Akamai e Anthropic: quanto custa, quanto paga e quanto arrisca o contrato de US$ 11,6 bilhões
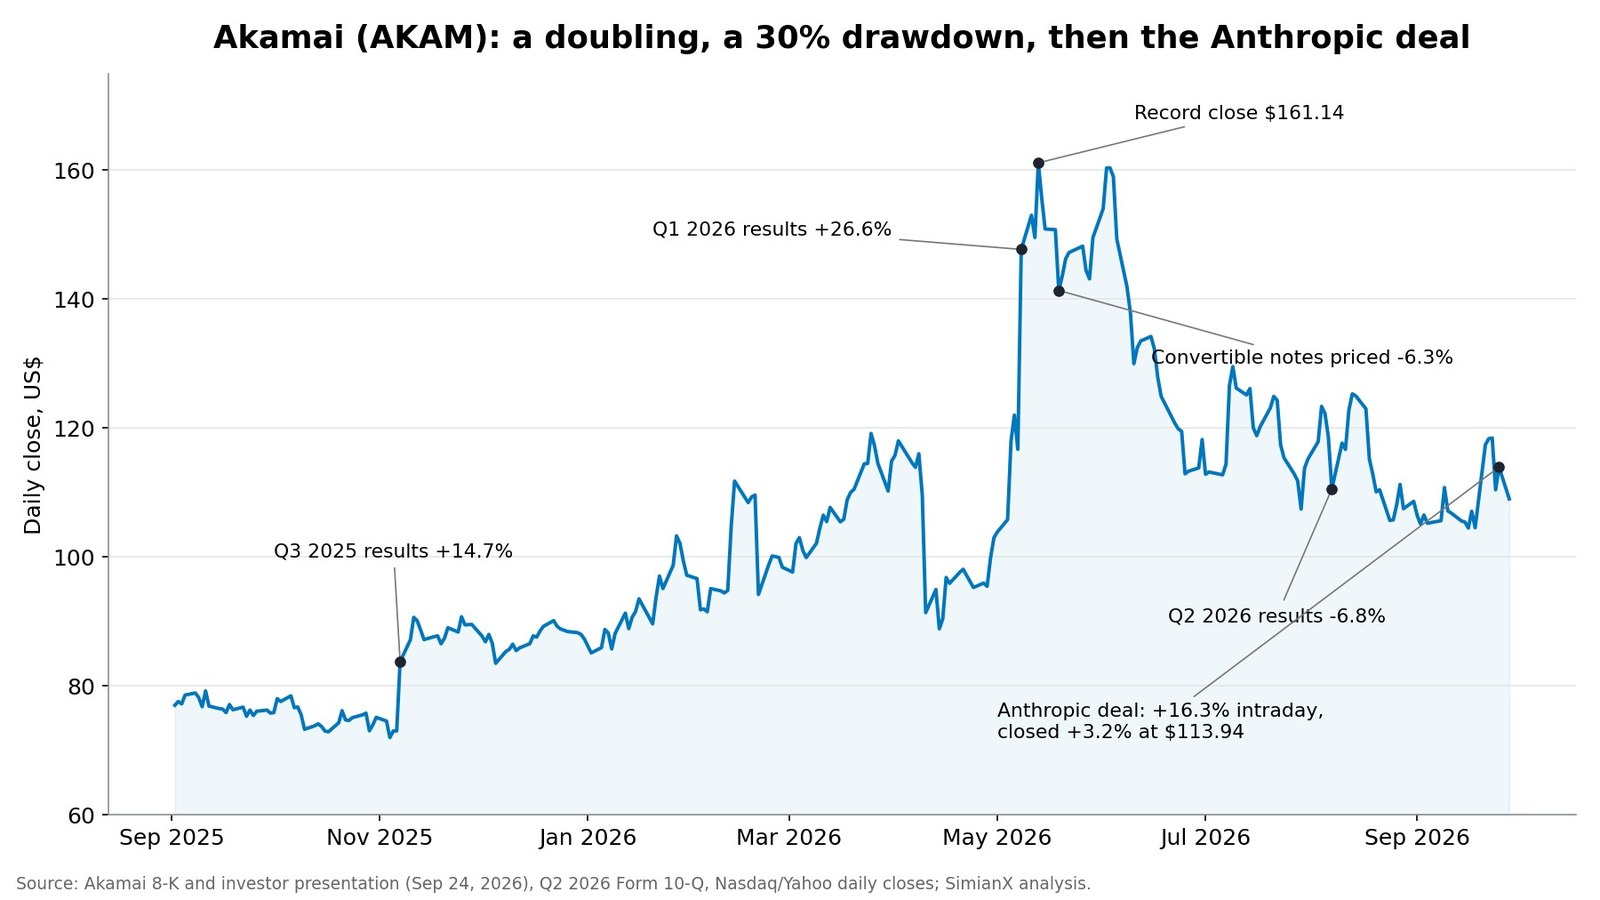
Após o fechamento de 24 de setembro de 2026, a Akamai anunciou que a Anthropic se comprometeu a pagar cerca de US$ 11,6 bilhões ao longo de sete anos por capacidade de nuvem dedicada, e que o acordo pode ser ampliado em até US$ 9 bilhões adicionais. A AKAM abriu na manhã seguinte a US$ 125,23, chegou a US$ 128,46 (+16,3%) e fechou a US$ 113,94, com alta de apenas 3,2%. Em 28 de setembro caiu mais 4,3%, para US$ 108,99. Isso fica abaixo do fechamento de US$ 110,41 anterior ao anúncio e abaixo do preço de exercício de US$ 111,33 do bônus de subscrição (warrant) que a Akamai concedeu à Anthropic.
Os documentos enviados à SEC explicam por que o mercado devolveu toda a alta:
- O dinheiro sai muito antes de entrar. A Akamai prevê gastar cerca de US$ 5,5 bilhões para construir a capacidade, US$ 4,8 bilhões até o fim de 2027, enquanto o contrato não gera receita em 2026 e só US$ 150–300 milhões em 2027. O ritmo anual completo de ~US$ 1,7 bilhão chega no fim de 2028.
- O acordo é maior que toda a carteira de pedidos da Akamai. Em 30 de junho de 2026, as obrigações de desempenho remanescentes totais da Akamai somavam US$ 7,6 bilhões. Este único cliente acrescenta cerca de 1,5 vez esse valor.
- O financiamento é apertado. A Akamai tinha cerca de US$ 4,59 bilhões em caixa e títulos negociáveis em 30 de junho. Até 2027 precisa de uns US$ 4,8 bilhões para esta construção, mais US$ 1,15 bilhão para pagar notas conversíveis que vencem em 1º de setembro de 2027, antes de contar seus investimentos regulares em ativos fixos (capex).
Esta análise reconstrói o acordo a partir do formulário 8-K da Akamai, da sua apresentação a investidores e do seu formulário 10-Q do segundo trimestre. Acrescenta uma linha do tempo de capex versus receita, uma tabela de financiamento, a aritmética do warrant, uma tabela ilustrativa de retorno e um registro de como a AKAM foi negociada diante das grandes notícias deste ano.
Os preços são fechamentos oficiais da Nasdaq até 28 de setembro de 2026. Os números da empresa vêm dos documentos da Akamai na SEC; os cenários de retorno são ilustrativos, não previsões.
Acordo Akamai–Anthropic: números principais
| Indicador | Número |
|---|---|
| Compromisso contratual | ~US$ 11,6 bi em sete anos |
| Possível ampliação | Até ~US$ 9 bi a mais (total ~US$ 20 bi) |
| Capex do projeto | ~US$ 5,5 bi (US$ 1,7 bi 4º tri 2026, US$ 3,1 bi 2027, US$ 0,7 bi 2028) |
| Receita do contrato | US$ 0 em 2026; US$ 150–300 mi em 2027; ~US$ 1,7 bi/ano a partir do fim de 2028 |
| Warrant | Até 7,74 mi de ações ordinárias equivalentes (~5%), exercício a US$ 111,33 |
| Fechamento da AKAM, 24 set (antes do anúncio) | US$ 110,41 |
| AKAM em 25 set: abertura / máxima / fechamento | US$ 125,23 / US$ 128,46 / US$ 113,94 (+3,2%) |
| Fechamento da AKAM, 28 set | US$ 108,99 |
| Fechamento recorde | US$ 161,14 (13 de maio de 2026) |
| Valor de mercado a US$ 113,94 | ~US$ 16,4 bi (143,6 mi de ações) |
| Caixa e títulos negociáveis (30 jun) | ~US$ 4,59 bi |
| Notas conversíveis em circulação | US$ 7,64 bi |
O que a Akamai e a Anthropic realmente assinaram
Segundo o 8-K, as duas empresas assinaram o Project Plan 2 e o Project Plan 3 em 18 de setembro de 2026, sob um contrato-mestre de serviços datado de 5 de maio de 2026. A Akamai fornece capacidade de computação em nuvem dedicada e suporte gerenciado, e o comunicado à imprensa diz que a capacidade vai atender às "demandas de cargas de trabalho de CPU" da Anthropic. Cada plano de projeto tem um prazo inicial de sete anos, que começa na sua própria data de início do serviço.
Os US$ 11,6 bilhões são um compromisso contratual real, mas com condições. A obrigação da Anthropic está "sujeita a qualquer rescisão descrita abaixo e ao cumprimento de certos requisitos de entrega e disponibilidade do serviço". Os direitos de rescisão são:
| Quem pode rescindir | Quando |
|---|---|
| Akamai | Um descumprimento não sanado da Anthropic (rescindindo só o plano de projeto afetado) |
| Anthropic | Um descumprimento relevante não sanado da Akamai |
| Anthropic | Uma mudança de controle da Akamai em favor de um concorrente direto da Anthropic |
| Qualquer das partes | Falência, insolvência ou processo semelhante da outra parte |
| Anthropic | Uma interrupção relevante do serviço, por plano de projeto, "sujeita a certas condições" |
O contrato completo será arquivado junto com o formulário 10-Q da Akamai do trimestre encerrado em 30 de setembro de 2026, provavelmente com os termos comerciais tarjados. Até lá, a descrição correta é um compromisso de sete anos que depende de a Akamai entregar a capacidade no prazo e mantê-la funcionando, e não US$ 11,6 bilhões em dinheiro já devido.
O mesmo 8-K revela dois contratos de fornecimento assinados em paralelo:
- Jabil: Em 24 de setembro, a Akamai autorizou sua fabricante terceirizada Jabil a comprar cerca de US$ 1,7 bilhão em componentes de memória. A Akamai paga as faturas dos fornecedores da Jabil no recebimento, a Jabil mantém as peças em consignação e as recompra pelo custo à medida que são usadas, e a ordem de produção inclui cláusulas sobre custos de armazenagem e descarte do estoque não utilizado.
- Lenovo: Em 23 de setembro, a Akamai assinou um contrato-mestre com a Lenovo para hardware, software e serviços, com uma declaração de trabalho de sete anos. A Akamai pode rescindir por conveniência pagando custos especificados.
A compra de memória é o motivo pelo qual o capex do quarto trimestre de 2026 salta US$ 1,7 bilhão. A Akamai garante o fornecimento antes da demanda, o que protege o cronograma da construção, mas deixa com ela o risco de preço e de obsolescência. Para ver a rapidez com que os preços de memória mudaram este ano, confira nossa cobertura do acordo de memória entre Micron e Anthropic.
A linha do tempo: US$ 4,8 bilhões gastos antes do primeiro ano completo de receita
A apresentação a investidores da Akamai detalha o cronograma:
| Período | Capex do projeto | Receita do contrato | Observação da empresa |
|---|---|---|---|
| 4º tri 2026 | ~US$ 1,7 bi | Nenhuma | Garante componentes críticos, incluindo memória |
| Ano fiscal 2027 | ~US$ 3,1 bi | ~US$ 150–300 mi | O serviço começa no fim do 2º tri 2027; a receita cresce no segundo semestre |
| Ano fiscal 2028 | ~US$ 0,7 bi | Cresce ao longo do ano | Ritmo contratual completo no fim de 2028 |
| Depois | Nenhum | ~US$ 1,7 bi por ano | Reconhecida de forma linear pelo restante do prazo |
| Total | ~US$ 5,5 bi | ~US$ 11,6 bi | "Forte conversão de caixa e margens operacionais" |
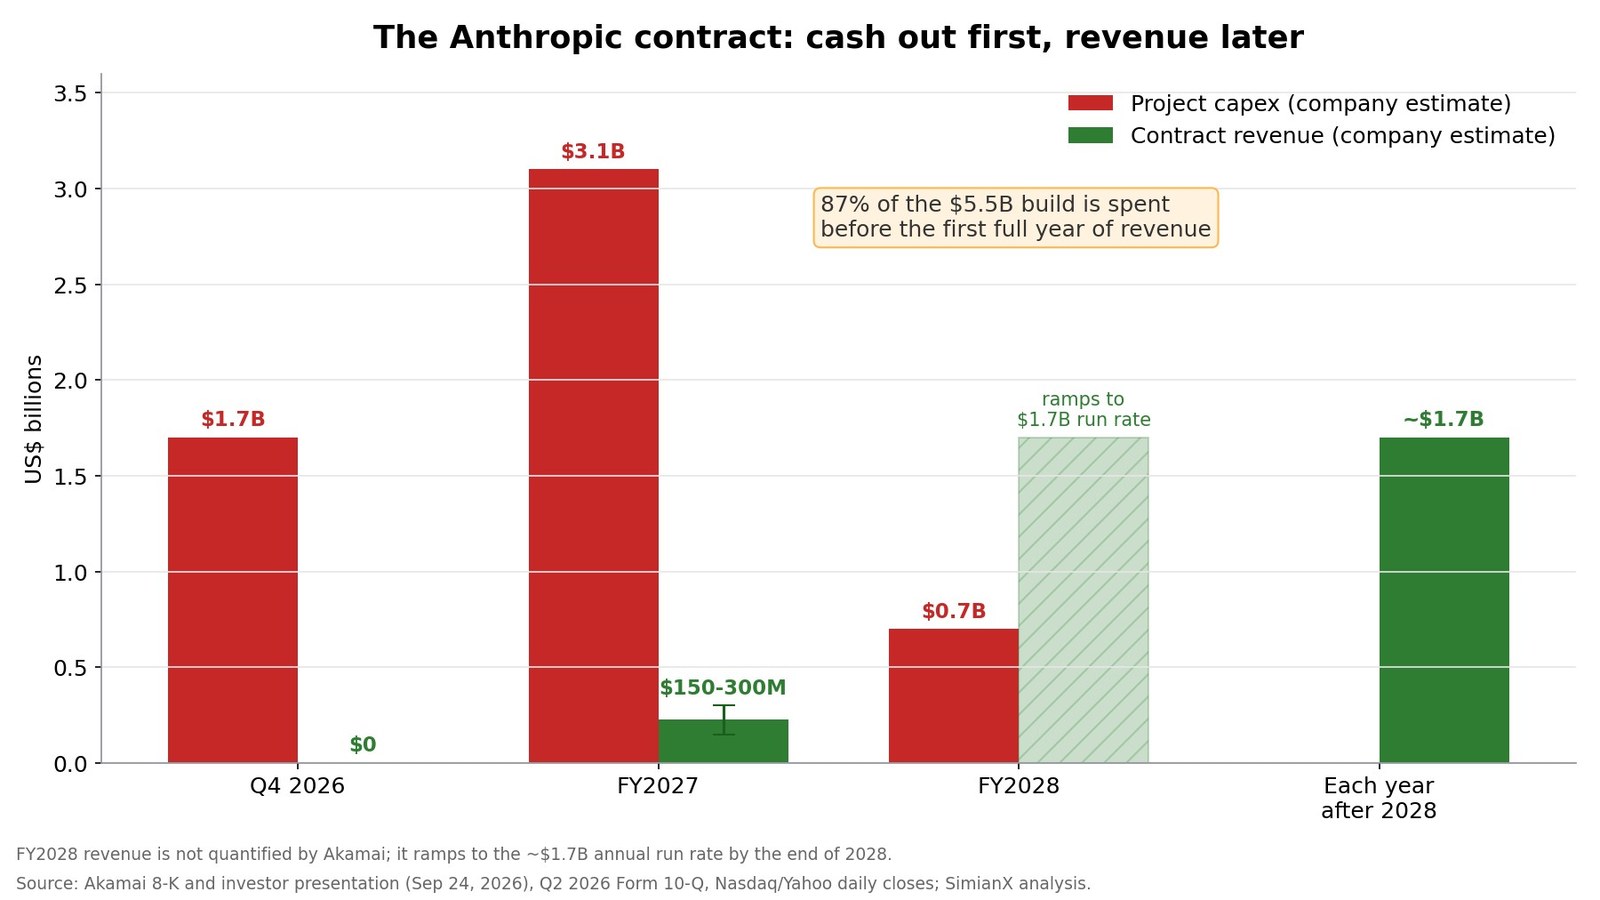
Até o fim de 2027, a Akamai espera ter gasto cerca de 87% da construção, US$ 4,8 bilhões de US$ 5,5 bilhões, enquanto registra no máximo US$ 300 milhões de receita com ela. A depreciação começa quando os equipamentos entram em operação, o que, segundo a empresa, ficará "substancialmente alinhado à receita". Por isso, durante a construção, o lucro contábil vai parecer melhor que o fluxo de caixa. O dinheiro sai em 2026 e 2027, mas a demonstração de resultados só sente o impacto quando os servidores começam a funcionar.
Dois detalhes adicionais importam para a contabilidade:
- O warrant reduz a receita contábil. O valor justo das 3,1 milhões de ações do warrant que devem ser adquiridas é tratado como contraprestação paga ao cliente. Ele reduz a receita total e já está refletido nos US$ 11,6 bilhões.
- A energia é a restrição física. A Akamai diz que os grandes contratos de nuvem anteriores mais a Anthropic exigem cerca de 95–105 megawatts de capacidade e geram aproximadamente US$ 22 milhões de receita por megawatt por ano.
Qual o tamanho do acordo para a Akamai
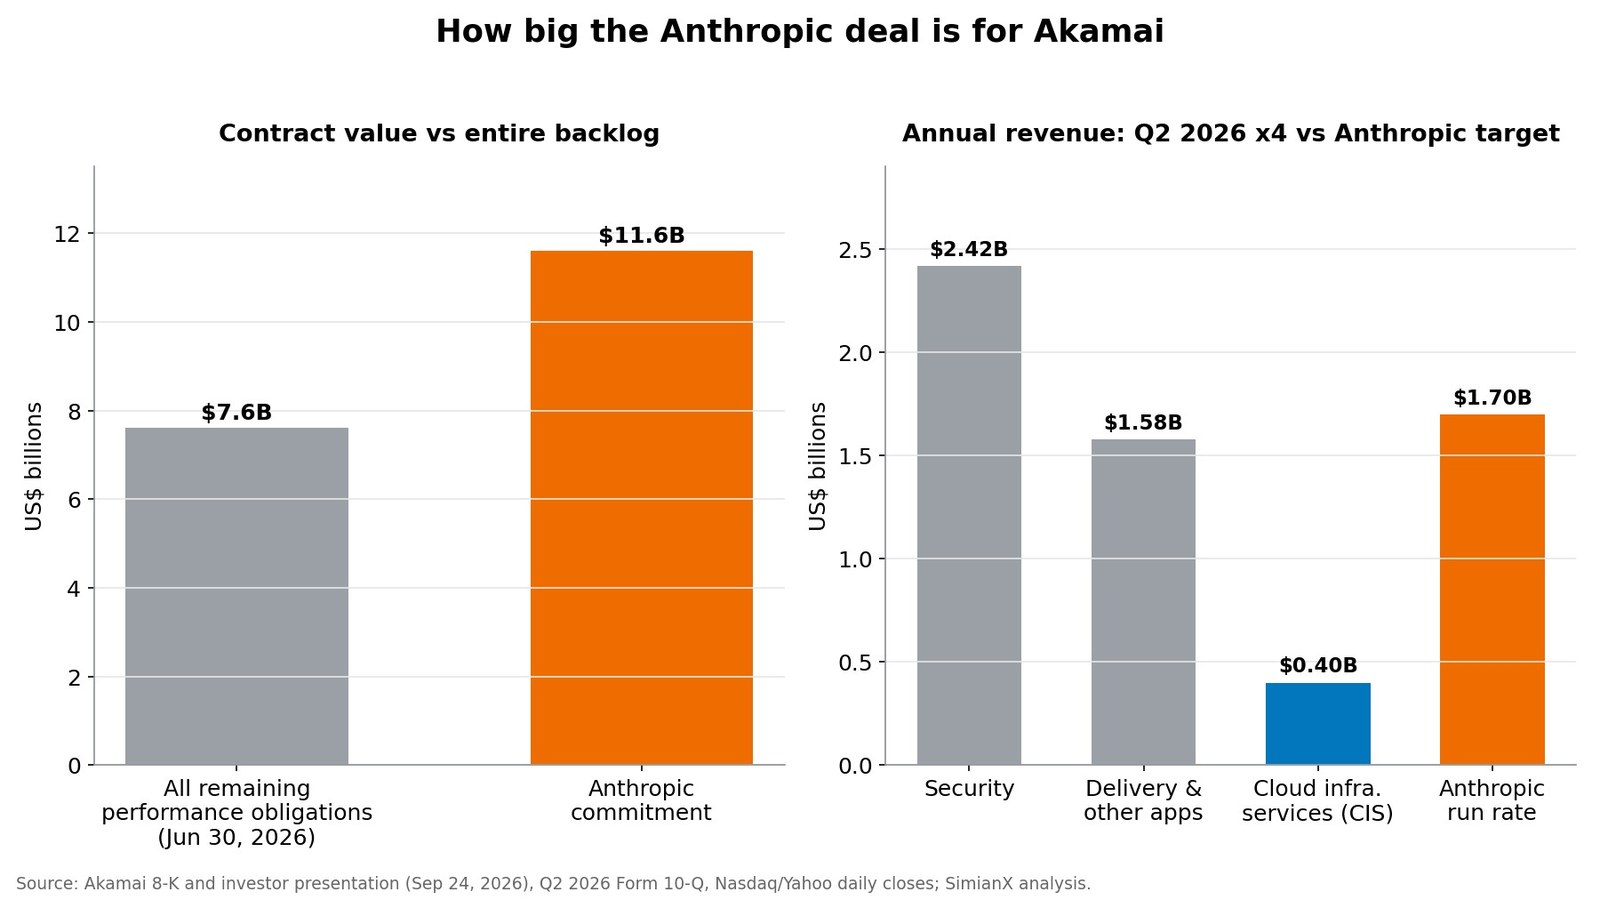
A Akamai reportou receita de US$ 1,10 bilhão no segundo trimestre de 2026, alta de 5%:
| Categoria | Receita 2º tri 2026 | Crescimento | Anualizada |
|---|---|---|---|
| Segurança | US$ 604,4 mi | +10% | ~US$ 2,42 bi |
| Entrega e outros aplicativos em nuvem | US$ 395,9 mi | −6% | ~US$ 1,58 bi |
| Serviços de infraestrutura em nuvem (CIS) | US$ 99,3 mi | +39% | ~US$ 0,40 bi |
| Total | US$ 1.099,7 mi | +5% | ~US$ 4,40 bi |
| Anthropic em ritmo pleno | — | — | ~US$ 1,70 bi |
Comparando com esses números:
- No ritmo anual de US$ 1,7 bilhão, a Anthropic sozinha equivaleria a cerca de quatro vezes o atual negócio de infraestrutura em nuvem da Akamai e a cerca de 38% da receita total de hoje.
- O compromisso de US$ 11,6 bilhões equivale a 1,5 vez os US$ 7,6 bilhões de obrigações de desempenho remanescentes que a Akamai informou para todos os clientes em 30 de junho.
- Somando os US$ 2,8 bilhões de outros compromissos plurianuais de nuvem anunciados no início de 2026, a Akamai cita agora cerca de US$ 14,4 bilhões em valor de contratos de infraestrutura em nuvem.
A projeção da Akamai para o ano de 2026, divulgada em agosto e mantida após o acordo, é de receita de US$ 4,445–4,530 bilhões e LPA não GAAP de US$ 6,40–7,05. O contrato com a Anthropic não acrescenta nada à receita de 2026, mas acrescenta US$ 1,7 bilhão ao capex de 2026. O capex da Akamai já equivalia a 32% da receita no segundo trimestre.
A Akamai consegue pagar por isso?
| Liquidez em 30 de junho de 2026 | Valor |
|---|---|
| Caixa e equivalentes | US$ 1,48 bi |
| Títulos negociáveis (curto e longo prazo) | ~US$ 3,11 bi |
| Total | ~US$ 4,59 bi |
| Fluxo de caixa operacional do 1º sem 2026 | US$ 639 mi |
| Capex e software capitalizado do 1º sem 2026 | US$ 418 mi |
| Fluxo de caixa livre do 1º sem 2026 (simples) | ~US$ 221 mi |
| Notas conversíveis | Principal | Cupom | Vencimento |
|---|---|---|---|
| Notas 2027 | US$ 1.150 mi | 0,375% | 1º set 2027 |
| Notas 2029 | US$ 1.265 mi | 1,125% | 15 fev 2029 |
| Notas 2030 (emitidas em maio de 2026) | US$ 1.750 mi | 0% | 15 mai 2030 |
| Notas 2032 (emitidas em maio de 2026) | US$ 1.750 mi | 0% | 15 mai 2032 |
| Notas 2033 | US$ 1.725 mi | 0,25% | 15 mai 2033 |
| Total | US$ 7.640 mi |
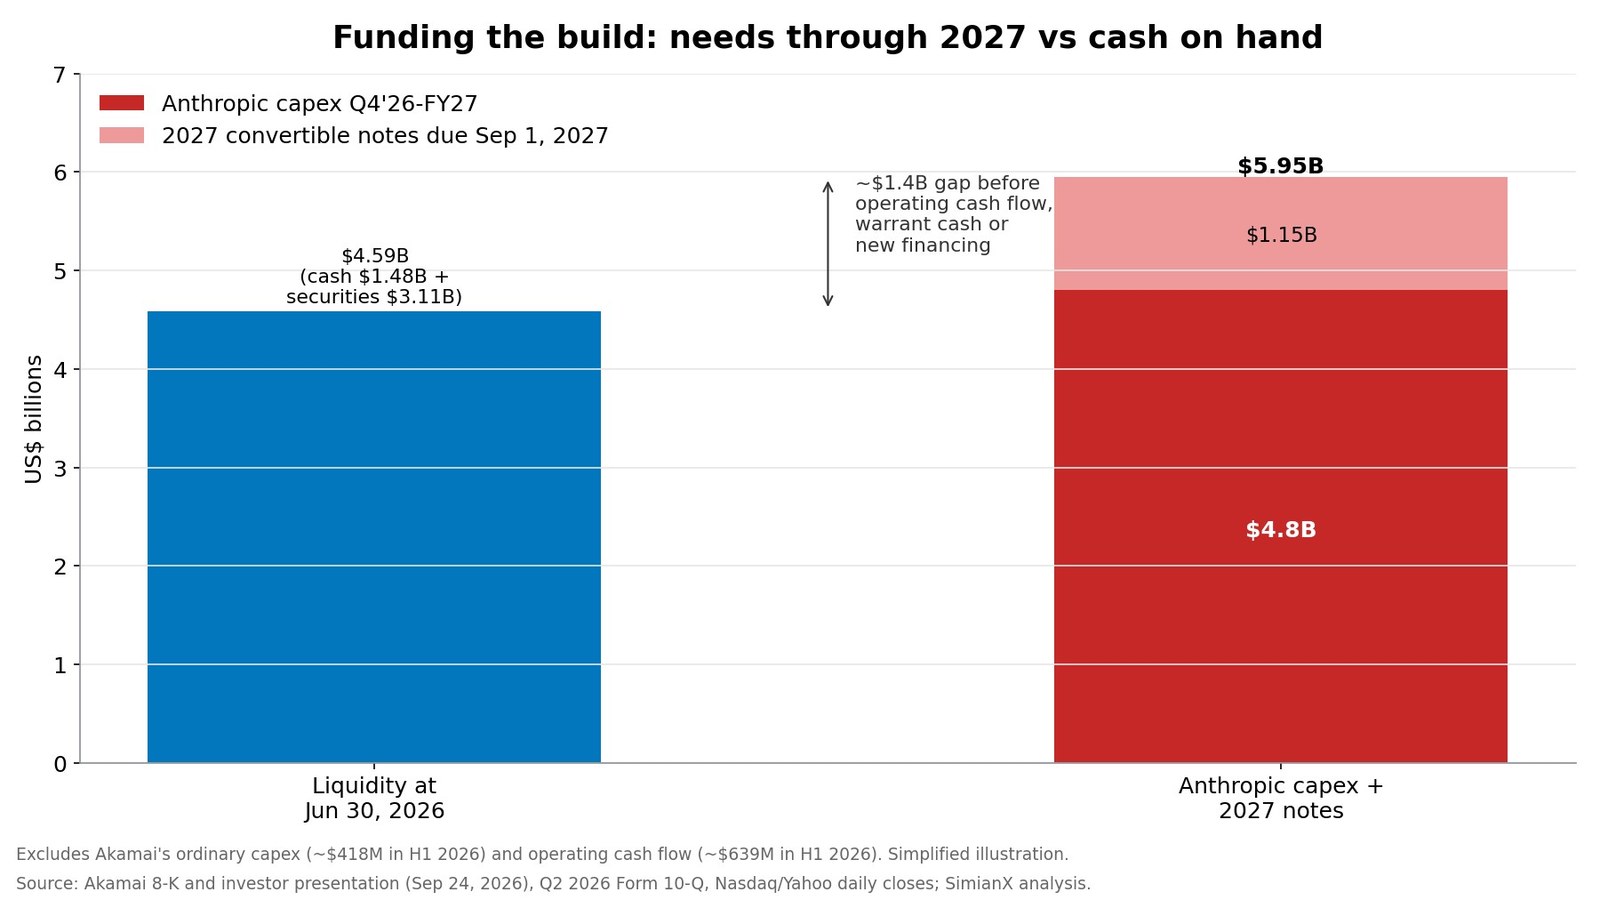
Dois usos caem na mesma janela: US$ 4,8 bilhões de capex para a Anthropic do quarto trimestre de 2026 até 2027, e US$ 1,15 bilhão de notas 2027 que vencem em 1º de setembro de 2027, bem no meio do ano de construção mais pesada. Juntos somam cerca de US$ 5,95 bilhões, aproximadamente US$ 1,4 bilhão a mais que a liquidez da Akamai em 30 de junho, antes de contar o capex normal ou o fluxo de caixa operacional.
A Akamai pode fechar essa lacuna de várias formas:
- Fluxo de caixa operacional. Gerou US$ 639 milhões no primeiro semestre de 2026.
- Dinheiro do warrant. O exercício da primeira parcela do warrant traria cerca de US$ 345 milhões.
- Refinanciamento. Pode refinanciar as notas 2027, como fez com as notas 2025.
- Financiamento de fornecedores ou de equipamentos. Os contratos com a Jabil e a Lenovo poderiam dar suporte a isso.
O que ela não pode fazer com facilidade é continuar recomprando ações. Só no segundo trimestre recomprou 3,0 milhões de ações por US$ 410 milhões a um preço médio de US$ 134,54, cerca de 23% acima do preço de 28 de setembro. Mais dívida conversível é a alavanca mais provável, e a reação do mercado à última emissão é instrutiva: a AKAM caiu 6,3% em 19 de maio, dia em que a oferta de US$ 3 bilhões foi precificada (depois ampliada para US$ 3,5 bilhões).
O warrant da Anthropic: diluição, caixa e receita
A Akamai emitiu para a Anthropic um warrant sobre 387.051 ações preferenciais conversíveis sem direito a voto da Série B, cada uma conversível em 20 ações ordinárias. Isso equivale a até 7.741.020 ações ordinárias equivalentes. O preço de exercício de US$ 2.226,60 por ação preferencial equivale a US$ 111,33 por ação ordinária, o preço médio ponderado por volume dos 30 dias anteriores a 18 de setembro.
| Parcela | Parte do warrant | Ações ordinárias equivalentes | Adquirida quando | Caixa do exercício para a Akamai |
|---|---|---|---|---|
| 1 | 40% | ~3,1 mi (~2% das ações) | Primeiro pagamento da Anthropic sob o Project Plan 3 | ~US$ 345 mi |
| 2 | 20% | ~1,55 mi | A cada US$ 3,0 bi adicionais de valor contratual comprometido | ~US$ 172 mi |
| 3 | 20% | ~1,55 mi | Mais US$ 3,0 bi | ~US$ 172 mi |
| 4 | 20% | ~1,55 mi | Mais US$ 3,0 bi | ~US$ 172 mi |
| Total | 100% | ~7,74 mi (~5%) | Ampliação completa de ~US$ 9 bi | ~US$ 862 mi |
Três detalhes passam facilmente despercebidos:
- O exercício precisa ser pago em dinheiro. Cada exercício traz dinheiro para a Akamai: cerca de US$ 345 milhões pela primeira parcela e cerca de US$ 862 milhões se as quatro forem adquiridas.
- As ações preferenciais só se convertem na transferência. Elas se convertem automaticamente quando a Anthropic as transfere para alguém fora do seu grupo, e não têm direito a voto.
- A diluição depende do preço da ação. A Akamai usa o método das ações em tesouraria. A US$ 108,99 o warrant está levemente fora do dinheiro, mas cada dólar acima de US$ 111,33 acrescenta ações diluídas.
Quanto o contrato poderia render
A Akamai não divulgou a margem do projeto. A conta abaixo usa apenas os totais da empresa e uma premissa explícita sobre a depreciação.
- Ponto de equilíbrio do capex: A construção de US$ 5,5 bilhões equivale a 47% do contrato de US$ 11,6 bilhões. Antes de impostos, financiamento e do valor do dinheiro no tempo, a Akamai só recupera o capital se os custos operacionais em caixa do projeto (energia, colocation, rede, pessoal) ficarem abaixo de cerca de 53% da receita ao longo de sete anos.
- Peso da depreciação: Se os US$ 5,5 bilhões forem depreciados de forma linear no prazo de sete anos, isso dá cerca de US$ 0,79 bilhão por ano, ou 46% do ritmo anual de US$ 1,7 bilhão.
| Margem de caixa (EBITDA) ilustrativa | EBITDA anual com US$ 1,7 bi | Margem operacional após ~46% de depreciação | Retorno após impostos sobre US$ 5,5 bi (imposto de 19%) | EBITDA acumulado vs US$ 5,5 bi de capex |
|---|---|---|---|---|
| 50% | US$ 850 mi | ~4% | ~1,0% | 1,05x |
| 60% | US$ 1.020 mi | ~14% | ~3,4% | 1,27x |
| 70% | US$ 1.190 mi | ~24% | ~5,9% | 1,48x |
| 80% | US$ 1.360 mi | ~34% | ~8,5% | 1,69x |
Aritmética apenas ilustrativa. Supõe depreciação linear em sete anos e a alíquota não GAAP de 19% da Akamai, e ignora a rampa inicial, o valor residual do hardware, os custos de financiamento e qualquer ampliação adicional.
A tabela mostra por que a expressão da administração, "forte conversão de caixa e margens operacionais", precisa de um número. O projeto só tem um retorno atraente se as margens de caixa forem altas, de cerca de 70% ou mais. Isso é plausível para capacidade dedicada vendida a cerca de US$ 22 milhões por megawatt, mas ainda não foi demonstrado. Com margem de caixa de 50–60%, o contrato basicamente recicla capital.
Por que a Anthropic compra capacidade de CPU da Akamai
O acordo é para cargas de trabalho de CPU, e não para as GPUs e os aceleradores personalizados que dominam os gastos com IA. Servir um produto de IA exige muita computação de uso geral ao redor do modelo. Ela atende requisições de API, executa código para agentes, chama ferramentas, recupera dados, autentica usuários, registra e monitora o tráfego e move dados entre serviços. A IA agêntica, em que uma única requisição pode disparar muitas chamadas de ferramentas e execuções de código, aumenta essa demanda.
A Akamai oferece três coisas que uma nuvem de GPUs não tem:
- Uma presença distribuída. Sua rede abrange milhares de pontos de presença. Em março de 2026 lançou a orquestração AI Grid em 4.400 locais de borda, baseada no AI Grid da NVIDIA, para distribuir cargas de IA entre locais de borda, regionais e centrais.
- Uma nuvem para desenvolvedores. A Akamai comprou a Linode em 2022 por cerca de US$ 900 milhões e construiu sobre ela seu negócio de infraestrutura em nuvem.
- Segurança. Segurança é o maior segmento da Akamai, com US$ 604 milhões no 2º tri 2026. Isso permite oferecer proteção de aplicativos, de APIs e contra bots em torno da computação que ela vende.
A Anthropic está distribuindo sua computação entre muitos fornecedores. Em abril de 2026 comprometeu mais de US$ 100 bilhões em dez anos com a AWS, para até 5 gigawatts. Também ampliou o uso das TPUs do Google Cloud, assinou um arrendamento de data center de US$ 19 bilhões com a TeraWulf (veja nossa análise da TeraWulf) e fechou um acordo de fornecimento de memória com a Micron. A Akamai é um fornecedor entre vários, e não a nuvem principal da Anthropic.
As finanças da cliente importam porque o contrato vai até 2034. Em maio de 2026 a Anthropic captou US$ 65 bilhões a uma avaliação de US$ 965 bilhões e disse que sua receita anualizada havia passado de US$ 47 bilhões. Hoje é uma contraparte sólida. Ela também carrega compromissos muito grandes com outros fornecedores, e por isso o ritmo de gastos do setor de IA importa para a Akamai. Tratamos desse debate em CEOs de IA pisam no freio.
Como a AKAM foi negociada com o acordo e com notícias anteriores
| Data | Evento | Variação no dia | Máxima intradiária vs fechamento anterior |
|---|---|---|---|
| 7 nov 2025 | Resultados do 3º tri 2025 | +14,7% | +18,1% |
| 12 fev 2026 | Resultados do 4º tri 2025 | +10,3% | +12,7% |
| 8 mai 2026 | Resultados do 1º tri 2026 | +26,6% | +28,3% |
| 19 mai 2026 | Precificação de US$ 3 bi em notas conversíveis (ampliada) | −6,3% | −2,0% |
| 7 ago 2026 | Resultados do 2º tri 2026 | −6,8% | +5,9% |
| 21 set 2026 | Alta com manchetes sobre segurança de IA | +12,3% | +12,5% |
| 24 set 2026 | Dia do anúncio após o fechamento | −6,8% | −0,4% |
| 25 set 2026 | Reação ao acordo com a Anthropic | +3,2% | +16,3% |
| 28 set 2026 | Continuação | −4,3% | — |
O volume de 25 de setembro foi de 31,9 milhões de ações, cerca de nove vezes a média de 20 dias. Três pontos chamam a atenção:
- Um clássico gap de alta que se desfaz. A ação abriu 13% acima, e os vendedores passaram o resto do pregão devolvendo a alta. Vimos o mesmo padrão após o acordo da Generac com a Amazon.
- A ação já estava em movimento. A AKAM subiu 12,3% em 21 de setembro e depois caiu 6,8% em 24 de setembro, antes do anúncio.
- Boa parte da história de IA foi precificada em maio. A AKAM mais que dobrou desde a mínima de US$ 71,97 em novembro de 2025 até um fechamento recorde de US$ 161,14 em 13 de maio de 2026, após os resultados do primeiro trimestre. A US$ 108,99, está 32% abaixo desse pico.
Valuation da AKAM versus pares de nuvem de borda e de IA
| Indicador (a US$ 113,94, 25 set) | Valor |
|---|---|
| Valor de mercado | ~US$ 16,4 bi |
| Valor da firma (+ US$ 7,64 bi de notas − US$ 4,59 bi de caixa e títulos) | ~US$ 19,4 bi |
| Preço / ponto médio da projeção de LPA não GAAP 2026 (US$ 6,73) | ~16,9x |
| Valor da firma / ponto médio da projeção de receita 2026 (US$ 4,49 bi) | ~4,3x |
| Variação da ação em 2026 | +31% |
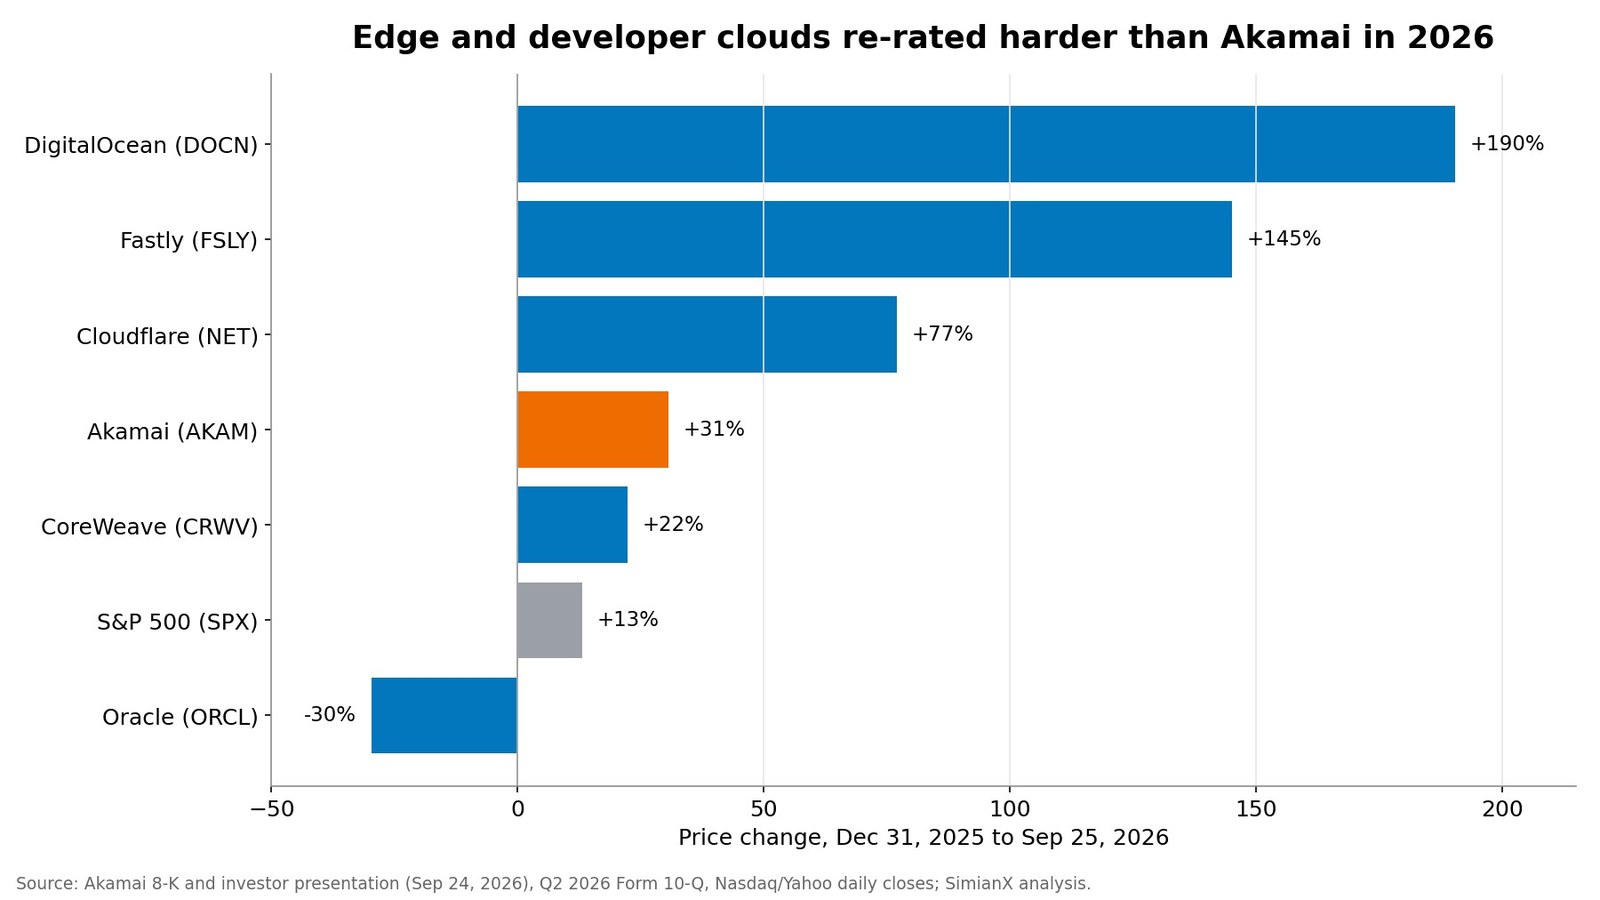
A Akamai é negociada a cerca de 17 vezes o lucro não GAAP projetado para este ano. O mercado tem pago muito mais pelas nuvens de borda e para desenvolvedores em 2026: a Cloudflare sobe 77% no ano, a Fastly 145% e a DigitalOcean 190%. O múltiplo baixo reflete em parte o encolhimento do negócio de entrega, mas também mostra que o mercado ainda não aceitou a Akamai como empresa de infraestrutura de IA.
A comparação listada mais próxima para uma construção financiada por carteira de pedidos é a Oracle, que cai 30% no ano. Sua carteira contratada cresceu muito mais rápido que o caixa necessário para construí-la, como mostramos em nossa análise da carteira da OCI da Oracle. A CoreWeave, principal neocloud de IA, sobe 22%. Os investidores agora distinguem contratos de retornos.
Os argumentos otimista e pessimista para a ação da AKAM
Cenário otimista
- Um laboratório de IA de fronteira escolheu a nuvem da Akamai depois de testá-la, o que valida um negócio que representava 9% da receita.
- O contrato pode acrescentar cerca de US$ 1,7 bilhão por ano, levando o crescimento da receita da Akamai de um dígito médio para dois dígitos em 2029.
- A capacidade, a cadeia de suprimentos e o software podem ser reaproveitados para outros clientes, incluindo os US$ 2,8 bilhões de outros compromissos de nuvem.
- A Anthropic pode ampliar o acordo em até US$ 9 bilhões, e cada etapa de US$ 3 bilhões traz mais dinheiro do warrant.
- A cerca de 17 vezes o lucro, a ação não precifica muito sucesso.
Cenário pessimista
- Cerca de US$ 4,8 bilhões são gastos antes de 2028, com US$ 1,15 bilhão de notas vencendo no meio da construção.
- A margem do projeto não foi divulgada. Abaixo de margens de caixa de cerca de 70%, o retorno sobre US$ 5,5 bilhões parece fraco.
- A Anthropic se tornaria de longe a maior cliente da Akamai, com direito de rescisão por interrupções relevantes.
- A receita do negócio legado de entrega encolhe 6% ao ano.
- A memória e os servidores comprados antecipadamente carregam risco de obsolescência e de preço.
- Novos financiamentos, notas conversíveis ou o warrant podem diluir o retorno por ação.
O que acompanhar a seguir
- Resultados e 10-Q do 3º tri 2026 (a Nasdaq estima por volta de 5 de novembro): o contrato completo com a Anthropic, eventuais trechos tarjados, o cronograma do capex do 4º tri e a projeção atualizada de capex de 2026.
- Financiamento: como a Akamai financia a construção e o vencimento de setembro de 2027: novas notas, financiamento de fornecedores ou caixa.
- Início do serviço no fim do 2º tri 2027: qualquer atraso empurra a receita para 2028 enquanto o capex continua concentrado no início.
- Receita de 2027: se a Akamai se mantém dentro da faixa de US$ 150–300 milhões.
- Divulgação da margem: uma faixa de margem bruta ou de EBITDA do projeto resolveria a questão do retorno.
- Aquisição de direito (vesting) do warrant: a primeira parcela é adquirida com o primeiro pagamento da Anthropic; as parcelas seguintes indicariam ampliação.
A SimianX AI lê anexos de 8-K, notas de 10-Q e dados de preços em um único fluxo de pesquisa multiagente, para que as manchetes de contratos sejam checadas contra o capex, a dívida e a diluição por trás delas. Veja os fundamentos da ação AKAM ou inicie uma análise multiagente ao vivo.
Perguntas frequentes
O que é o acordo entre a Akamai e a Anthropic?
A Anthropic se comprometeu a pagar à Akamai cerca de US$ 11,6 bilhões ao longo de sete anos por capacidade de computação em nuvem dedicada e suporte gerenciado, com foco em cargas de trabalho de CPU. O acordo pode crescer em até US$ 9 bilhões, chegando a cerca de US$ 20 bilhões. Os planos de projeto foram assinados em 18 de setembro de 2026 e anunciados em 24 de setembro.
Por que a ação da AKAM caiu depois do acordo com a Anthropic?
A AKAM chegou a subir 16,3% em 25 de setembro, mas fechou com alta de apenas 3,2%, e em 28 de setembro caiu 4,3%, para US$ 108,99. Os investidores se concentraram nos US$ 5,5 bilhões de capex, US$ 4,8 bilhões deles até o fim de 2027, contra nenhuma receita em 2026 e apenas US$ 150–300 milhões em 2027.
Quando a Akamai vai ter receita da Anthropic?
O serviço deve começar no fim do 2º tri 2027, com US$ 150–300 milhões de receita naquele ano. A receita cresce ao longo de 2028 até um ritmo de cerca de US$ 1,7 bilhão por ano no fim de 2028 e depois continua de forma linear pelo restante de cada prazo de sete anos.
Quanto o warrant da Anthropic vai diluir os acionistas da AKAM?
O warrant cobre até 7,74 milhões de ações ordinárias equivalentes, cerca de 5% das ações, a US$ 111,33. Cerca de 3,1 milhões, aproximadamente 2%, são adquiridas com o compromisso atual, e o restante é adquirido em etapas de 1% a cada US$ 3 bilhões adicionais de valor contratual. A Anthropic precisa pagar o preço de exercício em dinheiro, até cerca de US$ 862 milhões no total.
Os US$ 11,6 bilhões estão garantidos?
Não. Eles dependem de a Akamai cumprir os requisitos de entrega e de disponibilidade do serviço. A Anthropic pode rescindir por descumprimento relevante não sanado, por uma interrupção relevante que atenda às condições, por mudança de controle em favor de um concorrente direto ou por insolvência.
A ação da AKAM está barata depois do acordo?
A cerca de 17 vezes o lucro não GAAP projetado para 2026, a AKAM é negociada bem abaixo dos pares de nuvem de borda e para desenvolvedores. Se isso é barato depende da margem ainda não divulgada do projeto e de como a Akamai vai financiar US$ 5,5 bilhões de capex e US$ 1,15 bilhão de notas que vencem em 2027.
Conclusão
O contrato com a Anthropic é um endosso genuíno. Um laboratório de IA líder está comprometendo US$ 11,6 bilhões com a nuvem da Akamai, e a relação pode chegar a US$ 20 bilhões. Ele também muda o tipo de empresa que a Akamai é. Um negócio de segurança e entrega com perfil de software se torna um operador de infraestrutura intensivo em capital. Ela precisa gastar US$ 4,8 bilhões antes que o contrato gere um ano completo de receita, pagar US$ 1,15 bilhão em notas no meio da construção e obter margens de caixa altas para ter um bom retorno sobre US$ 5,5 bilhões.
O veredito do mercado até agora é de cautela. A AKAM devolveu toda a alta do anúncio e é negociada abaixo tanto do preço anterior ao acordo quanto do preço de exercício do warrant da Anthropic. O próximo 10-Q, com o contrato completo e o plano de financiamento da Akamai, vai mostrar se os US$ 11,6 bilhões vêm acompanhados das margens necessárias.
Este artigo tem fins exclusivamente de pesquisa e educação e não constitui recomendação financeira.
Leitura Relacionada
- TeraWulf 2026: o contrato de IA de $19B da Anthropic
- Acordo Micron Anthropic 2026: Memória do Claude AI Explicada
- Resultados da Oracle 2026: OCI, backlog Stargate e ORCL
- CEOs de IA freiam: chips caem e gigantes de tecnologia sobem
- Amazon Q2 2026: AWS pode justificar $200B de capex em IA?
Referências
- Akamai — formulário 8-K sobre os acordos com a Anthropic, o warrant, Jabil e Lenovo (24 set 2026)
- Akamai — comunicado à imprensa: acordo de US$ 11,6 bilhões com a Anthropic
- Akamai — apresentação a investidores sobre a relação com a Anthropic
- Akamai — formulário 10-Q do 2º tri 2026
- Akamai — resultados financeiros do 2º tri 2026
- Akamai — precificação da oferta ampliada de notas conversíveis (19 mai 2026)
- Akamai — AI Grid em 4.400 locais de borda
- Anthropic — ampliação da colaboração em computação com a Amazon
- Anthropic — rodada Série H com avaliação de US$ 965 bi
- Anthropic — ampliação do uso das TPUs do Google Cloud
- TechCrunch — Anthropic vai pagar US$ 11,6 bilhões à Akamai
- SEC EDGAR — documentos da Akamai
- Investopedia — carteira de pedidos (backlog)
- Investopedia — método das ações em tesouraria
- Investopedia — warrants
- Investopedia — despesas de capital (capex)
- Investopedia — títulos conversíveis
- SimianX — fundamentos da ação AKAM