O IPO adiado da Oura: os números do S-1, a divisão das ações e o que vem a seguir
Em 29 de setembro de 2026, a Oura, fabricante do anel Oura Ring, adiou a estreia prevista na Nasdaq com o ticker OURA. A empresa disse que vai esperar passar a "incerteza" do mercado "apesar da forte demanda". A oferta havia sido lançada oito dias antes: 50 milhões de ações a US$ 40–44, cerca de US$ 2,1 bilhões no ponto médio e um valor de mercado de aproximadamente US$ 13,5 bilhões.
O formulário S-1 alterado da Oura explica por que o preço importava tanto e mostra três pontos que a maior parte da cobertura deixou passar:
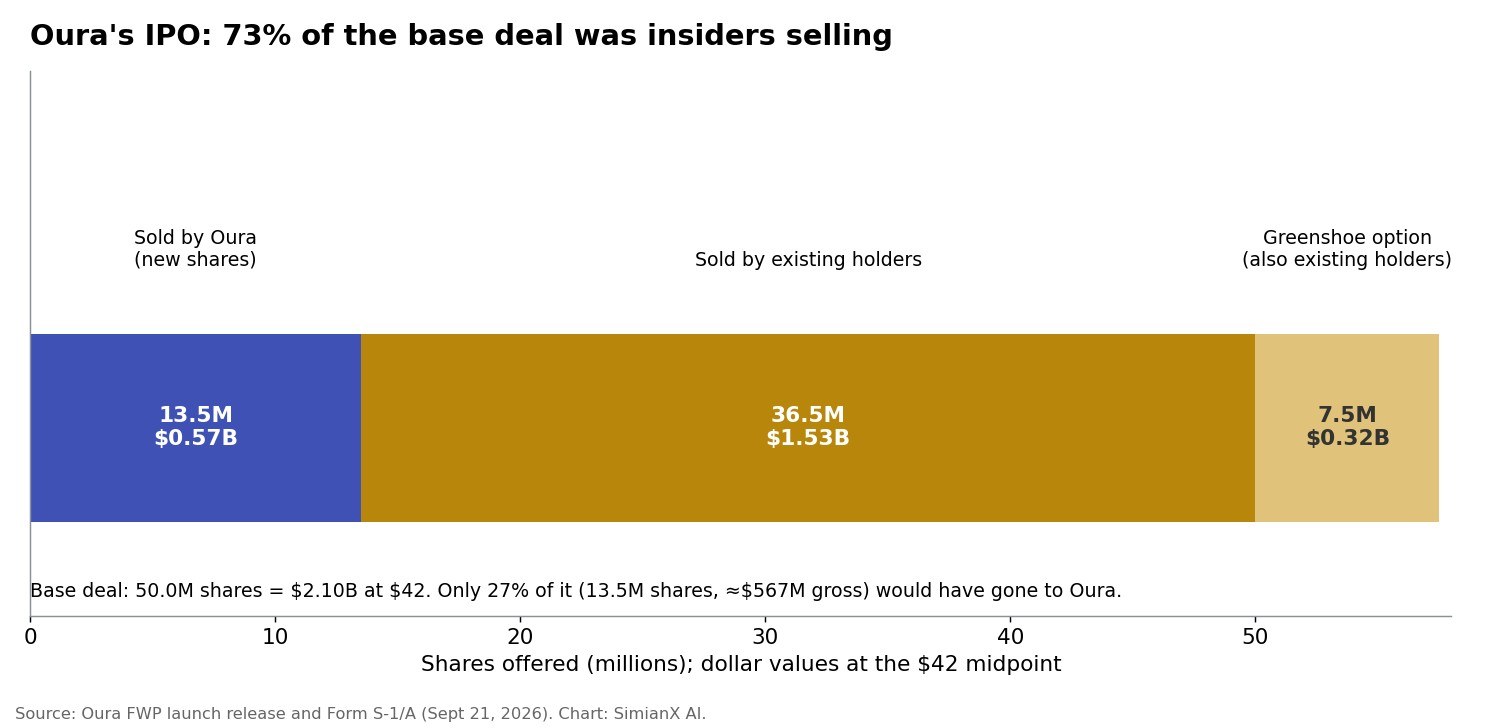
- Era principalmente uma venda de acionistas atuais. Os acionistas existentes vendiam 36,5 milhões das 50 milhões de ações (73%), além de outras 7,5 milhões pela opção dos coordenadores. A própria Oura receberia apenas cerca de US$ 567 milhões brutos por 13,5 milhões de ações novas, e planejava usar US$ 526 milhões dos recursos líquidos para pagar a retenção de impostos sobre as ações de funcionários liberadas com a listagem.
- A Oura tinha acabado de gastar US$ 1,17 bilhão recomprando a participação dos próprios acionistas. Nos nove meses até 30 de junho de 2026, recomprou US$ 1,17 bilhão em ações ordinárias e preferenciais. Isso equivale a 3,6 vezes os US$ 328 milhões de fluxo de caixa operacional do período. A empresa sacou US$ 375 milhões da linha de crédito, principalmente para financiar essas recompras. O caixa caiu de US$ 764 milhões para US$ 372 milhões.
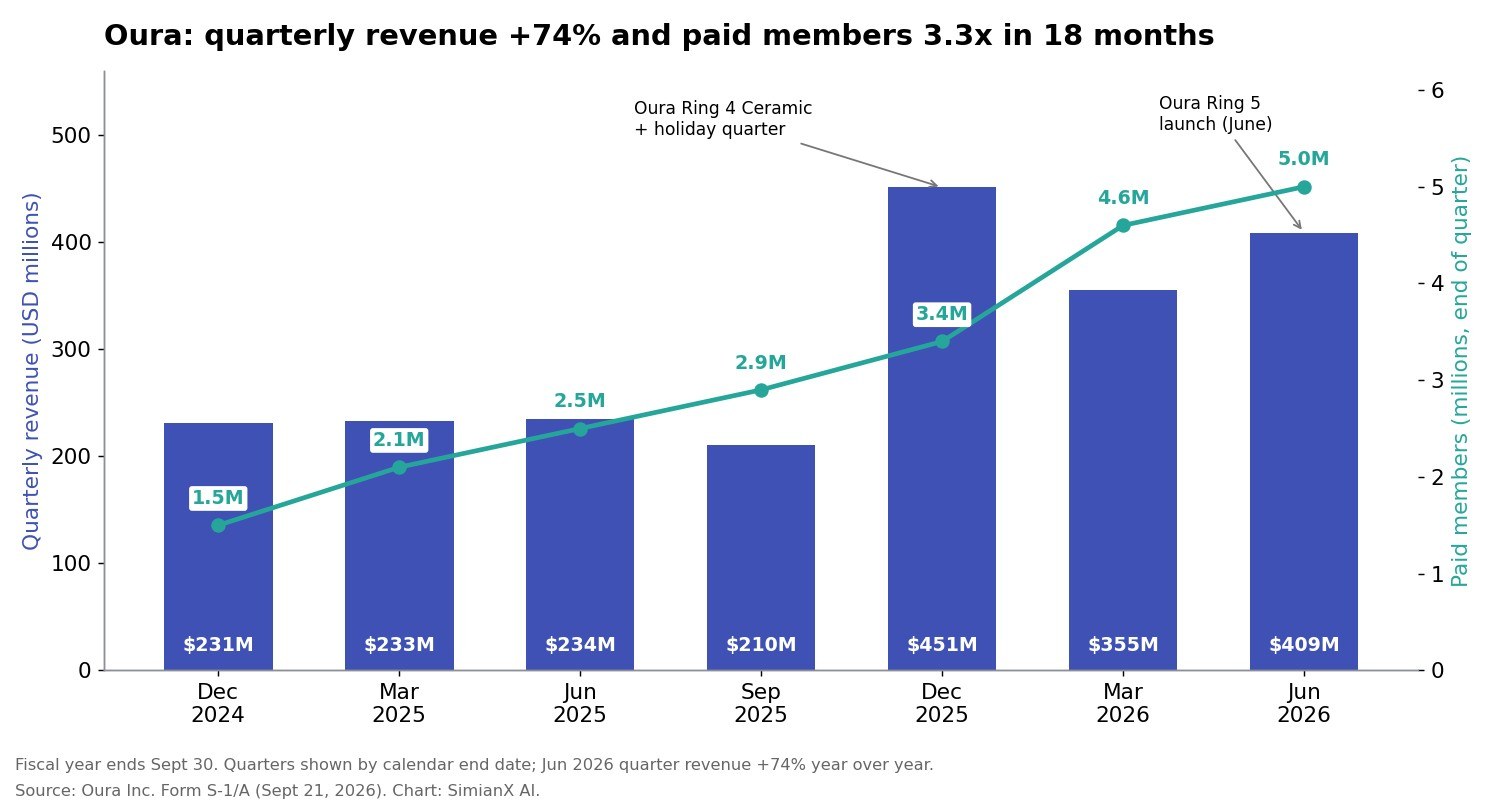
- O negócio em si cresce rápido. A receita subiu 74%, para US$ 1,21 bilhão, nos nove meses. Os assinantes pagantes chegaram a 5,0 milhões, ante 1,5 milhão no fim de 2024, e a empresa teve lucro operacional.
Ou seja, o adiamento foi uma divergência sobre preço, não sobre se as pessoas compram o anel. A seguir, reconstruímos a oferta a partir dos documentos: a divisão das ações, para onde foi o caixa, o crescimento trimestre a trimestre, a avaliação em cada preço da faixa, como a Oura se compara a um mercado de anéis inteligentes que já domina e o que uma segunda tentativa precisaria mostrar.
Os números da empresa vêm do formulário S-1/A da Oura e dos prospectos de livre redação registrados na SEC. O ano fiscal da Oura termina em 30 de setembro, então "nove meses" significa de outubro de 2025 a junho de 2026. Os números de avaliação são ilustrativos, não previsões.
O que aconteceu com o IPO da Oura
| Data | Evento |
|---|---|
| 19 mai 2026 | A Oura entrega um rascunho confidencial do pedido de registro |
| 3 set 2026 | Formulário S-1 público registrado |
| 21 set 2026 | S-1 alterado e anúncio de lançamento: 50 milhões de ações a US$ 40–44 |
| 24 set 2026 | A Oura registra como material da oferta uma entrevista à Robinhood com o CEO Tom Hale |
| 29 set 2026 | Oferta adiada por causa das condições de mercado |
Segundo a Axios, o livro de ofertas estava cerca de cinco vezes sobrescrito. Mesmo assim, a Oura não conseguiu o preço que queria em meio à volatilidade dos juros dos títulos e do petróleo. A maior parte das ações era vendida por acionistas atuais, "o que tornava o preço decisivo". A Axios também informou que este foi o terceiro adiamento oficial de IPO no mês. O CEO Tom Hale disse que a empresa tem "o luxo de escolher o nosso momento".
A Associated Press, citando a Renaissance Capital, disse que o mercado de IPOs dos EUA começou bem 2026, mas perdeu fôlego no terceiro trimestre. Os motivos foram o receio de desaceleração dos gastos com IA, a retomada das altas de juros pelo Federal Reserve e um salto nos rendimentos dos títulos. Abordamos esses dois choques macro em a primeira alta de juros do Fed desde 2023 e em a venda global de títulos.
A demanda não era o problema. O S-1 informa que a Eli Lilly manifestou interesse em comprar até US$ 100 milhões em ações, e fundos ligados à Dragoneer, até US$ 300 milhões. Juntos, cerca de 19% da oferta base de US$ 2,1 bilhões, antes mesmo de começar o roadshow. Um livro sobrescrito não significa que os compradores vão pagar o topo da faixa.
A divisão das ações: quem estava vendendo
| Componente | Ações | A US$ 40 | A US$ 42 | A US$ 44 |
|---|---|---|---|---|
| Ações novas vendidas pela Oura | 13,5 milhões | US$ 540 mi | US$ 567 mi | US$ 594 mi |
| Ações vendidas por acionistas existentes | 36,5 milhões | US$ 1,46 bi | US$ 1,53 bi | US$ 1,61 bi |
| Oferta base | 50,0 milhões | US$ 2,00 bi | US$ 2,10 bi | US$ 2,20 bi |
| Lote suplementar (greenshoe) (acionistas existentes) | 7,5 milhões | US$ 300 mi | US$ 315 mi | US$ 330 mi |
| Valor de mercado (320,9 milhões de ações após a oferta) | — | US$ 12,84 bi | US$ 13,48 bi | US$ 14,12 bi |
Com o lote suplementar exercido, os acionistas atuais teriam vendido 44 milhões de 57,5 milhões de ações, ou 77%. A Oura não receberia nada dessas vendas. Os recursos líquidos da própria empresa, estimados em US$ 532,6 milhões a US$ 42, estavam quase todos destinados (US$ 526,4 milhões) à retenção de impostos sobre as unidades de ações restritas liquidadas no IPO, e o pequeno restante a fins corporativos gerais.
Essa estrutura explica a sensibilidade ao preço. Para uma empresa que capta o dinheiro de que precisa, um preço menor significa alguma diluição. Para acionistas que vendem as próprias ações, cada dólar a menos no preço é um dólar que deixam de receber. Segundo a Axios, antes do IPO a Fidelity tinha 10,9%, a Forerunner Ventures 9,3%, a Bedford Ridge Capital 9,2% e a Lifeline Ventures 7,3%.
Para onde foi o caixa da Oura: US$ 1,17 bilhão em recompras
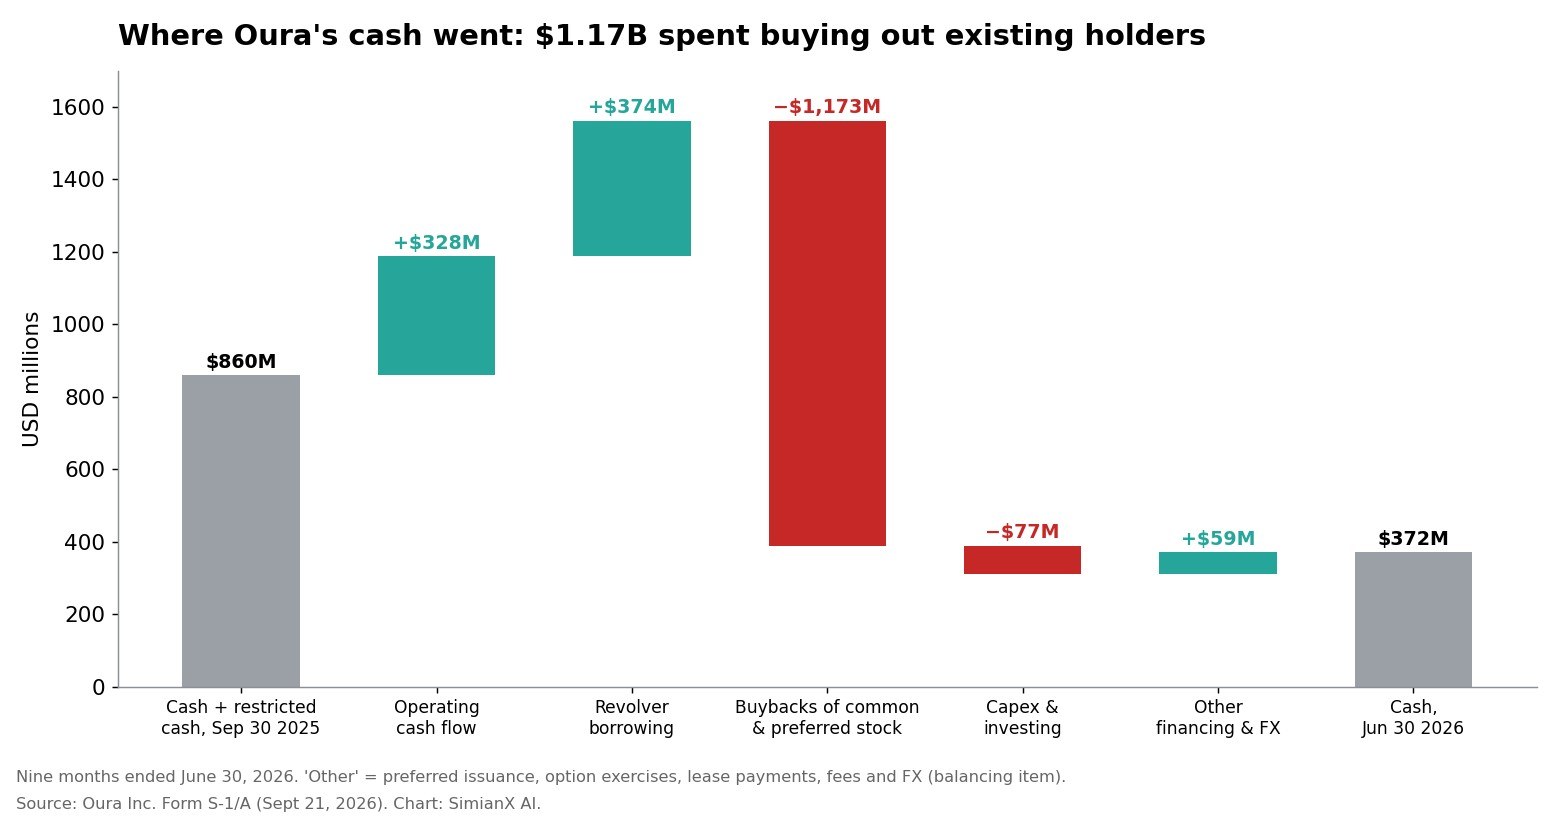
A demonstração de fluxo de caixa é a parte mais reveladora do documento. Nos nove meses encerrados em 30 de junho de 2026:
| Item do fluxo de caixa | Valor |
|---|---|
| Caixa, equivalentes de caixa e caixa restrito, 30 set 2025 | US$ 860,5 milhões |
| Fluxo de caixa operacional | +US$ 328,0 milhões |
| Saques na linha de crédito rotativo (líquidos de taxas) | +US$ 373,9 milhões |
| Recompras de ações ordinárias e preferenciais | −US$ 1.172,9 milhões |
| Investimentos em ativos e outros investimentos | −US$ 77,0 milhões |
| Outros itens de financiamento e câmbio | +US$ 59,3 milhões |
| Caixa, 30 jun 2026 | US$ 371,8 milhões |
O S-1 diz que o saque na linha de crédito foi usado "principalmente para financiar recompras de nossas ações ordinárias e preferenciais conversíveis resgatáveis". A Axios associou parte disso a uma oferta pública de recompra de US$ 534 milhões concluída em fevereiro. A Oura pagou US$ 25 milhões da linha em 13 de agosto, deixando US$ 350 milhões em aberto.
Por isso "a Oura não precisa do dinheiro" vale para o negócio operacional, mas não para o quadro completo. A empresa tomou emprestado na linha de crédito rotativo para comprar a participação de investidores anteriores, e o IPO não teria quitado esse empréstimo: quase todos os recursos da própria Oura estavam reservados para os impostos das ações dos funcionários. O saldo de US$ 350 milhões continua no balanço de qualquer forma, e o adiamento também empurra essa conta de impostos das RSUs. Com US$ 328 milhões de fluxo de caixa operacional em nove meses, a dívida é administrável, mas não é pouca coisa.
Quão forte é o negócio?
Os números operacionais se sustentam. Pelo S-1:
| Indicador | 9 meses até 30 jun 2026 | 9 meses até 30 jun 2025 | Variação |
|---|---|---|---|
| Receita | US$ 1.214,5 mi | US$ 697,6 mi | +74% |
| Receita de hardware | US$ 974,0 mi | US$ 588,7 mi | +65% |
| Receita de assinaturas | US$ 240,5 mi (20% do total) | US$ 108,8 mi (16%) | +121% |
| Margem bruta | 55% | 51% | +4 p.p. |
| Lucro operacional | US$ 71,2 mi | US$ 60,3 mi | +18% |
| Lucro líquido | US$ 60,8 mi | US$ 1,6 mi | — |
| EBITDA ajustado | US$ 106,7 mi (margem de 9%) | US$ 83,5 mi (12%) | +28% |
| Fluxo de caixa operacional | US$ 328,0 mi | US$ 135,3 mi | +142% |
| Anéis vendidos | 3,1 milhões | 1,8 milhão | +75% |
| Assinantes pagantes (fim do período) | 5,0 milhões | 2,5 milhões | +100% |
Outras informações divulgadas:
- Retenção: a retenção de assinantes pagantes em 12 meses foi de cerca de 85%, e a relação entre uso diário e mensal, de cerca de 65%. Em média, os assinantes pagantes abriram o aplicativo mais de 3,5 vezes por dia.
- Assinantes: cerca de 72% são mulheres, e o crescimento de assinantes pagantes superou 100% na comparação anual por sete trimestres seguidos.
- Perspectivas: a Oura espera encerrar o ano fiscal de 2026 com cerca de 5,7 milhões de assinantes pagantes, impulsionada pelo Oura Ring 5, lançado em junho. A AP também informou que a Oura espera que a receita anual cresça cerca de 90%. Isso implica um quarto trimestre de aproximadamente US$ 510 milhões, contra US$ 210 milhões um ano antes.
Duas ressalvas. Primeiro, a margem de EBITDA ajustado caiu de 12% para 9%, porque as despesas operacionais quase dobraram, para US$ 591 milhões. A Oura está investindo pesado em marketing, P&D e na preparação para ser uma empresa de capital aberto. Segundo, o chamativo "prejuízo líquido atribuível aos acionistas ordinários" de US$ 924 milhões é um efeito contábil. Ele vem de um dividendo presumido de US$ 985 milhões: o valor que a Oura pagou acima do valor contábil ao recomprar ações preferenciais. Não é prejuízo operacional.
O hardware ainda é 80% da receita
A Oura se apresenta como uma "plataforma de inteligência em saúde". Os números, porém, ainda descrevem principalmente uma empresa de hardware: cerca de 80% da receita dos nove meses veio dos anéis. Isso importa porque hardware traz riscos de hardware.
- Garantia: no ano fiscal de 2025, a margem bruta caiu para 52%, ante 65%, em parte por um aumento de US$ 84,4 milhões nas despesas com garantia ligado a problemas de bateria em alguns lotes do Oura Ring 4.
- Sazonalidade: a receita do trimestre de dezembro de 2025 foi de US$ 451 milhões, contra US$ 210 milhões no trimestre de setembro de 2025. As festas de fim de ano e os lançamentos de novos anéis provocam grandes oscilações.
- Aquisição de clientes: as assinaturas começam com a compra de um anel. Se as vendas de anéis desacelerarem, o crescimento de assinantes pagantes também acaba desacelerando.
As assinaturas são a parte pela qual os investidores querem pagar múltiplos de software. Elas cresceram 121% e passaram de 16% para 20% da receita em um ano. Levar essa fatia para perto de 30% mudaria a avaliação da ação mais do que qualquer trimestre de vendas de anéis.
Quanto valia a etiqueta de US$ 13,5 bilhões?
| Medida de avaliação | A US$ 40 (US$ 12,84 bi) | A US$ 42 (US$ 13,48 bi) | A US$ 44 (US$ 14,12 bi) |
|---|---|---|---|
| Preço / receita de 9 meses anualizada (US$ 1,62 bi) | 7,9× | 8,3× | 8,7× |
| Preço / receita do ano fiscal 2026 se crescer ~90% (~US$ 1,73 bi) | 7,4× | 7,8× | 8,2× |
| Preço / EBITDA ajustado anualizado (US$ 142 mi) | 90× | 95× | 99× |
| Preço / lucro líquido anualizado (US$ 81 mi) | 158× | 166× | 174× |
| Preço / fluxo de caixa operacional anualizado (US$ 437 mi) | 29× | 31× | 32× |
Os números anualizados são os totais de nove meses multiplicados por 4/3. Eles ignoram a sazonalidade e, por isso, subestimam o trimestre de fim de ano; são uma régua, não uma previsão.
Pela receita, a faixa pedia que os investidores pagassem cerca de 8 vezes as vendas por uma empresa que é 80% hardware. Essa é a lacuna descrita pela Axios: Wall Street precisava decidir se a Oura é uma empresa de tecnologia em saúde ou de eletrônicos de consumo. Fabricantes de hardware costumam negociar a múltiplos de vendas bem menores; plataformas de saúde por assinatura, a múltiplos maiores. No piso da faixa, US$ 40, o múltiplo cai para cerca de 7,4 vezes as vendas esperadas deste ano. Um ajuste por perto disso é o meio-termo óbvio para uma segunda tentativa.
Anéis inteligentes: em crescimento, e a Oura já domina a maior parte
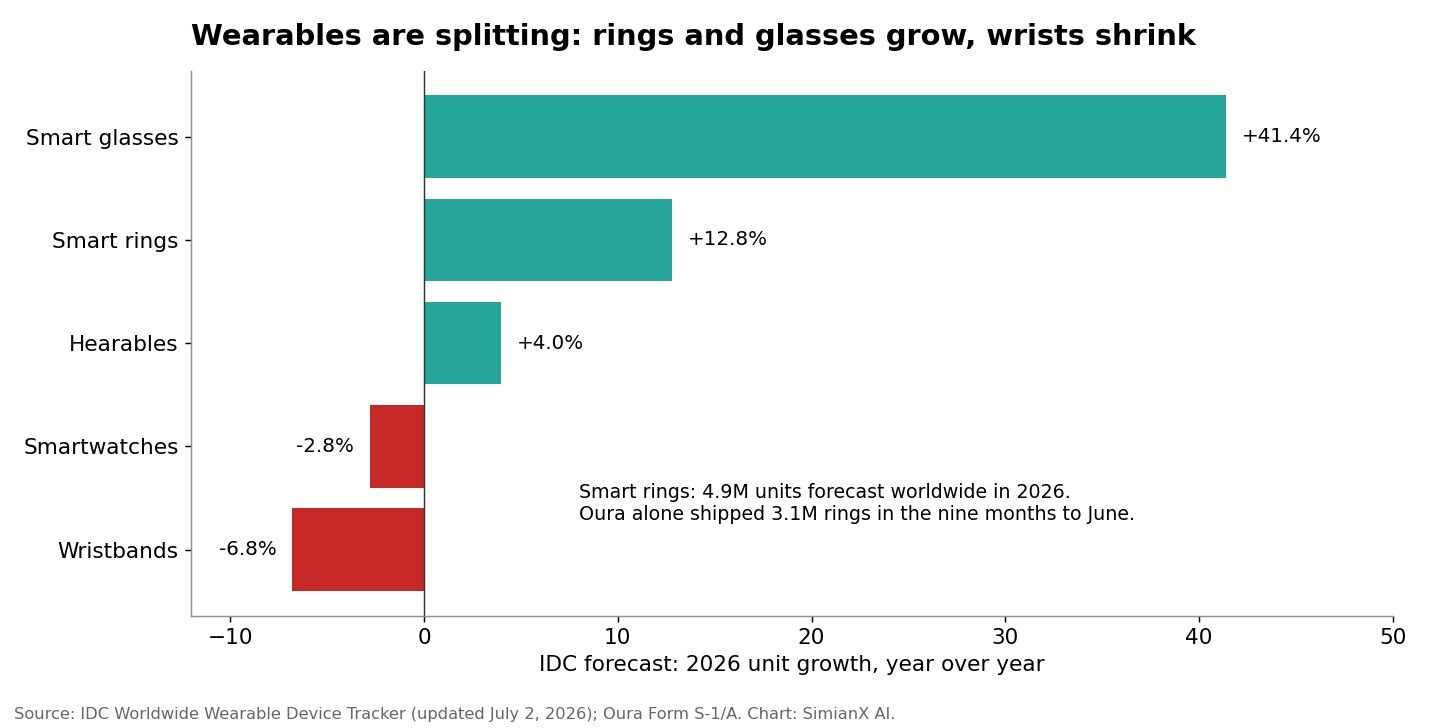
A IDC contabilizou 145,7 milhões de remessas de vestíveis no mundo no primeiro trimestre de 2026, alta de 4,3%. As categorias seguem em direções diferentes:
| Categoria (previsão da IDC para 2026) | Unidades | Crescimento |
|---|---|---|
| Fones de ouvido | 407,6 milhões | +4,0% |
| Relógios inteligentes | 159,7 milhões | −2,8% |
| Pulseiras | 40,2 milhões | −6,8% |
| Óculos inteligentes | 13,6 milhões | +41,4% |
| Anéis inteligentes | 4,9 milhões | +12,8% |
A comparação que chama atenção: a IDC espera que 4,9 milhões de anéis inteligentes sejam enviados no mundo em todo o ano de 2026, e cerca de 6,3 milhões até 2030. Só a Oura registrou 3,1 milhões de anéis vendidos nos nove meses até junho. A IDC afirma que a Oura "continua sendo o pilar da categoria". As contagens da empresa e da consultoria não são medidas da mesma forma, mas a diferença é eloquente. A Oura não está ganhando participação em um mercado grande. Ela é a maior parte de um mercado pequeno, e a previsão da IDC de 12,8% de crescimento da categoria fica muito abaixo dos 75% da Oura.
Isso tem dois lados. O crescimento da Oura veio de conquistar compradores que de outra forma não teriam um anel, e de trocas por modelos novos. Manter um ritmo de crescimento acima de 70% exige que a própria categoria fique muito maior. A concorrência listada nos fatores de risco do S-1, incluindo Apple, Fitbit do Google, o Galaxy Ring da Samsung, Garmin e Whoop, torna isso mais difícil. Como comparação listada em bolsa, a Garmin é a empresa de vestíveis mais pura, e a Apple dita o ritmo nos relógios inteligentes.
O adiamento é um problema do mercado ou da Oura?
Principalmente do mercado, com o preço como gatilho.
| Aponta para o mercado | Aponta para a Oura |
|---|---|
| Livro ~5 vezes sobrescrito (Axios) | 73–77% das ações eram vendidas por acionistas atuais |
| Terceiro adiamento oficial de IPO no mês | ~8 vezes as vendas para um negócio que é 80% hardware |
| Altas de juros do Fed e salto nos rendimentos dos títulos (Renaissance/AP) | A margem de EBITDA ajustado caiu de 12% para 9% |
| Receita +74%, assinantes +100%, fluxo de caixa operacional positivo | US$ 350 mi de dívida tomados em grande parte para recompras |
| Lilly e Dragoneer manifestaram interesse de US$ 400 mi | Um impacto de US$ 84,4 mi em garantias há apenas um ciclo de produto |
IPOs recentes mostram o que está em jogo. A Newcleo fechou o primeiro dia abaixo do preço de referência de US$ 10 do SPAC. A Unitree disparou 460%. Uma queda no primeiro dia teria prejudicado mais os funcionários da Oura e seus acionistas de longo prazo do que um adiamento.
O que faria a próxima tentativa dar certo?
- Uma faixa mais baixa. Cerca de US$ 36–40 colocaria a ação perto de 7 vezes a receita deste ano, nível que os compradores parecem dispostos a aceitar.
- O quarto trimestre. O trimestre de fim de ano do Oura Ring 5 deve ser o maior da história da Oura (cerca de US$ 510 milhões se a expectativa de crescimento de ~90% se confirmar). Um resultado forte, com margem bruta igual ou superior a 55%, reforçaria a tese.
- Menos venda por acionistas atuais. Uma parcela secundária menor, ou períodos de lock-up mais longos para os maiores fundos, aliviaria a preocupação com excesso de oferta de ações.
- Transparência sobre as assinaturas. Receita trimestral de assinaturas, taxa de cancelamento e receita média por assinante mostrariam aos investidores se as assinaturas podem ser avaliadas como software.
- Redução da dívida. Usar o caixa operacional para reduzir a linha rotativa de US$ 350 milhões mostraria que o endividamento para recompras é temporário.
Perguntas frequentes
Por que a Oura adiou o IPO?
A Oura adiou a oferta em 29 de setembro de 2026, citando incerteza no mercado. Reportagens da Axios e da AP apontaram o preço: a demanda era forte (cerca de 5 vezes sobrescrita), mas não no topo da faixa de US$ 40–44, em meio às altas de juros do Fed e à subida dos rendimentos dos títulos.
O IPO da Oura foi cancelado?
Não. Foi adiado. O pedido de registro continua arquivado, e a Oura pode relançar a oferta quando quiser.
Qual seria o ticker da ação da Oura?
A Oura pediu listagem no Nasdaq Global Select Market como OURA.
Quanto a Oura valia no IPO?
Cerca de US$ 13,5 bilhões no ponto médio de US$ 42, com base em 320,9 milhões de ações em circulação após a oferta. A faixa implicava US$ 12,8–14,1 bilhões.
A Oura é lucrativa?
Sim, no nível operacional. Nos nove meses até 30 de junho de 2026, a Oura registrou US$ 71,2 milhões de lucro operacional, US$ 60,8 milhões de lucro líquido e US$ 328 milhões de fluxo de caixa operacional. Um dividendo presumido de US$ 985 milhões sobre ações preferenciais gerou um grande prejuízo contábil atribuível aos acionistas ordinários.
Dá para comprar ações da Oura agora?
Não em uma bolsa pública. Até a listagem, as formas públicas mais próximas de acompanhar o mercado de vestíveis são empresas como Garmin e Apple. O fundo Ventures Fund I da Robinhood, citado nos materiais da oferta da Oura, é um dos acionistas anteriores ao IPO.
Para dados fundamentalistas em tempo real de ações de vestíveis listadas, veja a página da ação da Garmin. Para saber como IPOs famosos se saíram depois da listagem, leia Quando a Tesla abriu o capital?.
Este artigo tem fins exclusivamente educacionais e de pesquisa e não constitui recomendação financeira.
Leitura Relacionada
- Estreia da newcleo (NWCL): US$ 8,145 contra US$ 10 do SPAC
- IPO da Unitree Robotics Dispara 460%: Avanço em IA ou Bolha?
- Warsh ignora Trump: Fed sobe juros pela 1ª vez desde 2023
- Venda global de títulos 2026: o 30 anos na máxima desde 2007
- Ações da Robinhood: cripto é só 8% da receita em 2026
- Quando a Tesla abriu o capital? Data, preço e retorno
Referências
- Oura — formulário S-1 alterado (21 set 2026)
- Oura — anúncio de lançamento do IPO (prospecto de livre redação)
- Oura — entrevista com o CEO registrada como material da oferta (24 set 2026)
- SEC EDGAR — documentos da Oura Inc.
- Axios — fabricante de anéis inteligentes Oura adia IPO de US$ 2 bilhões
- Associated Press — Oura adia IPO citando incerteza no mercado
- IDC — panorama do mercado de dispositivos vestíveis
- Renaissance Capital — pesquisa sobre o mercado de IPOs
- Nasdaq — calendário de IPOs
- Oura — sala de imprensa
- Wikipedia — Oura Health
- Investopedia — oferta pública inicial
- Investopedia — oferta secundária
- Investopedia — lote suplementar (greenshoe)
- Investopedia — sobrescrição
- Investopedia — oferta pública de recompra
- Investopedia — período de lock-up
- Investopedia — crédito rotativo
- Investopedia — EBITDA
- SimianX — dados fundamentalistas da ação GRMN