newcleo estreia na bolsa a US$ 8,145: o que o primeiro fechamento de NWCL revela sobre o negócio
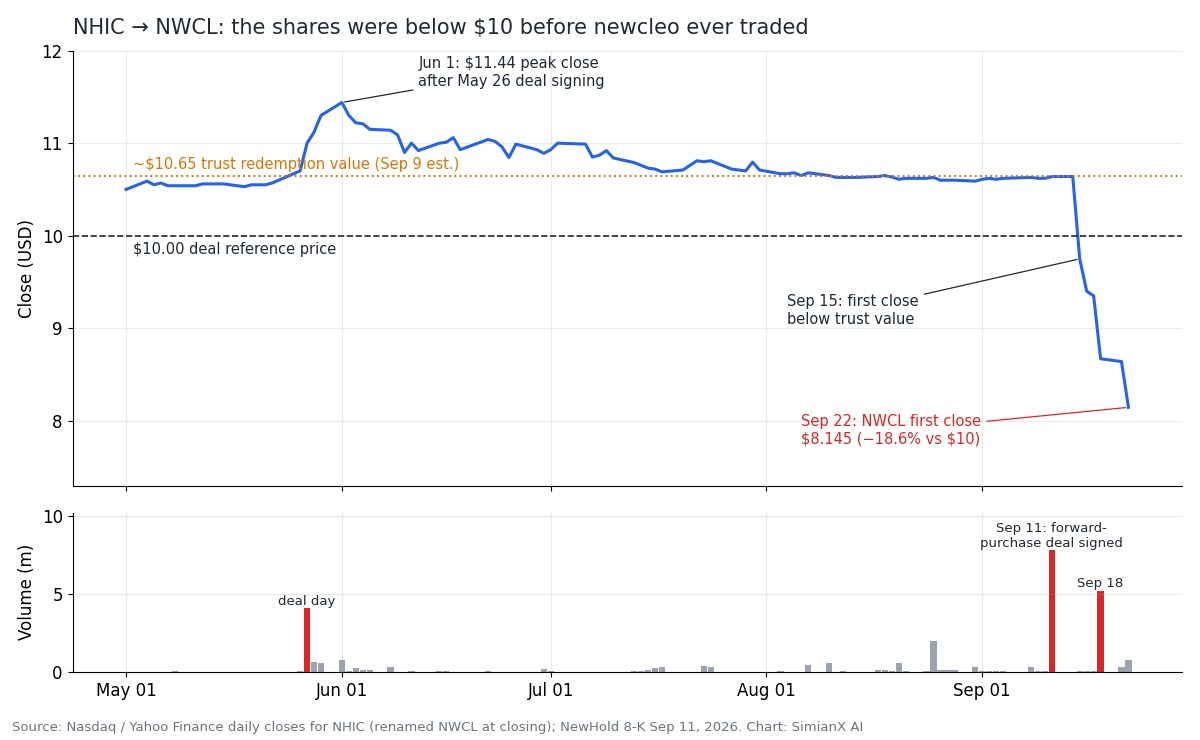
A newcleo (Nasdaq: NWCL), desenvolvedora sediada em Londres e Turim de reatores rápidos refrigerados a chumbo e de combustível nuclear MOX reciclado, encerrou seu primeiro dia como empresa listada a US$ 8,145 em 22 de setembro de 2026. Isso fica 18,6% abaixo do preço de referência de US$ 10,00 pelo qual todo o negócio foi fechado, e 28,8% abaixo do pico de US$ 11,44 que as ações do SPAC atingiram uma semana depois do anúncio da fusão.
A maior parte da cobertura apresentou a listagem como um "IPO nuclear de US$ 2,4 bilhões para o boom de energia da IA". Três detalhes dos documentos oficiais mudam esse quadro:
- Não é um IPO. A newcleo se fundiu com o SPAC NewHold Investment Corp III (
NHIC), e os US$ 2,4 bilhões são um valor de capital pre-money fixado na assinatura, em 26 de maio de 2026 — não é dinheiro captado nem o que o mercado diz hoje que a empresa vale. - A ação já estava abaixo de US$ 10 antes de a newcleo negociar. NHIC caiu de cerca de US$ 10,64 para US$ 8,64 nos cinco pregões seguintes ao fechamento da janela de resgate, de modo que a primeira cotação de NWCL apenas prolongou uma reprecificação que já estava em curso.
- O caixa é menor que a manchete. A captação bruta foi de US$ 247 milhões, não os US$ 429 milhões anunciados; após a estimativa de despesas de US$ 51,4 milhões do prospecto, sobram cerca de US$ 196 milhões. No ritmo de queima total de caixa da newcleo no 1º trimestre de 2026, isso cobre cerca de 11 meses.
Esta análise reconstrói o negócio a partir do prospecto registrado na SEC, do anúncio de fechamento, dos formulários 8-K da NewHold e do histórico de negociação do primeiro dia. Ela acrescenta duas coisas: uma escada de preços — sete preços por ação escritos nos documentos do negócio — e uma estimativa de fôlego de caixa que inclui o capex.
Os preços são fechamentos da Nasdaq em 22 de setembro de 2026. Os números em euros vêm das demonstrações financeiras em IFRS da newcleo; as conversões para dólar usam a taxa do prospecto, de cerca de US$ 1,15 por euro.
A estreia de NWCL em números
| Métrica | Valor | Fonte |
|---|---|---|
| Primeiro fechamento (22 set 2026) | US$ 8,145 | Nasdaq |
| Faixa do dia | US$ 7,15 – US$ 8,63 | Nasdaq |
| Volume do primeiro dia | ~752.000 ações | Nasdaq |
| Variação vs. US$ 10,00 do negócio | −18,6% | Cálculo próprio |
| Variação vs. pico de fechamento de NHIC (US$ 11,44, 1º jun) | −28,8% | Cálculo próprio |
Primeiro fechamento dos warrants (NWCLW) | US$ 1,00 | Nasdaq |
| Valor de capital pre-money na assinatura | ~US$ 2,4 bilhões | Anúncio de fechamento |
| Captação bruta entregue | US$ 247 milhões | Anúncio de fechamento |
| Despesas estimadas da transação | US$ 51,4 milhões | Prospecto 424B3 |
| Ações totalmente diluídas no fechamento (derivado) | ~329,9 milhões | Dimensionamento dos planos no S-8 |
| Valor totalmente diluído no primeiro fechamento | ~US$ 2,69 bilhões | Cálculo próprio |
| Ações sob lock-up | ~90% | Prospecto 424B3 |
O número de ações totalmente diluídas não é publicado diretamente. Ele pode ser deduzido do Formulário S-8 registrado no dia da listagem: o plano de compra de ações para funcionários reserva 6.598.752 ações, número que o acordo do negócio fixa em 2% das ações em circulação imediatamente após o fechamento, em base totalmente diluída. Isso implica cerca de 329,9 milhões de ações. A reserva de 32.993.758 ações do plano de incentivo em ações de 2026, fixada em 10% sobre a mesma base, dá o mesmo número.
A US$ 10,00, essas ações valeriam cerca de US$ 3,30 bilhões. No primeiro fechamento, valem cerca de US$ 2,69 bilhões. O número totalmente diluído inclui opções e warrants que hoje estão fora do dinheiro, portanto o valor de mercado básico é menor. Ainda assim, é o número certo para avaliar quanto o mercado paga agora pela newcleo: cerca de US$ 0,6 bilhão a menos do que o preço de US$ 10 do negócio implicava.
Foi um IPO? Como funcionou o negócio com o SPAC NewHold
A newcleo chegou à Nasdaq por meio da fusão com uma empresa de aquisição de propósito específico (SPAC), e não por uma oferta pública inicial com garantia de colocação. A sequência:
- 26 de maio de 2026 — assinatura do acordo de combinação de negócios com valor de capital pre-money de ~US$ 2,4 bilhões, um PIPE de US$ 220 milhões e até ~US$ 209 milhões do trust da NewHold, para uma captação bruta de até US$ 429 milhões a US$ 10,00 por ação.
- 11 de setembro — NewHold e newcleo assinam um contrato de compra a termo pré-pago com um detentor não vinculado (explicado abaixo). Nesse dia, NHIC negociou 7,78 milhões de ações, cerca de 80 vezes seu volume normal.
- 15 de setembro — vence o prazo dos pedidos de resgate antes da votação. NHIC fecha a US$ 9,75, seu primeiro fechamento abaixo do valor do trust, de cerca de US$ 10,65.
- 17 de setembro — os acionistas aprovam a fusão com 93,4% dos votos, representando 72,4% das ações em circulação da NewHold (8-K).
- 21 de setembro — o negócio é concluído. Os acionistas existentes da newcleo mantêm 100% de sua participação, e Jeffrey Lyash, ex-CEO da TVA, assume a presidência do conselho.
- 22 de setembro —
NWCLeNWCLWcomeçam a ser negociados no Nasdaq Global Select Market.
Para comparação, a X-energy seguiu o caminho tradicional em abril de 2026: um IPO com garantia de colocação precificado a US$ 23,00 que captou cerca de US$ 1,02 bilhão. O caminho da newcleo gerou um quarto desse dinheiro a uma avaliação menor e veio com a mecânica típica dos SPACs — resgates, uma compra a termo e earn-outs do patrocinador — que molda os primeiros meses da ação.
Para onde foram os US$ 429 milhões
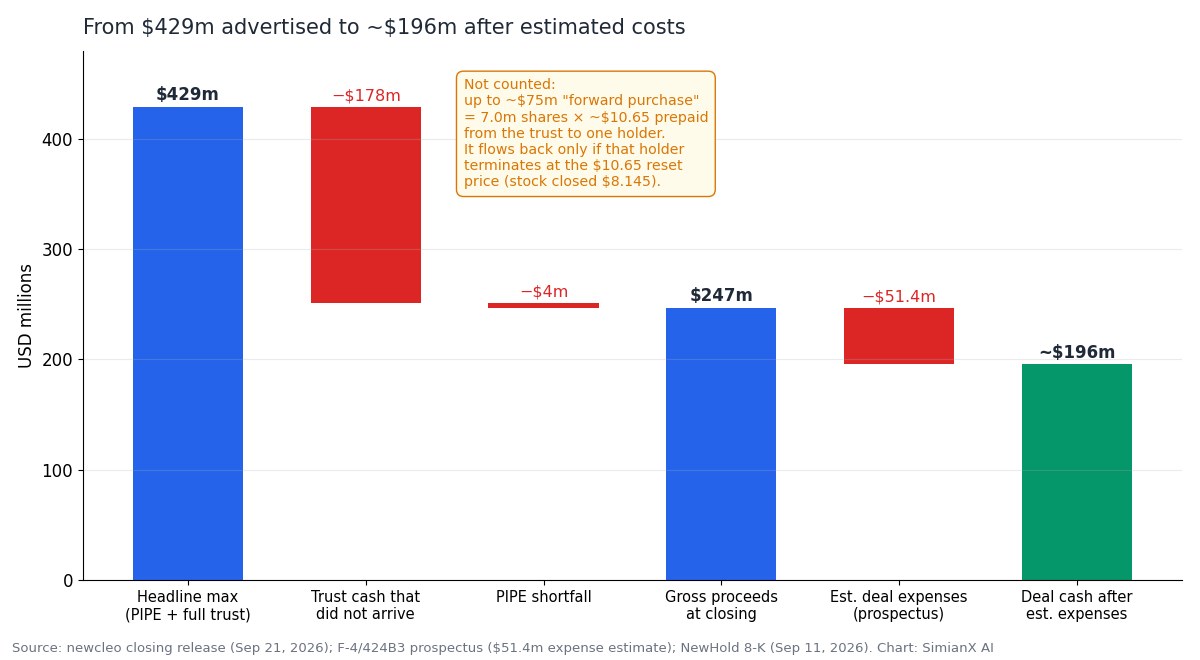
| Linha de financiamento | Anunciado (maio) | Entregue (21 set) |
|---|---|---|
| PIPE | US$ 220 milhões | US$ 216 milhões |
| Caixa do trust da NewHold | até ~US$ 209 milhões | US$ 31 milhões |
| Captação bruta | até US$ 429 milhões | US$ 247 milhões |
| Despesas estimadas do negócio | — | −US$ 51,4 milhões |
| Caixa após despesas estimadas | ~US$ 374 milhões (estimativa da empresa, sem resgates) | ~US$ 196 milhões |
| Compra a termo (contingente) | — | até ~US$ 75 milhões |
A estimativa de US$ 51,4 milhões em despesas inclui US$ 26,3 milhões em honorários de assessoria financeira e US$ 5,0 milhões em comissões de colocação diferidas, que só seriam pagas se o negócio fosse concluído. Parte do total pode já ter sido paga ou pode variar na liquidação, então os ~US$ 196 milhões são uma estimativa, não um saldo divulgado. Em maio, o próprio roteiro de apresentação da NewHold previa que cerca de US$ 374 milhões chegariam ao balanço da newcleo num cenário sem resgates. O valor entregue é aproximadamente metade disso.
O PIPE se sustentou: US$ 216 milhões de US$ 220 milhões, e o comunicado fala em demanda acima da oferta. O trust, não: apenas US$ 31 milhões chegaram à newcleo. Mesmo assim, o negócio cumpriu sua condição de caixa mínimo de US$ 200 milhões (PIPE mais caixa retido do trust). Como o total ficou abaixo de US$ 400 milhões, parte das ações de earn-out do patrocinador é perdida nos termos do acordo de apoio do patrocinador — uma cláusula que favorece os acionistas públicos.
O padrão é conhecido de outras manchetes de "energia para IA" de 2026. No acordo da Generac com a Amazon, uma manchete de US$ 8 bilhões acabou cobrindo um pedido inicial de US$ 2,4 bilhões.
A pegadinha da compra a termo: os "até US$ 75 milhões" não são dinheiro novo
O comunicado de fechamento diz que até US$ 75 milhões adicionais "podem se tornar disponíveis" pelo contrato de compra a termo. O 8-K de 11 de setembro descreve um forward de ações pré-pago, que funciona de forma diferente de um investimento novo:
- O detentor concordou em comprar no mercado até 7.000.000 de ações da NewHold e renunciar ao resgate delas.
- No fechamento, a newcleo paga antecipadamente ao detentor o número de ações multiplicado pelo preço de resgate do trust (estimado em US$ 10,65), pago diretamente da conta do trust. Sobre 7 milhões de ações, isso dá cerca de US$ 74,6 milhões.
- A newcleo só recebe esse dinheiro de volta quando o detentor encerra antecipadamente, pagando o preço de redefinição (inicialmente US$ 10,65, ajustável apenas para baixo) por ação encerrada.
- No vencimento, até 24 meses após o fechamento, o detentor devolve as ações ou o forward é liquidado em dinheiro ao longo de um período de avaliação.
A primeira leitura é uma inferência, mas a aritmética se encaixa com precisão. Se o pré-pagamento saiu do trust, como o 8-K diz que sairia, os US$ 31 milhões são o que sobrou depois que cerca de US$ 75 milhões foram para o detentor do forward. Isso também explicaria por que o comunicado descreve o forward como "até US$ 75 milhões adicionais". De qualquer forma, enquanto NWCL for negociada abaixo do preço de redefinição de US$ 10,65, o detentor não tem motivo econômico para encerrar antecipadamente. Os US$ 75 milhões devem ser avaliados como contingentes, não como caixa. Isso também significa que os números de caixa do trust não mostram de forma confiável quantas ações foram resgatadas. A contagem exata de resgates ainda não havia sido registrada no dia da listagem.
A escada de preços de NWCL: sete níveis escritos no negócio
Os documentos do negócio fixam uma série de preços por ação que mudam quem pode vender e quanto caixa a newcleo recebe. No primeiro dia, NWCL ficou abaixo de todos eles.
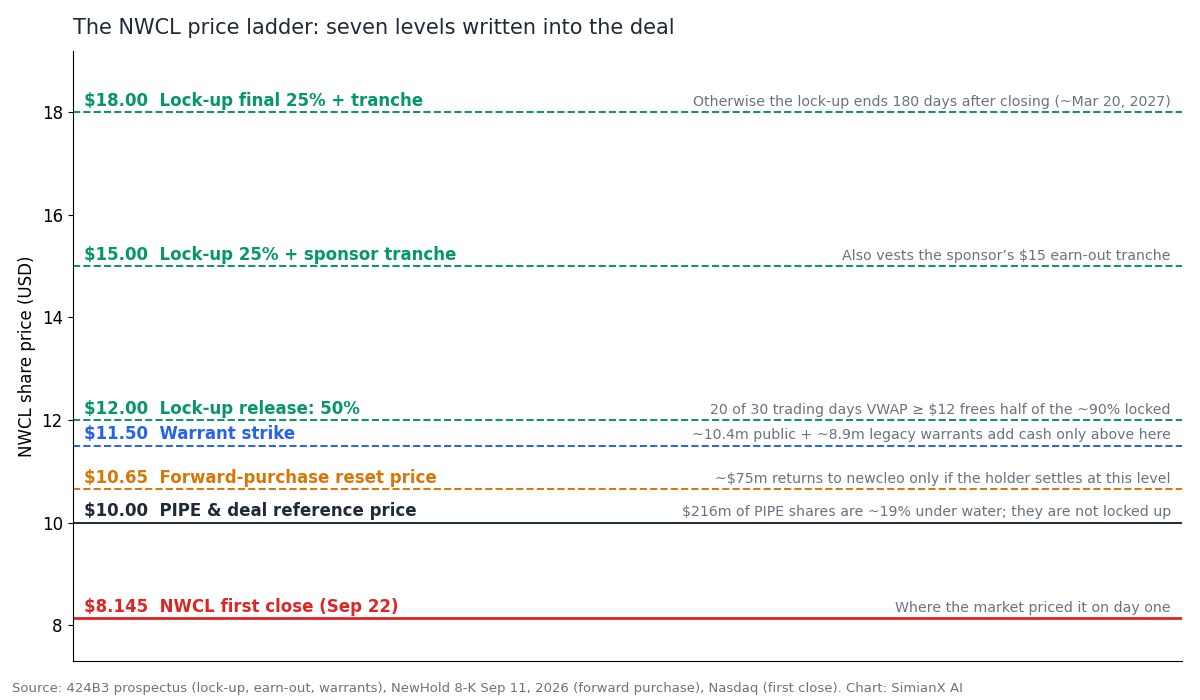
| Preço | O que controla | Por que importa |
|---|---|---|
| US$ 8,145 | Primeiro fechamento | Onde o mercado precificou a newcleo no primeiro dia |
| US$ 10,00 | Preço do PIPE e de referência do negócio | Os US$ 216 milhões em ações do PIPE estão ~19% no prejuízo, e as ações do PIPE estão fora do lock-up |
| US$ 10,65 | Preço de redefinição da compra a termo | Os ~US$ 75 milhões só voltam por meio de encerramentos neste nível |
| US$ 11,50 | Preço de exercício do warrant | Cerca de 10,4 milhões de warrants públicos e 8,9 milhões de warrants legados só geram caixa acima dele |
| US$ 12,00 | Liberação de 50% do lock-up | VWAP ≥ US$ 12 em 20 de 30 pregões libera metade das ações bloqueadas |
| US$ 15,00 | Liberação de 25% + tranche do patrocinador | Também consolida a tranche de earn-out de US$ 15 do patrocinador |
| US$ 18,00 | Liberação final de 25% + tranche do patrocinador | Caso contrário, o lock-up termina 180 dias após o fechamento (por volta de 20 de março de 2027) |
Daí decorrem duas consequências práticas.
O free float é pequeno e os detentores sem bloqueio estão no prejuízo. O prospecto estimava que cerca de 90% das ações ficariam bloqueadas num cenário de resgates elevados. O free float negociável é, portanto, composto sobretudo por ex-detentores de NHIC, pelo detentor do forward e pelos investidores do PIPE. Estes pagaram US$ 10,00, não estão bloqueados e podem vender assim que o registro de revenda entrar em vigor. Um free float pequeno com uma base de detentores sem bloqueio no prejuízo costuma significar alta volatilidade nas duas direções.
Os warrants não acrescentam nada aos preços atuais. A US$ 1,00, o NWCLW avalia a opção de comprar a ação a US$ 11,50 em cerca de 12% do preço da ação. O caixa dos warrants, uma das fontes clássicas de financiamento "extra" dos SPACs, precisa de uma alta de 41% a partir do primeiro fechamento para ficar disponível.
Por que NWCL abriu abaixo de US$ 10: o setor foi reprecificado antes
O preço de US$ 10 foi fixado em 26 de maio. O que aconteceu depois importa tanto quanto a própria newcleo.
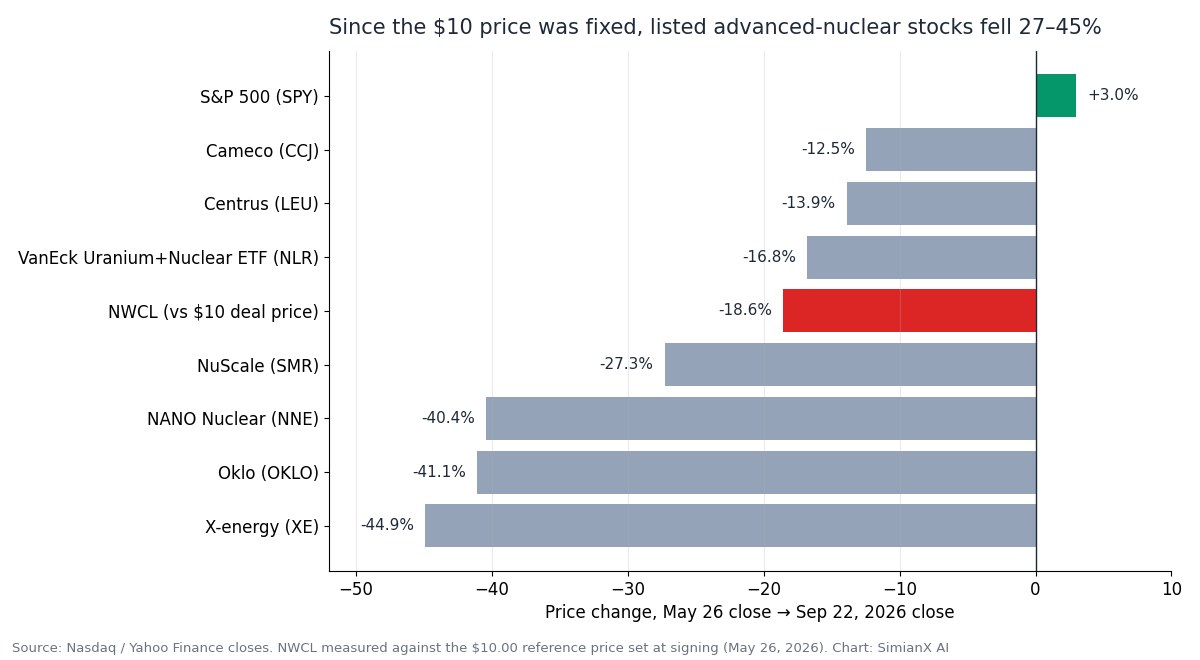
| Ação | 26 mai → 22 set 2026 | Queda desde a máxima de fechamento de 52 semanas | Valor de mercado (22 set) |
|---|---|---|---|
| NWCL (vs. US$ 10 do negócio) | −18,6% | n/d | ~US$ 2,7 bi totalmente diluído |
| X-energy (XE) | −44,9% | −54,5% (preço do IPO US$ 23) | ~US$ 6,6 bi |
| Oklo (OKLO) | −41,1% | −76,8% | ~US$ 7,5 bi |
| NANO Nuclear (NNE) | −40,4% | −69,4% | ~US$ 0,9 bi |
| NuScale (SMR) | −27,3% | −83,4% | ~US$ 3,8 bi |
| VanEck Uranium & Nuclear ETF (NLR) | −16,8% | −31,9% | — |
| Centrus (LEU) | −13,9% | −63,8% | ~US$ 3,1 bi |
| Cameco (CCJ) | −12,5% | −29,5% | — |
| S&P 500 (SPY) | +3,0% | −0,6% | — |
Medida dessa forma, a primeira cotação de NWCL não foi um ponto fora da curva. As desenvolvedoras de reatores avançados ainda sem receita — X-energy, Oklo e NANO Nuclear — caíram cerca de 40–45% no mesmo período, enquanto o S&P 500 subiu 3%. Um preço fixo de US$ 10 num SPAC não consegue acompanhar esse movimento; o único momento em que ele pode ser redefinido é o primeiro negócio. Nesse cenário, um desconto de 18,6% é moderado.
A tabela também coloca a avaliação em perspectiva. Com ~US$ 2,7 bilhões totalmente diluídos, a newcleo vale cerca de 40% de Oklo e de X-energy. Isso reflete seu estágio regulatório mais inicial, seu caixa menor e o peso do SPAC. Para uma visão mais ampla do setor, veja nossa análise das ações nucleares e de urânio diante do aperto de energia da IA.
O que a newcleo está construindo?
A newcleo foi fundada em 2021 pelo físico Stefano Buono, cuja empresa anterior, a Advanced Accelerator Applications, foi vendida à Novartis por US$ 3,9 bilhões. Ela informa mais de 900 funcionários e prestadores de serviço na Europa e nos Estados Unidos. Seu plano tem três partes:
1. Um reator rápido refrigerado a chumbo. O carro-chefe LFR-AS-200 é um reator rápido refrigerado a chumbo modular de 200 MWe (480 MWt), um dos seis projetos da Geração IV. O chumbo líquido permite que o reator opere perto da pressão atmosférica, tem ponto de ebulição muito alto e oferece blindagem contra radiação. O desafio de engenharia é a corrosão e a erosão dos materiais estruturais no chumbo em movimento, que o prospecto lista entre os principais riscos técnicos. Um LFR-AS-30 menor (30 MWe) está planejado como primeira unidade na França.
2. Combustível MOX reciclado. A newcleo planeja fabricar combustível de óxidos mistos (MOX) — óxidos de plutônio e urânio recuperados do combustível usado — para reatores rápidos. Sua primeira fábrica de MOX está prevista para 2031, com capacidade-alvo de cerca de 40 toneladas de metal pesado por ano, em terreno que ela adquiriu na França. Manusear plutônio traz salvaguardas da AIEA e exigências de proteção física e de controle de exportações que a maioria das desenvolvedoras de reatores não enfrenta.
3. Subsidiárias industriais. A fabricante de bombas Rütschi, a Fucina e unidades de engenharia já geram receita com a indústria nuclear existente. Hoje, essa é a única receita da newcleo.
Marcos de hardware e de licenciamento
| Marco | Situação segundo os documentos | Meta |
|---|---|---|
| OTHELLO — circuito de chumbo líquido de 2 MWt na ENEA Brasimone, Itália | Concluído; ~€ 69 mi investidos em Brasimone desde 2022 | Feito (4º tri 2025) |
| PRECURSOR — demonstrador não nuclear de 10 MWt de sistema completo | Construção em andamento | Fim de 2026 |
| França: LFR-AS-30 (Indre-et-Loire) + fábrica de MOX (Aube) | Debate público da CNDP de 2 de abril a 30 de julho de 2026; retorno positivo do regulador ASNR sobre as opções de segurança | Pedidos de licença de construção até o fim de 2027 |
| Primeira unidade de fabricação de MOX | Projeto detalhado; terreno na França adquirido | 2031 |
| Primeiro LFR comercial nos EUA (200 MWe) | Projeto básico; interação pré-pedido com a NRC desde março de 2026 | 2032 (apresentação a investidores) |
| Reino Unido | LFR-AS-200 aceito na Avaliação Genérica de Projeto | — |
| Eslováquia | Joint venture com a JAVYS para até quatro unidades LFR-AS-200 em Jaslovské Bohunice | Estudo de viabilidade |
A data de 2032 se refere a uma unidade de 200 MWe nos EUA, que a apresentação a investidores de maio da newcleo associa à instalação conjunta com infraestrutura de IA, por meio de uma parceria com a IP3 e de uma chamada de locais do Departamento de Energia em Savannah River. Nenhuma decisão final de investimento foi tomada em nenhum projeto, e o prospecto adverte que nenhum dos marcos está garantido.
Quanto caixa a newcleo queima?
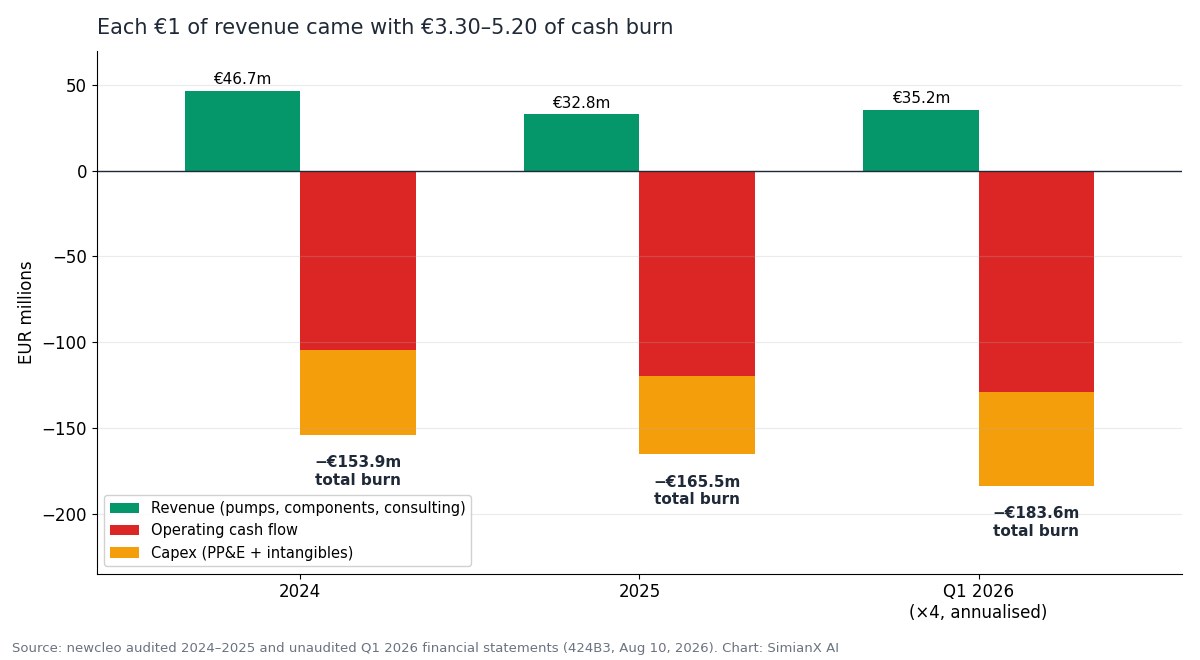
| € milhões | 2024 | 2025 | 1º tri 2026 |
|---|---|---|---|
| Receita | 46,7 | 32,8 | 8,8 |
| Lucro bruto | 11,7 | 7,8 | 3,3 |
| Outras receitas (subvenções, créditos fiscais de P&D) | 17,7 | 19,3 | 3,2 |
| Despesa de P&D | (58,5) | (68,5) | (16,1) |
| Despesas gerais, de vendas e administrativas | (86,8) | (98,5) | (26,8) |
| Prejuízo líquido | (110,2) | (140,0) | (36,2) |
| Fluxo de caixa operacional | (104,5) | (119,7) | (32,3) |
| Capex (imobilizado + intangíveis) | (49,4) | (45,8) | (13,6) |
| Queima total de caixa | (153,9) | (165,5) | (45,9) |
| Caixa no fim do período | 192,7 | 105,3 | 100,6 |
A receita caiu 30% em 2025, para € 32,8 milhões, e depois subiu 51% na comparação anual no 1º trimestre de 2026, para € 8,8 milhões, graças a novos contratos de longo prazo de bombas e componentes. É uma receita industrial irregular, dependente de contratos, e ainda não ligada a reatores nem a combustível.
A maioria das estimativas de fôlego de caixa usa apenas o fluxo de caixa operacional (€ 32,3 milhões no 1º trimestre, ou ~€ 129 milhões por ano). Isso deixa de fora o capex, que em 2026 é em grande parte a construção do PRECURSOR em Brasimone. Incluindo-o, a queima do 1º trimestre foi de € 45,9 milhões — cerca de € 184 milhões (~US$ 211 milhões) por ano.
A conta do fôlego de caixa
- Caixa do negócio após despesas estimadas: ~US$ 196 milhões ≈ € 170 milhões.
- Queima total do 1º tri 2026: € 45,9 milhões por trimestre.
- Resultado: cerca de 3,7 trimestres (~11 meses) de queima apenas com os recursos do negócio.
A newcleo também tinha caixa próprio (€ 100,6 milhões em 31 de março, antes de mais dois trimestres de gastos), cerca de € 45 milhões captados junto a acionistas entre janeiro e julho e "perto de US$ 20 milhões" captados desde o anúncio do negócio. Isso estende o fôlego, mas não muda sua ordem de grandeza. Os próprios documentos da empresa dizem o mesmo: as demonstrações do 1º trimestre divulgam uma incerteza relevante sobre sua capacidade de continuar operando, afirmam que "capital adicional será necessário nos próximos doze meses" e mencionam negociações de financiamento-ponte antes do fechamento. A newcleo já captou mais de US$ 1 bilhão no total desde 2021; daqui em diante, o papel da bolsa é financiar a próxima rodada.
A demanda de energia da IA sustenta a tese otimista para NWCL?
A demanda é a parte mais forte da história. O Departamento de Energia dos EUA estima que os data centers consumiram cerca de 4,4% da eletricidade dos EUA em 2023 (176 TWh) e podem consumir 6,7%–12% até 2028 (325–580 TWh). A AIE prevê que a demanda elétrica dos data centers praticamente dobre até 2030. Os hyperscalers já fecharam acordos nucleares: o Google com a Kairos Power, a Amazon com a X-energy e a Microsoft para a reativação do Crane Clean Energy Center, em Three Mile Island.
A mesma pressão aparece em toda a cadeia de energia — do problema de rede de 110 GW da NextEra e da Dominion à plataforma de energia Helix da KKR e ao acordo de 5 GW da NVIDIA com a IREN.
O que a newcleo pode reivindicar hoje é mais restrito:
- Uma carteira comercial de 9,2 GW que o prospecto define como não vinculante e que "não representa carteira contratada, receita comprometida nem obrigações vinculantes de clientes".
- Nenhum contrato vinculante com clientes para um LFR ou uma fábrica de MOX.
- A parceria de instalação conjunta com IA da IP3 e vários outros acordos são memorandos de entendimento ou cartas de intenção, segundo a própria nota de rodapé da apresentação.
- Um primeiro reator comercial previsto para 2032. Turbinas a gás, melhorias de rede, reativações de reatores existentes e geração no local vão atender boa parte da demanda da IA antes disso.
A demanda da IA sustenta o tamanho do mercado que a newcleo persegue. Ela ainda não aparece na receita da newcleo, e a ação deve ser avaliada levando isso em conta.
O que diferencia a newcleo
- Reator e combustível. Poucas desenvolvedoras tentam controlar ao mesmo tempo o reator e seu combustível. Se der certo, a newcleo transforma um passivo dos governos — plutônio separado e combustível usado — em oferta de combustível, independente da capacidade de enriquecimento.
- O elo com a Oklo. Em outubro de 2025, a newcleo fechou acordo com a Oklo para desenvolver a fabricação de combustível avançado nos EUA e se comprometeu com US$ 2 bilhões de investimento no país. Em 26 de maio de 2026 — o dia em que o negócio com a NewHold foi assinado — a Oklo foi uma das cinco empresas selecionadas pelo Departamento de Energia para negociações avançadas em seu programa de plutônio excedente. Os termos ainda estavam em negociação quando o prospecto foi redigido.
- Vários reguladores ao mesmo tempo. França, Reino Unido, Eslováquia, Itália e EUA diluem o risco político, mas também multiplicam o trabalho de licenciamento.
- Receita industrial desde o primeiro dia. Pequena, mas real, e financia o conhecimento da cadeia de suprimentos.
- Um fundador com uma saída bem-sucedida. Buono levou a Advanced Accelerator Applications de um IPO a US$ 16 a uma venda de US$ 3,9 bilhões.
Os maiores riscos para os acionistas de NWCL
- Financiamento e diluição. Cerca de 11 meses de caixa do negócio no ritmo atual de queima, mais um aumento automático anual de até 5% na reserva do plano de ações durante nove anos, ~19 milhões de warrants e futuras emissões de ações que provavelmente sairão abaixo de US$ 10.
- Lock-up e oferta do PIPE. ~90% das ações são desbloqueadas por volta de março de 2027 (ou antes, a US$ 12/15/18), e as ações do PIPE estão desbloqueadas, mas no prejuízo.
- Tecnologia. A corrosão pelo chumbo e a qualificação de materiais ainda não foram demonstradas em escala de sistema completo; o PRECURSOR é o primeiro teste.
- Combustível. A estratégia de MOX depende de acesso ao plutônio, de salvaguardas e da aceitação pública em cada país.
- Licenciamento e prazos. Nenhum dos projetos da newcleo tem licença de construção, e a unidade nos EUA está na fase de pré-pedido.
- Clientes. Uma carteira não vinculante, não uma carteira de pedidos.
- Divulgação. Como emissor privado estrangeiro, a newcleo não entrega formulários 10-Q trimestrais; os investidores recebem atualizações semestrais e formulários 6-K.
- Beta setorial. Como mostra a tabela de pares, as ações de nuclear avançada se movem juntas e caíram 40–85% desde suas máximas.
Cenários otimista, base e pessimista
Cenário otimista — a escada é escalada. O PRECURSOR funciona bem até o fim de 2026, a França aceita os pedidos de licença de construção em 2027, o acordo de combustível com a Oklo e um local nos EUA se tornam vinculantes, e o financiamento no nível do projeto paga a maior parte da primeira usina. A ação passa de US$ 12, e cada degrau destrava algo: o detentor do forward encerra e devolve caixa, os warrants são exercidos e as liberações do lock-up acontecem num mercado em alta.
Cenário base — avanços com diluição. A tecnologia avança, mas os cronogramas escorregam para meados da década de 2030. A newcleo emite ações a cada 12–18 meses abaixo dos US$ 10 do negócio. A empresa cria valor, mas os primeiros acionistas de NWCL capturam menos dele por causa da diluição. A ação negocia junto com o grupo de nuclear avançada, com alta volatilidade.
Cenário pessimista — o padrão SPAC. Um mau momento do setor nuclear, um free float pequeno e o fim do lock-up em março de 2027 coincidem com uma necessidade de financiamento. Uma emissão com forte desconto redefine o preço da ação, e o forward e os warrants nunca geram caixa. Muitas empresas em desenvolvimento saídas de SPACs seguiram esse caminho; nossa história das bolhas de tecnologia desde 1929 mostra com que frequência temas famintos por capital passam pelo mesmo ciclo.
Como acompanhar NWCL após a estreia
- Próximo evento de financiamento. Observe preço, tamanho e estrutura da próxima captação, e se ela será em ações, dívida, subvenção ou recursos no nível do projeto.
- A escada. Acompanhe se NWCL volta a superar US$ 10 (ponto de equilíbrio do PIPE), US$ 10,65 (forward) e US$ 11,50 (warrants).
- Relatório de shell company e formulários 6-K. O documento pós-fechamento deve trazer a contagem real de resgates e o número básico de ações.
- Partida do PRECURSOR até o fim de 2026 — a primeira evidência técnica de sistema completo.
- Licenciamento na França — pedidos para o LFR-AS-30 e a fábrica de MOX até o fim de 2027.
- Contratos vinculantes — qualquer coisa que transforme a carteira de 9,2 GW, a parceria com a IP3 ou o acordo-quadro com a Oklo em contratos assinados e financiados.
- Pares. OKLO, XE, NNE e SMR ditam o humor do setor.
A SimianX AI reúne documentos regulatórios, cotações e notícias das ações de nuclear avançada num único fluxo de pesquisa multiagente. NWCL é recente demais para nossa cobertura de ações, mas seu par listado mais próximo e parceiro em combustível, a Oklo (OKLO), já é coberto.
Perguntas frequentes
Qual foi o preço de fechamento de NWCL no primeiro dia?
US$ 8,145 em 22 de setembro de 2026, numa faixa de US$ 7,15–8,63, com cerca de 752.000 ações negociadas. Isso fica 18,6% abaixo do preço de referência de US$ 10,00 do negócio com o SPAC.
A listagem da newcleo na Nasdaq é um IPO?
Não. A newcleo foi listada por meio de uma fusão com o SPAC NewHold Investment Corp III. As ações de NHIC viraram ações de NWCL, e os investidores do PIPE aportaram a maior parte do dinheiro novo.
Quanto dinheiro a newcleo realmente captou?
US$ 247 milhões brutos: um PIPE de US$ 216 milhões e US$ 31 milhões do trust da NewHold. O prospecto estima US$ 51,4 milhões em despesas da transação, o que deixa cerca de US$ 196 milhões. A compra a termo de "até US$ 75 milhões" é contingente e depende de a ação ser negociada perto de US$ 10,65.
Qual é a avaliação da newcleo agora?
Cerca de US$ 2,69 bilhões totalmente diluídos no primeiro fechamento (aproximadamente 329,9 milhões de ações, deduzidas do S-8), contra cerca de US$ 3,30 bilhões a US$ 10,00. O número de US$ 2,4 bilhões é o valor pre-money acordado em maio.
Quando vencem os lock-ups da newcleo?
Cerca de 180 dias após o fechamento de 21 de setembro de 2026, por volta de 20 de março de 2027. Há liberações antecipadas se o VWAP de NWCL ficar em US$ 12 ou mais (50%), US$ 15 (25%) e US$ 18 (25%) em 20 de quaisquer 30 pregões. As ações do PIPE não estão bloqueadas.
Quando os reatores da newcleo vão gerar energia?
Não antes da década de 2030. O demonstrador não nuclear PRECURSOR está previsto para o fim de 2026, a primeira fábrica de MOX para 2031 e o primeiro reator comercial de 200 MWe nos EUA para 2032. Nenhum desses projetos tem ainda licença de construção ou decisão final de investimento.
A newcleo tem clientes de data centers de IA?
Não vinculantes. A parceria de instalação conjunta com IA da IP3 e a carteira de 9,2 GW não são vinculantes, e o prospecto afirma que a newcleo não firmou contratos vinculantes com clientes para suas usinas LFR ou fábricas de MOX.
Conclusão
A estreia da newcleo reprecificou um negócio acertado quatro meses antes. Entre a assinatura e a listagem, as ações de nuclear avançada com as quais a newcleo é comparada caíram 27–45%. O trust foi em grande parte resgatado em vez de ficar, os "até US$ 75 milhões" viraram dinheiro que só volta perto de US$ 10,65, e a manchete de US$ 429 milhões virou cerca de US$ 196 milhões após os custos estimados. O primeiro fechamento de US$ 8,145 — cerca de US$ 2,69 bilhões totalmente diluídos — é o primeiro preço independente que o mercado dá a tudo isso.
O que a newcleo está construindo é sério: um reator refrigerado a chumbo apoiado por € 69 milhões em infraestrutura de testes, uma estratégia de combustível reciclado que poucos rivais tentam, subsidiárias industriais em operação e um fundador que já vendeu uma empresa nuclear antes. O próximo ano da ação, porém, vai depender da escada de preços e do fôlego de caixa: cerca de 11 meses de caixa do negócio no ritmo de queima do 1º trimestre, uma base de PIPE no prejuízo e um lock-up que termina até março de 2027. Os fatos-chave a acompanhar são o tamanho e o preço da próxima captação, se o PRECURSOR entra em operação até o fim do ano e se alguma parte da carteira de 9,2 GW se torna vinculante.
Leitura Relacionada
- Ações de Nuclear e Urânio 2026: a Aposta no Apagão da IA
- Generac e Amazon: US$ 2,4 bi atrás de uma manchete de 8
- Acordo NextEra-Dominion 2026: Gargalo de 110 GW para IA
- Infraestrutura IA KKR Helix: NVDA, VST e energia de IA
- NVIDIA-IREN 2026: o comércio de energia IA de $2.1B e 5GW
- Ação Caterpillar 2026: o trade de energia para a IA
- IPO da Unitree Robotics Dispara 460%: Avanço em IA ou Bolha?
- Todas as bolhas tech desde 1929 frente ao ciclo de IA 2026
- IPO da Oura adiado: o que o S-1 revela sobre os US$ 13,5 bi
Referências
- newcleo — declaração de procuração/prospecto (Formulário 424B3, 10 ago 2026)
- newcleo — Formulário S-8 (22 set 2026)
- newcleo — anúncio de fechamento (GlobeNewswire, 21 set 2026)
- NewHold Investment Corp III — 8-K sobre o contrato de compra a termo (11 set 2026)
- NewHold Investment Corp III — 8-K com o resultado da votação dos acionistas (17 set 2026)
- SEC EDGAR — documentos registrados pela newcleo plc
- Nasdaq — cotação de NWCL
- NRC dos EUA — atividades de pré-pedido da Newcleo Americas
- Generation IV International Forum — reator rápido refrigerado a chumbo
- World Nuclear Association — combustível de óxidos mistos (MOX)
- AIEA — salvaguardas nucleares explicadas
- Departamento de Energia dos EUA — relatório sobre a demanda elétrica dos data centers
- AIE — Energia e IA
- X-energy — precificação de sua oferta pública inicial
- Investopedia — SPACs
- Investopedia — financiamento PIPE
- Investopedia — períodos de lock-up
- newcleo — site da empresa
- SimianX — fundamentos da ação OKLO


