
Por dentro do acordo Generac-Amazon: o que o 8-K compromete e o que apenas sugere
Em 17 de setembro de 2026, a Generac Holdings (NYSE: GNRC) fechou a 207,23 dólares, alta de 18,34% sobre a sessão anterior, após divulgar um acordo de fornecimento de longo prazo com a Amazon para geradores de emergência em seus centros de dados. O número que apareceu em todas as manchetes foi 8 bilhões de dólares.
O número que aparece no documento é 2,4 bilhões.
Ambos estão corretos, e a distância entre eles é toda a questão de investimento. O Formulário 8-K da Generac, protocolado em 16 de setembro, afirma que as entregas iniciais devem somar 2,4 bilhões de dólares em 2027 e 2028. Os 8 bilhões são um teto de pagamentos acumulados que determina quantas ações do bônus de subscrição a Amazon acaba conquistando — não um pedido firme.
Essa distinção foi noticiada. Quatro coisas não foram.
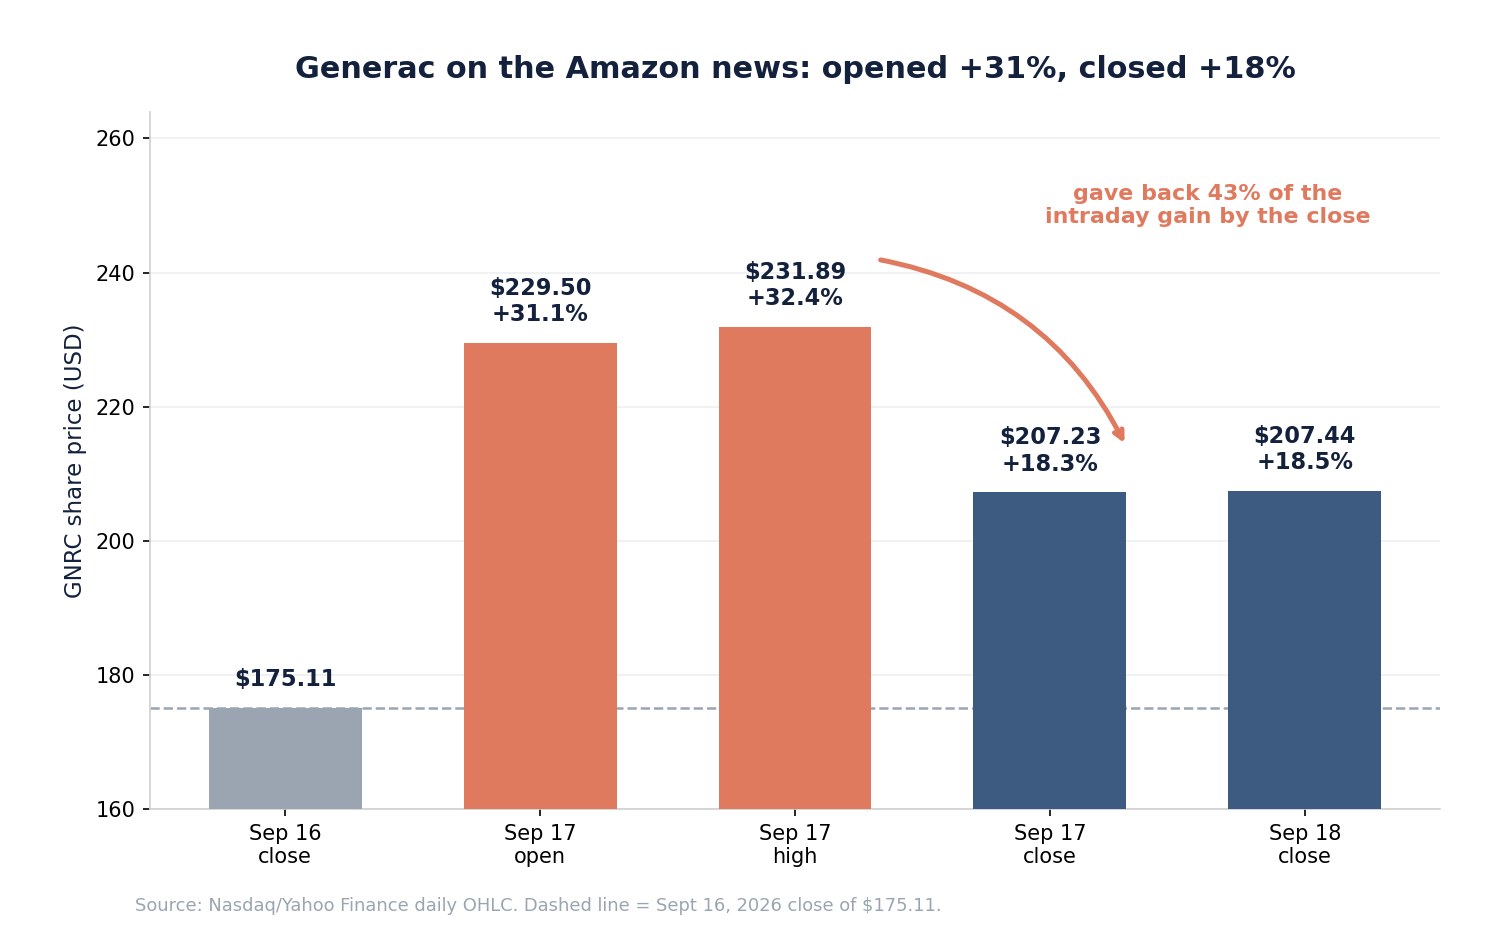
A primeira é o que o mercado de fato fez. A Generac abriu a 229,50 dólares, um salto de 31,1%, tocou 231,89 no intradiário e depois devolveu 43% desse ganho antes do fechamento. A segunda é que o cronograma de aquisição do bônus está tarjado no anexo protocolado, de modo que nenhum observador externo consegue modelar o calendário de diluição. A terceira é que o segmento Residencial da Generac — seu motor histórico de lucro — está encolhendo, e todo o crescimento vem do negócio Comercial e Industrial, de margem menor, que abrigará o trabalho para a Amazon. A quarta é que a margem do segundo trimestre de 2026 contém uma restituição tarifária de 71,1 milhões de dólares contabilizada como redução do custo das mercadorias vendidas.
Nada disso torna o acordo ruim. Torna-o menor, mais lento e mais condicional do que sugere uma manchete de 8 bilhões. Quem acompanha a posição pode monitorar os protocolos da GNRC, o comportamento do preço e as revisões de estimativas com a SimianX AI.
Todos os números vêm de protocolos na SEC, comunicados da empresa e dados de mercado até 18 de setembro de 2026.
Os quatro preços que contam a história real
Um único percentual de fechamento esconde o que os operadores realmente fizeram com essa notícia.
| Momento | Preço GNRC | Ante o fechamento de 16 set. | Volume |
|---|---|---|---|
| Fechamento 16 set. 2026 | US$ 175,11 | — | 1,66 mi |
| Abertura 17 set. | US$ 229,50 | +31,06% | — |
| Máxima intradiária 17 set. | US$ 231,89 | +32,43% | — |
| Mínima 17 set. | US$ 202,26 | +15,50% | — |
| Fechamento 17 set. | US$ 207,23 | +18,34% | 8,05 mi |
| Fechamento 18 set. | US$ 207,44 | +18,46% | 3,04 mi |
A primeira reação do mercado, irrefletida, foi acrescentar cerca de um terço ao valor da Generac. No toque do sino ele havia devolvido 43,4% do ganho intradiário, terminando 10,6% abaixo da máxima. A sessão seguinte somou 0,10% — a queda não foi recomprada.
Esse padrão importa porque é assim que o mercado precifica uma manchete que ainda não consegue subscrever. Um +31% imediato é a reação a "8 bilhões". Um fechamento em +18% está mais perto da reação a "2,4 bilhões em dois anos, mais uma opção sobre o resto".
Dois outros fatos merecem estar ao lado da comemoração. A 207,44 dólares, a Generac ainda está 30,0% abaixo da máxima de 52 semanas de 296,44 dólares — a notícia da Amazon não levou a ação a uma nova máxima, devolveu-a ao meio da própria faixa. E a GNRC é um instrumento genuinamente volátil: 29 das últimas 251 sessões variaram ao menos 5%, a volatilidade anualizada ronda 58%, e a ação chegou a cair 40,8% do topo no último ano.
A resposta ponderada do mercado foi +18%, não +31%. A diferença entre esses dois números é a parte dos 8 bilhões que os investidores decidiram ainda não pagar.
O que a Generac de fato assinou
O 8-K é curto e incomumente específico. Em 16 de setembro de 2026, Generac e Amazon celebraram um Contrato de Transação pelo qual a Generac emitiu um bônus de subscrição à Amazon.com NV Investment Holdings LLC, subsidiária integral da Amazon, e as duas empresas assinaram no mesmo dia um contrato de fornecimento de longo prazo.
| Condição | Detalhe |
|---|---|
| Ações do bônus | Até 1.693.745 |
| Preço de exercício | US$ 200,9266 por ação |
| Adquiridas na assinatura | 307.954 ações |
| Aquisição restante | Tranches atreladas a pagamentos acumulados da Amazon, até US$ 8 bi |
| Entregas iniciais | US$ 2,4 bi previstos em 2027 e 2028 |
| Vencimento | No máximo em 16 de setembro de 2033 |
| Forma de exercício | Em dinheiro ou sem desembolso, à escolha da Amazon |
| Registro | Direitos de registro sobre as ações do bônus |
| Isenção | Seção 4(a)(2) da Lei de Valores Mobiliários |
A estrutura é o essencial. A Amazon não paga à Generac pelo bônus; a Amazon o conquista colocando e pagando pedidos. A aquisição é disparada por "pagamentos brutos agregados… recebidos pela Companhia e suas afiliadas globais", não por pedidos registrados. A diluição, portanto, não pode se antecipar à receita — um desenho genuinamente favorável ao acionista e o argumento mais forte do lado altista.
É também o mesmo veículo e o mesmo manual que a Amazon já usou para tomar posições com bônus em fornecedores, e rima com a estrutura ligada a ações do acordo de chips da Amazon com a Qualcomm: o cliente garante fornecimento e uma opção sobre o capital ao mesmo tempo.
Um detalhe merece registro porque aponta no sentido oposto. O preço de exercício de 200,9266 dólares foi fixado 14,8% acima do fechamento não perturbado da Generac em 16 de setembro, de 175,11 dólares. A Amazon não obteve desconto. Mas a ação fechou no dia seguinte a 207,23, de modo que os bônus entraram no dinheiro em menos de 24 horas — e valem por sete anos.
A parte do bônus que ninguém consegue modelar
Aqui está a lacuna de informação que passou despercebida.
O bônus protocolado, Anexo 4.1, define o gatilho de aquisição assim: o bônus é adquirido "com relação a incrementos de [\\\*] Ações do Bônus, sempre que a Companhia e/ou qualquer de suas Afiliadas tiverem recebido coletivamente pagamentos brutos agregados sob os Acordos Comerciais totalizando [\\\*]".
Ambos os números estão tarjados. A Generac os omitiu ao amparo do item 601(b)(10)(iv) do Regulamento S-K, que permite tarjar condições não relevantes e sensíveis do ponto de vista concorrencial.
A consequência prática: o investidor conhece as pontas — 307.954 ações adquiridas agora, 1.693.745 no teto de 8 bilhões — e nada do meio. Não é possível dizer quantas ações são adquiridas com 1 bilhão de pagamentos, ou 3, ou 5. Qualquer cronograma de diluição que apareça num relatório é uma suposição, não uma divulgação.
A tarja também esconde o formato da curva. A aquisição pode ser linear, concentrada no fim para premiar os últimos dólares, ou adiantada para premiar o compromisso inicial. Essas três possibilidades têm consequências bem distintas sobre quando os acionistas absorvem a diluição.
Um segundo detalhe, vizinho da tarja, importa igualmente. Os pagamentos que contam para o teto são pagamentos brutos líquidos de "Compensações", termo que o bônus define de forma ampla: tributos, frete e encargos de terceiros, créditos, reembolsos, multas, pedidos cancelados, faturas contestadas e outras compensações. O contador dos 8 bilhões, portanto, não é "pedidos colocados". É caixa efetivamente recebido e retido, após cancelamentos. É uma régua mais alta do que a manchete sugere — e é a régua certa para o acionista.
O teto de 4,999% da Amazon
O bônus contém uma Limitação de Titularidade Efetiva fixada inicialmente em 4,999% das ações em circulação, medida após o efeito de qualquer exercício. A Amazon pode elevá-la por notificação escrita, com efeito apenas após um período de espera.
Esse número não é arbitrário. Fica logo abaixo do limite de 5% que dispara a declaração de participação pelos formulários 13D/13G, nos termos da Seção 13(d). A estrutura permite à Amazon manter interesse econômico real em seu fornecedor sem cruzar a linha de divulgação, e limita quanto do registro de acionistas da Generac a Amazon pode ocupar a qualquer momento sem um passo afirmativo.
Para o acionista da Generac, o teto tranquiliza moderadamente: impede uma participação crescente sorrateira. Não impede influência. Um cliente capaz de representar boa parte do seu crescimento tem alavancagem, possua ou não suas ações.
O que 2,4 bilhões significam para a Generac
Frente aos próprios números da Generac, o pedido inicial é enorme.
| Medida | Valor |
|---|---|
| Receita total do exercício de 2025 | US$ 4.209 mi |
| Entregas iniciais à Amazon, 2027-28 | US$ 2.400 mi |
| Pedido inicial sobre a receita de 2025 | 57,0% |
| Receita Comercial e Industrial 2025 (aprox.) | ~US$ 1.800 mi |
| Ações em circulação (31 jul. 2026) | 59.006.361 |
| Valor de mercado a US$ 207,44 | US$ 12,2 bi |
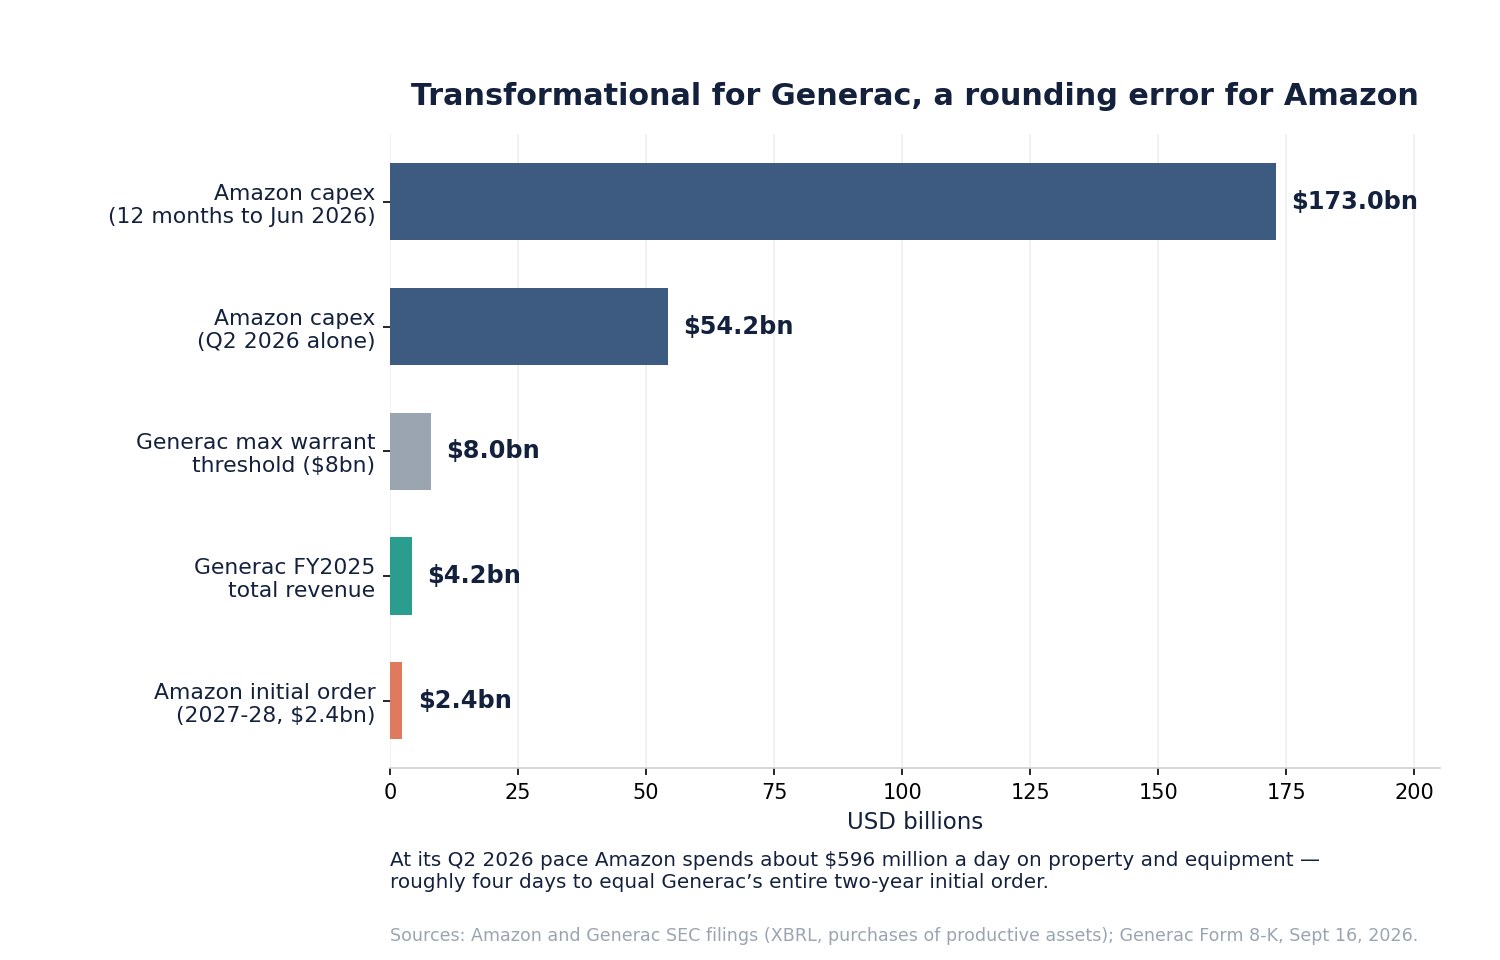
Distribuídos em dois anos, 2,4 bilhões equivalem a cerca de 1,2 bilhão por ano para uma empresa que vendeu 4,2 bilhões de tudo em 2025. Para um negócio cujo segmento C&I ficou perto de 1,8 bilhão no ano passado, um único cliente desse porte é transformador — e concentrador.
Esse é o caso altista honesto, e ele não exige que os 8 bilhões se materializem.
O que 2,4 bilhões significam para a Amazon
Faça a mesma conta do outro lado da mesa e ela quase desaparece.
| Investimento da Amazon (compras de ativos produtivos) | Valor |
|---|---|
| Exercício de 2025 | US$ 131,8 bi |
| Primeiro trimestre de 2026 | US$ 44,2 bi |
| Segundo trimestre de 2026 | US$ 54,2 bi |
| Primeiro semestre de 2026 | US$ 98,4 bi |
| Doze meses até 30 de junho de 2026 | US$ 173,0 bi |
| Pedido inicial da Generac sobre esse total | 1,4% |
| O teto completo de US$ 8 bi sobre esse total | 4,6% |
No ritmo do segundo trimestre, a Amazon gastou cerca de 596 milhões de dólares por dia em imobilizado. O pedido inicial completo da Generac, de dois anos, equivale a aproximadamente quatro dias de investimento da Amazon.
Essa assimetria é o fato central do acordo. Explica por que ele pode ser genuinamente transformador para a Generac e genuinamente irrelevante para a Amazon — e por que a Amazon teve poder para fixar condições, receber bônus com preço acima do mercado e tarjar o cronograma de aquisição. Também explica o risco: uma contraparte para quem toda a sua carteira é um erro de arredondamento pode repriorizar sem muito debate interno. A mesma dinâmica atravessa as próprias divulgações de investimento da Amazon, em que compromissos de infraestrutura são grandes o bastante para mover cadeias inteiras.
Por que centros de dados de IA compram geradores de emergência
A lógica de demanda é sólida e vale expor com clareza, porque é a parte da tese que não depende da Amazon.
Um centro de dados em hiperescala não tolera uma queda não programada. A rede falha e, quando falha, as fontes ininterruptas sustentam a carga por segundos a minutos enquanto os geradores de emergência partem e a assumem enquanto durar o combustível. Essa exigência cresce com a instalação, e os campi de treinamento e inferência de IA são muito mais densos que a geração anterior de salas de nuvem.
Três características fazem disso um mercado de produto real, e não de commodity:
- Máquinas de classe megawatt. A geração de emergência para centros de dados é vendida em unidades grandes, frequentemente em paralelo formando blocos de vários megawatts, com painéis e controles que precisam se coordenar automaticamente.
- Emissões e licenciamento. Motores de emergência são regulados. Localização, limites de horas de operação e escolha de combustível interagem com licenças locais de ar, e o trabalho de conformidade faz parte da venda.
- Prazos longos. Motores, alternadores, invólucros e painéis têm prazos de vários trimestres, e é exatamente por isso que uma empresa de hiperescala assina fornecimento plurianual em vez de comprar no mercado à vista.
Vale ser preciso sobre algo que a categoria não significa. Geradores de emergência não alimentam IA continuamente. São seguro, dimensionados para a instalação e acionados raramente. A receita cresce com centros de dados construídos, não com tokens processados — o que faz disso um negócio de ciclo de construção, mais próximo de a restrição de energia e rede do que da demanda por computação em si.
O problema de mix que ninguém mencionou
Agora o achado que mais muda o quadro.
A Generac se reorganizou em dois segmentos reportáveis — Residencial e Comercial e Industrial — a partir de 1º de julho de 2025. O trimestre de junho de 2026 ficou assim:
| Receita por segmento (externa), 2º tri. | 2026 | 2025 | Variação |
|---|---|---|---|
| Residencial | US$ 617,0 mi | US$ 630,6 mi | −2,2% |
| Comercial e Industrial | US$ 556,5 mi | US$ 430,6 mi | +29,2% |
| Vendas líquidas totais | US$ 1.173,5 mi | US$ 1.061,2 mi | +10,6% |
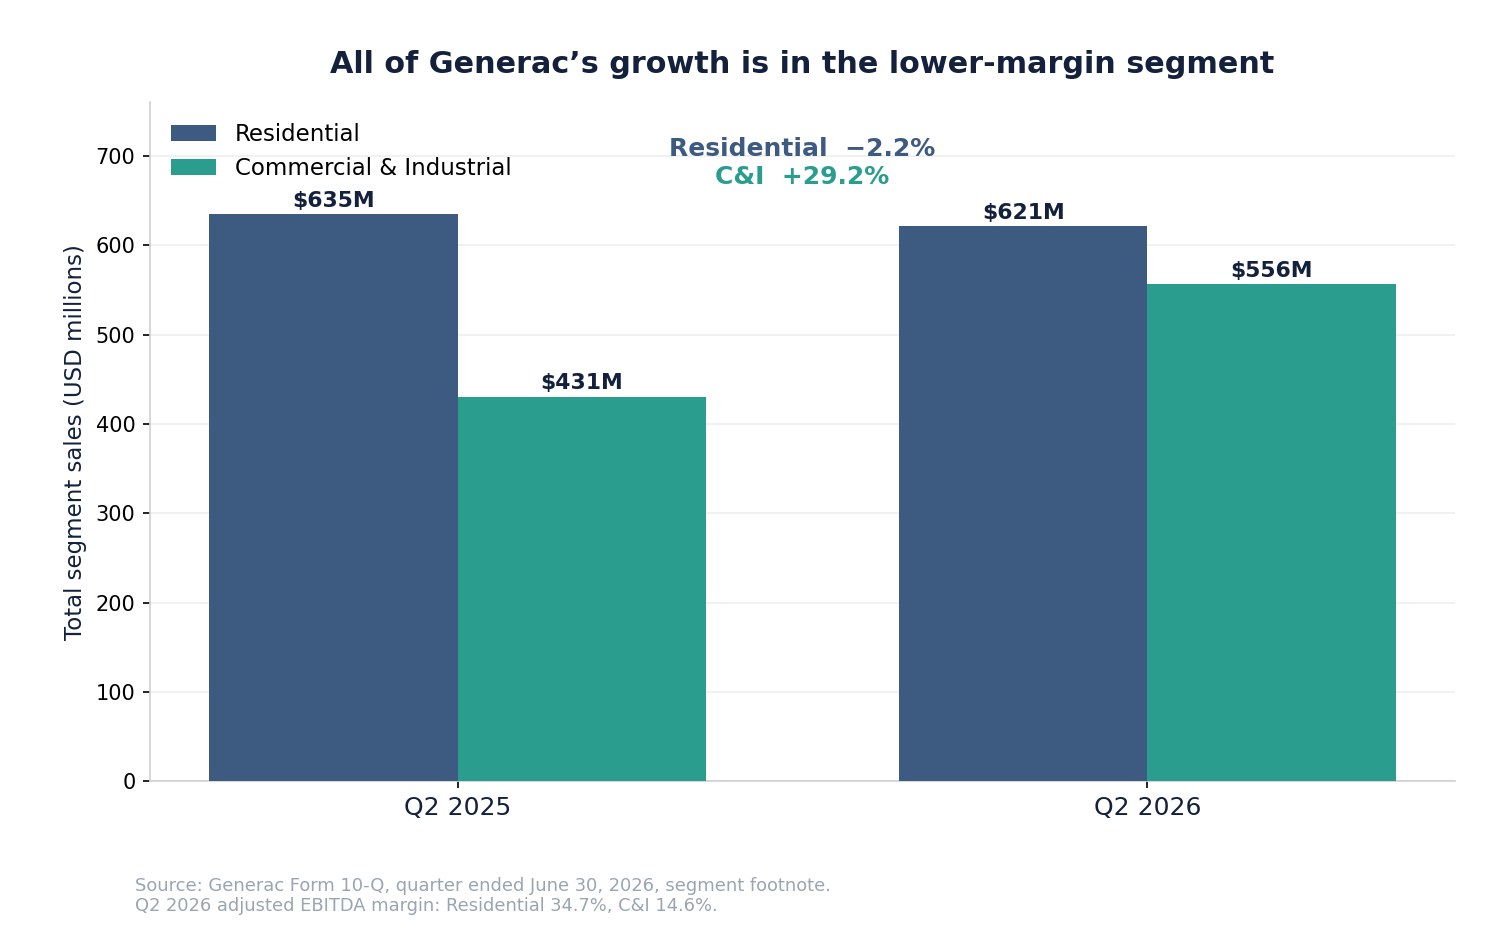
A receita residencial caiu. Todo o crescimento da Generac — e mais do que isso — veio do C&I. O primeiro semestre conta o mesmo: Residencial US$ 1.166,3 mi contra US$ 1.173,7 mi um ano antes (−0,6%), C&I US$ 1.066,5 mi contra US$ 829,6 mi (+28,6%).
Agora sobreponha a rentabilidade. A margem de EBITDA ajustado no trimestre de junho foi de 34,7% no Residencial e 14,6% no Comercial e Industrial.
Ou seja: o segmento de margem alta encolhe, o de margem baixa entrega todo o crescimento, e o negócio da Amazon vai cair no de margem baixa. O mix de receita se desloca para margens incrementais perto de 15% e se afasta das de 35%.
Isso não significa que o acordo com a Amazon destrói valor. Volume a 15% de margem ainda é lucro, a absorção de custos fixos melhora com escala, e a compra da Enercon pela Generac internalizou invólucros, controles e painéis, o que eleva o valor capturado por unidade. Mas significa que um deslocamento de mix desse tamanho é um vento contrário para a margem consolidada, que precisa ser superado por volume e integração vertical. "Crescimento de receita" e "expansão de margem" não são aqui a mesma história, e o mercado hoje paga pelas duas.
A restituição tarifária dentro da margem de manchete
A rentabilidade do trimestre de junho carrega ainda um item não recorrente.
Em 20 de fevereiro de 2026, a Suprema Corte dos Estados Unidos invalidou tarifas impostas sob a Lei de Poderes Econômicos de Emergência Internacional e permitiu a recuperação dos valores já pagos. A Generac optou pela contabilização por recuperação de perdas conforme a ASC 410-30. Segundo o Formulário 10-Q do trimestre encerrado em 30 de junho de 2026:
- A Generac recebeu restituições tarifárias de aproximadamente 61,4 milhões de dólares.
- Registrou ainda um recebível de cerca de 27,7 milhões considerado provável.
- Aproximadamente 71,1 milhões foram lançados como redução do custo das mercadorias vendidas, e o restante em estoques.
A administração quantificou o efeito diretamente: a margem bruta foi de 44,5% ante 39,3% um ano antes, e as restituições tarifárias "contribuíram com aproximadamente 6%" desse crescimento de margem bruta.
Retire a restituição e a aritmética incomoda. Seis pontos a menos sobre 44,5% deixam cerca de 38,5%, abaixo dos 39,3% que a Generac obteve no mesmo trimestre de 2025. Pelo mesmo critério, o lucro operacional reportado de 210 milhões vira cerca de 139 milhões, uma margem operacional perto de 11,8% em vez de 17,9% — ainda melhor que os 10,6% do segundo trimestre de 2025, mas de forma muito mais ordinária que a manchete.
A margem bruta subjacente não se expandiu no trimestre de junho. Contraiu levemente. A expansão foi uma decisão judicial.
2025 foi um ano ruim, e essa é a base
A recuperação da Generac em 2026 é real, e é medida contra um fundo.
| Exercício | Receita | Lucro operacional | LPA diluído | Fluxo de caixa operacional |
|---|---|---|---|---|
| 2022 | US$ 4.565 mi | US$ 566 mi | US$ 5,42 | US$ 59 mi |
| 2023 | US$ 4.023 mi | US$ 386 mi | US$ 3,27 | US$ 522 mi |
| 2024 | US$ 4.296 mi | US$ 537 mi | US$ 5,39 | US$ 741 mi |
| 2025 | US$ 4.209 mi | US$ 289 mi | US$ 2,69 | US$ 438 mi |
Em 2025 a receita caiu 2,0%, o lucro operacional recuou 46,2%, o LPA diluído foi cortado pela metade e o fluxo de caixa operacional caiu 41%. As comparações de 2026 lisonjeiam em parte porque 2025 foi fraco.
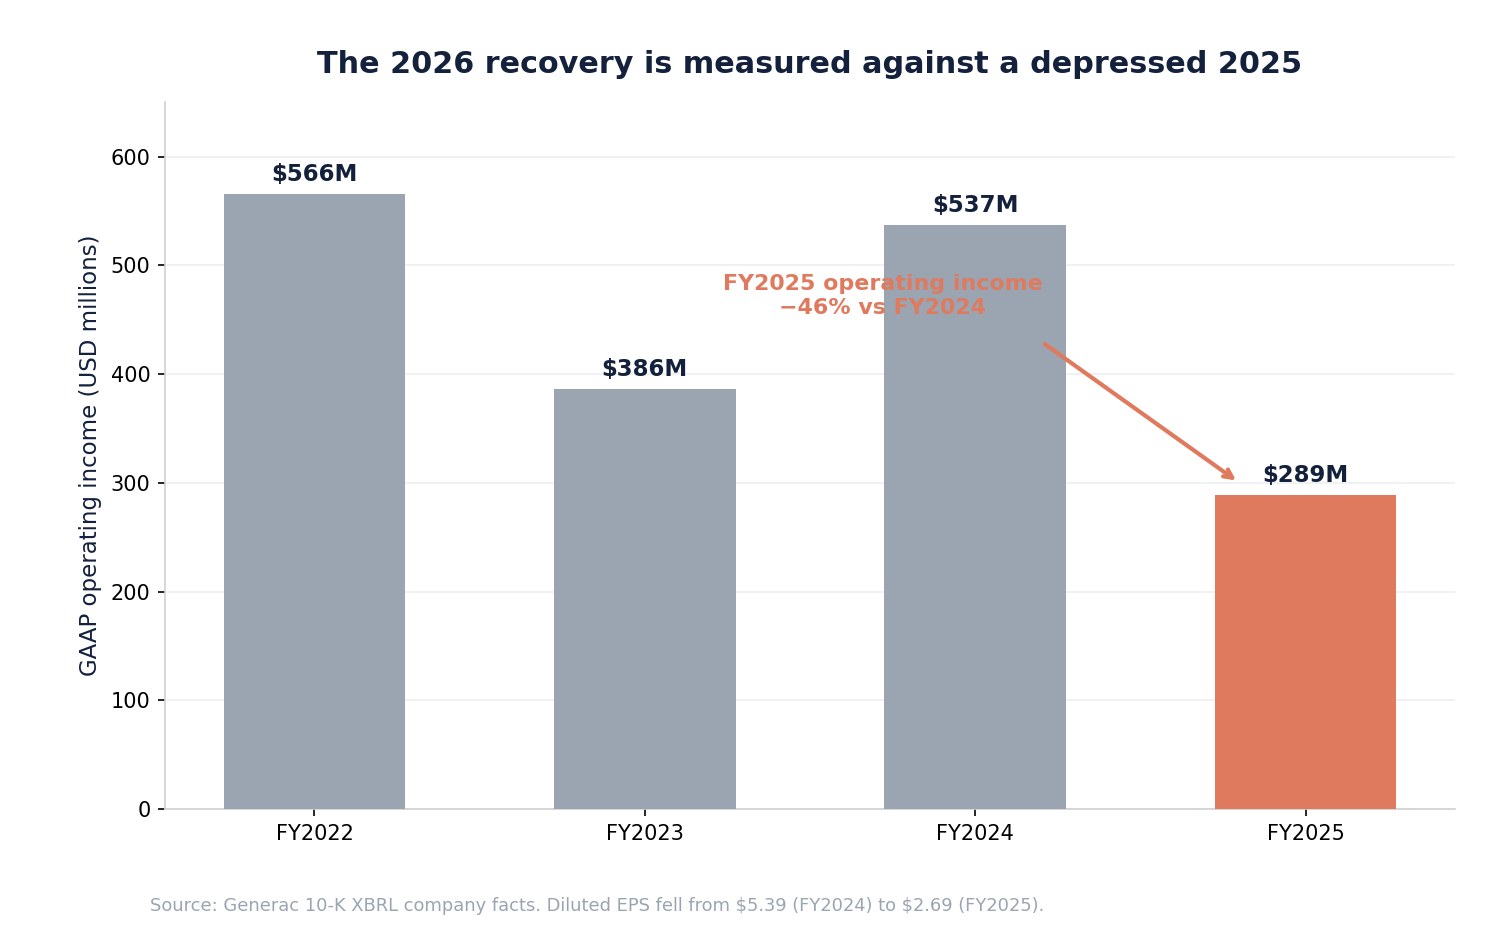
O primeiro semestre de 2026 melhorou de verdade: receita de US$ 1.059 mi no primeiro trimestre com US$ 117 mi de lucro operacional, e US$ 1.173,5 mi no segundo com US$ 210 mi. Mas cerca de um terço desse lucro operacional do segundo trimestre foi a restituição tarifária, e a base do ano anterior era a mais fraca em quatro anos. Os dois ajustes apontam na mesma direção: a recuperação operacional é real, mas mais modesta que os percentuais reportados.
O que o bônus custa aos acionistas
A diluição aqui é pequena, contingente e — coisa incomum — autofinanciada.
| Medida de diluição | Ações | % de 59.006.361 |
|---|---|---|
| Adquiridas na assinatura | 307.954 | 0,52% |
| Máximo se tudo for adquirido | 1.693.745 | 2,87% |
| Valor intrínseco a US$ 207,44, tranche adquirida | ~US$ 2,0 mi | — |
| Valor intrínseco a US$ 207,44, bônus inteiro | ~US$ 11,0 mi | — |
Com aquisição plena, a Amazon deteria menos de 3% da Generac, e só depois de lhe pagar 8 bilhões. Contra um valor de mercado de 12,2 bilhões, o valor intrínseco atual do bônus é trivial; seu valor de opção em sete anos não é, mas tampouco é um custo para o acionista em qualquer sentido convencional: é uma comissão sobre receita que precisa chegar primeiro.
A contabilidade honesta é esta: se os 8 bilhões forem algum dia alcançados, uma diluição de 2,87% terá sido um excelente negócio para os acionistas atuais. Se não forem, a maior parte do bônus nunca é adquirida. A assimetria favorece o acionista. É uma estrutura bem melhor que os padrões de emissão vistos em outros pontos da cadeia de suprimentos da IA, inclusive a diluição por conversão de preferenciais e colocação que remodelou a base acionária na Coherent.
A Generac precisa construir o que acabou de vender
Um pedido desse tamanho é um compromisso industrial antes de ser uma linha de receita.
A Generac vem ampliando capacidade para produtos C&I grandes e de centro de dados, elevando o gasto em pesquisa e desenvolvimento de 173 milhões de dólares em 2023 para 243 milhões em 2025, e o investimento de 129 para 170 milhões no mesmo período. Atender 1,2 bilhão por ano de demanda hiperescalar incremental exige mais: fornecimento de motores e alternadores, fabricação de invólucros e painéis, bancadas de ensaio, controles de paralelismo, comissionamento em campo e cobertura de serviço.
Daí decorrem três riscos de execução:
- Absorção de custos fixos. Capacidade construída para um cliente vira alavancagem operacional se os pedidos chegarem e peso na margem se atrasarem.
- Cadeia de suprimentos. Motores e alternadores grandes têm bases de fornecimento concentradas e prazos longos; os próprios documentos da Generac alertam para a dependência de um número limitado de fabricantes contratados e fornecedores de fonte única.
- Capital de giro. Negócio de grandes projetos consome caixa antes do reconhecimento da receita — o mesmo mecanismo que transformou pedidos recordes em fluxo de caixa livre negativo em outros pontos da infraestrutura de IA.
A concorrência não está dormindo
A Generac não é a incumbente em geração de emergência de classe megawatt. É a desafiante.
| Concorrente | Posição |
|---|---|
| Caterpillar | Longa trajetória em geração de emergência e painéis para centros de dados |
| Cummins | Franquia de grandes motores e geradores com serviço global |
| Rolls-Royce (mtu) | Forte presença europeia e hiperescalar |
| Kohler | Negócio industrial de geradores consolidado |
| Eaton, Schneider, Vertiv | Distribuição de energia, painéis e térmica adjacentes |
O argumento altista é que a escolha da Amazon valida a capacidade da Generac em motores grandes exatamente contra esses nomes. O baixista é que as incumbentes têm bases instaladas e redes de serviço mais profundas, e que as empresas de hiperescala mantêm deliberadamente vários fornecedores homologados. Uma vitória de projeto não é um fosso quando a prática padrão do cliente é a fonte dupla — lição visível em todo o complexo de hardware de IA, da memória aos aceleradores.
O que a ação precifica agora
A 207,44 dólares com 59.006.361 ações, o valor de mercado da Generac é de cerca de 12,2 bilhões de dólares.
| Medida de valuation | Valor |
|---|---|
| Preço (18 set. 2026) | US$ 207,44 |
| Valor de mercado | US$ 12,2 bi |
| Receita de 2025 | US$ 4.209 mi |
| LPA diluído 2025 | US$ 2,69 |
| P/L sobre o LPA de 2025 | ~77x |
| LPA diluído 1º semestre 2026 | US$ 3,64 |
| Variação da ação em 2026 | +47,0% |
| Distância da máxima de 52 semanas | −30,0% |
| Volatilidade anualizada | ~58% |
O múltiplo de 2025 não é a lente certa — 2025 foi o fundo. Mas projete a recuperação de 2026 e a ação também não está obviamente barata. O mercado acrescentou cerca de 1,9 bilhão de dólares de valor em 17 de setembro por um contrato que deve entregar 2,4 bilhões de receita — não de lucro — distribuídos em dois anos, a margens de segmento C&I perto de 15%.
Dito de outro modo: a 15% de margem EBITDA, 2,4 bilhões de receita equivalem a cerca de 360 milhões de EBITDA incremental em dois anos. O mercado capitalizou isso em cerca de 1,9 bilhão numa única sessão, antes de a primeira unidade ser embarcada.
Isso não é necessariamente errado. É o julgamento de que os 2,4 bilhões são o começo e não o todo, e de que o teto de 8 bilhões é um destino realista. É exatamente o julgamento que o cronograma tarjado impede de verificar.
O caso altista
- O pedido é real e específico. 2,4 bilhões de entregas previstas em 2027-28, num 8-K, não uma aspiração de comunicado.
- A Amazon validou a tecnologia ante Caterpillar, Cummins e Rolls-Royce na aplicação de emergência mais exigente que existe.
- A diluição se autofinancia. O bônus é adquirido sobre caixa recebido, líquido de cancelamentos, então o acionista só paga se a receita chegar.
- O C&I compõe rápido — +29,2% no trimestre de junho e +28,6% no semestre, com produtos de centro de dados citados como motor.
- O teto é uma opção real. Se os pagamentos se aproximarem de 8 bilhões, a implicação em receita ofusca os 2,87% de diluição.
- A integração vertical melhora com a Enercon, elevando o valor capturado por unidade.
- O pano de fundo de demanda é enorme — 173 bilhões de dólares de investimento da Amazon em doze meses, parte de uma construção hiperescalar mais ampla.
O caso baixista
- 8 bilhões é um teto do bônus, não um compromisso, e os pagamentos que contam são líquidos de pedidos cancelados e faturas contestadas.
- O cronograma de aquisição está tarjado, então a diluição não pode ser modelada a partir de documentos públicos.
- A receita residencial está caindo e todo o crescimento está no segmento que ganha 14,6% em vez de 34,7%.
- A margem bruta do segundo trimestre sem tarifas ficou perto de 38,5%, abaixo dos 39,3% de um ano antes — a expansão foi uma decisão judicial, não operação.
- 2025 foi um ano de fundo, com lucro operacional 46% menor e LPA pela metade; as taxas de 2026 lisonjeiam contra isso.
- A concentração de clientes chega com o pedido: um comprador que pode valer mais de um quarto da receita anual.
- O investimento em capacidade é comprometido antes da receita, criando risco de custos fixos se a construção hiperescalar desacelerar, como ocorreu brevemente quando a disciplina de gasto em IA foi questionada.
- A ação segue 30% abaixo da máxima de 52 semanas com 58% de volatilidade anualizada — isto não é um compositor estável.
A Generac pode ter vencido um contrato genuinamente importante. Vencer um contrato importante e estar corretamente precificada por ele são questões distintas.
O que observar a cada trimestre
Mecânica do contrato: qualquer 8-K ou 10-Q divulgando ações do bônus sendo adquiridas — cada tranche é um sinal público de pagamentos acumulados recebidos; pagamentos acumulados divulgados ante o teto de 8 bilhões; se as entregas iniciais seguem no calendário 2027-28.
Operacional: crescimento e carteira do C&I; receita residencial, que precisa parar de cair; receita de produtos de centro de dados se divulgada em separado; utilização de capacidade e marcos de novas fábricas.
Financeiro: margem bruta consolidada excluindo restituições tarifárias; margem de EBITDA ajustado do segmento C&I conforme o volume da Amazon cresce; investimento; estoques e recebíveis; fluxo de caixa livre.
Estrutural: qualquer mudança na Limitação de Titularidade Efetiva; registros cobrindo as ações do bônus; clientes hiperescalares adicionais, que converteriam risco de concentração em plataforma.
Uma rotina de cinco passos:
- Confirme os pagamentos, não os pedidos: as tranches de aquisição são a informação que importa.
- Confirme o mix, observando se o Residencial se estabiliza.
- Confirme a margem em base limpa, sem restituições.
- Confirme o caixa, já que grandes projetos consomem capital de giro antes de devolvê-lo.
- Confirme o suporte de valuation — revisões de estimativas subindo mais rápido que o preço.
A SimianX AI pode montar tudo isso num processo repetível que liga protocolos da SEC, revisões de lucro, comportamento de preço e tom das notícias.
Vale comprar GNRC depois do acordo com a Amazon?
A resposta honesta separa o contrato do papel.
O contrato é uma vitória genuína. Uma empresa de hiperescala com 173 bilhões de dólares de investimento anual escolheu a Generac para energia de emergência crítica e estruturou a relação de modo que sua participação só é adquirida à medida que paga. O negócio C&I da Generac cresce perto de 30%, produtos de centro de dados são o motor declarado, e a empresa está investindo para atender.
O papel é um valor de mercado de 12,2 bilhões que subiu cerca de 1,9 bilhão numa sessão por 2,4 bilhões de receita em dois anos a margens de segmento na casa dos 15%, numa ação 30% abaixo da máxima de 52 semanas, com 58% de volatilidade anualizada, um segmento Residencial em declínio, uma margem lisonjeada por restituição tarifária não recorrente e um bônus cujo cronograma de aquisição está tarjado.
Investidores que acreditam que a construção hiperescalar dura anos, que a Generac converterá isso em mais clientes e que as margens C&I melhorarão com escala e integração vertical têm uma tese coerente. A rampa de entregas de 2027 é o teste.
Investidores que querem ver a primeira tranche de aquisição divulgada, uma margem limpa sem restituições e o Residencial estabilizar antes de subscrever os 8 bilhões também têm uma tese coerente. Os dois próximos 10-Q são os pontos de verificação.
O que 17 de setembro não diz é qual dos grupos está certo. Foi uma reprecificação de um dia que devolveu 43% de si mesma antes do fechamento.
Perguntas frequentes sobre a Generac e o acordo com a Amazon
A Amazon se comprometeu a gastar 8 bilhões de dólares com a Generac?
Não. O 8-K descreve os 8 bilhões como o nível máximo acumulado de pagamentos contra o qual as ações do bônus são adquiridas. A expectativa comercial divulgada é de 2,4 bilhões de entregas iniciais em 2027 e 2028. Os pagamentos contados para o teto também são líquidos de compensações, incluindo pedidos cancelados, faturas contestadas, créditos e reembolsos.
Quanta diluição os bônus criam?
Até 1.693.745 ações ante 59.006.361 em circulação, ou cerca de 2,87% se adquiridos por completo. Apenas 307.954 ações (0,52%) foram adquiridas na assinatura. O restante só é adquirido conforme os pagamentos da Amazon se acumulam, de modo que a diluição não pode preceder a receita.
Por que o cronograma de aquisição não pode ser modelado?
Porque está tarjado. O bônus define a aquisição em "incrementos de [\\\] Ações do Bônus" para cada "[\\\]" de pagamentos acumulados, com ambos os números omitidos sob o item 601(b)(10)(iv) do Regulamento S-K. Só as pontas são públicas.
As margens da Generac melhoraram mesmo no último trimestre?
Em parte. A margem bruta reportada foi de 44,5% contra 39,3%, mas a administração atribuiu cerca de seis pontos a restituições tarifárias após a decisão da Suprema Corte de fevereiro de 2026. Aproximadamente 71,1 milhões foram lançados como redução do custo das mercadorias vendidas. Excluindo isso, a margem bruta ficou perto de 38,5% — ligeiramente abaixo do trimestre do ano anterior.
A Generac agora é uma ação de IA?
É uma fornecedora de construção adjacente à IA. Geradores de emergência não executam cargas de IA; eles asseguram as instalações que executam. A receita cresce com centros de dados construídos, não com demanda por computação, o que torna a exposição real mas a um passo de distância — mais perto de a restrição de infraestrutura e energia do que dos próprios chips.
Qual é o maior risco?
Mix e concentração juntos. O crescimento chega num segmento que ganha 14,6% de margem EBITDA ajustada enquanto o de 34,7% encolhe, e um único cliente pode em breve representar boa parte da receita. A Generac pode crescer forte em receita e ainda assim decepcionar no lucro.
A ação está cara?
Negocia perto de 77 vezes o lucro deprimido de 2025, o que exagera o múltiplo, e cerca de 12,2 bilhões contra 4,2 bilhões de receita de 2025. O teste mais útil é o que o movimento de setembro capitalizou: cerca de 1,9 bilhão de valor de mercado por aproximadamente 360 milhões de EBITDA incremental potencial em dois anos.
Conclusão
A Generac venceu um contrato real de um cliente que gasta mais em imobilizado em quatro dias do que vale o pedido inicial inteiro.
Os fatos verificáveis são estes. Entregas iniciais de 2,4 bilhões de dólares em 2027 e 2028. Um bônus de até 1.693.745 ações a 200,9266 dólares, das quais 307.954 foram adquiridas na assinatura e o restante só é adquirido contra pagamentos acumulados de até 8 bilhões, líquidos de cancelamentos — num cronograma tarjado. Um teto de titularidade efetiva de 4,999% logo abaixo do limite de declaração 13D. Vencimento em 2033.
E do lado da Generac: receita residencial 2,2% menor no trimestre de junho enquanto o C&I crescia 29,2%; margens de EBITDA ajustado de 34,7% e 14,6% nesses dois segmentos; uma restituição tarifária de 71,1 milhões dentro da margem bruta reportada, sem a qual a margem caiu na comparação anual; e um exercício de 2025 em que o lucro operacional recuou 46% e o LPA diluído foi cortado pela metade.
O primeiro instinto do mercado foi +31%. Sua resposta ponderada, quatro horas depois, foi +18%. A ação segue 30% abaixo de onde era negociada há um ano.
Quatro coisas vão resolver isso, nesta ordem: se as entregas de 2027-28 chegarem no prazo; se as margens C&I subirem com o volume; se o Residencial parar de encolher; e se a primeira tranche de aquisição divulgada mostrar pagamentos acumulando-se mais rápido ou mais devagar do que o mercado supôs. A última é a única leitura verdadeira sobre os 8 bilhões, e virá num 8-K, não numa manchete.
Leituras relacionadas
- Resultados da Amazon no 2º tri. 2026: AWS justifica US$ 200 bi de investimento em IA?
- Coherent: salto de 8% e fluxo de caixa livre de −US$ 1,02 bi em 2026
- Acordo de chips Amazon-Qualcomm: 54 milhões de ações em jogo
- TeraWulf 2026: por dentro do arrendamento de IA de US$ 19 bi da Anthropic
- CEOs de IA pisam no freio: chips caíram, big techs subiram
- SK Hynix sobe 8%: o superciclo de IA é real?
- AMD 2026: US$ 6,7 bi em centros de dados contra os US$ 75,2 bi da Nvidia
- Resultados da Alphabet no 2º tri. 2026: Gemini e Cloud justificam o investimento?
- Todas as bolhas tecnológicas desde 1929: como a IA se compara em 2026
Fontes
- Generac Holdings — Formulário 8-K, 16 de setembro de 2026 (itens 1.01, 3.02, 9.01)
- Generac Holdings — Bônus de subscrição de ações ordinárias (Anexo 4.1)
- Generac Holdings — Contrato de Transação com a Amazon.com, Inc. (Anexo 10.1)
- Generac Holdings — Formulário 10-Q do trimestre encerrado em 30 de junho de 2026
- Generac Holdings — Relações com investidores
- Generac Power Systems — site corporativo
- SEC EDGAR — histórico de protocolos da Generac Holdings
- Busca de texto completo na SEC EDGAR
- Cummins — grandes motores e sistemas de geração
- Caterpillar — energia de emergência para centros de dados
- SimianX — fundamentos da ação GNRC


