
Berkshire Hathaway depois de Buffett: o que a transição mudou e o que a ação já havia precificado
Em 18 de setembro de 2026, a Berkshire Hathaway anunciou que Warren Buffett passava a presidente emérito, que continuaria no conselho e que o conselho havia eleito seu filho Howard G. Buffett como presidente. Greg Abel é CEO desde 1º de janeiro de 2026. Susan Decker segue como conselheira independente líder. Comunicado da Berkshire de 18 de setembro e carta de Buffett
As manchetes falaram em fim de uma era. A ação tratou o dia como uma sexta-feira qualquer.
BRK.B fechou a US$ 509,77, alta de 0,11%, com 12,5 milhões de ações negociadas — 2,9 vezes o volume médio de 60 dias. Muita gente negociou o papel, mas quase ninguém o reprecificou. O SPY, fundo que replica o S&P 500, caiu 0,12% no mesmo dia. A transição já estava no preço muito antes de ser concluída.
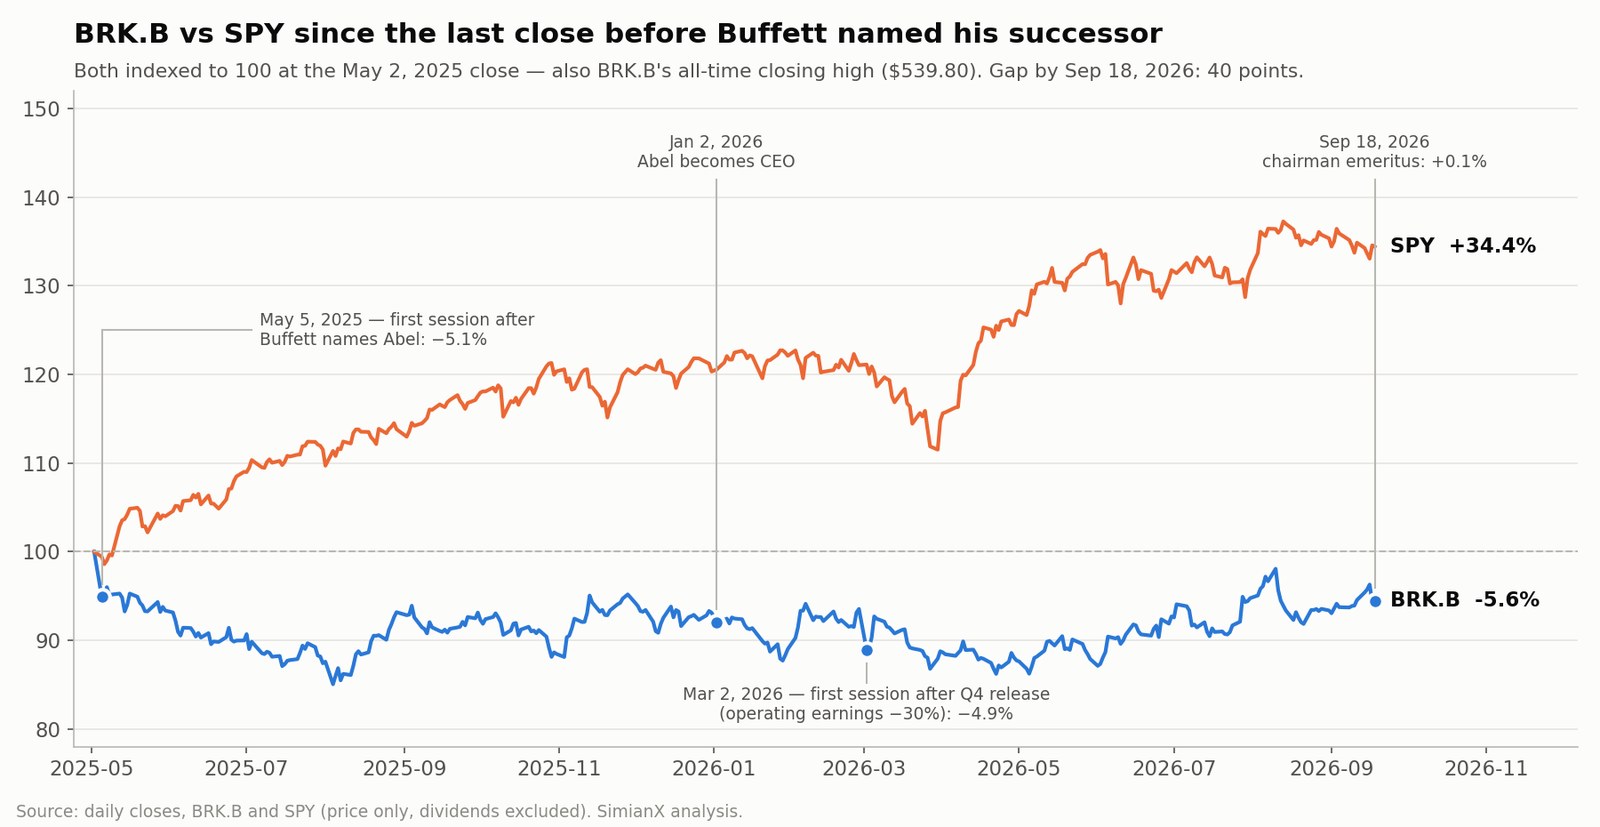
O veredito real veio em dois outros dias, e está em curso há dezesseis meses. Em 2 de maio de 2025 — o último fechamento antes de Buffett dizer na assembleia anual que Abel deveria sucedê-lo — BRK.B também marcou seu fechamento recorde: US$ 539,80. Desse fechamento até 18 de setembro de 2026, BRK.B caiu 5,6%, enquanto o SPY subiu 34,4%. Essa diferença de 40 pontos é a estimativa contínua do mercado sobre quanto valia o próprio Buffett.
Esta análise separa o que mudou do que não mudou, com os documentos da própria Berkshire: o comunicado de setembro, o Formulário 10-Q e o comunicado de resultados do segundo trimestre de 2026, o comunicado do quarto trimestre de 2025 e a primeira carta de Greg Abel aos acionistas. Três achados importam mais do que a troca de cargos. O crescimento de +16,3% do lucro operacional no segundo trimestre cai para +5,2% quando se remove uma oscilação cambial de US$ 1,2 bilhão. O resultado de subscrição antes de impostos da GEICO caiu 45% no mesmo trimestre. E as primeiras recompras de Abel foram feitas a cerca de 1,40 vez o valor patrimonial. Investidores podem acompanhar os documentos de BRK.B, as revisões de estimativas e o comportamento do preço com a SimianX AI.
Todos os números vêm de documentos da Berkshire Hathaway e de dados diários de mercado até 18 de setembro de 2026.
O que realmente mudou em 18 de setembro
A manchete "Buffett deixa o cargo" comprime uma transição que levou dezesseis meses e aconteceu em etapas.
| Data | Mudança | O que significou para o acionista |
|---|---|---|
| 3 de maio de 2025 | Na assembleia anual, Buffett disse que recomendaria Abel como CEO no fim do ano | A sucessão se tornou pública; a ação caiu forte no pregão seguinte |
| 1º de janeiro de 2026 | Abel se tornou CEO | A supervisão operacional e a alocação de capital passaram para Abel |
| 28 de fevereiro de 2026 | Primeiros resultados sob Abel: quarto trimestre de 2025 e sua primeira carta anual | O primeiro teste de resultados da nova era |
| 18 de setembro de 2026 | Buffett virou presidente emérito; Howard Buffett eleito presidente | A transição na presidência do conselho foi concluída |
| Em andamento | Buffett continua conselheiro | Sua visão segue disponível, mas ele não é quem decide |
A declaração de procuração de 2026 da Berkshire identifica Abel como CEO a partir de 1º de janeiro. A carta de Buffett de setembro resume a divisão de funções numa frase: "Greg comanda a empresa; Howard vai zelar por sua cultura e seus valores." Ele acrescenta que Abel "vem tomando as decisões que importam há algum tempo".
A distinção importa. Howard Buffett não é o novo CEO nem o principal gestor de investimentos. É conselheiro da Berkshire desde 1993 e comanda a Howard G. Buffett Foundation desde 1999. O pai o descreve como "uma apólice que os acionistas possuem e esperam nunca precisar acionar" — um guardião da cultura, não um alocador de capital.
O veredito do mercado veio em outros dois dias
BRK.B é uma ação de baixa volatilidade. Sua volatilidade anualizada no último ano foi de cerca de 14,6%, contra 12,9% do SPY. Grandes movimentos num único pregão são raros, e por isso os poucos que existem são informativos.
| Pregão | BRK.B | Volume vs média de 60 dias | SPY no mesmo dia | O que aconteceu |
|---|---|---|---|---|
| 4 de abril de 2025 | −6,91% | 2,8x | −5,85% | Queda geral pelas tarifas — não específica da Berkshire |
| 5 de maio de 2025 | −5,12% | 3,2x | −0,57% | Primeiro pregão depois de Buffett indicar Abel como sucessor |
| 2 de março de 2026 | −4,91% | 2,5x | +0,06% | Primeiro pregão após os resultados do quarto trimestre de 2025: lucro operacional −29,8% |
| 18 de setembro de 2026 | +0,11% | 2,9x | −0,12% | Buffett virou presidente emérito |
Dois dos três piores pregões de BRK.B em dois anos foram específicos da Berkshire, e ambos tinham a ver com a transição. Em 5 de maio de 2025, a ação ficou 4,6 pontos abaixo do SPY com o triplo do volume. Em 2 de março de 2026 — o primeiro dia de negociação depois de a Berkshire publicar os primeiros resultados anuais assinados por Abel — caiu 4,9% com o índice estável.
Já o dia em que a transição foi formalmente concluída produziu um movimento menor que o ruído diário normal da ação. A sucessão não foi notícia em setembro de 2026. Foi notícia em maio de 2025 e passou por teste em fevereiro de 2026.
Quarenta pontos atrás do SPY
| Medido a partir de | BRK.B na data | Retorno de BRK.B até 18/09/2026 | Retorno do SPY | Diferença |
|---|---|---|---|---|
| 2 mai. 2025 (último fechamento antes do anúncio; recorde) | US$ 539,80 | −5,6% | +34,4% | −40,0 pts |
| 5 mai. 2025 (primeira reação) | US$ 512,15 | −0,5% | +35,2% | −35,6 pts |
| 31 dez. 2025 (fim de ano) | US$ 502,65 | +1,4% | +11,7% | −10,3 pts |
| 2 jan. 2026 (primeiro pregão de Abel como CEO) | US$ 496,85 | +2,6% | +11,5% | −8,9 pts |
| 22 abr. 2026 (mínima de 52 semanas) | US$ 465,40 | +9,5% | +7,1% | +2,4 pts |
| 10 ago. 2026 (máxima de 52 semanas) | US$ 529,42 | −3,7% | −1,5% | −2,2 pts |
Os números do SPY são retornos de preço; BRK.B não paga dividendos e o SPY paga, então a diferença em retorno total é um pouco maior.
Três observações se destacam. Primeiro, o desempenho inferior se concentra em 2025, antes de Abel assumir: o mercado descontou a expectativa de uma Berkshire sem Buffett antes de ver qualquer decisão de Abel. Segundo, desde a mínima de abril de 2026, BRK.B foi um pouco melhor. Terceiro, uma diferença de 40 pontos não significa que os negócios da Berkshire pioraram 40%. Boa parte reflete um mercado forte, liderado por ações de crescimento, que um conglomerado de seguradoras, ferrovia, energia e indústria jamais acompanharia; outra parte reflete um prêmio pelo julgamento de Buffett que saiu parcialmente do preço.
A estrutura de liderança que substituiu uma pessoa
Buffett chegou a acumular quatro funções: CEO, diretor de investimentos, presidente do conselho e guardião da cultura. Agora elas estão divididas.
| Função | Quem exerce | Fonte de autoridade |
|---|---|---|
| CEO e alocador final de capital | Greg Abel | CEO desde 1º de janeiro de 2026 |
| Carteira de ações | Greg Abel, com Ted Weschler gerindo cerca de 6% | Relatório anual de 2025 |
| Presidente do conselho | Howard G. Buffett | Eleito em 18 de setembro de 2026 |
| Conselheira independente líder | Susan L. Decker | Continua |
| Presidente emérito e conselheiro | Warren E. Buffett | 18 de setembro de 2026 |
A carta de Abel é explícita: a responsabilidade pelos investimentos em ações "cabe, em última instância, a mim como CEO". Os cerca de 6% de Weschler incluem "uma parte da carteira antes supervisionada por Todd Combs".
Um detalhe de governança passou quase despercebido. O programa de recompra da Berkshire permite recomprar ações sempre que o CEO, "após consultar o presidente do conselho", avaliar que o preço está abaixo do valor intrínseco, estimado de forma conservadora. Desde 18 de setembro, essa consulta vai de Abel para Howard Buffett. O novo presidente tem um papel formal na decisão de capital mais sensível a preço que a Berkshire toma.
O seguro é o alicerce — e enfraqueceu em 2026
As seguradoras da Berkshire recebem prêmios antes de pagar sinistros. O dinheiro mantido nesse intervalo — o float de seguros — era de cerca de US$ 177,5 bilhões em 30 de junho de 2026, aproximadamente US$ 1,1 bilhão acima do fim de 2025. O float só tem valor quando a subscrição é lucrativa; emitir apólices abaixo do preço para fazê-lo crescer destrói valor.
O negócio de seguros encolheu no segundo trimestre nas duas linhas de resultado.
| Após impostos, US$ milhões | 2T 2026 | 2T 2025 | Variação | 1S 2026 | 1S 2025 | Variação |
|---|---|---|---|---|---|---|
| Resultado de subscrição | 1.731 | 1.992 | −13,1% | 3.448 | 3.328 | +3,6% |
| Receita de investimentos das seguradoras | 3.059 | 3.367 | −9,1% | 5.738 | 6.260 | −8,3% |
| Total de seguros | 4.790 | 5.359 | −10,6% | 9.186 | 9.588 | −4,2% |
A comparação semestral de subscrição só parece melhor porque o primeiro semestre de 2025 absorveu cerca de US$ 1,1 bilhão em perdas com incêndios florestais. A queda da receita de investimentos reflete juros mais baixos nas aplicações de curto prazo da Berkshire — por isso a direção da política do Federal Reserve, incluindo a alta de juros de setembro de 2026, agora chega diretamente ao lucro da Berkshire.
O resultado de subscrição da GEICO caiu 45%
Dentro do segmento de seguros, a mudança na GEICO é a mais acentuada do documento.
| GEICO, antes de impostos, US$ milhões | 2T 2026 | 2T 2025 | Variação |
|---|---|---|---|
| Prêmios emitidos | 11.124 | 11.003 | +1,1% |
| Prêmios ganhos | 11.291 | 11.064 | +2,1% |
| Sinistros e despesas de regulação | 8.644 | 7.945 | +8,8% |
| Despesas de subscrição | 1.653 | 1.298 | +27,3% |
| Resultado de subscrição antes de impostos | 994 | 1.821 | −45,4% |
| Índice de sinistralidade | 76,6% | 71,8% | +4,8 pts |
| Índice de despesas | 14,6% | 11,7% | +2,9 pts |
No semestre, o resultado de subscrição antes de impostos da GEICO foi de US$ 2.410 milhões contra US$ 3.994 milhões, queda de 39,7%. O 10-Q atribui a alta da sinistralidade a maior frequência e severidade dos sinistros: em automóveis de passeio, a frequência de danos corporais subiu na faixa de cinco a sete por cento e a severidade na faixa de dez a doze por cento. As despesas de subscrição subiram sobretudo por comissões e publicidade. Em termos unitários: para cada US$ 100 de prêmios ganhos, a GEICO retinha há um ano cerca de US$ 16,50 de resultado de subscrição antes de impostos, e agora cerca de US$ 8,80.
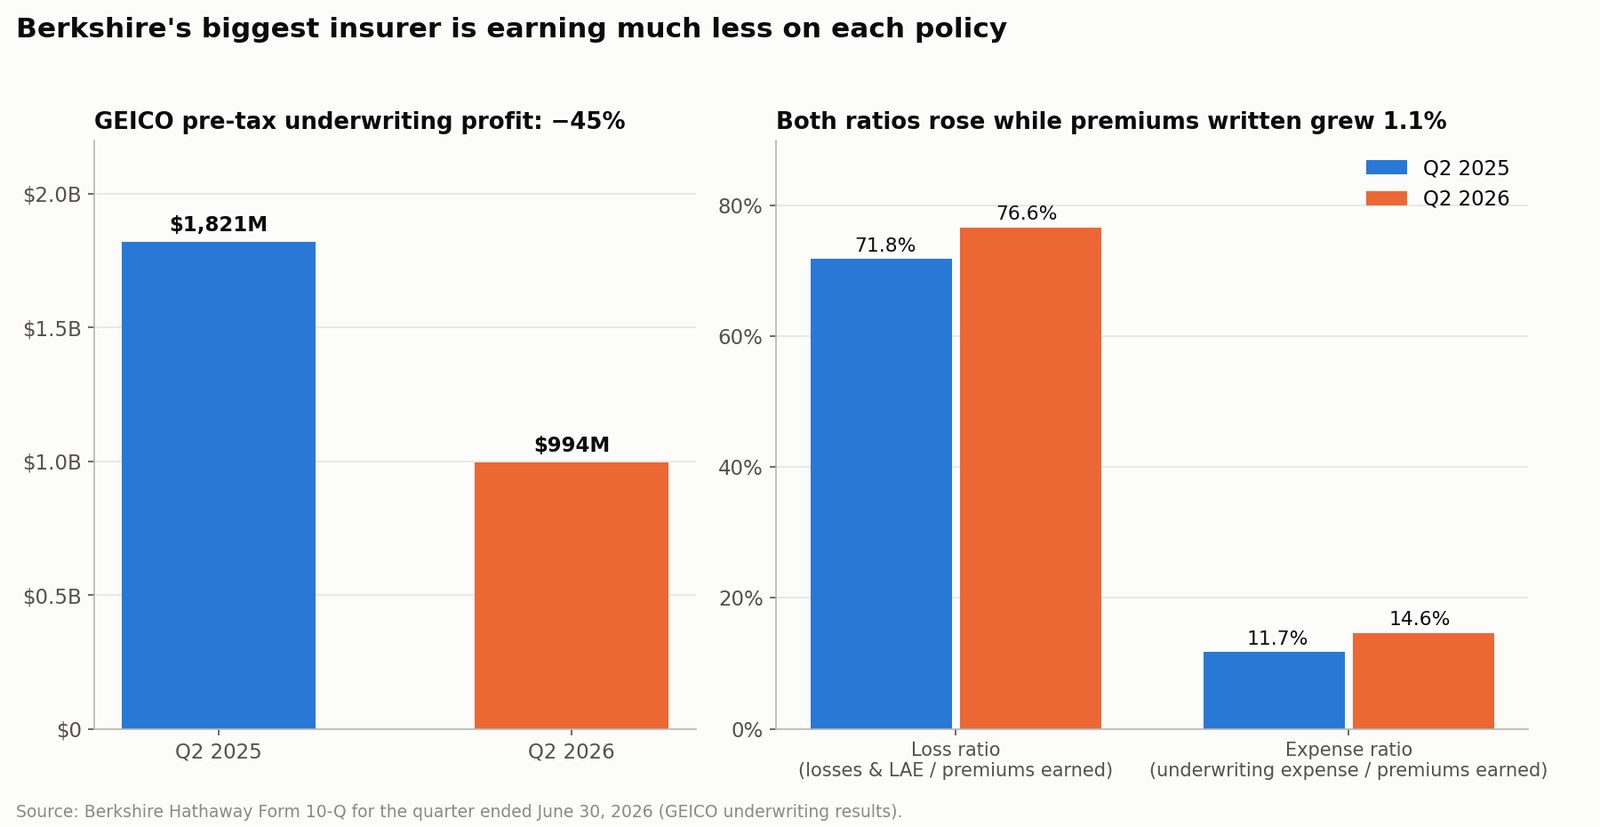
Nem tudo piorou em seguros. O Berkshire Hathaway Primary Group teve US$ 273 milhões de resultado de subscrição antes de impostos no segundo trimestre, contra US$ 63 milhões, e o grupo de resseguros, US$ 913 milhões contra US$ 650 milhões. Mas a GEICO é o maior motor de subscrição individual, e seu índice combinado — sinistros mais despesas sobre prêmios, medida padrão do setor explicada pela Investopedia — foi de 83,5% para 91,2% em um ano, enquanto os prêmios quase não cresceram.
Abel não precisa precificar cada apólice. Precisa, sim, preservar uma cultura em que a GEICO prefira abrir mão de volume a subscrever negócios a preços inadequados. Se 2026 é um atraso de precificação ou um aperto competitivo é a questão operacional mais importante do seu primeiro ano.
Lucro operacional: o número da manchete e o número subjacente
A Berkshire pede para ser avaliada pelo lucro operacional, não pelo lucro líquido contábil, dominado pelas marcações do mercado de ações. É o instinto certo. Ainda assim, o lucro operacional precisa ser lido.
| Após impostos, US$ milhões | 2T 2026 | 2T 2025 | Variação |
|---|---|---|---|
| Resultado de subscrição | 1.731 | 1.992 | −13,1% |
| Receita de investimentos das seguradoras | 3.059 | 3.367 | −9,1% |
| BNSF | 1.558 | 1.466 | +6,3% |
| Berkshire Hathaway Energy | 891 | 702 | +26,9% |
| Indústria, serviços e varejo | 4.470 | 3.601 | +24,1% |
| Outros | 1.274 | 32 | n/s |
| Lucro operacional | 12.983 | 11.160 | +16,3% |
A linha "Outros" é de onde vem o crescimento da manchete. Ela inclui ganhos e perdas cambiais sobre a dívida da Berkshire em moedas que não o dólar: um ganho de US$ 326 milhões no segundo trimestre de 2026 contra uma perda de US$ 877 milhões no segundo trimestre de 2025. Essa oscilação de US$ 1,2 bilhão é um efeito contábil de conversão sobre títulos fora do dólar — a Berkshire emitiu ¥272,3 bilhões em novos títulos em ienes ainda em abril de 2026 —, não desempenho do negócio.
| US$ milhões | 2T 2026 | 2T 2025 | Variação | 1S 2026 | 1S 2025 | Variação |
|---|---|---|---|---|---|---|
| Lucro operacional divulgado | 12.983 | 11.160 | +16,3% | 24.329 | 20.801 | +17,0% |
| Efeito cambial da dívida fora do dólar | +326 | −877 | — | +575 | −1.590 | — |
| Lucro operacional sem efeito cambial | 12.657 | 12.037 | +5,2% | 23.754 | 22.391 | +6,1% |
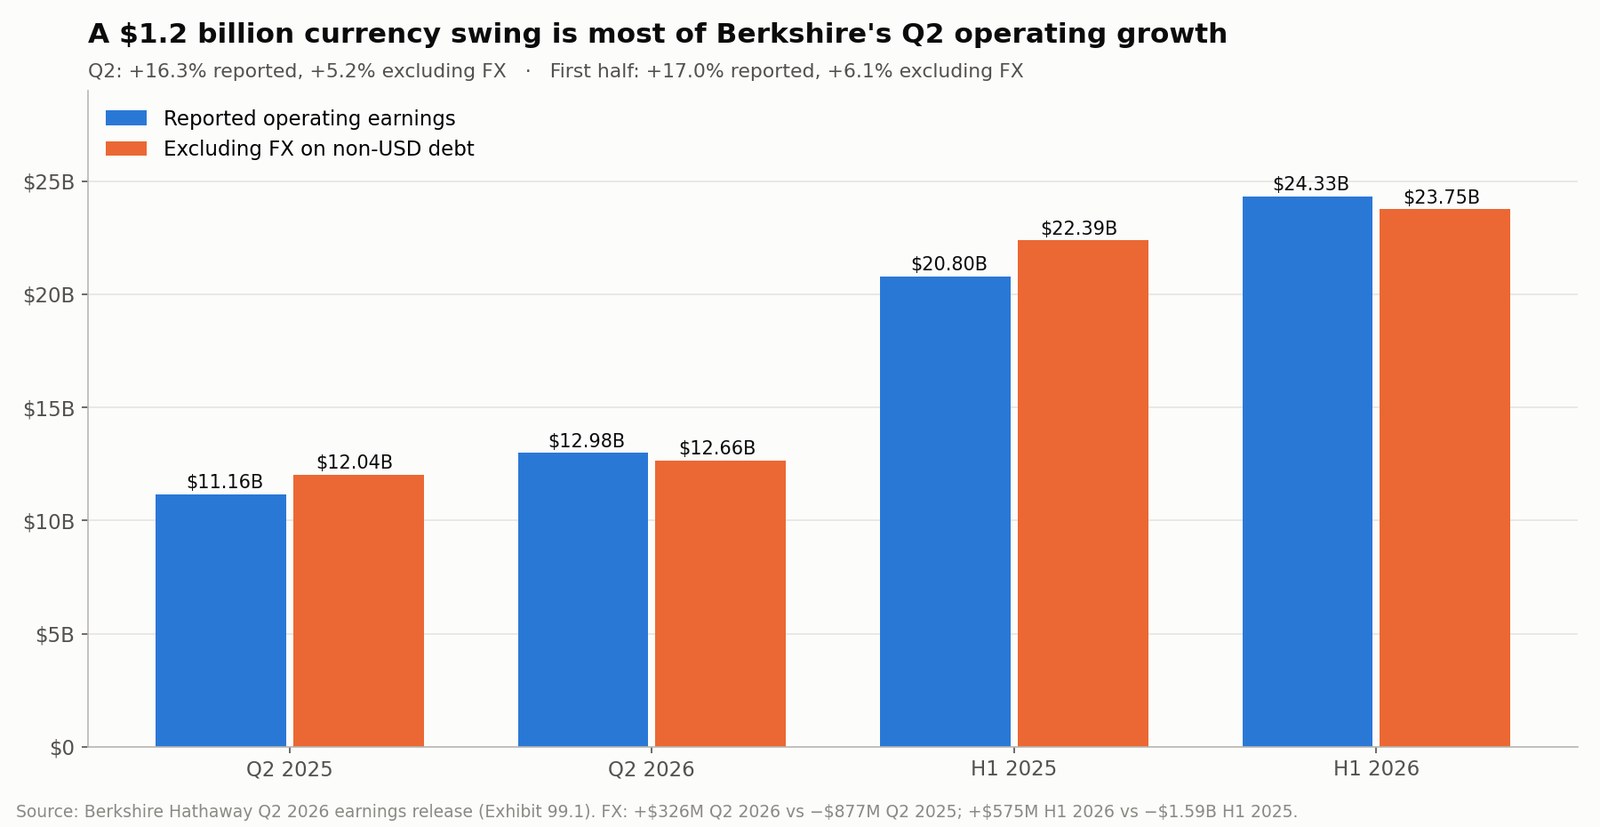
Mesmo os +5,2% incluem uma aquisição. O segmento de indústria, serviços e varejo agora contém a OxyChem, que a Berkshire não tinha um ano antes; ela lucrou US$ 149 milhões antes de impostos no segundo trimestre sobre US$ 1,4 bilhão de receita. Sem o câmbio e sem o novo negócio químico, o lucro operacional subjacente da Berkshire cresceu na casa de um dígito baixo — com os negócios fora de seguros em alta e os seguros em baixa.
É um resultado respeitável para uma empresa desse porte. Não é o salto que uma manchete de +16,3% sugere. Repare o que isso implica para a própria linha "Outros": sem o câmbio, ela foi de US$ 948 milhões contra US$ 909 milhões um ano antes — praticamente estável. Todo o salto dessa linha veio da moeda, não de um negócio.
O primeiro relatório da era Abel: por que 2 de março doeu
O pior pregão específico da Berkshire na nova era veio depois do primeiro comunicado publicado sob Abel, no sábado, 28 de fevereiro de 2026. O comunicado do quarto trimestre de 2025 da Berkshire mostrou:
| Após impostos, US$ milhões | 4T 2025 | 4T 2024 | Variação | Ano 2025 | Ano 2024 | Variação |
|---|---|---|---|---|---|---|
| Resultado de subscrição | 1.561 | 3.409 | −54,2% | 7.258 | 9.020 | −19,5% |
| Receita de investimentos das seguradoras | 3.072 | 4.088 | −24,9% | 12.513 | 13.670 | −8,5% |
| BNSF | 1.347 | 1.278 | +5,4% | 5.476 | 5.031 | +8,8% |
| Berkshire Hathaway Energy | 691 | 729 | −5,2% | 3.979 | 3.730 | +6,7% |
| Indústria, serviços e varejo | 3.370 | 3.262 | +3,3% | 13.647 | 13.072 | +4,4% |
| Outros | 159 | 1.761 | −91,0% | 1.613 | 2.914 | −44,6% |
| Lucro operacional | 10.200 | 14.527 | −29,8% | 44.486 | 47.437 | −6,2% |
Esses resultados do quarto trimestre cobriam um período ainda comandado por Buffett, então não são um boletim de Abel. Mas foram os primeiros números que os investidores viram com o nome de Abel na carta, e mostravam o mesmo padrão que o 10-Q do segundo trimestre confirmaria depois: lucro de seguros em queda, receita de investimentos caindo com os juros, e ferrovia e indústria sustentando o crescimento. BRK.B caiu 4,9% no pregão seguinte.
O lucro líquido contábil é quase só ruído
A Berkshire reportou US$ 25,67 bilhões de lucro líquido contábil no segundo trimestre de 2026, mais que o dobro dos US$ 12,37 bilhões de um ano antes, ou US$ 11,91 por ação classe B. Desse total, US$ 12,68 bilhões eram ganhos de investimento após impostos, incluindo alta de US$ 10,9 bilhões nos ganhos não realizados em ações que ela ainda detém. O comunicado de resultados do segundo trimestre da Berkshire diz, com a linguagem da era Buffett mantida sob Abel, que ganhos de investimento trimestrais "normalmente não têm significado".
Um índice preço/lucro calculado sobre o lucro contábil é, portanto, quase inútil para a Berkshire. Um mercado forte o infla e um fraco o esmaga; nenhum dos dois diz nada sobre a ferrovia, as elétricas ou as seguradoras.
O que Greg Abel realmente fez com o capital
Palavras mostram intenções. Transações mostram evidências.
| Transação | Datas | Preço | Observações |
|---|---|---|---|
| OxyChem (da Occidental) | Acordada em 1º out. 2025; concluída em 2 jan. 2026 | ~US$ 9,4 bi em dinheiro | Acordada antes de Abel virar CEO; a Occidental ficou com passivos ambientais antigos |
| Taylor Morrison | Acordada em 31 mai. 2026; concluída em 24 jul. 2026 | US$ 72,50 por ação; ~US$ 6,8 bi de capital, ~US$ 8,5 bi de valor da empresa | Anunciada e concluída sob Abel |
| Recompras de ações | 1S 2026, sobretudo 2T | ~US$ 4,8 bi | Primeiras recompras relevantes da era Abel |
Os valores preliminares da OxyChem na data da aquisição eram US$ 10,7 bilhões em ativos, cerca de US$ 7,0 bilhões deles em imobilizado, e US$ 1,3 bilhão em passivos. Seu lucro antes de impostos de US$ 149 milhões no segundo trimestre incluía depreciação e amortização adicionais da contabilização da aquisição. A Taylor Morrison, segundo seu comunicado de conclusão, será integrada às operações de construção de casas em terreno já existentes na Berkshire, sob o comando da CEO Sheryl Palmer.
A Taylor Morrison é a primeira grande aquisição inteiramente de Abel. É uma incorporadora cíclica, e seu retorno dependerá da demanda por moradia e das condições de financiamento imobiliário que ninguém em Omaha controla. Como foi concluída depois do fim do trimestre, a Berkshire ainda não divulgou a alocação do preço de compra; ela virá no documento do terceiro trimestre. O veredito levará anos.
O teste do preço das recompras
O 10-Q do segundo trimestre mostra exatamente quanto a Berkshire pagou pelas próprias ações.
| Mês (2026) | Classe | Ações | Preço médio |
|---|---|---|---|
| Abril | — | nenhuma | — |
| Maio | Classe A | 65 | US$ 716.231,37 |
| Maio | Classe B | 1.458.312 | US$ 476,01 |
| Junho | Classe A | 413 | US$ 733.775,06 |
| Junho | Classe B | 7.139.881 | US$ 487,98 |
Convertendo cada ação classe A em 1.500 classe B, as recompras do segundo trimestre somaram cerca de US$ 4,53 bilhões, a uma média de aproximadamente US$ 486 por ação equivalente classe B. As ações equivalentes classe A em circulação caíram de 1.438.223 no fim do ano para 1.431.693 em 30 de junho, redução de 0,45%.
Medido contra o valor patrimonial — os US$ 747,9 bilhões de patrimônio líquido da Berkshire divididos pelo número de ações —, a empresa tinha cerca de US$ 348 de valor patrimonial por ação equivalente classe B em 30 de junho. Abel comprou, portanto, a cerca de 1,40 vez o valor patrimonial. No fechamento de 18 de setembro, a recompra está cerca de 4,9% no lucro e a ação negocia a cerca de 1,46 vez o valor patrimonial. (Veja a Investopedia sobre preço/valor patrimonial para os limites da medida: o valor patrimonial subestima negócios integralmente detidos registrados a custo histórico.)
As regras do programa são simples. Recompras são permitidas sempre que o CEO, após consultar o presidente, julgar o preço abaixo do valor intrínseco estimado de forma conservadora; não há mínimo nem máximo; e as recompras não podem reduzir caixa, equivalentes de caixa e títulos do Tesouro consolidados abaixo de US$ 30 bilhões. As compras de maio e junho mostram onde Abel colocou essa linha em 2026: em algum ponto acima de US$ 476-488 por ação B.
A questão de alocação de US$ 359 bilhões
Em 30 de junho, as seguradoras e outros negócios da Berkshire tinham US$ 359,2 bilhões em caixa, equivalentes de caixa e letras do Tesouro dos EUA, líquidos de compras ainda não liquidadas. No fechamento de 18 de setembro, o valor de mercado da Berkshire era de aproximadamente US$ 1,09 trilhão, de modo que a liquidez equivalia a cerca de 33% da capitalização de mercado.
Diante desse volume, o que Abel aplicou em 2026 até agora — OxyChem, o capital da Taylor Morrison e as recompras — soma cerca de US$ 21 bilhões, ou 5,8% da liquidez.
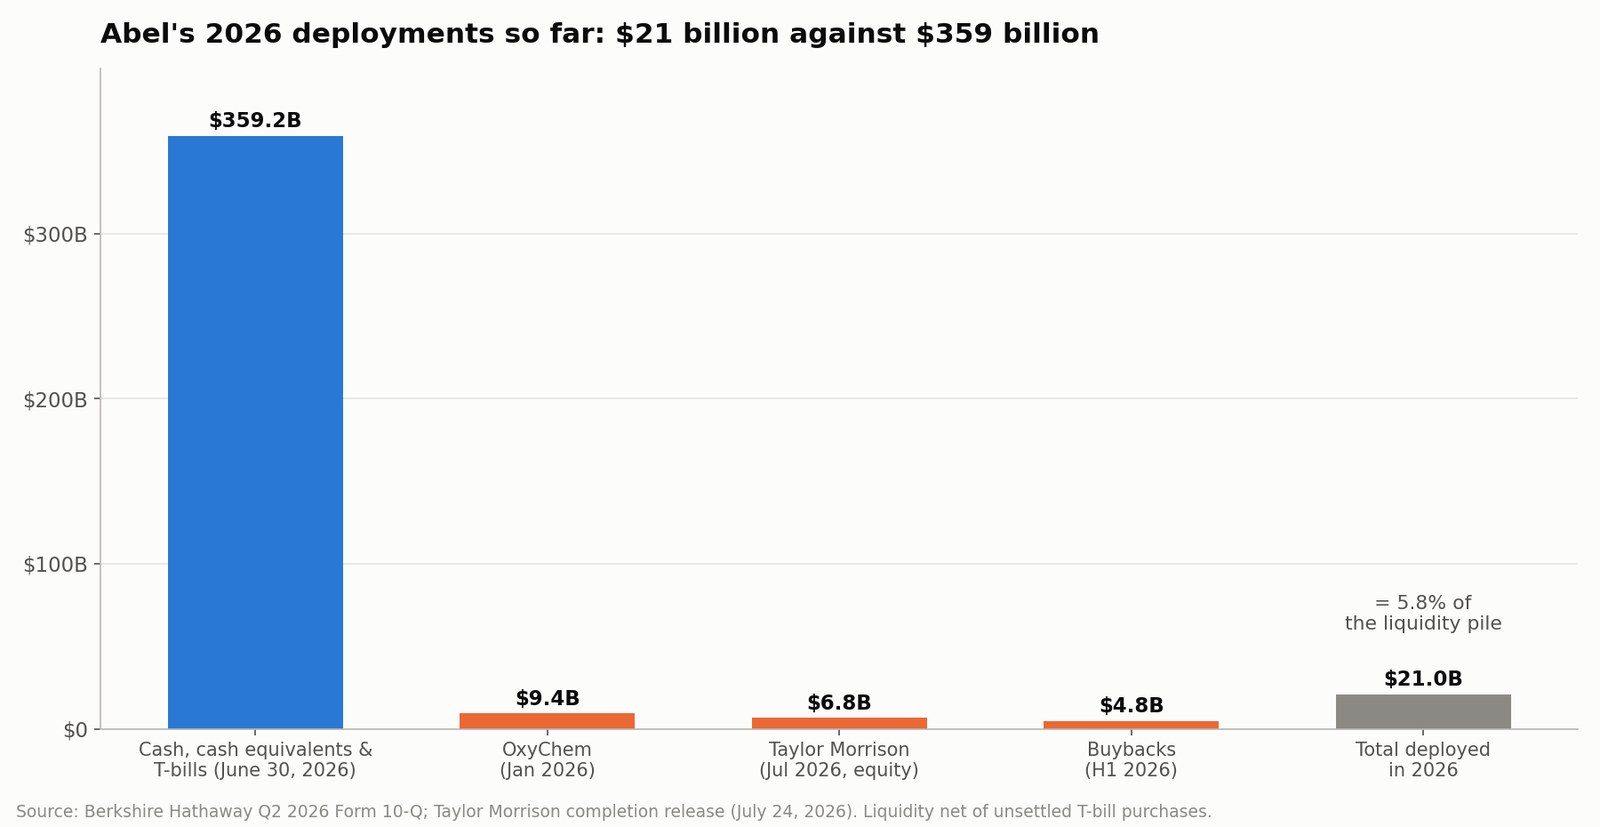
Nem tudo é sobra. Seguradoras precisam de muita liquidez para pagar sinistros, e a Berkshire mantém deliberadamente o suficiente para atravessar catástrofes sem captar capital. Mas o saldo cria um problema de retorno sempre que os juros curtos caem, como ao longo de 2025. A história de cada ciclo de corte de juros do Fed desde 1980 é também, para a Berkshire, a história de sua receita com letras do Tesouro.
Abel tem quatro opções:
- Comprar empresas inteiras. Fluxos de caixa duradouros, mas poucos alvos são grandes o bastante para fazer diferença e estão disponíveis a preço razoável.
- Comprar ações listadas. A Berkshire pode agir rápido numa queda, mas a concentração aumenta a volatilidade das marcações.
- Recomprar ações da Berkshire. Só gera valor abaixo do valor intrínseco; as compras de maio e junho a ~1,40 vez o patrimonial mostram seu limite atual.
- Manter liquidez. Racional quando os preços estão altos; custoso se persistir.
A carta de Abel mantém a política de dividendos: a Berkshire não pagará dividendo em dinheiro "enquanto for razoavelmente provável que cada dólar de lucro retido crie mais de um dólar de valor de mercado para os acionistas", e o conselho revisa a política anualmente. A Berkshire não declara dividendo em dinheiro desde 1967.
Um teste prático de alocação de capital
| Pergunta | Por que importa |
|---|---|
| Qual é o preço total, incluindo a dívida assumida? | Os US$ 6,8 bi de capital da Taylor Morrison viraram US$ 8,5 bi de valor da empresa |
| Que fluxo de caixa sustentável está sendo comprado? | Lucros no pico do ciclo fazem negócios parecerem baratos |
| Quanto rende em relação às letras do Tesouro? | A Berkshire sempre tem uma alternativa de baixo risco |
| A liquidez resiste a um ano severo de seguros? | A resiliência é o modelo |
| O valor por ação da Berkshire aumenta? | Mais lucro total não é a mesma coisa |
A carteira: um ativo e um risco de concentração
As ações em carteira da Berkshire tinham valor justo de US$ 323,8 bilhões em 30 de junho de 2026, contra US$ 297,8 bilhões no fim do ano. As cinco maiores posições — Alphabet, American Express, Apple, Bank of America e The Coca-Cola Company — respondiam por 66% desse valor, contra 65%. A Berkshire tinha 151,6 milhões de ações da American Express, 22,5% da empresa.
Duas dessas cinco vivem seus próprios debates. A Apple passa por uma troca de comando, analisada em Tim Cook sai: o que John Ternus herda no comando da Apple, e a questão de gastos da Alphabet está em Alphabet Q2 2026: Gemini e Cloud justificam o capex de IA?. Para o acionista da Berkshire, essas não são histórias distantes: são uma fatia grande da carteira.
A Berkshire também tem participações avaliadas por equivalência patrimonial de 27,5% na Kraft Heinz e de 26,7% na Occidental, além de cerca de US$ 8,5 bilhões em ações preferenciais da Occidental. A carta de Abel é incomumente franca sobre a primeira: "Nosso investimento na Kraft Heinz tem sido decepcionante."
Avalie as futuras mudanças na carteira pelo preço pago, pela tese e pelo resultado — não pela semelhança de uma operação com uma anedota de Buffett.
Os riscos que podem minar a Berkshire depois de Buffett
Precificação de seguros. Os índices de sinistralidade e de despesas da GEICO subiram em 2026. Se a inflação de sinistros continuar superando os preços, o resultado de subscrição — a fonte de capital mais barata da Berkshire — continuará encolhendo.
Passivos de incêndios. A PacifiCorp, parte da Berkshire Hathaway Energy, havia registrado até 30 de junho de 2026 perdas estimadas acumuladas de cerca de US$ 2,85 bilhões com os incêndios de 2020 e o incêndio McKinney de 2022, pago cerca de US$ 2,3 bilhões em acordos, tinha US$ 572 milhões em passivos estimados em aberto e havia depositado cauções de US$ 719 milhões. O 10-Q alerta que é razoavelmente possível haver perdas adicionais relevantes.
Erros de alocação de capital. Um negócio mal precificado na casa das dezenas de bilhões poderia apagar anos de lucro incremental. A liquidez elimina o risco de financiamento; não garante retorno.
Tamanho. Uma empresa que vale cerca de US$ 1,09 trilhão não consegue crescer no ritmo que a Berkshire tinha quando era pequena. Comparar Abel com os 60 anos de Buffett não faz sentido analítico.
O prêmio. Parte da avaliação histórica de BRK.B era a confiança em uma única pessoa. A diferença de 40 pontos sugere que boa parte desse prêmio já saiu do preço. Isso corta nos dois sentidos: é um risco já realizado e uma régua mais baixa para Abel.
Como avaliar BRK.B depois de Buffett
Um único P/L engana no caso da Berkshire. Medidas mais úteis:
- Preço sobre valor patrimonial, sabendo que o patrimonial subestima negócios integralmente detidos. A US$ 509,77, BRK.B negocia a cerca de 1,46 vez seu valor patrimonial de 30 de junho, de aproximadamente US$ 348 por ação equivalente classe B; as recompras do próprio Abel foram a cerca de 1,40 vez.
- Lucro operacional normalizado, sem o efeito cambial da dívida fora do dólar e sem anos de catástrofes excepcionais.
- Soma das partes: seguradoras mais float, BNSF, o grupo de energia, indústria e varejo, a carteira de ações e a liquidez acima do que os seguros exigem.
- Valor intrínseco por ação ao longo do tempo, comparado aos rendimentos do Tesouro e às alternativas.
| Cenário | O que Abel demonstra | Implicação provável |
|---|---|---|
| Otimista | A precificação da GEICO recupera margens; grandes negócios disciplinados; recompras abaixo do valor | O desconto frente ao SPY diminui; o múltiplo sobre patrimonial se expande |
| Base | A cultura se mantém; os negócios crescem na casa de um dígito médio | Retornos respeitáveis, sem o desempenho superior da era Buffett |
| Pessimista | As margens de seguros continuam caindo; aquisições caras; governança mais fraca | Crescimento mais lento do valor por ação; o múltiplo se comprime em direção ao patrimonial |
A comparação com a JPMorgan e seus 23% de ROTCE contra 3,2 vezes o valor patrimonial é instrutiva: o mercado paga caro por retornos sobre o patrimônio altos e visíveis. O múltiplo da Berkshire dependerá de Abel conseguir tornar seus retornos mais visíveis, não de ele soar como Buffett.
Uma lista de verificação para o acionista na era Abel
- Lucro operacional sem efeito cambial: quais segmentos se moveram, e os motores são repetíveis?
- Índices de sinistralidade e de despesas da GEICO: estão voltando aos níveis de 2025?
- Float de seguros: cresce junto com subscrição lucrativa?
- Liquidez: quanto sobra depois de negócios e recompras?
- Aplicação: o que foi comprado, a que preço total e com que retorno esperado?
- Preço das recompras: a que múltiplo do patrimonial Abel está comprando?
- Concentração da carteira: as cinco maiores posições mudaram, e por quê?
- Governança: Abel é franco sobre erros, e o conselho de Howard Buffett questiona grandes decisões?
A SimianX AI combina documentos da SEC, dados financeiros, indicadores técnicos e análise de notícias para ações americanas. Um investidor que acompanha BRK.B pode usá-la para sinalizar novas divulgações e depois conferir conclusões importantes nos próprios relatórios da Berkshire.
- SimianX AI
- Ranking cripto da SimianX
- Fundamentos de BRK.B na SimianX
- Sala de comando ao vivo da SimianX
Perguntas frequentes: Berkshire Hathaway depois de Buffett
Warren Buffett deixou a Berkshire Hathaway por completo?
Não. Greg Abel se tornou CEO em 1º de janeiro de 2026, e Buffett virou presidente emérito em 18 de setembro de 2026. Buffett continua conselheiro. Howard G. Buffett é o novo presidente. Abel comanda a empresa e responde por suas grandes decisões.
Como BRK.B reagiu à saída de Buffett da presidência?
Mal se mexeu. BRK.B subiu 0,11% em 18 de setembro de 2026, com 2,9 vezes o volume normal. Os grandes movimentos vieram antes: −5,12% em 5 de maio de 2025, primeiro pregão depois de Buffett indicar Abel como sucessor, e −4,91% em 2 de março de 2026, após os primeiros resultados divulgados sob Abel.
Como a ação da Berkshire se saiu desde o anúncio da sucessão?
Do fechamento de 2 de maio de 2025 — seu recorde de US$ 539,80 — até 18 de setembro de 2026, BRK.B caiu 5,6% enquanto o SPY subiu 34,4%, uma diferença de cerca de 40 pontos percentuais. Desde o primeiro pregão de Abel como CEO, BRK.B sobe 2,6% contra 11,5% do SPY.
O lucro da Berkshire cresceu mesmo 16% no segundo trimestre de 2026?
O lucro operacional divulgado subiu 16,3%, para US$ 12,98 bilhões. Sem o efeito cambial da dívida fora do dólar — um ganho de US$ 326 milhões neste ano contra uma perda de US$ 877 milhões no anterior —, o crescimento foi de cerca de 5,2%, e isso ainda inclui a recém-adquirida OxyChem.
O que aconteceu com a GEICO?
O resultado de subscrição antes de impostos da GEICO caiu para US$ 994 milhões no segundo trimestre de 2026, ante US$ 1,821 bilhão, queda de 45,4%. O índice de sinistralidade subiu de 71,8% para 76,6% com maior frequência e severidade dos sinistros, e o de despesas de 11,7% para 14,6% com mais comissões e publicidade, enquanto os prêmios emitidos cresceram só 1,1%.
A Berkshire está recomprando ações sob Abel?
Sim. A Berkshire recomprou cerca de US$ 4,8 bilhões em ações no primeiro semestre de 2026, sobretudo em maio e junho, a cerca de US$ 476-488 por ação classe B — aproximadamente 1,40 vez o valor patrimonial. Quem decide é o CEO, após consultar o presidente, que agora é Howard Buffett.
A Berkshire vai pagar dividendos agora?
Nenhum foi anunciado. A carta de Abel mantém a política de que a Berkshire não paga dividendo em dinheiro enquanto cada dólar retido tiver probabilidade razoável de criar mais de um dólar de valor de mercado, e o conselho revisa isso todo ano. A Berkshire não declara dividendo em dinheiro desde 1967.
Conclusão
A passagem de Warren Buffett a presidente emérito concluiu uma sucessão, não a iniciou — e a ação a tratou dessa forma. BRK.B subiu 0,11% no dia. O mercado já havia dado seu veredito: queda de 5,12% no pregão seguinte à indicação de Abel em maio de 2025, queda de 4,91% após os primeiros resultados da era Abel em março de 2026 e um desempenho 40 pontos inferior ao do SPY desde o último fechamento antes do anúncio, que também foi o recorde histórico da ação.
Os negócios que Abel herdou são fortes, mas não de maneira uniforme. O lucro operacional do segundo trimestre subiu 16,3% como divulgado e cerca de 5,2% sem o câmbio. O lucro de seguros caiu 10,6% e o resultado de subscrição antes de impostos da GEICO, 45,4%, enquanto BNSF, o grupo de energia e a indústria carregaram o crescimento. A liquidez está em US$ 359,2 bilhões, cerca de um terço do valor de mercado da Berkshire, e Abel aplicou cerca de US$ 21 bilhões dela em 2026, incluindo recompras a cerca de 1,40 vez o valor patrimonial.
O boletim da era Abel é, portanto, específico: margens da GEICO, lucro operacional sem câmbio, o preço de cada grande negócio e de cada recompra, e o crescimento do valor por ação ao longo de anos, não de trimestres. Howard Buffett preside agora o conselho que supervisiona essas decisões — e, pelas regras de recompra, é a pessoa que Abel precisa consultar antes que a Berkshire compre as próprias ações.
Leituras relacionadas
- Tim Cook sai: o que John Ternus herda no comando da Apple
- Warsh ignora Trump: Fed sobe juros pela 1ª vez desde 2023
- Cada ciclo de corte de juros do Fed desde 1980: ações e ouro
- Alphabet Q2 2026: Gemini e Cloud justificam o capex de IA?
- Ações JPMorgan 2026: 23% de ROTCE contra 3,2x o livro
- iPhone Duo dobrável: ele pode gerar um superciclo da AAPL?
- Ações da Lululemon abaixo de 100 $: marca quebrada?
Referências
- Berkshire Hathaway — comunicado de 18 de setembro de 2026 e carta de Warren Buffett
- Berkshire Hathaway — Formulário 10-Q do segundo trimestre de 2026
- Berkshire Hathaway — comunicado de resultados do segundo trimestre de 2026 (anexo 99.1)
- Berkshire Hathaway — comunicado de resultados do quarto trimestre e do ano de 2025
- Berkshire Hathaway — relatório anual de 2025 e carta de Greg Abel aos acionistas
- Berkshire Hathaway — declaração de procuração de 2026
- Taylor Morrison — Berkshire Hathaway conclui a aquisição
- SEC EDGAR — documentos trimestrais da Berkshire Hathaway
- Federal Reserve — operações de mercado aberto e taxa básica
- SimianX — fundamentos da ação BRK.B


