O primeiro iPhone dobrável da Apple chegou: o iPhone Duo pode acender o próximo superciclo da AAPL?
A Apple entrou oficialmente no mercado de celulares dobráveis. Em 9 de setembro de 2026, a empresa apresentou o iPhone Duo, um aparelho no estilo livro com tela dobrável de 7,6 polegadas, tela externa de 5,4 polegadas e preço inicial de $1,999. O anúncio reacendeu imediatamente as expectativas de um superciclo do iPhone dobrável da Apple e de uma nova fase de crescimento para a AAPL.
Mas os investidores devem distinguir entre um lançamento de produto bem-sucedido e um verdadeiro superciclo financeiro. O iPhone Duo foi anunciado, mas a pré-venda só começa em 16 de outubro e a disponibilidade nas lojas começa em 23 de outubro. Até 10 de setembro, não há números oficiais de pré-venda, de vendas ao consumidor final nem dados de satisfação dos clientes.
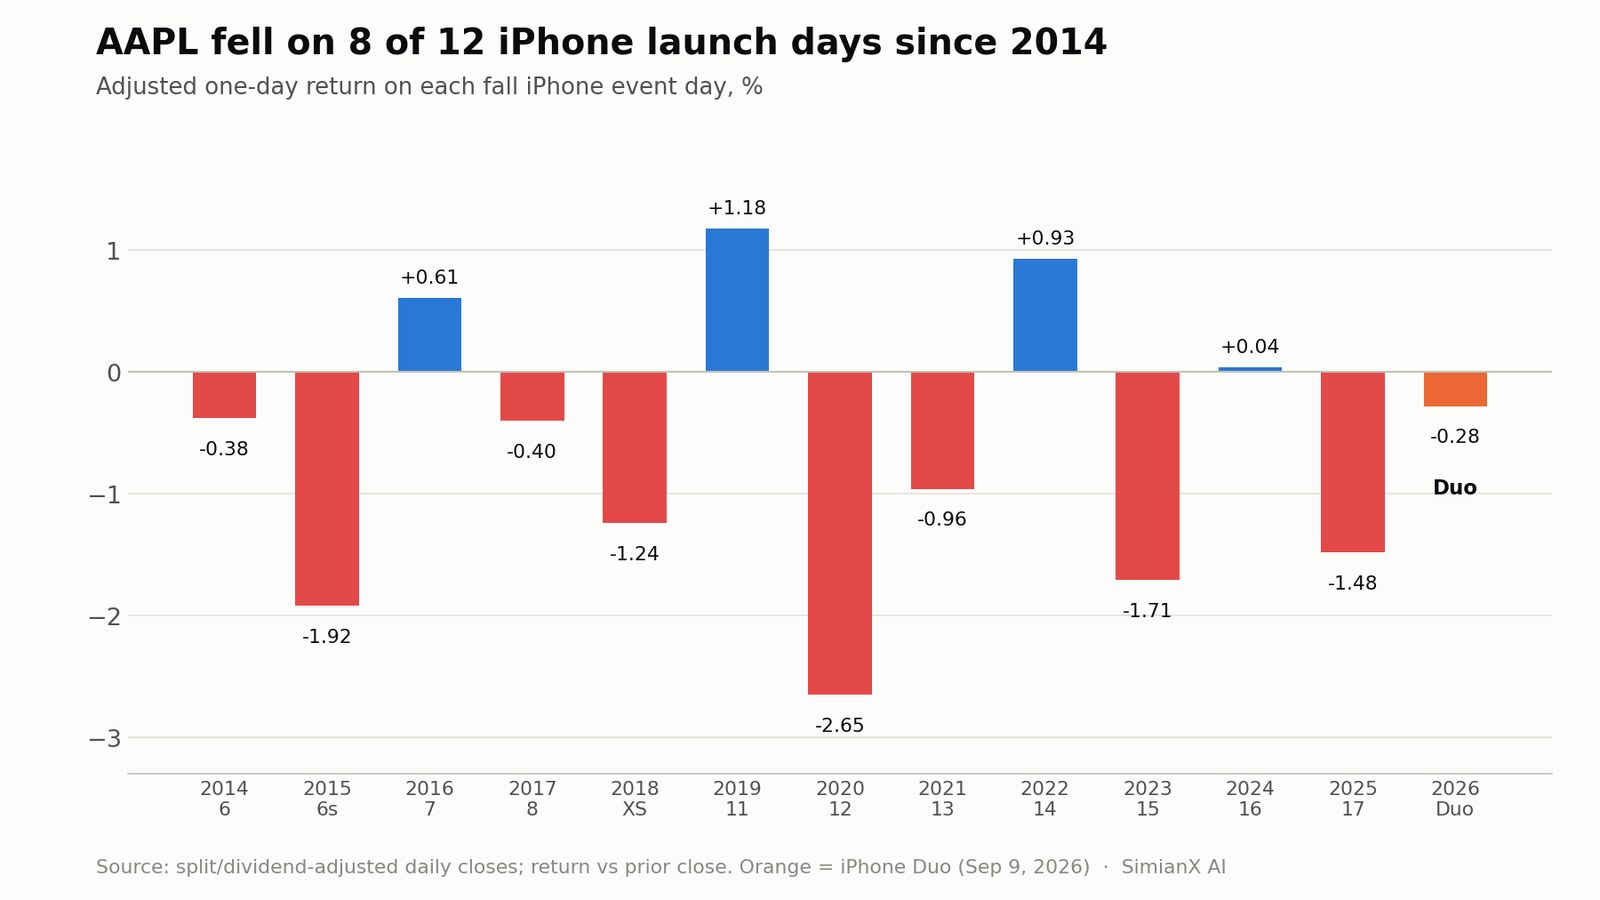
A própria ação não se impressionou. A AAPL fechou o dia do lançamento a $315.34, em queda de 0,28%, com 65,6 milhões de ações negociadas, cerca de 1,7 vez o volume médio de 20 dias. Isso não é incomum: nos doze eventos de lançamento do iPhone desde 2014, a AAPL caiu no dia do evento oito vezes (veja a tabela de referência abaixo).
As evidências sustentam uma conclusão mais comedida: o iPhone Duo pode se tornar um produto premium importante e elevar o preço médio de venda da Apple, mas é improvável que um único modelo caro crie sozinho um superciclo clássico. Um ciclo mais amplo exigiria forte demanda pelo Duo, impulso contínuo do iPhone 18, experiências convincentes de Siri AI, vendas resilientes na China e custos de componentes administráveis.
Esta análise examina o produto, a oportunidade de mercado, o impacto financeiro, a avaliação e os riscos. Os investidores também podem usar a SimianX AI para acompanhar os fundamentos da AAPL, os documentos entregues à SEC, o sentimento das notícias e os sinais técnicos à medida que dados reais de demanda começarem a substituir as especulações do dia do lançamento.
Os fatos do iPhone Duo que os investidores precisam conhecer
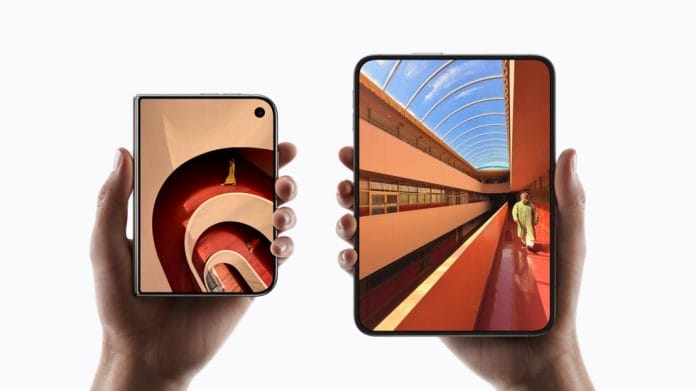
A Apple descreve o Duo como seu primeiro iPhone dobrável e, nas palavras do CEO John Ternus, como “a mudança mais transformadora do iPhone desde o original”. O aparelho abre como um livro, em vez de dobrar na vertical.
De acordo com o anúncio oficial do iPhone Duo pela Apple, seus principais recursos incluem:
- Uma tela interna dobrável de 7,6 polegadas, 50% maior que a tela do iPhone 18 Pro Max.
- Uma tela externa de 5,4 polegadas com 90% da área de tela do iPhone 18 Pro.
- Suporte ao Apple Pencil (USB-C), que chega ainda este ano.
- Uma dobradiça de precisão construída com mais de 100 componentes.
- Estrutura de titânio grau 5 e certificação IP68.
- Uma câmera FaceTime sob a tela e Touch ID no botão lateral.
- Um processador A20 Pro.
- Duas baterias e uma câmara de vapor projetada sob medida.
- Duas câmeras traseiras de 48 MP com modos fotográficos específicos para o formato dobrável.
- Apple Intelligence e o novo Siri AI.
- Configurações de armazenamento de 256 GB a 2 TB.
- Preço inicial nos Estados Unidos de $1,999.
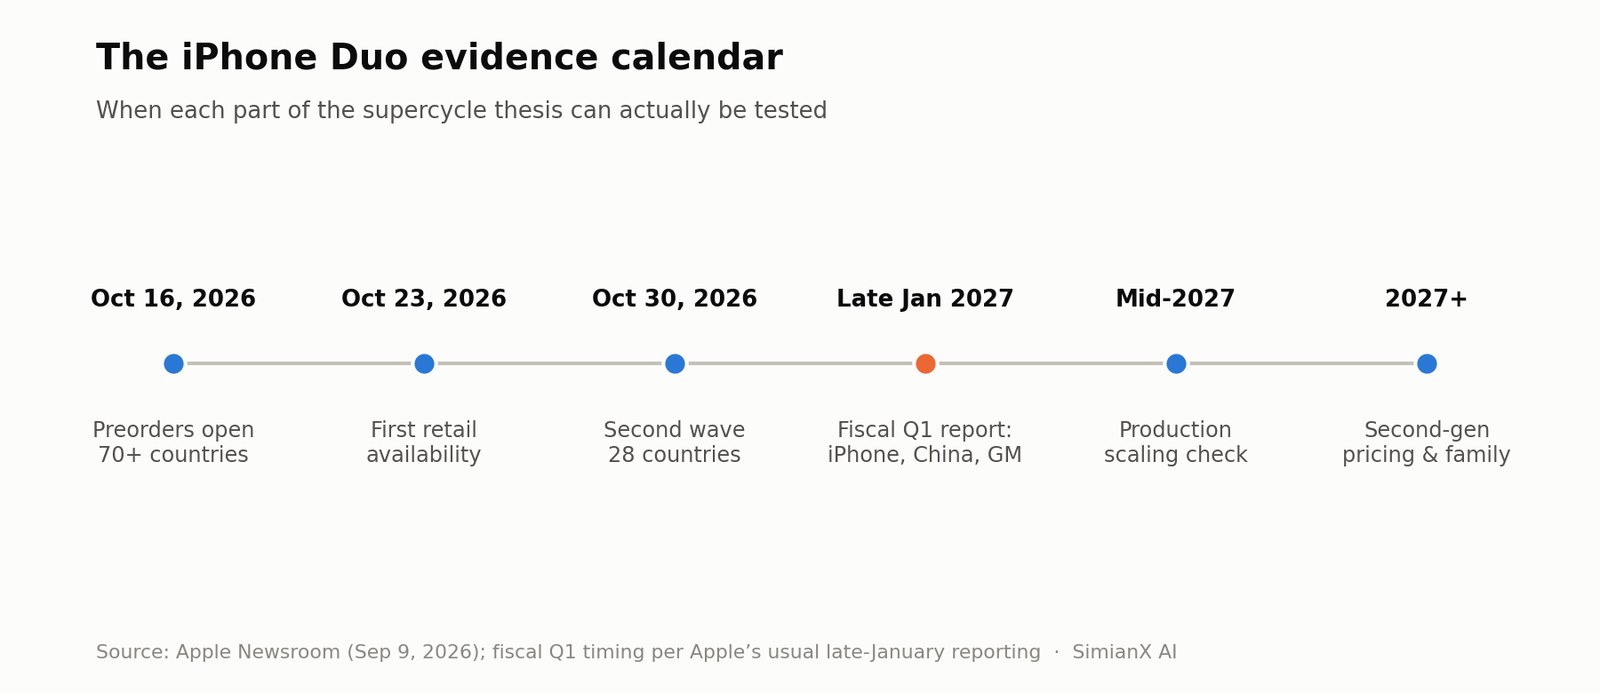
A pré-venda começa em 16 de outubro em mais de 70 países e regiões, com disponibilidade em 23 de outubro, e outros 28 países e regiões entram em 30 de outubro. A Apple oferece o Duo por $83.29 por mês em 24 meses, e seu programa de leasing Apple Upgrade, operado pela Klarna, começa em apenas $57.99 por mês para clientes elegíveis nos Estados Unidos. Uma capa Duo Case de $79 e uma Folio com suporte de $129 são lançadas junto com ele.
Essa estratégia de financiamento importa. Um preço de $1,999 parece proibitivo quando visto como pagamento único, mas os smartphones premium são cada vez mais comprados em parcelas, com troca de aparelhos usados e promoções das operadoras. A Apple está tentando transformar um preço de varejo de quatro dígitos em um custo mensal administrável.
A vantagem financeira mais imediata do Duo não é necessariamente o volume. É a capacidade da Apple de criar uma faixa de preço totalmente nova acima do Pro Max.
Por que o iPhone Duo é estrategicamente importante
A Apple está entrando no mercado de dobráveis anos depois de Samsung, Huawei, Honor, Google e outros fabricantes. Do ponto de vista tecnológico, isso parece tardio, mas é coerente com a abordagem histórica da Apple.
A Apple costuma esperar até acreditar que a confiabilidade do hardware, a integração do software e a demanda dos consumidores podem sustentar um produto coerente. Ela não inventou o tocador de música digital, o smartphone, o relógio inteligente nem o tablet. Em vez disso, usou a integração entre hardware e software, a distribuição e o controle do ecossistema para expandir essas categorias.
O Duo oferece à Apple quatro oportunidades estratégicas.
1. Criar uma nova faixa ultra-premium
O preço de entrada de $1,999 fica bem acima de um iPhone Pro convencional. Configurações de maior capacidade podem elevar ainda mais o valor de cada transação. Se os compradores subirem de faixa, em vez de apenas escolher entre os iPhones existentes, a Apple pode aumentar o preço médio de venda do iPhone sem precisar de crescimento proporcional em unidades.
2. Dar aos usuários antigos de iPhone um motivo para trocar de aparelho
Os celulares topo de linha modernos já têm processadores rápidos, boas câmeras e longos períodos de suporte de software. Melhorias incrementais anuais podem não bastar para convencer os consumidores a substituir um aparelho que funciona.
Uma tela dobrável oferece uma diferença física evidente. Ela pode atrair usuários de maior poder aquisitivo que adiaram a troca porque os iPhones recentes pareciam parecidos demais.
3. Defender a posição da Apple na China
Os aparelhos dobráveis têm relevância estratégica maior na China, onde a Huawei e outras marcas locais construíram portfólios de dobráveis premium. A Apple não tinha até agora uma resposta direta.
O Duo fecha essa lacuna no portfólio. Ele pode ajudar a Apple a reter consumidores chineses de alta renda que querem um dobrável, mas preferem o iOS, a App Store e o ecossistema mais amplo da Apple.
4. Ampliar a tela para serviços e IA
Uma tela de 7,6 polegadas cria mais espaço para multitarefa, jogos, vídeo, edição de documentos e interfaces de IA. A Apple adaptou o iOS 27 ao Duo, levando o Dock, os controles da tela bloqueada e a navegação dos apps para a lateral e adaptando os aplicativos entre a tela interna e a externa.
A oportunidade de longo prazo não se limita à receita de hardware. Uma tela móvel maior pode estimular maior uso de:
- Apple One e iCloud+.
- Apple TV e Apple Music.
- Jogos premium e compras na App Store.
- Aplicativos de produtividade.
- Cobertura do AppleCare.
- Apple Pencil e outros acessórios.
- Recursos do Apple Intelligence no próprio aparelho.
O que conta como um superciclo da Apple?
O termo superciclo é usado com leviandade demais. Um aparelho novo que vende bem não é automaticamente um superciclo.
Um verdadeiro superciclo do iPhone normalmente inclui vários efeitos que se reforçam mutuamente:
- Uma grande base instalada fica apta e disposta a trocar de aparelho.
- Os ciclos de substituição ficam mais curtos.
- Antigos clientes do Android migram para o iPhone.
- As vendas em unidades e os preços médios de venda sobem ao mesmo tempo.
- O crescimento da receita se mantém por vários trimestres.
- A receita de serviços e acessórios acompanha a venda do hardware.
- Os analistas elevam de forma relevante as estimativas de lucros futuros.
O lançamento dos iPhones 6 e 6 Plus, de tela maior, é a referência histórica útil. O Formulário 10-K do ano fiscal de 2015 da Apple registrou vendas líquidas do iPhone de US$ 155,0 bilhões, alta de 52%, com 231,2 milhões de unidades vendidas, alta de 37%, e o preço médio de venda do iPhone 11% maior, crescimento que a empresa atribuiu principalmente à forte demanda por esses dois modelos. Aquele ciclo atendeu a uma preferência de massa por telas maiores e afetou a linha principal do iPhone.
O Duo é diferente. Seu preço de $1,999 o restringe inicialmente ao segmento premium do mercado. Ele pode transformar a categoria de dobráveis sem transformar toda a base instalada da Apple.
A referência do iPhone 6, em números
| Indicador | Ciclo do iPhone 6 (ano fiscal de 2015) | Cenário otimista do Duo, incremental |
|---|---|---|
| Crescimento da receita do iPhone | +52% | ≈ +7% da receita do iPhone nos 9 primeiros meses do ano fiscal de 2026 |
| Crescimento em unidades | +37% (231,2 milhões de unidades) | 17 milhões de Duo, substituindo em grande parte outros iPhones |
| Efeito no preço médio | +11% | Positivo, por meio de uma nova faixa de $1,999 ou mais |
| Abrangência | Toda a linha principal | Um único modelo ultra-premium |
Mesmo o cenário mais otimista para o Duo neste artigo acrescenta cerca de US$ 13,6 bilhões em receita incremental, aproximadamente 7% dos US$ 196,5 bilhões em receita do iPhone que a Apple registrou apenas nos nove primeiros meses do ano fiscal de 2026. O iPhone 6 fez o negócio do iPhone crescer mais da metade em um único ano. Essa é a diferença de escala que o rótulo de “superciclo” precisa cobrir.
Portanto, a pergunta correta não é simplesmente: “O Duo vai esgotar?” Uma oferta limitada pode fazer praticamente qualquer produto novo esgotar. As perguntas mais úteis são:
- A produção consegue escalar além dos primeiros compradores?
- Os compradores vão escolher o Duo em vez de um dobrável Android?
- Os atuais donos de iPhone vão trocar de aparelho antes do planejado?
- Quanto da demanda é incremental e quanto é canibalizada?
- A Apple consegue preservar margens atraentes?
- O sucesso do Duo vai se estender depois a modelos mais baratos?
A oportunidade do mercado de dobráveis é real, mas ainda pequena
Os smartphones dobráveis continuam sendo um nicho dentro do mercado mundial de celulares. Isso é ao mesmo tempo uma limitação e uma oportunidade.
As projeções da IDC de agosto de 2026 para o mercado de smartphones estimam:
| Indicador de mercado | Estimativa da IDC |
|---|---|
| Remessas globais de smartphones em 2026 | Pouco mais de 1 bilhão (−16,7%) |
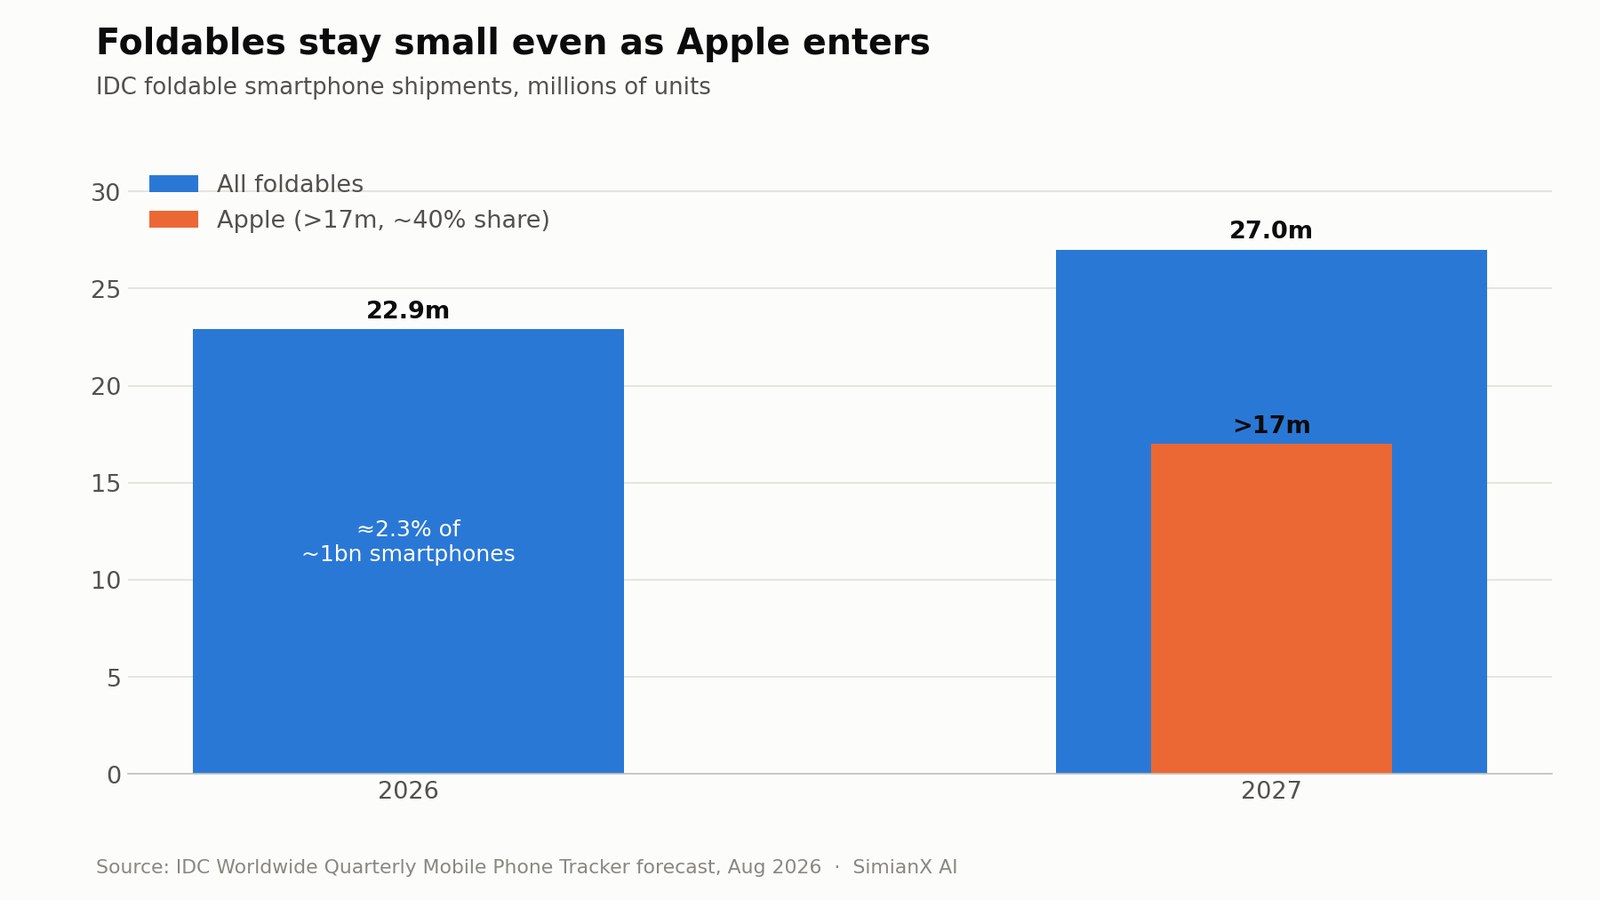
| Remessas de dobráveis em 2026 | 22,9 milhões |
| Crescimento dos dobráveis em 2026 | 12,6% |
| Remessas de dobráveis em 2027 | Aproximadamente 27 milhões (+18%) |
| Remessas de dobráveis da Apple em 2027 | Mais de 17 milhões |
| Participação projetada da Apple nos dobráveis em 2027 | Aproximadamente 40% |
| Preço médio dos dobráveis da Apple | Mais de $2,550 |
| Valor dos dobráveis da Apple | Mais de US$ 45,7 bilhões |
Por essas estimativas, os dobráveis representariam apenas cerca de 2,3% das remessas mundiais de smartphones em 2026. Mesmo com crescimento rápido, a categoria continuaria pequena em comparação com os smartphones convencionais.
Dois detalhes da IDC merecem mais atenção do que receberam no dia do lançamento. Primeiro, a IDC afirma que sem a Apple as remessas de dobráveis teriam caído a um ritmo de dois dígitos: a Apple está transformando um segmento que estava prestes a encolher na parte que mais cresce de um setor que, segundo a IDC, deve registrar em 2026 a maior contração de sua história. Segundo, a IDC supõe um preço médio dos dobráveis da Apple acima de $2,550, o que daria à Apple mais da metade do valor total da categoria. Esse preço médio fica bem acima do preço de entrada de $1,999, o que implica um peso forte das configurações de 512 GB, 1 TB e 2 TB.
Isso leva a uma distinção crucial:
O iPhone Duo pode ser um produto que muda a categoria sem ser grande o bastante para criar imediatamente um superciclo em toda a empresa.
A escala da Apple eleva a barra. Um produto que gere US$ 10 bilhões em valor anual de varejo seria enorme para a maioria das empresas, mas a Apple gerou US$ 364,4 bilhões em receita apenas nos nove primeiros meses do ano fiscal de 2026.
A AAPL entra no ciclo do Duo em posição de força
O Duo não está sendo lançado para salvar uma franquia do iPhone em colapso. Os resultados mais recentes da Apple já eram fortes, como mostramos em Apple Q3 2026: o crescimento cobre o atraso da IA?.
Segundo o Formulário 10-Q do terceiro trimestre fiscal de 2026 da Apple, os resultados do trimestre encerrado em 27 de junho incluíram:
| Indicador | 3º trimestre fiscal de 2026 | Variação anual |
|---|---|---|
| Receita total | US$ 109,4 bilhões | 16% |
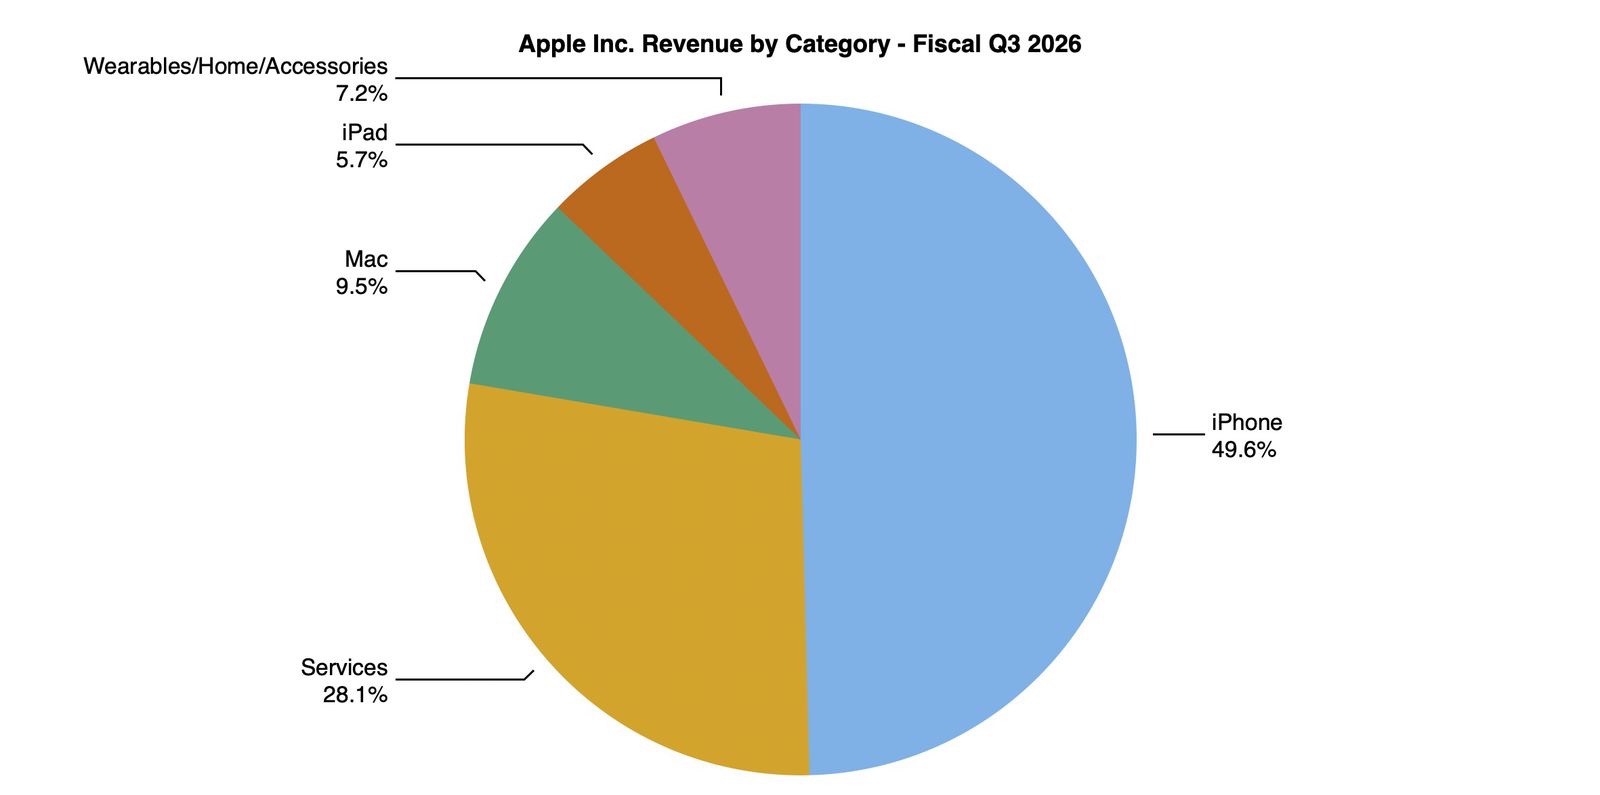
| Receita do iPhone | US$ 54,3 bilhões | 22% |
| Receita de serviços | US$ 30,7 bilhões | 12% |
| Receita da Grande China | US$ 18,8 bilhões | 22% |
| LPA diluído | $2.02 | 29% |
| Margem bruta da empresa | 50,1% | Ante 46,5% |
| Despesas com P&D | US$ 11,7 bilhões | 32% |
Nos nove primeiros meses do ano fiscal de 2026, a receita do iPhone chegou a US$ 196,5 bilhões, alta de 22%, enquanto a receita de serviços subiu 14%, para US$ 91,7 bilhões. A Apple afirmou que o aumento das vendas dos modelos Pro foi o principal motor do crescimento do iPhone.
Isso é particularmente relevante para a tese do Duo. Os consumidores já estavam migrando para modelos premium antes de a Apple lançar seu dobrável de $1,999. O Duo prolonga uma tendência de premiumização já existente, em vez de criar uma do zero.
O motor financeiro da Apple também oferece proteção contra quedas. Nos nove primeiros meses do ano fiscal de 2026, a empresa recomprou 215 milhões de ações por US$ 61,8 bilhões. Os serviços tiveram margem bruta de 75,6% no trimestre de junho, ante 40,1% dos produtos.
No entanto, a margem bruta de 50,1% da empresa foi inflada por fatores pontuais: o 10-Q da Apple atribui o salto da margem bruta de produtos principalmente ao mix de produtos e a restituições de tarifas, compensados em parte por custos maiores, incluindo os de memória. Os investidores não devem extrapolar automaticamente essa margem incomumente forte para o ano fiscal de 2027.
Quanta receita o iPhone Duo pode gerar?
Ninguém conhece ainda a demanda real, o mix de produtos ou o estoque no canal. Mesmo assim, um modelo ilustrativo ajuda a dimensionar a escala.
O que segue não é uma projeção da empresa. O modelo usa uma receita de hardware reconhecida hipotética de $1,850 por unidade, abaixo do preço de varejo de $1,999, para considerar conceitualmente a economia do canal, os preços por região e o mix. A receita efetivamente divulgada pode ser muito diferente.
| Cenário | Unidades anuais do Duo | Receita ilustrativa | Interpretação |
|---|---|---|---|
| Pessimista | 5 milhões | US$ 9,3 bilhões | Problemas de oferta ou demanda restrita aos primeiros compradores |
| Base | 10 milhões | US$ 18,5 bilhões | Nicho premium forte com crescimento gradual de escala |
| Otimista | 17 milhões | US$ 31,5 bilhões | Aproxima-se da projeção de remessas da IDC para 2027 |
Repare como a premissa de $1,850 é conservadora diante dos próprios números da IDC: com o preço médio acima de $2,550 usado pela IDC, o cenário otimista de 17 milhões de unidades valeria mais de US$ 43 bilhões, e não US$ 31,5 bilhões. A diferença entre esses dois números vem sobretudo do mix de armazenamento, justamente a parte da história do Duo que é impossível conhecer antes da abertura da pré-venda.
Mesmo o cenário otimista precisa de ajuste pela canibalização. Alguns clientes do Duo teriam comprado, de outra forma, um iPhone Pro ou Pro Max.
Suponha, apenas para ilustrar, que o comprador médio do Duo teria comprado, de outra forma, um iPhone de $1,050. A receita incremental de hardware por cliente ficaria então mais perto de $800 do que de $1,850.
Com essa premissa:
- Cinco milhões de trocas para o Duo acrescentam cerca de US$ 4 bilhões em receita incremental.
- Dez milhões acrescentam cerca de US$ 8 bilhões.
- Dezessete milhões acrescentam cerca de US$ 13,6 bilhões.
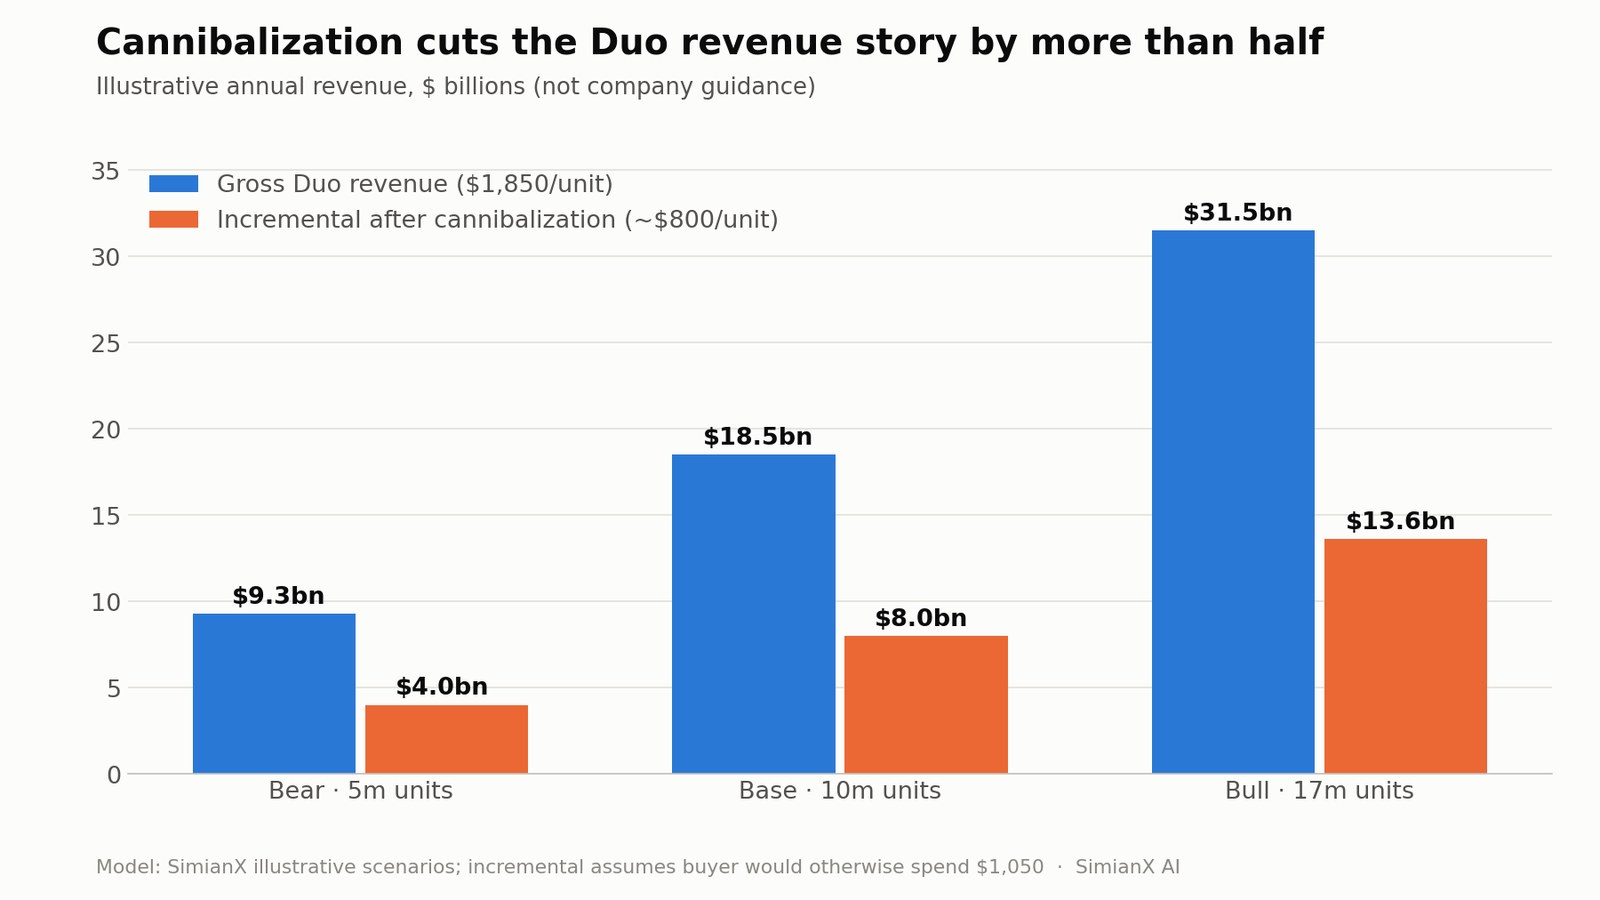
O ganho real pode ser maior se o Duo atrair usuários do Android ou levar os usuários a trocar de aparelho mais cedo. Pode ser menor se o aparelho canibalizar principalmente compras de Pro Max com muito armazenamento.
Os investidores também devem considerar a receita de segunda ordem:
- A adesão ao AppleCare pode ser alta, porque o risco de reparo pesa mais nos dobráveis.
- Arquivos grandes de fotos e vídeos podem aumentar a demanda por armazenamento no iCloud.
- A compra pode incluir uma capa, uma Folio ou um Apple Pencil.
- A tela maior pode aumentar o uso de aplicativos pagos e de mídia.
- Um usuário de alto valor pode gerar anos de receita de serviços.
Por isso, o valor de vida de um novo cliente do ecossistema é maior que a venda inicial do hardware. Mas esses benefícios surgem com o tempo e não devem ser totalmente contabilizados no lançamento.
Como a AAPL se comportou em torno de cada lançamento do iPhone desde 2014
O comportamento da ação no dia do lançamento é um guia ruim para saber se um ciclo de produto terá sucesso, e o histórico prova isso. A tabela abaixo mede o retorno da AAPL, ajustado por desdobramentos e dividendos, no dia de cada evento de outono do iPhone e ao longo do mês seguinte (21 pregões) e dos três meses seguintes (63 pregões), a partir do fechamento do dia anterior. O volume é mostrado em relação à média de 20 dias antes do evento.
| Data do evento | Linha | Dia do evento | +1 mês | +3 meses | Volume vs. média de 20 dias |
|---|---|---|---|---|---|
| 9 set 2014 | iPhone 6 / 6 Plus | −0,4% | +2,5% | +14,8% | 3,7x |
| 9 set 2015 | iPhone 6s | −1,9% | −2,5% | +5,7% | 1,2x |
| 7 set 2016 | iPhone 7 | +0,6% | +5,7% | +2,6% | 1,7x |
| 12 set 2017 | iPhone 8 / X | −0,4% | −3,1% | +7,3% | 2,8x |
| 12 set 2018 | iPhone XS / XR | −1,2% | −4,2% | −24,2% | 1,7x |
| 10 set 2019 | iPhone 11 | +1,2% | +6,0% | +25,0% | 1,2x |
| 13 out 2020 | iPhone 12 | −2,7% | −3,8% | +5,4% | 1,7x |
| 14 set 2021 | iPhone 13 | −1,0% | −5,8% | +17,7% | 1,4x |
| 7 set 2022 | iPhone 14 | +0,9% | −5,9% | −7,4% | 1,3x |
| 12 set 2023 | iPhone 15 | −1,7% | +0,2% | +7,8% | 1,6x |
| 9 set 2024 | iPhone 16 | +0,0% | +2,2% | +10,1% | 1,6x |
| 9 set 2025 | iPhone 17 / Air | −1,5% | +8,5% | +16,9% | 1,4x |
| 9 set 2026 | iPhone Duo | −0,3% | — | — | 1,7x |
Três padrões se destacam nos doze eventos anteriores:
- Os dias de evento tendem a ser negativos. A AAPL caiu em 8 dos 12 dias de lançamento, com variação média de −0,67%. O −0,28% do Duo está bem dentro da faixa normal: o mercado não o tratou como uma ruptura do padrão em nenhuma direção.
- O primeiro mês é cara ou coroa. O retorno mediano em um mês foi de −1,2%, com seis quedas. O desempenho do mês do lançamento diz pouco sobre o ciclo.
- Três meses depois, a AAPL costumava estar mais alta: em 10 dos 12 casos, com ganho mediano de +7,6%. Isso reflete principalmente a forte tendência geral da AAPL no período, e não um produto específico; as duas exceções (2018 e 2022) foram quedas generalizadas do mercado.
O iPhone 6, o único superciclo genuíno da amostra, também teve um dia de lançamento sem destaque, com −0,4%, mas de longe o maior volume (3,7x). A lição para quem tem a ação é que a evidência chega no relatório do trimestre de dezembro, não na cotação de setembro.
O iPhone Duo pode acender o próximo superciclo da AAPL?
A resposta é possivelmente, mas apenas como um dos componentes de um ciclo mais amplo.
O Duo tem três características que sustentam um argumento otimista:
- É a primeira grande mudança de formato do iPhone em anos.
- Estabelece uma nova faixa de preço.
- Dá aos usuários de dobráveis Android premium um motivo para entrar no ecossistema da Apple.
Mas o aparelho também enfrenta três limites:
- Os dobráveis continuam sendo uma pequena porcentagem do mercado de smartphones.
- A oferta inicial de 2026 pode ser limitada.
- Um preço inicial de $1,999 exclui boa parte da base instalada da Apple.
Para um superciclo em toda a empresa, a Apple precisa que todo o sistema de produtos do ano fiscal de 2027 funcione em conjunto. Isso inclui a família iPhone 18 Pro, o Duo, o Apple Intelligence, o Siri AI, o financiamento, os incentivos de troca e a monetização dos serviços.
O que confirmaria a tese do superciclo?
Os investidores devem buscar evidências mensuráveis, e não o entusiasmo do lançamento:
- Os prazos de entrega da pré-venda se alongam rapidamente em vários países.
- A oferta aumenta sem esgotar a demanda.
- A migração do Android para o iPhone cresce.
- A receita do iPhone cresce mais rápido que as unidades, indicando preço médio de venda mais alto.
- A Grande China mantém o crescimento apesar da concorrência da Huawei.
- O crescimento dos serviços acelera junto com a nova base instalada.
- A Apple eleva os planos de produção ou os analistas elevam as estimativas de lucros.
- A margem bruta se mantém resiliente depois que as restituições de tarifas deixam de inflá-la.
Um esgotamento no lançamento, sozinho, prova pouco se houver apenas alguns milhões de unidades disponíveis.
A China pode decidir se o Duo vai além de um nicho
A China é um dos mercados mais importantes para o Duo, porque os consumidores de lá já estão familiarizados com celulares dobráveis premium.
A Apple chegou ao lançamento com desempenho em melhora na China. A análise da IDC sobre a China no 2º trimestre de 2026 estimou que as remessas de smartphones da Apple na China cresceram 24,4% na comparação anual no segundo trimestre de 2026, elevando sua participação de mercado de 13,9% para 18,1%. A Huawei continuou líder, com 22,6% de participação, ante 18,1%, enquanto todos os demais fabricantes do top seis (OPPO, vivo, Xiaomi e Honor) perderam participação em um mercado de cerca de 66 milhões de unidades.
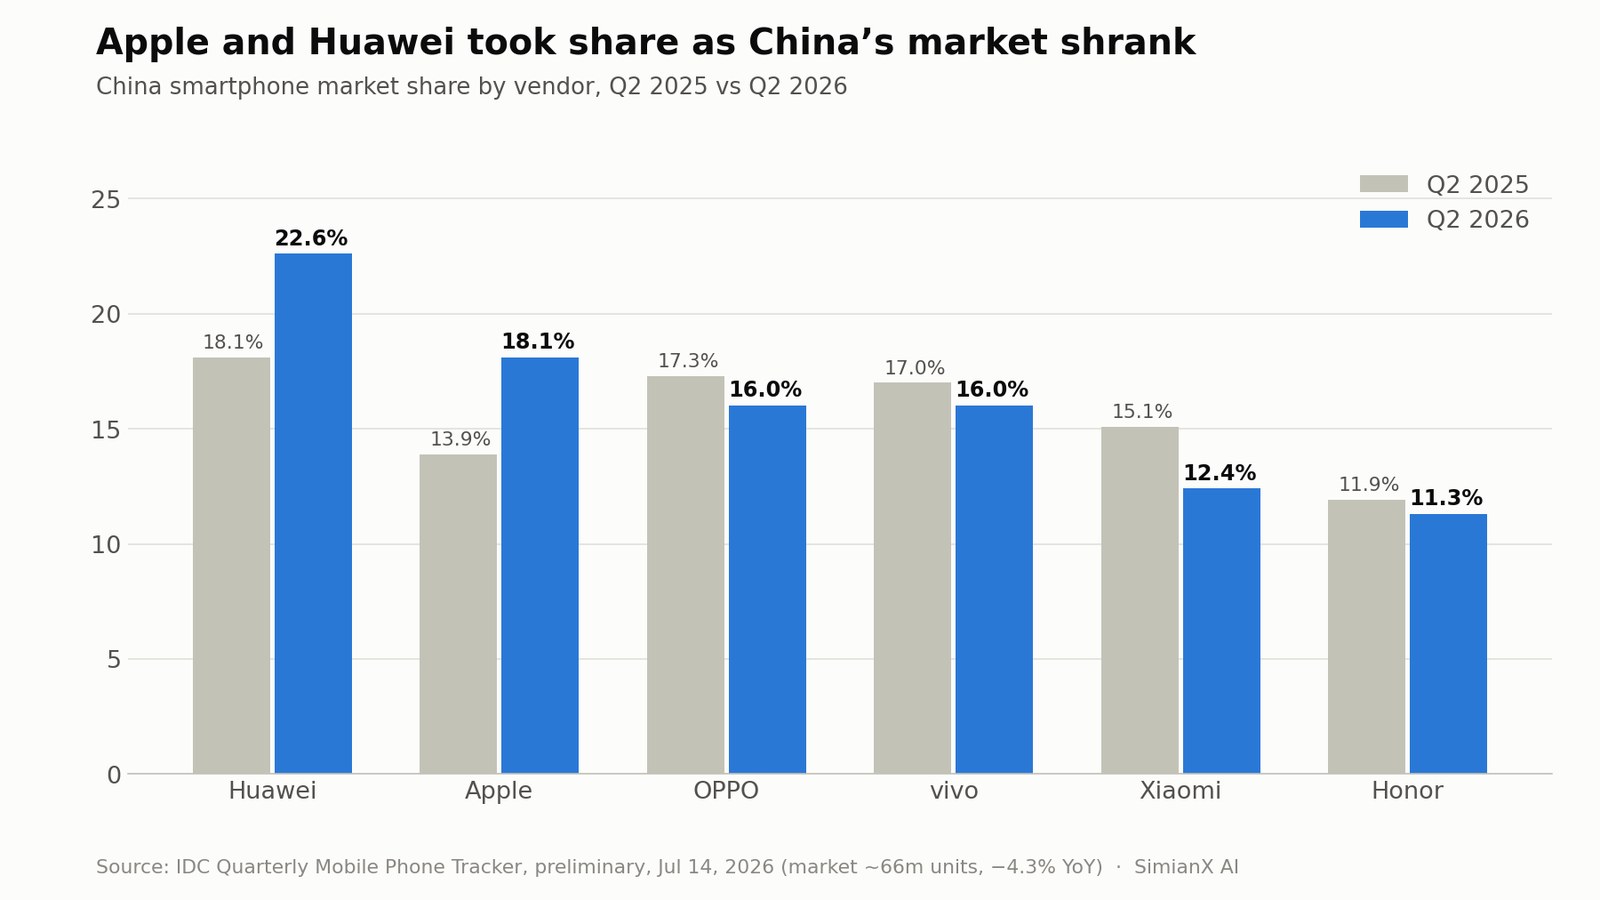
A receita divulgada pela Apple na Grande China também aumentou 22% no terceiro trimestre fiscal de 2026. Ainda assim, o ambiente competitivo continua difícil:
- A Huawei tem forte fidelidade à marca no mercado doméstico.
- Os fabricantes chineses têm mais experiência com produtos dobráveis.
- As marcas locais oferecem uma variedade maior de designs e preços.
- As políticas de compra do governo e das empresas podem influenciar a demanda.
- Preços promocionais contribuíram para o impulso recente da Apple.
- As remessas totais de smartphones na China caíram 4,3% no 2º trimestre de 2026, a quinta queda trimestral consecutiva.
O Duo preenche uma lacuna visível no portfólio, mas precisa competir em algo além da marca. Os consumidores chineses vão avaliar o vinco, a dobradiça, a duração da bateria, o peso, o sistema de câmeras, a multitarefa e os recursos locais de IA em comparação com alternativas maduras.
O sucesso na China fortaleceria o argumento do superciclo, porque mostraria que a Apple consegue ganhar participação em um mercado de dobráveis já estabelecido. Uma demanda chinesa fraca indicaria que o Duo é sobretudo um produto para os primeiros compradores ocidentais de alta renda.
O debate sobre margens: preço premium versus custos premium
Um produto de $1,999 não gera automaticamente uma margem superior.
Os celulares dobráveis exigem componentes e processos de fabricação mais caros:
- Duas telas em vez de uma.
- Um painel OLED flexível.
- Uma dobradiça de precisão.
- Reforço estrutural adicional.
- Uma arquitetura de duas baterias.
- Montagem e controle de qualidade mais complexos.
- Maior exposição a garantia e reparos.
- Rendimentos de fabricação iniciais potencialmente mais baixos.
A escala de compras da Apple e sua experiência em cadeia de suprimentos são vantagens importantes. A empresa também pode cobrar o suficiente para compensar o custo adicional de materiais. Mas os investidores devem esperar por evidências nas margens de produtos divulgadas.
Os custos de memória são um risco adicional. A IDC afirma que os custos de NAND e DRAM subiram mais de 300% na comparação anual e prevê que as remessas mundiais de smartphones caiam 16,7% em 2026, com os preços de memória devendo continuar subindo pelo menos até 2028. O relatório do terceiro trimestre da Apple também reconheceu custos maiores de memória e alertou que as restrições de componentes devem se intensificar. É esse mesmo aperto de memória que está impulsionando fornecedores como a SK Hynix e a Micron: o superciclo de uma empresa é o vento contrário de custos de outra.
O posicionamento premium do Duo oferece alguma proteção de preço, mas pode haver uma compressão da margem de produtos se a Apple absorver a inflação dos componentes ou enfrentar rendimentos de fabricação ruins.
O argumento otimista sobre as margens é:
Preço alto + mix de armazenamento premium + acessórios + AppleCare + serviços = economia atraente ao longo da vida do cliente.
O argumento pessimista sobre as margens é:
Tela cara + dobradiça + baixos rendimentos + risco de garantia + inflação de componentes = menos lucro do que o preço de varejo sugere.
O Siri AI pode importar mais que a dobradiça
O hardware dobrável atrai a atenção inicial, mas é o software que determina se o formato se torna indispensável.
A Apple afirma que o iOS 27 se adapta às duas telas do Duo e suporta multitarefa, enquanto o A20 Pro, com CPU até 20% mais rápida que a do A19 Pro, impulsiona a IA no próprio aparelho. O Siri AI, que a Apple apresentou na WWDC 2026, chega também com um novo modo Siri Camera.
Os casos de uso mais fortes podem incluir:
- Resumir um documento de um lado enquanto se redige do outro.
- Comparar produtos, rotas ou planos de viagem entre aplicativos.
- Editar fotos e vídeos em uma tela maior.
- Executar assistência contextual de IA ao lado do aplicativo em uso.
- Usar a tela externa para prévias da câmera e visualizações compartilhadas no FaceTime.
- Fazer anotações à mão com o Apple Pencil.
Se o aparelho apenas deixar vídeos e páginas da web maiores, os consumidores podem vê-lo como uma novidade cara. Se a Apple e os desenvolvedores criarem fluxos de trabalho claramente melhores do que em um celular convencional, o Duo pode se tornar uma nova categoria de produtividade.
É por isso que um superciclo do iPhone dobrável da Apple pode depender mais da IA e do software do que do próprio mecanismo de dobra.
A avaliação da AAPL deixa pouco espaço para um lançamento comum
No fechamento de 9 de setembro, a AAPL era negociada a $315.34, o que dava à Apple um valor de mercado de aproximadamente US$ 4,6 trilhões com base nas 14,59 bilhões de ações em circulação informadas no 10-Q. As ações eram negociadas a cerca de 36 vezes o lucro dos últimos doze meses e 34 vezes o lucro projetado, segundo os dados de mercado da StockAnalysis. A ação está cerca de 8% abaixo de sua máxima de 52 semanas, de $344.57, e 4% abaixo do fechamento de 3 de setembro, de $328.21.
Portanto, o mercado não está precificando a Apple como uma empresa de hardware de crescimento lento. Ele já pressupõe uma economia de ecossistema duradoura, recompras contínuas, crescimento dos serviços e execução bem-sucedida dos produtos.
A estimativa de consenso da Zacks de 10 de setembro colocava o LPA do ano fiscal de 2027 em $9.54, apenas cerca de 8% acima da estimativa de $8.85 para o ano fiscal de 2026. A $315, isso implica um múltiplo projetado de aproximadamente 33 vezes o lucro do ano fiscal de 2027.
Uma tabela simples de sensibilidade da avaliação ilustra o risco:
| Cenário de LPA do ano fiscal de 2027 | P/L de 28x | P/L de 32x | P/L de 36x |
|---|---|---|---|
| $9.00 | $252 | $288 | $324 |
| $9.50 | $266 | $304 | $342 |
| $10.00 | $280 | $320 | $360 |
| $10.50 | $294 | $336 | $378 |
Estes não são preços-alvo. Eles mostram que os retornos futuros dependem tanto dos lucros quanto do múltiplo de avaliação.
Na avaliação atual, não basta ao Duo ser interessante. Para impulsionar uma alta substancial, ele precisa ajudar a gerar lucros acima do esperado ou convencer os investidores de que a Apple merece manter um múltiplo incomumente alto.
Um ótimo aparelho não garante um ótimo investimento quando o preço da ação já reflete uma execução excelente.
Cenários otimista, base e pessimista para a AAPL
| Cenário | Resultado do Duo | Resultado mais amplo da Apple | Implicação para o investimento |
|---|---|---|---|
| Otimista | A oferta escala, a demanda se amplia e a migração do Android aumenta | Preço médio do iPhone, serviços e receita na China superam as expectativas; as margens continuam fortes | As estimativas de lucros sobem e o múltiplo premium se mantém |
| Base | O Duo se torna um nicho premium bem-sucedido | Alguma canibalização dos Pro; crescimento estável dos serviços; contribuição modesta para os lucros | Boa notícia de produto, mas expansão limitada da avaliação |
| Pessimista | A demanda inicial é restrita ou surgem preocupações com a confiabilidade | Os custos dos componentes sobem, a China enfraquece e as margens se normalizam | A avaliação elevada fica vulnerável a uma compressão |
Cenário otimista
O Duo vende com força ao longo de 2027, a Apple melhora os rendimentos de fabricação e lança variantes mais baratas nas gerações seguintes. A tela maior se torna uma interface natural para o Siri AI. Usuários de alta renda do Android migram, e a China responde de forma positiva.
Nesse cenário, o Duo não é apenas um modelo novo. Ele se torna a base de uma família de produtos para vários anos.
Cenário base
O Duo vende bem entre entusiastas, profissionais e clientes de alta renda, mas continua sendo uma pequena parte do total de unidades do iPhone. Ele eleva o preço médio de venda e o engajamento com o ecossistema, embora parte da demanda venha de consumidores que teriam comprado um Pro Max.
Isso ainda seria um sucesso comercial, mas não justificaria chamar o ano fiscal de 2027 de superciclo clássico.
Cenário pessimista
O aparelho acumula reclamações sobre a dobradiça, o vinco, a bateria ou a durabilidade. A produção continua cara, e os consumidores hesitam diante do preço. Huawei e Samsung mantêm posições mais fortes em dobráveis em mercados asiáticos importantes.
Nesse resultado, o Duo se parece mais com um experimento estratégico do que com um motor de lucros de curto prazo.
Riscos-chave que os investidores não devem ignorar
Canibalização
Uma venda do Duo não é totalmente incremental quando o comprador teria comprado, de outra forma, outro iPhone premium. Modelos de receita que multiplicam unidades por $1,999 sem um cenário contrafactual superestimam a oportunidade.
Durabilidade e custos de garantia
As avaliações mais importantes virão depois de meses de uso real. Reparos, falhas de tela ou problemas na dobradiça podem afetar tanto as margens quanto a reputação de qualidade da Apple.
Restrições de oferta
A escassez pode gerar entusiasmo e, ao mesmo tempo, limitar a receita. Os investidores precisam distinguir força da demanda de produção insuficiente.
Concorrência na China
A Huawei e outras marcas locais têm ampla experiência em dobráveis. O Duo precisa competir em recursos, não apenas em prestígio.
Inflação de componentes
Custos maiores de memória, telas flexíveis e componentes avançados podem pressionar a margem bruta de produtos.
Execução em IA
A tela maior do Duo precisa de um software convincente. Se o Siri AI continuar incompleto ou restrito geograficamente, o aparelho pode não ter um caso de uso decisivo.
Regulação dos serviços
O negócio de serviços da Apple tem margens brutas muito maiores que o hardware, mas a App Store e o iOS continuam sujeitos a regulação. O 10-Q da Apple informa investigações em andamento da Comissão Europeia com base na Lei dos Mercados Digitais da UE, incluindo uma sobre como os desenvolvedores podem divulgar ofertas aos usuários fora da App Store.
Risco de avaliação
A mais de 30 vezes o lucro projetado, a AAPL está precificada para a resiliência. Uma decepção modesta nos lucros pode pesar mais do que uma forte publicidade de lançamento.
Como acompanhar a tese de investimento do iPhone Duo
Os investidores devem atualizar a tese em etapas.
- Fase de pré-venda: acompanhar atrasos de entrega, disponibilidade por região e mix de configurações a partir de 16 de outubro.
- Fase de lançamento: comparar avaliações independentes de durabilidade, bateria e tela a partir de 23 de outubro.
- Trimestre das festas: observar o estoque no canal, as promoções e as mudanças estimadas na produção.
- Relatório do 1º trimestre fiscal: examinar a receita do iPhone, as vendas na Grande China, a margem bruta de produtos e os comentários da administração.
- Meados de 2027: avaliar se a demanda vai além dos primeiros compradores e se a Apple amplia a produção.
- Segunda geração: procurar preços mais baixos, maior durabilidade e uma família de modelos mais ampla.
Entre os indicadores úteis estão:
- Crescimento da receita do iPhone.
- Crescimento estimado de unidades versus crescimento do preço médio de venda.
- Margem bruta de produtos.
- Receita de serviços por aparelho instalado.
- Receita da Grande China.
- Impulso do AppleCare e dos acessórios.
- Relatórios de rendimento e capacidade dos fornecedores.
- Revisões do LPA pelos analistas.
- O P/L projetado da AAPL em relação ao seu histórico.
A SimianX AI pode ajudar a consolidar esses sinais por meio de uma análise multiagente de notícias em tempo real, fundamentos, documentos da SEC e condições técnicas; você pode abrir diretamente uma análise ao vivo da AAPL. Ela deve complementar, e não substituir, a pesquisa em fontes primárias e o aconselhamento financeiro profissional.
Perguntas frequentes sobre o superciclo do iPhone dobrável da Apple
Quanto custa o iPhone Duo?
O iPhone Duo começa em $1,999 nos Estados Unidos com 256 GB de armazenamento, ou $83.29 por mês em 24 meses. A Apple também oferece configurações de 512 GB, 1 TB e 2 TB, além de troca de aparelhos usados e opções de leasing Apple Upgrade para clientes elegíveis a partir de $57.99 por mês.
Quando os clientes podem comprar o iPhone dobrável da Apple?
A pré-venda começa em 16 de outubro de 2026 em mais de 70 países e regiões, e a disponibilidade inicial nas lojas começa em 23 de outubro. Uma segunda onda de 28 países e regiões vem em 30 de outubro.
Quantas unidades do iPhone Duo a Apple pode vender?
Nenhuma projeção oficial foi divulgada. A IDC prevê mais de 17 milhões de remessas de iPhones dobráveis em 2027, cerca de 40% do mercado de dobráveis, com preço médio acima de $2,550. Espera-se de forma geral que a oferta inicial de 2026 seja limitada. São estimativas de terceiros, não projeções da Apple.
A ação da AAPL subiu depois do lançamento do iPhone Duo?
Não. A AAPL fechou o dia do lançamento em queda de 0,28%, a $315.34, com volume acima do habitual. Isso é típico: a AAPL caiu em 8 dos 12 dias de lançamento do iPhone desde 2014, mas estava mais alta três meses depois em 10 desses 12 casos.
O iPhone Duo pode aumentar de forma relevante a receita da Apple?
Sim, principalmente por meio de preços médios de venda mais altos, acessórios, AppleCare e serviços. No entanto, o ganho incremental é menor que a receita total do Duo, porque alguns compradores teriam comprado, de outra forma, outro iPhone premium.
A ação da AAPL é uma compra depois do lançamento do iPhone Duo?
Isso depende do retorno exigido, do horizonte de tempo e da tolerância ao risco de cada investidor. O negócio chega ao lançamento com forte crescimento, mas a avaliação premium da AAPL já incorpora um otimismo considerável. Os investidores devem comparar as evidências de demanda pelo Duo e as revisões de lucros com o preço que estão sendo chamados a pagar.
Conclusão
O primeiro iPhone dobrável da Apple é real e estrategicamente importante. O iPhone Duo dá à Apple uma nova faixa de preço ultra-premium, fecha uma lacuna competitiva na China e cria uma tela móvel maior para IA, produtividade e serviços.
Ainda assim, as evidências disponíveis em 10 de setembro de 2026 não provam que um superciclo começou. A pré-venda ainda não abriu, a oferta inicial pode ser limitada e os dobráveis ainda representam apenas uma pequena fração das remessas mundiais de smartphones.
O resultado mais provável no curto prazo é que o Duo se torne um nicho premium de alto valor com ganhos relevantes no preço médio de venda. Ele pode evoluir para um superciclo mais amplo se a Apple escalar a produção, atrair usuários do Android, mantiver as margens e expandir a família de dobráveis para preços mais acessíveis.
Para os acionistas da AAPL, três conclusões importam:
- O argumento do produto está mais forte do que antes do anúncio.
- A oportunidade imediata de receita é relevante, mas não transformadora na escala da Apple.
- A avaliação já exige mais do que um sucesso de produto comum.
Os investidores devem agora trocar o entusiasmo do dia do lançamento por evidências mensuráveis: pré-venda, produção, demanda na China, preço médio de venda do iPhone, margens de produtos e revisões de lucros do ano fiscal de 2027.
Use a SimianX AI para acompanhar esses desdobramentos por meio de inteligência de mercado em tempo real, análise fundamentalista e dados da SEC. Verifique sempre as informações críticas de forma independente e consulte um consultor financeiro qualificado antes de tomar decisões de investimento.
Leitura Relacionada
- Tim Cook sai: o que John Ternus herda no comando da Apple
- Apple Q3 2026: o crescimento cobre o atraso da IA?
- Apple WWDC 2026: Siri AI e Gemini para a ação da AAPL
- Ação da SK Hynix sobe 8%: o superciclo de IA é real?
- Micron (MU): Por que HBM3e a Torna a Aposta IA 2026
Referências
- Apple Newsroom — Apple apresenta o iPhone Duo (9 de setembro de 2026)
- SEC EDGAR — Formulário 10-Q da Apple do trimestre encerrado em 27 de junho de 2026
- SEC EDGAR — Formulário 10-K da Apple do ano fiscal de 2015
- IDC — Projeção do mercado mundial de smartphones
- IDC — Mercado de smartphones da China, 2º trimestre de 2026
- Zacks — Estimativas detalhadas de lucros da AAPL
- StockAnalysis — Dados de mercado da AAPL
- Comissão Europeia — Lei dos Mercados Digitais


