 Por Muke
A pergunta sobre a Netflix que ninguém faz: o que aconteceu depois que o acordo com a Warner morreu
Atualizado em 23 de outubro de 2026 — o resultado da Netflix no 3º trimestre de 2026, uma tabela trimestre a trimestre e todas as reações em dia de balanço desde 2025 foram adicionados abaixo; a análise de setembro sobre a multa da Warner segue sem alterações.
Resposta rápida: A Netflix reportou em 20 de outubro receita de US$ 12,87 bilhões no 3º trimestre de 2026, alta de 11,8% na comparação anual e em linha com sua projeção, com margem operacional de 34,6% (28,2% um ano antes) e LPA diluído de US$ 0,87 (carta aos acionistas). Mesmo assim, NFLX caiu 5,3% no dia seguinte, para US$ 65,04, o menor fechamento desde agosto de 2024, e fechou a US$ 67,05 em 22 de outubro — 49,9% abaixo do recorde de junho de 2025. A Netflix projetou receita de US$ 13,44 bilhões no 4º trimestre com margem de 26,0%, manteve a projeção anual em US$ 51,1 bilhões e 31,5%, cortou a estimativa de receita publicitária de 2026 para cerca de US$ 2,7 bilhões, ante cerca de US$ 3 bilhões, e reduziu a projeção de fluxo de caixa livre para cerca de US$ 12,0 bilhões, ante US$ 12,5 bilhões. Sem a multa rescisória de US$ 2,8 bilhões da Warner, o lucro dos últimos doze meses coloca NFLX em cerca de 23x, e não nos 19x que um filtro mostra.
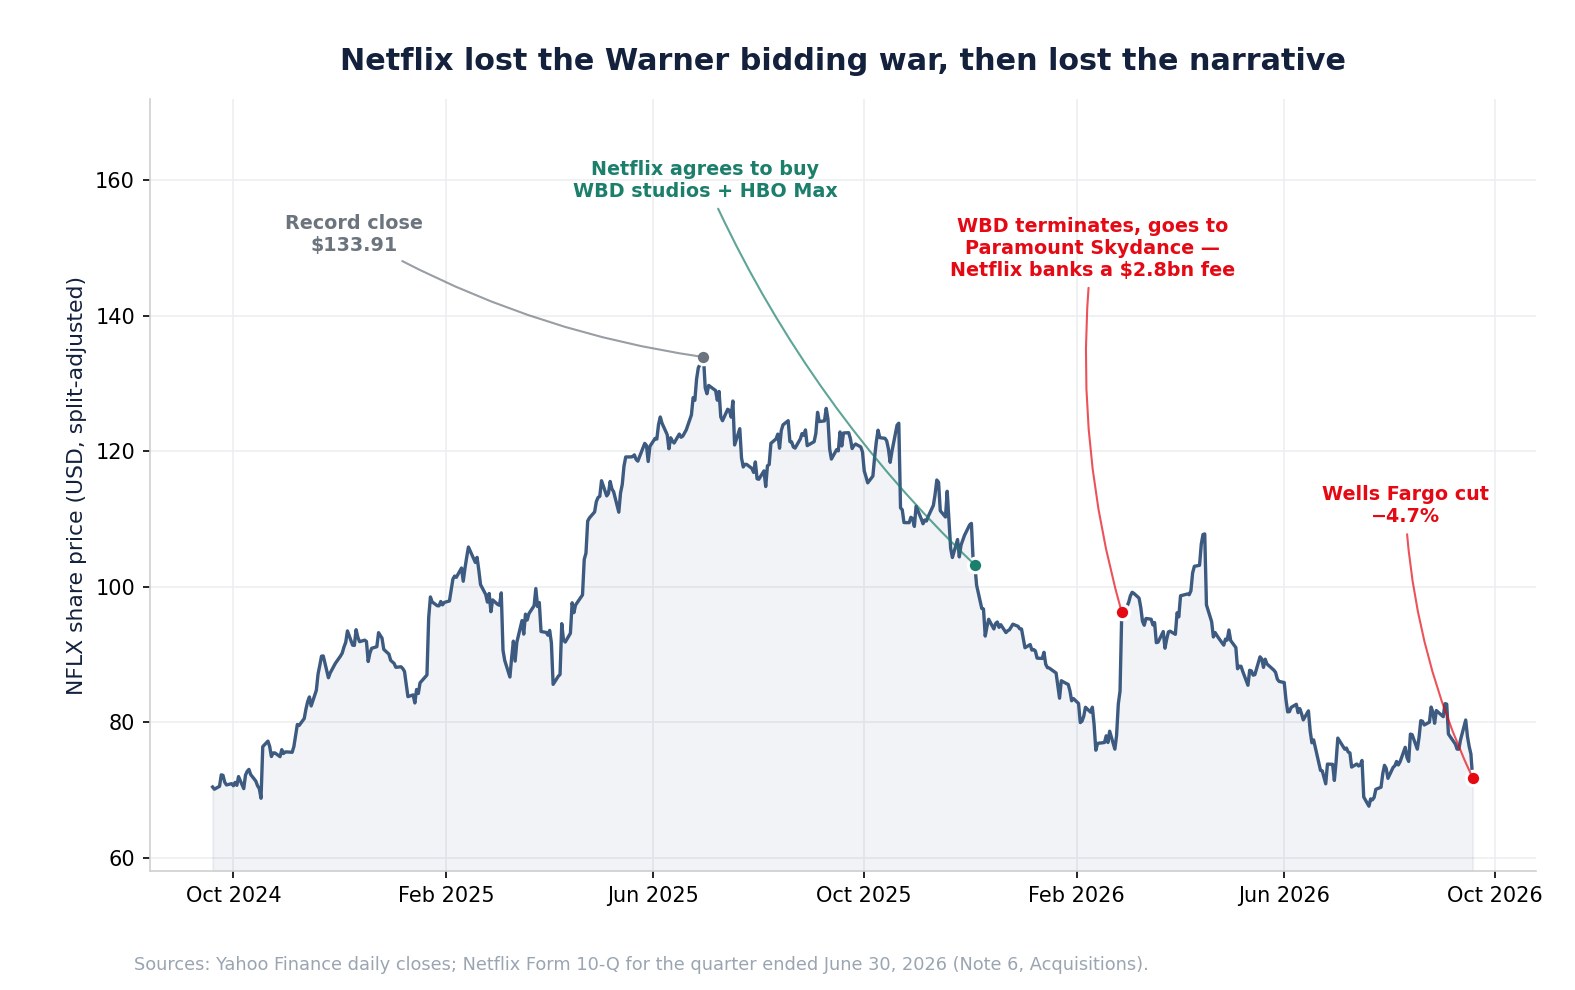
Em 18 de setembro de 2026, a Netflix (NASDAQ: NFLX) caiu 4,67%, para 71,79 dólares, com 114,3 milhões de ações negociadas — o triplo do volume médio de sessenta dias — depois que o Wells Fargo rebaixou a recomendação da ação para abaixo da média do mercado (underweight) e cortou o preço-alvo para 57 dólares. A cobertura tratou o episódio como um veredicto sobre engajamento: poucos sucessos capazes de gerar conversa, concorrência demais do YouTube pelas mesmas horas.
Esse enquadramento é incompleto, e a peça que falta não é opinião. Está nos documentos regulatórios.
Sete meses antes, a Netflix perdeu uma disputa pela maior biblioteca de conteúdo do mercado. Em 4 de dezembro de 2025, a Netflix assinou um acordo definitivo de fusão para adquirir os estúdios e os negócios de streaming da Warner Bros. Discovery, incluindo HBO e HBO Max. Em 27 de fevereiro de 2026, a WBD rescindiu esse acordo para se fundir com a Paramount Skydance. A Paramount Skydance, em nome da WBD, pagou à Netflix uma multa rescisória de 2,8 bilhões de dólares.
Esse único fato faz três coisas ao mesmo tempo. Explica por que uma empresa supostamente destronada tem um concorrente que acabou de ficar drasticamente maior. Explica por que o lucro dos últimos doze meses da Netflix parece mais barato do que o negócio realmente é: os 2,8 bilhões estão em "receitas financeiras e outras", não no resultado operacional, e são 100% não recorrentes. E reenquadra o debate sobre engajamento: a rota inorgânica da Netflix para mais conteúdo imperdível foi fechada em fevereiro, o que torna a pergunta orgânica urgente em vez de acadêmica.
Esta análise percorre o que a queda de setembro realmente foi, o que o desfecho da Warner significa e o que as próprias demonstrações da Netflix dizem depois de removido o item não recorrente. Investidores podem acompanhar os protocolos de NFLX, as revisões de estimativas e o comportamento do preço com a SimianX AI.
Todos os números vêm de protocolos na SEC e de dados de mercado até 18 de setembro de 2026.
Receita e margem operacional da Netflix por trimestre, 2025–2026
| Trimestre | Receita | Cresc. anual | Resultado operacional | Margem operacional | LPA diluído | Fluxo de caixa livre |
|---|---|---|---|---|---|---|
| 1º trim. 2025 | US$ 10.543 mi | +12,5% | US$ 3.347 mi | 31,7% | US$ 0,66 | US$ 2.661 mi |
| 2º trim. 2025 | US$ 11.079 mi | +15,9% | US$ 3.775 mi | 34,1% | US$ 0,72 | US$ 2.267 mi |
| 3º trim. 2025 | US$ 11.510 mi | +17,2% | US$ 3.248 mi | 28,2% | US$ 0,59 | US$ 2.660 mi |
| 4º trim. 2025 | US$ 12.051 mi | +17,6% | US$ 2.957 mi | 24,5% | US$ 0,56 | US$ 1.872 mi |
| 1º trim. 2026 | US$ 12.250 mi | +16,2% | US$ 3.957 mi | 32,3% | US$ 1,23* | US$ 5.094 mi* |
| 2º trim. 2026 | US$ 12.560 mi | +13,4% | US$ 4.193 mi | 33,4% | US$ 0,80 | US$ 1.525 mi |
| 3º trim. 2026 | US$ 12.874 mi | +11,8% | US$ 4.459 mi | 34,6% | US$ 0,87 | US$ 2.884 mi |
| 4º trim. 2026 (projeção) | US$ 13.442 mi | +11,5% | US$ 3.500 mi | 26,0% | US$ 0,67 | — |
\O 1º trimestre de 2026 inclui a multa rescisória de US$ 2,8 bilhões da Warner Bros. Discovery em outras receitas e no fluxo de caixa operacional. Os valores por ação refletem o desdobramento de 10 para 1 de 14 de novembro de 2025. Fonte: cartas trimestrais da Netflix aos acionistas (Formulário 8-K, Anexo 99.1) do 4º trimestre de 2025, do 2º trimestre de 2026 e do 3º trimestre de 2026.*
NFLX após cada balanço desde 2025
| Data do balanço (após o fechamento) | Trimestre | Fechamento no dia do balanço | Fechamento do dia seguinte | Variação |
|---|---|---|---|---|
| 21 jan. 2025 | 4º trim. 2024 | US$ 86,97 | US$ 95,40 | +9,7% |
| 17 abr. 2025 | 1º trim. 2025 | US$ 97,30 | US$ 98,79 | +1,5% |
| 17 jul. 2025 | 2º trim. 2025 | US$ 127,42 | US$ 120,92 | −5,1% |
| 21 out. 2025 | 3º trim. 2025 | US$ 124,14 | US$ 111,64 | −10,1% |
| 20 jan. 2026 | 4º trim. 2025 | US$ 87,26 | US$ 85,36 | −2,2% |
| 16 abr. 2026 | 1º trim. 2026 | US$ 107,79 | US$ 97,31 | −9,7% |
| 16 jul. 2026 | 2º trim. 2026 | US$ 74,35 | US$ 68,95 | −7,3% |
| 20 out. 2026 | 3º trim. 2026 | US$ 68,69 | US$ 65,04 | −5,3% |
Fechamentos na Nasdaq ajustados pelo desdobramento, do Yahoo Finance, conferidos com os dados históricos da Nasdaq. 18 de abril de 2025 foi feriado no mercado, por isso a reação ao 1º trimestre de 2025 é medida até 21 de abril.
O que o balanço do 3º trimestre mudou:
- Seis reações negativas seguidas. NFLX caiu após todos os balanços desde julho de 2025; a receita do 3º trimestre veio em linha com a projeção da Netflix e o resultado operacional a superou, mas a queda levou a ação ao menor fechamento desde agosto de 2024.
- As margens se expandem enquanto o crescimento desacelera. O crescimento da receita recuou de 17,6% para 11,8% em três trimestres, mas a margem operacional de 34,6% do 3º trimestre foi a mais alta da tabela; a Netflix disse que o resultado acima do esperado veio principalmente do calendário de despesas. A projeção de 26,0% para o 4º trimestre inclui cerca de 120 pontos-base de custo com os cortes de pessoal recém-anunciados.
- A publicidade está abaixo do planejado. A Netflix agora espera cerca de US$ 2,7 bilhões de receita publicitária em 2026, ante cerca de US$ 3 bilhões, citando uma implantação mais lenta de alguns recursos de seus produtos publicitários; a receita de assinaturas superou o plano, de modo que a projeção anual de receita ficou apenas 0,2% abaixo do ponto médio anterior.
- O caixa melhorou no 3º trimestre. O fluxo de caixa operacional foi de US$ 3,16 bilhões, ante US$ 2,83 bilhões um ano antes, e as adições a ativos de conteúdo cresceram 10,9% no trimestre, depois de subirem 32,3% no primeiro semestre. Em nove meses, o fluxo de caixa operacional sem a multa de US$ 2,8 bilhões foi de cerca de US$ 7,4 bilhões, cerca de 8% abaixo de 2025.
- As recompras aceleraram. A Netflix recomprou 63,9 milhões de ações por US$ 4,8 bilhões no 3º trimestre — seu maior trimestre da história, a uma média de cerca de US$ 75 — e ainda tem US$ 22,3 bilhões de autorização. A dívida bruta era de US$ 15,3 bilhões, contra US$ 8,2 bilhões em caixa.
- A multa da Warner ainda embeleza o P/L. O LPA diluído dos últimos doze meses até o 3º trimestre é de US$ 3,46 conforme reportado, ou cerca de US$ 2,92 sem a multa líquida de impostos — cerca de 19,4x contra 23,0x a US$ 67,05.
O que realmente aconteceu em 18 de setembro
O movimento foi real, mas deve ser dimensionado corretamente.
| Medida | Valor |
|---|---|
| Fechamento 17 set. 2026 | US$ 75,31 |
| Abertura / máxima / mínima 18 set. | US$ 71,27 / US$ 72,38 / US$ 70,11 |
| Fechamento 18 set. | US$ 71,79 |
| Variação no dia | −4,67% |
| Volume | 114,3 mi (3,0x a média de 60 dias) |
| Mudança de preço-alvo noticiada | US$ 80 → US$ 57 |
| Queda implícita ante o fechamento anterior | ~24% |
Uma baixa de 4,67% é um dia notável, mas não extraordinário para esta ação. Nos últimos dois anos a Netflix teve quatro sessões piores: −10,07% (22 de outubro de 2025), −9,72% (17 de abril de 2026), −8,53% (6 de março de 2025) e −7,26% (17 de julho de 2026). Apenas cerca de 3% das sessões da Netflix se movem 5% ou mais, então esta ficou na cauda — mas a cauda é povoada.
O volume é o dado mais informativo. Três vezes o giro normal por causa de uma mudança de recomendação significa que o posicionamento se moveu, não apenas o humor.
Uma correção a boa parte dos comentários: a Netflix não emitiu alerta algum sobre audiência em 18 de setembro. Não houve formulário 8-K, comunicado nem revisão de projeções. O catalisador foi a interpretação de um analista sobre dados de terceiros. A divulgação mais recente da própria Netflix dizia que o consumo global no primeiro semestre ultrapassou 97 bilhões de horas, alta de cerca de 2% ante o ano anterior.
O contexto que a manchete esconde
Um percentual de um único dia não diz nada sobre onde a ação já estava.
| Ponto de referência | Nível | NFLX a US$ 71,79 |
|---|---|---|
| Fechamento recorde (30 jun. 2025) | US$ 133,91 | −46,4% |
| Máxima de 52 semanas | US$ 124,86 | −42,5% |
| Mínima de 52 semanas | US$ 65,08 | +10,3% |
| 2026 no acumulado do ano | — | −23,4% |
| Maior queda no último ano | — | −45,5% |
| Volatilidade anualizada | — | ~36% |
A Netflix não é uma ação que acabou de começar a cair. Cai há quinze meses, está 46,4% abaixo do fechamento recorde e apenas 10,3% acima da mínima de 52 semanas. O rebaixamento não iniciou a queda; prolongou-a.
Essa distinção importa para a decisão de investimento. Se você acha que a tese do engajamento está errada, está comprando algo já descontado quase pela metade. Se acha que está certa, está tentando pegar uma ação que passou mais de um ano provando que o mercado concorda com você.
O acordo que mudou o mapa competitivo
O acordo de fusão da Netflix com a Warner Bros. Discovery está na nota 6 do Formulário 10-Q do trimestre encerrado em 30 de junho de 2026. A sequência:
| Data | Evento |
|---|---|
| 4 de dezembro de 2025 | Netflix assina acordo definitivo para adquirir estúdios e streaming da WBD, incluindo HBO e HBO Max |
| 19 de janeiro de 2026 | O acordo é alterado e consolidado |
| 27 de fevereiro de 2026 | WBD rescinde para se fundir com a Paramount Skydance Corporation |
| Mesma data | Paramount Skydance, em nome da WBD, paga à Netflix multa rescisória de 2,8 bilhões de dólares |
| 1º trim. 2026 | A multa é registrada em "receitas financeiras e outras (despesas)" |
| Março de 2026 | Netflix conclui uma aquisição separada e não relacionada por cerca de 587 milhões de dólares em dinheiro |
Pense no que isso significa para a pergunta sobre a coroa perdida. A biblioteca independente mais valiosa de Hollywood — HBO, HBO Max, os estúdios de cinema e televisão da Warner — foi para um concorrente. A Netflix deu lance, foi superada ou contornada, e saiu com dinheiro.
A implicação estratégica não é que a Netflix esteja condenada. É que seu caminho para mais conteúdo de prestígio agora é inteiramente orgânico. Não dá para comprar outra biblioteca do porte de Succession ou Família Soprano; é preciso encomendá-la. E essa é justamente a capacidade que o rebaixamento de setembro questionou.
Enquanto isso, a combinação de Paramount Skydance e WBD cria um concorrente com profundidade de catálogo enorme. A estrutura do mercado de streaming mudou em fevereiro, e a conversa de setembro sobre engajamento foi em parte uma reação atrasada a isso.
Por que os 2,8 bilhões importam para o seu modelo de valuation
É aqui que o fato ausente vira número.
A linha de "receitas financeiras e outras (despesas)" da Netflix no primeiro semestre de 2026 foi de 2.903,8 milhões de dólares, contra 90,5 milhões um ano antes — alta de 3.108%. A administração atribui isso diretamente à multa rescisória da WBD. O detalhe trimestral confirma o momento: o segundo trimestre de 2026 contribuiu com apenas 51,7 milhões, então praticamente tudo caiu no primeiro.
O efeito sobre o lucro dos últimos doze meses é substancial.
| Doze meses até 30 de junho de 2026 | Reportado | Ajustado |
|---|---|---|
| Lucro líquido | US$ 13.650 mi | US$ 11.354 mi |
| LPA diluído (aprox.) | US$ 3,20 | US$ 2,66 |
| P/L a US$ 71,79 | 22,4x | 27,0x |
O ajuste remove a multa de 2,8 bilhões tributada à alíquota efetiva de 18% do primeiro semestre, o que equivale a cerca de US$ 0,54 de LPA de doze meses. Nos números reportados, a Netflix parece uma ação a 22x. Sobre o lucro que sua operação de fato gera, está mais perto de 27x.
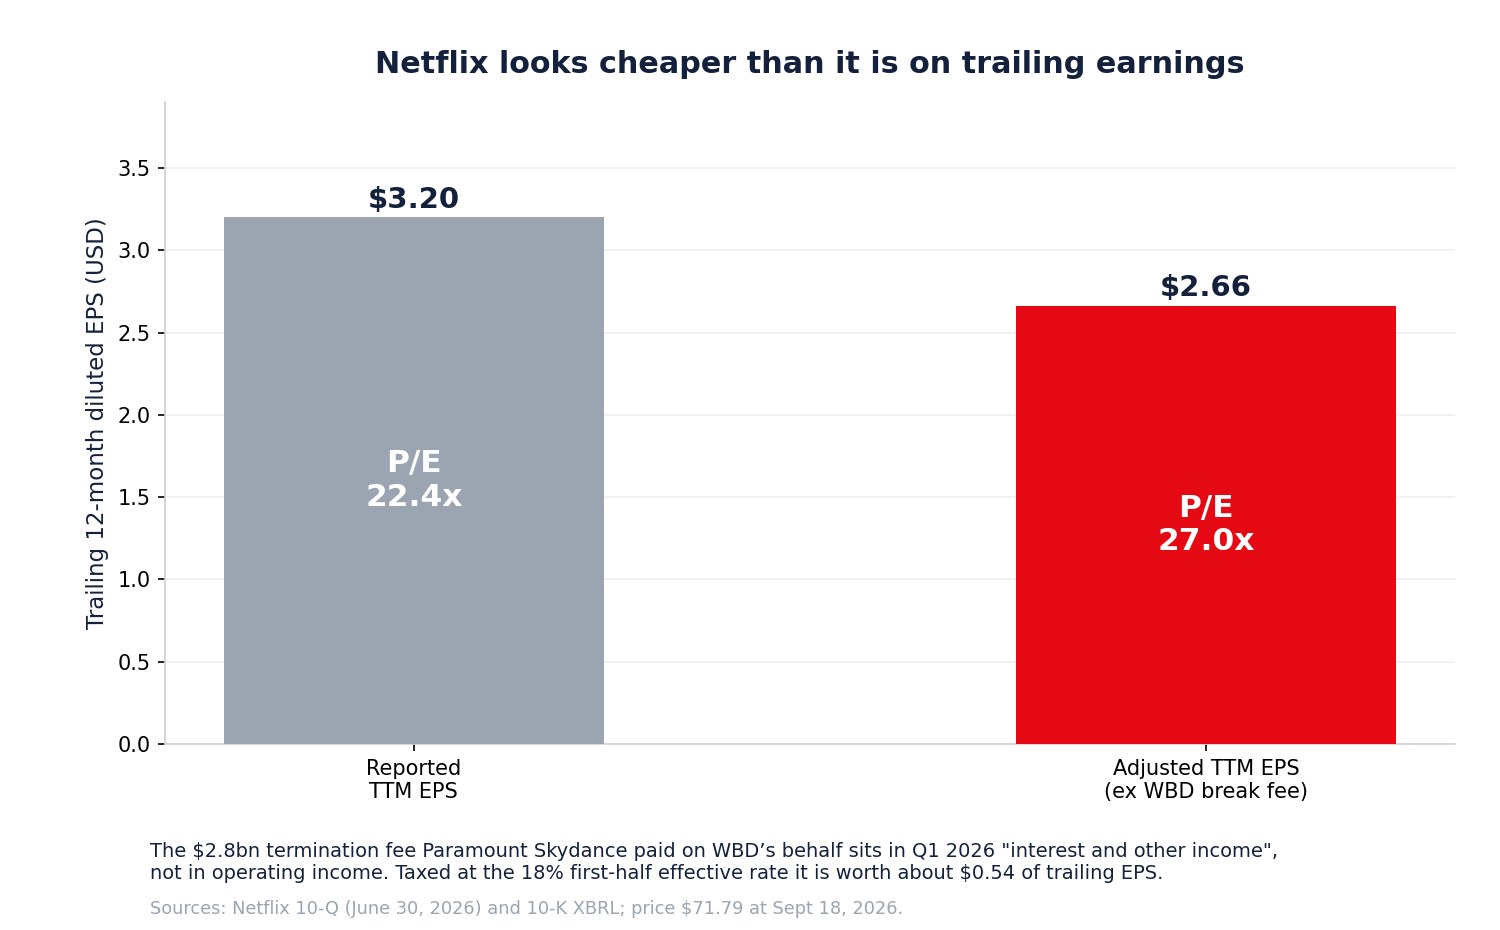
É uma diferença de 20% no múltiplo, e aponta na direção oposta ao reflexo altista de "agora está barata". Não torna a Netflix cara — 27x para um negócio cuja receita cresce na casa de dois dígitos baixos com margem operacional de 33% é defensável. Significa que a ação não está tão barata quanto um filtro sugere, e filtros são exatamente o que uma queda de 46% atrai.
O argumento altista mais citado depois de uma correção é o múltiplo dos últimos doze meses. O da Netflix está embelezado por uma multa de um acordo que ela perdeu.
O negócio operacional é genuinamente forte
Nada disso diz que a Netflix esteja se deteriorando. O trimestre de junho foi bom.
| 2º trimestre de 2026 | Valor | Ante o ano anterior |
|---|---|---|
| Receita | US$ 12.559,9 mi | +13,4% |
| Resultado operacional | US$ 4.192,6 mi | +11,1% |
| Margem operacional | 33,4% | de 34,1% |
| Lucro líquido | US$ 3.401,4 mi | +8,8% |
| LPA diluído | US$ 0,80 | +11,1% |
| Fluxo de caixa livre | US$ 1.525 mi | de US$ 2.267 mi |
A receita do primeiro semestre chegou a 24.809,7 milhões, alta de 14,7%, com resultado operacional de 8.149,6 milhões. A Netflix projetou para o ano receita de 51,0 a 51,4 bilhões e margem operacional em torno de 31,5%, ante 29,5% em 2025. Para o trimestre de setembro, projetou cerca de 12,86 bilhões de receita, 4,27 bilhões de resultado operacional e 0,82 dólar de LPA diluído.
Um negócio com 33% de margem operacional crescendo receita em dois dígitos baixos não está em crise. A questão é para onde o negócio está caminhando.
O crescimento de receita está desacelerando, e isso não se discute
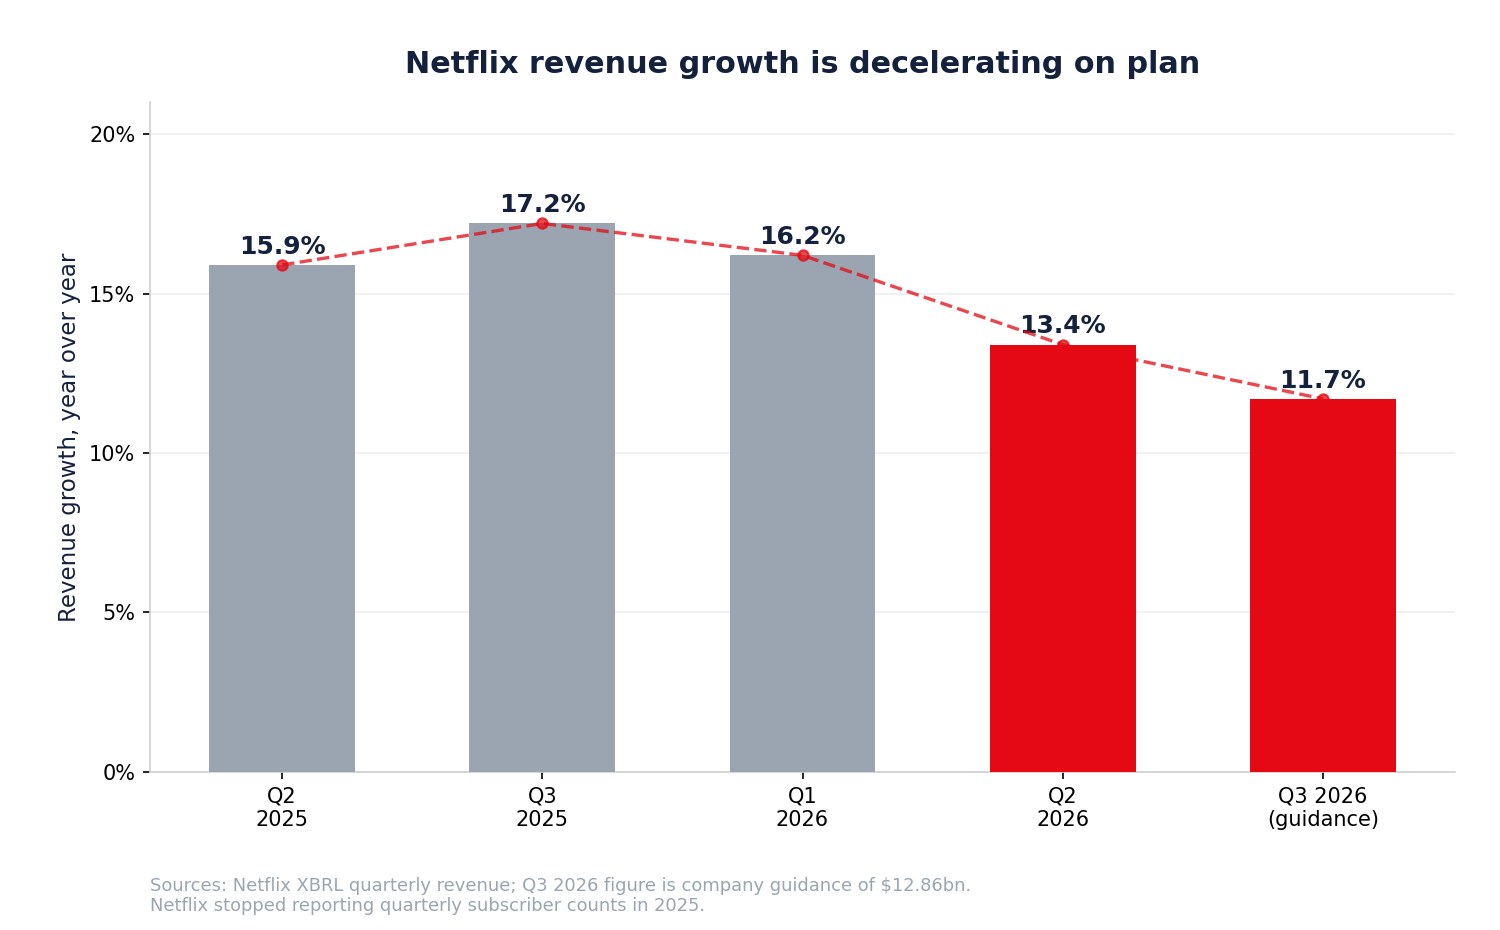
| Trimestre | Crescimento de receita |
|---|---|
| 2º trim. 2025 | +15,9% |
| 3º trim. 2025 | +17,2% |
| 1º trim. 2026 | +16,2% |
| 2º trim. 2026 | +13,4% |
| 3º trim. 2026 (projeção) | +11,7% |
De um pico de 17,2% para 11,7% projetados em quatro trimestres. Parte é aritmética — a base é maior — e parte é a anualização dos benefícios de preço e do fim do compartilhamento de senhas de 2023-24. É o mesmo padrão de amadurecimento que reenquadrou o dilema entre crescimento e lucro da PDD.
A razão pela qual isso alimenta o debate do engajamento é que a Netflix eliminou a métrica que o resolveria. A empresa não divulga mais o total trimestral de assinantes, então nenhum observador externo consegue dividir horas de exibição por membros para calcular engajamento por assinante. Quando a Netflix diz que o consumo total subiu 2% e um analista diz que o consumo por membro caiu, ambos podem estar certos ao mesmo tempo se a base de membros cresceu mais de 2% — e os dados públicos não arbitram entre eles.
É uma escolha de divulgação com custo. Menos informação transfere a narrativa às empresas de medição externas e aos modelos do sell-side, que foi exatamente o que aconteceu em 18 de setembro. A visibilidade reduzida amplifica movimentos causados por um único analista, dinâmica também visível quando as grandes varejistas de consumo cortaram divulgação e projeções.
O gasto com conteúdo cresce o dobro da receita
Aqui está o segundo achado que a cobertura perdeu, e ele está na demonstração de fluxos de caixa.
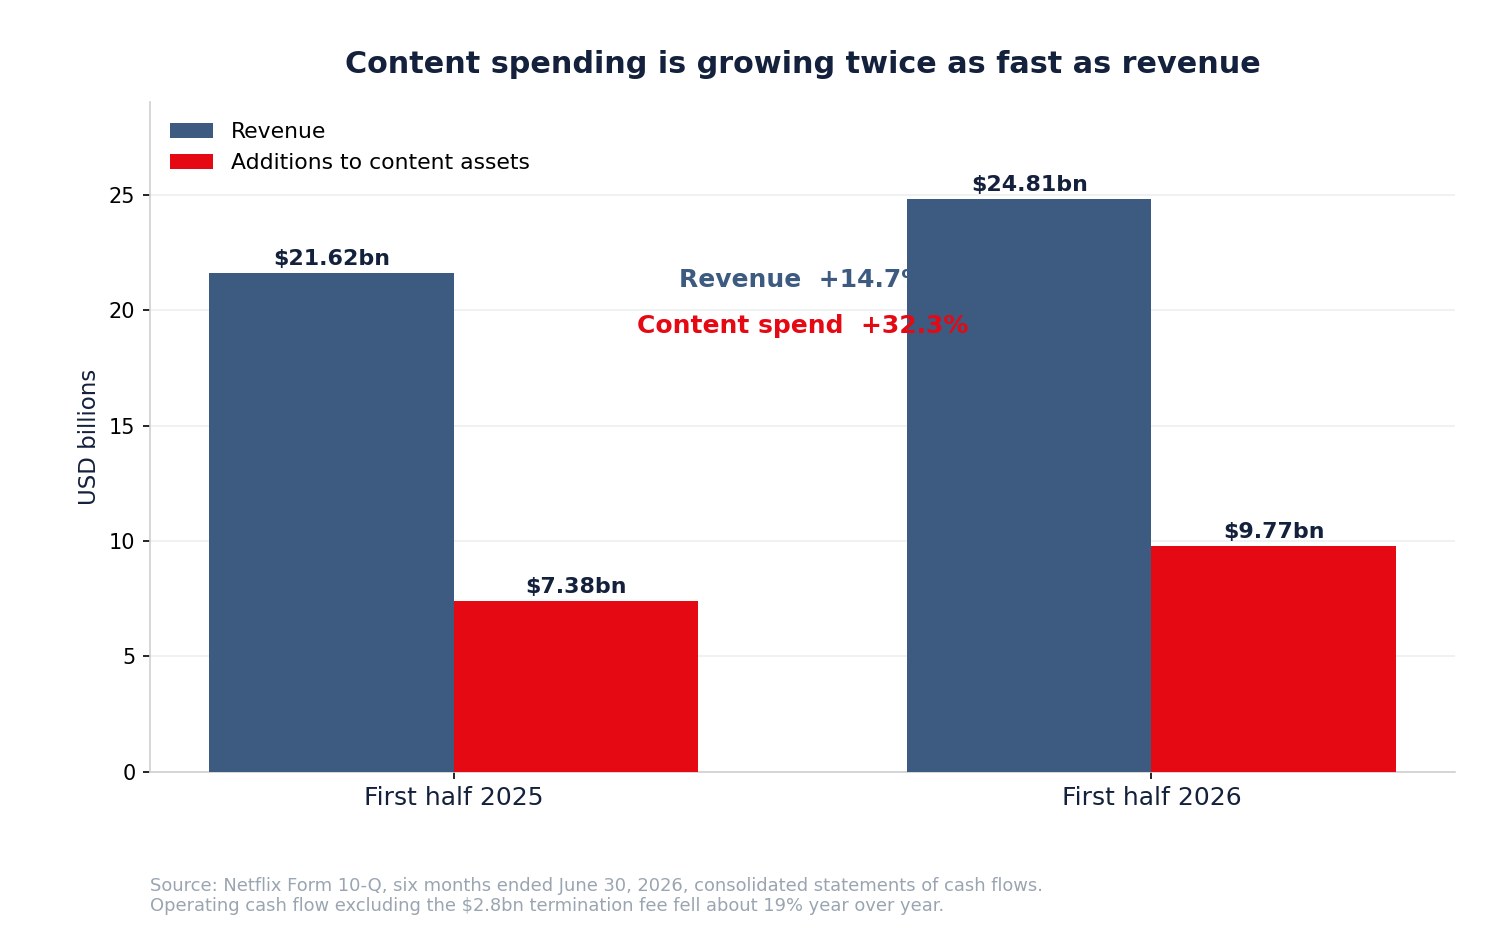
| Primeiro semestre | 2026 | 2025 | Variação |
|---|---|---|---|
| Receita | US$ 24.809,7 mi | US$ 21.622,0 mi | +14,7% |
| Adições a ativos de conteúdo | US$ 9.774,4 mi | US$ 7.385,5 mi | +32,3% |
| Fluxo de caixa operacional | US$ 7.034,0 mi | US$ 5.212,5 mi | +34,9% |
| Fluxo operacional sem os US$ 2,8 bi | ~US$ 4.234 mi | US$ 5.212,5 mi | −18,8% |
O gasto com conteúdo subiu 32,3% enquanto a receita crescia 14,7% — mais que o dobro do ritmo. E, uma vez retirada a multa rescisória, o fluxo de caixa operacional do primeiro semestre caiu cerca de 19% ante o ano anterior. Só no trimestre de junho, o fluxo de caixa operacional foi de 1.743,8 milhões contra 2.423,3 milhões, queda de 28,0%.
Há leituras benignas. O gasto com conteúdo é irregular e antecede a grade de lançamentos; um segundo semestre mais carregado de entregas seria coerente com isso. A Netflix ainda projeta cerca de 12,5 bilhões de fluxo de caixa livre para 2026.
Há também uma leitura menos benigna, e ela se conecta ao desfecho da Warner: se você não pode comprar uma biblioteca, tem de gastar para construir uma. Um aumento de 32% no investimento em conteúdo contra 14,7% de crescimento de receita é a cara de uma estratégia puramente orgânica na demonstração de fluxos. Se isso produz sucessos é toda a questão. Gastar mais para defender uma franquia é padrão conhecido de fim de ciclo, e quedas em ações de crescimento com múltiplos altos raramente se resolvem rápido.
A recompra está no prejuízo
A Netflix recomprou 52.934.688 ações por 4,7 bilhões de dólares no trimestre de junho — a um preço médio de cerca de 88,79 dólares. No primeiro semestre, comprou 66.431.786 ações por 5,9 bilhões, a uma média próxima de 88,81. Em 30 de junho, restavam 27,1 bilhões autorizados.
A 71,79 dólares, a recompra do segundo trimestre acumula perda não realizada de aproximadamente 19%.
Não é escândalo; recompras não são exercícios de acertar o timing do mercado e a Netflix recompra há anos. Mas é um fato que vale segurar ao lado do argumento de que "a ação está barata aqui": a administração foi compradora grande e confiante 19% acima, o que diz algo sobre o quanto essa queda surpreendeu quem tem a melhor informação.
Isso também enquadra a decisão de alocação de capital. A Netflix tem 9,1 bilhões em caixa contra cerca de 14,3 bilhões de dívida, gasta 32% mais em conteúdo e devolveu 5,9 bilhões aos acionistas em seis meses. Essas três demandas de caixa competem entre si.
O YouTube realmente tomou a coroa?
O argumento competitivo merece ser enfrentado, não descartado.
Pela medição da Nielsen do consumo de televisão nos Estados Unidos, o YouTube alcançou participação recorde de 14,2% em julho de 2026, com o streaming total em cerca de 49% do uso televisivo, enquanto a fatia da Netflix ficou perto de 8%. Por essa métrica, o YouTube comanda substancialmente mais atenção televisiva americana que a Netflix. A Alphabet informou que o YouTube gerou mais de 60 bilhões de dólares em receita combinada de publicidade e assinaturas em 2025 — mais que os 45,2 bilhões de receita total da Netflix em 2025.
Esses números são reais e são a versão mais forte do caso baixista. Mas medem negócios diferentes:
- O YouTube é uma plataforma de distribuição com custo marginal de conteúdo quase nulo, que monetiza uma oferta de criadores que não financia.
- A Netflix é um estúdio e um serviço de assinatura, que financia conteúdo diretamente e monetiza por assinatura paga e, cada vez mais, publicidade.
- O Gauge da Nielsen mede telas de televisão nos Estados Unidos, o que subestima a base internacional da Netflix e o consumo em celulares.
A fatia do tempo de televisão nos Estados Unidos é um indicador competitivo legítimo, não uma demonstração de resultados. A margem operacional de 33% da Netflix não é obviamente a margem de uma empresa sendo derrotada. Dinâmicas comparáveis aparecem onde plataformas de atenção encontram financiadores de conteúdo, como no debate da Alphabet sobre investimento e monetização e na virada da Meta para engajamento movido a IA.
A conclusão justa: o YouTube ganhou fatia do tempo de consumo casual. A Netflix mantém a relação de assinatura premium. As duas coisas podem ser verdadeiras, e a segunda vale mais por hora.
A publicidade é o fator decisivo
Se as horas por membro estagnarem ou caírem, a publicidade se torna o caminho para aumentar a receita por membro assim mesmo.
O plano com anúncios da Netflix vem ganhando escala, e sua economia difere fundamentalmente da assinatura: a receita depende das impressões entregues e do preço por mil, o que a torna diretamente sensível ao engajamento. Menos horas por membro é um resultado neutro para a assinatura e negativo para a publicidade. Esse é o mecanismo pelo qual o debate do engajamento chega à demonstração de resultados, e por isso um analista focado em horas por membro não comete erro de categoria.
O pano de fundo do mercado publicitário também conta — é o mesmo conjunto de demanda que impulsiona as plataformas de publicidade assistidas por IA e os orçamentos de performance de qualquer grande plataforma.
Programação ao vivo: poucas horas, grande propósito
A Netflix divulgou que a programação ao vivo representará pouco mais de 5% do gasto com conteúdo de 2026, mas apenas cerca de 1% das horas assistidas.
Lido como índice de eficiência, parece ruim. Lido como instrumento de aquisição e retenção, muda: eventos ao vivo concentram atenção, geram momentos culturais, criam inventário publicitário com preços premium e dão aos assinantes uma razão para não cancelar naquele mês. A Netflix afirmou que o ao vivo gerou uma parcela desproporcional de seus títulos mais assistidos.
Avaliar conteúdo ao vivo apenas por horas o subestima. Avaliá-lo apenas pelo barulho cultural o superestima. O teste honesto é se ele reduz o cancelamento e eleva o rendimento publicitário — e a Netflix não divulga nenhum dos dois diretamente, o que nos devolve ao problema de divulgação.
O que o balanço sustenta
| Em 30 de junho de 2026 | Valor |
|---|---|
| Caixa e equivalentes | US$ 9.099 mi |
| Títulos em circulação | US$ 14.309 mi |
| Dos quais de curto prazo | US$ 2.484 mi |
| Ativos de conteúdo, líquidos | US$ 33.838 mi |
| Ativo total | US$ 58.450 mi |
| Autorização de recompra remanescente | US$ 27.100 mi |
| Ações em circulação | 4.163.939.676 |
| Valor de mercado a US$ 71,79 | ~US$ 299 bi |
É um balanço confortável. Dívida líquida de cerca de 5,2 bilhões contra 13,3 bilhões de resultado operacional de 2025 não é restrição. O problema da Netflix, se existe, não é solvência: é a velocidade com que o investimento em conteúdo se converte em engajamento e poder de precificação.
O caso altista
- O negócio operacional segue crescendo de forma consistente. Receita +13,4% no trimestre de junho com margem operacional de 33,4% e projeção anual de 31,5%, ante 29,5%.
- A ação já se desvalorizou 46,4% desde o fechamento recorde e está 10,3% acima da mínima de 52 semanas.
- O alerta de engajamento é estimativa de analista, não divulgação da empresa; a Netflix reportou mais de 97 bilhões de horas no semestre, alta de 2%.
- A publicidade está no começo. Um plano com anúncios que ganha escala aumenta a receita por membro mesmo se as horas por membro estagnarem.
- Restam 27,1 bilhões de autorização de recompra ante um valor de mercado de 299 bilhões.
- Perder a WBD preservou mais de 30 bi de capacidade de balanço e evitou anos de integração e risco antitruste — e ainda rendeu 2,8 bilhões pelo incômodo.
- O poder de precificação não foi refutado, com crescimento ainda em dois dígitos baixos após anos de aumentos.
O caso baixista
- O crescimento de receita desacelera de 17,2% para 11,7% projetados em quatro trimestres.
- O lucro dos últimos doze meses está inflado por uma multa não recorrente de 2,8 bilhões; o múltiplo operacional está mais perto de 27x que de 22x.
- O gasto com conteúdo subiu 32,3% contra 14,7% de receita, e o fluxo operacional sem a multa caiu cerca de 19%.
- A Netflix perdeu a biblioteca da Warner para um concorrente, então conteúdo de prestígio adicional terá de ser construído, não comprado.
- O YouTube lidera a fatia televisiva americana com 14,2% contra aproximadamente 8% da Netflix.
- A divulgação foi reduzida. Sem contagem trimestral de assinantes, o engajamento por membro não é verificável com dados públicos.
- A recompra do trimestre de junho acumula perda de cerca de 19%, a um custo médio de 88,79 dólares.
- A ação cai 23,4% em 2026 e vem marcando máximas decrescentes há quinze meses.
O caso baixista não é que a Netflix seja um mau negócio. É que se está pedindo a um negócio muito bom que cresça organicamente, a um custo maior, contra um concorrente que acabou de absorver o ativo que a Netflix queria.
O que observar antes do próximo resultado
Engajamento e divulgação: se a Netflix restabelece alguma métrica de engajamento por membro; o próximo relatório semestral de consumo; as tendências mensais de participação da Nielsen para Netflix e YouTube.
Financeiro: crescimento de receita ante os 11,7% projetados; fluxo de caixa operacional excluindo itens não recorrentes; adições a ativos de conteúdo ante o crescimento de receita; margem operacional ante a meta anual de 31,5%; fluxo de caixa livre ante a projeção de cerca de 12,5 bilhões.
Estratégico: divulgação da receita publicitária e escala do plano com anúncios; grade de eventos ao vivo e qualquer comentário sobre cancelamento; se a combinação Paramount Skydance-WBD muda as condições de licenciamento de conteúdo; novas aquisições agora que a rota Warner está fechada.
Capital: ritmo de recompra e preço médio; se a administração segue comprando perto destes níveis.
Uma rotina de cinco passos:
- Separe o resultado operacional das receitas financeiras — os últimos doze meses contêm um item não recorrente grande.
- Compare o crescimento do gasto com conteúdo ao da receita, que é onde uma estratégia orgânica aparece primeiro.
- Acompanhe a conversão em caixa, não apenas o LPA reportado.
- Observe a fatia de consumo como indicador competitivo, não como medida de lucro.
- Confirme o suporte de valuation — revisões de estimativas subindo mais rápido que o preço.
A SimianX AI pode combinar protocolos da SEC, revisões de lucro, comportamento de preço e tom das notícias num processo repetível, útil exatamente para esse tipo de sinal misto.
Vale comprar Netflix depois da queda?
A resposta honesta separa três perguntas que as manchetes de setembro fundiram em uma.
O negócio está se deteriorando? Não. A receita cresceu 13,4% no último trimestre com margem operacional de 33,4%, e a projeção de margem anual é maior que a do ano passado. Uma empresa que perde a coroa não expande margens.
O crescimento está desacelerando? Sim, e a Netflix diz isso. De 17,2% para 11,7% projetados é uma desaceleração real, e os ventos a favor de preço e compartilhamento que sustentaram 2023-25 já se anualizaram em grande medida.
A ação está barata? Menos do que parece. Retire a multa Warner de 2,8 bilhões do lucro dos últimos doze meses e o múltiplo vai de cerca de 22x para cerca de 27x. É um preço razoável para este negócio — não é pechincha, e a queda de 46,4% desde o fechamento recorde não a transformou numa, em termos de lucro operacional.
Investidores que acreditam que o plano com anúncios ganha escala, que o gasto com conteúdo produz sucessos e que a conversão em caixa se normaliza no segundo semestre têm uma tese coerente. Os dois próximos trimestres de caixa a testarão diretamente.
Investidores que querem ver a divulgação de engajamento restabelecida, o crescimento do gasto com conteúdo convergir ao da receita e evidências de que a estratégia orgânica pode substituir o que a biblioteca da Warner teria fornecido, também têm uma tese coerente.
O 18 de setembro não resolveu nada. Foi a opinião de um analista, entregue ao triplo do volume normal, sobre uma ação já 46% abaixo — e não mencionou o acordo que de fato mudou a estrutura do setor sete meses antes.
Perguntas frequentes sobre a Netflix e a queda de setembro
Qual foi o resultado da Netflix no 3º trimestre de 2026?
Receita de US$ 12,87 bilhões (+11,8% na comparação anual), resultado operacional de US$ 4,46 bilhões, margem operacional de 34,6% e LPA diluído de US$ 0,87, divulgados em 20 de outubro de 2026. A Netflix projetou receita de US$ 13,44 bilhões para o 4º trimestre e manteve a projeção anual em US$ 51,1 bilhões, com margem operacional de 31,5%.
Como as ações da Netflix reagiram ao balanço do 3º trimestre de 2026?
NFLX caiu 5,3% em 21 de outubro de 2026, de US$ 68,69 para US$ 65,04, o menor fechamento desde agosto de 2024. Foi a sexta reação negativa consecutiva em dia de balanço desde julho de 2025.
Qual é a receita da Netflix por trimestre?
US$ 10,54 bilhões no 1º trimestre de 2025, US$ 11,08 bilhões no 2º trimestre de 2025, US$ 11,51 bilhões no 3º trimestre de 2025, US$ 12,05 bilhões no 4º trimestre de 2025, US$ 12,25 bilhões no 1º trimestre de 2026, US$ 12,56 bilhões no 2º trimestre de 2026 e US$ 12,87 bilhões no 3º trimestre de 2026, com US$ 13,44 bilhões projetados para o 4º trimestre de 2026.
A Netflix emitiu alerta sobre audiência?
Não. Não houve comunicado, formulário 8-K nem mudança de projeções em 18 de setembro de 2026. O Wells Fargo rebaixou a ação e cortou o preço-alvo citando tendências de engajamento extraídas de dados de terceiros. A divulgação mais recente da Netflix informou mais de 97 bilhões de horas de consumo global no primeiro semestre, alta de cerca de 2%.
O que foi a multa rescisória de 2,8 bilhões?
A Netflix acordou em 4 de dezembro de 2025 adquirir os estúdios e os negócios de streaming da Warner Bros. Discovery, incluindo HBO e HBO Max. Em 27 de fevereiro de 2026, a WBD rescindiu o acordo para se fundir com a Paramount Skydance, que pagou à Netflix uma multa rescisória de 2,8 bilhões em nome da WBD. A Netflix a registrou em "receitas financeiras e outras (despesas)" no primeiro trimestre de 2026, conforme a nota 6 do seu 10-Q de junho de 2026.
Essa multa muda o valuation da Netflix?
Sim, de forma relevante. Ela infla o lucro dos últimos doze meses em cerca de 0,54 dólar por ação após impostos à alíquota efetiva de 18% do primeiro semestre. Um LPA reportado de cerca de 3,20 dólares vira cerca de 2,66 ajustado, movendo o P/L a 71,79 dólares de aproximadamente 22,4x para cerca de 27,0x.
O YouTube ultrapassou a Netflix?
Em fatia do consumo televisivo americano, sim — a Nielsen mediu o YouTube em recorde de 14,2% em julho de 2026 contra cerca de 8% da Netflix, e a Alphabet reportou mais de 60 bilhões de receita de publicidade e assinaturas do YouTube em 2025. Mas os dois monetizam de formas distintas: o YouTube distribui conteúdo de criadores que não financia, enquanto a Netflix financia e possui sua programação e obtém 33% de margem operacional fazendo isso.
Por que os investidores não conseguem verificar a alegação de engajamento?
Porque a Netflix parou de divulgar a contagem trimestral de assinantes. Sem denominador de membros, as horas assistidas por membro não podem ser calculadas com dados públicos. O "consumo total sobe 2%" da Netflix e o "consumo por membro cai" de um analista podem ser verdadeiros ao mesmo tempo se a base de assinantes cresceu mais de 2%.
O caixa da Netflix está se deteriorando?
Em base subjacente, o fluxo de caixa operacional do primeiro semestre caiu cerca de 19% uma vez excluída a multa de 2,8 bilhões, e o do trimestre de junho recuou 28,0% ante o ano anterior. As adições a ativos de conteúdo subiram 32,3% no semestre. A Netflix ainda projeta cerca de 12,5 bilhões de fluxo de caixa livre para 2026, então o segundo semestre carrega o ônus da prova.
Qual é o maior risco?
Que o investimento orgânico em conteúdo não produza programação imperdível suficiente para sustentar o engajamento, enquanto o custo de tentar segue crescendo mais rápido que a receita. O desfecho da Warner agrava esse risco porque fecha a rota de aquisição para uma biblioteca premium.
Conclusão
A Netflix caiu 4,67% porque um analista disse que seus espectadores estão se dispersando. O evento mais consequente aconteceu em 27 de fevereiro de 2026, quando a Warner Bros. Discovery se afastou da Netflix e entrou numa fusão com a Paramount Skydance, entregando à Netflix um pagamento de consolação de 2,8 bilhões de dólares na saída.
O quadro verificável é este. Operacionalmente a Netflix é forte: 12,56 bilhões de dólares de receita no trimestre de junho, alta de 13,4%, com margem operacional de 33,4% e margem anual projetada em 31,5%. Na tendência, está desacelerando: de 17,2% para 11,7% projetados em quatro trimestres. Financeiramente está menos barata do que parece: um LPA de cerca de 3,20 dólares cai para cerca de 2,66 sem a multa, movendo o múltiplo de 22,4x para 27,0x. E por baixo, o gasto com conteúdo cresceu 32,3% contra 14,7% de receita enquanto o fluxo de caixa operacional sem a multa caiu cerca de 19%.
A ação está 46,4% abaixo do fechamento recorde e 10,3% acima da mínima de 52 semanas. A administração comprou 4,7 bilhões dela no trimestre de junho a uma média próxima de 88,79 dólares, cerca de 19% acima do preço atual.
Quatro coisas vão decidir isso, nesta ordem: se a conversão em caixa se normaliza no segundo semestre; se o crescimento do gasto com conteúdo converge ao da receita; se a publicidade ganha escala rápido o bastante para compensar engajamento estável por membro; e se a Netflix consegue encomendar organicamente o que tentou comprar e não conseguiu. O último é a verdadeira pergunta por trás da coroa — e foi decidido em fevereiro, não em setembro.
Leituras relacionadas
- Balanço Nvidia: a reação da NVDA a cada resultado desde 2016
- Balanço das 7 Magníficas: datas e resultados do 3T de 2026
- Rentabilidade do S&P 500 por ano: tabela de 1928 a 2026
- Ação do PayPal cai 13%: TPV +10%, margem sobe só +1,5%
- Ações das 7 Magníficas em 2026: peso e risco de concentração
- Resultados da Alphabet no 2º tri. 2026: Gemini e Cloud justificam o investimento?
- META depois do Muse: um agente de IA justifica US$ 145 bi de investimento?
- Resultados da Amazon no 2º tri. 2026: AWS justifica US$ 200 bi em IA?
- AppLovin 2026: a publicidade com IA pode manter a APP crescendo?
- Lululemon abaixo de US$ 100: marca quebrada ou compra rara?
- PDD 2026: Temu desacelera, receita sobe, lucro cai 15%
- Walmart e Target 2026: decifrando os sinais de estresse do consumidor
- Todas as bolhas tecnológicas desde 1929: como a IA se compara em 2026
- CEOs de IA pisam no freio: chips caíram, big techs subiram
Fontes
- Netflix — Formulário 10-Q do trimestre encerrado em 30 de junho de 2026
- Netflix — Relações com investidores
- Netflix — materiais de resultados trimestrais
- Nielsen — The Gauge, participações mensais no consumo de TV nos EUA
- Busca de texto completo na SEC EDGAR
- Warner Bros. Discovery — site corporativo
- Paramount — site corporativo
- Alphabet — relações com investidores
- Netflix — site ao consumidor
- Nasdaq — cotação e histórico da NFLX
- SimianX — fundamentos da ação NFLX
- Netflix — Carta aos acionistas do 3º trimestre de 2026 (Formulário 8-K, Anexo 99.1)
- Netflix — Carta aos acionistas do 2º trimestre de 2026 (Formulário 8-K, Anexo 99.1)
- Netflix — Carta aos acionistas do 4º trimestre de 2025 (Formulário 8-K, Anexo 99.1)
- Netflix — Formulário 10-Q do trimestre encerrado em 30 de setembro de 2026
- Nasdaq — histórico de preços da NFLX