
 Por Muke
Caterpillar após o Q3 2026: backlog recorde, queda de 41% e a conta do Q4
Resposta rápida: a ação da Caterpillar está em queda porque o balanço do Q3 2026 não elevou a projeção que precisava elevar. As vendas subiram 17%, para $20.7 bilhões, e o backlog atingiu o recorde de $78.1 bilhões, mas a administração manteve o crescimento do ano na faixa "média a alta da casa dos dez por cento" e projetou para o Q4 um crescimento apenas "moderado", enquanto os reembolsos de tarifas responderam por cerca de $0.21 dos $7.20 de EPS ajustado. A CAT fechou a $647.39 em 29 de outubro (−9.25%) e a $622.75 em 30 de outubro, 41.5% abaixo do pico de fechamento de $1,064.90 registrado em 30 de junho.
A manchete "vendas sobem 17%, ação cai 9%" faz a reação parecer irracional. Ela parece menos irracional quando se somam três fatos que a manchete deixa de fora. A ação já havia perdido um terço do valor antes do balanço. Alcançar o crescimento anual de 18% que os analistas queriam exigiria cerca de $21.1 bilhões de receita no Q4, e a linguagem da administração apontava para menos. E a superação do EPS foi menor que o reembolso de tarifas embutido nela.
Este material de referência reúne o histórico de preços, todas as reações em dias de balanço desde 2019, a aritmética do Q4, a evolução do backlog e o valuation a $622.75. Os números informados pela empresa vêm do comunicado de resultados do Q3, da apresentação e da teleconferência de resultados da Caterpillar. Nossos próprios cálculos estão identificados como tais. Os dados refletem o fechamento de 30 de outubro de 2026.
Quanto a ação da Caterpillar já caiu?
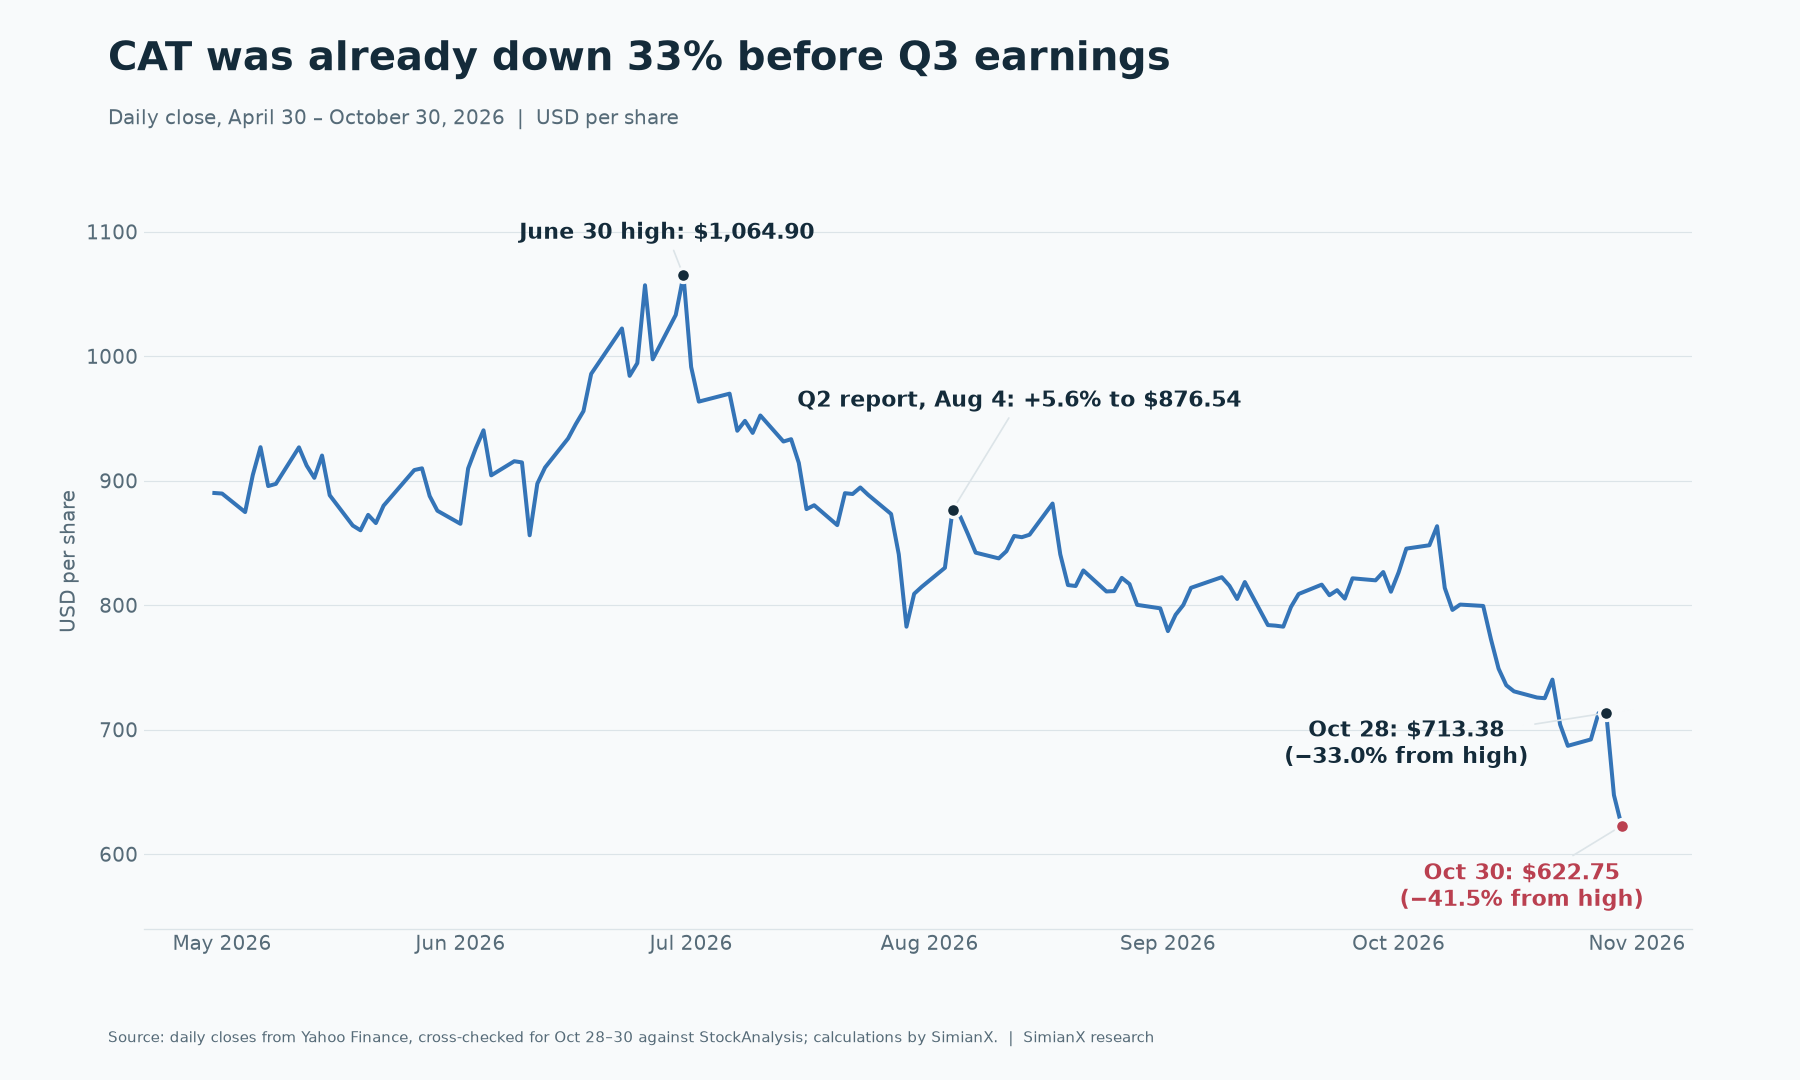
A queda de dois dias após o balanço foi a última etapa de um declínio iniciado quatro meses antes.
| Data | Fechamento | Variação | Desde o pico de 30 de junho |
|---|---|---|---|
| 30 de junho de 2026 | $1,064.90 | Pico de fechamento no período | 0.0% |
| 4 de agosto de 2026 (balanço do Q2) | $876.54 | +5.60% no dia | −17.7% |
| 28 de outubro de 2026 | $713.38 | Último fechamento antes do Q3 | −33.0% |
| 29 de outubro de 2026 (balanço do Q3) | $647.39 | −9.25% no dia | −39.2% |
| 30 de outubro de 2026 | $622.75 | −3.81% no dia | −41.5% |
A comparação com ações semelhantes separa o que foi específico da Caterpillar do que não foi.
| Ação | 30 jun. a 28 out. | 28 out. a 30 out. | 30 jun. a 30 out. |
|---|---|---|---|
| Caterpillar (CAT) | −33.0% | −12.7% | −41.5% |
| GE Vernova (GEV) | −25.3% | −2.3% | −27.0% |
| Cummins (CMI) | −25.5% | −5.9% | −29.9% |
| Deere (DE) | +1.0% | +5.4% | +6.5% |
| SPDR S&P 500 ETF (SPY) | +3.4% | −2.1% | +1.2% |
Duas coisas diferentes aparecem nesta tabela. De junho ao fim de outubro, as ações mais ligadas à geração de energia caíram juntas enquanto o mercado amplo subia, de modo que boa parte dessa queda pertence ao trade de energia para IA, e não apenas à Caterpillar. Essa leitura é uma inferência nossa; os dados de preço não provam a causa. Os dois dias após o balanço foram diferentes. A CAT caiu muito mais que a GE Vernova e a Cummins, e a Deere subiu, portanto essa parte do movimento teve a ver principalmente com o balanço da própria Caterpillar. O dia 30 de outubro também foi fraco para o mercado como um todo, com o SPY em queda de cerca de 1.8%, de modo que nem toda a baixa de 3.81% daquele dia foi específica da empresa.
Todas as reações da Caterpillar em dias de balanço desde 2019
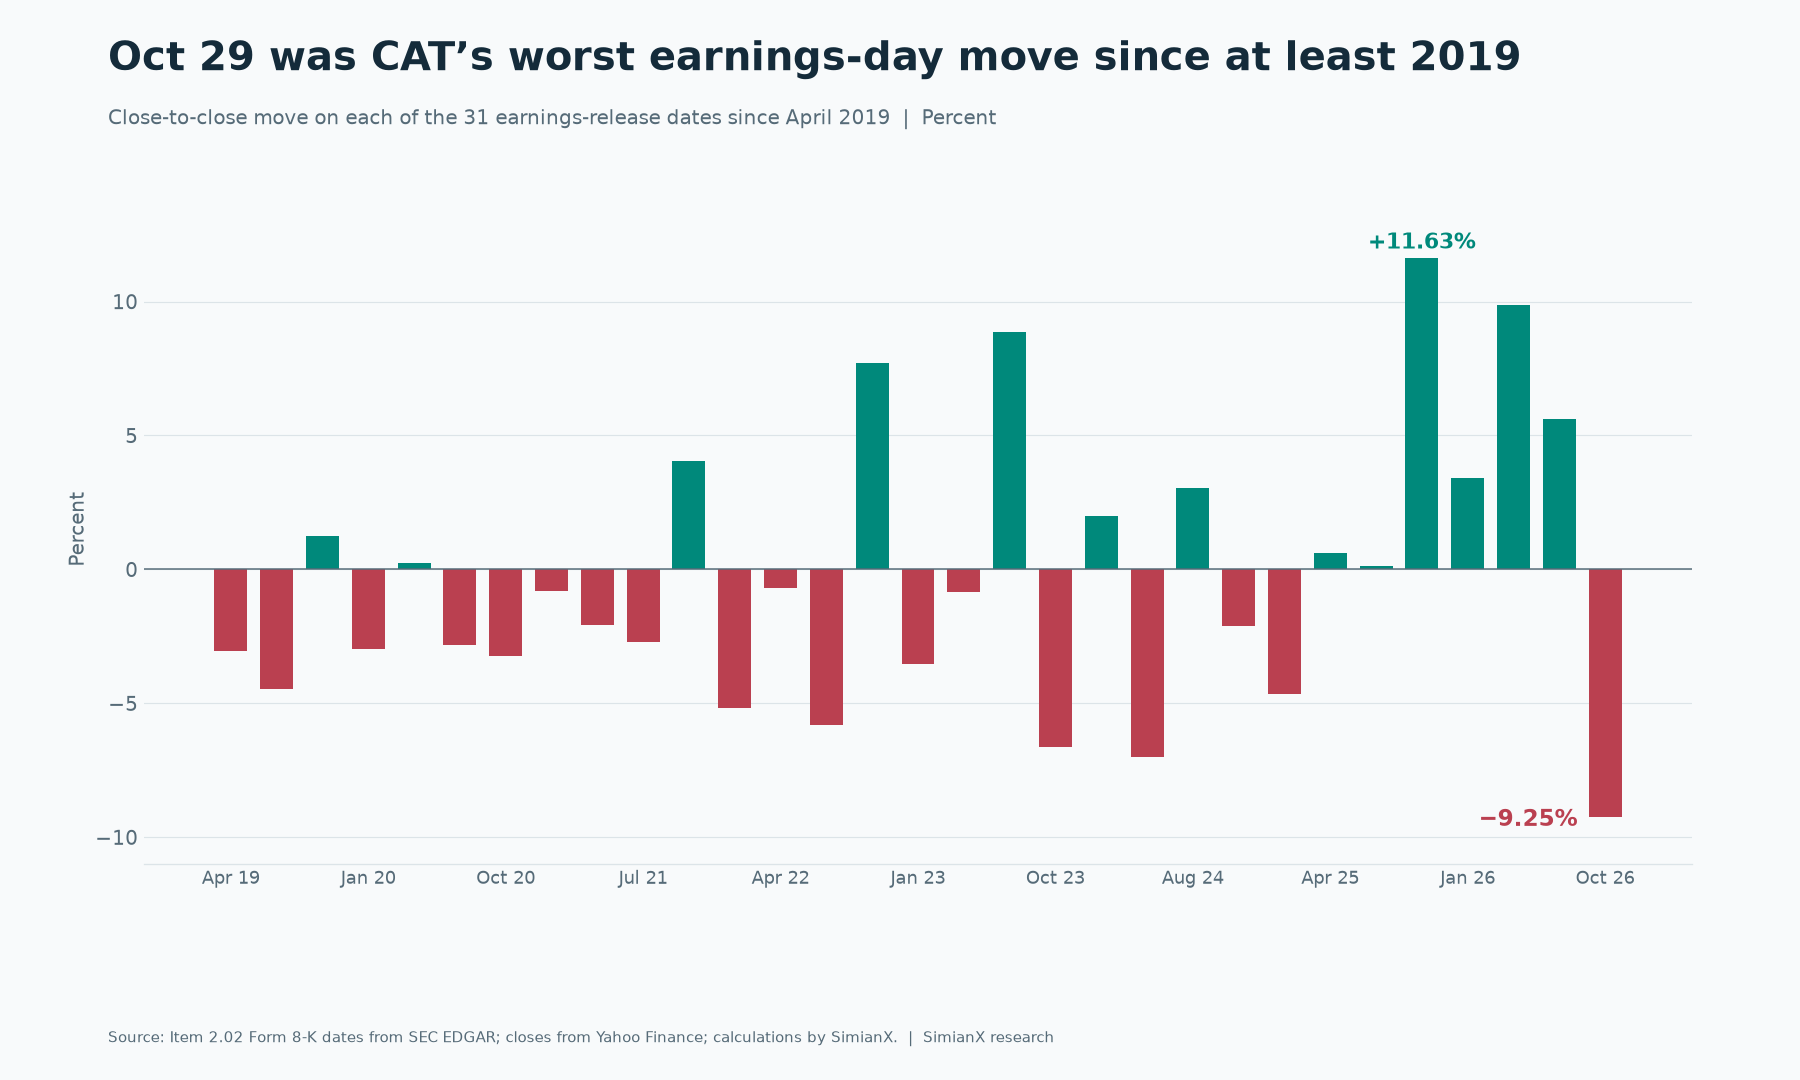
O movimento de 29 de outubro foi a maior queda em dia de balanço entre os 31 relatórios trimestrais que medimos desde abril de 2019. A maior até então havia sido de −7.02%, em abril de 2024.
| Data do balanço | Fechamento anterior | Fechamento | Variação |
|---|---|---|---|
| 29 out. 2026 | $713.38 | $647.39 | −9.25% |
| 4 ago. 2026 | $830.03 | $876.54 | +5.60% |
| 30 abr. 2026 | $810.05 | $890.11 | +9.88% |
| 29 jan. 2026 | $643.28 | $665.24 | +3.41% |
| 29 out. 2025 | $524.47 | $585.49 | +11.63% |
| 5 ago. 2025 | $433.70 | $434.23 | +0.12% |
| 30 abr. 2025 | $307.40 | $309.27 | +0.61% |
| 30 jan. 2025 | $393.23 | $374.98 | −4.64% |
| 30 out. 2024 | $387.51 | $379.24 | −2.13% |
Nos 31 balanços, a ação caiu em 18 e subiu em 13, com variação absoluta média de cerca de 4.1%. Antes de 29 de outubro, ela havia subido em seis dias de balanço consecutivos, e esses ganhos a levaram de $307 a até $1,065. Um mercado acostumado a grandes superações reage de outro modo a uma superação modesta.
As datas vêm dos formulários 8-K, Item 2.02, disponíveis no SEC EDGAR, e excluímos um registro de 11 de outubro de 2024 que ficou fora do calendário trimestral de resultados. A Caterpillar divulga os resultados antes da abertura do mercado americano, portanto o fechamento do mesmo dia captura a reação.
O que a Caterpillar divulgou no Q3 2026?
| Indicador | Q3 2026 | Q3 2025 | Variação |
|---|---|---|---|
| Vendas e receitas | $20.682B | $17.638B | +17% |
| Lucro operacional | $4.214B | $3.052B | +38% |
| Margem operacional | 20.4% | 17.3% | +3.1 pontos |
| Margem operacional ajustada | 20.6% | 17.5% | +3.1 pontos |
| Lucro por ação | $7.13 | $4.88 | +46% |
| Lucro por ação ajustado | $7.20 | $4.95 | +45% |
| Fluxo de caixa livre de MP&E | $3.8B | $3.2B | +19% |
| Backlog de pedidos | $78.1B | $39.9B | +96% |
O aumento da receita veio principalmente de $2.2 bilhões em maior volume de vendas e de $663 milhões em realização favorável de preços. MP&E significa Machinery, Power & Energy, o negócio industrial sem o braço financeiro.
| Segmento | Vendas | Crescimento | Lucro do segmento | Margem | Margem no Q3 2025 |
|---|---|---|---|---|---|
| Power & Energy | $8.784B | +18% | $2.143B | 24.4% | 21.9% |
| Construction Industries | $7.983B | +18% | $1.831B | 22.9% | 20.4% |
| Resource Industries | $4.615B | +15% | $622M | 13.5% | 13.6% |
Geração de Energia é a linha mais forte dentro do maior segmento. Suas vendas externas subiram 30%, para $3.421 bilhões, impulsionadas por turbinas e grandes motores alternativos, principalmente para data centers. Petróleo e Gás subiu 13% e Industrial, 4%.
A América do Norte respondeu pela maior parte do crescimento, com receita 24% maior, de $12.017 bilhões. Ásia/Pacífico foi a única região a encolher, com queda de 2%.
Por que a ação da CAT caiu após resultados fortes?
A Reuters mostrou com mais clareza a distância em relação às expectativas: os analistas queriam crescimento anual de cerca de 18%, o consenso de EPS ajustado da LSEG era de $7.08 e o J.P. Morgan descreveu $80 bilhões como a expectativa otimista para o backlog. Diante de cada um desses parâmetros, o balanço foi bom, mas não o bastante.
A conta do Q4: o que o crescimento de 18% exigia
É esta a parte que a maioria dos resumos pós-balanço omite. As vendas e receitas da Caterpillar em 2025 foram de $67.589 bilhões, e os nove primeiros meses de 2026 somaram $58.640 bilhões. O Q4 2025 foi de $19.133 bilhões. Esses três números definem o que a projeção implica. A tabela abaixo é um cálculo nosso, não uma projeção da empresa.
| Crescimento do Q4 2026 sobre o Q4 2025 | Receita implícita no Q4 | Variação sobre o Q3 2026 | Crescimento anual implícito |
|---|---|---|---|
| +3% | $19.71B | −4.7% | +15.9% |
| +5% | $20.09B | −2.9% | +16.5% |
| +8% | $20.66B | −0.1% | +17.3% |
| +10% | $21.05B | +1.8% | +17.9% |
| +10.4% (necessário para 18%) | $21.12B | +2.1% | +18.0% |
A administração projetou crescimento "moderado" das vendas no Q4, de modo que os 18% desejados pelos analistas ficavam no limite ou além do que essa palavra parece permitir. Um analista na teleconferência insistiu no mesmo ponto, dizendo que, mesmo somando de volta o impacto negativo do estoque dos revendedores, a projeção implicava receita "quase sem alta sequencial". Para comparação, a receita do Q4 superou a do Q3 em cada um dos últimos cinco anos, segundo os registros da Caterpillar na SEC.
| Ano | Receita do Q3 | Receita do Q4 | Q3 para Q4 |
|---|---|---|---|
| 2021 | $12.397B | $13.798B | +11.3% |
| 2022 | $14.994B | $16.597B | +10.7% |
| 2023 | $16.810B | $17.070B | +1.5% |
| 2024 | $16.106B | $16.215B | +0.7% |
| 2025 | $17.638B | $19.133B | +8.5% |
A administração apresentou três razões para o Q4 mais fraco:
- Base de comparação difícil. O Q4 2025 foi um trimestre forte.
- Redução de estoque nos revendedores. Espera-se que os revendedores de Construction Industries cortem estoques em cerca de $1.6 bilhão, ante $600 milhões um ano antes. Isso representa um impacto negativo de aproximadamente $1 bilhão no volume de vendas, e as vendas de Construction Industries devem ficar praticamente estáveis.
- Capacidade. O crescimento de Power & Energy é "ditado pela capacidade", de modo que pedidos fortes não podem simplesmente ser entregues antes.
A administração também evitou falar de 2027, dizendo que discutirá o ano em janeiro. Assim, os investidores saíram da teleconferência com um Q4 mais fraco e nenhum número novo para o próximo ano.
Quanto os reembolsos de tarifas ajudaram o resultado?
Os próprios slides da empresa estimam o efeito dos reembolsos de tarifas da IEEPA (International Emergency Economic Powers Act) em cerca de $0.21 por ação no Q3, a partir de $128 milhões em lucro operacional. O EPS ajustado não os exclui, porque o ajuste cobre apenas custos de reestruturação.
| Medida de EPS | Q3 2026 | Em comparação com $7.08 (LSEG) | Em comparação com $7.03 (S&P) |
|---|---|---|---|
| EPS ajustado divulgado | $7.20 | +$0.12 | +$0.17 |
| Excluindo cerca de $0.21 de reembolsos | Cerca de $6.99 | −$0.09 | −$0.04 |
O número da S&P é o citado pela StockStory. Não temos como saber quantos analistas incluíram os reembolsos em suas estimativas, então a segunda linha mostra uma sensibilidade. Ela não prova que houve um resultado de fato abaixo do esperado.
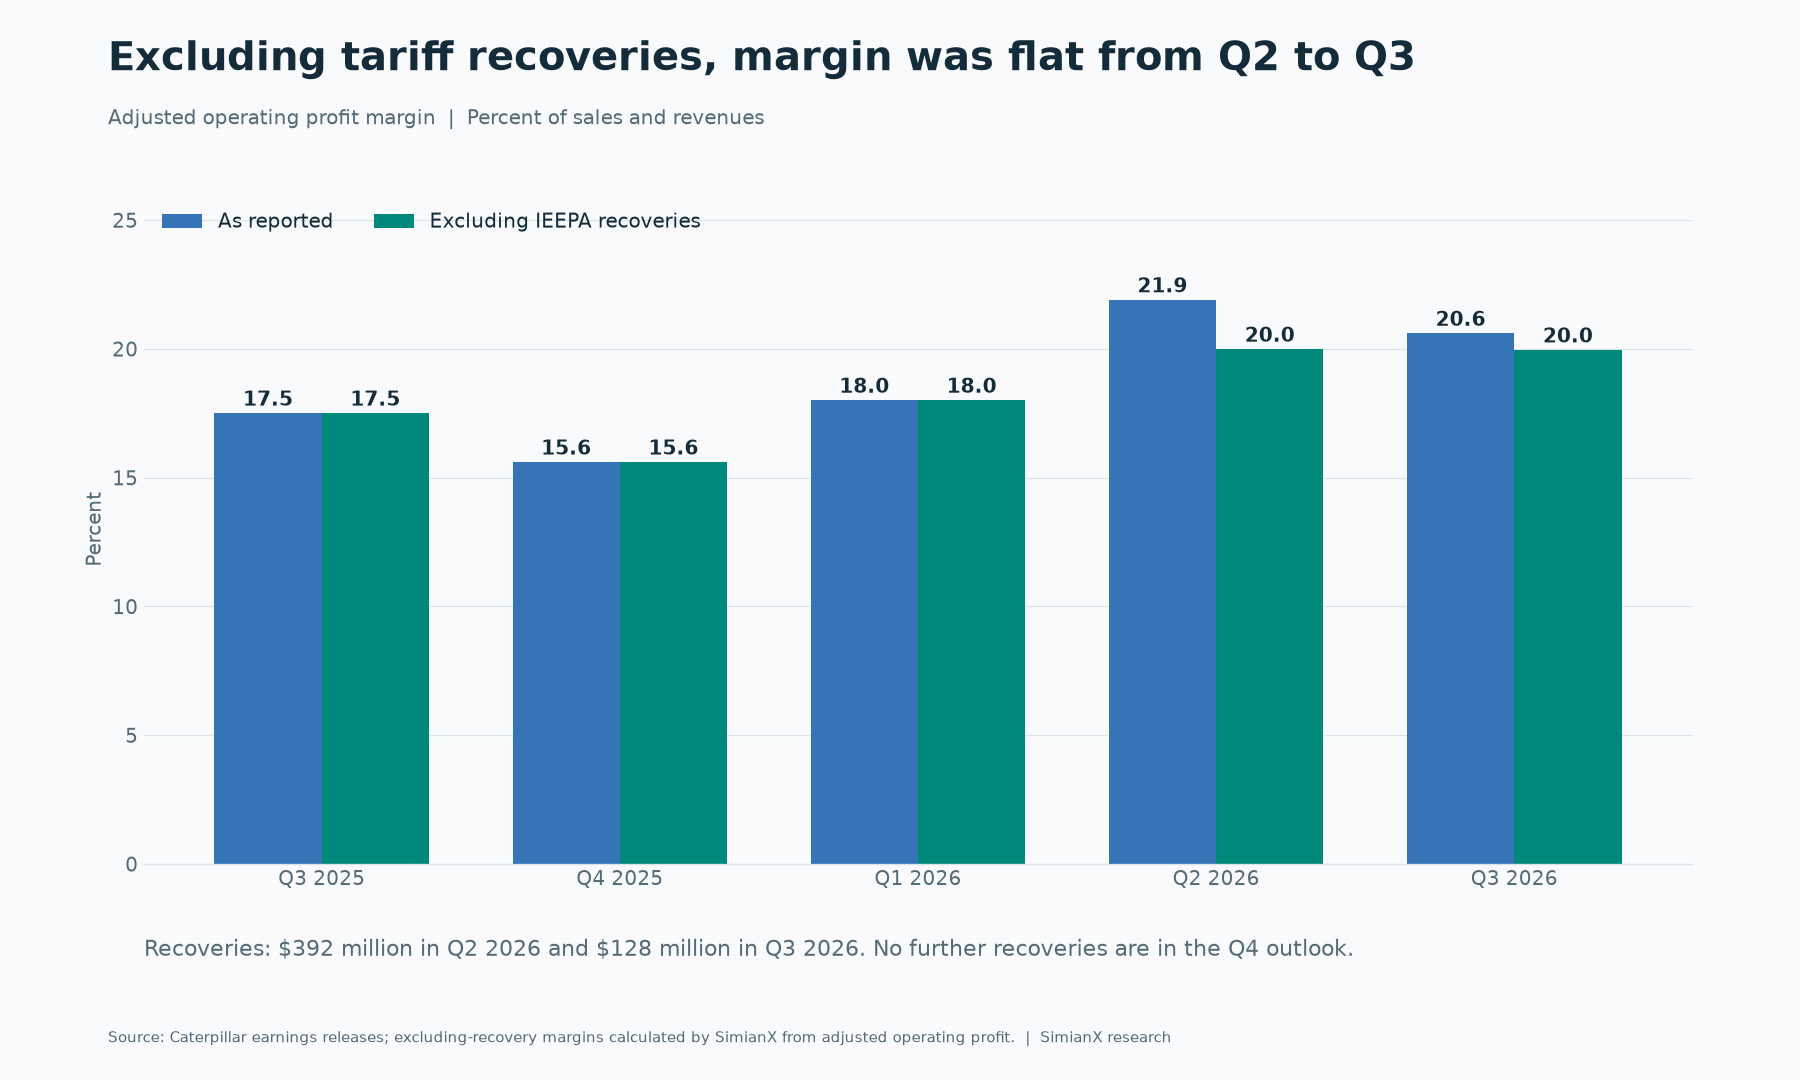
O Q2 conta a mesma história em escala maior. Aquele trimestre incluiu $392 milhões de reembolsos, o que equivale a cerca de $0.65 por ação em nossa estimativa (alíquota de 23% e cerca de 463 milhões de ações diluídas). O EPS ajustado caiu de $8.17 no Q2 para $7.20 no Q3. Sem os reembolsos, a queda foi de cerca de $7.52 para cerca de $6.99.
| Trimestre | Lucro operacional ajustado | Reembolsos | Margem divulgada | Margem sem reembolsos |
|---|---|---|---|---|
| Q2 2026 | $4.497B | $392M | 21.9% | 20.0% |
| Q3 2026 | $4.255B | $128M | 20.6% | 20.0% |
A melhora anual é real mesmo sem os reembolsos: 20.0% contra 17.5%. Ela também não veio de tarifas menores, porque os custos com tarifas de cerca de $600 milhões no Q3 ficaram estáveis em relação ao ano anterior. Para ver como esses reembolsos aparecem em outras empresas, consulte nosso rastreador de reembolsos de tarifas da IEEPA.
O problema daqui para frente é que os reembolsos acabam, mas as tarifas não. Os reembolsos somam cerca de $520 milhões até agora neste ano e a projeção não inclui nenhum para o Q4, contra cerca de $600 milhões em custos com tarifas no Q4 e cerca de $2.2 bilhões no ano inteiro. Sem os reembolsos, a administração espera que a margem ajustada do ano fique "perto do piso" de sua faixa-alvo. A faixa do Investor Day é de 18–22% com $72 bilhões de receita e de 21–25% com $100 bilhões, portanto o piso sobe à medida que as vendas crescem. Na teleconferência, a administração disse esperar "começar a subir aos poucos a partir do piso" da faixa daqui em diante, com mais detalhes sobre 2027 ainda por vir.
O backlog de $78.1 bilhões é tão bom quanto parece?
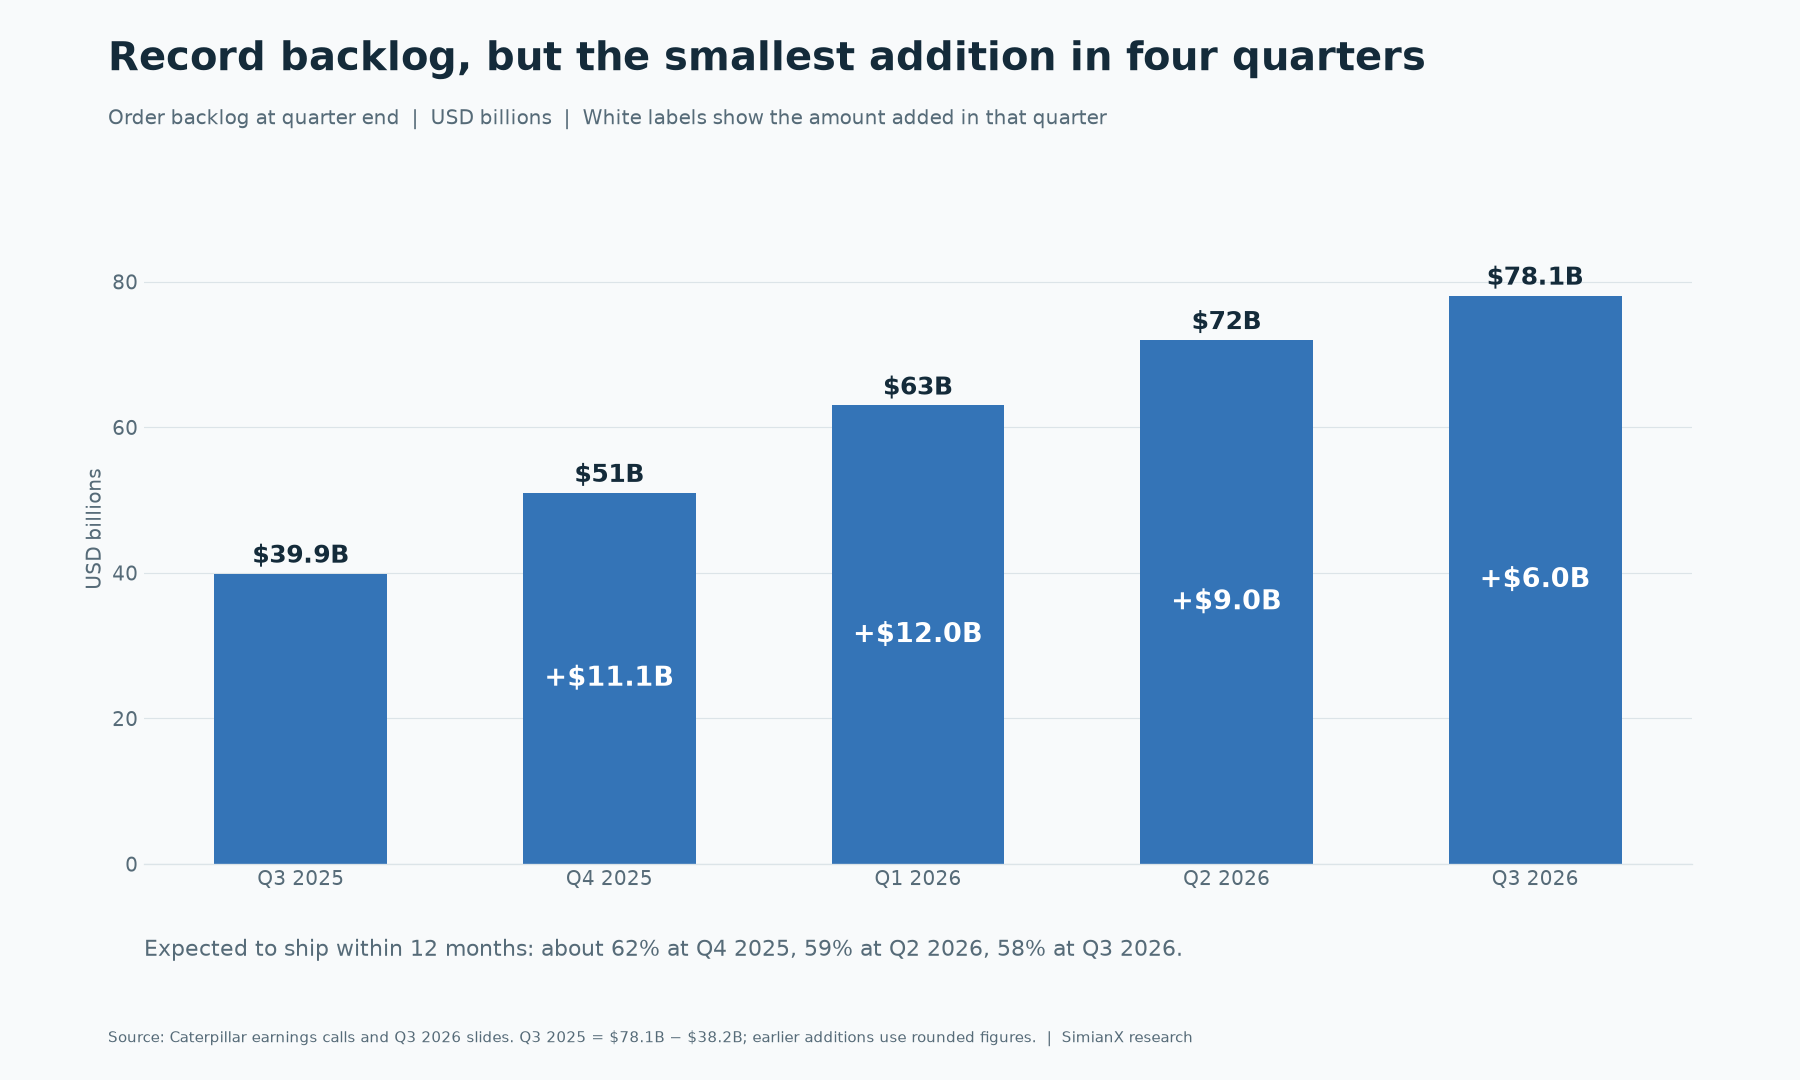
O backlog quase dobrou em um ano. Mas também cresceu mais devagar que nos três trimestres anteriores, e uma parcela maior dele agora está mais distante no tempo.
| Fim do trimestre | Backlog | Acréscimo no trimestre | Parcela prevista para entrega em 12 meses |
|---|---|---|---|
| Q3 2025 | $39.9B | +$2.4B | — |
| Q4 2025 | $51B | Cerca de +$11B | Cerca de 62% |
| Q1 2026 | $63B | Cerca de +$12B | — |
| Q2 2026 | $72B | Cerca de +$9B | 59% |
| Q3 2026 | $78.1B | +$6.0B | 58% |
Com 58%, cerca de $45 bilhões devem ser entregues em até um ano e cerca de $33 bilhões depois disso (cálculo nosso). A administração disse que os pedidos de grandes motores alternativos agora chegam a 2029 e os de turbinas entram em 2030.
Isso tem três consequências:
- Prazo mais longo. A receita que chega em 2029 vale menos hoje do que a receita que chega no próximo trimestre, e seus custos são menos certos.
- Irregularidade. A administração descreveu os pedidos de geração de energia principal (prime power) e de mineração como grandes, negociados individualmente e irregulares. Um trimestre de $6.0 bilhões não sinaliza por si só demanda mais fraca, e o mesmo vale para qualquer trimestre posterior que pareça forte.
- Uma lacuna nos termos contratuais. A Caterpillar não publica os termos de cancelamento ou de reajuste de preços do backlog.
Um item de caixa sustenta a qualidade do backlog. Os adiantamentos de clientes acrescentaram $4.0 bilhões ao fluxo de caixa operacional nos primeiros nove meses, ante $1.6 bilhão um ano antes. Os clientes estão adiantando mais dinheiro. No mesmo período, os estoques absorveram $4.1 bilhões, ante $2.0 bilhões, de modo que o dinheiro dos clientes está cobrindo boa parte da formação de estoques. Essa é a nossa leitura da demonstração de fluxo de caixa, não uma declaração da empresa.
As vendas estão acompanhando a demanda final real?
As estatísticas de varejo da Caterpillar medem as vendas a usuários finais, enquanto as vendas divulgadas medem os embarques para revendedores e outros. As duas podem divergir, e essa diferença traz informação útil. Elas são compiladas em bases diferentes, e a Caterpillar chama os dados de varejo de indicação aproximada, por isso compare a direção, e não a diferença exata.
| Segmento | Crescimento das vendas divulgadas | Crescimento das vendas a usuários | O que isso sugere |
|---|---|---|---|
| Power & Energy | +18% | +36% | Demanda bem à frente dos embarques; a capacidade é o limite |
| Apenas Geração de Energia | +30% | +75% | A mesma diferença, mais ampla |
| Construction Industries | +18% | +20% | Em linha de modo geral, com ajuda das frotas de locação |
| Resource Industries | +15% | +4% | Embarques à frente das vendas finais |
Dois detalhes mudam a forma de ler esses números.
Resource Industries é o elo fraco. Seus 4% ficaram abaixo das expectativas da administração, e as vendas a usuários em mineração caíram por causa de atrasos em embarques e comissionamento. O comunicado afirma que as vendas em Mineração, Construção Pesada e Pedreiras e Agregados subiram principalmente devido a mudanças no estoque dos revendedores. A administração espera que o comissionamento atrasado seja recuperado no Q4. As vendas a usuários do setor ferroviário caíram 70%, embora essa linha oscile muito de um trimestre para outro.
Construction Industries teve um reforço incomum. O abastecimento das frotas de locação dos revendedores foi "excepcionalmente forte", em parte por causa do novo empreendimento de locação Major Projects. A administração espera que essa contribuição diminua no Q4. As vendas a usuários na América do Norte subiram 27%, e a administração disse que o crescimento foi forte mesmo sem as frotas de locação, mas ainda assim esse é um vento favorável que perde força.
Quanto da Caterpillar é uma ação de energia para IA?
Os $3.421 bilhões de Geração de Energia equivaleram a cerca de 17% das vendas e receitas do Q3 (cálculo nosso), embora os data centers sejam apenas parte dessa linha. Isso importa porque uma ação pode ser precificada como os 17% que crescem mais rápido. Se você quiser a tese otimista original, nosso texto anterior sobre o trade de energia para data centers de IA da Caterpillar trata dela. O pedido da Amazon à Generac mostra como o mesmo tema aparece em uma empresa menor.
A dependência passa pelos gastos dos clientes. Os pedidos da Caterpillar para data centers dependem, em última análise, de os hyperscalers continuarem construindo, e é por isso que o capex de IA das big techs diante de seu fluxo de caixa importa aqui. Os projetos também podem atrasar por conexão à rede elétrica, fornecimento de gás, licenças ou financiamento, mesmo com a demanda intacta.
A capacidade é a segunda restrição. A Caterpillar planeja elevar a capacidade de grandes motores alternativos para quase três vezes o nível de 2024 até 2030 e usará parte de sua fábrica de Winston-Salem, na Carolina do Norte, como segundo local de montagem e testes dos motores da Série 3600. Essas expansões aumentam a depreciação e os custos de fabricação antes de aumentar os embarques, e a administração citou ambos como pressões sobre a margem.
Uma confusão comum: o investimento de $1 bilhão em Sanford, na Carolina do Norte, destina-se a carregadeiras de esteiras e manipuladores telescópicos Cat Compact. É um projeto de Construction Industries, não de data centers.
O gasto de capital de 2026 agora deve ficar em cerca de $3.3 bilhões, abaixo dos $3.5 bilhões anteriores. O fluxo de caixa livre segue projetado na metade superior da faixa anual de $6–15 bilhões.
O que a Cat Financial diz sobre os clientes?
O crédito dos clientes não mostra sinais de estresse, o que depõe contra interpretar a onda de vendas como um susto de demanda.
| Cat Financial | Q3 2026 | Comparação |
|---|---|---|
| Pagamentos em atraso | 1.31% | 1.47% um ano antes |
| Baixas líquidas | $28M | $40M um ano antes |
| Reserva para perdas de crédito | $332M, 0.91% dos recebíveis | $294M, 0.84% em 30 de junho |
| Volume de novos negócios no varejo | +6% sobre o ano anterior | Segundo a teleconferência de resultados |
A administração disse que os pagamentos em atraso são os mais baixos desde 1998. A reserva de fato aumentou, e a provisão para perdas de crédito ficou $34 milhões acima da de um ano antes, por isso vale acompanhar. O crédito, porém, é um sinal defasado: em geral, um cliente adia uma compra muito antes de deixar de pagar uma parcela.
A ação da CAT está barata a $622.75?
Está mais barata, mas não obviamente barata. Estes são cálculos nossos, com o EPS ajustado dos quatro últimos trimestres divulgados: $5.16 (Q4 2025), $5.54, $8.17 e $7.20, num total de $26.07.
| Base de lucro | EPS | P/E a $622.75 |
|---|---|---|
| Últimos 12 meses, ajustado | $26.07 | 23.9× |
| Idem, sem os reembolsos do Q2 e do Q3 (cerca de $0.86) | Cerca de $25.21 | 24.7× |
| Consenso dos próximos 12 meses (S&P, via StockStory) | $30.56 | 20.4× |
Com cerca de 461 milhões de ações diluídas, $622.75 equivalem a um valor de mercado de aproximadamente $287 bilhões.
A tabela abaixo mostra o que diferentes combinações implicam. São parâmetros hipotéticos para testar premissas, não previsões nem preços-alvo.
| EPS anual | P/E de 18× | P/E de 22× | P/E de 26× |
|---|---|---|---|
| $25 | $450 | $550 | $650 |
| $30 | $540 | $660 | $780 |
| $35 | $630 | $770 | $910 |
A $622.75, o preço corresponde a algo perto de $30 de EPS a cerca de 21 vezes. Em outras palavras, o mercado continua pagando por lucros que ainda não aparecem nos números dos últimos doze meses. O principal risco de baixa é a queda conjunta dos dois fatores, que é o que acontece quando uma ação precificada por crescimento estrutural volta a ser avaliada como uma fabricante cíclica. Este é um arcabouço de análise, não uma recomendação.
Para outros casos em que resultados fortes encontraram uma ação em queda, compare a reação da TSMC ao Q3 e o fluxo de caixa da Alphabet.
O que observar no próximo balanço da Caterpillar
A administração disse que falará mais sobre 2027 em janeiro. Estes são os itens que confirmariam ou contestariam a leitura atual.
| Item | Referência deste balanço | O que mudaria a visão |
|---|---|---|
| Receita do Q4 | $21.12B necessários para crescimento anual de 18% | Bem acima de um crescimento "moderado" |
| Margem anual sem reembolsos | Perto do piso da faixa-alvo | Qualquer avanço a partir do piso na projeção de 2027 |
| Estoque dos revendedores de Construction Industries | Redução de cerca de $1.6B no Q4 | Corte maior ou vendas a usuários mais fracas |
| Backlog | $78.1B, +$6.0B no Q3 | Um segundo acréscimo menor ou parcela em 12 meses abaixo de 58% |
| Resource Industries | Vendas a usuários +4% | Comissionamento atrasado sem recuperação no Q4 |
| Tarifas | Cerca de $600M no Q4 | Novos reembolsos ou mudança de alíquotas |
| Adiantamentos de clientes | +$4.0B em nove meses | Adiantamentos em queda com estoques ainda em alta |
| Cat Financial | Pagamentos em atraso de 1.31%, reserva de 0.91% | Pagamentos em atraso subindo junto com a reserva |
Você pode acompanhar os fundamentos da ação na página da CAT na SimianX e testar sua própria leitura em uma sessão de análise ao vivo.
Perguntas frequentes sobre a ação da Caterpillar e o balanço do Q3 2026
Por que a ação da Caterpillar está em queda?
Há dois movimentos distintos. De 30 de junho a 28 de outubro, a CAT caiu 33%, junto com outras ações ligadas a energia, enquanto o mercado amplo subia. Depois, caiu mais 12.7% em dois dias após o balanço do Q3, porque a projeção anual permaneceu na faixa média a alta da casa dos dez por cento, o Q4 foi projetado com crescimento moderado e a superação do EPS foi menor que os reembolsos de tarifas embutidos nela.
Qual foi o EPS da Caterpillar no Q3 2026?
O lucro por ação foi de $7.13 e o lucro por ação ajustado, de $7.20, ante $4.88 e $4.95 um ano antes. Os slides informam que ambos incluem cerca de $0.21 por ação de reembolsos de tarifas da IEEPA.
Qual é o tamanho do backlog da Caterpillar?
Atingiu o recorde de $78.1 bilhões no fim do Q3 2026, alta de $6.0 bilhões sobre o Q2 e de $38.2 bilhões sobre um ano antes. A administração espera que 58% dele sejam entregues em até 12 meses.
Qual é a projeção da Caterpillar para 2026?
A administração espera crescimento de vendas e receitas na faixa média a alta da casa dos dez por cento, crescimento moderado das vendas no Q4, margem ajustada perto do piso de sua faixa-alvo sem os reembolsos, cerca de $2.2 bilhões em custos com tarifas sem os reembolsos, fluxo de caixa livre de MP&E na metade superior de $6–15 bilhões e cerca de $3.3 bilhões em gastos de capital.
O que são os reembolsos de tarifas da IEEPA?
São valores que a Caterpillar reconheceu como recuperáveis sobre tarifas impostas com base na International Emergency Economic Powers Act. Ela contabilizou $392 milhões no Q2 e $128 milhões no Q3, e sua projeção para o Q4 não inclui mais nenhum. Consulte nosso rastreador de reembolsos para ver outras empresas.
A Caterpillar é uma ação de IA?
Em parte. Geração de Energia, a linha que inclui a demanda de data centers, representou cerca de 17% das vendas e receitas do Q3. A maior parte do negócio ainda é construção, mineração, petróleo e gás, indústria e finanças.
Quão abaixo do pico está a CAT?
A $622.75 em 30 de outubro de 2026, estava 41.5% abaixo do pico de fechamento de $1,064.90 em 30 de junho de 2026. Esse fechamento de junho também é o mais alto nos 12 anos de fechamentos diários que analisamos.
Conclusão
O Q3 da Caterpillar não mostrou um negócio quebrado. Demanda, margens e crédito dos clientes estavam todos saudáveis. Mostrou, sim, que o crescimento está limitado pela capacidade, que o Q4 será mais fraco do que o backlog sugere e que os reembolsos fizeram o trimestre parecer melhor do que o ritmo subjacente. Para uma ação que já precificava um caminho mais rápido, isso bastou para o pior movimento em dia de balanço em pelo menos sete anos.
O próximo teste é janeiro, quando chegarão o resultado do Q4 e os primeiros detalhes sobre 2027. Para conferir os números por conta própria, comece pelas fontes abaixo e use a SimianX AI para acompanhar como a tese evolui.
Leitura Relacionada
- Ação Caterpillar 2026: o trade de energia para a IA
- Reembolsos tarifários da IEEPA: 78 ações que receberam
- Capex de IA 2026: big techs gastam 96% do fluxo de caixa
- Acordo Generac-Amazon: US$ 2,4 bi por trás dos US$ 8 bi
- Ações da TSMC após o 3T 2026: por que caíram e o histórico
- Fluxo de caixa livre da Alphabet: Q3 2026 e capex de IA
Referências
- Caterpillar: comunicado de resultados do Q3 2026 (SEC Form 8-K, Exhibit 99.1)
- Caterpillar: estatísticas de vendas no varejo do Q3 2026 (Exhibit 99.2)
- Caterpillar: apresentação a analistas do Q3 2026
- Caterpillar: comunicado de resultados do Q2 2026 (Exhibit 99.1)
- Transcrição da teleconferência de resultados do Q3 2026 da Caterpillar (StockAnalysis)
- Reuters via MarketScreener: lucro da Caterpillar no terceiro trimestre sobe com a demanda por equipamentos de energia
- StockStory: Caterpillar Q3 2026 e números de consenso da S&P
- Caterpillar: investimento de $1 bilhão em Cat Compact na Carolina do Norte
- SEC EDGAR: registros da Caterpillar e dados financeiros XBRL
- Preços históricos da ação da CAT (StockAnalysis)


