Por Muke
Resultados da TSMC no 3T 2026 e a reação das ações: 20 trimestres de dados
Resposta rápida: a TSMC divulgou em 15 de outubro de 2026 um lucro líquido de NT$763,06 bilhões no 3T 2026, alta de 68,7% em relação ao ano anterior, com receita recorde de US$46,72 bilhões. Mesmo assim, o ADR TSM fechou o dia em queda de 1,8%, a US$422,25, e recuou mais 2,3%, para US$412,61, em 16 de outubro. Foi o terceiro dia de resultados seguido em que a TSM caiu apesar de um crescimento do lucro acima de 50%. Nos 20 balanços desde janeiro de 2022, a TSM subiu em 12 dias de divulgação e caiu em 8, com movimento mediano de +2,65%.
Data da pesquisa: 19 de outubro de 2026. Os preços dos EUA são fechamentos da NYSE até 16 de outubro de 2026; os preços de Taiwan são fechamentos da TWSE. Os números da empresa vêm dos comunicados de resultados da TSMC arquivados na SEC no Form 6-K. Cálculos e cenários são identificados separadamente das projeções da empresa.
O lucro da TSMC no 3T saltou 69%, a receita bateu recorde e a administração projetou outro trimestre forte. Ainda assim, as ações caíram.
A aparente contradição fica mais fácil de entender quando o investidor separa três coisas: o crescimento em relação ao ano anterior, o desempenho em relação às expectativas e o preço que o mercado aceita pagar pelos lucros futuros.
Esta página tem duas funções. Primeiro, explica passo a passo a reação de outubro de 2026: o que a TSMC divulgou, quando cada mercado negociou, qual foi de fato o tamanho da surpresa e o que mudou em margens, projeções e investimento de capital. Segundo, mantém uma tabela de referência permanente com cada reação da TSMC em dia de resultados desde 2022, para que o último trimestre seja avaliado contra o histórico, e não contra uma manchete.
A conclusão central é simples: os resultados sustentam o crescimento contínuo do negócio, enquanto a queda das ações reflete uma avaliação de mercado menos generosa, uma venda generalizada de semicondutores e dúvidas em aberto sobre o retorno de um investimento elevado. São dados e análise, não uma recomendação: a SimianX não publica preço-alvo para a TSMC.
O que a TSMC divulgou no 3T 2026?
A TSMC divulgou os seguintes resultados do trimestre encerrado em 30 de setembro de 2026:
| Métrica | Resultado do 3T 2026 |
|---|---|
| Receita | NT$1.494,24 bilhões |
| Receita em dólares americanos | US$46,72 bilhões |
| Crescimento da receita, dólares taiwaneses | +50,9% em relação ao ano anterior |
| Crescimento da receita, dólares americanos | +41,2% em relação ao ano anterior |
| Lucro líquido | NT$763,06 bilhões |
| Crescimento do lucro líquido | +68,7% em relação ao ano anterior |
| LPA diluído, ação ordinária | NT$29,43 |
| LPA diluído por unidade de ADR | US$4,60 |
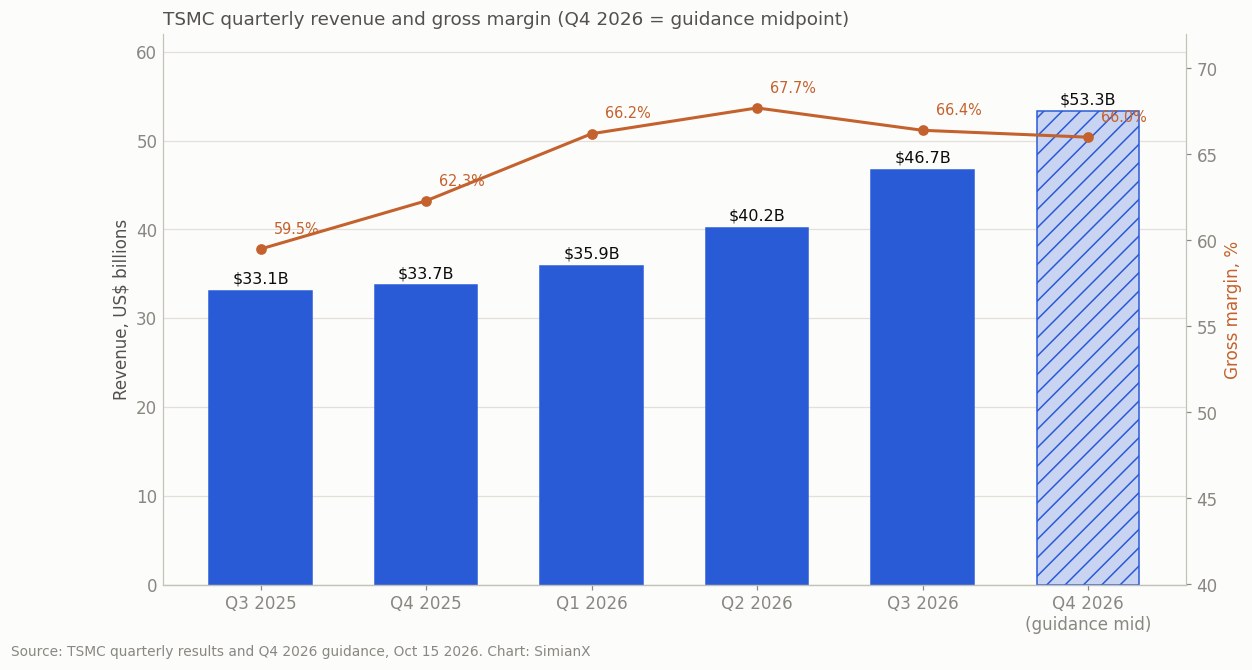
| Margem bruta | 66,4% |
| Margem operacional | 58,7% |
| Margem líquida | 51,1% |
A receita cresceu 17,6% na comparação trimestral em dólares taiwaneses (16,2% em dólares americanos), enquanto o lucro líquido subiu 8,0%. Esses números vêm do comunicado oficial de resultados da TSMC, também arquivado na SEC como Form 6-K.
A diferença de moeda importa. Um aumento de receita de 50,9% em dólares taiwaneses e de 41,2% em dólares americanos descrevem o mesmo negócio medido em moedas diferentes. O investidor deve usar sempre a mesma moeda ao comparar taxas de crescimento.
A TSMC também elevou sua perspectiva anual: a administração agora espera que a receita de 2026 cresça cerca de 44% em dólares americanos, ante "um pouco mais de 40%" em julho, segundo a transcrição da teleconferência de resultados e a Focus Taiwan.
O número de lucro foi impressionante. Mas respondia a uma pergunta voltada para o passado: quanto melhor a TSMC se saiu do que um ano antes? O preço de uma ação também reflete o que os investidores já esperavam e o que agora projetam para os próximos anos.
Todas as reações da TSMC aos resultados desde 2022
A TSMC divulga seus resultados em Taipé depois do fechamento do mercado de Taiwan, o que é madrugada em Nova York. Por isso, o ADR listado nos EUA reage no próprio dia da divulgação, e as ações de Taiwan reagem no pregão seguinte em Taiwan. A tabela mede o ADR do fechamento do dia anterior ao fechamento do dia da divulgação, o movimento em 5 dias do fechamento anterior até o quinto pregão após o balanço, e as ações ordinárias de Taiwan (2330) no primeiro pregão após o balanço.
| Trimestre | Data do balanço | Lucro líquido (NT$ bi) | Lucro líquido vs. ano anterior | Margem bruta | LPA por ADR | TSM no dia do balanço | TSM em 5 dias | Taiwan (2330) pregão seguinte |
|---|---|---|---|---|---|---|---|---|
| 3T 2026 | 15 out 2026 | 763,06 | +68,7% | 66,4% | US$4,60 | −1,8% | n/d | −0,8% |
| 2T 2026 | 16 jul 2026 | 706,56 | +77,4% | 67,7% | US$4,31 | −2,3% | −0,9% | −7,3% |
| 1T 2026 | 16 abr 2026 | 572,48 | +58,3% | 66,2% | US$3,49 | −3,1% | +2,0% | −2,6% |
| 4T 2025 | 15 jan 2026 | 505,74 | +35,0% | 62,3% | US$3,14 | +4,4% | +2,4% | +3,0% |
| 3T 2025 | 16 out 2025 | 452,30 | +39,1% | 59,5% | US$2,92 | −1,6% | −4,6% | −2,4% |
| 2T 2025 | 17 jul 2025 | 398,27 | +60,7% | 58,6% | US$2,47 | +3,4% | +1,7% | +2,2% |
| 1T 2025 | 17 abr 2025 | 361,56 | +60,3% | 58,8% | US$2,12 | 0,0% | +8,9% | +0,4% |
| 4T 2024 | 16 jan 2025 | 374,68 | +57,0% | 59,0% | US$2,24 | +3,9% | +7,3% | +1,4% |
| 3T 2024 | 17 out 2024 | 325,26 | +54,2% | 57,8% | US$1,94 | +9,8% | +5,6% | +4,8% |
| 2T 2024 | 18 jul 2024 | 247,85 | +36,3% | 53,2% | US$1,48 | +0,4% | −6,4% | −3,5% |
| 1T 2024 | 18 abr 2024 | 225,49 | +8,9% | 53,1% | US$1,38 | −4,9% | −1,8% | −6,7% |
| 4T 2023 | 18 jan 2024 | 238,71 | −19,3% | 53,0% | US$1,44 | +9,8% | +13,2% | +6,5% |
| 3T 2023 | 19 out 2023 | 211,00 | −24,9% | 54,3% | US$1,29 | +3,7% | −2,4% | +1,8% |
| 2T 2023 | 20 jul 2023 | 181,80 | −23,3% | 54,1% | US$1,14 | −5,0% | −3,6% | −3,3% |
| 1T 2023 | 20 abr 2023 | 206,99 | +2,1% | 56,3% | US$1,31 | +2,4% | −4,1% | −0,4% |
| 4T 2022 | 12 jan 2023 | 295,90 | +78,0% | 62,2% | US$1,82 | +6,4% | +11,3% | +2,8% |
| 3T 2022 | 13 out 2022 | 280,87 | +79,7% | 60,4% | US$1,79 | +3,9% | −0,8% | +4,3% |
| 2T 2022 | 14 jul 2022 | 237,03 | +76,4% | 59,1% | US$1,55 | +2,9% | +8,0% | +3,7% |
| 1T 2022 | 14 abr 2022 | 202,73 | +45,1% | 55,6% | US$1,40 | −3,1% | −5,7% | −1,9% |
| 4T 2021 | 13 jan 2022 | 166,23 | +16,4% | 52,7% | US$1,15 | +5,3% | −5,8% | +1,7% |
O movimento em 5 dias do 3T 2026 ainda não está disponível (o quinto pregão após o balanço é 22 de outubro de 2026). Lucro líquido e LPA conforme divulgados originalmente. O movimento do ADR no 1T 2025 foi de +0,05%.
O que a tabela mostra
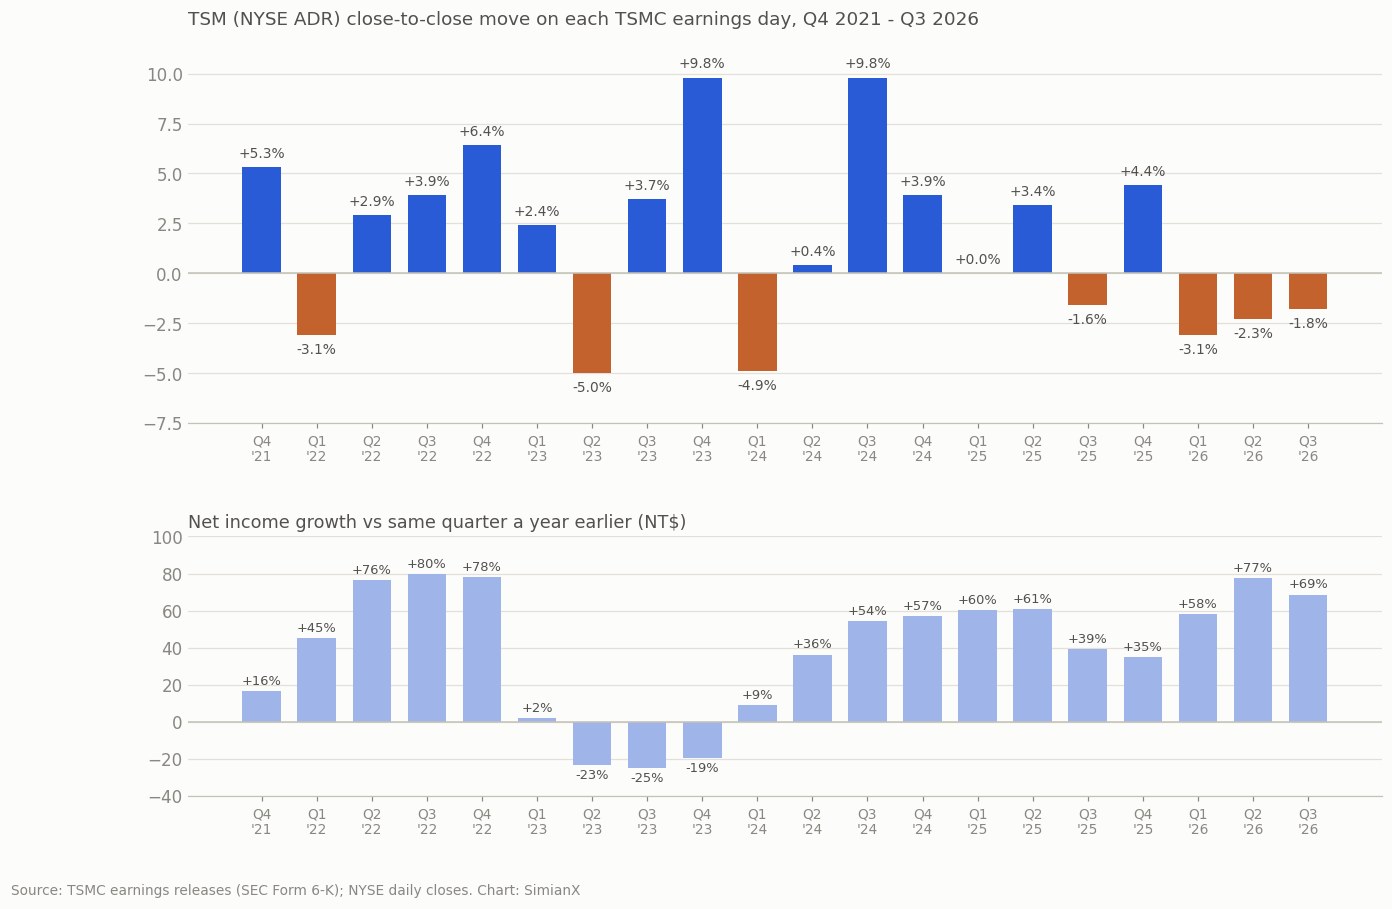
- 12 altas, 8 quedas. A TSM subiu em 12 de 20 dias de balanço. O movimento mediano foi de +2,65% e o movimento absoluto médio, de 3,9%.
- O crescimento do lucro não prevê a reação. Dois dos três melhores dias vieram quando o lucro estava encolhendo: 4T 2023 (lucro líquido −19,3%, ação +9,8%) e 3T 2023 (−24,9%, +3,7%). Em seis ocasiões a TSM caiu em dia de balanço enquanto o lucro crescia, incluindo os três balanços de 2026.
- O padrão de 2026 é novo. O 1T, o 2T e o 3T de 2026 trouxeram crescimento do lucro líquido de 58,3%, 77,4% e 68,7%, mas o ADR caiu 3,1%, 2,3% e 1,8%. É a única sequência de três quedas seguidas em dia de balanço na tabela.
- Taiwan costuma oscilar mais. As ações de Taiwan caíram 7,3% no pregão após o balanço do 2T 2026, muito mais que o ADR, porque também absorvem a teleconferência e o pregão americano da noite.
- As margens chegaram a um recorde antes de recuar. A margem bruta subiu de 52,7% no 4T 2021 para 67,7% no 2T 2026 e depois recuou para 66,4% no 3T 2026, com o início da rampa de 2nm.
Para o mesmo exercício com o maior cliente da TSMC, veja Balanço Nvidia: a reação da NVDA a cada resultado desde 2016.
Primeiro: qual ação da TSMC caiu, e quando?
A TSMC negocia como ações ordinárias em Taiwan sob o código 2330 e como American depositary receipts em Nova York sob o código TSM (um ADR equivale a cinco ações ordinárias).
Esses mercados funcionam em horários diferentes. Juntar seus movimentos em uma única "reação ao balanço" pode levar a uma explicação imprecisa.
| Data e mercado | Movimento observado | Interpretação |
|---|---|---|
| 14 de outubro, ADR nos EUA | Caiu 3,40%, para US$430,00 | As vendas antecederam a divulgação dos resultados |
| 15 de outubro, ações ordinárias em Taiwan | Caiu 2,01%, para NT$2.440 | O pregão regular terminou antes da teleconferência de resultados |
| 15 de outubro, ADR nos EUA | Caiu 1,80%, para US$422,25 | Os investidores puderam avaliar os resultados e a teleconferência |
| 16 de outubro, ações ordinárias em Taiwan | Caiu 0,82%, para NT$2.420 | Primeiro pregão completo em Taiwan após os resultados |
| 16 de outubro, ADR nos EUA | Caiu mais 2,28%, para US$412,61 | A fraqueza continuou durante uma venda mais ampla de semicondutores |
O pregão de Taiwan foi registrado pela Focus Taiwan.
Por que o horário de negociação de Taiwan importa?
O pregão regular da Bolsa de Taiwan termina às 13h30. A teleconferência de resultados da TSMC de 15 de outubro começou às 14h, horário de Taiwan. Portanto, a queda da ação taiwanesa no pregão regular de 15 de outubro não pode ser atribuída a investidores reagindo a comentários feitos pela primeira vez nessa teleconferência. Esses comentários podiam influenciar a negociação posterior, incluindo o pregão do ADR nos EUA naquela noite. Fontes: regras de negociação da TWSE, página de resultados trimestrais da TSMC.
Não é apenas um detalhe técnico. Mostra que a pressão vendedora já existia antes de a administração comentar as perspectivas. No fechamento de 14 de outubro, a TSM já havia caído 11,5% desde o fechamento de 5 de outubro, de US$485,80.
O calendário apoia uma explicação de mercado mais ampla. Não apoia tratar cada queda como um veredito negativo sobre a teleconferência de resultados.
Motivo um: um aumento de 69% no lucro foi uma surpresa de apenas 2,2%
Investidores costumam confundir a taxa de crescimento com o tamanho da surpresa. A Reuters informou uma LSEG SmartEstimate anterior à divulgação de NT$746,3 bilhões para o lucro do trimestre. A TSMC lucrou cerca de NT$763,1 bilhões. Fonte: reportagem da Reuters sobre os resultados.
O cálculo é:
Surpresa do lucro = lucro real ÷ lucro esperado − 1
Isso resulta em uma surpresa positiva de aproximadamente 2,2%.
As duas comparações contam histórias diferentes:
- Em relação ao ano anterior: o lucro cresceu quase 69%.
- Em relação à estimativa publicada: o lucro superou as expectativas em cerca de 2,2%.
Uma empresa pode entregar um crescimento excepcional sem entregar uma surpresa excepcional.
Um exemplo ilustrativo: se os investidores esperam que o lucro passe de US$10 para US$17, um resultado real de US$17,40 representa crescimento anual de 74%, mas apenas uma surpresa modesta. Se a ação sobe ou não depende em parte do que os investidores já tinham precificado.
Assim, o crescimento divulgado pela TSMC sustenta a força do negócio. Não demonstra, por si só, que as ações estavam subavaliadas antes do anúncio.
Motivo dois: grande parte da força da receita já era visível
A TSMC divulga a receita mensal, o que dá aos investidores mais informação antes do balanço trimestral do que eles recebem da maioria das empresas.
Em 8 de outubro, a TSMC informou receita de setembro de NT$511,86 bilhões, alta de 54,6% em relação ao ano anterior. Também informou receita de janeiro a setembro de NT$3.898,73 bilhões. Fonte: relatório de receita de setembro da TSMC.
Na data do balanço, os investidores já conseguiam calcular a maior parte da receita do trimestre em dólares taiwaneses.
Isso deslocou a atenção para as informações que continuavam incertas:
- Rentabilidade da fabricação
- Efeitos fiscais e não operacionais
- Geração de caixa
- Investimento de capital
- A projeção para o trimestre seguinte
- O custo da expansão no exterior
A receita de US$46,72 bilhões da TSMC superou o ponto médio da projeção anterior (US$44,6–45,8 bilhões, ponto médio de US$45,2 bilhões) em cerca de 3,4%. Superou o topo da faixa em cerca de 2,0%. Fonte: comunicado do 2T 2026 da TSMC com a projeção do 3T.
São comparações positivas. Porém, as vendas mensais já divulgadas reduziram a surpresa da manchete de receita trimestral.
É por isso que "receita recorde" e "queda das ações" podem coexistir. O mercado reage com mais força às informações que mudam suas expectativas.
Motivo três: as margens caíram na comparação trimestral
A margem bruta do terceiro trimestre, de 66,4%, ficou abaixo dos 67,7% do segundo trimestre.
A TSMC atribuiu a queda de 1,3 ponto percentual principalmente à diluição de margem causada pela rampa do seu processo de 2nm. Mesmo assim, a margem bruta continuou bem acima dos 59,5% registrados um ano antes. Fonte: página de resultados do 3T 2026 da TSMC.
As duas observações importam:
- A rentabilidade anual melhorou de forma substancial.
- A rentabilidade trimestral se moderou.
Seria impreciso descrever o trimestre como um colapso generalizado de margens. Também seria incompleto ignorar a queda trimestral.
Por que um processo de fabricação melhor pode reduzir as margens no início?
Um novo processo exige gastos substanciais antes de atingir eficiência madura.
A produção inicial pode envolver:
- Menor utilização dos equipamentos
- Ciclos de fabricação mais longos
- Suporte de engenharia adicional
- Trabalho de melhoria de rendimento (yield)
- Nova despesa de depreciação
- Custos maiores por chip aproveitável
À medida que a produção amadurece, o fabricante consegue diluir os custos fixos em um volume maior e aumentar o número de chips funcionais obtidos de cada wafer.
Isso dá aos investidores duas interpretações plausíveis.
A interpretação otimista é que os custos de hoje sustentam a liderança produtiva de amanhã. A pessimista é que transições tecnológicas frequentes e uma expansão global cara podem continuar consumindo uma parte maior dos ganhos do crescimento da receita.
Os próximos trimestres vão ajudar a distinguir esses desfechos.
A projeção da TSMC para o 4T decepcionou?
A projeção foi forte em receita e mais contida em margens.
| Métrica | Real 3T | Projeção 4T | Ponto médio 4T |
|---|---|---|---|
| Receita | US$46,72 bilhões | US$52,3–54,3 bilhões | US$53,3 bilhões |
| Margem bruta | 66,4% | 65%–67% | 66,0% |
| Margem operacional | 58,7% | 56,5%–58,5% | 57,5% |
Esses são os números publicados no comunicado de resultados da TSMC, com base em uma taxa de câmbio de 31,8 dólares taiwaneses por dólar americano.
No ponto médio, a receita cresceria cerca de 14,1% na comparação trimestral, enquanto a margem bruta cairia 0,4 ponto percentual.
Essa combinação pode decepcionar investidores que buscam ao mesmo tempo crescimento rápido de receita e expansão contínua de margem. Porém, afirmar categoricamente que a projeção "ficou abaixo do consenso" exige uma série de consenso confiável e datada. Os números publicados pela empresa, sozinhos, não comprovam isso.
Margem menor não significa necessariamente lucro menor
Usando os números de receita e margem divulgados:
- A receita do 3T multiplicada pela margem bruta implica cerca de US$31,0 bilhões de lucro bruto.
- A receita do ponto médio do 4T multiplicada pela margem bruta do ponto médio implica cerca de US$35,2 bilhões.
Esse cálculo ilustrativo sugere crescimento trimestral de aproximadamente 13,4% do lucro bruto em dólares, apesar do percentual de margem menor.
Não é uma projeção de lucro líquido. Câmbio, despesas, impostos e itens não operacionais também importam.
Ainda assim, a conta explica por que a perspectiva operacional continuou construtiva enquanto os investidores debatiam a rentabilidade.
Motivo quatro: a venda se espalhou pelas ações de IA e semicondutores
A queda da TSMC aconteceu em meio a uma reavaliação mais ampla das ações de tecnologia.
Em 15 de outubro, o ADR chegou a cair 5,3% durante o pregão (até US$407,13) antes de se recuperar e fechar em baixa de 1,8%. A Reuters descreveu uma venda contínua de ações de tecnologia e de chips motivada por preocupações com os gastos em IA e com juros mais altos; a operadora de data centers de IA CoreWeave caiu mais 1,8% depois de despencar 15% no dia anterior. Fonte: relatório de mercados globais da Reuters. Projetistas de chips como a Nvidia negociam com base nas mesmas expectativas de gastos em IA. O iShares Semiconductor ETF (SOXX) caiu 0,9% em 15 de outubro e 4,1% em 16 de outubro, de modo que, em 16 de outubro, a TSM resistiu melhor que o setor de chips como um todo.
As evidências sustentam a conclusão de que as condições do setor contribuíram para a fraqueza da TSMC. Elas não permitem atribuir a cada causa uma porcentagem exata da queda. O mesmo mecanismo de juros e financiamento da IA impulsionou o anterior desmonte do momentum de IA de 2026, e o histórico completo de quedas das ações de chips está em cada mercado de baixa do índice SOX.
Como juros mais altos afetam uma empresa com lucros fortes?
Juros mais altos podem afetar a TSMC por dois canais.
Primeiro, os investidores podem aplicar uma taxa de desconto maior aos fluxos de caixa futuros, reduzindo o valor presente do negócio.
Segundo, o financiamento fica mais caro para clientes que constroem data centers e compram infraestrutura de computação. Isso pode mudar o calendário ou a escala dos seus planos de investimento.
Assim, a TSMC pode continuar lucrativa enquanto seu múltiplo de avaliação se contrai e os investidores ficam mais cautelosos com a demanda na cadeia à frente.
Um balanço sólido oferece proteção, mas não impede mudanças na avaliação de mercado.
Motivo cinco: os investidores examinam o retorno de um investimento de capital pesado
A TSMC manteve seu orçamento de investimento de capital de 2026 em US$60–64 bilhões.
É um compromisso grande, mas não foi um novo aumento no anúncio de resultados de outubro: a administração "reiterou" a faixa na teleconferência, e a Focus Taiwan informou que o orçamento não mudou. A administração acrescentou que espera um capex em 2026–2028 significativamente maior que nos três anos anteriores.
Isso corrige uma interpretação comum da venda: os investidores estavam avaliando um compromisso de gastos elevado, não reagindo a um aumento de orçamento anunciado em outubro.
O que o orçamento implica para o 4T?
As demonstrações financeiras da TSMC mostram cerca de US$40,64 bilhões de investimento de capital nos nove primeiros meses. Subtrair esse valor do orçamento anual implica cerca de US$19,36–23,36 bilhões no 4T, se a empresa terminar dentro da faixa. É uma conta baseada no orçamento da administração, não uma projeção trimestral separada. Fonte: demonstrações financeiras do 3T 2026 da TSMC.
Um trimestre de gastos pesados pode reduzir o fluxo de caixa livre mesmo enquanto a receita e o lucro divulgados crescem.
A questão de longo prazo é se os novos equipamentos e fábricas geram retornos acima do seu custo de capital. Uma fábrica de semicondutores cria valor quando a demanda dos clientes, os preços e a utilização compensam seus custos de construção e operação. O crescimento da receita, sozinho, não prova que cada projeto de expansão vai conseguir isso. A mesma pergunta paira sobre toda a construção de infraestrutura de IA; veja Capex de IA 2026: big techs gastam 96% do fluxo de caixa.
As fábricas no exterior acrescentam uma questão de custo duradoura
A administração estimou que as fábricas no exterior vão diluir a margem bruta de 2026 em cerca de 2 pontos percentuais, com a diluição aumentando para 3 a 4 pontos percentuais nos próximos anos.
Na sessão de perguntas e respostas, a administração confirmou que a faixa de 3 a 4 pontos se refere aos próximos anos. Os investidores devem evitar apresentá-la como uma nova projeção precisa apenas para 2027.
A administração também disse que uma possível expansão no Texas, e conversas com um cliente sobre a capacidade planejada da Terafab, continuavam em discussão. Eram conversas exploratórias, não um projeto concluído com dados econômicos divulgados. Fonte: transcrição da teleconferência de resultados da TSMC.
A fabricação no exterior pode melhorar o acesso aos clientes e a resiliência geográfica. Também pode aumentar os custos de mão de obra, construção e operação.
Esses efeitos criam um trade-off: uma empresa geograficamente mais diversificada pode merecer um desconto de risco menor, enquanto uma base produtiva mais cara pode reduzir as margens. Os investidores precisam pesar os dois ao escolher uma avaliação.
O trimestre mostra que a demanda por IA está enfraquecendo?
Os resultados trazem pouca evidência de um colapso imediato da demanda pela produção avançada da TSMC.
A apresentação e o relatório da administração da empresa mostraram:
- A computação de alto desempenho representou 68% da receita.
- Os smartphones representaram 21%.
- Os processos avançados de 7nm ou menos representaram 79% da receita de wafers.
- O processo de 2nm contribuiu com 8% da receita de wafers.
- O processo de 3nm contribuiu com 33%.
Essas medidas usam denominadores diferentes: receita por plataforma e receita de wafers não devem ser tratadas como intercambiáveis. Fonte: apresentação do 3T 2026 da TSMC.
HPC é mais amplo que IA
A computação de alto desempenho inclui mais do que aceleradores de IA. Não se deve rotular toda a receita de HPC como "receita de IA". Ainda assim, o peso crescente de HPC mostra que o negócio da TSMC se deslocou para aplicações de computação com exigências de fabricação elevadas. Na teleconferência, a administração disse que a demanda por aceleradores de IA está se espalhando para cargas de trabalho de IA agêntica, incluindo CPUs e chips de rede.
A preocupação é mais voltada para o futuro: os clientes de IA vão continuar gerando valor econômico suficiente para sustentar seus planos de gastos?
Os pedidos de chips podem continuar fortes antes de os gastos com infraestrutura desacelerarem. Por isso, os investidores acompanham várias camadas da cadeia de valor:
| Camada | Evidência a examinar |
|---|---|
| Fabricação de semicondutores | Utilização, demanda por wafers, rendimentos e preços |
| Sistemas de hardware | Embarques de servidores e conversão de pedidos |
| Infraestrutura de nuvem | Utilização da capacidade e custos de financiamento |
| Serviços de IA | Receita, retenção de clientes e geração de caixa |
| Adoção corporativa | Ganhos de produtividade e disposição para pagar |
A fraqueza em uma camada não invalida automaticamente as outras. Pode, porém, mudar as expectativas de demanda futura. O lado da memória da mesma cadeia é tratado na nossa análise da SK Hynix e no histórico das ações da Samsung Electronics.
Por que a rampa de 2nm ainda sustenta a tese de investimento
A tecnologia de 2nm da TSMC usa transistores nanosheet e busca melhorias de desempenho, consumo de energia e densidade. A empresa a posiciona tanto para smartphones quanto para computação de alto desempenho. Fonte: visão geral da tecnologia avançada da TSMC.
Para clientes limitados por eletricidade, refrigeração e área de chip, as melhorias de fabricação podem ter valor econômico além do preço do wafer. Um chip mais eficiente pode reduzir o custo de operar um sistema inteiro. Isso dá a um fabricante líder um potencial poder de preço, um dos motivos pelos quais a Nvidia ainda não consegue substituir a TSMC.
No entanto, os investidores devem avaliar a economia realizada:
- Os clientes estão adotando o processo em escala?
- Os rendimentos estão melhorando?
- Os preços cobrem o custo adicional de fabricação?
- O processo obtém um retorno atrativo depois da depreciação?
- O empacotamento avançado consegue acompanhar a produção de wafers?
A liderança tecnológica vale mais quando se traduz em produção confiável e retorno em caixa.
O que o fluxo de caixa diz sobre a qualidade do lucro?
As evidências do fluxo de caixa oferecem um contrapeso importante às preocupações com os investimentos.
No 3T, a TSMC informou aproximadamente:
| Medida de fluxo de caixa | NT$ bilhões |
|---|---|
| Fluxo de caixa operacional | 919,77 |
| Investimento de capital | 443,21 |
| Fluxo de caixa livre | 476,56 |
O fluxo de caixa livre aumentou ante NT$287,36 bilhões no 2T. O relatório da administração também informou NT$2.985,40 bilhões de reservas líquidas de caixa (caixa e títulos negociáveis menos dívida com juros). Fonte: relatório da administração do 3T 2026 da TSMC.
Esses números sustentam a visão de que a expansão da TSMC se apoia em caixa gerado internamente e em recursos financeiros substanciais.
Restam duas ressalvas.
Primeiro, o fluxo de caixa trimestral oscila com impostos, capital de giro e pagamentos de equipamentos. Um trimestre forte não deve ser multiplicado por quatro sem ajustes.
Segundo, o aumento do saldo total de caixa incluiu outras entradas de investimento ligadas a créditos fiscais de investimento nos EUA. Todo o aumento do saldo de caixa não deve ser descrito como fluxo de caixa livre operacional recorrente.
Para os investidores, o teste útil é uma geração de caixa sustentada após o investimento de capital ao longo de vários trimestres.
Essa também é uma boa tarefa para um fluxo de pesquisa na SimianX AI: comparar lucros, geração de caixa e necessidades de investimento e, depois, conferir os números com os documentos da empresa.
As ações da TSMC ficaram baratas após a queda?
O recuo melhorou o preço de entrada. Se criou uma pechincha depende dos lucros futuros e do múltiplo que os investidores consideram adequado.
A TSM fechou 16 de outubro a US$412,61, cerca de 15,1% abaixo do fechamento de 5 de outubro, de US$485,80. É uma comparação entre dois fechamentos datados, não uma afirmação sobre a máxima histórica da ação.
Anualizar o lucro por ADR do 3T, de US$4,60, resulta em US$18,40.
A US$412,61, a ação negocia a cerca de 22,4 vezes esse lucro trimestral anualizado.
Não é um P/L dos últimos doze meses nem um P/L projetado de consenso. É um ponto de referência simplificado com limitações importantes:
- Um trimestre pode não representar um ano inteiro.
- A conversão cambial pode alterar o lucro por ADR.
- As margens podem melhorar ou piorar.
- Impostos e itens não operacionais oscilam.
- Nova depreciação acompanha o investimento de capital.
Uma matriz de avaliação ilustrativa
A tabela a seguir usa lucros anuais por ADR hipotéticos e múltiplos P/L supostos. São dados de análise, não projeções da empresa nem preços-alvo.
| LPA anual por ADR suposto | P/L 18× | P/L 22× | P/L 26× |
|---|---|---|---|
| US$17 | US$306 | US$374 | US$442 |
| US$20 | US$360 | US$440 | US$520 |
| US$23 | US$414 | US$506 | US$598 |
A tabela mostra por que um forte crescimento do lucro não garante um forte retorno do investimento.
Se o lucro sobe 20%, mas o múltiplo de avaliação cai de 25 para 20 vezes, o preço implícito da ação recua cerca de 4%.
Crescimento do lucro e mudanças de avaliação atuam juntos. Os investidores precisam de uma visão defensável de ambos.
Quais são os cenários otimista e pessimista após o 3T?
O cenário otimista
O argumento otimista é que a TSMC continua sendo um fornecedor crítico de um mercado de computação em crescimento, enquanto seus novos investimentos produtivos reforçam a capacidade de atender aos clientes.
Por essa interpretação:
- A fabricação avançada continua difícil de replicar.
- Novos processos atendem às necessidades de desempenho e energia dos clientes.
- Os custos iniciais de produção caem à medida que os rendimentos amadurecem.
- A produção adicional converte demanda em receita.
- Uma forte geração de caixa financia a expansão.
- Um preço de ação menor melhora o retorno esperado.
Essa tese não exige que todas as empresas de aplicativos de IA tenham sucesso. Exige um mercado de chips avançados suficientemente grande e duradouro.
O cenário pessimista
O argumento pessimista foca na relação entre as expectativas de demanda e os compromissos de fabricação.
Por essa interpretação:
- Os clientes podem moderar os gastos depois de uma construção acelerada.
- A produção no exterior aumenta os custos estruturais.
- Novos equipamentos elevam a depreciação.
- Uma utilização alta pode ser difícil de manter.
- Os fortes lucros atuais levam os investidores a superestimar a rentabilidade normalizada.
- Retornos exigidos mais altos mantêm os múltiplos de avaliação pressionados.
A TSMC poderia continuar sendo uma empresa tecnologicamente forte e ainda assim gerar retornos decepcionantes para o acionista a partir de um preço de entrada caro.
Uma estrutura de cenários
| Cenário | Resultado do negócio | Evidência que o sustentaria |
|---|---|---|
| Otimista | Demanda forte e maior eficiência de fabricação geram crescimento duradouro de caixa | Rendimentos melhores, utilização saudável e forte conversão em caixa |
| Base | A receita cresce enquanto investimentos e custos no exterior limitam ganhos de margem | Vendas sólidas com fluxo de caixa livre trimestral irregular |
| Pessimista | Os gastos dos clientes desaceleram enquanto chegam nova capacidade e depreciação | Utilização menor, aumento de estoques e revisões de lucro para baixo |
Esses cenários organizam a incerteza. Por si só, não oferecem probabilidades confiáveis.
O que os investidores devem acompanhar a seguir?
Um plano de acompanhamento útil se concentra em um pequeno grupo de indicadores.
- Receita mensal: comparar o trimestre em andamento com a projeção da empresa usando moedas consistentes. A TSMC divulga a receita de outubro por volta de 10 de novembro.
- Margem bruta: verificar se os custos do novo processo se estabilizam à medida que a produção amadurece.
- Margem operacional: checar se o crescimento da receita cobre o aumento de pesquisa e de outras despesas operacionais.
- Investimento de capital: acompanhar o gasto em caixa frente ao orçamento anual e ao orçamento de 2027 esperado com os resultados do 4T, em janeiro.
- Fluxo de caixa livre: examinar vários trimestres, em vez de um único período favorável.
- Investimento dos clientes: observar a implantação real de infraestrutura e sua utilização, ao lado dos compromissos de gastos anunciados.
- Economia no exterior: buscar evidências de que produtividade e preços compensam os custos regionais mais altos.
- Estoques e contas a receber: saldos em alta podem servir de alerta precoce quando comparados ao crescimento da receita.
- Revisões de lucro: verificar se as estimativas dos analistas sobem, ficam estáveis ou caem após o anúncio.
- Desempenho relativo da ação: comparar a TSM com índices de semicondutores para distinguir fraqueza da empresa de pressão setorial.
A interpretação depende de como esses indicadores se combinam.
Uma ação em queda com estimativas de lucro estáveis ou em alta pode indicar compressão de avaliação. Uma ação em queda acompanhada de utilização menor e cortes repetidos de lucro sugere uma mudança operacional mais séria.
Os investidores devem comprar TSMC após o balanço?
O trimestre reforça os argumentos para estudar a TSMC como investimento de longo prazo. Não estabelece uma oportunidade de compra automática a qualquer preço.
Para quem já é acionista, a pergunta importante é se os motivos para manter a ação mudaram. Uma queda causada em parte pelas condições do setor é diferente de evidências de que a liderança de fabricação ou a demanda dos clientes se deterioraram.
Para um novo investidor, a pergunta é se um modelo conservador de lucro e avaliação oferece um retorno adequado.
Um processo de decisão prático é:
- Escolher um horizonte de investimento realista.
- Estimar os lucros sob várias condições operacionais.
- Aplicar uma faixa de múltiplos de avaliação.
- Incluir os riscos de Taiwan, de câmbio e do ciclo do setor.
- Decidir quanta incerteza o preço de compra compensa.
- Revisar a tese quando surgirem novas evidências operacionais.
Compras escalonadas podem reduzir a dependência de uma única data de entrada, mas não protegem contra uma tese de negócio errada.
A disciplina mais útil é anotar o que mudaria a decisão de investimento. Isso pode incluir uma deterioração sustentada das margens, um investimento menor dos clientes ou uma avaliação que já pressupõe um desfecho excepcionalmente favorável.
Perguntas frequentes: por que as ações da TSMC caíram após o balanço do 3T?
Por que as ações da TSMC caíram apesar de um aumento de 69% no lucro?
A taxa de crescimento comparava o lucro com o do ano anterior, enquanto a surpresa frente à estimativa publicada foi de cerca de 2,2%. A ação também enfrentou uma venda mais ampla de semicondutores, pressão sobre a avaliação e dúvidas sobre os custos de fabricação. A TSM fechou em queda de 1,8% em 15 de outubro e de 2,3% em 16 de outubro.
Como a TSM costuma reagir aos resultados?
Nos 20 balanços de janeiro de 2022 a outubro de 2026, o ADR subiu em 12 dias de divulgação e caiu em 8, com movimento mediano de +2,65% e movimento absoluto médio de 3,9%. Os melhores dias foram +9,8% (4T 2023 e 3T 2024); o pior, −5,0% (2T 2023). Os três últimos balanços, todos em 2026, foram seguidos de quedas.
A TSMC ficou abaixo da sua projeção de receita do 3T?
Não. A receita divulgada, de US$46,72 bilhões, superou o topo da projeção da empresa, de US$44,6–45,8 bilhões. As divulgações de receita mensal já tinham dado aos investidores boa visibilidade do trimestre antes do balanço.
A TSMC voltou a elevar o investimento de capital em outubro?
Não. A administração reiterou a faixa de 2026, de US$60–64 bilhões. O tamanho e o retorno futuro desse orçamento continuaram sendo questões importantes mesmo sem um novo aumento.
A queda da margem significa que a TSMC está perdendo sua posição competitiva?
A queda trimestral foi atribuída principalmente à rampa de 2nm, com as fábricas no exterior como peso adicional. Os investidores precisam de evidências posteriores sobre rendimentos, utilização e preços antes de concluir que ela representa um dano competitivo duradouro.
Quando a TSMC divulga o próximo balanço?
A TSMC divulga os resultados do quarto trimestre de 2026 em meados de janeiro de 2027; a empresa confirma a data exata no seu calendário de relações com investidores. Antes disso saem as receitas mensais de outubro, novembro e dezembro, por volta do dia 10 de cada mês seguinte.
A queda após o balanço é uma oportunidade de compra?
Potencialmente, se premissas conservadoras de lucro sustentarem um retorno atrativo ao preço de compra. Um preço menor ajuda, mas os investidores ainda precisam considerar a intensidade de capital, os ciclos de gastos dos clientes e a exposição geopolítica.
Conclusão: lucros fortes encontraram um mercado mais exigente
O balanço do 3T da TSMC mostrou crescimento substancial e forte geração de caixa. A queda das ações refletiu outro conjunto de perguntas: quanto crescimento já era esperado, quanto vai custar a nova capacidade de fabricação e que avaliação os lucros futuros merecem.
O calendário é essencial. As vendas começaram antes da divulgação dos resultados, e o pregão regular de Taiwan de 15 de outubro terminou antes da teleconferência. Depois, o ADR americano negociou os resultados em meio a um recuo mais amplo dos semicondutores.
Os detalhes financeiros também resistem a uma explicação negativa simples. A receita superou a projeção, a perspectiva anual foi elevada e a projeção de vendas do trimestre seguinte implicava nova expansão. As margens se moderaram, mas um percentual de margem menor pode vir acompanhado de mais lucro em dólares. O investimento de capital continuou pesado, mas o orçamento anual foi reiterado, e não aumentado.
A tabela de 20 trimestres coloca a reação em proporção: uma queda de 1,8% é menor que o movimento médio da TSM em dia de balanço, e a ação já caiu antes depois de trimestres fortes. Para os investidores, a oportunidade depende da relação entre os lucros futuros em caixa e o preço pago hoje.
Você pode rodar uma análise de IA multimodelo ao vivo da TSM na sala de análise ao vivo da SimianX, consultar os fundamentos na página da ação TSM ou explorar mais tabelas de referência na biblioteca de histórias da SimianX.
Como esta página é atualizada: após cada balanço trimestral da TSMC (meados de janeiro, abril, julho e outubro), uma nova linha é acrescentada no topo da tabela de reações e as estatísticas são recalculadas. Última atualização em 19 de outubro de 2026; próxima atualização após o balanço do 4T 2026, em janeiro de 2027.
Leitura Relacionada
- Ações TSMC 2026: por que a Nvidia não larga sua fundição
- Balanço Nvidia: a reação da NVDA a cada resultado desde 2016
- Ações de semicondutores: cada queda do índice SOX, 1995–2026
- Desmonte do momentum de IA 2026: queda dos semicondutores
- Gastos com IA Disparam: TSMC Confirma Demanda da Nvidia
- Ação da SK Hynix sobe 8%: o superciclo de IA é real?
- Ações Samsung 2026: histórico de preço, lucros e cotação
- Crash do KOSPI 2026: todas as quedas da bolsa da Coreia
- Capex de IA 2026: big techs gastam 96% do fluxo de caixa
- Mais tabelas de referência no hub temático História do mercado
Referências
- TSMC — comunicado de resultados do 3T 2026 (15 de outubro de 2026)
- SEC EDGAR — Form 6-K da TSMC, resultados do 3T 2026 (15 de outubro de 2026)
- SEC EDGAR — Form 6-K da TSMC, resultados do 2T 2026 e projeção do 3T (16 de julho de 2026)
- SEC EDGAR — índice de documentos da TSMC (todos os comunicados trimestrais desde 2022)
- TSMC — resultados, projeção e documentos do 3T 2026
- TSMC — demonstrações financeiras do 3T 2026
- TSMC — relatório da administração do 3T 2026
- TSMC — apresentação do 3T 2026
- TSMC — transcrição da teleconferência de resultados do 3T 2026
- TSMC — relatório de receita de setembro de 2026 (8 de outubro de 2026)
- TSMC — visão geral da tecnologia de 2nm
- TWSE — regras de horário de negociação
- Reuters via Investing.com — lucro do 3T frente à LSEG SmartEstimate (15 de outubro de 2026)
- Reuters via MarketScreener — venda de ações de tecnologia e chips de 15 de outubro (15 de outubro de 2026)
- Focus Taiwan — pregão da bolsa de Taiwan de 15 de outubro
- Focus Taiwan — perspectiva de receita e orçamento de capital inalterado