
 Por Muke
Dia do Investidor 2026 da GXO: avaliação das metas para 2030, das projeções para 2027 e do histórico por trás delas
Resposta rápida: no Dia do Investidor de 16 de novembro de 2026, a GXO Logistics (NYSE: GXO) fixou metas para 2030 de crescimento orgânico da receita acima de 7% ao ano entre 2027 e 2030, margem EBITA ajustada acima de 6,5% (ante 4,1% em 2025) e conversão de fluxo de caixa livre de 40% a 50% do EBITDA ajustado. As projeções preliminares para 2027 apontam crescimento orgânico acima de 5,5% e margem EBITDA ajustada acima de 7,1%. A GXO também se comprometeu com uma capacidade de recompra de ações de cerca de US$ 1 bilhão até 2030 e com um índice de alavancagem líquida de cerca de 2,0x. A ação fechou a US$ 57,20, em alta de 4,70%, num dia em que o SPDR S&P 500 ETF (SPY) caiu 1,91%. O contexto importa: a GXO não cumpriu a maior parte das metas para 2027 que fixou em seu primeiro Dia do Investidor, em janeiro de 2023, e desde então a ação subiu 16,8%, contra 87,1% do SPY.
Esta página avalia as novas metas com base em sete métricas: crescimento orgânico, novos contratos e conversão do pipeline de vendas, margem EBITA ajustada, ganhos de produtividade, conversão de fluxo de caixa livre, alavancagem e retorno de capital ao acionista. Para cada uma, compara a situação atual da GXO, o que a administração prometeu em 16 de novembro e o que a empresa entregou em relação ao plano de longo prazo anterior.
Atualizado em 16 de novembro de 2026, após o fechamento do mercado americano. Fontes: comunicado à imprensa e apresentação do Dia do Investidor da GXO (Form 8-K, Exhibits 99.1 e 99.2), resultados trimestrais da GXO arquivados no SEC EDGAR e preços diários da Polygon.io conferidos com a Nasdaq.com. Os números marcados como "cálculo da SimianX" são nossos; todos os demais foram divulgados pela empresa. EBITDA ajustado, EBITA ajustado, crescimento orgânico, fluxo de caixa livre, conversão de fluxo de caixa livre e ROIC são medidas não GAAP, conforme definidas pela GXO.
O que a GXO anunciou no Dia do Investidor 2026
A GXO arquivou na SEC seu comunicado à imprensa do Dia do Investidor e uma apresentação de 86 slides às 8h57 (horário da costa leste dos EUA) de 16 de novembro, pouco antes do evento das 9h na Bolsa de Valores de Nova York. O CEO, Patrick Kelleher, o CFO, Mark Suchinski, e a equipe de liderança apresentaram o plano sob o título "Um novo manual para o crescimento" ("A New Playbook for Growth").
"As metas financeiras plurianuais que estamos apresentando hoje refletem nossa confiança em gerar valor duradouro e crescente para os acionistas até o fim da década", afirmou Kelleher no comunicado.
| Métrica | Realizado 2025 | Projeções 2026 (reafirmadas em 3 nov) | Projeções preliminares 2027 | Meta 2030 |
|---|---|---|---|---|
| Crescimento orgânico da receita | 3,9% | De 4% a 5% | Acima de 5,5% | Acima de 7% ao ano, 2027-2030 |
| Margem EBITDA ajustada | 6,7% | Não divulgada (EBITDA ajustado de US$ 945-965 mi) | Acima de 7,1% | Não divulgada |
| Margem EBITA ajustada | 4,1% | De 4,2% a 4,3% | Acima de 4,5% | Acima de 6,5% |
| Conversão de fluxo de caixa livre (FCF / EBITDA ajustado) | 29,4% | De 30% a 40% | Não divulgada | De 40% a 50% |
| EPS diluído ajustado | US$ 2,51 | De US$ 2,95 a US$ 3,15 | Não divulgado | Acima de 20% ao ano, 2025-2030 |
| ROIC, incluindo ágio (goodwill) e intangíveis | 9% | Não divulgado | Não divulgado | Mais de 500 bp acima de 2025 |
| Índice de alavancagem líquida | 2,5x | 2,7x em 30 set 2026 | Empréstimo a prazo de US$ 275 mi quitado no 1S27 | Cerca de 2,0x ao longo do tempo |
Fonte: comunicado e apresentação do Dia do Investidor da GXO (Form 8-K, 16 nov 2026); resultados da GXO do 4T25 e do 3T26. A margem EBITDA ajustada de 2025 (US$ 881 milhões sobre receita de US$ 13,178 bilhões) é um cálculo da SimianX.
Duas mudanças de definição passam facilmente despercebidas e influenciam a forma como as novas metas devem ser lidas.
Primeiro, a margem de referência passou do EBITDA ajustado para o EBITA ajustado. O EBITA ajustado é deduzido da depreciação e exclui apenas a amortização de intangíveis adquiridos, de modo que capta o custo dos robôs, esteiras transportadoras e softwares que a GXO está instalando. Isso o torna uma régua mais rigorosa para um plano tão apoiado em automação. A GXO projetou despesa de depreciação de US$ 370 milhões a US$ 390 milhões em 2027.
Segundo, o ROIC foi redefinido. O "ROIC operacional" que a GXO divulga desde sua cisão (spin-off) exclui ágio e ativos intangíveis; ficou em 45,6% nos doze meses até 30 de setembro de 2026. A nova medida inclui ágio e intangíveis e exclui arrendamentos operacionais. Nessa base, o ROIC de 2025 foi de 9%, e a meta é somar mais de 500 pontos-base até 2030.
Como a ação da GXO reagiu no Dia do Investidor
A GXO abriu a US$ 55,52, alta de 1,6% sobre o fechamento de 13 de novembro, de US$ 54,63. Oscilou entre US$ 54,53 e US$ 57,66 e encerrou o pregão regular a US$ 57,20, alta de US$ 2,57, ou 4,70%, segundo o fechamento oficial das 16h na Nasdaq.com. A barra diária da Polygon.io para o mesmo pregão mostrava US$ 57,16, quatro centavos a menos; o preço oficial de fechamento é US$ 57,20. Foram negociadas cerca de 2,55 milhões de ações, aproximadamente 1,7 vez a média dos últimos 20 pregões (volume consolidado da Polygon.io).
O mercado em geral caiu: o SPY fechou a US$ 739,96, em queda de 1,91%, de modo que a GXO teve desempenho 6,6 pontos percentuais superior. O Dia do Investidor prolongou uma alta que começou com os resultados do terceiro trimestre. A GXO subiu 9,48% em 4 de novembro, o pregão seguinte à divulgação do 3T, e acumula ganho de 9,9% desde o fechamento de US$ 52,03 em 3 de novembro. Ainda assim, a ação está 12,8% abaixo de sua máxima de fechamento em 52 semanas, de US$ 65,59 (20 de fevereiro de 2026), e 29,5% acima de sua mínima de fechamento em 52 semanas, de US$ 44,17 (24 de setembro de 2026). No acumulado do ano, sobe 8,7%, praticamente em linha com os 8,5% do SPY.
As 7 métricas em resumo
| # | Métrica | Dado mais recente | Meta fixada pela GXO em 16 nov | O que precisa mudar |
|---|---|---|---|---|
| 1 | Crescimento orgânico da receita | 6,4% no 3T26; 4,7% nos primeiros nove meses | Acima de 5,5% em 2027; acima de 7% ao ano em 2027-2030 | O crescimento foi de 2,9% ao ano, em média, em 2023-2025 (cálculo da SimianX) |
| 2 | Novos contratos e pipeline | Pipeline recorde de US$ 3,1 bi; US$ 1,01 bi em novos contratos nos primeiros nove meses, alta de 24% | Mais de US$ 850 mi de receita do ano seguinte garantida ao entrar em 2027 | US$ 630 mi estavam garantidos para 2027 em 30 set |
| 3 | Margem EBITA ajustada | 4,1% em 2025; 3,9% nos primeiros nove meses de 2026 | Acima de 4,5% em 2027; acima de 6,5% em 2030 | Expansão de pelo menos 240 bp |
| 4 | Ganhos de produtividade | Sistema de gestão de mão de obra (LMS) e GXO IQ em implantação inicial | Economias líquidas anualizadas (run-rate) de EBITA de US$ 240-310 mi, 2027-2030 | LMS em mais de 300 unidades e GXO IQ em mais de 400 unidades até 2030 |
| 5 | Conversão de fluxo de caixa livre | 29,4% em 2025 (12,5% sem vendas de ativos, cálculo da SimianX) | De 30% a 40% em 2026; de 40% a 50% até 2030 | O 4T26 precisa gerar US$ 218-320 mi de FCF |
| 6 | Alavancagem líquida | 2,7x em 30 set 2026 | Cerca de 2,0x; grau de investimento | Desalavancagem de cerca de 0,7x |
| 7 | Recompras, ROIC, EPS | US$ 100 mi recomprados em 2026; ROIC de 9%; EPS ajustado de US$ 2,51 em 2025 | Cerca de US$ 1 bi em recompras até 2030; crescimento do EPS ajustado acima de 20% ao ano | EPS ajustado de cerca de US$ 6,25 ou mais em 2030 (cálculo da SimianX) |
Fonte: documentos arquivados pela GXO. A média de crescimento de 2023-2025 e o EPS de 2030 (US$ 2,51 capitalizado a 20% por cinco anos) são cálculos da SimianX.
Métrica 1: crescimento orgânico da receita
O crescimento orgânico exclui efeitos cambiais e aquisições, o que é relevante no caso da GXO porque ela comprou o grupo logístico britânico Wincanton em 29 de abril de 2024 e tem uma grande base de receita em libras esterlinas e euros. O crescimento orgânico da GXO foi de 15,4% em 2022 e depois desacelerou para 2,3% em 2023, 2,5% em 2024 e 3,9% em 2025. Chegou a 4,7% nos primeiros nove meses de 2026, e os 6,4% registrados no terceiro trimestre foram o ritmo mais forte da empresa em mais de três anos.
O novo plano exige uma mudança de patamar. A apresentação da GXO traça a trajetória da receita em 4% a 5% em 2026, acima de 5,5% em 2027 e acima de 7% ao ano de 2027 a 2030. Nenhum trimestre atingiu 7% desde o quarto trimestre de 2022 (7,5%).
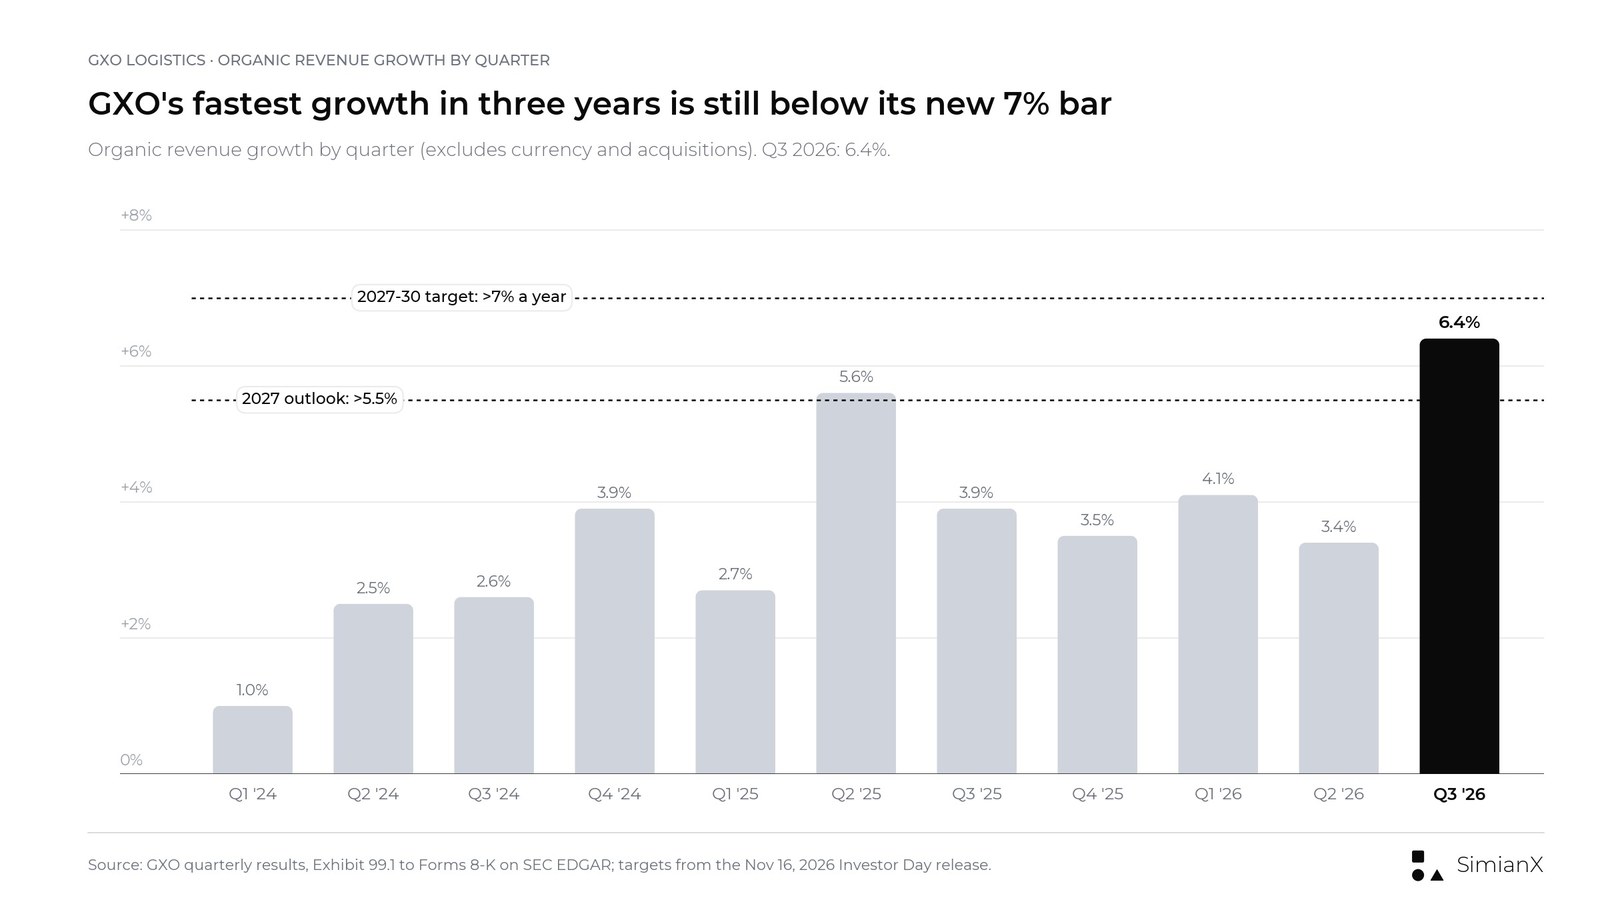
Crescimento orgânico da GXO por trimestre. Os 6,4% do 3T26 foram o melhor trimestre em três anos, mas continuam abaixo da nova meta de 7%.
A GXO cita cinco motores: um mercado de armazenagem que ela dimensiona em cerca de US$ 1,1 trilhão, com crescimento de cerca de 6% ao ano (pesquisa de terceiros citada pela empresa); a terceirização (cerca de 70% do mercado ainda é operado internamente); verticais estratégicas como data centers, aeroespacial e defesa e ciências da vida; ganhos de participação na América do Norte; e uma oportunidade de "share of wallet" (participação no gasto logístico dos clientes) de mais de US$ 30 bilhões dentro da base atual. A perda de clientes (churn) e a depuração da carteira de contratos atuam contra esses motores.
A América do Norte é o fator decisivo, e a própria apresentação da GXO é franca sobre isso. A receita orgânica nos EUA cresceu a uma taxa composta anual de 1,4% de 2022 a 2025, contra 4,4% do mercado norte-americano. A América do Norte respondeu por 24% da receita de 2025, e o Reino Unido, por 48%. Os primeiros sinais da nova equipe comercial são mais fortes: os novos contratos na América do Norte cresceram 52% nos primeiros nove meses de 2026, e o pipeline norte-americano subiu 87% na comparação anual no terceiro trimestre.
O que acompanhar: se o crescimento orgânico trimestral se mantém acima de 5,5% ao longo de 2027. Um trimestre forte não estabelece uma tendência de 7%.
Métrica 2: novos contratos e conversão do pipeline
| Indicador | 3T25 | 3T26 |
|---|---|---|
| Novos contratos conquistados no trimestre | US$ 280 milhões | US$ 375 milhões (+34%) |
| Novos contratos conquistados, primeiros nove meses | US$ 814 milhões | US$ 1.013 milhões (+24%) |
| Pipeline de vendas | US$ 2,3 bilhões | US$ 3,1 bilhões |
| Participação da América do Norte no pipeline | 31% | 43% |
| Receita incremental do ano seguinte garantida em 30 set | US$ 690 milhões (para 2026) | US$ 630 milhões (para 2027) |
Fonte: apresentação de resultados do 3T26 da GXO (Form 8-K, 3 nov 2026). Os valores dos contratos são receita anualizada às taxas de câmbio do fim do trimestre.
O pipeline é a melhora mais visível sob a nova equipe de gestão: US$ 3,1 bilhões no fim de setembro, ante US$ 2,3 bilhões um ano antes. Cerca de 40% dos contratos conquistados em 2026 vieram das verticais estratégicas de crescimento da GXO: aeroespacial e defesa, tecnologia e data centers, indústria e ciências da vida.
Há, porém, uma questão de timing. Em 30 de setembro, a GXO tinha garantido US$ 630 milhões de receita incremental para 2027 a partir de contratos já conquistados, abaixo dos US$ 690 milhões que havia garantido para 2026 no mesmo ponto do ano anterior, embora os novos contratos tenham crescido 34%. No Dia do Investidor, a empresa disse esperar entrar em 2027 com mais de US$ 850 milhões de receita do ano seguinte garantida, ou mais de 6% da receita do ano anterior. Isso se compara com US$ 568 milhões ao entrar em 2024, US$ 627 milhões ao entrar em 2025 e US$ 774 milhões ao entrar em 2026. Passar de US$ 630 milhões para mais de US$ 850 milhões implica cerca de US$ 220 milhões adicionais de receita de 2027 vindos de contratos assinados no quarto trimestre (cálculo da SimianX).
A retenção é a outra metade da conta. A GXO estima sua retenção de receita em cerca de 95%, o que significa que cerca de cinco pontos de receita precisam ser repostos todos os anos antes que qualquer crescimento líquido apareça. Novos negócios garantidos acima de 6% da receita só se convertem em crescimento orgânico acima de 5,5% se os volumes com os clientes existentes também crescerem.
O que acompanhar: o número de receita do ano seguinte que a GXO divulgar com os resultados do quarto trimestre. Um número acima de US$ 850 milhões confirmaria as projeções; um número perto de US$ 700 milhões, não.
Métrica 3: margem EBITA ajustada
Este é o número central do plano. O EBITA ajustado foi de US$ 543 milhões em 2025, margem de 4,1% sobre receita de US$ 13,178 bilhões. A GXO projeta 4,2% a 4,3% para 2026, acima de 4,5% para 2027 e acima de 6,5% para 2030, uma expansão de mais de 240 pontos-base.
Nos primeiros nove meses de 2026, a margem foi de 3,9%, sem variação em relação a um ano antes. No terceiro trimestre, recuou para 4,5%, ante 4,8%. É o mesmo problema que os resultados do terceiro trimestre mostraram no EBITDA ajustado: a receita cresceu 5,7%, mas o EBITDA ajustado ficou estável em US$ 251 milhões e a margem EBITDA ajustada caiu para 7,0%, ante 7,4%.
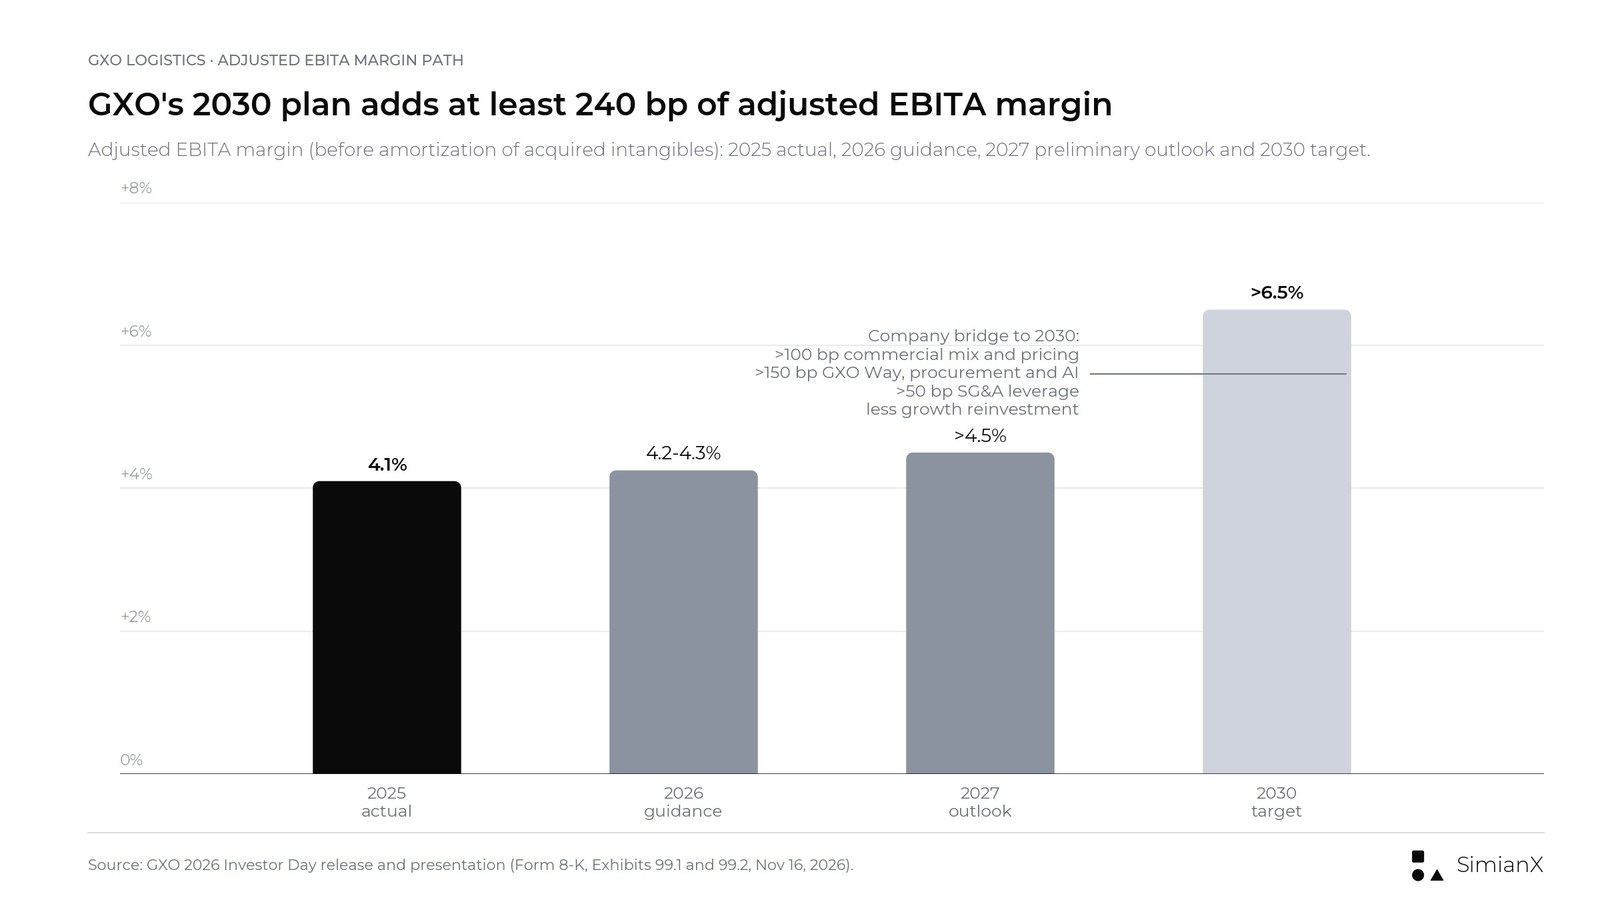
Trajetória da margem EBITA ajustada da GXO, do realizado em 2025 à meta de 2030, com a ponte de margem da empresa.
A apresentação da GXO divide a expansão em quatro partes:
- Mais de 100 bp com ações comerciais: mudança do mix em direção a verticais de maior margem e à América do Norte, disciplina de preços em novos contratos e renovações, e saída ou reprecificação de contratos de baixo retorno.
- Mais de 150 bp com o GXO Way e a tecnologia: o sistema de gestão de mão de obra, compras globais, automação e IA nos armazéns (Métrica 4).
- Mais de 50 bp com alavancagem operacional em SG&A: serviços compartilhados e IA no back-office, incluindo um plano para reduzir o número de sistemas de gestão de armazéns (WMS) de 30 para 4 e o de sistemas de gestão empresarial (ERP) de 8 para 1 até 2030.
- Menos reinvestimento em crescimento, para uma expansão líquida de mais de 240 bp.
O histórico mais longo explica o ceticismo. Em termos de EBITDA ajustado, a margem da GXO foi de 7,7% em 2021 e 8,1% em 2022, e depois caiu para 7,6% em 2023, 7,0% em 2024 e 6,7% em 2025 (cálculos da SimianX a partir dos números divulgados). A projeção para 2027, acima de 7,1%, apenas a levaria de volta a algo próximo do nível de 2024.
O que acompanhar: a margem EBITA ajustada do ano fechado de 2026. Um resultado dentro da faixa de 4,2% a 4,3% seria o primeiro passo na nova trajetória; um resultado igual ou inferior a 4,1% significaria que a barreira de 2027 começa mais longe.
Métrica 4: o GXO Way, o LMS e o GXO IQ
O programa de produtividade é a parte mais concreta do plano, e a GXO atribuiu pela primeira vez metas em dólares a cada alavanca.
| Alavanca | Economias líquidas anualizadas (run-rate) de EBITA, 2027-2030 | Oportunidade total (estimativa da administração) |
|---|---|---|
| Sistema de gestão de mão de obra (LMS) | US$ 70-90 mi | Cerca de US$ 270 mi |
| Compras globais | US$ 50-70 mi | Totalmente capturada no plano |
| Automação, IA nos armazéns e tecnologia adaptativa | US$ 50-70 mi | Cerca de US$ 230 mi |
| Outras alavancas do GXO Way | US$ 70-80 mi | Cerca de US$ 200 mi |
| Total | US$ 240-310 mi | Cerca de US$ 700 mi |
Fonte: apresentação do Dia do Investidor 2026 da GXO. A GXO afirma que a oportunidade total é uma estimativa da administração, não uma projeção financeira. As outras alavancas incluem revisões de contratos, equipamentos de movimentação de materiais (empilhadeiras e similares), maturidade das unidades, serviços globais compartilhados e custos com utilidades.
O sistema de gestão de mão de obra é a maior alavanca individual porque a mão de obra representa cerca de 60% do custo de armazenagem da GXO. Hoje a empresa não tem um sistema padronizado e acompanha boa parte de sua produtividade em planilhas. Ela planeja implantar um único LMS em cerca de 80 unidades em 2027, cerca de 210 em 2028, cerca de 280 em 2029 e mais de 300 em 2030, cobrindo cerca de US$ 5 bilhões em gastos com mão de obra endereçáveis. A GXO diz que as unidades que operam com um LMS são de 5% a 15% mais eficientes em mão de obra do que as que não têm o sistema. Em compras, a meta abrange cerca de US$ 6 bilhões de gastos anuais endereçáveis.
O GXO IQ, a plataforma de IA para armazéns da empresa, estava em operação nas três regiões desde o primeiro trimestre de 2026, com cerca de 50 unidades previstas para implantação neste ano. O novo plano prevê cerca de 120 unidades em operação até o fim de 2027 e mais de 400 até o fim de 2030. A apresentação também incluiu uma conversa informal sobre robôs humanoides com a fornecedora Apptronik; a GXO afirma que o custo dos humanoides deve cair fortemente e que o retorno do investimento em comparação com a mão de obra é esperado em um a dois anos. A robótica humanoide tornou-se um tema de mercado por si só, como mostrou o IPO da Unitree.
Uma checagem útil: US$ 240 milhões a US$ 310 milhões de economias sobre uma receita de cerca de US$ 14 bilhões equivalem a cerca de 170 a 220 pontos-base de margem (cálculo da SimianX), em linha com os "mais de 150 bp" que a GXO atribui ao GXO Way e à tecnologia.
O que acompanhar: o número de unidades com LMS e as economias efetivamente realizadas nos relatórios trimestrais. A GXO não informou o cronograma anual das economias.
Métrica 5: conversão de fluxo de caixa livre
A GXO define fluxo de caixa livre como o fluxo de caixa das operações menos os investimentos de capital (capex) mais os recursos da venda de imóveis e equipamentos, e a conversão de fluxo de caixa livre como o fluxo de caixa livre dividido pelo EBITDA ajustado, e não pelo lucro líquido. As duas definições são importantes para interpretar os números abaixo.
| Ano | Fluxo de caixa operacional | Capex | Recursos de venda de ativos | Fluxo de caixa livre | Conversão (divulgada) | Conversão sem vendas de ativos |
|---|---|---|---|---|---|---|
| 2021 | US$ 455 mi | US$ 250 mi | US$ 11 mi | US$ 216 mi | Acima de 30% | 33,6% |
| 2022 | US$ 542 mi | US$ 342 mi | US$ 40 mi | US$ 240 mi | 33,0% | 27,5% |
| 2023 | US$ 558 mi | US$ 274 mi | US$ 18 mi | US$ 302 mi | 40,8% | 38,3% |
| 2024 | US$ 549 mi | US$ 359 mi | US$ 61 mi | US$ 251 mi | 30,8% | 23,3% |
| 2025 | US$ 434 mi | US$ 324 mi | US$ 149 mi | US$ 259 mi | 29,4% | 12,5% |
| 9M26 | US$ 263 mi | US$ 204 mi | US$ 7 mi | US$ 66 mi | n.s. | n.s. |
Fonte: reconciliações do fluxo de caixa livre da GXO em seus comunicados de resultados do quarto trimestre e do 3T26. A última coluna, (fluxo de caixa operacional menos capex) dividido pelo EBITDA ajustado, é um cálculo da SimianX. n.s.: não significativo.
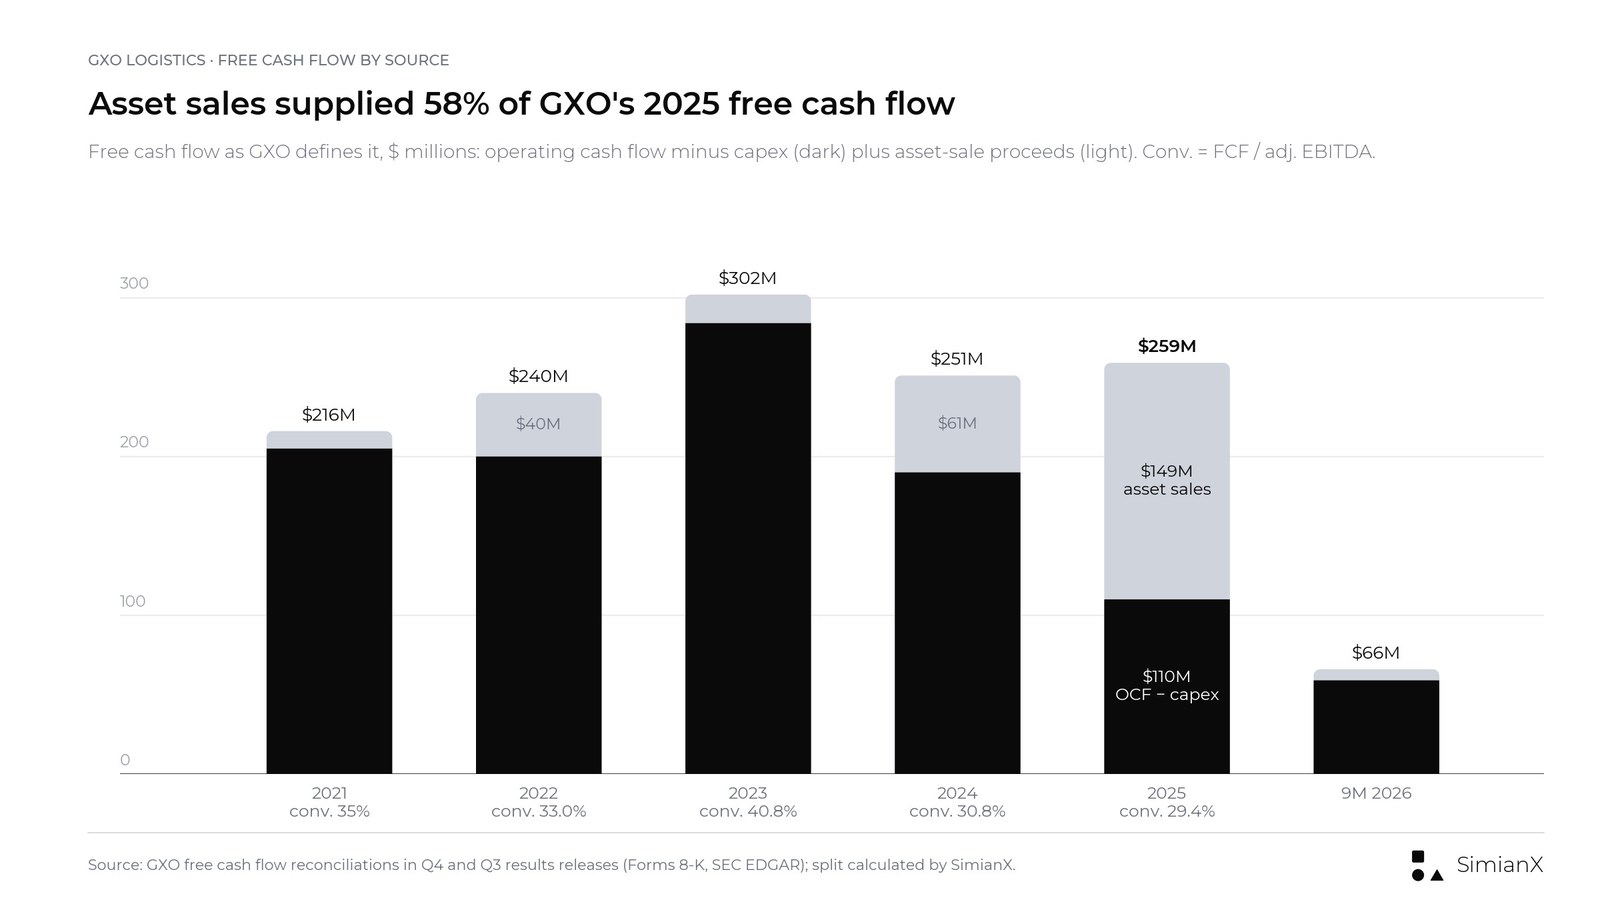
Em 2025, US$ 149 milhões dos US$ 259 milhões de fluxo de caixa livre da GXO vieram da venda de imóveis e equipamentos.
As vendas de ativos também explicam o terceiro trimestre. O fluxo de caixa livre caiu para US$ 85 milhões, ante US$ 187 milhões, mas o terceiro trimestre de 2025 incluía US$ 99 milhões de recursos da venda de ativos, contra US$ 3 milhões neste ano. Antes desses recursos, o fluxo de caixa operacional menos o capex foi de US$ 82 milhões, ante US$ 88 milhões. Nos primeiros nove meses, houve melhora, para US$ 59 milhões, ante menos US$ 5 milhões. A pressão real esteve no fluxo de caixa operacional, que caiu US$ 76 milhões no trimestre com o aumento das contas a receber: a demonstração dos fluxos de caixa de nove meses da GXO mostra uma saída de US$ 215 milhões em contas a receber, contra US$ 76 milhões um ano antes.
As projeções para 2026 deixam um quarto trimestre exigente. Uma conversão de 30% a 40% sobre um EBITDA ajustado de US$ 945 milhões a US$ 965 milhões significa de US$ 284 milhões a US$ 386 milhões de fluxo de caixa livre no ano. Com US$ 66 milhões gerados até setembro, o quarto trimestre precisa entregar de US$ 218 milhões a US$ 320 milhões (cálculo da SimianX). O melhor quarto trimestre da GXO desde a cisão foi o de 2025, com US$ 163 milhões, que incluíam US$ 48 milhões de vendas de ativos, e o melhor trimestre de qualquer tipo foi o 3T23, com US$ 191 milhões.
Para 2030, a GXO mira uma conversão de 40% a 50%. A empresa diz que cerca de 10 pontos virão do capital de giro (prazos de pagamento padronizados, faturamento e cobrança mais rápidos, contratos precificados para acelerar o recebimento), do capex mantido entre 2% e 3% da receita (2,5% em 2025 e cerca de 2,0% nos primeiros nove meses de 2026, cálculos da SimianX) e de menores custos de caixa não recorrentes à medida que a integração da Wincanton termina. Com conversão acima de 40%, a GXO projeta mais de US$ 3,5 bilhões de fluxo de caixa operacional acumulado de 2027 a 2030, cerca de US$ 1,5 bilhão de capex e mais de US$ 2,0 bilhões de fluxo de caixa livre.
O que acompanhar: o fluxo de caixa livre do quarto trimestre de 2026 e quanto dele vem de vendas de ativos.
Métrica 6: alavancagem líquida e balanço
Em 30 de setembro de 2026, a GXO tinha US$ 340 milhões em caixa, US$ 2,818 bilhões de dívida total (incluindo US$ 497 milhões de arrendamentos financeiros e outras dívidas) e US$ 2,480 bilhões de dívida líquida. Sobre um EBITDA ajustado dos últimos doze meses de US$ 925 milhões, a alavancagem líquida era de 2,7x. O caixa caiu dos US$ 854 milhões do fim de 2025 depois de US$ 401 milhões em amortizações de dívida e US$ 102 milhões em recompras de ações nos primeiros nove meses.
A alavancagem ficou entre 2,5x e 3,1x desde que a aquisição da Wincanton foi concluída, em abril de 2024; era de 1,6x no fim de 2023. O novo arcabouço se compromete com um balanço de grau de investimento, um índice de alavancagem líquida de cerca de 2,0x ao longo do tempo e a quitação de um empréstimo a prazo (term loan) de US$ 275 milhões no primeiro semestre de 2027. Com o EBITDA dos últimos doze meses atual, 2,0x significaria uma dívida líquida de cerca de US$ 1,85 bilhão, aproximadamente US$ 630 milhões abaixo do nível de setembro (cálculo da SimianX). O crescimento do EBITDA pode fechar parte dessa diferença sem redução da dívida.
O que acompanhar: a quitação do empréstimo a prazo no primeiro semestre de 2027 e se as recompras continuam enquanto a alavancagem estiver acima de 2,5x.
Métrica 7: recompras, ROIC e EPS ajustado
A GXO estabeleceu uma ordem de prioridades: investir de 2% a 3% da receita em capex, manter um balanço de grau de investimento, devolver o capital excedente e fazer fusões e aquisições apenas de forma seletiva na América do Norte, na Ásia-Pacífico ou para agregar novas capacidades. Os novos números:
- Recompras: capacidade de cerca de US$ 1 bilhão até 2030, mais de US$ 200 milhões por ano, financiada pelo fluxo de caixa livre. A GXO recomprou US$ 100 milhões em ações em 2026 até setembro (2,1 milhões de ações a um preço médio de US$ 47,46) e tinha US$ 200 milhões restantes em sua autorização. Com 113,0 milhões de ações em circulação, US$ 1 bilhão equivale a cerca de 15% do valor de mercado da GXO ao fechamento de US$ 57,20 (cálculo da SimianX).
- Caixa disponível: o slide de fontes e usos de recursos da GXO mostra mais de US$ 1,7 bilhão disponível para retorno aos acionistas e fusões e aquisições seletivas de 2027 a 2030, depois do capex e do empréstimo a prazo.
- ROIC: 9% em 2025 pela nova definição, com melhora de mais de 500 bp prevista até 2030.
- EPS ajustado: crescimento acima de 20% ao ano de 2025 a 2030. A partir da base de US$ 2,51 em 2025, isso implica cerca de US$ 6,25 ou mais em 2030 (cálculo da SimianX). A projeção para 2026 é de US$ 2,95 a US$ 3,15.
O EPS ajustado é onde a distância entre a promessa e o histórico é maior. A GXO lucrou US$ 2,09 por ação em base ajustada em 2021, US$ 2,85 em 2022, US$ 2,59 em 2023, US$ 2,80 em 2024 e US$ 2,51 em 2025. Quatro anos após a cisão, o EPS ajustado estava abaixo do nível de 2022.
GXO trimestre a trimestre: do 1T24 ao 3T26
| Trimestre | Receita | Crescimento reportado | Crescimento orgânico | EBITDA ajustado | Margem EBITDA aj. | EPS diluído aj. | Fluxo de caixa livre |
|---|---|---|---|---|---|---|---|
| 1T24 | US$ 2.456 mi | 5,7% | 1,0% | US$ 154 mi | 6,3% | US$ 0,45 | −US$ 17 mi |
| 2T24 | US$ 2.846 mi | 18,9% | 2,5% | US$ 187 mi | 6,6% | US$ 0,55 | US$ 31 mi |
| 3T24 | US$ 3.157 mi | 27,8% | 2,6% | US$ 223 mi | 7,1% | US$ 0,79 | US$ 110 mi |
| 4T24 | US$ 3.250 mi | 25,5% | 3,9% | US$ 251 mi | 7,7% | US$ 1,00 | US$ 127 mi |
| 1T25 | US$ 2.977 mi | 21,2% | 2,7% | US$ 163 mi | 5,5% | US$ 0,29 | −US$ 48 mi |
| 2T25 | US$ 3.299 mi | 15,9% | 5,6% | US$ 212 mi | 6,4% | US$ 0,57 | −US$ 43 mi |
| 3T25 | US$ 3.395 mi | 7,5% | 3,9% | US$ 251 mi | 7,4% | US$ 0,79 | US$ 187 mi |
| 4T25 | US$ 3.507 mi | 7,9% | 3,5% | US$ 255 mi | 7,3% | US$ 0,87 | US$ 163 mi |
| 1T26 | US$ 3.298 mi | 10,8% | 4,1% | US$ 200 mi | 6,1% | US$ 0,50 | −US$ 31 mi |
| 2T26 | US$ 3.441 mi | 4,3% | 3,4% | US$ 219 mi | 6,4% | US$ 0,59 | US$ 12 mi |
| 3T26 | US$ 3.590 mi | 5,7% | 6,4% | US$ 251 mi | 7,0% | US$ 0,89 | US$ 85 mi |
Fonte: resultados trimestrais da GXO, Exhibit 99.1 dos Forms 8-K no SEC EDGAR. As margens do 4T24 e do 4T25 são cálculos da SimianX; as demais coincidem com as margens divulgadas pela GXO. O crescimento reportado do 2T24 ao 1T25 inclui a Wincanton, consolidada a partir de 29 de abril de 2024. O EBITDA ajustado do 1T26 inclui um benefício líquido de US$ 12,5 milhões na comparação anual, sobretudo pela saída antecipada de uma unidade e pelo calendário dos custos de rescisão de contratos. O fluxo de caixa livre inclui recursos da venda de ativos de US$ 99 milhões no 3T25, US$ 48 milhões no 4T25 e US$ 45 milhões no 4T24.
Três padrões se destacam. O negócio é sazonal, com o primeiro trimestre mais fraco e o quarto mais forte, tanto em margem quanto em caixa. O crescimento reportado da receita superestimou o crescimento subjacente durante os quatro trimestres seguintes à aquisição da Wincanton. E a margem não se expandiu: a margem EBITDA ajustada do terceiro trimestre foi de 7,1% em 2024, 7,4% em 2025 e 7,0% em 2026.
Para 2026, a projeção de EBITDA ajustado de US$ 945 milhões a US$ 965 milhões, contra US$ 670 milhões acumulados até setembro, implica de US$ 275 milhões a US$ 295 milhões no quarto trimestre, de 8% a 16% acima dos US$ 255 milhões do 4T25 (cálculo da SimianX).
As metas do Dia do Investidor de 2023 versus o que a GXO entregou
A GXO tornou-se uma empresa independente em 2 de agosto de 2021, quando foi cindida da XPO, a mesma estrutura de separação que a FedEx agora usa para seu negócio de cargas. Em seu primeiro Dia do Investidor, em 12 de janeiro de 2023, o então CEO Malcolm Wilson fixou metas para 2027. A GXO as revisou em 24 de abril de 2024, incorporando a Wincanton e cortando os números. Reafirmou as metas para 2027 pela última vez na apresentação de resultados de agosto de 2024; os comunicados de resultados posteriores não as mencionaram, e os materiais de novembro de 2026 as substituem pelas projeções para 2027 baseadas em margem apresentadas acima. Patrick Kelleher assumiu como CEO em agosto de 2025.
| Meta 2027 (fixada em 12 jan 2023) | Revisada em 24 abr 2024 | O que a GXO entregou | Veredito |
|---|---|---|---|
| Crescimento orgânico da receita de 8% a 12% ao ano, 2021-2027 | Cerca de 10% ao ano, 2024-2027 | 15,4% (2022), 2,3% (2023), 2,5% (2024), 3,9% (2025); cerca de 5,9% ao ano de 2021 a 2025 (cálculo da SimianX) | Não cumprida |
| Receita de cerca de US$ 17 bilhões | De US$ 15,5 bilhões a US$ 16,0 bilhões | US$ 13,2 bilhões em 2025, com ajuda de aquisições; cerca de US$ 13,8 bilhões nos doze meses até set 2026 | Atrasada |
| EBITDA ajustado de cerca de US$ 1,6 bilhão (cerca de 17% ao ano a partir de US$ 611 milhões em 2021) | De US$ 1,25 bilhão a US$ 1,30 bilhão (cerca de 15% ao ano a partir de 2024) | US$ 881 milhões em 2025; projeção de US$ 945 milhões a US$ 965 milhões para 2026 | Não cumprida |
| Margem EBITDA ajustada implícita de cerca de 9,4% (cálculo da SimianX) | Cerca de 7,8% a 8,4% (cálculo da SimianX) | 6,7% em 2025; projeção para 2027 agora acima de 7,1% | Não cumprida |
| Conversão de fluxo de caixa livre acima de 30% | Acima de 30% | 33,0% (2022), 40,8% (2023), 30,8% (2024), 29,4% (2025) | Cumprida em grande parte, com ajuda de vendas de ativos |
| Fluxo de caixa livre acumulado de cerca de US$ 2 bilhões, 2021-2027 | Não reiterada | US$ 1,27 bilhão em 2021-2025, mais US$ 66 milhões nos primeiros nove meses de 2026 | Só alcançável se 2026 e 2027 cumprirem suas metas de caixa |
| ROIC operacional acima de 30% | Acima de 30% | 46% em 2024; 45,6% nos doze meses até set 2026 | Cumprida pela definição antiga; 9% pela nova |
| Não fixada | Crescimento do EPS ajustado acima de 15% ao ano, 2024-2027 | US$ 2,80 (2024), US$ 2,51 (2025), projeção de US$ 2,95 a US$ 3,15 para 2026 | Atrasada |
Fonte: comunicados da GXO de 12 jan 2023 e 24 abr 2024; comunicados de resultados anuais de 2022 a 2026. As margens implícitas são o EBITDA de cada meta dividido pela respectiva receita.
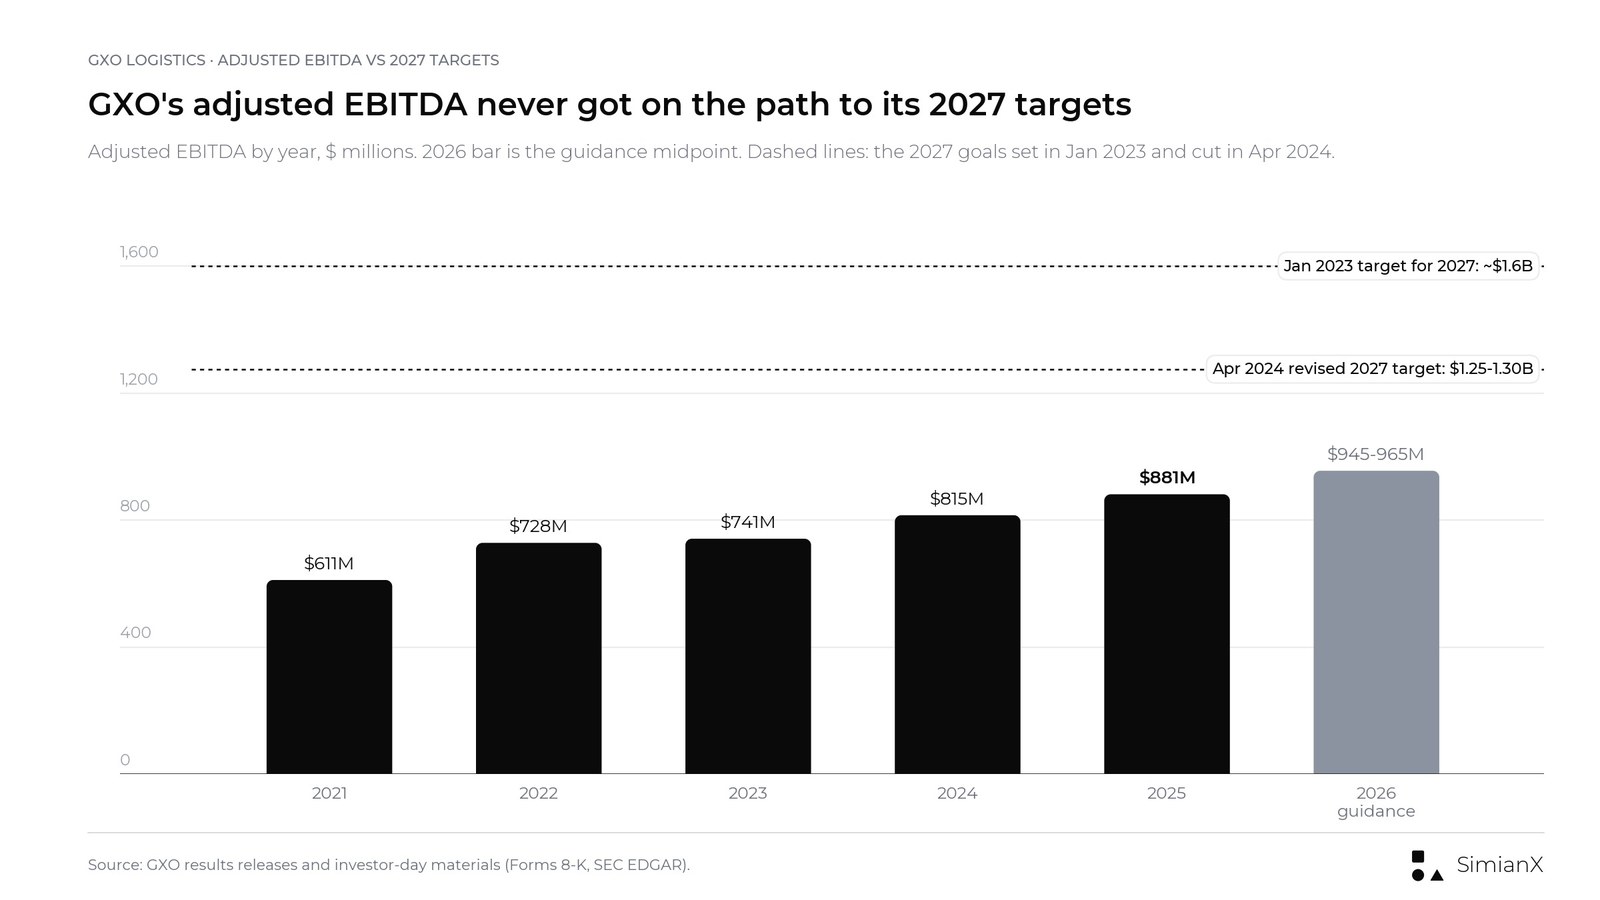
O EBITDA ajustado da GXO cresceu todos os anos desde 2021, mas nunca no ritmo exigido por qualquer das duas versões das metas para 2027.
O padrão é específico. A GXO atingiu as metas que dependem de disciplina de capital (ROIC operacional e, em grande parte, conversão de caixa) e não cumpriu as que dependem de crescimento e margem. Assim como no caso das metas de fim de ano de Wall Street para o S&P 500, o histórico das previsões anteriores é o melhor contexto para as novas.
O veredito do mercado está no preço. A GXO fechou a US$ 48,96 em 11 de janeiro de 2023, na noite em que as primeiras metas foram divulgadas, e subiu 5,96% no dia seguinte. Desse fechamento até 16 de novembro de 2026, a ação ganhou 16,8%, enquanto o SPY subiu 87,1% (retorno de preço, cálculo da SimianX com base nos fechamentos da Polygon.io e da Nasdaq.com). No dia em que as metas para 2027 foram cortadas, 24 de abril de 2024, as ações caíram 2,07%.
Histórico de projeções da GXO, 2023-2026
| Ano | Indicador | Primeira projeção | Projeção final | Realizado |
|---|---|---|---|---|
| 2023 | Crescimento orgânico | De 6% a 8% (12 jan) | De 2% a 4% (7 nov) | 2,3% |
| 2023 | EBITDA ajustado | US$ 700-730 mi | US$ 730-755 mi | US$ 741 mi |
| 2023 | EPS diluído ajustado | US$ 2,30-2,50 (14 fev) | US$ 2,55-2,65 | US$ 2,59 |
| 2024 | Crescimento orgânico | De 2% a 5% (13 fev) | De 2% a 5% | 2,5% |
| 2024 | EBITDA ajustado | US$ 760-790 mi | US$ 805-835 mi (com a Wincanton) | US$ 815 mi |
| 2024 | EPS diluído ajustado | US$ 2,70-2,90 | US$ 2,73-2,93 | US$ 2,80 |
| 2025 | Crescimento orgânico | De 3% a 6% (12 fev) | De 3,5% a 6,5% | 3,9% |
| 2025 | EBITDA ajustado | US$ 840-860 mi | US$ 865-885 mi | US$ 881 mi |
| 2025 | EPS diluído ajustado | US$ 2,40-2,60 | US$ 2,43-2,63 | US$ 2,51 |
| 2026 | Crescimento orgânico | De 4% a 5% (10 fev) | De 4% a 5% (reafirmada em 3 nov) | 4,7% até set |
| 2026 | EBITDA ajustado | US$ 930-970 mi | US$ 945-965 mi | US$ 670 mi até set |
| 2026 | EPS diluído ajustado | US$ 2,85-3,15 | US$ 2,95-3,15 | US$ 1,98 até set |
| 2026 | Conversão de FCF | De 30% a 40% | De 30% a 40% | US$ 66 mi de FCF até set |
Fonte: comunicados de resultados trimestrais da GXO, 2023-2026. A projeção de conversão de FCF foi de cerca de 30% em 2023, de 30% a 40% em 2024 e de 25% a 35% em 2025; a conversão efetiva foi de 40,8%, 30,8% e 29,4%.
O histórico de projeções tem um formato claro. A GXO entregou o EBITDA ajustado dentro da faixa final em cada um dos últimos três anos, e na metade superior em 2025. O crescimento orgânico ficou na metade inferior da faixa em 2023, 2024 e 2025, e em 2023 terminou muito abaixo dos 6% a 8% originais. É a mesma divisão das metas de longo prazo: a entrega de lucro tem sido confiável, e o crescimento da receita tem sido o elo fraco. O plano para 2030 depende mais de crescimento do que qualquer projeção anterior.
Como a ação da GXO reagiu a resultados e a Dias do Investidor
| Pregão | Evento | Fechamento da GXO | Variação da GXO | Variação do SPY | GXO menos SPY |
|---|---|---|---|---|---|
| 12 jan 2023 | Dia do Investidor; metas para 2027 fixadas | US$ 51,88 | +5,96% | +0,36% | +5,6 p.p. |
| 15 fev 2023 | Resultados do 4T22 | US$ 50,53 | −5,00% | +0,32% | −5,3 p.p. |
| 10 mai 2023 | Resultados do 1T23 | US$ 54,71 | +2,90% | +0,47% | +2,4 p.p. |
| 3 ago 2023 | Resultados do 2T23 | US$ 63,54 | −1,75% | −0,29% | −1,5 p.p. |
| 8 nov 2023 | Resultados do 3T23 | US$ 54,28 | +3,75% | +0,07% | +3,7 p.p. |
| 14 fev 2024 | Resultados do 4T23 | US$ 54,49 | −1,20% | +0,91% | −2,1 p.p. |
| 24 abr 2024 | Prévia do 1T24; metas para 2027 cortadas | US$ 49,10 | −2,07% | −0,05% | −2,0 p.p. |
| 8 mai 2024 | Resultados do 1T24 | US$ 50,93 | −0,49% | +0,01% | −0,5 p.p. |
| 6 ago 2024 | Resultados do 2T24 | US$ 47,48 | −3,79% | +0,92% | −4,7 p.p. |
| 5 nov 2024 | Resultados do 3T24 | US$ 57,70 | −1,54% | +1,21% | −2,8 p.p. |
| 13 fev 2025 | Resultados do 4T24 | US$ 36,31 | −15,08% | +1,06% | −16,1 p.p. |
| 8 mai 2025 | Resultados do 1T25 | US$ 39,71 | +4,28% | +0,70% | +3,6 p.p. |
| 6 ago 2025 | Resultados do 2T25 | US$ 50,49 | +3,08% | +0,77% | +2,3 p.p. |
| 5 nov 2025 | Resultados do 3T25 | US$ 52,54 | −5,11% | +0,35% | −5,5 p.p. |
| 11 fev 2026 | Resultados do 4T25 | US$ 63,35 | +9,22% | −0,02% | +9,2 p.p. |
| 6 mai 2026 | Resultados do 1T26 | US$ 49,91 | +0,12% | +1,39% | −1,3 p.p. |
| 5 ago 2026 | Resultados do 2T26 | US$ 47,62 | −9,07% | −0,20% | −8,9 p.p. |
| 4 nov 2026 | Resultados do 3T26 | US$ 56,96 | +9,48% | +1,65% | +7,8 p.p. |
| 16 nov 2026 | Dia do Investidor; metas para 2030 fixadas | US$ 57,20 | +4,70% | −1,91% | +6,6 p.p. |
Fonte: fechamentos diários da Polygon.io, conferidos com a Nasdaq.com; os números de 16 de novembro usam os fechamentos oficiais da Nasdaq.com. As variações são de fechamento a fechamento; p.p. = pontos percentuais. A GXO costuma divulgar resultados após o fechamento do mercado, de modo que a reação ocorre no pregão seguinte. Exceções: o comunicado do Dia do Investidor de janeiro de 2023 saiu na noite anterior, e a prévia de resultados de abril de 2024 e o relatório do 2T24 saíram antes da abertura, por isso essas reações são do mesmo dia.
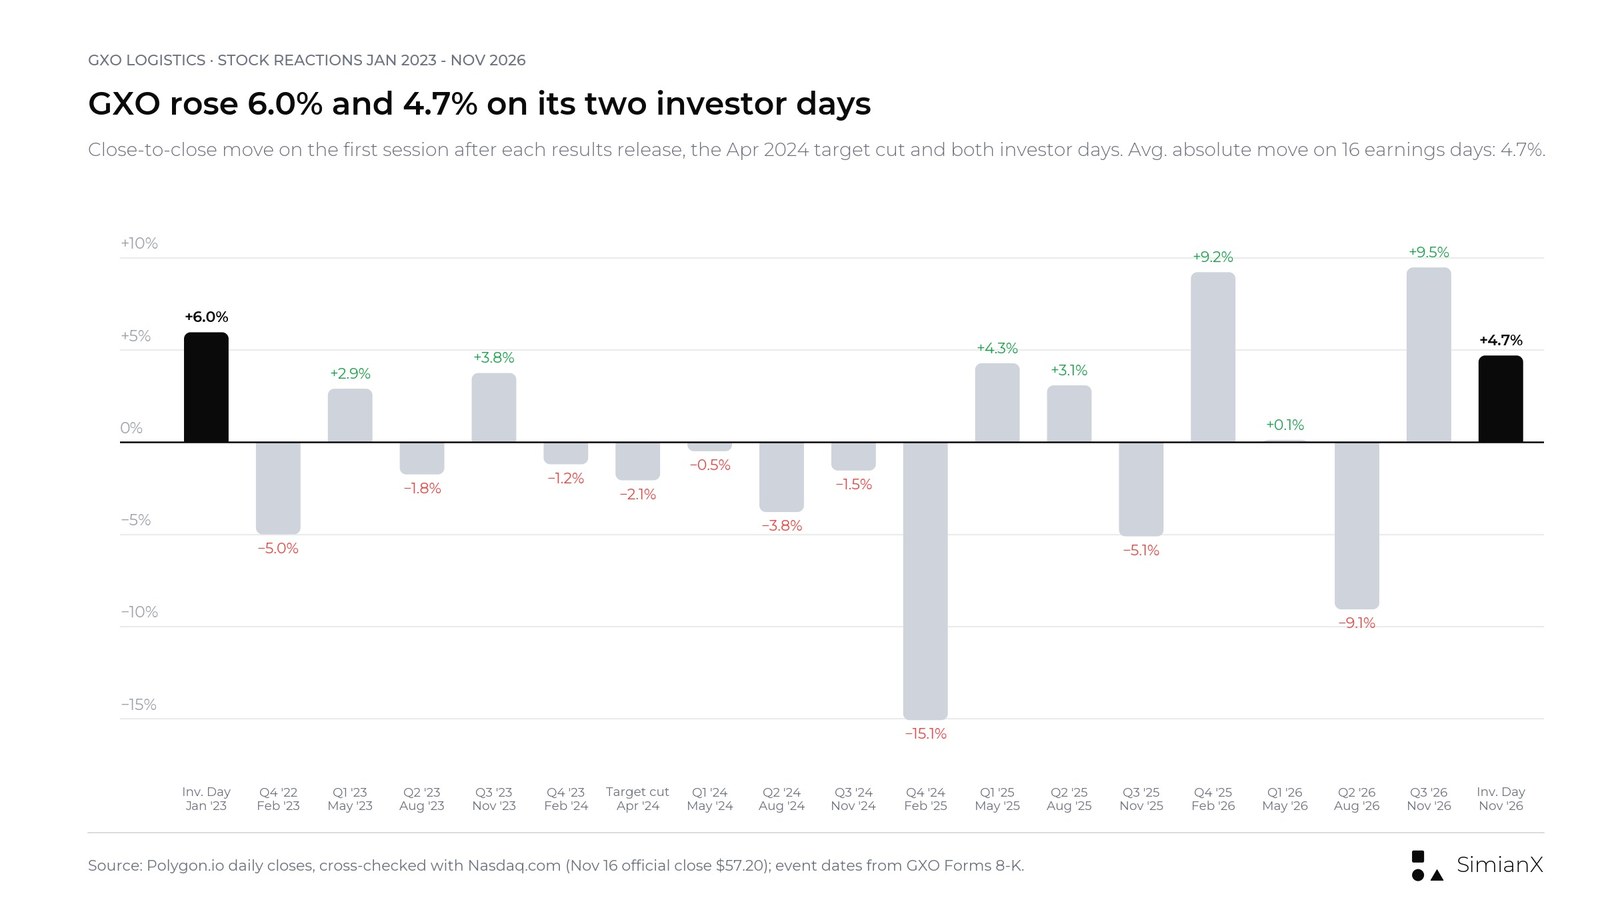
Variações de fechamento a fechamento da GXO em dias de resultados e de Dias do Investidor desde janeiro de 2023.
Nas 16 divulgações de resultados desde fevereiro de 2023, a GXO subiu sete vezes e caiu nove, com variação absoluta média de 4,7%. A maior foi uma queda de 15,08% em 13 de fevereiro de 2025, quando a GXO divulgou projeções para 2025 com EPS ajustado de US$ 2,40 a US$ 2,60, abaixo dos US$ 2,80 que acabara de reportar para 2024. As quatro últimas divulgações produziram variações de +9,2%, +0,1%, −9,1% e +9,5%. Os dois Dias do Investidor fizeram a ação subir no dia, 5,96% em 2023 e 4,70% em 2026; o primeiro ganho não se sustentou.
O que pode mexer com a ação da GXO daqui em diante
| Cenário | Evidências nos próximos quatro a seis trimestres | Interpretação provável |
|---|---|---|
| Cenário otimista | FCF do 4T26 de US$ 218 mi ou mais sem grandes vendas de ativos; mais de US$ 850 mi de receita de 2027 garantida; crescimento orgânico trimestral acima de 5,5% | O mercado começa a precificar o plano para 2030 como crível |
| Cenário-base | Crescimento orgânico de 4% a 6%; margem EBITA ajustada se aproximando de 4,5%; alavancagem recuando em direção a 2,5x | A ação é negociada com base nos lucros de curto prazo, não em 2030 |
| Cenário pessimista | Crescimento orgânico de volta perto de 3%; FCF de novo apoiado em vendas de ativos; implantação do LMS atrasada | Os investidores tratam as metas para 2030 como uma repetição das de 2027 |
Estes são cenários analíticos, não preços-alvo nem recomendações de investimento.
Riscos para o plano 2030
Concentração no Reino Unido
O Reino Unido respondeu por 48% da receita da GXO em 2025, e o maior contrato da história da empresa, com o National Health Service Supply Chain (a cadeia de suprimentos do sistema público de saúde da Inglaterra), tem valor total de cerca de US$ 2,5 bilhões ao longo de sua vigência. A demanda do consumidor britânico, os custos de mão de obra e a libra têm efeito desproporcional sobre os resultados.
Mão de obra e execução
A mão de obra representa cerca de 60% do custo de armazenagem. Inflação salarial, falta de pessoal e adoção lenta do LMS podem absorver as economias das quais o plano depende.
Custos de implantação e timing do pipeline
Novos contratos exigem unidades, equipamentos, sistemas e pessoal antes que a receita chegue. Um pipeline que se converta mais tarde do que o planejado atrasa o crescimento e pesa sobre as margens.
Câmbio
A maior parte da receita é gerada em libras esterlinas e euros. O crescimento orgânico exclui o câmbio, mas a receita, o EBITDA e o EPS reportados, não.
Alavancagem e alocação de capital
Uma alavancagem líquida de 2,7x deixa menos espaço do que o 1,6x que a GXO tinha antes da Wincanton. Recompras de mais de US$ 200 milhões por ano e a desalavancagem disputam o mesmo fluxo de caixa livre.
Retorno da tecnologia
A GXO espera que IA, automação e robôs humanoides elevem a produtividade, mas as metas de economia são estimativas da administração e a curva de custos dos humanoides na apresentação é ilustrativa.
Perguntas frequentes
Quando foi o Dia do Investidor 2026 da GXO?
A GXO realizou seu Dia do Investidor 2026 em 16 de novembro de 2026, na Bolsa de Valores de Nova York, a partir das 9h (horário da costa leste dos EUA). O comunicado à imprensa e a apresentação foram arquivados na SEC por meio de um Form 8-K na mesma manhã.
Quais são as metas financeiras da GXO para 2030?
A GXO mira crescimento orgânico da receita acima de 7% ao ano de 2027 a 2030, margem EBITA ajustada acima de 6,5% em 2030 (mais de 240 pontos-base acima dos 4,1% de 2025), conversão de fluxo de caixa livre de 40% a 50% do EBITDA ajustado, crescimento do EPS ajustado acima de 20% ao ano de 2025 a 2030 e ROIC mais de 500 pontos-base acima do de 2025.
Quais são as projeções da GXO para 2027?
As projeções preliminares para 2027 são de crescimento orgânico da receita acima de 5,5%, margem EBITDA ajustada acima de 7,1% e margem EBITA ajustada acima de 4,5%. A GXO também planeja quitar um empréstimo a prazo de US$ 275 milhões no primeiro semestre de 2027.
A GXO cumpriu as metas do Dia do Investidor de 2023?
Na maior parte, não. As metas de janeiro de 2023 previam crescimento orgânico de 8% a 12% ao ano e EBITDA ajustado de cerca de US$ 1,6 bilhão em 2027. O crescimento orgânico da GXO foi, em média, de cerca de 2,9% ao ano de 2023 a 2025, e o EBITDA ajustado foi de US$ 881 milhões em 2025. As metas foram cortadas em abril de 2024 e agora foram substituídas pelo plano para 2030. A GXO cumpriu sua meta de ROIC operacional e, em grande parte, a de conversão de caixa.
Como a ação da GXO reagiu ao Dia do Investidor?
A GXO fechou a US$ 57,20 em 16 de novembro de 2026, em alta de 4,70%, enquanto o SPY caiu 1,91%. As ações já tinham subido 9,48% em 4 de novembro, após os resultados do terceiro trimestre.
Como a GXO calcula a conversão de fluxo de caixa livre?
A GXO divide o fluxo de caixa livre pelo EBITDA ajustado. Ela calcula o fluxo de caixa livre como o fluxo de caixa das operações menos os investimentos de capital mais os recursos da venda de imóveis e equipamentos. Em 2025, os recursos de venda de ativos, de US$ 149 milhões, representaram 58% do fluxo de caixa livre de US$ 259 milhões.
Quais foram os resultados da GXO no 3T26?
A receita foi de US$ 3,590 bilhões, alta de 5,7%, com crescimento orgânico de 6,4%. O EBITDA ajustado ficou estável em US$ 251 milhões, o EPS diluído ajustado subiu para US$ 0,89, ante US$ 0,79, e o fluxo de caixa livre foi de US$ 85 milhões. Os novos contratos somaram US$ 375 milhões, alta de 34%, e o pipeline atingiu o recorde de US$ 3,1 bilhões.
Quando a GXO divulga os próximos resultados?
A GXO ainda não anunciou a data dos resultados do quarto trimestre de 2026. Seus três últimos relatórios de quarto trimestre saíram em 10 de fevereiro de 2026, 12 de fevereiro de 2025 e 13 de fevereiro de 2024.
Veredito: um plano de custos crível atrelado a um plano de crescimento ainda não comprovado
O plano para 2030 é mais específico do que o de 2023. Ele nomeia as alavancas, atribui valores a elas (US$ 240 milhões a US$ 310 milhões de economias líquidas), fixa marcos de implantação para o sistema de gestão de mão de obra e o GXO IQ e adota réguas mais rigorosas para a margem (EBITA ajustado) e para o retorno (ROIC incluindo ágio). É um plano melhor de acompanhar.
O ponto fraco é o mesmo que derrubou as metas para 2027: o crescimento. A GXO pede aos investidores que acreditem que uma empresa que cresceu organicamente de 2% a 4% ao ano de 2023 a 2025 crescerá acima de 5,5% em 2027 e acima de 7% ao ano depois disso. Todas as outras metas, da alavancagem de margem ao fluxo de caixa livre que financia US$ 1 bilhão em recompras, se apoiam nessa premissa.
Os próximos pontos de verificação chegam logo. Os resultados do quarto trimestre de 2026 devem mostrar se a GXO consegue gerar US$ 218 milhões ou mais de fluxo de caixa livre em um trimestre sem depender de vendas de ativos, e se entra em 2027 com mais de US$ 850 milhões de receita já garantida. Esses dois números dirão mais sobre o plano para 2030 do que a alta do Dia do Investidor.
Este artigo tem fins exclusivamente de pesquisa e não constitui recomendação de investimento personalizada nem recomendação de compra ou venda de qualquer valor mobiliário.
Leitura Relacionada
- FedEx 2026: cisão da Freight, sobretaxas e ação FDX
- Resultados da Tetra Tech por trimestre: 4T FY2026 e TTEK
- Ações industriais após as midterms nos EUA: dados 1926-2022
- Ações da Unitree após o IPO: alta de 460%, depois metade
- Previsão S&P 500 2027: metas de Wall Street e taxa de acerto
Referências
- GXO: GXO anuncia metas financeiras para 2030 no Dia do Investidor (16 nov 2026)
- SEC EDGAR: Form 8-K da GXO, Exhibit 99.1, comunicado à imprensa do Dia do Investidor
- SEC EDGAR: Form 8-K da GXO, Exhibit 99.2, apresentação do Dia do Investidor 2026
- SEC EDGAR: comunicado de resultados do 3T26 da GXO, Exhibit 99.1
- SEC EDGAR: apresentação de resultados do 3T26 da GXO
- GXO: GXO divulga resultados do terceiro trimestre de 2026
- SEC EDGAR: comunicado de resultados do 2T26 da GXO
- SEC EDGAR: comunicado de resultados do quarto trimestre e do ano de 2025 da GXO
- SEC EDGAR: comunicado do Dia do Investidor da GXO de janeiro de 2023 com as metas para 2027
- SEC EDGAR: comunicado da GXO de 24 de abril de 2024 que revisa as metas para 2027
- GXO: anúncio do Dia do Investidor 2026
- Relações com Investidores da GXO: calendário de eventos
- Nasdaq.com: preços históricos da GXO
- Investopedia: EBITDA
- Investopedia: fluxo de caixa livre
- Investopedia: crescimento orgânico
- Investopedia: retorno sobre o capital investido


