
 Por Muke
IPO da Elice: queda no primeiro dia, limite diário de alta no segundo e como os IPOs de IA da Coreia se comportaram desde 2025
Resposta rápida: a Elice (KOSDAQ: 0158S0) fixou o preço de oferta do seu IPO em ₩90.500, o topo da faixa de ₩70.400–₩90.500, após uma subscrição de varejo de 408 para 1 e um livro institucional de 388,84 para 1. Na estreia, em 20 de outubro de 2026, abriu a ₩75.700, chegou a cair até ₩56.500 e fechou a ₩61.500, queda de 32,04% — o sexto pior primeiro dia entre 37 IPOs coreanos em 2026. No dia seguinte fechou no limite diário de alta de ₩79.900 (+29,92%), ainda 11,7% abaixo do preço de oferta, e na manhã de 22 de outubro foi negociada pela primeira vez acima do preço de oferta, chegando a ₩99.900. Dos dez IPOs coreanos ligados a IA desde janeiro de 2025 acompanhados abaixo, sete eram negociados abaixo do preço de oferta em 20 de outubro de 2026.
O IPO da Elice deu um alerta contundente a quem investe em ações de data centers de IA: uma demanda extraordinária na subscrição não garante uma listagem bem-sucedida, e um crescimento rápido da receita não justifica automaticamente uma avaliação com prêmio.
A empresa sul-coreana de infraestrutura de IA fixou o preço de suas ações em ₩90.500, o topo da faixa da oferta, depois de atrair uma demanda de varejo de cerca de 408 vezes. Em 20 de outubro de 2026, as ações fecharam a ₩61.500, queda de 32,04% em relação ao preço de oferta, num dia em que o índice KOSDAQ caiu 3,33%.
O pregão seguinte foi na direção oposta. Em 21 de outubro, a Elice atingiu o limite diário de alta de ₩79.900 cerca de dez minutos após a abertura, alta de 29,92% sobre o primeiro fechamento — o ganho máximo em um dia permitido pelas regras coreanas. Fechou nesse limite, ainda aproximadamente 11,7% abaixo do preço do IPO. Na manhã de 22 de outubro subiu pela primeira vez acima do preço de oferta, com máxima intradiária de ₩99.900 (+10,4% sobre o preço de oferta) até as 10:00 KST.
Os dois movimentos importam. O primeiro expôs uma distância entre as expectativas da oferta e a precificação do mercado público. O segundo mostrou com que rapidez a oferta limitada de ações negociáveis e a mudança de humor podem mover uma ação recém-listada.
Esta pesquisa da SimianX AI examina a questão financeira por trás dessas oscilações: a Elice consegue gerar retornos em caixa suficientes com sua infraestrutura de GPU para justificar sua avaliação e financiar a próxima expansão? Ela também coloca a estreia em contexto com uma tabela de referência de todos os IPOs coreanos ligados a IA desde 2025.
As evidências sustentam uma conclusão seletiva. A Elice tem um negócio em crescimento e reportou lucro operacional. Seu IPO também ilustra os riscos da concentração de clientes, dos pesados gastos com equipamentos e das avaliações construídas em torno do EBITDA.
Data da pesquisa: 22 de outubro de 2026 (horário da Coreia). Os preços de 20 e 21 de outubro são de fechamento; os de 22 de outubro são intradiários (às 10:00 KST), não um fechamento confirmado. Os cálculos financeiros abaixo estão identificados como comparações históricas ou premissas ilustrativas.
Fonte: relatório de negociação da MoneyToday de 21 de outubro
IPO da Elice em resumo: o registro de preços
A Elice é negociada no KOSDAQ, da Coreia do Sul, sob o código 0158S0. A empresa captou aproximadamente ₩201,1 bilhões, o equivalente a cerca de US$ 151 milhões pela taxa de câmbio usada nas reportagens da época, com a venda de 2.222.000 ações novas. Pelo preço de oferta, seu valor de mercado era de cerca de ₩1,005 trilhão.
| Evento | Preço da ação | Variação sobre o preço do IPO |
|---|---|---|
| Preço do IPO (topo da faixa de ₩70.400–₩90.500) | ₩90.500 | — |
| Negócio de abertura em 20 de outubro | ₩75.700 | −16,35% |
| Máxima intradiária em 20 de outubro | ₩77.700 | −14,14% |
| Mínima intradiária em 20 de outubro | ₩56.500 | −37,57% |
| Fechamento em 20 de outubro | ₩61.500 | −32,04% |
| Negócio de abertura em 21 de outubro | ₩69.500 | −23,20% |
| Fechamento de 21 de outubro no limite de alta (atingido cerca de 10 minutos após a abertura) | ₩79.900 | −11,71% |
| Máxima intradiária de 22 de outubro (às 10:00 KST) | ₩99.900 | +10,39% |
Portanto, a ação abriu abaixo do preço de oferta antes de sofrer mais vendas. Cerca de 5,9 milhões de ações trocaram de mãos no primeiro dia, mais de duas vezes e meia os 2,22 milhões de ações vendidas na oferta.
Um investidor que recebeu ações no IPO teve um retorno diferente do de um investidor que comprou no negócio de abertura. De ₩75.700 a ₩61.500, a queda entre abertura e fechamento foi de aproximadamente 18,8%.
A distinção também importa ao avaliar a recuperação. Voltar de ₩61.500 ao preço de oferta de ₩90.500 exigiria uma alta de aproximadamente 47,2%. Uma queda de 32% não pode ser revertida por uma alta percentual igual, porque a recuperação parte de uma base menor. Mesmo a partir do fechamento no limite de ₩79.900, eram precisos mais 13,3% de alta para retornar ao preço de oferta; a ação cobriu essa distância na manhã de 22 de outubro.
O pano de fundo do mercado era hostil. O índice KOSDAQ fechou a 781,97 em 20 de outubro, queda de 3,33% no dia e 15,0% abaixo do fechamento de 919,92 em 6 de outubro, depois de uma queda de 7,65% em um único dia em 15 de outubro.
Fontes: anúncio da oferta da Elice, relatório inicial de negociação da Reuters, relatório de fechamento da ZDNet Korea, atualização de negociação posterior da MoneyToday
Como os limites de preço do primeiro dia na Coreia moldaram o movimento
Os IPOs coreanos são negociados sob uma banda de preço especial no primeiro dia. Desde 26 de junho de 2023, o preço-base de uma ação recém-listada é simplesmente o seu preço de oferta, e no dia da listagem ela pode ser negociada em qualquer ponto entre 60% e 400% desse preço. A partir do segundo dia, vale o limite diário normal de ±30%, medido a partir do fechamento anterior.
| Regra | O que significou para a Elice |
|---|---|
| Piso do primeiro dia: 60% do preço de oferta | ₩54.300. A mínima intradiária de ₩56.500 ficou a ₩2.200 dele. |
| Teto do primeiro dia: 400% do preço de oferta | ₩362.000. Nunca entrou em jogo. |
| Limite do segundo dia: ±30% sobre o fechamento anterior | ₩61.500 × 1,3 = ₩79.950, arredondado para baixo ao tick de ₩100: ₩79.900. |
Duas consequências decorrem disso. Uma queda de 32% no primeiro dia é uma fração grande da perda máxima de 40% que a banda permite. E a recuperação de 21 de outubro foi limitada mecanicamente: compradores que queriam mais ações a preços mais altos não podiam negociar acima de ₩79.900 naquele dia. A mesma regra produziu o extremo oposto para a MakinaRocks em maio de 2026, que abriu e fechou seu primeiro dia exatamente a 400% do preço de oferta (o máximo, conhecido na Coreia como ttadabul, algo como "dobro do dobro").
Fonte: Financial News sobre a mudança de regra de 26 de junho de 2023
IPOs de IA da Coreia 2025–2026: primeiro dia vs hoje
Quão incomum foi a estreia da Elice? A tabela abaixo lista os dez IPOs coreanos desde janeiro de 2025 cujo negócio principal é software de IA, chips de IA ou infraestrutura de IA, com os resultados do primeiro dia e o fechamento mais recente.
| Empresa | Listagem | Preço de oferta | Fechamento do 1º dia | 1º dia vs oferta | Fechamento em 20/10/2026 | vs oferta | vs fechamento máximo |
|---|---|---|---|---|---|---|---|
| Wisenut | 24/01/2025 | ₩17.000 | ₩10.800 | −36,5% | ₩5.040 | −70,4% | −73,8% |
| LG CNS (KOSPI) | 05/02/2025 | ₩61.900 | ₩55.800 | −9,9% | ₩67.600 | +9,2% | −53,0% |
| Neurophet | 25/07/2025 | ₩14.000 | ₩20.300 | +45,0% | ₩6.100 | −56,4% | −83,4% |
| Nota | 03/11/2025 | ₩9.100 | ₩31.000 | +240,7% | ₩15.070 | +65,6% | −73,3% |
| Acryl | 16/12/2025 | ₩19.500 | ₩67.000 | +243,6% | ₩14.010 | −28,2% | −79,1% |
| SemiFive | 29/12/2025 | ₩24.000 | ₩27.650 | +15,2% | ₩15.020 | −37,4% | −69,2% |
| MakinaRocks | 20/05/2026 | ₩15.000 | ₩60.000 | +300,0% | ₩16.400 | +9,3% | −79,0% |
| StradVision | 30/06/2026 | ₩12.000 | ₩7.200 | −40,0% | ₩2.465 | −79,5% | −65,8% |
| Neosapience | 21/09/2026 | ₩10.000 | ₩36.900 | +269,0% | ₩7.920 | −20,8% | −78,5% |
| Elice | 20/10/2026 | ₩90.500 | ₩61.500 | −32,0% | ₩61.500 | −32,0% | — |
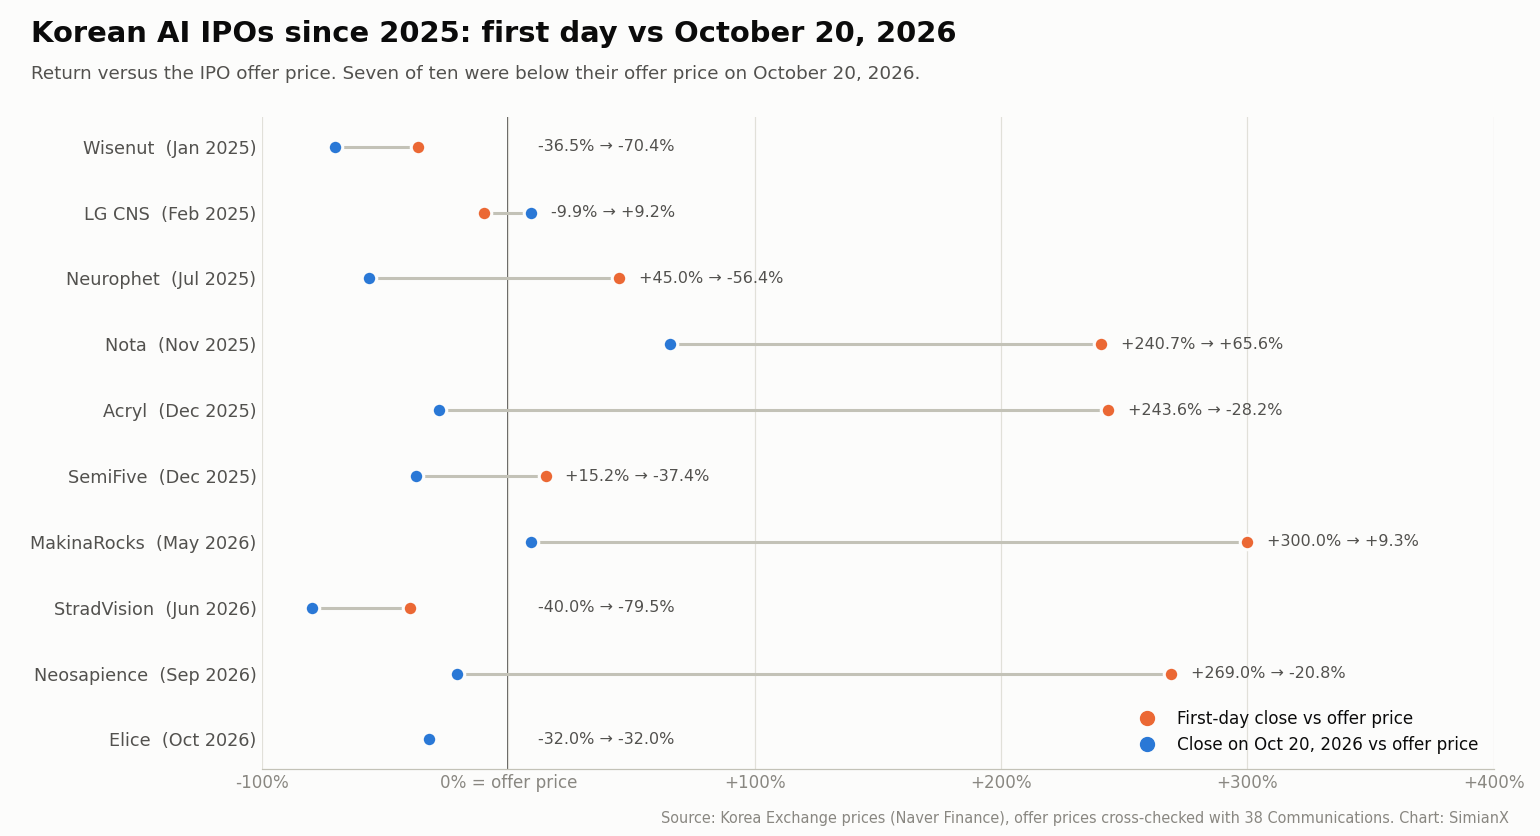
O que as empresas fazem: Wisenut (software de chatbot e busca com IA), LG CNS (serviços de TI, IA e nuvem; listada no KOSPI, todas as demais no KOSDAQ), Neurophet (software de IA para imagens cerebrais), Nota (compressão e otimização de modelos de IA), Acryl (software de plataforma de IA), SemiFive (design de chips de IA sob medida), MakinaRocks (software de IA industrial), StradVision (IA de visão para veículos), Neosapience (geração de voz por IA) e Elice (educação em IA mais nuvem de GPU e data centers modulares).
Quatro padrões se destacam:
- O primeiro dia mediano foi uma alta de cerca de 30%; a posição mediana em 20 de outubro de 2026 era uma perda de cerca de 30%. Sete dos dez eram negociados abaixo do preço de oferta nessa data.
- Os quatro maiores vencedores do primeiro dia devolveram a maior parte dos ganhos. Nota, Acryl, MakinaRocks e Neosapience fecharam o primeiro dia pelo menos 240% acima do preço de oferta; todas estavam mais de 70% abaixo do fechamento máximo em 20 de outubro. A Neosapience caiu de ₩36.900 para ₩7.920 em menos de um mês.
- Um primeiro dia fraco também não foi sinal de compra. Wisenut e StradVision, as duas estreias que caíram mais que a Elice no primeiro dia, haviam recuado mais 53% e 66% a partir do primeiro fechamento até 20 de outubro.
- A Elice é a única das quatro perdedoras do primeiro dia cujo segundo pregão atingiu o limite de alta. A Wisenut subiu 4,8% no segundo dia, a LG CNS 3,4%, e a StradVision caiu mais 18,9%. A trajetória posterior da Elice ainda não faz parte do registro.
Estes são históricos de preço, não previsões. O grupo é pequeno, inclui apenas empresas cujo negócio principal é IA, e o seu trecho mais fraco coincide com a queda do KOSDAQ em outubro de 2026.
Onde a Elice se posiciona entre os IPOs coreanos de 2026
Entre os 37 IPOs coreanos de 2026 até 20 de outubro (excluindo SPACs e REITs), o fechamento mediano do primeiro dia ficou cerca de 45% acima do preço de oferta, e 10 dos 37 fecharam o primeiro dia abaixo dele. Os −32,04% da Elice foram a sexta maior queda de primeiro dia do ano. As cinco maiores foram StradVision (−40,0%, 30 de junho), Hatchtech (해치텍, −39,4%, 25 de agosto), Jincostech (진코스텍, −38,5%, 15 de outubro), PeacePeace Studio (피스피스스튜디오, −36,1%, 8 de junho) e Kido Industry (기도산업, −34,6%, 21 de agosto).
Fontes: News1 sobre o ranking de 2026, resultados de listagem de IPOs da 38 Communications
Como o IPO da Elice pôde cair apesar de uma demanda de 400×?
A aparente contradição fica mais clara quando os números da subscrição são definidos.
Investidores de varejo pediram 226.737.440 ações contra uma alocação de 555.500 ações, um quarto da oferta. Isso produz uma relação de subscrição de aproximadamente 408 para 1. No bookbuilding anterior, 2.367 instituições fizeram ofertas a uma relação de 388,84 para 1, e o preço foi fixado no topo da faixa.
Os depósitos de subscrição do varejo chegaram a aproximadamente ₩10,26 trilhões.
Esses depósitos eram recursos de reserva. Não eram o valor captado pela Elice, nem um compromisso de comprar as mesmas ações depois da listagem. A empresa captou aproximadamente ₩201,1 bilhões antes das despesas da oferta.
Fonte: reportagem da Newspim sobre os resultados da subscrição da Elice
Vários mecanismos explicam por que uma oferta muito disputada ainda pode cair.
Os pedidos de alocação podem superar a posição que o investidor pretende manter
Quando os investidores esperam alocações pequenas, podem pedir muito mais ações do que realmente querem ter. A relação de subscrição mede os pedidos em relação a uma alocação limitada.
Ela não estabelece o preço que os investidores aceitarão quando as ações forem negociadas livremente.
O ganho na listagem pode ser a própria tese de investimento
Alguns participantes entram porque esperam uma alta imediata do preço. Se as ações abrirem abaixo do preço de oferta, essa tese fracassa.
Investidores que pareciam representar uma demanda forte podem virar vendedores ao mesmo tempo.
O mercado pode mudar entre a precificação e a listagem
O preço de oferta da Elice foi fixado antes do início das negociações. Mudanças nas avaliações de pares, nas condições de financiamento e no apetite a risco podem fazer um preço de oferta acordado parecer caro na data da listagem. Entre o fim do bookbuilding, em 1º de outubro, e a listagem, em 20 de outubro, o KOSDAQ caiu cerca de 13%, e a imprensa coreana associou as vendas no dia da estreia a uma nova rodada de dúvidas sobre a rentabilidade de operadoras neocloud dos EUA, como a CoreWeave.
A demanda precisa persistir no próximo preço disponível
Um IPO bem-sucedido exige compradores dispostos depois que os investidores que receberam ações começam a vender. As estatísticas de subscrição oferecem informação limitada sobre essa demanda contínua.
Um livro de ofertas com excesso de demanda descreve o processo de alocação. Um preço de ação duradouro exige demanda contínua sustentada pelo valor do negócio.
Qual negócio a Elice realmente opera?
A Elice começou em 2015 com educação em programação e se expandiu para plataformas de treinamento em IA, soluções corporativas de IA e infraestrutura de nuvem.
Hoje, seu negócio abrange duas grandes áreas:
- Transformação por IA e educação: plataformas de aprendizagem, avaliações, aplicações corporativas de IA e serviços de implementação.
- Nuvem e infraestrutura de IA: computação em GPU, software de infraestrutura e data centers modulares de IA.
A oferta de infraestrutura inclui a Elice Cloud Infrastructure, ou ECI, e o Portable Modular Data Center da empresa, ou PMDC.
A plataforma de nuvem da Elice oferece acesso a GPUs nas modalidades reservada, sob demanda e spot. Seus materiais públicos de produto listam gerações de GPUs da NVIDIA, incluindo A100, H100, B200 e B300.
Essa combinação dá à Elice várias fontes de receita possíveis: aluguel de capacidade computacional, fornecimento de infraestrutura, operação de ambientes de clientes e venda de software ou serviços relacionados.
Os investidores precisam distinguir essas fontes. Entrega de hardware, implementação de projetos e uso recorrente de nuvem podem ter margens, necessidades de caixa e retenção de clientes muito diferentes.
Uma empresa descrita de forma ampla como "ação de data center de IA" pode, portanto, conter negócios com economias substancialmente diferentes.
Fontes: visão geral da empresa Elice, informações de produto da nuvem de GPU da Elice
O que é uma neocloud?
Uma neocloud é um provedor de nuvem fortemente focado em computação de IA, em especial infraestrutura de GPU.
Essas empresas costumam competir por desempenho computacional, disponibilidade de hardware, software especializado, suporte ou preço. Seus modelos de negócio diferem das grandes plataformas de nuvem, como AWS, Microsoft Azure e Google Cloud, que oferecem amplos serviços de bancos de dados, software corporativo e aplicações.
A Elice entra nesta discussão porque seu crescimento depende cada vez mais de infraestrutura de IA. Suas atividades de educação e de aplicações corporativas, porém, fazem dela uma comparação imperfeita com uma empresa focada quase inteiramente no aluguel de GPUs.
O que torna interessante a estratégia de data centers modulares da Elice?
A abordagem PMDC da Elice reúne equipamentos de computação, rede, energia e refrigeração em módulos pré-fabricados.
A empresa anuncia implantação em aproximadamente 12 semanas, sujeita às condições do local e da infraestrutura. Também divulga refrigeração líquida e eficiência no uso de energia em torno de 1,1, e no anúncio do IPO afirmou que a abordagem reduz o custo inicial de infraestrutura em até 40%.
Essas são afirmações da empresa e especificações de produto. Não devem ser tratadas como desempenho verificado de forma independente em todas as instalações.
Ainda assim, um projeto modular pode ter vantagens práticas. Equipamentos padronizados podem reduzir a complexidade da construção, permitir expansão gradual e colocar capacidade em operação mais rapidamente.
Fonte: especificações de produto do PMDC da Elice
O que significa um PUE de 1,1?
A eficiência no uso de energia, ou PUE, compara o consumo total de eletricidade da instalação com a eletricidade usada pelos equipamentos de computação.
Com um PUE de 1,1, uma instalação que consome 1 megawatt para equipamentos de TI usa aproximadamente 1,1 megawatt no total. Os 0,1 megawatt adicionais sustentam a refrigeração e outras funções da instalação.
Um custo indireto menor pode melhorar a economia operacional. Ele não mede a utilização pelos clientes, a receita, os custos de financiamento nem os retornos do investimento.
Uma construção em doze semanas resolve o gargalo de energia?
Um módulo pode ser fabricado e instalado rapidamente depois que as condições essenciais são atendidas. Acesso à rede, licenças, terreno, transformadores e clientes contratados podem levar bem mais tempo.
Para os investidores, a data que importa é quando a infraestrutura fica disponível para cargas de trabalho faturáveis de clientes.
Um ciclo de fabricação rápido é valioso, mas os retornos dependem do cronograma completo de desenvolvimento.
A Elice é lucrativa?
Sim, no nível operacional em seus resultados reportados do primeiro semestre — e isso é uma mudança recente.
As divulgações da Elice anteriores ao IPO e reportagens da imprensa coreana trazem os seguintes números:
| Indicador financeiro | Primeiro semestre de 2025 | Ano de 2025 | Primeiro semestre de 2026 |
|---|---|---|---|
| Receita | ₩11,4 bilhões | ₩39,5 bilhões | ₩34,4 bilhões |
| Lucro (prejuízo) operacional | (₩3,6 bilhões) | ₩5,2 bilhões | ₩10,3 bilhões |
| EBITDA | — | — | ₩23,2 bilhões |
| Margem operacional calculada | Prejuízo | Aproximadamente 13,2% | Aproximadamente 29,9% |
| Margem EBITDA calculada | — | — | Aproximadamente 67,4% |
A receita do primeiro semestre praticamente triplicou (+202%), e seis meses de lucro operacional de 2026 já superaram o total de 2025. A empresa arredondou sua margem EBITDA para aproximadamente 68%.
Esses números mostram que a avaliação da Elice se apoiava em mais do que receita projetada. O negócio já havia reportado lucros operacionais relevantes.
A questão central é quão repetíveis serão esses lucros à medida que sua infraestrutura e sua base de clientes se expandem.
Fontes: anúncio da apresentação do IPO da Elice em setembro, ChosunBiz sobre os resultados do ano de 2025, EToday sobre as comparações com o primeiro semestre de 2025
Por que a margem EBITDA é tão maior que a margem operacional?
A diferença entre ₩23,2 bilhões de EBITDA e ₩10,3 bilhões de lucro operacional é de aproximadamente ₩12,9 bilhões.
As demonstrações financeiras coreanas identificaram depreciação de ₩12,9 bilhões no primeiro semestre, já acima do nível do ano anterior inteiro. É um valor substancial em relação à receita da Elice e reflete a intensidade de equipamentos do negócio.
A depreciação distribui o custo da infraestrutura ao longo de sua vida útil estimada. Ela não tem efeito caixa no período de apuração, mas a empresa ainda precisou adquirir os equipamentos e poderá ter de substituí-los.
Para uma operadora de infraestrutura de IA, o EBITDA oferece informações úteis sobre as operações antes da depreciação. Mas dá uma visão incompleta do caixa disponível para os acionistas.
Quanto da receita do primeiro semestre veio de contratos governamentais pré-pagos?
Este é o detalhe que a maior parte da cobertura do dia da estreia deixou de lado. A Elice recebeu caixa antecipadamente por trabalhos de locação de GPU para o governo e o reconhece como receita à medida que o serviço é prestado. O saldo desses adiantamentos (passivos de contrato) evoluiu assim:
| Data | Passivos de contrato |
|---|---|
| Fim de 2024 | ₩1,5 bilhão |
| Fim de 2025 | ₩30,5 bilhões |
| Fim de junho de 2026 | ₩11,4 bilhões |
Cerca de ₩23,0 bilhões em adiantamentos foram reconhecidos como receita no primeiro semestre de 2026 — aproximadamente dois terços (cerca de 67%) dos ₩34,4 bilhões reportados no período. O caixa referente a essa receita entrou majoritariamente em 2025.
Duas implicações decorrem disso. Primeiro, o salto do lucro no primeiro semestre se apoiou fortemente em trabalho governamental pré-pago, então diz menos sobre a demanda comercial recorrente do que sugere a taxa de crescimento divulgada. Segundo, o saldo de adiantamentos caiu bastante; repetir o resultado exige novos contratos pré-pagos ou novos clientes.
Fonte: análise da EToday sobre o prospecto da Elice
O que os investimentos de capital revelam sobre os lucros da Elice?
As compras de imobilizado e equipamentos reportadas no primeiro semestre foram de aproximadamente ₩41,3 bilhões, contra um EBITDA de ₩23,2 bilhões.
Isso produz duas comparações úteis:
- As compras de equipamentos foram de aproximadamente 1,8 vez o EBITDA.
- As compras de equipamentos superaram o EBITDA em aproximadamente ₩18,1 bilhões.
Essa diferença não é um cálculo de fluxo de caixa livre. Uma análise adequada do fluxo de caixa precisa incluir o fluxo de caixa operacional, o capital de giro, os impostos, os arranjos de financiamento e o momento dos pagamentos dos equipamentos.
Ela demonstra, sim, por que uma margem EBITDA alta não basta para decidir a tese de investimento.
As informações anteriores ao IPO também situavam o índice de liquidez corrente da Elice em junho de 2026 em aproximadamente 52,3%, abaixo dos cerca de 267% do fim de 2023, e seus empréstimos em cerca de 28,7% do ativo total. O aumento de capital subsequente muda o quadro de liquidez, de modo que esses índices históricos não devem ser apresentados como a posição da empresa após o IPO.
Fonte: análise da EToday sobre o prospecto da Elice
Como os investidores devem separar gastos de crescimento de gastos de reposição?
Algumas compras de equipamentos criam capacidade adicional. Outras preservam a competitividade da capacidade existente.
A distinção importa:
- O capex de crescimento pode gerar receita futura.
- O capex de manutenção e reposição sustenta os lucros existentes.
- As atualizações tecnológicas podem cumprir as duas funções.
Para operadoras de GPU, um ativo pode continuar tecnicamente funcional enquanto obtém preços de aluguel menores porque um hardware mais novo oferece desempenho melhor.
Os investidores precisam, portanto, de estimativas da geração de caixa ao longo da vida econômica do equipamento, incluindo seu valor residual. Supor que o EBITDA atual pode continuar indefinidamente sem novos investimentos superestimaria os retornos aos acionistas.
Quanto a Elice depende da demanda ligada ao governo?
A concentração de clientes é um dos riscos mais claros.
A ChosunBiz informou que aproximadamente ₩22,5 bilhões, ou 65,6%, da receita do primeiro semestre de 2026 estavam ligados à Agência Nacional de Promoção da Indústria de TI da Coreia do Sul, a NIPA.
O número comparável de 2025 foi de ₩13,4 bilhões, cerca de 34% da receita. A demanda ligada ao governo, portanto, ganhou importância à medida que o negócio se expandiu.
A mesma reportagem observou que a avaliação do IPO da Elice aplicou um múltiplo EV/EBITDA médio de aproximadamente 27,13 vezes, tirado de pares americanos de nuvem e data centers, incluindo a CoreWeave e a DigitalOcean. Uma empresa pequena, com receita concentrada e que só recentemente se voltou para infraestrutura, merece uma comparação cuidadosa com operadoras maiores e mais diversificadas.
Fonte: análise da ChosunBiz sobre a avaliação antes do IPO
Os programas governamentais podem gerar receita valiosa, credibilidade em compras públicas e acesso a clientes de pesquisa. Os anúncios públicos da Elice confirmam a participação em várias dessas iniciativas.
Por exemplo, a Elice foi selecionada como uma das fornecedoras de capacidade de GPUs H100 e B200 para o Projeto Nacional de Aprimoramento de Data Centers de IA de 2026, conduzido pela AICA, a Agência do Cluster da Indústria de Inteligência Artificial de Gwangju. A empresa descreveu o acordo como vigente de maio a dezembro de 2026.
Isso é evidência de atividade comercial. Também ilustra por que os investidores precisam examinar a duração dos contratos e as condições de renovação.
Fonte: anúncio da Elice como fornecedora da AICA
A demanda governamental torna a receita mais segura?
Ela pode reduzir alguns riscos de pagamento, mas introduz outras dependências.
A receita pode ser afetada por dotações orçamentárias, cronogramas de compras, seleção de fornecedores e pela decisão de renovar um programa. Um grupo amplo de usuários finais pode, ainda assim, depender economicamente de um único arranjo de compra financiado pelo governo.
A evidência mais forte de diversificação seria uma receita crescente do setor privado ao lado da continuidade dos negócios com o setor público.
Uma queda na participação da receita governamental causada pela perda de contratos seria muito menos animadora.
Por que os pagamentos antecipados de clientes importam?
Como mostra a tabela de passivos de contrato acima, os pagamentos governamentais por GPU foram recebidos antecipadamente e reconhecidos como receita à medida que os serviços eram prestados.
Os pagamentos antecipados podem sustentar investimentos e reduzir a necessidade de financiamento. Também significam que o recebimento do caixa e o reconhecimento da receita ocorrem em períodos diferentes.
Os investidores devem acompanhar passivos de contrato, renovações e novos adiantamentos junto com o lucro reportado. Caso contrário, um aumento da receita contábil pode ser confundido com um aumento igual das entradas de caixa do período.
A Elice está barata depois de cair 32%?
Uma queda grande cria um preço menor. Se ela cria um bom valor depende dos lucros e fluxos de caixa disponíveis a esse preço.
O valor de mercado ao preço de oferta, de cerca de ₩1,005 trilhão, implica aproximadamente 11,11 milhões de ações em circulação. Nessa base, o fechamento do primeiro dia implica um valor patrimonial em torno de ₩683 bilhões, e o preço-limite de ₩79.900 em 21 de outubro implica cerca de ₩888 bilhões.
Os cálculos a seguir usam números financeiros públicos arredondados. Os resultados anualizados do primeiro semestre simplesmente dobram seis meses de desempenho; não são projeções da empresa, e a participação da receita pré-paga descrita acima torna a anualização simples especialmente otimista.
| Medida de avaliação do patrimônio | Ao preço de IPO de ₩90.500 | Ao primeiro fechamento de ₩61.500 | Ao limite do segundo dia de ₩79.900 |
|---|---|---|---|
| Valor de mercado aproximado | ₩1,005 trilhão | ₩683 bilhões | ₩888 bilhões |
| Valor de mercado / receita de 2025 de ₩39,5 bi | 25,5× | 17,3× | 22,5× |
| Valor de mercado / receita anualizada do 1º sem. de ₩68,8 bi | 14,6× | 9,9× | 12,9× |
| Valor de mercado / lucro operacional anualizado do 1º sem. de ₩20,6 bi | 48,8× | 33,2× | 43,1× |
A comparação com o lucro operacional não é um índice P/E nem EV/EBIT. Ela exclui os ajustes necessários para essas medidas e é apresentada apenas como uma checagem de escala.
Mesmo ao preço de fechamento do primeiro dia, a Elice ainda precisava de um crescimento futuro substancial para sustentar sua avaliação.
Fontes do tamanho da oferta e da capitalização: Newspim; receita e lucro operacional históricos: ChosunBiz. Os múltiplos são cálculos do autor.
Por que evitar uma estimativa precisa de EV/EBITDA após o IPO?
O valor da firma exige um balanço patrimonial consistente e atualizado, incluindo caixa, empréstimos e passivos de arrendamento relevantes.
Os recursos brutos do IPO da Elice afetam materialmente esse cálculo. As despesas da oferta, os investimentos subsequentes e o financiamento também importam.
Um múltiplo de valor da firma montado com a dívida anterior ao IPO e o patrimônio posterior ao IPO poderia criar uma falsa precisão. A próxima divulgação financeira oferecerá uma base mais sólida.
O que o caixa do IPO realmente muda?
A oferta consistiu inteiramente em ações novas, então o capital vai para a Elice, antes das despesas, e não para acionistas vendedores.
Isso é um ponto positivo relevante. A empresa obteve financiamento para expandir a infraestrutura mesmo com a queda posterior do preço de mercado.
A perda no preço da ação não tirou os recursos do IPO da conta bancária da empresa.
No entanto, o dinheiro se destina em grande parte a investimentos. A Elice descreveu planos de expandir data centers regionais de IA de borda (edge) na Coreia, principalmente fora da região metropolitana de Seul, e de buscar negócios no exterior em mercados como Estados Unidos, Japão e Singapura.
A expansão pode criar valor se os equipamentos forem empregados em demanda lucrativa. Também pode aumentar o risco financeiro se a capacidade for construída antes de os clientes se comprometerem.
Fonte: estratégia de expansão declarada pela Elice
Para os leitores da SimianX AI que comparam investimentos em infraestrutura, uma disciplina útil é distinguir caixa já disponível, capital contratualmente comprometido e financiamento ainda necessário. Cada um responde a uma pergunta diferente sobre a próxima fase de crescimento.
Quão sensíveis são os retornos da nuvem de GPU à utilização e ao preço?
A infraestrutura de GPU tem custos fixos significativos. Pequenas mudanças na ocupação ou no preço do aluguel podem, portanto, produzir mudanças muito maiores no lucro.
Considere este exemplo hipotético, que não representa a utilização nem a estrutura de custos divulgadas pela Elice:
| Premissa | Caso inicial | Caso de estresse |
|---|---|---|
| Utilização faturável | 80% | 65% |
| Índice de preço de aluguel realizado | 100 | 80 |
| Índice de receita | 100 | 65 |
| Custos operacionais fixos em caixa | 50 | 50 |
| Custos variáveis, proporcionais ao uso | 20 | 16,25 |
| Contribuição operacional em caixa | 30 | −1,25 |
A receita cai para 65% do nível inicial porque:
(65% ÷ 80%) × 80% = 65%
Apesar da continuidade do uso pelos clientes, a combinação de utilização menor e preço menor elimina a contribuição operacional em caixa ilustrativa.
Este exemplo simplificado exclui depreciação, juros, impostos e reposição de equipamentos. Incluir esses custos elevaria ainda mais o retorno necessário.
O que melhoraria a economia do negócio?
Operadoras mais fortes podem proteger os retornos com compromissos mais longos, pagamentos mínimos, pagamentos antecipados de clientes, agendamento eficiente, redes melhores e software valioso.
A Elice oferece capacidade reservada e spot. Seu serviço spot pode ajudar a monetizar equipamentos que ficariam ociosos, enquanto os contratos reservados dão mais visibilidade.
A divulgação relevante é o mix de receita e a margem gerados por cada modalidade. Um uso maior obtido com grandes descontos pode gerar menos valor do que um uso menor a preços contratados atraentes.
Fonte: descrições da Elice dos serviços reservado, sob demanda e spot
O que a Elice significa para a CoreWeave e a Nebius?
A estreia da Elice é relevante para provedores de nuvem de IA listados, incluindo CRWV e NBIS, porque os investidores estão examinando questões semelhantes sobre investimento em infraestrutura e retornos — e porque a CoreWeave foi um dos pares usados para precificar o IPO da Elice.
Ainda assim, as empresas têm clientes, arranjos de financiamento, presença geográfica e bases de ativos diferentes.
CoreWeave: crescimento forte pode coexistir com custos pesados de financiamento
O comunicado da CoreWeave do segundo trimestre de 2026 reportou:
- Receita de US$ 2,575 bilhões
- EBITDA ajustado de US$ 1,510 bilhão
- Prejuízo operacional de US$ 49 milhões
- Despesa líquida de juros de US$ 640 milhões
- Prejuízo líquido de US$ 626 milhões
Esses números ilustram a distância entre o EBITDA e o lucro atribuível aos acionistas. Operações em grande escala podem gerar EBITDA substancial enquanto a depreciação e os custos de financiamento absorvem o benefício. A relação entre carteira de pedidos e dívida é tratada com mais detalhe em Ação CoreWeave 2026: backlog de IA de $100B vs dívida.
A comparação não implica que a Elice tenha a estrutura de dívida da CoreWeave. Ela demonstra por que uma avaliação baseada em EBITDA exige uma análise cuidadosa do financiamento.
Fonte: resultados da CoreWeave no 2º tri de 2026 (documento à SEC)
Nebius: a liquidez precisa ser comparada aos compromissos de investimento
A Nebius reportou US$ 8.042,1 milhões em caixa e equivalentes de caixa em 30 de junho de 2026.
Sua carta aos acionistas descreveu aproximadamente US$ 5,7 bilhões em investimentos de capital no segundo trimestre e disse que espera mais de US$ 9 bilhões em pagamentos antecipados de clientes ao longo de 2026.
Esses números mostram por que um saldo de caixa sozinho não estabelece segurança financeira. Os investidores precisam comparar a liquidez disponível com os compromissos de gastos, a dívida e o momento dos pagamentos dos clientes.
A Nebius também divulgou que agora usa uma vida útil de cinco anos para servidores e equipamentos de rede, acima dos quatro anos usados antes de 2026. As premissas de depreciação merecem, portanto, atenção ao comparar lucros reportados entre empresas de nuvem.
Fontes: revisão financeira da Nebius do 2º tri de 2026 (documento à SEC), carta aos acionistas do 2º tri
Isto é um alerta para toda ação de data center de IA?
O alerta se aplica mais diretamente a negócios que precisam financiar equipamentos de computação caros e recuperar esse investimento com aluguéis futuros.
Partes diferentes do setor carregam riscos diferentes:
| Modelo de negócio | Exemplos | Principal exposição econômica |
|---|---|---|
| Provedores de nuvem de GPU | Elice, CoreWeave, Nebius | Utilização, preço de aluguel, reposição de equipamentos e financiamento |
| Operadoras de colocation | Equinix, Digital Realty | Custos de desenvolvimento, locação, crédito dos clientes e dívida |
| Fornecedores de energia e refrigeração | Vertiv, Eaton | Pedidos, execução da fabricação e ciclos de investimento dos clientes |
| Fornecedores de semicondutores | NVIDIA, AMD | Competitividade dos produtos, demanda e execução da cadeia de suprimentos |
| Plataformas de nuvem diversificadas | Amazon, Microsoft, Alphabet | Alocação de capital, utilização e retornos em negócios de grande porte |
Os exemplos identificam modelos de negócio, não recomendações de investimento.
Um provedor de nuvem de GPU pode se beneficiar da queda dos preços dos equipamentos ao adquirir nova capacidade e, ao mesmo tempo, sofrer com preços de aluguel menores nos equipamentos que já possui.
Um fornecedor de refrigeração pode gerar receita durante a construção antes que a operadora comprove o retorno do investimento. Uma empresa de colocation pode deter instalações valiosas de longa duração enquanto deixa a propriedade das GPUs para seus inquilinos.
Aplicar o mesmo múltiplo de avaliação a todas essas empresas esconderia essas diferenças.
Outros problemas em IPOs reforçam o alerta?
Sim. A australiana Firmus, operadora de data centers de IA apoiada pela Nvidia, retirou sua proposta de listagem em 9 de outubro de 2026, citando as condições de mercado, depois que investidores questionaram os termos. A Reuters também informou que listagens planejadas ligadas à AirTrunk e à SB Energy foram canceladas ou suspensas.
A Elice chegou, portanto, num ambiente de financiamento mais seletivo. No entanto, as dificuldades de ofertas individuais não bastam para estabelecer um colapso da demanda por IA em todo o setor.
Fonte: iTnews (Reuters) sobre a oferta retirada da Firmus
A demanda crescente por IA ainda sustenta o setor?
Sim, mas o crescimento da demanda e os retornos aos acionistas precisam ser avaliados separadamente.
As perspectivas atualizadas da International Energy Agency (Agência Internacional de Energia) projetam o consumo global de eletricidade dos data centers subindo de aproximadamente 485 TWh em 2025 para cerca de 950 TWh em 2030. Sua projeção central prevê que o uso de eletricidade por instalações voltadas a IA cresça mais rápido que o mercado de data centers como um todo.
A IEA também identifica gargalos na infraestrutura elétrica, nos equipamentos e nas conexões à rede.
Fonte: IEA, Key Questions on Energy and AI
Essas projeções sustentam a demanda contínua por infraestrutura de computação e energia. Elas não determinam qual operadora obterá um retorno adequado.
Um mercado em crescimento ainda pode produzir maus investimentos em ações se:
- Capacidade demais for financiada a avaliações altas.
- Os preços competitivos caírem mais rápido que os custos.
- Os clientes migrarem para hardware mais eficiente.
- As dívidas vencerem antes que os investimentos gerem caixa.
- As empresas emitirem ações adicionais para concluir a construção.
Modelos eficientes e inferência mais barata podem expandir o uso de IA enquanto reduzem a receita obtida por unidade de computação. O resultado do investimento depende de o volume adicional compensar essas mudanças de preço.
O limite de alta de 21 de outubro muda a tese?
Ele muda substancialmente o preço de entrada. Traz pouca informação nova sobre o desempenho operacional.
A ₩79.900, a Elice havia recuperado boa parte da perda do primeiro dia, embora continuasse abaixo do preço de oferta. Investidores que compraram no limite pagaram quase 30% a mais do que quem comprou no fechamento anterior. Na manhã de 22 de outubro, já era negociada acima do preço de oferta.
Uma recuperação pode refletir melhora do humor do mercado, compras de barganha, poucas ações disponíveis e expectativas em mudança. A imprensa coreana atribuiu o movimento de 21 de outubro a uma recuperação mais ampla do apetite a risco. Determinar a contribuição de cada fator exige dados de negociação e de composição acionária.
O histórico dos IPOs de IA na tabela acima serve de cautela aqui: a MakinaRocks também subiu 30% no segundo dia, até seu fechamento máximo de ₩78.000, e estava 79% abaixo desse nível cinco meses depois.
Não se deve presumir que a recuperação confirmou a avaliação do IPO ou resolveu as questões sobre a concentração de clientes.
Da mesma forma, a queda do primeiro dia não demonstrou que a tecnologia da Elice não tem valor.
As evidências operacionais virão por meio de divulgações de receita, renovações de contratos, utilização, gastos com equipamentos e geração de caixa.
O que tornaria a Elice um investimento atraente?
O cenário otimista se baseia em converter uma plataforma tecnicamente crível em retornos comerciais repetíveis.
Vários desdobramentos o fortaleceriam.
A receita do setor privado cresce de forma consistente
A Elice precisa de clientes cujos gastos vão além de programas governamentais individuais. Contratos corporativos seriam uma evidência mais forte de que seus serviços competem por valor comercial.
A implantação modular melhora o retorno do investimento
Uma construção mais rápida cria valor quando leva a pagamentos de clientes mais cedo e a um investimento total menor por unidade de capacidade lucrativa.
O software sustenta margens melhores
Software de infraestrutura, ferramentas de implantação e ambientes seguros podem melhorar a retenção e a diferenciação. Os investidores devem buscar evidências nos preços, nas renovações de clientes e na receita recorrente.
A expansão tem financiamento antes do início da construção
Compromissos de clientes e um financiamento bem estruturado podem reduzir o risco de construir capacidade ociosa.
O fluxo de caixa alcança o lucro contábil
Um negócio pode razoavelmente consumir caixa enquanto se expande. Com o tempo, os investidores precisam de evidências de que as instalações maduras geram caixa suficiente para cobrir reposições e contribuir para o crescimento.
O que tornaria a Elice uma armadilha de valor?
O cenário pessimista é que os lucros atuais refletem uma fase favorável de uso financiado pelo governo, enquanto a infraestrutura futura exigirá mais investimento do que os investidores esperam.
Os sinais de alerta incluiriam:
- Adoção fraca pelo setor privado
- Redução dos compromissos governamentais
- Mais receita sem melhora na cobrança em caixa
- Queda dos preços de aluguel de GPU
- Emissões repetidas de ações
- Aumento dos custos de financiamento
- Atrasos nas conexões de energia
- Vida econômica mais curta dos equipamentos
- Metas de expansão sem respaldo em contratos com clientes
Uma queda no preço da ação não tornaria, por si só, esses riscos aceitáveis. A tese de investimento exigiria uma avaliação menor e evidências mais fortes de geração de caixa duradoura.
Cenários otimista, base e pessimista
| Cenário | Resultado do negócio | Implicação financeira | Evidências a monitorar |
|---|---|---|---|
| Otimista | Os contratos públicos continuam e a demanda corporativa se expande | Utilização maior e retornos melhores nos novos módulos | Receita privada, renovações e conversão em caixa |
| Base | O negócio com o governo continua importante; a diversificação comercial é gradual | O crescimento continua com reinvestimento substancial | Fôlego financeiro, duração dos contratos e disciplina no capex |
| Pessimista | As renovações enfraquecem ou o preço das GPUs cai à medida que a capacidade se expande | Margens e liquidez se deterioram | Equipamentos ociosos, preços menores e financiamento adicional |
Estes são cenários analíticos, não preços-alvo.
O preço do IPO não deve ser tratado como valor justo, e o primeiro preço de fechamento não deve ser tratado como um piso garantido.
Para comparações com empresas de infraestrutura de IA listadas nos EUA, como CoreWeave, NVIDIA e AMD, a SimianX AI oferece um ponto de partida para organizar a pesquisa de ações, e uma sessão de análise ao vivo pode acompanhá-las em tempo real. As divulgações coreanas da Elice e as informações originais dos contratos continuam essenciais para avaliar a própria Elice.
O que os investidores devem verificar antes de comprar?
Uma análise prática deve seguir esta sequência:
- Reconstruir a qualidade da receita. Separe compras públicas, empresas privadas, uso de nuvem, entregas de hardware e serviços de implementação.
- Revisar os termos dos contratos. Identifique duração, pagamentos mínimos, direitos de cancelamento, obrigações de serviço e datas de renovação.
- Conciliar lucros e caixa. Compare lucro operacional, EBITDA, fluxo de caixa operacional, compras de equipamentos e pagamentos de financiamento.
- Mapear o financiamento disponível. Atualize caixa e dívida após o IPO e depois deduza os investimentos comprometidos.
- Verificar as premissas dos equipamentos. Revise vidas úteis para depreciação, valores residuais e necessidades de reposição.
- Medir a utilização comercial. Acompanhe o uso faturável e os preços realizados por geração de hardware, quando divulgados.
- Revisar a oferta negociável. Examine os compromissos institucionais, os lockups de acionistas e a possível diluição por opções.
- Submeter a avaliação a testes de estresse. Teste crescimento mais lento, preços menores, implantação atrasada e taxas de renovação reduzidas.
Se um item-chave não estiver disponível, ele deve permanecer como incerteza no modelo. Substituí-lo pela premissa mais otimista pode tornar pouco confiável uma avaliação aparentemente atraente. Os documentos da Elice, incluindo seu prospecto (registration statement de valores mobiliários), estão disponíveis no DART, e as divulgações à bolsa no KIND.
Perguntas frequentes sobre o IPO da Elice e as ações de data centers de IA
Por que o IPO da Elice caiu apesar de uma demanda de mais de 400 vezes?
O número da subscrição se referia à alocação de varejo. Ele não garantia demanda contínua depois do início das negociações. Os investidores também reavaliaram a avaliação, os gastos com infraestrutura e os riscos de financiamento do setor, e o KOSDAQ caiu 3,33% no dia da listagem.
Quanto a Elice caiu no primeiro dia?
Abriu a ₩75.700, chegou a ser negociada a ₩56.500 (−37,57%) e fechou a ₩61.500, queda de 32,04% sobre o preço de oferta de ₩90.500 — a sexta maior queda de primeiro dia entre os IPOs coreanos de 2026.
A Elice é lucrativa ou ainda dá prejuízo?
A Elice reportou ₩10,3 bilhões de lucro operacional sobre ₩34,4 bilhões de receita no primeiro semestre de 2026, depois de um prejuízo operacional um ano antes. Seu EBITDA de ₩23,2 bilhões foi maior porque a depreciação foi somada de volta. Cerca de dois terços da receita do primeiro semestre vieram do reconhecimento de pagamentos governamentais por GPU recebidos antecipadamente. Nenhuma das duas medidas, sozinha, estabelece o fluxo de caixa livre.
A Elice se recuperou depois da queda do primeiro dia?
Em 21 de outubro, as ações atingiram o limite diário de alta de ₩79.900, alta de 29,92% sobre o fechamento do primeiro dia. A esse preço, continuavam aproximadamente 11,7% abaixo do preço de oferta de ₩90.500. Fecharam nesse limite. Na manhã de 22 de outubro, as ações foram negociadas pela primeira vez acima do preço de oferta, chegando a ₩99.900 até as 10:00 KST; trata-se de um preço intradiário, não de um fechamento.
Qual é o limite de preço para uma nova listagem na Coreia?
No primeiro dia, um IPO coreano pode ser negociado entre 60% e 400% do seu preço de oferta. A partir do segundo dia, vale o limite diário padrão de ±30%.
Como se saíram outros IPOs de IA da Coreia?
Dos dez IPOs coreanos ligados a IA desde janeiro de 2025 na tabela acima, o fechamento mediano do primeiro dia ficou cerca de 30% acima do preço de oferta, mas sete dos dez eram negociados abaixo do preço de oferta em 20 de outubro de 2026.
A Elice prova que os data centers de IA estão numa bolha?
Um único IPO não basta para essa conclusão. A estreia mostra, sim, que os investidores estão questionando os preços e as necessidades de financiamento de alguns negócios de infraestrutura. A demanda por IA pode continuar crescendo enquanto empresas individuais entregam retornos decepcionantes.
O que mais importa ao avaliar ações de nuvem de GPU?
Qualidade dos contratos, utilização faturável, preços realizados, economia dos equipamentos e necessidades de financiamento são o que mais importa. O EBITDA deve ser avaliado junto com o lucro operacional, o fluxo de caixa, a dívida e o investimento de reposição.
Conclusão: um alerta sobre retornos de investimento
A queda de 32% da Elice na estreia é um alerta relevante para investidores em infraestrutura de IA. A empresa chegou ao mercado público com forte demanda na subscrição, crescimento rápido e lucro operacional, mas os compradores rapidamente contestaram a avaliação da oferta.
O limite de alta subsequente torna a lição mais útil. O humor do mercado pode mover uma ação recém-listada de forma dramática nas duas direções enquanto deixa seus contratos, equipamentos e necessidades de caixa praticamente inalterados. O histórico das outras listagens recentes de IA na Coreia mostra quão distantes podem ser os primeiros dias e os meses seguintes.
A Elice tem pontos fortes críveis: infraestrutura modular, software de nuvem, referências no setor público e capital próprio recém-captado. Sua avaliação ainda depende de diversificação comercial, de demanda duradoura por GPUs e de retornos atraentes sobre um reinvestimento substancial.
Para o setor como um todo, a resposta certa é examinar cada modelo de negócio com cuidado. Um fornecedor de refrigeração lucrativo, um locador de colocation e uma operadora de GPU financiada por dívida têm exposições diferentes, mesmo quando todos se beneficiam dos gastos com IA.
A Elice merece um lugar na lista de acompanhamento de pesquisa de investidores dispostos a estudar esses detalhes. Uma tese de compra convincente exige evidências de que a geração futura de caixa pode sustentar o preço pago.
Explore a SimianX AI para desenvolver comparações entre empresas de infraestrutura de IA listadas e depois teste a tese contra os documentos originais, os termos dos contratos e os compromissos de capital. As melhores oportunidades serão as empresas que transformarem o uso crescente de IA em valor duradouro por ação.
Como esta página é atualizada: a tabela de IPOs de IA da Coreia usa preços de fechamento de 20 de outubro de 2026 e será atualizada à medida que novas empresas de IA forem listadas na Coreia. Os preços vêm dos dados de negociação da Korea Exchange exibidos na Naver Finance; desde março de 2025, esses fechamentos diários podem incluir negócios after-hours da Nextrade e diferir do fechamento oficial da KRX em alguns wons (para a Elice, usa-se o fechamento oficial de ₩61.500). Os preços de oferta dos IPOs e os fechamentos do primeiro dia foram conferidos com a 38 Communications. Esta página é uma análise, não uma recomendação de investimento.
Leitura Relacionada
- Ações da Unitree após o IPO: alta de 460%, depois metade
- Ação CoreWeave 2026: backlog de IA de $100B vs dívida
- Crash do KOSPI 2026: todas as quedas da bolsa da Coreia
- Ações Samsung 2026: histórico de preço, lucros e cotação
- Ação da SK Hynix sobe 8%: o superciclo de IA é real?
- Anthropic IPO e OpenAI IPO: data, valuation e status em 2026
- Capex de IA 2026: big techs gastam 96% do fluxo de caixa
- Nasdaq sobe, maioria das ações cai: ralis estreitos 2019–26
- Ações SMCI 2026: captação de $7B vs backlog de IA de $39B
- NVIDIA-IREN 2026: o comércio de energia IA de $2.1B e 5GW
- Bolha da IA em 2026 vs todas as bolhas tech desde 1929
- Estreia da newcleo (NWCL): US$ 8,145 contra US$ 10 do SPAC
- Mais análises no hub temático IA e mercados
Referências
- Elice — anúncio do IPO no KOSDAQ: termos da oferta e resultados do 1º semestre de 2026 (30 de setembro de 2026)
- Elice — pedido de listagem no KOSDAQ e planos de expansão
- Elice — especificações do data center modular PMDC
- Elice — nuvem de GPU ECI: reservada, sob demanda e spot
- Elice — fornecedora do Projeto Nacional de Aprimoramento de Data Centers de IA de 2026 da AICA (16 de junho de 2026)
- Newspim — resultados da subscrição de varejo da Elice (outubro de 2026)
- ZDNet Korea — fechamento do primeiro dia da Elice (20 de outubro de 2026)
- News1 — queda da Elice no primeiro dia e ranking de 2026 (20 de outubro de 2026)
- MoneyToday — Elice atinge o limite de alta no segundo dia (21 de outubro de 2026)
- Reuters via MarketScreener — ações da Elice despencam na estreia do IPO (20 de outubro de 2026)
- EToday — prospecto da Elice: depreciação, capex e passivos de contrato
- ChosunBiz — pares de avaliação da Elice e participação da receita da NIPA (28 de setembro de 2026)
- ChosunBiz — estreia da Elice e resultados do ano de 2025 (20 de outubro de 2026)
- Financial News — banda de preço de 60–400% no primeiro dia na Coreia (junho de 2023)
- 38 Communications — resultados de listagem de IPOs coreanos (preço de oferta, preço de abertura, fechamento do primeiro dia)
- Naver Finance — cotação e preços diários da Elice (0158S0)
- KIND (Korea Exchange) — divulgações das empresas
- DART (Financial Supervisory Service) — documentos de valores mobiliários
- SEC EDGAR — comunicado de resultados da CoreWeave do 2º tri de 2026
- SEC EDGAR — revisão operacional e financeira da Nebius do 2º tri de 2026
- Nebius — carta aos acionistas do 2º tri de 2026
- iTnews — Firmus, apoiada pela Nvidia, engaveta IPO (outubro de 2026)
- IEA — Key Questions on Energy and AI
- NIPA — National IT Industry Promotion Agency (Agência Nacional de Promoção da Indústria de TI)
- Investopedia — EBITDA


