 Автор: Muke
Что отчёт Apple от 30 июля должен доказать об iPhone, Услугах и Siri
Обновлено 23 октября 2026 года — статья впервые вышла 26 июля как превью отчёта Apple за третий финансовый квартал. Ниже добавлены итоги, поквартальная таблица и дата следующего отчёта; исходное превью приводится без изменений.
Коротко: следующий отчёт Apple — за четвёртый квартал 2026 финансового года (июль–сентябрь) — выйдет в понедельник, 2 ноября 2026 года, после закрытия рынка США; конференц-звонок начнётся в 17:00 по восточному времени (раздел Apple для инвесторов). Это первый отчёт при генеральном директоре Джоне Тернусе. В третьем финансовом квартале (отчёт от 30 июля) выручка выросла на 16%, до 109,4 млрд долларов, выручка от iPhone — на 22%, до 54,3 млрд долларов, а Услуги достигли 30,7 млрд долларов, однако на следующий день AAPL подешевела на 7,4%. На сентябрьский квартал Apple дала прогноз роста выручки на 9–11%. С тех пор акции поднялись до рекордной цены закрытия — $348,22 на 22 октября.
Отчётность Apple за третий финансовый квартал 2026 года проверит, смогут ли высокий спрос на iPhone и рост высокомаржинального сегмента Услуг сохранить импульс прибыли компании, пока инвесторы ждут, когда новые продукты искусственного интеллекта Apple достигнут большего числа пользователей.
Apple планирует опубликовать результаты своего финансового третьего квартала 30 июля 2026 года, после закрытия рынка в США, с конференц-связью, начинающейся в 14:00 по тихоокеанскому времени. Уолл-стрит ожидает еще одного квартала двузначного роста выручки, но стандарт для положительной реакции акций может быть выше, чем просто превышение консенсус-прогнозов.
Для инвесторов, использующих SimianX AI, центральный вопрос заключается не в том, сможет ли Apple показать один сильный квартал. Вопрос в том, сможет ли сочетание обновлений iPhone, монетизации Услуг, устойчивой маржи и выкупа акций поддержать AAPL, пока Siri AI не станет измеримым коммерческим катализатором.
Отчётность Apple за Q3 2026 финансового года: в чём превью оказалось право, а в чём нет
Пресс-релиз за третий квартал 2026 финансового года превзошёл консенсус-ориентиры из превью почти по каждой строке:
- Выручка: 109 417 млн долларов, +16% год к году, против приведённого ниже консенсуса около 108 млрд долларов (у LSEG — 108,65 млрд).
- iPhone: 54 252 млн долларов, +22% — выше ожидавшихся ~53 млрд — третий квартал подряд с ростом iPhone более чем на 20%.
- Услуги: 30 739 млн долларов, +12% — медленнее, чем 14–16% в трёх предыдущих кварталах.
- Большой Китай: 18 816 млн долларов, +22%; все географические сегменты выросли двузначными темпами.
- Mac: рекорд для июньского квартала — 10 352 млн долларов (+29%); выручка от iPad снизилась на 6%, до 6 191 млн долларов.
- Маржа и EPS: валовая маржа 50,1%, включая около 2 процентных пунктов за счёт возврата пошлин; разводнённая EPS 2,02 доллара (+29%), включая 0,11 доллара от этого возврата. Без учёта возврата EPS составила около 1,91 доллара — чуть выше консенсуса в 1,89 доллара.
Почему акции всё же упали на 7,4% (с $333,43 до $308,91 31 июля): превышение по марже оказалось разовым, рост Услуг замедлился, а руководство дало прогноз роста на сентябрьский квартал в 9–11% и предупредило, что ограничения поставок компонентов могут давить на выручку от iPhone. К тому же до отчёта AAPL успела вырасти в 2026 году на 23%. Семь недель спустя, 17 сентября, акции закрылись выше уровня до отчёта, а перед отчётом за Q4 и запуском iPhone Duo обновили рекорд.
Выручка Apple по кварталам: iPhone, Услуги и Китай (2025–2026 фин. годы)
| Финансовый квартал (период) | Общая выручка | г/г | iPhone | iPhone г/г | Услуги | Услуги г/г | Большой Китай | Китай г/г |
|---|---|---|---|---|---|---|---|---|
| Q1 ФГ25 (окт.–дек. 2024) | $124.3B | +4% | $69.1B | −1% | $26.3B | +14% | $18.5B | −11% |
| Q2 ФГ25 (янв.–март 2025) | $95.4B | +5% | $46.8B | +2% | $26.6B | +12% | $16.0B | −2% |
| Q3 ФГ25 (апр.–июнь 2025) | $94.0B | +10% | $44.6B | +13% | $27.4B | +13% | $15.4B | +4% |
| Q4 ФГ25 (июль–сент. 2025) | $102.5B | +8% | $49.0B | +6% | $28.8B | +15% | $14.5B | −4% |
| Q1 ФГ26 (окт.–дек. 2025) | $143.8B | +16% | $85.3B | +23% | $30.0B | +14% | $25.5B | +38% |
| Q2 ФГ26 (янв.–март 2026) | $111.2B | +17% | $57.0B | +22% | $31.0B | +16% | $20.5B | +28% |
| Q3 ФГ26 (апр.–июнь 2026) | $109.4B | +16% | $54.3B | +22% | $30.7B | +12% | $18.8B | +22% |
| Q4 ФГ26 (июль–сент. 2026) | Отчёт 2 ноября | прогноз +9–11% | — | — | — | — | — | — |
Источники: квартальные результаты Apple (форма SEC 8-K, приложение 99.1), например Q3 ФГ26, Q2 ФГ26, Q1 ФГ26, Q4 ФГ25. Финансовый год Apple заканчивается в конце сентября.
Что показывает таблица:
- Цикл iPhone 17 прервал полосу стагнации. Выручка от iPhone перешла от −1% и +2% в начале 2025 финансового года к +22–23% в каждом из трёх последних кварталов.
- Китай развернулся. Большой Китай снижался в трёх из четырёх кварталов 2025 финансового года, а затем вырос на 38%, 28% и 22%.
- Услуги — самая стабильная статья: рост на 12–16% каждый квартал, но Q3 ФГ26 оказался самым медленным в таблице.
- Прогноз роста на 9–11% на Q4 ФГ26 подразумевает выручку примерно 111,7–113,7 млрд долларов — замедление после 16–17%.
Реакция акций AAPL на отчётность (2025–2026 фин. годы)
Apple отчитывается после закрытия рынка США, поэтому реакция — это закрытие следующей сессии относительно закрытия в день публикации.
| Отчёт | Дата публикации | Закрытие в день публикации | Закрытие на следующий день | Изменение на следующий день |
|---|---|---|---|---|
| Q1 ФГ25 | 30 янв. 2025 | $237.59 | $236.00 | −0.7% |
| Q2 ФГ25 | 1 мая 2025 | $213.32 | $205.35 | −3.7% |
| Q3 ФГ25 | 31 июля 2025 | $207.57 | $202.38 | −2.5% |
| Q4 ФГ25 | 30 окт. 2025 | $271.40 | $270.37 | −0.4% |
| Q1 ФГ26 | 29 янв. 2026 | $258.28 | $259.48 | +0.5% |
| Q2 ФГ26 | 30 апр. 2026 | $271.35 | $280.14 | +3.2% |
| Q3 ФГ26 | 30 июля 2026 | $333.43 | $308.91 | −7.4% |
Цены: дневные закрытия AAPL на Nasdaq (Yahoo Finance). 22 октября 2026 года AAPL закрылась на рекордных $348,22, что на 28,1% выше уровня начала года.
AAPL снижалась после пяти из последних семи отчётов. Падение в июле 2026 года стало крупнейшим в таблице, хотя выручка выросла на 16%, — тот же сценарий «превзошли ожидания — продали», что неделей ранее наблюдался у Alphabet.
Превью отчётности Apple за третий квартал 2026 года: чего ждёт Уолл-стрит?
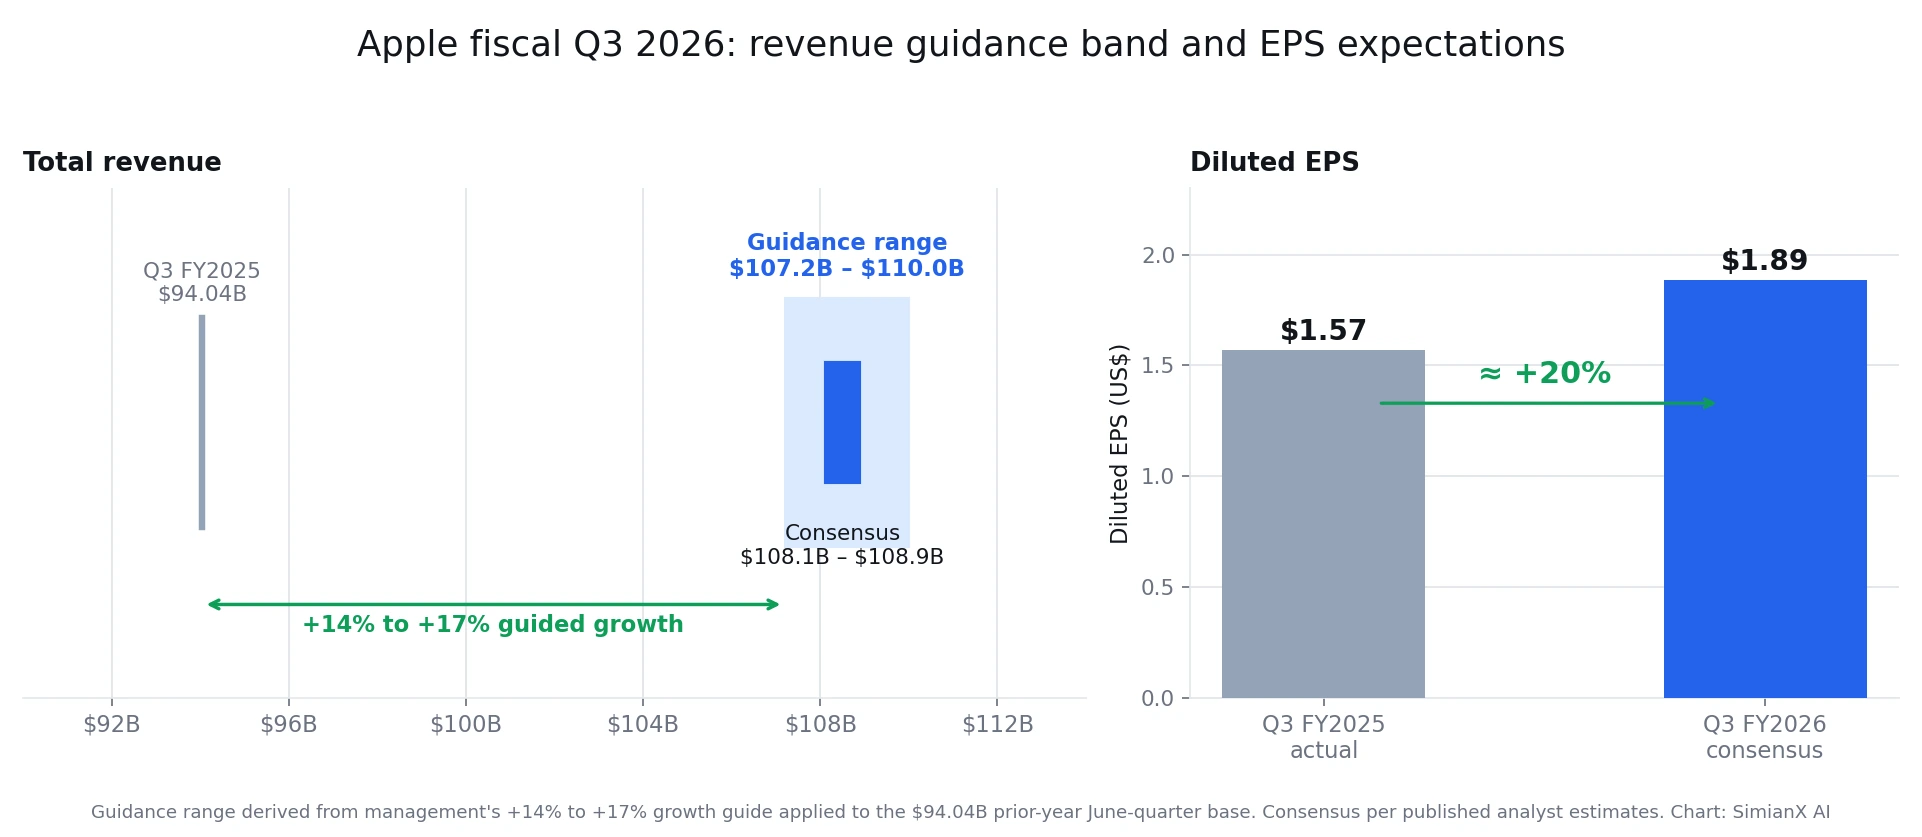
Apple входит в июньский квартал с необычно сильным импульсом. Руководство ранее прогнозировало, что общая выручка увеличится на 14%–17% по сравнению с прошлым годом, даже после учета своих ожиданий по ограничению поставок.
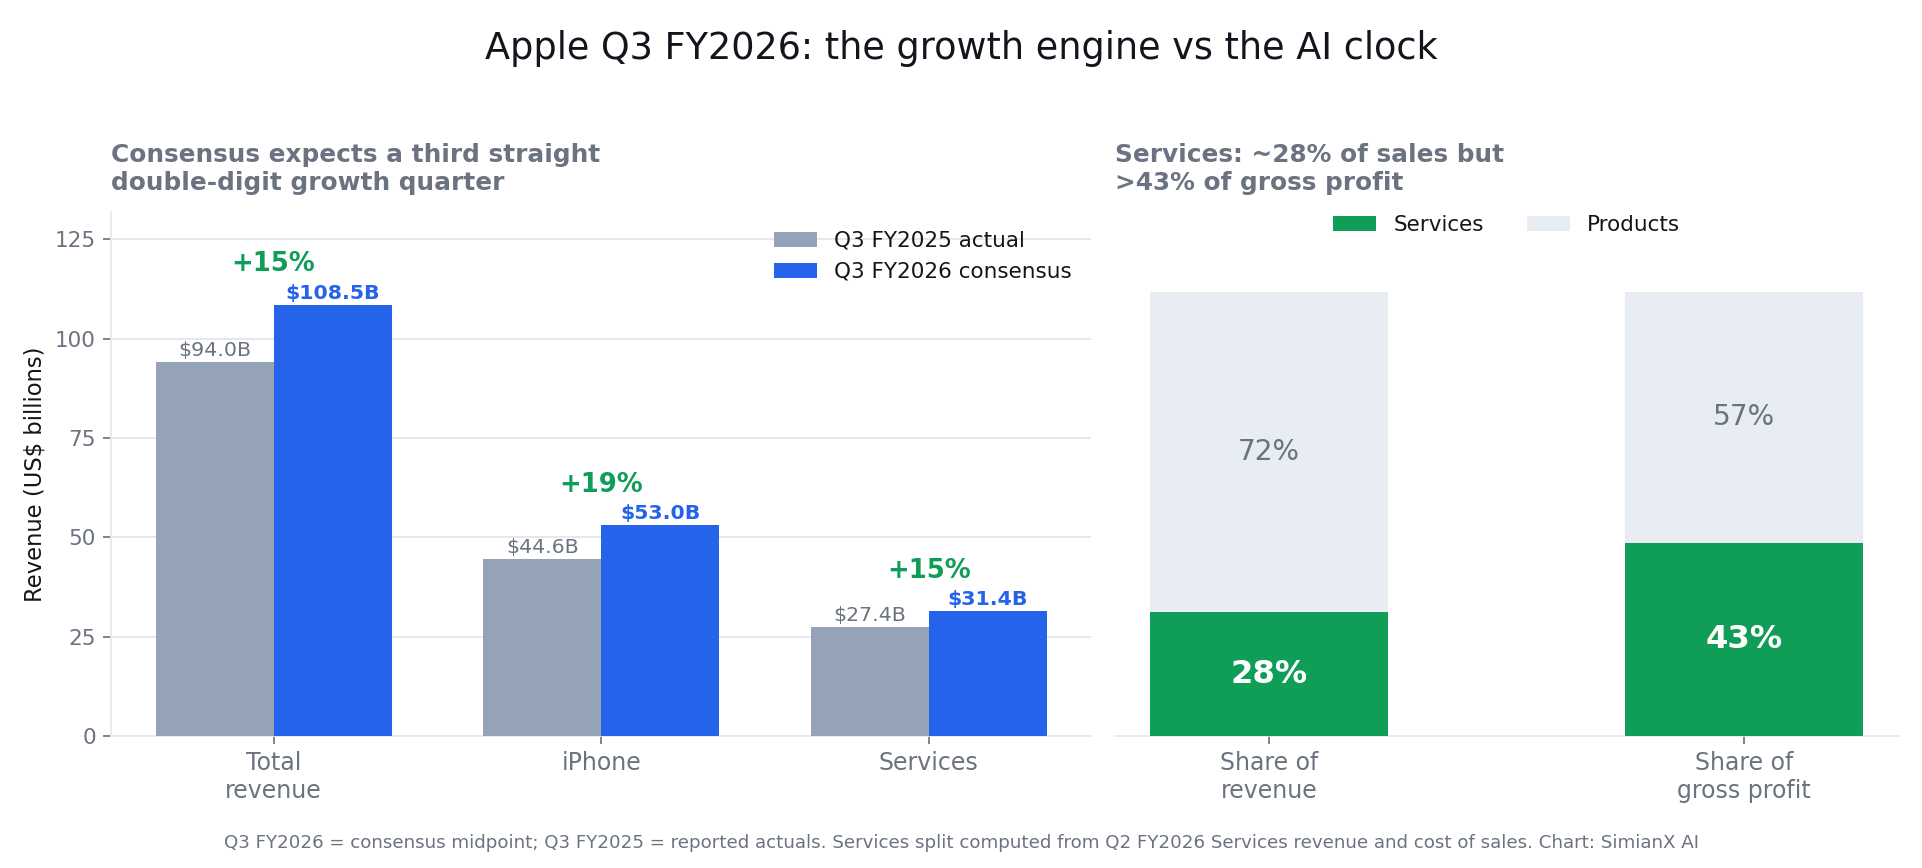
Текущие оценки аналитиков, как правило, находятся ближе к середине этого диапазона:
| Показатель | Ожидание за финансовый Q3 2026 | Сравнение с финансовым Q3 2025 | Приблизительный рост |
|---|---|---|---|
| Общая выручка | $108.1B–$108.9B | $94.0B | 15%–16% |
| Разводненная EPS | $1.88–$1.89 | $1.57 | Около 20% |
| Выручка от iPhone | $53.0B | $44.6B | Около 19% |
| Выручка от Услуг | $31.4B | $27.4B | Около 15% |
| Валовая маржа | 47.5%–48.5% прогноз | 46.5% | Выше по сравнению с прошлым годом |
Прогноз Apple подразумевает диапазон выручки примерно от 107,2 до 110,0 млрд долларов — исходя из базы июньского квартала прошлого года в 94,04 млрд долларов. Apple также прогнозирует консолидированную валовую маржу от 47,5% до 48,5% и операционные расходы от 18,8 до 19,1 млрд долларов.
Ключевой порог для отчётности: Результат около 108 млрд долларов может удовлетворить опубликованный консенсус, но более сильная реакция акций, вероятно, потребует надежного прогноза на сентябрьский квартал и доказательства того, что динамика iPhone устойчива.
Инвесторы должны проанализировать отчет в три этапа:
- Основные цифры: Выручка, EPS и валовая маржа по сравнению с ожиданиями.
- Качество роста: внесли ли вклад iPhone, Услуги и Китай.
- Перспективы: Уменьшают ли затраты на компоненты, сроки выпуска продуктов или расходы на ИИ прогноз на следующий квартал.
Мартовский квартал Apple установил высокую планку
Фискальный второй квартал Apple показал одно из самых сильных выступлений компании за мартовский квартал. Выручка составила 111,18 млрд долларов, что соответствует росту примерно на 16.6%, в то время как разводненный EPS увеличился на 22% до $2.01.
Рост был широким, а не зависел от одной небольшой категории продуктов:
| Показатель фискального Q2 | Результат 2026 | Результат 2025 | Изменение по сравнению с прошлым годом |
|---|---|---|---|
| Общая выручка | $111.18B | $95.36B | +16.6% |
| Выручка от iPhone | $56.99B | $46.84B | +21.7% |
| Выручка от Услуг | $30.98B | $26.65B | +16.3% |
| Выручка от Большого Китая | $20.50B | $16.00B | +28.1% |
| Валовая прибыль | $54.78B | $44.87B | +22.1% |
| Исследования и разработки | $11.42B | $8.55B | +33.6% |
Apple описала этот период как лучший мартовский квартал по общему доходу, доходу от iPhone и EPS, в то время как услуги достигли нового рекорда. Компания также сообщила о новом рекорде по числу активных устройств.
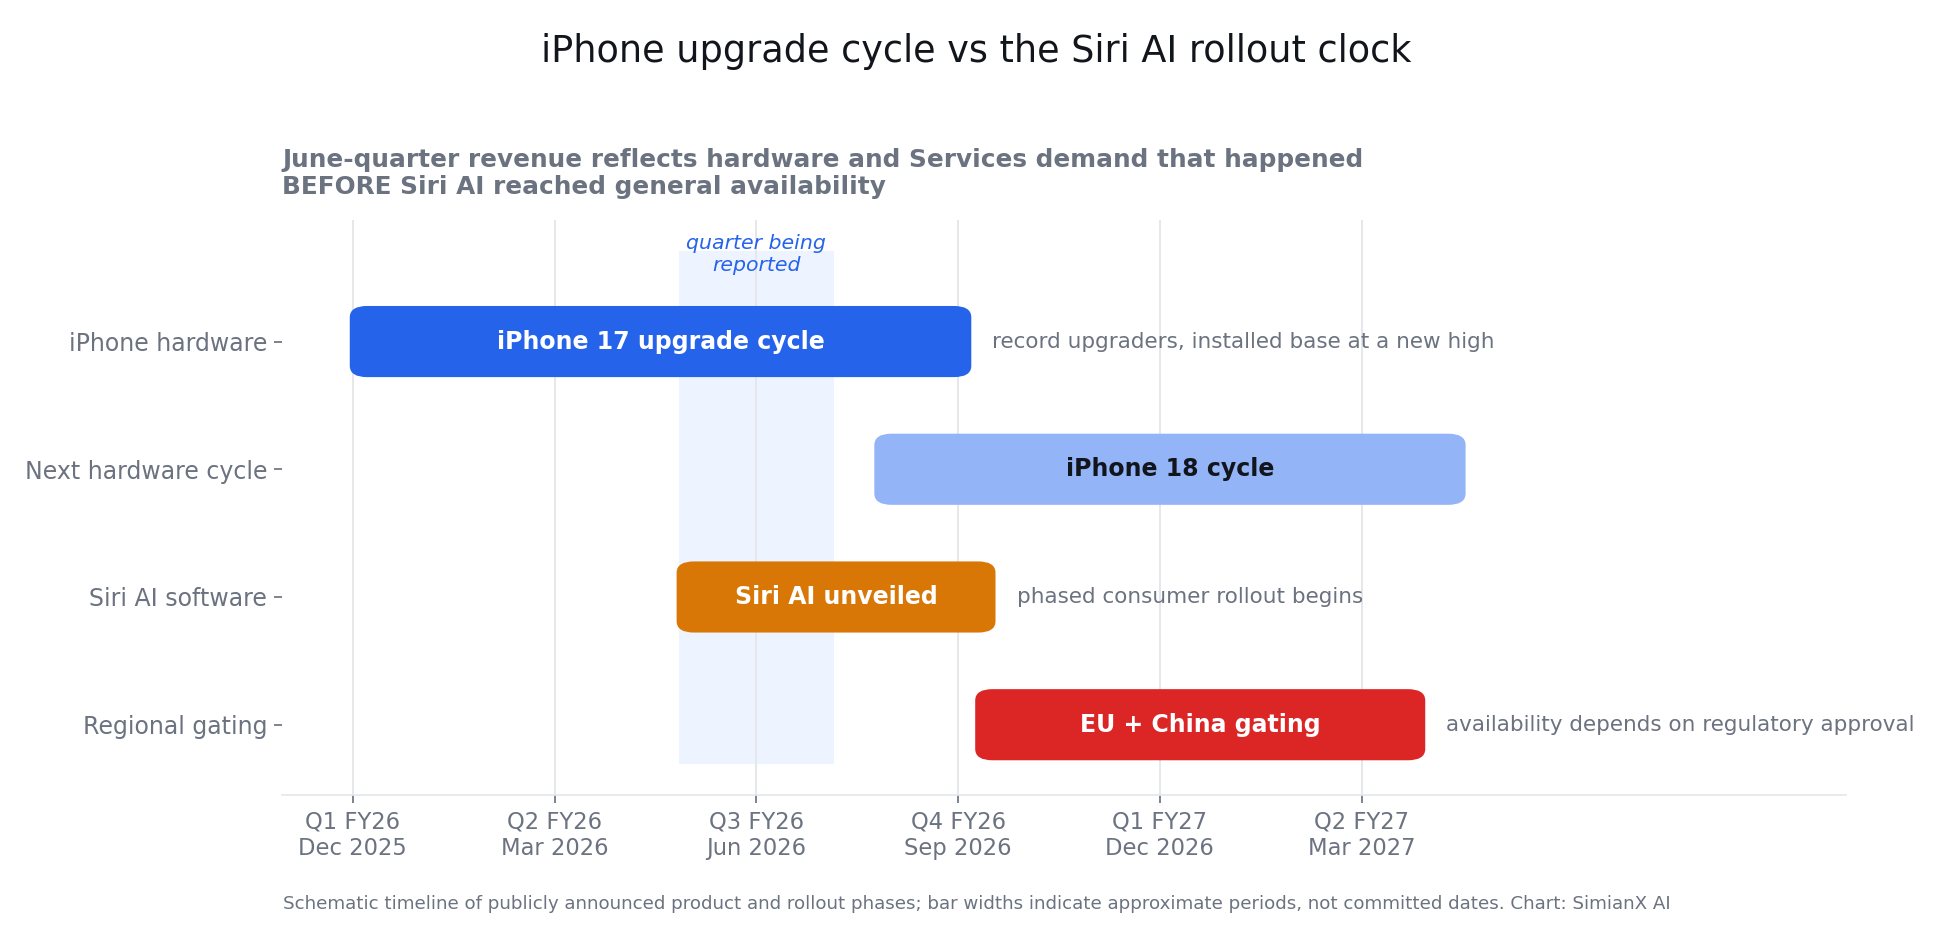
Самым важным числом может быть 22% рост дохода от iPhone. Это указывает на то, что цикл iPhone 17 создавал значительный спрос на обновления до того, как Siri AI стал широко доступен.
Это различие имеет значение, потому что оно предполагает, что краткосрочный импульс аппаратного обеспечения Apple не полностью зависит от нарратива обновления, основанного на ИИ.
Выручка в Большом Китае выросла примерно на 28%, что сняло одно из самых устойчивых опасений в инвестиционном тезисе по Apple. Инвесторы теперь захотят подтверждения того, что восстановление продолжилось в июньском квартале, а не отражает временное сравнение, цикл продвижения или эффект запуска продукта.
Расходы Apple на исследования и разработки также увеличились более чем на 30%. Эти расходы охватывают больше, чем ИИ, но увеличение показывает, что Apple активно инвестирует, даже несмотря на то, что она избегает огромных бюджетов капитальных затрат на центры обработки данных, объявленных несколькими конкурентами, сосредоточенными на облачных технологиях.
Может ли рост iPhone вытянуть отчётность Apple за Q3 2026?
Краткосрочный ответ — вероятно, да, при условии, что Apple достигнет близких к текущему консенсусу в $53 миллиарда по iPhone и избежит осторожного прогноза на сентябрьский квартал.
Результат по iPhone в $53 миллиарда будет представлять собой рост примерно на 19% по сравнению с 44,58 млрд долларов в третьем финансовом квартале 2025 года. Это также подтвердит, что линейка iPhone 17 сохранила импульс за пределами мартовского квартала.
Несколько факторов поддерживают оптимистичный сценарий:
- Apple сообщила о рекорде по обновлениям iPhone в мартовском квартале.
- Число активных iPhone достигло нового рекорда.
- Спрос улучшился на нескольких географических рынках.
- Китай вернулся к сильному росту в предыдущем квартале.
- Экосистема Apple продолжает поддерживать премиум-ценообразование и удержание клиентов.
Однако инвесторы должны отделять рост выручки от роста числа проданных устройств. Более высокий доход от iPhone может быть результатом сочетания большего количества единиц, более сильного соотношения моделей Pro, ценовой политики и географического распределения.
Результат высокого качества будет включать комментарии руководства, показывающие, что растут и активность обновлений, и число активных устройств.
Основные краткосрочные риски включают:
- Ограничения поставок, влияющие на передовые процессоры, Mac или другие компоненты.
- Инфляция цен на память и компоненты.
- Неопределённость с пошлинами и изменения в международной торговой политике.
- Сложное сравнение после исключительно сильного спроса в марте.
- Потребители откладывают покупки перед будущими запусками продуктов.
Предыдущие прогнозы руководства на июньский квартал явно учитывали ограниченные поставки. Таким образом, недостижение доходов, полностью объясняемое доступностью компонентов, все равно вызовет вопросы о выполнении, особенно если руководство уже включило эти ограничения в свой прогноз.
Сможет ли рост iPhone компенсировать задержки с ИИ в отчетности Apple за Q3 2026?
Что касается самого июньского квартала, рост iPhone может компенсировать ограниченный финансовый вклад от Siri AI. Квартал в основном отражает деятельность в области аппаратного обеспечения и услуг, которая произошла до того, как новый опыт Siri стал общедоступным.
Более сложный вопрос касается 2027 финансового года. Инвесторы в настоящее время ожидают, что ИИ усилит цикл обновлений, увеличит вовлеченность в экосистему и защитит премиальную оценку Apple.
Сильные продажи iPhone могут отложить опасения по поводу задержки монетизации ИИ, но они не могут навсегда устранить необходимость Apple предоставить конкурентоспособного помощника.
Вопрос отчётности за Q3 заключается в том, сможет ли Apple расти без ИИ. Долгосрочный вопрос оценки заключается в том, сможет ли ИИ продлить этот рост.
Услуги могут стать самым важным буфером для маржи Apple
Услуги становятся все более важными, поскольку их экономика значительно сильнее, чем экономика аппаратного обеспечения Apple.
В мартовском квартале Услуги принесли 30,98 миллиарда долларов США выручки. Исходя из сообщенных Apple затрат на продажи Услуг в размере 7,22 миллиарда долларов, сегмент принес примерно 23,75 миллиарда долларов валовой прибыли.
Это означает, что Услуги составили около 28% выручки, но более 43% общей валовой прибыли компании, согласно расчету на основе опубликованных финансовых отчетов Apple.
Валовая маржа Услуг превышает 70%, по сравнению с примерно 37% для Продуктов. Эта разница означает, что продолжение роста Услуг может защитить консолидированную маржу Apple, даже когда растут затраты на аппаратные компоненты.
Сегмент включает в себя такие бизнесы, как:
- App Store
- iCloud и iCloud+
- Apple Music
- Apple TV
- AppleCare
- Реклама
- Платежные и лицензионные соглашения
- Другие подписки, привязанные к базе активных устройств Apple
Уолл-стрит ожидает выручку Услуг за третий финансовый квартал примерно 31,4 миллиарда долларов, что будет представлять собой рост примерно на 14,5% по сравнению с предыдущим годом. Результат выше этого уровня может быть особенно важен, если валовая маржа продукта окажется под давлением.
Существуют и риски. Замедление роста App Store может ограничить рост, хотя сила в iCloud, подписках, рекламе и лицензировании может компенсировать это.
Инвесторы должны обратить внимание на детали о составе роста Услуг. Повторяющаяся подписочная выручка и более высокая степень принятия iCloud могут рассматриваться как более устойчивые, чем выручка, обусловленная благоприятными колебаниями валютного курса или волатильными лицензионными платежами.
Услуги также могут стать одним из первых косвенных способов монетизации ИИ для Apple. Некоторые функции Apple Intelligence, зависящие от серверов, в конечном итоге могут включать ограничения на использование, в то время как увеличенный доступ может быть объединен с более ценными планами iCloud+.
Эта структура может создать связь между использованием ИИ и доходами от подписки, хотя Apple еще не предоставила отдельную цифру дохода от ИИ.
Являются ли задержки Apple с ИИ проблемой для доходов в краткосрочной перспективе?
Apple представила переработанный ИИ Siri на WWDC 2026, акцентируя внимание на понимании личного контекста, осведомленности на экране, знании в интернете и более глубоких системных действиях.
Тем не менее, потребительский запуск остается одним из самых внимательно наблюдаемых элементов стратегии продуктов Apple.
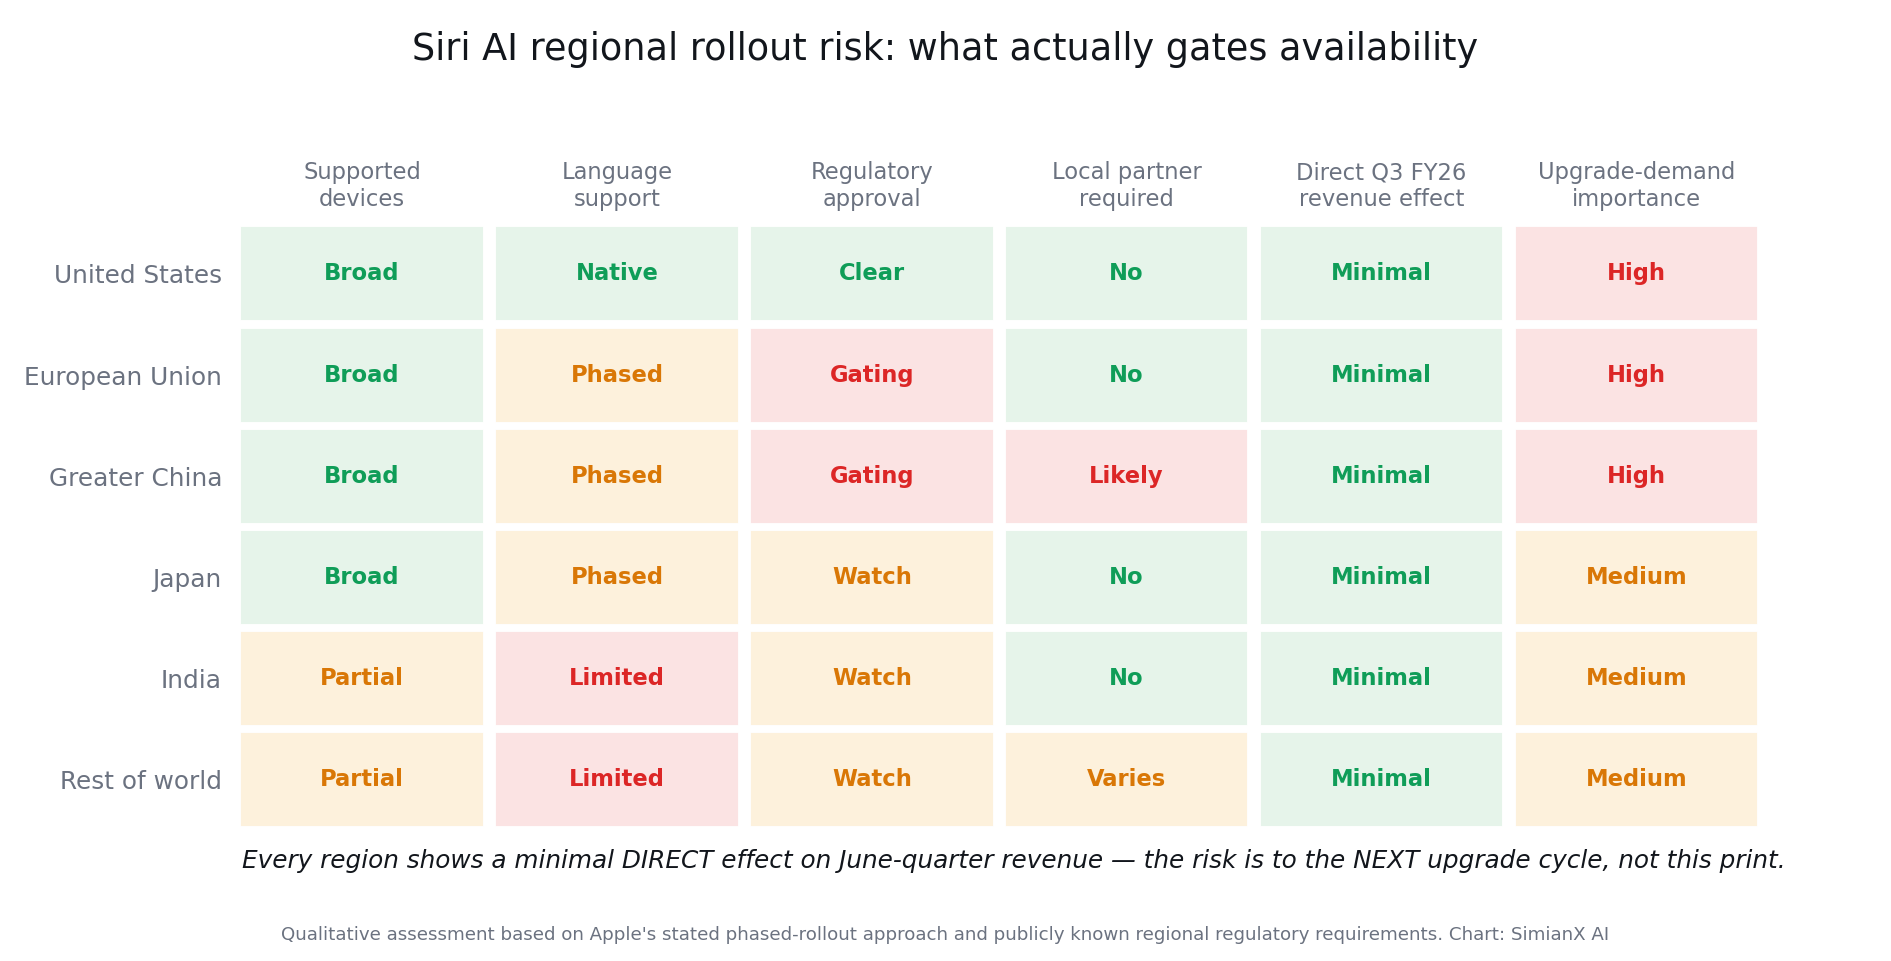
Доступность также может быть ограничена или задержана в стратегически важных регионах:
- ИИ Siri может изначально быть недоступен на каждом устройстве Apple.
- Доступность в Европейском Союзе может зависеть от соблюдения нормативных требований.
- Доступность в Китае может зависеть от местного регуляторного одобрения и партнерств.
- Ранний доступ может быть ограничен поддерживаемыми устройствами и языками.
- Некоторые функции могут появляться поэтапно, а не через один полный запуск.
Эти ограничения не являются серьезной проблемой для доходов в третьем квартале, потому что Уолл-Стрит не ожидает значительного прямого дохода от ИИ Siri за июньский квартал. Вместо этого это проблема доверия к продукту и оценки.
Финансовые последствия развиваются через несколько косвенных каналов:
| Фактор ИИ | Влияние на доходы в краткосрочной перспективе | Долгосрочная важность |
|---|---|---|
| Время бета-версии ИИ Siri | Ограниченное влияние в Q3 | Влияет на доверие к продукту |
| Доступность в Китае | Небольшое прямое влияние в Q3 | Может повлиять на спрос на обновления на крупном рынке |
| Задержка в ЕС | Минимальное текущее влияние на доходы | Ограничивает глобальный масштаб и принятие |
| Затраты на инфраструктуру ИИ | Более высокие расходы на НИОКР и операционные расходы | Может оказать давление на маржу |
| Требования к устройствам, связанным с ИИ | Ограниченные до выпуска | Могут ускорить будущие обновления |
| Интеграция iCloud+ | Вклад на ранней стадии | Возможная монетизация услуг |
Бычья интерпретация заключается в том, что Apple не нужно управлять крупнейшей независимой платформой инфраструктуры ИИ. Она может контролировать опыт использования устройства, использовать эффективные модели на устройстве и полагаться на облачные или внешние технологии, когда это уместно.
Медвежья интерпретация заключается в том, что развертывание Apple остается фрагментированным, в то время как конкуренты быстрее улучшают свои ассистенты. В этом сценарии растущие расходы на НИОКР будут выглядеть оборонительными, а не генерирующими рост.
Читатели могут сравнить дорожную карту продукта с более ранними исследованиями SimianX о Apple WWDC 2026, Siri AI и инвестиционный тезис AAPL.
На что инвесторам обратить внимание на отчётном звонке Apple?
Пресс-релиз с отчётностью даст цифры, но комментарии руководства могут определить, будет ли квартал восприниматься инвесторами как устойчивый.
1. Продолжается ли спрос на iPhone за счет обновлений?
Руководство должно прояснить, продолжалась ли рекордная активность обновлений с марта до июня.
Комментарии о доле моделей Pro, переходах с других платформ, росте установленной базы и географическом спросе помогут инвесторам оценить долговечность цикла.
2. Сохранилось ли восстановление в Китае?
Выручка из Большого Китая резко увеличилась в предыдущем квартале. Инвесторы захотят узнать, продолжилось ли это восстановление и получает ли Apple спрос, не полагаясь чрезмерно на скидки или акции в каналах продаж.
3. Смогут ли Услуги удержать рост около 15%?
Результат по услугам на уровне или выше 31,4 миллиарда долларов поддержит тезис о защите маржи. Инвесторы также должны следить за комментариями о росте App Store, iCloud, подписках, рекламе и лицензировании.
4. Насколько серьезна инфляция цен на компоненты?
Apple заложила в прогноз более низкий, чем в предыдущем квартале, диапазон валовой маржи — после того как отчиталась о более сильной марже за март.
Ключевой вопрос заключается в том, является ли давление временным или, вероятно, будет продолжаться до следующего цикла запуска iPhone.
5. Каковы следующие измеримые этапы ИИ Siri?
Общие заявления о том, что ИИ вызывает восторг, могут не удовлетворить инвесторов.
Более ценная информация будет включать:
- Время бета-версии
- Поддерживаемые регионы
- Совместимые устройства
- Отзывы разработчиков
- Показатели принятия
- Доступность в Китае и Европейском Союзе
6. Потребует ли ИИ другой модели расходов?
Расходы Apple на исследования и разработки значительно увеличились в предыдущем квартале.
Инвесторы должны определить, будут ли операционные расходы продолжать быстро расти и ожидает ли Apple больше расходов на Private Cloud Compute, инфраструктуру ИИ или доступ к сторонним моделям.
7. Что подразумевает прогноз на сентябрьский квартал?
Прогноз на будущее определит, будет ли импульс июня продолжаться в следующем продуктовом цикле.
Сильный результат Q3 в сочетании с осторожным прогнозом Q4 все еще может вызвать негативную реакцию акций.
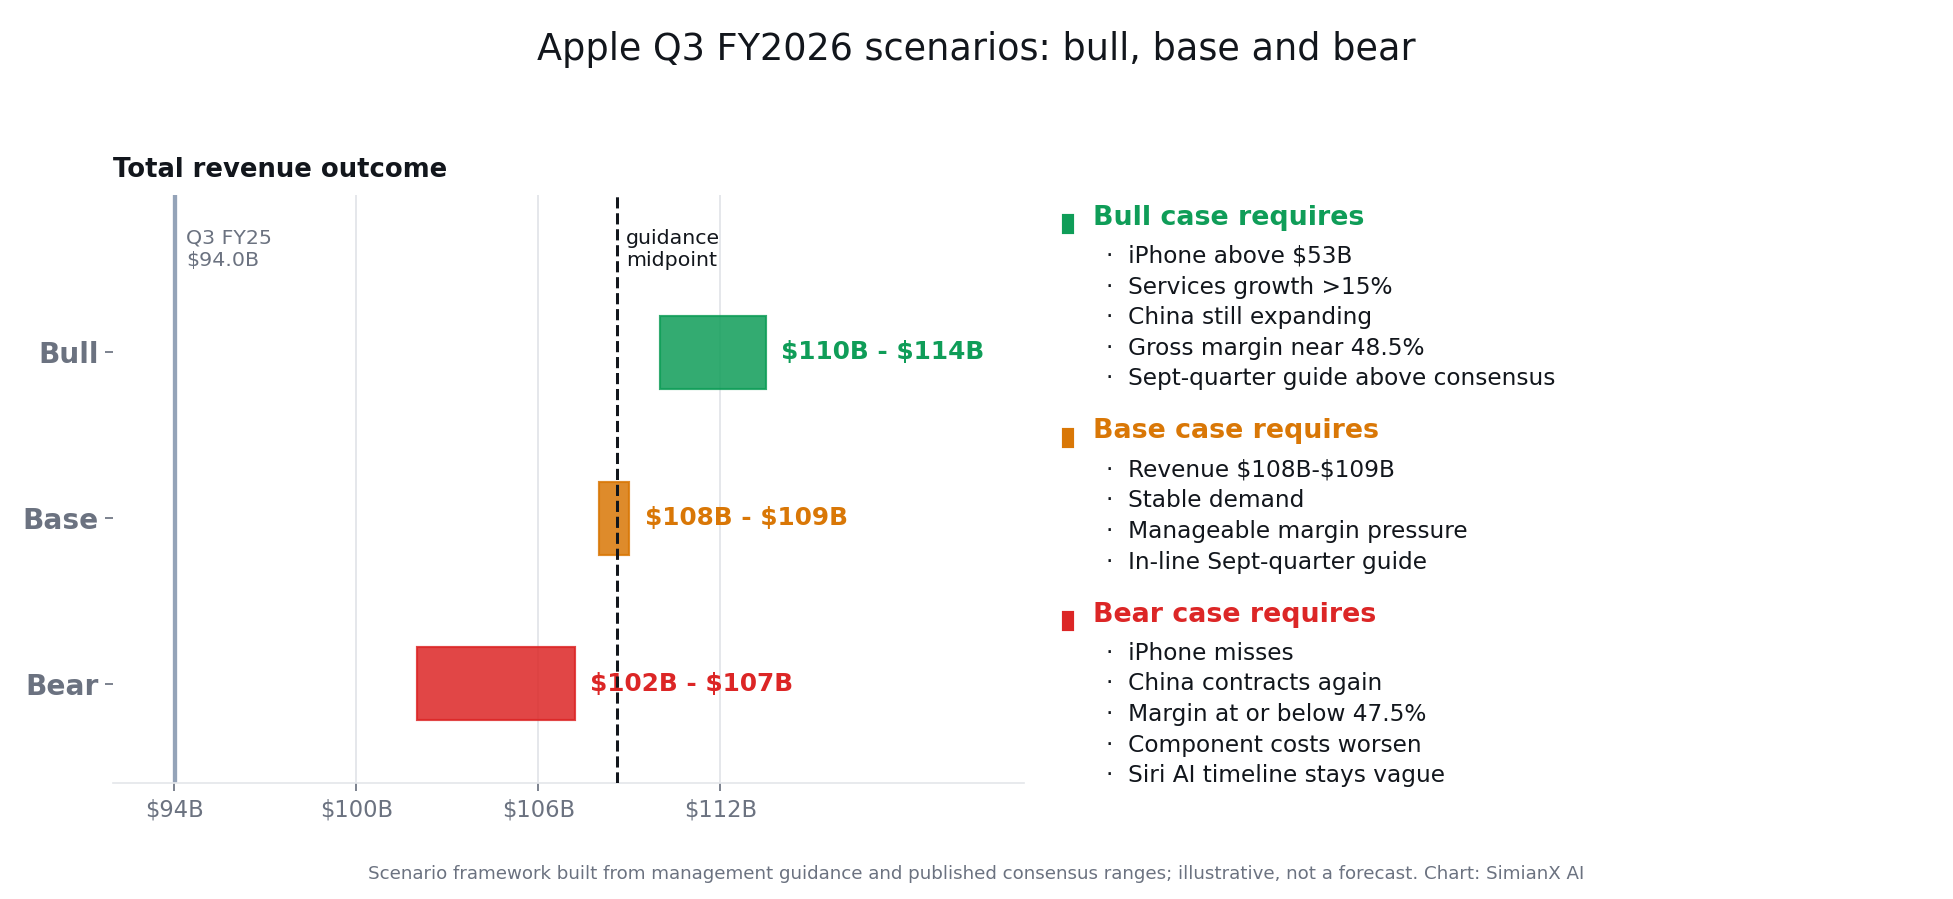
Отчётность Apple за Q3: бычий, базовый и медвежий сценарии
| Сценарий | Результат прибыли | Комментарии руководства | Потенциальная интерпретация |
|---|---|---|---|
| Бычий сценарий | Выручка выше $110B и EPS выше консенсуса | Сильные обновления iPhone, ускорение услуг и устойчивая маржа | Рост достаточно широк, чтобы преодолеть период развёртывания ИИ |
| Базовый сценарий | Выручка около $108B–$109B | Стабильный спрос и управляемое давление на маржу | Фундаментальные показатели устойчивы, но большая часть силы может уже быть ожидаемой |
| Медвежий сценарий | Выручка ниже средней точки прогноза | Замедление в Китае, рост затрат или разочарование в прогнозах | Задержки ИИ становятся более важными, поскольку традиционный рост ослабевает |
Базовый случай может быть самым сложным сценарием для акций.
Apple может сообщить о достойном росте и все равно получить сдержанную реакцию, когда ожидания и оценка уже завышены.
Инвесторы уже придают значительную ценность прочной экосистеме Apple, будущим продуктам и возможной реализации ИИ. При высокой оценке заголовок о превышении прибыли без более сильных прогнозов на будущее может быть недостаточным для увеличения мультипликатора прибыли акций.
Как анализировать AAPL после публикации отчетности
Дисциплинированный процесс после публикации отчетности должен избегать реакции только на первый заголовок.
- Сравните выручку и EPS с консенсусом.
Определите, пришел ли сюрприз от истинной операционной силы, более низкой налоговой ставки или выкупа акций.
- Отделите результаты iPhone и услуг.
Широкое превышение по обеим категориям более убедительно, чем результат, доминируемый одним временным элементом.
- Рассчитайте качество маржи.
Проверьте консолидированную валовую маржу, маржу продукта и состав услуг.
- Посмотрите на результаты по регионам.
Обратите особое внимание на Большой Китай и Америку.
- Оцените формулировки руководства.
Ищите изменения в уверенности в спросе, предложении, тарифах, этапах ИИ и затратах.
- Просмотрите прогнозы на будущее.
Сравните прогноз на следующий квартал с существующими ожиданиями аналитиков.
- Ждите подтверждения цены.
Первоначальное движение после закрытия может измениться после того, как аналитики обработают конференц-звонок и обновят свои оценки.
Здесь SimianX AI может помочь инвесторам объединить публикацию отчетности с техническими индикаторами, тональностью новостей, финансовыми показателями и мультиагентным анализом рисков, а не полагаться на один бычий или медвежий заголовок.
Страница анализа SimianX AAPL может быть использована для отслеживания меняющихся рыночных сигналов вокруг отчета о доходах.
Ключевые риски для тезиса о доходах Apple
Даже если Apple отчитается о сильных результатах за третий финансовый квартал, инвесторы не должны игнорировать риски, связанные с следующим этапом роста компании.
Риск реализации ИИ
Apple должна доказать, что ее стратегия в области ИИ может выйти за рамки демонстраций продуктов и ограниченных предварительных показов.
Повторяющиеся задержки могут ослабить доверие потребителей к Apple Intelligence и затруднить компании позиционирование ИИ как причины для обновления.
Риск оценки
Оценка Apple отражает ожидания устойчивого роста, высокой маржи и успешного выполнения стратегии в области ИИ.
Если прогнозы по доходам перестанут расти, акции могут испытать сжатие мультипликаторов даже без значительного снижения выручки.
Риск Китая
Китай остается одним из самых важных рынков и производственных регионов для Apple.
Замедление потребительского спроса, усиление внутренней конкуренции, регуляторные ограничения или геополитическая напряженность могут повлиять как на продажи, так и на производство.
Регулирование услуг
App Store и платежные политики Apple остаются подвержены регуляторным и юридическим вызовам.
Изменения в структурах комиссий, стандартных приложениях или правилах платежей могут снизить прибыльность сегмента услуг.
Давление на маржу
Повышение цен на память, затраты на передовые чипы, тарифы и расходы на инфраструктуру ИИ могут оказать давление на валовую и операционную маржу.
Рост услуг может обеспечить буфер, но он может не компенсировать каждый источник инфляции затрат.
Что сделает отчётность Apple за третий квартал 2026 года бычьей?
По-настоящему бычий отчет, вероятно, потребует больше, чем небольшое превышение ожиданий по доходам.
Самая сильная комбинация будет включать:
- Выручка выше верхней границы ожидаемого диапазона
- Выручка от iPhone выше 53 миллиардов долларов
- Рост услуг выше 15%
- Продолжение роста в Большом Китае
- Валовая маржа близка к верхней границе прогноза
- Прогноз на сентябрьский квартал лучше ожидаемого
- Ясные вехи запуска ИИ Siri
- Доказательства того, что расходы на ИИ остаются финансово дисциплинированными
В этом сценарии инвесторы могут заключить, что существующие бизнесы Apple растут достаточно быстро, чтобы поддерживать прибыль, пока компания разрабатывает свое следующее поколение продуктов ИИ.
Что могло бы сделать отчётность Apple за Q3 2026 медвежьей?
Отчет может быть интерпретирован негативно, если несколько предупреждающих знаков появятся одновременно:
- Выручка от iPhone падает ниже ожиданий
- Большой Китай возвращается к сокращению
- Рост услуг существенно замедляется
- Валовая маржа приближается к нижней границе прогноза или падает ниже
- Руководство подчеркивает ухудшение затрат на компоненты
- Прогноз на сентябрьский квартал не соответствует ожиданиям
- Сроки по ИИ Siri остаются неопределенными
- Операционные расходы растут быстрее, чем выручка
Один слабый показатель может быть управляемым. Сочетание замедления роста аппаратного обеспечения, слабых услуг, давления на маржу и неясного прогресса в области ИИ создало бы более серьёзную проблему для инвестиционного тезиса.
Часто задаваемые вопросы об отчётности Apple за Q3 2026
Когда Apple опубликует отчётность за Q3 2026?
Ожидается, что Apple опубликует свои результаты за фискальный Q3 2026 в четверг, 30 июля 2026 года, после закрытия фондового рынка США.
Инвесторы должны подтвердить окончательную дату и расписание конференц-звонка через официальный сайт по связям с инвесторами Apple.
Каков прогноз выручки Apple за Q3 2026?
Текущие ожидания аналитиков в целом ставят выручку Apple за фискальный Q3 примерно от 108 до 109 млрд долларов.
Это соответствует росту примерно на 15–16% по сравнению с прошлым годом, хотя консенсус-прогнозы могут измениться перед публикацией прибыли.
Какова ожидаемая выручка от iPhone в Apple Q3 2026?
Ожидания аналитиков ставят выручку от iPhone около 53 миллиардов долларов.
Результат на этом уровне будет представлять собой сильный рост по сравнению с прошлым годом и будет указывать на то, что текущий цикл обновления оставался устойчивым в течение июньского квартала.
Могут ли услуги Apple компенсировать задержки ИИ Siri?
Услуги могут компенсировать часть краткосрочного финансового риска, поскольку они обеспечивают повторяющиеся доходы и значительно более высокие валовые маржи, чем аппаратное обеспечение.
Тем не менее, Услуги не могут полностью решить долгосрочный стратегический вопрос о том, сможет ли Apple предоставить конкурентоспособные возможности ИИ на своей глобальной базе устройств.
Влияет ли задержка с Siri AI уже на доходы Apple?
Прямое финансовое влияние за третий квартал должно быть ограниченным, поскольку переработанный Siri AI не был широко доступен в течение квартала.
Более крупный риск касается будущего спроса на обновления, международной доступности, затрат на разработку и того, продолжат ли инвесторы оценивать Apple с премией, ожидая широкого принятия.
Когда выйдет следующий отчёт Apple?
Apple опубликует результаты за четвёртый квартал 2026 финансового года (июль–сентябрь) в понедельник, 2 ноября 2026 года, после закрытия рынка США; конференц-звонок начнётся в 14:00 по тихоокеанскому / 17:00 по восточному времени. В Японии и Корее это будет утро вторника, 3 ноября.
Как Apple отчиталась за третий квартал 2026 финансового года?
Выручка выросла на 16%, до 109,4 млрд долларов, выручка от iPhone — на 22%, до 54,3 млрд, Услуги — на 12%, до 30,7 млрд. Разводнённая EPS составила 2,02 доллара, включая 0,11 доллара от возврата пошлин. На следующий день AAPL упала на 7,4%.
Каков прогноз Apple на сентябрьский квартал?
Apple ожидает роста выручки в четвёртом квартале 2026 финансового года на 9–11% год к году и предупредила, что ограничения поставок компонентов могут давить на выручку от iPhone.
Заключение
Исходная позиция перед отчётностью Apple за третий квартал 2026 года по своей сути сильнее, чем может показаться по фразе «задержки с ИИ».
Apple входит в отчет с мощным импульсом iPhone, растущими доходами от Услуг, улучшающимся бизнесом в Китае и программой возврата капитала, которая продолжает поддерживать доход на акцию.
За июньский квартал рост iPhone и Услуг, вероятно, могут компенсировать отсутствие значительных доходов от Siri AI.
Консенсусные ожидания примерно в $108 миллиардов дохода, $53 миллиарда продаж iPhone и более $31 миллиарда от Услуг выглядят достижимыми, если импульс с марта продолжится.
Долгосрочное испытание более требовательно.
Apple должна показать, что Siri AI может перейти от разработки и тестирования к надежному, глобально доступному продукту, который укрепляет обновления устройств, вовлеченность пользователей и доходы от подписок.
Сильные традиционные доходы могут дать Apple больше времени, но они не могут сделать реализацию стратегии в области ИИ несущественной.
Используйте SimianX AI для мониторинга заявленных фундаментальных показателей Apple, настроения на звонках по доходам, технической реакции и изменяющихся сигналов риска, прежде чем решать, укрепляет или ослабляет результат за третий квартал инвестиционную тезу AAPL.
Читайте также
- iPhone Duo распродан до января: суперцикл для акций AAPL?
- Гендиректора Apple: от Тима Кука к Тернусу и реакция AAPL
- Свободный денежный поток Tesla: $1,5 млрд в III кв. 2026 г.
- Отчётность «Великолепной семёрки»: даты и итоги Q3 2026
- Apple WWDC 2026: перезапуск Siri AI и Gemini для акций AAPL
- Microsoft Q4 2026: рост Azure против рисков капзатрат на ИИ
- Отчёт Alphabet за Q2 2026: прогноз капзатрат и Cloud +82%
- Выручка Amazon AWS: +37% во 2 кв. 2026, капзатраты $54 млрд
- Валовая маржа авто Tesla по кварталам: 18,5% в III кв. 2026
- Акции «Великолепной семёрки» в 2026: вес и риск концентрации
- AI-анализ отчётных звонков: расшифровка тона менеджмента
- AutoZone и Zscaler 2026: плейбук распродаж после отчётности
Источники
- Apple Investor Relations — квартальные результаты и расписание конференц-звонков
- SEC EDGAR — отчёты Apple по форме 10-Q — источник данных по сегментам и себестоимости
- Apple Intelligence — официальный список функций и требования к устройствам
- Private Cloud Compute — технический разбор серверной ИИ-архитектуры Apple
- Apple App Store — крупнейшая отдельная составляющая сегмента Услуг
- EU Digital Markets Act — регламент, определяющий доступность функций в ЕС и правила App Store
- Investopedia — что такое валовая маржа и почему её двигает структура выручки
- Investopedia — мультипликатор P/E и что означает его сжатие для держателей акций
- Apple — результаты за Q3 2026 фин. года (форма SEC 8-K, приложение 99.1)
- Apple — результаты за Q2 2026 фин. года (форма SEC 8-K, приложение 99.1)
- Apple — результаты за Q1 2026 фин. года (форма SEC 8-K, приложение 99.1)
- Apple — публикация результатов за Q4 2026 фин. года (2 ноября 2026)