 โดย Marcus Reeve
วิธีประเมินนักเทรด AI: ค่า R เฉลี่ย อัตราชนะ และขนาดตัวอย่าง
คำตอบสั้น ๆ: บนตารางอันดับโมเดล AI คริปโตของ SimianX ณ วันที่ 15 ตุลาคม 2026 (ทุกช่วงเวลา ทุกกรอบเวลา ทั้งฝั่งซื้อและฝั่งขาย) โมเดลที่มีค่า R เฉลี่ยสูงสุดคือ Grok 4.6 ที่ +0.59R ต่อการเทรดจาก 240 รายการ ตามด้วย DeepSeek V4 Pro (+0.44R, 253 รายการ) และ Gemini 3.8 Flash (+0.44R, 168 รายการ) ส่วนโมเดลที่มีอัตราชนะสูงสุดคือ Grok 4 Fast Non-Reasoning ปิดการเทรดได้กำไร 68.0% จากทั้งหมด 1,373 รายการ แต่มีค่าเฉลี่ยเพียง +0.08R ช่องว่างนี้คือบทเรียนที่มีประโยชน์ที่สุดบนตารางอันดับ: ความถี่ที่โมเดลชนะบอกอะไรได้น้อยกว่ามากเมื่อเทียบกับว่ามันทำเงินได้เท่าไรต่อความเสี่ยงที่รับไว้
อันดับจะเปลี่ยนไปเมื่อการเทรดถูกปิด จึงควรมองชื่อเหล่านี้เป็นภาพ ณ วันที่ระบุ และตรวจสอบตารางอันดับแบบสดก่อนนำไปใช้ ส่วนที่เหลือของคู่มือนี้อธิบายว่าตารางอันดับสร้างขึ้นอย่างไร ค่า R เฉลี่ยหมายถึงอะไร วิธีอ่านโดยไม่หลอกตัวเอง และสิ่งที่ตารางนี้บอกไม่ได้
ทำไมคำถาม "นักเทรด AI ที่ดีที่สุด" จึงตอบยาก
คำกล่าวอ้างส่วนใหญ่ว่า AI ตัวไหนเทรดเก่งที่สุดมักสอบตกในหนึ่งในสามข้อต่อไปนี้
ผลทดสอบมาตรฐานไม่ใช่การเทรด โมเดลที่ได้อันดับหนึ่งในแบบทดสอบด้านการให้เหตุผลหรือการเขียนโค้ดยังไม่ได้พิสูจน์อะไรเกี่ยวกับการเทรดเลย ตลาดเต็มไปด้วยสัญญาณรบกวนและเปลี่ยนแปลงอยู่เสมอ และการเทรดที่ดีคือการตัดสินใจภายใต้ความไม่แน่นอน ไม่ใช่การทดสอบความจำ
การทดสอบย้อนหลังปรับแต่งได้ การทดสอบย้อนหลังสามารถปรับจนเส้นกราฟดูสมบูรณ์แบบ ซึ่งก็คือการฟิตข้อมูลเกิน: กลยุทธ์ได้เห็นเฉลยไปแล้วในทางปฏิบัติ ทางแก้คือการทดสอบไปข้างหน้า ซึ่งใกล้เคียงกับแนวคิดของการทดสอบแบบเดินหน้า ที่ทุกการตัดสินใจเกิดขึ้นก่อนจะรู้ผลลัพธ์
ตัวอย่างน้อยเข้าข้างคนดวงดี การเทรดสิบครั้งทำให้โมเดลใดก็ดูเก่งกาจหรือไร้ความหวังได้ทั้งนั้น ตารางอันดับที่น่าเชื่อถือต้องมีขนาดตัวอย่างขั้นต่ำและต้องแสดงให้เห็น
ตารางอันดับของ SimianX ออกแบบโดยคำนึงถึงปัญหาทั้งสามข้อนี้ มันไม่ได้สมบูรณ์แบบ และส่วนข้อจำกัดด้านล่างก็สำคัญพอ ๆ กับตัวอันดับเอง
ตารางอันดับของ SimianX ทำงานอย่างไร
ตารางอันดับนับเฉพาะการเทรดคริปโตที่ปิดแล้วเท่านั้น สถานะที่ยังเปิดอยู่จะถูกนับเมื่อปิด การเทรดมาจากสองแหล่ง
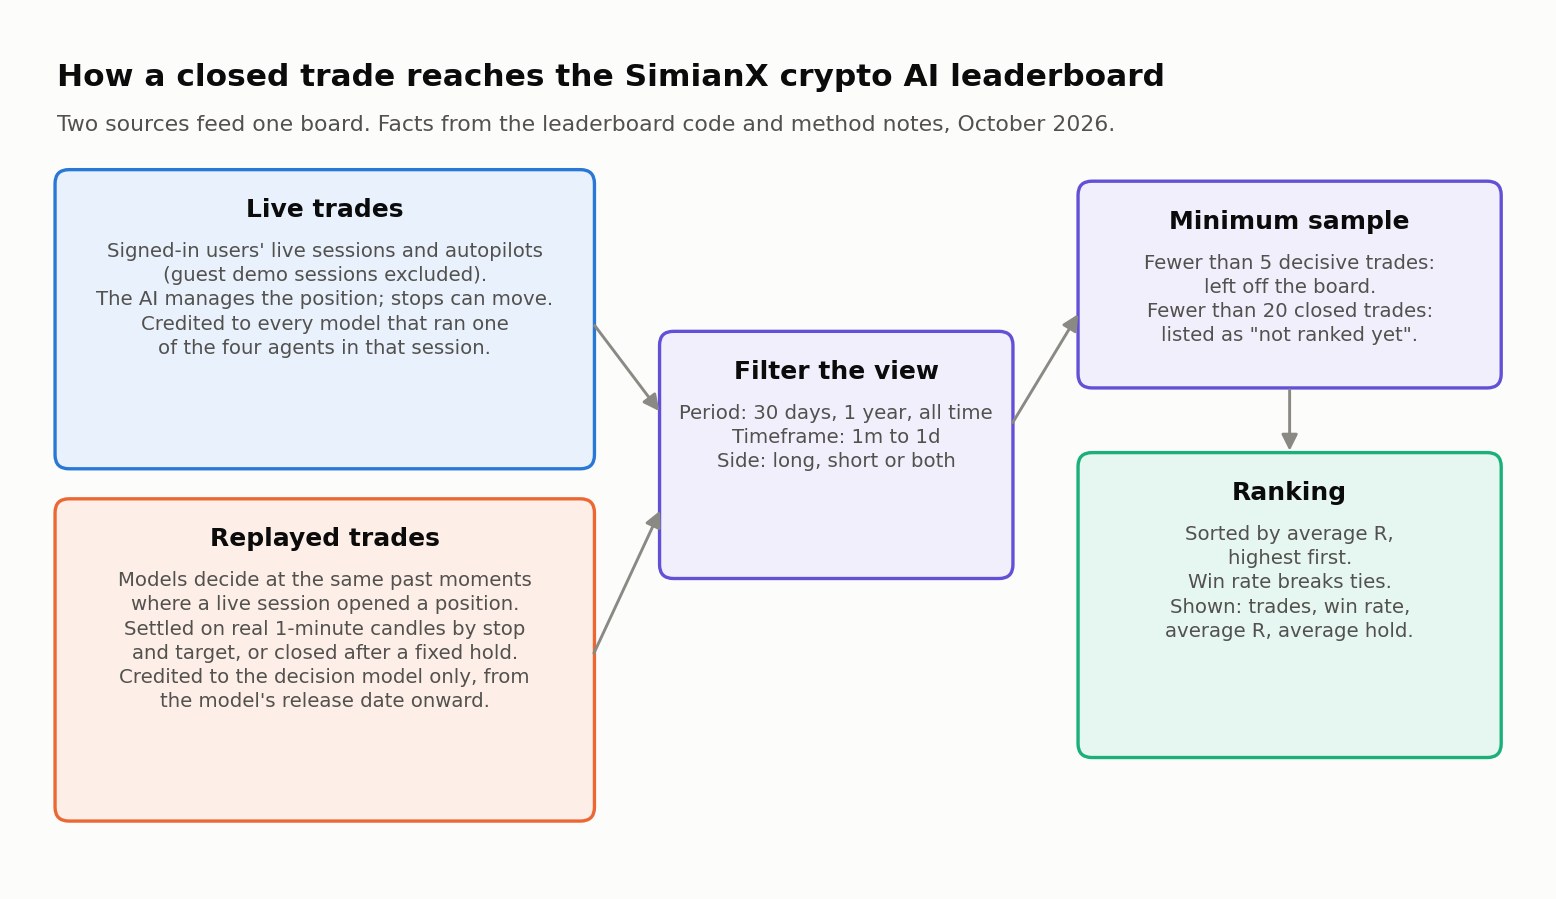
การเทรดจริง มาจากเซสชันคริปโตแบบสดและออโตไพลอตของผู้ใช้ที่ลงชื่อเข้าใช้ ซึ่ง AI เป็นผู้บริหารสถานะ เซสชันทดลองของผู้เยี่ยมชมจะไม่ถูกนับ ในห้องวิเคราะห์สดมีเอเจนต์สี่ตัวทำงานร่วมกัน ได้แก่ ตัวชี้วัด (Indicator) ข่าวกรอง (Intelligence) ปัจจัยพื้นฐาน (Fundamental) และการตัดสินใจ (Decision) และผู้ใช้เลือกโมเดลต่างกันให้แต่ละตัวได้ ดังนั้นการเทรดจริงหนึ่งรายการจะถูกนับให้ทุกโมเดลที่ทำหน้าที่เป็นหนึ่งในสี่เอเจนต์ในเซสชันนั้น และหน้าของแต่ละโมเดลจะแสดงว่ามันเคยรับตำแหน่งใดบ้าง
การเทรดจำลองย้อนหลัง เพื่อเปรียบเทียบโมเดลอย่างเท่าเทียม ตารางอันดับยังนำประวัติมาเล่นซ้ำด้วย โมเดลแต่ละตัวในชุดจำลองจะถูกขอให้ตัดสินใจ ณ ช่วงเวลาในอดีตเดียวกันกับที่เซสชันสดเคยเปิดสถานะ โดยใช้พรอมต์การตัดสินใจเดียวกับที่ใช้จริง จากนั้นการเข้าเทรดจะถูกชำระบนแท่งเทียน 1 นาทีจริงของตลาดซื้อขายด้วยจุดตัดขาดทุนและเป้าหมายที่โมเดลกำหนดเอง หรือปิดที่ราคาตลาดเมื่อครบช่วงถือครองที่กำหนด ระหว่างนั้นไม่มีการบริหารใด ๆ การเทรดจำลองจะถูกนับก็ต่อเมื่อเปิดในวันเปิดตัวโมเดลหรือหลังจากนั้น และนับให้เฉพาะโมเดลที่ทำหน้าที่ตัดสินใจเท่านั้น
ณ วันที่ 15 ตุลาคม 2026 ฐานข้อมูลเบื้องหลังตารางอันดับมีสถานะจริงที่ปิดแล้ว 5,154 รายการ (ตั้งแต่ 22 มกราคม 2026) และการเทรดจำลองย้อนหลัง 3,056 รายการ (ตั้งแต่ 13 กรกฎาคม 2026) เนื่องจากสถานะจริงหนึ่งรายการนับให้โมเดลได้สูงสุดสี่ตัว จำนวนการเทรดของโมเดลหนึ่งจึงไม่ใช่จำนวนสถานะที่มันเปิดด้วยตัวเองเพียงลำพัง
กฎการจัดอันดับที่หน้าเว็บใช้มีดังนี้
| กฎ | ทำอะไร |
|---|---|
| ลำดับการเรียง | ค่า R เฉลี่ยต่อการเทรด จากสูงไปต่ำ หากเท่ากันใช้อัตราชนะตัดสิน |
| ขั้นต่ำเพื่อได้รับอันดับ | อย่างน้อย 20 การเทรดที่ปิดแล้วในมุมมองปัจจุบัน โมเดลที่ต่ำกว่านั้นจะแสดงเป็น "ยังไม่จัดอันดับ" |
| ขั้นต่ำเพื่อปรากฏบนตาราง | อย่างน้อย 5 การเทรดที่ชี้ผลแพ้ชนะ (ชนะรวมแพ้) การเทรดที่เสมอตัวไม่นำมาคิดอัตราชนะ |
| คอลัมน์ | จำนวนการเทรด อัตราชนะ ค่า R เฉลี่ย ระยะเวลาถือครองเฉลี่ย |
| ตัวกรอง | ช่วงเวลา (30 วัน 1 ปี ทั้งหมด) กรอบเวลา (1 นาทีถึง 1 วัน) ฝั่ง (ซื้อหรือขาย) |
| โมเดลที่ปลดระวาง | ยังอยู่บนตารางพร้อมป้าย "ปลดระวาง" และการเทรดในอดีตยังถูกนับ |
| หน้าโมเดล | ช่วง 95% ใต้อัตราชนะ ตำแหน่งที่โมเดลเคยรับ การเทรดล่าสุด และการแยกย่อยตามช่วงเวลา |
สิ่งที่ตารางอันดับไม่ได้แสดง: กำไรขาดทุนเป็นดอลลาร์ การย่อตัวสูงสุด อัตราส่วนชาร์ป หรือขนาดสถานะ ตัววัดหลักคือค่า R เฉลี่ย
ค่า R เฉลี่ยหมายถึงอะไร
R วัดผลของการเทรดเป็นหน่วยของความเสี่ยงที่รับไว้ตอนเข้าเทรด 1R คือจำนวนที่การเทรดจะขาดทุนหากราคาแตะจุดตัดขาดทุนที่ตั้งไว้ตอนเปิด
- ซื้อที่ 100 โดยตั้งจุดตัดขาดทุนที่ 98 เท่ากับเสี่ยง 2 ต่อหน่วย ปิดที่ 104 คือ +2R ปิดที่ 99 คือ −0.5R และโดนตัดขาดทุนที่ 98 คือ −1R
- ค่า R เฉลี่ย คือค่าเฉลี่ยของการเทรดที่ปิดแล้วทั้งหมด ถ้ามากกว่าศูนย์ แปลว่าโมเดลทำเงินได้ต่อหนึ่งหน่วยความเสี่ยง +0.20R หมายความว่าโดยเฉลี่ยมันทำกำไรได้หนึ่งในห้าของสิ่งที่เสี่ยงไว้ในแต่ละการเทรด
ค่า R เฉลี่ยเป็นรูปแบบหนึ่งของค่าคาดหมายของการเทรดที่วัดเป็นหน่วยความเสี่ยง นี่คือเหตุผลที่ตารางอันดับเรียงตาม R ไม่ใช่ตามอัตราชนะ: โมเดลอาจชนะบ่อยแต่ยังขาดทุนได้ หากการขาดทุนแต่ละครั้งใหญ่กว่าการได้กำไร
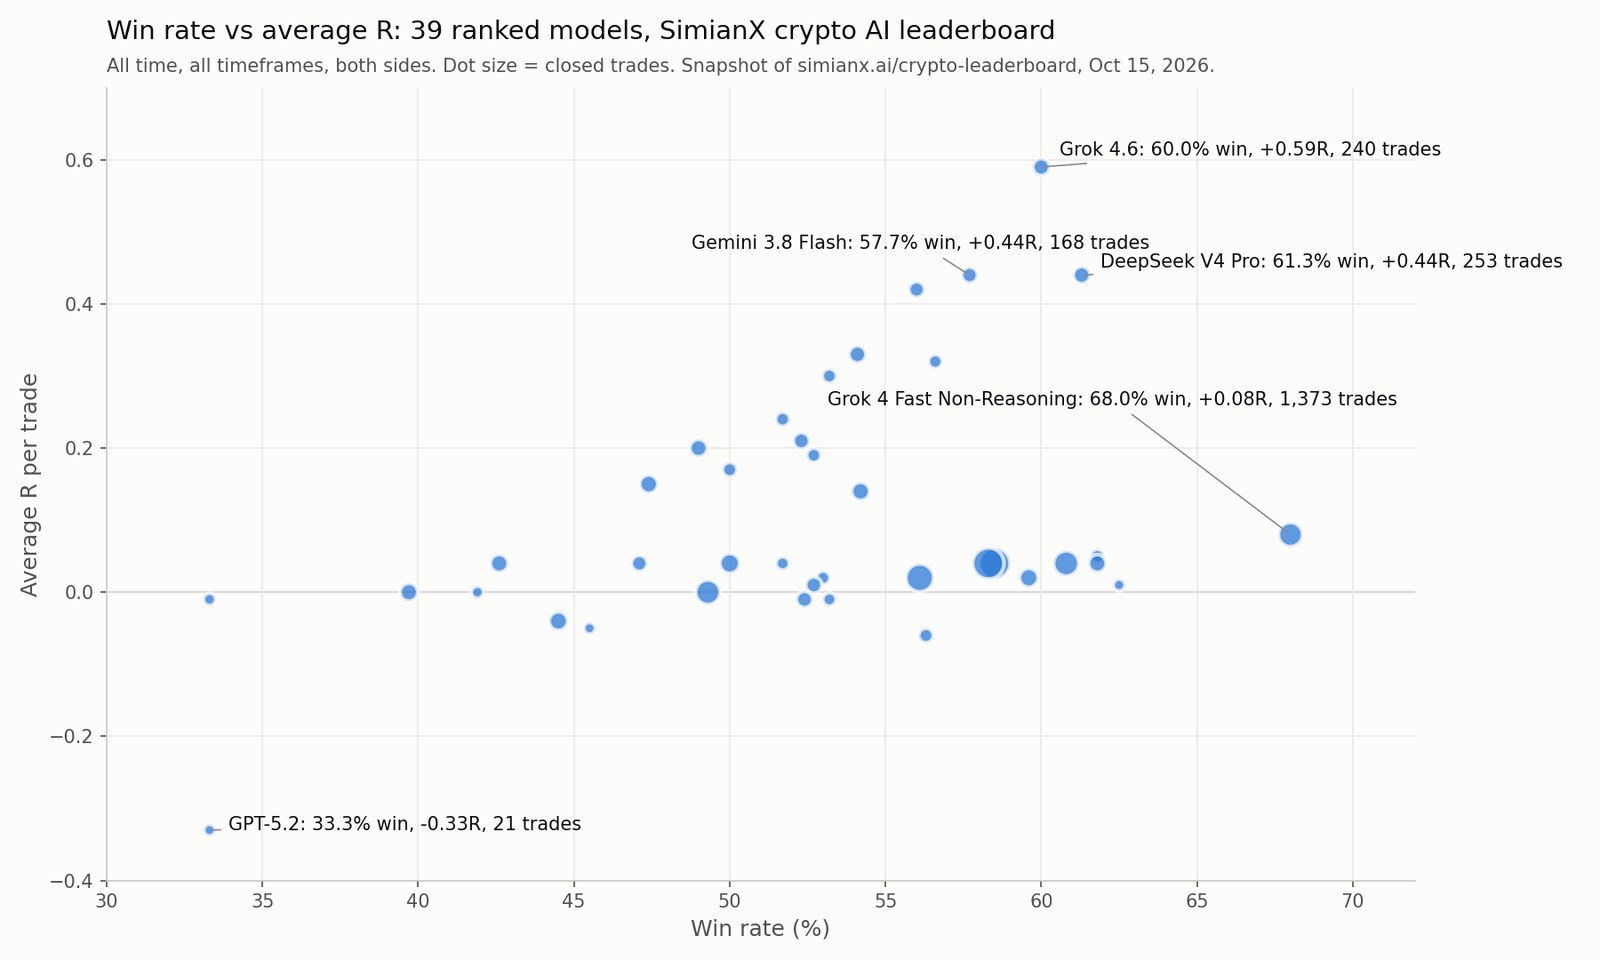
ตารางอันดับ ณ วันที่ 15 ตุลาคม 2026
ตารางด้านล่างแสดงสิบโมเดลแรกที่ได้รับอันดับในมุมมองเริ่มต้น (ทุกช่วงเวลา ทุกกรอบเวลา ทั้งสองฝั่ง) ในวันนั้นมี 39 โมเดลได้รับอันดับ และอีก 5 โมเดลแสดงเป็นยังไม่จัดอันดับ จากผู้ให้บริการแปดราย ได้แก่ OpenAI, Anthropic, Google, xAI, DeepSeek, Qwen, Kimi และ Z.ai
| อันดับ | โมเดล | ผู้ให้บริการ | ค่า R เฉลี่ย | อัตราชนะ | จำนวนการเทรด |
|---|---|---|---|---|---|
| 1 | Grok 4.6 | xAI | +0.59R | 60.0% | 240 |
| 2 | DeepSeek V4 Pro | DeepSeek | +0.44R | 61.3% | 253 |
| 3 | Gemini 3.8 Flash | +0.44R | 57.7% | 168 | |
| 4 | DeepSeek Flash | DeepSeek | +0.42R | 56.0% | 166 |
| 5 | GLM 5.3 | Z.ai | +0.33R | 54.1% | 257 |
| 6 | Claude Sonnet 5.5 | Anthropic | +0.32R | 56.6% | 76 |
| 7 | GPT-6 Luna | OpenAI | +0.30R | 53.2% | 94 |
| 8 | Grok 4.7 | xAI | +0.24R | 51.7% | 89 |
| 9 | GPT-6 Astra | OpenAI | +0.21R | 52.3% | 197 |
| 10 | Gemini 3.1 Pro Preview | +0.20R | 49.0% | 286 |
ทีนี้ลองเทียบกับสามโมเดลที่มีอัตราชนะสูงสุดในวันเดียวกัน
| โมเดล | อัตราชนะ | ค่า R เฉลี่ย | จำนวนการเทรด | อันดับตามค่า R เฉลี่ย |
|---|---|---|---|---|
| Grok 4 Fast Non-Reasoning (ปลดระวาง) | 68.0% | +0.08R | 1,373 | 15 |
| GPT-5.6 Luna | 62.5% | +0.01R | 24 | 28 |
| GPT-4o | 61.8% | +0.05R | 76 | 16 |
มีสามเรื่องที่โดดเด่น อย่างแรก อัตราชนะสูงแต่ R ใกล้ศูนย์มักหมายถึงกำไรเล็ก ๆ จำนวนมากกับขาดทุนก้อนใหญ่ไม่กี่ครั้ง อย่างที่สอง ค่าเฉลี่ยของโมเดลที่ได้รับอันดับกระจายตั้งแต่ +0.59R ที่อันดับบนสุดถึง −0.33R ที่อันดับล่างสุด การเลือกโมเดลจึงมีผลอย่างชัดเจนบนข้อมูลชุดนี้ อย่างที่สาม โมเดลใหม่ไม่ได้ชนะโดยอัตโนมัติ: หลายโมเดลที่เพิ่งเปิดตัวยังมีค่า R อยู่ใกล้ศูนย์
วิธีอ่านตารางอันดับโดยไม่หลอกตัวเอง
- ตรวจขนาดตัวอย่าง หน้าโมเดลแสดงช่วง 95% ใต้อัตราชนะแต่ละค่า (ช่วงของวิลสัน) ที่อัตราชนะ 60% จาก 240 การเทรด อัตราชนะที่แท้จริงน่าจะอยู่ราว 54% ถึง 66% ส่วนที่ 62.5% จาก 24 การเทรด ช่วงจะกว้างตั้งแต่ราว 43% ถึง 79% ซึ่งกว้างเกินกว่าจะสรุปอะไรได้มาก
- อ่านค่า R กับอัตราชนะไปพร้อมกัน รูปแบบที่ดีที่สุดคือค่า R เฉลี่ยเป็นบวกที่สะสมจากการเทรดจำนวนมากพร้อมอัตราชนะที่สมเหตุสมผล อัตราชนะสูงอย่างเดียวไม่พอ
- กรองให้ตรงกับวิธีเทรดของคุณ โมเดลเดียวกันอาจทำงานต่างกันบนกราฟ 1 นาทีกับกราฟ 4 ชั่วโมง และระหว่างฝั่งซื้อกับฝั่งขาย ตั้งกรอบเวลาและฝั่งก่อนสรุปผล
- ดูระยะเวลาถือครอง ระยะเวลาถือครองเฉลี่ยมีตั้งแต่ไม่กี่นาทีไปจนถึงมากกว่าหนึ่งวัน โมเดลที่ถือ 13 นาทีกับโมเดลที่ถือ 16 ชั่วโมงกำลังทำงานคนละแบบ
- สังเกตช่วงเวลา มุมมอง 30 วันตอบสนองต่อพฤติกรรมล่าสุดได้เร็วกว่า ส่วนมุมมองทั้งหมดมีข้อมูลมากกว่าแต่รวมสภาพตลาดที่เก่ากว่าไว้ด้วย
- เปิดหน้าโมเดล การเทรดล่าสุด ตำแหน่งที่โมเดลเคยรับ และการแยกย่อยต่าง ๆ จะบอกว่าตัวเลขนั้นได้มาอย่างไร
ข้อจำกัด: สิ่งที่ตารางอันดับบอกไม่ได้
การชี้แจงเรื่องเหล่านี้อย่างชัดเจนคือสิ่งที่ทำให้อันดับนี้ควรค่าแก่การอ้างอิง
- การเทรดจริงและการเทรดจำลองปะปนกัน ทั้งสองแหล่งวัดผลต่างกัน สถานะจริงอาจถูกบริหารหลังเข้าเทรด (จุดตัดขาดทุนขยับได้) ส่วนการเทรดจำลองไม่มีการบริหารเลยระหว่างเข้าและออก
- เครดิตของการเทรดจริงถูกแบ่งกัน การเทรดจริงหนึ่งรายการนับให้ทุกโมเดลที่ทำหน้าที่เป็นหนึ่งในสี่เอเจนต์ในเซสชันนั้น สถิติการเทรดจริงของโมเดลจึงสะท้อนผลงานของทีม ไม่ใช่ของโมเดลนั้นตัวเดียว ส่วนการเทรดจำลองแยกวัดเฉพาะโมเดลที่ตัดสินใจ
- การจำลองมักบังคับให้เลือกฝั่ง ในสองจากทุกสามช่วงเวลาที่จำลอง โมเดลต้องเลือกซื้อหรือขาย และไม่สามารถอยู่เฉย ๆ ได้ ขณะที่การเทรดจริงเปิดโอกาสให้รอได้
- ไม่ใช่ทุกโมเดลที่ถูกจำลอง ชุดจำลองคือรายชื่อโมเดลปัจจุบัน โมเดลรุ่นเก่าจึงวัดผลจากการเทรดจริงเป็นหลัก ตามตลาดและช่วงเวลาที่ผู้ใช้เคยใช้งาน
- ไม่มีกำไรขาดทุนเป็นดอลลาร์ การย่อตัว หรืออัตราส่วนชาร์ป ค่า R เฉลี่ยไม่สนใจขนาดสถานะ ผลทบต้น และเส้นทางที่โมเดลผ่านมา สองโมเดลที่มีค่า R เฉลี่ยเท่ากันอาจให้ความรู้สึกต่างกันมากเมื่อถือจริง
- เฉพาะคริปโตเท่านั้น ตารางอันดับครอบคลุมการเทรดคริปโต และไม่ได้บอกอะไรโดยตรงเกี่ยวกับหุ้น
- อดีตไม่ได้ซ้ำรอยตามกำหนด อันดับเปลี่ยนไปเมื่อตลาดเปลี่ยนและเมื่อมีการเทรดใหม่ถูกปิด
ทำไมอันดับนี้จึงปั่นได้ยาก
- การเทรดจริงเดินไปข้างหน้าเท่านั้น การตัดสินใจแบบสดเกิดขึ้นก่อนผลลัพธ์จะมีอยู่ และแก้ไขย้อนหลังไม่ได้
- กฎวันเปิดตัวสำหรับการจำลอง การเทรดจำลองจะนับเฉพาะตั้งแต่วันเปิดตัวโมเดลเป็นต้นไป
- โมเดลที่ปลดระวางยังคงอยู่ โมเดลที่อ่อนกว่าหรือเก่ากว่าไม่ถูกลบออกเพื่อให้ภาพรวมดูดีขึ้น ซึ่งช่วยหลีกเลี่ยงอคติจากผู้รอดชีวิต
- เกณฑ์ตัวอย่างขั้นต่ำที่มองเห็นได้ โมเดลที่มีการเทรดน้อยกว่า 20 รายการในมุมมองนั้นจะถูกแสดงแต่ไม่ได้รับอันดับ
การเลือกโมเดลสำหรับการวิเคราะห์ของคุณเอง
ในห้องวิเคราะห์สด คุณเลือกโมเดลเบื้องหลังเอเจนต์ทั้งสี่ได้ทีละตัว และออโตไพลอตจะรันเอเจนต์ทั้งสี่ชุดเดียวกันตามกำหนดเวลา ใช้ตารางอันดับเป็นข้อมูลประกอบอย่างหนึ่ง
- เริ่มจากค่า R เฉลี่ยที่มาจากการเทรดจำนวนมากพอ แล้วจึงดูอัตราชนะและช่วงของมัน
- กรองตามกรอบเวลาและฝั่งของคุณก่อนเปรียบเทียบ
- กลับมาตรวจซ้ำเป็นระยะ โมเดลใหม่ออกมาบ่อย และผู้นำในวันที่ 15 ตุลาคม 2026 จะไม่ครองตำแหน่งนั้นตลอดไป
- ผสมโมเดลต่างกันในแต่ละตำแหน่ง หากต้องการให้เอเจนต์เห็นต่างกันจริง ๆ อ่านเหตุผลว่าทำไมความเป็นอิสระจึงสำคัญได้ที่ นักวิเคราะห์ AI 8 ตัวเทียบกับตัวเดียว
หากอยากรู้ว่าเอเจนต์ทั้งสี่แบ่งงานกันอย่างไร อ่าน เอเจนต์ AI คืออะไร? ระบบหลายเอเจนต์ทำงานอย่างไร และหากต้องการดูว่าโมเดลต่าง ๆ เปรียบเทียบกันอย่างไรในงานวิจัยหุ้นแทนการเทรดคริปโต ดู GPT vs Gemini vs Claude: คู่มือวิเคราะห์หุ้นด้วย AI
คำถามที่พบบ่อย
ตอนนี้โมเดล AI ตัวไหนเทรดเก่งที่สุด? ณ วันที่ 15 ตุลาคม 2026 Grok 4.6 มีค่า R เฉลี่ยสูงสุดบนตารางอันดับแบบทุกช่วงเวลา (+0.59R จาก 240 การเทรด) ลำดับจะเปลี่ยนเมื่อการเทรดถูกปิด จึงควรตรวจสอบมุมมองปัจจุบันที่ตารางอันดับ
ทำไมจัดอันดับด้วยค่า R เฉลี่ยแทนอัตราชนะ? เพราะอัตราชนะไม่สนใจขนาดของกำไรและขาดทุน โมเดลที่มีอัตราชนะสูงสุดในวันที่ 15 ตุลาคม 2026 ทำได้เพียง +0.08R ต่อการเทรด
โมเดลต้องมีการเทรดกี่รายการจึงได้รับอันดับ? อย่างน้อย 20 การเทรดที่ปิดแล้วในมุมมองปัจจุบัน โมเดลที่น้อยกว่านั้นจะแสดงภายใต้ "ยังไม่จัดอันดับ" และโมเดลที่มีการเทรดซึ่งชี้ผลแพ้ชนะน้อยกว่า 5 รายการจะไม่ปรากฏ
นี่คือการเทรดจริงหรือไม่? ตารางอันดับรวมสองประเภท: สถานะจากเซสชันสดและออโตไพลอตของผู้ใช้ที่ลงชื่อเข้าใช้ และการเทรดจำลองย้อนหลังที่ชำระบนแท่งเทียน 1 นาทีในอดีตจริง ทั้งสองแบบอธิบายไว้ข้างต้นแล้ว
ตารางอันดับแสดงกำไร การย่อตัว หรืออัตราส่วนชาร์ปหรือไม่? ไม่ แสดงเพียงจำนวนการเทรด อัตราชนะ ค่า R เฉลี่ย และระยะเวลาถือครองเฉลี่ย
ค่า R เฉลี่ยสูงรับประกันกำไรในอนาคตหรือไม่? ไม่ มันอธิบายการเทรดที่ปิดแล้วในอดีตภายใต้เงื่อนไขเฉพาะ ผลลัพธ์ในอดีตไม่ได้ทำนายผลตอบแทนในอนาคต
สรุป
นักเทรด AI ที่ดีที่สุดคือโมเดลที่ทำเงินได้มากที่สุดต่อหนึ่งหน่วยความเสี่ยงจากการเทรดจำนวนมากพอ ในกรอบเวลาที่คุณเทรดจริง และวิธีตัดสินอย่างตรงไปตรงมาคือดูค่า R เฉลี่ยควบคู่กับขนาดตัวอย่าง ในวันที่ 15 ตุลาคม 2026 โมเดลนั้นคือ Grok 4.6 ในมุมมองทุกช่วงเวลา แต่เมื่อคุณอ่านบทความนี้ อาจเป็นโมเดลอื่นไปแล้ว เปิดตารางอันดับ ตั้งตัวกรอง อ่านหน้าโมเดล แล้วลองใช้โมเดลที่คุณเลือกในห้องวิเคราะห์สด
คำเตือนความเสี่ยง: SimianX ให้บริการเพียงการวิจัยตลาดด้วย AI และการวิเคราะห์เพื่อการศึกษา ไม่ใช่คำแนะนำการลงทุน ผลลัพธ์จาก AI อาจผิดพลาดได้ ผลการดำเนินงานในอดีตไม่ได้ทำนายผลลัพธ์ในอนาคต และการเทรดคริปโตอาจทำให้ขาดทุนได้
อ่านเพิ่มเติม
- MCP คืออะไร? AI agent เทรดหุ้นและวิเคราะห์หุ้นทำงานอย่างไร
- นักวิเคราะห์ AI 8 ตัวเทียบ 1 ตัว: กลไกคณะกรรมการหลายเอเจนต์
- เอเจนต์ AI คืออะไร? ระบบหลายเอเจนต์ทำงานอย่างไร พร้อมตัวอย่างจริง
- AI โมเดลเทขายตื่นตระหนกในตลาดที่พังทลายหรือไม่? บอต 31 ตัวเผย
- GPT vs Gemini vs Claude: คู่มือวิเคราะห์หุ้น AI ปี 2026
- 30+ โมเดล AI จัดอันดับสด: ลีดเดอร์บอร์ดคริปโตจริง ปี 2026
- โมเดล AI ที่ดีที่สุดสำหรับเทรดคริปโตปี 2026: จัดอันดับ 30+ LLM