 Yazan: Muke
30 Temmuz Bilançosunda İzlenecekler: AWS Büyümesi, Marjlar ve 200 Milyar Dolarlık Yapay Zeka Bahsi
23 Ekim 2026'da güncellendi — Amazon'un Q2 sonuçları, çeyrek bazında AWS geliri ve capex, AWS sipariş birikimi ve AMZN'nin bilanço günü tepkileri aşağıya eklendi; Temmuz önizlemesi değiştirilmeden ardından geliyor.
Kısa yanıt: AWS geliri 2026'nın ikinci çeyreğinde %37 artışla 42.2 milyar dolara ulaştı — 18 çeyreğin en hızlı büyümesi — ve 16.6 milyar dolar faaliyet kârı (%39.3 marj) elde etti; bu önizlemenin “sağlıklı” saydığı bant ise %25–%28'di (Q2 açıklaması). Amazon çeyrekte maddi duran varlıklara 54.2 milyar dolar harcadı ve son 12 aylık serbest nakit akışı 7.6 milyar dolarlık bir çıkışa döndü. Henüz gelir olarak kaydedilmemiş, büyük kısmı AWS'ye ait sözleşmeli taahhütler 30 Haziran itibarıyla 496 milyar dolara ulaştı; yıl sonunda bu rakam 244 milyar dolardı (10-Q). AMZN ertesi seansta %15.3 yükseldi. Amazon'un 2026 üçüncü çeyrek bilançosunu 29 Ekim'de, piyasa kapanışından sonra açıklaması bekleniyor (Nasdaq/Zacks); şirketin öngörüsü 197–202 milyar dolar satış ve 22.5–26.5 milyar dolar faaliyet kârı.
Amazon'un 2026 ikinci çeyrek bilançosu, yapay zeka altyapı patlamasının kalıcı ekonomik değer yaratıp yaratmadığını veya sadece muazzam miktarda nakit tüketip tüketmediğini belirleyen bir test haline gelebilir.
Amazon, piyasa kapandıktan sonra 30 Temmuz 2026 tarihinde ikinci çeyrek sonuçlarını açıklayacak. Yatırımcılar manşet hisse başına kârdan çok birbirine bağlı üç soruya odaklanacak: Amazon Web Services hâlâ hızlanıyor mu? AWS, amortisman arttıkça olağanüstü güçlü işletme marjını koruyabilir mi? Ve Amazon'un planladığı 2026'da $200 milyar sermaye harcaması, cazip uzun vadeli getiriler sağlamak için yeterli sözleşmeli AI talebiyle destekleniyor mu?
SimianX AI kullanan yatırımcılar için doğru yaklaşım, raporu basitçe beklentilerin “üzerinde” ya da “altında” kalan bir bilanço olarak sınıflandırmamaktır. Amazon, aynı anda küresel bir perakende platformu, yüksek marjlı bir reklam işi ve dünyanın en büyük bulut altyapı franchise'ını işletmektedir.
Bu nedenle, hisse senedini anlamak, kısa vadeli muhasebe baskısını AWS, Trainium, Bedrock ve kurumsal AI iş yüklerinin potansiyel uzun vadeli ekonomisinden ayırmayı gerektirir.
Çeyrek Bazında Amazon AWS Geliri, Marjı ve Capex
| Çeyrek | Net satışlar | AWS satışları (yıllık) | AWS faaliyet kârı (marj) | Maddi duran varlık alımları | Serbest nakit akışı, son 12 ay | Henüz kaydedilmemiş taahhütler* |
|---|---|---|---|---|---|---|
| 1Ç 2025 | 155.7 mlr $ | 29.3 mlr $ (+%17) | 11.5 mlr $ (%39.2) | 25.0 mlr $ | 25.9 mlr $ | 189 mlr $ |
| 2Ç 2025 | 167.7 mlr $ | 30.9 mlr $ (+%17.5) | 10.2 mlr $ (%33.0) | 32.2 mlr $ | 18.2 mlr $ | 195 mlr $ |
| 3Ç 2025 | 180.2 mlr $ | 33.0 mlr $ (+%20) | 11.4 mlr $ (%34.5) | 35.1 mlr $ | 14.8 mlr $ | 200 mlr $ |
| 4Ç 2025 | 213.4 mlr $ | 35.6 mlr $ (+%24) | 12.5 mlr $ (%35.1) | 39.5 mlr $ | 11.2 mlr $ | 244 mlr $ |
| 1Ç 2026 | 181.5 mlr $ | 37.6 mlr $ (+%28) | 14.2 mlr $ (%37.8) | 44.2 mlr $ | 1.2 mlr $ | 364 mlr $ |
| 2Ç 2026 | 200.6 mlr $ | 42.2 mlr $ (+%37) | 16.6 mlr $ (%39.3) | 54.2 mlr $ | −7.6 mlr $ | 496 mlr $ |
Kaynaklar: Amazon'un çeyreklik bilanço açıklamaları (Form 8-K, Ek 99.1) ve Form 10-Q/10-K. Maddi duran varlık alımları, nakit akış tablosundaki brüt çeyreklik rakamlardır; serbest nakit akışı Amazon'un kendi son 12 ay tanımına göredir. \Bir yıldan uzun süreli sözleşmelerdeki kalan edim yükümlülükleri, “ağırlıklı olarak AWS ile ilgili”.*
Çeyrekler ne gösteriyor:
- AWS dönem boyunca her çeyrek yeniden hızlandı. Büyüme 2025 başındaki %17'den 2026 Q2'de %37'ye çıktı ve yatırımlardan kaynaklanan amortisman gelir tablosuna yansırken bile AWS marjı %39.3'e genişledi — bu önizlemenin marj testinde tarif ettiği “yapıcı” senaryo.
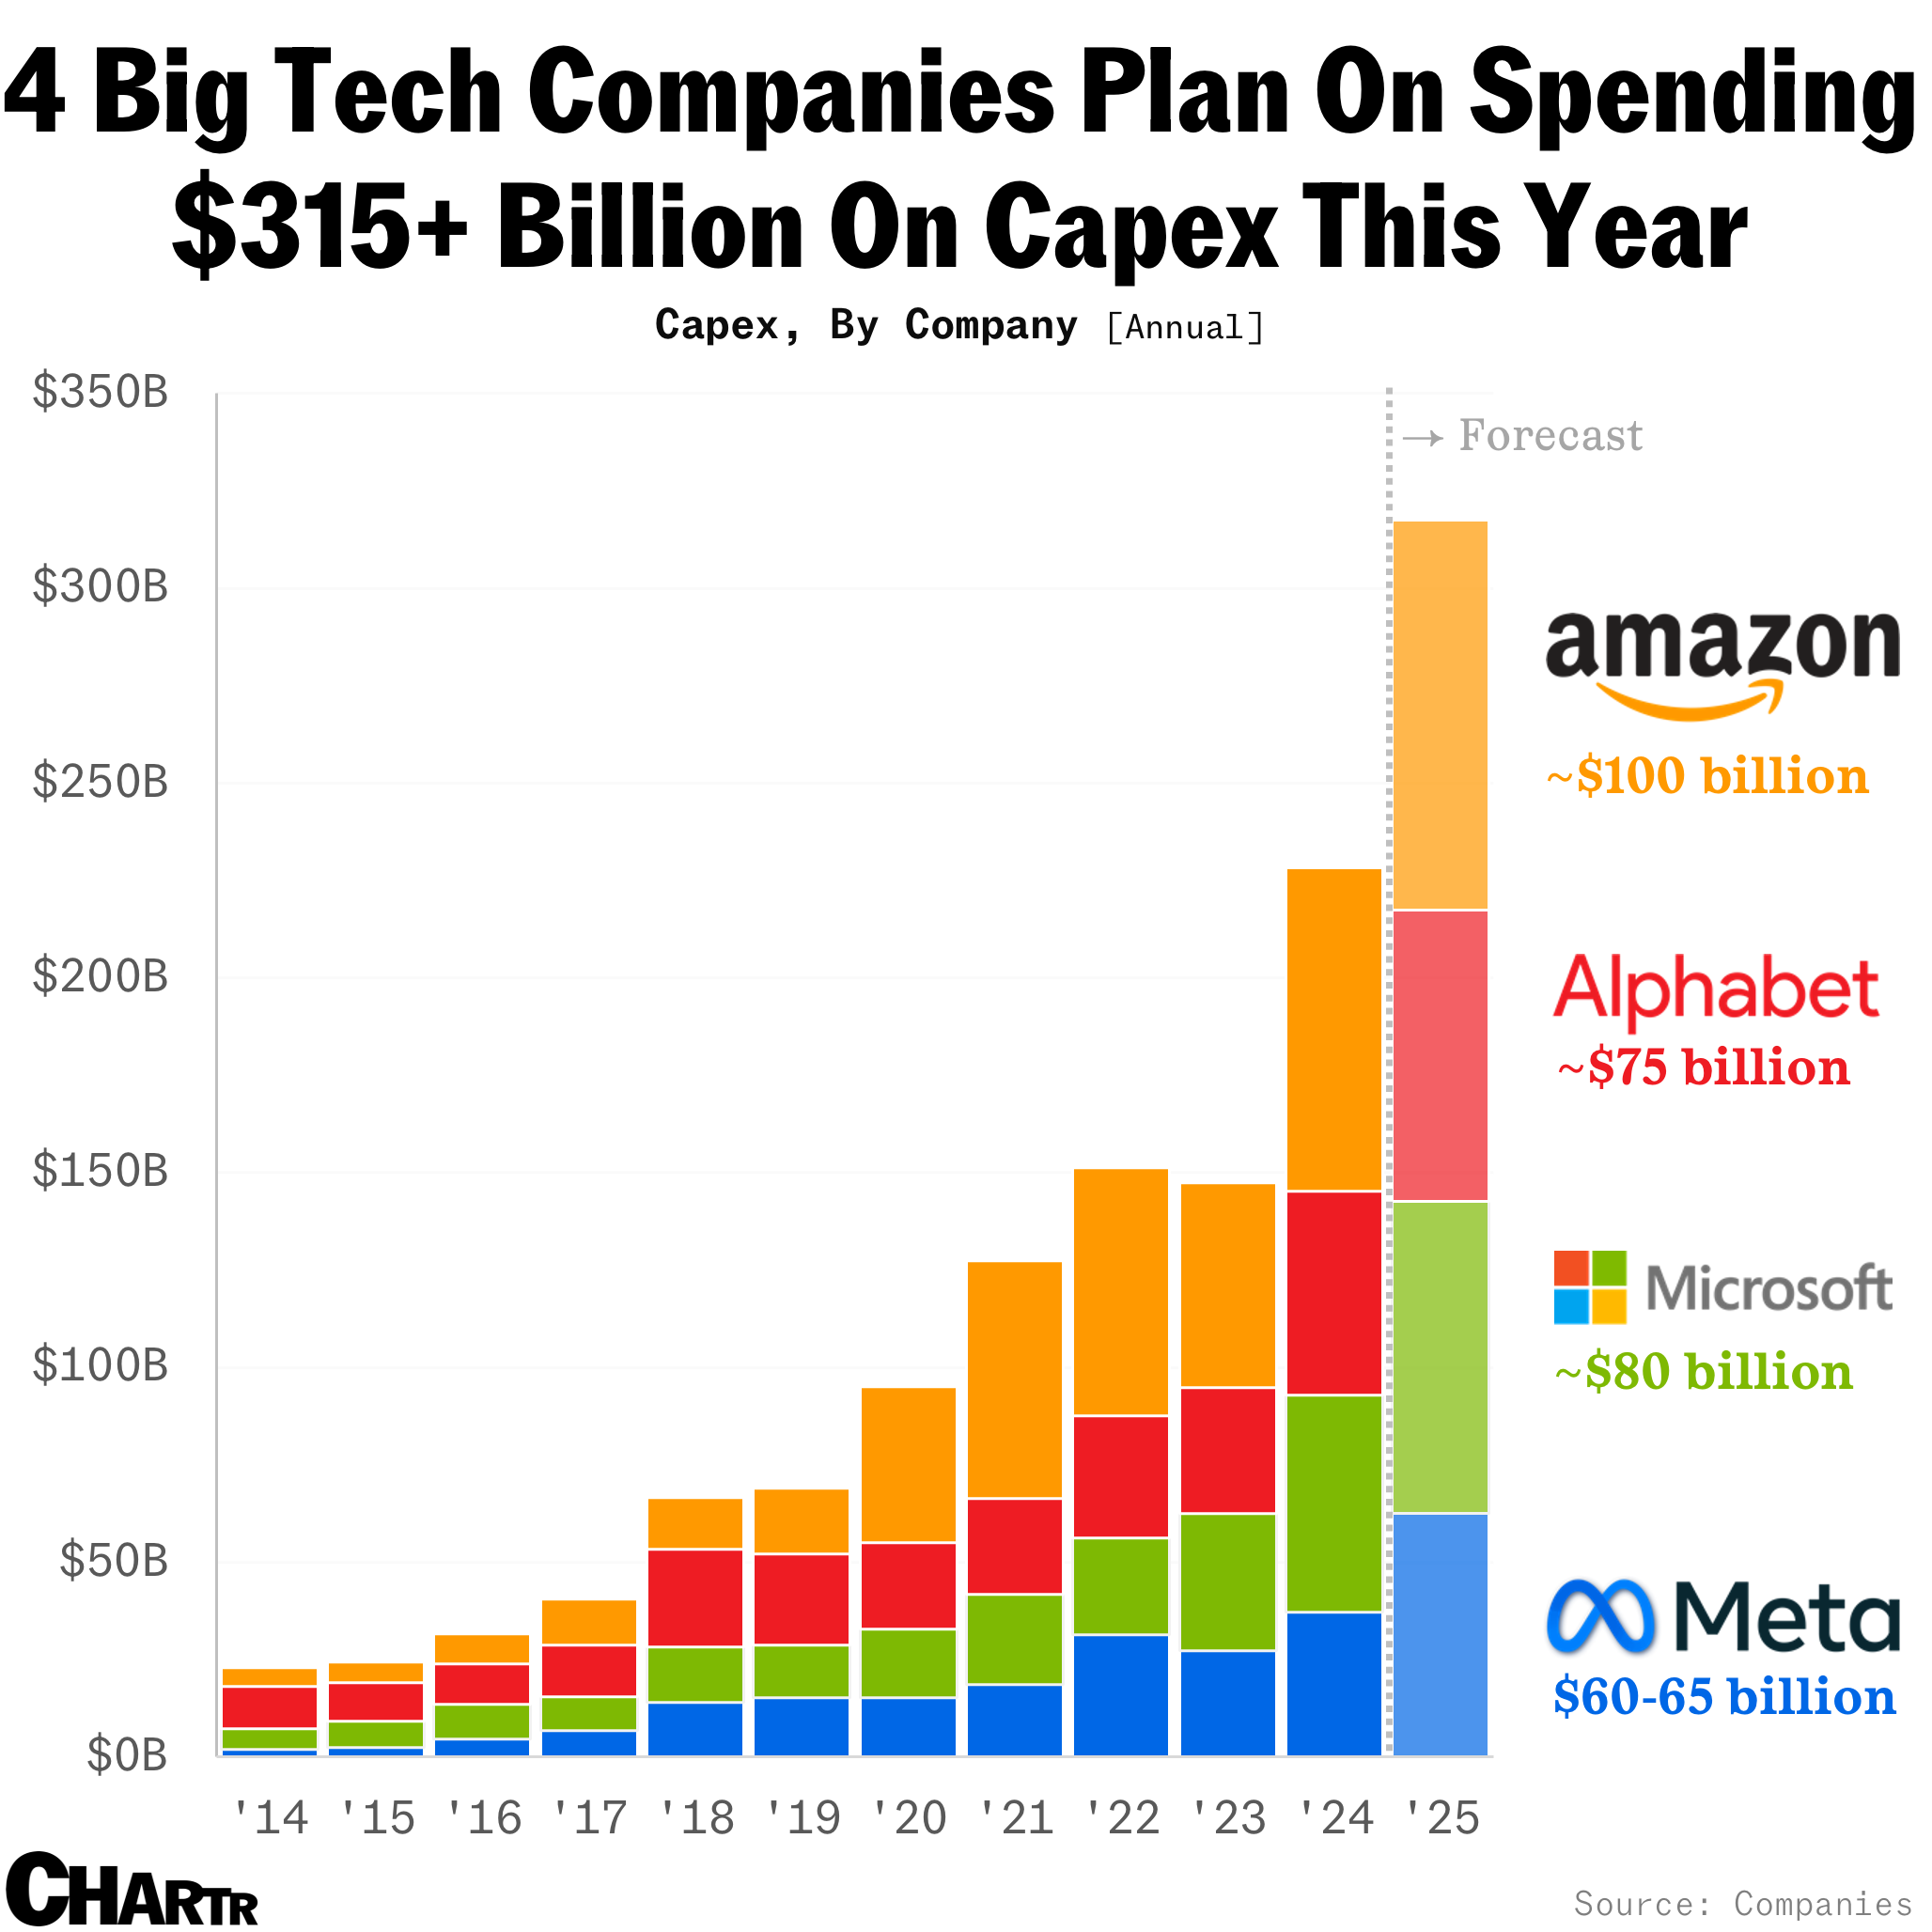
- Capex beş çeyrekte iki katından fazlasına çıktı. Çeyreklik maddi duran varlık alımları 25.0 milyar dolardan 54.2 milyar dolara yükseldi; yalnızca 2026'nın ilk yarısı 98.4 milyar dolar tuttu, bu da Amazon'un Şubat'ta 2026 için öngördüğü “yaklaşık 200 milyar doların” kabaca yarısı (2025 Q4 açıklaması).
- Sipariş birikimi, önizlemenin aradığı talep kanıtı. Kaydedilmemiş taahhütler altı ayda yaklaşık iki katına çıktı. 2026 Q1'de OpenAI, mevcut 38 milyar dolarlık AWS taahhüdünü sekiz yıla yayılan 100 milyar dolar artırdı (10-Q).
- Raporlanan kâr sağlıklı bir ölçüt değil. 62.6 milyar dolarlık Q2 net kârı (hisse başına 5.75 dolar), başta Amazon'un Anthropic yatırımından olmak üzere 53.4 milyar dolar faaliyet dışı kazanç içeriyordu; Q1'de bu rakam 16.8 milyar dolardı. Segment faaliyet kârı daha iyi bir ölçüttür.
Her Bilançodan Sonra AMZN Hissesi
| Rapor | Çeyrek | Rapor günü kapanış | Ertesi seans kapanış | Değişim |
|---|---|---|---|---|
| 6 Şubat 2025 | 4Ç 2024 | 238.83 $ | 229.15 $ | −%4.1 |
| 1 Mayıs 2025 | 1Ç 2025 | 190.20 $ | 189.98 $ | −%0.1 |
| 31 Temmuz 2025 | 2Ç 2025 | 234.11 $ | 214.75 $ | −%8.3 |
| 30 Ekim 2025 | 3Ç 2025 | 222.86 $ | 244.22 $ | +%9.6 |
| 5 Şubat 2026 | 4Ç 2025 | 222.69 $ | 210.32 $ | −%5.6 |
| 29 Nisan 2026 | 1Ç 2026 | 263.04 $ | 265.06 $ | +%0.8 |
| 30 Temmuz 2026 | 2Ç 2026 | 235.50 $ | 271.58 $ | +%15.3 |
| 29 Ekim 2026 (beklenen) | 3Ç 2026 | — | — | — |
AMZN'nin Nasdaq kapanış fiyatları Yahoo Finance'ten alınmış ve Nasdaq geçmiş verileriyle çapraz kontrol edilmiştir. Amazon, ABD piyasa kapanışından sonra bilanço açıklar.
AMZN 3 Ağustos 2026'da 284.02 dolarla rekor kapanış gördü ve 22 Ekim'de 250.38 dolardan kapandı; bu, zirvenin %11.8 altında ve yılbaşından bu yana %8.5 artış anlamına geliyor. 200 milyar dolarlık capex planını duyuran Şubat raporu %5.6'lık bir düşüş getirdi; bu harcamanın AWS büyümesine dönüştüğünü gösteren Temmuz raporu ise listedeki en büyük yükselişi getirdi. Diğer mega ölçekli şirketlerin bilanço tarihleri için Muhteşem 7 bilanço takip sayfasına bakın.
Amazon Q2 2026 Bilanço Tarihi, Şirket Öngörüsü ve Beklentiler
Amazon'un Q2 bilanço telekonferansı 30 Temmuz 2026 Perşembe günü, Pasifik Saati ile 14:00 ve Doğu Saati ile 17:00 olarak planlanmıştır.
Yönetimin resmi öngörüsü, çeyrek gelirinin $194 milyar ile $199 milyar arasında olmasını öngörüyor ve bu, yıllık bazda yaklaşık %16 ila %19 büyümeyi temsil ediyor. Faaliyet kârının, 2025'in ikinci çeyreğindeki $19.2 milyar ile karşılaştırıldığında $20 milyar ile $24 milyar arasında olması bekleniyor.
Kamuya açık analist tahminleri şu anda konsensüs gelirini 196 milyar dolar civarında ve düzeltilmiş kâr beklentisini hisse başına 1.81 ila 1.82 dolar civarında yerleştiriyor, ancak tahminler duyurudan önce değişebilir.
| Q2 2026 metriği | Mevcut referans noktası | Yatırımcıların incelemesi gerekenler |
|---|---|---|
| Gelir öngörüsü | 194–199 mlr $ | Organik talep, döviz kuru ve Prime Day katkısı |
| Gelir büyümesi | %16–%19 | Büyümenin perakende, AWS ve reklamcılıkta geniş kalıp kalmadığı |
| Faaliyet kârı öngörüsü | 20–24 mlr $ | AWS karlılığı ile artan amortisman karşılaştırması |
| AWS Q1 büyüme tabanı | %28 | Hızlanma, istikrar veya yeniden yavaşlama |
| 2026 capex planı | Yaklaşık 200 mlr $ | Talep taahhütleri, dağıtım zamanlaması ve beklenen getiriler |
| Q2 rapor tarihi | 30 Temmuz 2026 | İleriye dönük öngörüler hisse senedi tepkisini belirleyebilir |
EPS rakamı özel bir dikkat gerektiriyor. Amazon’un ilk çeyrek net kârı, Anthropic yatırımına ilişkin 16.8 milyar dolarlık vergi öncesi kazanç içeriyordu, bu da raporlanan net kârın çeyrekten çeyreğe karşılaştırmalarını, segment faaliyet kârı, nakit akışı ve temel iş büyümesi karşılaştırmalarından daha az yararlı hale getiriyor.
En önemli rakam, Amazon’un Q2 EPS'si olmayabilir. Bu, AWS gelir büyümesi ile Amazon’un AI altyapı maliyetlerinin gelir tablosuna girdiği oran arasındaki ilişki olabilir.
AWS Büyümesi Neden Amazon Bilanço Tartışmasının Merkezinde
AWS çeyreğe önemli bir ivmeyle girdi.
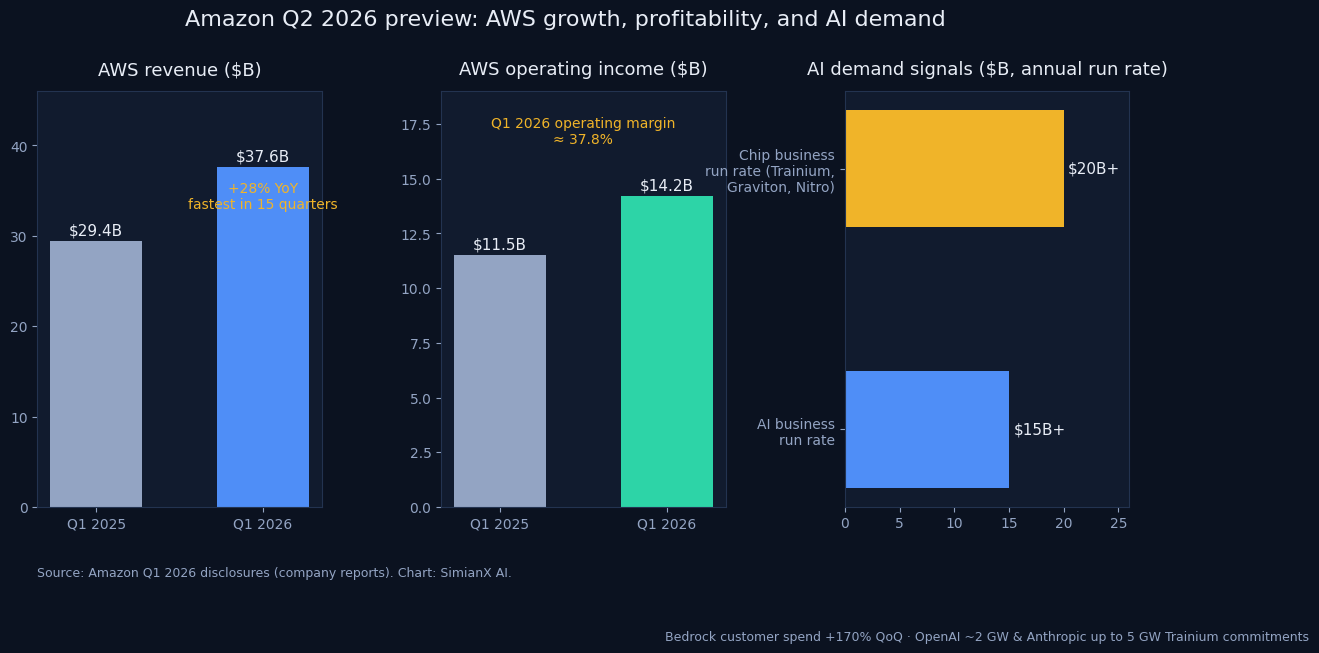
İlk çeyrek AWS geliri, yıllık %28 artışla 37.6 milyar dolara yükseldi ve bu, 15 çeyrekteki en hızlı büyüme oranı. AWS faaliyet kârı 14.2 milyar dolara ulaştı ve bir yıl önce 11.5 milyar dolardı.
Bu rapor edilen rakamlara dayanarak, segment yaklaşık %37.8 faaliyet marjı üretti.
Bu marj önemlidir çünkü AWS, Amazon'un birincil kâr motoru olmaya devam etmektedir. Perakende geliri çok daha büyük, ancak bulut hizmetleri, satış başına çok daha fazla faaliyet kârı üretmektedir. Bu nedenle, AWS büyümesindeki veya kârlılığındaki küçük bir değişiklik, konsolide kazançlar üzerinde orantısız bir etki yaratabilir.
AWS ayrıca Amazon'un yapay zeka döngüsünden para kazanmasının ana yolu haline geliyor. Amazon, ikinci çeyrek itibarıyla AWS'nin yapay zeka işinin 25 milyar dolarlık yıllıklandırılmış gelir hızını aştığını ve üç haneli yüzdelerle büyüdüğünü açıkladı.
Amazon Bedrock müşteri harcamaları, çeyrekten çeyreğe %170 arttı ve hizmet, Q1'de daha önceki tüm yıllarda işlenen tokenlardan daha fazla token işledi.
Ek talep göstergeleri şunları içerir:
- 2027'de artmaya başlayacak yaklaşık iki gigawatt Trainium kapasitesi kullanma taahhüdü OpenAI'den.
- Anthropic, mevcut ve gelecekteki Trainium kapasitesinden beş gigawatt kadar güvence altına almayı planlıyor.
- Amazon, önceki 12 ayda 2.1 milyondan fazla AI çipi temin ettiğini söyledi.
- 2026'da dağıtıma başlaması planlanan bir milyondan fazla Nvidia GPU'su vardı.
- Amazon'un çip işi, Trainium, Graviton ve Nitro dahil, Q1'de 20 milyar dolarlık yıllık gelir hızını aştı.
Bu açıklamalar talep durumunu güçlendiriyor. Ancak, bunlar tek başına yatırımın kabul edilebilir getiriler sağlayacağını kanıtlamıyor.
Yatırımcıların, gelir, faaliyet kârı ve nihayetinde serbest nakit akışının, ilgili altyapı maliyetlerinden daha hızlı artabileceğine dair kanıtlara ihtiyaçları var.
AWS Büyümesi Amazon'un 200 Milyar Dolarlık AI Sermaye Harcamasını Haklı Çıkarır Mı?
Amazon, 2026 yılında yaklaşık 200 milyar dolar sermaye harcaması yapmayı bekliyor ve bu, AI altyapısını ve daha geniş şirket genelindeki yatırımları kapsıyor.
Yönetim, harcamanın AI, özel çipler, bulut bilişim, robotik ve uydu altyapısındaki güçlü talep tarafından desteklendiğini belirtti.
Ekonomik argüman, bir zamanlama uyumsuzluğuna dayanıyor.
AWS, müşterilerin kapasiteyi kullanabilmesi için arazi satın almalı, elektrik sağlamalı, veri merkezleri inşa etmeli ve çipler, sunucular ve ağ ekipmanlarını kurmalıdır.
Yönetim, bu yatırımın müşteri faturalandırması başlamadan altı ila 24 ay önce gerçekleşebileceğini tahmin ediyor. Veri merkezleri 30 yıldan fazla verimli kalabilirken, sunucular, çipler ve ağ ekipmanlarının genellikle yaklaşık beş ila altı yıl faydalı ömrü vardır.
Bu, öngörülebilir bir desen oluşturur:
- Nakit çıkışı önce gelir.
- Altyapı inşa edilir ve devreye alınır.
- Müşteri iş yükleri, mevcut kapasiteyi yavaş yavaş doldurur.
- Gelir ve kapasite kullanımı artar.
- Altyapı daha tam olarak kullanıldıkça getiriler iyileşir.
Amazon, 2026'da finanse edilen AWS kapasitesinin büyük bir kısmının 2027 ve 2028 yıllarında paraya çevrileceğini savunuyor.
Yönetim ayrıca, planlanan AWS sermaye harcamasının önemli bir kısmının, 100 milyar dolardan fazla bir değere sahip OpenAI taahhüdü de dahil olmak üzere, tamamlanmış, duyurulmamış veya ileri düzey müşteri anlaşmaları ile zaten ilişkili olduğunu belirtiyor.
Bu nedenle iyimser senaryo, 200 milyar doların hemen 200 milyar dolarlık ek gelir üretmesi değildir.
Amazon'un görünür talebe karşı uzun ömürlü altyapı inşa ettiği ve bu altyapıyı birkaç yıl boyunca paraya çevireceğidir.
Kötümser senaryo ise kapasitenin kurumsal AI tüketiminden daha hızlı gelmesi, kullanımın hayal kırıklığı yaratması ve amortisman, elektrik ve finansman maliyetlerinin artmaya devam etmesidir.
Harcamanın Güvenilir Olması İçin Ne Kadar AWS Büyümesi Gerekir?
Sermaye harcaması planını otomatik olarak geçerli kılacak tek bir büyüme oranı yoktur.
Daha iyi bir çerçeve, gelir büyümesini, ek faaliyet kârını, kapasite kullanım oranını ve ileri talebi birleştirir.
Q2 için, aşağıdaki aralıklar pratik bir senaryo çerçevesi sunar:
| AWS sonucu | Olası yorum |
|---|---|
| %28'in üzerinde büyüme | AI iş yükleri ve temel bulut geçişinin sağlam kaldığına dair güçlü kanıt |
| %25–%28 büyüme | Sağlıklı genişleme, ancak yatırımcılar daha fazla capex görünürlüğü talep edebilir |
| %22–%25 büyüme | Büyüme saygıdeğer kalıyor, ancak 200 milyar dolarlık harcama planını savunmak daha zor hale geliyor |
| %22'nin altında büyüme | Harcamaların kısa vadeli para kazanmadan çok daha hızlı arttığına dair önemli bir risk |
Bunlar şirket öngörüsü değil, analitik eşiklerdir.
Piyasa, yeni siparişler, kalan edim yükümlülükleri, sözleşmeli kapasite veya ileriye dönük öngörüler önemli ölçüde iyileşirse, daha yavaş gelir büyümesine olumlu yanıt verebilir.
Amazon'un AI Yatırımının İşe Yarıp Yaramayacağını Belirleyecek Dört Test
1. AWS, Çok Fazla Marj Feda Etmeden Büyümeli
AWS'nin her çeyrek %37–%38 işletme marjını korumasına gerek yoktur.
Yeni veri merkezleri, hızlandırılmış hesaplama dağıtımları ve amortisman geçici baskı yaratabilir.
Ancak, büyük bir marj düşüşü ile yavaşlayan gelir birleşirse, bu bir uyarı olacaktır.
Yatırımcılar, iki çok farklı açıklama arasında ayrım yapmalıdır:
- Yapıcı marj baskısı: Amazon, tanımlanabilir müşteri talebine bağlı kapasiteyi devreye alıyor.
- Yıkıcı marj baskısı: Maliyetler artarken yeni siparişler, kapasite kullanımı veya gelir büyümesi zayıflıyor.
Q2'de yaklaşık %35'in üzerinde bir AWS marjı, Q1 oranına yakın bir büyüme ile birlikte, Amazon'un genişlemeyi etkili bir şekilde yönettiğine işaret edecektir.
Düşük %30 aralığının altındaki bir marj, yönetim olağanüstü güçlü ileri talep kanıtı sunmadıkça soru işaretleri doğurabilir.
2. Özel Çipler, AI Hesaplamanın Ekonomisini İyileştirmelidir
Trainium ve Graviton, AWS'nin altyapı yığınının daha fazla kontrolünü sağlaması açısından stratejik olarak önemlidir.
Onlar, potansiyel olarak çıkarım ve eğitim maliyetlerini düşürebilir, dış tedarikçilere olan bağımlılığı azaltabilir ve farklılaştırılmış bulut hizmetleri oluşturabilirler.
Amazon, Trainium ve Graviton'un üç haneli oranlarda büyüdüğünü, Trainium2 kapasitesinin tamamen satıldığını ve Trainium3 tedarikinin büyük ölçüde 2026 ortasına kadar taahhüt edilmesinin beklendiğini bildirdi.
Q2'deki en yararlı sinyaller şunları içerecektir:
- Anthropic ve OpenAI dışındaki müşteriler arasında daha yüksek Trainium benimsemesi.
- Trainium'un eğitim veya çıkarım maliyetlerini düşürdüğüne dair kanıt.
- Trainium3 kapasitesinin daha iyi erişilebilirliği.
- Amazon tasarımı silikon üzerinde çalışan artan Bedrock iş yükleri.
- Daha büyük bir AI hesaplama karışımına rağmen istikrarlı AWS marjları.
Özel silikon fiyat-performansı iyileştirirken bulut marjlarını koruyorsa, Amazon'un sermaye harcamaları hem gelir büyümesi hem de yapısal maliyet avantajı yaratabilir.
3. Müşteri Taahhütleri Gelire Dönüşmelidir
Büyük taahhütler güven vericidir, ancak bunlar tanınan gelirle eşdeğer değildir.
Yatırımcıların anlaması gerekenler:
- Sözleşmeli kapasitenin ne zaman faaliyete geçeceği.
- Müşterilerin taahhütlerini ne kadar hızlı tüketeceği.
- Sözleşmelerin minimum harcama hükümleri içerip içermediği.
- Az sayıda öncü model şirketine ne kadar kapasite tahsis edildiği.
- Kurumsal talebin en büyük AI laboratuvarlarının ötesine genişleyip genişlemediği.
Müşteri yoğunlaşması, erken altyapı inşaatı sırasında kabul edilebilir olabilir.
Ancak, 200 milyar dolarlık harcama için kalıcı bir getiri, nihayetinde finansal hizmetler, sağlık hizmetleri, yazılım, hükümet, medya, imalat ve tüketici uygulamaları arasında çeşitlendirilmiş bir müşteri tabanı gerektirir.
4. Serbest Nakit Akışının İyileşme İçin Güvenilir Bir Yolu Olmalıdır
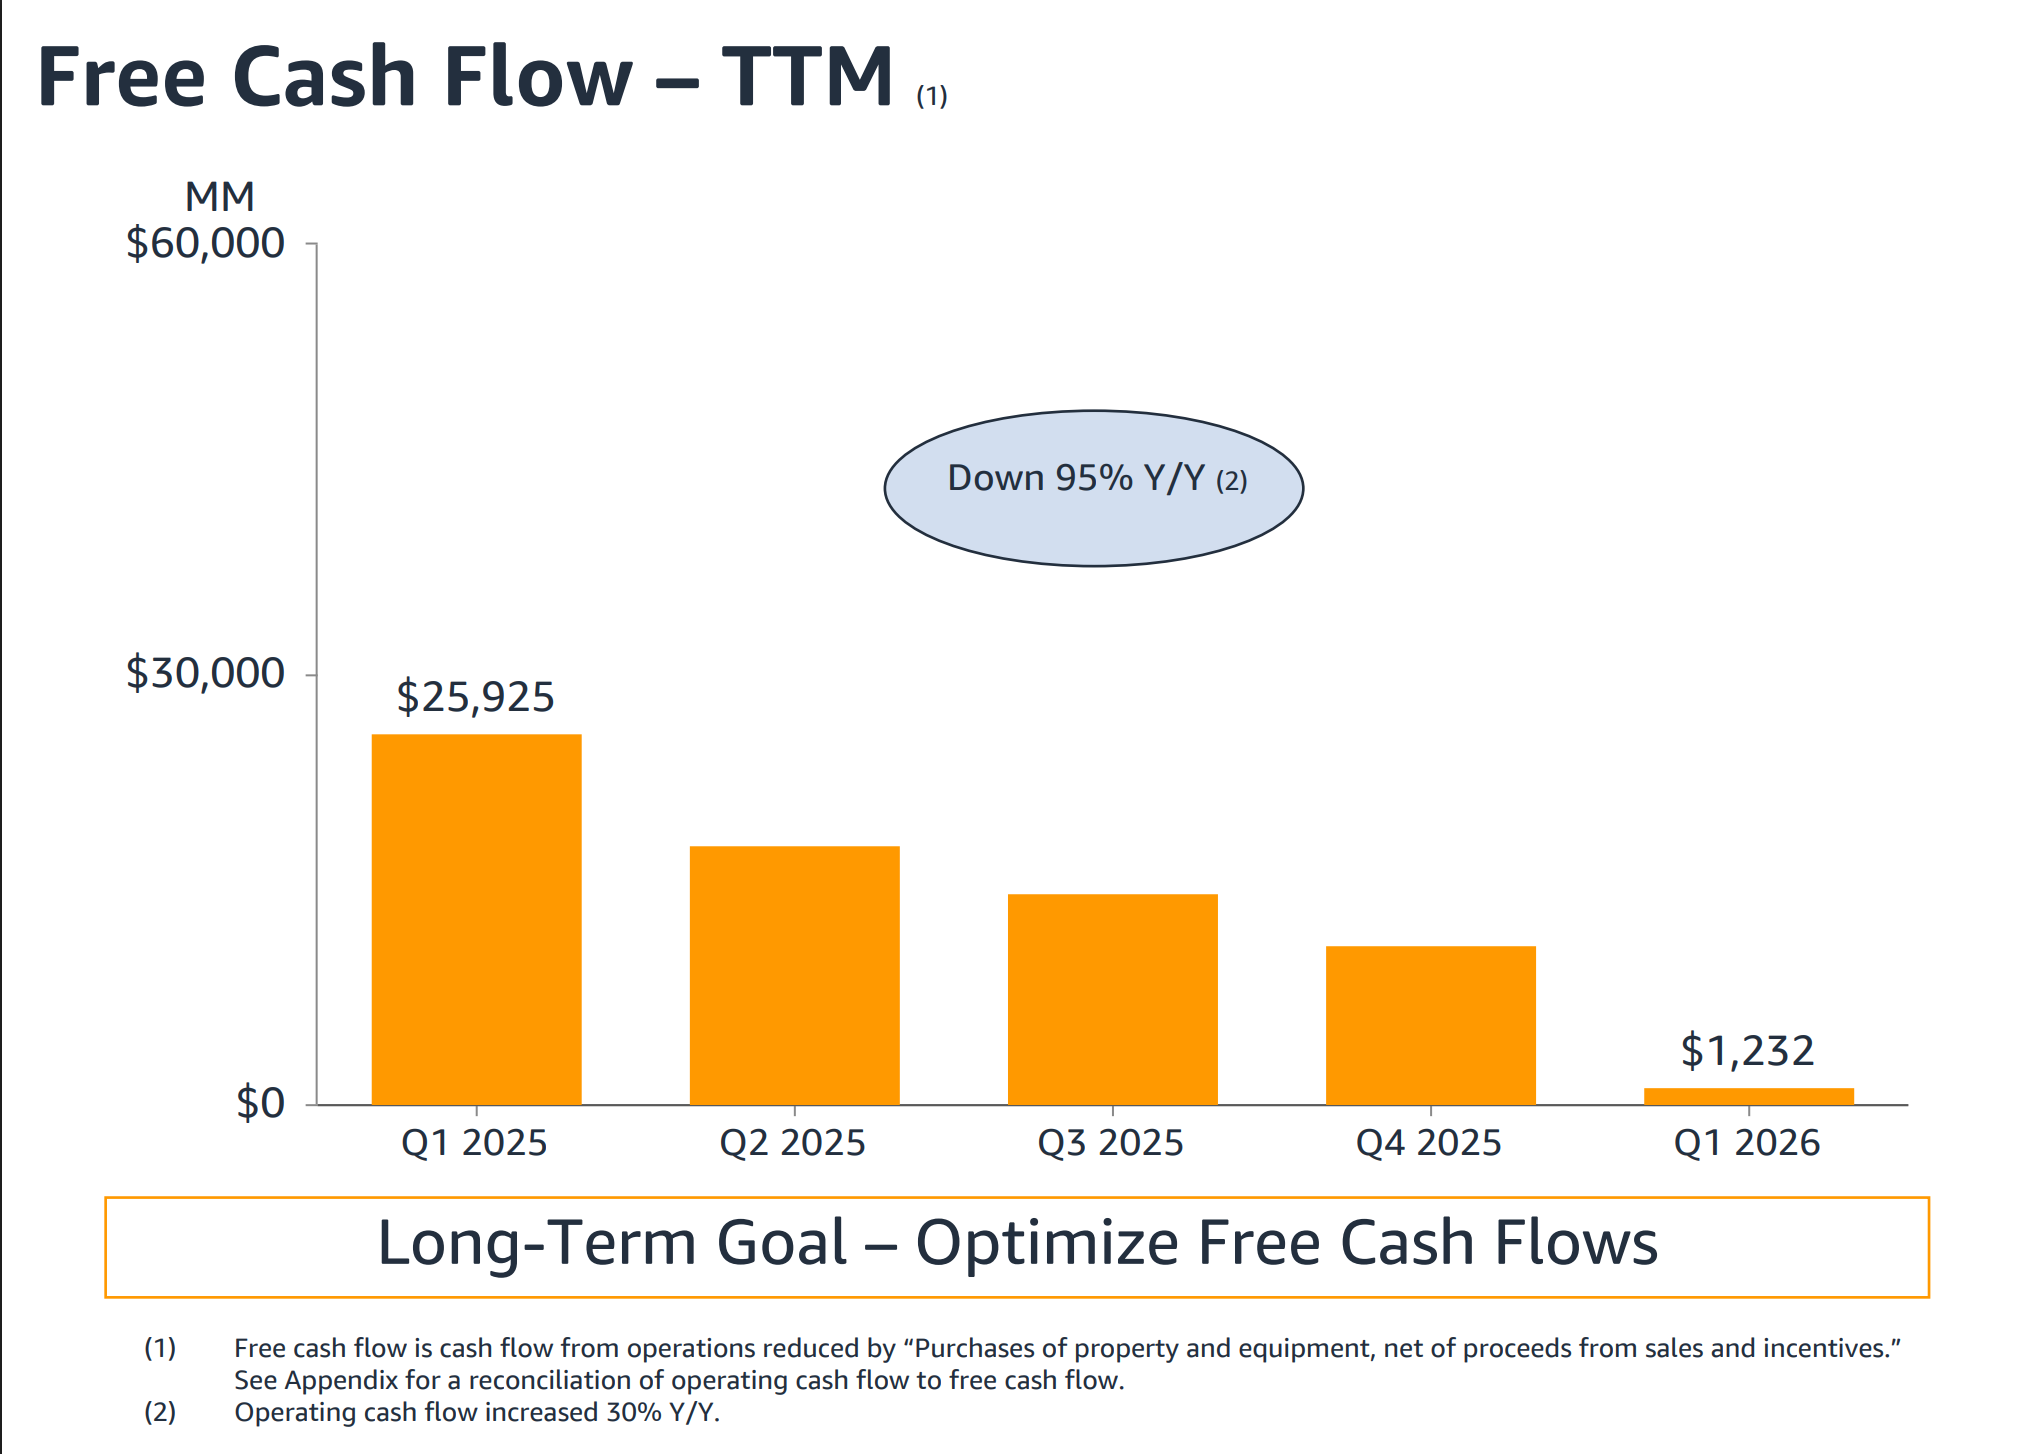
Amazon'un son 12 aylık işletme nakit akışı Q1'de %30 artarak 148.5 milyar dolar oldu.
Yine de, serbest nakit akışı yalnızca 1.2 milyar dolara düştü, bu da esasen maddi duran varlık yatırımlarının keskin bir şekilde artmasından kaynaklandı.
Maddi duran varlık alımları, son 12 ayda yaklaşık 151 milyar dolara ulaştı ve bunun 44.2 milyar doları yalnızca ilk çeyrekte gerçekleşti.
Düşük serbest nakit akışı rakamı otomatik olarak olumsuz değildir. Bu, geçici bir yatırım aşamasını temsil edebilir.
Ancak yönetim, işin nakit tüketiminden nakit üretimine nasıl geçeceğini göstermelidir.
Amazon için, merkezi değerleme sorusu “AWS bugün ne kadar nakit üretiyor?” sorusundan “Mevcut altyapı kullanımı arttıktan sonra ne kadar normalleşmiş serbest nakit akışı yaratabilir?” sorusuna kayıyor.
Amazon 2026 Q2 Bilançosu: Yatırımcı Puan Kartı
Yatırımcılar sonuçlar açıklandığında aşağıdaki puan kartını kullanabilirler.
| Metrik | Yükseliş sinyali | Nötr sinyal | Düşüş sinyali |
|---|---|---|---|
| AWS gelir büyümesi | %28'in üzerinde | %25–%28 | %25'in altında |
| AWS işletme marjı | %36'nın üzerinde | %33–%36 | %33'ün altında |
| 2026 capex görünümü | Daha güçlü taahhütlerle 200 milyar dolara yakın | Açıklama ile ılımlı artış | Talep görünürlüğü olmadan büyük artış |
| Bedrock ve AI kullanımı | Hızlı kullanım genişlemesi devam ediyor | Sağlıklı ama ılımlı büyüme | Zayıf benimseme yorumları |
| Trainium talebi | Daha geniş benimseme ve taahhütlü tedarik | Birkaç büyük müşteri tarafından yönlendirilen talep | Gecikmeler veya zayıf kullanım |
| Q3 gelir öngörüsü | Beklentilerin üzerinde | Uyumlu | Beklentilerin altında |
| Serbest nakit akışı görünümü | 2027–2028 için net bir toparlanma yolu | Sınırlı yeni detay | Zaman çizelgesi olmadan daha fazla kötüleşme |
| Perakende marjları | Stabil veya iyileşen | Mütevazı baskı | Önemli kötüleşme |
| Reklam büyümesi | Sürekli çift haneli genişleme | Aşamalı ılımlılık | Keskin yavaşlama |
En güçlü sonuç, %20'lerin üst bandında AWS büyümesi, dayanıklı marjlar ve sermaye harcamalarının bağlayıcı müşteri talebi tarafından desteklendiğine dair kanıt ile birleştirilecektir.
Yönetim, beklenen kullanımını açıklamadan harcamaları önemli ölçüde artırırsa, yalnızca beklentileri aşan bir gelir rakamı yeterli olmayacaktır.
AMZN için Boğa, Temel ve Ayı Senaryoları
Boğa Senaryosu: AWS AI Talebi Yeni Kapasiteyi Emiyor
Boğa senaryosunda, AWS büyümesi %28 veya üzerinde kalır, Bedrock kullanımı hızla genişlemeye devam eder ve Trainium benimsemesi Amazon'un en büyük stratejik AI ortaklarının ötesine yayılır.
AWS marjı, daha yüksek amortismanlara rağmen orta-yüksek %30 aralığında kalır.
Yönetim, 200 milyar dolarlık sermaye harcama planını sürdürür veya yalnızca ek müşteri sözleşmeleri imzalandığı için artırır.
Bu senaryo altında, zayıf kısa vadeli serbest nakit akışı, gelir üreten altyapının inşasının geçici bir sonucu olarak yorumlanır, kötüleşen ekonomik koşulların kanıtı olarak değil.
Temel Senaryo: Güçlü Büyüme, Ancak Nakit Akışı Tartışması Devam Ediyor
Temel senaryoda, AWS yaklaşık %25 ila %28 oranında büyür ve %34 ila %36 civarında bir marjı korur.
Amazon, 2026 altyapısının çoğunun 2027 ve 2028'de paraya dönüştürüleceğini yinelemekte, ancak sözleşmeli gelir veya beklenen getiriler hakkında sınırlı niceliksel bilgi sağlamaktadır.
Perakende ve reklam iş kolları, konsolide faaliyet kârını desteklemeye yardımcı olurken, serbest nakit akışı düşük kalmaya devam eder.
Bu sonuç, uzun vadeli AI tezini sağlam tutar ancak AMZN'yi faiz oranlarına, rakip harcamalarına ve gelecekteki sermaye harcama revizyonlarına duyarlı bırakabilir.
Ayı Senaryosu: Harcamalar Artarken AWS Büyümesi Yavaşlıyor
Ayı senaryosu, AWS büyümesinin orta %20 aralığının altına düşmesi ve işletme marjının keskin bir şekilde düşmesi ile ilgili olacaktır.
Yönetim, bunu ek müşteri taahhütleri ile bağlayamazsa, 200 milyar doları aşan bir sermaye harcama artışı özellikle endişe verici hale gelecektir.
Yatırımcılar, Amazon'un yeterince görünür getiriler karşısında sermaye tahsis etmek yerine bulut ve AI harcama yarışına savunmacı bir şekilde yanıt verdiğini sonucuna varabilir.
Son SimianX araştırması, AI ekosistemindeki bu aynı gerginliği vurgulamıştır: altyapı şirketleri muazzam bir talep bildirebilirken, hala nakit akışı, finansman ve yatırılan sermayenin getirisi konusundaki endişelerle karşı karşıya kalmaktadır.
Konu daha fazla incelenmektedir:
Perakende ve Reklam Önemli Bir Kâr Tamponu Sağlayabilir
AWS bilanço tartışmasına hakim olsa da, Amazon'un bulut dışı iş kolları hala önemlidir.
Q1'de, Kuzey Amerika satışları %12 artarak $104.1 milyar oldu, segment faaliyet kârı ise $5.8 milyardan $8.3 milyara yükseldi.
Uluslararası satışlar %19 artarak $39.8 milyara ulaştı ve segment $1.4 milyar faaliyet kârı üretti.
Yönetim ayrıca reklam gelirinin son 12 ayda $70 milyar'ı aştığını belirtti.
Perakende verimliliğini artırmak, AI yatırım baskısını kısmen dengeleyebilir:
- Daha hızlı envanter devir hızı.
- Daha bölgeselleşmiş sipariş karşılama.
- Daha yüksek teslimat yoğunluğu.
- Artan otomasyon.
- Daha iyi reklam monetizasyonu.
- Üçüncü taraf pazar yeri ve hizmet gelirinin daha büyük bir karışımı.
Amazon'un Q2 öngörüsü, Prime Day'in çeyrek içinde gerçekleştiğini varsayıyor, bu da perakende karşılaştırmalarının etkinliğin zamanlamasından etkilenebileceği anlamına geliyor.
Yatırımcılar bu nedenle yalnızca konsolide satışlara güvenmek yerine birim büyüme ve marjları incelemelidir.
Amazon Q2 Bilançosu Öncesi Ana Riskler
AI Altyapı Aşırı Kapasitesi
Eğer AI model eğitimi daha verimli hale gelirse veya müşteriler harcamalarını azaltırsa, Amazon yeterince kullanılmayan veri merkezi kapasitesi ile karşı karşıya kalabilir.
Amortisman Baskısı
Altyapının nakit maliyeti ilk önce ortaya çıkar, ancak amortisman ekipmanın faydalı ömrü boyunca devam eder.
Capex büyümesi yavaşlasa bile, amortisman raporlanan faaliyet kârını baskılayabilir.
Enerji ve Tedarik Kısıtlamaları
Amazon'un yalnızca çiplere değil, aynı zamanda elektriğe, soğutma sistemlerine, ağ ekipmanına, araziye ve inşaat kapasitesine erişime ihtiyacı vardır.
Herhangi bir katmandaki gecikmeler gelir tanımasını erteleyebilir.
Müşteri Yoğunlaşması
OpenAI ve Anthropic'ten gelen büyük taahhütler AWS altyapısını doğrulasa da, bu durum hızla gelişen sınırlı sayıda AI şirketine bağımlılığı artırabilir.
Rekabetçi Harcama
Amazon, Alphabet, Microsoft, Meta ve uzman bulut sağlayıcıları tümü AI kapasitesini genişletiyor.
Sektör genelindeki agresif yatırımlar, sonunda fiyatları zayıflatabilir veya aşırı arz yaratabilir.
Serbest Nakit Akışı Değerleme Riski
Serbest nakit akışı sıfıra yaklaşırken, yatırımcılar gelecekteki normalleşmiş nakit üretim tahminlerine güvenmek zorunda kalır.
Bu tahminler, kapasite kullanımı, varlık ömrü, fiyatlandırma, bakım capex ve teknoloji yenileme hızı gibi faktörlere duyarlıdır.
Bilançoyu Okumak İçin Adım Adım Kontrol Listesi
- Toplam geliri 194–199 milyar dolarlık öngörü aralığıyla karşılaştırın.
- AWS yıl bazında büyümesini ve ardışık büyümeyi hesaplayın.
- AWS faaliyet kârını AWS gelirine bölerek segment marjını tahmin edin.
- Q2 capex'ini Q1'deki 44.2 milyar dolarlık maddi duran varlık harcamasıyla karşılaştırın.
- Yönetimin 2027 ve 2028 kapasite para kazanma konusundaki yorumlarını okuyun.
- Yeni OpenAI, Anthropic veya kurumsal müşteri taahhütlerini arayın.
- Bedrock, Trainium ve AI gelir göstergelerini takip edin.
- Raporlanan net gelirdeki yatırım ile ilgili kazançları işletme kârından ayırın.
- Yalnızca Q2 sonuçlarına odaklanmak yerine Q3 öngörüsünü değerlendirin.
- Temel raporu fiyat hareketi, haber duyarlılığı ve daha geniş AI sektörü konumlandırması ile karşılaştırmak için SimianX AI kullanın.
Amazon 2026 Q2 Bilançosu Hakkında SSS
AWS 2026 Q2'de ne kadar büyüdü?
AWS geliri 2026'nın ikinci çeyreğinde yıllık bazda %37 artarak 42.2 milyar dolara yükseldi; bu, 18 çeyreğin en hızlı büyümesiydi. AWS faaliyet kârı 16.6 milyar dolar, marjı ise %39.3 oldu.
Amazon 2026 Q3 bilançosunu ne zaman açıklayacak?
Nasdaq'ın Zacks verilerine dayanan takvimine göre Amazon'un 2026 üçüncü çeyrek sonuçlarını 29 Ekim 2026'da, ABD piyasa kapanışından sonra açıklaması bekleniyor. Amazon, Q3 için 197 milyar ila 202 milyar dolar net satış ve 22.5 milyar ila 26.5 milyar dolar faaliyet kârı öngördü.
Amazon 2026'da capex'e ne kadar harcıyor?
Amazon 2026 için yaklaşık 200 milyar dolarlık sermaye harcaması öngördü. Maddi duran varlık alımları Q1'de 44.2 milyar dolar, Q2'de 54.2 milyar dolar olmak üzere ilk yarıda toplam 98.4 milyar dolara ulaştı.
Amazon 2026 Q2 Bilançosunu Ne Zaman Açıklayacak?
Amazon, 2026 ikinci çeyrek mali sonuçlarını 30 Temmuz 2026 tarihinde açıklamayı planlıyor ve konferans çağrısı Doğu Saati ile 17:00'de başlayacak.
Şirket, bilanço açıklamasını ve destekleyici materyalleri yatırımcı ilişkileri web sitesi aracılığıyla yayınlayacak.
Amazon 2026'da AI'ye Ne Kadar Harcayacak?
Amazon, 2026'da toplam şirket sermaye harcamalarının yaklaşık 200 milyar dolar olmasını bekliyor.
Bu miktarın büyük bir kısmı AWS ve AI altyapısıyla bağlantılıdır, ancak toplam ayrıca diğer Amazon operasyonlarına yapılan yatırımları da içermektedir.
AWS Büyümesi Amazon'un 200 Milyar Dolar Capex Planını Haklı Çıkarabilir Mi?
Çıkarabilir, ancak yalnızca AWS güçlü bir büyüme sürdürür, cazip marjları korur ve sözleşmeli AI kapasitesini gelire dönüştürürse.
Yatırımcılar ayrıca, kısa vadeli nakit akışı baskısından 2027 ve sonrasında daha güçlü serbest nakit akışına geçiş için güvenilir bir yol talep etmelidir.
Amazon Q2 Bilançosunda En Önemli Metrik Nedir?
AWS gelir büyümesi en net başlık metriğidir, ancak AWS işletme marjı, sermaye harcamaları, müşteri taahhütleri ve ileriye dönük öngörüyle birlikte değerlendirilmelidir.
Marjların çökmesiyle birlikte güçlü bir büyüme rakamı, dengeli büyüme ve kârlılıktan daha az cesaret verici olacaktır.
Amazon Hisse Senedi Sadece AWS ve AI Yatırımı Mıdır?
Hayır. Amazon ayrıca büyük perakende, reklamcılık, abonelik, lojistik, sağlık hizmetleri, eğlence, robotik ve uydu işletmelerine de sahiptir.
Bununla birlikte, AWS faaliyet kârının önemli bir kısmını oluşturur, bu da bulut büyümesini yatırım tezinin merkezine yerleştirir.
Sonuç
Amazon'un 2026 Q2 bilançosu, şirketin eşi benzeri görülmemiş AI altyapı yatırımını ölçülebilir gelir, faaliyet kârı ve uzun vadeli nakit üretimine dönüştürüp dönüştüremeyeceğini test edecek.
Başlangıç pozisyonu güçlü. AWS, Q1'de %28 büyüdü, 14.2 milyar dolar faaliyet kârı sağladı ve Bedrock, Trainium ve AI iş yükleri için hızla artan talep bildirdi.
Amazon ayrıca, yaklaşan kapasitesinin önemli bir kısmının müşteri taahhütleriyle desteklendiğini söylüyor.
Zorluk da aynı derecede net.
Altyapı harcamaları hızlandıkça serbest nakit akışı keskin bir şekilde düştü ve yatırımcılar, 2026 kapasitesinin büyük bir kısmının 2027 ve 2028'de gelir üretmeye başlamasını beklemek zorunda.
İkna edici bir çeyrek, beklentileri aşan bir kâr rakamından ibaret olmayacak. Şunları gösterecek:
- AWS büyümesi, %20'lerin yüksek seviyelerinde kalmaya devam ediyor.
- AWS marjları, artan altyapı maliyetlerini karşılayabiliyor.
- Trainium ve Bedrock, farklılaştırılmış ekonomik koşullar yaratıyor.
- Müşteri taahhütleri, kullanılabilir kapasiteye dönüşüyor.
- Amazon, önemli bir serbest nakit akışına geri dönmek için güvenilir bir yola sahip.
AMZN, AWS ve daha geniş AI sermaye harcama döngüsünü takip eden yatırımcılar için, SimianX AI bilançonun temel verilerini piyasa duyarlılığı, teknik davranış ve sektörler arası AI sinyalleri ile bağlamaya yardımcı olabilir.
Belirleyici soru artık Amazon'un 200 milyar dolar harcayıp harcamayacağı değil. Şirketin bu harcamayı daha büyük, daha kârlı ve daha savunulabilir bir bulut platformuna dönüştürüp dönüştüremeyeceğidir.
İlgili Okumalar
- Meta Yatırım Harcaması Çeyrek Çeyrek: 3Ç26'da 34,9 Milyar $
- Yıllara Göre Tesla Serbest Nakit Akışı: 3Ç26'da 1,5 Mlr $
- AI capex 2026: Big Tech nakit akışının %96'sını harcıyor
- Amazon Qualcomm Anlaşması: 54 Milyon Hisse Söz Konusu
- Generac hissesi: Amazon'un 8 milyarlık manşetinde 2,4 milyar
- Anthropic halka arz ne zaman? OpenAI halka arzı ve değerleme
- Muhteşem 7 Bilanço Tarihleri ve Sonuçları: 2026 3. Çeyrek
- Microsoft Q4 2026: Azure Büyümesi mi, AI Capex Riski mi?
- Alphabet Bilançosu Q2 2026: Capex Rehberi ve Cloud +%82
- Meta Compute 2026: Fazla AI Kapasitesi Gelir Olur mu?
- Oracle 2026 Bilançosu: OCI, Stargate Birikimi, ORCL Hissesi
- CoreWeave Hissesi 2026: 104 Mlr $ Sipariş vs 35 Mlr $ Borç
- Yapay zeka hisseleri düştü: OpenAI kuşkusu ve bilançolar
Kaynaklar
- Amazon Investor Relations — çeyrek sonuçları ve yayınlar
- SEC EDGAR — Amazon.com 10-Q raporları
- Amazon Bedrock — resmi AWS ürün sayfası
- AWS Trainium — özel yapay zeka eğitim çipleri
- Investopedia — Serbest Nakit Akışı (FCF)
- Investopedia — Sermaye Harcaması (CapEx)
- Amazon — Form 8-K Ek 99.1: 2026 2. çeyrek sonuçları
- Amazon — Form 8-K Ek 99.1: 2026 1. çeyrek sonuçları
- Amazon — Form 8-K Ek 99.1: 2025 4. çeyrek sonuçları ve 2026 capex görünümü
- Amazon — 30 Haziran 2026'da sona eren çeyreğe ait Form 10-Q
- Amazon — 31 Mart 2026'da sona eren çeyreğe ait Form 10-Q
- Nasdaq — AMZN bilanço tarihi