 Yazan: Muke
CRWV'yi çeken iki güç: AI sipariş birikimi ve bilanço riski
23 Ekim 2026'da güncellendi — rakamlar CoreWeave'in çeyrek sonuçlarından ve SEC'e sunduğu finansman bildirimlerinden alınmıştır; fiyatlar Nasdaq kapanışlarıdır.
Kısa cevap: CoreWeave'in gelir sipariş birikimi 30 Haziran 2026 itibarıyla yaklaşık 104 milyar $ seviyesine ulaştı (buna ek olarak 3. çeyreğin başında 25 milyar $'ı aşkın yeni taahhüt imzalandı); toplam borcu ise altı ay önceki 21,4 milyar $'dan 35,1 milyar $ seviyesine yükseldi. Çeyreklik gelir iki katından fazla artarak 2,58 milyar $'a çıktı, ancak net faiz gideri çeyrek başına 640 milyon $ seviyesine tırmandı — 128 milyon $'lık düzeltilmiş faaliyet kârının beş katı. Hisse ise ters yönde ilerledi: CRWV 22 Ekim 2026'da 55,60 $ seviyesinden kapandı; yılbaşından bu yana %22, haziran ortasından bu yana %52 ve Haziran 2025'teki 183,58 $'lık rekorundan %70 aşağıda. Sonraki rapor: 2026 3. çeyrek, 9 Kasım civarında bekleniyor (Nasdaq/Zacks tahmini).
CoreWeave hissesi, 2026'da AI altyapı patlamasının merkezi sorusunun en net örneklerinden biridir: patlayıcı talep, agresif bir şekilde borçlanarak inşa etmeyi haklı çıkarabilir mi? CoreWeave, eğitim, çıkarım ve üretim AI iş yükleri için büyük ölçekli GPU kapasitesine ihtiyaç duyan müşterilere hizmet veren yalnızca AI bulutuna odaklanan bir şirket haline geldi. Yatırımcılar için hikaye etkileyici ama basit değil.
SimianX AI üzerinde, CRWV gibi bir hisse senedini incelemenin doğru yolu onu tek bir başlığa indirgemek değildir. Boğa senaryosu sipariş birikimi, stratejik AI müşterileri, GPU kıtlığı ve faaliyet kaldıracı üzerine kuruludur. Ayı senaryosu ise borç, sermaye harcamaları, faiz giderleri, müşteri yoğunluğu ve AI altyapı arzının talebi yakalama riski etrafında döner.
CoreWeave Hisse Senedi 2026: Hızlı Yatırım Bağlamı
CoreWeave, geleneksel bir yazılım şirketi değildir. Daha çok özel bir AI altyapı platformuna yakındır: sermaye yoğun, donanım ağırlıklı, enerji kısıtlı ve GPU tedarik zincirine derinlemesine bağlıdır. Bu, hisse senedinin yüksek marjlı bir SaaS şirketinden farklı davranmasına neden olur.
Şirketin 2026 anlatısı üç ana sütuna sahiptir:
- Model geliştiricilerinden, işletmelerden ve hiperskalarlardan büyük bir AI talebi.
- Yaklaşık 100 milyar dolarlık bir sipariş birikimi, sözleşmeye bağlanmış güçlü bir gelecek talebe işaret ediyor.
- Yüksek borç, yüksek sermaye harcaması modeli, icra disiplinine ve devam eden piyasa güvenine ihtiyaç duyuyor.
Ana çıkarım: CoreWeave, yüksek büyüme potansiyeline sahip bir AI altyapı hissesi, ancak yukarı yönlü potansiyeli yaratan aynı birikim, ağır finansman, veri merkezi kapasitesi, GPU temini ve enerji erişimi gerektiriyor.
Piyasa aslında tek bir soru soruyor: CoreWeave’in gelecekteki nakit akışı, kapasite inşa etmek için gereken bilanço riskini haklı çıkarıyor mu?
Bu nedenle ciddi bir CoreWeave hisse 2026 analizi, talep kalitesini finansman kalitesinden ayırmalıdır. Büyük bir birikim, ancak gelir, marjlar, nakit akışı ve kalıcı müşteri ilişkilerine dönüşürse değerlidir.
CoreWeave Sipariş Birikimi, Borç ve Nakit Yakımı: Çeyrek Çeyrek (2025–2026)
Boğa ve ayı tartışması, CoreWeave'in her çeyrek açıkladığı birkaç kaleme indirgeniyor. Bu tablo onları yan yana koyuyor.
| Çeyrek | Gelir | Düzeltilmiş EBITDA | Net zarar | Net faiz gideri | Sermaye harcamaları | Toplam borç (çeyrek sonu) | Kalan edim yükümlülükleri | Aktif güç kapasitesi |
|---|---|---|---|---|---|---|---|---|
| 2025 1. çeyrek | 982 mn $ | 606 mn $ | −315 mn $ | 264 mn $ | 1,41 mlr $ | 8,7 mlr $ | 14,7 mlr $ | — |
| 2025 2. çeyrek | 1.212 mn $ | 753 mn $ | −290 mn $ | 267 mn $ | 2,45 mlr $ | 11,1 mlr $ | 30,1 mlr $ | — |
| 2025 3. çeyrek | 1.365 mn $ | 838 mn $ | −110 mn $ | 311 mn $ | 2,39 mlr $ | 14,0 mlr $ | 50,0 mlr $ | ~590 MW |
| 2025 4. çeyrek | 1.572 mn $ | 898 mn $ | −452 mn $ | 388 mn $ | 4,06 mlr $ | 21,4 mlr $ | 60,7 mlr $ | >850 MW |
| 2026 1. çeyrek | 2.078 mn $ | 1.157 mn $ | −740 mn $ | 536 mn $ | 7,70 mlr $ | 24,9 mlr $ | 98,8 mlr $ | >1 GW |
| 2026 2. çeyrek | 2.575 mn $ | 1.510 mn $ | −626 mn $ | 640 mn $ | 6,42 mlr $ | 35,1 mlr $ | 103,7 mlr $ | ~1,5 GW |
Kaynaklar: CoreWeave çeyrek sonuçları (2026 2. çeyrek, 2026 1. çeyrek, 2025 4. çeyrek, 2025 3. çeyrek; SEC Form 8-K, Ek 99.1) ve 10-Q/10-K başvurularındaki XBRL verileri. Sermaye harcamaları = maddi duran varlık alımları (çeyreklik rakamlar yılbaşından itibaren kümülatif nakit akışı toplamlarından türetilmiştir; 2025 tutarları, tedarikçi tarafından finanse edilen nakit dışı ekipmanı içermez). Toplam borç = kısa vadeli artı uzun vadeli borç, rücu hakkı olan ve olmayan. Kalan edim yükümlülükleri GAAP ölçütüdür; CoreWeave'in daha geniş kapsamlı "gelir sipariş birikimi" 2025 3. çeyrek–2026 2. çeyrek döneminde sırasıyla 55,6 mlr $, 66,8 mlr $, 99,4 mlr $ ve ~104 mlr $ idi.
Rakamların söyledikleri:
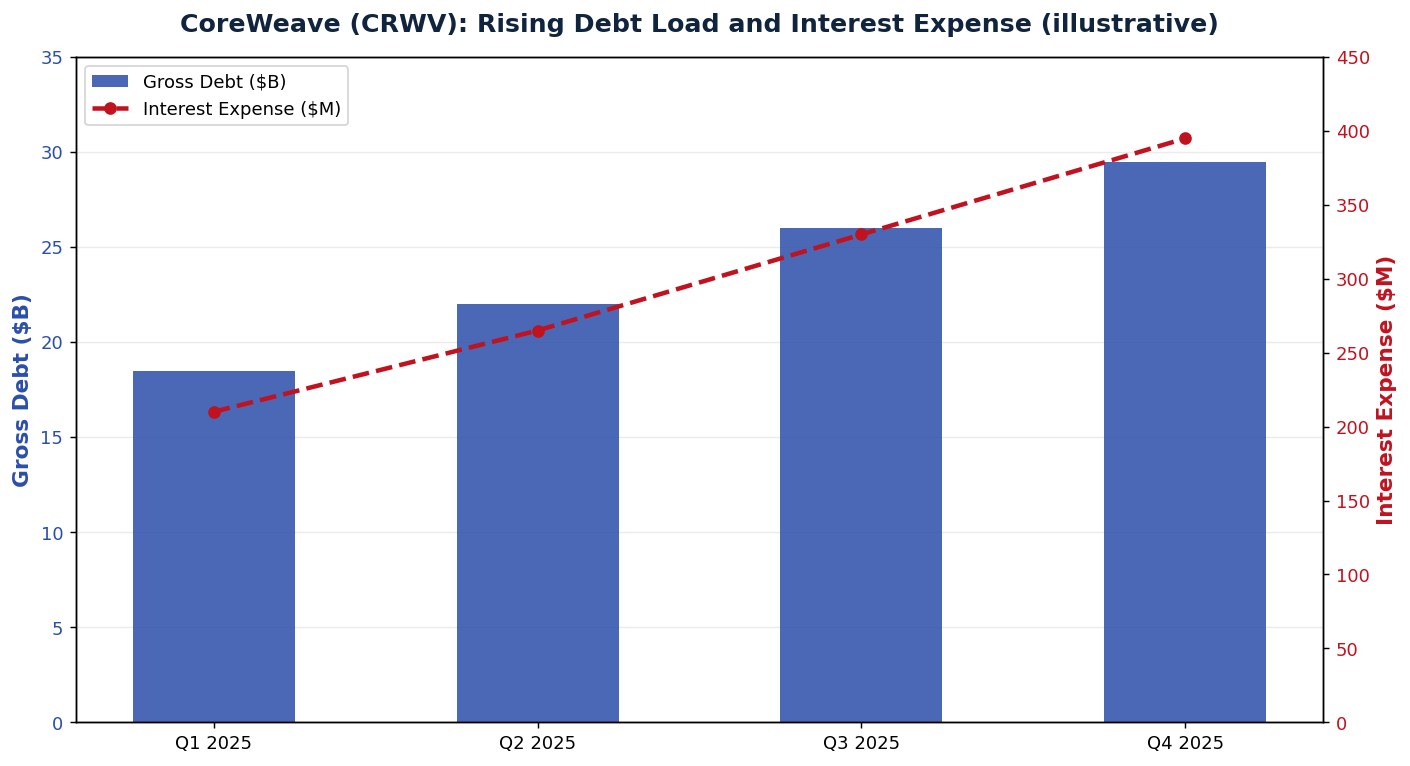
- Sipariş birikimi beş çeyrekte 7 katına çıktı: kalan edim yükümlülükleri 14,7 milyar $'dan 103,7 milyar $'a yükseldi. Yalnızca 2026'nın 1. çeyreği yaklaşık 38 milyar $ ekledi — CoreWeave'in en güçlü sipariş çeyreği.
- Borç aynı dönemde 4 katına çıktı: 8,7 milyar $'dan 35,1 milyar $'a; 2026'nın 2. çeyreğindeki sıçrama (24,9 mlr $ → 35,1 mlr $) şimdiye kadarki en büyüğüydü.
- İzlenmesi gereken kalem faiz. Net faiz gideri çeyreklik 264 milyon $'dan 640 milyon $'a çıktı. 2026'nın 2. çeyreğinde gelirin %25'ine ve düzeltilmiş faaliyet kârının (128 milyon $) beş katından fazlasına denk geldi.
- Düzeltilmiş EBITDA marjları geriledi: 2025'in ilk üç çeyreğindeki %61–62'den 2025'in 4. çeyreğinde %57'ye ve 2026'nın 1. çeyreğinde %56'ya düştü, ardından 2026'nın 2. çeyreğinde %59'a toparlandı; yeni kapasite, tam gelir üretmeye başlamadan önce devreye giriyordu.
- Sermaye harcamaları nakit akışının önüne geçti. CoreWeave 2026'nın ilk yarısında maddi duran varlıklara 14,1 milyar $ harcarken faaliyetlerden elde ettiği nakit akışı 3,7 milyar $'da kaldı; aradaki fark borç ve özkaynakla kapatıldı.
CoreWeave’in 100 milyar dolarlık AI Birikiminin Önemi
CoreWeave’in rapor edilen birikimi, yatırımcıların göz ardı edemeyeceği başlıca rakamdır. Yaklaşık 100 milyar dolarlık bir birikim, müşterilerin yalnızca AI hesaplamasıyla deneme yapmadığını, gelecekteki kapasite için sözleşme yaptıklarını öne sürüyor. GPU arzı, enerji mevcudiyeti ve veri merkezi hazır olmasının kıt olduğu bir sektörde, taahhüt edilen talep rekabet avantajı haline gelebilir.
Birikim önemlidir çünkü şunları sağlayabilir:
- Birden fazla yıl boyunca gelir görünürlüğü.
- Kredi verenler ve stratejik ortaklar nezdinde daha güçlü finansman güvenilirliği.
- GPU'lar, ağ ekipmanları ve altyapı için daha iyi satın alma gücü.
- AI iş yüklerinin deneylerden üretime geçiş yaptığına dair güven.
Ancak, birikim serbest nakit akışı ile aynı değildir. Yatırımcılar, birikimin ne kadar hızlı gelir haline dönüştüğünü, hangi marjları taşıdığını ve bu sözleşmeleri yerine getirmenin daha fazla borçlanmayı gerektirip gerektirmediğini sormalıdır.
| CoreWeave İzlenmesi Gereken Metrik | 2026 İçin Neden Önemli |
|---|---|
| Sipariş birikimi | Sözleşmeye bağlanmış gelecek talebi gösterir |
| Sermaye harcaması yoğunluğu | Büyümenin ne kadar maliyetli olduğunu gösterir |
| Faiz gideri | Kaldıraçtan kaynaklanan baskıyı gösterir |
| Düzeltilmiş EBITDA marjı | Yüksek finansman maliyetlerinden önce işletme kârlılığını ölçer |
| Müşteri yoğunluğu | Sözleşme dayanıklılığını değerlendirmeye yardımcı olur |
| Güç kapasitesi | CoreWeave'in arzı ne kadar hızlı ölçeklendirebileceğini belirler |
Yükseliş yorumu, CoreWeave'in rakipleri ölçeğini karşılayamadan kıt AI hesaplama talebini güvence altına aldığıdır.
Düşüş yorumu, şirketin yatırımcılar AI altyapı marjlarının ne kadar dayanıklı olduğunu bilmeden önce agresif bir şekilde harcama yapması ve borç alması gerektiğidir.
CoreWeave'i Geleneksel Bulut Hisselerinden Farklı Kılan Nedir?
CoreWeave genellikle bulut platformlarıyla karşılaştırılır, ancak bu sadece "başka bir bulut şirketi" değildir. Kimliği daha spesifiktir: amaç odaklı AI bulut altyapısı. Bu, ekonomisinin büyük ölçüde özel GPU'lara, yüksek performanslı ağlara, veri merkezi gücüne ve aşırı hesaplama yoğunluğu talep eden müşteri iş yüklerine bağlı olduğu anlamına gelir.
AWS, Azure ve Google Cloud gibi geleneksel bulut platformları, depolama, veritabanları, kurumsal yazılım, geliştirici araçları, analiz ve AI gibi çeşitlendirilmiş iş yüklerinden faydalanır. CoreWeave, AI hesaplamasında daha yoğun bir yapıya sahiptir. Bu yoğunluk, talep güçlü olduğunda daha hızlı büyüme yaratabilir, ancak AI hesaplama fiyatları zayıflarsa maruziyeti de artırır.
CoreWeave'in Temel Avantajları
- AI'ye özgü altyapı odaklılığı, geniş genel amaçlı bulut yerine.
- AI laboratuvarları ve kurumsal AI müşterileri ile derin ilişkiler.
- Nvidia ekosistemi ile erken erişim ve uyum.
- Özel GPU kümeleri gerektiren iş yüklerini hizmet verme yeteneği.
- AI altyapı inşası ile doğrudan bağlantılı bir marka.
CoreWeave'in Temel Riskleri
- Birçok yazılım akranına göre ağır borç yükü.
- Yüksek amortisman ve ekipman yenileme ihtiyaçları.
- Sürekli AI talep büyümesine bağımlılık.
- Potansiyel müşteri yoğunluğu.
- Enerji, veri merkezi ve finansman darboğazlarına duyarlılık.
Yatırımcılar için bu, CoreWeave'in saf bir SaaS büyüme şirketi gibi değerlenmemesi gerektiği anlamına geliyor. Altyapı, kiralama, bulut hizmetleri ve döngüsel sermaye dağıtımına daha yakın bir çerçeveye ihtiyaç var.
CoreWeave Hissesi 2026: Sipariş Birikimi Hikâyesi mi, Borç Riski Hikâyesi mi?
Cevap: her ikisi de. Dengeli bir CoreWeave hissesi 2026 tezi, sipariş birikimini ve borcu birbirine bağlı değişkenler olarak ele almalıdır.
Sipariş birikimi, genişlemenin iş gerekçesini oluşturur. Borç, bu birikimi karşılamak için gereken genişlemeyi finanse eder. Talep güçlü kalır ve kapasite kullanımı yüksek olursa, kaldıraç getirileri büyütebilir. Talep yavaşlarsa, fiyatlar düşerse veya inşaatlar gecikirse, kaldıraç aşağı yönlü riski artırabilir.
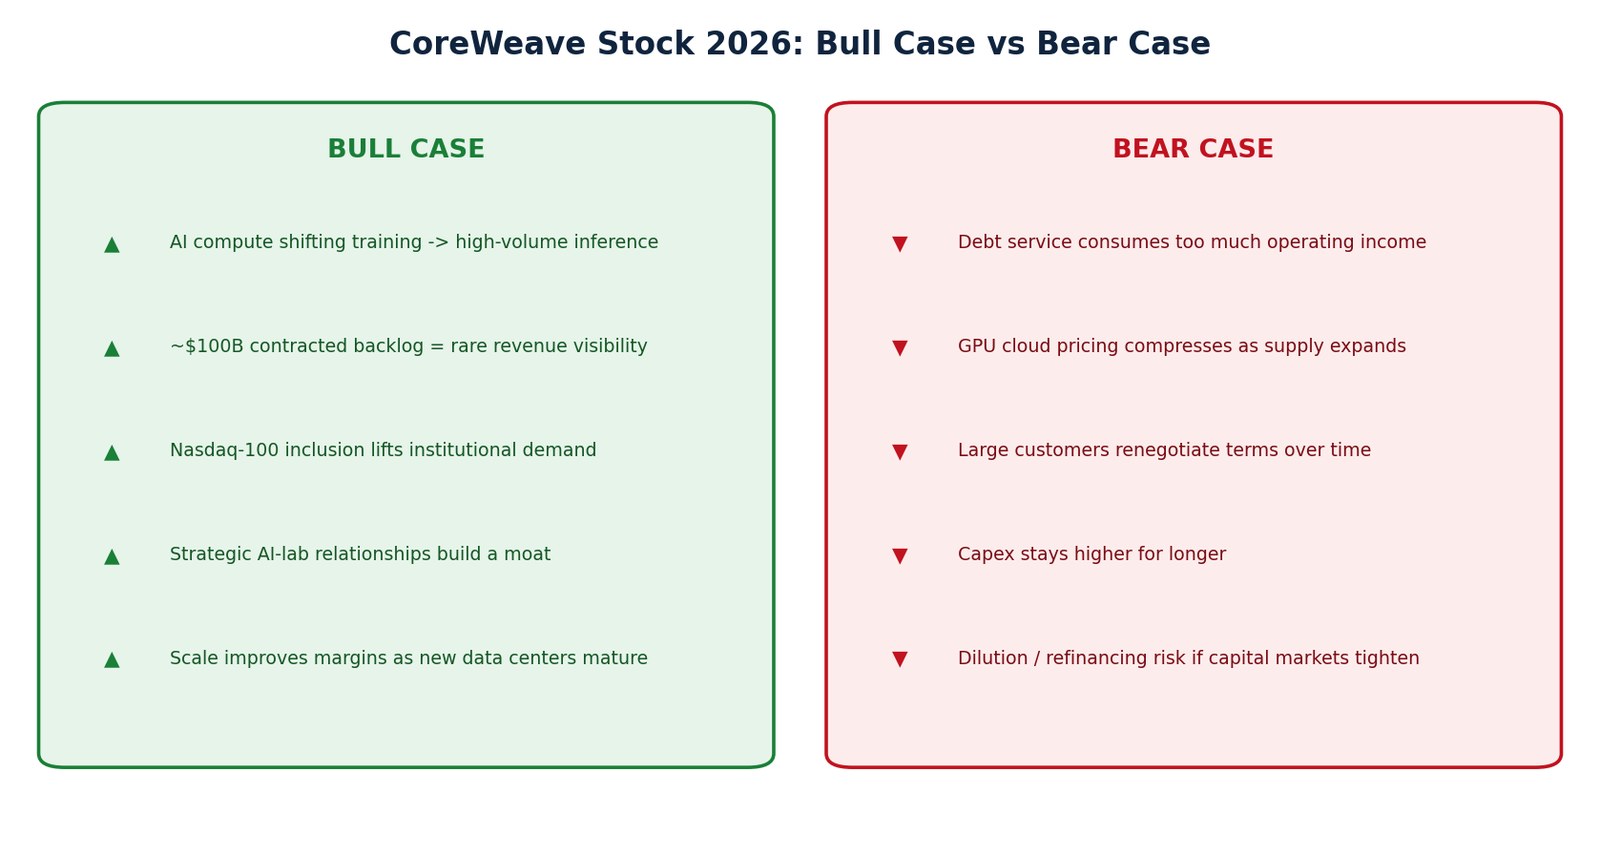
Boğa Senaryosu
CoreWeave hisse senedinin 2026'daki boğa senaryosu, AI altyapı talebinin hala hafife alındığı fikrine dayanıyor. Kurumsal AI, ajan tabanlı iş akışları, çıkarım iş yükleri, robotik, kodlama asistanları, sentetik veriler ve model eğitimi genişlemeye devam ederse, CoreWeave talep kısıtlı değil, kapasite kısıtlı kalabilir.
İyimser yatırımcılar şunları savunabilir:
- AI hesaplama talebi, eğitimden yüksek hacimli çıkarıma kayıyor.
- CoreWeave’in sözleşmeli sipariş birikimi, alışılmadık bir gelir görünürlüğü sağlıyor.
- Nasdaq-100'e dahil edilmesi, görünürlüğü ve kurumsal talebi artırabilir.
- Stratejik müşteri ilişkileri, kalıcı bir koruma oluşturabilir.
- Ölçek, yeni veri merkezleri olgunlaştıkça marjları artırabilir.
Ayı Senaryosu
Ayı senaryosu, AI'nın ortadan kaybolması değildir. Ekonominin, mevcut değerlemenin ima ettiğinden daha az elverişli hale gelebileceğidir.
Kötümser yatırımcılar şunları düşünebilir:
- Borç servisi, işletme gelirinin çok fazla kısmını tüketiyor.
- GPU bulut fiyatlandırması, arz genişledikçe daralabilir.
- Büyük müşteriler zamanla şartları yeniden müzakere edebilir.
- Sermaye harcama gereksinimleri daha uzun süre yüksek kalmaya devam ediyor.
- Sermaye piyasaları daralırsa, öz sermaye sahipleri seyrelme veya yeniden finansman riski taşır.
Güçlü bir sipariş birikimi büyüme tezini destekleyebilir, ancak bilanço riskini ortadan kaldırmaz. CoreWeave için soru, sözleşmeli AI talebinin yeterince hızlı bir şekilde kalıcı nakit akışına dönüşüp dönüşmeyeceğidir.
CoreWeave Büyümeyi Nasıl Finanse Ediyor (2026)
CoreWeave, 2026'da ağustos ayına kadar 30 milyar $'ı aşkın borç ve özkaynak finansmanı sağladığını açıkladı. Kamuya açıkladığı başlıca kalemler:
| Tarih | Enstrüman | Tutar | Maliyet / koşullar |
|---|---|---|---|
| 2026 başı | DDTL 4.0 gecikmeli çekilişli vadeli kredi (yatırım yapılabilir notlu) | 8,5 mlr $ | — |
| 18 Mayıs 2026 | DDTL 5.0 — yatırım yapılabilir notun altındaki iki müşteri için, GPU teminatlı ilk halka açık sendikasyon kredisi | 3,1 mlr $ | SOFR + %4,50, ~5,5 yıl, Ba2 / BB+ |
| 2026 2. çeyrek | İlk euro cinsi tahvil dahil teminatsız tahviller ve dönüştürülebilir tahviller | >10 mlr $ | — |
| 2026 2. çeyrek | Jane Street'ten stratejik yatırım | 1,0 mlr $ | Özkaynak |
| 10 Ağustos 2026 | DDTL 5.5 — ~3 yıllık müşteri sözleşmeleriyle teminatlandırılmış | 2,6 mlr $ | SOFR + %5,50, ~5 yıl, Ba2 / BB+ |
| 18 Eylül 2026 | 2033 vadeli dönüştürülebilir kıdemli tahviller | 3,7 mlr $ (3,0 mlr $'dan artırıldı) | %2,875 kupon; dönüşüm fiyatı ~97,85 $; 199,70 $'a kadar tavanlı alım opsiyonu (capped call) |
Kaynaklar: CoreWeave'in SEC Form 8-K ekleri olarak sunduğu basın bültenleri (bağlantılı) ve 2026 2. çeyrek sonuçları.
Paranın maliyeti hikâyenin ikinci yarısı. CoreWeave'in teminatsız kıdemli tahvilleri %8,50 ile %9,75 arasında kupon taşıyor (2030–2032 vadeli), GPU teminatlı kredileri SOFR artı 4,5–5,5 puandan fiyatlanıyor ve şirketin bulabildiği en ucuz para dönüştürülebilir borç — o da yalnızca alıcılar hisseye sahip olma opsiyonu elde ettiği için ucuz. Eylül ayında ihraç edilen 2033 vadeli dönüştürülebilir tahvil 79,88 $'lık hisse fiyatı baz alınarak fiyatlandı; bir ay sonra hisse %30 daha düşüktü.
CRWV'nin Bilanço Günü Tepkileri (2025–2026)
CoreWeave sonuçlarını ABD piyasaları kapandıktan sonra açıkladığı için tepki bir sonraki seansta görülür.
| Rapor | Açıklanma tarihi | Önceki kapanış | Ertesi gün kapanış | Ertesi gün değişim |
|---|---|---|---|---|
| 2025 3. çeyrek | 10 Kasım 2025 | 105,61 $ | 88,39 $ | −%16,3 |
| 2025 4. çeyrek | 26 Şubat 2026 | 97,63 $ | 79,56 $ | −%18,5 |
| 2026 1. çeyrek | 7 Mayıs 2026 | 128,84 $ | 114,15 $ | −%11,4 |
| 2026 2. çeyrek | 11 Ağustos 2026 | 90,32 $ | 107,73 $ | +%19,3 |
Fiyatlar: Nasdaq günlük kapanışları (Yahoo Finance; 20–22 Ekim 2026 verileri Nasdaq.com'da çapraz kontrol edildi).
Son dört raporun üçünün ardından, sipariş birikimi her seferinde artmasına rağmen çift haneli düşüşler yaşandı; tek yükseliş, düzeltilmiş EBITDA marjının %59'a toparlandığı ve sipariş birikiminin 100 milyar $'ı aştığı 2026 2. çeyrek raporunun ardından geldi. Fiyat seyri riski özetliyor: 28 Mart 2025'te 40 $'dan halka arz, 20 Haziran 2025'te 183,58 $ ile rekor kapanış, 2025 sonunda 71,61 $, 17 Haziran 2026'da 115,21 $ ve 22 Ekim 2026'da 55,60 $.
CoreWeave’in Borç Riskini 2026'da Nasıl Analiz Edilir
Borç riski sadece borcun mutlak miktarıyla ilgili değildir. Borç, nakit akışına, faiz giderine, varlık ömrüne, müşteri sözleşmelerine, yeniden finansman koşullarına ve büyüme verimliliğine göre değerlendirilmelidir.
Pratik bir CoreWeave borç riski çerçevesi aşağıdaki adımları içermelidir.
1. Borç Büyümesini Gelir Büyümesi ile Karşılaştırın
Hızlı borç büyümesi, gelir ve sözleşmeli sipariş birikimi daha hızlı büyüyorsa otomatik olarak kötü değildir. Ancak borç, gelir dönüşümünden daha hızlı artıyorsa, yatırımcılar daha temkinli olmalıdır.
Aşağıdakilere dikkat edin:
- Toplam borç trendi.
- Kısa vadeli borç ile uzun vadeli borç.
- Nakit sonrası net borç.
- Gelir sipariş birikiminin yüzdesi olarak borç.
- Ayarlanmış EBITDA'ya göre borç.
2. Faiz Giderlerini Yakından İzleyin
Faiz giderleri kritik öneme sahiptir çünkü CoreWeave’in modeli sermaye yoğun bir yapıya sahiptir. Ayarlanmış EBITDA güçlü görünse bile, yüksek faiz giderleri net geliri ve serbest nakit akışını baskılayabilir.
Yatırımcılar sormalıdır:
- Faiz gideri gelirden daha hızlı mı artıyor?
- Yeni finansman olanakları daha mı ucuz yoksa daha mı pahalı?
- CoreWeave, değişken faizli borca mı güveniyor?
- Faaliyet geliri zamanla finansman maliyetlerini karşılayabilir mi?
3. Muhasebe Karlılığını Nakit Akışından Ayırın
Bir şirket, önemli nakit tüketirken çekici bir ayarlanmış EBITDA gösterebilir. CoreWeave için sermaye harcamaları isteğe bağlı değildir - bu, büyümenin motorudur.
Bu, yatırımcıların odaklanması gerekenleri ifade eder:
- İşletme nakit akışı.
- Gayrimenkul ve ekipman alımları.
- Sermaye harcamalarından sonra serbest nakit akışı.
- Müşteri taahhütleri ile altyapı harcamaları arasındaki zamanlama.
- GPU varlıkları için amortisman varsayımları.
4. Yeniden Finansman Riskini Değerlendirin
CoreWeave’in gelecekteki genişlemeyi finanse etme yeteneği kısmen yatırımcı ve kredi verenlerin güvenine bağlıdır. Eğer AI altyapısı tercih edilen bir kategori olmaya devam ederse, sermaye mevcut kalabilir. Eğer risk iştahı zayıflarsa, borç yeniden finansmanı daha pahalı hale gelebilir.
Borç sorusu sadece “Borç yüksek mi?” değil. Daha iyi bir soru: “CoreWeave, birikimi nakde çevirirken kabul edilebilir koşullarda büyümeyi sürekli finanse edebilir mi?”
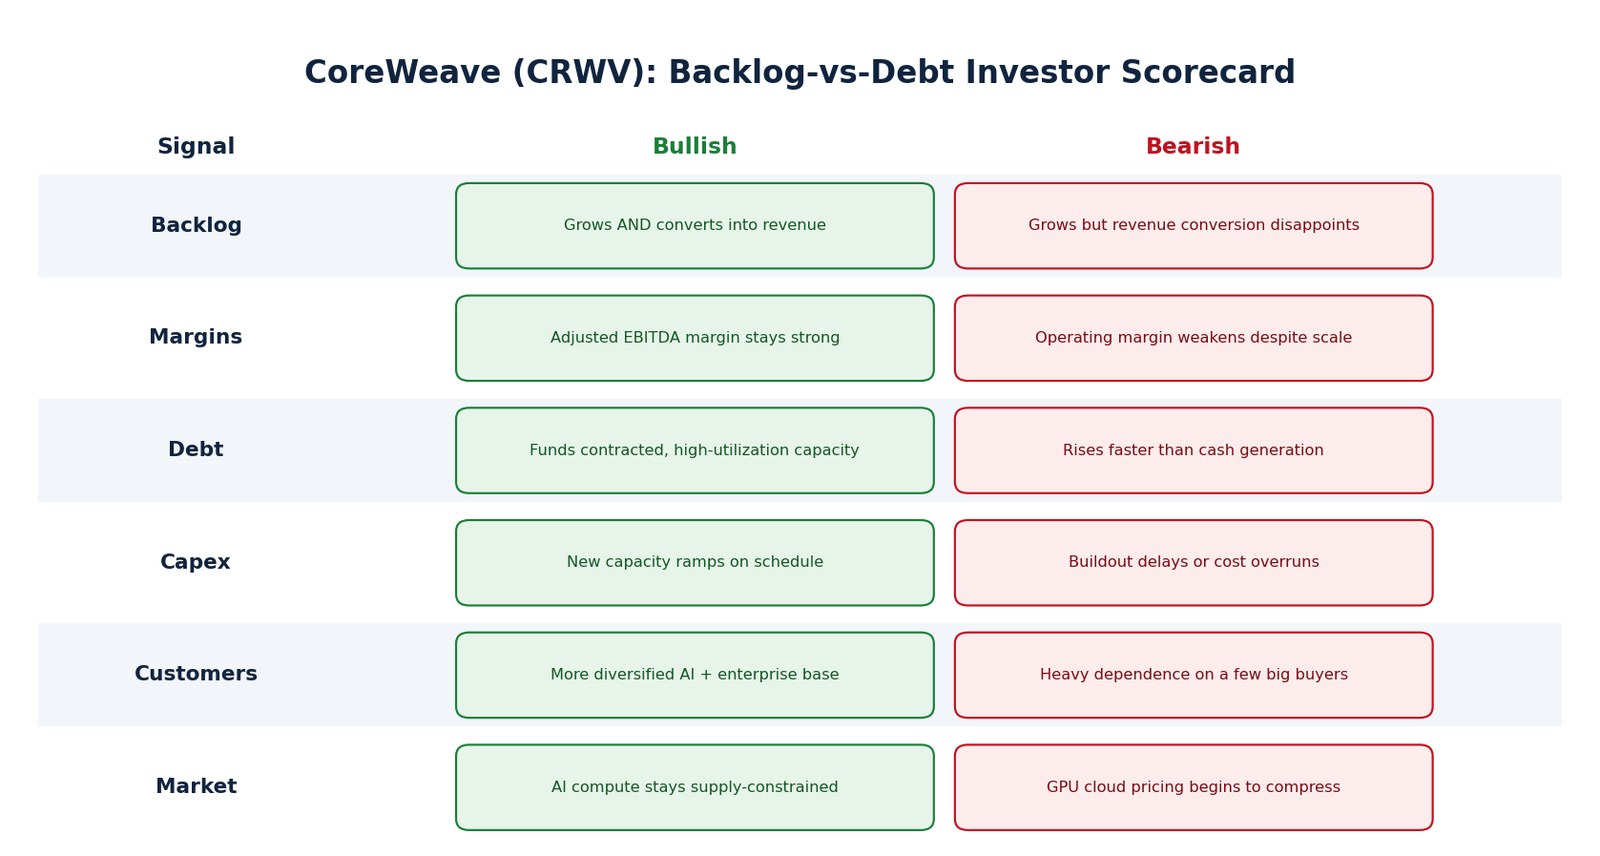
CoreWeave Birikimi vs Borç: Basit Bir Yatırımcı Puan Kartı
CRWV'yi incelemenin faydalı bir yolu, her çeyrekte güncellenen bir puan kartı oluşturmaktır. Bu, başlıklara duygusal tepkileri önler ve tezi sağlam tutar.
| Kategori | Yükseliş Sinyali | Düşüş Sinyali |
|---|---|---|
| Birikim | Birikim artar ve gelire dönüşür | Birikim artar ama gelir dönüşümü hayal kırıklığı yaratır |
| Marjlar | Düzeltilmiş EBITDA marjı güçlü kalır | Ölçeğe rağmen işletme marjı zayıflar |
| Borç | Borç, sözleşmeli, yüksek kullanım kapasitesini finanse eder | Borç, nakit üretiminden daha hızlı artar |
| Sermaye Harcamaları | Yeni kapasite zamanında artar | İnşaat gecikmeleri veya maliyet aşımı |
| Müşteriler | Daha çeşitli AI ve kurumsal taban | Birkaç büyük alıcıya ağır bağımlılık |
| Pazar | AI hesaplama talebi arz kısıtlı kalır | GPU bulut fiyatlandırması sıkışmaya başlar |
Bu tür bir çerçeve özellikle faydalıdır çünkü CoreWeave’in hikayesi dinamik bir yapıdadır. Şirket, geleneksel kazanç metriklerine göre pahalı görünebilirken, gelecekteki kapasite ekonomileri açısından hala çekici olabilir. Tersine, birikimle karşılaştırıldığında ucuz görünebilirken, borç ayarlı nakit akışı açısından riskli olabilir.
CoreWeave Hisselerini 2026'da Yükseltebilecek Nedenler Neler?
Eğer uygulama güçlü kalırsa, birkaç katalizör 2026'da CoreWeave hissesini destekleyebilir.
1. Sipariş Birikiminde Süregelen Artış
Eğer CoreWeave büyük çok yıllı AI altyapı taahhütleri imzalamaya devam ederse, yatırımcılar talebin döngüsel değil yapısal olduğuna daha fazla güvenebilir.
2. Daha Yüksek Kullanım
Veri merkezi ve GPU kullanımı kritik öneme sahiptir. Yüksek kullanım, faaliyet kaldıracını iyileştirebilir ve sermaye harcamalarını haklı çıkarabilir. Düşük kullanım, CoreWeave'in kapasiteyi aşırı inşa ettiğine dair endişeleri artırır.
3. Marj Stabilizasyonu
Eğer yeni altyapı devreye girdikçe işletme marjları iyileşirse, piyasa borç yükü ile daha rahat hale gelebilir.
4. Daha İyi Finansman Koşulları
CoreWeave'in cazip koşullarda sermaye erişimi sağlayabileceğine dair herhangi bir kanıt, borç modeli etrafındaki endişeleri azaltır.
5. Endeks Dahili ve Kurumsal Görünürlük
CoreWeave'in beklenen Nasdaq-100 dahil edilmesi, kurumsal yatırımcılar ve endeks bağlantılı ürünler arasında görünürlüğü artırabilir. Endeks dahil edilmesi iş temellerini değiştirmese de, likidite ve sahiplik üzerinde etkili olabilir.
6. AI Çıkarım Büyümesi
Büyük modellerin eğitimi, AI hesaplama talebinin sadece bir parçasıdır. Eğer çıkarım iş yükleri işletmeler, tüketici uygulamaları, robot teknolojileri, kodlama araçları ve otonom ajanlar arasında ölçeklenirse, CoreWeave daha geniş bir tekrarlayan talepten faydalanabilir.
CoreWeave Hisselerini 2026'da Baskı Altına Alabilecek Nedenler Neler?
Güçlü bir hisse tezi, neyin yanlış gidebileceğini de tanımlamalıdır.
1. Borç Endişeleri Yoğunlaşır
Eğer yatırımcılar CoreWeave'in taahhütleri yerine getirmek için agresif bir şekilde borç almaya devam etmesi gerektiğine inanırlarsa, değerleme çarpanları daralabilir.
2. AI Sermaye Harcamalarına Yönelik Duyarlılık Zayıflar
CoreWeave, daha geniş AI altyapı döngüsüne bağlıdır. Pazarlar AI sermaye harcamalarının getirilerini sorgulamaya başlarsa, CoreWeave, daha çeşitlendirilmiş şirketlerden daha fazla etki görebilir.
3. Müşteri Yoğunluğu Daha Büyük Bir Sorun Haline Geliyor
Büyük sözleşmeler olumlu olabilir, ancak az sayıda büyük müşteriye bağımlılık risk yaratabilir. Eğer bir müşteri harcamaları geciktirirse, yeniden müzakere ederse veya iş yüklerini değiştirirse, etki önemli olabilir.
4. GPU Fiyatlandırması ve Tedariki Normalleşiyor
Kıtlık fiyatlandırma gücünü destekler. Eğer GPU kapasitesi daha bol hale gelirse, müşteriler müzakere gücü kazanabilir ve yatırılan sermayenin getirilerini azaltabilir.
5. Serbest Nakit Akışı Derin Negatif Kalıyor
Eğer sermaye harcamaları işletme nakit akışından daha hızlı artmaya devam ederse, öz sermaye yatırımcıları seyrelme, yeniden finansman veya daha düşük uzun vadeli getiriler konusunda endişelenebilir.
SimianX AI, Yatırımcıların CoreWeave Hisselerini Araştırmasına Nasıl Yardımcı Olur
CoreWeave gibi bir hisse, tek taraflı bir özetin önemli nüansları kaçırabileceği türden bir şirkettir. Hem boğa durumu hem de ayı durumu geçerlidir ve doğru cevap, finansal tabloları, piyasa yapısını, teknik trendleri, haber duyarlılığını ve risk senaryolarını birlikte değerlendirmeye bağlıdır.
SimianX AI, bu tür çok açılı hisse araştırmaları için tasarlanmıştır. Çok ajanlı yaklaşımı, yatırımcıların karşılaştırmasına yardımcı olabilir:
- Temel analiz.
- Teknik piyasa yapısı.
- Haber ve duygu değişimleri.
- Risk yönetimi hususları.
- Boğa ile ayı durumu tartışması.
- Değerleme, borç ve tetikleyiciler etrafındaki takip soruları.
Yatırımcılar, tek bir statik rapor okumak yerine, SimianX'i etkileşimli bir şekilde bir tezi keşfetmek için kullanabilir. Örneğin, CoreWeave'i araştıran bir kullanıcı şunları sorabilir:
- “CoreWeave’in sipariş birikiminin ne kadarı zaten değerlemeye yansıyor?”
- “Gelecek çeyrekte hangi borç metriklerini takip etmeliyim?”
- “CRWV için boğa durumunu ne kırar?”
- “CoreWeave, diğer AI altyapı hisseleriyle nasıl karşılaştırılır?”
- “Nasdaq-100 dahil olduktan sonra hangi teknik seviyeler önemlidir?”
Bu değerli çünkü CoreWeave hisse senedi 2026 araştırması tek seferlik bir cevap değildir. Bu, yeni kazançlar, finansman, müşteri ve AI altyapı verileri ortaya çıktıkça güncellenmesi gereken evrilen bir tezdir.
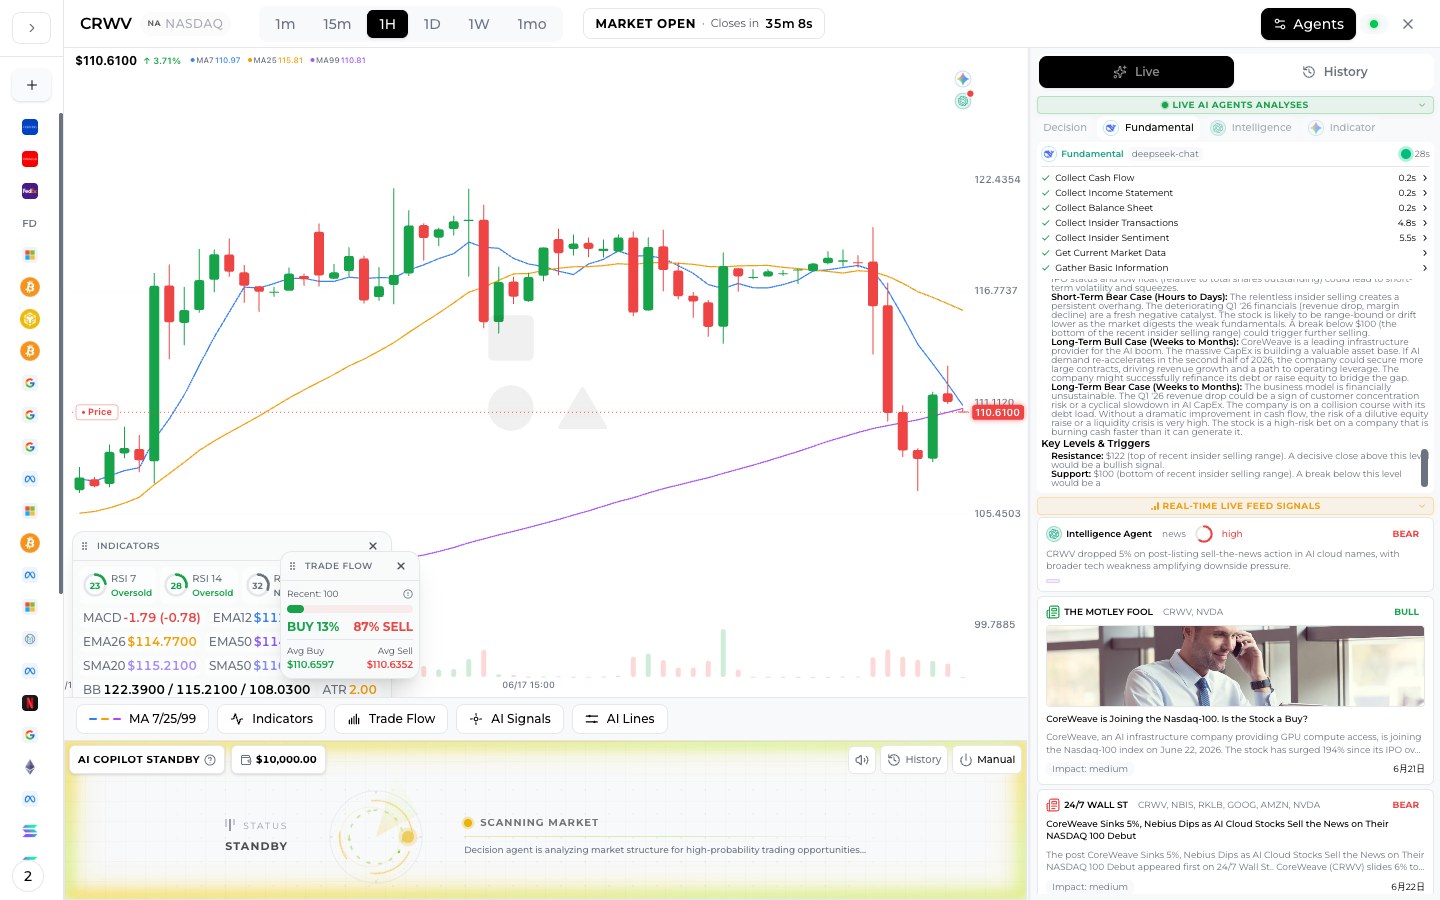
CoreWeave Hisse Senedi 2026 Değerlendirmesi: Yatırımcılar Ne Üzerine Odaklanmalı?
Geleneksel değerleme metrikleri, net gelirin amortisman, faiz giderleri ve genişleme maliyetleri tarafından baskı altında kalabileceği CoreWeave gibi bir şirket için zor olabilir. Bu, değerlendirmenin imkansız olduğu anlamına gelmez. Yatırımcıların doğru bakış açısını kullanması gerektiği anlamına gelir.
Kullanışlı Değerleme Açıları
| Değerleme Lensi | En İyi Kullanım |
|---|---|
| Fiyat-satış | Piyasa değerini mevcut gelir ölçeği ile karşılaştırır |
| Şirket değeri ile EBITDA | Borç ve işletme karlılığını ayarlar |
| Sipariş birikimi / şirket değeri | Sözleşmeli talebi değerleme ile karşılaştırmaya yardımcı olur |
| Borç ile EBITDA | Kaldıraç baskısını ölçer |
| Serbest nakit akışı getirisi | Büyümenin nakit üretken hale gelip gelmeyeceğini gösterir |
Yatırımcılar yalnızca bir metriği kullanma konusunda dikkatli olmalıdır. Yüksek bir fiyat-satış oranı, gelir büyümesi kalıcı ve marjlar iyileşiyorsa haklı çıkarılabilir. Ancak, yerine getirme ağır borçlanma ve zayıf nakit üretimi gerektiriyorsa, sipariş birikimine göre düşük bir değerleme hala tehlikeli olabilir.
En iyi CoreWeave değerleme yaklaşımı senaryo bazlıdır.
Senaryo 1: İyimser Uygulama
CoreWeave, sipariş birikimini verimli bir şekilde dönüştürür, kullanım oranını yüksek tutar, marjları stabilize eder ve borcu kabul edilebilir şartlarla yeniden finanse eder. Bu senaryoda, hisse senedi nadir bir AI altyapı lideri olarak değerlendirilebilir.
Senaryo 2: Dengeli Büyüme
CoreWeave, geliri hızlı bir şekilde büyütür, ancak sermaye harcamaları ve borç ağır kalır. Hisse senedi performans gösterebilir, ancak yukarı yönlü potansiyel, yatırımcıların kısa vadeli serbest nakit akışını kabul edip etmemesine bağlıdır.
Senaryo 3: Finansman Stresi
AI talebi gerçekliğini koruyor, ancak sermaye piyasaları daha az cömert hale geliyor. Faiz giderleri, seyreltilme riski veya yeniden finansman baskısı hisse senedini etkiliyor.
Senaryo 4: AI Kapasite Aşırı Arzı
Eğer GPU arzı talepten daha hızlı genişlerse, fiyatlar zayıflar. CoreWeave hâlâ gelirini artırabilir, ancak yatırılan sermaye üzerindeki getiriler hayal kırıklığı yaratabilir.
CoreWeave Hisse Senedi 2026'da Alınır mı?
Bu makale finansal tavsiye değildir, ancak disiplinli bir cevap: CoreWeave hisse senedi, AI altyapı talebinin arz kısıtlı kalacağına inanan ve yüksek bilanço riskini tolere edebilen yatırımcılar için uygun olabilir.
Aşağıdaki gereksinimleri olan yatırımcılar için daha az uygun olabilir:
- Sürekli pozitif net gelir.
- Düşük kaldıraç.
- Tahmin edilebilir serbest nakit akışı.
- Çeşitlendirilmiş gelir akışları.
- Daha düşük volatilite.
Pratik bir yatırımcı kontrol listesi şöyle görünür:
- Tezinizi tanımlayın. Sipariş birikimindeki büyümeyi mi, AI altyapı kıtlığını mı, yoksa bulut pazarındaki uzun vadeli dönüşümü mü satın alıyorsunuz?
- Risk sınırlarını belirleyin. Ne kadar borç ve volatiliteyi tolere etmeye istekli olduğunuzu karar verin.
- Üç aylık dönüşümü takip edin. Sipariş birikiminin gelire ve nakit akışına dönüşüp dönüşmediğini izleyin.
- Finansmanı izleyin. Borç ihraçlarını, yeniden finansmanı ve faiz giderlerini takip edin.
- Alternatifleri karşılaştırın. CoreWeave'i Nvidia, hiperscalers, AI veri merkezi tedarikçileri ve diğer bulut altyapı isimleriyle değerlendirin.
2026'daki en iyi CoreWeave yatırımcıları sadece iyimser başlıkları okuyanlar olmayacak. Şirketin sipariş birikiminin borç yükünü aşıp aşamayacağını takip edenler olacaklar.
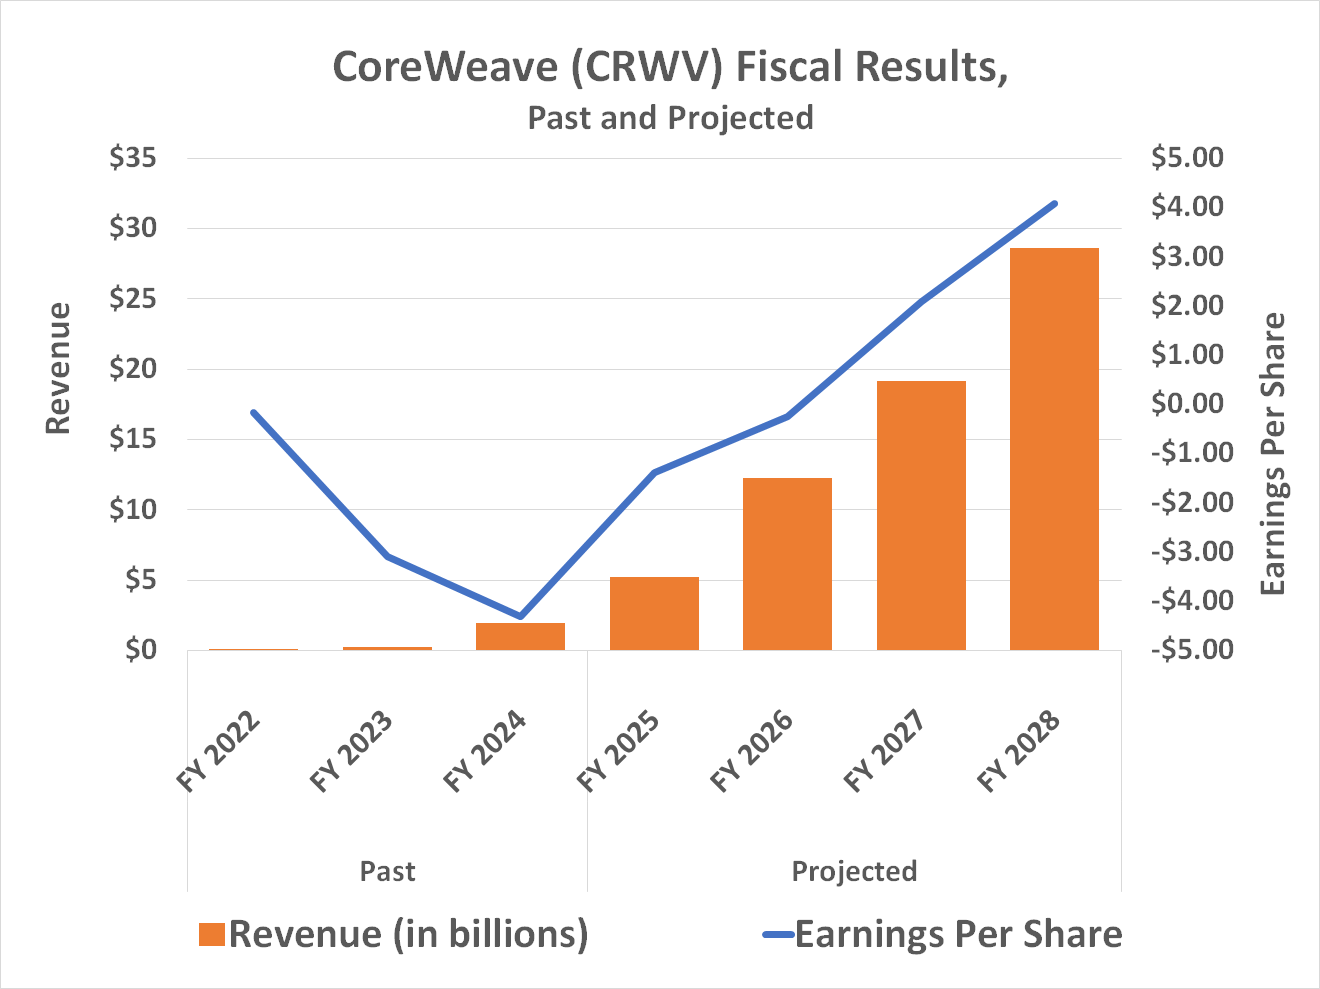
CoreWeave Hisse Senedi 2026 Hakkında SSS
2026'da CoreWeave hissesinin ana tezi nedir?
Ana tez, CoreWeave'in, büyük sipariş birikiminin yüksek kapasite kullanımlı gelire ve iyileşen nakit akışına dönüşmesi durumunda önemli bir AI altyapı kazananı olabileceğidir. Risk, borç, sermaye harcamaları ve faiz giderlerinin, büyüme beklenenden daha pahalı hale gelirse özkaynak getirilerini baskılayabileceğidir.
CoreWeave borcu 2026'da ne kadar riskli?
CoreWeave borç riski anlamlıdır çünkü şirket, uzun vadeli talep gelirini tam olarak gerçekleştirmeden önce GPU'ları, veri merkezlerini, enerji erişimini ve altyapıyı finanse etmelidir. Borç büyümeyi destekleyebilir, ancak aynı zamanda faiz oranlarına, yeniden finansman koşullarına, müşteri gecikmelerine ve marj sıkışmasına karşı hassasiyeti artırır.
CoreWeave'in AI sipariş birikimi nedir ve neden önemlidir?
CoreWeave’in AI sipariş birikimi, AI bulut kapasitesine ihtiyaç duyan müşterilerden gelen sözleşmeli gelecekteki gelir taahhütlerini temsil eder. Bu önemlidir çünkü gelecekteki talebe dair görünürlük sağlar, ancak yatırımcıların bu birikimin ne kadar hızlı kârlı gelir ve serbest nakit akışına dönüşeceğini izlemeleri gerekir.
CoreWeave hissesi iyi bir AI altyapı yatırımı mı?
CoreWeave, AI hesaplama talebine doğrudan maruz kalmak isteyen yatırımcılar için çekici olabilir. Ancak, birçok yazılım veya çeşitlendirilmiş bulut şirketine göre daha fazla bilanço ve uygulama riski taşır, bu nedenle borç ayarlı bir çerçeve ile analiz edilmelidir.
Yatırımcılar CoreWeave kazanç raporlarında neleri izlemeli?
Yatırımcılar, gelir büyümesini, backlog dönüşümünü, ayarlanmış EBITDA marjını, faiz giderini, toplam borcu, serbest nakit akışını, sermaye harcamalarını, müşteri yoğunluğunu ve enerji kapasitesini izlemelidir. Bu metrikler, şirketin verimli bir şekilde mi ölçeklendiğini yoksa sadece büyümek için mi borçlandığını gösterir.
CoreWeave'in ne kadar borcu var?
CoreWeave 30 Haziran 2026 itibarıyla 35,1 milyar $ borç bildirdi: 7,5 milyar $ kısa vadeli ve 27,6 milyar $ uzun vadeli; bunun 3,7 milyar $'ı rücu hakkı olmayan borçtu. Şirket Eylül 2026'da buna 3,7 milyar $'lık dönüştürülebilir tahvil ekledi.
CoreWeave'in sipariş birikimi ne kadar?
Gelir sipariş birikimi 30 Haziran 2026 itibarıyla yaklaşık 104 milyar $'dı; 3. çeyreğin başında imzalanan 25 milyar $'ı aşkın yeni müşteri taahhüdü buna dahil değil. GAAP ölçütü olan kalan edim yükümlülükleri 103,7 milyar $'dı.
CoreWeave 2026 3. çeyrek bilançosunu ne zaman açıklayacak?
CoreWeave tarihi henüz teyit etmedi; Nasdaq'ın Zacks verilerine dayanan takvimi, ABD piyasalarının kapanışının ardından 9 Kasım 2026 tarihini öngörüyor. CoreWeave 2025 3. çeyrek sonuçlarını 10 Kasım 2025'te açıklamıştı.
Sonuç
CoreWeave Hisse Senedi 2026 yüksek inanç, yüksek riskli bir AI altyapı hikayesidir. Yaklaşık 100 milyar dolarlık backlog, CoreWeave'in büyük bir hesaplama kıtlığının merkezinde yer aldığına dair iyimser görüşü desteklemektedir. Ancak borç riski de aynı derecede önemlidir: bu talebi karşılamak büyük sermaye yatırımı, güvenilir finansman ve disiplinli bir icra gerektirir.
En faydalı çıkarım basittir: CoreWeave'i normal bir yazılım şirketi olarak analiz etmeyin. Bunu, backlog, sermaye harcaması, borç, kullanım ve yeniden finansman koşullarının etkileşimde bulunduğu bir AI altyapı platformu olarak analiz edin.
Başlıkların ötesine geçmek isteyen yatırımcılar için, SimianX AI CoreWeave'i çoklu açılardan incelemek için pratik bir yol sunar—temeller, teknikler, haber duyarlılığı, risk ve boğa/ayı tartışması. Bir sonraki araştırma kararınızı vermeden önce daha net, daha savunulabilir bir CoreWeave hisse senedi tezi oluşturmak için SimianX AI keşfedin.
İlgili Okumalar
- NVIDIA-IREN 2026: 2,1 Milyar Dolarlık 5GW Yapay Zeka Trade'i
- TeraWulf Hissesi 2026: Anthropic'in 19 Milyar $ AI Kirası
- Yapay Zekâ CEO'ları Frene Bastı: Çipler Düştü, Devler Çıktı
- Yıllara Göre Tesla Serbest Nakit Akışı: 3Ç26'da 1,5 Mlr $
- Muhteşem 7 Bilanço Tarihleri ve Sonuçları: 2026 3. Çeyrek
- Yarı iletken hisseleri: 1995–2026 tüm SOX endeksi çöküşleri
- Elice Arzı 408 Kat Talebe Rağmen %32 Düştü: Kore YZ Arzları
- Nasdaq Yükseldi, Hisselerin Çoğu Düştü: Dar Ralli 2019–2026
- SMCI Hissesi 2026: 7 Milyar $ Artırım vs 39 Milyar $ Birikim
- Oracle 2026 Bilançosu: OCI, Stargate Birikimi, ORCL Hissesi
- KKR Helix AI Altyapısı: NVDA, VST ve Veri Merkezi Enerjisi
- Nükleer ve Uranyum Hisseleri 2026: Yapay Zeka Elektrik Bahsi
- Corning (GLW) hissesi 2026: Çeyreklik AI fiber satışları
Kaynaklar
- NVIDIA — GPU ve AI hesaplama ekosistemi
- Nasdaq — Nasdaq-100 endeksi ve kotasyon verileri
- CoreWeave — şirket ve AI bulut platformu
- SEC EDGAR — CRWV başvuruları (borç, backlog, nakit akışı)
- Investopedia — EBITDA, borç/EBITDA, serbest nakit akışı
- CoreWeave — 2026 2. çeyrek sonuçları (SEC Form 8-K, Ek 99.1)
- CoreWeave — 2026 1. çeyrek sonuçları (SEC Form 8-K, Ek 99.1)
- CoreWeave — 3,7 milyar $ tutarında %2,875 kuponlu, 2033 vadeli dönüştürülebilir tahvil (18 Eylül 2026)
- CoreWeave — 2,6 milyar $'lık DDTL 5.5 kredi imkânı (10 Ağustos 2026)
- CoreWeave — 3,1 milyar $'lık DDTL 5.0 kredi imkânı (18 Mayıs 2026)
- Nasdaq — CRWV bilanço tarihi