
 Yazan: Muke
Elice halka arzı: ilk gün sert düşüş, ikinci gün tavan ve Kore yapay zekâ halka arzlarının 2025'ten bu yana seyri
Kısa cevap: Elice (KOSDAQ: 0158S0), 408'e 1 bireysel talep ve 388,84'e 1 kurumsal talep toplama sonucunun ardından halka arz fiyatını ₩70.400–₩90.500 aralığının üst sınırı olan ₩90.500 olarak belirledi. 20 Ekim 2026'daki ilk işlem gününde ₩75.700'den açıldı, ₩56.500'e kadar geriledi ve ₩61.500'den, %32,04 düşüşle kapandı; bu, 2026'daki 37 Kore halka arzı arasında altıncı en kötü ilk gündü. Ertesi gün ₩79.900'lük günlük tavandan (+%29,92) kapandı, ancak yine de halka arz fiyatının %11,7 altındaydı; 22 Ekim sabahı ise ilk kez halka arz fiyatının üzerinde işlem görerek ₩99.900'e kadar çıktı. Aşağıda izlenen, Ocak 2025'ten bu yana yapay zekâ ile ilgili on Kore halka arzından yedisi 20 Ekim 2026'da halka arz fiyatının altında işlem görüyordu.
Elice halka arzı, yapay zekâ veri merkezi hisselerine yatırım yapanlara sert bir uyarı verdi: Olağanüstü talep başarılı bir borsa açılışını garanti etmez ve hızlı gelir büyümesi primli bir değerlemeyi kendiliğinden haklı çıkarmaz.
Güney Koreli yapay zekâ altyapı şirketi, yaklaşık 408 kat bireysel talep topladıktan sonra hisselerini fiyat aralığının üst sınırı olan ₩90.500'den fiyatladı. 20 Ekim 2026'da hisseler halka arz fiyatına göre %32,04 düşüşle ₩61.500'den kapandı; o gün KOSDAQ endeksi %3,33 geriledi.
Sonraki seans ters yönde ilerledi. 21 Ekim'de Elice, açılıştan yaklaşık on dakika sonra ₩79.900'lük günlük tavana ulaştı; bu, ilk kapanış fiyatına göre %29,92'lik, yani Kore kurallarının izin verdiği azami günlük yükselişti. Hisse günü bu tavandan kapattı ve yine halka arz fiyatının yaklaşık %11,7 altında kaldı. 22 Ekim sabahı ilk kez halka arz fiyatının üzerine çıktı ve 10:00 KST'ye kadar ₩99.900 ile gün içi zirveye ulaştı (halka arz fiyatına göre +%10,4).
Her iki hareket de önemli. İlki, halka arz sürecindeki beklentilerle piyasanın fiyatlaması arasındaki farkı ortaya koydu. İkincisi, sınırlı işlem arzının ve değişen piyasa duyarlılığının yeni işlem görmeye başlayan bir hisseyi ne kadar hızlı hareket ettirebileceğini gösterdi.
Bu SimianX AI araştırması, bu fiyat dalgalanmalarının ardındaki finansal soruyu inceliyor: Elice, GPU altyapısından değerlemesini haklı çıkaracak ve bir sonraki genişlemesini finanse edecek kadar nakit getiri üretebilir mi? Araştırma ayrıca ilk işlem gününü, 2025'ten bu yana yapay zekâ ile ilgili tüm Kore halka arzlarını içeren bir referans tabloyla bağlama oturtuyor.
Kanıtlar seçici bir sonucu destekliyor. Elice büyüyen bir işe sahip ve faaliyet kârı açıkladı. Halka arzı aynı zamanda müşteri yoğunlaşmasının, yüksek ekipman harcamalarının ve FAVÖK (EBITDA) etrafında kurulan değerlemelerin risklerini de gösteriyor.
Araştırma tarihi: 22 Ekim 2026 (Kore saati). 20 ve 21 Ekim fiyatları kapanış fiyatlarıdır; 22 Ekim fiyatları gün içi fiyatlardır (10:00 KST itibarıyla), kesinleşmiş kapanış değildir. Aşağıdaki finansal hesaplamalar, tarihsel karşılaştırma ya da açıklayıcı varsayım olarak belirtilmiştir.
Kaynak: MoneyToday'in 21 Ekim tarihli işlem raporu
Bir Bakışta Elice Halka Arzı: Fiyat Hareketleri
Elice, Güney Kore'nin KOSDAQ piyasasında 0158S0 koduyla işlem görüyor. Şirket, 2.222.000 yeni ihraç pay satarak yaklaşık ₩201,1 milyar topladı; bu, dönemin haberlerinde kullanılan kurla yaklaşık 151 milyon ABD dolarına denk geliyor. Halka arz fiyatından piyasa değeri yaklaşık ₩1,005 trilyon idi.
| Olay | Hisse fiyatı | Halka arz fiyatına göre değişim |
|---|---|---|
| Halka arz fiyatı (₩70.400–₩90.500 aralığının üst sınırı) | ₩90.500 | — |
| 20 Ekim açılış işlemi | ₩75.700 | −%16,35 |
| 20 Ekim gün içi en yüksek | ₩77.700 | −%14,14 |
| 20 Ekim gün içi en düşük | ₩56.500 | −%37,57 |
| 20 Ekim kapanış | ₩61.500 | −%32,04 |
| 21 Ekim açılış işlemi | ₩69.500 | −%23,20 |
| 21 Ekim tavandan kapanış (tavana açılıştan yaklaşık 10 dakika sonra ulaşıldı) | ₩79.900 | −%11,71 |
| 22 Ekim gün içi en yüksek (10:00 KST itibarıyla) | ₩99.900 | +%10,39 |
Dolayısıyla hisse, ek satış baskısına maruz kalmadan önce halka arz fiyatının altında açıldı. İlk gün yaklaşık 5,9 milyon pay el değiştirdi; bu, halka arzda satılan 2,22 milyon payın iki buçuk katından fazlası.
Halka arzda pay alan bir yatırımcı, açılış işleminden alım yapan bir yatırımcıdan farklı bir getiri elde etti. ₩75.700'den ₩61.500'e açılıştan kapanışa düşüş yaklaşık %18,8 oldu.
Bu ayrım toparlanmayı değerlendirirken de önemlidir. ₩61.500'den ₩90.500'lük halka arz fiyatına dönmek yaklaşık %47,2'lik bir yükseliş gerektirir. %32'lik bir düşüş, aynı yüzdede bir yükselişle telafi edilemez, çünkü toparlanma daha küçük bir tabandan başlar. ₩79.900'lük tavan kapanışından bile halka arz fiyatına dönmek için %13,3 daha yükseliş gerekiyordu; hisse bu farkı 22 Ekim sabahı kapattı.
Piyasa koşulları elverişsizdi. KOSDAQ endeksi 20 Ekim'de 781,97'den kapandı; günlük bazda %3,33 düşüşle, 15 Ekim'deki tek günlük %7,65'lik düşüşün ardından 6 Ekim'deki 919,92 kapanışının %15,0 altındaydı.
Kaynaklar: Elice'in halka arz duyurusu, Reuters'ın ilk işlem günü haberi, ZDNet Korea'nın kapanış haberi, MoneyToday'in sonraki işlem güncellemesi
Kore'nin İlk Gün Fiyat Limitleri Hareketi Nasıl Şekillendirdi?
Kore'de halka arz edilen hisseler ilk gün özel bir fiyat bandında işlem görür. 26 Haziran 2023'ten bu yana yeni işlem görmeye başlayan bir hissenin baz fiyatı doğrudan halka arz fiyatıdır ve hisse ilk işlem gününde bu fiyatın %60'ı ile %400'ü arasında herhangi bir seviyeden işlem görebilir. İkinci günden itibaren, önceki kapanışa göre ölçülen normal ±%30 günlük limit uygulanır.
| Kural | Elice için anlamı |
|---|---|
| İlk gün tabanı: halka arz fiyatının %60'ı | ₩54.300. ₩56.500'lük gün içi en düşük seviye buna ₩2.200 yaklaştı. |
| İlk gün tavanı: halka arz fiyatının %400'ü | ₩362.000. Hiç gündeme gelmedi. |
| İkinci gün limiti: önceki kapanışa göre ±%30 | ₩61.500 × 1,3 = ₩79.950, ₩100'lük fiyat adımına aşağı yuvarlanarak: ₩79.900. |
Bundan iki sonuç çıkıyor. İlk gündeki %32'lik düşüş, bandın izin verdiği azami %40'lık kaybın büyük bir kısmıdır. Ayrıca 21 Ekim'deki toparlanma mekanik olarak sınırlandı: Daha yüksek fiyatlardan daha fazla hisse almak isteyen alıcılar o gün ₩79.900'ün üzerinde işlem yapamadı. Aynı kural, Mayıs 2026'da MakinaRocks için tam tersi bir uç sonuç doğurdu: Hisse ilk gününe halka arz fiyatının tam %400'ünden açılıp aynı seviyeden kapandı (Kore'de ttadabul, yani "iki kez ikiye katlanma" olarak bilinen azami seviye).
Kaynak: Financial News'in 26 Haziran 2023 kural değişikliği haberi
Kore Yapay Zekâ Halka Arzları 2025–2026: İlk Gün ve Bugün
Elice'in ilk işlem günü ne kadar sıra dışıydı? Aşağıdaki tablo, Ocak 2025'ten bu yana ana faaliyeti yapay zekâ yazılımı, yapay zekâ çipleri veya yapay zekâ altyapısı olan on Kore halka arzını ilk gün sonuçları ve son kapanışlarıyla birlikte listeliyor.
| Şirket | İşlem başlangıcı | Halka arz fiyatı | 1. gün kapanış | 1. gün / halka arz | 20 Ekim 2026 kapanış | Halka arza göre | Zirve kapanışa göre |
|---|---|---|---|---|---|---|---|
| Wisenut | 24 Oca 2025 | ₩17.000 | ₩10.800 | −%36,5 | ₩5.040 | −%70,4 | −%73,8 |
| LG CNS (KOSPI) | 5 Şub 2025 | ₩61.900 | ₩55.800 | −%9,9 | ₩67.600 | +%9,2 | −%53,0 |
| Neurophet | 25 Tem 2025 | ₩14.000 | ₩20.300 | +%45,0 | ₩6.100 | −%56,4 | −%83,4 |
| Nota | 3 Kas 2025 | ₩9.100 | ₩31.000 | +%240,7 | ₩15.070 | +%65,6 | −%73,3 |
| Acryl | 16 Ara 2025 | ₩19.500 | ₩67.000 | +%243,6 | ₩14.010 | −%28,2 | −%79,1 |
| SemiFive | 29 Ara 2025 | ₩24.000 | ₩27.650 | +%15,2 | ₩15.020 | −%37,4 | −%69,2 |
| MakinaRocks | 20 May 2026 | ₩15.000 | ₩60.000 | +%300,0 | ₩16.400 | +%9,3 | −%79,0 |
| StradVision | 30 Haz 2026 | ₩12.000 | ₩7.200 | −%40,0 | ₩2.465 | −%79,5 | −%65,8 |
| Neosapience | 21 Eyl 2026 | ₩10.000 | ₩36.900 | +%269,0 | ₩7.920 | −%20,8 | −%78,5 |
| Elice | 20 Eki 2026 | ₩90.500 | ₩61.500 | −%32,0 | ₩61.500 | −%32,0 | — |
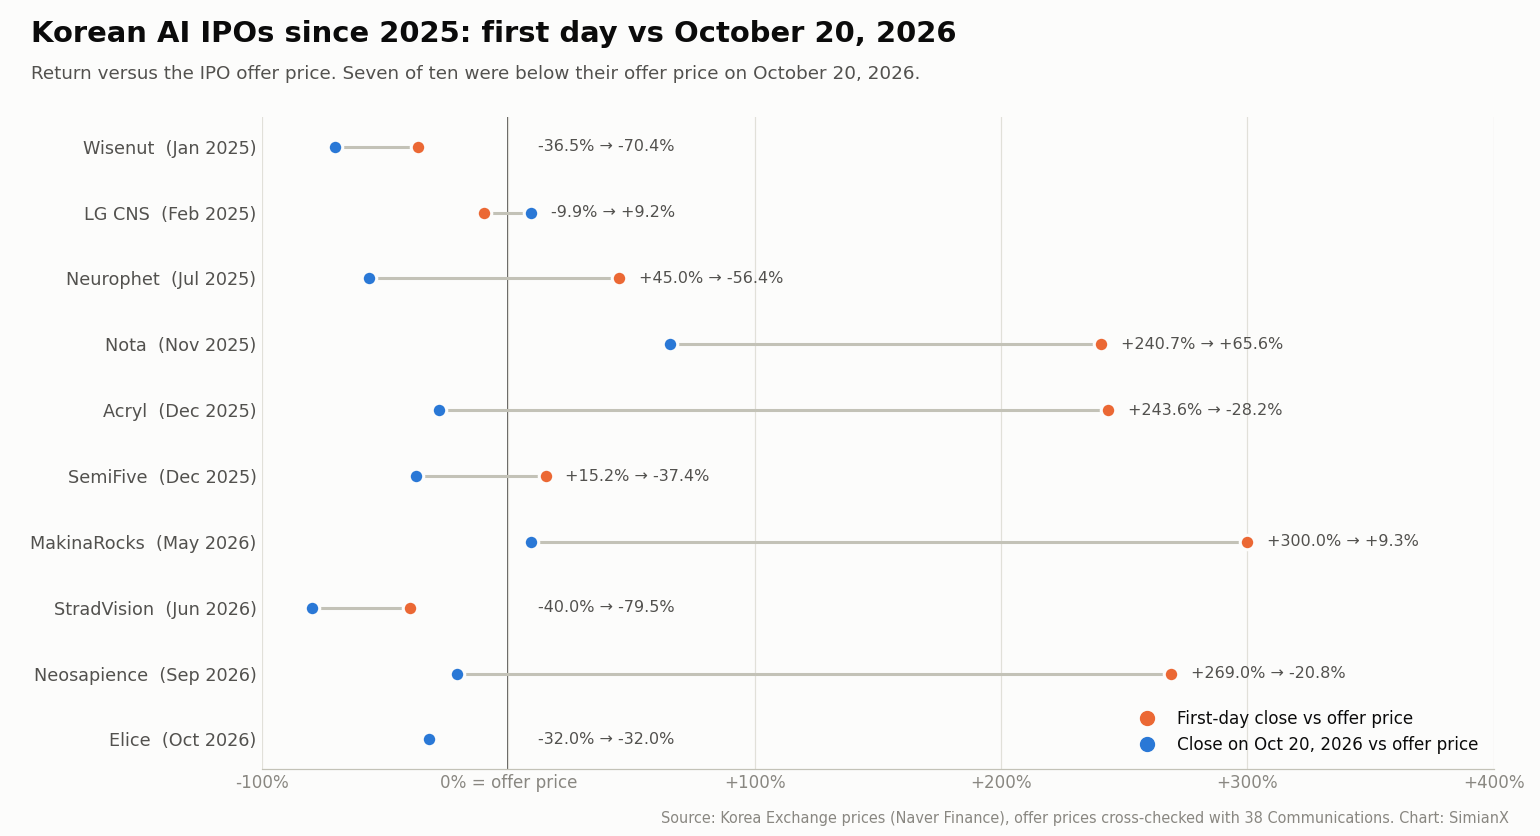
Şirketlerin faaliyet alanları: Wisenut (yapay zekâ sohbet botu ve arama yazılımı), LG CNS (BT hizmetleri, yapay zekâ ve bulut; KOSPI'de işlem görüyor, diğerlerinin tamamı KOSDAQ'ta), Neurophet (beyin görüntüleme yapay zekâ yazılımı), Nota (yapay zekâ modeli sıkıştırma ve optimizasyonu), Acryl (yapay zekâ platform yazılımı), SemiFive (özel yapay zekâ çipi tasarımı), MakinaRocks (endüstriyel yapay zekâ yazılımı), StradVision (araçlar için görüntü işleme yapay zekâsı), Neosapience (yapay zekâ ile ses üretimi) ve Elice (yapay zekâ eğitimi ile GPU bulutu ve modüler veri merkezleri).
Dört örüntü öne çıkıyor:
- Medyan ilk gün yaklaşık %30'luk bir kazançtı; 20 Ekim 2026'daki medyan pozisyon ise yaklaşık %30'luk bir kayıptı. On hisseden yedisi o tarihte halka arz fiyatının altında işlem görüyordu.
- İlk günün en çok kazandıran dört hissesi kazancın büyük kısmını geri verdi. Nota, Acryl, MakinaRocks ve Neosapience ilk günlerini halka arz fiyatının en az %240 üzerinde kapattı; 20 Ekim itibarıyla her biri zirve kapanışının %70'ten fazla altındaydı. Neosapience bir aydan kısa sürede ₩36.900'den ₩7.920'ye geriledi.
- Zayıf bir ilk gün de alım sinyali olmadı. İlk gün Elice'ten daha fazla düşen iki hisse olan Wisenut ve StradVision, 20 Ekim itibarıyla ilk kapanışlarından sırasıyla %53 ve %66 daha düşmüştü.
- İlk gün düşen dört hisseden ikinci seansında tavana ulaşan tek hisse Elice. Wisenut ikinci gününde %4,8, LG CNS %3,4 yükseldi; StradVision ise %18,9 daha düştü. Elice'in sonraki seyri henüz kayıtlara girmedi.
Bunlar tahmin değil, fiyat geçmişidir. Grup küçüktür, yalnızca ana faaliyeti yapay zekâ olan şirketleri kapsar ve en zayıf dönemi, KOSDAQ'taki Ekim 2026 düşüşüyle çakışır.
Elice, 2026 Kore Halka Arzları Arasında Nerede?
2026'da 20 Ekim'e kadar gerçekleşen 37 Kore halka arzında (SPAC'ler ve GYO'lar hariç) medyan ilk gün kapanışı halka arz fiyatının yaklaşık %45 üzerindeydi ve 37 hisseden 10'u ilk gününü halka arz fiyatının altında kapattı. Elice'in −%32,04'lük performansı yılın altıncı en büyük ilk gün düşüşü oldu. Daha büyük beş düşüş şunlardı: StradVision (−%40,0, 30 Haziran), Hatchtech (해치텍, −%39,4, 25 Ağustos), Jincostech (진코스텍, −%38,5, 15 Ekim), PeacePeace Studio (피스피스스튜디오, −%36,1, 8 Haziran) ve Kido Industry (기도산업, −%34,6, 21 Ağustos).
Kaynaklar: News1'in 2026 sıralaması, 38 Communications halka arz sonuçları
Elice Halka Arzı 400 Kat Talebe Rağmen Nasıl Düşebildi?
Talep rakamları tanımlandığında görünürdeki çelişki netleşir.
Bireysel yatırımcılar, halka arzın dörtte biri olan 555.500 paylık tahsisata karşılık 226.737.440 pay için talepte bulundu. Bu da yaklaşık 408'e 1'lik bir talep katsayısı ortaya çıkarır. Daha önceki talep toplama sürecinde (book-building) 2.367 kurum 388,84'e 1 oranında teklif verdi ve fiyat aralığın üst sınırından belirlendi.
Bireysel talep için yatırılan teminat yaklaşık ₩10,26 trilyona ulaştı.
Bu teminatlar başvuru fonlarıydı. Elice'in topladığı tutar değildi ve borsada işlem başladıktan sonra aynı hisseleri satın alma taahhüdü de değildi. Şirket, halka arz giderleri öncesinde yaklaşık ₩201,1 milyar topladı.
Kaynak: Newspim'in Elice talep sonuçları haberi
Yoğun talep gören bir halka arzın neden yine de düşebildiğini birkaç mekanizma açıklar.
Tahsisat talepleri, yatırımcıların elde tutmak istediği miktarı aşabilir
Yatırımcılar küçük tahsisat beklediklerinde, sonunda sahip olmak istediklerinden çok daha fazla pay talep edebilir. Talep katsayısı, başvuruları sınırlı bir tahsisata göre ölçer.
Paylar serbestçe işlem görmeye başladığında yatırımcıların kabul edeceği fiyatı belirlemez.
Yatırım tezi, borsadaki ilk gün kazancı olabilir
Bazı başvuru sahipleri hemen bir fiyat artışı beklediği için katılır. Hisseler halka arz fiyatının altında açılırsa bu tez çöker.
Başta güçlü talebi temsil ediyor gibi görünen yatırımcılar aynı anda satıcıya dönüşebilir.
Piyasa, fiyatlama ile borsada işlem başlangıcı arasında değişebilir
Elice'in halka arz fiyatı işlemler başlamadan önce belirlendi. Benzer şirketlerin değerlemelerindeki, finansman koşullarındaki ve risk iştahındaki değişimler, üzerinde anlaşılan bir halka arz fiyatını işlem başlangıç tarihine kadar pahalı gösterebilir. 1 Ekim'de talep toplamanın sona ermesiyle 20 Ekim'deki işlem başlangıcı arasında KOSDAQ yaklaşık %13 düştü ve Kore basını, ilk işlem günündeki satışları CoreWeave gibi ABD'li neocloud işletmecilerinin kârlılığına dair yeni bir şüphe dalgasına bağladı.
Talebin bir sonraki fiyat seviyesinde de sürmesi gerekir
Başarılı bir halka arz, pay tahsis edilen yatırımcılar satışa başladıktan sonra da istekli alıcılar gerektirir. Talep istatistikleri bu süregelen talep hakkında sınırlı bilgi sunar.
Aşırı talep gören bir talep defteri tahsis sürecini anlatır. Kalıcı bir hisse fiyatı ise işin değeriyle desteklenen süregelen talep gerektirir.
Elice Aslında Ne İş Yapıyor?
Elice, 2015'te kodlama eğitimiyle başladı ve yapay zekâ eğitim platformlarına, kurumsal yapay zekâ çözümlerine ve bulut altyapısına genişledi.
Bugün işi iki ana alanı kapsıyor:
- Yapay zekâ dönüşümü ve eğitim: öğrenme platformları, değerlendirmeler, kurumsal yapay zekâ uygulamaları ve uygulama/kurulum hizmetleri.
- Yapay zekâ bulutu ve altyapısı: GPU bilişimi, altyapı yazılımı ve modüler yapay zekâ veri merkezleri.
Altyapı tarafında Elice Cloud Infrastructure (ECI) ve şirketin Portable Modular Data Center (PMDC) ürünü bulunuyor.
Elice'in bulut platformu rezerve, talep üzerine (on-demand) ve spot GPU erişimini destekliyor. Şirketin herkese açık ürün materyallerinde A100, H100, B200 ve B300 dahil NVIDIA GPU nesilleri listeleniyor.
Bu kombinasyon Elice'e birkaç olası gelir kaynağı sağlıyor: bilişim kapasitesi kiralamak, altyapı tedarik etmek, müşteri ortamlarını işletmek ve ilgili yazılım ya da hizmetleri satmak.
Yatırımcıların bu kaynakları birbirinden ayırması gerekir. Donanım teslimatı, proje uygulaması ve tekrarlayan bulut kullanımı çok farklı marjlara, nakit ihtiyaçlarına ve müşteri bağlılığına sahip olabilir.
Bu nedenle geniş anlamda "yapay zekâ veri merkezi hissesi" olarak tanımlanan bir şirket, ekonomisi birbirinden önemli ölçüde farklı işler barındırabilir.
Kaynaklar: Elice şirket tanıtımı, Elice GPU bulutu ürün bilgileri
Neocloud Nedir?
Neocloud, ağırlıklı olarak yapay zekâ bilişimine, özellikle GPU altyapısına odaklanan bir bulut sağlayıcısıdır.
Bu şirketler genellikle bilişim performansı, donanım erişilebilirliği, uzmanlaşmış yazılım, destek veya fiyat üzerinden rekabet eder. İş modelleri; kapsamlı veritabanı, kurumsal yazılım ve uygulama hizmetleri sunan AWS, Microsoft Azure ve Google Cloud gibi geniş bulut platformlarından farklıdır.
Elice bu tartışmaya dahil, çünkü büyümesi giderek daha fazla yapay zekâ altyapısına bağlı. Ancak eğitim ve kurumsal uygulama faaliyetleri, onu neredeyse tamamen GPU kiralamaya odaklanmış bir şirketle kusurlu bir karşılaştırma haline getiriyor.
Elice'in Modüler Veri Merkezi Stratejisini İlginç Kılan Ne?
Elice'in PMDC yaklaşımı; bilişim, ağ, güç ve soğutma ekipmanlarını prefabrik modüller halinde paketliyor.
Şirket, ilgili saha ve altyapı koşullarına bağlı olarak yaklaşık 12 haftada kurulum vaat ediyor. Ayrıca sıvı soğutma ve yaklaşık 1,1'lik güç kullanım verimliliği (PUE) öne sürüyor; halka arz duyurusunda da bu yaklaşımın ilk altyapı maliyetini %40'a kadar düşürdüğünü iddia etti.
Bunlar şirket iddiaları ve ürün özellikleridir. Her kurulumda bağımsız olarak doğrulanmış performans gibi değerlendirilmemelidir.
Yine de modüler bir tasarımın pratik avantajları olabilir. Standartlaştırılmış ekipman inşaat karmaşıklığını azaltabilir, kademeli genişlemeyi destekleyebilir ve kapasiteyi daha hızlı devreye alabilir.
Kaynak: Elice PMDC ürün özellikleri
1,1'lik PUE Ne Anlama Gelir?
Güç kullanım verimliliği (PUE), tesisin toplam elektrik tüketimini bilişim ekipmanlarının kullandığı elektrikle karşılaştırır.
1,1'lik bir PUE'de, BT ekipmanı için 1 megavat tüketen bir tesis toplamda yaklaşık 1,1 megavat kullanır. Ek 0,1 megavat soğutmayı ve diğer tesis işlevlerini karşılar.
Daha düşük ek yük, işletme ekonomisini iyileştirebilir. Ancak müşteri kullanım oranını, geliri, finansman maliyetlerini veya yatırım getirilerini ölçmez.
On İki Haftalık Kurulum Enerji Darboğazını Çözebilir mi?
Temel koşullar sağlandıktan sonra bir modül hızla üretilip kurulabilir. Şebeke erişimi, izinler, arazi, trafolar ve sözleşmeli müşteriler çok daha uzun sürebilir.
Yatırımcılar için anlamlı tarih, altyapının faturalandırılabilir müşteri iş yükleri için kullanılabilir hale geldiği tarihtir.
Hızlı bir üretim döngüsü değerlidir, ancak getiriler tüm geliştirme takvimine bağlıdır.
Elice Kârlı mı?
Evet, açıkladığı ilk yarı sonuçlarında faaliyet düzeyinde kârlı; bu da yeni bir değişim.
Elice'in halka arz öncesi açıklamaları ve Kore basınındaki haberler şu rakamları veriyor:
| Finansal gösterge | 2025 ilk yarı | 2025 tüm yıl | 2026 ilk yarı |
|---|---|---|---|
| Gelir | ₩11,4 milyar | ₩39,5 milyar | ₩34,4 milyar |
| Faaliyet kârı (zararı) | (₩3,6 milyar) | ₩5,2 milyar | ₩10,3 milyar |
| FAVÖK (EBITDA) | — | — | ₩23,2 milyar |
| Hesaplanan faaliyet marjı | Zarar | Yaklaşık %13,2 | Yaklaşık %29,9 |
| Hesaplanan FAVÖK marjı | — | — | Yaklaşık %67,4 |
İlk yarı geliri kabaca üç katına çıktı (+%202) ve 2026'nın altı aylık faaliyet kârı 2025'in tamamını şimdiden aştı. Şirket FAVÖK marjını yaklaşık %68'e yuvarladı.
Bu rakamlar, Elice'in değerlemesinin yalnızca öngörülen gelire dayanmadığını gösteriyor. İş, şimdiden anlamlı faaliyet kârı açıklamıştı.
Asıl mesele, altyapısı ve müşteri tabanı genişledikçe bu kazançların ne kadar tekrarlanabilir olacağıdır.
Kaynaklar: Elice'in eylül ayındaki halka arz sunumu duyurusu, ChosunBiz'in 2025 tüm yıl sonuçları haberi, EToday'in 2025 ilk yarı karşılaştırmaları
FAVÖK Marjı Neden Faaliyet Marjından Bu Kadar Yüksek?
₩23,2 milyarlık FAVÖK ile ₩10,3 milyarlık faaliyet kârı arasındaki fark yaklaşık ₩12,9 milyar.
Kore finansal raporlaması, ilk yarıda ₩12,9 milyarlık amortisman tespit etti; bu, önceki yılın tamamındaki seviyeyi şimdiden aşıyor. Bu tutar Elice'in gelirine göre önemli büyüklükte ve işin ekipman yoğunluğunu yansıtıyor.
Amortisman, altyapının maliyetini tahmini faydalı ömrüne yayar. Raporlama döneminde nakit çıkışı gerektirmez, ancak şirketin ekipmanı yine de satın alması gerekti ve sonunda yenilemesi gerekebilir.
Bir yapay zekâ altyapı işletmecisi için FAVÖK (EBITDA), amortisman öncesi faaliyetler hakkında faydalı bilgi sunar. Ancak hissedarlara kalan nakit hakkında eksik bir tablo çizer.
İlk Yarı Gelirinin Ne Kadarı Peşin Ödenmiş Kamu Sözleşmelerinden Geldi?
İlk işlem günü haberlerinin çoğunun atladığı ayrıntı bu. Elice, kamuya yönelik GPU kiralama işleri için nakdi peşin tahsil etti ve hizmet sunuldukça gelir olarak kaydediyor. Bu avansların bakiyesi (sözleşme yükümlülükleri) şöyle değişti:
| Tarih | Sözleşme yükümlülükleri |
|---|---|
| 2024 sonu | ₩1,5 milyar |
| 2025 sonu | ₩30,5 milyar |
| Haziran 2026 sonu | ₩11,4 milyar |
2026'nın ilk yarısında yaklaşık ₩23,0 milyar avans gelir olarak kaydedildi; bu, dönem için açıklanan ₩34,4 milyarın kabaca üçte ikisi (yaklaşık %67). Bu gelirin nakdi çoğunlukla 2025'te tahsil edilmişti.
Bundan iki sonuç çıkıyor. Birincisi, ilk yarıdaki kâr sıçraması büyük ölçüde peşin ödenmiş kamu işlerine dayandı; dolayısıyla tekrarlayan ticari talep hakkında manşetteki büyüme oranının ima ettiğinden daha azını söylüyor. İkincisi, avans bakiyesi belirgin biçimde azaldı; sonucu tekrarlamak yeni peşin ödemeli sözleşmeler ya da yeni müşteriler gerektiriyor.
Kaynak: EToday'in Elice izahnamesi analizi
Yatırım Harcamaları Elice'in Kazançları Hakkında Ne Söylüyor?
İlk yarıda açıklanan maddi duran varlık ve ekipman alımları, ₩23,2 milyarlık FAVÖK'e karşılık yaklaşık ₩41,3 milyar oldu.
Bu iki faydalı karşılaştırma ortaya çıkarıyor:
- Ekipman alımları FAVÖK'ün yaklaşık 1,8 katı oldu.
- Ekipman alımları FAVÖK'ü yaklaşık ₩18,1 milyar aştı.
Bu fark bir serbest nakit akışı hesaplaması değildir. Doğru bir nakit akışı analizi; faaliyetlerden nakit akışını, işletme sermayesini, vergileri, finansman düzenlemelerini ve ekipman ödemelerinin zamanlamasını içermelidir.
Ancak yüksek bir FAVÖK marjının yatırım tezini neden tek başına belirleyemeyeceğini gösteriyor.
Halka arz öncesi raporlar ayrıca Elice'in Haziran 2026'daki cari oranını, 2023 sonundaki yaklaşık %267'den gerileyerek yaklaşık %52,3 ve borçlanmalarını toplam varlıkların yaklaşık %28,7'si olarak gösteriyordu. Sonraki sermaye artırımı likidite tablosunu değiştirdiği için bu tarihsel oranlar şirketin halka arz sonrası durumu olarak sunulmamalıdır.
Kaynak: EToday'in Elice izahnamesi analizi
Yatırımcılar Büyüme Harcamasını Yenileme Harcamasından Nasıl Ayırmalı?
Bazı ekipman alımları ek kapasite yaratır. Diğerleri mevcut kapasitenin rekabet gücünü korur.
Bu ayrım önemlidir:
- Büyüme yatırımları (capex) gelecekte gelir yaratabilir.
- Bakım ve yenileme yatırımları mevcut kazançları sürdürür.
- Teknoloji yükseltmeleri her iki işlevi de görebilir.
GPU işletmecileri için bir varlık teknik olarak çalışmaya devam ederken, daha yeni donanımlar daha iyi performans sunduğu için daha düşük kira bedelleri kazanabilir.
Bu nedenle yatırımcıların, kalıntı değeri de dahil olmak üzere ekipmanın ekonomik ömrü boyunca nakit üretimine dair tahminlere ihtiyacı var. Mevcut FAVÖK'ün ek yatırım olmadan süresiz devam edebileceğini varsaymak, hissedar getirilerini olduğundan yüksek gösterir.
Elice Kamuyla Bağlantılı Talebe Ne Kadar Bağımlı?
Müşteri yoğunlaşması en belirgin risklerden biri.
ChosunBiz, 2026 ilk yarı gelirinin yaklaşık ₩22,5 milyarının, yani %65,6'sının Güney Kore Ulusal BT Sanayisini Teşvik Ajansı NIPA ile bağlantılı olduğunu bildirdi.
2025 için karşılaştırılabilir rakam ₩13,4 milyar, yani gelirin yaklaşık %34'üydü. Dolayısıyla iş genişledikçe kamuyla bağlantılı talebin önemi arttı.
Aynı haber, Elice'in halka arz değerlemesinde CoreWeave ve DigitalOcean dahil ABD'li bulut ve veri merkezi benzerlerinden alınan yaklaşık 27,13 katlık ortalama EV/EBITDA çarpanının uygulandığını belirtti. Geliri yoğunlaşmış ve altyapıya ancak yakın zamanda yönelmiş küçük bir şirket, daha büyük ve daha çeşitlendirilmiş işletmecilerle dikkatle karşılaştırılmalıdır.
Kaynak: ChosunBiz'in halka arz öncesi değerleme analizi
Kamu programları değerli gelir, kamu alımlarında güvenilirlik ve araştırma müşterilerine erişim sağlayabilir. Elice'in kamuya açık duyuruları bu tür birkaç girişime katıldığını doğruluyor.
Örneğin Elice, Gwangju Yapay Zekâ Sanayi Kümesi Ajansı AICA'nın yürüttüğü 2026 Ulusal Yapay Zekâ Veri Merkezi Geliştirme Projesi için H100 ve B200 GPU kapasitesi tedarikçilerinden biri olarak seçildi. Şirket, anlaşmanın Mayıs'tan Aralık 2026'ya kadar süreceğini açıkladı.
Bu, ticari faaliyetin kanıtıdır. Aynı zamanda yatırımcıların sözleşme süresini ve yenileme koşullarını neden incelemesi gerektiğini de gösterir.
Kaynak: Elice'in AICA tedarikçi duyurusu
Kamu Talebi Geliri Daha Güvenli Kılar mı?
Bazı ödeme risklerini azaltabilir, ancak başka bağımlılıklar getirir.
Gelir; bütçe ödeneklerinden, alım takvimlerinden, tedarikçi seçiminden ve bir programın yenilenip yenilenmeyeceği kararından etkilenebilir. Geniş bir son kullanıcı grubu bile ekonomik olarak kamu tarafından finanse edilen tek bir alım düzenlemesine bağlı olabilir.
Çeşitlenmenin en güçlü kanıtı, kamu sektörü işlerinin sürmesiyle birlikte özel sektör gelirinin artması olurdu.
Kaybedilen sözleşmeler nedeniyle kamu gelir payının düşmesi ise çok daha az cesaret verici olurdu.
Müşteri Ön Ödemeleri Neden Önemli?
Yukarıdaki sözleşme yükümlülükleri tablosunun gösterdiği gibi, kamunun GPU ödemeleri peşin alındı ve hizmetler sunuldukça gelir olarak kaydedildi.
Ön ödemeler yatırımı destekleyebilir ve finansman ihtiyacını azaltabilir. Aynı zamanda nakit tahsilatının ve gelir kaydının farklı dönemlerde gerçekleştiği anlamına gelir.
Yatırımcılar sözleşme yükümlülüklerini, yenilemeleri ve yeni avans ödemelerini açıklanan kârla birlikte izlemelidir. Aksi halde muhasebe gelirindeki bir artış, cari dönem nakit girişlerinde eşit bir artış sanılabilir.
Elice %32 Düştükten Sonra Ucuz mu?
Büyük bir düşüş daha düşük bir fiyat yaratır. Bunun iyi bir değer yaratıp yaratmadığı, o fiyattan elde edilebilecek kazançlara ve nakit akışlarına bağlıdır.
Halka arz fiyatından yaklaşık ₩1,005 trilyonluk piyasa değeri, kabaca 11,11 milyon dolaşımdaki payı ima ediyor. Bu temelde ilk gün kapanışı yaklaşık ₩683 milyarlık bir özsermaye değeri, 21 Ekim'deki ₩79.900'lük tavan fiyat ise yaklaşık ₩888 milyar ima ediyor.
Aşağıdaki hesaplamalar yuvarlanmış kamuya açık finansal rakamları kullanıyor. Yıllıklandırılmış ilk yarı sonuçları yalnızca altı aylık performansı ikiye katlar; bunlar şirket beklentisi (guidance) değildir ve yukarıda açıklanan peşin ödenmiş gelir payı, basit yıllıklandırmayı özellikle iyimser kılar.
| Özsermaye değerleme ölçütü | ₩90.500 halka arz fiyatından | ₩61.500 ilk kapanıştan | ₩79.900 ikinci gün tavanından |
|---|---|---|---|
| Yaklaşık piyasa değeri | ₩1,005 trilyon | ₩683 milyar | ₩888 milyar |
| Piyasa değeri / ₩39,5 milyarlık 2025 geliri | 25,5× | 17,3× | 22,5× |
| Piyasa değeri / ₩68,8 milyarlık yıllıklandırılmış ilk yarı geliri | 14,6× | 9,9× | 12,9× |
| Piyasa değeri / ₩20,6 milyarlık yıllıklandırılmış ilk yarı faaliyet kârı | 48,8× | 33,2× | 43,1× |
Faaliyet kârı karşılaştırması ne bir F/K (P/E) oranı ne de EV/EBIT'tir. Bu ölçütler için gereken düzeltmeleri içermez ve yalnızca bir ölçek kontrolü olarak sunulmuştur.
İlk gün kapanış fiyatından bile Elice'in değerlemesini desteklemek için gelecekte önemli bir büyümeye ihtiyacı vardı.
Halka arz büyüklüğü ve piyasa değeri kaynağı: Newspim; tarihsel gelir ve faaliyet kârı: ChosunBiz. Çarpanlar yazarın hesaplamalarıdır.
Halka Arz Sonrası İçin Kesin Bir EV/EBITDA Tahmininden Neden Kaçınılmalı?
Firma değeri; nakit, borçlanmalar ve ilgili kira yükümlülükleri dahil tutarlı ve güncel bir bilanço gerektirir.
Elice'in brüt halka arz gelirleri bu hesaplamayı önemli ölçüde etkiliyor. Halka arz giderleri, sonraki yatırımlar ve finansman da önemli.
Halka arz öncesi borç ve halka arz sonrası özsermayeden derlenen manşet bir firma değeri çarpanı, yanıltıcı bir kesinlik izlenimi yaratabilir. Bir sonraki finansal açıklama daha sağlam bir temel sunacaktır.
Halka Arzdan Gelen Nakit Gerçekte Neyi Değiştiriyor?
Halka arz tamamen yeni ihraç paylardan oluştu; dolayısıyla sermaye, satış yapan ortaklara değil, giderler öncesinde Elice'e gidiyor.
Bu anlamlı bir olumlu unsurdur. Şirket, piyasa fiyatı sonradan düşmüş olsa bile altyapı genişlemesi için finansman sağladı.
Hisse fiyatındaki kayıp, halka arz gelirlerini şirketin banka hesabından silmedi.
Ancak paranın büyük kısmı yatırıma ayrılmış durumda. Elice, Kore'de ağırlıklı olarak Seul metropol alanı dışında bölgesel uç (edge) yapay zekâ veri merkezlerini genişletme ve Amerika Birleşik Devletleri, Japonya ve Singapur dahil pazarlarda yurt dışı iş geliştirme planlarını açıkladı.
Ekipman kârlı talebe yönlendirilirse genişleme değer yaratabilir. Müşteriler taahhütte bulunmadan önce kapasite kurulursa finansal riski de artırabilir.
Kaynak: Elice'in açıkladığı genişleme stratejisi
Altyapı yatırımlarını karşılaştıran SimianX AI okurları için faydalı bir disiplin, hazırda mevcut nakit, sözleşmeyle taahhüt edilmiş sermaye ve hâlâ gereken finansman arasında ayrım yapmaktır. Her biri bir sonraki büyüme aşamasıyla ilgili farklı bir soruyu yanıtlar.
GPU Bulutu Getirileri Kullanım Oranına ve Fiyata Ne Kadar Duyarlı?
GPU altyapısının önemli sabit maliyetleri vardır. Bu nedenle doluluk oranındaki veya kira fiyatındaki küçük değişimler kârda çok daha büyük değişimlere yol açabilir.
Elice'in açıkladığı kullanım oranını veya maliyet yapısını temsil etmeyen şu varsayımsal örneği düşünün:
| Varsayım | Başlangıç durumu | Stres durumu |
|---|---|---|
| Faturalandırılabilir kullanım oranı | %80 | %65 |
| Gerçekleşen kira fiyatı endeksi | 100 | 80 |
| Gelir endeksi | 100 | 65 |
| Sabit nakit işletme maliyetleri | 50 | 50 |
| Kullanımla orantılı değişken maliyetler | 20 | 16,25 |
| Nakit faaliyet katkısı | 30 | −1,25 |
Gelir, başlangıç seviyesinin %65'ine düşer, çünkü:
(65% ÷ 80%) × 80% = 65%
Müşteri kullanımı sürse de daha düşük kullanım oranı ile daha düşük fiyatın birleşimi, açıklayıcı nakit faaliyet katkısını ortadan kaldırır.
Bu basitleştirilmiş örnek amortismanı, faizi, vergileri ve ekipman yenilemesini hariç tutar. Bu maliyetlerin dahil edilmesi gereken getiriyi daha da yükseltir.
Ekonomiyi Ne İyileştirir?
Daha güçlü işletmeciler getirileri daha uzun taahhütler, asgari ödemeler, müşteri ön ödemeleri, verimli planlama, daha iyi ağ altyapısı ve değerli yazılımlarla koruyabilir.
Elice hem rezerve hem spot kapasite sunuyor. Spot hizmeti, aksi halde atıl kalacak ekipmanın paraya çevrilmesine yardımcı olabilirken rezerve sözleşmeler daha fazla öngörülebilirlik sağlar.
Önemli olan, her düzenlemenin ürettiği gelir dağılımının ve marjın açıklanmasıdır. Büyük indirimlerle elde edilen daha yüksek kullanım, cazip sözleşmeli fiyatlardaki daha düşük kullanımdan daha az değer üretebilir.
Kaynak: Elice'in rezerve, talep üzerine ve spot hizmet açıklamaları
Elice, CoreWeave ve Nebius İçin Ne Anlama Geliyor?
Elice'in ilk işlem günü, CRWV ve NBIS dahil borsada işlem gören yapay zekâ bulut sağlayıcıları için önemli; çünkü yatırımcılar altyapı yatırımı ve getiriler hakkında benzer soruları inceliyor ve CoreWeave, Elice halka arzının fiyatlanmasında kullanılan benzer şirketlerden biriydi.
Yine de şirketlerin müşterileri, finansman düzenlemeleri, coğrafi varlıkları ve varlık tabanları farklı.
CoreWeave: Güçlü Büyüme Ağır Finansman Maliyetleriyle Bir Arada Olabilir
CoreWeave'in 2026 ikinci çeyrek açıklaması şunları raporladı:
- 2,575 milyar dolar gelir
- 1,510 milyar dolar düzeltilmiş FAVÖK
- 49 milyon dolar faaliyet zararı
- 640 milyon dolar net faiz gideri
- 626 milyon dolar net zarar
Bu rakamlar FAVÖK ile hissedarlara ait kazanç arasındaki mesafeyi gösteriyor. Büyük ölçekli operasyonlar önemli miktarda FAVÖK üretirken amortisman ve finansman maliyetleri bu faydayı emebilir. Sipariş birikimi ile borç arasındaki denge, CoreWeave Hissesi 2026: 100 Milyar $ AI Siparişi vs Borç yazısında daha ayrıntılı ele alınıyor.
Karşılaştırma, Elice'in CoreWeave'in borç yapısına sahip olduğu anlamına gelmiyor. FAVÖK'e dayalı bir değerlemenin neden dikkatli bir finansman analizi gerektirdiğini gösteriyor.
Kaynak: CoreWeave'in 2026 2. çeyrek sonuçları (SEC dosyası)
Nebius: Likidite Yatırım Taahhütleriyle Karşılaştırılmalı
Nebius, 30 Haziran 2026 itibarıyla 8.042,1 milyon dolar nakit ve nakit benzeri raporladı.
Hissedar mektubunda ikinci çeyrekte yaklaşık 5,7 milyar dolarlık yatırım harcaması yapıldığını açıkladı ve 2026 boyunca 9 milyar doları aşan müşteri ön ödemesi beklediğini belirtti.
Bu rakamlar, tek başına bir nakit bakiyesinin neden finansal güvenliği kanıtlayamayacağını gösteriyor. Yatırımcılar mevcut likiditeyi harcama taahhütleri, borç ve müşteri ödemelerinin zamanlamasıyla karşılaştırmalıdır.
Nebius ayrıca sunucu ve ağ ekipmanları için artık 2026 öncesinde kullandığı dört yıl yerine beş yıllık faydalı ömür kullandığını açıkladı. Bu nedenle bulut şirketleri arasında açıklanan kârlar karşılaştırılırken amortisman varsayımlarına dikkat edilmelidir.
Kaynaklar: Nebius'un 2026 2. çeyrek finansal incelemesi (SEC dosyası), 2. çeyrek hissedar mektubu
Bu Her Yapay Zekâ Veri Merkezi Hissesi İçin Bir Uyarı mı?
Uyarı en doğrudan, pahalı bilişim ekipmanlarını finanse etmek ve bu yatırımı gelecekteki kiralamalarla geri kazanmak zorunda olan işler için geçerli.
Sektörün farklı bölümleri farklı riskler taşır:
| İş modeli | Örnekler | Başlıca ekonomik risk |
|---|---|---|
| GPU bulut sağlayıcıları | Elice, CoreWeave, Nebius | Kullanım oranı, kira fiyatı, ekipman yenileme ve finansman |
| Ortak yerleşim (colocation) işletmecileri | Equinix, Digital Realty | Geliştirme maliyetleri, kiralama, müşteri kredi riski ve borç |
| Güç ve soğutma tedarikçileri | Vertiv, Eaton | Siparişler, üretimde uygulama ve müşteri yatırım döngüleri |
| Yarı iletken tedarikçileri | NVIDIA, AMD | Ürün rekabet gücü, talep ve tedarik zinciri yönetimi |
| Çeşitlendirilmiş bulut platformları | Amazon, Microsoft, Alphabet | Büyük işler genelinde sermaye tahsisi, kullanım oranı ve getiriler |
Örnekler yatırım tavsiyesi değil, iş modellerini tanımlar.
Bir GPU bulut sağlayıcısı, yeni kapasite edinirken düşen ekipman fiyatlarından yararlanırken zaten sahip olduğu ekipmandaki daha düşük kira fiyatlarından zarar görebilir.
Bir soğutma tedarikçisi, işletmeci yatırım getirisini kanıtlamadan önce inşaat sırasında gelir elde edebilir. Bir ortak yerleşim şirketi, GPU sahipliğini kiracılarına bırakırken değerli ve uzun ömürlü tesislere sahip olabilir.
Tüm bu şirketlere aynı değerleme çarpanını uygulamak bu farkları gizler.
Diğer Halka Arz Sorunları Uyarıyı Destekliyor mu?
Evet. Avustralya'nın Nvidia destekli yapay zekâ veri merkezi işletmecisi Firmus, yatırımcıların koşulları sorgulamasının ardından piyasa koşullarını gerekçe göstererek 9 Ekim 2026'da planlanan halka arzını geri çekti. Reuters ayrıca AirTrunk ve SB Energy ile bağlantılı planlanan halka arzların iptal edildiğini veya ertelendiğini bildirdi.
Dolayısıyla Elice daha seçici bir finansman ortamında piyasaya geldi. Ancak tek tek halka arzların yaşadığı zorluklar, yapay zekâ talebinde sektör çapında bir çöküşü kanıtlayamaz.
Kaynak: iTnews (Reuters) – Firmus'un geri çekilen halka arzı
Artan Yapay Zekâ Talebi Sektörü Hâlâ Destekliyor mu?
Evet, ancak talep büyümesi ile hissedar getirileri ayrı ayrı değerlendirilmelidir.
International Energy Agency (Uluslararası Enerji Ajansı) güncellenmiş görünümünde küresel veri merkezi elektrik tüketiminin 2025'teki yaklaşık 485 TWh'den 2030'da kabaca 950 TWh'ye çıkacağını öngörüyor. Ajansın merkezi senaryosu, yapay zekâya odaklı tesislerin elektrik kullanımının genel veri merkezi pazarından daha hızlı büyümesini bekliyor.
IEA ayrıca elektrik altyapısında, ekipmanda ve şebeke bağlantılarında darboğazlar tespit ediyor.
Kaynak: IEA, Key Questions on Energy and AI
Bu projeksiyonlar bilişim ve enerji altyapısına yönelik talebin sürmesini destekliyor. Ancak hangi işletmecinin yeterli getiri elde edeceğini belirlemiyor.
Büyüyen bir pazar şu durumlarda yine de kötü hisse yatırımları üretebilir:
- Çok fazla kapasite yüksek değerlemelerle finanse edilirse.
- Rekabetçi fiyatlar maliyetlerden daha hızlı düşerse.
- Müşteriler daha verimli donanımlara yönelirse.
- Yatırımlar nakit üretmeden önce borçların vadesi gelirse.
- Şirketler inşaatı tamamlamak için ek pay ihraç ederse.
Verimli modeller ve daha ucuz çıkarım (inference), yapay zekâ kullanımını genişletirken birim hesaplama başına elde edilen geliri azaltabilir. Yatırım sonucu, ek hacmin bu fiyat değişimlerini telafi edip etmediğine bağlıdır.
21 Ekim'deki Tavan Tezi Değiştiriyor mu?
Giriş fiyatını önemli ölçüde değiştiriyor. Faaliyet performansı hakkında ise pek yeni bilgi sunmuyor.
₩79.900'de Elice, halka arz fiyatının altında kalsa da ilk gün kaybının büyük bölümünü geri almıştı. Tavandan alan yatırımcılar, önceki kapanıştan alanlara göre neredeyse %30 daha fazla ödüyordu. 22 Ekim sabahı ise halka arz fiyatının üzerinde işlem görüyordu.
Bir toparlanma; iyileşen piyasa duyarlılığını, ucuzluk alımlarını, sınırlı mevcut payı ve değişen beklentileri yansıtabilir. Kore basını 21 Ekim'deki hareketi risk iştahındaki genel bir toparlanmaya bağladı. Her bir faktörün katkısını belirlemek için işlem ve ortaklık yapısı verileri gerekir.
Yukarıdaki tablodaki yapay zekâ halka arzlarının geçmişi burada bir uyarı niteliğinde: MakinaRocks da ikinci gününde %30 yükselerek ₩78.000'lik zirve kapanışına ulaşmış ve beş ay sonra bu seviyenin %79 altına düşmüştü.
Toparlanmanın halka arz değerlemesini doğruladığı veya müşteri yoğunlaşmasına ilişkin soruları çözdüğü varsayılmamalıdır.
Aynı şekilde ilk gün düşüşü de Elice'in teknolojisinin değersiz olduğunu kanıtlamadı.
Faaliyetlere ilişkin kanıtlar gelir açıklamaları, sözleşme yenilemeleri, kullanım oranı, ekipman harcamaları ve nakit üretimi yoluyla gelecek.
Elice'i Cazip Bir Yatırım Yapacak Olan Ne?
İyimser senaryo, teknik açıdan güvenilir bir platformun tekrarlanabilir ticari getirilere dönüştürülmesine dayanıyor.
Birkaç gelişme bu senaryoyu güçlendirir.
Özel Sektör Geliri İstikrarlı Biçimde Artar
Elice'in harcamaları tek tek kamu programlarının ötesine geçen müşterilere ihtiyacı var. Kurumsal sözleşmeler, hizmetlerinin ticari değer üzerinden rekabet ettiğine dair daha güçlü kanıt sunar.
Modüler Kurulum Yatırımın Geri Dönüşünü İyileştirir
Daha hızlı inşaat, müşteri ödemelerinin daha erken gelmesini ve kârlı kapasite birimi başına toplam yatırımın düşmesini sağladığında değer yaratır.
Yazılım Daha İyi Marjları Destekler
Altyapı yazılımı, kurulum araçları ve güvenli ortamlar müşteri bağlılığını ve farklılaşmayı artırabilir. Yatırımcılar kanıtı fiyatlandırmada, müşteri yenilemelerinde ve tekrarlayan gelirde aramalıdır.
Genişleme İnşaat Başlamadan Önce Finanse Edilir
Müşteri taahhütleri ve uygun şekilde yapılandırılmış finansman, kullanılmayan kapasite inşa etme riskini azaltabilir.
Nakit Akışı Muhasebe Kârına Yetişir
Bir işin genişlerken nakit tüketmesi makul olabilir. Zamanla yatırımcılar, olgunlaşmış kurulumların yenilemeleri karşılayacak ve büyümeye katkı sağlayacak kadar nakit ürettiğine dair kanıt görmek ister.
Elice'i Bir Değer Tuzağına Dönüştürecek Olan Ne?
Kötümser senaryo, mevcut kârların kamu tarafından finanse edilen kullanımın elverişli bir dönemini yansıttığı, gelecekteki altyapının ise yatırımcıların beklediğinden daha fazla yatırım gerektirdiğidir.
Uyarı işaretleri şunlar olur:
- Zayıf özel sektör benimsemesi
- Azalan kamu taahhütleri
- Güçlenen nakit tahsilatı olmadan artan gelir
- Düşen GPU kira fiyatları
- Tekrarlanan sermaye artırımları
- Artan finansman maliyetleri
- Geciken elektrik bağlantıları
- Ekipmanın daha kısa ekonomik ömrü
- Müşteri sözleşmeleriyle desteklenmeyen genişleme hedefleri
Hisse fiyatındaki bir düşüş, bu riskleri tek başına kabul edilebilir kılmaz. Yatırım tezi için daha düşük bir değerleme ve kalıcı nakit üretimine dair daha güçlü kanıt gerekir.
İyimser, Baz ve Kötümser Senaryolar
| Senaryo | İş sonucu | Finansal sonuç | İzlenecek kanıt |
|---|---|---|---|
| İyimser | Kamu sözleşmeleri sürer ve kurumsal talep genişler | Daha yüksek kullanım oranı ve yeni modüllerde daha iyi getiriler | Özel sektör geliri, yenilemeler ve nakde dönüşüm |
| Baz | Kamu işleri önemini korur; ticari çeşitlenme kademelidir | Büyüme, önemli ölçüde yeniden yatırımla sürer | Finansman yeterlilik süresi, sözleşme süresi ve yatırım disiplini |
| Kötümser | Kapasite genişledikçe yenilemeler zayıflar veya GPU fiyatları düşer | Marjlar ve likidite bozulur | Atıl ekipman, düşük fiyatlar ve ek finansman |
Bunlar fiyat hedefi değil, analitik senaryolardır.
Halka arz fiyatı gerçeğe uygun değer olarak, ilk kapanış fiyatı ise garantili bir taban olarak görülmemelidir.
CoreWeave, NVIDIA ve AMD gibi ABD'de işlem gören yapay zekâ altyapı şirketleriyle karşılaştırmalar için SimianX AI hisse araştırmasını düzenlemek adına bir başlangıç noktası sunuyor ve bir canlı analiz oturumu bu şirketleri gerçek zamanlı takip edebiliyor. Elice'in kendisini değerlendirmek için ise şirketin Kore'deki açıklamaları ve orijinal sözleşme bilgileri vazgeçilmez olmaya devam ediyor.
Yatırımcılar Almadan Önce Neleri Kontrol Etmeli?
Pratik bir inceleme şu sırayı izlemelidir:
- Gelir kalitesini yeniden kurgulayın. Kamu alımlarını, özel şirketleri, bulut kullanımını, donanım teslimatlarını ve uygulama hizmetlerini ayırın.
- Sözleşme koşullarını inceleyin. Süreyi, asgari ödemeleri, fesih haklarını, hizmet yükümlülüklerini ve yenileme tarihlerini belirleyin.
- Kazançları nakitle uzlaştırın. Faaliyet kârını, FAVÖK'ü, faaliyetlerden nakit akışını, ekipman alımlarını ve finansman ödemelerini karşılaştırın.
- Mevcut finansmanın haritasını çıkarın. Halka arz sonrası nakit ve borcu güncelleyin, ardından taahhüt edilmiş yatırımları düşün.
- Ekipman varsayımlarını kontrol edin. Amortisman sürelerini, kalıntı değerleri ve yenileme ihtiyaçlarını gözden geçirin.
- Ticari kullanım oranını ölçün. Açıklandığı ölçüde faturalandırılabilir kullanımı ve gerçekleşen fiyatları donanım nesline göre izleyin.
- İşlem görebilir arzı inceleyin. Kurumsal taahhütleri, ortakların satış yasaklarını (lock-up) ve olası opsiyon kaynaklı sulanmayı inceleyin.
- Değerlemeyi stres testine tabi tutun. Daha yavaş büyümeyi, daha düşük fiyatları, geciken kurulumu ve azalan yenileme oranlarını test edin.
Kilit bir kalem mevcut değilse, modelde belirsizlik olarak kalmalıdır. Yerine en iyimser varsayımı koymak, cazip görünen bir değerlemeyi güvenilmez hale getirebilir. Elice'in izahnamesi dahil dosyalarına DART üzerinden, borsa açıklamalarına ise KIND üzerinden ulaşılabilir.
Elice Halka Arzı ve Yapay Zekâ Veri Merkezi Hisseleri Hakkında SSS
Elice halka arzı 400 kattan fazla talebe rağmen neden düştü?
Talep rakamı bireysel tahsisata ilişkindi. İşlemler başladıktan sonra talebin süreceğini garanti etmiyordu. Yatırımcılar ayrıca değerlemeyi, altyapı harcamalarını ve sektörün finansman risklerini yeniden değerlendirdi; KOSDAQ da işlemlerin başladığı gün %3,33 düştü.
Elice ilk gününde ne kadar düştü?
₩75.700'den açıldı, ₩56.500'e (−%37,57) kadar geriledi ve ₩90.500'lük halka arz fiyatına göre %32,04 düşüşle ₩61.500'den kapandı; bu, 2026 Kore halka arzları arasında altıncı en büyük ilk gün düşüşüydü.
Elice kârlı mı, yoksa hâlâ zarar mı ediyor?
Elice, 2026'nın ilk yarısında ₩34,4 milyar gelir üzerinden ₩10,3 milyar faaliyet kârı açıkladı; bir yıl önce ise faaliyet zararı vardı. ₩23,2 milyarlık FAVÖK'ü, amortisman geri eklendiği için daha yüksekti. İlk yarı gelirinin yaklaşık üçte ikisi, peşin alınan kamu GPU ödemelerinin gelir olarak kaydedilmesinden geldi. Hiçbir ölçüt tek başına serbest nakit akışını ortaya koymaz.
Elice ilk gün düşüşünden sonra toparlandı mı?
21 Ekim'de hisseler, ilk gün kapanışına göre %29,92 yükselerek ₩79.900'lük günlük tavana ulaştı. Bu fiyatta hisseler ₩90.500'lük halka arz fiyatının yaklaşık %11,7 altında kaldı. Hisseler günü bu tavandan kapattı. 22 Ekim sabahı ilk kez halka arz fiyatının üzerinde işlem görerek 10:00 KST'ye kadar ₩99.900'e ulaştı; bu bir gün içi fiyattır, kapanış değildir.
Kore'de yeni halka arz edilen bir hisse için fiyat limiti nedir?
İlk gün bir Kore halka arzı, halka arz fiyatının %60'ı ile %400'ü arasında işlem görebilir. İkinci günden itibaren standart ±%30 günlük limit uygulanır.
Diğer Kore yapay zekâ halka arzları nasıl performans gösterdi?
Yukarıdaki tabloda yer alan, Ocak 2025'ten bu yana yapay zekâ ile ilgili on Kore halka arzında medyan ilk gün kapanışı halka arz fiyatının yaklaşık %30 üzerindeydi; ancak on hisseden yedisi 20 Ekim 2026'da halka arz fiyatının altında işlem görüyordu.
Elice, yapay zekâ veri merkezlerinin bir balon olduğunu kanıtlıyor mu?
Tek bir halka arz bu sonucu kanıtlayamaz. İlk işlem günü, yatırımcıların bazı altyapı işlerinin fiyatlarını ve finansman ihtiyaçlarını sorguladığını gösteriyor. Yapay zekâ talebi büyümeye devam ederken tek tek şirketler hayal kırıklığı yaratan getiriler sunabilir.
GPU bulut hisselerini değerlendirirken en önemli olan nedir?
Sözleşme kalitesi, faturalandırılabilir kullanım oranı, gerçekleşen fiyatlar, ekipman ekonomisi ve finansman ihtiyaçları en önemli unsurlardır. FAVÖK; faaliyet kârı, nakit akışı, borç ve yenileme yatırımıyla birlikte değerlendirilmelidir.
Sonuç: Yatırım Getirileri Hakkında Bir Uyarı
Elice'in ilk işlem günündeki %32'lik düşüşü, yapay zekâ altyapısı yatırımcıları için anlamlı bir uyarıdır. Şirket borsaya güçlü talep, hızlı büyüme ve faaliyet kârıyla açıldı; ancak alıcılar halka arz değerlemesine hızla itiraz etti.
Ardından gelen tavan, dersi daha da faydalı kılıyor. Piyasa duyarlılığı, yeni işlem görmeye başlayan bir hisseyi her iki yönde de çarpıcı biçimde hareket ettirebilir; bu sırada şirketin sözleşmeleri, ekipmanı ve nakit ihtiyaçları büyük ölçüde değişmeden kalır. Kore'deki diğer yakın tarihli yapay zekâ halka arzlarının geçmişi, ilk günlerle sonraki aylar arasında ne kadar büyük fark olabileceğini gösteriyor.
Elice'in güvenilir güçlü yanları var: modüler altyapı, bulut yazılımı, kamu sektörü referansları ve yeni özsermaye finansmanı. Yine de değerlemesi ticari çeşitlenmeye, kalıcı GPU talebine ve önemli yeniden yatırımlardan elde edilecek cazip getirilere bağlı.
Sektörün geneli için doğru yaklaşım, her iş modelini dikkatle incelemektir. Kârlı bir soğutma tedarikçisi, bir ortak yerleşim tesisi sahibi ve borçla finanse edilen bir GPU işletmecisi, hepsi yapay zekâ harcamalarından yararlansa bile farklı risklere maruzdur.
Elice, bu ayrıntıları incelemeye istekli yatırımcıların araştırma izleme listesinde yer almayı hak ediyor. İkna edici bir alım tezi, gelecekteki nakit üretiminin ödenen fiyatı destekleyebileceğine dair kanıt gerektirir.
Borsada işlem gören yapay zekâ altyapı şirketleri arasında karşılaştırmalar geliştirmek için SimianX AI'yi keşfedin, ardından tezi orijinal dosyalar, sözleşme koşulları ve sermaye taahhütleriyle sınayın. En güçlü fırsatlar, büyüyen yapay zekâ kullanımını pay başına kalıcı değere dönüştüren şirketler olacaktır.
Bu sayfa nasıl güncelleniyor: Kore yapay zekâ halka arzları tablosu 20 Ekim 2026 itibarıyla kapanış fiyatlarını kullanıyor ve Kore'de yeni yapay zekâ şirketleri halka arz edildikçe güncellenecek. Fiyatlar, Naver Finance'te gösterilen Korea Exchange işlem verilerinden alınıyor; Mart 2025'ten bu yana bu günlük kapanışlar Nextrade'deki seans sonrası işlemleri içerebilir ve resmi KRX kapanışından birkaç won farklı olabilir (Elice için resmi ₩61.500 kapanışı kullanılmıştır). Halka arz fiyatları ve ilk gün kapanışları 38 Communications verileriyle karşılaştırılarak doğrulandı. Bu sayfa yatırım tavsiyesi değil, analizdir.
İlgili Okumalar
- Unitree Hisse Fiyatı: Halka Arzda %460, Sonra Yarı Yarıya
- CoreWeave Hissesi 2026: 100 Milyar $ AI Siparişi vs Borç
- KOSPI Çöküşü 2026: Güney Kore Borsasının Tüm Çöküşleri
- Samsung hisse fiyatı 2026: yıllara göre fiyat ve kâr
- SK Hynix hissesi %8 arttı: AI süper döngüsü gerçek mi?
- Anthropic halka arz ne zaman? OpenAI halka arzı ve değerleme
- AI capex 2026: Big Tech nakit akışının %96'sını harcıyor
- Nasdaq Yükseldi, Hisselerin Çoğu Düştü: Dar Ralli 2019–2026
- SMCI Hissesi 2026: 7 Milyar $ Artırım vs 39 Milyar $ Birikim
- NVIDIA-IREN 2026: 2,1 Milyar Dolarlık 5GW Yapay Zeka Trade'i
- Yapay zekâ balonu mu? 1929'dan beri tüm teknoloji balonları
- newcleo NWCL İlk Gün: 8,145 $ Kapanış ve 10 $ SPAC Fiyatı
- Daha fazla analiz için Yapay zekâ ve piyasalar konu merkezine göz atın
Kaynaklar
- Elice — KOSDAQ halka arz duyurusu: halka arz koşulları, 2026 ilk yarı sonuçları (30 Eylül 2026)
- Elice — KOSDAQ kotasyon başvurusu ve genişleme planları
- Elice — PMDC modüler veri merkezi özellikleri
- Elice — ECI GPU bulutu: rezerve, talep üzerine ve spot
- Elice — AICA 2026 Ulusal Yapay Zekâ Veri Merkezi Geliştirme Projesi tedarikçiliği (16 Haziran 2026)
- Newspim — Elice bireysel talep sonuçları (Ekim 2026)
- ZDNet Korea — Elice ilk gün kapanışı (20 Ekim 2026)
- News1 — Elice'in ilk gün düşüşü ve 2026 sıralaması (20 Ekim 2026)
- MoneyToday — Elice ikinci gün tavana ulaştı (21 Ekim 2026)
- Reuters via MarketScreener — Elice hisseleri halka arzın ilk gününde sert düştü (20 Ekim 2026)
- EToday — Elice izahnamesi: amortisman, yatırım harcamaları, sözleşme yükümlülükleri
- ChosunBiz — Elice değerleme benzerleri ve NIPA gelir payı (28 Eylül 2026)
- ChosunBiz — Elice'in ilk işlem günü ve 2025 tüm yıl sonuçları (20 Ekim 2026)
- Financial News — Kore'nin %60–400 ilk gün fiyat bandı (Haziran 2023)
- 38 Communications — Kore halka arz sonuçları (halka arz fiyatı, açılış fiyatı, ilk gün kapanışı)
- Naver Finance — Elice (0158S0) fiyatı ve günlük fiyatlar
- KIND (Korea Exchange) — şirket açıklamaları
- DART (Financial Supervisory Service) — sermaye piyasası dosyaları
- SEC EDGAR — CoreWeave 2026 2. çeyrek sonuç açıklaması
- SEC EDGAR — Nebius 2026 2. çeyrek faaliyet ve finansal incelemesi
- Nebius — 2026 2. çeyrek hissedar mektubu
- iTnews — Nvidia destekli Firmus halka arzı rafa kaldırdı (Ekim 2026)
- IEA — Key Questions on Energy and AI
- NIPA — National IT Industry Promotion Agency (Ulusal BT Sanayisini Teşvik Ajansı)
- Investopedia — EBITDA


