
 Yazan: Muke
Nasdaq toparlanması ve dar ralli günleri: Yapay zekâ geri mi döndü, yoksa piyasayı tek başına mı taşıyor?
Kısa cevap: 19 Ekim 2026'da Nasdaq Composite %1,11, S&P 500 ise %0,41 yükselirken Dow %0,07 geriledi. NYSE'de düşen hisseler yükselenleri 1.761'e 945 farkla geçti. Piyasa değeri ağırlıklı S&P 500 ETF'i (SPY) %0,42 kazanırken eşit ağırlıklı ikizi (RSP) %0,32 kaybetti. Bu, 19 Ekim'i 2026'nın 20'nci "dar ralli günü" yapıyor; 2025'in tamamında bu sayı 32, 2024'te 30'du. Nasdaq-100'ün içinde ise toparlanma geniş tabanlıydı: eşit ağırlıklı Nasdaq-100 ETF'i (QQEW) %1,14 yükselerek QQQ'nun %1,21'lik artışına neredeyse yetişti. Toparlanma, Nasdaq'ın bir önceki haftaki %4,48'lik kaybının yaklaşık dörtte birini geri aldı.
Araştırma tarihi: 19 Ekim 2026, ABD kapanışı sonrası. Endeks ve ETF rakamları 19 Ekim seansının kapanış fiyatlarıdır; dar ralli sayımları Ocak 2019'dan 19 Ekim 2026'ya kadar SPY, RSP, QQQ ve QQEW'in günlük kapanışlarını kullanır (fiyat getirisi, temettüler hariç). Şirket rakamları SEC'e sunulan ve Kaynaklar bölümünde listelenen bilanço açıklamalarından alınmıştır; mali çeyrekler şirketten şirkete farklılık gösterir.
19 Ekim 2026'daki Nasdaq toparlanması umut verici bir manşet sundu: teknoloji ağırlıklı endeks sarsıcı bir haftanın ardından %1,11 kazandı. Ancak bu toparlanmanın altında, ABD'nin iki büyük borsasında da düşen hisse sayısı yükselenlerden fazlaydı.
Bu tablo piyasanın bugünkü gerilimini özetliyor. Yatırımcılar önde gelen yapay zekâ şirketlerinin kâr gücüne hâlâ inanıyor, ancak güven görece küçük bir şirket grubunda yoğunlaşmış durumda.
En iyimser yorum, alıcıların olağanüstü büyüme gösteren şirketlere geri döndüğüdür. Daha temkinli yorum ise piyasanın, ekonominin geri kalanı daha az ikna edici fırsatlar sunduğu için aynı şirketlere yaslandığıdır.
Her iki yorumda da doğruluk payı var.
Bu sayfanın iki görevi var. Birincisi, birbirinden ayrı üç soruyu inceliyor: yapay zekâ talebi güçlü kalmaya devam ediyor mu, altyapı yatırımı yeterli getiri sağlayabilir mi ve liderlik borsanın geneline yayılıyor mu? İkincisi, 2019'dan bu yana her yıl için dar ralli günlerinin, yani piyasa değeri ağırlıklı endeksin yükseldiği ama eşit ağırlıklı versiyonun düştüğü seansların referans tablosunu tutuyor; böylece bir sonraki "endeks yukarı, hisselerin çoğu aşağı" manşeti geçmiş kayıtlarla karşılaştırılabiliyor.
Kanıtlar yapay zekâ talebinin sürdüğünü destekliyor. Ancak henüz geniş tabanlı ya da kalıcı bir piyasa toparlanmasını kanıtlamıyor. Bu bir veri ve analizdir, yatırım tavsiyesi değildir.
Nasdaq toparlanmasında gerçekte ne oldu?
Nasdaq Composite %1,11 yükselirken S&P 500 %0,41 kazandı. Dow Jones Industrial Average ise %0,07 geriledi. Yapay zekâ ve teknoloji hisseleri önceki kayıplarının bir kısmını telafi ederken piyasanın geri kalanının büyük bölümü zorlandı. Associated Press piyasa özeti
Borsa düzeyindeki katılım, dengesiz tabloyu doğruluyor:
| 19 Ekim piyasa göstergesi | Açıklanan sonuç | Yorum |
|---|---|---|
| Nasdaq Composite | +%1,11 | Teknolojinin öncülük ettiği güçlü toparlanma |
| S&P 500 | +%0,41 | Büyük şirketler gösterge endeksi destekledi |
| Dow Jones Industrial Average | −%0,07 | Liderlik dengesizdi |
| Piyasa değeri ağırlıklı S&P 500 ETF'i (SPY) | +%0,42 | Endeksi en büyük hisseler taşıdı |
| Eşit ağırlıklı S&P 500 ETF'i (RSP) | −%0,32 | Ortalama S&P 500 hissesi düştü |
| Nasdaq-100 ETF'i (QQQ) | +%1,21 | Büyük ölçekli teknoloji toparlandı |
| Eşit ağırlıklı Nasdaq-100 ETF'i (QQEW) | +%1,14 | Toparlanma Nasdaq-100 içinde geniş tabanlıydı |
| NYSE'de yükselen hisseler | 945 | Hareket eden hisselerin azınlığı yükseldi |
| NYSE'de düşen hisseler | 1.761 | Yükselen her hisseye karşı yaklaşık 1,86 düşen hisse |
| Nasdaq'ta yükselen hisseler | 1.506 | Kayda değer kazançlar, ancak sınırlı katılım |
| Nasdaq'ta düşen hisseler | 1.865 | Yükselen her hisseye karşı yaklaşık 1,24 düşen hisse |
Borsa bazındaki sayılar Investing.com'un kapanış raporundan alınmıştır; rapor ayrıca NYSE'de 89, Nasdaq'ta 206 değişmeyen hisse listeledi. Bu sayılar o veri sağlayıcının raporladığı evreni tanımlar ve S&P 500 bileşenlerinin sayımı ile karıştırılmamalıdır. ETF getirileri kapanış fiyatlarından hesaplanmıştır.
Değişmeyen hisseler hariç tutulduğunda, NYSE'de raporlanan hisselerin kabaca %35'i yükseldi; Nasdaq'ta bu oran yaklaşık %45 idi.
Bu hesaplamalar önemli bir ayrımı ortaya koyuyor. Nasdaq endeksi yükseldi, ancak tipik bir kote menkul kıymet bu yükselişe mutlaka katılmadı. ETF çifti ikinci bir katman ekliyor: zayıflık büyük ölçüde en büyük 100 Nasdaq şirketinin dışında kaldı. Bu 100 şirket arasında eşit ağırlıklı ve piyasa değeri ağırlıklı versiyonlar neredeyse aynı oranda yükseldi; S&P 500 genelinde ise eşit ağırlıklı versiyon düştü.
Bu arada Amazon %4,98, Nvidia %1,38 ve Palantir %4,36 yükseldi; bu da görece küçük bir öne çıkan büyüme hissesi grubunun seansı nasıl şekillendirebildiğini gösteriyor. Kapanış hisse performansı raporu
Sonuç açık: 19 Ekim, etkili hisselerde bir toparlanmaydı; piyasa genelinde toparlanmaya dair kanıtlar ise daha zayıftı.
Dar ralli günleri: Referans tablosu, 2019–2026
Burada dar ralli günü, piyasa değeri ağırlıklı S&P 500 ETF'inin (SPY) yükselişle, eşit ağırlıklı S&P 500 ETF'inin (RSP) ise düşüşle kapandığı seans anlamına gelir: endeks yükselirken ortalama bileşeni düştü. Aynı test Nasdaq-100'e QQQ ve QQEW ile uygulanır.
| Yıl | İşlem günü | S&P 500 dar ralli günleri (SPY yukarı, RSP aşağı) | Nasdaq-100 dar ralli günleri (QQQ yukarı, QQEW aşağı) | SPY fiyat getirisi | RSP fiyat getirisi | QQQ fiyat getirisi | QQEW fiyat getirisi |
|---|---|---|---|---|---|---|---|
| 2019 | 252 | 15 | 19 | +%28,8 | +%26,6 | +%37,8 | +%35,2 |
| 2020 | 253 | 17 | 8 | +%16,2 | +%10,2 | +%47,6 | +%36,7 |
| 2021 | 252 | 21 | 22 | +%27,0 | +%27,6 | +%26,8 | +%17,4 |
| 2022 | 251 | 6 | 11 | −%19,5 | −%13,2 | −%33,1 | −%25,1 |
| 2023 | 250 | 21 | 21 | +%24,3 | +%11,7 | +%53,8 | +%32,3 |
| 2024 | 252 | 30 | 27 | +%23,3 | +%11,0 | +%24,8 | +%6,4 |
| 2025 | 250 | 32 | 27 | +%16,4 | +%9,3 | +%20,2 | +%13,7 |
| 2026 (19 Ekim'e kadar) | 200 | 20 | 18 | +%12,4 | +%11,4 | +%16,9 | +%10,1 |
Kaynak: Günlük ETF kapanış fiyatlarından SimianX hesaplaması (bölünmelere göre düzeltilmiş, temettüler hariç). 2026, 19 Ekim itibarıyla yılbaşından bugünedir.
Dört örüntü öne çıkıyor:
- Yapay zekâ teması olgunlaştıkça dar ralli günleri daha sık görülmeye başladı. 2022 ayı piyasasındaki 6'dan 2023'te 21'e, 2024'te 30'a ve 2025'te 32'ye çıktı.
- 2026, manşetlerin ima ettiğinden daha az yoğunlaşmış. 19 Ekim itibarıyla SPY, yılbaşından bu yana RSP'nin yalnızca yaklaşık 1 yüzde puan önündeydi; bu fark 2023'te yaklaşık 12,6, 2024'te 12,3 ve 2025'te 7,1 puandı.
- Nasdaq-100'deki fark hâlâ geniş. QQQ, 2026'da QQEW'in yaklaşık 6,8 puan önünde; yani yoğunlaşma esas olarak büyük ölçekli teknolojiye özgü bir hikâye olmayı sürdürüyor.
- Dar günler tek başına çöküş sinyali değildir. En çok dar ralli gününün yaşandığı iki yıl olan 2024 ve 2025, SPY için iki haneli kazançlarla kapandı.
Son altı seans, örüntünün ne kadar hızlı değiştiğini gösteriyor:
| Seans | SPY | RSP | QQQ | QQEW |
|---|---|---|---|---|
| 12 Ekim | −%0,06 | +%0,07 | −%0,70 | −%1,11 |
| 13 Ekim | −%0,01 | +%0,05 | −%0,33 | −%0,47 |
| 14 Ekim | −%1,08 | −%0,57 | −%1,97 | −%2,22 |
| 15 Ekim | +%0,28 | +%1,37 | −%0,13 | +%1,19 |
| 16 Ekim | −%1,11 | −%0,42 | −%2,50 | −%3,09 |
| 19 Ekim | +%0,42 | −%0,32 | +%1,21 | +%1,14 |
15 Ekim'de örüntü ters yönde işledi: ortalama hisse %1,37 yükselirken piyasa değeri ağırlıklı endeks yalnızca %0,28 yükseldi. Hangi yönde olursa olsun tek bir genişlik seansı zayıf bir sinyaldir; art arda gelen seanslar daha fazla bilgi verir.
Hisselerin çoğu düşerken Nasdaq neden yükselebilir?
Cevap endeksin yapısında yatıyor.
Nasdaq Composite, uygun menkul kıymetleri piyasa değerine göre ağırlıklandırır. Bu nedenle büyük bir şirketin etkisi küçük bir şirketinkinden çok daha fazladır. Nasdaq-100 ise farklı, değiştirilmiş bir piyasa değeri metodolojisi izler ve finans dışı büyük şirketlerden oluşan daha seçici bir grubu takip eder.
İki endeks birbiriyle ilişkilidir, ancak birbirinin yerine kullanılamaz. Nasdaq Composite hakkındaki bir manşet, otomatik olarak Nasdaq-100'ün ya da onu takip eden bir ETF'in getirisi gibi değerlendirilmemelidir. Nasdaq'ın iki endeksi açıklaması Composite'in uzun vadeli geçmişi için 1972'den bu yana yıllara göre Nasdaq getirileri sayfasına bakın.
Varsayımsal bir endeks düşünün:
| Grup | Endeks ağırlığı | Günlük getiri | Katkı |
|---|---|---|---|
| Beş büyük şirket | %45 | +%3,0 | +1,35 yüzde puan |
| Kalan şirketler | %55 | −%0,5 | −0,275 yüzde puan |
| Toplam | %100 | — | Yaklaşık +%1,08 |
Şirketlerin çoğu düşebilir ve endeks yine de yaklaşık %1,1 kazanabilir.
Bu örnek, 19 Ekim'in gerçek getirisinin bir dağılımı değil, açıklayıcı bir örnektir. Endeks performansı ile hisse katılımının neden zıt yönlerde hareket edebildiğini açıklar.
Eşit ağırlıklı bir endeks, planlı yeniden dengelemelerde bileşenlerine benzer ağırlıklar vererek farklı bir soru sorar. Piyasa değeri ağırlıklı ve eşit ağırlıklı performansı karşılaştırmak, liderliğin yoğunlaştığını mı yoksa yayıldığını mı ortaya koymaya yardımcı olur. En büyük şirketlerin bugün ne kadar ağırlık taşıdığı Muhteşem 7'nin ağırlıkları ve yoğunlaşma riski yazısında ele alınıyor.
Bir endeks, kendi ağırlıklandırma sisteminin getirisini ölçer. Piyasa genişliği ise katılımı ölçer. Yatırımcıların ikisine de ihtiyacı var.
%1,1'lik kazanç önceki satışı telafi etmeye yeter mi?
Toparlanmanın, öncesindeki kayıplarla birlikte değerlendirilmesi gerekiyor.
16 Ekim'de sona eren haftada Nasdaq Composite %4,48 kaybederek 9 Ekim'deki 27.366,17'den 26.140,03'e geriledi; S&P 500 ise yaklaşık %1,9 düştü. Yatırımcılar yapay zekâ harcamalarını, finansman ihtiyaçlarını ve gelecekteki getirileri sorgularken teknoloji hisseleri baskı altında kaldı. Reuters bilanço sezonu ön değerlendirmesi
Yuvarlanmış getiriler kullanıldığında, 100'den başlayan bir endeks yaklaşık olarak şöyle hareket ederdi:
| Aşama | Örnek endeks seviyesi |
|---|---|
| %4,5'lik haftalık düşüşten önce | 100,00 |
| Düşüşten sonra | 95,50 |
| Ardından gelen %1,1'lik toparlanmadan sonra | 96,55 |
Toparlanma endeksi önceki seviyesinin yaklaşık %3,45 altında bırakırdı. Gerçek kapanışlarla Composite, 19 Ekim'i 26.430,89'da, 9 Ekim kapanışının %3,42 altında tamamladı.
Bu, kaybedilen endeks puanlarının kabaca dörtte birini geri kazanmak demektir. Anlamlı bir istikrar sağlanmış olsa da toparlanma sınırlıdır.
Bir başka karmaşıklık da sert toparlanmaların genellikle sert düşüşlerin ardından gelmesidir. Yatırımcılar ucuzlamış pozisyonlar alabilir, koruma pozisyonlarını azaltabilir ya da açığa satış pozisyonlarını kapatabilir. Bu faaliyetlerin hiçbiri kâr beklentilerinde büyük bir iyileşme gerektirmez.
Kamuya açık seans verileri, 19 Ekim'deki alımların ne kadarının bu kaynaklardan geldiğini ortaya koymuyor. Hareketi kesin olarak açığa satış kapatmalarının (short covering) sürüklediğini söylemek kanıtları abartmak olur.
Daha güçlü bir toparlanma devamlılık getirirdi: katılımın iyileştiği birkaç seans, yeni dip yapan hisse sayısında azalma ve mevcut liderlerin dışındaki şirketlere sahip olma konusunda daha fazla istek.
Alıcıları yapay zekâ hisselerine geri getiren ne oldu?
Toparlanma, yapay zekâ riskinin ani bir şekilde yeniden değerlendirilmesinin ardından geldi.
Reuters, yatırımcılar önceki haftanın satışını yeniden değerlendirirken yapay zekâ hisselerinin toparlandığını ve CoreWeave'in Goldman Sachs'tan not artırımı aldığını bildirdi. Not artırımı hisseyi taşımaya yetmedi: CoreWeave, 9 Ekim'deki 82,08 dolardan düştükten sonra günü yine de %0,44 düşüşle 61,12 dolardan kapattı. Seansın erken saatlerinde düşen petrol fiyatları ve Hazine tahvili getirileri destek sağladı; ancak bu koşulların işlem gününün tamamını yansıttığı varsayılmamalıdır. Reuters'ın yapay zekâ hisseleri haberi
Yatırımcıların neden geri döndüğünü üç etken açıklamaya yardımcı oluyor.
Birincisi, büyük yapay zekâ tedarikçilerinin faaliyet sonuçları güçlü olmaya devam ediyor. Hisse fiyatlarındaki bir düşüş, temel görünümü değiştirmeden bu şirketleri daha cazip hâle getirebilir.
İkincisi, yatırımcılar harcamaların gelir ve kâr üretip üretmediğini netleştirebilecek bilanço açıklamalarına yaklaşıyor. Bazı alıcılar bu bilgiden önce pozisyon almayı tercih edebilir.
Üçüncüsü, yapay zekâ piyasanın güçlü büyümeye dair en görünür kaynaklarından biri olmayı sürdürüyor. Diğer sektörler daha zayıf talep ya da daha yüksek finansman maliyetleriyle karşılaştığında, yatırımcılar kâr beklentileri daha güçlü şirketler için ödeme yapmaya daha istekli olabilir.
Zorluk şu ki bu üç etkenin tamamı, kalıcı bir yükselişi desteklemeden önce bir toparlanmayı destekleyebilir.
Alıcıların sektöre dönmesi, risk almaya yönelik yenilenmiş bir isteği gösteriyor. Ancak bu tek başına önceki endişelerin giderildiğini kanıtlamaz.
Şirket sonuçları yapay zekâ yatırım tezini hâlâ destekliyor mu?
Evet. Şirketlerin son açıklamaları, yapay zekâ altyapısı ve bulut talebinin güçlü kaldığına dair önemli kanıtlar sunuyor.
Daha zor soru, hissedarların bu büyüme için ne kadar ödemesi gerektiği ve ortaya çıkan nakdi hangi şirketlerin elinde tuttuğudur.
| Şirket | Son açıklanan çeyrek | Yapay zekâyla ilgili öne çıkan rakam | Büyüme | Nakit akışı notu |
|---|---|---|---|---|
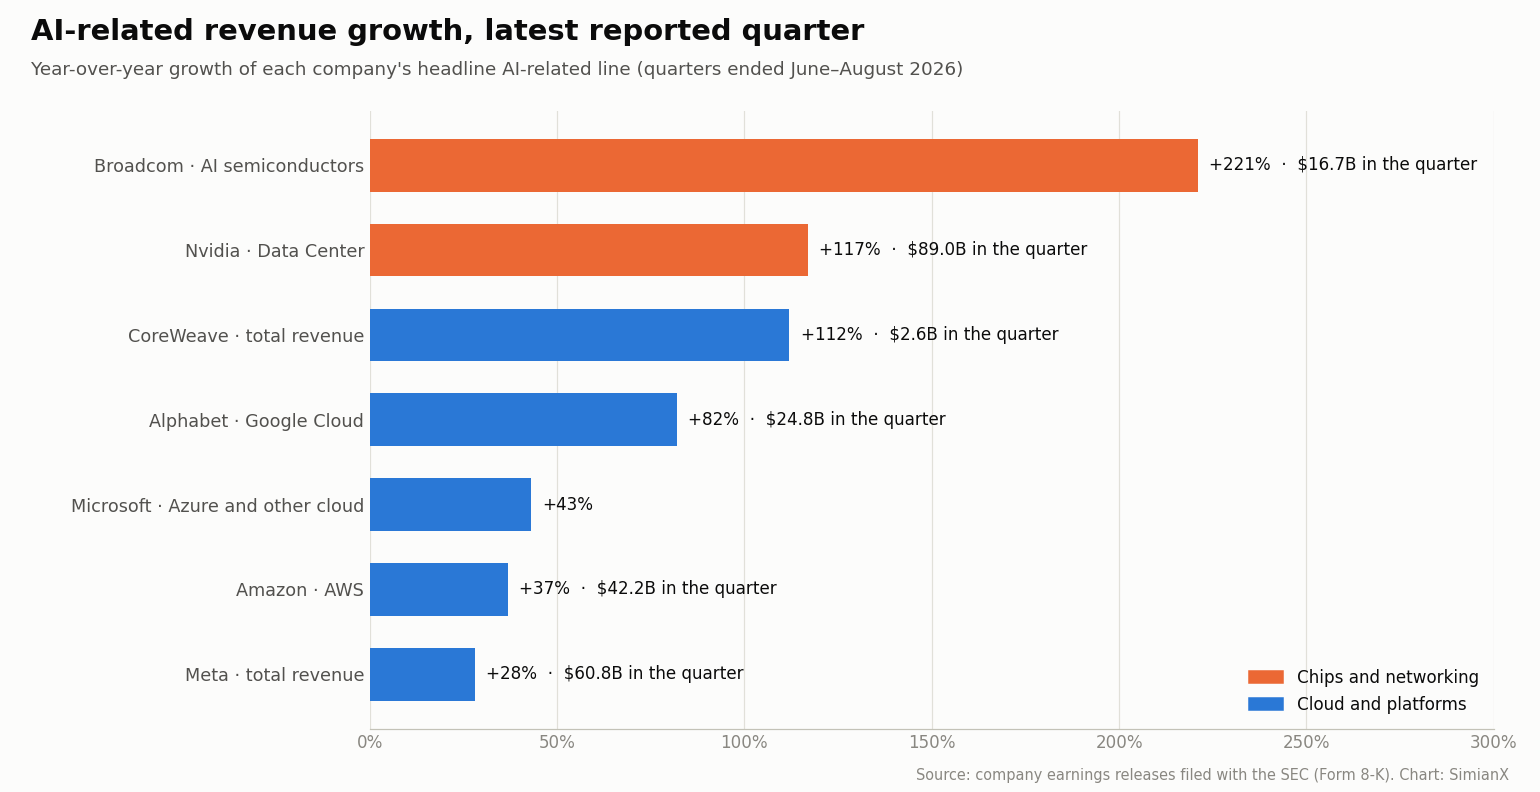
| Nvidia | 2027 mali yılı 2. çeyrek (26 Temmuz 2026'da sona erdi) | Gelir 96,2 milyar dolar; Data Center 89,0 milyar dolar | +%106; +%117 | Brüt marj %75,0 |
| Broadcom | 2026 mali yılı 3. çeyrek (2 Ağustos 2026'da sona erdi) | Yapay zekâ yarı iletken geliri 16,7 milyar dolar | +%221 | Serbest nakit akışı 13,7 milyar dolar |
| Microsoft | 2026 mali yılı 4. çeyrek (30 Haziran 2026'da sona erdi) | Gelir 90,0 milyar dolar; Azure ve diğer bulut hizmetleri | +%18; +%43 | Serbest nakit akışı yaklaşık 19,6 milyar dolar |
| Amazon | 2026 2. çeyrek | AWS geliri 42,2 milyar dolar | +%37 | AWS faaliyet kârı 16,6 milyar dolar |
| Alphabet | 2026 2. çeyrek | Google Cloud geliri 24,8 milyar dolar | +%82 | Serbest nakit akışı −5,9 milyar dolar |
| Meta | 2026 2. çeyrek | Gelir 60,8 milyar dolar | +%28 | Serbest nakit akışı 784 milyon dolar |
| CoreWeave | 2026 2. çeyrek | Gelir 2,575 milyar dolar | +%112 | Faaliyet nakit akışı eksi ekipman alımları yaklaşık −5,7 milyar dolar |
Kaynak: Her şirketin SEC'e sunduğu bilanço açıklaması (bkz. Kaynaklar). Büyüme yıllık bazdadır.
Nvidia: Gelir büyümesi olağanüstü olmaya devam ediyor
Nvidia, 2027 mali yılının ikinci çeyreğinde yıllık bazda %106 artışla 96,2 milyar dolar gelir açıkladı. Data Center geliri %117 artışla 89,0 milyar dolara ulaşırken açıklanan brüt marj %75,0 oldu.
Bu rakamlar 26 Temmuz 2026'da sona eren çeyreği kapsıyor. Büyük bir altyapı tedarikçisinde önemli ölçüde gerçekleşmiş gelir ve kârlılığı gösteriyor. Nvidia bilanço açıklaması
Yatırım sorusu, gelecekteki talep, fiyatlama ve marjların hisseye zaten yansımış beklentileri karşılayıp karşılayamayacağıdır. Bu tartışma Jensen Huang bir yapay zekâ balonunu mu besliyor? yazısında inceleniyor.
Broadcom: Özel hızlandırıcılar ve ağ çözümleri büyüyor
Broadcom, 2026 mali yılının üçüncü çeyreğinde yıllık bazda %221 artışla 16,7 milyar dolar yapay zekâ yarı iletken geliri açıkladı. Toplam gelir 29,6 milyar dolar oldu ve serbest nakit akışı 13,7 milyar dolara ulaştı. Şirket bir sonraki çeyrek için yaklaşık 21,7 milyar dolar yapay zekâ yarı iletken geliri öngördü. Bu, gerçekleşmiş bir sonuç değil, yönetimin beklentisidir (guidance). Broadcom bilanço açıklaması
Sonuçlar, özel hızlandırıcılar ve ağ altyapısı dahil olmak üzere tek bir GPU kategorisinin ötesine geçen talebi destekliyor.
Microsoft: Bulut büyümesi güçlü, ancak yatırım da büyük
Microsoft, 2026 mali yılının dördüncü çeyreğinde 90,0 milyar dolar gelir açıkladı. Azure ve diğer bulut hizmetleri %43 büyüdü. Şirketin bilanço konferans görüşmesine göre finansal kiralamalar dahil sermaye harcamaları (capex) yaklaşık 41 milyar dolar oldu. Maddi duran varlık ve ekipman için ödenen nakit 35,8 milyar dolar, faaliyet nakit akışı ise 55,4 milyar dolar oldu ve geriye yaklaşık 19,6 milyar dolar serbest nakit akışı kaldı. Microsoft bilanço açıklaması · Microsoft bilanço konferans görüşmesi
Microsoft'un açıklamaları, büyük ölçekli yapay zekâ yatırımının pozitif serbest nakit akışıyla bir arada var olabileceğini gösteriyor. Aynı zamanda bu genişlemeyi sürdürmek için ne kadar nakit gerektiğini de ortaya koyuyor.
Amazon: AWS para kazanmaya dair kanıt sunuyor
Amazon, 2026'nın ikinci çeyreğinde %37 büyümeyle 42,2 milyar dolar AWS geliri açıkladı. AWS faaliyet kârı bir yıl önceki 10,2 milyar dolardan 16,6 milyar dolara yükseldi. Amazon bilanço açıklaması
AWS, yapay zekânın ötesinde birçok hizmeti kapsıyor. Bu nedenle büyümesi, doğrudan bağımsız bir yapay zekâ geliri ölçümü olarak değil, yapay zekânın da katkıda bulunduğu genişleyen bulut talebinin kanıtı olarak yorumlanmalıdır.
Yapay zekâ geliri bu kadar hızlı büyüyorsa yatırımcılar neden endişeli?
Çünkü gelir büyümesi ile yatırım getirisi farklı sorulara cevap verir.
Bir tedarikçi altyapı sattığında gelir elde eder. Alıcının ise bu altyapıyı devreye alması, ödeme yapan müşteriler çekmesi ve faaliyet giderlerini, finansmanı ve nihai ekipman yenilemesini karşılayacak kadar nakit üretmesi gerekir.
Kârlı bir çip satışı, alıcının projesinin cazip bir getiri sağlayacağını kanıtlamasından çok önce gerçekleşebilir.
Bu ayrım üç kanıt katmanı oluşturur:
| Katman | Yatırımcıların gözlemleyebildikleri | Belirsizliğini koruyanlar |
|---|---|---|
| Altyapı tedarikçileri | Çip, ağ ve ekipman satışları | Talebin kalıcılığı ve gelecekteki fiyatlama |
| Bulut ve veri merkezi operatörleri | Kullanım, sözleşmeler ve gelir büyümesi | Kapasite kullanımı, finansman maliyetleri ve varlık getirileri |
| Nihai müşteriler | Abonelik geliri, verimlilik ve ürün benimsenmesi | Sürdürülebilir bütçeler ve ölçülebilir ekonomik faydalar |
Yatırımcılar her katmanın gelirini ayrı nihai talebi temsil ediyormuş gibi toplamaktan kaçınmalıdır. Aynı müşteri harcaması tedarik zincirinin birkaç noktasında gelir olarak görünebilir.
Bu, işlemleri yapay kılmaz. Sektör harcamalarının ve nihai müşteriden para kazanmanın farklı ölçümler gerektirdiği anlamına gelir.
Pratik ve faydalı bir soru şudur: Ekosisteme ne kadar kalıcı müşteri nakdi giriyor ve ne kadarı gelecekteki talep beklentisiyle finanse ediliyor?
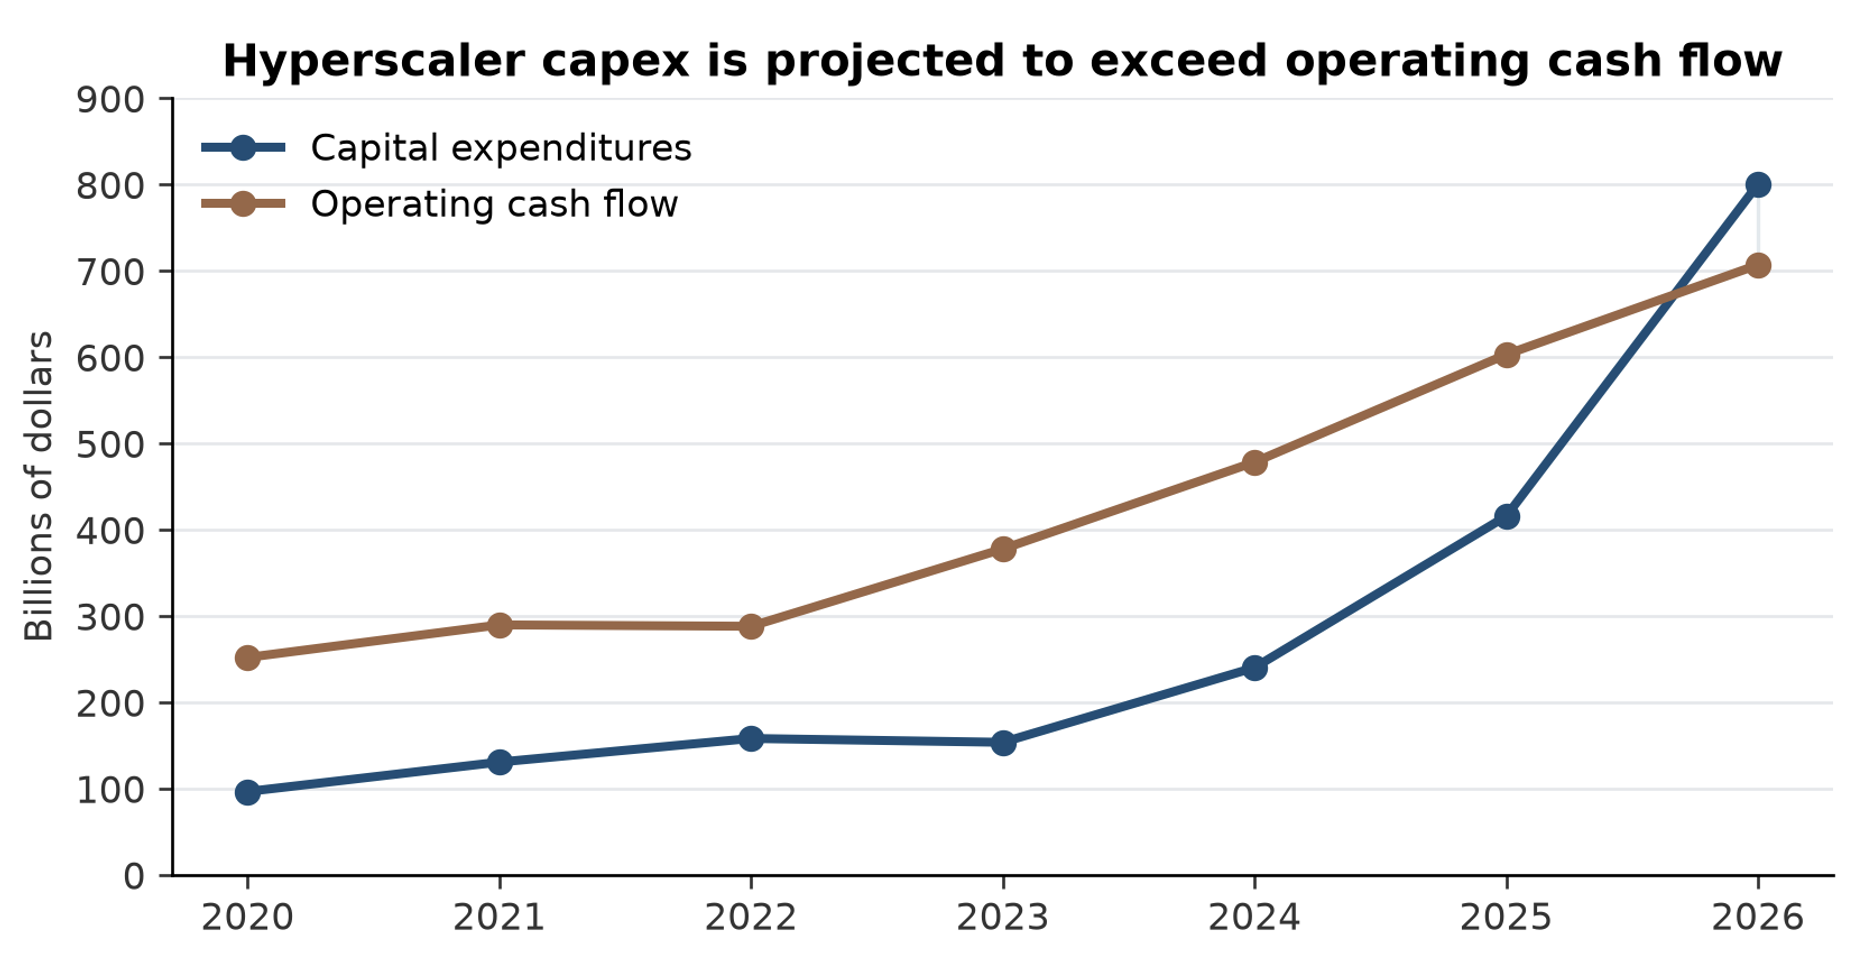
Cevap ne kadar güçlüyse yatırım döngüsü o kadar sürdürülebilirdir. Bu sorunun toplam düzeydeki versiyonu Yapay zekâ capex 2026: Büyük teknoloji şirketleri nakit akışının %96'sını harcıyor yazısında takip ediliyor.
Alphabet ve Meta nakit akışı sorunu hakkında ne gösteriyor?
Alphabet ve Meta, güçlü büyümenin sermaye harcamalarına dair endişelerle neden bir arada var olabileceğini gösteriyor.
Alphabet, 2026'nın ikinci çeyreğinde %82 büyümeyle 24,8 milyar dolar Google Cloud geliri açıkladı. Bulut faaliyet kârı 8,8 milyar dolara ulaştı.
Ancak konsolide düzeyde Alphabet, 44,9 milyar dolarlık maddi duran varlık ve ekipman alımları 39,1 milyar dolarlık faaliyet nakit akışını aştığı için eksi 5,9 milyar dolar çeyreklik serbest nakit akışı açıkladı. Şirket ayrıca çoğunlukla hisse senedi yatırımlarındaki gerçekleşmemiş kazançlardan oluşan 98,0 milyar dolarlık net kazanç kaydetti; bu da manşet net kârın yorumlanmasını zorlaştırıyor. Alphabet'in SEC bilanço açıklaması
Meta, ikinci çeyrekte %28 büyümeyle 60,8 milyar dolar gelir açıkladı. Faaliyet nakit akışı 31,86 milyar dolar oldu, ancak finansal kiralama anapara ödemeleri dahil sermaye harcamaları 31,08 milyar dolardı. Dolayısıyla çeyreklik serbest nakit akışı yalnızca yaklaşık 784 milyon dolar oldu. Şirketin tüm yıl için sermaye harcaması beklentisi 130–145 milyar dolardı. Meta bilanço açıklaması
Bu sonuçlar tartışmanın her iki tarafını da destekliyor. Şirketler hızla büyürken faaliyet nakdinin giderek artan bir kısmı yeniden yatırıma yönlendiriliyor.
Geçici olarak negatif ya da sınırlı serbest nakit akışı, bir genişleme döneminde rasyonel olabilir. Nihai getiri, ortaya çıkan varlıkların faydalı ömürleri boyunca ne kadar etkili nakit ürettiğine bağlıdır.
CoreWeave neden yapay zekâ finansmanının sınavı hâline geldi?
CoreWeave, müşteri talebi ile finansman arasındaki bağlantıyı özellikle görünür kılıyor.
Şirket 2026 ikinci çeyrek sonuçlarında şunları açıkladı:
| Gösterge | Açıklanan sonuç |
|---|---|
| Gelir | 2,575 milyar dolar |
| Düzeltilmiş EBITDA | 1,510 milyar dolar |
| GAAP faaliyet zararı | 49 milyon dolar |
| Net faiz gideri | 640 milyon dolar |
| Net zarar | 626 milyon dolar |
| Faaliyet nakit akışı | 679 milyon dolar |
| Maddi duran varlık ve ekipman alımları | 6,422 milyar dolar |
| Gelir birikimi (backlog) | Yaklaşık 104 milyar dolar |
Faaliyet nakit akışından maddi duran varlık ve ekipman alımları düşüldüğünde, diğer yatırım faaliyetlerinden önce yaklaşık 5,7 milyar dolarlık basitleştirilmiş bir çeyreklik açık ortaya çıktı.
Net faiz gideri çeyreklik gelirin yaklaşık %25'ine eşitti. Sipariş birikimi önemli düzeyde kaldı, ancak gerçekleşmesi teslimata ve hizmetin kullanılabilirliğine bağlı. CoreWeave bilanço açıklaması ve finansal tablolar
Daha geniş ders finansal: büyük bir sipariş birikimi genişlemeyi destekleyebilir, ancak hissedarları finansman maliyetlerine ve uygulama riskine açık bırakabilir. Sipariş birikimi ile borç arasındaki denge CoreWeave hissesi 2026: 100 milyar dolarlık yapay zekâ siparişi ve borç riski yazısında daha ayrıntılı ele alınıyor.
Düzeltilmiş EBITDA faydalıdır, ancak amortisman ve faizi dışarıda bırakır. Bir şirket borçla finanse edilmiş pahalı ekipmanlara sahip olduğunda bu dışlamalar büyük önem taşır.
Bu nedenle CoreWeave'in tahvil piyasasındaki son zayıflığı, hisse fiyatının yanında dikkat gerektiriyor. Axios, artan borçlanma maliyetlerinin şirket ve daha geniş yapay zekâ altyapı döngüsü için bir endişe kaynağı hâline geldiğini bildirdi. Axios'un CoreWeave finansmanı analizi
Borçlanma koşulları da istikrar kazandığında hissedeki bir toparlanma daha ikna edici olur. 19 Ekim'de, bir aracı kurum not artırımına ve yükselen Nasdaq'a rağmen hisse hiç toparlanmadı.
Sektör yöneticileri yapay zekâ harcamalarının sınırları olduğuna mı işaret ediyor?
Bazıları finansmana ve ekonomik getirilere dikkat çekiyor.
Broadcom CEO'su Hock Tan, yakın zamanda sermayeye erişimi yapay zekâ gelişiminin önündeki önemli bir kısıt olarak tanımladı ve yatırım piyasasının bazı kesimlerindeki spekülatif davranışları eleştirdi. Reuters'ın Tan'ın yorumlarına dair haberi
Bu bakış açısı, Broadcom'un güçlü satışlar açıklamasıyla çelişmiyor. Bir şirket altyapı talebinden fayda sağlarken bazı alıcıların yeterli getiri elde etmekte zorlanabileceğini de kabul edebilir.
Yatırımcılar şunları birbirinden ayırmalıdır:
- Faydalı yapay zekâ hizmetlerine yönelik talep
- Bilişim altyapısına yönelik talep
- Finansmana erişim
- Tek tek projelerin kârlılığı
- İlgili hisselerin değerlemesi
Bu değişkenler birbirini etkiler, ancak tam bir uyum içinde hareket etmez.
Gelecekteki en önemli ayrım, müşterilerin faaliyet faydalarından gönüllü olarak finanse ettiği projeler ile dış sermayeye tekrar tekrar erişime bağımlı projeler arasında olabilir.
Enflasyon ve faiz oranları Nasdaq toparlanmasını nasıl etkiler?
Enflasyon hem değerlemeler hem de altyapı ekonomisi açısından önemini koruyor.
Bureau of Labor Statistics, eylül ayında tüketici fiyatlarının aylık %0,6 ve yıllık %3,7 arttığını açıkladı. Çekirdek CPI aylık %0,3 ve yıllık %2,6 yükseldi.
Benzin fiyatları manşet artışa önemli ölçüde katkıda bulundu: benzin endeksi ay içinde %9,1, yıllık bazda %34,2 yükseldi; bu nedenle veri, tüm kategorilerde tek tip bir hızlanma olarak yorumlanmamalıdır. BLS eylül CPI açıklaması Açıklama takvimi ve serinin tamamı ABD CPI raporu referans sayfasında tutuluyor.
Yüksek faiz oranları yapay zekâ yatırımlarını iki kanaldan etkiler.
Birincisi, uzun yıllar sonra beklenen nakit akışlarının bugünkü değerini düşürür.
İkincisi, ekipman ve veri merkezlerinin finansman maliyetini artırır. Bu ikinci kanalın ardındaki uzun vadeli getiri artışı 2026 küresel tahvil satışı yazısında ele alınıyor.
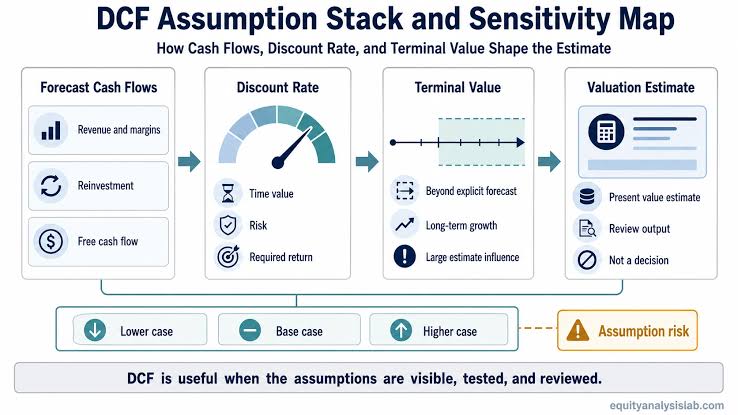
Örnek olarak, beş yıl sonra alınacak 100 dolarlık bir nakit akışının bugünkü değeri yaklaşık olarak şöyledir:
| İskonto oranı | Bugünkü değer |
|---|---|
| %8 | 68,06 dolar |
| %10 | 62,09 dolar |
| %12 | 56,74 dolar |
%8'den %12'ye bir artış, gelecekteki nakit akışı değişmediği hâlde bu değeri yaklaşık %17 düşürür. Bu iskonto oranları varsayımsaldır; belirli bir şirket için tahmin değildir.
Bir altyapı projesinde, inşaat maliyetleri müşteri ödemeleri başlamadan önce ortaya çıktığında finansman riski özellikle ciddi hâle gelebilir.
Bu nedenle yükselen faizler, pahalı büyüme hisseleri ile borçlu altyapı operatörleri üzerinde aynı anda baskı yaratabilir.
Zayıf piyasa genişliği ekonominin geri kalanının kötüleştiği anlamına mı gelir?
Zayıf genişlik ekonomik endişelere işaret edebilir, ancak tek bir işlem seansı resesyonu kanıtlayamaz.
Farklı sektörler farklı baskılara tepki verir:
- Konut ve gayrimenkul finansman kısıtlarıyla karşı karşıya.
- Daha küçük şirketler daha az elverişli borçlanma koşullarına sahip olabilir.
- Tüketici şirketleri hane bütçeleri üzerindeki baskıyla karşılaşıyor.
- Sanayi şirketleri sipariş döngülerine ve girdi maliyetlerine tepki verir.
- Büyük teknoloji platformları küresel ölçekte satış yapabilir ve yatırımlarını kendi kaynaklarıyla finanse edebilir.
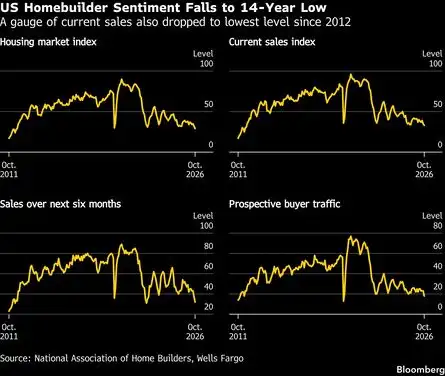
Teknoloji dışında zayıflığa dair kanıtlar var. National Association of Home Builders, konut piyasası güven endeksinin üç puan düşerek ekimde 29'a gerilediğini açıkladı; bu da yükselen faizlerin inşaat şirketleri üzerinde yarattığı baskıyı gösteriyor. NAHB ekim raporu
Ancak sektör performansları, ekonominin tamamı daralmadan da ayrışabilir.
Daha savunulabilir yorum, ekonomik güç ve kâr gücünün eşit olmayan biçimde dağıldığıdır.
Yapay zekâ şirketleri olağanüstü güçlü büyüme üretmeye devam ederken diğer sektörler zorlanırsa, yatırımcılar rasyonel olarak bu liderlerde yoğunlaşabilir. Aynı yoğunlaşma, endeksleri küçük bir grup kâr sonucuna daha bağımlı hâle getirir.
Değerlemeler şimdiden fazla başarıyı fiyatlıyor mu?
Hisse fiyatı, şirketin sonunda sunduğundan daha fazla büyüme varsayıyorsa güçlü bir şirket hayal kırıklığı yaratan bir yatırım olabilir.
Tersi de önemlidir: yoğunlaşmış bir piyasa otomatik olarak aşırı değerli değildir.
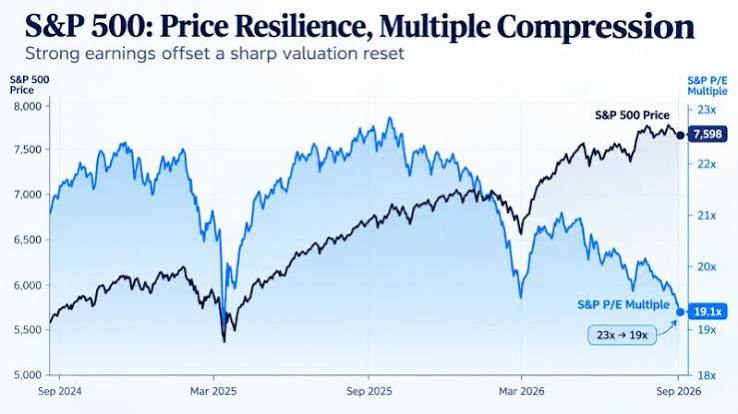
FactSet'in 16 Ekim güncellemesi, S&P 500'ün ileriye dönük 12 aylık F/K (P/E) oranını 19,0 olarak verdi; beş ve on yıllık ortalamalar 19,8 ve 19,1'di. Bu erken aşamada bileşenlerin yalnızca yaklaşık %9'u çeyreklik sonuçlarını açıklamıştı. Yaklaşık %84'ü EPS tahminlerini aştı, ancak toplam sürpriz %2,6 ile beş yıllık ortalama olan %7,5'in altında kaldı. FactSet bilanço güncellemesi
Bu anlık görüntü, tek bir ileriye dönük çarpana dayanarak tüm piyasayı gelişigüzel biçimde tarihsel olarak pahalı diye nitelendirmeye karşı bir argüman sunuyor.
Aynı zamanda önemli soruları da açık bırakıyor:
- Kâr tahminleri ulaşılabilir mi?
- Kârlar tekrarlanmayabilecek yatırım kazançları içeriyor mu?
- Harcamaların ne kadarı aktifleştiriliyor?
- Yeni varlıklar hizmete girdikçe amortisman artacak mı?
- Finansman ve kiralama yükümlülükleri tam olarak yansıtılıyor mu?
- Sulandırma sonrasında büyümenin ne kadarı mevcut hissedarlara fayda sağlıyor?
Basit bir varsayımsal örnek riski gösteriyor.
EPS'nin 10 dolardan 12 dolara, yani %20 arttığını varsayalım. F/K 30'dan 24'e düşerse hisse fiyatı 300 dolardan 288 dolara iner.
Kârlar artarken hisse düşebilir.
Yapay zekâ yatırımcıları için temel değerleme görevi, sürdürülebilir nakit üretimini tahmin etmek ve bunu fiyata zaten yansımış beklentilerle karşılaştırmaktır.
Yapay zekâ geri mi döndü, yoksa piyasayı mı taşıyor?
Kanıtlar koşullu bir cevabı destekliyor.
Yapay zekâ, faaliyet büyümesinin önemli bir kaynağı olmayı sürdürüyor. Nvidia, Broadcom, Microsoft ve Amazon ilgili işlerinde kayda değer büyüme açıkladı. Dolayısıyla toparlanmanın temel bir dayanağı var.
Aynı zamanda piyasa katılımı zayıf kalıyor. İki borsada da raporlanan hisselerin düşenleri yükselenlerden fazlaydı, eşit ağırlıklı S&P 500 düştü ve Nasdaq önceki haftalık kaybının yalnızca bir kısmını telafi edebilmişti.
En doğru tanım şu:
Yapay zekâ liderliği istikrar kazandı, ancak daha geniş toparlanmanın hâlâ teyide ihtiyacı var.
Buradan sonra üç olası yol var.
| Senaryo | Piyasa katılımı | Yapay zekâ temelleri | Olası sonuç |
|---|---|---|---|
| Toparlanma genişler | Daha fazla sektör ve hisse katılır | Gelir, iyileşen nakit getirilerine dönüşür | Kalıcı kazançlar için daha sağlam zemin |
| Liderlik dar kalır | Büyük yapay zekâ şirketleri hâkim olur | Liderler büyür, ancak harcamalar yüksek kalır | Endeksler daha yüksek yoğunlaşma riskiyle yükselebilir |
| Toparlanma söner | Düşen hisseler ve yeni dipler artar | Beklentiler, kapasite kullanımı ya da finansman hayal kırıklığı yaratır | Yapay zekâ hisseleri ve gösterge endeksler üzerinde yeniden baskı |
Ortadaki senaryo, kesin bir tahmin değil, faydalı bir çalışma varsayımıdır. Açıklanan güçlü yapay zekâ talebi ile zayıf katılımın bileşimine uyuyor.
İyimser senaryo, faydaların yayıldığına dair kanıt gerektiriyor. Zayıf kredi koşulları ya da hayal kırıklığı yaratan nakit getirileri altyapı yatırımını zayıflatırsa kötümser senaryo daha olası hâle gelir.
Sürdürülebilir bir yapay zekâ hisse toparlanmasını ne teyit eder?
Yatırımcılar fiyat, katılım ve temellerin bir bileşimini izlemelidir.
1. Katılım birkaç seans boyunca iyileşir
Yükselen endeksler daha fazla yükselen hisse, daha az yeni dip ve hareketli ortalamalarının üzerinde işlem gören şirketlerin daha geniş bir payıyla örtüştüğünde toparlanma daha ikna edici hâle gelir.
Tek bir olumlu genişlik günü faydalıdır. Kalıcı bir iyileşme ise daha anlamlıdır.
2. Eşit ağırlıklı performans güçlenir
Eşit ağırlıklı endeksler piyasa değeri ağırlıklı gösterge endekslere ayak uydurmaya başlarsa liderlik en büyük şirketlere daha az bağımlı hâle geliyor demektir. Yukarıdaki dar ralli tablosu bunu izlemenin basit bir yoludur: daha az dar ralli günü ve daralan bir SPY–RSP farkı genişlemeye işaret eder.
Eşit ağırlıklandırmanın kendine özgü sektör ve büyüklük maruziyetleri vardır; bu nedenle bu karşılaştırma bir teşhis aracı olarak yorumlanmalıdır.
3. Kâr tahminleri liderlerin ötesinde iyileşir
Daha geniş yukarı yönlü revizyonlar, büyümenin sanayi, finans, sağlık ve tüketici şirketleri gibi sektörlere yayıldığını gösterir.
4. Yapay zekâ geliri daha iyi nakit getirisi üretir
İstikrarlı marjlar, iyileşen kapasite kullanımı ve yatırım sonrası nakit üretimiyle birlikte gelen gelir büyümesine bakın.
Getirilerin iyileşmesi için sermaye harcamalarının düşmesi gerekmez. Önemli olan, varlıkların maliyetlerini haklı çıkaracak kadar gelecekte nakit üretip üretmediğidir.
5. Kredi piyasaları istikrar kazanır
Altyapı operatörleri için borçlanma marjlarını (spread), yeniden finansmana erişimi ve finansman koşullarını izleyin. Borç verenler önemli ölçüde daha yüksek getiri talep etmeyi sürdürdüğünde hisse piyasasındaki güven daha kırılgandır.
6. Müşteriler kârlı uygulamalarını yeniler ve genişletir
Yenilemeler, ücretli kullanım ve ölçülebilir verimlilik faydaları, duyurulan pilot projelerden ya da bağlayıcı olmayan ortaklıklardan daha güçlü bir sürdürülebilir benimseme kanıtı sunar.
Bir araştırma iş akışı için SimianX AI'ın fiyat, haber, finansal tablolar ve SEC verisi analizini bir araya getirmesi, şirket düzeyindeki kanıtları düzenlemeye yardımcı olabilir. Borsa genişliği ve kredi piyasası göstergeleri ise kendi veri kaynaklarından kontrol edilmelidir. Genişlik, revizyon ve skew sinyallerine dair daha kapsamlı bir kontrol listesi hisseler için 7 yapay zekâ risk radarı yazısında yer alıyor.
Yatırımcılar dar bir Nasdaq rallisine nasıl tepki vermeli?
Faydalı tepki, yatırımcının hâlihazırda sahip olduğu portföye bağlıdır.
Büyük yapay zekâ pozisyonları olan yatırımcılar
Tek tek hisseler ve fonlar genelindeki toplam maruziyetinizi gözden geçirin.
Geniş bir ABD endeks fonu, bir Nasdaq-100 fonu ve birkaç önde gelen yapay zekâ hissesi içeren bir portföy önemli ölçüde örtüşme barındırabilir. Varlık sayısı, çeşitlendirmeyi olduğundan fazla gösterebilir.
Hedeflenen limitlere doğru yeniden dengeleme yapmak, yapay zekâ maruziyetinden vazgeçmeden tek bir kâr döngüsüne bağımlılığı azaltabilir.
Yeni yapay zekâ alımlarını değerlendiren yatırımcılar
Fiyat düşüşlerini karşılaştırmadan önce iş modellerini birbirinden ayırın.
Bir yarı iletken tedarikçisi, çeşitlendirilmiş bir bulut platformu, bir yazılım geliştiricisi ve borçlu bir GPU kiralama şirketi farklı risklerle karşı karşıyadır. Aynı yüzdelik düşüş onları eşit derecede cazip kılmaz.
Değerlendirin:
- Müşteri çeşitliliği
- Sürdürülebilir marjlar
- Serbest nakit akışı
- Borç ve kiralama yükümlülükleri
- Sermaye ihtiyaçları
- Hisse sulandırması
- Daha yavaş büyüme varsayımları altında değerleme
Yapay zekânın ötesinde maruziyet arayan yatırımcılar
Zayıf katılım fırsatlar yaratabilir, ancak düşük performans gösteren bir şirket otomatik olarak ucuz değildir.
Yönetilebilir borcu ve kâr iyileşmesi için inandırıcı gerekçeleri olan, nakit üreten şirketleri arayın. Bir hisseyi yalnızca Nasdaq'ın gerisinde kaldığı için almak, test edilmemiş bir varsayımı bir başkasıyla değiştirmek demektir.
Uzun vadeli yatırımcılar
Tutarlı bir yatırım süreci, tek bir seansı doğru yorumlamaktan daha değerli olabilir.
Temel kararlar değerleme, pozisyon büyüklüğü ve aksiliklere rağmen yatırımda kalabilme kapasitesiyle ilgilidir. %1,1'lik bir endeks kazancı, temel kanıtlarda önemli bir değişiklikle birlikte gelmedikçe bu tercihler üzerinde sınırlı etkiye sahip olmalıdır.
Yatırımcılar bilanço sezonunda hangi soruları sormalı?
Gelecek raporlar, toparlanmanın iyileşen ekonomiyi mi yoksa yalnızca yenilenen coşkuyu mu yansıttığını netleştirmeye yardımcı olmalı.
Bulut platformları için sorun:
- Büyümenin ne kadarı mevcut müşterilerden geliyor?
- Yeni eklenen kapasite hızla kullanılıyor mu?
- Altyapı hizmete girdikten sonra marjlar iyileşiyor mu?
- Harcamaların ne kadarı kiralama yoluyla finanse ediliyor?
- Talep birkaç büyük yapay zekâ müşterisinin ötesinde çeşitlendirilmiş mi?
Çip ve ekipman tedarikçileri için sorun:
- Siparişler nakit tahsilatına dönüşüyor mu?
- Müşteriler ne kadar yoğunlaşmış?
- Alıcılar devreye alma takvimlerini koruyor mu?
- Stoklar ya da ödeme koşulları yavaşlayan talebi gizliyor olabilir mi?
Altyapı operatörleri için sorun:
- Faiz ve ekipman amortismanı sonrasında getiri nedir?
- Projeler nakit üretmeden önce ne kadar finansman gerekiyor?
- Sözleşme süreleri varlık ve borç yükümlülükleriyle uyumlu mu?
- Teslimat gecikirse hangi korumalar var?
- Eski ekipmanlar ekonomik olarak kullanışlı kalabilir mi?
Yazılım ve yapay zekâ uygulamaları için sorun:
- Müşteriler yeniliyor mu?
- Kullanım kârlı gelir üretiyor mu?
- Çıkarım (inference) maliyetleri fiyatlardan daha hızlı düşüyor mu?
- Müşteriler ölçülebilir ekonomik faydalar bildiriyor mu?
Bu sorular, borsa anlatısını nihayetinde değerlemeleri destekleyen nakde bağlar.
SSS: Nasdaq toparlanması ve yapay zekâ hisseleri
Hisselerin çoğu düşerken Nasdaq neden yükselir?
Nasdaq Composite piyasa değerine göre ağırlıklandırıldığı için büyük şirketlere daha fazla etki verir. Çok büyük hisselerden oluşan küçük bir gruptaki kazançlar, çok sayıda küçük şirketteki düşüşlerden ağır basabilir. Borsa bazındaki yükselen-düşen hisse sayıları bu farkı ortaya koymaya yardımcı olur.
Dar ralli günü nedir?
Bu sayfada, piyasa değeri ağırlıklı S&P 500 ETF'inin (SPY) yükseldiği, eşit ağırlıklı S&P 500 ETF'inin (RSP) ise düştüğü seanstır. Bu tür günlerden 2024'te 30, 2025'te 32 ve 19 Ekim'in kendisi dahil olmak üzere 2026'da 19 Ekim'e kadar 20 tane yaşandı.
Zayıf piyasa genişliği bir çöküşün geldiği anlamına mı gelir?
Zayıf genişlik yoğunlaşmaya ve azalan katılıma işaret eder, ancak büyük bir düşüşün zamanlamasını güvenilir biçimde öngörmez. Piyasalar uzun süre yoğunlaşmış kalabilir: 2024 ve 2025, 2019'dan bu yana en fazla dar ralli gününe sahne oldu ve her ikisi de SPY için iki haneli kazançlarla kapandı. Sinyal; düşen kâr tahminleri, açılan kredi marjları ve artan yeni diplerle birlikte geldiğinde daha endişe verici hâle gelir.
19 Ekim'deki Nasdaq toparlanması yapay zekâ hisselerinin dip yaptığının kanıtı mı?
Hiçbir tek seans kalıcı bir dibi teyit edemez. %1,11'lik kazanç, önceki haftanın %4,48'lik düşüşünün yalnızca yaklaşık dörtte birini telafi etti. Devamlılık, daha geniş katılım ve daha güçlü finansal kanıtlar toparlanmayı daha inandırıcı kılar.
Yapay zekâ hisseleri için hangisi daha önemli: kâr mı, serbest nakit akışı mı?
Her ikisi de önemli, özellikle ekipman ve veri merkezlerine yoğun yatırım yapan bir sektörde. Kâr faaliyet performansını ölçmeye yardımcı olurken serbest nakit akışı yatırım sonrasında ne kadar nakit kaldığını gösterir. Yatırımcılar ayrıca kiralamaları, finansman maliyetlerini ve altyapının beklenen faydalı ömrünü de incelemelidir.
Yatırımcılar toparlanmanın ardından yapay zekâ hissesi almalı mı?
Şirketin değerlemesi temkinli varsayımlar altında cazip kalıyorsa ve pozisyon yatırımcının genel maruziyetine uyuyorsa bir alım daha savunulabilir. Toparlanmanın kendisi gelecekteki getiriler hakkında sınırlı kanıt sunar. Şirket ekonomisi ve portföy yoğunlaşması daha fazla ağırlığı hak ediyor.
Sonuç: Yapay zekânın gücü daha geniş bir teyide ihtiyaç duyuyor
19 Ekim'deki Nasdaq toparlanması, yatırımcıların bir satış dalgasının ardından önde gelen yapay zekâ şirketlerine sahip olmaya istekli olmayı sürdürdüğünü gösteriyor.
Bu isteğin arkasında önemli faaliyet kanıtları var. Çip satışları, ağ talebi ve bulut gelirleri hızla büyümeye devam ediyor.
Çözülmemiş mesele, bu kazanımların yatırım zincirinin tamamında ne kadar güvenilir şekilde getiriye dönüşeceğidir. Tedarikçiler bugün kâr elde ederken bazı alıcılar büyük sermaye ihtiyaçları, ağır finansman maliyetleri ve belirsiz nakit geri dönüş süreleriyle karşı karşıya.
Zayıf piyasa genişliği ikinci bir endişe ekliyor. Gösterge endeksleri görece az sayıda şirket taşıdığında, bu liderlerden gelecek hayal kırıklığı yaratan sonuçlar çeşitlendirilmiş görünen portföyler üzerinde orantısız bir etki yaratabilir.
Yapay zekâ, piyasa gücünün önemli bir kaynağı olmayı sürdürüyor. 19 Ekim istikrara dair kanıt sundu; geniş tabanlı bir toparlanma ise henüz kanıtlanmadı.
Yatırımcılar katılımın iyileşip iyileşmediğini, finansman koşullarının istikrar kazanıp kazanmadığını ve gelir büyümesinin daha güçlü nakit getirileri üretip üretmediğini izlemelidir.
Şirket temelleri, haberler ve resmî bildirimler üzerine araştırmanızı düzenlemek için SimianX AI'ı kullanın, SimianX canlı analiz odasında çok modelli canlı bir analiz çalıştırın, ardından bu kanıtları bağımsız genişlik ve kredi verileriyle karşılaştırın. Bu göstergelere disiplinli bir bakış, yatırım kararları için tek başına endeks manşetinden daha sağlam bir temel sunar.
Bu sayfa nasıl güncelleniyor: Dar ralli tablosu, her çeyreğin sonunda ve piyasa değeri ağırlıklı ile eşit ağırlıklı endeksler arasında büyük fark oluşan her seansın ardından günlük ETF kapanışlarından yeniden hesaplanır. Son güncelleme: 19 Ekim 2026.
İlgili Okumalar
- Nasdaq Yıllık Getirileri: 1972–2026 Her Yılın Tablosu
- Muhteşem 7’li Hisseler 2026: Ağırlık ve Yoğunlaşma Riski
- AI capex 2026: Big Tech nakit akışının %96'sını harcıyor
- CoreWeave Hissesi 2026: 100 Milyar $ AI Siparişi vs Borç
- Jensen Huang AI balonunu mu şişiriyor? Nvidia incelemesi
- Microsoft Q4 2026: Azure Büyümesi mi, AI Capex Riski mi?
- Amazon Bilançosu Q2 2026: AWS 200 Milyar $ Capex’i Taşır mı?
- Alphabet Bilançosu Q2 2026: Gemini, Cloud ve AI Capex
- META hissesi Muse sonrası: AI ajanı 145 milyar $'ı aklar mı?
- Broadcom 2026 Bilançosu: AI ASIC ve AVGO Hisse Senedi
- ABD Enflasyon Verisi Ne Zaman Açıklanacak? TÜFE ve Takvim
- Küresel tahvil satışı: 30 yıllık getiri 19 yılın zirvesinde
- Hisse AI Risk Radarı: Breadth ve Skew için 7 Sinyal
- Daha fazla referans tablosu Piyasa tarihi konu merkezinde
Kaynaklar
- Investing.com — ABD borsaları kapanışı, 19 Ekim 2026: endeks hareketleri ve NYSE/Nasdaq yükselen-düşen hisse sayıları
- Associated Press — borsa özeti (19 Ekim 2026)
- Reuters via MarketScreener — yapay zekâ hisseleri toparlanıyor; CoreWeave Goldman'dan not artırımı aldı (19 Ekim 2026)
- Reuters via Investing.com — yapay zekâ rallisi sendelerken gözler bilançolara çevriliyor
- Nasdaq — Nasdaq Composite ve Nasdaq-100: yatırımcıların bilmesi gerekenler
- Nasdaq — Nasdaq Composite endeks verileri
- S&P Dow Jones Indices — Dow Jones Industrial Average
- SEC EDGAR — Nvidia 2027 mali yılı 2. çeyrek bilanço açıklaması (26 Ağustos 2026)
- SEC EDGAR — Broadcom 2026 mali yılı 3. çeyrek bilanço açıklaması (2 Eylül 2026)
- SEC EDGAR — Microsoft 2026 mali yılı 4. çeyrek bilanço açıklaması (29 Temmuz 2026)
- Microsoft — 2026 mali yılı 4. çeyrek bilanço konferans görüşmesi
- SEC EDGAR — Amazon 2026 2. çeyrek bilanço açıklaması (30 Temmuz 2026)
- SEC EDGAR — Alphabet 2026 2. çeyrek bilanço açıklaması (22 Temmuz 2026)
- SEC EDGAR — Meta 2026 2. çeyrek bilanço açıklaması (29 Temmuz 2026)
- SEC EDGAR — CoreWeave 2026 2. çeyrek bilanço açıklaması (11 Ağustos 2026)
- Axios — CoreWeave ve yükselen yapay zekâ borçlanma maliyetleri (16 Ekim 2026)
- Reuters via Investing.com — Broadcom CEO'su yapay zekâ büyümesinin önündeki sermaye engeli üzerine
- BLS — Tüketici Fiyat Endeksi, Eylül 2026 (14 Ekim 2026)
- NAHB — yükselen faizlerle inşaatçı güveni düşüyor (Ekim 2026)
- FactSet — S&P 500 bilanço sezonu güncellemesi (16 Ekim 2026)


