SK Hynix Hisse Senedi %8 Arttı: AI Bellek Süper Döngüsü Yeni Mi Başlıyor?
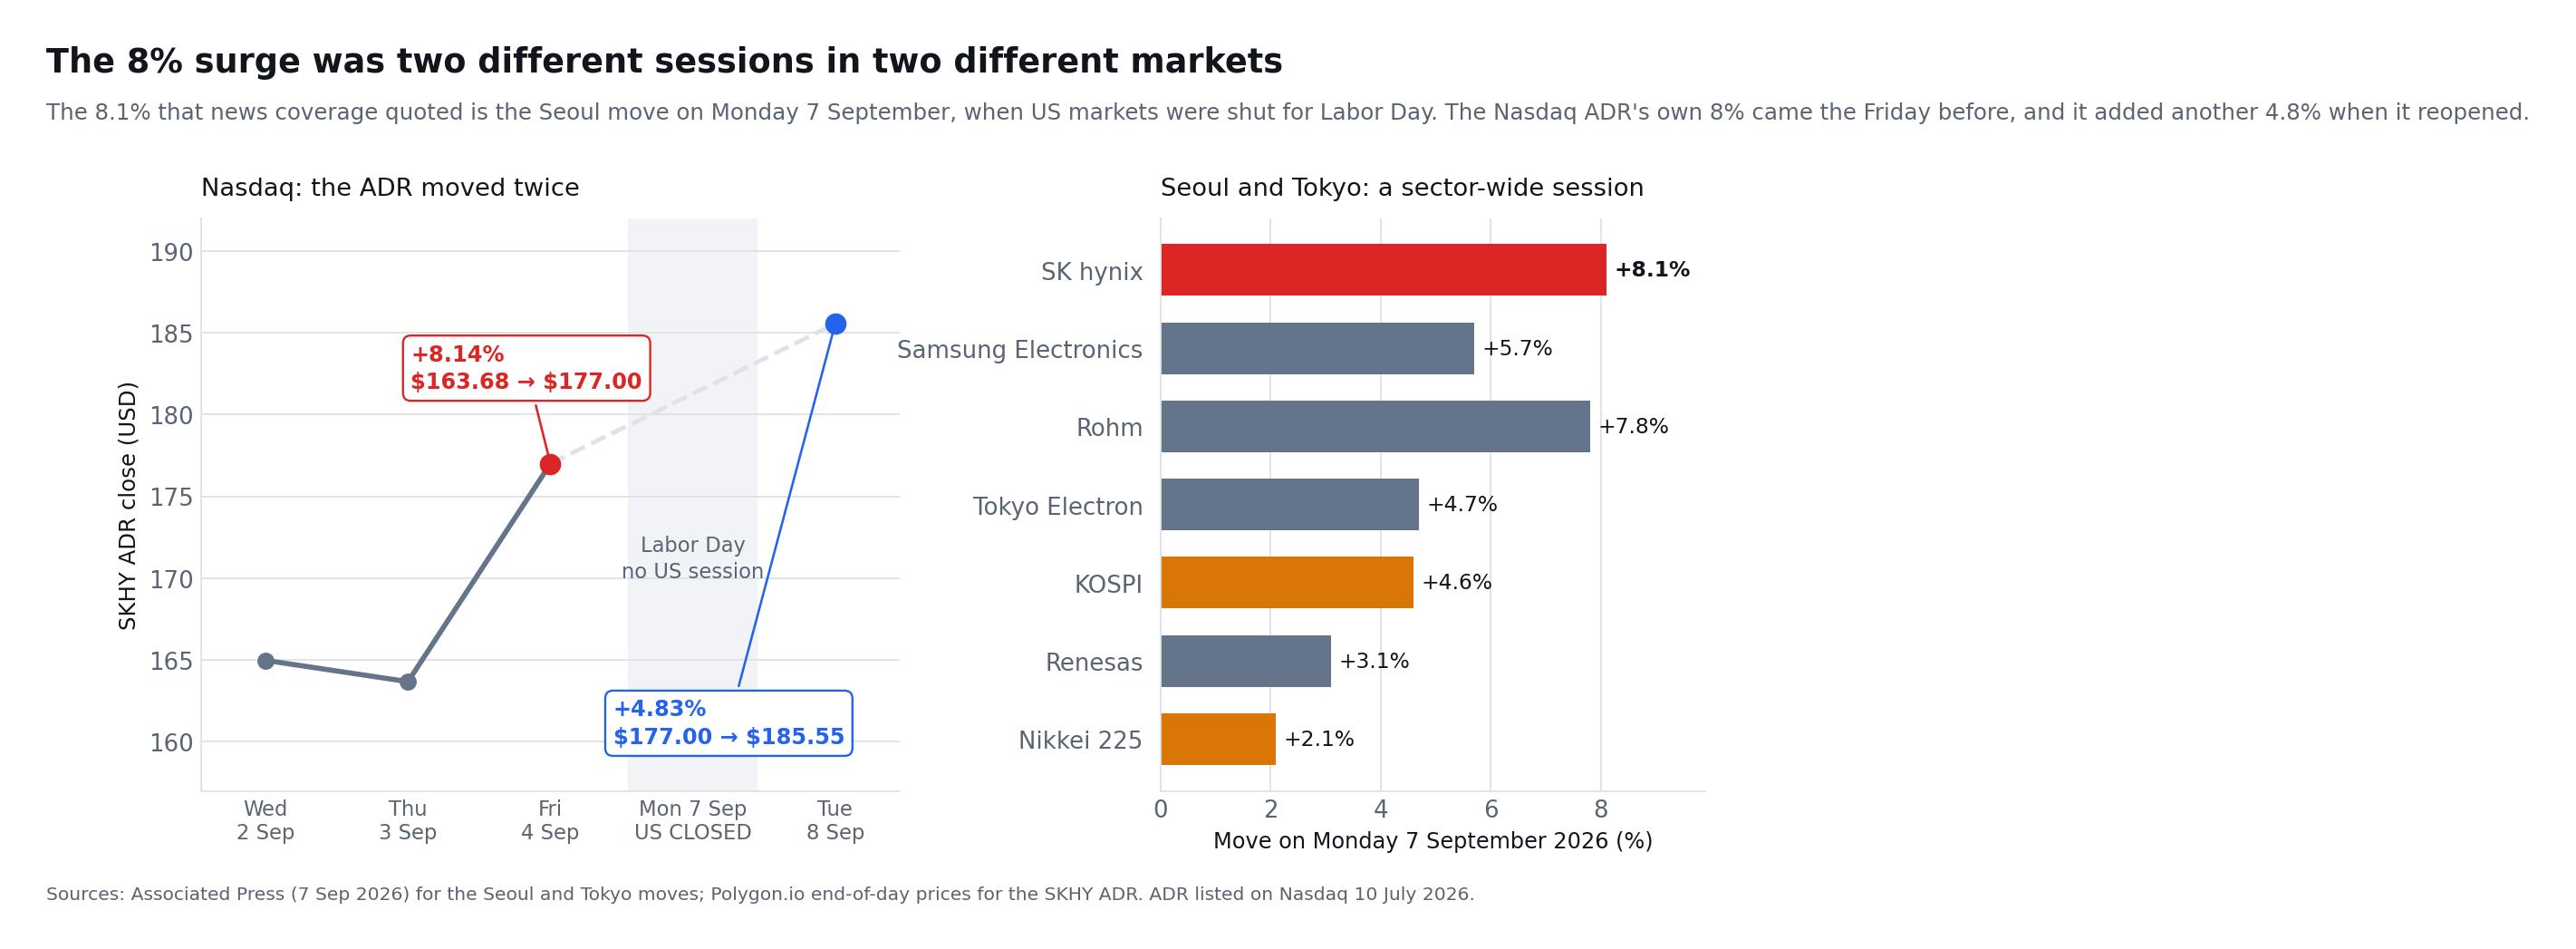
SK Hynix hissesi 7 Eylül 2026 Pazartesi günü yüzde 8'den fazla yükseldi — Seul'de. Bu ayrım kulağa geldiğinden daha önemli, çünkü ABD piyasaları o gün İşçi Bayramı nedeniyle kapalıydı. Kore'de işlem gören hisseler yaklaşık 1,783 milyon wondan kapandı ve haberlerin neredeyse tamamında alıntılanan yüzde 8,1'i üreten de bu Seul seansıydı. Associated Press
Nasdaq'ta işlem gören Amerikan depo sertifikaları kendi saatiyle hareket etti. SKHY 4 Eylül Cuma günü bir önceki günün 163,68 dolarının yüzde 8,14 üzerinde, 177,00 dolardan kapandı; ABD işlemleri 8 Eylül Salı günü yeniden açıldığında yüzde 4,83 daha ekleyerek 185,55 dolara çıktı. Yani sürekli tekrarlanan "yüzde 8'lik sıçrama" aslında iki ayrı piyasada iki ayrı seans ve manşeti pazartesi okuyan bir yatırımcı ADR'yi o gün hiç satın alamazdı.
Hareket, tek bir şirket duyurusunun sonucu değil, daha geniş bir yarı iletken ralisinin parçasıydı. Samsung Electronics yüzde 5,7 yükseldi, Kore'nin KOSPI endeksi yüzde 4,6 artışla 6.995,39'a sıçradı ve Japonya'nın Nikkei 225 endeksi yüzde 2,1 kazançla 66.399,84'e çıktı. Rohm yüzde 7,8, Tokyo Electron yüzde 4,7 ve Renesas yüzde 3,1 yükseldi. Giderek daha fazla bellek isteyen yapay zekâ modellerine duyulan yenilenmiş coşku, yüksek bant genişlikli belleğin, yani HBM'in, küresel yapay zekâ tedarik zincirindeki en önemli darboğazlardan biri olmayı sürdürdüğü fikrini pekiştirdi.
Ancak bir güçlü işlem seansı, döngünün sonsuza dek devam edeceğini kanıtlamaz. SK Hynix olağanüstü karlar elde ediyor, HBM4 sevkiyatları yapıyor, hissedarlara sermaye iade ediyor ve sıkı DRAM arzından faydalanıyor. Aynı zamanda, Samsung pazar payını geri kazanıyor, Micron HBM sevkiyatlarını artırıyor, sermaye harcamaları artıyor ve SK Hynix’in hissesi zaten muazzam kazançlar sağladı.
SimianX AI kullanarak gerçek zamanlı temelleri, piyasa duyarlılığını ve teknik sinyalleri inceleyen yatırımcılar için merkezi soru artık AI'nın daha fazla belleğe ihtiyaç duyup duymadığı değil. Soru, AI bellek talebinin bugünün kazançlarını, yeni kapasiteyi ve yüksek yatırımcı beklentilerini destekleyecek kadar hızlı büyüyüp büyüyemeyeceğidir.
SK Hynix Hisse Senedi %8 Artışına Neler Sebep Oldu?
SK Hynix’in 7 Eylül'deki artışı, birkaç karşılıklı olarak güçlendirici gelişme tarafından yönlendirilmiş gibi görünüyor:
- Yarı iletken ve AI altyapı hisselerinde küresel bir toparlanma.
- Gelişmiş AI modellerinin hesaplama gereksinimleri hakkında yenilenen bir iyimserlik.
- DRAM envanterlerinin alışılmadık şekilde düşük kalmaya devam ettiğine dair kanıtlar.
- Geleneksel sunucu belleği için artan fiyatlar.
- HBM3E, HBM4 ve yüksek kapasiteli sunucu modülleri için güçlü talep.
- Yakın zamanda açıklanan 40 trilyon KRW’lik hisse geri alım programı.
- SK Hynix’in Nasdaq ADR listelenmesi sonrasında uluslararası yatırımcılar için daha fazla erişim.
Associated Press, Seul ve Tokyo hareketlerini doğrudan aktardı: yarı iletken hisseleri her iki piyasada yükselirken SK Hynix yüzde 8,1, Samsung yüzde 5,7 kazandı. Samsung'un, Japon ekipman tedarikçilerinin ve KOSPI'nin eşzamanlı yükselişi, hareketin o gün özellikle SK Hynix'e özgü bir şeyi değil, yapay zekâ donanımı işlemine dair geniş bir yeniden değerlendirmeyi yansıttığını gösteriyor.
Bu ayrım önemlidir. Şirket spesifik bir katalizör—örneğin, büyük bir müşteri onayı veya bir kazanç güncellemesi—tahmin edilen gelecekteki nakit akışını değiştirebilir. Sektör genelinde bir rallinin ise değişen risk iştahını, pozisyon almayı veya ivmeyi yansıtması mümkündür. Bu durumda, destekleyici temel gelişmeler vardı, ancak yatırımcılar tüm kazancı tek bir ürün duyurusuna atfetmekten kaçınmalıdır.
%8’lik ralli, AI bellek döngüsüne güven oyu oldu, SK Hynix’in uzun vadeli kazançlarının %8 arttığına dair kesin bir kanıt değil.
Bir işlem seansı yatırım tezini değiştirir mi?
Kendiliğinden değil. Yatırım tezi hala dört değişkenle test edilmelidir:
- HBM talebi: Hiper ölçekliler ne kadar AI hızlandırıcı dağıtacak?
- Pazar payı: SK Hynix, Samsung ve Micron karşısında liderliğini koruyabilir mi?
- Fiyatlandırma: Yeni kapasite geldiğinde kıtlıklar devam edecek mi?
- Sermaye verimliliği: Şirket, gelecekteki getirileri yok etmeden genişleyebilir mi?
Hisse senedinin günlük hareketi, bir duygu göstergesi olarak faydalıdır. Bu, kazanç kalitesini, ürün niteliklerini, müşteri yoğunluğunu ve sermaye harcamalarını incelemenin yerini almaz.
Yüksek Bant Genişliğine Sahip Belleğin Yapay Zeka İçin Önemi
Yapay zeka hızlandırıcıları, muazzam sayıda hesaplama yapabilir, ancak model parametrelerine, eğitim verilerine ve ara sonuçlara hızlı erişime ihtiyaç duyarlar. Geleneksel bellek mimarileri bir darboğaz oluşturabilir: işlemci ek iş yapma kapasitesine sahip olabilir, ancak verileri beklemek zorundadır.
HBM, birden fazla DRAM yongasını dikey olarak yığarak ve belleği GPU veya hızlandırıcıya yakın bir yere yerleştirerek bu kısıtlamayı giderir. Binlerce bağlantı, verilerin geleneksel bellek yapılandırmalarından çok daha yüksek bant genişliği ile hareket etmesine olanak tanır.
| Bellek özelliği | Yapay Zeka İçin Neden Önemli |
|---|---|
| Yüksek bant genişliği | Verileri GPU'lara ve özel hızlandırıcılara daha hızlı besler |
| Büyük kapasite | Daha büyük modelleri ve daha uzun çıkarım bağlamlarını destekler |
| Enerji verimliliği | Verileri taşımak için gereken elektriği azaltır |
| Gelişmiş paketleme | Belleği hesaplama bileşenlerine yakın yerleştirir |
| Termal performans | Yoğun yapay zeka sistemlerinin güvenilir bir şekilde çalışmasına yardımcı olur |
| Özelleştirme | Belleğin belirli hızlandırıcılar için optimize edilmesine olanak tanır |
Büyük modellerin eğitimi yalnızca bir talep kaynağıdır. Yapay zeka çıkarımı da, özellikle uygulamalar birçok kullanıcıya hizmet ettiğinde, uzun bağlamlar koruduğunda veya sürekli bilgi toplayan ajans iş akışları uyguladığında önemli miktarda bellek tüketebilir.
Bu, pazar fırsatını genişletir. Yapay zeka bellek talebi giderek şunlarla bağlantılı hale geliyor:
- Model eğitim kümeleri.
- Tüketici ve kurumsal çıkarım.
- Bulut yapay zeka hizmetleri.
- Hiper ölçekliler tarafından geliştirilen özel hızlandırıcılar.
- Yüksek kapasiteli CPU sunucu belleği.
- Kurumsal katı hal sürücüleri.
- Kenar ve otomotiv yapay zeka sistemleri.
Micron, AI'nın veri merkezi altyapısını hızlandırıcı rafların ötesinde yeniden şekillendirdiğini belirtti. Kontrol düzlemi sunucuları, bağlam depolama ve genel amaçlı sunucu sistemleri daha fazla DRAM ve NAND gerektirebilir. Bu, AI'nın yalnızca HBM fiyatlarını değil, aynı zamanda geleneksel bellek talebini de desteklediği potansiyel bir taşma etkisi yaratır.
SK Hynix’in HBM'deki Rekabet Avantajı
SK Hynix, güçlü DRAM teknolojisini, gelişmiş paketleme uzmanlığını ve önde gelen AI hızlandırıcı müşterileriyle yakın iş birliğini birleştirerek mevcut HBM döngüsünde erken lider oldu.
Avantajı yalnızca bir spesifikasyona dayanmıyor. Başarılı HBM üretimi, birden fazla katmanda yetkinlik gerektirir:
- Yüksek kaliteli DRAM yongaları üretmek.
- Birden fazla yongayı hasar vermeden istiflemek.
- Isı, eğilme ve enerji tüketimini yönetmek.
- Ticari ölçekte kabul edilebilir verim sağlamak.
- Temel yongayı mantık fabrikası ortaklarıyla koordine etmek.
- Uzun müşteri yeterlilik süreçlerini geçmek.
- Hızlı platform artışları sırasında güvenilir bir şekilde teslimat yapmak.
SK Hynix’in MR-MUF paketleme süreci, bu üretim yeteneğinin önemli bir parçası haline geldi. Şirket, bu tekniğin etkili ısı dağılımı sağladığını ve istiflenmiş yongalar arasındaki bağlantıları korurken eğilmeyi kontrol ettiğini söylüyor.
HBM4 ve HBM4E teknoloji yol haritasını genişletiyor
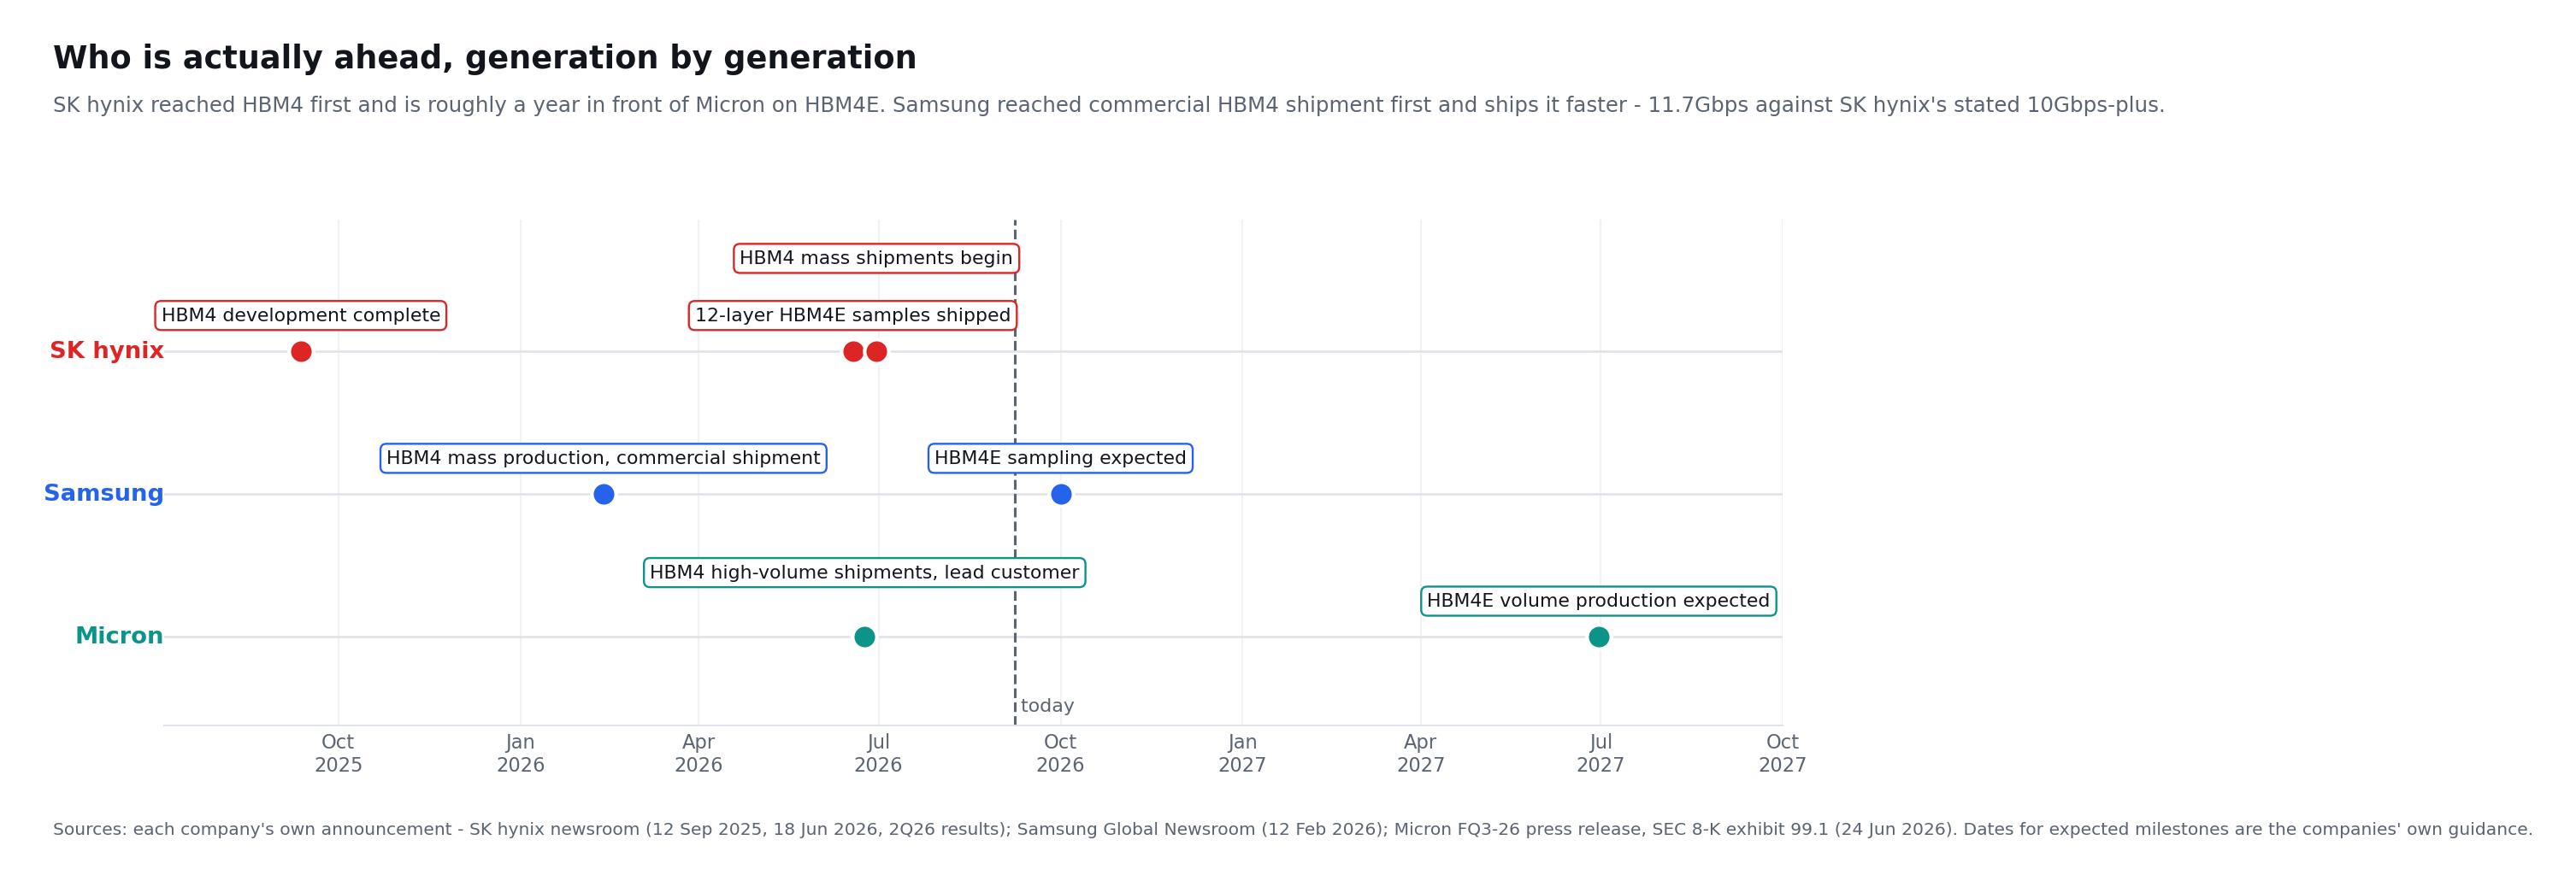
SK Hynix HBM4 geliştirmesini 12 Eylül 2025'te tamamladı ve seri üretime hazırlandı. Şirkete göre HBM4, giriş/çıkış terminali sayısını bir önceki nesle göre iki katına çıkararak 2.048'e taşıyor ve güç verimliliğini yüzde 40'tan fazla iyileştiriyor. 8 Gbps'lik JEDEC standardına karşılık pin başına saniyede 10 gigabitin üzerinde çalışma hızlarına ulaştı ve uygulandığı yerde yapay zekâ hizmet performansını yüzde 69'a varan oranda iyileştirmesi bekleniyor.
Şirket, 2026 yılının ikinci çeyreğinde HBM4'ün kitlesel sevkiyatlarına başladı ve ikinci yarıda üretimi artırmayı planlıyor. Ayrıca, Haziran 2026'da büyük müşterilere 12 katmanlı HBM4E örnekleri gönderdi.
Örneklenen HBM4E ürününün rapor edilen özellikleri şunlardır:
- Pin başına azami 16 Gbps hız.
- Bir önceki nesle göre yüzde 20'den fazla daha yüksek güç verimliliği.
- HBM4'e kıyasla yüzde 17 iyileşen ısı direnci.
- Advanced MR-MUF ile 12 katmanlı bir yığında 48 GB kapasite.
Bu başarılar, SK Hynix'in yalnızca HBM3E konumuna güvenmediğini gösterdiği için boğa senaryosunu destekliyor. Üretim ve müşteri avantajlarını bir sonraki iki ürün nesline taşımaya çalışıyor.
Rekor Kazançlar Gerçek Bir İş Patlamasını Onaylıyor
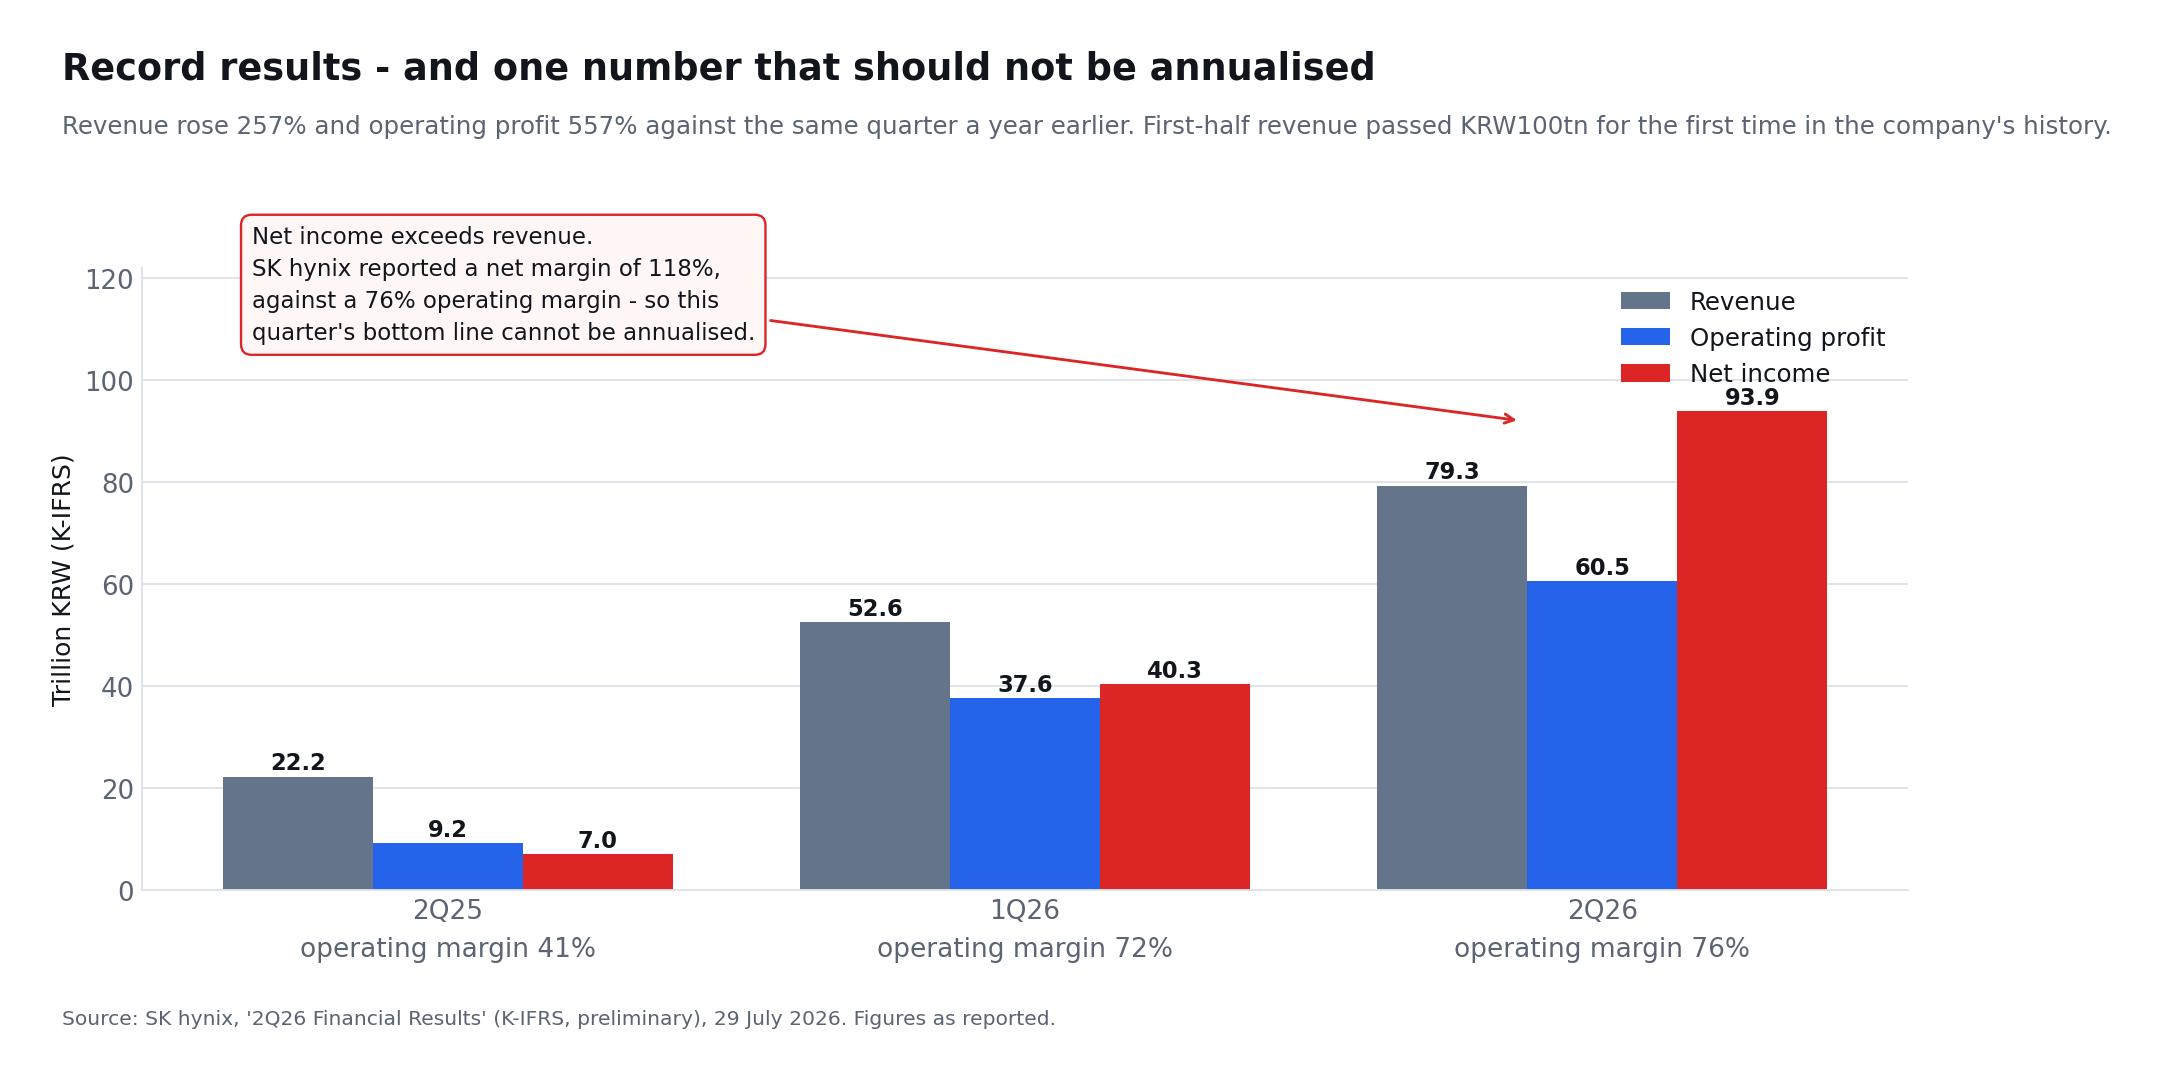
Yapay zeka bellek tezi, yalnızca tahminlerle değil, bildirilen kazançlarla destekleniyor. SK Hynix’in 2026 yılı ikinci çeyrek ön sonuçları şunları gösterdi:
| Finansal gösterge | 2Ç 2025 | 1Ç 2026 | 2Ç 2026 | Yıllık değişim |
|---|---|---|---|---|
| Gelir | KRW22.232tn | KRW52.576tn | KRW79.319tn | +257% |
| Faaliyet kârı | KRW9.213tn | KRW37.610tn | KRW60.543tn | +557% |
| Faaliyet marjı | 41% | 72% | 76% | +35%p |
| Net kâr | KRW6.996tn | KRW40.346tn | KRW93.923tn | +1,242% |
| Net marj | 31% | 77% | 118% | — |
Gelir bir önceki çeyreğe göre yüzde 51, faaliyet kârı yüzde 61 ve net kâr yüzde 133 arttı. SK Hynix bu performansı daha yüksek DRAM ve NAND fiyatlarına ve HBM, yapay zekâ sunucusu DRAM'i ile kurumsal SSD dahil yüksek katma değerli ürün satışlarının artmasına bağladı. Aynı bültendeki bir kilometre taşı neredeyse hiç haber olmadı: ilk yarı kümülatif geliri, şirket tarihinde ilk kez 100 trilyon wonu aşarak 131,9 trilyon wona ulaştı.
Şirket, çeyreği yaklaşık KRW88 trilyon nakit ve nakit benzerleri ile ve toplam KRW18.6 trilyon borç ile kapatarak yaklaşık KRW69.4 trilyon net nakit pozisyonu üretti.
Önemli bir analitik çekince var ve şirket bunu açıkça söylüyor. SK Hynix yüzde 118'lik bir net marj bildirdi — kaydedilen net kâr hem geliri hem de faaliyet kârını aştı. Bu nedenle yatırımcılar ikinci çeyrek net kârını mekanik biçimde yıllıklandırmamalı. Faaliyet dışı kazançlar, net kârı belirli bir dönemin yinelenen kazançları için güvenilmez bir ölçü hâline getirebilir. Gelir, faaliyet kârı, serbest nakit akışı ve normalleştirilmiş kazançlar değerleme için daha kullanışlı bir temel sunar; işletmenin kendisini anlatan sayı ise yüzde 76'lık faaliyet marjıdır.
Kazanç patlaması gerçektir, ancak en muhteşem muhasebe rakamı mutlaka en tekrarlanabilir olanı değildir.
Bellek Pazarının Sıkı Kaldığına Dair Kanıtlar
7 Eylül'de TrendForce, küresel DRAM sektörü gelirinin 2026'nın ikinci çeyreğinde bir önceki çeyreğe göre yüzde 59,5 artarak 154,73 milyar dolara yaklaştığını bildirdi. Araştırma şirketi, yapay zekâ eğitimi ve çıkarımının HBM3E, LPDDR5X ve yüksek kapasiteli RDIMM talebini desteklediğini, ajanik yapay zekâ uygulamalarındaki patlamanın ise her kapasitede RDIMM talebini yukarı çektiğini belirtti.
Arz tarafı da aynı derecede önemlidir. TrendForce, tedarikçi envanterinin tarihsel olarak düşük seviyelere yakın olduğunu ve yeni arzın esasen sunucu ürünlerine yönlendirildiğini belirtti. Üçüncü çeyrekte geleneksel DRAM sözleşme fiyatlarının sıralı olarak %13–18 büyümesini öngördü, ancak bu, daha önce görülen olağandışı hızlı artışlardan bir yavaşlamayı temsil edecektir.
Bu güçlü bir geri bildirim döngüsü oluşturur:
- HBM, geleneksel DRAM'dan daha fazla üretim ve paketleme kaynağı tüketir.
- Üreticiler, yüksek marjlı AI belleğine öncelik verir.
- Emtiya ürünleri için daha az kapasite kalır.
- Geleneksel DRAM arzı sıkılaşır.
- Fiyatlar bellek portföyünün daha geniş bir kısmında artar.
- Daha yüksek nakit akışı, bir sonraki nesil HBM yatırımını finanse eder.
Döngü, HBM sevkiyat büyümesi geçici olarak yavaşlasa bile SK Hynix'in kazançlarını artırabilir. Ancak, bu aynı zamanda tehlike de taşır: yüksek fiyatlar, müşterileri tüketimi optimize etmeye ve üreticileri arzı genişletmeye teşvik eder.
SK Hynix Artık En Büyük DRAM Üreticisi Değil
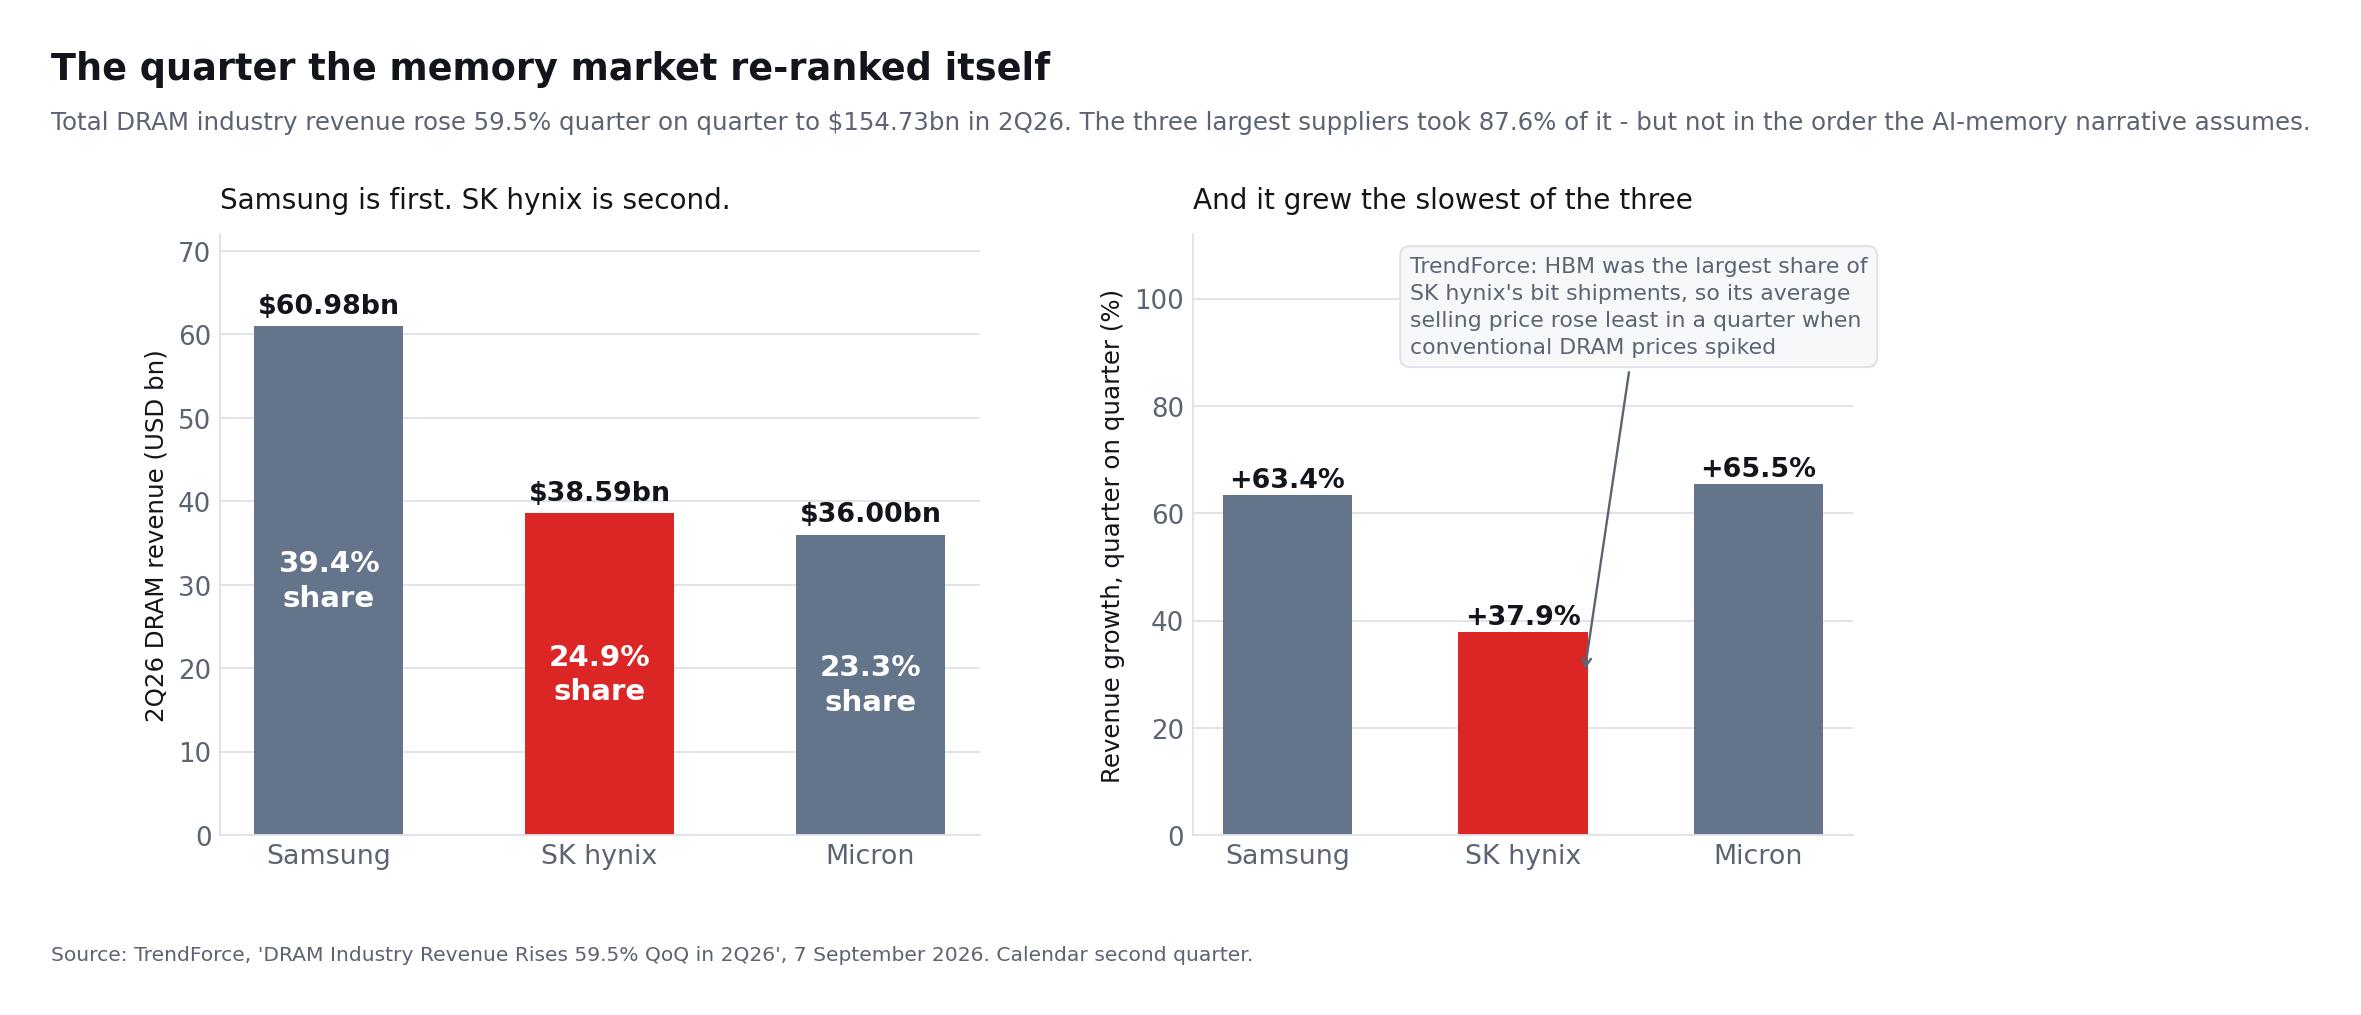
Yukarıda düşük stoklar için alıntılanan TrendForce bülteni, yanında nadiren alıntılanan ve ters yöne işaret eden ikinci bir bulgu içeriyor. Aynı 7 Eylül raporunda 2026'nın ikinci çeyreğinde DRAM gelirinde birinci sırada SK Hynix değil, Samsung yer aldı.
| 2Ç 2026'da DRAM | Gelir | Sektör payı | 1Ç 2026'ya göre büyüme |
|---|---|---|---|
| Samsung | $60.98bn | 39.4% | +63.4% |
| SK Hynix | $38.59bn | 24.9% | +37.9% |
| Micron | $36.00bn | 23.3% | +65.5% |
| Sektör toplamı | $154.73bn | 100% | +59.5% |
SK Hynix yalnızca ikinci olmadı. Her iki rakibinden de daha yavaş büyüdü ve bunu, sektörün kaydettiği en sert geleneksel DRAM fiyat artışlarının yaşandığı çeyrekte yaptı. TrendForce nedenini veriyor ve bu, tüm yükseliş tezinin en rahatsız edici cümlesi: HBM, üç büyük tedarikçi arasında SK Hynix'in bit sevkiyatlarının en yüksek oranını oluşturduğu için ortalama satış fiyatı en az onun yükseldi.
Bunu dikkatle okuyun, çünkü standart argümanlardan birini tersine çeviriyor. Uzun vadeli anlaşmalar hemen her zaman saf bir avantaj olarak sunulur: görünürlük, planlama, spot fiyat oynaklığının azalması. Aynı zamanda bir fiyat tavanıdır. Geleneksel DRAM sözleşme fiyatları fırladığında, bitlerinin daha büyük kısmı bu piyasaya açık olan Samsung ve Micron hareketten daha fazlasını yakaladı. SK Hynix'in sözleşmeye bağlı HBM defteri, sözleşmelerin yaptığını yaptı: yerinde durdu.
Bu ödünleşim savunulabilir. Yüksek mutlak marjda daha düzgün bir gelir sahip olunacak makul bir şeydir ve TrendForce geleneksel DRAM sözleşme fiyatı büyümesinin üçüncü çeyrekte çeyreklik yüzde 13-18'e yavaşlamasını bekliyor; bu da farkı daraltacaktır. Ama dürüstçe fiyatlanmalı. SK Hynix'i tam da bir bellek fiyatı sıçramasına azami kaldıraç için satın alan yatırımcı, bundan en az payı olan tedarikçiyi satın alıyor demektir.
DRAM sıralamasının söylemediği şey
İki çekince bunun tek başına bir düşüş tezi olmasını engelliyor. Birincisi, DRAM geliri kâr değildir: SK Hynix'in HBM karması, rakiplerinin gelirini yukarı çeken emtia bitlerinden daha yüksek marj taşır ve aşağıdaki marj karşılaştırması bunu doğrular. İkincisi, TrendForce'un DRAM tablosu ile Counterpoint'in HBM tablosu farklı şeyleri ölçer — biri tüm DRAM pazarı, diğeri onun içindeki HBM dilimi. SK Hynix dilimde önde, bütünde geride. Her iki ifade aynı anda doğrudur ve dürüst her özet ikisini birden taşımalıdır.
AI Bellek Süper Döngüsü Yeni Mi Başlıyor?
Bu döngünün, önceki bellek yükselişlerinden daha dayanıklı olduğu konusunda inandırıcı bir argüman var.
Geleneksel bellek döngüleri, PC'ler, akıllı telefonlar ve genel amaçlı sunucular tarafından yönlendirilmiştir. Bu pazarlar keskin talep dalgalanmaları üretebilirken, nispeten standartlaştırılmış ürünler agresif kapasite eklemelerini teşvik etti. Arz talebi aştığında, fiyatlar ve karlar çökerdi.
AI, bu modelin birkaç kısmını değiştiriyor:
- Her AI sistemi için bellek içeriği önemli ölçüde daha yüksektir.
- HBM, emtia DRAM'dan daha zor üretilmektedir.
- Paketleme ve yeterlilik, ek darboğazlar yaratmaktadır.
- Müşteriler giderek uzun vadeli tedarik anlaşmaları müzakere ediyor.
- Yeni AI hızlandırıcı nesilleri daha fazla bant genişliği ve kapasite gerektiriyor.
- Hiperscaler'lar, GPU satın almanın yanı sıra özel çipler geliştiriyor.
- Çıkarım, model eğitiminden öte tekrarlayan bir talep kaynağı oluşturabilir.
SK Hynix, Temmuz ayında yaklaşık on müşteri ile uzun vadeli anlaşmaları tamamladığını ve diğer büyük müşterilerle görüşmelere devam ettiğini söyledi. Çok yıllı anlaşmalar, talep görünürlüğünü artırabilir ve spot fiyatlamayla ilişkili bazı dalgalanmaları azaltabilir.
Şirket ayrıca, AI yatırımının giderek ticari AI hizmetlerinden elde edilen gelirle desteklendiğine inanıyor. Eğer bu doğruysa, altyapı harcamaları spekülatif beklentilere daha az bağımlı hale gelebilir ve tekrarlayan bulut ve yazılım gelirleriyle daha yakın bir bağlantı kurabilir.
"Süper döngü" ifadesinin hâlâ dikkat gerektirmesi neden
Yapısal bir büyüme pazarı hâlâ döngüsel düzeltmeler yaşayabilir. Üç gelişme aynı anda gerçekleşebilir:
- AI bellek hacimleri büyümeye devam ediyor.
- Sektör üretim kapasitesi daha hızlı büyüyor.
- Bellek fiyatları ve tedarikçi kârları düşüyor.
Bu nedenle, yatırımcılar süper döngüyü her çeyrek kazançların arttığı bir dönem olarak tanımlamamalıdır. Daha savunulabilir bir tanım, ortalama talep, fiyatlandırma gücü ve kârlılık seviyesinin geçici düzeltmelere rağmen tarihi normun üzerinde kaldığı çok yıllı bir dönemdir.
Samsung ve Micron'dan Gelen Rekabet Tehdidi
SK Hynix, HBM lideri olmaya devam ediyor, ancak konumu artık sorgulanamaz değil.
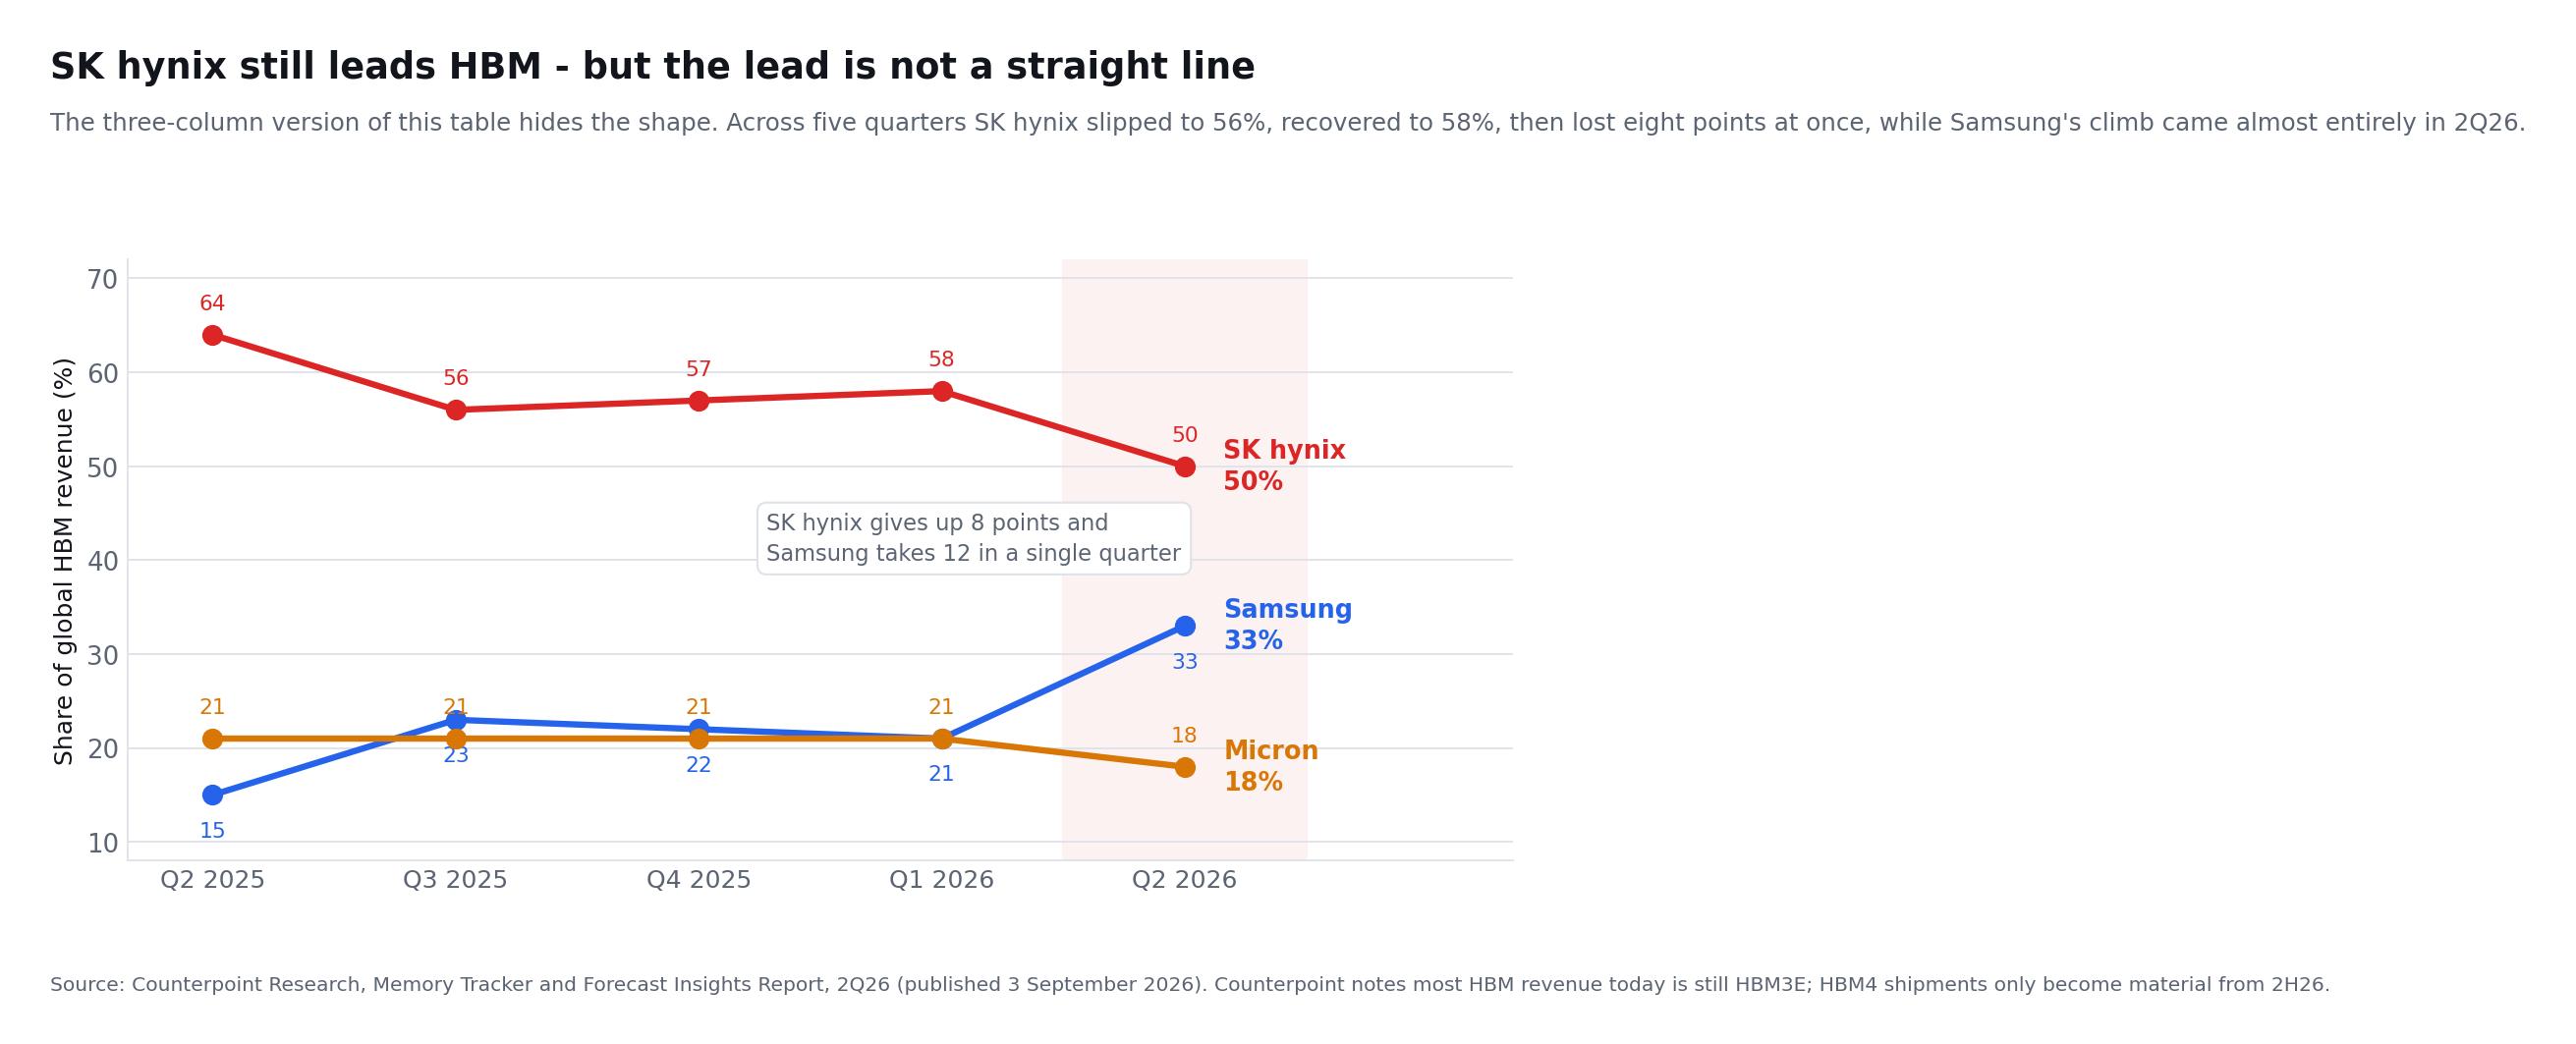
Counterpoint Research, SK Hynix'in 2026'nın ikinci çeyreğinde HBM gelirinin yüzde 50'sini elinde tuttuğunu, bir yıl önceki yüzde 64'ten gerilediğini tahmin etti. Samsung'un payı yüzde 15'ten yüzde 33'e çıkarken Micron yaklaşık yüzde 18'de kaldı. Bu karşılaştırmanın en sık çoğaltılan üç sütunluk hâli hareketin biçimini gizliyor; bu yüzden beş çeyreklik tam seriyi ortaya koymak gerekiyor.
| HBM geliri payı | 2Ç 2025 | 3Ç 2025 | 4Ç 2025 | 1Ç 2026 | 2Ç 2026 |
|---|---|---|---|---|---|
| SK Hynix | 64% | 56% | 57% | 58% | 50% |
| Samsung | 15% | 23% | 22% | 21% | 33% |
| Micron | 21% | 21% | 21% | 21% | 18% |
Kaynak: Counterpoint Research, Memory Tracker and Forecast Insights Report, 2Ç 2026. Counterpoint, tüm karşılaştırmayı yeniden çerçeveleyen bir kayıt düşüyor: bugün HBM gelirinin büyük bölümü hâlâ HBM3E'den geliyor ve HBM4 sevkiyatları ancak 2026'nın ikinci yarısından itibaren anlamlı hâle geliyor. Yukarıdaki tablo dolayısıyla giden nesli ölçüyor, her şirketin şu anda tanıttığı nesli değil.
Beş çeyreği boydan boya okuyun; tablo istikrarlı bir aşınma değil. SK Hynix 2025'in üçüncü çeyreğinde yüzde 56'ya indi, 2026'nın ilk çeyreğinde yüzde 58'e toparlandı, sonra tek bir çeyrekte sekiz puan verdi. Samsung'un tırmanışı daha da yoğun: 2026'nın ilk çeyreğinde hâlâ yüzde 21'deydi ve bir çeyrekte on iki puan aldı. Bu büyüklükte tek çeyreklik bir sıçrama, ya kalıcı bir pay kaymasının başlangıcıdır ya da az sayıda büyük onayın zamanlamasının yarattığı bir yan üründür. Hangisi olduğu, ikinci yarının HBM4 rakamları gelene kadar görünmeyecek.
Samsung 12 Şubat 2026'da HBM4'ün seri üretimine başladı ve ticari ürün sevk etti; bunu sektörde bir ilk olarak nitelendirdi ve HBM satışlarının 2026'da 2025'e göre üç katından fazla artmasını beklediğini açıkladı. Teknik özellikler dikkate değer, çünkü belirgin biçimde geride değil: Samsung'un HBM4'ü tutarlı olarak 11,7 Gbps, azami 13 Gbps hızında çalışıyor; SK Hynix'in belirttiği "10 Gbps üzeri" ifadesiyle karşılaştırın. Ayrıca Samsung'un kendi 1c DRAM'i üzerine, yine kendi döküm tesisinden 4 nm mantık taban kalıbıyla inşa ediliyor. SK Hynix ise taban kalıbını dış bir mantık döküm ortağıyla koordine ediyor. Samsung ayrıca 2026'nın ikinci yarısında HBM4E numunelemesine başlamayı bekliyor.
Micron üçüncü mali çeyreğini 24 Haziran 2026'da açıkladı. 1-beta DRAM üzerine kurulu HBM4, ana müşterisinin platformu için yüksek hacimde sevk ediliyor ve birden fazla son müşteriye onay numuneleri gönderildi; 1-gamma DRAM üzerindeki HBM4E'nin ise hacimli üretime ancak 2027 takvim yılında geçmesi bekleniyor. Bu, Haziran 2026'da 12 katmanlı HBM4E numuneleri sevk eden SK Hynix'e, bir sonraki nesilde Micron karşısında yaklaşık bir yıllık öncelik veriyor — teknoloji liderliği argümanından geriye kalan en net parça.
Rekabet, birkaç risk getirmektedir:
- Müşteriler, tedarik güvenliğini artırmak için birden fazla tedarikçi kullanabilir.
- Samsung'un pazar payı kazanımları, SK Hynix'in müzakere gücünü azaltabilir.
- Toplam endüstri çıktısının artması, HBM fiyatlarını baskılayabilir.
- Teknoloji geçişleri, müşteri tahsisatlarını yeniden düzenleyebilir.
- Özel HBM, daha fazla mühendislik harcaması gerektirebilir.
- Verim sorunları, talep güçlü kalırken bile kârlılığı değiştirebilir.
Boğa durumu, SK Hynix'in %60'tan fazla bir payı sonsuza dek korumasını gerektirmiyor. Ancak, şirketin lider bir pozisyonu sürdürmesi ve toplam HBM pazarının genişlemesiyle birlikte cazip getiriler elde etmesi gerekiyor.
Kapasite Genişlemesi: Gerekli Yatırım mı Yoksa Gelecek Aşırı Arz mı?
SK Hynix yapay zekâ kaynaklı talebi karşılamak için kapasite artırıyor ve ikinci çeyrek bülteni nerede olduğunu somut biçimde söylüyor. 2026 yatırım harcaması öngörüsü 40 trilyon wonluk bandın üst kısmına yükseldi. Şirket M15X'in seri üretim takvimini hızlandırıyor ve Yongin 1. Faz temiz odası 2027 başında açıldıktan sonra kapasiteyi hızla genişletmek için yatırım yapıyor. Bunun ötesinde yeni duyurulan P&T7 ileri paketleme tesisi, M17 NAND üretim üssü ve yeni bir yarı iletken kümesi var; hepsi müşteri talebine ve yatırım verimliliğine göre aşamalı olarak yürütülecek. NAND tarafında 321 katmanlı ürünler halihazırda üretimin en büyük payını oluşturuyor ve şirket bunu yıl sonuna kadar yurt içi kapasitenin yaklaşık yüzde 50'sine çıkarmayı planlıyor.
Bu yatırımlar, mevcut tesislerin tüm potansiyel talebi karşılayamaması nedeniyle gereklidir. Ancak, yarı iletken arzı yavaş yanıt verir. Yeni fabrikaların inşası, ekipman kurulumu, süreç geliştirme ve verim artırma yıllar alır.
Bu gecikme, kısa vadeli fiyatlamayı destekler. Ayrıca, uzun vadeli tahmin riskini artırır. Bir döngünün zirvesinde onaylanan kapasite, talep artışının yavaşladığı dönemde üretime geçebilir.
Yatırımcılar, sermaye harcamalarını dört soru ile değerlendirmelidir:
- Yeni harcama, müşteri taahhütleri ile destekleniyor mu?
- Farklılaştırılmış HBM veya emtia kapasitesine mi odaklanıyor?
- İşletme nakit akışı, aşırı borçlanma olmadan yatırımı finanse edebilir mi?
- Varlıklar, normalleşmiş bellek fiyatları altında ne kadar getiri sağlayacak?
SK Hynix tezinin en güçlü versiyonu, uzun vadeli anlaşmaların, teknik karmaşıklığın ve disiplinli endüstri arzının önceki döngülerde görülen yıkıcı aşırı inşaatı önleyeceğini varsayıyor.
En zayıf versiyonu, her büyük üreticinin mevcut kıtlıkları dışsallaştırdığı, ağır yatırımlar yaptığı ve 2028 veya sonrasında aşırı arz yarattığı varsayımını içeriyor.
Hisse Geri Alımları Hisse Başına Boğa Durumunu Güçlendiriyor
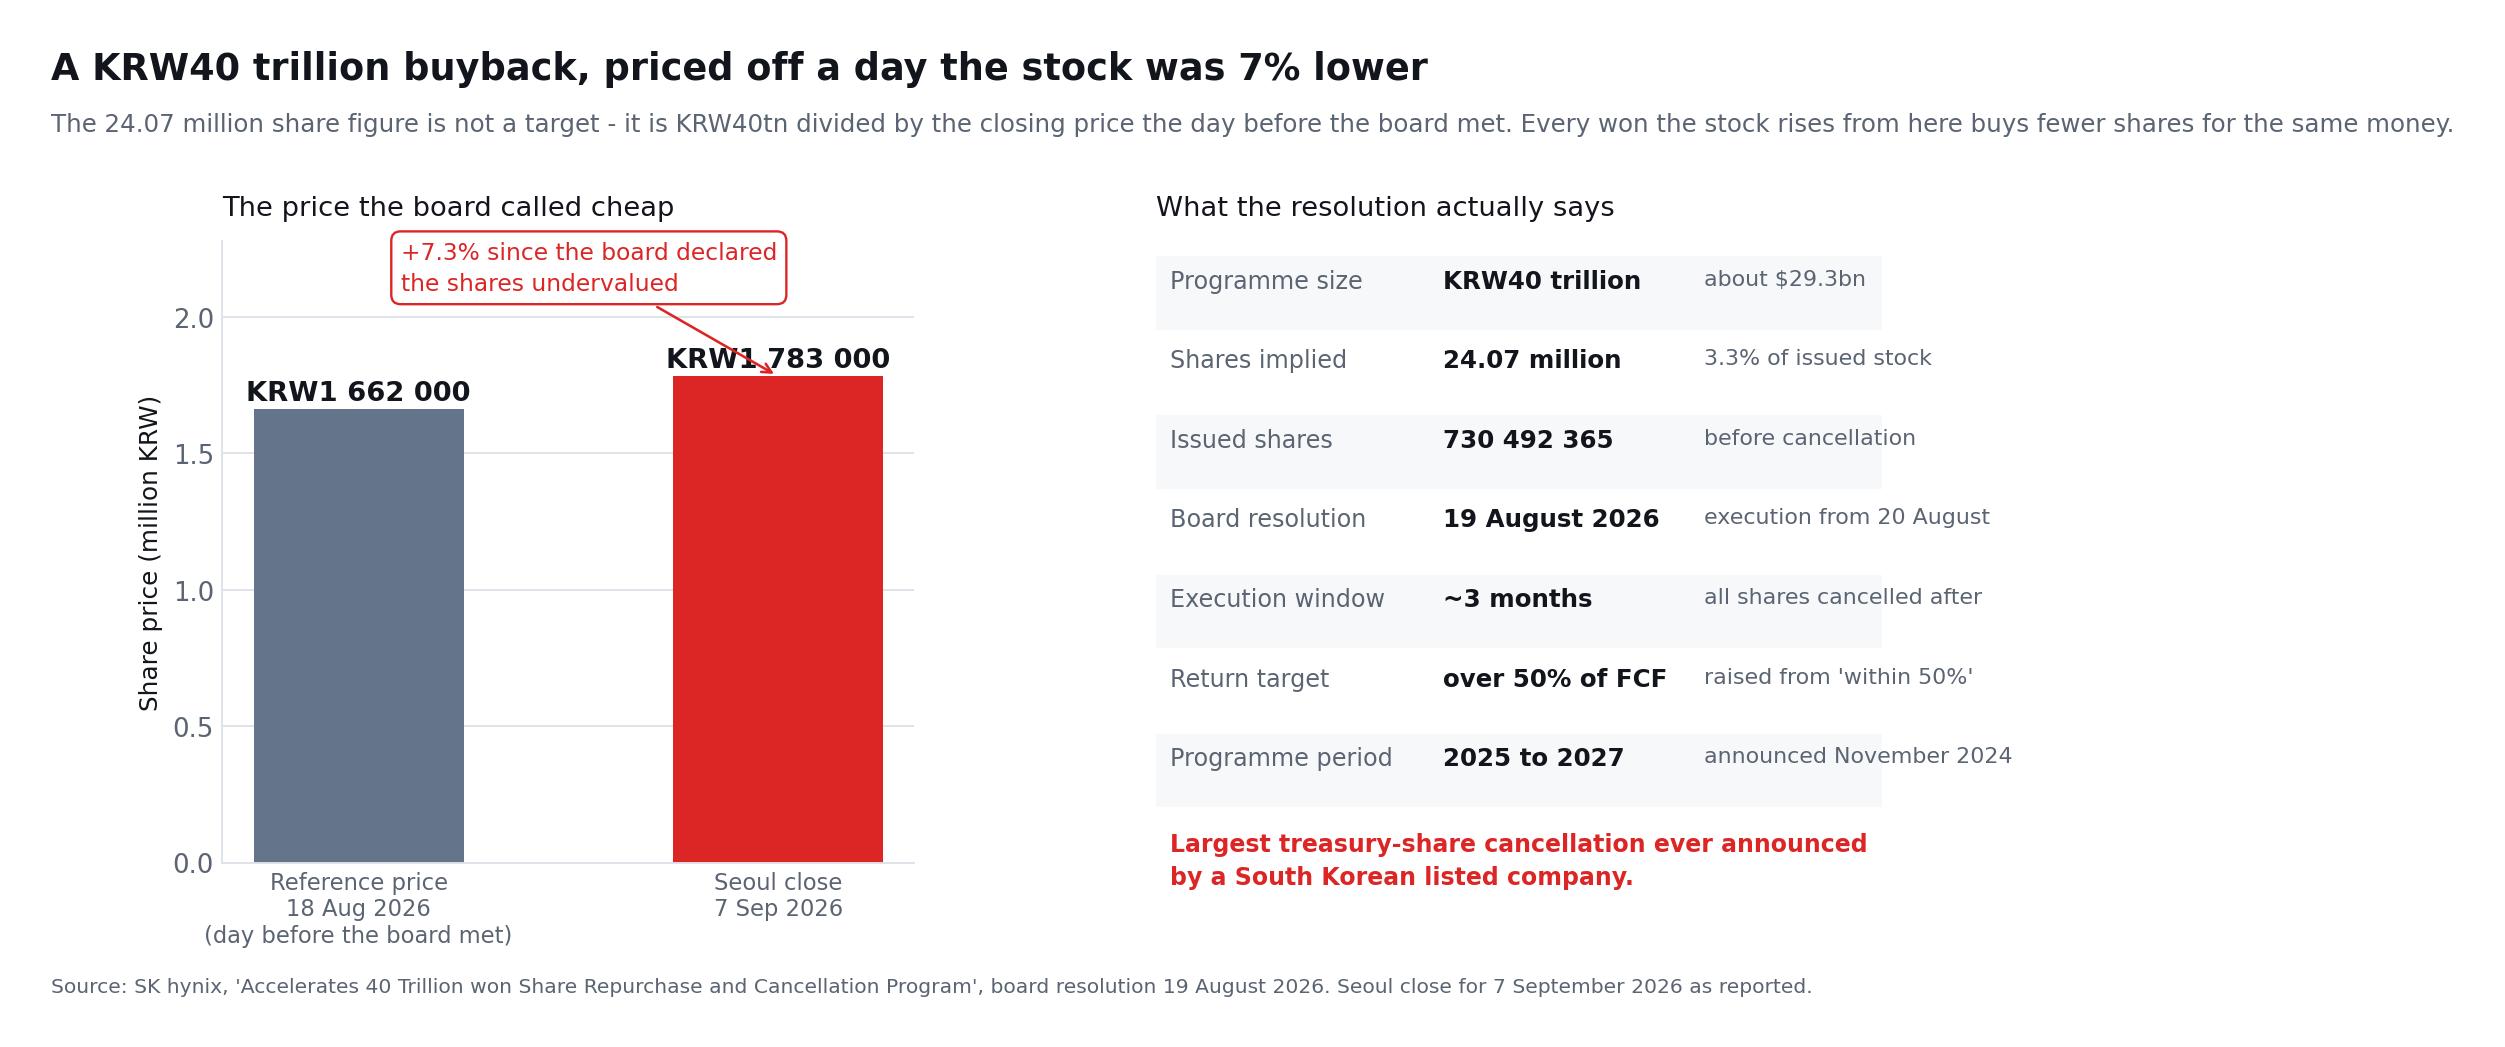
19 Ağustos 2026'da SK Hynix yönetim kurulu 40 trilyon wonluk hisse geri alımını ve tamamının iptalini onayladı. Üzerinde durulması gereken ayrıntı, herkesin alıntıladığı hisse sayısının nasıl elde edildiğidir: 24,07 milyon hisse, yani o tarihte ihraç edilmiş 730.492.365 hissenin yüzde 3,3'ü, basitçe 40 trilyon wonun 1.662.000 wona — yönetim kurulunun toplanmasından bir gün önce, 18 Ağustos kapanış fiyatına bölünmesidir. Bu bir referans fiyattır, hedef değil. Uygulama 20 Ağustos'tan itibaren yaklaşık üç ay sürüyor ve hisse bu referansın üzerine çıktığı her won için aynı parayla daha az hisse alınıyor. 7 Eylül'deki 1,783 milyon wonluk Seul kapanışında hisse zaten yüzde 7,3 yukarıdaydı.
Yönetim kurulunun gerekçesi alışılmadık ölçüde açık: şirketin içsel değerinin — iş rekabetçiliği, nakit üretme kabiliyeti ve orta-uzun vadeli büyüme potansiyeli — hisse fiyatına tam olarak yansımadığına karar verdi. Şirket ayrıca hissedar getirisi hedefini yüzde 50 içinde ifadesinden 2025-2027 arasında üretilen kümülatif serbest nakit akışının yüzde 50'sinden fazlası ifadesine yükselterek, aslen Kasım 2024'te duyurulan bir programı öne çekti. Getiriler geri alımları, iptalleri, sabit temettüleri ve olası özel temettüleri kapsayabilir; büyüklük ve zamanlama üçüncü çeyrek sonuçlarında kesinleşecek.
Şirketin kendi ifadesiyle bu, bir Güney Kore borsa şirketi tarafından şimdiye kadar duyurulan en büyük hazine hissesi iptali. Resmî duyuru üç nedenle önemli:
- İptal, yalnızca hazine hisselerini tutmak yerine hisse sayısını azaltır.
- Yönetim, nakit üretimine olan güveni işaret ediyor.
- Hisse başına kazanç, hisseler emekliye ayrıldığında toplam kazançtan daha hızlı büyüyebilir.
Ancak, geri alımlar otomatik olarak değer yaratmaz. Etkinlikleri, ödenen fiyat ve şirketin araştırma, kapasite ve durgunluk dayanıklılığı için yeterli sermaye koruyup korumadığına bağlıdır.
SK Hynix, nakit kullanımında üç dengeyi sağlamalıdır:
| Nakit Kullanımı | Potansiyel Faydası | Ana Risk |
|---|---|---|
| HBM kapasitesi ve Ar-Ge | Teknoloji ve tedarik liderliğini korur | Bir döngü zirvesine yakın aşırı yatırım |
| Borç azaltma ve likidite | Durgunluk dayanıklılığını artırır | Aşırı nakit, sermaye verimliliğini düşürebilir |
| Geri alımlar ve temettüler | Hissedar getirisini artırır | Değerli hisselerin geri alınması değer yok eder |
Rally Sonrası SK Hynix Hisse Değeri
SK Hynix’in değeri bir paradoks sunuyor. Hisse fiyatı dramatik bir şekilde yükseldi, ancak genellikle alıntılanan ileriye dönük kazanç çarpanları birçok AI yarı iletken şirketine göre düşük kalıyor.
8 Eylül 2026 kapanışı itibarıyla StockAnalysis, Nasdaq'ta işlem gören SKHY ADR'sini 124,80-194,80 dolarlık 52 haftalık bandına karşı 185,55 dolarda — zirvesinin yüzde 5'inden yakınında — yaklaşık 4,4'lük ileriye dönük fiyat-kazanç oranıyla ve on iki aylık 247,31 dolarlık uzlaşı hedefiyle onu "Güçlü Al" olarak derecelendiren 14 analistle gösteriyordu. Dikkat: ADR'nin kendisi Nasdaq'ta ancak 10 Temmuz 2026'da işlem görmeye başladı; yani fiyat geçmişi iki aylık ve likidite profili hâlâ oturuyor. Bu rakamlar sık değişir ve büyük ölçüde kazanç tahminlerine bağlıdır.
Düşük bir ileri P/E, hisse senedinin ucuz olduğu anlamına gelmez. Bellek şirketleri genellikle zirve kazançlarının yakınında en düşük çarpanlarla işlem görür çünkü yatırımcılar kârların düşmesini bekler.
Döngüsel bir şirket için, düşük bir P/E, değer garantisi yerine zirve kazançları hakkında bir uyarı olabilir.
Yatırımcılar birden fazla değerleme yaklaşımı kullanmalıdır.
1. Normalleştirilmiş kazanç değeri
Kazançları ortalama—zirve—DRAM ve NAND fiyatları altında tahmin edin. O normalleştirilmiş sonuca makul bir çarpan uygulayın.
2. Fiyat/defter analizi
Bellek üretimi önemli fiziksel varlıklar gerektirir. Fiyat/defter, piyasa değerini şirketin üretken sermayesiyle karşılaştırmaya yardımcı olabilir, ancak özel teknolojiyi veya müşteri ilişkilerini tam olarak yansıtmaz.
3. Serbest nakit akışı verimi
Sermaye harcamasını işletme nakit akışından çıkarın. Bu, rekor muhasebe kârlarının kapasite finanse edildikten sonra nakde dönüşüp dönüşmediğini ortaya koyar.
4. Senaryo bazlı değerleme
Tek bir tahmine güvenmek yerine ayı, temel ve boğa senaryoları oluşturun.
| Senaryo | Ana varsayımlar | Olası hisse etkisi |
|---|---|---|
| Ayı | AI sermaye harcamaları yavaşlar, HBM payı düşer, fiyatlar azalır ve yeni kapasite aşırı arz yaratır | Kazançlar daralır ve düşük ileri P/E yanıltıcı çıkar |
| Temel | AI altyapısı büyür, SK Hynix liderliğini korur ve fiyatlar yavaş yavaş normalleşir | Kazançlar tarihsel seviyelerin üzerinde kalır ancak dalgalanır |
| Boğa | HBM talebi kapasiteyi aşar, HBM4E liderliği sürer ve uzun vadeli sözleşmeler marjları stabilize eder | Güçlü nakit üretimi yatırımı ve hissedar getirilerini destekler |
SimianX AI, yatırımcıların kazanç tahminleri, teknik momentum, analist revizyonları ve AI sektörü haberleri üzerindeki değişiklikleri takip etmelerine yardımcı olabilir. Bu, SK Hynix için özellikle faydalıdır çünkü hisse senedi, şirket yeni bir duyuru yapmasa bile Nvidia, hiperscaler sermaye harcamaları, bellek fiyatları ve Kore pazar akışlarıyla ilgili gelişmelere keskin bir şekilde tepki verebilir.
En Güçlü Boğa Durumu
Boğa tezi altı argümana dayanıyor.
1. AI modelleri daha fazla bellek yoğun hale geliyor
Daha uzun bağlamlar, çok modlu iş yükleri, ajans sistemleri ve gerçek zamanlı çıkarım, hem bant genişliği hem de kapasite gerektirir. Bellek içeriği, gönderilen hızlandırıcı sayısından daha hızlı büyüyebilir.
2. SK Hynix zor bir üretim avantajına sahip
Yüksek verim, paketleme deneyimi ve başarılı müşteri nitelikleri kolayca taklit edilemez. HBM, sıradan DRAM'dan daha fazla teknolojik talepkar.
3. HBM, geleneksel DRAM kapasitesini absorbe ediyor
Wafer ve paketleme kaynaklarını HBM'ye tahsis etmek, pazarın geri kalanını sıkıştırabilir ve daha geniş bellek fiyatlarını destekleyebilir.
4. Uzun vadeli anlaşmalar görünürlüğü artırır
Çok yıllı müşteri sözleşmeleri, talep belirsizliğini azaltabilir ve şirketin sermaye yatırımlarını planlamasına yardımcı olabilir.
5. Bilanço güçlü
Önemli bir net nakit pozisyonu, SK Hynix'e yatırım yapma, bir durgunluktan kurtulma ve aynı anda sermaye geri döndürme kapasitesi verir.
6. Hisse iptali hisse başına ekonomiyi iyileştirir
KRW40 trilyon geri alım programı, tamamlandıktan sonra ihraç edilen hisseleri doğrudan azaltarak hisse başına kazanç ve serbest nakit akışını destekler.
En Önemli Ayı Riskleri
Ayı durumu eşit derecede dikkat gerektiriyor.
AI sermaye harcamaları hayal kırıklığı yaratabilir
SK Hynix, nihayetinde müşterilerin AI altyapısından yeterli getiriler elde etmesine bağlıdır. Eğer hiperskalerciler sermaye bütçelerini azaltırsa, bellek siparişleri hızla düşebilir.
Samsung farkı kapatıyor
Samsung’un HBM payı ikinci çeyrekte keskin bir şekilde arttı. Daha büyük rekabet, SK Hynix’in pazar payını ve fiyatlama gücünü azaltabilir.
Müşteri yoğunluğu önemli kalıyor
Önde gelen hızlandırıcı ve bulut platformu müşterileri, HBM talebinin önemli bir kaynağını temsil ediyor. Bir ana mimarideki gecikmeler, tedarikçi sevkiyatlarını etkileyebilir.
Sermaye harcaması yanlış zamanda zirve yapabilir
Yeni fabrikalar pahalı ve tamamlanması yavaştır. Talep artışı yavaşladıktan sonra gelen kapasite, endüstri fiyatlandırmasını olumsuz etkileyebilir.
Geleneksel bellek döngüsel kalmaya devam ediyor
HBM büyük ölçüde dikkat çekiyor, ancak SK Hynix ayrıca geleneksel arz ve talep döngülerine maruz kalan DRAM ve NAND ürünleri de satıyor.
Beklentiler zaten yüksek
Bir şirket rekor sonuçlar açıklayabilir ve yine de kazançlar iddialı tahminleri karşılamadığında hisseleri düşebilir. İkinci çeyrek sonuçlarına verilen tepki, güçlü mutlak performansın olumlu bir piyasa tepkisi garanti etmediğini gösterdi.
Para birimi, jeopolitik ve politika riskleri devam ediyor
SK Hynix Kore, Çin, Amerika Birleşik Devletleri ve diğer pazarlarda faaliyet gösteriyor. İhracat kontrolleri, ticaret politikası, kur değişimleri ve ekipman kısıtlamaları maliyetleri ve üretim stratejisini etkileyebilir. Rali gününün makro arka planını açıkça söylemekte fayda var, çünkü yüzde 8,1 rakamını taşıyan aynı ajans haberi şunu da taşıyordu: Associated Press, piyasa katılımcılarının enflasyon hâlâ yüzde 3'ün belirgin biçimde üzerindeyken Federal Rezerv'in yıl sonundan önce faiz artırmasını beklediğini, FOMC kararının 16 Eylül'de ve ağustos enflasyon verilerinin 11 Eylül'de açıklanacağını aktardı. Brent ham petrol, ABD'nin İran'la altı aydır süren savaşı ve fiilen kapalı kalmayı sürdüren Hürmüz Boğazı ortasında 96,32 dolardaydı. Betası 2,39 ve ileriye dönük çarpanı dört kat olan bir hisse, HBM bit büyümesine olduğu kadar bu iskonto oranına da açıktır — bu gerilimi 2026 Ara Seçimleri Fed'le Buluşuyor ve küresel tahvil satış dalgası inceliyor.
Yatırımcıların Bir Sonraki İzlemesi Gerekenler
Disiplinli bir SK Hynix araştırma süreci, "AI süper döngüsü" ifadesine güvenmek yerine ölçülebilir kanıtları takip etmelidir.
Aylık işletme göstergeleri
- DRAM ve NAND ortalama satış fiyatı değişiklikleri.
- HBM sevkiyat büyümesi.
- Olağandışı kalemler hariç işletme marjı.
- Sermaye harcaması ve serbest nakit akışı.
- Stok günleri.
- Net nakit ve hissedar dağıtımları.
Rekabet göstergeleri
- SK Hynix’in HBM gelir payı.
- Samsung’un HBM4 yeterlilikleri ve üretim verimleri.
- Micron’un HBM4 gelir artışı.
- HBM4E örnekleme ve yeterlilik aşamaları.
- GPU ve özel hızlandırıcı platformlarındaki müşteri benimsemesi.
Nihai talep göstergeleri
- Hiperscaler sermaye harcaması rehberi.
- AI hızlandırıcı sevkiyat tahminleri.
- Bulut AI gelir büyümesi.
- Sunucu birimi büyümesi.
- Hızlandırıcı başına bellek içeriği.
- Gecikmiş veya iptal edilmiş veri merkezi projelerine dair kanıtlar.
Pratik beş adımlı izleme çerçevesi
- Fiyat hareketini temellerden ayırın. Bir hareketin şirket spesifik mi yoksa sektör genelinde mi olduğunu belirleyin.
- Revizyonları takip edin, sadece rapor edilen rakamları değil. Yükselen veya düşen ileri tahminler genellikle hisse senedini etkiler.
- Marjları normalize edin. %76'lık bir işletme marjının sonsuza kadar süreceğini varsaymayın.
- Pazar payını ve toplam pazar büyümesini birlikte izleyin. Çok daha büyük bir pazarın daha küçük bir payı hala daha yüksek gelir üretebilir.
- Tez kırıcı kanıtları önceden tanımlayın. Örnekler arasında kaybedilen nitelikler, sürdürülen pazar payı erozyonu veya hızlı kapasite büyümesi sırasında düşen HBM fiyatları yer alır.
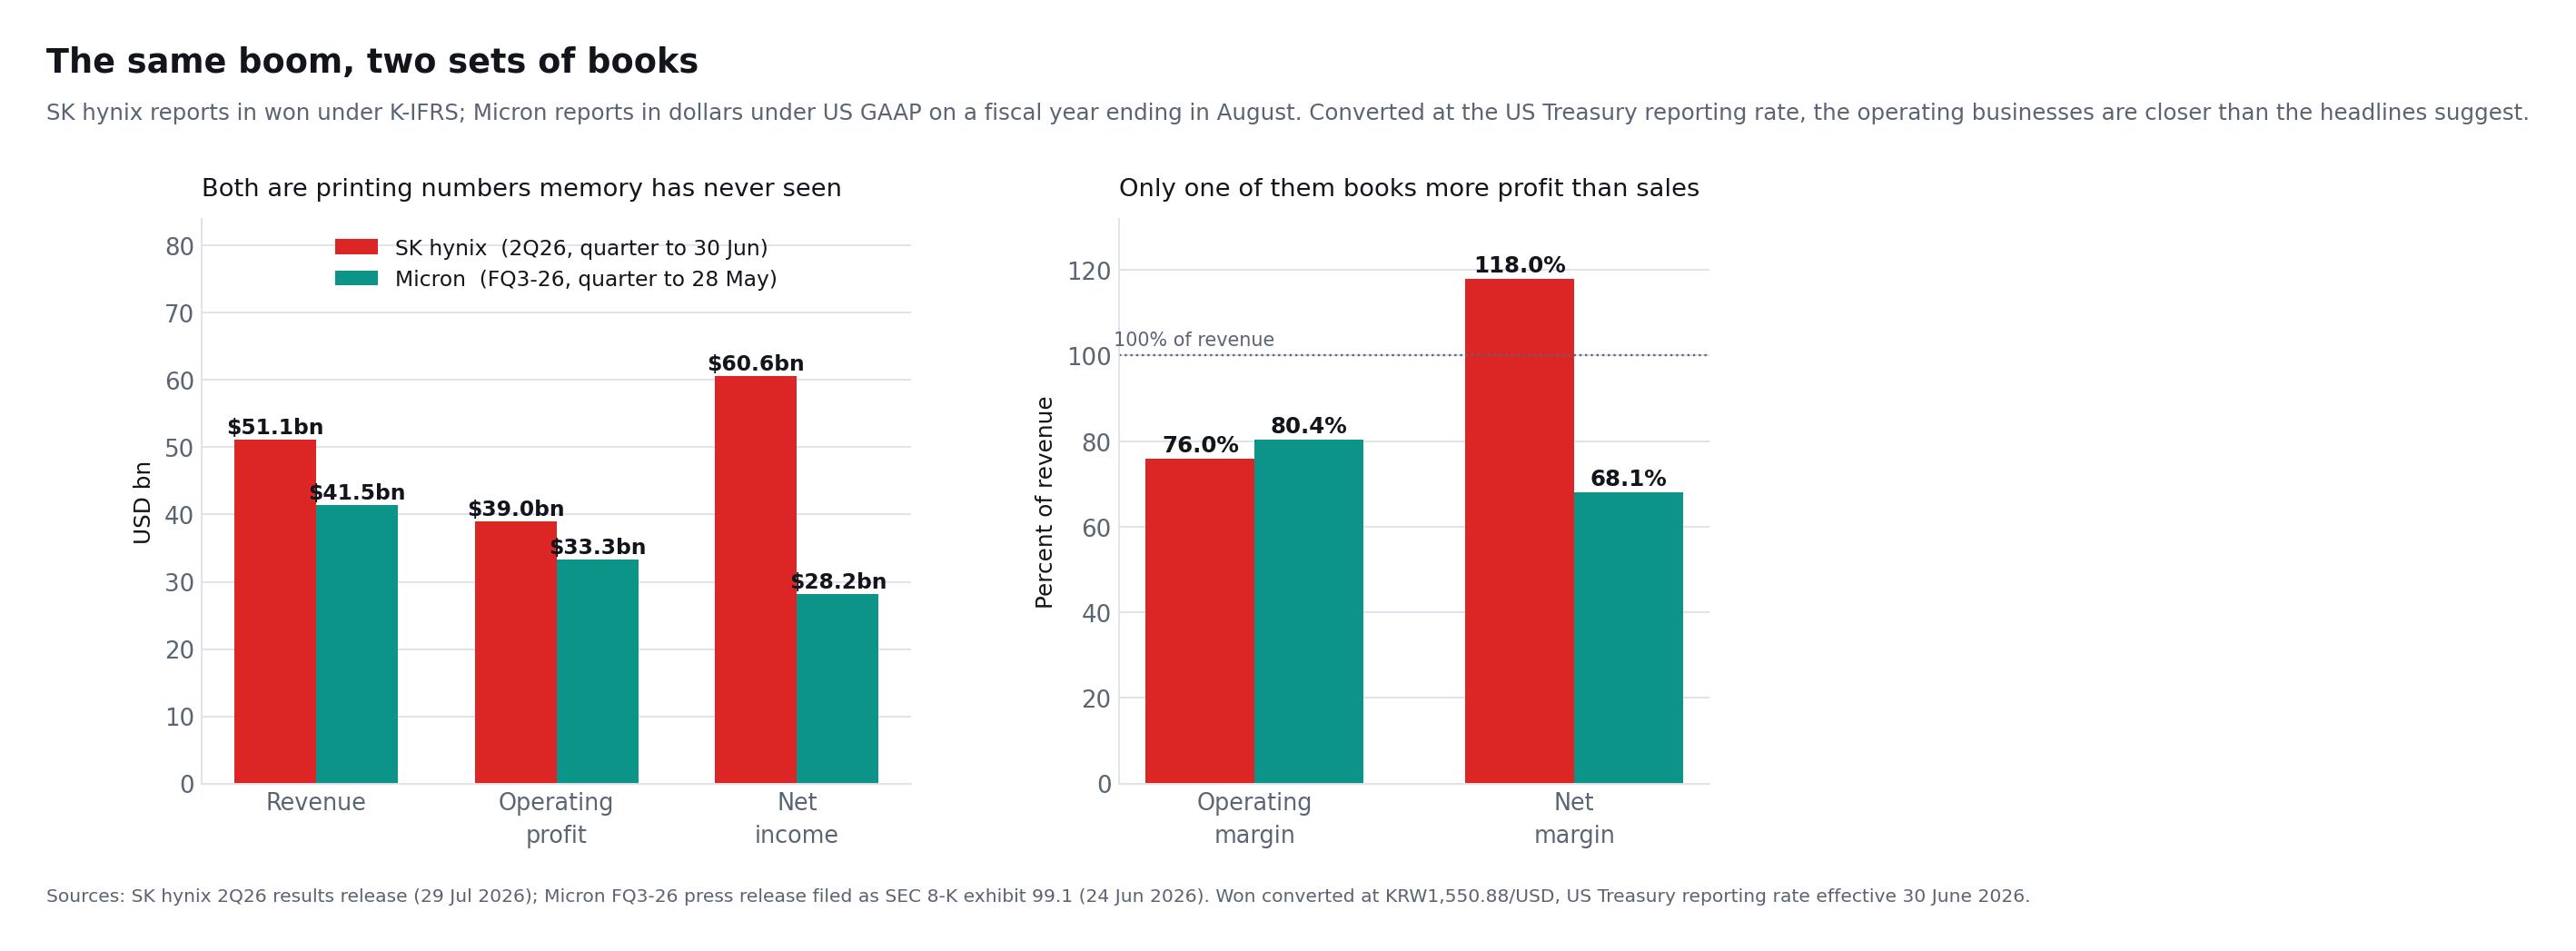
Aynı Patlama, İki Ayrı Defterden Okunmuş
SK Hynix'i Micron'la karşılaştırmak göründüğünden zor ve haberlerin çoğu bunu denemiyor bile. SK Hynix takvim yılı üzerinden K-IFRS'ye göre won cinsinden raporluyor. Micron ise ağustosta biten bir mali yılla US GAAP'e göre dolar cinsinden raporluyor; dolayısıyla "üçüncü mali çeyreği" 28 Mayıs 2026'da sona erdi — para birimi tahminle değil açıkça belirtilmiş bir kurla ele alındığı sürece, SK Hynix'in haziran çeyreğine adil bir okuma için yeterince yakın.
30 Haziran 2026'da yürürlükte olan dolar başına 1.550,88 wonluk ABD Hazinesi raporlama kuruyla çevrildiğinde, son raporlanan iki çeyrek şöyle sıralanıyor. Aşağıdaki her rakam şirketin kendi bülteninden geliyor.
| Aynı çeyreğin karşılaştırması | SK Hynix (2Ç 2026, 30 Haziran'a kadar) | Micron (mali 3Ç 2026, 28 Mayıs'a kadar) |
|---|---|---|
| Gelir | $51.1bn | $41.5bn |
| Faaliyet kârı | $39.0bn | $33.3bn |
| Faaliyet marjı | 76% | 80.4% |
| Net kâr | $60.6bn | $28.2bn |
| Net marj | 118% | 68.1% |
| Faaliyet nakit akışı | — | $25.4bn |
| Yatırım harcaması | — | $7.1bn |
| Serbest nakit akışı | — | $18.3bn |
| Net nakit veya nakit pozisyonu | $44.7bn | $30.2bn |
Bu tablodan, iki şirketin bültenlerinin de kendiliğinden görünür kılmadığı üç şey çıkıyor.
Bu çeyrekte daha kârlı işletme Micron. Muhasebe sonucunu değil işletmenin kendisini anlatan ölçüte bakıldığında Micron'un yüzde 80,4'lük faaliyet marjı, SK Hynix'in yüzde 76'sını geçiyor. Fark küçük ve çeyrekler tam örtüşmüyor, ama HBM liderliğinin otomatik olarak üstün marj ürettiği yönündeki yaygın varsayım, iki bülten yan yana konduğunda desteklenmiyor.
SK Hynix'in üstünlüğü ölçek ve bilanço, birim ekonomisi değil. Gelir ve faaliyet kârı bakımından daha büyük işletme ve yaklaşık 44,7 milyar dolar net nakit taşıyor — Micron'un tüm nakit ve yatırım pozisyonundan fazla. M15X'i, Yongin'i, P&T7'yi ve 40 trilyon wonluk geri alımı aynı anda finanse eden şey bu.
Önemli olan nakit rakamını yalnızca Micron yayımlıyor. Micron çeyrek için 25,4 milyar dolar faaliyet nakit akışı, 7,1 milyar dolar yatırım harcaması ve 18,3 milyar dolar düzeltilmiş serbest nakit akışı açıkladı; bir sonraki çeyrek için yaklaşık 50 milyar dolar gelir ve yüzde 86 brüt marj öngördü. SK Hynix'in çeyrek bülteni gelir, kâr ve net nakit pozisyonu veriyor ama nakit akış tablosu vermiyor — bu makaledeki her değerleme çerçevesinin istediği serbest nakit akışı getirisi, yalnızca ön bültenden hesaplanamıyor. Micron mali 3Ç 2026 sonuçları
Bu son nokta bir eleştiriden çok pratik bir talimat. Aradığınız sayı serbest nakit akışıysa, ön kazanç bülteni yanlış belgedir; çeyrek raporunu bekleyin. Temmuz bülteninden SK Hynix için serbest nakit akışı modeli kuran herkes, söylesin ya da söylemesin, yatırım harcamasını tahmin etmiştir.
SK Hynix Hissesi %8'lik Artıştan Sonra Alınır Mı?
Kanıtlar, SK Hynix'in AI bellek talebine en doğrudan halka açık piyasa maruziyetlerinden biri olduğu sonucunu destekliyor. HBM liderliği, HBM4 sevkiyatları, HBM4E yol haritası, güçlü bilanço ve hissedar getirileri, ikna edici bir uzun vadeli temel sağlar.
Kanıtlar, %8'lik günlük kazançtan hemen sonra almanın otomatik olarak cazip olduğunu ortaya koymamaktadır. Hisse senedi dalgalıdır, beklentiler yüksektir ve rapor edilen kazançlar fiyatlama döngüsünde olağanüstü elverişli bir noktaya yakın olabilir.
Hisse senedi, aşağıdaki özelliklere sahip yatırımcılar için uygun olabilir:
- AI altyapı harcamalarının birkaç yıl boyunca güçlü kalacağına inanıyorlarsa.
- Büyük yarı iletken döngüsü düşüşlerine katlanabiliyorlarsa.
- Kore hisse senedi ve ADR'ye özgü riskleri anlıyorlarsa.
- HBM rekabetini yakından izlemeye istekliyseler.
- Tüm veya hiçbir şey bahsi yapmak yerine pozisyon boyutlandırmasını kullanıyorlarsa.
Dengeli marjlar, öngörülebilir çeyrek kazançları veya düşük volatilite arayan yatırımcılar için daha az uygun olabilir.
Aşamalı bir yaklaşım zamanlama riskini azaltabilir. Yatırımcı, %8'lik artışı hisse senedini takip etmek için bir onay olarak görmek yerine, bir değerleme aralığı belirleyebilir, sınırlı bir tahsisatla başlayabilir ve yalnızca yeni kanıtlar uzun vadeli tezi güçlendirdiğinde ekleme yapabilir.
SK Hynix Hissesi ve AI Bellek Süper Döngüsü Hakkında SSS
SK Hynix hissesi neden %8'den fazla yükseldi?
7 Eylül 2026'daki yükseliş, düşük DRAM envanterleri ve güçlü HBM temelleri ile desteklenen AI donanımı ve bellek talebi hakkında geniş bir iyimserliği yansıtıyordu. Samsung ve diğer yarı iletken şirketleri de yükseldi, bu da hareketin esasen sektör genelinde olduğunu gösteriyor.
HBM nedir ve SK Hynix için neden önemlidir?
Yüksek bant genişliğine sahip bellek, DRAM yongalarını dikey olarak yığarak bir AI işlemcisine yakın çok daha hızlı veri transferi sağlar. SK Hynix, önde gelen bir HBM tedarikçisidir, bu nedenle AI hızlandırıcılarına olan artan talep, gelirini, kâr marjlarını ve stratejik önemini artırabilir.
SK Hynix hala HBM pazar lideri mi?
Evet, gelir payı bakımından. Counterpoint, SK Hynix'in 2026'nın ikinci çeyreğinde HBM gelirinin yüzde 50'sini elinde tuttuğunu, Samsung yaklaşık yüzde 33'e ulaşırken bir yıl önceki yüzde 64'ten gerilediğini tahmin etti. İki kayıt önemli. Counterpoint, bu gelirin büyük bölümünün hâlâ HBM3E olduğunu belirtiyor; yani tablo giden nesli ölçüyor. Ve geleneksel DRAM'de SK Hynix artık hiç birinci değil: TrendForce aynı çeyrekte Samsung'u sektör gelirinin yüzde 39,4'üyle SK Hynix'in yüzde 24,9'unun önüne koyuyor.
SK Hynix hissesi ileri P/E oranına göre ucuz mu?
İleri P/E oranı, birçok teknoloji şirketine göre düşük görünüyor, ancak bellek hisseleri genellikle kazançlar döngüsel bir zirveye yakınken en ucuz görünür. Yatırımcılar, bir çarpana dayanmak yerine normalleşmiş kazançları, sermaye harcamalarını ve serbest nakit akışını değerlendirmelidir.
AI bellek süper döngüsü aşırı arz ile sona erebilir mi?
Evet. HBM talebi artmaya devam ederken, sanayi kapasitesi daha hızlı büyüyebilir. Ana riskler, daha yavaş hiperscaler harcamaları, agresif kapasite eklemeleri ve Samsung ile Micron'dan gelen artan üretimdir.
SK Hynix hâlâ en büyük bellek şirketi mi?
DRAM'de değil. TrendForce, 2026 ikinci çeyrek DRAM sektörü gelirinde Samsung'u yüzde 39,4 ile birinci, SK Hynix'i yüzde 24,9 ile ikinci ve Micron'u yüzde 23,3 ile üçüncü sıraya koydu. Özellikle yüksek bant genişlikli bellekte SK Hynix, HBM gelirinin yüzde 50'siyle hâlâ lider. İki olgu birbiriyle uyumlu: HBM, DRAM pazarının bir dilimidir ve SK Hynix dilimde önde, bütünde geridedir.
SK Hynix geçen çeyrek neden Samsung ve Micron'dan daha yavaş büyüdü?
Kendi ürün karması yüzünden. TrendForce, üç büyük tedarikçi arasında SK Hynix'in bit sevkiyatlarında en yüksek oranı HBM'in oluşturduğunu buldu ve HBM büyük ölçüde çok yıllı anlaşmalarla satılıyor. Çeyrek içinde geleneksel DRAM sözleşme fiyatları fırladığında, emtia tarafına daha açık rakipler artışın daha fazlasını yakaladı. SK Hynix'in geliri çeyreklik yüzde 37,9 artarken Samsung'unki yüzde 63,4, Micron'unki yüzde 65,5 arttı.
Sonuç
SK Hynix hisselerindeki %8'lik artış, temelde güvenilir bir hikayeyi yansıtıyor. AI sistemleri, artan miktarda yüksek performanslı belleğe ihtiyaç duyuyor, stoklar sıkı kalmaya devam ediyor, HBM üretimi zorlu ve SK Hynix, teknoloji liderliğini rekor işletme sonuçlarına dönüştürdü.
Şirket ayrıca HBM3E'nin ötesine geçti. HBM4 gönderiyor, HBM4E örnekleri gönderiyor, çok yıllı müşteri anlaşmaları müzakere ediyor, üretimi genişletiyor ve hissedarlara önemli serbest nakit akışı döndürüyor.
Yine de kalıcı bir süper döngü ilan etmek erken olur. Samsung mesafe kapatırken SK Hynix'in HBM pazar payı düşüyor ve daha geniş DRAM pazarında SK Hynix çoktan Samsung'un arkasında ikinci sıraya geriledi; çeyrekte her iki rakibinden de yavaş büyüdü. Micron kendi HBM4 işini genişletiyor. Sektörün yatırım harcaması hızlanıyor ve hissenin düşük ileriye dönük değerlemesi, kısmen olağanüstü marjların eninde sonunda normalleşeceği yönündeki piyasa beklentisini yansıtıyor.
En dengeli sonuç, AI bellek yükselişinin hala güçlü temel ivmeye sahip olduğu, ancak hissenin artık heyecandan çok icranın önemli olduğu bir aşamaya girdiğidir. Yatırımcılar, her AI modeli duyurusunun içsel değeri kalıcı olarak artırdığı varsayımında bulunmak yerine pazar payını, HBM4E yeterliliklerini, bellek fiyatlandırmasını, sermaye yoğunluğunu ve hiperscaler harcamalarını izlemelidir.
SimianX AI kullanarak SK Hynix’in finansal performansını, analist revizyonlarını, teknik trendleri ve piyasa hareket ettiren AI haberlerini tek bir araştırma iş akışında birleştirin. Platformu analitik bir yardımcı olarak değerlendirin, maddi verileri bağımsız olarak doğrulayın ve yatırım kararları almadan önce nitelikli bir finansal profesyonele danışın.
İlgili Okumalar
- Yapay zekâ harcaması 2026: nakit akışının %96'sını yuttu
- 2026 Ara Seçimleri ve Fed: Eylül İndirimi Öldü mü?
- Küresel tahvil satışı: 30 yıllık getiri 19 yılın zirvesinde
- KOSPI Çöküşü 2026: Kore'nin AI Çip Hesaplaşması Anlatıldı
- Yatırımcılar AI patlamasında Micron'u neden açığa satıyor
- Yarı iletken ayı piyasaları: 1995–2026 tüm SOX çöküşleri
- TSMC Hissesi 2026: Nvidia'nın vazgeçemediği döküm devi
- AI Momentum Çözülmesi 2026: Çip Hisseleri Neden Düşüyor?
Kaynaklar
- SK Hynix 2026 ikinci çeyrek finansal sonuçları
- SK Hynix HBM4 geliştirmesini tamamladı ve seri üretime hazırlanıyor
- SK Hynix 12 katmanlı HBM4E numuneleri sevk etti
- SK Hynix 40 trilyon wonluk hisse geri alım ve iptal programı
- TrendForce: DRAM sektörü geliri 2Ç 2026'da çeyreklik yüzde 59,5 arttı
- Counterpoint Research: küresel HBM pazar payları, 2Ç 2026
- Samsung sektörde ilk ticari HBM4'ü sevk etti
- Micron 2026 üçüncü mali çeyrek sonuçları — SEC Form 8-K ek 99.1 olarak sunulan bülten
- Micron Form 8-K, 24 Haziran 2026
- Associated Press: küresel borsalar karışık, çip hisseleri yükseldi, 7 Eylül 2026
- SKHY piyasa verileri ve analist tahminleri
- ABD Hazinesi raporlama döviz kurları
Açıklama: Bu makale yalnızca eğitim ve bilgilendirme amaçlıdır. Yatırım, hukuki veya vergi tavsiyesi niteliğinde değildir. Finansal tahminler, piyasa fiyatları ve analist hedefleri bildirimde bulunmaksızın değişebilir.