
Coherent yükselişinin içinden: 10-K yapay zekâ optiği işlemi hakkında ne diyor
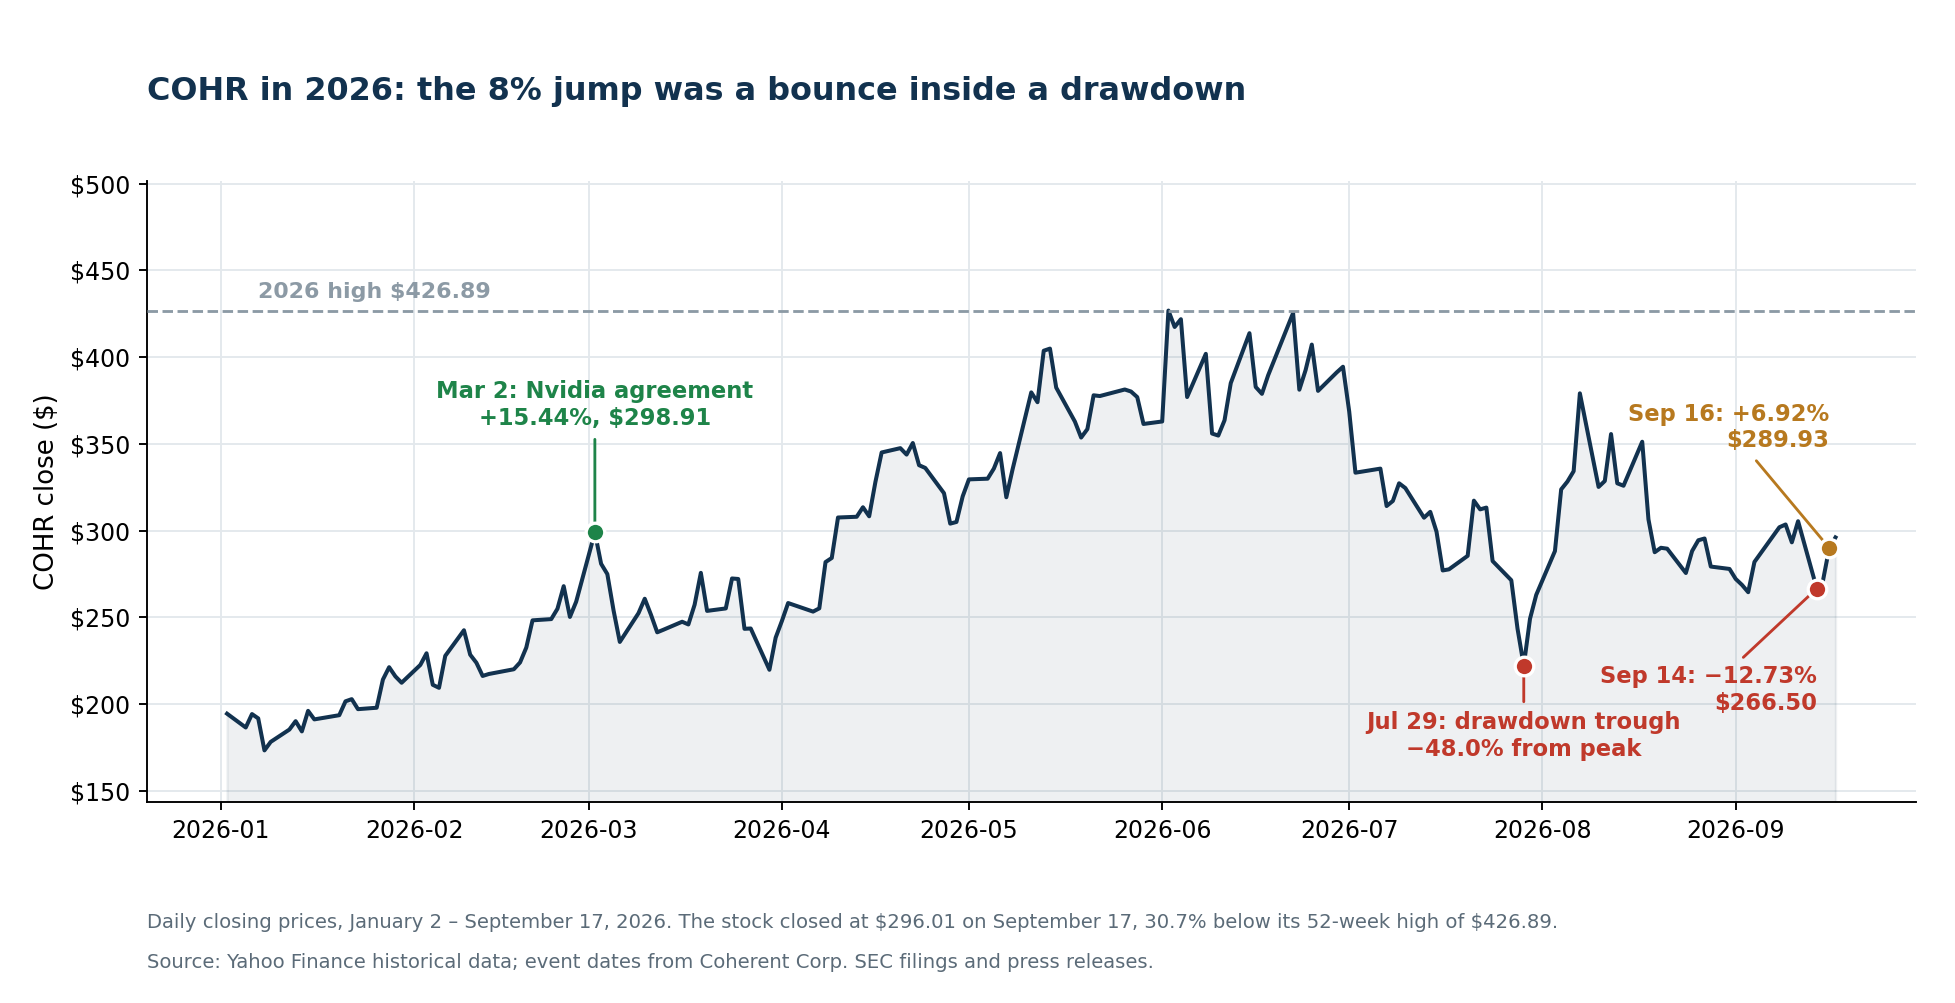
16 Eylül 2026'da Coherent Corp. (NYSE: COHR) 7,5 milyon adet işlem hacmiyle yüzde 6,92 yükselerek 289,93 dolardan kapandı. Başlıklar gün içi hareketi — hisse bir önceki kapanışın yüzde 8,63 üzerinde, 294,56 dolara dokunmuştu — "yüzde 8"e yuvarladı ve Coherent'in yapay zekâ optiğindeki görünümü günün ikinci derece işlemi hâline geldi.
Yükseliş gerçekti. Eksik olan çerçeveydi.
İki seans önce, 14 Eylül'de, Coherent yüzde 12,73 değer kaybetmişti; 9,9 milyon adet işlem hacmiyle ve çip hisselerini vururken hiperölçekli şirketlerin ayakta kaldığı aynı yapay zekâ tedarikçisi yeniden fiyatlamasının parçası olarak. Optik grubu birlikte düştü: Ciena yüzde 8,55, Lumentum yüzde 9,92 kaybetti. 16 Eylül'deki yüzde 6,92, hisseyi hiçbir teknik formasyondan çıkarmadı. Üç günlük bir çukurun bir kısmını doldurdu ve 17 Eylül'de yüzde 2,10 daha yükselip 296,01 dolara çıkmasına rağmen Coherent hâlâ 426,89 dolarlık 52 haftalık zirvesinin yüzde 30,7 altındaydı.
Haberlerin gözden kaçırdığı ilk şey bu. İkincisi, Coherent'in 14 Ağustos 2026'da sunduğu belge. 2026 mali yılı 10-K formundaki yıllık rapor, bu tezi belirleyecek rakamları içeriyor: art arda üç yıl artı 193 ile artı 199 milyon arasında seyrettikten sonra eksi 1,02 milyar dolarlık serbest nakit akışı, on iki ayda yaklaşık yüzde 26 artan hisse sayısı, gelirin yüzde 20'sini tek başına oluşturan bir müşteri ve herkes veri merkezi satırına bakarken yüzde 10,3 daralan bir Endüstriyel segment.
Bunların hiçbiri Coherent'i kötü bir şirket yapmıyor. Operasyonel olarak mükemmel bir yıl geçirdi. Ama 56,8 milyar dolarlık piyasa değerinde bir yatırımcının gerçekte ne satın aldığını değiştiriyor. Pozisyonu takip edenler COHR başvurularını, fiyat davranışını ve tahmin revizyonlarını SimianX AI ile izleyebilir.
Tüm rakamlar 17 Eylül 2026 itibarıyla SEC başvurularından, şirket duyurularından ve piyasa verilerinden alınmıştır.
"Yüzde 8'lik sıçramayı" üreten dört seans
Hareket, yakın bağlamına ihtiyaç duyuyor. Çevresindeki fiyat hareketi şöyle.
| Tarih | COHR kapanış | COHR değişim | Hacim | CIEN | LITE |
|---|---|---|---|---|---|
| 11 Eyl. 2026 | 305,37 $ | — | — | — | — |
| 14 Eyl. 2026 | 266,50 $ | −%12,73 | 9,9 mn | −%8,55 | −%9,92 |
| 15 Eyl. 2026 | 271,17 $ | +%1,75 | 4,3 mn | +%4,60 | +%0,47 |
| 16 Eyl. 2026 | 289,93 $ | +%6,92 | 7,5 mn | +%1,85 | +%9,59 |
| 17 Eyl. 2026 | 296,01 $ | +%2,10 | 4,2 mn | +%4,03 | −%0,73 |
Üç ayrıntı önemli.
Coherent lider değildi. Lumentum 16 Eylül'de yüzde 9,59 yükseldi; Coherent'in yüzde 6,92'sinden belirgin biçimde fazla. Yıl başından bu yana Lumentum yüzde 147,6, Coherent yüzde 60,4 kazandırdı. Piyasa özellikle Coherent'in indiyum fosfür konumunu ödüllendiriyor olsaydı, bunu fiyatlarda görmek zor olurdu.
Tetikleyici olan Ciena geri çekildi. Ciena 16 Eylül'ün zirvesinde bir önceki kapanışın yüzde 12,22 üzerinde işlem gördü ve günü yalnızca yüzde 1,85 artışla kapattı. Yükselişi başlatan öngörüleri açıklayan şirket, günlük kazancının yaklaşık beşte altısını kapanıştan önce geri verdi.
Grubun tamamı hâlâ ay başı seviyesinin altında. 17 Eylül'de 296,01 dolarda olan Coherent, 11 Eylül'deki 305,37 dolarlık kapanışın altında kalmaya devam ediyor.
"Bir sonraki darboğaz" bu döngünün tekrarlayan bir işlemi — daha önce elektrik ve şebeke bağlantı kuyrukları üzerinden oynandı — ve her seferinde soru, kıtlığın kapasite yanıtından daha uzun ömürlü olup olmadığıdır.
"Yüzde 8'lik sıçrama", tek seansta yüzde 12,7 düşüşün ardından gelen kısmi toparlanmanın üçüncü günüydü ve Coherent bu grupta en yakın rakibinin gerisinde kaldı.
Bu nasıl bir hisse
Coherent rutin olarak oynak bir hisse diye tanımlanır. Fiyat geçmişi ne kadar oynak olduğunu kesin biçimde söylemeye imkân veriyor.
17 Eylül 2026'da sona eren on iki ayın 251 işlem gününde:
| Oynaklık ölçütü, son 12 ay | COHR | CIEN | LITE | NVDA |
|---|---|---|---|---|
| ±%5 veya daha fazla hareket eden seans | 85 | 69 | 110 | 8 |
| Tüm seanslara oranı | %34 | %27 | %44 | %3 |
| ±%10 veya daha fazla hareket eden seans | 19 | — | — | — |
| Yıllıklandırılmış oynaklık | %86 | %72 | %98 | %38 |
| Zirveden en büyük düşüş | −%48,0 | −%49,4 | −%42,8 | −%20,2 |
| 52 haftalık zirveye güncel uzaklık | −%30,7 | −%43,5 | −%13,3 | −%7,1 |
Her üç seanstan biri en az yüzde 5 hareket etti. On dokuz seans en az yüzde 10 hareket etti. Coherent'in ±yüzde 5'lik bir gün yaşama olasılığı Nvidia'nın on katından fazla.
Son bir yılın en büyük on günlük hareketi:
| Tarih | Hareket | Tarih | Hareket |
|---|---|---|---|
| 6 Kas. 2025 | +%18,32 | 11 May. 2026 | +%13,25 |
| 2 Haz. 2026 | +%17,63 | 18 Ağu. 2026 | −%12,75 |
| 2 Mar. 2026 | +%15,44 | 14 Eyl. 2026 | −%12,73 |
| 10 Ağu. 2026 | −%14,24 | 4 Ağu. 2026 | +%12,35 |
| 7 Ağu. 2026 | +%13,44 | 30 Tem. 2026 | +%12,16 |
2 Mart 2026 bu listedeki en büyük temel hareket — Nvidia anlaşmasının duyurulduğu ve hissenin yüzde 15,44 kazandığı gün. 16 Eylül'deki yüzde 6,92 buna yaklaşmıyor. Hissenin en derin düşüşü 29 Temmuz 2026'da, zirvenin yüzde 48,0 altında dip yaptı.
Coherent'te pozisyon büyüklüğü belirleyenler, savunmacı bir bileşik getirici değil, yaklaşık yüzde 86 yıllıklandırılmış oynaklığa sahip bir varlık satın alıyor. Bu tek başına ne yükseliş ne düşüş sinyali. Optik hakkında herhangi bir görüş oluşturmadan önce pozisyon büyüklüğünü belirlemesi gereken bir gerçek.
Sektör neden yükseldi: Ciena'nın 2029 hedefleri
16 Eylül'ün tetikleyicisi dışarıdan geldi. Ciena, 16-17 Eylül'de Ottawa'daki yatırımcı forumunda 2029 mali yılı için finansal hedefler açıkladı:
- 2026'dan 2029 mali yılına yıllık yaklaşık yüzde 30 gelir büyümesi.
- Yaklaşık yüzde 50 düzeltilmiş brüt marj.
- Yüzde 32 ile 35 arası düzeltilmiş faaliyet marjı.
- Yaklaşık yüzde 20 serbest nakit akışı marjı.
Ciena ayrıca 2027 mali yılından itibaren yeni raporlanabilir segmentler duyurdu: Optical Systems, Interconnects, Global Services ve Routing and Other.
Bu hedefler, optik talebinin tek bir tedarikçiyle ya da tek bir hiperölçekli müşteriyle sınırlı olmadığını doğrulayan dışsal bir veri noktası — Coherent, Lumentum, Corning ve Applied Optoelectronics'in birlikte yükselmesinin nedeni de bu. Yine de bunlar, bir rakip tarafından açıklanmış, üç yıl sonra biten bir dönem için hedefler.
Bağımsız tahmin daha kullanışlı. TrendForce, yapay zekâ optik alıcı-verici pazarının 2025'te 16,5 milyar dolardan 2026'da 26 milyar dolara büyüyeceğini, yani yüzde 57'den fazla artacağını tahmin ediyor ve bileşen kıtlığını kapasite genişlemesinin başlıca freni olarak tanımlıyor; 1,6 T tedarik zincirinde konumlanmak için 2026 ve 2027'yi belirleyici yıllar olarak gösteriyor.
Coherent'in kendi rakamları gerçekten güçlü
Aşağıdakilerin hiçbiri işin zayıf olduğunu ima etmiyor. 30 Haziran 2026'da sona eren 2026 mali yılı, şirket tarihinin en iyi yılıydı.
| Mali yıl, mn $ | 2026 | 2025 | Değişim |
|---|---|---|---|
| Gelir | 7.118 | 5.810 | +%22,5 |
| Brüt marj (GAAP) | %37,5 | %35,2 | +233 bp |
| Faaliyet kârı (GAAP) | 898 | 290 | +%209,7 |
| Faaliyet marjı (GAAP) | %12,6 | %5,0 | +762 bp |
| Coherent'e atfedilen net kâr (GAAP) | 805 | 49 | +%1.530,8 |
| Seyreltilmiş hisse başına kâr (GAAP) | 4,12 $ | (0,52) $ | zarardan çıkış |
| Faaliyet kârı (GAAP dışı) | 1.457 | 1.037 | +%40,5 |
| Faaliyet marjı (GAAP dışı) | %20,5 | %17,8 | +262 bp |
| Net kâr (GAAP dışı) | 1.097 | 693 | +%58,3 |
| Seyreltilmiş hisse başına kâr (GAAP dışı) | 5,61 $ | 3,53 $ | +%58,9 |
Haziran çeyreği dördünün en güçlüsüydü: 2.046 milyon dolar gelir, yıllık yüzde 33,8 artış, yüzde 38,5 GAAP brüt marj, 1,19 dolar seyreltilmiş GAAP hisse başına kâr ve 1,74 dolar GAAP dışı. 2026 Eylül çeyreği öngörüsü 2,2 ile 2,4 milyar dolar gelir, yüzde 39,5 ile 41,5 arası GAAP dışı brüt marj ve 1,85 ile 2,05 dolar arası GAAP dışı hisse başına kâr içeriyor.
Kârlar gelirden yaklaşık iki buçuk kat hızlı büyüdü. Bu gerçek bir faaliyet kaldıracı ve hissenin primli bir çarpan taşımasının nedeni.
Ama büyüme tek bir segmentte
Coherent 1 Temmuz 2025'te iki raporlanabilir segmente yeniden yapılandı. Üç yıllık tablo tek yanlı.
| Pazara göre gelir, mn $ | 2026 | 2025 | 2024 | 2026 değişim |
|---|---|---|---|---|
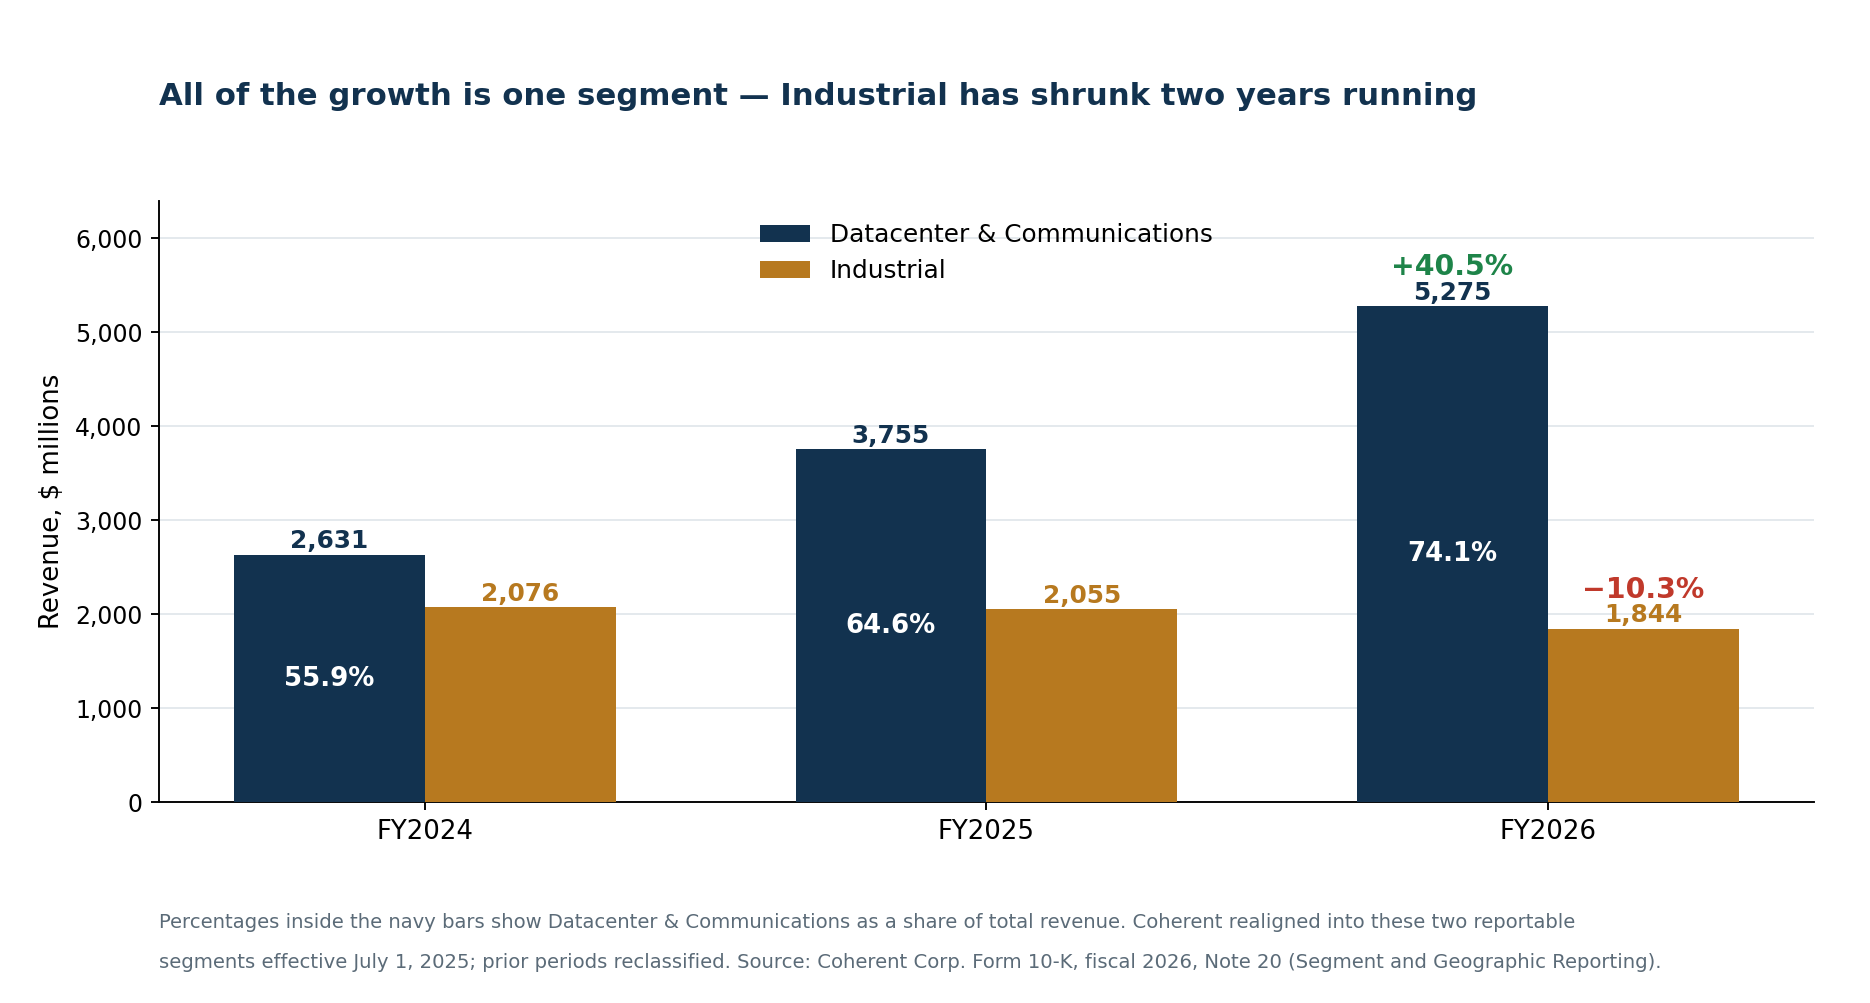
| Veri merkezi ve iletişim | 5.274,6 | 3.755,2 | 2.631,4 | +%40,5 |
| Endüstriyel | 1.843,6 | 2.055,0 | 2.076,3 | −%10,3 |
| Toplam | 7.118,2 | 5.810,1 | 4.707,7 | +%22,5 |
| Veri merkezi ve iletişim payı | %74,1 | %64,6 | %55,9 | — |
Veri merkezi ve iletişim yüzde 40,5 büyüdü ve artık gelirin yüzde 74,1'ini sağlıyor. Endüstriyel yüzde 10,3 daraldı ve üst üste ikinci yıl geriliyor; 2024 mali yılındaki 2.076,3 milyon dolardan 2026'da 1.843,6 milyona indi.
Segment kârı aynı şeyi anlatıyor: Veri merkezi ve iletişim, toplam 1.752,5 milyon doların 1.329,7 milyonunu sağladı — yüzde 25,2 segment marjı — Endüstriyel'in 422,8 milyonuna karşılık.
Bu, yapay zekâ eklentili çeşitlendirilmiş bir fotonik şirketi değil. Ekinde küçülen bir endüstriyel iş bulunan bir yapay zekâ optik bileşen şirketi ve değerleme bu temelde yazılmalı.
Asıl hikâye nakit akışındaki kırılma
Coherent'in gelir tablosu ile nakit akış tablosu 2026 mali yılında zıt yönleri gösteriyor ve aradaki fark küçük değil.
| Mali yıl, mn $ | 2023 | 2024 | 2025 | 2026 |
|---|---|---|---|---|
| Faaliyetlerden nakit akışı | 634,0 | 545,7 | 633,6 | 79,5 |
| Maddi duran varlık yatırımı | 436,1 | 346,8 | 440,8 | 1.102,9 |
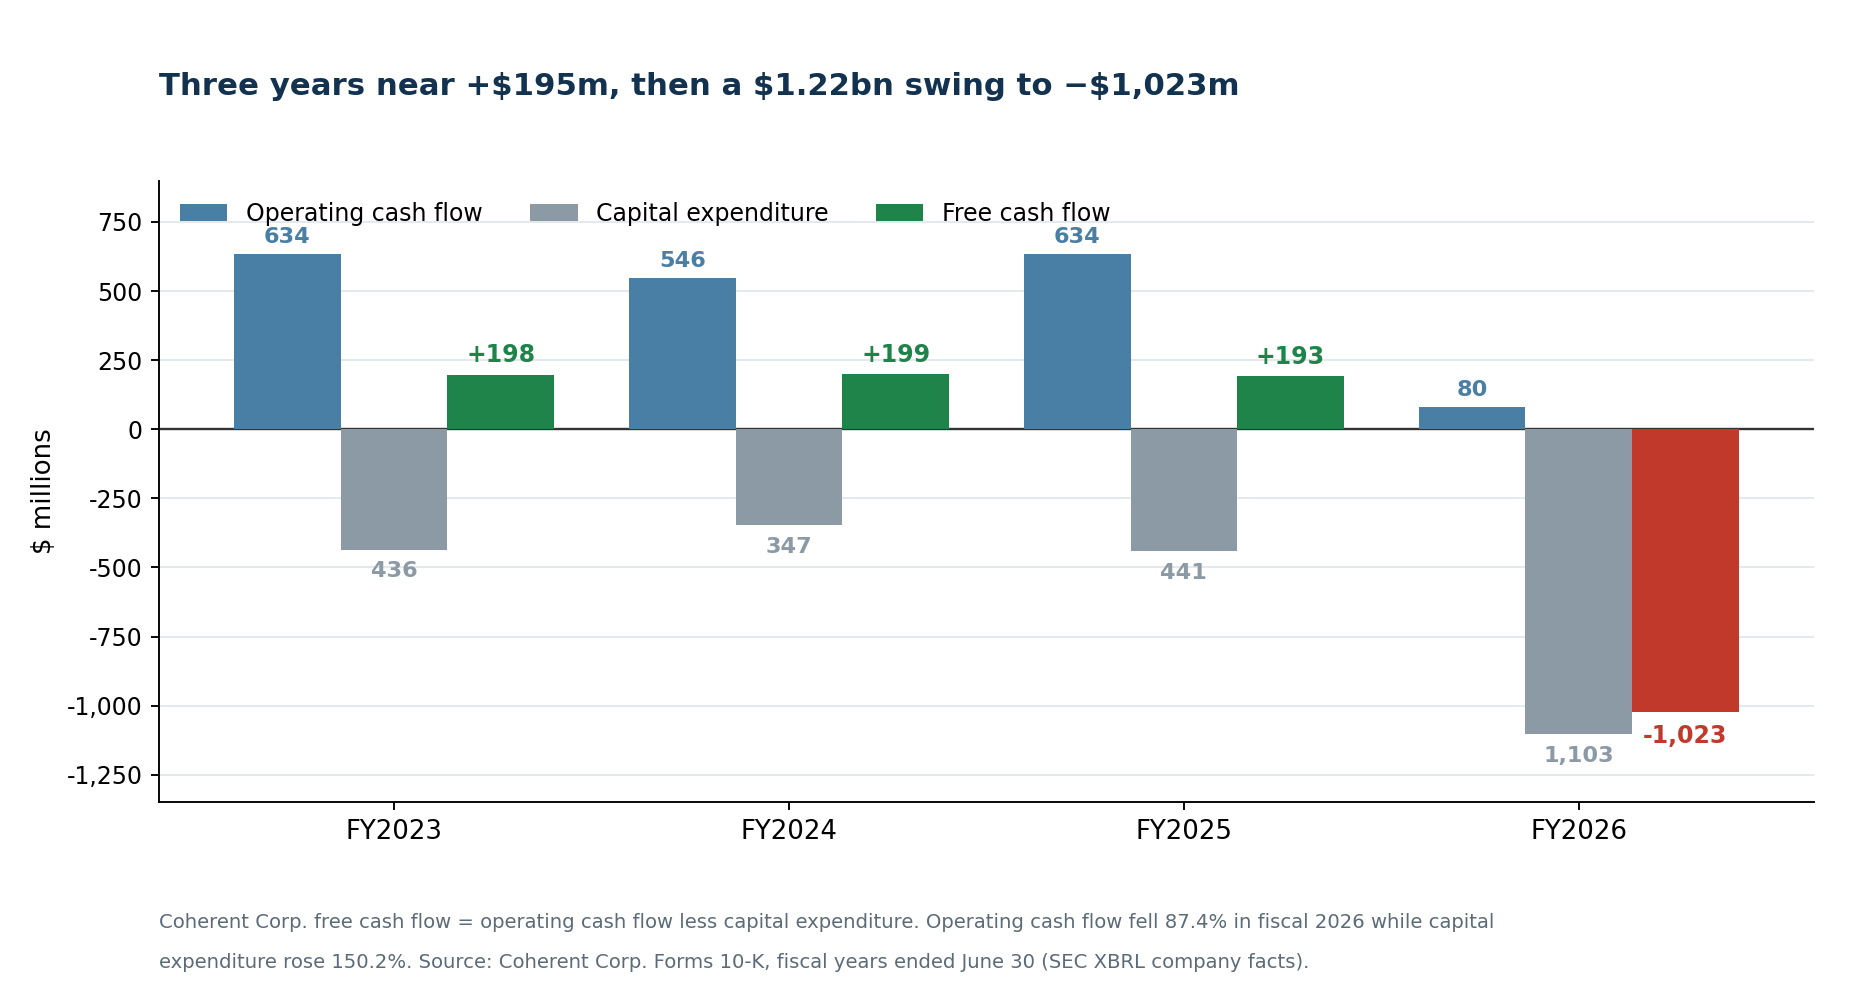
| Serbest nakit akışı | +198,0 | +198,9 | +192,8 | −1.023,4 |
Coherent üst üste üç yıl 192,8 ile 198,9 milyon dolar arasında serbest nakit akışı üretti. 2026 mali yılında bu rakam eksi 1.023,4 milyon oldu — tek yılda 1,22 milyar dolarlık bir dönüş; çünkü faaliyet nakdi yüzde 87,4 düşerken yatırımlar yüzde 150,2 arttı.
İki yarı da önemli. Tek başına artan yatırım bir büyüme hikâyesi olurdu. GAAP net kâr 49 milyondan 805 milyona çıkarken faaliyet nakdinin 633,6'dan 79,5 milyona düşmesi bir işletme sermayesi hikâyesidir: alacaklar, stoklar ve tedarikçi avansları kârları nakde dönüşmeden önce bağlıyor.
Şirket farkı dışarıdan kapattı. Finansman faaliyetleri 2026 mali yılında 1.477 milyon dolar sağladı; 2025'te 452 milyonluk çıkış vardı — neredeyse tamamı Nvidia geliri. Yapay zekâya bağlı bir genişlemeyi faaliyetlerden değil sermaye piyasalarından finanse etmek bu döngünün ayırt edici özelliği ve CoreWeave'in sipariş defteri ile borç tartışması bunun en çok izlenen sürümü.
Raporlanan kâr ile nakit üretiminin ayrıştığı tüm yapay zekâ genişlemesinde aynı örüntü geçerli: büyük teknoloji şirketleri artık faaliyet nakit akışının yüzde 96'sını yatırıma harcıyor. Coherent bu genişlemenin tedarikçisi ve aynı denklemi bir kademe aşağıda çözüyor.
Bilançonun taşıdıkları
| 30 Haziran 2026 itibarıyla, mn $ | Tutar |
|---|---|
| Nakit ve nakit benzerleri | 1.162 |
| Kısa vadeli yatırımlar | 825 |
| Kullanımı kısıtlı nakit (kısa ve uzun vadeli) | 606 |
| bunun Silicon Carbide LLC bünyesinde ayrılmış kısmı | 604 |
| Rotatif kredi limitinde kullanılabilir kapasite | 664 |
| Toplam borç | 3.222 |
Bir satır vurgulanmayı hak ediyor. Kullanımı kısıtlı 606 milyon doların 604 milyonu Silicon Carbide LLC bünyesinde ve yalnızca o bağlı ortaklık tarafından kullanılabiliyor. Bu ana şirketin likiditesi değil ve öyle sayılmamalı.
Borç da sona yığılmış durumda:
| Vade mali yılı | Ödenecek anapara, mn $ |
|---|---|
| 2027 | 7,9 |
| 2028 | 34,4 |
| 2029 | 93,6 |
| 2030 | 2.135,6 |
| 2031 | 985,9 |
| Toplam | 3.257,5 |
Kısa vadede bir vade duvarı yok — ama 2030 mali yılında 2,14 milyar dolar vadesi geliyor ve o zamanki yeniden finansman ortamı, bugün inşa edilen kapasitenin nakit üretip üretmediğine bağlı olacak.
Kimsenin söz etmediği hisse sayısı
Coherent'in hisse başına kârı 2026 mali yılında güçlü arttı. Payda da hareket etti ve haberlerin çoğunun kabul ettiğinden daha fazla.
| Hisse sayısı | Tarih | Adet |
|---|---|---|
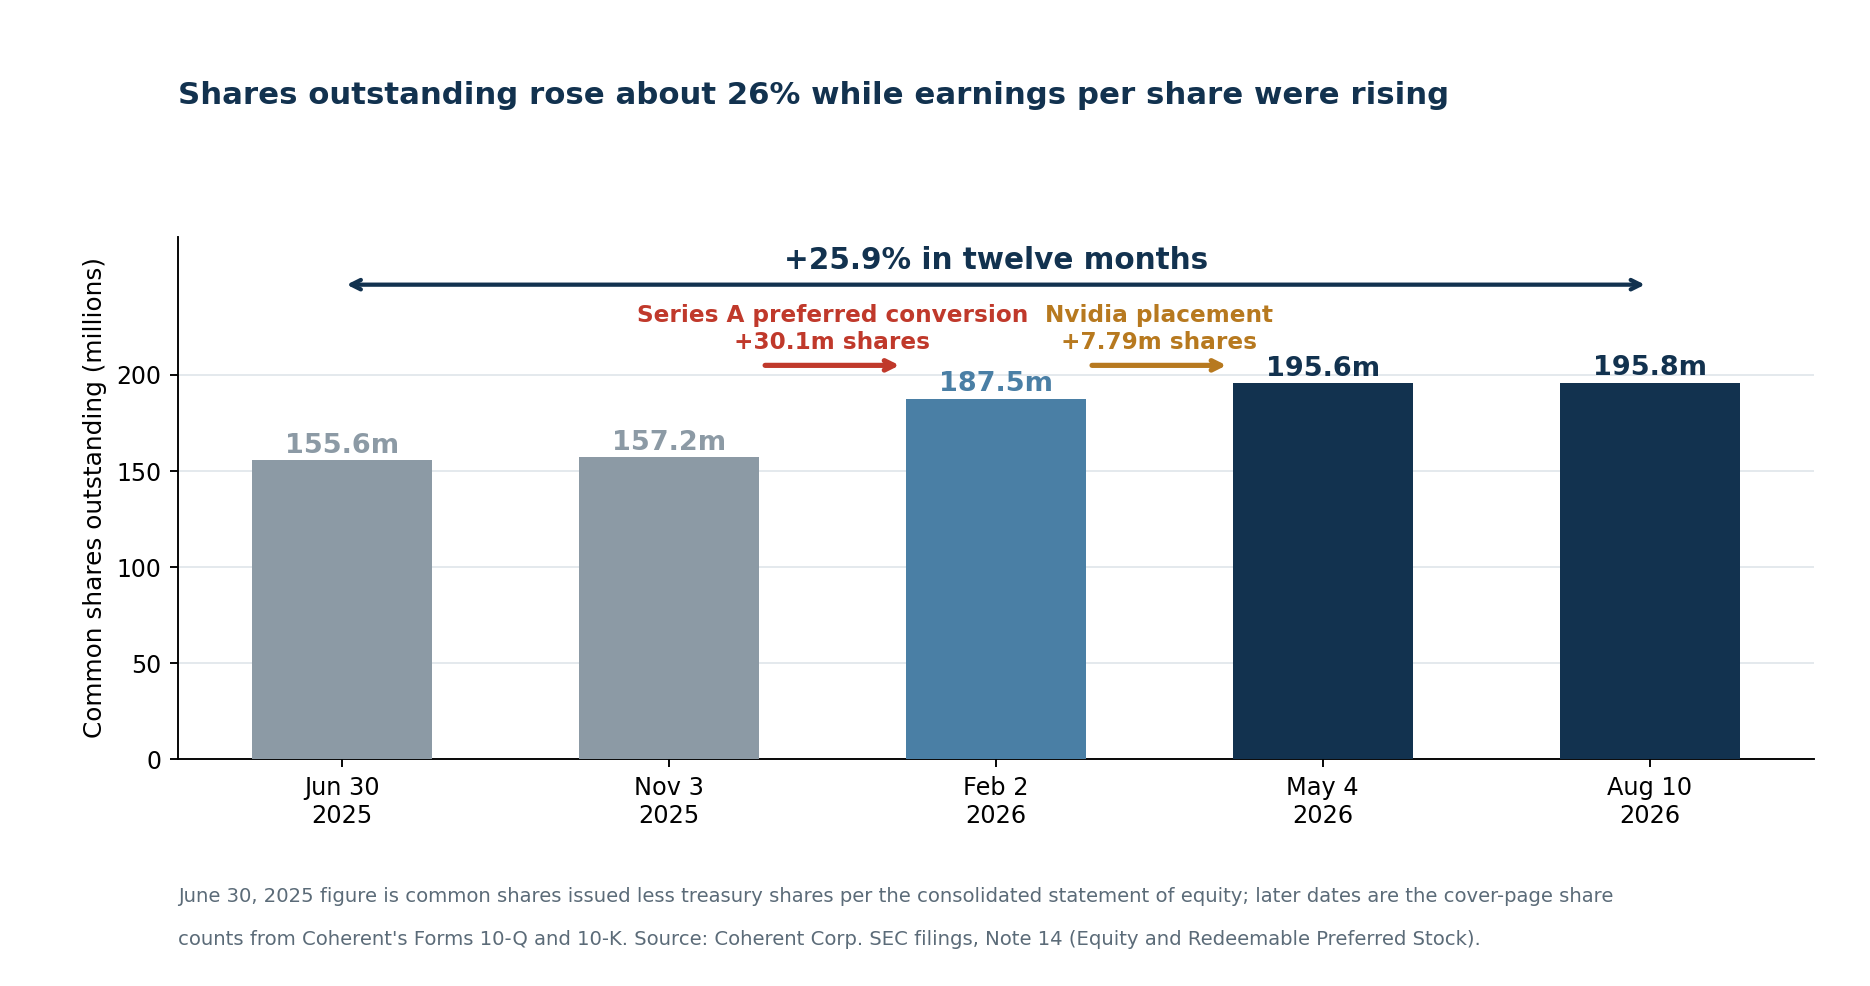
| Tedavüldeki adi hisse | 30 Haz. 2025 | ~155,6 mn |
| Tedavüldeki adi hisse | 3 Kas. 2025 | 157.153.611 |
| Tedavüldeki adi hisse | 2 Şub. 2026 | 187.481.852 |
| Tedavüldeki adi hisse | 4 May. 2026 | 195.639.321 |
| Tedavüldeki adi hisse | 10 Ağu. 2026 | 195.832.246 |
Bu, on iki ayda yaklaşık yüzde 26 artış demek. İki olay bunun neredeyse tamamını açıklıyor:
- A Serisi imtiyazlı hisselerin dönüşümü: 30,1 milyon adi hisse, 2026 mali yılında ihraç edildi ve 2.506,9 milyon doları geri alınabilir imtiyazlı kaleminden özkaynağa taşıdı.
- Nvidia'nın tahsisli satışı: 7.788.161 hisse.
Hiçbiri gizli değil — ikisi de 10-K'nın 14 numaralı dipnotunda — ama birlikte, hisse başına kârların belirgin biçimde büyümüş bir tabana rağmen iyileştiği ve gelecekteki her "hisse başına kâr büyümesi" karşılaştırmasının dörtte bir büyümüş bir hisse sayısını hesaba katması gerektiği anlamına geliyorlar.
Nvidia anlaşmasının gerçek koşulları
Nvidia ilişkisi yükseliş senaryosunun en güçlü noktası ve başvurular bunu kesin biçimde tarif ediyor.
2 Mart 2026'da Coherent, Nvidia ile gelişmiş optik geliştirme, üretim kapasitesi ve araştırma-geliştirmeyi kapsayan çok yıllı bir stratejik anlaşma imzaladı. 10-K'ya göre anlaşma münhasır değil ve milyarlarca dolarlık bir satın alma taahhüdünün yanı sıra gelişmiş lazer ve optik ağ ürünlerinde gelecekteki erişim ve kapasite haklarını içeriyor.
Ayrıca, aynı gün Nvidia 2 milyar dolarlık bir sermaye yatırımı yaptı:
| Nvidia tahsisli satış koşulları | Ayrıntı |
|---|---|
| İhraç edilen ve satılan hisse | 7.788.161 |
| Hisse başına fiyat | 256,80 $ |
| Toplam brüt hasılat | 2,0 mlr $ |
| Yapı | Tahsisli satış, Bölüm 4(a)(2) muafiyeti |
| Satış yasağı süresi | Kapanıştan itibaren altı ay — sona erdi |
| Fiyat koruması | Satın alma sözleşmesinin imzalanmasından itibaren altı ay |
| Duyuru günü fiyat tepkisi | +%15,44 |
İki madde hak ettiğinden fazla ilgiyi gerektiriyor.
Satış yasağı sona erdi. Hisseler 2 Mart'taki kapanıştan sonra altı ay bağlıydı. Bu süre doldu ve pozisyon artık devredilebilir. Nvidia satış niyeti bildirmedi, ama kısıt artık yok.
Nvidia fiyat koruması aldı. Satın alma sözleşmesi, imzadan itibaren altı ay süreli bir fiyat koruma hükmü içeriyor. Coherent bunu ASC 815 ve ASC 480 kapsamında değerlendirdi, kendi hisselerine endeksli olduğunu ve özkaynak sınıflandırma kriterlerini karşıladığını tespit etti ve bundan doğacak her ek hisse ihracının veya nakit ödemenin özkaynak düzeltmesi olarak kaydedileceğini açıkladı. Sade dille: Nvidia giriş fiyatı üzerinde aşağı yönlü koruma pazarlığı yaptı ve mekanizma potansiyel olarak daha fazla hisseden geçiyor.
296,01 dolarda Nvidia'nın payı, 2,0 milyar dolarlık maliyete karşılık yaklaşık 2,31 milyar dolar değerinde — alış fiyatının yaklaşık yüzde 15 üzerinde. Yatırım Nvidia için iyiydi; bu hem teknolojiyi doğruluyor hem de daha iyi koşulları kimin pazarlık ettiğini hatırlatıyor.
Stratejik mantık güçlü kalıyor, tıpkı Nvidia'nın diğer satın almaları ve hisse yatırımlarında olduğu gibi: yapay zekâ hesaplamasının en büyük tedarikçisinden gelen bir satın alma taahhüdü, yeni kapasitenin alıcı bulamama riskini azaltır. Bu kapasitenin getirisini garanti etmez ve münhasır olmaması, Nvidia'nın rakip optik tedarikçilerle çalışabileceği — ve çalıştığı — anlamına gelir.
Müşteri yoğunlaşması bir yılda ikiye katlandı
Yapay zekâ optik müşterilerinin yoğunlaşmış olduğunu kimse tartışmıyor. 10-K bunu rakamlandırıyor ve eğim dik.
| Müşteri yoğunlaşması, konsolide gelirin %'si | 2026 | 2025 | 2024 |
|---|---|---|---|
| En büyük müşteri | %20 | %10 | %10 |
| İkinci en büyük müşteri | %12 | — | — |
| Üçüncü en büyük müşteri | — | %12 | — |
| En büyük ikisi birlikte | %32 | ~%22 | — |
En büyük müşteri payını bir yılda gelirin yüzde 10'undan yüzde 20'sine ikiye katladı ve ikinci bir müşteri yüzde 12'ye ulaştı. İkisi de ağırlıklı olarak Veri merkezi ve iletişimde. Coherent'in gelirinin yaklaşık üçte biri artık iki alıcıya bağlı — üstelik bu alıcıların rutin olarak çift kaynaklı tedarike ve iç tasarıma yöneldiği bir segmentte.
Kendi hızlandırıcılarını tasarlayan hiperölçekli şirketler optik müşterisinin kim olduğunu değiştiriyor; Amazon'un Qualcomm ile çip anlaşması bunu gösterdi. Böyle bir yoğunlaşma iki tarafı keskin bir bıçak. Coherent'in önemli müşterileri kazandığını kanıtlıyor. Aynı zamanda tek bir yeterlilik kaybının ya da takvim ertelemesinin tüm şirketi hareket ettirebilmesinin — ve hissenin yılda on dokuz ±yüzde 10'luk gün yaşamasının — nedeni.
Coğrafya, üretimi ülkeye geri getirme anlatısını karmaşıklaştırıyor
Coherent'in Sherman, Teksas'taki altı inçlik indiyum fosfür platformu yatırım tezinin merkezinde ve gerçek. 10-K, şirketin 2026 mali yılında Sherman tesisini genişlettiğini ve bunu finanse etmek için CHIPS and Science Act kapsamında 50 milyon dolarlık ön koşullar mutabakatı aldığını doğruluyor. Coherent, Amerika Birleşik Devletleri ve Avrupa'da altı inçlik InP kapasitesinin yanı sıra birkaç altı inçlik GaAs VCSEL fabrikası işletiyor.
Ama "ABD tedarik zinciri dayanıklılığı", varlıkların gerçekte nerede olduğunu ancak kısmen tarif ediyor.
| Uzun ömürlü varlıklar, mn $ | 30 Haz. 2026 | 30 Haz. 2025 | Değişim |
|---|---|---|---|
| Amerika Birleşik Devletleri | 1.394,8 | 1.092,4 | +302,4 |
| Çin | 968,8 | 403,0 | +565,8 |
| Malezya | 473,8 | 196,5 | +277,2 |
| Almanya | 189,8 | 189,3 | +0,5 |
| Vietnam | 119,1 | 65,6 | +53,6 |
| İsveç | 98,5 | 51,0 | +47,5 |
| ABD dışı diğer | 187,4 | 150,2 | +37,2 |
| ABD dışı toplam | 2.037,5 | 1.055,1 | +982,4 |
Çin'deki uzun ömürlü varlıklar tek yılda 565,8 milyon dolar arttı — Amerika Birleşik Devletleri'nde eklenen 302,4 milyondan fazla — ve Malezya 277,2 milyon kazandı. Uzun ömürlü varlıkların yüzde 59,4'ü ABD dışında. 30 Haziran 2026 itibarıyla 51.478 çalışanın 44.582'si (yüzde 87) Asya-Pasifik'te, 3.719'u ise Amerika kıtasında çalışıyor.
Bundan iki bağlantılı risk doğuyor. Çin, 2026 mali yılı gelirinin 813,4 milyon dolarını, yani yüzde 11,4'ünü sağladı. Ve Ocak 2025'te Coherent, Huawei'ye yapılan geçmiş ürün satışlarıyla ilgili olarak Bureau of Industry and Security'den bir bilgi talebi aldı; şirket iş birliği yaptığını, iç inceleme yürüttüğünü ve bir zarar aralığı tahmin edemediğini açıkladı.
Bunların hiçbiri diskalifiye edici değil. Sadece Teksas'taki bir fabrika anlatısının çağrıştırdığı tablo değil.
Darboğaz gerçekte nerede
Optik lehine teknik argüman sağlam ve net biçimde ortaya konmayı hak ediyor.
Bakır ara bağlantılar sinyal kaybeder, güç tüketir ve bant genişliği arttıkça menzilleri kısalır. Yapay zekâ kümeleri, hesaplamayı sürekli veri alışverişi yapması gereken binlerce hızlandırıcıya dağıtır; veri bekleyen bir hızlandırıcı, atıl sermayedir. Sistemler büyüdükçe daha fazla bağlantı bakırdan optiğe geçer ve her optik port daha fazla trafik taşır.
| Nesil | Toplam hız | Durum |
|---|---|---|
| 400G | 400 Gb/sn | Bulut ve telekomünikasyonda yerleşik |
| 800G | 800 Gb/sn | Yapay zekâ kümelerinde hızla yayılıyor |
| 1,6T | 1,6 Tb/sn | Hacimli üretime geçiş başlıyor |
| 3,2T | 3,2 Tb/sn | Geliştirme ve ilk yeterlilik testleri |
| 6,4T | 6,4 Tb/sn | Daha uzun vadeli mimari |
Ama "darboğaz optiktir" yatırım yapmak için fazla kaba. Kıt katman yer değiştiriyor:
- İndiyum fosfür lazerler. Hacimli InP gerçekten zor. Coherent'in altı inçlik platformu, üç inçlik hatlara göre geçiş başına daha fazla cihazı daha yüksek verimle üretiyor ve şirket iç InP üretimini ikiye katlamayı, 2027'de yeniden iki katından fazla artırmayı planlıyor.
- Paketleme ve montaj. Lazerleri, modülatörleri, fotodedektörleri, sürücüleri, sinyal işlemcileri ve termal yönetimi daha küçük modüllere, daha dar toleranslarla yerleştirmek, gofretlerden önce sınırlayıcı olabilir.
- Test. Bir 1,6 T modülü, 800 G modülünden daha uzun süre test edilir. Bileşenler mevcut olsa bile test kapasitesi bitmiş ürün çıktısını sınırlayabilir.
- Fiber, konnektör ve anahtarlama. Yüksek yoğunluklu fiber, optik devre anahtarları ve ağ sistemlerinin her birinin kendi kısıtları var.
Örüntü, aynı genişlemenin bellek tarafından tanıdık; orada yüksek bant genişlikli bellek bağlayıcı kısıt hâline gelmişti ve kapasite ancak sonradan yetişti; Micron'un Anthropic ile tedarik anlaşması da aynı hikâyenin parçası.
Optik bir darboğaz kategorisi, ama kıt varlık kapasite geldikçe gofret, paketleme, test ve anahtarlama arasında yer değiştiriyor. Coherent'in tezi, tek bir katmanın kıt kalmasına değil, tüm bu katmanlardaki dikey entegrasyona dayanıyor.
TrendForce'un bağlayıcı kısıt olarak bileşen kıtlığını işaret etmesi bu okumaya uyuyor: darboğaz modül üreticilerinin yukarısında — tam da Coherent'in InP konumunun bulunduğu ve sektörün en büyük kapasite genişlemelerinin duyurulduğu yerde.
PhotonLink: şirkete özgü bir sonraki sınav
Coherent, PhotonLink'i 21 Eylül 2026'da İspanya'nın Málaga kentindeki European Conference on Optical Communication'da tanıtıyor; CEO Jim Anderson, teknolojiden sorumlu yönetici ve Optical Components icra başkan yardımcısı Julie Eng ile Semiconductor Devices icra başkan yardımcısı Beck Mason'ın yerinde ve internet yayınıyla katılacağı konuşmalar eşliğinde.
Platform, ışık üretimi ve ışın şekillendirmeden iletime, algılamaya ve xPU ya da anahtar üzerinde elektrik sinyaline geri dönüşe kadar optik sinyal zincirini kapsıyor; birlikte paketlenmiş optik, yakın paketlenmiş optik ve diğer entegrasyon yaklaşımlarını destekliyor. Coherent, birlikte paketlenmiş optikte ilk geliri 2026 Aralık çeyreğinde, ardından optik devre anahtarlama, çok raylı sistemler ve ek termal ürünleri bekliyor.
Lansmanın ticari ağırlığını belirleyecek sorular dar kapsamlı:
- Hangi ürünler numune değil, sevk ediliyor?
- Adı açıklanmış müşteri var mı?
- Gelir ne zaman anlamlı hâle geliyor ve hangi brüt marjla?
- Coherent tam sistem mi yoksa başkalarının sistemlerine bileşen mi veriyor?
- Broadcom, Marvell, Lumentum ve hiperölçekli şirketlerin iç tasarımlarıyla nasıl karşılaştırılıyor?
Ticari ayrıntısı olmayan, teknik açıdan etkileyici bir lansman, uygulama üzerinden fiyatlanmış bir hisseyi hareket ettirmez.
Hareketten sonra değerleme
17 Eylül'de 296,01 dolar ve 195.832.246 tedavüldeki hisseyle Coherent'in piyasa değeri yaklaşık 58,0 milyar dolar.
| Değerleme ölçütü | Değer |
|---|---|
| Hisse fiyatı (17 Eyl. 2026) | 296,01 $ |
| Tedavüldeki hisse (10 Ağu. 2026) | 195.832.246 |
| Piyasa değeri | 58,0 mlr $ |
| 2026 mali yılı geliri | 7.118 mn $ |
| Firma değeri / 2026 geliri (yaklaşık) | ~8,3x |
| 2026 seyreltilmiş GAAP hisse başına kâr | 4,12 $ |
| Son 12 ay GAAP F/K | ~72x |
| 2026 seyreltilmiş GAAP dışı hisse başına kâr | 5,61 $ |
| Son 12 ay GAAP dışı F/K | ~53x |
| 2026 serbest nakit akışı | −1.023 mn $ |
| 2027 1. çeyrek GAAP dışı hisse başına kâr öngörüsü | 1,85–2,05 $ |
Çeyrek öngörüsünün orta noktasını yıllıklandırınca — 1,95 × 4 = 7,80 dolar — hisse, kaba bir ileriye dönük GAAP dışı kârın yaklaşık 38 katından işlem görüyor; sürekli çeyreklik büyümeyi içeren analist tahminleri daha da düşük çarpanlar veriyor. Mesele tam olarak bu: ileriye dönük çarpan, ancak içine gömülü büyüme gerçekleşirse makul görünüyor.
Serbest nakit akışı çarpanı yok, çünkü negatif.
| Senaryo | Gerçekleşmesi gereken | Çıkarım |
|---|---|---|
| Ayı | Sektör genelinde kapasite genişlemesi talebi aşar; en büyük müşterinin siparişleri normalleşir; faaliyet nakdi zayıf kalır | Yüzde 86 oynaklıkla 72 katlık son 12 ay F/K hızla daralır |
| Temel | 800G ve 1,6T öngörüldüğü gibi ölçeklenir; GAAP dışı brüt marj yüzde 40'a yakın kalır; işletme sermayesi normalleşir ve serbest nakit akışı 2027'de artıya döner | Primli çarpan savunulabilir, ama getiri yeniden değerlemeden değil kârlardan gelir |
| Boğa | PhotonLink, birlikte paketlenmiş optik ve optik devre anahtarlama anlamlı gelir üretir; InP kapasitesi 2027'ye kadar sıkı kalır; nakde dönüşüm keskin biçimde toparlar | Stratejik yapay zekâ altyapısı primi korunur |
Yükseliş senaryosu
- Optik yoğunluk, veri merkezi harcamalarından hızlı büyüyor. Her hızlandırıcı nesli işlemci başına daha fazla bant genişliği istiyor — Nvidia öncülüğündeki çip süper döngüsünü besleyen aynı talep eğrisi.
- 1,6T'ye geçiş öne çekiliyor, 800G talebi ise çökmek yerine sürüyor.
- Kapasite bağlanmış durumda. Yönetim, 2027 mali yılı kapasitesini esasen satılmış olarak tanımlıyor; siparişler takvim yılı 2027'ye uzanıyor.
- Altı inçlik InP gerçek bir üretim avantajı, üç inçlik hatlardan daha yüksek verimle ve planlanan iki kat çıktı artışıyla.
- Nvidia'nın satın alma taahhüdü ve kapasite hakları yeni kapasitenin satılmadan kalma riskini azaltıyor.
- Yeni platformlar pazarı genişletiyor; takılabilir alıcı-vericilerin ötesine, birlikte paketlenmiş optiğe, yakın paketlenmiş optiğe, optik devre anahtarlamaya ve termal ürünlere.
- Marjlar genişliyor — GAAP dışı faaliyet marjı bir yıl önceki yüzde 17,8'e karşılık yüzde 20,5.
Düşüş senaryosu
- Serbest nakit akışı eksi 1,02 milyar dolar ve yaklaşık 195 milyon artıdaki üç yıllık seri aniden bitti.
- Satın alma taahhütleri 11,8 milyar dolara ulaşıyor — 2027 mali yılında 3,4 milyar, sonrasında 8,4 milyar — müşteri öngörüleri kayarsa bunlar yükümlülüğe dönüşür.
- İki müşteri gelirin yüzde 32'sini oluşturuyor, en büyüğü payını bir yılda ikiye katladı.
- Hisse sayısı yaklaşık yüzde 26 arttı ve büyümenin hisse başına ekonomisini seyreltti.
- Nvidia anlaşması münhasır değil ve yalnızca sermayeyle değil, fiyat korumasıyla birlikte geldi.
- Endüstriyel gelir daralıyor; 2026 mali yılında yüzde 10,3 düştü ve 2024 seviyesinin altında.
- Kapasite genişlemesi bugünkü fiyatları destekleyen kıtlığı sona erdirebilir; Coherent, Lumentum ve Asyalı tedarikçilerin hepsi hat ekliyor.
- Huawei'ye geçmiş satışlara ilişkin BIS bilgi talebi çözülmedi, tahmin edilebilir zarar aralığı yok ve Çin gelirin yüzde 11,4'ü.
Coherent gerçek bir yapay zekâ darboğazını besliyor olabilir. Fiyat kıtlığın süreceğini zaten varsayıyorsa, darboğaz tedarikçileri otomatik olarak iyi yatırım olmaz.
Her çeyrek izlenecekler
Operasyonel: 800G ve 1,6T geliri; altı inçlik InP çıktısı ve verimi; sipariş defteri ve iptaller; birlikte paketlenmiş optik, yakın paketlenmiş optik ve optik devre anahtarlama geliri; kapasite kullanımı; müşteri yeterlilikleri.
Finansal: GAAP ve GAAP dışı brüt marj; faaliyetlerden nakit akışı; yatırım harcamaları; alacaklar ve stoklar; satın alma taahhütleri; net borç; seyreltilmiş hisse sayısı.
Ticari: adı açıklanmış PhotonLink müşterileri; yeni uzun vadeli tedarik anlaşmaları; müşteri yoğunlaşması; ortalama satış fiyatları; Nvidia'ya bağlı siparişlerin ötesinde talep kanıtı.
Beş adımlık bir rutin:
- Talebi doğrula — siparişler, sipariş defteri ve gelir büyümesi birlikte.
- Kapasiteyi doğrula — gofret çıktısı, paketleme ve test kapasitesinin büyümesi.
- Fiyatlamayı doğrula — brüt marjın sabit ya da yükseliyor olması.
- Nakde dönüşümü doğrula — fabrikalar devreye girerken faaliyet nakdinin iyileşmesi. 2026 mali yılında kırılan nokta bu.
- Değerleme desteğini doğrula — tahmin revizyonlarının fiyattan hızlı yükselmesi.
SimianX AI bunu, SEC başvurularını, kâr revizyonlarını, fiyat davranışını ve haber tonunu birleştiren tekrarlanabilir bir sürece dönüştürebilir — tezi bileşik yarı iletken üretimini, hiperölçekli şirketlerin yatırım bütçelerini ve ağ mimarisini kapsayan bir hisse için kullanışlı.
Sıçramadan sonra COHR hissesi alınır mı?
Dürüst yanıt, işi hisseden ayırır.
İş performans gösteriyor. Gelir yüzde 22,5 büyüdü, GAAP faaliyet kârı üçe katlandı, GAAP dışı hisse başına kâr yüzde 58,9 arttı ve veri merkezi segmenti yüzde 40,5 büyüyerek şirketin dörtte üçüne ulaştı. Yönetimin takvim yılı 2027'ye uzanan kapasite taahhütleri ve altı inçlik indiyum fosfürde inandırıcı bir üretim avantajı var. Nvidia bu masada bir yer için 2 milyar dolar ödedi.
Hisse ise 7,1 milyar dolarlık gelir ve eksi 1,02 milyar dolarlık serbest nakit akışı üzerine 58 milyar dolarlık bir piyasa değeri; yüzde 86 yıllıklandırılmış oynaklık, yüzde 26 büyümüş hisse sayısı, iki müşteride gelirin üçte biri ve 72 katlık son 12 ay GAAP F/K ile birlikte. 52 haftalık zirvesinin yüzde 30,7 altında, yedi hafta önce dip yapan yüzde 48'lik bir düşüşün ardından işlem görüyor.
Hızlandırıcı başına optik içeriğin artmaya devam edeceğine, InP sıkışıklığının 2027'ye kadar süreceğine ve işletme sermayesinin normalleşerek nakdin kârları izleyeceğine inanan yatırımcıların tutarlı bir tezi var — ve 2027 mali yılı bunun sınavı.
Pozitif serbest nakit akışlı bir çeyrek, adı açıklanmış PhotonLink müşterileri ya da en büyük müşterinin yüzde 20'lik payının kalıcı olduğuna dair kanıt görmek isteyen yatırımcıların da tutarlı bir tezi var. 21 Eylül lansmanı ve aralık çeyreği rakamları sıradaki iki kontrol noktası.
16 Eylül hareketinin söylemediği şey, hangi grubun haklı olduğu. Bu, bir düşüşün içinde gerçekleşen sektörel bir sempati hareketiydi ve söz konusu hisse her üç seanstan birinde yüzde 5 hareket ediyor.
Coherent'in yapay zekâ optiği görünümü hakkında sık sorulan sorular
Coherent hissesi 16 Eylül 2026'da neden yükseldi?
Ciena'nın 2029 mali yılı hedeflerini — yıllık yaklaşık yüzde 30 gelir büyümesi, yaklaşık yüzde 50 düzeltilmiş brüt marj, yüzde 32-35 düzeltilmiş faaliyet marjı ve yaklaşık yüzde 20 serbest nakit akışı marjı — açıklamasının ardından optik hisseleri genel olarak yükseldi ve Coherent yüzde 6,92 artışla 289,93 dolara çıktı. 21 Eylül'deki PhotonLink lansmanı beklentisi de katkı yaptı. Bağlam önemli: hisse 14 Eylül'de yüzde 12,73 düşmüştü, dolayısıyla hareket bir yukarı kırılma değil kısmi toparlanmaydı.
Coherent kârlı mı?
Evet. Coherent'e atfedilen GAAP net kârı 2026 mali yılında 805 milyon dolar, yani seyreltilmiş hisse başına 4,12 dolar oldu; bir önceki yıl 49 milyondu. GAAP dışı net kâr 1.097 milyon, seyreltilmiş hisse başına 5,61 dolardı. Ancak serbest nakit akışı eksi 1.023 milyon dolar; faaliyet nakdi 79,5 milyona düşerken yatırımlar 1.102,9 milyona çıktı.
Coherent'in Nvidia ile ilişkisi tam olarak nedir?
2 Mart 2026'da imzalanan, optik araştırma-geliştirmeyi, üretim kapasitesini, milyarlarca dolarlık bir satın alma taahhüdünü ve gelecekteki kapasite haklarını kapsayan çok yıllı ve münhasır olmayan bir stratejik anlaşma. Ayrıca Nvidia, brüt 2 milyar dolarlık bir tahsisli satışta hisse başına 256,80 dolardan 7.788.161 hisse satın aldı. Hisselerde altı aylık bir satış yasağı vardı ve süresi doldu; anlaşma ayrıca Coherent'in özkaynakta sınıflandırdığı altı aylık bir fiyat koruma hükmü içeriyor.
Coherent hissedarları ne kadar seyreldi?
Tedavüldeki hisseler 30 Haziran 2025'te yaklaşık 155,6 milyondan 10 Ağustos 2026'da 195.832.246'ya çıktı — yaklaşık yüzde 26. İki ana etken, A Serisi imtiyazlı hisselerin 30,1 milyon adi hisseye dönüşmesi ve Nvidia'ya ihraç edilen 7.788.161 hisseydi.
Yapay zekâ optiği gerçekten bir sonraki darboğaz mı?
Bileşen düzeyinde kıtlık gerçek — TrendForce, yapay zekâ optik alıcı-verici kapasitesinin başlıca freni olarak bileşen kıtlığını gösteriyor ve pazarın 2025'teki 16,5 milyar dolardan 2026'da 26 milyar dolara büyümesini bekliyor. Ama bağlayıcı katman, kapasite geldikçe indiyum fosfür gofretleri, paketleme, test ve anahtarlama arasında yer değiştiriyor; dolayısıyla "darboğaz optiktir" tek başına bir yatırım tezi oluşturmaz.
COHR hissesi pahalı mı?
296,01 dolarda, son 12 ay GAAP hisse başına kârının yaklaşık 72, GAAP dışının 53 katından işlem görüyor; serbest nakit akışı negatif olduğu için buna dayalı bir çarpan yok. 2027 mali yılı birinci çeyrek öngörüsünün orta noktasını yıllıklandırmak kaba bir ileriye dönük değerin yaklaşık 38 katını veriyor. Bunun pahalı olup olmadığı tamamen hem öngörülen büyümenin hem de nakit toparlanmasının gerçekleşmesine bağlı.
En büyük risk ne?
Nakde dönüşüm. Yatırımlar bir milyarın üzerinde kalırken alacaklar, stoklar ve tedarikçi avansları kârı emmeye devam ederse Coherent geliri büyütüp marjları korusa bile hayal kırıklığı yaratabilir. İkinci risk yoğunlaşma: çift kaynaklı tedarikin standart olduğu bir segmentte gelirin yüzde 32'sini oluşturan iki müşteri.
Sonuç
Coherent, gerçekten zorlu bir hisseye sarılmış gerçekten güçlü bir operasyonel hikâye.
Operasyonel tez belgelenmiş: gelir yüzde 22,5 artışla 7,12 milyar dolar, GAAP faaliyet kârı yüzde 209,7 artış, GAAP dışı hisse başına kâr yüzde 58,9 artış, veri merkezi segmenti yüzde 40,5 artışla gelirin yüzde 74,1'i, takvim yılı 2027'ye uzanan bağlanmış kapasite, rakiplerin bu ölçekte sahip olmadığı altı inçlik bir indiyum fosfür platformu, Sherman için 50 milyon dolarlık bir CHIPS koşullar mutabakatı ve yapay zekâ hesaplamasının en önemli müşterisinden 2 milyar dolarlık bir yatırım.
Hisse tezi de aynı ölçüde belgelenmiş ve daha az tartışılıyor: artı 193 ile artı 199 milyon arasındaki üç yılın ardından eksi 1.023 milyon dolarlık serbest nakit akışı; yaklaşık yüzde 26 büyümüş hisse sayısı; gelirin yüzde 20'sini oluşturan bir müşteri ve yüzde 32'sini oluşturan iki müşteri; yüzde 10,3 düşen endüstriyel gelir; 11,8 milyar dolarlık satın alma taahhüdü; 2030 mali yılında vadesi gelen 2,14 milyar dolarlık borç; en hızlı büyümesi Çin'de olan ve yüzde 59,4'ü ABD dışında bulunan uzun ömürlü varlıklar; çözülmemiş bir BIS bilgi talebi; ve geçen yıl yüzde 48'lik bir düşüşle birlikte yüzde 86 yıllıklandırılmış oynaklık.
16 Eylül yükselişi bunların hiçbirini çözmedi. Yüzde 12,7'lik bir düşüşün ardından gelen üç günlük bir geri dönüştü; bir rakibin üç yıllık hedefleriyle tetiklendi ve Coherent bu harekette Lumentum'un gerisinde kaldı.
Tezi dört şey belirleyecek, bu sırayla: 1,6T ve sonraki nesillerin ölçeklenip ölçeklenmediği; brüt marjın yüzde 40'a yakın kalıp kalmadığı; rekor siparişlerin nakde dönüşüp dönüşmediği; ve yeni kapasitenin, inşa edildiği sermayenin — özkaynak dâhil — maliyetinin üzerinde getiri üretip üretmediği. Üçüncüsü 2026 mali yılında kırılan şey ve ilk izlenmesi gereken.
İlgili yazılar
- SK Hynix yüzde 8 yükseldi: yapay zekâ süper döngüsü gerçek mi?
- 2026 yapay zekâ yatırımları: teknoloji devleri nakit akışının %96'sını harcıyor
- Yapay zekâ CEO'ları frene bastı: çipler düştü, devler yükseldi
- Nvidia–Hugging Face anlaşması 2026: gelirin 86 katına 12,9 milyar dolar
- Amazon–Qualcomm çip anlaşması: 54 milyon hisse söz konusu
- CoreWeave 2026: 100 milyar dolarlık yapay zekâ sipariş defterine karşı borç riski
- NextEra–Dominion anlaşması 2026: yapay zekâ için 110 GW'lık darboğaz
- Micron–Anthropic anlaşması 2026: Claude AI'ın arkasındaki bellek
- Yapay zekâ hisse patlaması: çip süper döngüsünde liderlik Nvidia'da
Kaynaklar
- Coherent Corp. — 2026 mali yılı 10-K formu yıllık raporu
- Coherent Corp. — 2026 dördüncü çeyrek ve mali yıl sonuçları (8-K formu, ek 99.1)
- Coherent Corp. — 2026 dördüncü çeyrek yatırımcı sunumu (ek 99.2)
- Coherent Corp. — Nvidia ile stratejik ortaklık duyurusu
- Coherent Corp. — Sherman, Teksas genişlemesi için CHIPS niyet mektubu
- Coherent Corp. — PhotonLink platformunun 21 Eylül 2026'da ECOC'ta tanıtımı
- Ciena — 2029 mali yılı finansal hedefleri
- TrendForce — Küresel yapay zekâ optik alıcı-verici pazarı 2026'da 26 milyar dolara ulaşacak
- US Bureau of Industry and Security — Export Administration Regulations
- SimianX — COHR hissesi temel verileri


