
Copart ACV Auctions'ı Satın Alıyor: Bayiler Arası Dijital Toptan Satışa 1,9 Milyar Dolarlık Bahis
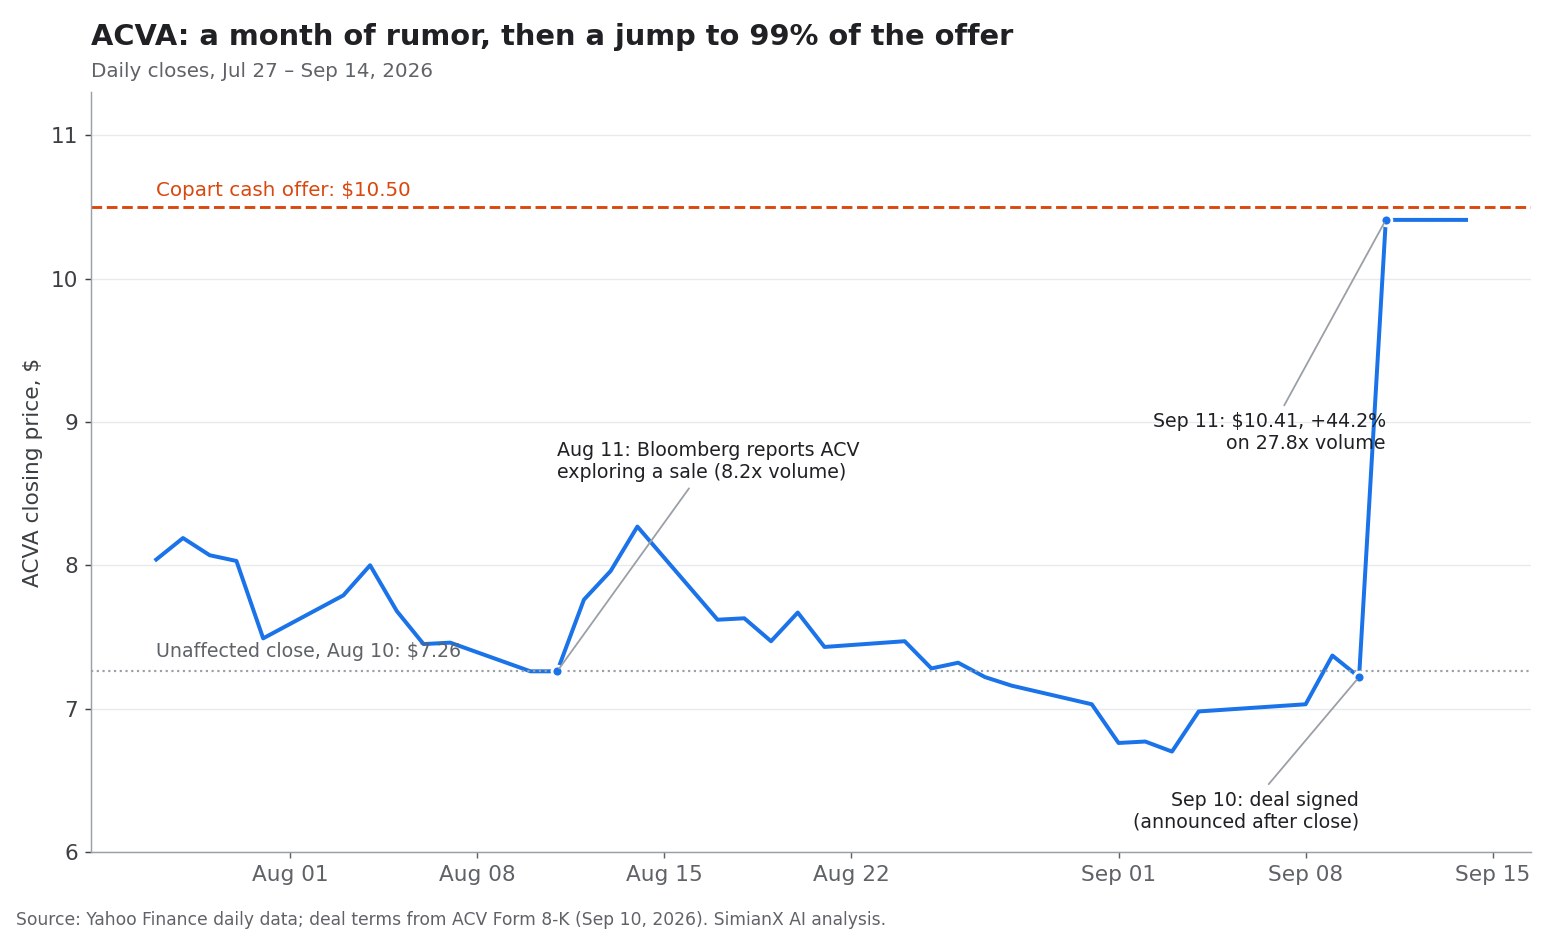
Copart–ACV Auctions anlaşması (2026), ACVA'yı değer kaybetmiş bir pazar yeri hissesinden sabit nakit değeri olan bir devralma vakasına dönüştürdü. 10 Eylül 2026'da Copart ve ACV, Copart'ın ACV'yi hisse başına 10,50 dolar nakitle satın alacağı kesin bir anlaşma açıkladı; SEC'e sunulan ortak basın bültenine göre bu, yaklaşık 1,9 milyar dolarlık bir özkaynak değerine karşılık geliyor. Bir sonraki işlem gününde ACVA, normal hacminin yaklaşık 28 katıyla %44,2 sıçrayarak 10,41 dolara yükseldi.
Bu durum ACVA hissedarlarına basit, Copart hissedarlarına ise zor bir soru bırakıyor. ACVA sahipleri için değerin neredeyse tamamı zaten fiyatta: hisse, teklifin 9 sent altında kapandı. CPRT sahipleri için soru, 2026 mali yılında kendi geliri yalnızca %0,4 artan bir şirketin, düzeltilmiş FAVÖK marjı sadece %9 civarında olan bayiler arası bir pazar yeriyle büyümeyi yeniden satın alıp alamayacağı.
Anlaşma stratejik açıdan mantıklı. Copart, hasarlı araç ve sigortacıların tam hasar ilan ettiği araçların müzayedelerinde küresel lider. ACV ise araç ekspertizi, nakliye, stok finansmanı, fiyatlama yazılımı ve araç durumu verileriyle desteklenen, teknoloji odaklı bir bayiler arası toptan satış pazar yeri işletiyor. Birlikte, ikinci el bir aracın bayide takasa alınmasından toptan müzayedeye, hasarlı araç satışına ve uluslararası yeniden satışa kadar tüm yaşam döngüsünü kapsayacaklar.
Ancak stratejik bir hikâye, garantili bir getiri ile aynı şey değil. Copart, işlemin sahipliğin ilk tam yılında hisse başına kâr açısından nötr olacağını ve ancak 2028 mali yılından itibaren katkı sağlayacağını söylüyor. Hissedarlar faydaları beklemek zorundayken Copart entegrasyon, uygulama ve piyasa döngüsü risklerini üstleniyor.
SimianX AI, resmî başvuruları, değerleme verilerini, teknik göstergeleri, bilanço açıklamalarını ve haber duyarlılığını tek bir çok ajanlı araştırma akışında birleştirerek yatırımcıların bu tür olayları izlemesine yardımcı olabilir.
Copart–ACV Anlaşması Tam Olarak Nedir?
İşlem, tamamen nakit bir pay alım teklifi ve ardından birleşme şeklinde yapılandırıldı. ACV'nin Form 8-K başvurusuna ve birleşme sözleşmesine göre temel koşullar:
| Koşul | Ayrıntı |
|---|---|
| Fiyat | ACVA hissesi başına 10,50 dolar, tamamı nakit |
| Zımni özkaynak değeri | Yaklaşık 1,9 milyar dolar |
| Prim | Etkilenmemiş 10 Ağustos kapanışına (7,26 dolar) göre yaklaşık %45; 9 Eylül'de sona eren 30 günlük hacim ağırlıklı ortalama fiyata göre yaklaşık %41 |
| Yapı | Pay alım teklifi, ardından Copart'ın bir yan kuruluşunun ACV ile birleşmesi |
| Koşullar | ACV hisselerinin çoğunluğunun teklife sunulması; Hart-Scott-Rodino bekleme süresinin dolması; olağan koşullar |
| Finansman | Copart'ın elindeki nakit; finansman koşulu yok |
| ACV'nin ödeyeceği fesih ücreti | 57,7 milyon dolar (örneğin daha üstün bir teklifi kabul etmesi hâlinde) |
| Copart'ın ödeyeceği ters fesih ücreti | Anlaşma rekabet gerekçesiyle başarısız olursa 115,3 milyon dolar (HSR veya rekabet hukuku kapsamında ihtiyati tedbir ya da HSR koşulunun son tarihe kadar karşılanmaması) |
| Beklenen kapanış | 2026 takvim yılı sonuna kadar |
| Kapanıştan sonra | ACV, mevcut yönetimi altında Copart'ın bağımsız bir yan kuruluşu olarak faaliyet gösterecek |
İki ayrıntı öne çıkıyor. Birincisi, prim 9 Eylül'e değil 10 Ağustos'a göre ölçülüyor. Bunun nedeni, 11 Ağustos'ta Bloomberg'in ACV'nin devralma ilgisi aldıktan sonra satış seçeneklerini değerlendirdiğini bildirmesi ve hissenin o gün normal hacminin 8,2 katıyla işlem görmesi. İmzadan önceki günün fiyatına göre ölçüldüğünde de prim yaklaşık %45'ti, çünkü ACVA o zamana kadar 7,22 dolara geri gerilemişti.
İkincisi, ters fesih ücreti ACV'nin fesih ücretinin iki katı büyüklüğünde. Copart, düzenleyicilerin anlaşmaya izin vereceğine dair 115,3 milyon doları ortaya koydu. Bu, anlamlı bir güven işareti; aynı zamanda iki tarafın da hangi riski en önemli gördüğünün en açık göstergesi.
ACV, 3 Ağustos 2026 itibarıyla 169,8 milyon dolaşımdaki hisse bildirdi; bu, 10,50 dolardan yaklaşık 1,78 milyar dolar ediyor. Manşetteki yaklaşık 1,9 milyar dolarlık rakam hisse bazlı ödülleri de kapsıyor.
Yapı bir mesaj daha veriyor: Copart, ACV'yi küçük bir yazılım satın alımı olarak görmüyor. Kendi bayi ilişkileri, pazar yeri operasyonları, veri ürünleri ve yönetim ekibi olan bir işletme satın alıyor ve bu ekibi yerinde tutma sözü verdi.
ACV Auctions Neden Stratejik Açıdan Değerli
ACV yalnızca bir çevrim içi müzayede sitesi değil. Dijital bir pazar yerini, bayilerin ikinci el araç tedarik etmesine, fiyatlamasına, taşımasına, finanse etmesine ve yönetmesine yardımcı olan hizmetlerle birleştiriyor.
Başlıca ürünleri şunlar:
- ACV Auctions: Bayiler arası dijital toptan müzayedeler.
- ACV Transportation: Lojistik ve araç taşıma hizmetleri.
- ACV Capital: Uygun bayiler için kısa vadeli stok finansmanı.
- ACV MAX: Stok yönetimi ve kâr optimizasyonu yazılımı.
- VIPER: Bayiler için yapay zekâ destekli araç görüntüleme ve ekspertiz teknolojisi.
- True360: Araç ekspertizi ve durum raporlama verileri.
- ClearCar: Tüketiciler için takas ve araç değerleme araçları.
ACV'nin teknolojisi, ikinci el araç piyasalarındaki kalıcı bir sorunu ele alıyor: bayiler eksik bilgiyle hızlı satın alma kararları vermek zorunda. Aracın durumu, kilometresi, ruhsat geçmişi, yerel talep, nakliye maliyeti ve beklenen yeniden satış fiyatı kârlılığı etkiliyor. ACV'nin ekspertiz ve değerleme sistemleri bu kararları daha tutarlı hâle getirmeye çalışıyor.
Copart'ın en çok istediğini söylediği şey de bu veri katmanı. Duyuruda Copart, iki şirketin birlikte "sektörün en büyük araç durumu veri setlerinden birine" sahip olacağını ve ACV'nin "bayi odaklı ekspertiz teknolojisinin, araç durumu verilerinin ve yapay zekâ destekli değerleme araçlarının" kendi ürünlerini güçlendireceğini belirtti. İşlem sunumuna göre ACV, ABD'de 850'den fazla araç eksperi, ayda 70.000'i aşkın işlem ve 2025'te 22.000'den fazla tekil alıcı getiriyor.
ACV'nin Son Finansal Profili
ACV işleme gelir ivmesiyle ama mütevazı bir kârlılıkla girdi.
ACV'nin 2026 vekâlet beyanına göre 2025 yılının tamamında:
- Gelir 760 milyon dolar oldu, yıllık %19 arttı.
- Pazar yeri ve hizmet geliri 678 milyon dolar oldu, %18 arttı.
- 829.276 pazar yeri araç satışı gerçekleşti, %12 arttı.
- Düzeltilmiş FAVÖK 59 milyon dolar oldu.
10 Ağustos'ta açıklanan 2026 ikinci çeyrek sonuçları, gelirin büyümeye devam ettiğini ancak fiziksel hacmin durakladığını gösterdi:
| 2026 2. çeyrek göstergesi | Sonuç | Yıllık değişim |
|---|---|---|
| Gelir | 214 milyon dolar | +%10 |
| Pazar yeri ve hizmet geliri | 189 milyon dolar | +%8 |
| Pazar yeri brüt işlem hacmi | 2,7 milyar dolar | Yaklaşık yatay |
| Pazar yeri araç sayısı | 211.472 | Yaklaşık yatay |
| GAAP net zarar | 8 milyon dolar | Bir yıl önce 7 milyon dolar zarar |
| GAAP dışı net kâr | 10 milyon dolar | Bir yıl önce 12 milyon dolar |
| Düzeltilmiş FAVÖK | 21 milyon dolar | Bir yıl önce 19 milyon dolar |
ACV, 2026 yılı için 845–855 milyon dolar gelir (%11 ile %13 artış), 73–77 milyon dolar düzeltilmiş FAVÖK ve 44–49 milyon dolar GAAP net zarar beklentisini yineledi. Beklentisi, "bayi toptan satış piyasasının 2026'nın ikinci yarısında istikrar kazanmasının beklendiği" varsayımına dayanıyordu; yönetim de "bayi toptan satış piyasasında süregelen olumsuz rüzgârlardan" söz etti.
Bu rakamlar işin önemli bir özelliğini ortaya koyuyor: ACV, araç sayısı ve brüt işlem hacmi yatay kalsa bile, araç başına daha yüksek gelir ve nakliye, finansman, ekspertiz ve yazılımdaki daha hızlı büyüme sayesinde gelirini artırabiliyor. Bu büyümenin kalitesi önemli. Hizmet geliri müzayede ücretlerinden daha tekrarlayıcı olabilir, ancak farklı marjlar ve operasyonel gereksinimler taşır.
ACV, En Büyük Dijital Rakibiyle Kıyaslandığında
Bayi toptan satış piyasasına, her ikisi de ACV'den çok daha büyük olan Cox Automotive'e ait Manheim ile OPENLANE (eski adıyla KAR Auction Services) hâkim. Karşılaştırılabilir kamuya açık veri sunan tek rakip OPENLANE:
| 2025 | ACV | OPENLANE |
|---|---|---|
| Satılan araç | 829.276 | Yaklaşık 1,5 milyon |
| Brüt işlem hacmi | 10 milyar doların üzerinde | 29 milyar dolar |
| Gelir | 760 milyon dolar | 1,9 milyar dolar |
| Düzeltilmiş FAVÖK | 59 milyon dolar | 333 milyon dolar |
Kaynaklar: ACV vekâlet beyanı ve işlem sunumu; OPENLANE 2025 dördüncü çeyrek sonuçları.
Karşılaştırma hem fırsatı hem de açığı gösteriyor. ACV daha küçük ama daha hızlı büyüyen dijital meydan okuyucu; OPENLANE ise ACV'nin düzeltilmiş FAVÖK'ünün beş katından fazlasını kazanıyor. Copart, esasen sermayesinin, alıcı ağının ve 250'yi aşkın fiziksel lokasyonunun bu açığı ACV'nin tek başına kapatabileceğinden daha hızlı kapatabileceğine bahse giriyor.
ACVA'daki %44'lük Sıçrama: Yatırımcıların Anlaması Gerekenler
ACVA'nın sıçraması bir arbitraj tepkisi; ACV'nin bağımsız potansiyeline dair piyasanın yeni bir hükmü değil. Halka açık bir şirket nakit karşılığında satın alınmayı kabul ettiğinde, hissesi genellikle teklifin biraz altında işlem görür. Bu iskonto, kapanışa kadar geçecek süreyi, düzenleyici gecikme ihtimalini, yeterli hissenin teklife sunulmaması riskini, hukuki komplikasyonları ve rakip bir teklifin küçük olasılığını yansıtır.
Piyasanın şimdiden fiyatladığı tablo şöyle:
| Referans noktası | ACVA fiyatı | 10,50 dolarlık teklife göre |
|---|---|---|
| Etkilenmemiş kapanış, 10 Ağustos | 7,26 dolar | Teklif %44,6 daha yüksek |
| İmza öncesi kapanış, 10 Eylül | 7,22 dolar | Teklif %45,4 daha yüksek |
| Anlaşma sonrası ilk kapanış, 11 Eylül | 10,41 dolar | Teklifin %0,9 altında |
| 14 Eylül kapanışı | 10,41 dolar | Teklifin %0,9 altında |
Kaynak: Yahoo Finance günlük kapanışları.
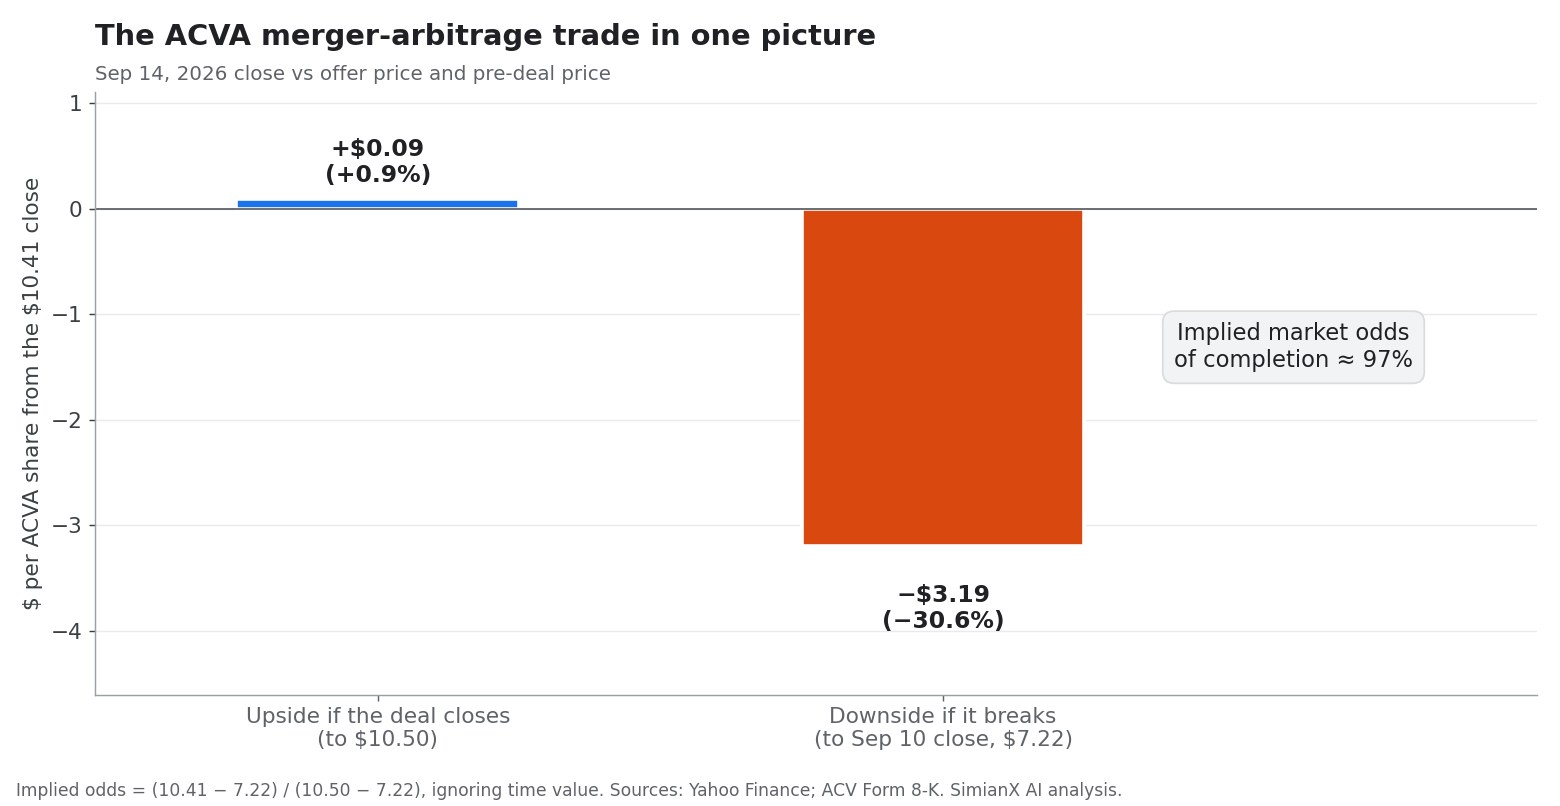
Asimetri çarpıcı. 10,41 dolarda brüt fark 9 sent, yani %0,9. Anlaşma aralık sonuna kadar kapanırsa bu, yıllık bazda kabaca %3'lük bir getiri demek. Anlaşma bozulur ve hisse 7,22 dolarlık anlaşma öncesi fiyatına dönerse zarar hisse başına 3,19 dolar, yaklaşık %31 olur. Bu iki sonucu eşitleyen olasılık hesaplandığında, paranın zaman değeri göz ardı edilerek yaklaşık %97'lik bir zımni tamamlanma olasılığı çıkıyor.
Bu, piyasanın anlaşmayı neredeyse kesin gördüğünü gösteriyor. Birleşme arbitrajı yapan yatırımcılar, çoğunlukla rekabet incelemesinin zamanlamasından oluşan kalan riski üstlenmek için çok az kazanıyor. 115,3 milyon dolarlık ters fesih ücreti, düzenleyiciler anlaşmayı engellerse ACV'nin zararını hafifletir ama ortadan kaldırmaz.
Copart'ın Stratejik Mantığı: Büyüme Satın Almak
Bu anlaşmayı anlamanın en basit yolu, Copart'ın aynı öğleden sonra 2026 mali yılı dördüncü çeyrek raporunda açıkladığı kendi sonuçlarına bakmak.
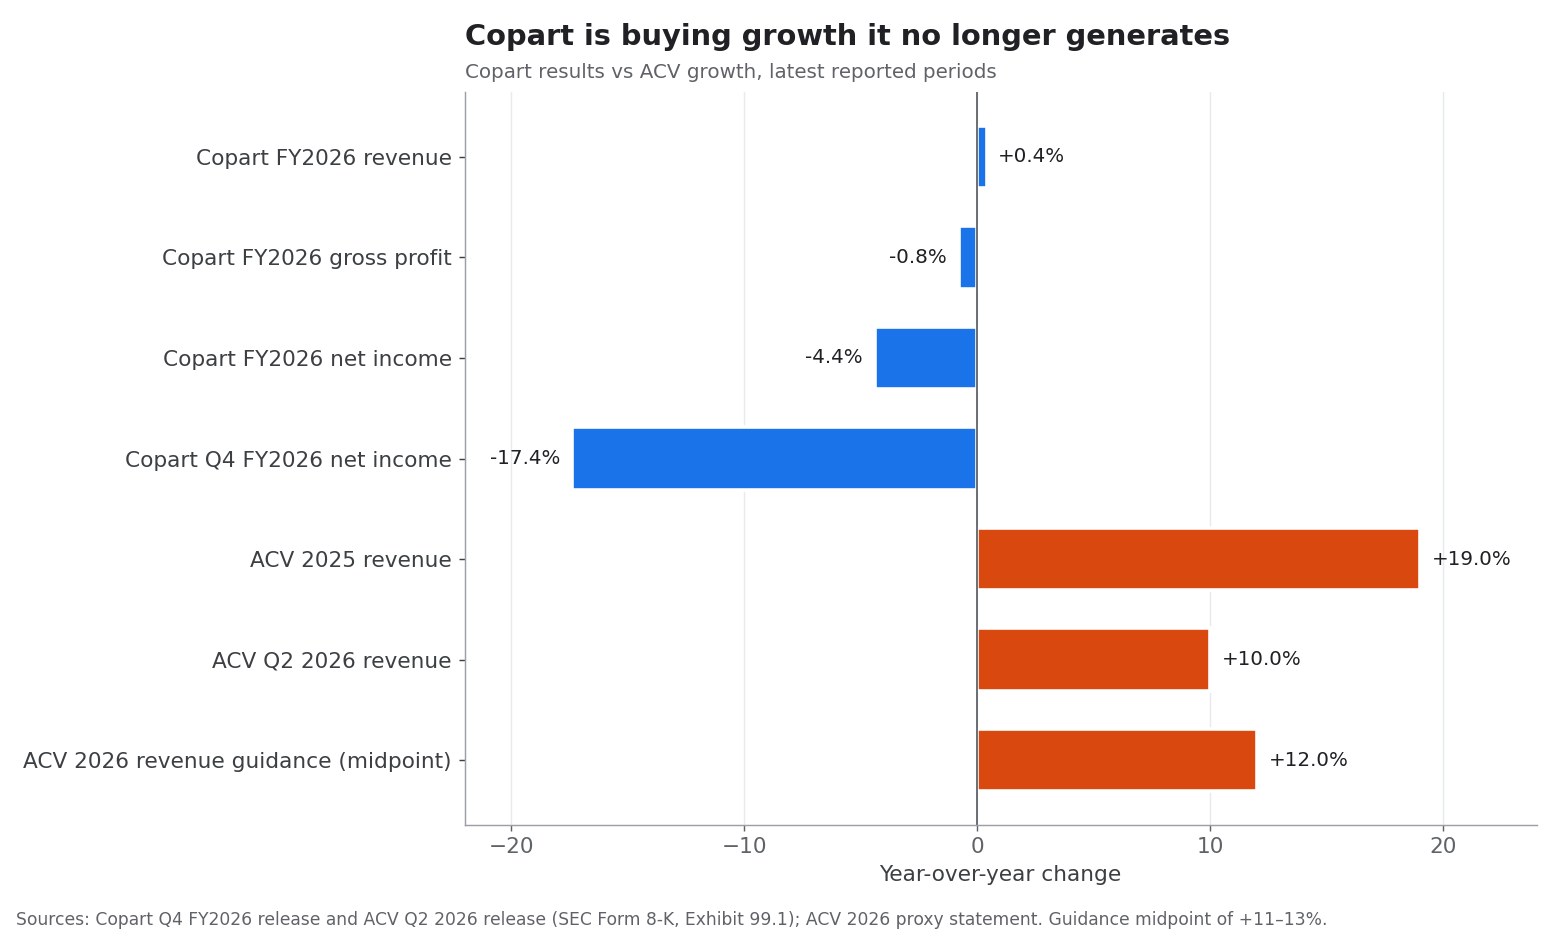
31 Temmuz 2026'da sona eren yıl için Copart şunları bildirdi:
| Copart 2026 mali yılı | Sonuç | Değişim |
|---|---|---|
| Gelir | 4,67 milyar dolar | +%0,4 |
| Brüt kâr | 2,08 milyar dolar | −%0,8 |
| Copart'a ait net kâr | 1,48 milyar dolar | −%4,4 |
| Seyreltilmiş hisse başına kâr | 1,55 dolar | −%2,5 |
| Dördüncü çeyrek net kârı | 327 milyon dolar | −%17,4 |
| Dördüncü çeyrek seyreltilmiş hisse başına kâr | 0,35 dolar | −%14,6 |
| Nakit ve vadeye kadar elde tutulacak menkul kıymetler, 31 Temmuz | 4,49 milyar dolar | 4,79 milyar dolardan düştü |
Yirmi yıl boyunca istikrarlı biçimde bileşik büyüyen bir işletme büyümeyi durdurdu. Copart hissesi de bunu yansıtıyor: CPRT 14 Eylül'de 31,73 dolardan kapandı; bu, Mayıs 2025'teki 63,84 dolarlık haftalık kapanış zirvesinin kabaca yarısı. 2026 mali yılında hisse başına kâr, dolaşımdaki hisse sayısının azalmasından da yararlandı; seyreltilmiş ağırlıklı hisse sayısı dördüncü çeyrekte %4,7 düştü.
Bu arka plan karşısında ACV, Copart'ın çekirdek hasarlı araç işinin tek başına sağlayamayacağı üç şey sunuyor.
1. Yeni bir büyüme ekseni
Copart hasarlı araç ve tam hasarlı araç alanına hâkim. ACV ise ona, takas araçları, fazla stok, filo elden çıkarmaları ve ikinci el araçların yeniden pazarlanmasını kapsayan bayiler arası toptan satış piyasasında anında bir konum kazandırıyor. Copart bayi kanalını "yeni bir büyüme ekseni" olarak nitelendiriyor ve anlaşmanın "gelir büyümesini hızlandırmasının beklendiğini" söylüyor.
Bir araç bayinin stokuna takas olarak girebilir, bir toptan müzayededen geçebilir, başka bir bayiye taşınabilir ve sonunda bir tüketiciye satılabilir ya da bir kazanın ardından hasarlı araç olarak son bulabilir. Copart bu sürecin daha fazla aşamasına dahil olacak.
2. Daha büyük bir ağda çapraz satış
Copart'ın 185'ten fazla ülkede yaklaşık 1 milyon üyesi var ve son bir yılda 4 milyondan fazla araç sattı. ACV'nin ise bayi ilişkileri ve teknolojisi var. Birleşik şirket şunları çapraz satabilir:
- ACV pazar yeri hizmetlerini Copart'ın bayi alıcılarına.
- Copart'ın nakliye ve lojistik hizmetlerini ACV müşterilerine.
- ACV ekspertiz araçlarını Copart satıcılarına.
- Copart'ın uluslararası alıcı tabanını ACV stokuna.
- Otomotiv finansman şirketleri, bankalar, filolar ve kredi kuruluşları için ticari araç programlarını.
- Toptan satış ve hasarlı araç kanallarında veri ürünlerini.
3. Teknoloji ve yapay zekâ
ACV araç verilerini, yapay zekâ destekli görüntülemeyi, tahmine dayalı analitiği ve stok önerilerini kullanıyor. Bu teknolojinin stratejik değeri bağımsız yazılım gelirini aşabilir: daha iyi araç durumu verileri, bayiler arası toptan satışta ve muhtemelen Copart'ın hasarlı araç müzayedelerinde de fiyatlamayı iyileştirir, alıcı güvenini artırır ve anlaşmazlıkları azaltır.
Copart ACV İçin Fazla mı Ödüyor?
1,9 milyar dolarlık özkaynak değeri kabaca şuna eşit:
- ACV'nin 2026 gelir beklentisinin orta noktasının yaklaşık 2,2 katı.
- 2026 düzeltilmiş FAVÖK beklentisinin orta noktasının yaklaşık 25 katı.
- ACV'nin etkilenmemiş piyasa değerine göre %45 prim.
- Copart'ın 4,49 milyar dolarlık nakit ve vadeye kadar elde tutulacak menkul kıymetlerinin yaklaşık %42'si.
Gelir çarpanıyla bakıldığında anlaşma, büyüyen bir dijital pazar yeri için aşırı görünmüyor. FAVÖK çarpanıyla bakıldığında ise çok daha talepkâr, çünkü ACV'nin düzeltilmiş FAVÖK marjı yalnızca %9 civarında. Karşılaştırma için OPENLANE'in 2025 düzeltilmiş FAVÖK marjı kabaca %17 idi.
Fiyat tarihe göre de göreli. ACVA'nın 2021'deki halka arzından sonraki en yüksek aylık kapanışı 34,61 dolardı ve devralma ilgisi ortaya çıkmadan önce hisse bir önceki yılda %47 düşmüştü. Bazı uzun vadeli ACV hissedarları, %45 prime rağmen ödediklerinden çok daha azını alacak.
Copart şu nedenlerle daha yüksek bir çarpan ödemeye istekli olabilir:
- ACV, Copart'ın olgun hasarlı araç işinden daha hızlı büyüyor.
- ACV, stratejik açıdan önemli bir bayi kanalına erişim sağlıyor.
- Copart zamanla mükerrer teknoloji, genel yönetim ve operasyon maliyetlerini azaltabilir.
- ACV'nin platformu, Copart'ın mevcut sahalarının ve alıcı ağının verimliliğini artırabilir.
- Copart atıl nakdi, uzun bir büyüme pisti olan ilişkili bir işe yönlendirebilir.
Asıl sınav, birleşik şirketin 1,9 milyar dolarlık fırsat maliyetini aşan ek nakit akışı üretip üretmeyeceği. Copart sinerjileri henüz sayısallaştırmadı. Bunu yapana kadar yatırımcılar "ilk yıl nötr, 2028 mali yılından itibaren katkı" hedefini taahhüt edilmiş tek finansal hedef olarak görmeli.
Copart'ın Finansal Gücü Anlaşmayı Destekliyor
Copart ACV'yi rahatça karşılayabilir. Ödemeyi eldeki nakitle yapacak, baskı altındaki bir değerlemeden hisse ihraç etmekten kaçınacak ve satın alma borcu üstlenmeyecek. Yaklaşık 1,9 milyar dolar ödedikten sonra, 31 Temmuz bilançosuna göre elinde hâlâ yaklaşık 2,6 milyar dolar nakit ve menkul kıymet kalacak.
Yine de nakit ödemenin bir fırsat maliyeti var. Copart bu fonları şunlar için kullanabilirdi:
- Arazi alımı ve saha genişletme.
- Uluslararası büyüme.
- Bugünkü baskı altındaki hisse fiyatında ucuz görünebilecek hisse geri alımları.
- Teknoloji geliştirme.
- Daha hızlı getiri sağlayan daha küçük satın almalar.
İşlem sonuçta bu alternatiflerden daha iyi performans göstermek zorunda.
ACV Neden Bağımsız Bir Yan Kuruluş Olarak Kalacak
Copart'ın ACV'yi CEO George Chamoun liderliğinde bağımsız bir yan kuruluş olarak tutma kararı stratejik açıdan mantıklı.
ACV'nin bayi müşterileri, Copart'ın pazar yeri bilgilerini kendilerine karşı rekabet etmek için kullanacağından endişe edebilir. ACV'yi operasyonel olarak ayrı tutmak güveni korumaya ve aksaklıkları azaltmaya yardımcı olur. ACV'nin kendine ait bir teknoloji kültürü, satış süreçleri ve ürün yol haritası da var. Hemen tam entegrasyon, mühendislerin, bayilerin ya da ürün hızının kaybedilmesi riskini doğurabilir.
Bağımsız bir yapı çeşitli faydalar sunuyor:
- ACV yönetim ekibinin elde tutulması.
- Bayiler için daha az aksama.
- ACV MAX, VIPER ve veri ürünlerine sürekli yatırım.
- Faaliyet performansında daha net hesap verebilirlik.
- Teknoloji entegrasyonuna doğru kademeli bir yol.
Dezavantajı, bağımsızlığın maliyet sinerjilerini geciktirebilmesi. ACV ayrı sistemlerini, personelini ve operasyonlarını korursa Copart olası tasarrufların tamamını hızla elde edemeyebilir.
Copart–ACV Auctions Anlaşmasının (2026) Başlıca Riskleri
Düzenleyici ve rekabet hukuku riski
Anlaşmanın Hart-Scott-Rodino onayı alması gerekiyor. Copart ve ACV işlerini birbirini tamamlayan işler olarak tanımlıyor: bir tarafta hasarlı araç, diğer tarafta bayi toptan satışı. Düzenleyiciler yine de çevrim içi araç müzayedelerindeki örtüşmelere ve baskın bir hasarlı araç platformunun dijital bir bayi meydan okuyucusuyla birleşmesinin rekabeti azaltıp azaltmadığına bakabilir. Ters fesih ücretinin büyüklüğü, iki tarafın da en dikkatli fiyatladığı riskin bu olduğunu gösteriyor.
Entegrasyon riski
Teknoloji sistemleri, müşteri veri tabanları, fiyatlama araçları ve nakliye ağları dikkatle birbirine bağlanmalı. Kötü bir entegrasyon faturalama hatalarına, hizmet kesintilerine ya da bayi memnuniyetsizliğine yol açabilir.
Kültürel risk
Copart'ın işi ölçek, fiziksel altyapı ve operasyonel disiplin üzerine kurulu. ACV ise yazılım geliştirme, veri bilimi ve hızlı ürün yinelemesine dayanan bir teknoloji pazar yeri. Fazla entegrasyon ACV'nin girişimci üstünlüğünü kaybettirebilir; az entegrasyon ise sinerjilerin gerçekleşmemesine yol açabilir.
Bayi tarafsızlığı riski
Bayiler tarafsız bir pazar yerini tercih edebilir. Copart, ACV müşterilerine verilerinin pazar yeri güvenini zayıflatacak şekilde kullanılmayacağı konusunda güvence vermeli.
Rekabet riski
ACV; Manheim, OPENLANE, fiziksel müzayedeler ve diğer dijital platformlarla rekabet ediyor. Rakipler anlaşma sonuçlanmayı beklerken daha düşük ücretler, daha iyi ekspertizler ya da yeni araçlarla karşılık verebilir.
İkinci el araç piyasasının döngüselliği
Toptan satış hacimleri ve fiyatları; faiz oranlarına, ikinci el araçların satın alınabilirliğine, stok seviyelerine, kiralama dönüşü araç arzına, geri alınan araçlara ve tüketici talebine bağlı. ACV'nin kendi beklentisi 2026'nın ikinci yarısında istikrar kazanan bir bayi piyasası varsayıyordu; daha zayıf bir piyasa brüt işlem hacmini vurur ve finansman kayıplarını artırır.
Teklifin başarısız olma riski
ACVA hissedarları, 10,50 dolarlık fiyatın koşullu olduğunu unutmamalı. Başarısız bir anlaşma, hisseyi duyuru öncesi seviyesi olan 7 dolar civarına geri gönderebilir.
İyimser, Temel ve Kötümser Senaryolar
| Senaryo | Temel varsayımlar | Olası sonuç |
|---|---|---|
| İyimser | Anlaşma zamanında kapanır, bayi bağlılığı yüksek kalır, Copart etkili çapraz satış yapar ve ACV faaliyet kaldıracına ulaşır | ACVA sahipleri 10,50 dolar alır; Copart büyümeye döner ve 1,9 milyar dolar üzerinden cazip getiri elde eder |
| Temel | Anlaşma yıl sonuna doğru kapanır, ACV bağımsız kalır ve sinerjiler kademeli gelir | Copart için ılımlı gelir artışı ve söz verildiği gibi 2028 mali yılından itibaren hisse başına kâra katkı |
| Kötümser | Rekabet incelemesinde gecikme, bayi kayıpları, zayıf toptan satış koşulları veya entegrasyon sorunları | Fark açılır, anlaşma bozulursa ACVA 7 dolar civarına düşer ve Copart yatırılan sermaye üzerinden daha düşük getiri elde eder |
ACVA birleşme arbitrajı için kilit değişkenler kapanış olasılığı, zamanlama ve anlaşma başarısız olursa aşağı yönlü risk.
CPRT hissedarları için kilit değişkenler şunlar:
- Açıklandığında maliyet sinerjilerinin büyüklüğü ve zamanlaması.
- Çapraz satıştan gelen gelir büyümesi.
- ACV çalışanlarının ve bayilerinin elde tutulması.
- Ek yatırım harcamaları.
- ACV'nin faaliyet nakit akışına katkısı.
- Copart'ın marjlarına etkisi.
- Hisse başına kâra katkının söz verildiği gibi 2028 mali yılında başlayıp başlamayacağı.
Kapanıştan Önce Yatırımcıların İzlemesi Gerekenler
Disiplinli bir izleme listesi şunları içermeli:
- Pay alım teklifi başvuruları: Schedule TO ve ACV'nin Schedule 14D-9 belgesi; satış sürecinin arka planı ve başka teklif verenlerin olup olmadığı dahil.
- Rekabet incelemesi: HSR kapsamında, daha uzun bir incelemeye işaret edecek herhangi bir ikinci bilgi talebi.
- Teklif ilerlemesi: Teklife sunulan hisse sayısı ve teklif süresindeki uzatmalar.
- ACV faaliyet verileri: Üçüncü çeyrekte bayi faaliyeti, pazar yeri araç sayısı ve brüt işlem hacmi.
- Sinerji açıklamaları: Genel stratejik ifadeler yerine sayısallaştırılmış maliyet tasarrufları ve gelir hedefleri.
- Copart'ın sermaye tahsisi: Nakit çıkışından sonra hisse geri alımlarının sürüp sürmediği.
- Fark: ACVA fiyatı ile 10,50 dolar arasındaki farkın açılması, piyasanın erken uyarı sinyalidir.
- Rekabet tepkisi: Manheim ve OPENLANE'in fiyatlaması, bayi teşvikleri ve teknoloji yatırımları.
SimianX AI, SEC başvurularını, bilanço açıklamalarını, fiyat hareketlerini, analist revizyonlarını ve haber duyarlılığını birleştirerek ACVA ve CPRT hisselerini birlikte takip etmek için kullanılabilir; ayrıca doğrudan bir canlı CPRT analizi açabilirsiniz. Yatırımcılar verileri bağımsız olarak doğrulamalı ve SimianX'in kişiye özel yatırım tavsiyesi değil araştırma desteği sağladığını unutmamalı.
ACVA'nın %44'lük Sıçraması Yeni Bir Otomotiv Teknolojisi Devi Yaratabilir mi?
Cevap, "yaratmak" ile ne kastedildiğine bağlı.
Copart pay alım teklifini tamamlarsa ACVA artık bağımsız bir halka açık hisse olmayacak. Hissedarlar, ACV'nin uzun vadeli yukarı potansiyeline katılmaya devam etmek yerine nakit alacak.
Ancak birleşik Copart–ACV işletmesi daha güçlü bir otomotiv teknolojisi ve yeniden pazarlama platformu hâline gelebilir. ACV; bayi ilişkileri, dijital toptan satış likiditesi, ekspertiz ve değerleme verileri, nakliye ve finansman hizmetleri, stok yazılımı ve yapay zekâ destekli fiyatlama katkısı sunuyor. Copart ise küresel müzayede ölçeği, fiziksel sahalar, sigorta ve ticari ilişkiler, uluslararası alıcılar, güçlü nakit üretimi ve piyasa döngüleri boyunca yatırım yapacak sermaye katkısı sağlıyor.
Her şirket diğerinin modelindeki bir boşluğu dolduruyor. Ancak yatırımcılar, stratejik açıdan mantıklı bir anlaşmanın otomatik olarak üstün getiri sağlayacağını varsaymamalı. Anlaşma ölçülebilir sonuçlarla değerlendirilmeli: müşteri bağlılığı, gelir sinerjileri, maliyet tasarrufları, nakit akışı ve yatırılan sermayenin getirisi.
Copart–ACV Auctions Anlaşması (2026) Hakkında Sıkça Sorulan Sorular
Copart–ACV Auctions anlaşmasının değeri nedir?
Copart, ACV Auctions'ı hisse başına 10,50 dolar nakitle satın almayı kabul etti; bu, yaklaşık 1,9 milyar dolarlık zımni özkaynak değerine karşılık geliyor. Teklif, olası bir satışa dair medya haberlerinden önceki son işlem günü olan 10 Ağustos 2026'daki 7,26 dolarlık etkilenmemiş kapanış fiyatına göre yaklaşık %45 prim içeriyor.
ACVA hissesi neden yaklaşık %44 yükseldi?
Hisse, yatırımcılar onu Copart'ın nakit teklifine göre yeniden fiyatladığı için 11 Eylül'de %44,2 yükselerek 10,41 dolara çıktı. 10,50 dolara kalan 9 sentlik fark, kapanışa kadar geçecek süreyi ve anlaşmanın gecikme ya da engellenme riskini yansıtıyor.
Anlaşma başarısız olursa ne olur?
Anlaşma, rekabet hukuku kapsamında bir ihtiyati tedbir ya da HSR incelemesinin son tarihe kadar tamamlanamaması nedeniyle feshedilirse Copart, ACV'ye 115,3 milyon dolarlık ters fesih ücreti ödemek zorunda. ACV ise daha üstün bir teklifi kabul ederse Copart'a 57,7 milyon dolar öder. ACVA hisseleri büyük olasılıkla 7 dolar civarındaki anlaşma öncesi seviyesine geri döner.
Copart ACV Auctions için fazla mı ödüyor?
Fiyat, ACV'nin 2026 gelir beklentisinin yaklaşık 2,2 katı, ancak düzeltilmiş FAVÖK beklentisinin yaklaşık 25 katı. Kâr açısından talepkâr, gelir açısından makul görünüyor; karşılığını verip vermeyeceği, Copart'ın henüz sayısallaştırmadığı sinerjilere bağlı.
Copart'ın ACV'yi satın alması ne zaman tamamlanacak?
Şirketler, hisselerin çoğunluğunun teklife sunulması, HSR bekleme süresinin dolması ve diğer olağan koşulların yerine getirilmesi kaydıyla işlemi 2026 takvim yılı sonuna kadar tamamlamayı bekliyor.
Copart ACV'yi neden şimdi satın alıyor?
Copart'ın 2026 mali yılı geliri yalnızca %0,4 arttı ve dördüncü çeyrek net kârı %17,4 düştü; ACV ise %11 ile %13 arasında gelir büyümesi öngörüyor. ACV, Copart'a daha hızlı büyüyen bir bayi toptan satış işi ve sahip olmadığı araç verisi teknolojisi kazandırıyor.
Sonuç
Copart–ACV Auctions anlaşması (2026), 1,9 milyar dolarlık bir devralmadan fazlası. Araçların yeniden pazarlanmasının hasarlı araç, toptan satış, nakliye, finansman ve perakende kanallarında giderek daha dijital, veri odaklı ve entegre hâle geleceğine yönelik bir bahis; aynı zamanda Copart'ın kendi büyüme motorunun yavaşladığının kabulü.
ACVA'nın %44'lük sıçraması, Copart teklifinin değerinin neredeyse tamamını yakaladı. 10,50 dolara karşı 10,41 dolarda piyasa, yaklaşık %97'lik bir tamamlanma olasılığı fiyatlıyor; bu da arbitraj yatırımcılarına %0,9'luk yukarı potansiyele karşı anlaşma bozulursa yaklaşık %31'lik aşağı risk bırakıyor. Uzun vadeli soru Copart hissedarlarına ait: ACV'nin bayi ağı, pazar yeri teknolojisi ve araç verileri, düzeltilmiş FAVÖK'ün yaklaşık 25 katını ödemeyi haklı çıkaracak kadar ek nakit akışı üretebilecek mi?
İyimser senaryo gerçek. Copart daha hızlı büyüyen bir bayi kanalı kazanıyor, erişilebilir pazarını genişletiyor, yapay zekâ destekli araç verisi araçları ekliyor ve küresel bir ağda çapraz satış yapabiliyor. Kötümser senaryo da aynı ölçüde gerçek. ACV'nin araç sayısı ve brüt işlem hacmi ikinci çeyrekte yatay kaldı, marjları mütevazı ve entegrasyon, Copart'ın para ödediği bayi ilişkilerine ve teknoloji kültürüne zarar verebilir.
Bu yıl incelediğimiz diğer büyük anlaşmalar için Amazon Qualcomm Anlaşması: 54 Milyon Hisse Söz Konusu ve Nvidia-Hugging Face Anlaşması 2026: Gelirin 86 Katı yazılarımıza bakın.
İşlemi, değerleme değişikliklerini ve duyuru sonrası piyasa tepkisini takip etmek isteyen yatırımcılar, temel verileri, teknik analizi, SEC başvurularını ve gerçek zamanlı haber duyarlılığını birleştirmek için SimianX AI platformunu kullanabilir. Platform kanıtları düzenlemeye yardımcı olabilir, ancak yatırımcılar finansal karar vermeden önce bağımsız durum tespiti yapmalı ve lisanslı bir uzmana danışmalı.
Bu makale yalnızca bilgilendirme ve eğitim amaçlıdır. Yatırım, hukuk ya da vergi tavsiyesi değildir. Piyasa fiyatları ve anlaşma koşulları değişebilir; yatırımcılar finansal karar vermeden önce güncel verileri doğrulamalıdır.
İlgili Okumalar
- Amazon Qualcomm Anlaşması: 54 Milyon Hisse Söz Konusu
- Nvidia-Hugging Face Anlaşması 2026: Gelirin 86 Katı
- NextEra-Dominion 2026 Anlaşması: 110 GW AI Darboğazı
Kaynaklar
- SEC EDGAR — Copart ve ACV ortak basın bülteni (ACV Form 8-K, Ek 99.1, 10 Eylül 2026)
- SEC EDGAR — Birleşme sözleşmesi özeti ve fesih ücretlerini içeren ACV Form 8-K
- SEC EDGAR — Birleşme Sözleşmesi ve Planı (Ek 2.1)
- SEC EDGAR — Copart ve ACV işlem sunumu (Ek 99.2)
- SEC EDGAR — Copart 2026 mali yılı dördüncü çeyrek sonuçları (Ek 99.1)
- SEC EDGAR — ACV 2026 ikinci çeyrek sonuçları
- ACV Yatırımcı İlişkileri — 2026 vekâlet beyanı
- SEC EDGAR — OPENLANE 2025 dördüncü çeyrek sonuçları
- Bloomberg — ACV Auctions devralma ilgisinin ardından satış seçeneklerini değerlendiriyor (11 Ağustos 2026)
- Bloomberg — Copart, ACV Auctions için yaklaşık 2 milyar dolarlık anlaşmaya yaklaşıyor (10 Eylül 2026)


