Amazon varantları nasıl işliyor: dilimler, tetikleyiciler ve gerçek hisse sayısı
Amazon Qualcomm AI çip anlaşması, Qualcomm'un veri merkezi hedeflerini ilginç bir yol haritasından ticari olarak doğrulanmış bir yatırım tezi haline dönüştürdü. 8 Eylül 2026'da Qualcomm, yapay zeka çıkarımı için özelleştirilmiş silikon, sunucu teknolojisi ve gelişmiş optik bağlantıyı kapsayan Amazon ile çok nesilli bir iş birliği duyurdu.
Amazon ayrıca, gelecekteki harcamalar ve satın alma taahhütleri ile bağlantılı olarak 25 milyon Qualcomm hissesi satın almasına olanak tanıyabilecek tahviller aldı. Bu yapı, rutin bir bileşen siparişinden daha derin bir ilişkiyi gösteriyor - ancak bu, Amazon'un Nvidia'yı değiştirdiği anlamına gelmiyor.
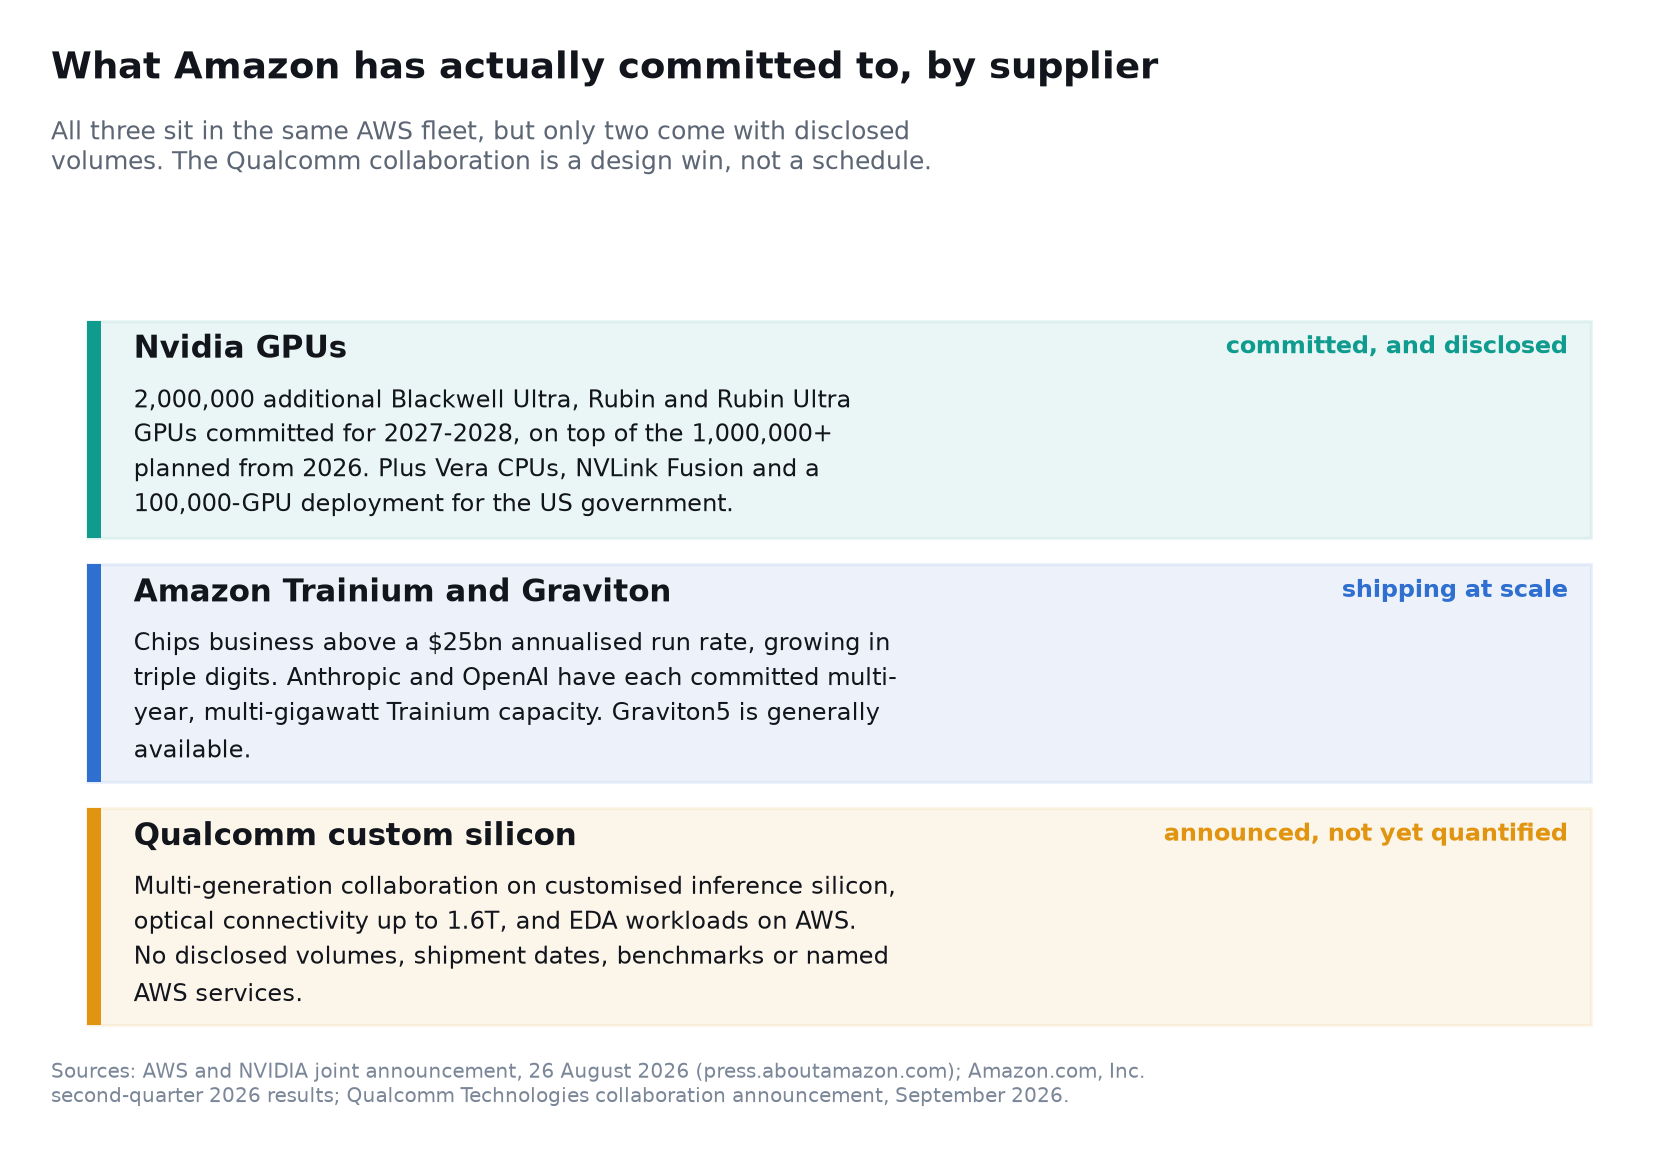
Aslında, AWS sadece iki hafta önce 2027 ve 2028'de başka iki milyon Nvidia GPU dağıtmayı planladığını duyurdu. Amazon, heterojen bir strateji izliyor: geniş hızlandırılmış hesaplama için Nvidia, kendi Trainium ve Graviton ürünleri ve özelleştirilmiş, enerji verimli çıkarım ve bağlantı için Qualcomm.
SimianX AI kullanarak QCOM, NVDA ve AMZN izleyen yatırımcılar için doğru soru, Qualcomm'un Nvidia'yı "öldürüp öldürmeyeceği" değil. Qualcomm'un hızla genişleyen AI altyapı pazarında değerli bir pay alıp alamayacağı ve bu fırsatın QCOM'un kazanç profilini ve değerlemesini değiştirecek kadar büyük olup olmadığıdır.
Duyurunun iki yönü basın bülteninde yer almıyor ve her ikisi de metnin okunuşunu değiştiriyor. Varant 3 Eylül'de — haberden beş gün önce — o günün kapanışının yüzde 4,34 altında bir kullanım fiyatıyla verildi. Ayrıca Qualcomm'un bu işi kurmak için ihraç ettiği tek özkaynak da bu değil: Amazon iş birliğinin dayandığı optik bağlantıyı ve yazılımı sağlayan Alphawave ve Modular satın almaları 29 milyon hisse daha demek. Toplamda bu, şirketin yaklaşık yüzde 5,1'i eder.
Bu araştırmadaki bilgi ve piyasa verileri 9 Eylül 2026 itibarıyla geçerlidir.
Amazon ve Qualcomm Gerçekten Ne Duyurdu?
Qualcomm’un resmi duyurusuna göre, Qualcomm ve Amazon, büyük ölçekli AI veri merkezleri için tasarlanmış çoklu nesil özelleştirilmiş silikon üzerinde iş birliği yapacaklar.
Anlaşmanın üç ana bileşeni bulunmaktadır:
- AI çıkarımı için özelleştirilmiş silikon: Qualcomm, eğitilmiş AI modellerini çalıştırmak ve kullanıcılara yanıtlar sunmak için kullanılan çipler üzerinde Amazon ile çalışacak.
- Gelişmiş veri merkezi bağlantısı: Şirketler, gelecekteki nesillerin planlandığı, saniyede 1.6 terabit hızına ulaşan optik çözümler üzerinde iş birliği yapacaklar.
- Elektronik tasarım otomasyonu: Qualcomm, çip tasarım iş yükleri için AWS altyapısını ve Amazon Bedrock'u kullanma niyetini genişletiyor ve bu, geliştirme döngülerini kısaltabilir.
Bu önemli çünkü Qualcomm’a tek bir çip neslinden daha fazla bir hiperskal müşteri sağlıyor. Ayrıca, modern AI veri merkezlerinde en önemli kısıtlamalardan ikisi olan hesaplama ve bağlantıyı da kapsıyor.
Ancak, birkaç önemli detay açıklanmadı:
- Qualcomm, garanti edilen bir gelir rakamı sağlamadı.
- Şirketler, sevkiyat tarihleri veya üretim hacimleri duyurmadı.
- Amazon, Qualcomm silikonunu kullanacak kesin AWS hizmetlerini belirtmedi.
- Bağımsız olarak doğrulanmış performans ölçümleri yayınlanmadı.
- Duyuruda Qualcomm’un Nvidia GPU'larını veya Amazon’un Trainium hızlandırıcılarını değiştireceği belirtilmedi.
Anlaşma, büyük bir tasarım kazanımı doğrulaması, ancak finansal sonuç hala sipariş, dağıtım takvimleri, verim, performans ve müşteri benimsemesine bağlı.
Amazon’un Qualcomm Hisse Senedi Teminatlarını Anlamak
Eşlik eden hisse senedi teminatı, Amazon’un ticari olarak anlamlı bir ilişki beklediğinin en güçlü sinyallerinden biridir.
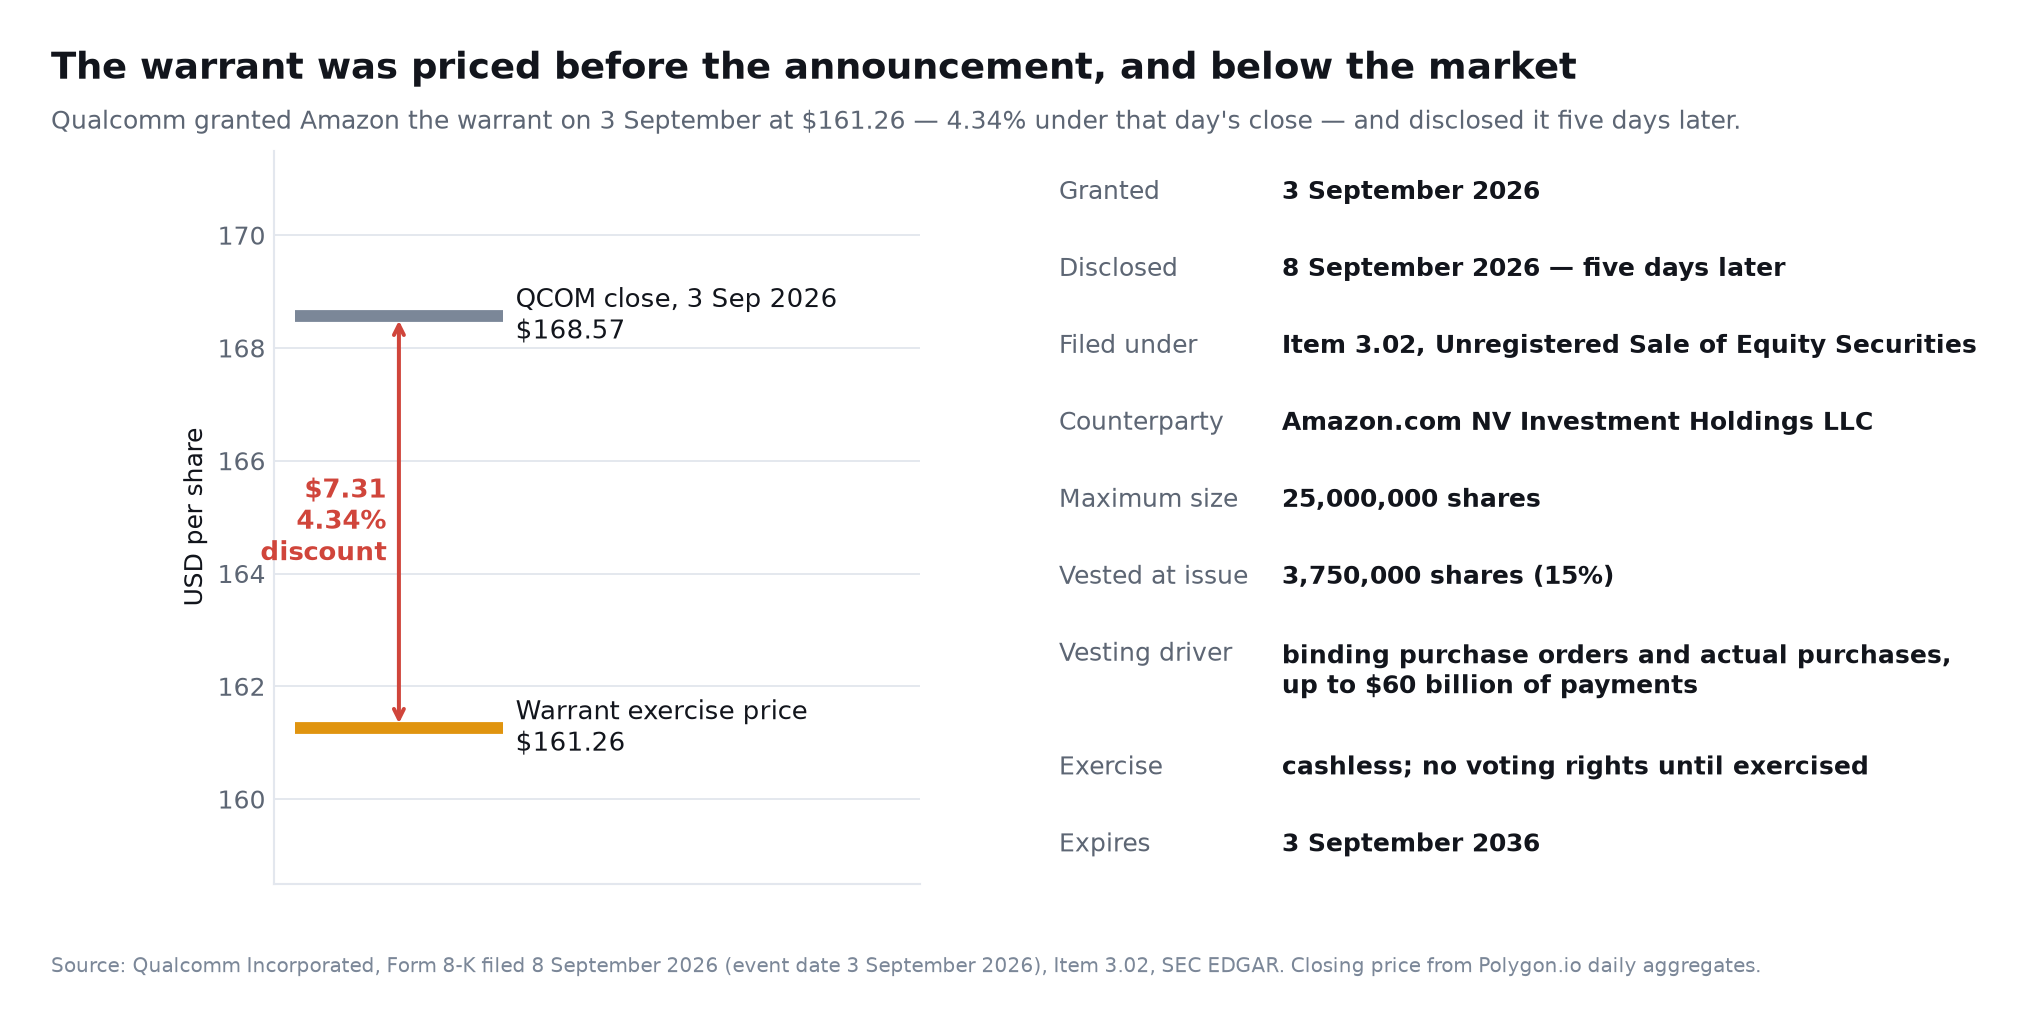
Qualcomm’un SEC dosyası uyarınca, Amazon hisse başına 161.26 $'lık bir kullanım fiyatıyla 25 milyon Qualcomm hissesi alma hakkını elde etti. Bu tahvil, nakitsiz kullanım imkanı sunar ve 3 Eylül 2036'da sona erer.
Bu bildirimin iki ayrıntısı üzerinde durmaya değer, çünkü ikisi de basın bülteninde yoktu. Birincisi, varant 3 Eylül 2026'da — iş birliği duyurulmadan beş gün önce — verildi ve Qualcomm'un o günkü kapanış fiyatı 168,57 dolardı; yani 161,26 dolarlık kullanım fiyatı piyasanın yüzde 4,34 altında belirlendi. İkincisi, Qualcomm bunu esaslı bir kesin sözleşme olarak değil, Madde 3.02, kayda alınmamış özkaynak menkul kıymet satışları kapsamında açıkladı ve varantın karşı tarafı Amazon.com, Inc.'in kendisi değil, bir yatırım kuruluşu olan Amazon.com NV Investment Holdings LLC. Varant, kullanılana kadar oy hakkı vermiyor.
Hisseler, aşağıdakilere bağlı olarak aşamalı olarak verilmektedir:
- Belirtilen ticari anlaşmaların yürütülmesi.
- Bağlayıcı satın alma siparişlerinin verilmesi.
- Qualcomm sunucu ürünleri, teknolojileri, sistemleri ve üretim hizmetlerinin gerçek alımları.
- Tahvil süresi boyunca maksimum 60 milyar dolara ulaşabilecek toplam ödemeler.
SEC dosyası, başlangıçta satın alma taahhütlerine dayalı olarak 3.75 milyon hissenin verildiğini belirtmektedir.
| Tahvil süresi | Detay | Yatırım etkisi |
|---|---|---|
| Maksimum hisseler | 25 milyon | Tamamen verildiğinde ve kullanıldığında potansiyel seyrelme |
| Kullanım fiyatı | 161.26 $ | Amazon’a QCOM artışına uzun vadeli maruz kalma sağlar |
| Süre sonu | 3 Eylül 2036 | Potansiyel olarak on yıl sürecek bir ilişkiyi destekler |
| İlk verim | 3.75 milyon hisse | İlk taahhütlerin zaten var olduğunu gösterir |
| Maksimum ödeme eşiği | 60 milyar dolara kadar | Garantili bir sözleşme değeri değildir |
| Verim mekanizması | Siparişler, alımlar ve ticari kilometre taşları | Amazon’un hisse faydasını Qualcomm gelirleriyle hizalar |
Bunun “4 milyar dolarlık bir pay” olarak sıkça tekrarlanan tanımı bağlam gerektirir. 25 milyon hisseyi 161.26 $’lık kullanım fiyatıyla çarptığınızda yaklaşık 4.03 milyar $ elde edilir, ancak bu toplam kullanım fiyatı değeridir—Amazon’dan anında bir ödeme veya garantili bir ekonomik kazanç değildir.
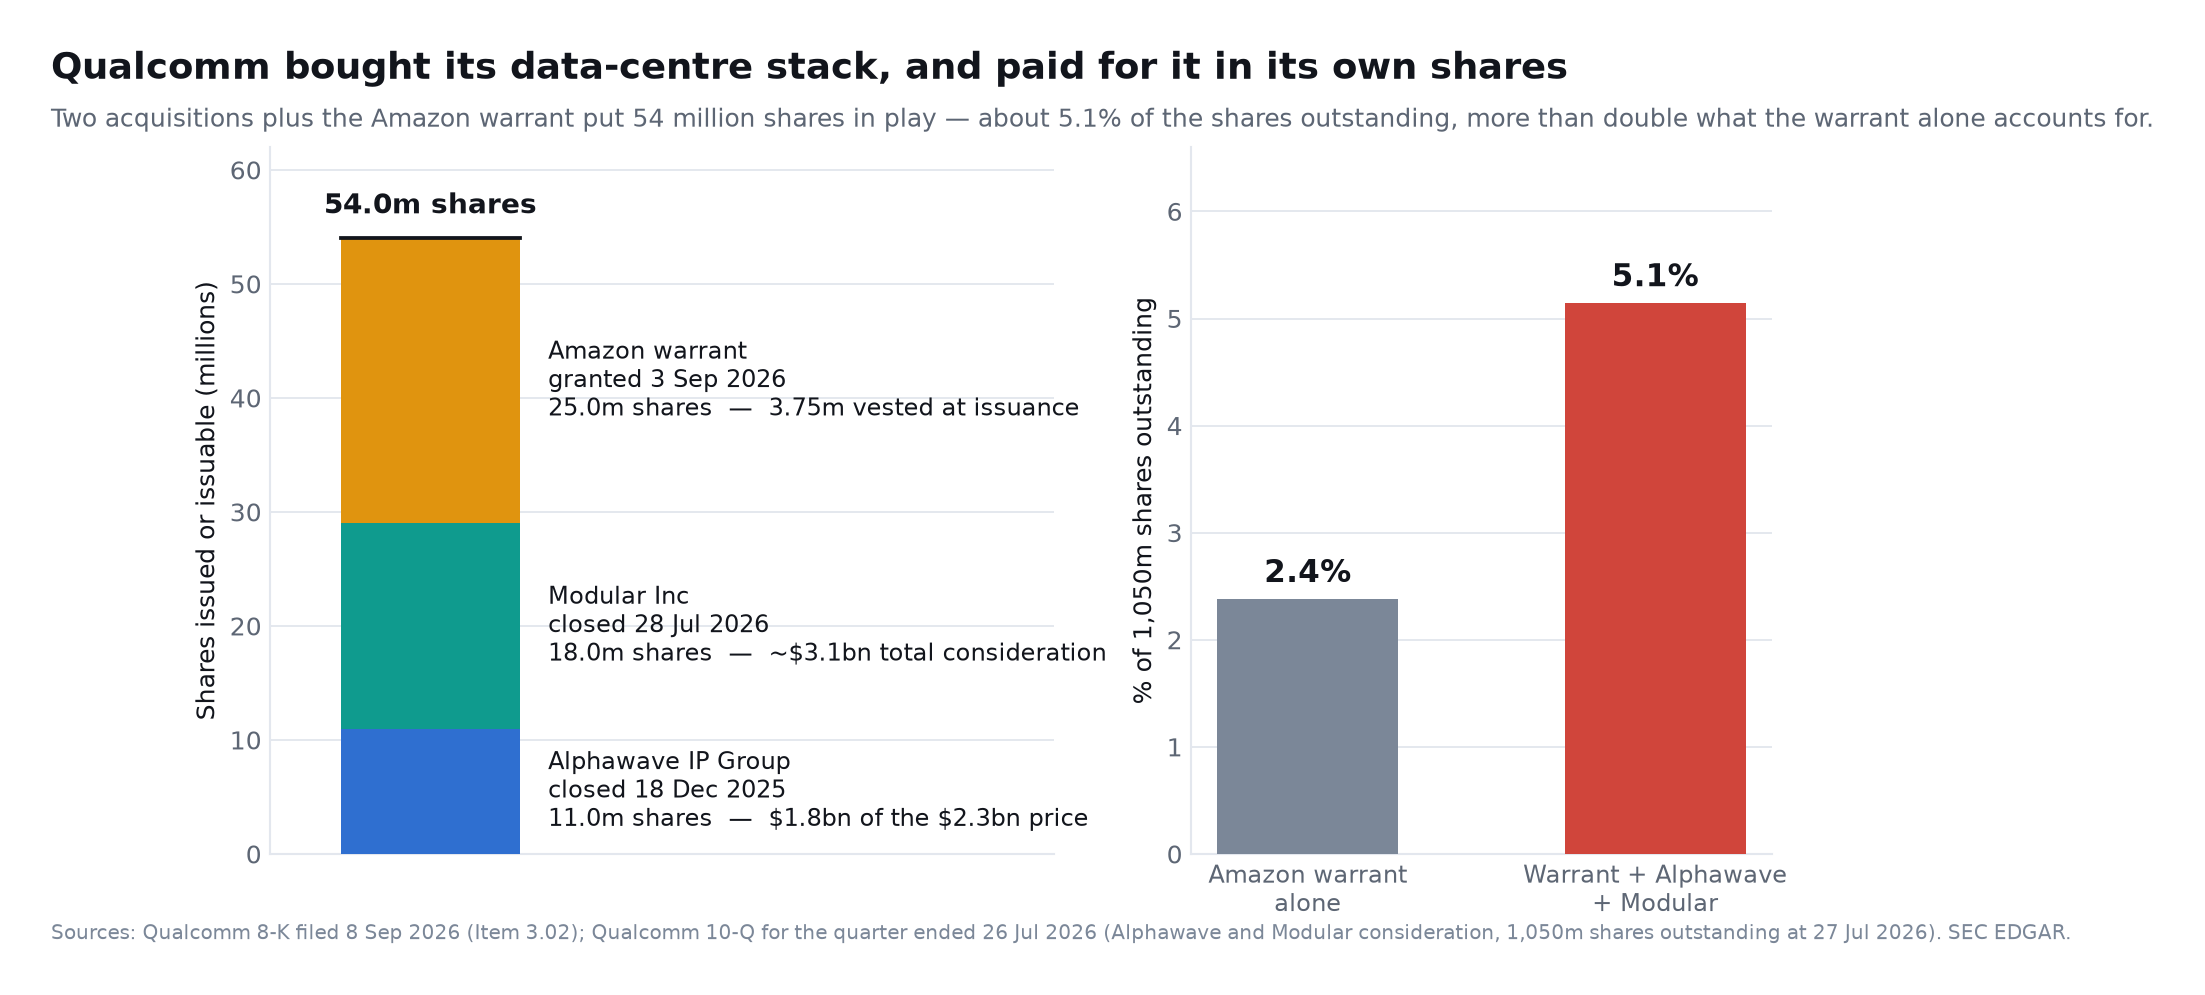
Olası sulanma da önemli ve alışıldık çerçeve bunu olduğundan küçük gösteriyor. Qualcomm, üçüncü mali çeyrek raporunda 27 Temmuz 2026 itibarıyla 1.050 milyon adet dolaşımdaki hisse bildirdi; dolayısıyla 25 milyon varant hissesi şirketin yaklaşık yüzde 2,4'üne denk geliyor, önceki yılın hisse sayısının ima ettiği yüzde 2,3'e değil. Ancak varant, Qualcomm'un bu işi kurmak için ihraç ettiği tek özkaynak değil; aşağıdaki bölüm hepsini tek bir yerde topluyor.
Qualcomm Bu Duyuruya Ulaşmak İçin Neyi Satın Aldı
Amazon varantı, çok daha büyük bir özkaynak faturasının görünen kısmı. Varant bildirimiyle birlikte okunduğunda Qualcomm'un üçüncü mali çeyrek raporu, şirketin veri merkezi teknoloji yığınını önceki dokuz ay içinde iki satın almayla bir araya getirdiğini ve her ikisinin bedelini büyük ölçüde kendi hisseleriyle ödediğini gösteriyor.
Alphawave IP Group plc 18 Aralık 2025'te tamamlandı ve bedeli yaklaşık 2,3 milyar dolardı: bunun yaklaşık 1,8 milyar doları özkaynak, yani yaklaşık 11 milyon hisse — içinde bir Kanada bağlı ortaklığının 746 milyon dolar gerçeğe uygun değerle taşınan 4 milyon Değiştirilebilir Hissesi de var — artı 301 milyon dolar nakit. Qualcomm hedef şirketi, "veri merkezlerine açılmamızı daha da hızlandırmak ve bunun için kilit varlıklar sağlamak" amacıyla alınmış yüksek hızlı kablolu bağlantı işi olarak tanımladı.
Modular Inc 28 Temmuz 2026'da tamamlandı, bedeli yaklaşık 3,1 milyar dolar ve 18 milyon hisse ihraç edildi. Bu hisselerin yaklaşık 4 milyonu, kabaca 700 milyon dolar gerçeğe uygun değerle, dört yıllık hizmet koşuluna bağlı olarak Modular yöneticilerine verildi; yani bir satın alma bedeli değil, bir elde tutma paketi. Modular, teknolojisi Qualcomm'un olumsuz senaryosunun etrafında döndüğü CUDA'ya yazılım yanıtını taşıyan yapay zekâ derleyici ve çalışma zamanı şirketi. Qualcomm aynı dokuz ayda toplam 1,1 milyar dolara yedi işletme daha satın aldı.
| İşlem | Tamamlanma | Bedel | İhraç edilen veya edilebilecek hisse |
|---|---|---|---|
| Alphawave IP Group plc | 18 Aralık 2025 | ~2,3 milyar dolar (1,8 milyar özkaynak, 301 milyon nakit) | ~11 milyon |
| Modular Inc | 28 Temmuz 2026 | ~3,1 milyar dolar | ~18 milyon |
| Amazon varantı | 3 Eylül 2026'da verildi | 60 milyar dolara varan sipariş ve ödemelere bağlı hak ediş | 25 milyona kadar |
| Toplam | ~54 milyon |
Dolaşımdaki 1.050 milyon hisseye karşı bu 54 milyon hisse şirketin yaklaşık yüzde 5,1'i eder; yalnızca varanta bakıldığında çıkan rakamın iki katından fazlası.
Qualcomm'un Amazon'a Sattığı Bağlantı, Satın Aldığı Bağlantıdır
Sıralama toplamdan daha önemli. Qualcomm'un eylül duyurusu iş birliğinin "Qualcomm Technologies'in gelişmiş SerDes ve optik DSP teknolojilerinden yararlanacağını" belirtiyor — oysa SerDes ve optik DSP tam da Alphawave'in dokuz ay önce getirdiği varlıklar; üstelik Qualcomm o işlemi bizzat "veri merkezlerine açılmamız için kilit varlıklar" sağladığı gerekçesiyle savunmuştu.
Bir pazara girmenin makul bir yolu bu ve yeteneği şirket içinde geliştirmekten daha hızlı. Ama Amazon duyurusunun neyi kanıtladığını değiştiriyor. Duyuru, bir hiperölçekleyicinin yakın zamanda satın alınmış bir teknolojiyi, henüz hacimli olarak sevk edilmemiş bir ürüne bütünleşmiş hâlde satın alacağının teyididir; Qualcomm'un veri merkezi silikonunda kalıcı bir içsel üstünlük geliştirdiğinin teyidi değil. Normalde bir tasarım kazanımından önce duran mühendislik riski burada onun sonrasına taşınmıştır.
Qualcomm Neden Şimdi AI Veri Merkezine Giriyor
Qualcomm, kablosuz iletişim, akıllı telefon işlemcileri, modemler ve enerji verimli sistem-on-chip tasarımı konusundaki itibarıyla tanınmıştır. Bu güçlü yönler, çıkarım ekonomisinin yalnızca ham hesaplama performansına bağlı olmadığı için AI altyapısı için giderek daha fazla önem kazanmaktadır.
AI operatörleri şunlara önem verir:
- Watt başına üretilen token sayısı.
- Dolar başına üretilen token sayısı.
- Bellek bant genişliği ve kapasitesi.
- Etkileşimli uygulamalar için gecikme.
- Rack yoğunluğu.
- Soğutma gereksinimleri.
- Ağ ve optik bant genişliği.
- Yazılım taşınabilirliği.
- Birkaç yıl boyunca toplam sahip olma maliyeti.
Qualcomm, sıkı güç kısıtlamaları altında yüksek performanslı mobil çipler tasarlama konusundaki deneyiminin veri merkezine aktarılabileceğine inanmaktadır. Bir akıllı telefon sistem-on-chip, küçük bir güç aralığında çalışırken hesaplama, bellek, bağlantı ve AI hızlandırmasını entegre etmelidir. Veri merkezi rafları çok daha büyük bir ölçekte çalışır, ancak enerji verimliliği kritik bir ekonomik kısıtlama olmaya devam etmektedir.
Qualcomm, Haziran 2026 yatırımcı gününde Dragonfly veri merkezi portföyünü tanıttı ve yıllık bir hızlandırıcı yol haritası oluşturdu:
| Ürün | Ana amaç | Beklenen konumlandırma |
|---|---|---|
| Dragonfly AI200 | AI çıkarım hızlandırıcısı | Yeni yol haritasındaki ilk büyük nesil |
| Dragonfly AI250 | Bir sonraki nesil çıkarım | Daha yüksek performans ve geliştirilmiş token ekonomisi |
| Dragonfly AI300 | Gelecek çıkarım platformu | Yol haritasının yıllık devamı |
| Dragonfly C1000 | Veri merkezi CPU'su | Ajans AI, ana işlem ve genel hesaplama |
| Qualcomm HBC | Yüksek bant genişliği hesaplama teknolojisi | Bellek darboğazlarını giderir |
| Optik DSP ve SerDes | Rack ve küme bağlantısı | Yüksek hızlı veri hareketi |
| Özel silikon | Hyperscaler'a özgü tasarımlar | Optimize edilmiş müşteri iş yükleri |
Resmî Dragonfly yol haritası C1000 işlemcisini, AI300 hızlandırıcısını ve Qualcomm'a göre belirteç başına tüketilen enerjiyi azaltan High Bandwidth Compute adlı bellek teknolojisini yıllık bir yayın temposuyla ortaya koyuyor. Bülten ayrıca önde gelen yapay zekâ ve veri merkezi şirketleriyle çok yıllı anlaşmalar ile 35'ten fazla sektör liderinden oluşan bir ekosistem desteği olduğunu belirtiyor. Bu parçalara ilişkin ayrıntılı başarım rakamları üreticiden geliyor; bağımsız sistemler ölçülene kadar yatırımcıların bunlara temkinli yaklaşması yerinde olur.
Neden AI Çıkarımı Ana Savaş Alanıdır
Eğitim bir model oluşturur. Çıkarım, bir kişi, uygulama veya AI ajanı bir istek gönderdiğinde o modeli her seferinde çalıştırır.
Eğitim iş yükleri devasa ancak dönemsel olarak gerçekleşir. Çıkarım, uygulamalar üretime girdiğinde sürekli hale gelir. Ajanik AI, bir kullanıcı isteğinin planlama, arama, araç kullanımı, kod yürütme, doğrulama ve birden fazla model çağrısını tetikleyebileceği için gereksinimi daha da artırabilir.
Bu, özel çıkarım çipleri için potansiyel olarak büyük bir talep yaratır.
Qualcomm'un her eğitim benchmark'ında Nvidia'yı yenmesine gerek yok. Müşterilerin maksimum esneklikten ziyade maliyet ve güç verimliliğini önceliklendirdiği seçilmiş, öngörülebilir çıkarım iş yüklerini kazanarak değerli bir iş kurabilir.
Örnekler şunları içerir:
- Yüksek hacimli chatbot yanıtları.
- Öneri sistemleri.
- Arama sıralaması ve geri alma.
- Kurumsal AI ajanları.
- Konuşma ve çeviri hizmetleri.
- Bilgisayarla görme çıkarımı.
- Kod asistanları.
- Geri alma ile artırılmış üretim.
- Küçük ve orta ölçekli dil modelleri.
- Özel birinci taraf bulut iş yükleri.
Özelleştirilmiş silikon, Amazon'un bulut hizmetini, yazılım katmanını, veri merkezi tasarımını ve iş yükü planlamasını kontrol etmesi nedeniyle AWS için özellikle caziptir. Herhangi bir dış uygulamayı desteklemek yerine, yüksek hacimli iç desenler etrafında donanımı optimize edebilir.
Qualcomm'un gerçekçi fırsatı, Nvidia'nın tüm platformunu kopyalamak değil. Seçilen AI çıkarım iş yüklerini işletmek için önemli ölçüde daha ucuz hale getirmektir.
Qualcomm, Nvidia'ya Karşı Ciddi Bir Tehdit mi?
Qualcomm artık güvenilir bir katılımcı, ancak henüz Nvidia'ya eşit ölçekli bir tehdit değil.
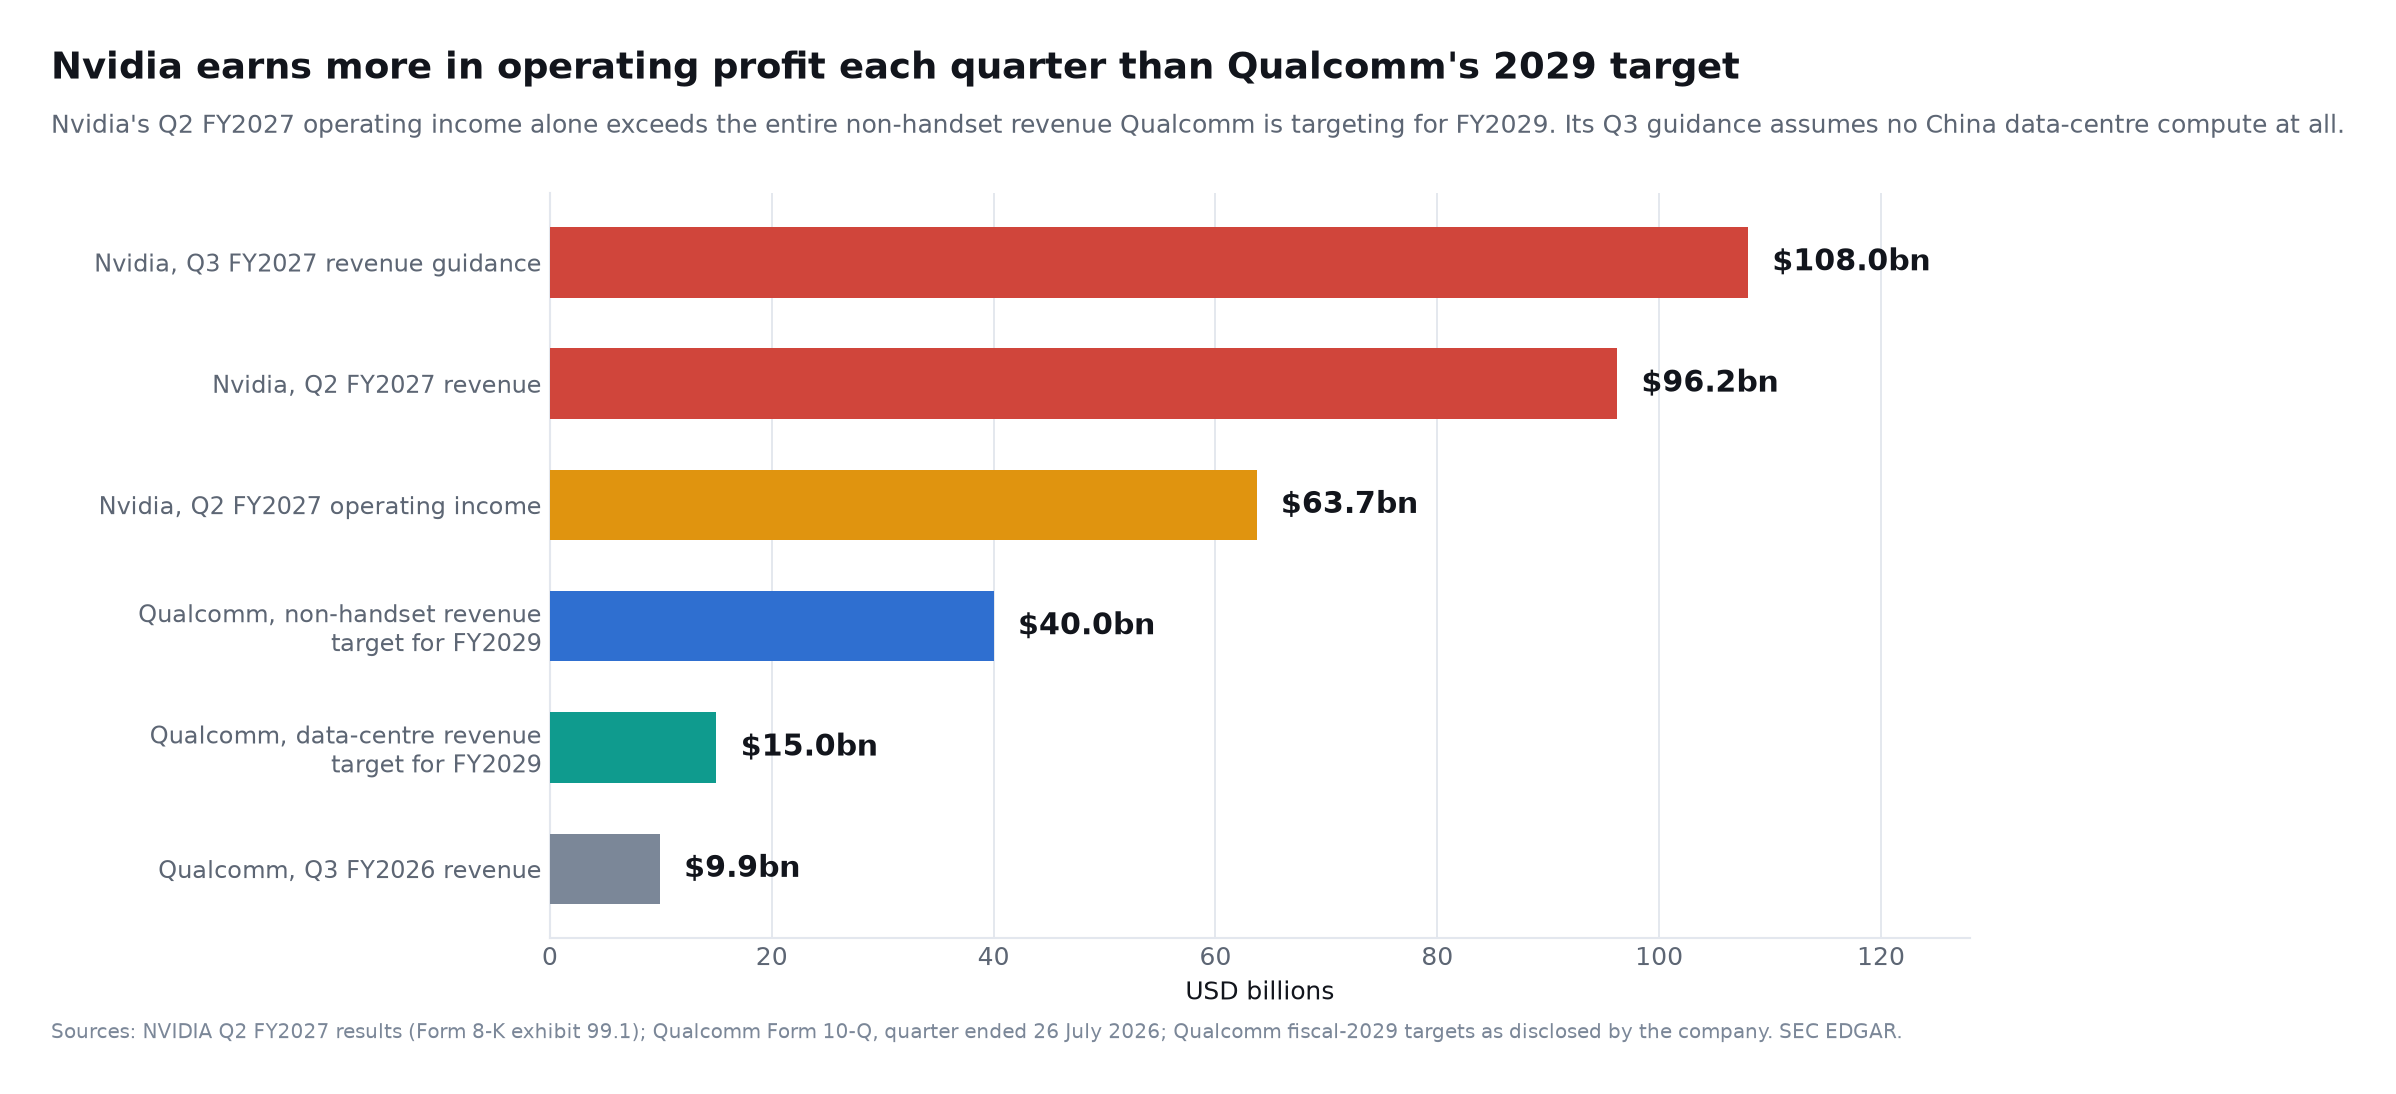
Nvidia, 2027 mali yılının ikinci çeyreğinde 96,2 milyar dolar gelir bildirdi; bunun 89,0 milyar doları veri merkezlerinden geldi. Veri merkezi geliri yıllık bazda yüzde 117 arttı, konsolide brüt kâr marjı yüzde 75,0'e ulaştı ve çeyrek faaliyet kârı 63,7 milyar dolar oldu. Nvidia üçüncü çeyrek için artı eksi yüzde 2 payla 108,0 milyar dolar gelir öngördü ve bu rakamın Çin'den hiçbir veri merkezi hesaplama geliri varsaymadığını belirtti. Bakınız: Nvidia'nın 2027 mali yılı ikinci çeyrek sonuçları, 26 Ağustos 2026'da SEC'e sunuldu.
Bu rakamları Qualcomm'un mevcut gelirinin değil, hedeflerinin yanına koymak gerekir. Nvidia'nın tek bir çeyrekteki faaliyet kârı (63,7 milyar dolar), Qualcomm'un 2029 mali yılı için hedeflediği telefon dışı 40 milyar dolarlık gelirin tamamını aşıyor; üçüncü çeyrek gelir öngörüsü tek başına Qualcomm'un son on iki aylık gelirinin yaklaşık iki buçuk katı. Bu, bir tasarım kazanımının kapatabileceği bir açık değil.
Qualcomm'un 2026 mali yılının üçüncü çeyreğindeki toplam geliri 9.9 milyar dolardı. 2029 mali yılı için 15 milyar dolardan fazla olan iddialı veri merkezi hedefi bile, Nvidia'nın mevcut çeyrek veri merkezi gelirinin yalnızca bir kısmına eşit olacaktır.
| Rekabetçi faktör | Qualcomm | Nvidia |
|---|---|---|
| Temel AI konumu | Gelişen çıkarım ve özel silikon sağlayıcısı | Dominant tam yığın hızlandırılmış hesaplama platformu |
| Veri merkezi ölçeği | Erken ticari artış | Çeyrek başına on milyarlarca dolar |
| Birincil güç | Enerji verimli hesaplama ve bağlantı | Performans, yazılım, ağ ve ölçek |
| Yazılım ekosistemi | Modüler satın alımından sonra gelişiyor | Olgun CUDA ve CUDA-X ekosistemi |
| Eğitim yeteneği | Henüz Nvidia'nın seviyesinde kanıtlanmadı | Sektör lideri sınır modeli platformu |
| Çıkarım stratejisi | Uzmanlaşmış, verimli ve özelleştirilmiş | Neredeyse tüm AI iş yüklerini kapsayan geniş platform |
| Hiperscaler avantajı | Amazon ve diğer çok nesilli etkileşimler | Büyük bulutlar arasında derin ilişkiler |
| Ana risk | Uygulama ve ekosistem benimsemesi | Özel silikon ve müşteri yoğunluğu |
Tehdit kelimesinin de tanıma ihtiyacı vardır. Qualcomm'un Nvidia'nın gelirini azaltması gerekmez; rekabetçi bir tehdit haline gelebilir. Nvidia üzerinde birkaç dar alanda baskı yapabilir:
- Artan çıkarım iş yüklerini yakalamak.
- GPU fiyatlandırması üzerinde AWS'ye pazarlık gücü vermek.
- Nvidia'nın gelecekteki bulut sermaye harcamalarındaki payını azaltmak.
- Düşük güç ve bellek yoğun kullanım senaryolarında rekabet etmek.
- Nvidia'ya asla sunulmayacak özel silikon sağlamak.
- Nvidia'yı optik bağlantı veya ana bilgisayar işleme konusunda zorlamak.
AI altyapı harcamaları o kadar hızlı genişliyor ki Qualcomm ve Nvidia her ikisi de büyüyebilir. Rekabetçi mesele, gelecekteki endüstri kârlarının dağılımıdır; mevcut gelirlerin sıfır toplamlı bir transferi değil.
Amazon Hala Nvidia'ya Büyük Bir Taahhütte Bulunuyor
Qualcomm duyurusunu abartmamak için en açık neden, Amazon'un Nvidia ile aynı anda genişlemesidir.
26 Ağustos 2026'da, AWS 2027 ve 2028 yıllarında iki milyon ek Nvidia Blackwell Ultra, Rubin ve Rubin Ultra GPU dağıtma planlarını açıkladı. Bu, 2026'dan itibaren bir milyondan fazla Nvidia GPU ekleme planını takip ediyor.
Genişletilmiş AWS-Nvidia iş birliği ayrıca şunları içeriyor:
- AWS üzerinde Nvidia Vera CPU altyapısı.
- NVLink Fusion ve Nvidia yüksek bant genişliğine sahip bellek.
- Nvidia ağ teknolojisi.
- ABD hükümeti için planlanan 100.000-GPU AI altyapı dağıtımı.
- Bedrock ve SageMaker aracılığıyla Nemotron modelleri.
- GPU hızlandırmalı analiz ve vektör indeksleme.
- Amazon Robotics için Nvidia'nın fiziksel-AI platformu.
Bu, Nvidia'dan vazgeçmeye hazırlanan bir müşterinin davranışı değildir. Amazon, tek bir çipin her iş yükünü ekonomik olarak karşılayamayacağı için bir hesaplama mimarileri portföyü oluşturuyor.
Amazon'un muhtemel çip hiyerarşisi
- Nvidia GPU'ları: Maksimum esneklik, eğitim, ileri düzey çıkarım, robotik ve CUDA bağımlı iş yükleri.
- AWS Trainium: Büyük müşteriler için Amazon kontrolündeki eğitim ve çıkarım ekonomisi.
- AWS Graviton: Genel amaçlı ve CPU yoğun ajans iş yükleri.
- Qualcomm özel silikon: Uzmanlaşmış çıkarım, sunucu bileşenleri ve bağlantı.
- Diğer ticari silikon: Ek CPU'lar, hızlandırıcılar, ağ ve depolama bileşenleri.
Bu nedenle Amazon'un Qualcomm AI çip anlaşması, heterojen hesaplamayı doğruluyor, Qualcomm'un üstünlüğünü değil.
Amazon'un Başka Bir AI Çip Ortağı İstemesinin Sebepleri
Amazon'un motivasyonları hem stratejik hem de teknik.
AWS, 2026'nın ikinci çeyreğinde 42.2 milyar dolar gelir elde etti, bu da yıllık %37 artış anlamına geliyor, aynı zamanda AWS işletme geliri 16.6 milyar dolara ulaştı. Amazon, AI ve çip işlerinin her birinin 25 milyar dolarlık yıllık gelir koşulunu aştığını söyledi. Bu rakamlar Amazon'un 2026 Q2 sonuçlarında yer alıyor.
Hızlı talep Amazon'u ağır harcamaya zorluyor. Son on iki ayda faaliyetlerden gelen nakit akışı yüzde 33 artarak 161,4 milyar dolara çıktı, buna karşın maddi duran varlık alımları yıllık bazda 66,1 milyar dolar arttığı için serbest nakit akışı 7,6 milyar dolarlık bir çıkış oldu. Başka bir deyişle Amazon, rekor düzeydeki faaliyet nakit akışının neredeyse tamamını, hatta biraz fazlasını altyapıya dönüştürüyor — bu harcama sorusunu Amazon 2026 İkinci Çeyrek: AWS Büyümesi 200 Milyar Dolarlık Yapay Zekâ Yatırımını Haklı Çıkarır mı? yazısında incelemiştik.
Başarılı bir özel çip, Amazon'un ekonomisini birkaç şekilde iyileştirebilir:
- Donanım edinim maliyetini düşürmek.
- Güç ve soğutma giderlerini azaltmak.
- Raf kullanımını iyileştirmek.
- Çipleri AWS yazılımı ve iç iş yükleri için optimize etmek.
- Tek bir tedarikçiye bağımlılığı azaltmak.
- AI kullanımının genişlemesiyle AWS brüt marjlarını korumak.
- Farklılaştırılmış EC2 ürünleri oluşturmak.
- Yarı iletken satıcılarıyla müzakere gücünü artırın.
Amazon'un iş hedefi kalıcı bir çip kazananı seçmek değildir. Altyapı ekonomisi üzerinde kontrolü korurken en iyi performans, erişilebilirlik ve fiyat karışımını sunmaktır.
Qualcomm'un Yerinden Etmesi Gereken Yerleşik Oyuncu Nvidia Değil, Amazon
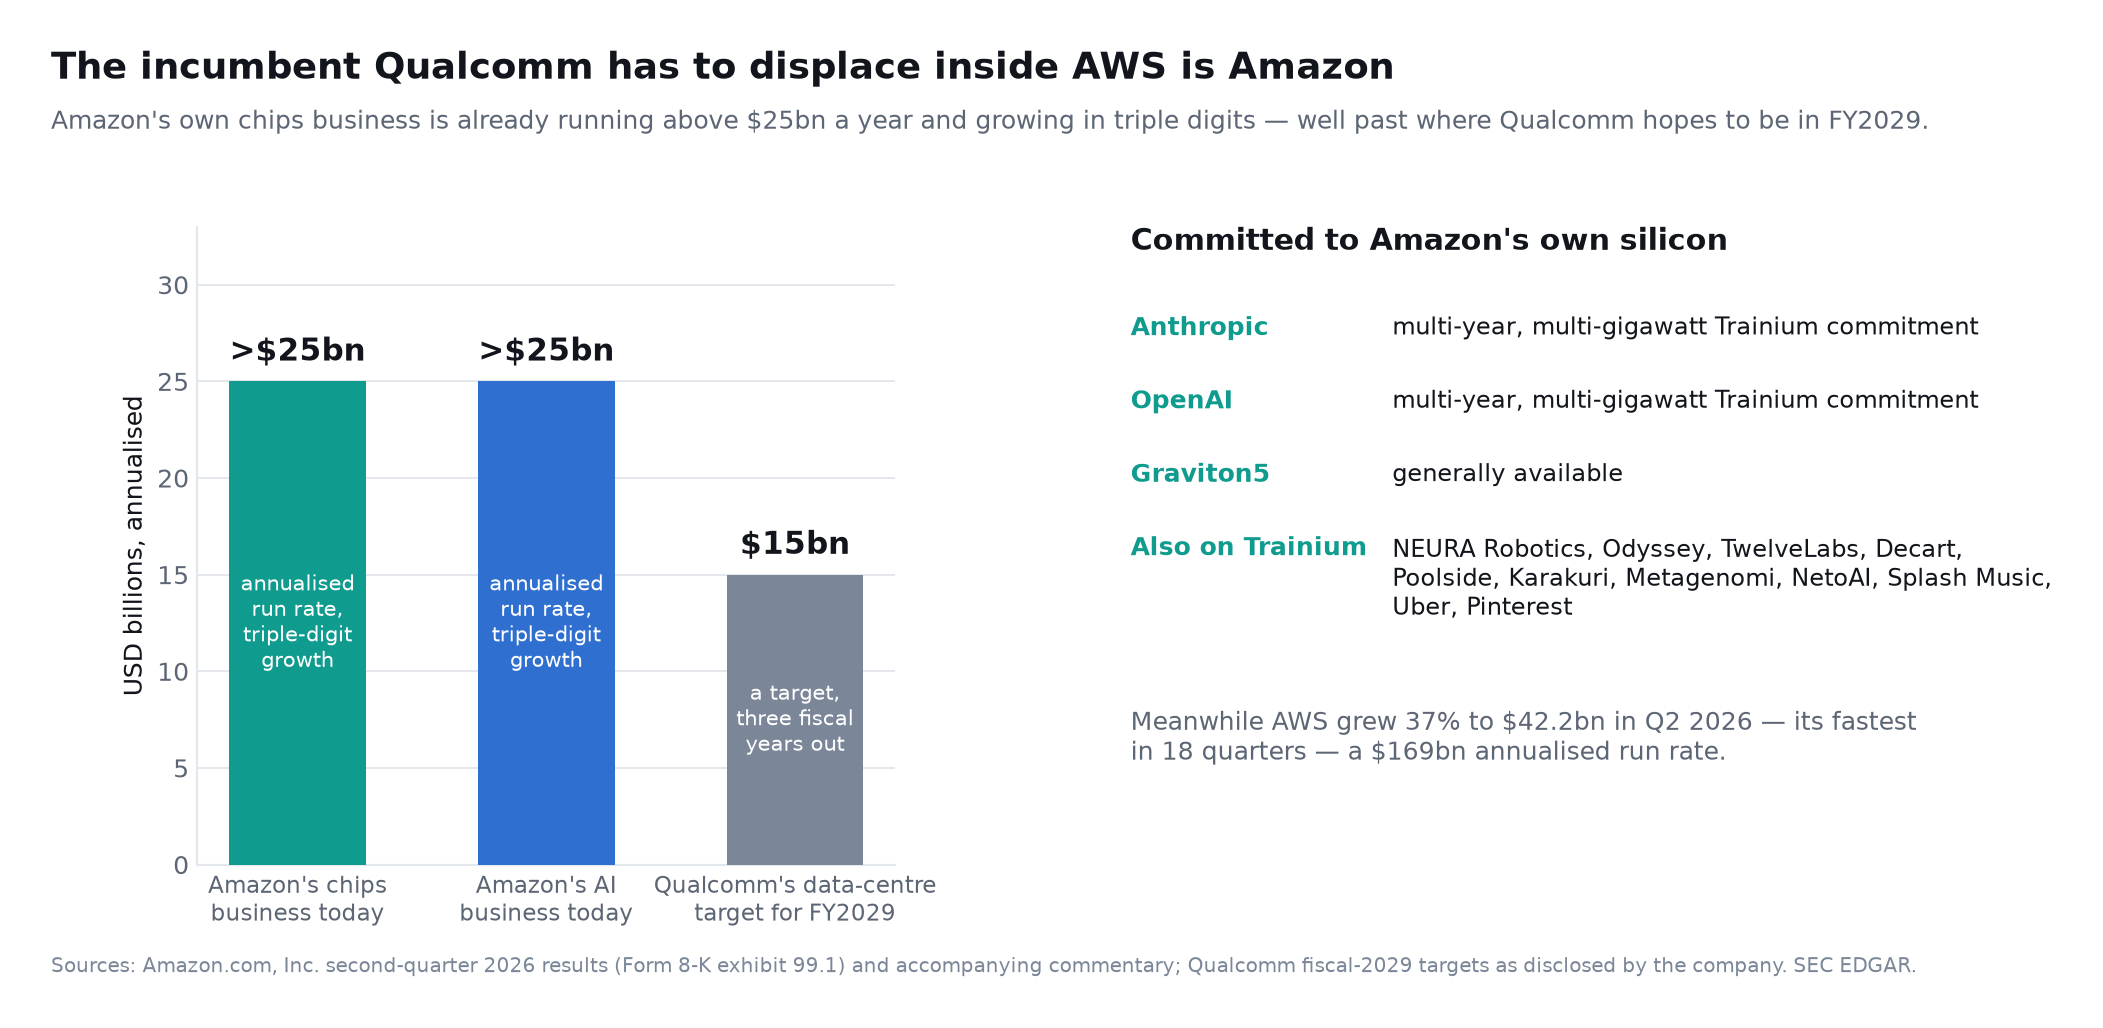
Bu yazının başlığındaki soru — Qualcomm Nvidia için bir tehdit mi — gerçekte duyurulan anlaşma için yanlış karşılaştırma. Qualcomm, Amazon'un satın aldığı grafik işlemcilerin yerini almak üzere AWS'ye çağrılmadı. AWS'nin şu anda Amazon'un kendi kendine tedarik ettiği kısmına çağrıldı.
Amazon'un kendi 2026 ikinci çeyrek açıklamasına göre şirketin çip işi yıllık 25 milyar doların üzerinde, yapay zekâ işi de yıllık 25 milyar doların üzerinde bir hızda ilerliyor ve ikisi de üç haneli büyüyor. Amazon müşterileri de saydı: Anthropic ve OpenAI Trainium için ayrı ayrı çok yıllı, çok gigavatlık taahhütlerde bulundu; yanı sıra NEURA Robotics, Odyssey, TwelveLabs, Decart, Poolside, Karakuri, Metagenomi, NetoAI, Splash Music, Uber ve Pinterest. Graviton5 genel kullanıma açıldı.
Karşısında Qualcomm'un açıkladığı hedef var: 2029 mali yılında 15 milyar doların üzerinde veri merkezi geliri. Amazon'un kendi silikon işi, Qualcomm iş birliği duyurulmadan önce bu yıllık hızı çoktan aşmıştı ve bunu üç haneli büyüyerek yapıyor.
Bu, hem fırsatı hem de riski yeniden çerçeveliyor:
- Erişilebilir dilim, başlığın ima ettiğinden daha dar. Amazon'un yüksek hacimli kurum içi çıkarım için ilk tercihi, tümüyle sahip olduğu ve kendi kapasitesine göre planlayabildiği Trainium. Qualcomm, Trainium'un ekonomik olarak karşılamadığı iş için yarışıyor.
- Müşteri aynı zamanda rakip. AWS kendi hızlandırıcılarını, kendi işlemcilerini, kendi ağ silikonunu ve kendi hipervizör boşaltmasını tasarlıyor. AWS içinde başarılı olan her Qualcomm parçası, Amazon'a bir sonrakini nasıl yapacağını öğretiyor.
- Ne var ki pasta gerçekten çok büyük. AWS 2026'nın ikinci çeyreğinde yüzde 37 büyüyerek 42,2 milyar dolara ulaştı — on sekiz çeyreğin en hızlı büyümesi — ve bu yıllık 169 milyar dolarlık bir hıza denk geliyor; bölüm faaliyet kârı bir yıl önceki 10,2 milyar dolara karşı 16,6 milyar dolar oldu. Bunun arkasındaki silikondan alınacak küçük ama kalıcı bir pay bile Qualcomm için anlamlı olurdu.
Varantın doğru okuması buradan çıkıyor. Amazon Qualcomm'a 4 milyar dolar ödemedi; yalnızca ve ancak siparişleri kendisi verirse Qualcomm'un değer artışına katılma hakkını kendine tanıdı. Amazon, kendi satın alma kararları üzerine, piyasanın altında bir kullanım fiyatıyla ve hiçbir yükümlülük olmaksızın kendine bir alım opsiyonu yazdı. Bu, alıcı için alışılmadık ölçüde elverişli bir yapı ve bunu bir güven oyu olarak okumadan önce böyle anlamakta yarar var.
QCOM Hisse Senedi için Boğa Durumu
Amazon anlaşması, QCOM boğa durumunu beş önemli şekilde güçlendiriyor.
1. Qualcomm'un veri merkezi teknolojisini doğruluyor
PowerPoint yol haritaları müşteri benimsemesini garanti etmez. Amazon'un ilk satın alma taahhütleri ve çok nesilli yapısı, anlamlı bir üçüncü taraf doğrulaması sağlar.
AWS gibi bir hiperscaler, güvenilirlik, tedarik sürekliliği, yazılım entegrasyonu ve toplam sahip olma maliyeti için zorlu gereksinimler getirir. Amazon'un teknik ve ticari değerlendirmesini geçmek, Qualcomm'un daha geniş veri merkezi planının güvenilirliğini artırır.
2. Akıllı telefonların ötesinde bir yol yaratır
Qualcomm, uzun süredir el cihazı pazarının olgunluğu, Çin'e maruz kalma ve Apple'ın dahili modem teknolojisi geliştirmesi konusundaki endişelerle karşı karşıya kalmıştır. Veri merkezi geliri, şirketi daha büyük içerik fırsatlarına sahip daha hızlı büyüyen bir pazara çeşitlendirebilir.
Qualcomm'un 2029 mali hedefleri şunları içerir:
- 15 milyar dolardan fazla veri merkezi geliri.
- Toplam 40 milyar dolarlık el cihazı dışı gelir.
- 10 milyar dolarlık otomotiv geliri.
- 14 milyar dolardan fazla IoT geliri.
- Hisse başına 18 doların üzerinde Gayri Nakit Gelir.
Bunlar yönetim hedefleridir, garanti değildir. Yine de, Amazon veri merkezi hedefini, duyurudan önce olduğundan daha olası hale getiriyor.
3. Özel silikon kalıcı gelir üretebilir
Başarılı bir sunucu ürünü genellikle uzun tasarım ve niteliklendirme döngüleri içerir. Ölçeklendiğinde, donanım derleyicilere, veri merkezi düzenlerine, ağ bağlantılarına ve işletim yazılımlarına bağlı hale geldiği için değiştirmek zordur.
Çok nesilli dil, Qualcomm'un bir kerelik satış yapmak yerine tekrar eden AWS yükseltme döngülerine katılabileceğini önermektedir.
4. Optik bağlantı Qualcomm'un fırsatlarını genişletiyor
AI kümeleri, işlemciler, bellek, raflar ve binalar arasında hareket ettirmek için muazzam miktarda veriye ihtiyaç duyar. Model boyutları ve çıkarım trafiği büyüdükçe, bağlantı, hızlandırıcı kadar önemli hale gelebilir.
Qualcomm'un 1.6T optik çözümleri üzerindeki çalışmaları, hesaplama platformunun etrafında ek yüksek değerli teknoloji satma fırsatı sunmaktadır. Bu, her dağıtımda içeriği genişletebilir ve müşteri bağlılığını artırabilir.
5. QCOM'un değeri Nvidia'nın piyasa değerinin çok altında kalmaya devam ediyor
QCOM, duyurunun yapıldığı gün olan 8 Eylül 2026'da 174,09 dolardan ve 9 Eylül'de 176,40 dolardan kapandı; bu, dolaşımdaki 1.050 milyon hisse üzerinden 185 milyar dolara yakın bir piyasa değeri demek. Nvidia aynı iki günde 225,73 ve 223,67 dolardan kapandı ve piyasa değeri 5,4 trilyon dolar civarındaydı; aynı döneme ait QCOM piyasa verileri ve NVDA piyasa verileri bu şekilde.
Piyasa, Qualcomm'un cazip getiriler elde etmesi için Nvidia ile eşleşmesini gerektirmiyor. Güvenilir bir 15 milyar $'lık veri merkezi işi, Qualcomm'un büyüme karışımını ve değerleme katını önemli ölçüde değiştirebilir.
Piyasa Duyuruyu Gerçekte Nasıl Fiyatladı
Tepki çoğu zaman düz bir sıçrama olarak aktarılıyor. Gün içi kayıt, başlıktan daha bilgilendirici.
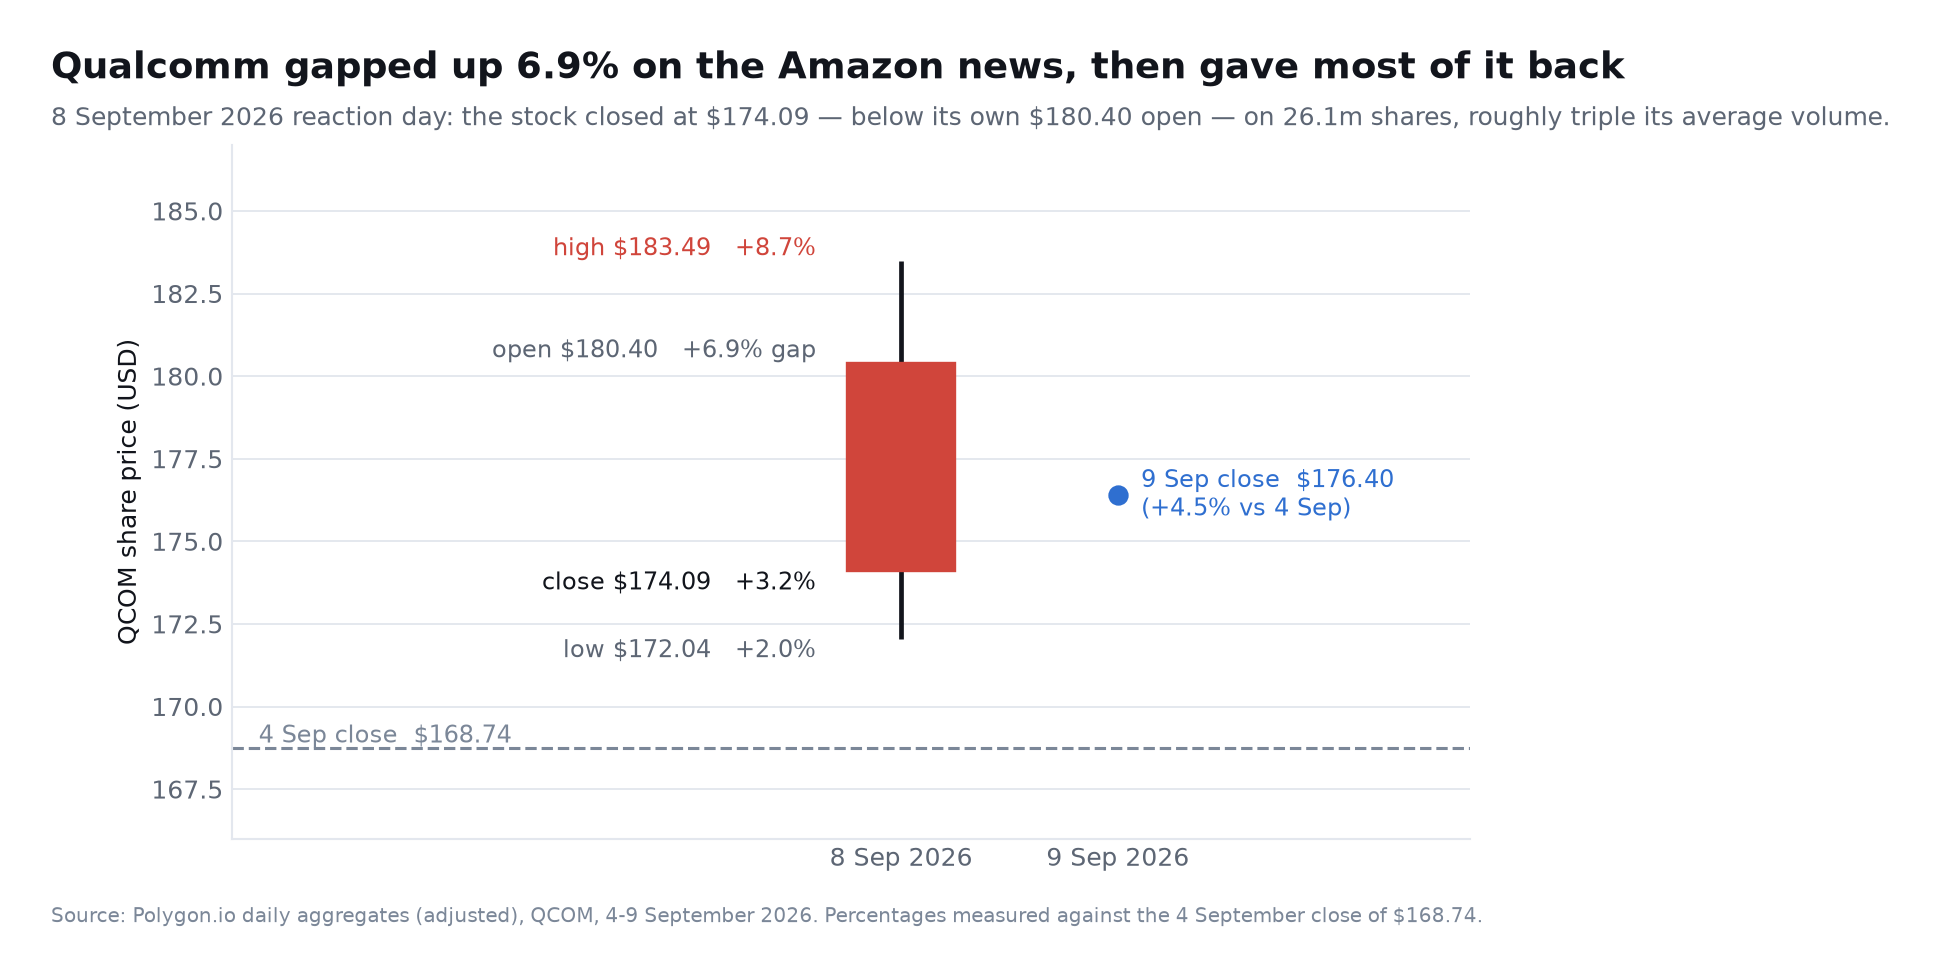
Qualcomm duyurudan önceki son seansta, 4 Eylül'de 168,74 dolardan kapandı. 8 Eylül'de 180,40 dolardan açıldı — yüzde 6,9'luk yukarı boşlukla —, 183,49 dolara kadar yükseldi (yüzde 8,7), 172,04 dolara kadar geriledi ve 174,09 dolardan kapandı; yüzde 3,2 artışla ve 26,1 milyon adet işlem hacmiyle. Hisse günü kendi açılış fiyatının altında tamamladı: başlığa bakıp açılışta alan herkes seansı zararda bitirdi. 9 Eylül'de 176,40 dolardan kapandı.
Bu örüntü — boşluk, geri verme, kısmi toparlanma — bir piyasanın, bir duyurunun stratejik olarak gerçek olduğunu kabul ettiği ama gelirini henüz ölçekleyemediği durumlarda yaptığı şeydir. Bu, kilometre taşlarını ve bir üst sınırı açıklayan ama sipariş defteri sunmayan bildirimin kendisiyle de tutarlı.
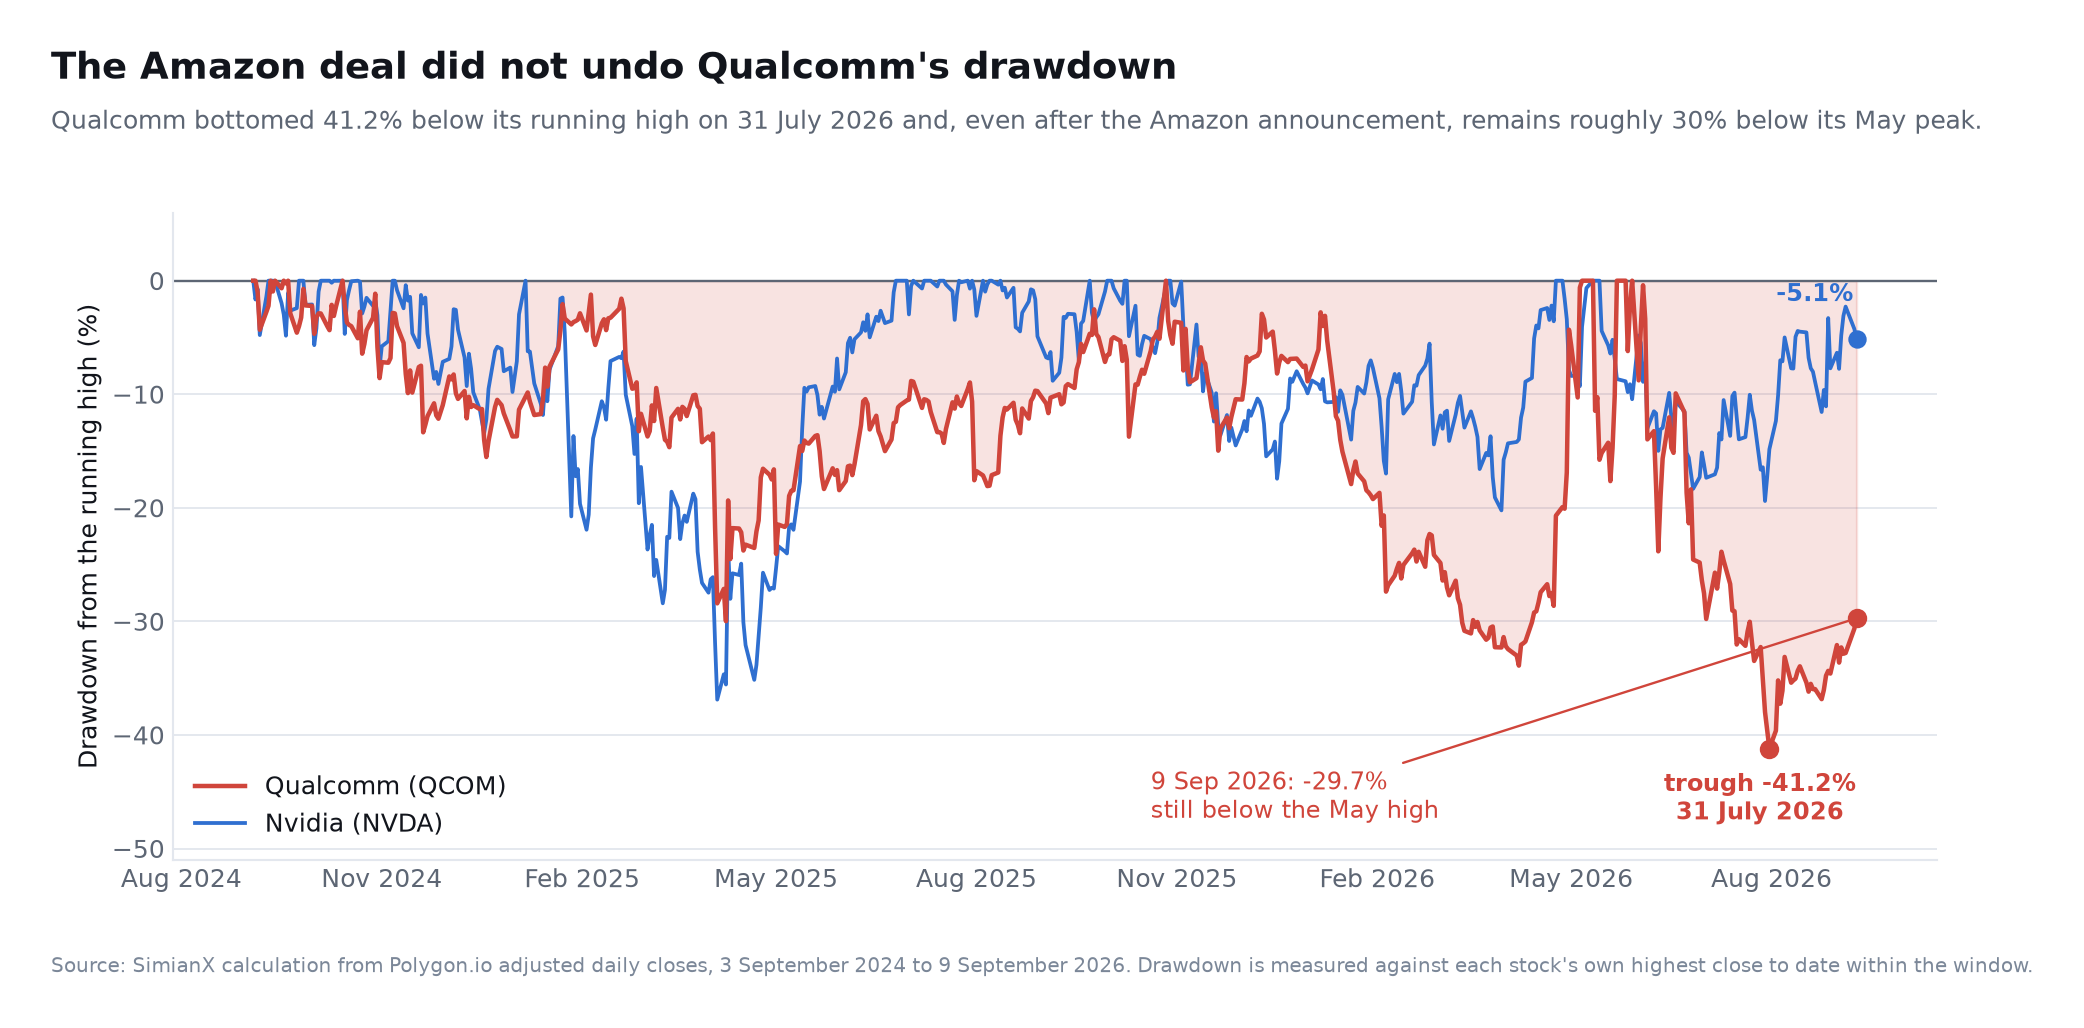
Daha uzun çerçeve de önemli. Kendi hareketli zirvesine göre ölçüldüğünde Qualcomm 31 Temmuz 2026'da yüzde 41,2 aşağıda dip yaptı ve Amazon duyurusundan sonra bile 2026 mayıs zirvesinin yaklaşık yüzde 30 altında kalıyor. Nvidia aynı pencerede zirvesinin yaklaşık yüzde 5 altında. Amazon anlaşması, stratejik bir ortaklığın tek başına tersine çeviremeyeceği bir düşüşün küçük bir bölümünü geri aldı. Yarı iletkenlerde düşüşlerin tarihsel olarak ne kadar derinleştiğine dair bkz. Yarı İletken Ayı Piyasaları: 1995-2026 Arasındaki Her SOX Çöküşü.
Stratejinin Finanse Edildiği Mali Taban
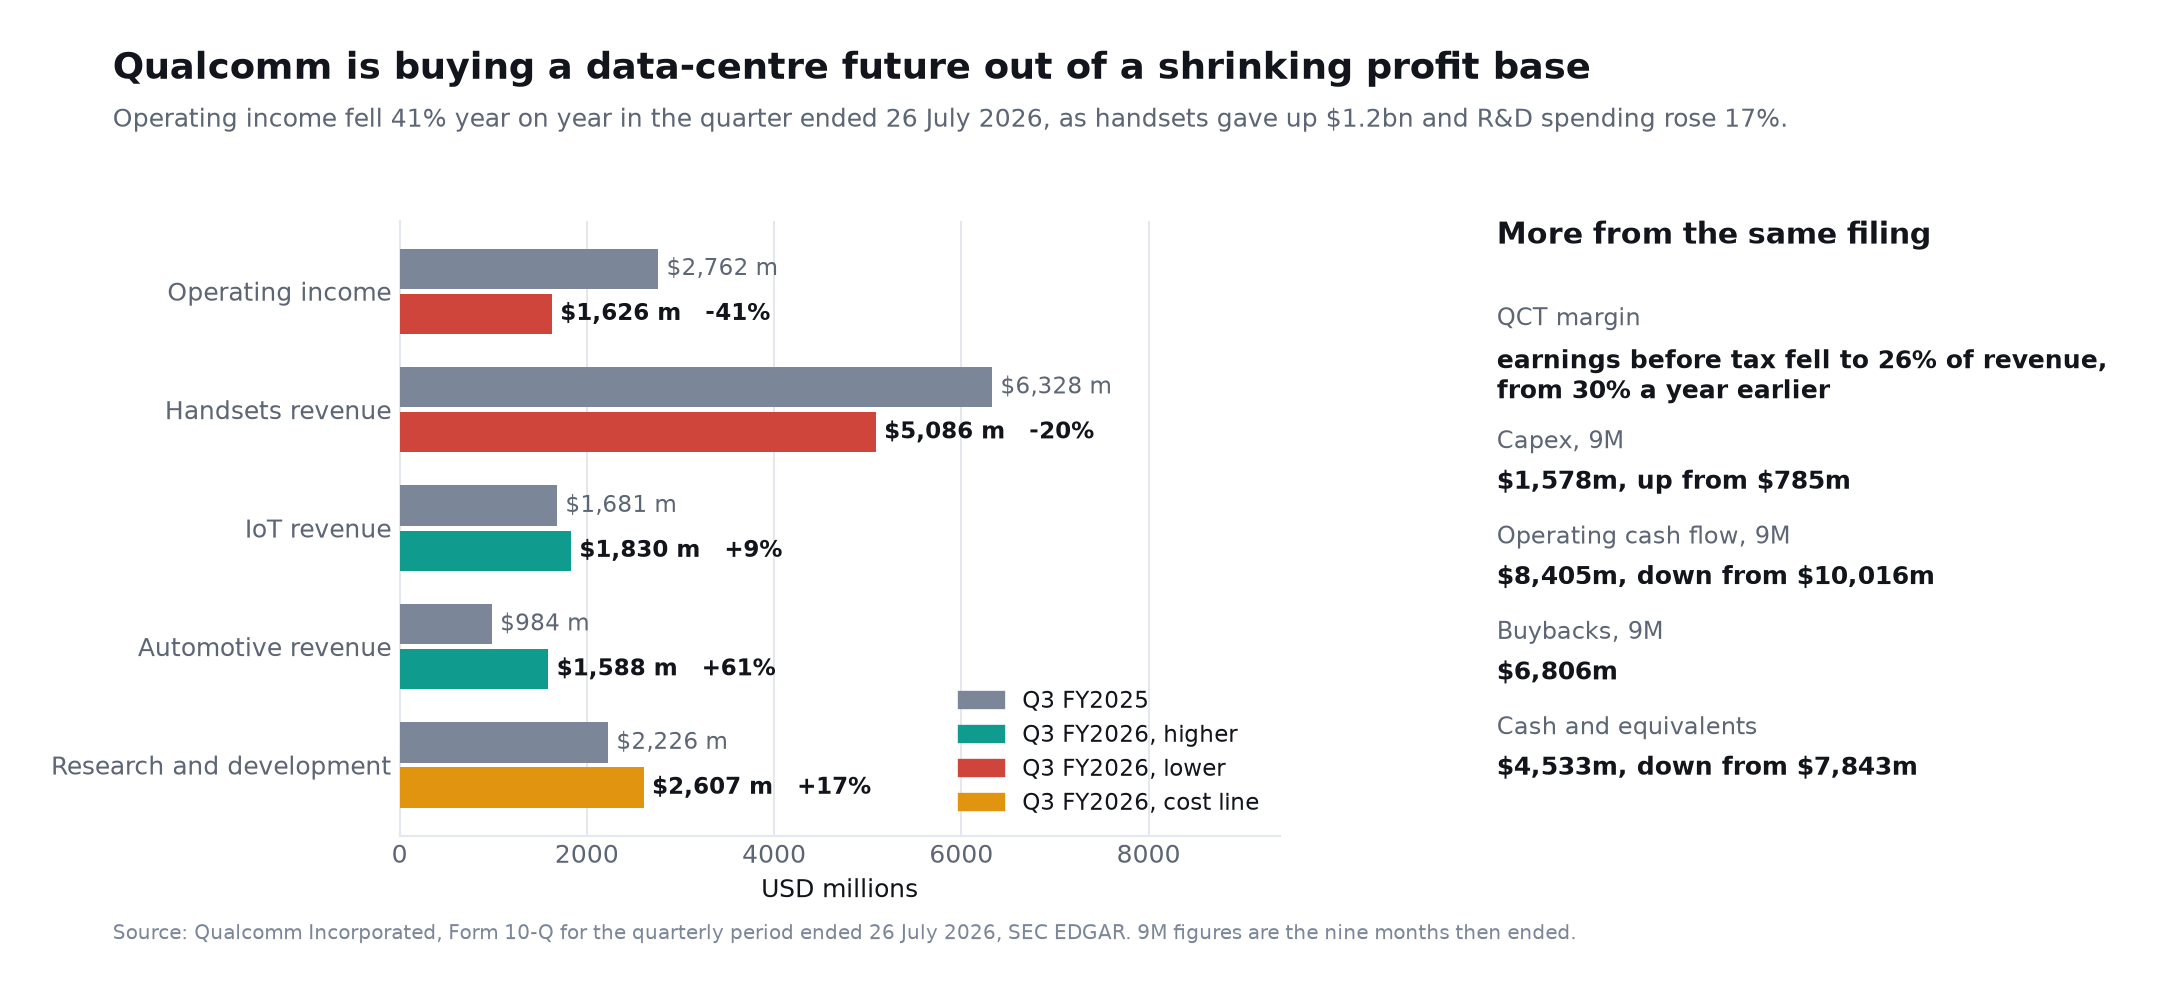
Alphawave ve Modular satın almalarını açıklayan aynı çeyrek raporu, bunlar yapılırken Qualcomm'un faaliyet işinin ne durumda olduğunu da gösteriyor. 26 Temmuz 2026'da sona eren çeyrekte:
- Faaliyet kârı yüzde 41 düşerek 1.626 milyon dolara indi; bir yıl önce 2.762 milyon dolardı.
- Telefon geliri 1.242 milyon dolar azalarak 5.086 milyon dolara indi.
- Araştırma ve geliştirme yüzde 17 artarak 2.607 milyon dolara çıktı.
- QCT'nin vergi öncesi kârı gelirin yüzde 26'sına geriledi; önceki yıl yüzde 30'du.
- Otomotiv (1.588 milyon dolar, 604 milyon artış) ve nesnelerin interneti (1.830 milyon dolar, 149 milyon artış) büyüdü, ama telefonu dengeleyecek kadar değil.
Dokuz aylık nakit rakamları da aynı yöne işaret ediyor: yatırım harcamaları 785 milyon dolardan 1.578 milyon dolara ikiye katlandı, faaliyetlerden nakit akışı 10.016 milyon dolardan 8.405 milyon dolara geriledi, 6.806 milyon dolar hisse geri alımına gitti ve nakit ve nakit benzerleri 7.843 milyon dolardan 4.533 milyon dolara düştü.
Bunların hiçbiri veri merkezi stratejisini yanlış kılmıyor. Ancak stratejinin içinde işlediği kısıtı ortaya koyuyor: Qualcomm, çok yıllı ve sermayeye aç bir genişlemeyi şu anda daralan bir kâr tabanından finanse ediyor; satın almaların bedelini nakit yerine hisseyle ödemesinin nedeni de bu.
Ayı Senaryosu ve Yanlış Gidebilecekler
Açıklama stratejik olarak önemlidir, ancak yatırımcılar maksimum 60 milyar $ ödeme eşiğini garanti edilmiş gelir olarak değerlendirmemelidir.
Gelir zamanlaması belirsizliğini koruyor
Özel veri merkezi silikonunun tasarlanması, doğrulanması ve dağıtılması yıllar alabilir. Dragonfly C1000'ün ticari olarak 2028'den önce mevcut olması beklenmiyor ve Amazon'un açıklaması, maddi gelirin ne zaman başlayacağını açıklamadı.
Satın alma kilometre taşları garanti edilmiş satışlar değildir
Warrant, 60 milyar dolara kadar ödemeleri uzatan kilometre taşlarına karşı geçerlidir. Bu rakam, teşvik yapısının üst sınırını tanımlar; Amazon'un kesin bir 60 milyar dolarlık sipariş verdiği anlamına gelmez.
Yazılım, Nvidia'nın en güçlü kalkanıdır
Nvidia'nın CUDA platformu, derleyiciler, optimize edilmiş kütüphaneler, ağ bağlantısı, model çerçeveleri, hata ayıklama araçları ve büyük bir geliştirici topluluğu içerir. Sadece yarı iletken performansı, müşteriler yüksek geçiş maliyetleri veya güvenilmez yazılımlarla karşılaşırsa yetersizdir.
Qualcomm'un Modular'ı satın alması, yazılım altyapısını iyileştirebilir, ancak veri merkezi ölçeğinde üretim kalitesinde bir alternatif inşa etmek sürdürülebilir bir icra gerektirecektir.
Amazon'un güçlü pazarlık gücü var
AWS sadece bir müşteri değildir. Trainium, Inferentia, Graviton, Nitro ve Annapurna Labs ile sofistike bir çip tasarımcısıdır. Amazon, fiyatlandırma gücünü korurken teknik boşlukları doldurmak için dış ortakları kullanabilir ve zamanla daha fazla değer içselleştirebilir.
Yoğunlaşma bir risk haline gelebilir
Eğer Amazon, Qualcomm'un erken veri merkezi gelirinin büyük bir kısmını katkıda bulunursa, AWS'deki gecikmeler veya strateji değişiklikleri QCOM'un hedeflerini önemli ölçüde etkileyebilir.
Akıllı telefon işi hala önemlidir
Qualcomm'un 2026 mali yılı üçüncü çeyrek geliri 9,9 milyar dolardı ve mevcut sonuçları hâlâ büyük ölçüde akıllı telefonların etkisinde. O çeyrekte faaliyet kârı yıllık bazda yüzde 41 düştü; tek başına telefon tarafı 1,2 milyar dolar geriledi. Otomotiv ve nesnelerin interneti büyüyor, ancak telefon tarafındaki zayıflık, Apple kaynaklı gelir düşüşü ve bellek piyasasındaki kısıtlar erken yapay zekâ iyimserliğine hâlâ ağır basabilir — üstelik bunu dengeleyecek büyüklükte bir veri merkezi işi, şirketin kendi takvimine göre birkaç yıl uzakta.
Warrant'lar seyrelmeye neden olur
25 milyon hissenin tam kullanımı mevcut sahipleri seyreltme riski taşır. Ekonomik değişim, yalnızca Amazon ile ilgili gelir ve kâr, bu seyreltmenin maliyetini aşarsa elverişlidir.
Qualcomm'un AI Fırsatı için Bir Senaryo Çerçevesi
Bugünkü değerlemeye tam hedef atamak yerine, yatırımcılar üç senaryoyu kullanabilirler.
| Senaryo | 2029 mali yılı veri merkezi sonucu | Olası yorum |
|---|---|---|
| Kötü senaryo | 4–7 milyar dolar | Gecikmeler, sınırlı yazılım benimsemesi ve yoğun Amazon konsantrasyonu |
| Temel senaryo | 10–15 milyar dolar | Başarılı AWS artışı ve birkaç ek müşteri |
| İyi senaryo | 15 milyar dolardan fazla | Güçlü çıkarım benimsemesi, optik kazanımlar ve geniş hiperscaler talebi |
Kötü senaryo
Qualcomm, Amazon'a özel bileşenler gönderiyor, ancak dağıtım gecikiyor ve marjlar beklenenden daha düşük. Nvidia, platform hakimiyetini sürdürürken, Trainium çoğu AWS özel silikon talebini karşılıyor.
Bu senaryoda, anlaşma stratejik olarak faydalı ancak Qualcomm'un kazançlarını dönüştürmek için yetersiz.
Temel senaryo
Amazon dağıtımları birden fazla nesil boyunca artıyor, Qualcomm 2029 mali yılı hedefine yaklaşıyor ve şirket en az iki anlamlı veri merkezi müşterisi ekliyor. Otomotiv, IoT ve lisanslama nakit üretmeye devam ederken, AI altyapısı büyüme karışımını iyileştiriyor.
Bu senaryo, olgun bir akıllı telefon çip tedarikçisinin değerlemesinden daha yüksek bir değerlemeyi haklı çıkarabilir.
İyi senaryo
Qualcomm, ajansif çıkarım için üstün watt başına token ekonomisini kanıtlıyor, önemli optik bağlantı içeriği kazanıyor ve güvenilir bir açık yazılım ekosistemi kuruyor. Amazon, tek büyük müşteri olmaktan ziyade bir çekirdek haline geliyor.
Bu sonuç altında, Qualcomm, kenar cihazları, araçlar, robotlar ve veri merkezlerini kapsayan çeşitli bir hesaplama platformu şirketine dönüşüyor.
Yatırımcıların Amazon Qualcomm AI Çip Anlaşmasını Nasıl İzlemeleri Gerekiyor
Yatırımcılar, duyuruyu bir kanıt toplama sürecinin başlangıcı olarak değerlendirmelidir.
Her çeyrekte aşağıdaki göstergeleri takip edin:
- Veri merkezi gelir açıklaması: Ayrı bir gelir kalemi veya daha net katkı tahminleri arayın.
- Amazon satın alma kilometre taşları: Ek garanti hak kazanımları veya bağlayıcı siparişler için SEC dosyalarını izleyin.
- Ürün mevcudiyeti: AI200, AI250, AI300 ve C1000'in programda kalıp kalmadığını izleyin.
- Bağımsız kıyaslamalar: Üretim token verimliliği, gecikme, güç ve toplam maliyet verilerini önceliklendirin.
- Yazılım benimseme: Desteklenen modelleri, çerçeveleri, geliştiricileri ve bulut hizmetlerini izleyin.
- Müşteri çeşitliliği: Amazon dışındaki dağıtımları arayın.
- Brüt kar marjı: Veri merkezi büyümesinin Qualcomm’un karlılığını artırıp artırmadığını veya seyreltip seyreltmediğini belirleyin.
- Sermaye yoğunluğu: Ar-Ge, satın almalar, envanter ve çalışma sermayesi gereksinimlerini takip edin.
- Nvidia tepkisi: Fiyatlandırma, çıkarım ürünleri, CUDA iyileştirmeleri ve özel silikon ortaklıklarını izleyin.
- AWS örnek lansmanları: Ticari EC2 mevcudiyeti, bir tasarım duyurusundan daha güçlü bir kanıt olur.
SimianX AI, fiyat hareketlerini, SEC dosyalarını, kazanç verilerini, analist revizyonlarını ve Qualcomm, Nvidia ve Amazon için haber duyarlılığını birleştirerek bu süreçte yardımcı olabilir. Çoklu ajan formatı burada faydalıdır çünkü tez, yarı iletken teknolojisi, finansal modelleme, bulut sermaye harcaması ve rekabet stratejisi gibi birkaç disiplini kapsar.
Yatırımcılar, orijinal dosyalardaki maddi iddiaları yine de doğrulamalıdır. AI tarafından üretilen analizler - SimianX çıktısı da dahil - gerekli özeni tamamlamalı, yerine geçmemelidir.
Amazon Anlaşmasından Sonra QCOM Hisse Senedi Alınır Mı?
Anlaşma, Qualcomm’un uzun vadeli yatırım tezini geliştiriyor, ancak QCOM'u her fiyat seviyesinde otomatik olarak çekici hale getirmiyor.
Disiplinli bir karar, üç soruyu ayırmalıdır:
Veri merkezi stratejisi güvenilir mi?
Amazon duyurusundan sonra, cevap öncekinden daha güvenilir. İlk taahhütler, çok nesilli işbirliği ve garanti haklarının kazanılması ticari kanıt sağlar.
Qualcomm zaten büyük bir Nvidia rakibi mi?
Hayır. Qualcomm, yeni bir çıkarım ve özel silikon rakibi olarak ortaya çıkıyor. Nvidia, AI yazılım ve donanım yelpazesinde çok daha büyük, daha kârlı ve daha derinlemesine yerleşik kalmaya devam ediyor.
Fırsat, QCOM’un değerlemesini haklı çıkarıyor mu?
Bu, gelir artışına, kâr marjlarına ve 2029 mali hedeflerine atfedilen olasılığa bağlı. Yatırımcılar, üretim kanıtları ortaya çıkmadan önce tam boğa senaryosu için bugün ödeme yapmaktan kaçınmalıdır.
Pratik bir yaklaşım, bir puan kartı oluşturmaktır:
| Soru | Olumlu kanıt | Uyarı işareti |
|---|---|---|
| Amazon ölçekli sipariş veriyor mu? | Yeni bağlayıcı siparişler ve hak kazanma | İlk duyurudan sonra güncelleme yok |
| Yol haritası zamanında mı? | Numuneler ve ticari sistemler planlandığı gibi piyasaya sürülüyor | Tekrarlanan ürün gecikmeleri |
| Yazılım gelişiyor mu? | Daha fazla çerçeve, model ve AWS hizmeti | Zor geçişler ve düşük kullanım |
| Kâr marjları cazip mi? | Veri merkezi büyümesi kazançları artırıyor | Gelir artıyor ama AR-GE ve destek kârları emiyor |
| Müşteri tabanı genişliyor mu? | Ekstra hiperscaler kazanımları | Amazon'a sürekli bağımlılık |
| Nvidia pazar payı kaybediyor mu? | Qualcomm, üretim çıkarım iş yüklerini kazanıyor | Qualcomm, deneysel sistemlerle sınırlı kalmaya devam ediyor |
Amazon Qualcomm AI Çip Anlaşması Hakkında SSS
Amazon, Nvidia yerine Qualcomm'u mu seçti?
Hayır. Amazon, özelleştirilmiş AI çıkarım silikonu ve bağlantı için Qualcomm'u seçti ve aynı zamanda Nvidia ile olan ilişkisini genişletiyor. AWS, 2027-2028'de bir milyondan fazla önceden planlanmış GPU'nun üzerine iki milyon ek Nvidia GPU dağıtmayı planlıyor.
Amazon Qualcomm anlaşmasının değeri ne kadar?
Şirketler, garanti edilen sözleşme gelirini açıklamadı. Qualcomm'un hak dosyası, hak kazanma kilometre taşlarını satın alımlara ve 60 milyar dolara kadar ödemelere bağlamaktadır, ancak bu maksimum eşik kesin bir sipariş olarak değerlendirilmemelidir.
Qualcomm AI çipleri, Nvidia GPU'larla rekabet edebilir mi?
Qualcomm, enerji verimliliği, gecikme ve toplam maliyetin en önemli olduğu belirli çıkarım iş yüklerinde etkili bir şekilde rekabet edebilir. Nvidia, sınır modeli eğitimi, genel hızlandırılmış hesaplama, ağ oluşturma ve CUDA yazılım ekosisteminde büyük avantajlar korumaktadır.
Anlaşma QCOM hissesi için ne anlama geliyor?
Bu, Qualcomm'un akıllı telefonların ötesine genişlemesini doğrulamakta ve 2029 mali yılında 15 milyar dolardan fazla veri merkezi geliri hedefini daha inandırıcı hale getirmektedir. Hissenin uzun vadeli sonucu hala sevkiyat zamanlaması, kâr marjları, yazılım uygulaması ve ek müşterilere bağlıdır.
Qualcomm, Nvidia için ciddi bir uzun vadeli tehdit mi?
Qualcomm, özellikle çıkarımda ciddi bir niş ve özel silikon rakibi haline gelmektedir. Ancak henüz Nvidia'nın genel gelir ölçeği veya tam yığın platform liderliği için ciddi bir tehdit değildir.
Sonuç
Amazon Qualcomm AI çip anlaşması, Qualcomm'un yıllardaki en önemli stratejik zaferlerinden biridir. Şirketin enerji verimli hesaplama uzmanlığını doğrulamakta, önde gelen bir hiperscaler ile çok nesilli bir ilişki kurmakta ve anlamlı veri merkezi gelirine giden bir yol yaratmaktadır.
Ancak başlık dikkatli bir yorum gerektirmektedir. Amazon, Nvidia'yı değiştirmiyor. AWS, aynı anda Nvidia dağıtımını milyonlarca GPU ile genişletmekte, Trainium ve Graviton'a yatırım yapmakta ve Qualcomm'u başka bir özel ortak olarak eklemektedir.
En olası sonuç, heterojen bir AI pazarının oluşmasıdır:
- Nvidia, lider tam yığın platform olmaya devam etmektedir.
- Amazon, iç silikon portföyünü genişletmektedir.
- Qualcomm, özel çıkarım ve bağlantı için rekabet etmektedir.
- Müşteriler, iş yükü ekonomisine göre mimarileri seçmektedir.
QCOM hissedarları için, Qualcomm'un "bir sonraki Nvidia" olması gerekmiyor. Amazon onayını kârlı sevkiyatlara dönüştürmesi, ürün teslim tarihlerine uyması, rekabetçi yazılımlar geliştirmesi ve daha fazla müşteri kazanması gerekiyor. Bunu yaparsa, veri merkezleri Qualcomm'un akıllı telefonlara olan bağımlılığını önemli ölçüde azaltabilir ve daha yüksek bir uzun vadeli değerlemeyi destekleyebilir.
İlgili Okumalar
- Amazon 2026 İkinci Çeyrek: AWS Büyümesi 200 Milyar Dolarlık Yapay Zekâ Yatırımını Haklı Çıkarır mı?
- AMD Hissesi 2026: 6,7 Milyar Dolarlık Veri Merkezi Çeyreğine Karşı Nvidia'nın 75 Milyarı
- Nvidia'nın 2026 Hugging Face Anlaşması: Gelirin 86 Katına 12,9 Milyar Dolar
- TSMC Hissesi 2026: Nvidia Üreticisinin Yerini Neden Hâlâ Dolduramıyor
- SK Hynix Hissesi Yüzde 8 Yükseldi: Yapay Zekâ Süper Döngüsü Gerçek mi?
- Cerebras Hissesi 2026: Yapay Zekâ Çipi Patlamasına Karşı Brüt Marj Riski
- Yarı İletken Ayı Piyasaları: 1995-2026 Arasındaki Her SOX Çöküşü
- Amazon 3 Trilyon Dolar Kulübünde: Tam Zaman Çizelgesi
Kaynaklar
- Qualcomm Incorporated, 8 Eylül 2026 tarihli Form 8-K (Madde 3.02, Amazon varantı) - SEC EDGAR
- Qualcomm Incorporated, çeyreklik ve güncel raporlar - 2026 üçüncü mali çeyrek Form 10-Q, Alphawave ve Modular bedeli, dolaşımdaki hisseler
- Qualcomm, Amazon ile çok kuşaklı bir ürün iş birliği duyurdu - Qualcomm Technologies, Eylül 2026
- Qualcomm, etmen tabanlı yapay zekâ çağı için veri merkezi yol haritasını tanıttı - Dragonfly C1000, AI300 ve High Bandwidth Compute, Haziran 2026
- NVIDIA Corporation, 26 Ağustos 2026 tarihli Form 8-K (Madde 2.02, 2027 mali yılı ikinci çeyrek sonuçları) - SEC EDGAR
- AWS ve NVIDIA 2 milyon ek grafik işlemcisi ile yeni nesil altyapı sunacak - Amazon basın merkezi, 26 Ağustos 2026
- Amazon 2026 ikinci çeyrek sonuçları - AWS geliri, çip ve yapay zekâ yıllık hızları, Trainium taahhütleri, yatırım harcamaları
- QCOM piyasa verileri ve NVDA piyasa verileri - kapanış fiyatları ve piyasa değeri
- Polygon.io - tepki günü ve düşüş hesaplarında kullanılan düzeltilmiş günlük veriler
QCOM, NVDA ve AMZN'yi gerçek zamanlı haberler, temel veriler, SEC belgeleri ve teknik sinyaller aracılığıyla takip etmek için SimianX AI kullanın. Platformu bir araştırma aracı olarak değerlendirin, kritik bilgileri bağımsız olarak doğrulayın ve yatırım kararları almadan önce nitelikli bir mali danışmana danışın.


