 Yazan: Marcus Reeve
1995'ten bu yana her yarı iletken ayı piyasası: SOX çöküş referans tablosu
Ekim 2026'da güncellendi. Veriler 15 Ekim 2026'ya kadardır.
Kısa yanıt: PHLX Yarı İletken Endeksi 1995'ten bu yana %20 veya daha fazla 13 düşüş yaşadı. Tamamlanmış düşüşlerin medyanı dokuz ayda yaklaşık %38 oldu. 2026 dönemi, 22 Haziran'daki rekordan 29 Temmuz'a kadar %28,6 geriledi ve 15 Ekim 2026'da hâlâ bu zirvenin %20,9 altındaydı.
Yarı iletken ayı piyasaları ne kadar derine iner ve toparlanmaları ne kadar sürer? PHLX Yarı İletken Endeksi (SOX) 29 Temmuz'daki dipte 22 Haziran 2026 rekorunun %28,6 altına inip 15 Ekim'de hâlâ yaklaşık %21 altında kalırken, bu soru güncelliğini koruyor. Bu sayfa yanıtı veriyle veriyor: 1995'ten bu yana SOX'un %20 ve üzeri her düşüşünü — otuz yılda on üç dönem — derinliği, ana tetikleyicisi, dibe iniş süresi ve önceki zirveye dönüş süresiyle birlikte tek tek listeleyen eksiksiz bir referans tablosu.
Aşağıdaki her şeyi üç sayı çerçeveliyor. 1995'ten bu yana medyan yarı iletken ayı piyasası SOX'u yaklaşık %38 törpüledi; ortalama %44'e yakın. Medyan düşüş, zirveden dibe yaklaşık dokuz ay sürdü. Dipten eski zirveye dönüşün medyan bekleyişi ise yaklaşık bir yıl — ama dağılımın uzun bir kuyruğu var: dot-com balonu patladıktan sonra endeksin Mart 2000 zirvesini kalıcı biçimde geri alması yaklaşık on beş yıl aldı.
Aralık 1993'te Philadelphia Borsası tarafından başlatılan ve bugün Nasdaq'ın yönettiği SOX, ABD'de işlem gören en büyük 30 yarı iletken şirketini izler — bugün NVIDIA, Broadcom, AMD, Taiwan Semiconductor'ın ABD kotasyonu, Micron ve Intel başı çekiyor. Çip üreticileri her teknoloji yatırım döngüsünün en önünde durduğundan, endeks hem yaygın bir trend takip işlemi hem de en oynak sektör endekslerinden biridir. Sektör düşerken temiz bir tarihsel zeminin önemi tam da buradan gelir.
Temmuz 2026 satış dalgası, bağlamıyla
Önce bu tabloyu doğuran dönem. SOX, yılın ilk yarısında %80'den fazla kazandıktan sonra 22 Haziran 2026'da 14.634,72 puanlık rekorla kapandı — endeksin 1999–2000'den beri sürdüremediği bir tırmanış temposu; zirvede son on iki aylık kazanç %180'e yaklaşıyordu. Sonra üç haftadan kısa sürede sektör bunun beşte birini geri verdi. 10 Temmuz'da endeks yaklaşık 12.967'den kapanarak resmen düzeltme bölgesine girdi; 17 Temmuz'da zirvenin yaklaşık %20 altında işlem görüyordu. iShares Semiconductor ETF (SOXX) yalnızca o hafta %10'dan fazla düştü ve çip hisselerinin toplam piyasa değerinden 1 trilyon doları aşkın tutar silindi.
Yakın tetikleyiciler, geçmiş döngülerin kontrol listesi gibi üst üste bindi: Meta'nın fazla yapay zekâ hesaplama kapasitesini yeniden satmayı planladığına dair Bloomberg haberi, büyük teknoloji şirketlerinin yapay zekâ altyapısını aşırı kurup kurmadığı sorusunu bir anda somutlaştırdı; Amazon, OpenAI ve diğerlerinin özel tasarım yapay zekâ hızlandırıcılarının ilk büyük dalgası, NVIDIA'nın tekele yakın konumuna karşı sevkiyata başladı; Samsung'un hayal kırıklığı yaratan çeyreği bellek beklentilerini sıfırladı; Taiwan Semiconductor 2026 sermaye harcaması öngörüsünü 60–64 milyar dolara yükseltti ve piyasa bunu "daha belirsiz talebi kovalayan daha fazla arz" olarak okudu. Üstüne İran çatışmasıyla petrolün 80 doları aşmasını ekleyin; temmuz seansına hükmeden yapay zekâ momentumunun çözülmesi tamamlanmış olur.
Bunların hiçbiri sırada ne olduğunu söylemez. Tarih belki söyler. İşte 1995'ten bu yana karşılaştırılabilir her dönem.
2026 düşüşü şu an nerede
Bu sayfa ilk kez 17 Temmuz 2026'da yayımlandığından bu yana düşüş derinleşti, ardından kısmen geri döndü. SOX'un şimdiye kadarki en düşük kapanışı 29 Temmuz 2026'da 10.447,49 oldu; bu, 22 Haziran rekorunun %28,6 altıdır. Endeks eylül sonunda 12.628,62'ye toparlandı, ardından 15 Ekim 2026'da 11.581,22'ye geriledi — zirvenin %20,9 altında ve temmuz dibinin %10,9 üzerinde. 22 Haziran rekorunun üzerinde yeniden kapanış yapmadığı için dönem hâlâ süren bir ayı piyasası sayılıyor. Aylara göre endeks temmuzda %20,6 düştü, ağustosta %2,0 ve eylülde %9,5 yükseldi, ekimde ise 15'ine kadar %8,3 ekside kaldı. Zirveye giden yükselişte Nisan 2026'daki %38,4'lük kazanç da vardı; bu, Şubat 2000'den bu yana en büyük aylık artıştı.
| Ölçüt | 2026 dönemi (15 Ekim'e kadar) | Tamamlanmış 12 ayı piyasasının medyanı | Tamamlanmış en ılımlı (2018) | En derin (2000–02) |
|---|---|---|---|---|
| Zirveden dibe düşüş | şimdilik −%28,6 | ≈ −%38 | ≈ −%26 | ≈ −%85 |
| Zirveden dibe ay sayısı | ~1 (29 Temmuz'a kadar) | ~9 | ~9 | ~31 |
| Dipten önceki zirveye dönüş (ay) | henüz yok | ~12 | ~4 | ~183 |
| Zirveyi geri almak için gereken yükseliş | 15 Ekim kapanışından +%26,4 | — | — | — |
Yöntem: 2025–2026 seviyeleri St. Louis Fed'in FRED serisinden alınan günlük kapanışlardır ve Yahoo Finance'in ^SOX geçmişiyle karşılaştırılmıştır; iki kaynak burada anılan her tarih için aynı kapanışları veriyor. Medyanlar, aşağıdaki referans tablosunun tamamlanmış on iki satırından hesaplanmıştır.
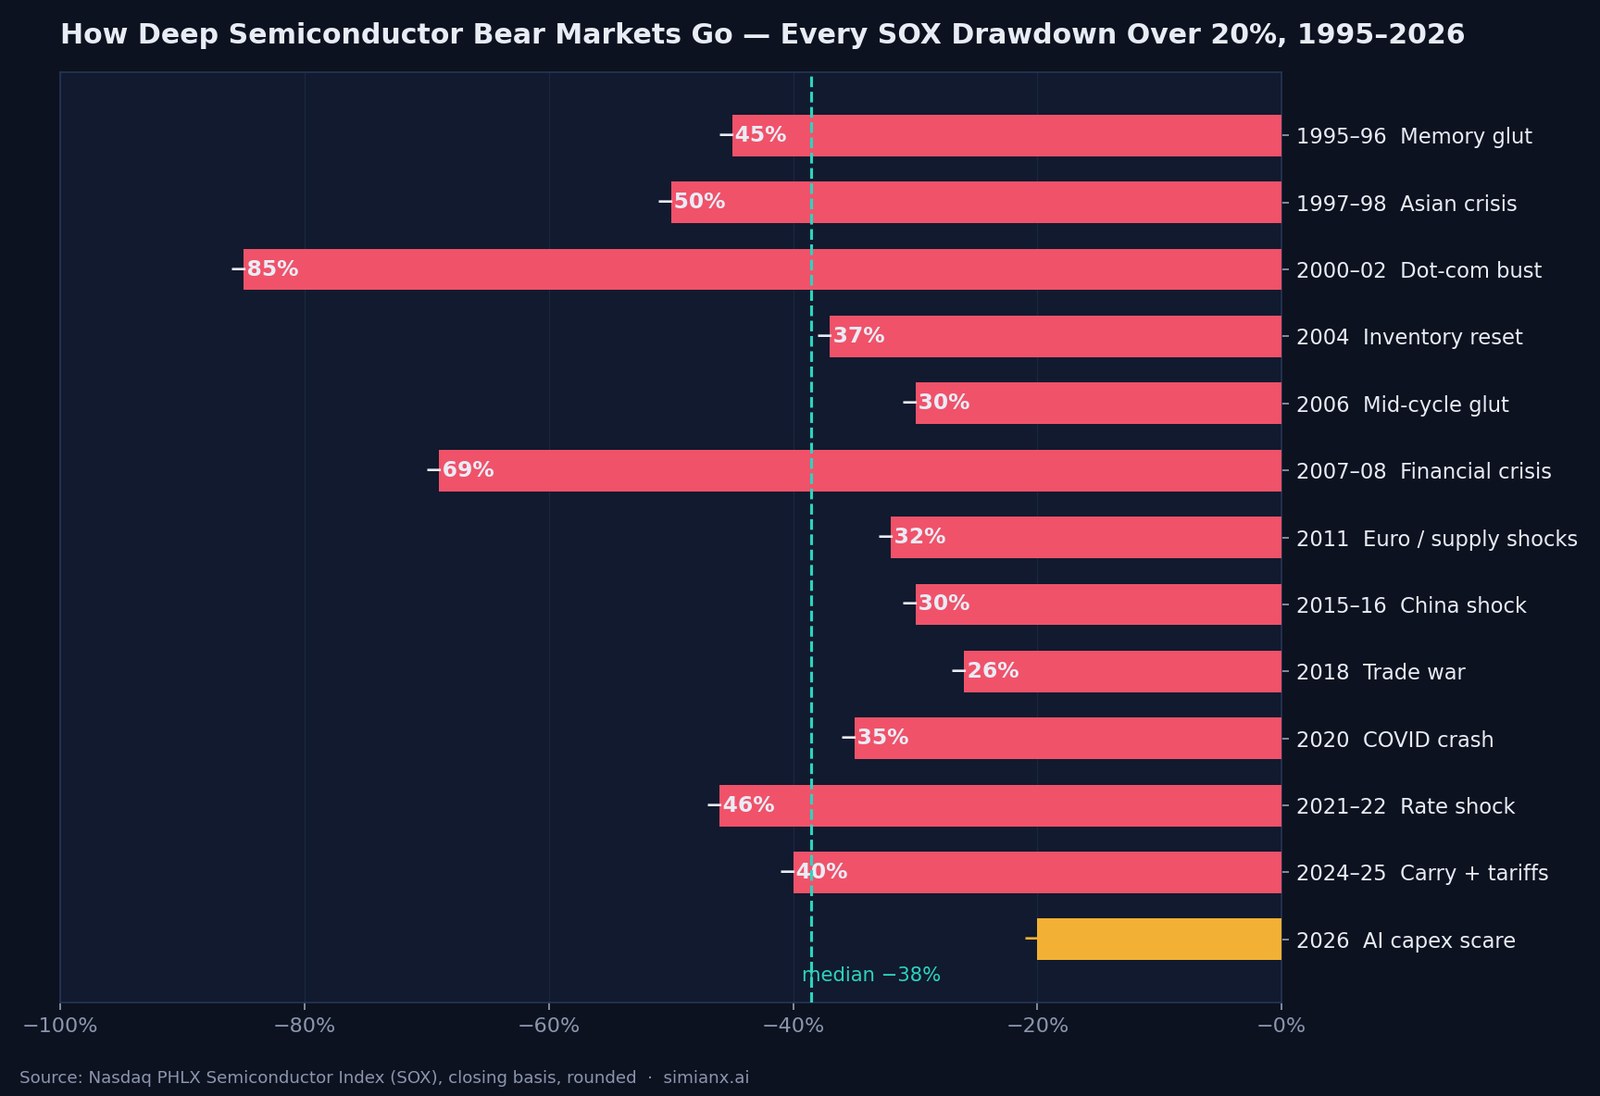
1995'ten bu yana her SOX ayı piyasası: referans tablosu
Tablo, kapanış bazında SOX'taki %20 ve üzeri her zirveden dibe düşüşü kapsıyor. Rakamlar yuvarlanmıştır; kaynaklar ve çekinceler için metodoloji bölümüne bakın.
| Dönem | Zirve | Dip | Düşüş | Düşüş ayı | Önceki zirveye dönüş ayı | Ana tetikleyici |
|---|---|---|---|---|---|---|
| 1995–96 bellek bolluğu | Eyl 1995 | Tem 1996 | ≈ −%45 | ~10 | ~9 | DRAM fiyat çöküşü, PC stok yığılması |
| 1997–98 Asya krizi | Ağu 1997 | Eki 1998 | ≈ −%50 | ~14 | ~3 | Asya finans krizi, bellek arz fazlası |
| 2000–02 dot-com çöküşü | Mar 2000 (≈1.362) | Eki 2002 (≈209) | ≈ −%85 | ~31 | ~183 (≈15 yıl) | İnternet ve telekom yatırımlarının çöküşü |
| 2004 stok düzeltmesi | Oca 2004 (≈560) | Eyl 2004 (≈352) | ≈ −%37 | ~8 | ~118 (≈10 yıl) | Toparlanma sonrası stok düzeltmesi |
| 2006 döngü ortası bolluk | Oca 2006 (≈560) | Tem 2006 (≈390) | ≈ −%30 | ~6 | ~90 (≈8 yıl) | Stok birikimi, Fed sıkılaştırması |
| 2007–08 finans krizi | Tem 2007 (≈549) | Kas 2008 (≈171) | ≈ −%69 | ~16 | ~62 (≈5 yıl) | Küresel finans krizi |
| 2011 euro / arz şokları | Şub 2011 (≈474) | Eki 2011 (≈323) | ≈ −%32 | ~8 | ~21 | Euro bölgesi krizi, ABD not indirimi, Japonya depremi ve Tayland selleri |
| 2015–16 Çin şoku | Haz 2015 (≈746) | Şub 2016 | ≈ −%30 | ~8 | ~6 | Yuan devalüasyonu, akıllı telefon platosu |
| 2018 ticaret savaşı | Mar 2018 (≈1.446) | Ara 2018 (≈1.069) | ≈ −%26 | ~9 | ~4 | ABD–Çin gümrük vergileri, bellek düşüş döngüsü, madencilik GPU balonunun sönmesi |
| 2020 COVID çöküşü | Şub 2020 (≈1.980) | Mar 2020 (≈1.287) | ≈ −%35 | ~1 | ~4 | Pandemi kapanma şoku |
| 2021–22 faiz şoku | Ara 2021 (≈4.040) | Eki 2022 (≈2.162) | ≈ −%46 | ~10 | ~14 | Enflasyon ve faiz sıçraması, PC/bellek çöküşü, ihracat kısıtlamaları |
| 2024–25 carry + gümrük | Tem 2024 (≈5.905) | Nis 2025 (≈3.563) | ≈ −%40 | ~9 | ~5 | Yen carry işlemlerinin çözülmesi, DeepSeek verimlilik korkusu, Nisan 2025 gümrük şoku |
| 2026 yapay zekâ capex korkusu | Haziran 2026 (≈14.635) | Temmuz 2026 (≈10.447), şimdiye kadarki en düşük kapanış | şimdilik ≈ −%29 | ~1 | henüz yok (15 Ekim itibarıyla) | Yapay zekâ aşırı yatırım endişesi, özel çip rekabeti, bellek beklentilerinin sıfırlanması |
Okuma notları. Birincisi, 2000'lerin ortasındaki iki satır seviye olarak örtüşür: Ocak 2004'teki 560 civarı zirve, Ocak 2006'da neredeyse aynı yerden yeniden test edildi ve ancak 2014'te kalıcı biçimde aşıldı — aşağıda ayrıntısı var. İkincisi, 2024–25 dönemi iki bacaklı tek bir düşüştü: önce 5 Ağustos 2024'teki yen carry çözülmesine doğru %24–%26'lık sert iniş, ardından kısmi toparlanma, sonra Nisan 2025 gümrük çöküşüyle Temmuz 2024 zirvesinin yaklaşık %40 altına kayış. Üçüncüsü, 2026 satırı tanım gereği bitmemiştir; tabloya girmesinin nedeni, Investopedia'nın tanımındaki gibi kapanışta %20 düşüşün geleneksel ayı piyasası eşiği olmasıdır.
Yarı iletken ayı piyasaları ne kadar derine iner?
Derinlik dağılımı geniş ama biçimi net. Tamamlanmış on iki dönemin dokuzu, dibi −%26 ile −%50 arasında gördü. Yalnızca ikisi — 2000–02 dot-com çöküşünde yaklaşık −%85 ve 2007–08 finans krizinde yaklaşık −%69 — belirgin biçimde daha derine indi ve her ikisi de sıradan bir çip döngüsünün ötesinde bir güç gerektirdi: ilki modern ABD tarihinin en büyük değerleme balonunun tasfiyesi, ikincisi küresel bankacılık sisteminin çöküşüydü. Başka deyişle, "sıradan" bir yarı iletken düşüş döngüsü tarihsel olarak −%30 ile −%50 bandında dip yapar.
Bu bant, geniş piyasanın deneyiminden de çok daha derindir. Karşılaştırma için: 1929'dan bu yana medyan S&P 500 ayı piyasası yaklaşık −%34'tür — kardeş tablomuz 1929'dan bu yana her S&P 500 ayı piyasasına bakın — SOX'un medyanı ise −%38, ortalaması −%44'e yakın. Paylaşılan hemen her dönemde çipler genel piyasadan daha sert düştü: 2018'de S&P %19,8 gerilerken SOX yaklaşık %26 kaybetti; 2021–22'de S&P yaklaşık %25 düşerken SOX neredeyse yarılandı. Yüksek beta, sektörün yapısal büyüme hikâyesinin bedelidir.
29 Temmuz dibinde 2026 düşüşü −%28,6'ya ulaşmıştı: tamamlanmış en ılımlı dönemden (2018'in −%26'sı) daha derin, ama −%38'lik medyanın gerisinde. Bu bir tahmin değil; bir taban oranıdır.
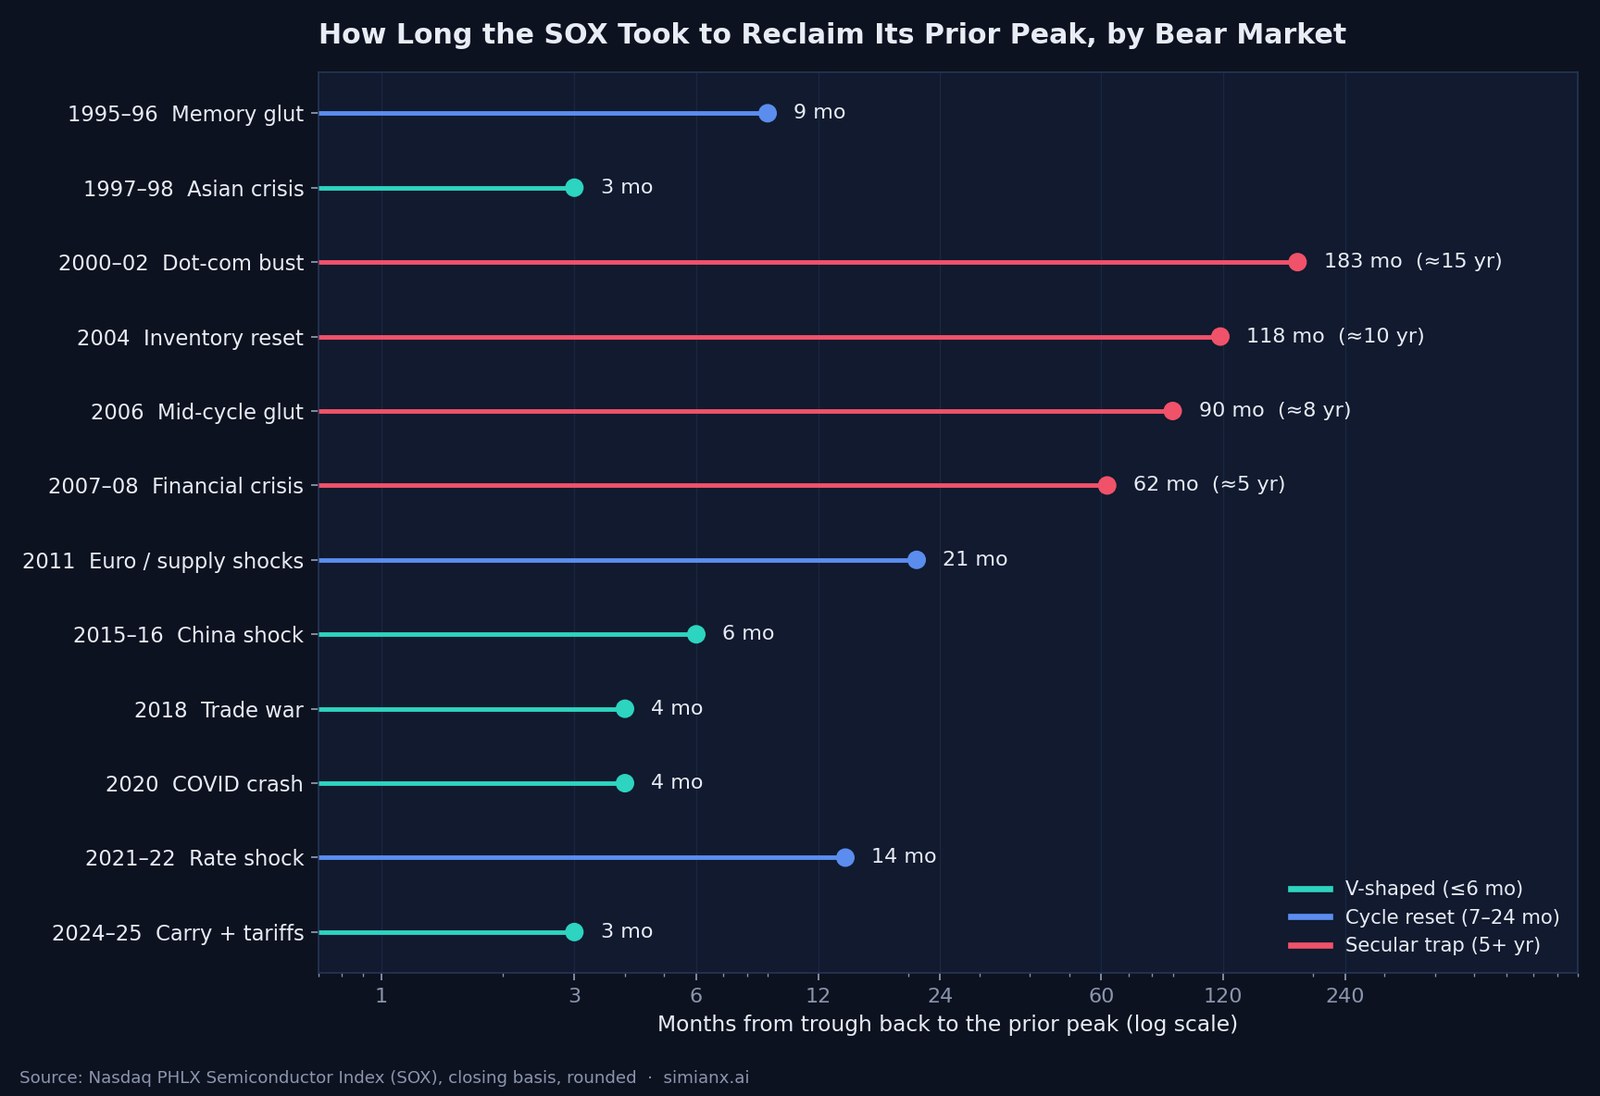
Üç toparlanma rejimi: V tipi, döngü sıfırlama, seküler tuzak
Derinlik hikâyenin yalnızca yarısı — diğer yarısı sermayenin ne kadar süre hapsolduğu. Tablodaki toparlanma süreleri üç rejime temiz biçimde ayrılıyor.
V tipi toparlanmalar (altı ay ve altı). Ekim 1998 Asya krizi dibi yaklaşık üç ayda geri alındı; 2015–16, 2018 ve 2020 dipleri dört-altı ayda onarıldı; Nisan 2025 gümrük çöküşü yaklaşık beş ayda silindi ve 10 Eylül 2025'te yeni bir kapanış rekoru geldi. Ortak nokta şu: şok çip döngüsünün dışından geldi, talep gerçekte hiç kırılmadı ve politika ya da pozisyonlanma hızla geri döndü.
Döngü sıfırlamaları (yedi–yirmi dört ay). 1995–96 bellek bolluğu (zirveye dönüş yaklaşık dokuz ay), 2011 (yaklaşık yirmi bir ay) ve 2021–22 faiz şoku (yaklaşık on dört ay; Aralık 2023'te yeni zirveler) gerçek sanayi düşüş döngüleriydi: stoklar erimeden ve kârlar dip yapmadan endeks zirvesini geri alamadı.
Seküler tuzaklar (beş yıl ve üzeri). Üç dönem yatırımcıları beş yıl veya daha uzun süre suyun altında tuttu. Dot-com çöküşü, Ekim 2002 dibinden itibaren yaklaşık on beş yıl istedi — SOX, Mart 2000'deki yaklaşık 1.362 zirvesinin üzerine ancak Ocak 2018'e uzanan rallide kalıcı olarak kapandı: gidiş-dönüş neredeyse on sekiz yıl. 2007–08 çöküşü dipten yaklaşık beş yıl aldı. 2000'lerin ortası zirveleri ise kendi tuzağını kurdu; ayrı bir bölümü hak ediyor.
Kayıp on yıl: 2004–2014. İşte tablonun en az bilinen gerçeği: SOX Ocak 2004'te 560 civarında zirve yaptı, Ocak 2006'da neredeyse aynı seviyeyi yeniden test etti, Temmuz 2007'de 549 ile tepe koydu — hâlâ 2004'ün altında — ve 2004 zirvesinin üzerinde kalıcı işlem görmesi 2014'ü buldu. Ocak 2004 tepesinden endeksi alan bir yatırımcı, küresel yarı iletken gelirinin neredeyse ikiye katlandığı bir on yılı geçerek başa baş noktası için yaklaşık on yıl bekledi. 2000'lerin başındaki çarpan genişlemesi sektörün çok ilerisine koşmuştu; fiyatın "hak edilmesi" on yıllık kâr büyümesi gerektirdi. Ayıların "yapay zekâ aşırı yatırımı" için çizdiği uyarı şablonu tam da budur — bir çöküş değil, uzun ve düz bir araf.
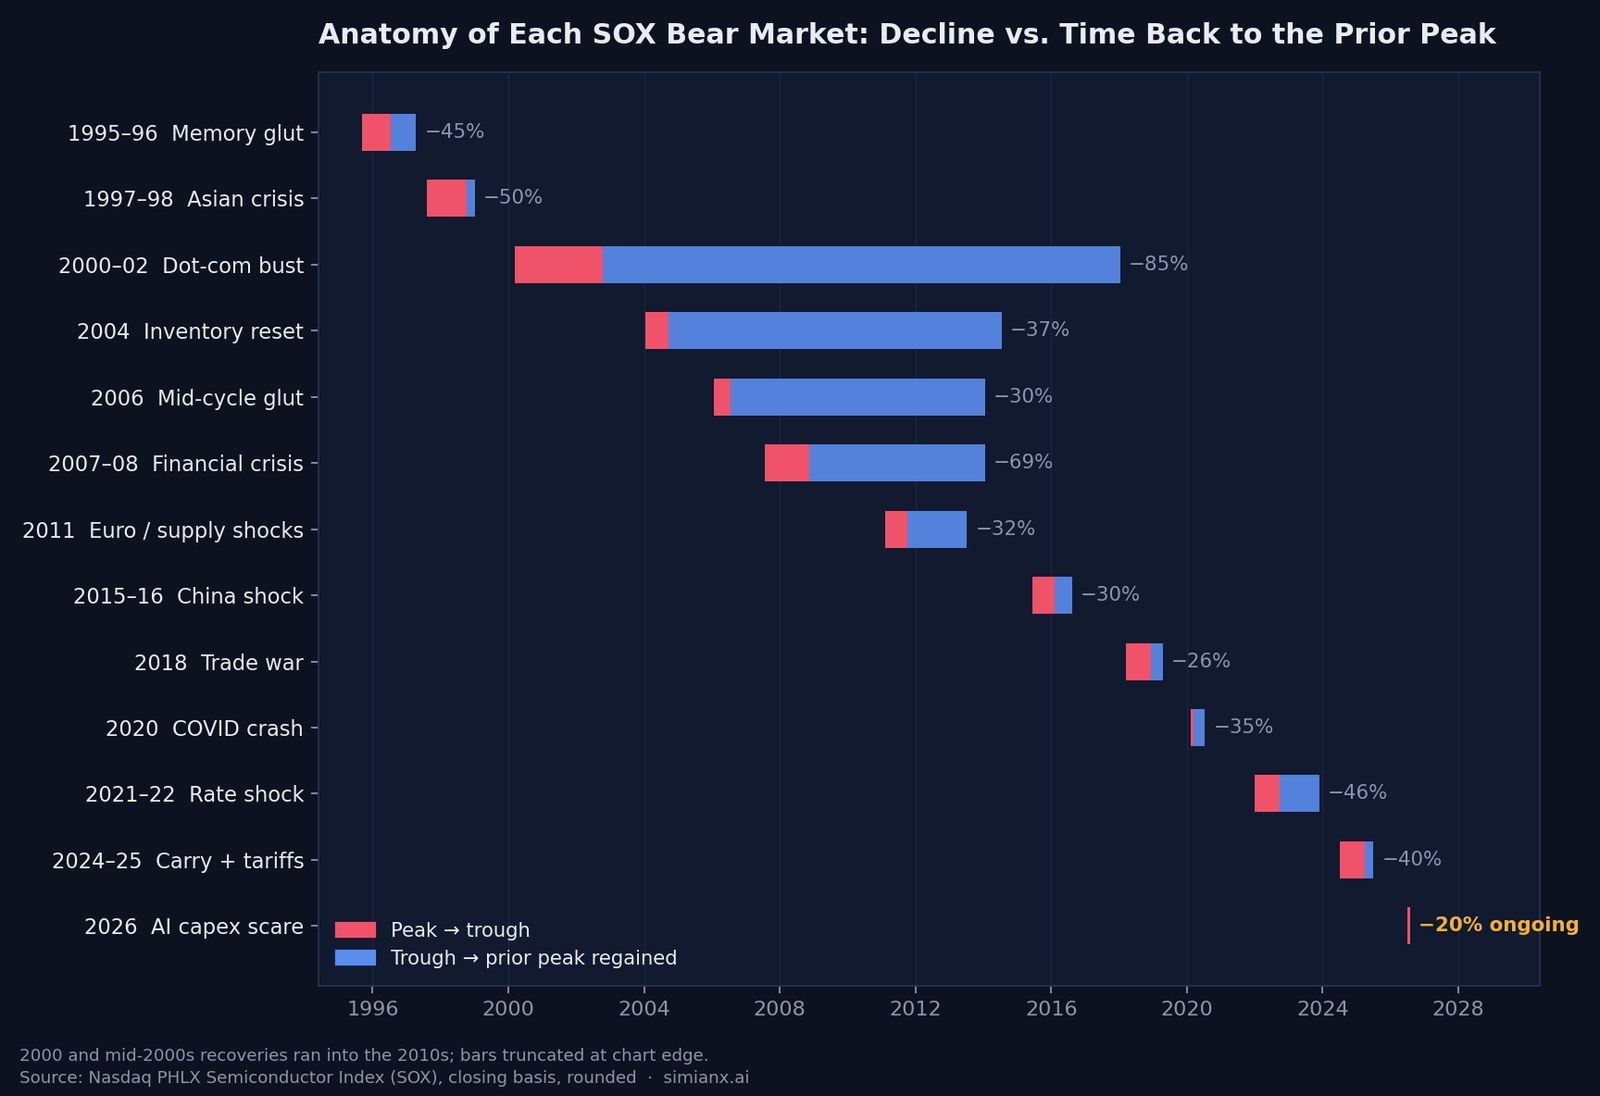
Çip ayı piyasalarını gerçekte ne tetikler?
On üç dönemi ana nedene göre gruplamak, tekrar eden üç arketip verir — gerçek döngülerin genellikle en az ikisini karıştırdığı notuyla.
Sanayi düşüş döngüleri — 1995–96, 2004, 2006, 2015–16 ve 2018'in bellek bacağı. Çip üreticileri güçlü talebe karşı fazla kapasite sipariş eder, stoklar şişer, fiyatlar çatlar. Grubun medyan derinliği: kabaca −%30 ile −%37. Bunlar sektörün "normal" ayı piyasalarıdır ve 2000'lerin ortası tuzağı dışında genellikle bir-iki yılda çözülür.
Makro ve sistemik şoklar — 1997–98, 2007–08, 2011, 2020 ve 2024–25'in carry bacağı. Çip döngüsü, çiplerden çok daha büyük bir şey tarafından vurulur. Derinlik makro olayın boyutuyla değişir: −%32 (2011) ile −%69 (2008) arası. Ama şok geçtiğinde toparlanmalar çoğu kez tablonun en hızlıları arasındadır; çünkü yarı iletken talebinin kendisi hiç kırılmamıştır.
Capex ve spekülasyon balonlarının patlaması — 2000–02, 2021–22 ve ayılar haklıysa 2026. Çiplerin beslediği bir teknoloji yatırım patlaması — 2000'de telekom ve internet kurulumu, 2021'de pandemi dijitalleşmesi, bugün yapay zekâ veri merkezleri — sonradan öne çekilmiş ya da aşırı kurulmuş talep çıkar. En büyük kayıpları bu grup üretti: tamamlanmış iki örnek, tablonun en derin çöküşünü (−%85) ve en uzun toparlanmalarından birini üretti. Neden yapısaldır: balon, müşterinin bizzat capex'i olduğunda çip kârları ile çarpanları birlikte söner.
Temmuz 2026 tartışmasının bu kadar önemli olmasının nedeni bu sınıflandırmadır. Faiz artırıp artırmamayı hâlâ tartan bir Fed piyasaya makro bir katman bindiriyor; ama asıl ihtilaf — hiper ölçekli bulut devlerinin yapay zekâ harcaması kalıcı mı? — üçüncü kategori bir sorudur ve üçüncü kategorinin tarihsel sonuçları en kötüsüdür. İyimserlerin yanıtı şu: 2024–25 de "yapay zekâ capex korkusu" olarak çerçevelenmişti ama kârlar beklentileri aşmayı sürdürünce beş aylık bir V ile çözüldü; üstelik Mart 2000'in aksine bugünün lider yapay zekâ çip şirketleri gerçek, teslim edilmiş kârlar üzerinde işlem görüyor. Kore piyasasının Şubat 2026'daki yapay zekâ çip hesaplaşması, aynı tartışmanın süren bölgesel vakasıdır.
2026 daha çok 2000'e mi, 2018'e mi, 2024'e mi benziyor?
Mevcut dönemi tabloya yansıtınca üç benzetme öne çıkıyor.
2000 benzetmesi (ayı senaryosu). Benzerlikler: zirve öncesi dikey tırmanış (SOX Mart 2000'e giden yılda neredeyse ikiye katlandı; Haziran 2026'ya giden on iki ayda ~%180 yükseldi), bireysel yatırımcı ve momentum katılımında rekor ve capex balonu tipi tetikleyici. Farklar: bugünün amiral gemisi çip üreticileri yılda on milyarlarca dolar serbest nakit akışı üretiyor ve yapay zekâ kurulumu ağırlıkla faaliyet kârıyla, borç ve hisse ihracıyla değil, finanse ediliyor. %85'lik bir çöküş, 2026'nın belirgin biçimde taşımadığı değerleme ve finansman yapıları ister; 1929'dan bu yana tüm teknoloji balonlarını karşılaştırdığımız çalışma, yapay zekâ döngüsünü 2000 ve önceki çılgınlıklarla yan yana koyuyor.
2018 benzetmesi (düzeltmenin baz senaryosu). Politika ile döngünün üst üste bindiği, dokuz ayda yaklaşık −%26'lık bir düzeltme; makro baskı kalkar kalkmaz bitti ve dört ayda tamamen telafi edildi. Haziran zirvesi kâr tepesi değil de duygu tepesi çıkarsa, 2026 en çok buna benzer: acı verici, hızlı ve bir yıl içinde unutulmuş.
2024–25 benzetmesi (taze hafıza). Piyasanın kendi en yeni şablonu: dış şokla ağırlaşan yapay zekâ kaynaklı bir korku, iki bacakta toplam ~%40 düşüş — sonra kârlar dayanınca dipten beş ayda zirvelere dönüş. O döneme demir atan işlemciler bu düşüşü almaya koşullanmış durumda; capex verisi hayal kırıklığı yaratırsa bu bizatihi bir risktir, çünkü kalabalığın oyun planı zaten tek yönlü.
Dürüst yanıt şu: benzetme gerçek zamanlı olarak doğrulanamaz — önümüzdeki iki ila dört çeyrekte gelecek hiper ölçekli bulut devlerinin capex rehberliğine ve yapay zekâ para kazanma verilerine bağlı. Tarihin söyleyebildiği: tamamlanmış medyan SOX ayı piyasası dokuz ayda −%38 düştü; tamamlanmış her dönem −%25'i aştı; ve ilk cümlesine "capex" giren tetikleyiciler, ilk cümlesine "gümrük vergisi" girenlerden daha geniş hata payını hak eder. 15 Ekim 2026 itibarıyla mevcut dönem 2018'in derinliğine ulaştı ama toparlanmasına ulaşmadı: 2018'de endeks dipten yaklaşık dört ay sonra önceki zirvesine dönmüştü; 2026'da ise 29 Temmuz dibinden iki buçuk ay sonra rekora hâlâ %26,4 uzaktı.
Süren bir düşüşü yapay zekâ ile izlemek
Referans tablosu taban oranlarını verir; Temmuz 2026'nın hangi satıra dönüşeceğini söyleyemez. Canlı soru için deneyi halka açık yürütüyoruz. SimianX'in Canlı Komuta Odası, tek tek hisselerde çok ajanlı yapay zekâ analizini canlı akışla sunar — NVDA, AMD veya MU üzerinde canlı bir oturum açıp gösterge, haber ve karar ajanlarının bu düşüşü gerçek zamanlı tartışmasını izleyebilirsiniz. Otopilotlarımız her yapay zekâ işlemini tam gerekçesiyle yayımlar; bu, yapay zekâ modelleri çöküşte panik satışı yapar mı araştırmamızın arkasındaki veri kümesinin ta kendisidir. Düşüş koşullarının sistematik görünümü içinse düşüş erken uyarı çerçevemiz, ajanların izlediği sinyalleri anlatır. Bu tablonun taban oranları artı bu araçların canlı kanıtı, ikisinden birinin tek başına yapabileceğinden iyidir.
Metodoloji ve kaynaklar
Dönemler, PHLX Yarı İletken Endeksi'nde (SOX) kapanış bazında %20 ve üzeri zirveden dibe düşüşlerdir; kapsam, endeksin 1995'teki ilk büyük döngüsünden 15 Ekim 2026'ya kadardır. Endeks seviyeleri tam puana yuvarlanmış kapanışlardır; düşüşler, süreler ve toparlanma süreleri de yuvarlanmış olup yaklaşık değer olarak işaretlenmiştir — farklı veri sağlayıcıların günlük kapanış serileri bir rakamı bir-iki puan kaydırabilir ve 1990'ların değerleri Nasdaq'ın bugünkü endeks beslemesinden öncedir. Toparlanma, dip tarihinden endeksin önceki zirvenin üzerinde ilk kez kalıcı kapanışına kadar ölçülür; örtüşen 2000'lerin ortası dönemleri (2004 ve 2006) için iki zirveyi de nihayet aşan 2014 kırılmasına kadar alınmıştır. Tarihsel seviyeler Nasdaq'ın SOX endeks sayfası, St. Louis Fed'in FRED serisi ve dönemin basın kayıtlarıyla — CNBC'nin Temmuz 2026 piyasa raporları dahil — çapraz kontrol edilmiştir. 2026 rakamları FRED ve Yahoo Finance'in 15 Ekim 2026'ya kadarki günlük kapanışlarını yansıtır ve değişecektir; bu sayfa dönemi süren olarak ele alır. Bu tablo, piyasa tarihi referans merkezimizin bir parçasıdır. Buradaki hiçbir şey yatırım tavsiyesi değildir — tarihsel bir referanstır.
SSS
Yarı iletken ayı piyasası ne sayılır? Bu tablo geleneksel eşiği kullanır: PHLX Yarı İletken Endeksi'nde bir kapanış zirvesinden en az %20'lik düşüş. %10–20'lik düşüşler düzeltmedir. SOX bunlardan çok daha fazlasını yaşadı; 2010'daki yaklaşık −%22 ve Ağustos 2024'teki tekil bacaktaki −%24 de dahil, bunlar burada ayrı satır olarak yer almıyor.
Çip hisseleri şu anda ayı piyasasında mı? Evet, %20 tanımına göre. 15 Ekim 2026'da SOX 11.581,22'den kapandı; bu, 22 Haziran 2026'daki 14.634,72'lik rekorun %20,9 altıdır. Şimdiye kadarki en düşük kapanışı 29 Temmuz'da 10.447,49 oldu, yani %28,6'lık bir düşüş. Dönem ancak endeks haziran rekorunun üzerinde yeniden kapandığında sona erer.
2026'dan önceki son yarı iletken ayı piyasası ne zamandı? 2024–25 dönemi. SOX, 10 Temmuz 2024'teki 5.904,54'lük kapanıştan 8 Nisan 2025'te 3.562,94'e kadar yaklaşık %40 düştü; bu düşüş iki bacaktan oluştu: Ağustos 2024'teki yen carry işlemlerinin çözülmesi ve Nisan 2025 gümrük şoku. Endeks 10 Eylül 2025'te, dipten yaklaşık beş ay sonra, yeni bir zirveden kapandı.
Tarihin en kötü yarı iletken çöküşü hangisiydi? Dot-com balonunun patlaması. SOX, Mart 2000'deki yaklaşık 1.362'lik zirvesinden Ekim 2002'deki yaklaşık 209'luk dibine kadar kabaca %85 düştü ve eski zirveyi kalıcı biçimde geri almak için dipten itibaren yaklaşık on beş yıla ihtiyaç duydu.
Çip ayı piyasaları genellikle ne kadar sürer? Tamamlanmış medyan düşüş zirveden dibe yaklaşık dokuz ay sürdü; dipten önceki zirveye medyan tırmanış ise yaklaşık bir yıl aldı. Aralık, bir ay düşüş ve dört ay dönüşten (2020) otuz bir ay düşüş ve on beş yıl dönüşe (2000–02) kadar uzanıyor.
Yarı iletken hisseleri %40'lık bir çöküşten ne kadar hızlı toparlanabilir? Tablodaki en hızlı derin toparlanma 2024–25'tir: yaklaşık %40'lık düşüşün ardından endeks, yapay zekâ kaynaklı kârlar büyümeyi sürdürürken Nisan 2025 dibinden yaklaşık beş ay sonra yeni bir zirveye ulaştı. 2021–22'deki %46'lık düşüşten sonra ise geri dönüş yaklaşık on dört ay sürdü.
İlgili okumalar
- TSMC Hissesi Q3 2026 Sonrası Neden Düştü: Tüm Tepkiler
- 1929'dan bu yana her S&P 500 ayı piyasası — geniş piyasanın kardeş tablosu.
- 1929–2022, her ayı piyasasının toparlanması ne kadar sürdü — çip sektörü dışındaki toparlanma süreleri.
- Yarı iletken hisseleri 2026'da neden düşüyor — süren çözülmenin hafta hafta anatomisi.
- Meta'nın fazla yapay zekâ kapasitesi gelire dönüşebilir mi? — fitili ateşleyen haber.
- 1983'ten bu yana her Fed faiz artırım döngüsü — çip döngülerinin üzerindeki makro katman.
- Yapay zekâ modelleri çöküşte panik satışı yapar mı? — 31 alım-satım botunun gerçek bir düşüşte yaptıkları.
- 1929'dan Bu Yana Tüm Teknoloji Balonları ve 2026 AI Döngüsü — yapay zekâ döngüsünün 2000 ve önceki çılgınlıklarla karşılaştırması.
- Yapay zekâ harcaması 2026: nakit akışının %96'sını yuttu — çip talebinin arkasındaki hiper ölçekli bulut devlerinin harcaması.
- Referans merkezi: Piyasa tarihi — uzun vadeli tüm piyasa tablolarımız.
Tüm veri referanslarımızı hikâye dizininde keşfedin ya da tabloyu bir canlı yapay zekâ analizinde işe koşun — planlar fiyatlandırma sayfasında başlıyor.
Kaynaklar
- Nasdaq — PHLX Yarı İletken Endeksi (SOX) genel görünümü
- Nasdaq Global Indexes — SOX endeks verileri
- FRED, St. Louis Fed — NASDAQSOX günlük serisi
- Investopedia — ayı piyasası tanımı
- Yahoo Finance — PHLX Yarı İletken Endeksi (^SOX) geçmişi
- CNBC — Temmuz 2026 piyasa haberleri
- Bloomberg — piyasa ve teknoloji haberleri
- iShares — Semiconductor ETF (SOXX)