 Yazan: Marcus Reeve
1929'dan 2022'ye: toparlanma gerçekte ne kadar sürdü
Ekim 2026'da güncellendi. Veriler 15 Ekim 2026'ya kadardır.
Kısa yanıt: 1929'dan bu yana her S&P 500 ayı piyasası yeni bir zirveyle telafi edildi. 1945'ten beri önceki zirveden yeni bir zirveye kadar geçen süre ortalama yaklaşık 37 ay oldu (medyan 23); 2020'deki 6 aydan 1973–74 sonrasındaki 90 aya kadar. En sonuncusu olan 2022, 25 ay sürdü.
Tarihteki her S&P 500 ayı piyasası, sonunda yeni bir tüm zamanların zirvesiyle silindi. Değişen tek şey, yatırımcıların ne kadar beklemek zorunda kaldığıydı — 2020'deki COVID çöküşünden sonra yaklaşık altı aydan, 1929 çöküşünden sonra yaklaşık 25 yıla kadar. Bu, her S&P 500 ayı piyasasının toparlanmasının ne kadar sürdüğüne dair tam referans tablosu, ortalamaların ardındaki veriler ve hızlı bir toparlanma ile kayıp bir on yıl arasındaki farkı açıklayan örüntüdür.
Metin boyunca standart tanımı kullanıyoruz: ayı piyasası, kapanış bazında zirveden dibe %20 veya daha fazla düşüştür; S&P 500 (ve 1957 öncesinde selefi olan S&P Composite) üzerinden ölçülür. "Toparlanma", endeksin yeniden bir yeni tüm zamanların zirvesinde kapanması demektir — önceki zirvede alıp elinde tutan bir yatırımcının nihayet başa baş noktasına döndüğü an. Tüm rakamlar yalnızca fiyat bazındadır (temettü yeniden yatırımı hariç); toplam getiri bazında, aşağıdaki her toparlanma belirgin biçimde daha hızlıdır. Bu tablo, piyasa tarihi başvuru merkezimizin bir parçasıdır.
Ayı piyasalarının toparlanması ne kadar sürer? Kısa yanıt
Gerçek bir aykırı değer olan Büyük Buhran'ı dışarıda bırakırsak, 1945'ten bu yana on bir ayı piyasası, yeni bir zirveye toparlanmak için ortalama yaklaşık üç yıl (kabaca 37 ay), medyan olarak ise iki yıla daha yakın (yaklaşık 23 ay) sürdü. Modern tarihteki en hızlı toparlanma 2020'deki pandemi çöküşüydü, altı aydan kısa sürdü; en yavaşları ise 1973-74 ve 2000-02'nin derin, yapısal ayı piyasalarıydı; her biri eski zirvesini tamamen geri almak için yedi yıldan fazla sürdü.
Düşüşün kendisi genellikle toparlanmadan çok daha kısadır. Tarihsel olarak ayı piyasaları zirveden dibe ortalama yaklaşık 9 ila 11 ayda düştü, ardından geri tırmanmak çok daha uzun sürdü. Acı çabuk gelir; iyileşme yavaştır. Bu asimetri — hızlı düşüş, ağır toparlanma — içselleştirilmesi gereken en önemli şeydir ve birazdan değineceğimiz kesin bir matematiksel nedeni vardır. Her ayı piyasasının rakamları için, %20'nin hemen altında duran düşüşleri de kapsayan S&P 500 düşüşlerinden toparlanma süresi tablomuza bakın.
Tam referans tablosu: 1929'dan bu yana her S&P 500 ayı piyasası
Aşağıdaki tablo, %20 veya daha fazla zirveden dibe her ayı piyasasını, düşüşün derinliğini, düşüşün ne kadar sürdüğünü ve endeksin önceki zirveden ölçülerek bir yeni tüm zamanların zirvesinde kapanmasının ne kadar sürdüğünü listeler. Kaynaklar, Yardeni Research'in boğa ve ayı piyasası tabloları ile Standard & Poor's'in endeks tarihçesidir; Hartford Funds / Ned Davis Research ile çapraz doğrulandı.
| Ayı piyasası | Düşüş (zirve → dip) | Düşüş süresi | Toparlanma süresi (zirve → yeni zirve) | Ana tetikleyici |
|---|---|---|---|---|
| 1929-1932 | −%83 ila −%86 | ~33 ay | ~25 yıl (Eyl. 1954) | Büyük Çöküş / Buhran |
| 1957 | −%20,7 | ~3 ay | ~14 ay | 1957-58 resesyonu |
| 1961-1962 | −%28,0 | ~6 ay | ~21 ay | "Kennedy Düşüşü" |
| 1966 | −%22,2 | ~8 ay | ~15 ay | Kredi sıkışıklığı, Fed sıkılaşması |
| 1968-1970 | −%36,1 | ~18 ay | ~39 ay | Enflasyon, Vietnam, sıkı para |
| 1973-1974 | −%48,2 | ~21 ay | ~90 ay (7,5 yıl) | Petrol ambargosu, stagflasyon |
| 1980-1982 | −%27,1 | ~20 ay | ~23 ay | Volcker faiz şoku |
| 1987 | −%33,5 | ~3 ay | ~23 ay | Kara Pazartesi |
| 2000-2002 | −%49,1 | ~31 ay | ~86 ay (7,2 yıl) | Dot-com çöküşü, 11 Eylül |
| 2007-2009 | −%56,8 | ~17 ay | ~66 ay (5,5 yıl) | Küresel Finansal Kriz |
| 2020 | −%33,9 | ~1 ay | ~6 ay | COVID-19 pandemisi |
| 2022 | −%25,4 | ~9 ay | ~25 ay | Enflasyon, Fed faiz artırım döngüsü |
Sayım hakkında bir not: Yardeni ve S&P'nin kullandığı "tek bir zirveden dibe, kapanış bazında" tanımına göre, 1929'dan bu yana 22 ayrı ayı piyasası olmuştur. Çok atıf yapılan bazı kaynaklar (Hartford Funds aracılığıyla Ned Davis Research) 27 sayar; çünkü 1929-1932 çöküşünü %20 üzeri beş ayrı bacağa, 2000-02 ve 2007-09'u da ikişer bacağa bölerler. Her iki yöntem de kendi içinde tutarlıdır — herhangi bir "ayı piyasası sayısı" istatistiğine atıf yaparken önemli olan, hangi tanımın kullanıldığını bilmektir. Yukarıdaki tablo her olayı tek bir sürekli düşüş olarak gruplar; bu, daha net olan referans çerçevesidir.
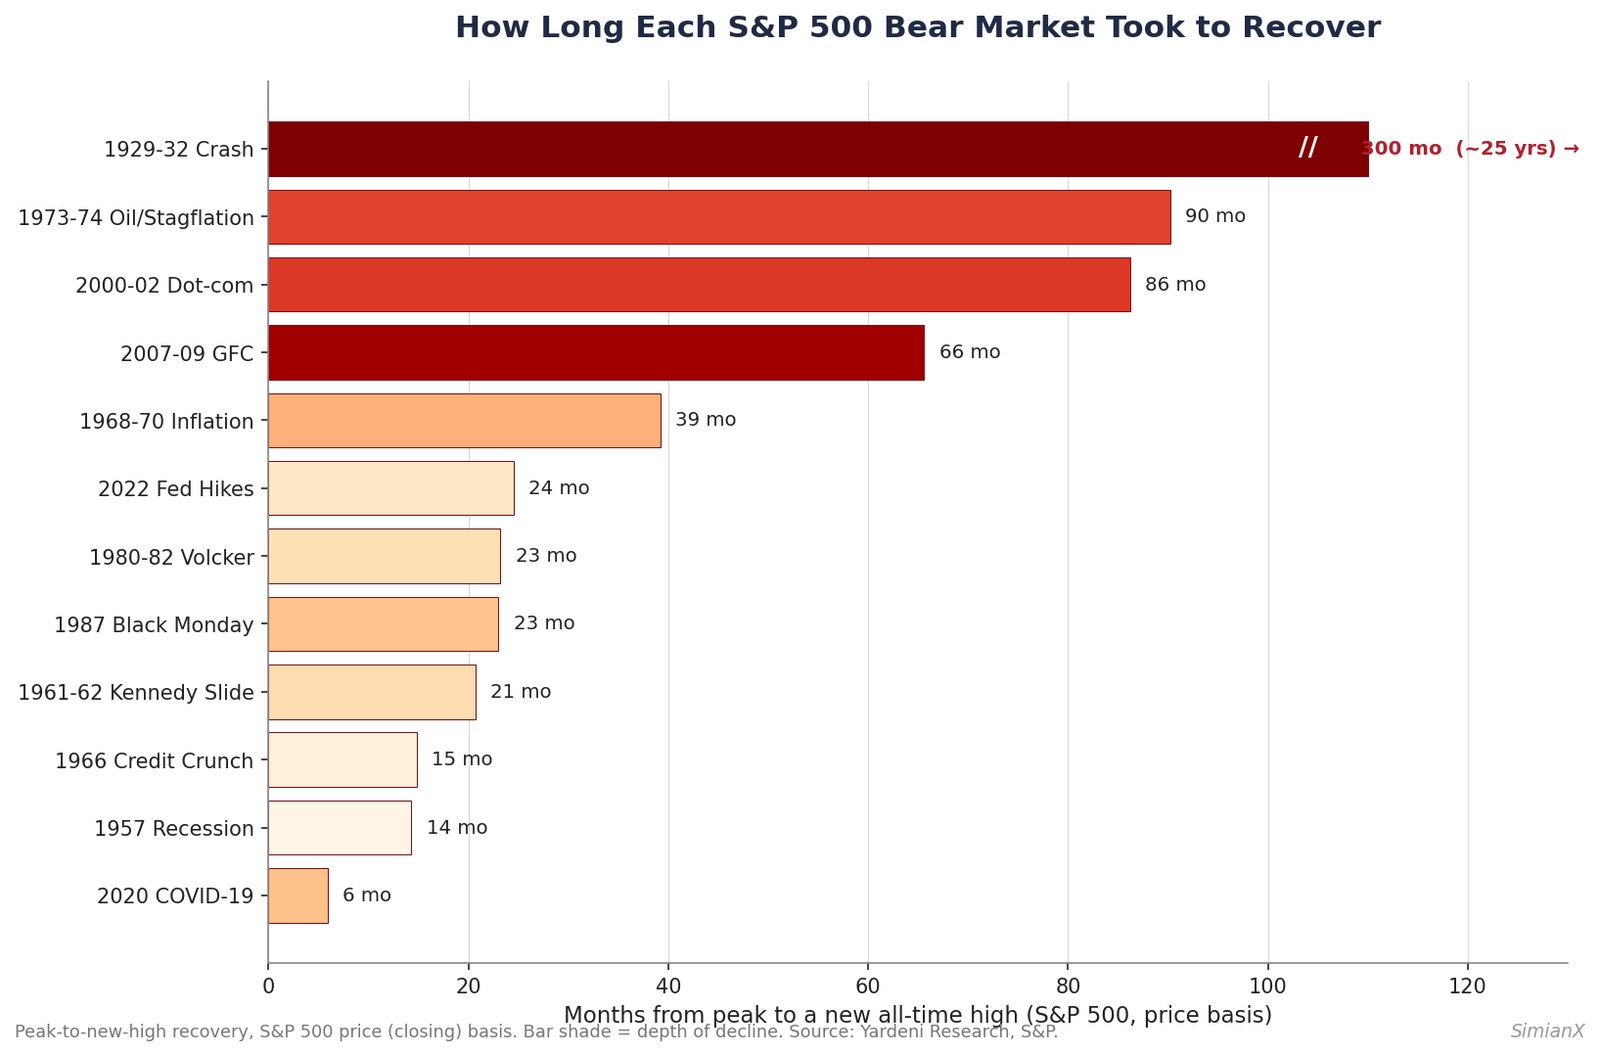
1929 aykırı değeri: neden 25 yıl sürdü
1929 çöküşü kendi paragrafını hak eder; çünkü her ortalamayı çarpıtır ve piyasa tarihinin en yanlış atıf yapılan rakamıdır. Eylül 1929 zirvesinden S&P Composite, Haziran 1932 dibine kadar yaklaşık %83 ila %86 düştü — kaydedilen açık ara en derin düşüş. Ama insanların tekrarladığı rakam — "toparlanması 25 yıl sürdü" — dikkat gerektirir.
Fiyat bazında, S&P Composite, 1929 zirvesinin üzerinde yeni bir zirvede ancak Eylül 1954'te kapandı — yaklaşık çeyrek yüzyıl. Bu kadar uzun sürmesinin nedeni, 1930'lar ve 1940'ların bir ayı piyasası ve bir toparlanma değil, bunların üst üste yığılması olmasıdır. Endeks, 1954'te eski zirveyi nihayet aşmadan önce, önce 1937-38 ayı piyasasından (bir %54 daha), 1939-1942'nin İkinci Dünya Savaşı dönemi düşüşlerinden ve 1946-1949 ayı piyasasından geri tırmanmak zorunda kaldı. Ayrıca sıkça atıf yapılan "Kasım 1954'e kadar 25 yıl" dönüm noktasının genellikle S&P'yi değil, Dow Jones Sanayi Ortalaması (Dow Jones)'nı kastettiğini unutmayın — iki endeks birkaç ay arayla toparlandı, ama aynı seri değiller.
Sonucu değiştirdiği için açıkça söylenmesi gereken bir uyarı daha var: toplam getiri bazında — temettüler yeniden yatırılır, ki gerçek bir yatırımcı piyasayı böyle deneyimler — 1929'un başa baş noktası çok daha erken geldi, deflasyon varsayımlarına bağlı olarak 1930'ların ortası ile 1940'ların ortası civarında, 1954'te değil. O dönemde temettü verimleri yüksekti ve işin büyük bölümünü yeniden yatırılan gelir gördü. Bu makaledeki her toparlanma rakamı tutarlılık için yalnızca fiyat bazındadır, ama fiyat ile toplam getiri arasındaki fark tam da burada en geniştir.
Derin ayı piyasaları neden bu kadar uzun sürer: toparlanmanın matematiği
Bir −%50 ayı piyasasının yıllar sürerken bir −%20 düzeltmesinin aylar içinde unutulmasının, duyguyla hiçbir ilgisi olmayan sert bir matematiksel nedeni vardır. Yüzdesel bir kayıp ile onu telafi etmek için gereken yüzdesel kazanç simetrik değildir. %20 kaybedin, başa başa dönmek için +%25 gerekir. %33 kaybedin, +%50 gerekir. %50 kaybedin, tam +%100 gerekir — piyasa kelimenin tam anlamıyla ikiye katlanmalıdır. 2008'deki gibi %57 kaybedin, +%133 gerekir. Ve 1929 çöküşünün −%83 ila −%86'sı, yalnızca başa başa dönmek için yaklaşık +%490 ila +%610 kazanç gerektirdi.
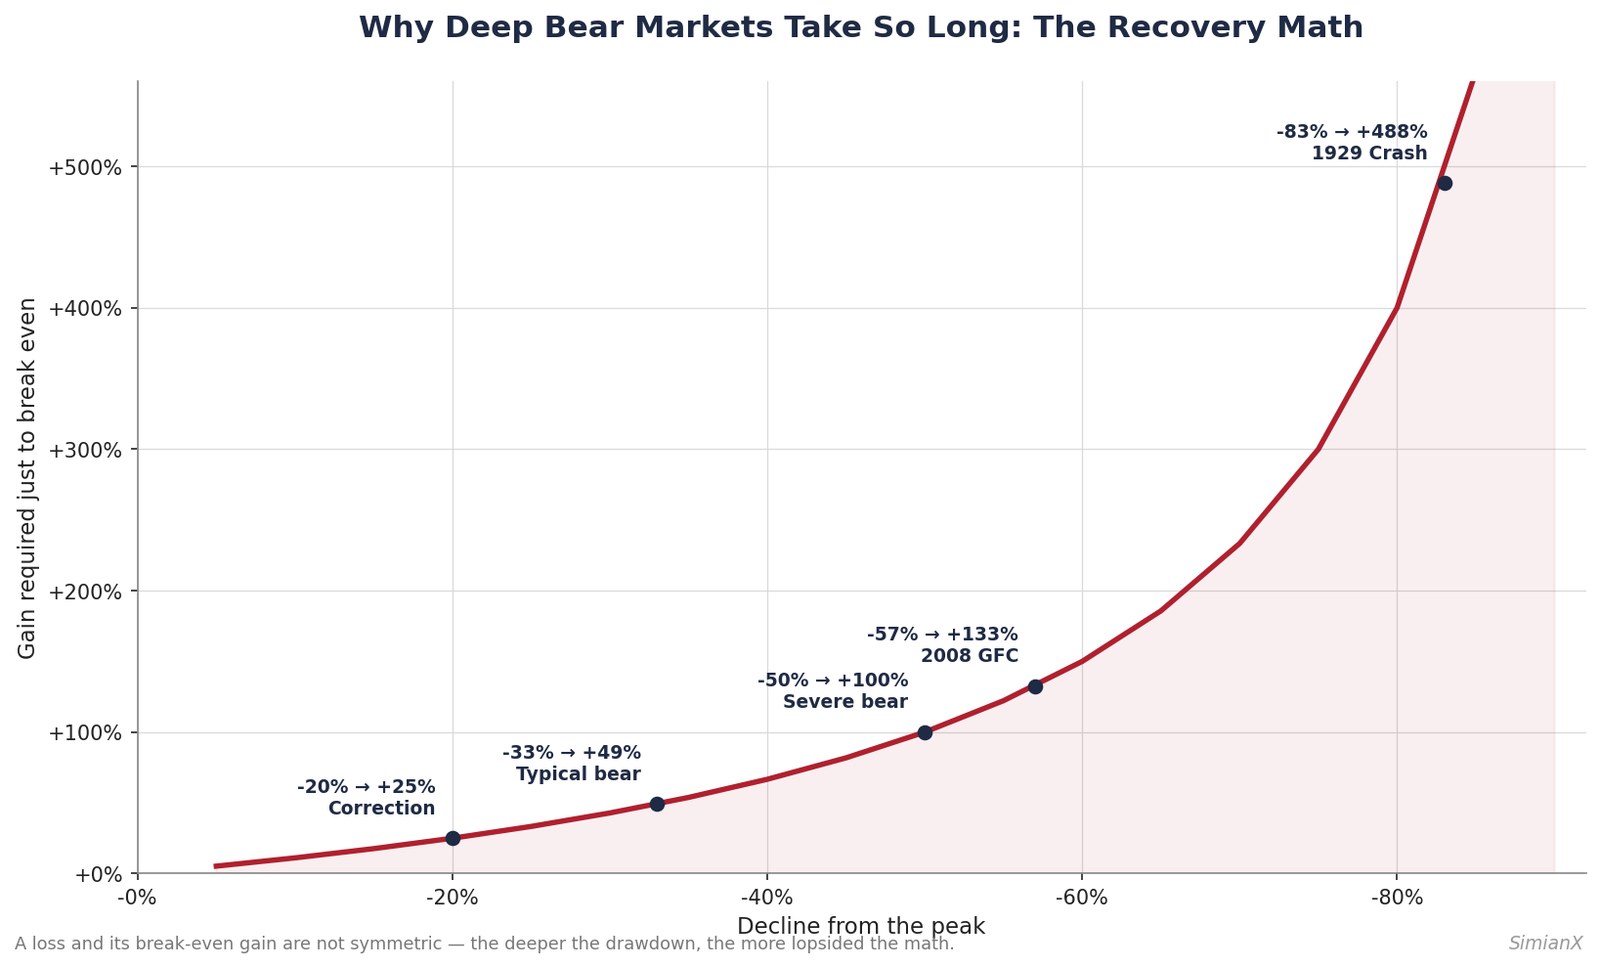
Bu dışbükey ilişki, tablodaki toparlanma sütununun düşüş sütunundan çok daha hızlı büyümesinin nedenidir. Diyelim ki yılda %8 bileşik büyüyen bir piyasa, +%25 kazanç sağlamak için yaklaşık üç yıl, ama +%100 kazanç için dokuz yıla yakın süre gerektirir. Çukurun derinliği, toparlanma süresine hiçbir iyimserlik dozunun kısaltamayacağı bir taban koyar. Bu, bir düşüşün en derin kısmından kaçınmanın tam dibi tutturmaktan neden daha önemli olduğunun da en güçlü argümanıdır — matematik, derin kayıpları orantısız biçimde cezalandırır.
Verilerin gerçekte gösterdiği beş örüntü
1. Toparlanmalar hızlanıyor. En son iki ayı piyasası, 2020 ve 2022, sırasıyla 6 ve 25 ayda çözüldü; 2025'teki neredeyse-ayı piyasası (−%18,9) ise yaklaşık 4 ayda. Daha derin likidite, daha hızlı politika yanıtı ve daha yoğunlaşmış, daha yüksek marjlı bir endeks, tek bir ayı piyasasının bir on yılın çoğunu yutabildiği 1970'lere kıyasla toparlanma sürelerini sıkıştırdı.
2. Derinlik süreyi öngörür — gevşek biçimde. En uzun dört toparlanma (1929, 1973-74, 2000-02, 2007-09) aynı zamanda en derin düşüşler arasındaydı. Ama derinlik kader değildir: 1987 çöküşü −%33,5'lik bir düşüştü ama yaklaşık 23 ayda toparlandı; daha sığ olan 1968-70 ayı piyasası ise 39 ay sürdü. Bir toparlanmayı uzatan şey yalnızca piyasanın ne kadar düştüğü değil, altta yatan ekonominin de bozulup bozulmadığıdır — bir bilanço resesyonu (2008) veya yapısal bir enflasyon rejimi (1970'ler) tırmanışı uzatır.
3. Hızlı çöküşler hızlı toparlanır; yavaş erimeler yavaş toparlanır. 2020 ve 1987 düşüşleri sert ve kısaydı — ve ikisi de görece hızlı iyileşti. 2000-02 ve 1973-74 ayı piyasaları iki ila üç yıl boyunca geriledi ve toparlanmaları yedi yıldan fazla sürdü. Uzayan bir düşüş genellikle daha derin bir ekonomik soruna işaret eder ve toparlanma bu yükü devralır.
4. Düşüş kısa; bekleyiş uzundur. Tarih boyunca ortalama ayı piyasası dibe vurmak için bir yıldan az, ama toparlanmak için birkaç yıl sürer. Yatırımcılar tutarlı biçimde bekleyişi küçümser, düşüşü değil.
5. Her biri toparlandı. Yirmi iki ayı piyasası, yirmi iki yeni tüm zamanların zirvesi. S&P 500, elinde tutan (ya da almaya devam eden) yatırımcıları sonunda başa baş getirme konusunda %100 sicile sahiptir. Bu, uzun vadeli yatırımın bütün boğa argümanının tek bir cümleye sıkıştırılmış halidir — gerçi "sonunda" bir keresinde 25 yıl anlamına geldi.
Peki ya 1990'ın "ayı piyasası"?
Bazı listelerin, Körfez Savaşı petrol zirvesiyle bağlantılı bir 1990 ayı piyasası içerdiğini göreceksiniz. Kapanış bazında, S&P 500 Temmuz 1990 zirvesinden Ekim 1990 dibine %19,9 düştü — %20 eşiğinin kıl payı altında — bu nedenle katı tanım bunu bir ayı piyasası değil, derin bir düzeltme olarak sınıflandırır. Gün içinde kısa süreliğine %20'yi aştı. Tutarlılık için numaralı tablodan dışlıyoruz ama bilmeye değer: o dipten yeni bir zirveye toparlanma yalnızca yaklaşık dört ay sürdü, kaydedilen en hızlılardan biri; çünkü altta yatan ekonomi, manşetlerin ima ettiğinden çok daha sağlıklıydı. Yararlı bir hatırlatma: kullandığınız tanım sayımı değiştirir.
2025 ve 2026: son düşüşlerin tarihle karşılaştırması
Aynı %20 çizgisi, en son satış dalgalarının nasıl kaydedileceğini belirler. 2025'te S&P 500, gümrük tarifesi şoku sırasında 19 Şubat'taki 6.144,15'lik rekorundan 8 Nisan'daki 4.982,77'ye, kapanış bazında %18,9 düştü. 7 Nisan'da gün içinde zirvesinin %20'den fazla altına indi, ancak hiçbir kapanış çizgiyi geçmedi; bu yüzden — 1990'da olduğu gibi — standart tanım bunu ayı piyasası değil, düzeltme olarak kaydeder. Endeks, şubat zirvesinden yaklaşık dört ay sonra, 27 Haziran 2025'te 6.173,07 ile yeni bir zirvede kapandı.
2026'da şimdiye kadarki en derin kapanıştan kapanışa düşüş %9,1 oldu (27 Ocak – 30 Mart). S&P 500 6 Ekim 2026'da 7.818,93 ile rekor kapanış yaptı ve 15 Ekim'de bu seviyenin yaklaşık %1 altındaydı. Böylece 2022, tamamlanmış en son ayı piyasası olarak kalıyor: 3 Ocak – 12 Ekim 2022 arasında %25,4'lük bir düşüş ve 19 Ocak 2024'te yeni bir kapanış zirvesi.
| Dönem | Düşüş (kapanış) | Zirveden dibe | Zirveden yeni zirveye | Ayı piyasası sayılır mı? |
|---|---|---|---|---|
| 1945'ten beri 11 ayı piyasasının ortalaması | −%34,6 | ~12 ay | ~37 ay | — |
| 1945'ten beri 11 ayı piyasasının medyanı | −%33,5 | ~9 ay | ~23 ay | — |
| 2020 COVID-19 çöküşü | −%33,9 | ~1 ay | ~6 ay | Evet |
| 2022 enflasyon ayı piyasası | −%25,4 | ~9 ay | ~25 ay | Evet |
| 2025 gümrük tarifesi satışı | −%18,9 | ~1,6 ay | ~4 ay | Hayır (düzeltme) |
| 15 Ekim'e kadar 2026 | −%9,1 | ~2 ay | 6 Ekim 2026'da rekor kapanış | Hayır |
Yöntem: ortalama ve medyan satırları, yukarıdaki referans tablosunun 1945 sonrası on bir satırından hesaplanmıştır. 2025 ve 2026 rakamları, Yahoo Finance S&P 500 geçmişinden alınan günlük kapanışlardır ve CNBC endeks verileriyle karşılaştırılmıştır; iki seri bu tarihler için aynı kapanışları verir. Sektör endeksleri genel piyasadan çok daha sert dalgalanır: çip endeksi yalnızca Haziran ile Temmuz 2026 arasında yaklaşık %29 düştü; bunu 1995'ten bu yana her yarı iletken ayı piyasası tablomuz gösteriyor.
Yapay zekâ modelleri ayı piyasası toparlanmalarını nasıl okur
Bu referans tablosunun bugünün bir traderı için önemli olmasının nedeni, toparlanmaların rastgele olmamasıdır — tekrarlanabilir bir yapı taşırlar ve yapı, tam olarak modern yapay zekâ modellerinin saptamak için inşa edildiği şeydir. SimianX'te OpenAI, Anthropic, Google ve xAI'nin büyük dil modelleri canlı piyasa koşullarını analiz eder ve simüle işlemler açar; böylece farklı modellerin düşüşler ve toparlanmalar hakkında nasıl akıl yürüttüğünü yapay zekâ model liderlik tablosunda gerçek zamanlı izleyebilirsiniz.
Bir yapay zekâ modelinin tartabileceği, tarihsel olarak güvenilir birkaç toparlanma sinyali:
- Genişlik atılımları (breadth thrust): dipten itibaren yükselen hisselerin oranının fırlaması; tablodaki her kalıcı toparlanmadan önce görüldü.
- Düşüşün niteliği: likidite kaynaklı hızlı bir çöküş (2020) ile temel kaynaklı yavaş bir erime (2000-02); yukarıdaki toparlanma matematiğinin gösterdiği gibi, ikisi çok farklı takvimlere yol açar.
- Politika dönüşü: parasal sıkılaşmadan gevşemeye geçiş; 1982, 2009 ve 2020 toparlanmalarının önüne geçti.
- Liderlik rotasyonu: yeni boğa piyasasını hangi hisselerin yönettiği. 2009'dan sonra Apple ve Amazon gibi dev şirketlerdi; 2020'den sonra endeksi zirvelerine geri taşıyanlar Nvidia ve Microsoft oldu.
Bunu gün boyu ekranlara bakmadan da uygulayabilirsiniz. SimianX'in hisse otomatik pilotları, bir yapay zekâ modelinin izleme listenizi sürekli izlemesini ve sinyalleri ortaya çıkarmasını sağlar; aynı motor, dijital varlıklar için kripto liderlik tablosunu da çalıştırır — dijital varlıkların kendi, çok daha kısa ve çok daha sert ayı ve toparlanma döngüleri vardır. Otomatik pilotların nasıl kademelendiğini görmek için fiyatlandırmaya bakın.
Bir asırlık toparlanmadan yatırımcılar için dersler
- Piyasada kalmak, dibi tutturmaktan iyidir. Toparlanma matematiği derin kayıpları cezalandırdığından, en iyi sonucu alan yatırımcılar nadiren tam dibi haykıranlardı; daha çok, düşüş boyunca almaya devam eden ve bir sonraki yeni zirveyi bekleyenlerdi.
- Zaman ufkunuz, bir ayı piyasasının atlatılabilir olup olmadığını belirler. 25 yıllık bir toparlanma, üçüncü yılda emekli oluyorsanız felakettir, 30 yaşındaysanız sorun değildir. Hisse maruziyetinizi gerçekten sahip olduğunuz ufka göre ayarlayın.
- Derin, hızlının düşmanıdır. Sığ bir ayı piyasası bir kasis; −%50'lik bir ayı piyasası birkaç yıllık bir sapaktır. Risk yönetimi çoğunlukla düşüşün en derin kısmına katılmamaktır.
- Düşüş, verilerin söylediğinden daha uzun hissedilecek, toparlanma ise daha da uzun. Yalnızca düşüş için değil, bekleyiş için de plan yapın.
SSS: S&P 500 ayı piyasaları ve toparlanma süreleri
Borsa bir ayı piyasasından toparlanmak ne kadar sürer?
1945'ten bu yana yaşanan on bir S&P 500 ayı piyasasında, önceki zirveden yeni bir kapanış zirvesine kadar geçen süre ortalama yaklaşık 37 ay, medyanda yaklaşık 23 ay oldu. Aralık yaklaşık altı aydan (2020) yaklaşık 90 aya (1973-74) uzanıyor. 1929 dahil edildiğinde en uzun bekleyiş, fiyat bazında yaklaşık 25 yıl oldu.
Son ayı piyasası ne zamandı?
Tamamlanmış en son S&P 500 ayı piyasası 3 Ocak – 12 Ekim 2022 arasında yaşandı ve kapanış bazında %25,4'lük bir düşüş oldu. Endeks, zirveden yaklaşık 25 ay sonra, 19 Ocak 2024'te yeni bir kapanış zirvesine ulaştı. 2025 gümrük tarifesi satışı kapanış bazında −%18,9'da durdu; bu yüzden düzeltme sayılıyor.
Tarihteki en uzun ayı piyasası toparlanması hangisiydi?
1929 çöküşü. Fiyat bazında S&P Composite, Eylül 1929 zirvesinin üzerinde ancak Eylül 1954'te, yaklaşık 25 yıl sonra kapandı; çünkü endeks 1930'lar ve 1940'larda birkaç ayı piyasası daha yaşadı. Temettüler yeniden yatırıldığında başa baş noktasına çok daha erken, 1930'ların ortası ile 1940'ların ortası arasında ulaşıldı.
En hızlı ayı piyasası toparlanması hangisiydi?
2020 COVID-19 çöküşü. S&P 500, 19 Şubat – 23 Mart 2020 arasında %33,9 düştü, ardından zirveden yaklaşık altı ay sonra, 18 Ağustos 2020'de yeni bir zirvede kapandı. Tablodaki en hızlı tam toparlanma budur.
S&P 500 1929'dan bu yana kaç ayı piyasası yaşadı?
Yardeni Research ve S&P'nin kullandığı tanıma göre kapanış bazında %20 veya daha fazla olan 22 ayrı düşüş; en derin çöküşleri ayrı bacaklara bölen Ned Davis Research yöntemine göre 27. Yukarıdaki tablo bunları 12 kesintisiz dönem halinde gruplar.
Bütün ayı piyasaları toparlanır mı?
Şimdiye kadar evet. Kayıtlı her S&P 500 ayı piyasasını, fiyat bazında yeni bir tüm zamanların zirvesi izledi. Değişen tek şey bekleyişin süresiydi: yaklaşık altı aydan yaklaşık 25 yıla kadar.
Neden %50'lik bir kayıp toparlanmak için %100'lük bir kazanç gerektirir?
Kayıplar ve kazançlar simetrik değildir. 100 $ %50 düşüp 50 $ olursa, yeniden 100 $'a ulaşmak için ikiye katlanması gerekir. %20'lik bir kayıp %25'lik bir kazanç ister; 2008'deki %56,8'lik kayıp ise yaklaşık %131 gerektirdi. Daha derin ayı piyasalarının toparlanmasının daha uzun sürmesinin nedeni budur.
Sonuç
Bir asırlık veri, iki parçalı bir mesaj verir. Birincisi, S&P 500 bir ayı piyasasından toparlanmakta hiç başarısız olmadı — yirmi iki düşüş, yirmi iki yeni zirve. İkincisi, bekleyiş derinlik ve altta yatan ekonominin sağlığı tarafından yönetilir ve yarım yıldan çeyrek yüzyıla kadar değişti. Toparlanma matematiği değişmez ana hattır: çukur ne kadar derinse, çıkış tırmanışı o kadar orantısızdır. Uzun vadeli bir yatırımcı için bu, tam dibi tutturmaya çalışmak yerine yatırımda kalmayı ve düşüşlerin derinliğini yönetmeyi savunur. Bugünün önde gelen yapay zekâ modellerinin mevcut piyasayı tam da bu tarihsel arka plana karşı nasıl okuduğunu görmek için SimianX yapay zekâ model liderlik tablosunu ve hisse otomatik pilotlarını inceleyin.
İlgili okumalar
- İşgal örüntüsünü al: Irak 2003, S&P 500 +%15 ralli
- 1929'dan beri her S&P 500 ayı piyasası: süre ve toparlanma
- S&P 500 petrol şoklarında nasıl davranır: 1973–2026
- 1973'ten Beri Her ABD Resesyonunda Altın: Güvenli Liman
- 1980'den beri Fed faiz indirimleri: hisse, tahvil, altın
- Yarı iletken ayı piyasaları: 1995–2026 tüm SOX çöküşleri
- Borsa çöküşü: S&P 500 tarihinin en kötü 20 günü ve sonrası
- Piyasa tarihi: başvuru merkezi
- SimianX yapay zekâ model liderlik tablosu
- Hisse otomatik pilotları
- Kripto liderlik tablosu
- Tüm hikâyeler