 Yazan: Marcus Reeve
İlk Fed indiriminden sonra hisse, tahvil ve altın nasıl davranır
Ekim 2026'da güncellendi. Veriler 15 Ekim 2026'ya kadar.
Kısa cevap: Fed'in neden indirdiğine bağlı. 1980'den bu yana yumuşak inişli ilk indirimlerden sonra S&P 500 ertesi yıl %9 ile %24 arasında yükseldi; 2001 ve 2007'deki resesyon indirimlerinden sonra ise %13 ile %18 arasında düştü. Bir yumuşak iniş olan 2024–25 döngüsü ilk yılında %18,0 kazandırdı.
Fed her faiz indirdiğinde yatırımcıların ilk sorduğu soru hep aynıdır: bu portföyüm için iyi mi, kötü mü? Dürüst yanıt şu: tek başına bir faiz indirimi neredeyse hiçbir şey söylemez — asıl önemli olan, Fed'in neden indirdiğidir. Bu, 1980'den bu yana Fed'in her faiz indirimi döngüsünün eksiksiz bir referans tablosudur; her ilk indirimden sonraki 12 ayda S&P 500'ün, ABD Hazine tahvillerinin ve altının gerçek performansını gösterir. Yer imlerine ekleyin: korkutucu bir başlığı kullanılabilir bir sinyale dönüştüren şey işte bu bağlamdır. En son karar ve bir sonraki toplantının tarihi için sürekli güncellenen Fed faiz kararı sayfamıza bakın; bunun arkasındaki enflasyon verileri ABD TÜFE raporu sayfasında. İkisi de Fed ve faiz başvuru merkezimizin parçasıdır.
Kırk yılı aşkın veriden çıkan örüntü nettir. Fed hâlâ sağlıklı bir ekonomiyi ince ayarlamak için indirdiğinde — sözde önleyici (sigorta) indirim veya yumuşak iniş indirimi — hisseler tarihsel olarak çok iyi performans gösterdi. Fed ekonomi zaten kırıldığı için indirdiğinde — resesyon indirimi — hisseler genelde bir yıl daha düşerken tahviller ve altın sessizce piyasayı geride bıraktı. Aynı eylem, zıt sonuç. Yazının geri kalanı bu ikisini tam olarak nasıl ayırt edeceğinizi gösteriyor.
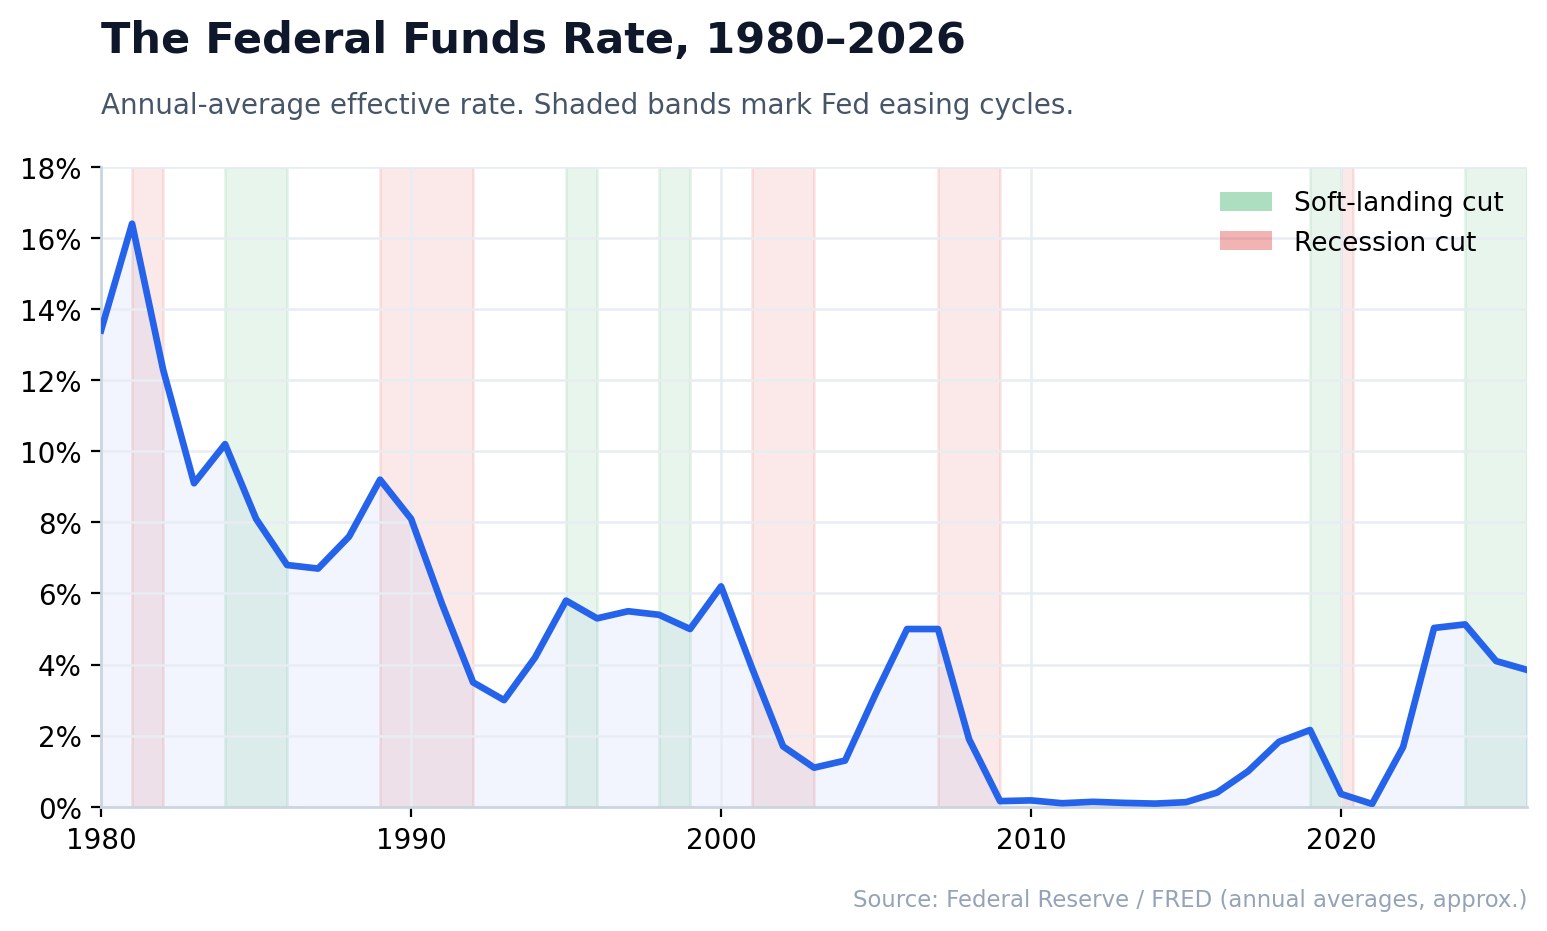
Neden ilk indirim sonuncusundan daha önemlidir
Piyasalar birer iskonto makinesidir. Fed bir döngünün son indirimini yaptığında, gevşeme çoktan eski haberdir ve büyük ölçüde fiyatlanmıştır. İlk indirim ise farklıdır: paranın maliyetinde bir rejim değişikliğini işaret eder ve tüm modelleri — hisse değerlemeleri, tahvil getirileri, dolar ve altın fiyatı — aynı anda yeniden fiyatlamaya zorlar.
İşte bu yüzden analistler ilk indirimin tarihine ve onu izleyen 12 aya takıntılıdır. Bu, finansın sunduğu en temiz doğal deneydir: bilinen bir tarihte bilinen bir katalizör, kabaca her ekonomik döngüde bir kez tekrarlanır. RBC Wealth Management verilerine göre 1970'ten bu yana S&P 500, ilk indirimden sonraki 12 ayda yaklaşık +%11,9'luk medyan fiyat getirisi sağladı. Ama bu medyan, tamamen farklı iki dünyayı gizler ve ikisini birbirine karıştırmak, yatırımcıların faiz indirimi verilerinde yaptığı en yaygın hatadır.
Mevcut kararın makro arka planını istiyorsanız, Haziran 2026 FOMC kararı hakkındaki tamamlayıcı yazımız nokta grafiğini (dot plot) ve bunun YZ hisseleri ile Bitcoin için ne anlama geldiğini açıklıyor.
Eksiksiz referans tablosu: 1980'den bu yana her Fed gevşeme döngüsü
Aşağıdaki tablo, 1980'den bu yana her federal fon gevşeme döngüsünü listeler — ilk indirimin tarihi, hedef faizin başladığı ve dibe vurduğu yer, ekonomik arka plan, yumuşak iniş mi yoksa resesyon indirimi mi olduğu ve sonraki 12 ayda S&P 500'ün fiyat getirisi.
| İlk indirim | Başlangıç faizi | Dip | Arka plan | İndirim türü | S&P 500, sonraki 12 ay |
|---|---|---|---|---|---|
| Haz 1981 \* | ~%19–20 (zirve) | ~%8,5 | Volcker dezenflasyonu; 1981–82 çift dipli resesyon | Resesyon | ≈ −%16 \* |
| Kas 1984 | ~%11,5 | ~%5,85 (1986) | Döngü ortası yavaşlama, resesyon yok | Yumuşak iniş | +%20,4 |
| Haz 1989 | %9,75 | %3,00 (Eyl 1992) | 1990–91 resesyonu + S&L krizi | Resesyon † | +%11,4 † |
| Tem 1995 | %6,00 | %5,25 (Oca 1996) | Klasik yumuşak iniş | Yumuşak iniş | +%21,4 |
| Eyl 1998 | %5,50 | %4,75 (Kas 1998) | LTCM çöküşü; Asya ve Rusya krizleri | Yumuşak iniş | +%24,0 |
| Oca 2001 | %6,50 | %1,00 (Haz 2003) | Dot-com balonunun patlaması; 2001 resesyonu | Resesyon | −%13,0 |
| Eyl 2007 | %5,25 | %0–0,25 (Ara 2008) | Küresel finansal kriz | Resesyon | −%17,6 |
| Tem 2019 | %2,50 | %1,75 (Eki 2019) | Ticaret savaşı "önleyici" indirimleri | Yumuşak iniş | +%8,7 |
| Mar 2020 | %1,75 | %0–0,25 (Mar 2020) | COVID-19 çöküşü, acil indirimler | Resesyon ‡ | ≈ +%45 ‡ |
| Eyl 2024 | %5,25–5,50 | %3,50–3,75 (Ara 2025) | Enflasyon sonrası normalleşme; resesyon yok | Yumuşak iniş | +%18,0 § |
\* Volcker dönemi federal fon faizi çok oynaktı, 1980–81'de yaklaşık %9 ile %20 arasında dalgalandı; S&P 500, ancak Ağustos 1982'de dip yapan bir ayı piyasasına gömüldü. 1981 rakamını temiz bir veri değil, bir resesyon indirimi örneği olarak değerlendirin.
† Haziran 1989 ilk indiriminden sonraki 12 aylık pencere pozitifti, çünkü 1990–91 resesyonu ancak Temmuz 1990'da — 13. ayda — başladı. İlk yılı yine de masum görünen bir resesyon indirimidir; saatin önemli olduğunun faydalı bir hatırlatıcısı.
‡ Mart 2020 acil bir resesyon indirimiydi, yine de 12 aylık getiri güçlü biçimde pozitifti — başlangıç değerlemesinin ve likiditenin ölçeğinin alışılmış resesyon indirimi senaryosunu geçersiz kılabileceğinin bir hatırlatıcısı.
§ 18 Eylül 2024 kapanışından (5.618,26) 18 Eylül 2025 kapanışına (6.631,96) kadar; Yahoo Finance'in S&P 500 geçmişinden alınmış ve CNBC'nin endeks verileriyle karşılaştırılmıştır. Döngü toplam 1,75 yüzde puanlık altı indirimden oluştu ve Fed'in 16 Eylül 2026'da faiz artırmasıyla sona erdi.
Faiz seviyeleri Federal Reserve ve Bankrate'in federal fon geçmişinden alınmıştır; S&P 500 getirileri, Bloomberg, CFRA ve Ned Davis Research verilerinden yuvarlanmış fiyat getirileridir. Tam liste için sondaki Veriler ve kaynaklar bölümüne bakın.
Önleyici indirimler vs. resesyon indirimleri: önemli olan tek ayrım
Tabloyu yeniden okuyun, bir ayrım göze çarpar. Tarihleri çıkarın; sonraki bir yılın hisse getirisini güvenilir biçimde öngören tek değişken bir resesyonun ortaya çıkıp çıkmadığıdır.
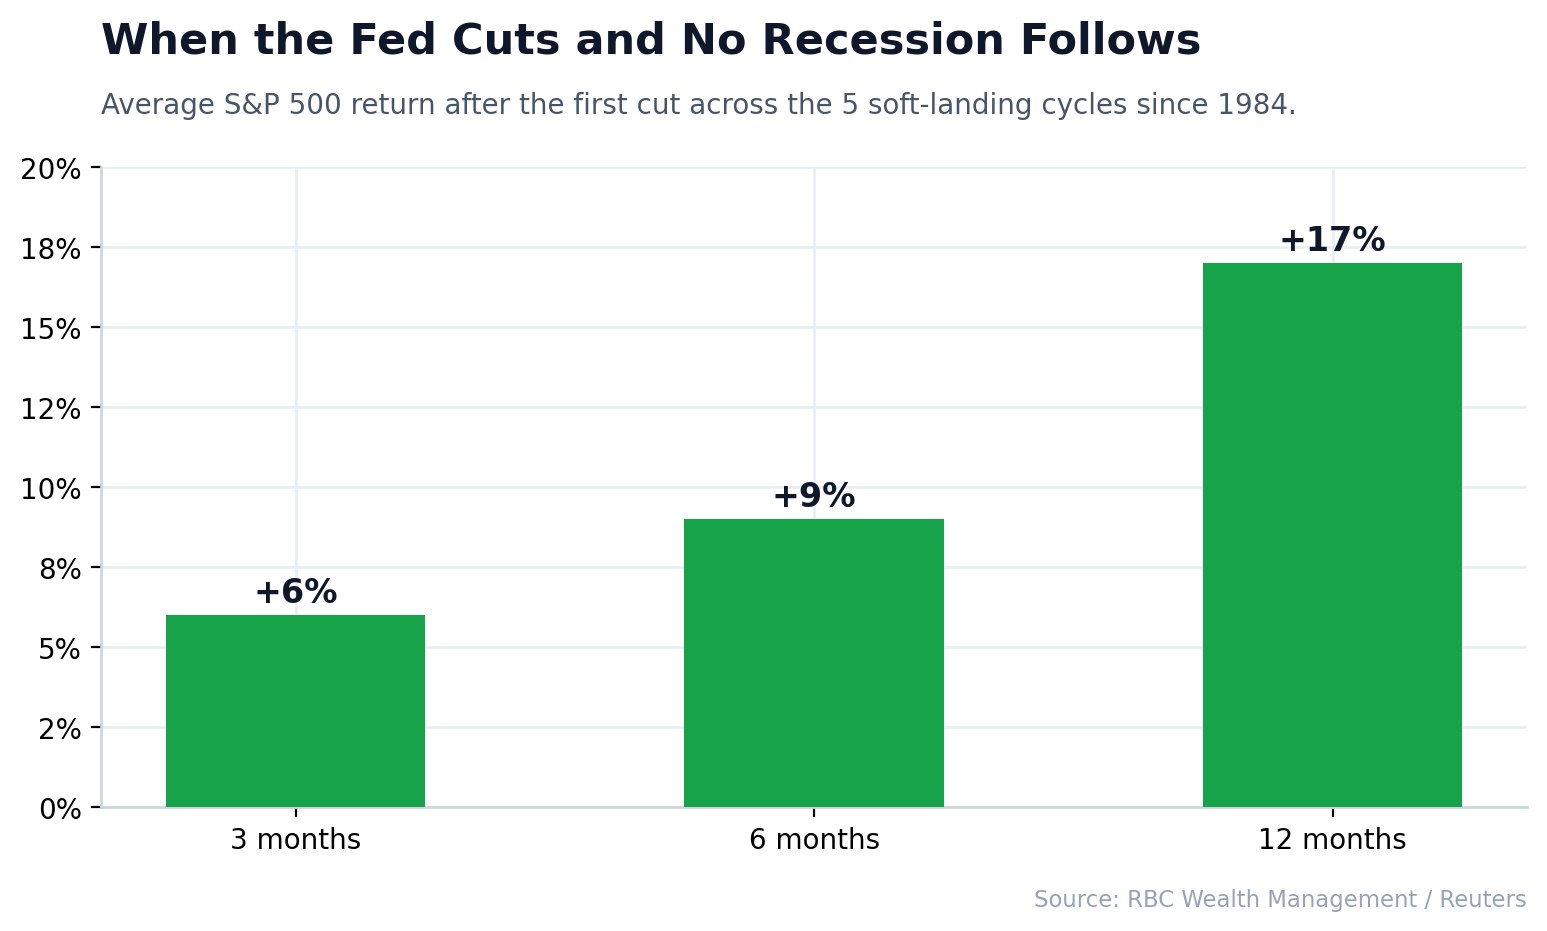
Fed döngüyü uzatmak için hâlâ genişleyen bir ekonomi içine gevşediğinde — 1984, 1995, 1998, 2019 — S&P 500, RBC Wealth Management ve Reuters verilerine göre tipik olarak üç ayda yaklaşık +%6, altı ayda +%9 ve on iki ayda +%17 getirdi. Düşük faiz artı sağlıklı bir ekonomi, hisseler için en elverişli ortamlardan biri olmuştur.
Fed bunun yerine büyüme çöktüğü için indirdiğinde — 2001, 2007 ve uzun Volcker resesyonu — indirimler bir tedavi değil, bir semptomdur. Şirket kârları iskonto oranından daha hızlı düşer ve Fed agresif biçimde gevşese de hisseler düşmeye devam eder. 2001 ve 2007 döngülerinin her biri, ilk indirimden sonraki yılda S&P 500'de çift haneli kayıplar getirdi ve ikisi de tam teşekküllü ayı piyasalarıyla çakıştı. (Bu düşüşlerin tam kataloğu için 1929'dan bu yana her S&P 500 ayı piyasası yazısına bakın.)
Aşağıdaki tablo, referans tablosundaki döngüleri türe göre gruplar ve 12 aylık rakamı net olan döngüleri kullanır (1981 ve 2020 yaklaşık değerlerdir ve ayrı gösterilmiştir).
| Grup | Döngüler | İlk indirimden 12 ay sonra ortalama S&P 500 getirisi | Aralık |
|---|---|---|---|
| Yumuşak iniş indirimleri | 1984, 1995, 1998, 2019, 2024 | +%18,5 | +%8,7 ile +%24,0 arası |
| Resesyon indirimleri | 1989, 2001, 2007 | −%6,4 | −%17,6 ile +%11,4 arası |
| Yaklaşık uç değerler | 1981 (resesyon), 2020 (acil durum) | — | ≈ −%16 ve ≈ +%45 |
| 2024–25 döngüsü | İlk indirim Eyl 2024 | +%18,0 | — |
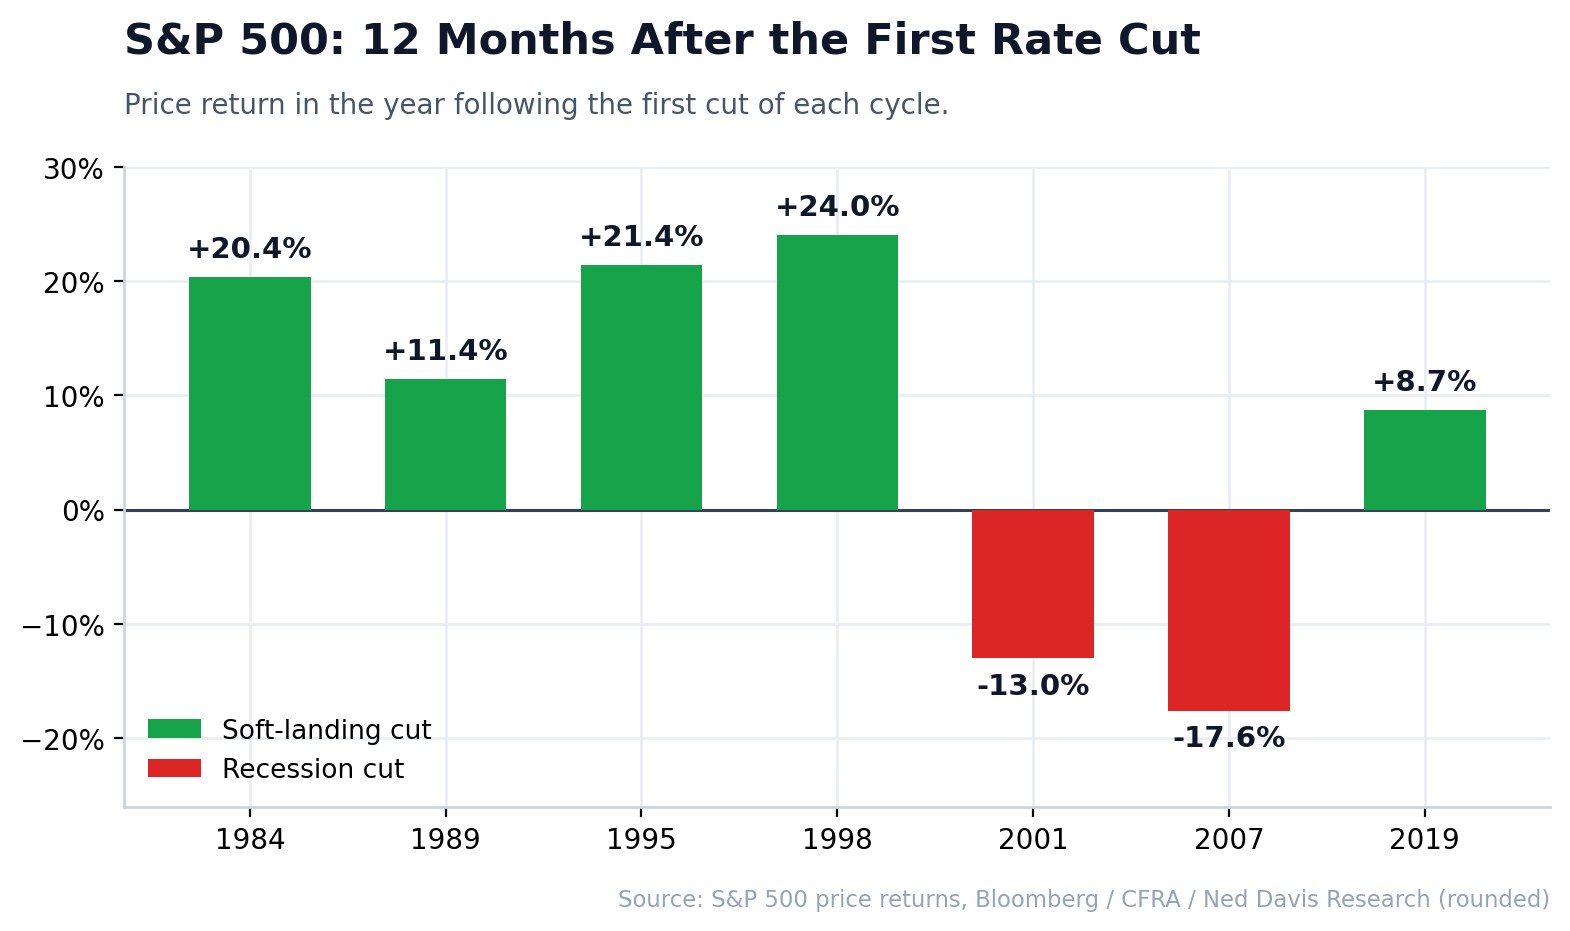
Bu karşıtlık, herhangi bir faiz indirimi başlığını okuma biçiminizi yeniden çerçevelemeye yetecek kadar büyüktür: "Fed indiriyor" sinyal değildir — "Fed indiriyor ve ekonomi hâlâ büyüyor" sinyaldir. Tabii ki zor olan, gerçek zamanlı olarak hangi rejimde olduğunuzu bilmektir. İşte burada öncü göstergeler devreye girer.
Hangi rejimde olduğunuzu nasıl anlarsınız
Kesin olarak ancak sonradan bilirsiniz, ama tarihsel ipuçları tutarlıdır:
- Getiri eğrisi. Fed indirime başladığında yeniden dikleşen derin ters dönmüş bir 2/10 yıllık eğri, her modern resesyondan önce gelmiştir. Eğri düzden normale geçip nazikçe dikleştiğinde, indirimler yumuşak iniş sonucuna meyleder. Getiri eğrisi terslenmeleri referans tablomuz, 1970'lerden bu yana her terslenmeyi ardından gelen — ya da gelmeyen — resesyona eşler.
- İşsizlik oranı. İlk indirim sırasında işsizlik yükseliyorsa (Sahm kuralı dinamiği), resesyon indirimi sonuçları baskındır. Düşük ve istikrarlıysa, önleyici indirim sonuçları baskındır.
- Kredi spreadleri. İlk indirime doğru genişleyen yüksek getirili spreadler, indirimlerin çoğu kez vaktinde durduramayacağı bir baskıya işaret eder. Dar spreadler, hâlâ yumuşak inişe inanan bir piyasaya işaret eder.
- İndirim temposu. Yavaş 25 baz puanlık "ince ayar" indirimleri (1995, 2019), 50 bp'lik acil hamlelerden (2007, 2020) çok farklı okunur. Fed korktuğunda hızlı indirir.
Hiçbiri bir kristal küre değildir ve 1989 döngüsü zamanlamanın acımasız olabileceğini kanıtlar — ilk yıl iyi göründü, sonra resesyon 13. ayda geldi. İşte tam da bu yüzden faiz, eğri, kâr revizyonları ve fiyat hareketini aynı anda izleyen tek bir gösterge paneli, tek tek başlıklara tepki vermekten üstündür.
Döngü döngü: gerçekte ne oldu
1981–82 — Volcker resesyonu. Paul Volcker, çift haneli enflasyonu kırmak için federal fon faizini rekor düzeyde, yaklaşık %20'ye çıkardı, ardından ekonomi çift dipli resesyona girince gevşedi. Hisseler, büyük boğa piyasası Ağustos 1982'de başlayana dek ölü paraydı. Ders: zaten bir resesyon sürüyorsa, cezalandırıcı bir faizden indirmek hisseleri kurtarmaz.
1984–86 — ders kitabı önleyici indirimi. Fed, döngü ortası bir yavaşlamayı resesyonsuz atlatmak için faizi ~%11,5'ten %6'nın altına indirdi. S&P 500 ertesi yıl +%20,4 getirdi. Yumuşak inişin şablonu budur.
1989–92 — ağır çekim resesyon indirimi. Gevşeme Haziran 1989'da %9,75'ten başladı ve ilk 12 ay yine de pozitifti (+%11,4). Ama 1990–91 resesyonu ve S&L krizi sonunda federal fon faizini %3'e kadar çekti. Ders yön değil, zamanlama hakkındadır.
1995–96 — Greenspan'in yumuşak inişi. Kayıtların en temiz önleyici indirimi: %6,00'dan %5,25'e birkaç indirim, resesyon yok ve S&P için 1990'ların sonundaki ralliyi hazırlayan +%21,4'lük bir yıl.
1998 — LTCM kurtarma indirimleri. Long-Term Capital Management çökerken ve Asya ile Rusya krizleri piyasaları sarsarken üç hızlı indirim. Ekonomi hiç resesyona girmedi ve S&P ertesi yıl yaklaşık +%24 getirdi — dot-com balonunun son ayağı.
2001–03 — dot-com çöküşü. Fed %6,50'den %1,00'e kadar indirdi ve fark etmedi: teknoloji balonu çözüldü, bir resesyon geldi ve S&P, ilk indirimden sonraki yılda −%13 düşerek zirveden dibe yaklaşık %49'luk bir ayı piyasasına yol aldı.
2007–08 — küresel finansal kriz. Arketipik resesyon indirimi. Gevşeme Eylül 2007'de, S&P tüm zamanların zirvesine yakınken başladı; on iki ay sonra endeks −%17,6 düşüştedydi ve finansal sistem donarken federal fon faizi sıfıra gidiyordu.
2019 — ticaret savaşı sigortası. %2,50'den %1,75'e üç "döngü ortası ayar" indirimi. S&P, COVID şokundan önce ertesi yıl +%8,7 ekledi — kimsenin modellemediği dışsal bir şok gelene dek işe yarayan bir başka yumuşak iniş indirimi.
2020 — pandemi acil durumu. Fed günler içinde sıfıra indirdi. Her tanımla bir resesyon indirimiydi, yine de eşi görülmemiş mali ve parasal likidite, derin aşırı satılmış bir dipten başlayan çöküşle birleşince tarihin en hızlı toparlanmalarından birini üretti — S&P, indirimden bir yıl sonra yaklaşık +%45 yükseldi. Likiditenin ve başlangıç noktasının önemini kanıtlayan istisna.
2024–25 — enflasyon sonrası normalleşme. Fed, 18 Eylül 2024'te %5,25–5,50'den yarım puanlık bir hamleyle indirime başladı, Aralık 2024'e kadar iki çeyrek puanlık indirim daha yaptı, 2025 ortasına kadar ara verdi, ardından Eylül ile Aralık 2025 arasında üç kez daha indirerek %3,50–3,75'te durdu — toplam altı indirim ve 1,75 puan. Ardından resesyon gelmedi ve S&P 500 ilk indirimden sonraki 12 ayda %18,0 yükseldi: bir yumuşak iniş indiriminin profili. Döngü, tüketici fiyatları enflasyonunun Ağustos'ta %3,4'e çıkmasının ardından Fed'in faizi %3,75–4,00'e yükselttiği 16 Eylül 2026'da sona erdi; yeni sıkılaşmayı faiz artırımı referans tablomuzda, aradaki toplantıları ise Haziran 2026 FOMC analizimizde takip ediyoruz. Bu rallinin kendine özgü yoğunlaşma riski — 2026'da Muhteşem 7 yazısına bakın — bu döngüyü tek bir tarihsel analojiye oturtmayı zorlaştıran kıvrımdır.
Peki ya tahviller ve altın?
Hisseler başlıkları alır, ama faiz indirimi oyun kitabı diğer iki büyük varlık sınıfı olmadan eksik kalır — ve resesyon indirimi rejiminin ödeme yaptığı yer tam da burasıdır.
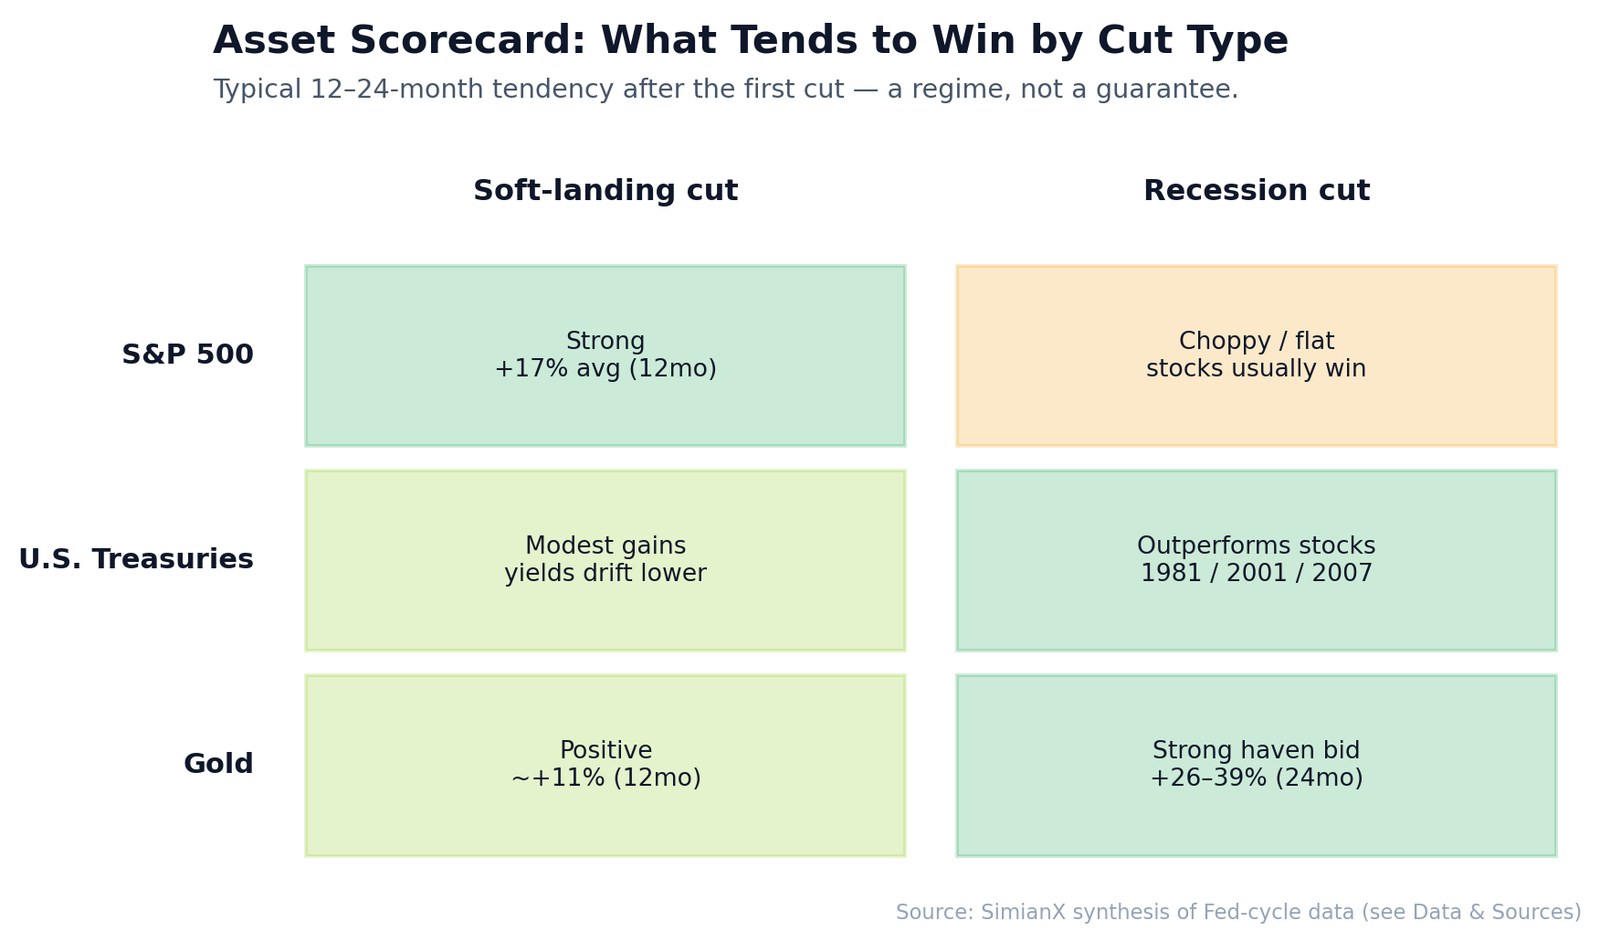
ABD Hazine tahvilleri. Düşen faizler tahvil fiyatlarını yükseltir, bu yüzden Hazine tahvilleri neredeyse her gevşeme döngüsünde kazanır. Kritik nokta göreceli performanstır: Seeking Alpha'nın veri incelemesine göre tahviller modern döngülerin üçünde hisseleri geride bıraktı — 1981, 2001 ve 2007 — ve üçü de resesyondu. İndirim bir resesyon indirimiyse, işlem durasyondur.
Altın. Daha düşük faizler getirisiz bir varlığı tutmanın fırsat maliyetini azaltır ve resesyon korkusu buna bir güvenli liman talebi ekler. Altın, son yedi döngünün altısında ilk indirimden sonraki 12 ayda yükseldi ve 24 aylık ufukta dikkat çekici kazançlar kaydetti — Julius Baer ve Dünya Altın Konseyi verilerine göre 2000 döngüsünden sonra yaklaşık +%31, 2007'den sonra +%39 ve 2019'dan sonra +%26.
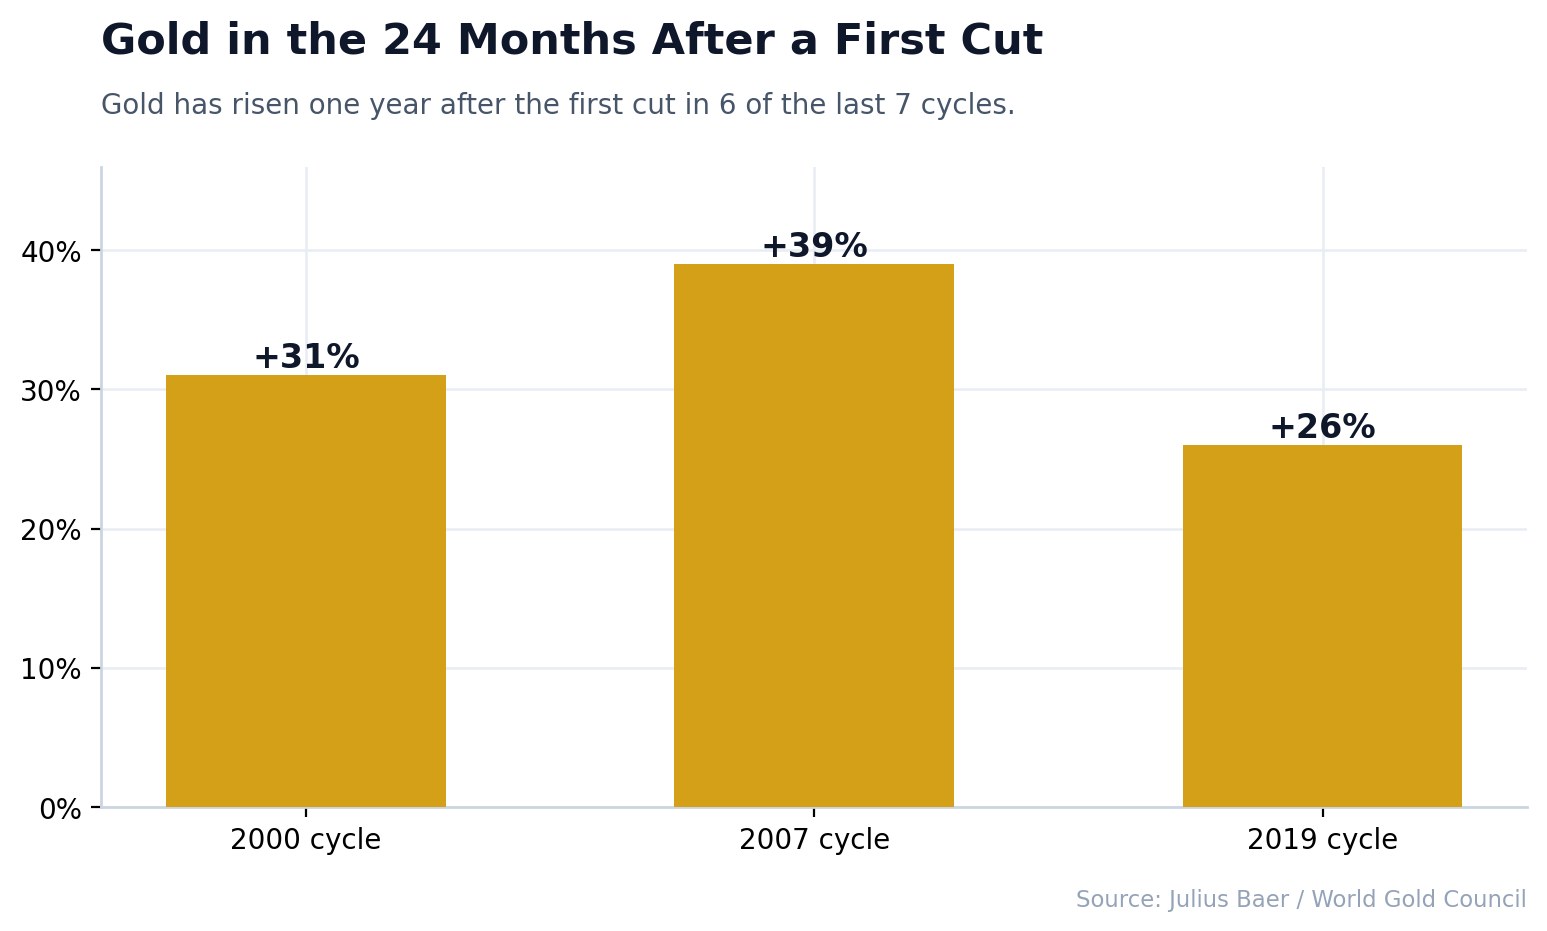
Üç varlık sınıfını yan yana koyun, rejim çerçevesi basit bir karne hâline gelir. Yumuşak iniş indiriminde hisseler önderlik eder, tahviller ve altın eşlik eder. Resesyon indiriminde hisseler zorlanırken Hazine tahvilleri ve altın ağır işi üstlenir — ki bu da bir dönüm noktasında birden fazla varlık sınıfı tutmanın bütün gerekçesidir.
İkincil etkiler: sektörler ve dolar
Endeks düzeyindeki rakamlar, altta çok sayıda rotasyonu gizler. İndirimler tüm tekneleri eşit kaldırmaz ve piyasanın hangi bölümlerinin önderlik ettiğini bilmek, başlık getirisinden daha önemli olabilir.
Faize duyarlı ve uzun durasyonlu hisseler önderlik eder — indirim önleyici olduğunda. Teknoloji, büyüme ve diğer uzun durasyonlu sektörler çok uzaktaki nakit akışları üzerinden değerlenir, bu yüzden daha düşük iskonto oranı onlara en çok yardım eder. Yumuşak iniş indirimlerinin büyüme öncülüğündeki yükselişlerle (1998, 2019 ve 2024–25 YZ rallisi) bu kadar sık çakışmasının nedeni budur. İşin püf noktası: bu yalnızca kârlar büyümeye devam ettiğinde geçerlidir; bir resesyon indiriminde, fiyat/kazanç oranındaki "K" (kazanç) çöktükçe aynı yüksek çarpanlı hisseler en sert düşer.
Küçük ölçekliler ve döngüseller yumuşak inişe ihtiyaç duyar. Daha küçük şirketler daha fazla değişken faizli borç taşır ve ekonomiye daha duyarlıdır, bu yüzden teorik olarak ucuz paradan en çok yararlanır. Ama indirim resesyonu önleyemezse en sert darbeyi de onlar alır. Bu nedenle ilk indirimden sonra küçük ölçeklilerin önderliği, piyasanın yumuşak iniş sonucu lehine verdiği en temiz gerçek zamanlı oylardan biridir.
Dolar genelde zayıflar. Daha düşük ABD faizleri, dolar tutmanın getiri avantajını daraltma eğilimindedir, bu yüzden gevşeme döngülerinde dolar genel olarak zayıflamıştır. Daha zayıf bir dolar, altının ve birçok emtianın indirimlerden sonra güçlenmesinin bir nedenidir ve ABD çok uluslu şirketlerinin yurt dışı kârları ile gelişen piyasa varlıkları için bir destektir.
Kripto paralar likidite hikâyesini işler. Bitcoin ve daha geniş kripto piyasası, neredeyse tamamen likidite ve risk iştahı üzerinden işlem gördüğü için artık en faize duyarlı varlıklardan biri hâline geldi. Piyasa daha gevşek politika beklediğinde, uzun durasyonlu riskli varlıklar — Bitcoin dâhil — harekete önderlik etme eğilimindedir; bir resesyon indirimi gevşemenin riske girenlere bir armağan değil, baskıya bir yanıt olduğunu açığa çıkardığında ise en hızlı düşebilirler.
Ana fikir: rejim yalnızca endeks getirisini değil, neyin önderlik ettiğini belirler. Yumuşak iniş indirimleri durasyonu, döngüselliği ve riski ödüllendirir; resesyon indirimleri kaliteyi, tahvil durasyonunu ve altın gibi güvenli limanları ödüllendirir.
Bu tabloyu 2026'da nasıl kullanmalı
Tarih kafiyelidir, tekrar etmez ve bir referans tablosuyla yapabileceğiniz en kötü şey onu bir kehanet gibi ele almaktır. Doğru kullanım, onu bir taban oran (başlangıç olasılığı) olarak kullanmaktır — ardından canlı verilerle güncellediğiniz bir başlangıç olasılığı. Yazının desteklemek için tasarlandığı iş akışı şudur:
- İndirimi sınıflandırın. Yumuşak iniş mi, resesyon mu? İndirimin ne "anlama geldiğine" karar vermeden önce eğriye, işsizliğe ve kredi spreadlerine bakın.
- Taban oranı belirleyin. Yumuşak iniş indirimi → tarihsel olarak hisseler ertesi yıl orta düzey çift haneli getiriler sağladı; tahviller ve altın istikrarlı tamamlayıcılar. Resesyon indirimi → hisseler için bir yıl daha baskı bekleyin ve durasyon ile altına yaslanın.
- Sürekli güncelleyin. 1989 ve 2020 döngüleri, rejimin ilk indirimden sonra her iki yöne de dönebileceğini gösterir. İzleyin, kurup unutmayın.
İşte bu son adım, modern araçların değerini kanıtladığı yerdir. SimianX aynı piyasa verisini birden çok YZ modelinden paralel geçirir, böylece tek bir mercek üzerine bahis yapmak yerine modellerin nerede uzlaştığını ve nerede ayrıştığını görürsünüz. Bir indirim boyunca makroya duyarlı hisseleri SimianX Autopilots ile takip edebilir, farklı modellerin risk iştahını YZ model sıralamasında nasıl okuduğunu izleyebilir ve Bitcoin gibi likiditeye duyarlı kriptoları kripto sıralamasında izleyebilirsiniz — uzun durasyonlu bir likidite varlığı olarak Bitcoin, faiz indirimi anlatısını çoğu zaman hisselerden bile daha sert işler. Tüm bunlara mevsimselliği eklemek için indirim haritasını S&P 500 mevsimsellik kılavuzumuzla birlikte okuyun.
Sık sorulan sorular
Fed faiz indirdiğinde borsa yükselir mi?
Genelde evet, ama her zaman değil. 1970'ten bu yana S&P 500'ün ilk indirimden sonraki 12 aydaki medyan getirisi yaklaşık +%11,9'dur. Kayıplar resesyon indirimlerinde (1981, 2001, 2007) yoğunlaşır; bu dönemlerde hisseler agresif gevşemeye rağmen çift haneli düştü. Eylül 2024'te başlayan en son döngü ilk yılında %18,0 kazandırdı.
Önleyici indirim ile resesyon indirimi arasındaki fark nedir?
Önleyici (yumuşak iniş) indirim koruyucudur: Fed sağlıklı bir genişlemeyi uzatmak için faizi düşürür; 1995, 1998, 2019 ve 2024'te olduğu gibi. Resesyon indirimi tepkiseldir: ekonomi zaten daralmaktadır; 2001, 2007 ve 2020'de olduğu gibi. Bu tabloda yumuşak iniş indirimleri ertesi yıl ortalama +%18,5, verisi net olan resesyon indirimleri ise −%6,4 getirdi.
Fed en son ne zaman faiz indirdi?
10 Aralık 2025'te: Fed hedef aralığı çeyrek puan düşürerek %3,50–3,75'e indirdi. Bu, Eylül 2024'te başlayan döngünün altıncı ve son indirimiydi. Fed ardından faizi 16 Eylül 2026'ya kadar sabit tuttu ve o gün %3,75–4,00'e yükseltti.
Fed'in faiz indirimi döngüleri ne kadar sürer?
Değişir. 1998 döngüsü yaklaşık yedi haftada bitti; 1989–92 ve 2001–03 döngüleri iki yıldan uzun sürdü ve faizi birkaç yüzde puan düşürdü. 2024–25 döngüsü, ortasında dokuz aylık bir duraklamayla, Eylül 2024'ten Aralık 2025'e kadar 15 ay sürdü. Resesyon indirimleri daha derin ve daha uzun olma eğilimindedir.
Fed faiz indirdiğinde tahvillere ne olur?
Düşen faizler tahvil fiyatlarını yükseltir; bu yüzden ABD Hazine tahvilleri neredeyse her gevşeme döngüsünde değer kazandı. İlk indirimden sonraki yılda 1981, 2001 ve 2007'de hisselerden daha iyi performans gösterdiler — hepsi resesyon indirimleriydi. Yumuşak iniş döngülerinde ise genellikle hisseler öne geçti.
Fed faiz indirdiğinde altın iyi bir yatırım mıdır?
Tarihsel olarak altın, Julius Baer ve Dünya Altın Konseyi verilerine göre son yedi döngünün altısında ilk indirimden sonraki yılda yükseldi ve 24 aylık dönemde 2000'den sonra yaklaşık +%31, 2007'den sonra +%39 ve 2019'dan sonra +%26 kazanç kaydetti. Düşük reel faizler ve güvenli liman talebi onu destekler, ancak geçmiş kazançlar gelecekteki kazançları garanti etmez.
Fed şu anda döngüsünün neresinde?
Gevşeme döngüsü sona erdi. Fed, Eylül 2024 ile Aralık 2025 arasında faizi %5,25–5,50'den %3,50–3,75'e indirdikten sonra 16 Eylül 2026'da %3,75–4,00'e yükseltti; medyan projeksiyonu yıl sonu için %4,1'i gösteriyor. Bir sonraki karar 28 Ekim'de; Fed faiz kararı sayfamız her toplantıdan sonra güncellenir.
İlgili Okumalar
- Haziran 2026 FOMC: Dot Plot, AI Hisseleri ve Bitcoin
- Ters Getiri Eğrisi ve ABD Resesyonları: Bir Referans Tablosu
- 1929'dan beri her S&P 500 ayı piyasası: süre ve toparlanma
- Muhteşem 7’li Hisseler 2026: Ağırlık ve Yoğunlaşma Riski
- S&P 500 Mevsimselliği: En İyi ve En Kötü Aylar 1950–2026
- 1983'ten Bu Yana Tüm Fed Faiz Artırım Döngüleri: S&P 500
- Fed Faiz Kararı: Son FOMC Sonucu ve Tüm Kararların Geçmişi
- ABD Enflasyon Verisi Ne Zaman Açıklanacak? TÜFE ve Takvim
- Bitcoin Her Fed Faiz İndirimi Sonrası: 2019-2026 Referansı
- Fed Toplantı Takvimi 2027: FOMC Tarihleri ve S&P 500 Seyri
- Fed ve faiz: başvuru merkezi
Veriler ve kaynaklar
Bu referans tablosu kamuya açık verileri bir araya getirir. Faiz seviyeleri ve döngü tarihleri Federal Reserve ile Bankrate'in federal fon geçmişinden alınmıştır. S&P 500 rakamları, her ilk indirimden sonraki ~12 ayın fiyat getirileridir (toplam getiri değil); genel finans haberciliğinde yer aldığı şekliyle Bloomberg, CFRA ve Ned Davis Research verilerinden yuvarlanmıştır; kaynaklar arasındaki küçük farklar, fiyat-toplam getiri ile tam tarih kabullerindeki farkları yansıtır. Önleyici indirim ortalamaları (+%6 / +%9 / +%17) RBC Wealth Management ve Reuters'tendir. Tahvil-hisse göreceli sonuçları, Seeking Alpha'nın 1970'ten bu yana döngü incelemesindendir. Altın rakamları Julius Baer ve Dünya Altın Konseyi'ndendir. Eylül 2024 satırı, Yahoo Finance'ten alınıp CNBC ile karşılaştırılan S&P 500 kapanışlarını ve Federal Reserve'ün açık piyasa işlemleri kaydındaki politika adımlarını kullanır.
- Federal Reserve — Açık piyasa işlemleri: https://www.federalreserve.gov/monetarypolicy/openmarket.htm
- Bankrate — Federal fon faizi geçmişi: https://www.bankrate.com/banking/federal-reserve/history-of-federal-funds-rate/
- RBC Wealth Management — Ufuktaki Fed indirimleri: https://www.rbcwealthmanagement.com/en-us/insights/fed-rate-cuts-on-the-horizon
- Seeking Alpha — 1970'ten bu yana bir indirimden sonra S&P 500'ün ortalama getirisi: https://seekingalpha.com/article/4825189-since-1970-this-is-the-average-return-of-the-s-and-p-500-after-an-interest-rate-cut
- Julius Baer — Fed indirimlerinin altın, hisseler ve gelişen piyasalar için anlamı: https://www.juliusbaer.com/en/insights/market-insights/market-outlook/us-fed-cuts-rates-what-does-this-mean-for-gold-equities-and-emerging-markets/
- Bloomberg — S&P 500 fiyat getirisi verileri: https://www.bloomberg.com
- Reuters — Fed faiz indirimi piyasa haberleri: https://www.reuters.com
- World Gold Council — altın talebi ve fiyat verileri: https://www.gold.org
Bu yazı yalnızca eğitim amaçlıdır ve yatırım tavsiyesi değildir. Geçmiş performans gelecekteki sonuçları garanti etmez.