 Yazan: Marcus Reeve
76 Yıllık Aylık Veri Borsa Takvimi Hakkında Ne Söylüyor
Ekim 2026'da güncellendi. Veriler 15 Ekim 2026'ya kadar.
Kısa cevap: 1950'den bu yana S&P 500'ün en iyi ayları Kasım (ortalama +%1,9), Nisan (+%1,4) ve Aralık (+%1,4; yılların %72'sinde yükseliş) oldu. En kötüsü Eylül (−%0,6; yılların yalnızca %45'inde yükseliş). 2026'da Eylül %0,4 geriledi, Nisan %10,4 yükseldi.
Her yıl yatırımcılar aynı iki soruyu sorar: Borsa için en iyi aylar hangileri ve hangi aylardan korkmak gerekir? S&P 500 mevsimselliği — endeksin farklı takvim aylarında farklı performans gösterme eğilimi — finansın en eski ve en çok incelenmiş kalıplarından biridir. Bu referans, S&P 500 endeksinin 1950'den 2025'e kadar olan yaklaşık aylık ortalama getirilerini derliyor, bunların ardındaki ünlü anomalileri — Eylül etkisi, "Sell in May and go away" (Mayısta sat ve uzaklaş), Noel Baba rallisi ve başkanlık döngüsü — açıklıyor ve verilerin 2026'nın geri kalanı için ne anlama geldiğini gösteriyor: 2026, dört yıllık döngünün tarihsel olarak en zayıf koltuğunda oturan bir ara seçim yılı.
Tablolara geçmeden önce bir uyarı: Mevsimsellik, 76 yılın ortalamalarını tanımlar, herhangi bir tek yıl için garanti vermez. Onu olasılıkları eğen bir bağlam olarak ele alın, asla tek başına bir sinyal olarak değil. Sistematik yatırımcıların onu canlı verilerle gerçekte nasıl birleştirdiğine yazının sonunda döneceğiz.
Eksiksiz Aylık Mevsimsellik Tablosu (1950–2025)
Aşağıdaki tablo, 1950'den bu yana S&P 500'ün her takvim ayındaki yaklaşık ortalama fiyat getirisini ve pozitif kapanan yılların payını özetliyor. Rakamlar, Yahoo Finance'in S&P 500 geçmişindeki ay sonu kapanışlarından (Aralık 1949 bazlı) hesaplanan aylık fiyat değişimlerinin ortalamalarıdır ve CNBC'nin endeks verileriyle karşılaştırılmıştır; iki kaynak ay başına yaklaşık 0,1 puan içinde örtüşür. 2026 sütunu, bu yıl her ayın sonucunu gösterir. Tablo, piyasa tarihi başvuru merkezimizin bir parçasıdır.
| Ay | Ort. getiri | Pozitif yıl yüzdesi | Sıra | 2026 | Mevsimsel not |
|---|---|---|---|---|---|
| Ocak | +%1,1 | %61 | 5 | +%1,4 | "Ocak etkisi" + yeni yıl girişleri |
| Şubat | %0,0 | %54 | 11 | −%0,9 | Çeyrek ortası durgunluğu |
| Mart | +%1,0 | %64 | 6 | −%5,1 | Çeyrek sonu dengelemesi |
| Nisan | +%1,4 | %70 | 2 | +%10,4 | Baharın en güçlü ayı |
| Mayıs | +%0,4 | %62 | 8 | +%5,2 | "Zayıf yarının" başlangıcı |
| Haziran | +%0,2 | %55 | 9 | −%1,1 | Çoğu zaman yatay, kanaat düşük |
| Temmuz | +%1,3 | %61 | 4 | −%0,1 | Yazın en iyi ayı |
| Ağustos | %0,0 | %55 | 10 | +%2,6 | Sığ likidite, tatil piyasası |
| Eylül | −%0,6 | %45 | 12 | −%0,4 | Eylül etkisi — en kötü ay |
| Ekim | +%0,9 | %59 | 7 | +%1,2 (15 Ekim'e kadar) | En oynak ay ama bir "ayı avcısı" |
| Kasım | +%1,9 | %70 | 1 | — | Ortalamada en iyi ay |
| Aralık | +%1,4 | %72 | 3 | — | Tüm ayların en yüksek isabet oranı |
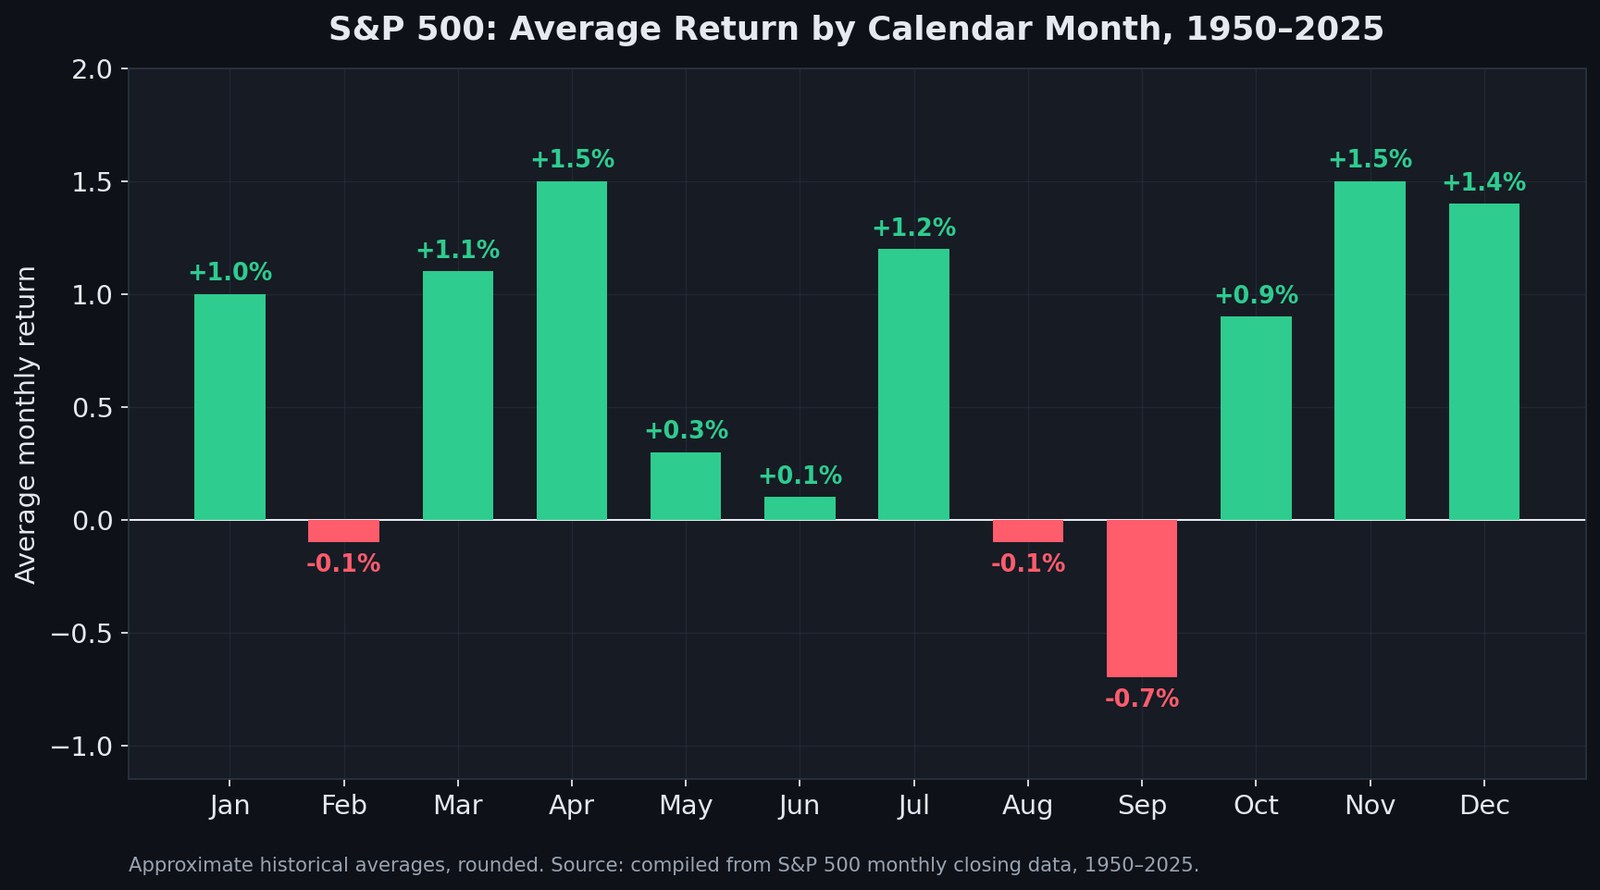
Yetmiş yılı aşkın veriden üç gerçek öne çıkıyor:
- Kasım, Nisan ve Aralık en güçlü aylardır. En yüksek ortalama getirileri (+%1,4 ila +%1,9) yüksek isabet oranlarıyla (%70–72 pozitif) birleştirirler. Kasım–Nisan penceresi, en güçlü altı ayın beşini içerir.
- Eylül, güvenilir biçimde kötü olan tek aydır. Hem açıkça negatif ortalamaya (−%0,6) hem de %50'nin altında isabet oranına (%45) sahip tek aydır. Diğer tüm "zayıf" aylar (Şubat, Haziran, Ağustos) sıfır civarında yazı tura atmaya daha yakındır.
- Yaz bir felaket değil — ölü bir bölgedir. Mayıs, Haziran ve Ağustos ortalamada kabaca sıfırdır. Zayıf yarının sorunu büyük ortalama kayıplar değildir; taşıdığınız risk karşılığında tarihsel olarak çok az ödül toplamış olmanızdır.
Eylül Etkisi: En Kötü Ay Neden Düşük Performansı Sürdürüyor
Eylül etkisi, ABD hisselerindeki en inatçı takvim anomalisidir. 1950'den bu yana Eylül; S&P 500, Dow ve Nasdaq için aynı şekilde en kötü aydır ve bu kalıp ABD dışındaki piyasalarda da belgelenmiştir.
Bilinen anomalilerin çoğu arbitrajla yok edilirken bu neden sürüyor? Araştırmacılar tek temiz bir cevap yerine örtüşen açıklamalar sunuyor:
- Yatırım fonlarının mali yıl kapanışları. Birçok ABD fonu mali yılını 31 Ekim'de kapatır ve zararları Eylül'de realize ederek mekanik satış baskısı yaratır.
- Tatil sonrası pozisyon ayarı. Kurumsal masalar Ağustos tatillerinden döner ve ertelenmiş risk azaltımlarını aynı anda uygular.
- Tahvil ihraç takvimi. Eylül, tarihsel olarak yeni borç arzının yoğun olduğu bir aydır ve hisselerden likidite çeker.
- Kendini gerçekleştiren temkinlilik. Artık yeterince çok piyasa katılımcısı zayıf bir Eylül bekliyor ve önceden risk azaltarak zayıflığı öne çekiyor.
Nedenlerin karışımı ne olursa olsun, pratik çıkarım mütevazıdır: Eylül kaldıraç eklemek için kötü, hedge tutmak içinse tarihsel olarak ödüllendirici bir aydır — bir portföyü tasfiye etmek için bir neden değildir. Mevsimsel bir geri çekilmeyi gerçek bir düşüşe dönüştüren koşulları izlemek istiyorsanız, Wall Street düşüş takibimizde izlenen piyasa genişliği, kâr revizyonu ve kredi spreadi sinyalleri takvimden çok daha önemlidir. 2026'da ay bu kalıbı yalnızca hafifçe izledi: S&P 500 Eylül'de %0,4 geriledi.
"Sell in May and Go Away": 76 Yıllık Veri Gerçekte Ne Gösteriyor
Tüm mevsimsel kuralların en ünlüsü yılı iki yarıya böler: Kasım'dan Nisan'a "güçlü yarı" ve Mayıs'tan Ekim'e "zayıf yarı". Slogan modern S&P 500'den eskidir — yaz tatiline çıkan Londralı brokerlerden gelir — ama arkasındaki veri gerçektir.
1950'den bu yana S&P 500, Kasım–Nisan'da ortalama +%7,0 kazanırken Mayıs–Ekim'de +%2,1 kazandı; kış yarısı yılların %76'sında, yaz yarısı ise %66'sında yükselişle kapandı. 76 yıl boyunca bileşik getiriyle fark büyüktür: Yalnızca kış yarılarında yatırılan 10.000 dolar yaklaşık 1,17 milyon dolara çıkarken, yalnızca yaz yarılarında yatırılan aynı 10.000 dolar yaklaşık 34.000 dolara büyür. 2026'da endeks Nisan sonundan 15 Ekim'e kadar yaklaşık %7,4 kazandı; bu, uzun vadeli Mayıs–Ekim ortalamasının şimdiden üzerinde.
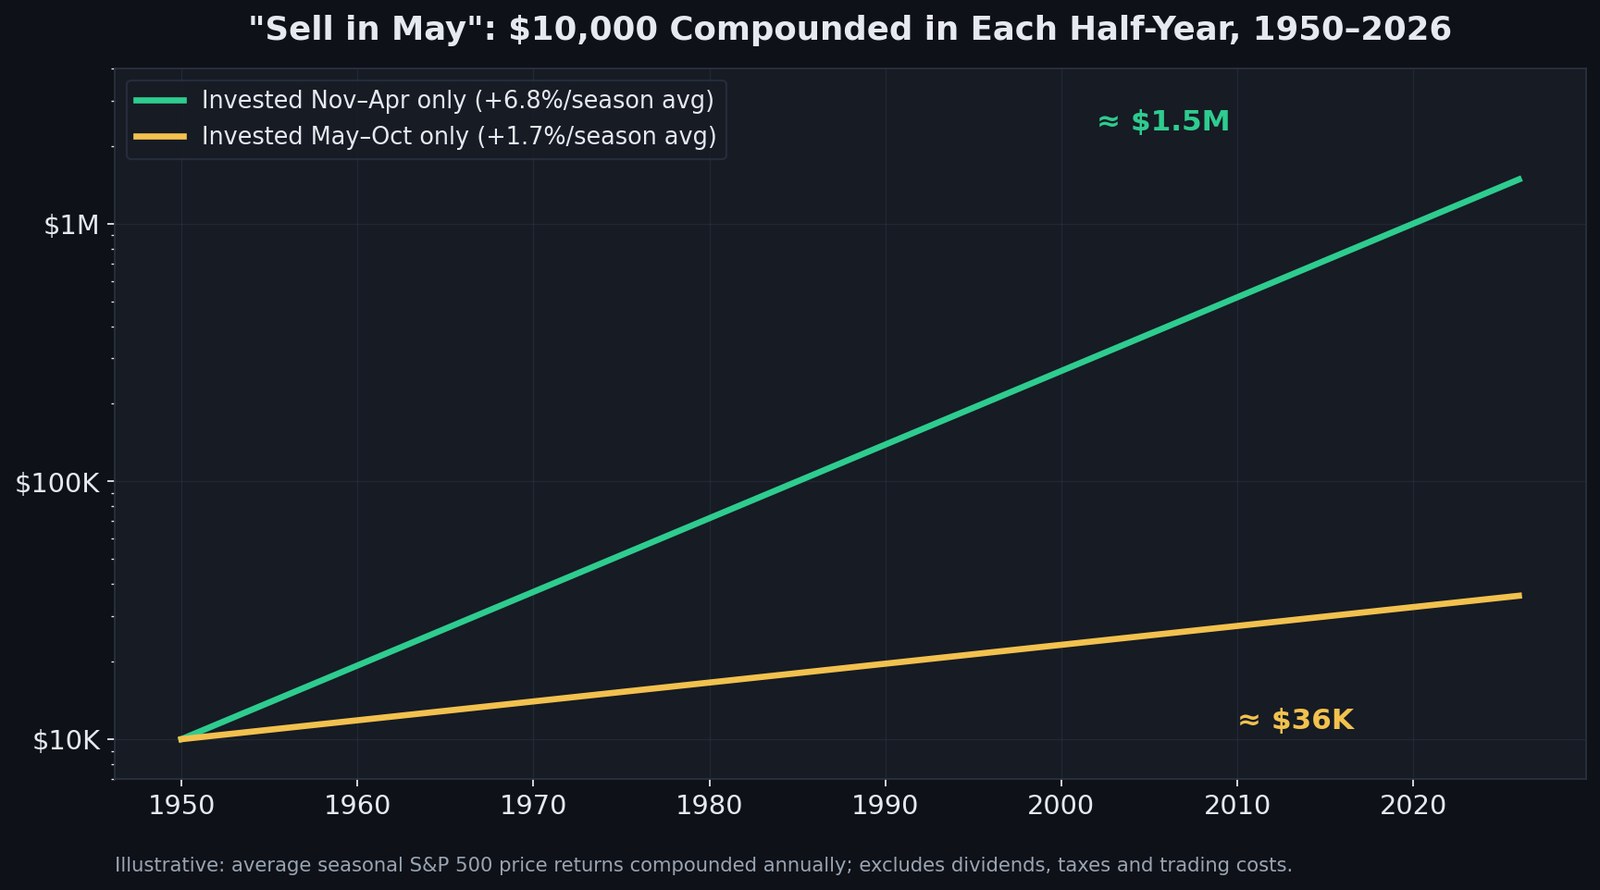
Peki gerçekten Mayıs'ta satmalı mısınız? Çoğu yatırımcı için hayır — ve nedenleri tek tek açıklamaya değer:
- İki yarı da ortalamada pozitiftir. Mayıs–Ekim'de çıkmak, sadece yatırımda kalmaya kıyasla toplam getiriyi tarihsel olarak azaltmıştır; iyileştirdiği yalnızca riske göre düzeltilmiş getiridir.
- Vergiler ve maliyetler avantajı yer. Her Mayıs kazanç realize etmek, uzun vadeli bileşik büyümeyi kısa vadeli vergi olaylarına çevirir. Sürtünmelerden sonra stratejinin naif versiyonu, Investopedia tarafından özetlenen uzun vadeli kanıtlar dahil çoğu çalışmada al-ve-tut karşısında kaybeder.
- Dağılım geniştir. 2025'in Mayıs–Ekim dönemi %22,8 kazandırdı; bu, 1950'den bu yana en iyi yaz yarısıdır. 2008'in Mayıs–Ekim dönemi %30,1 kaybettirdi. Ortalama, herhangi bir yılda gerçekten önemli olan her şeyi gizler.
"Sell in May"in sofistike okuması Mayıs'ta çık değildir; yaz piyasasından daha az bekle ve pozisyonunu buna göre boyutlandırdır. Bu, ayı piyasası kanıtlarıyla da örtüşür: 1929'dan bu yana her S&P 500 ayı piyasası referansımızın gösterdiği gibi, tarihin en derin hasarı Mayıs–Ekim penceresinde toplanmıştır — 1987, 2002 ve 2008 dahil.
Ekim: Gizliden Gizliye Ayıları Öldüren "Çöküş Ayı"
Ekim, takvimin en korkutucu ününe sahiptir çünkü 1929, 1987 ve 2008 çöküşlerinin hepsi bu ayda patladı ve Ekim'in gerçekleşen oynaklığı tüm ayların en yükseğidir: 1950'den bu yana ortalama günlük hareketi yaklaşık %0,79, diğer aylarda ise %0,60–0,71'dir. Yine de 1950'den bu yana ortalama getirisi pozitiftir (+%0,9) ve profesyonellerin "çöküş ayı"ndan daha sık kullandığı bir lakabı vardır: ayı avcısı. Savaş sonrası pek çok düşüş — 1957, 1960, 1966, 1974, 1990, 2002, 2011 ve 2022 dahil — nihai kapanış diplerini Ekim'de gördü.
Ders şu: Ekim bir karar ayıdır, güvenilir yön ayı değil. Oynaklık orada kümelenir ve tarihsel olarak bu oynaklık başlangıçlardan çok bitişleri işaretlemiştir. Bir Ekim hava boşluğunda panikle satmak, piyasa tarihinin en pahalı alışkanlıklarından biri olmuştur.
Noel Baba Rallisi, Ocak Etkisi ve Ay Dönümü
Üç küçük anomali mevsimsel haritayı tamamlar:
- Noel Baba rallisi. Aralık'ın son beş işlem günü artı Ocak'ın ilk iki günü, 1950'den bu yana ortalama yaklaşık +%1,3 getirdi ve neredeyse her beş yılın dördünde pozitifti. Kavramın mucidi, Stock Trader's Almanac yazarı Yale Hirsch, ünlü uyarıyı ekledi: "Noel Baba uğramazsa, ayılar Broad ve Wall'a gelebilir" — kaçırılan bir ralli çoğu zaman zayıf Ocakların habercisi oldu.
- Ocak etkisi. Küçük ölçekli hisseler, vergi amaçlı satışların yıl başında tersine dönmesiyle Ocak ayında tarihsel olarak büyükleri geçerdi. Bu, bir anomalinin yayımlandıktan sonra sönümlenmesinin en net örneğidir: 1990'lardan beri yatırımcılar önden alım yaptıkça avantaj çarpıcı biçimde küçüldü.
- Ay dönümü etkisi. Tüm hisse getirilerinin orantısız bir bölümü, bir ayın son işlem gününden bir sonrakinin ilk üç dört gününe uzanan pencerede birikir; bunu maaş akışları, 401(k) katkıları ve sistematik dengelemeler sürükler.
Ocak etkisinin hikâyesi, tüm bu konunun temel uyarı masalıdır: Takvim avantajları zayıftır, kamuya açıktır ve sönümlenebilir. Onları doğrulayıcı veri olmadan mekanik biçimde işleyen herkes, doğrulayanlar için likidite olmaya gönüllü olur.
Başkanlık Döngüsü: 2026 Neden Zayıf Koltukta Oturuyor
Aylık haritanın ötesinde, dört yıllık başkanlık seçim döngüsü ABD hisselerindeki en güçlü orta vadeli mevsimsel kalıptır — ve 2026 bir ara seçim yılıdır, tarihsel olarak dördün en zayıfı.
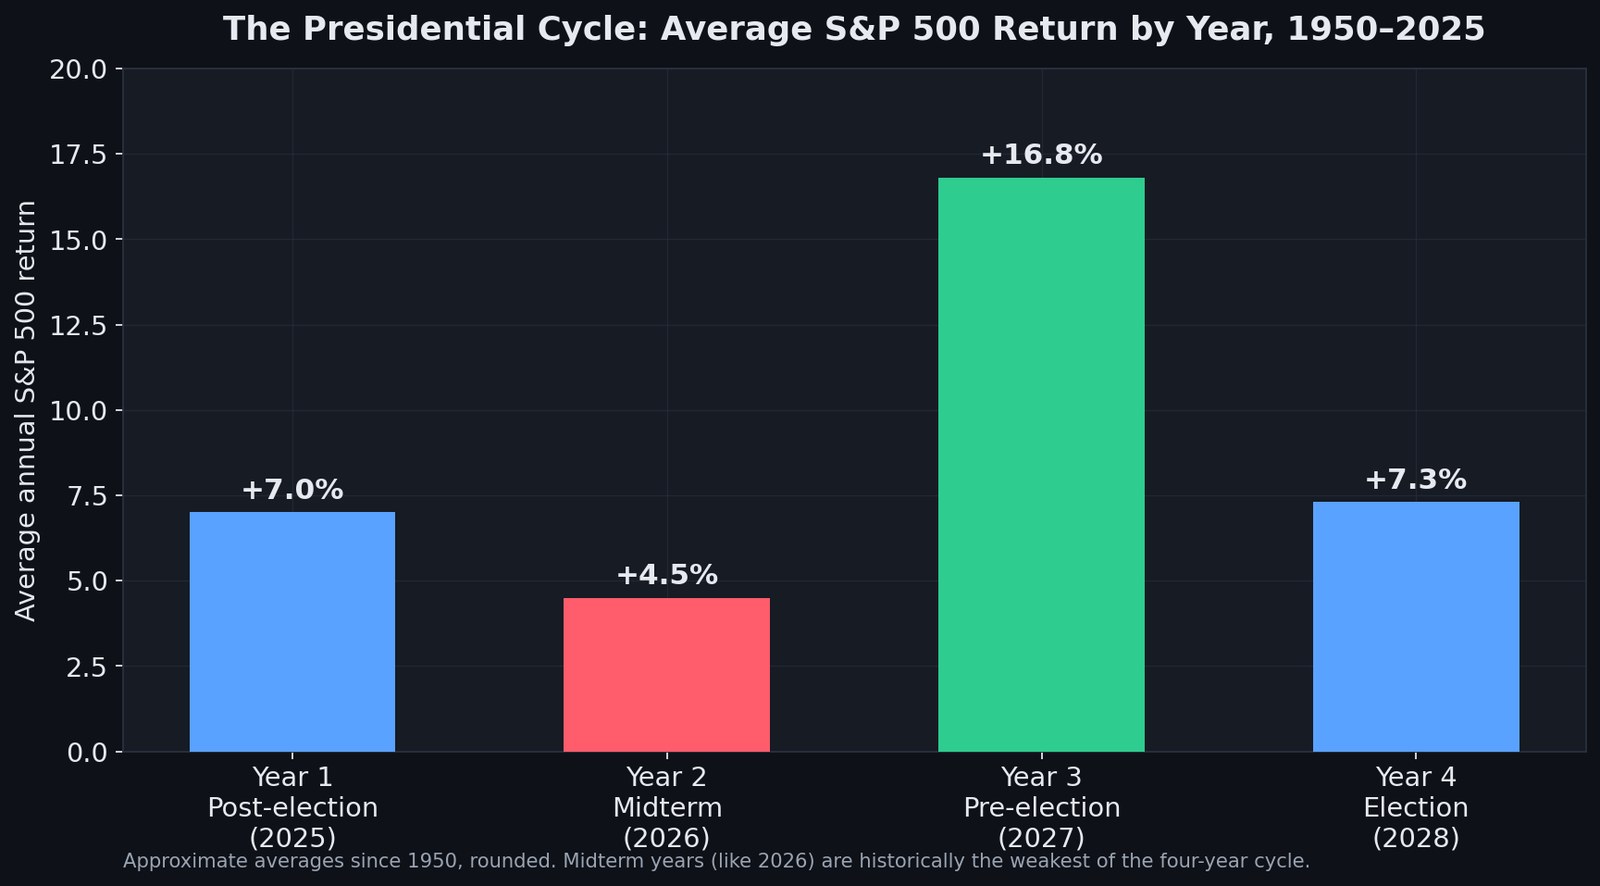
1950'den bu yana (takvim yılı fiyat getirileri, 1950–2025) döngü yılına göre ortalama S&P 500 getirisi:
| Döngü yılı | Ortalama getiri | Karakter |
|---|---|---|
| 1. yıl — seçim sonrası (2025) | +%8,4 | Yeni yönetimin gündemi fiyatlanır |
| 2. yıl — ara seçim (2026) | +%4,6 | En zayıf yıl; en büyük ortalama düşüş |
| 3. yıl — seçim öncesi (2027) | +%17,2 | Açık ara en güçlü yıl |
| 4. yıl — seçim yılı (2028) | +%8,1 | Pozitif ama oylamaya doğru dalgalı |
Ara seçim yıllarının iki imza özelliği vardır. Birincisi, döngünün en büyük ortalama yıl içi düşüşü — 1950'den bu yana ortalama yaklaşık %17,5, diğer üç yılda ise %11–13 — çoğu zaman seçim belirsizliğinin zirve yaptığı Ağustos–Ekim penceresinde dip yapar. İkincisi, tutarlı bir çözülme: 1950'den bu yana her ara seçimden 12 ay sonra S&P 500 daha yüksekte oldu (19'da 19); hangi parti kazanırsa kazansın politika belirsizliği dağıldıkça ortalama kazanç yaklaşık %15'e ulaştı. Yıl yıl tam kayıt, başkanlık döngüsü başvuru yazımızda ve ara seçim yılları tablomuzda yer alıyor.
Özellikle 2026 için tarihsel senaryo şöyle diyor: Çalkantılı bir yaz sonu ve sonbahar başı olasılığına saygı duyun ve Eylül–Ekim'deki herhangi bir ara seçim yılı zayıflığını teslim olma nedeni olarak değil, tarihsel olarak verimli bir zemin olarak görün. Bu senaryo canlı makro tabloyla — özellikle Fed politika beklentileriyle — etkileşir; bunu 2026 Fed faiz indirimi fiyatlama haritamızda gerçek zamanlı izliyoruz. S&P'nin yeni zirvelere giden uzun vadeli yolu odağınızdaysa, S&P 500 7000'e doğru yazısındaki momentum ve likidite çerçevesi tamamlayıcı okumadır.
2026 şu ana kadar ara seçim senaryosunu izlemedi. 15 Ekim itibarıyla S&P 500 yılbaşından bu yana %13,1 yükselişteydi, en derin düşüşü %9,1 oldu (27 Ocak–30 Mart), yani ara seçim yılı ortalamasının yaklaşık yarısı, ve 6 Ekim'de 7.818,93 puanla rekor kapanış yaptı. Ara seçim 3 Kasım 2026'da yapılacak.
Kripto Tarafında da Mevsimsellik Var mı?
Takvim kalıpları hisselere özgü değildir. Bitcoin iyi belgelenmiş kendi ritimlerine sahiptir — tarihsel olarak güçlü Ekimler ("Uptober"), zayıf Eylüller ve diğer her şeye hükmeden dört yıllık yarılanma döngüsü. Mekanik farklıdır (mali yıl kapanışları yerine yarılanmalar ve likidite döngüleri), ama analitik kural aynıdır: Ortalamalar olasılıkları eğer, tek tek yıllar onlara düzenli olarak meydan okur. Bitcoin'in yarılanma döngüleri referansımız ve BTC'nin Fed faiz indirimlerinden sonra nasıl hareket ettiğine dair veriler, mevsimsel haritanın kripto tarafını derinlemesine kapsıyor.
Yatırımcılar Mevsimselliği Gerçekte Nasıl Kullanır (ve Nasıl Kullanmamalı)
Kötü kullanıldığında mevsimsellik, elektronik tablolu astrolojidir. İyi kullanıldığında bir önsel olasılıktır (prior) — canlı kanıtlarla güncellediğiniz bir taban oranı. Üç pratik kural ikisini birbirinden ayırır:
- Asla yalnızca takvimle işlem yapmayın. Zayıf Eylül önseli artı bozulan piyasa genişliği, açılan kredi spreadleri ve düşen kâr revizyonları gerçek bir sinyaldir. Tek başına zayıf Eylül önseli ise sadece bir bilgi kırıntısıdır. SimianX yapay zekâ liderlik tablosundaki çoklu ajan sistemleri açıkça bu fikir üzerine kuruludur: Sekiz sağlayıcıdan sıralamaya giren 39 yapay zekâ modeli (16 Ekim 2026 itibarıyla) canlı piyasa verilerini, haberleri ve teknikleri analiz eder — ve gerçek kâr-zararları yayımlanır, böylece mevsimsellik gibi bağlamı gerçekten getiriye dönüştüren modelleri görebilirsiniz. Hangi yapay zekâ modeli en iyi trader analizimiz sıralamayı özetliyor.
- Mevsimselliği yön için değil, boyutlandırma ve zamanlama için kullanın. Kasım–Nisan'ın tarihsel avantajı, güçlü yarıda daha dolu, zayıf yarıda daha sıkı risk taşımak için bir argümandır — vergi doğuran ve istisnai yazları kaçıran ikili gir-çık anahtarları için değil.
- Disiplini otomatikleştirin. Herhangi bir mevsimsel planın en zor kısmı, ekranlar kıpkırmızıyken Ekim'de ona uymaktır. Sistematik uygulama — örneğin pozisyon boyutlandırma ve riskten kaçış koşullarına dair tutarlı kuralları günün her saati uygulayan yapay zekâ otopilotları aracılığıyla — takvim temelli planların çoğunu yok eden duygusal müdahaleyi ortadan kaldırır. Planları fiyatlandırma sayfasında karşılaştırabilir veya araştırmalarımızın geri kalanına hikâye kitaplığından göz atabilirsiniz.
Tek tek hisseler de kendi mevsimsel takvimlerine göre dans eder — NVDA gibi yarı iletken liderleri bilanço ve ürün döngüleri etrafında, AAPL gibi dev şirketler ürün lansmanları etrafında kümelenir — endeks düzeyindeki ortalamaların bir analizin yalnızca başlangıç katmanı olması gerektiğinin bir başka nedeni.
SSS: S&P 500 Mevsimselliği
Borsa için en iyi ay hangisi?
1950–2025 dönemindeki ortalama fiyat getirisine göre Kasım +%1,9 ile önde, ardından Nisan (+%1,4) ve Aralık (+%1,4) geliyor. En yüksek isabet oranı Aralık'ta: S&P 500 yılların %72'sinde yükseldi. Kasım ve Nisan ise yılların %70'inde yükselişle kapandı.
Hisseler için en kötü ay hangisi?
Eylül. 1950–2025 döneminde ortalama −%0,6 getirdi ve S&P 500 Eylül aylarının yalnızca %45'inde yükseldi — %50'nin altında kalan tek ay. 2026'da endeks Eylül'de %0,4 geriledi.
"Sell in May and go away" gerçekten işe yarıyor mu?
Fark gerçek: 1950'den bu yana S&P 500 Kasım–Nisan arasında ortalama +%7,0, Mayıs–Ekim arasında +%2,1 kazandı. Ancak yaz yarısı da ortalamada pozitif ve her Mayıs piyasadan çıkmak, vergi ve maliyetler sonrası toplam getiriyi tarihsel olarak düşürdü. Profesyonellerin çoğu bunu "nakde geç" değil, "yazdan daha az bekle" diye okur.
Ekim borsa için kötü bir ay mı?
Ortalamada hayır. Ekim 1950–2025 döneminde ortalama +%0,9 getirdi ve yılların %59'unda yükseldi. Yaklaşık %0,79'luk ortalama günlük hareketle en oynak aydır ve 1929, 1987 ve 2008 çöküşleri bu ayda yaşandı; ama pek çok ayı piyasası da Ekim'de sona erdi, aralarında 1974, 1990, 2002 ve 2022 var.
Tarihsel olarak 2026 hisseler için iyi bir yıl mı?
2026 bir ara seçim yılı; tarihsel olarak dört yıllık döngünün en zayıfı: 1950'den bu yana ortalama +%4,6 ve en büyük ortalama yıl içi düşüş (yaklaşık %17,5). Bu yıl bu kalıbın önünde gidiyor: S&P 500 15 Ekim'e kadar %13,1 yükselişte, en derin düşüşü ise %9,1.
Ara seçimlerden sonra borsada ne olur?
1950'den bu yana S&P 500, 19 ara seçimin tamamından 12 ay sonra daha yüksekteydi; ortalama artış yaklaşık %15. En küçük kazanç yaklaşık %1 (1986 sonrası), en büyüğü yaklaşık %33 (1954 sonrası) oldu. 2026 ara seçimi 3 Kasım'da yapılacak.
Yalnızca mevsimselliğe dayanarak işlem yapmalı mıyım?
Hayır. Mevsimsel ortalamalar yıllar arasındaki geniş dağılımı gizler — Mayıs–Ekim dönemi −%30,1 (2008) ile +%22,8 (2025) arasında değişti — ve iyi bilinen takvim kalıpları kamuya açıldıkça zayıflayabilir. Mevsimselliği pozisyon boyutu için bir önsel olarak kullanın ve canlı piyasa genişliği, kredi, kâr revizyonu ve oynaklık verileriyle doğrulayın.
Sonuç
S&P 500'ün 76 yıllık mevsimsel haritası biçim olarak istikrarlıdır: güçlü bir Kasım–Nisan dönemi, düz ve kazaya açık bir yaz, Eylül'de gerçekten tehlikeli tek bir ay ve başlattığından daha fazla ayı piyasası bitiren bir Ekim. Üzerine başkanlık döngüsünü ekleyin; 2026, yatırımda kalınacak ama alçakgönüllü kalınacak bir yıl olarak okunur — döngünün tarihsel olarak en zayıf dilimi yaz sonunda tam önümüzde ve tüm döngünün tarihsel olarak en güçlü 12 aylık penceresi ara seçimlerin hemen ardından açılıyor.
Takvim sahneyi kurar; veri oyunu belirler. İkisini birleştirin; mevsimsellik bir slogan olmaktan çıkar ve her zaman olması gereken şeye dönüşür — daha büyük, canlı güncellenen bir piyasa modelinin içindeki bir taban oranına.
İlgili Okumalar
- Merkür retrosu borsayı etkiler mi? 1950'den beri S&P 500
- 1929'dan beri her S&P 500 ayı piyasası: süre ve toparlanma
- Wall Street Düşüş İzleme: 10% Uyarı, 40% Kuyruk Riski
- 2026 Fed Faiz İndirim Beklentileri: Fiyatlama Haritası
- S&P 500 7000'e: Momentum, Likidite & Değerleme Sinyalleri
- Muhteşem 7’li Hisseler 2026: Ağırlık ve Yoğunlaşma Riski
- Bitcoin Baskınlığı Döngüleri: Altseason Ne Zaman Başlar
- Bitcoin Her Fed Faiz İndirimi Sonrası: 2019-2026 Referansı
- Hangi Yapay Zekâ En İyi İşlem Yapar? Ortalama R Sıralaması
- Başkanlık döngüsü: yıllara göre tüm S&P 500 getirisi
- ABD Ara Seçimlerinden Sonra Borsa: 1950–2026 Tüm Döngüler
- Borsa çöküşü: S&P 500 tarihinin en kötü 20 günü ve sonrası
- Piyasa tarihi başvuru merkezi
- SimianX AI — yapay zekâ çoklu ajan S&P 500 ve hisse analizi
Kaynaklar
- Resmî S&P 500 endeks metodolojisi ve verileri — S&P Dow Jones Indices
- Eylül etkisinin açıklaması — Investopedia
- Sell in May and go away — uzun vadeli kanıtlar — Investopedia
- Başkanlık seçim döngüsü teorisi — Investopedia
- Mevsimsel kalıplar ve Noel Baba rallisi — Stock Trader's Almanac
- 1928'den bugüne S&P 500 tarihsel verileri — Macrotrends
- S&P 500 (^GSPC) günlük ve aylık geçmişi — Yahoo Finance
- S&P 500 endeksi (.SPX) verileri — CNBC