
Eylül 2026 FOMC kararının içinden: 12'ye 0 oy ne anlatıyor
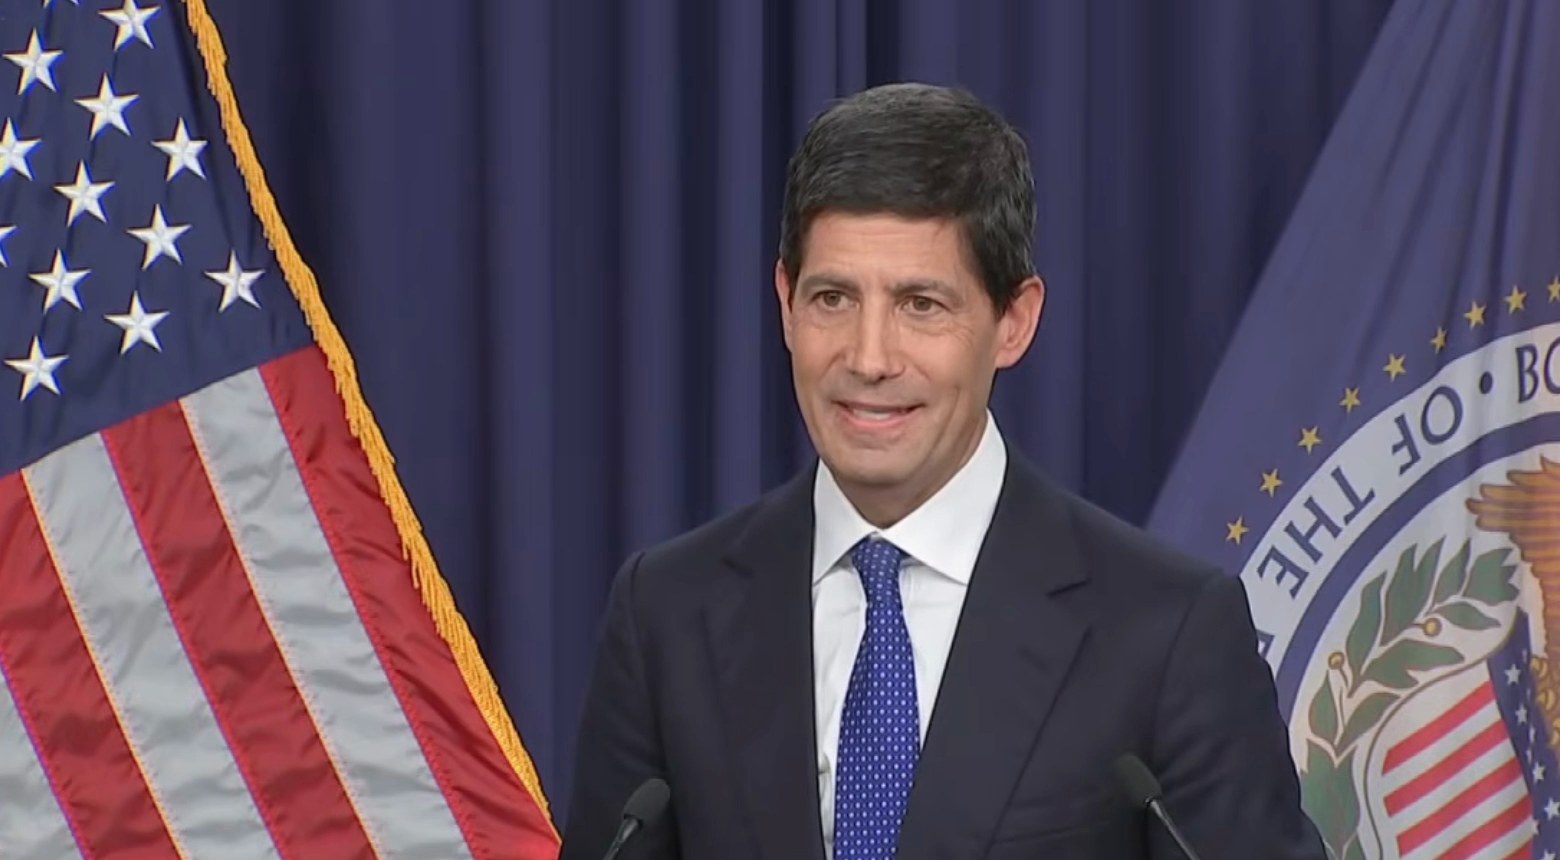
16 Eylül 2026 Çarşamba günü Federal Rezerv, üç yılı aşkın sürenin ardından ilk kez faiz artırdı. Adım küçüktü: çeyrek puan, yani federal fon oranının hedef aralığını yüzde 3,75–4,00'e çıkaran bir hamle. Etrafındaki siyaset ise hiç küçük değildi. Başkan Trump'ın sekiz ay önce parayı ucuzlatsın diye bizzat seçtiği Kevin Warsh, göreve geldikten sonraki ilk gerçek sınavında tam tersini yaptı. Ardından yarım saat boyunca kürsüde durdu ve üç ayrı kez, başkan hakkında tek kelime etmeyi reddetti.
Bu yazı; ne olduğunu, Warsh'un kim olduğunu, şahin mi güvercin mi olduğunu, kararın faturasını fiilen hangi hisselerin ödediğini ve komite ekimde yeniden toplandığında ne beklenmesi gerektiğini sade bir dille anlatıyor.
Fed aslında ne yaptı
Federal Açık Piyasa Komitesi (FOMC), federal fon oranını 25 baz puan artırarak yüzde 3,50–3,75'ten yüzde 3,75–4,00'e çıkarmaya oy verdi. Bu cümlede rakamın kendisinden daha önemli üç şey var.
Birincisi, bu Temmuz 2023'ten bu yana ilk artış. Faiz, Aralık 2025'teki son indirimden beri yüzde 3,50–3,75 aralığında dokunulmadan duruyordu: dokuz ay boyunca hiçbir şey olmadı.
İkincisi, oylama oybirliğiyle geçti. On ikiye sıfır. Tek bir muhalefet şerhi bile yok; üstelik yalnızca iki hafta önce faizi sabit tutmayı açıkça ima eden yetkililer de dahil.
Üçüncüsü, resmî FOMC bildirisi Fed'in yıllardır kullanmadığı bir cümle içeriyordu: "Enflasyon yüksek seyrini sürdürüyor. Bugünkü politika adımı, Komite'nin yüzde 2 hedefine daha zamanında dönüşünü destekleyecektir." Altı çizilmesi gereken sözcük daha zamanında. Bir yere daha erken varmak istediğini söyleyen bir merkez bankası, henüz yolu bitirmemiş bir merkez bankasıdır.
Warsh'un kendi ifadesi daha yumuşak ve daha açıklayıcıydı. Fed'in sıkılaştırdığını söylemedi; "bir doz gevşemeyi kaldırdık" dedi. Sanki önceki seviye, sorumluluk sahibi bir yetişkinin nihayet elden aldığı hafif bir şımartmaymış gibi.
Kevin Warsh kim?
İsim size yeni geliyorsa bu gayet normal. Warsh yaklaşık dört aydır başkan.
4 Mart 2026'da Trump tarafından aday gösterildi, mayıs ortasında Senato tarafından onaylandı ve 22 Mayıs'ta Jerome Powell'ın yerine yemin ederek göreve başladı. Bu kararın alındığı gün görevde yaklaşık 117 gününü doldurmuştu; bu sayıyı kendisi de iki kez, "buradaki yüz on ya da yirmi günüm" diyerek andı.
Bu binada yabancı bir yüz değil. Warsh 2006'da, 35 yaşındayken Fed Guvernörler Kurulu'na girdi; kurumun tarihindeki en genç guvernördü. Öncesinde Morgan Stanley'de birleşme ve satın almalar bölümünde çalıştı, ardından George W. Bush'un Beyaz Saray'ında ekonomi politikasından sorumlu özel danışman ve Ulusal Ekonomi Konseyi genel sekreteri olarak görev yaptı. Stanford'dan kamu politikası, Harvard'dan hukuk diploması var; dikkat çekici biçimde ekonomi doktorası yok ki bu, modern Fed başkanları arasında oldukça sıra dışı.
2008 finansal krizinin tamamını Fed'in Wall Street ile ana bağlantı noktası olarak geçirdi ve 2011'de istifa etti. İstifa nedeni, onunla ilgili en yararlı tek bilgi: niceliksel gevşemeye derin bir kuşkuyla bakıyordu. Kasım 2010'da QE2'ye evet oyu verdi çünkü guvernörler safı bozmaz; ama Ben Bernanke'ye, başkan olsaydı "Komite'yi bu yöne götürmeyeceğini" söyledi ve tahvil alımlarının faydasının "küçük ve geçici", risklerinin ise "bilinmeyen, belirsiz ve potansiyel olarak büyük" olduğunu açıkça savundu.
Yani: krizde pişmiş bir piyasa pratisyeni, geleneksel olmayan teşviklere alerjisi olan, kamuoyu önünde bir kez bile muhalefet şerhi düşmemiş, ama kurumu içeriden istikrarlı biçimde daha pahalı paraya doğru çeken biri. Trump'ın doların başına getirdiği adam bu.
Şahin mi güvercin mi? Net bir cevap
Warsh bir şahin. Sınırda bir vaka değil, "verilere bağlı" türünden bir şahin de değil. Şahin.
Yalnızca çarşamba gününün kanıtları bile fazlasıyla yeterli. Enflasyonu "çok yüksek ve çok uzun süredir çok yüksek" diye tanımladı. Bu yazın enflasyon verilerinin "bana altta yatan eğilimlerin anlamlı biçimde iyileştiğini söylemediğini" belirtti. Hem altı aylık hem on iki aylık bazda yüzde 3'ün üzerinde artış gösteren kalem sayısının hâlâ fazla olduğunu vurguladı. Bir gazeteci, Fed'in kendi projeksiyonlarının enflasyonun yüzde 2'ye dönüşünü 2029'a ittiğini hatırlattığında da yumuşamadı: bunların meslektaşlarının tahminleri olduğunu, kendisinin olmadığını söyledi ve komitenin fiyat istikrarını sağlayacağını yineledi.
Ama daha ilginç olan, ne tür bir şahin olduğu; çünkü bu, onun etrafında nasıl işlem yapılacağını değiştiriyor.
İleriye dönük yönlendirme vermeyi reddediyor. Bu artışın bir dizinin başlangıcı olup olmadığı doğrudan sorulduğunda, "Ben ileriye dönük yönlendirme işinde değilim" dedi. Nötr faiz, yani politikanın ekonomiyi ne desteklediği ne frenlediği seviye sorulduğunda daha da keskindi: bu çerçeveyle düşünüp düşünmediği sorulunca "Tek kelimeyle, hayır" yanıtını verdi.
On yıldır Fed izlemeciliğine yön veren tek veri takıntısını da reddediyor. "Tek bir veriye bağımlılık tehlikeli bir saplantıdır" dedi. "Önemli olan eğilimlerdir. Tekil veriler gürültülüdür." Ağustos'ta Jackson Hole'da bunu ilkeye dönüştürdü: "Bugün burada bir karara değil, bir disipline bağlılık sözü veriyorum." Politika yapıcıların "gerçeği sorguya çekmesi" gerektiğini de ekledi.
Yatırımcı için pratik çeviri: Powell döneminde piyasa, bir sonraki hamleyi genellikle son enflasyon verisinden geriye doğru çözebiliyordu. Warsh döneminde çözemiyor. Size, eğilim okumasına göre, kendi takvimiyle hareket edeceğini ve bunu önceden duyurmayacağını söylüyor. Bu, FOMC toplantıları çevresinde daha büyük sürprizlerin reçetesidir; hem de iki yönde.
Trump'ı görmezden geldiği bölüm
Üç ayrı gazeteci onu başkan hakkında konuşturmaya çalıştı. Üçünde de reddetti ve asıl haber bu retlerdi.
ABC News, defalarca indirim talep eden bir başkana mesajının ne olduğunu sordu. Warsh: "Başkanla yapılan bir görüşme hakkında size verecek bir şeyim yok."
Washington Examiner, Trump'ın faizler düşmezse bazı ülkelerle ticareti kesme tehdidini hatırlatarak bunun Fed'in bağımsızlığı için bir sınav olup olmadığını sordu. Warsh: "Başkanla görüşmeler hakkında size verecek bir şeyim yok ve ben bir Wall Street bülteni de değilim. Federal Rezerv'in bağımsızlığının bir parçası, kendi şeridimizde kalmaktır. Bağımsızlık iki yönlü bir caddedir. Ticaret politikası ve maliye politikası yapanların da kendi şeritlerinde kalmasına izin vereceğiz."
Görevdeki bir Fed başkanının Beyaz Saray'a "kendi işine bak" demeye bu kadar yaklaşması pek görülmez; üstelik bunu hiçbir dramatik vurgu olmadan, düz bir tonda söyledi ki sözü asıl ağırlaştıran da bu.
Yönetim, toplantıdan önceki on günü topyekûn bir baskıyla geçirmişti: başkan, başkan yardımcısı, hazine bakanı ve üst düzey ekonomi danışmanlarının tamamı Fed'e faiz artırmaması çağrısında bulundu. Trump, "yüksek faizler ABD'yi çok haksız bir dezavantaja sokuyor" diye paylaşmıştı. Faiz artışı isteseydi Warsh'u seçmeyeceğini de söylemişti.
Piyasaların en çok önemsemesi gereken nokta şu: sonuç kıl payı bile değildi. Oylama 12–0. Beyaz Saray'ın baskı kampanyası toplantı odasında herhangi bir etki yarattıysa, bu tek bir oy pusulasında bile görünmedi. Trump'ın atadığı bir Fed'in ele geçirilmiş bir Fed olacağından endişe eden herkes için çarşamba günü gerçek ve gözlemlenebilir bir veriydi. Tahvil piyasası da olayı tam olarak böyle değerlendirdi.
Enflasyon arz kaynaklıysa neden faiz artırılır?
Basın toplantısının en keskin soru hattı buydu ve doğrudan bir yanıtı hak ediyor; çünkü çoğu okurun aklına gelecek itiraz tam olarak bu.
Bugünkü enflasyon büyük ölçüde enerji ve gümrük vergileri hikâyesi. Hürmüz Boğazı'ndaki kesinti, ham petrolü yılın büyük bölümünde varil başına 100 doların üzerinde tuttu; ağustosta toplam PCE fiyatlarının on iki aylık değişimi yüzde 3,6 civarındaydı, çekirdek PCE yaklaşık yüzde 3,2, çekirdek tüketici fiyatları ise yüzde 2,4'e daha yakındı. Washington'da çeyrek puanlık bir artış, Körfez'de bir deniz yolunu yeniden açmıyor.
Warsh bu noktayı kabul etti, sonra soruyu yeniden çerçeveledi. "Hiçbir tekil fiyatı etkileyemeyiz" dedi, "ne petrol fiyatını ne de markettteki gıdayı. Ama yapabileceğimiz ve yapacağımız şey, göreli fiyatlardaki herhangi bir değişimin yayılmamasını, ikinci ve üçüncü tur etkiler yaratmamasını sağlamaktır."
Argümanın tamamı bu ve savunulabilir bir argüman. Fed benzini ucuzlatmaya çalışmıyor. Pahalı benzinin daha yüksek ücret taleplerine, daha yüksek hizmet fiyatlarına ve çıpasından kopmuş beklentilere dönüşmesini engellemeye çalışıyor; 1970'lerin petrol şoklarını on yıllık bir enflasyona çeviren mekanizma tam olarak buydu.
İşgücü piyasası ona deneme alanı veriyor. İşsizlik yaklaşık yüzde 4,1, açık iş sayısı ve haftalık çalışma saatleri artıyor, işsizlik başvurularının dört haftalık ortalaması tam istihdamla uyumlu. Çifte görevin bir tarafı esasen karşılandığında, diğer taraf ilgiyi topluyor. Warsh bunu açıkça söyledi: "Baskın odağımız, görevimizin fiyat istikrarı tarafında."
Tahvil piyasası faizi Fed'den önce artırdı
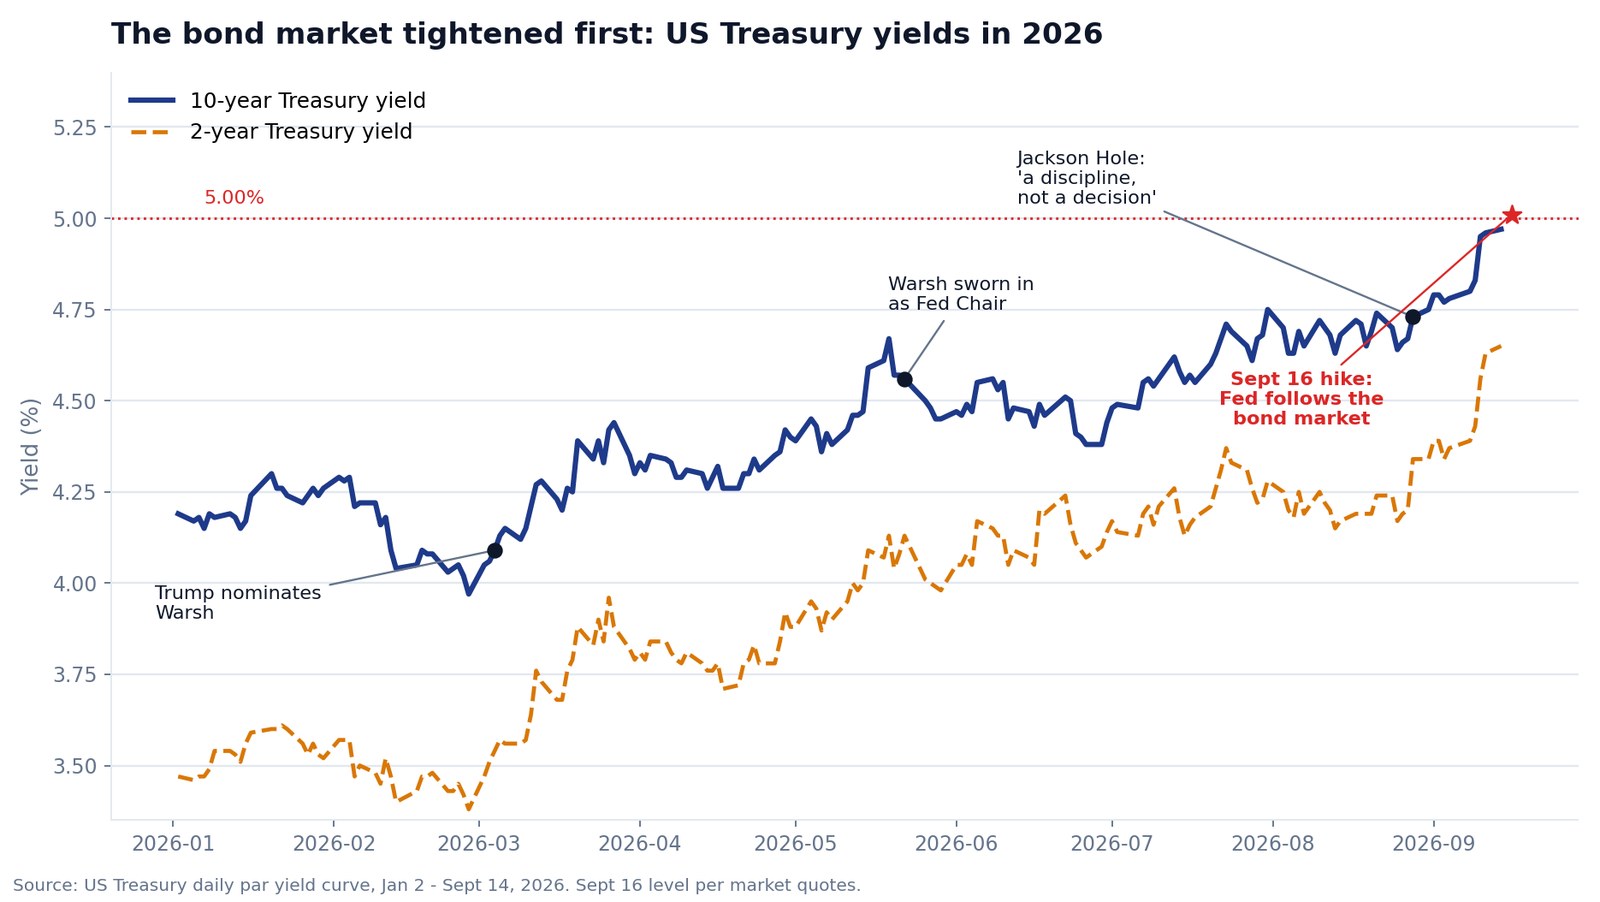
Yukarıdaki grafiğe bakın; 2026'nın asıl hikâyesi bu.
Trump'ın Warsh'u aday gösterdiği 4 Mart'ta ABD 10 yıllık tahvil getirisi yüzde 4,09'du. Eylül ortasında yüzde 5,00'i aşmıştı: 2007'den bu yana en yüksek seviye. Aynı dönemde 2 yıllık getiri yüzde 3,54'ten yaklaşık yüzde 4,72'ye çıktı. Fed bu pencerede bir kez bile hareket etmedi. Sıkılaştırmanın tamamını piyasa kendi başına yaptı.
Warsh'un "geniş finansal koşulları sıkılaştırıcı olarak tanımlamakta zorlandığını" söyleyebilmesinin ve meslektaşlarının da aynı fikirde olmasının nedeni bu. Onun anlatımında çeyrek puan, Fed'in öncülük etmesi değil, çoktan hükmünü vermiş bir tahvil piyasasını yakalamasıydı.
Uzun vadeli getirilerin neden bu kadar yükseldiği sorulduğunda, akılda tutulmaya değer üç neden saydı: ekonomi gerçekten güçlendi; sermaye rekabeti sertleşti, çünkü "hiperölçekleyiciler" yani büyük bulut ve yapay zekâ inşaatçıları, yatırım için fon toplamak üzere piyasaya döküldü; ve jeopolitik, özellikle enerjinin spot fiyatları ile nihayetinde raflara ulaşan rafineri marjları arasındaki fark.
Peki günün kendisinde ne oldu? 10 yıllık getiri neredeyse hiç hareket etmedi, uzun vadeli tahviller hafifçe güçlendi. 20 yıldan uzun vadeli ABD tahvillerine yatırım yapan borsa yatırım fonu TLT günü yüzde 0,29 artışla kapattı. Yani tahvil yatırımcıları bu artışı büyümeye tehdit olarak değil, enflasyonla mücadelede güvenilirlik olarak okudu. Warsh'un alabileceği en iyi eleştiri yazısı buydu.
Hisseler nasıl oy verdi: faturayı bankalar ödedi
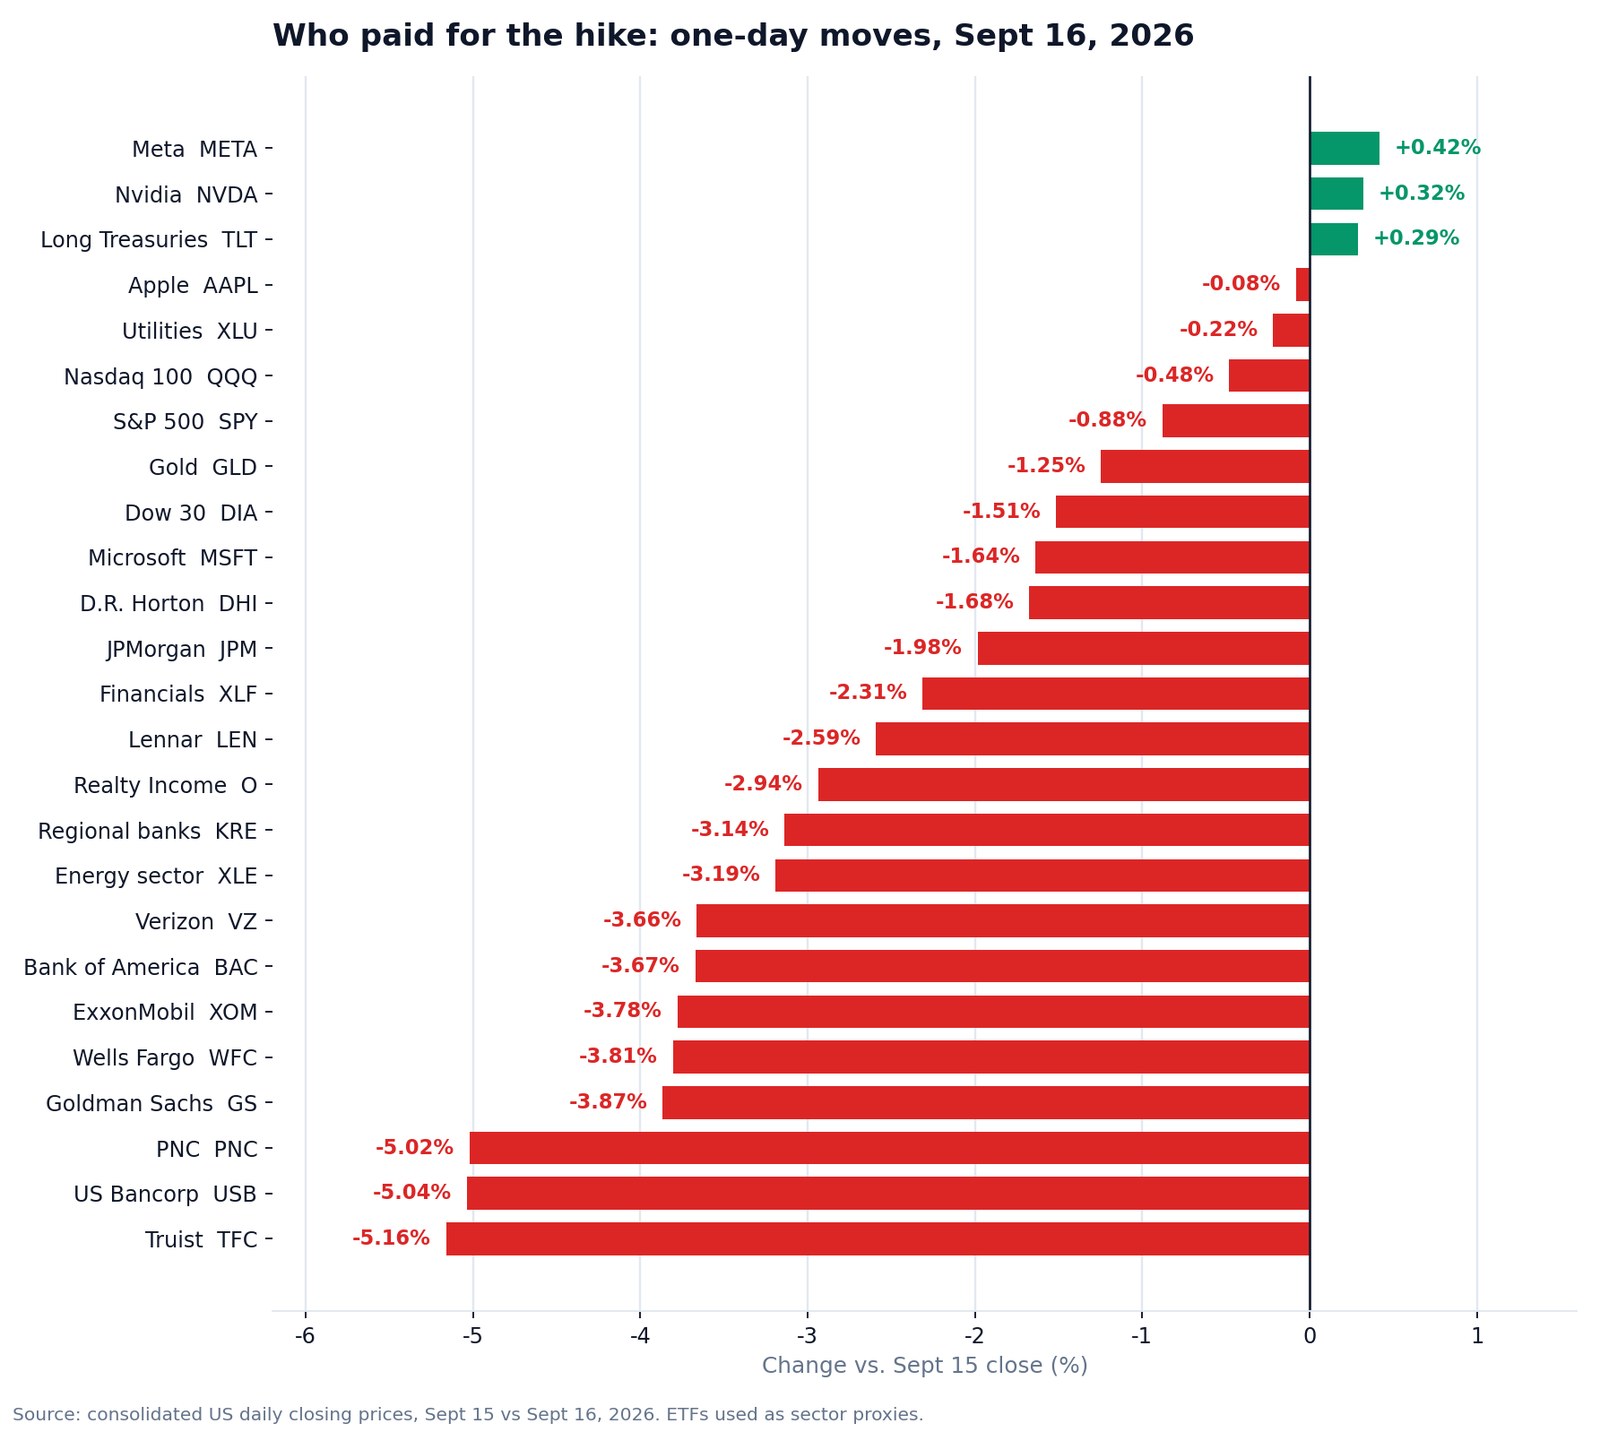
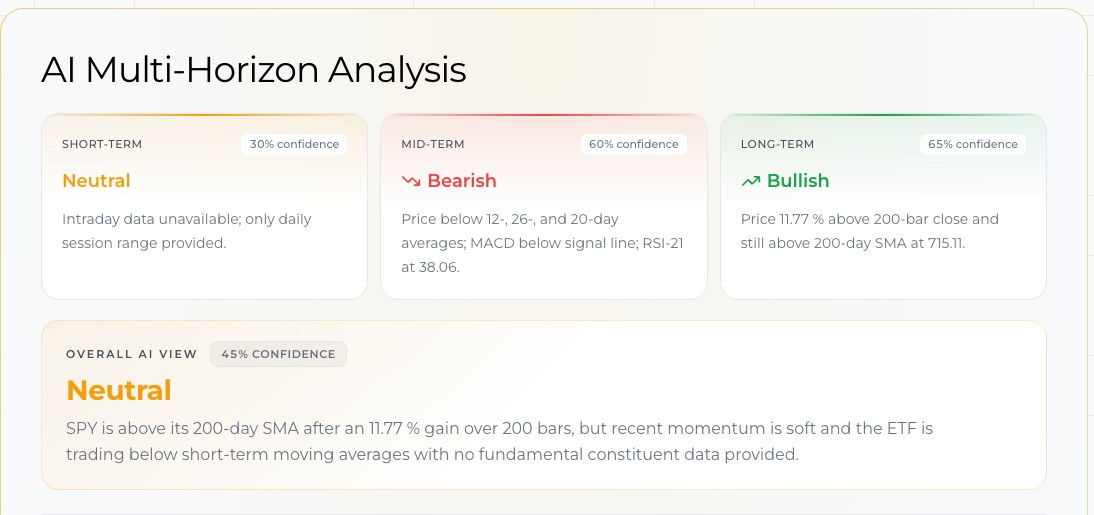
Ana endeksler ılımlı bir hikâye anlattı. Dow yaklaşık yüzde 1,4, S&P 500 yaklaşık yüzde 0,8, Nasdaq Bileşik yaklaşık yüzde 0,5 geriledi. SPY 750,74 dolardan, yüzde 0,88 düşüşle kapandı.
Yüzeyin altında ise hiç de ılımlı değildi. Yılın tek seansta yaşanan en sert sektör rotasyonlarından biriydi ve acı tek bir yerde toplandı: bankalarda.
Truist yüzde 5,16 düştü. U.S. Bancorp yüzde 5,04, PNC yüzde 5,02 geriledi. Goldman Sachs yüzde 3,87, Wells Fargo yüzde 3,81, Bank of America yüzde 3,67, Citigroup yüzde 3,41 ve Charles Schwab yüzde 3,37 kaybetti. Sektörün kalesi JPMorgan bile yüzde 1,98 düştü. Bölgesel banka fonu KRE yüzde 3,14, geniş finans fonu XLF yüzde 2,31 geriledi.
Çoğu kişi bankaların faiz artışlarına bayıldığını varsayar, bu yüzden basitçe açıklamakta fayda var. Bankalar, kredilerden kazandıkları ile mevduata ödedikleri arasındaki farktan para kazanır. Bu artış kısa ucu, yani mevduat maliyetini yukarı çekti; kredi getirilerinin geldiği uzun uç ise neredeyse hiç kımıldamadı. Fark genişlemek yerine daralıyor. Üstelik yüzde 5'e yaklaşan bir 10 yıllık getiri, bankaların zaten elinde tuttuğu tahvillerin değerini aşağı çekiyor; faizlerin daha uzun süre yüksek kalması da borçluların ödeyememe olasılığını artırıyor. Geliri en az çeşitlenmiş ve mevduatı faize en duyarlı olan bölgesel bankalar en sert darbeyi alır. Seansın ürettiği sıralama tam olarak buydu.
İkinci kurban enerji oldu, ama farklı bir nedenle: ham petrol o gün yüzde 3'ten fazla düştü. ExxonMobil yüzde 3,78, Chevron yüzde 3,21 geriledi.
Üçüncü sırada tahvil ikamesi işlemler vardı. Verizon yüzde 3,66, AT&T yüzde 3,42, net kiralama gayrimenkul ortaklığı Realty Income ise yüzde 2,94 düştü: risksiz getiri yüzde 5'e yaklaştığında, yüzde 6'lık bir temettü artık özel görünmüyor.
Konut sektörü beklenenden hafif bir darbe aldı: Lennar yüzde 2,59, D.R. Horton yüzde 1,68 geriledi. Konut kredisi faizleri yüzde 5'lik 10 yıllığı çoktan fiyatlamıştı.
Ve sürpriz. Büyük teknoloji hisseleri neredeyse hiç sarsılmadı. Nvidia yüzde 0,32, Meta yüzde 0,42 yükseldi, Apple yüzde 0,08 düşüşle yatay kaldı. İstisna yüzde 1,64 gerileyen Microsoft oldu. Eski kural, yüksek faizin uzun vadeli büyüme hisselerini ezdiğini söylerdi. 2026'da yapay zekâ yatırım kompleksi, iskonto oranı işlemi olarak değil, nakit üreten bir sanayi döngüsü olarak muamele görüyor; üstelik endeks içindeki ağırlığı, bankalar yüzde 4 düşerken S&P'nin kaybını yüzde 1'in altında tutmaya yetecek kadar büyük.
Finans dışındaki en net kaybeden kripto bağlantılı hisseler oldu. Coinbase yüzde 6,04 düştü; ancak burada ikinci bir neden vardı: Senato aynı öğleden sonra Clarity Yasası'nı 49'a karşı 50 oyla ilerletemedi.
Benim okumam: bu bir rotasyondu, topyekûn bir değer düşüşü değil. Piyasa ekonominin kırıldığına karar vermedi. Kârı ucuz paraya bağlı işlerin daha az değerli olduğuna, yapay zekâ yatırım patlamasına satış yapan işlerin ise olmadığına karar verdi. Bu ayrım, ekime taşınacak en yararlı tek şey.
Nokta grafiği bundan sonrası hakkında ne diyor?
Kararla birlikte Fed, üç ayda bir yayımladığı Ekonomik Projeksiyonlar Özeti'ni de açıkladı. Warsh, üst üste ikinci toplantıda kendi tahminini sunmadığını özellikle belirtti ve meslektaşlarının rakamlarını kendisinin değil, onların rakamları olarak aktardı.
18 katılımcının 2026 sonu için federal fon oranını nereye koyduğu şöyle:
| 2026 sonu federal fon oranı | Anlamı | Katılımcı |
|---|---|---|
| %4,375 | Bu yıl iki artırım daha | 4 |
| %4,125 | Bu yıl bir artırım daha | 12 |
| %3,875 | Bu yıl için bitti | 2 |
On sekiz kişiden on altısı 2026'da en az bir artırım daha istiyor. Yalnızca ikisi işin bittiğini düşünüyor.
Projeksiyonların geri kalanı da sessiz biçimde aynı ölçüde şahin:
| Medyan projeksiyon | 2026 | 2027 | 2028 | 2029 |
|---|---|---|---|---|
| Reel gayrisafi yurt içi hasıla büyümesi | %2,3 | %2,4 | %2,2 | %2,1 |
| İşsizlik oranı | %4,1 | %4,1 | %4,1 | %4,1 |
| PCE enflasyonu | %3,7 | %2,3 | %2,1 | %2,0 |
| Çekirdek PCE enflasyonu | %3,4 | %2,5 | %2,2 | %2,0 |
| Federal fon oranı | %4,1 | %4,1 | %3,9 | %3,6 |
Son satırı dikkatle okuyun. Medyan katılımcı 2027'de hiç indirim görmüyor: faiz 2027'yi tam olarak 2026'yı bitirdiği yerde bitiriyor. On sekiz kişiden sekizi 2027'yi daha da yükseğe, yüzde 4,375'e koyuyor. Enflasyon ise yüzde 2'ye ancak 2029'da ulaşıyor ki bu, bunun hızlı bir onarım değil uzun bir yıpratma savaşı olacağının zımni kabulü.
Komitenin yüzde 3,2 olarak belirlediği uzun vadeli nötr faize kıyasla, bugünkü yüzde 3,875'lik orta nokta yalnızca ölçülü biçimde sıkılaştırıcı. Daha ileri gitmek için alan var ve kimse buna aşırı demez.
Ekim toplantısından ne beklemeli
Bir sonraki FOMC toplantısı 27–28 Ekim 2026'da. O toplantıda yeni bir nokta grafiği olmayacak; bir sonraki Ekonomik Projeksiyonlar Özeti aralıkta gelecek. Ama basın toplantısı olacak; yani Warsh'un hiçbir şeye bağlanmayı reddettiği yarım saat daha.
Vadeli piyasalar yıl bitmeden bir artırım daha olacağına eğilimli. Noktalar da aynı fikirde. Asıl soru olup olmayacağı değil, hangi toplantıda olacağı: ekim mi, aralık mı.
Görüşüm, açıkça görüş olarak belirtiyorum:
Ekimde bekleyip aralıkta artırmak biraz daha olası yol ve buna yarı yarıyanın biraz üstünde bir olasılık verirdim. Beklemenin gerekçesi şu: Warsh, temmuzda istediğini söylediği şeyi yani eğilimin dönüp dönmediğini görecek zamanı tam da şimdi satın aldı. Eğilimlerin önemli, tekil verilerin önemsiz olduğunu defalarca söyledi; bugünle ekim sonu arasında yalnızca bir tüketici enflasyonu verisi var, yani tek bir veri. Aralık toplantısı ise eksiksiz bir projeksiyon setiyle ve iki ay daha kanıtla geliyor.
Ama ekim ihtimali gerçek ve onu küçümsemem. Bildiri daha zamanında dedi. Warsh, komitenin eylem ölçütünün yani altta yatan enflasyonun yüzde 2'ye "açık biçimde ve yeterli hızda" yöneldiğine dair güvenin karşılanmadığını söyledi. Eylülde karşılanmadıysa, bir aylık verinin bunu ekimde karşılaması pek olası değil. Tarihsel olarak Fed artırıma başladığında nadiren tek seferde durur; New York Times muhabiri tam bu noktayı sıkıştırdı ve o, göze çarpacak biçimde çürütmekten kaçındı.
Terazi şu üç şeyle ekimde harekete doğru eğilir: çekirdek enflasyonun beklentileri aşması, Körfez'de yeni bir tırmanmayla petrolün yukarı gitmesi ya da bir güçlü istihdam raporu daha. Şu üç şeyle de beklemeye doğru eğilir: çekirdek hizmet fiyatlarında gerçek bir aşağı kırılma, petrolün jeopolitik primini geri vermesi ve işgücü verilerinde herhangi bir çatlak; özellikle devam eden işsizlik başvurularında bir sıçrama.
Bir uyarı. Warsh önceden taahhüt vermeyi reddettiği için piyasa ekime alışılmıştan daha az kesinlikle girecek. O gün çarşamba en sert hareket eden yerlerde daha geniş salınımlar bekleyin: bölgesel bankalar, uzun vadeli tahviller ve geçimini temettü dağıtmakla sağlayan her şey.
Sıradan bir portföy için anlamı ne?
Dört çıkarım ve hiçbiri işlem masası gerektirmiyor.
Nakit ve kısa vadeli tahviller yeniden gerçekten rekabetçi. Politika faizi yüzde 3,75–4,00'deyken ve 2027'ye kadar projeksiyonlarda hiç indirim yokken, bir miktar kuru barut tutmanın fırsat maliyeti sıfıra yakın. İki yıl önce durum böyle değildi.
Faize duyarlı getiri varlıklarını yeniden gözden geçirin. Kamu hizmetleri, telekomünikasyon ya da gayrimenkul ortaklıklarını esas olarak temettü için tutuyorsanız, risksiz yüzde 5 ile rekabet ediyorsunuz. Temettünün büyüyor olması gerekir, yalnızca büyük olması yetmez.
Banka pozisyonu artık faize değil, getiri eğrisine yapılan bir bahis. Bankaların daha yüksek faize değil, daha dik bir eğriye ihtiyacı var. Kısa ve uzun vadeli getiriler arasındaki fark açılana kadar artırımlar bu grup için ters rüzgârdır; banka ne kadar küçük ve mevduata bağımlıysa rüzgâr o kadar serttir.
Ve refleksle büyüme hissesi satmayın. Çarşambanın kanıtladığı tek şey, "yüksek faiz teknolojiyi öldürür" refleksinin bu döngüde işlemediği. Çünkü yapay zekâ yatırım döngüsü şu anda o şirketlerin kârları üzerinde iskonto oranından daha büyük bir güç.
Bu hareketleri sonradan derlenmiş bir özet yerine gerçek zamanlı görmek isterseniz: canlı çok ajanlı komuta odamız aynı kurulumu herhangi bir ABD hissesinde çalıştırır, Sektör Takibi hasarı fiilen hangi grupların emdiğini izler, otopilotlar ise bir pozisyonu gözetler ve tablo değiştiğinde haber verir. Planlar ve dahil olan analiz limitleri fiyatlandırma sayfasında, diğer piyasa değerlendirmeleri ise Hikayeler bölümünde.
Sıkça sorulan sorular
Fed eylül 2026'da faizi ne kadar artırdı?
0,25 puan artırarak federal fon oranı hedef aralığını yüzde 3,50–3,75'ten yüzde 3,75–4,00'e çıkardı. Bu, Temmuz 2023'ten bu yana ilk artış ve Kevin Warsh'un başkanlığındaki ilk artıştı.
Karar oybirliğiyle mi alındı?
Evet. FOMC 12–0 oyla, muhalefet şerhi olmadan karar verdi; önceki haftalarda yetkililerin kamuoyu önünde ne kadar bölünmüş göründüğü düşünülürse bu dikkate değer.
Kevin Warsh şahin mi güvercin mi?
Şahin. Enflasyonu "çok yüksek ve çok uzun süredir" diye niteliyor, 2006–2011 arasındaki guvernörlük döneminde niceliksel gevşemeye kuşkuyla bakıyordu ve fiyat istikrarını beyan ettiği baskın odak hâline getirdi. Yine de sıra dışı bir şahin: ileriye dönük yönlendirme vermeyi reddediyor ve nötr faiz çerçevesini akademik olarak ilginç ama işlevsel olarak yararsız buluyor.
Fed ekim 2026'da yeniden artırır mı?
27–28 Ekim toplantısı canlı. On sekiz FOMC katılımcısından on altısı 2026'da en az bir artırım daha öngörüyor ve komite yüzde 2 enflasyona "daha zamanında" dönmek istediğini söyledi. Bu artırımın ekimde mi yoksa 8–9 Aralık toplantısında mı geleceği gerçekten belirsiz ve Warsh sinyal vermeyi açıkça reddetti.
Faiz arttıysa banka hisseleri neden düştü?
Çünkü artış kısa vadeli fonlama maliyetini yükseltti ama uzun vadeli kredi getirilerini yükseltmedi ve marjı sıkıştırdı; ayrıca yüzde 5'e yakın bir 10 yıllık getiri, bankaların zaten elinde tuttuğu tahvillerin değerini düşürüyor. Truist, U.S. Bancorp ve PNC gibi bölgesel bankalar yaklaşık yüzde 5 geriledi.
Warsh, Başkan Trump hakkında ne söyledi?
Hiçbir şey. Üç gazeteci Beyaz Saray'ın baskı kampanyasını sordu ve o her seferinde yanıt vermeyi reddetti; yalnızca "bağımsızlık iki yönlü bir caddedir" dedi ve Fed'in "kendi şeridinde kalmayı" amaçladığını belirtti.
Sonuç
Çeyrek puan asıl haber değil. Asıl haber iki şey.
Birincisi: faiz indirmek için özellikle atanan bir başkan, göreve başlamasının 117'nci gününde faiz artırdı, bütün meslektaşlarını imzaya ikna etti ve ardından kendisini atayan başkanı anmayı bile reddetti. Merkez bankası bağımsızlığı genellikle soyut bir kavramdır. Çarşamba günü bir yoklama listesine dönüştü.
İkincisi: piyasa ona inandı. Uzun vadeli getiriler gevşedi, dolar güçlendi ve satışlar tüm endekse yayılmak yerine ucuz paraya ihtiyaç duyan işlerde yoğunlaştı. Güvenilirliğin fiyat verilerindeki görüntüsü tam olarak budur.
Warsh sürekli bir karara değil, bir disipline bağlı olduğunu söylüyor. Yatırımcılar artık ne yapacağını kendilerine söylemeyecek bir Fed'i fiyatlamak zorunda. Bu, son on yıldan daha rahatsız edici. Ama tek bir öğleden sonranın kanıtına bakılırsa, bir hayli daha ciddi de.
İlgili Okumalar
- Warsh'ın ilk Fed toplantısı: nokta grafiği artırıma döndü
- 2026 Ara Seçimleri ve Fed: Eylül İndirimi Öldü mü?
- Trump Warsh'ı övdü, temmuzda faiz indirimi istiyor
- 1983'ten Bu Yana Tüm Fed Faiz Artırım Döngüleri: S&P 500
- Küresel tahvil satışı: 30 yıllık getiri 19 yılın zirvesinde
- Yapay zekâ harcaması 2026: nakit akışının %96'sını yuttu
- Temmuz 2026 CPI Raporu: Enflasyon Düştü, Fed Hâlâ Kararsız
- Ters Getiri Eğrisi ve ABD Resesyonları: Bir Referans Tablosu
- Jackson Hole 2026: Yenilik Fed politikasını yazar mı?
Kaynaklar
- Federal Reserve — FOMC bildirisi, 16 Eylül 2026
- Federal Reserve — Ekonomik Projeksiyonlar Özeti, Eylül 2026
- Federal Reserve — Başkan Warsh’un Jackson Hole konuşması, 28 Ağustos 2026
- Federal Reserve — FOMC toplantı takvimi
- U.S. Department of the Treasury — günlük Hazine getiri eğrisi oranları
- Bureau of Economic Analysis — kişisel tüketim harcamaları fiyat endeksi


