
Sysco'nun kendi pro forma tablosu: Jetro rakamları gerçekte ne söylüyor
15 Eylül 2026'da Sysco Corporation (NYSE: SYY) 12.345.679 adet adi hisseyi 81,00 dolardan fiyatladı. Sysco'nun 1 milyar dolarlık hisse satışı, devam eden Jetro Restaurant Depot satın alımının finansmanındaki son ve en küçük parça; tek başına neredeyse önemsiz: hisse sayısını yüzde 2,57 artırıyor.
Onunla birlikte sunulan belgeler ise önemsiz değil. Hisseleri satabilmek için Sysco bir değiştirilmiş izahname eki yayımlamak ve 14 Eylül 2026 tarihli bir 8-K formundaki güncel rapor ile piyasanın daha önce hiç görmediği üç şeyi açıklamak zorunda kaldı: Jetro Restaurant Depot'nun denetimden geçmiş birleşik finansal tabloları, yönetimin değerlendirme ve analizi ve birleşen şirketin tam bir denetimden geçmemiş özet birleşik pro forma gelir tablosu.
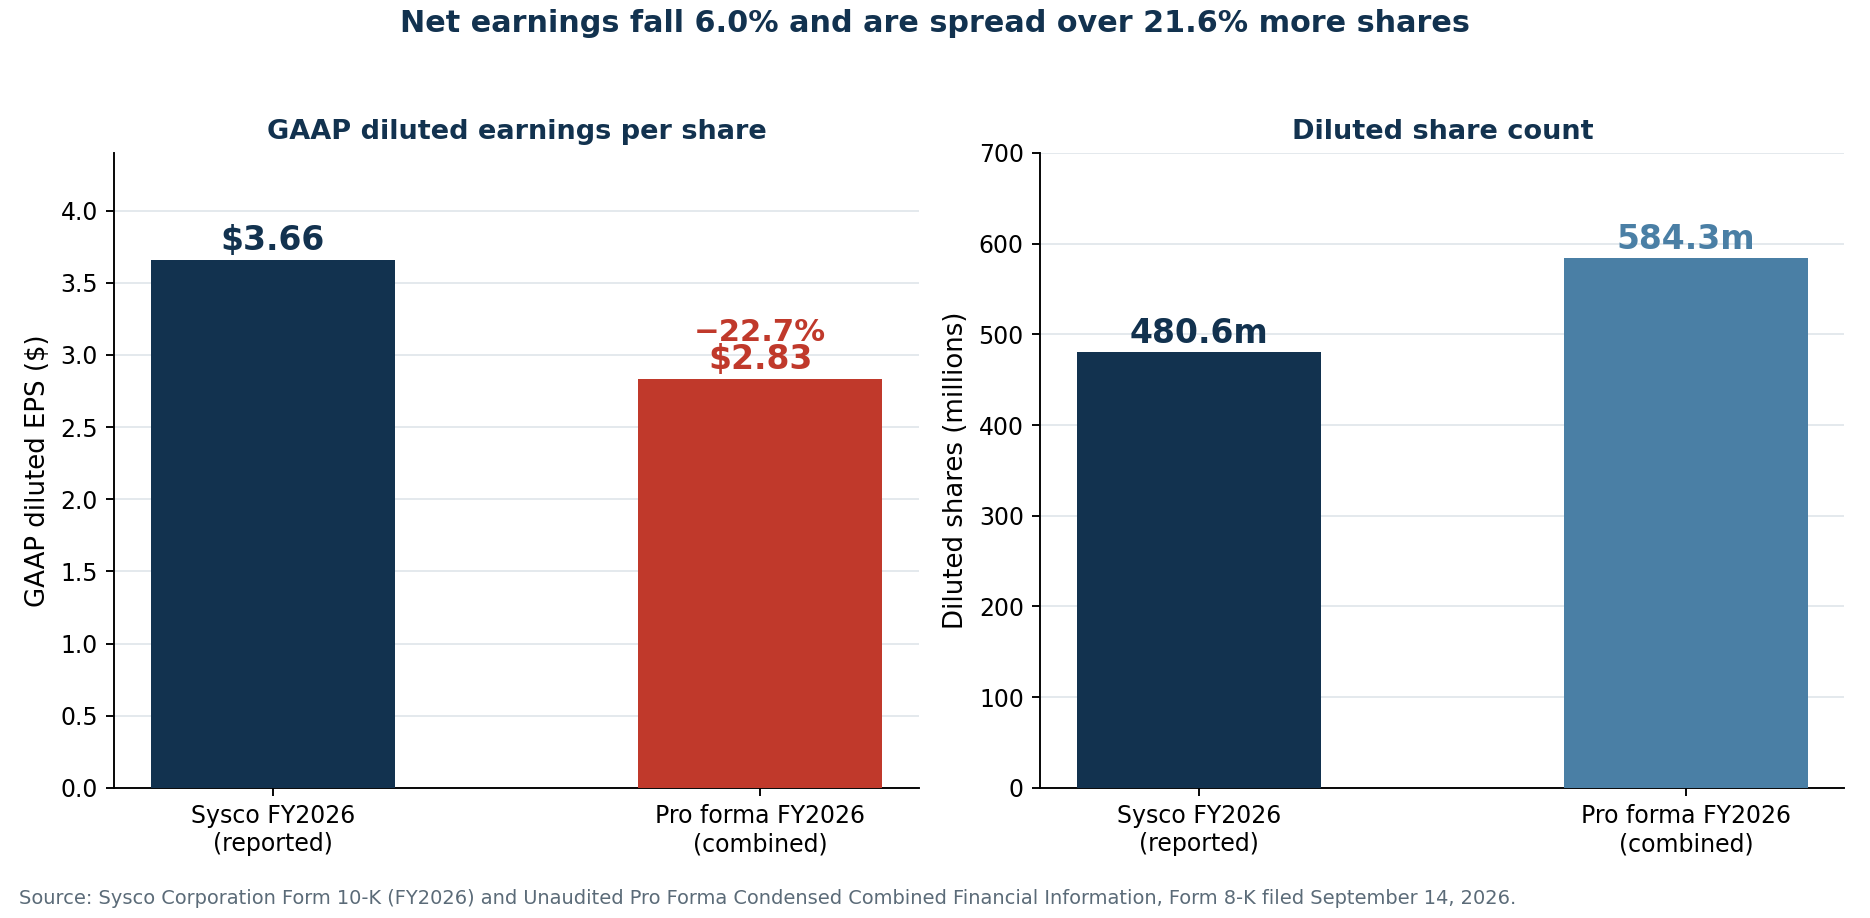
Bu belgeler, manşetlerin tahmin etmeye çalıştığı soruyu yanıtlıyor. Sysco'nun kendi pro forma tablosu, işlem 2026 mali yılının başında tamamlanmış olsaydı birleşik seyreltilmiş hisse başına kârın, fiilen raporlanan 3,66 dolar yerine 2,83 dolar olacağını gösteriyor — yüzde 22,7'lik bir düşüş. Bu, karamsar bir analistin projeksiyonu değil. Bir menkul kıymet ihracı için imzalanmış, şirketin kendi aritmetiği.
Bu yazı belgelerin söylediklerini satır satır ele alıyor: seyrelmenin tam merdiveni, pro forma gelir tablosu, "düzeltilmiş hisse başına kârda artış" ile muhasebesel hisse başına kârda yüzde 23 düşüşün neden ikisinin de doğru olduğunu açıklayan köprü, Jetro'nun pazarlama rakamlarının ardındaki denetlenmiş veriler, 29 milyar dolarlık satın alma bedelinin bilançoda gerçekte nereye düştüğü ve borç azaltma planının nakit olarak ne gerektirdiği. İşlemi izleyen yatırımcılar SYY bildirimlerini, fiyat hareketini ve düzenleyici haberleri SimianX AI ile takip edebilir.
Tüm rakamlar 16 Eylül 2026'ya kadar olan SEC bildirimlerinden ve piyasa verilerinden alınmıştır.
İhraç, tam olarak
Sysco ihracı 14 Eylül kapanışının ardından duyurdu ve ertesi akşam fiyatladı. Koşullar kesin, ve burada kesinlik önemli çünkü seyrelme üzerine yorumların neredeyse tamamı yuvarlanmış rakamlarla çalışıyor.
| İhraç koşulu | Ana işlem | Tam ek tahsisle |
|---|---|---|
| Arz edilen hisse | 12.345.679 | 14.197.530 |
| Halka arz fiyatı | 81,00 $ | 81,00 $ |
| Brüt hasılat | 1.000,0 milyon $ | 1.150,0 milyon $ |
| Hisse başına aracılık iskontosu | 2,43 $ | 2,43 $ |
| Toplam aracılık iskontosu | 30,0 milyon $ | 34,5 milyon $ |
| Sysco'ya net hasılat | 967,4 milyon $ | 1,1 milyar $ |
| Öncesinde dolaşımdaki hisse (9 Eyl. 2026) | 479.568.281 | 479.568.281 |
| Sonrasında dolaşımdaki hisse | 491.913.960 | 493.765.811 |
| Hisse sayısındaki artış | %2,574 | %2,960 |
Aracı kurumların ek tahsis opsiyonu tam olarak 1.851.851 ilave hisse için. Ana işlemde Goldman Sachs & Co. LLC 4.444.444 hisse, TD Securities (USA) LLC 2.962.962 hisse aldı; kalanı on üç banka paylaştı.
İki ayrıntı vurgulanmayı hak ediyor. Birincisi, ihraç Jetro satın alımının tamamlanmasına bağlı değil. İşlem çökerse hisseler dolaşımda kalır ve Sysco nakdi genel kurumsal amaçlar için elinde tutar. İkincisi, Sysco'nun hisse bazlı ödüllendirme planları kapsamında ayrıca 33.878.051 rezerve edilmiş hissesi var; bunlar yukarıdaki tablodaki hiçbir sayıma dâhil değil.
81,00 dolarlık fiyat, 14 Eylül kapanışı olan 83,54 dolara göre yüzde 3,04'lük bir iskonto anlamına geliyordu. Bu, sıradan bir yeni ihraç tavizi. Ardından gelen daha az sıradandı: SYY 15 Eylül'de 79,60 dolardan, 16 Eylül'de 78,71 dolardan kapandı — yani yeni yatırımcıların ödediği fiyatın yüzde 2,8 altında — 13,7 milyon ve 6,3 milyon adetlik hacimlerle; normal hacim ise 2 ila 4 milyon.
Seyrelme merdiveninin üç basamağı var, bir değil
1 milyar dolarlık ihraç, hisse sayısını etkileyen üç olayın en küçüğü. Sysco kapanışta Jetro'nun sahiplerine ayrıca 91,5 milyon hisse verecek; bu blok pro formada 82,11 dolarlık referans fiyattan 7.514 milyon dolar değerinde.
| Aşama | Dolaşımdaki hisse | Mevcut ortakların payı |
|---|---|---|
| İhraçtan önce (9 Eyl. 2026) | 479.568.281 | %100,00 |
| 1 milyar dolarlık ihraçtan sonra | 491.913.960 | %97,49 |
| Jetro sahiplerine 91,5 milyon hisseden sonra | 583.413.960 | %82,20 |
| Ek tahsis tamamen kullanılırsa | 585.265.811 | %81,94 |
Pro forma tablo 584.290.988 seyreltilmiş hisse kullanıyor; bu, ağırlıklandırma etkilerini ve hisse planlarından gelen seyrelmeyi içeriyor.
Hisse ihracı mevcut ortaklara mülkiyetin 2,5 puanına mal oluyor. Satın alma hisseleri ise 15,3 puan daha. İhracı tartışmak, seyrelmenin altıda birini tartışmaktır.
Hisseyle finanse edilen işlemler düzenli olarak manşetteki ihraç üzerinden değerlendiriliyor, merdivenin tamamı üzerinden değil — yatırımcıların Amazon'un Qualcomm ile çip anlaşmasını okurken yaptığı hatanın aynısı; orada da duyurulan blok nihai sayımın yalnızca bir parçasıydı.
İşte bu yüzden ihraç, tek başına ele alındığında yatırım sorusu değil — ve bu yüzden Sysco'nun son 1 milyar doları borç yerine hisseyle finanse etme kararı savunulabilir. Pro forma finansman takviminin ima ettiği yaklaşık yüzde 5,6'lık karma orana göre, son milyar için borç yerine hisse kullanmak yılda yaklaşık 56 milyon dolarlık vergi öncesi faizden kaçınıyor ve diğer 20,9 milyarı fiyatlayan yatırım yapılabilir notları koruyor.
Sysco'nun kendi pro forma gelir tablosu
Tüm tartışmayı yeniden çerçeveleyen tablo bu. Doğrudan 14 Eylül tarihli 8-K formunun 99.3 sayılı ekinden geliyor ve birleşik şirketi, işlem 29 Haziran 2025'te tamamlanmış gibi gösteriyor.
| Mali yıl, milyon $ | Pro forma 2026 | Sysco 2026 | Sysco 2025 | Sysco 2024 |
|---|---|---|---|---|
| Satışlar | 100.561 | 84.553 | 81.370 | 78.844 |
| Satışların maliyeti | 81.810 | 68.914 | 66.401 | 64.236 |
| Brüt kâr | 18.751 | 15.639 | 14.969 | 14.608 |
| Faaliyet giderleri | 14.594 | 12.544 | 11.881 | 11.406 |
| Faaliyet kârı | 4.157 | 3.095 | 3.088 | 3.202 |
| Faiz gideri | 2.008 | 717 | 635 | 607 |
| Diğer gider (gelir), net | 75 | 102 | 38 | 30 |
| Vergi öncesi kâr | 2.074 | 2.276 | 2.415 | 2.565 |
| Kurumlar vergisi | 423 | 519 | 587 | 610 |
| Net kâr | 1.651 | 1.757 | 1.828 | 1.955 |
| Seyreltilmiş hisse başına kâr | 2,83 $ | 3,66 $ | — | — |
| Seyreltilmiş hisse | 584.290.988 | 480.612.203 | — | — |
Son üç satırı birlikte okuyun. Satışlar yüzde 18,9 artıyor. Faaliyet kârı yüzde 34,3 artıyor. Ve net kâr yüzde 6,0 düşüyor, çünkü faiz gideri neredeyse üçe katlanıyor: 717 milyon dolardan 2.008 milyon dolara. Yüzde 21,6 daha fazla hisseye yayılınca, seyreltilmiş hisse başına kâr 3,66 dolardan 2,83 dolara iniyor.
Aynı bildirim FAVÖK görünümünü de veriyor:
| Milyon $ | Pro forma 2026 | Sysco 2026 |
|---|---|---|
| FAVÖK | 5.787 | 3.969 |
| Belirli kalemlere göre düzeltilmiş FAVÖK | 6.608 | 4.387 |
| Düzeltilmiş FAVÖK marjı | %6,6 | %5,2 |
| Amortisman ve itfa payları | 1.705 | 976 |
| Net borç | 32.286 | 11.730 |
| Net borç / düzeltilmiş FAVÖK | 4,89x | 2,67x |
Marjlar gerçekten iyileşiyor: düzeltilmiş FAVÖK satırında yüzde 5,2'den yüzde 6,6'ya çıkmak gerçek bir yapısal kazanım ve boğa senaryosunun en güçlü dayanağı. Sorun FAVÖK'ün altındaki her şeyde.
"Hisse başına kârda artış" ile yüzde 23 düşüş neden ikisi de doğru
Sysco ilk yılda orta-yüksek tek haneli düzeltilmiş hisse başına kâr artışı, ikinci yılda yüzde on ila on beş arası bir artış öngörüyor. Bu açıklamalar yanıltıcı değil. Ancak yukarıdaki pro forma ile aynı şeyi de ölçmüyorlar. Belgeler farkı tam olarak sayısallaştırmaya izin veriyor.
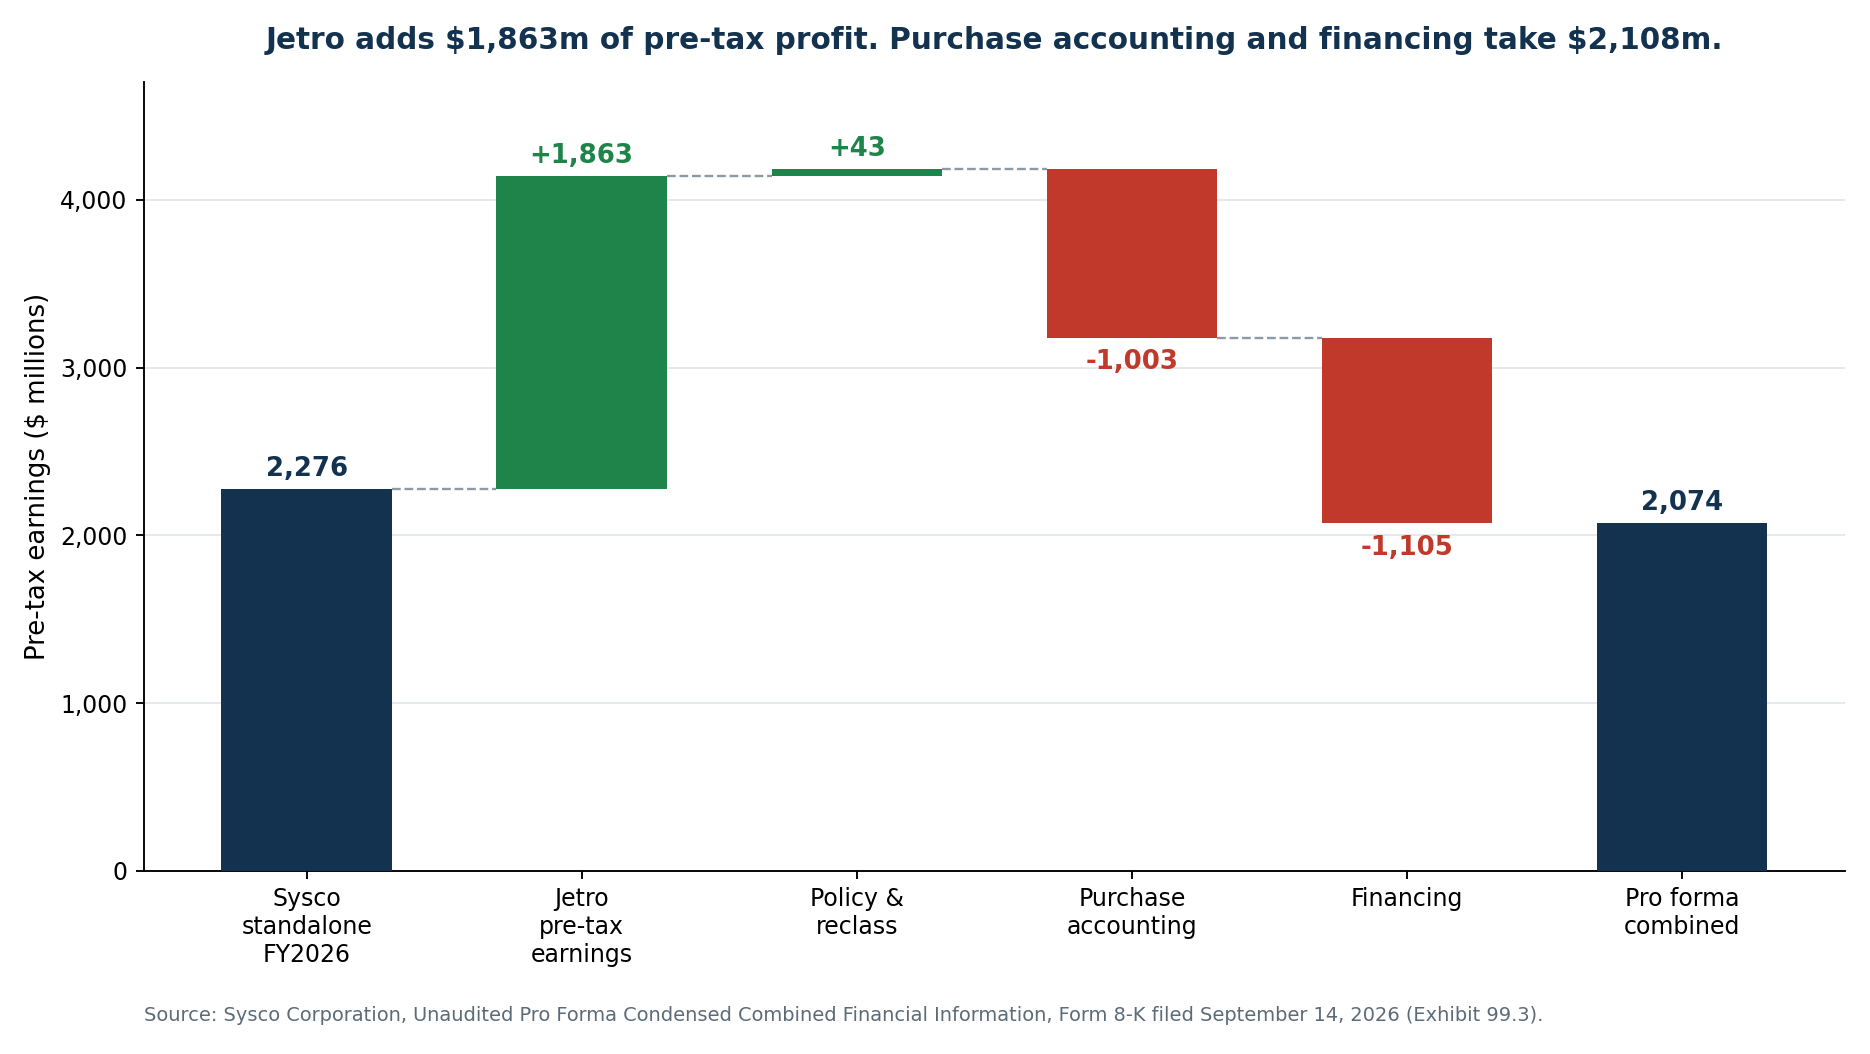
| Vergi öncesi kâr köprüsü, milyon $ | Tutar |
|---|---|
| Sysco'nun tek başına 2026 vergi öncesi kârı | 2.276 |
| Artı: Jetro'nun vergi öncesi kârı (27 Haz. 2026'ya kadar 12 ay) | +1.863 |
| Artı: muhasebe politikası ve yeniden sınıflandırma düzeltmeleri | +43 |
| Eksi: satın alma muhasebesi düzeltmeleri | −1.003 |
| Eksi: finansman düzeltmeleri | −1.105 |
| Pro forma vergi öncesi kâr | 2.074 |
Jetro 1.863 milyon dolar vergi öncesi kâr getiriyor. Satın alma muhasebesi ve finansman birlikte 2.108 milyon alıyor — satın alınan işletmenin kazandığından 245 milyon fazla.
Satın alma muhasebesi kalemi daha da ayrıştırılabiliyor:
| Satın alma muhasebesi yükleri, milyon $ | Tutar |
|---|---|
| Satın alınan tanımlanabilir maddi olmayan varlıkların itfası | 626 |
| Yeniden değerlenmiş maddi duran varlıkların amortismanı | 91 |
| Eksi: Jetro'nun kendi geçmiş amortismanının iptali | −66 |
| Tekrarlanmayan işlem maliyetleri | 191 |
| Tekrarlanmayan bağlılık primleri | 118 |
| Tekrarlanmayan devir vergileri | 49 |
| Eksi: Jetro'nun faiz swabı itfasının çıkarılması | −6 |
| Toplam | 1.003 |
Düzeltilmiş hisse başına kâr, 626 milyon dolarlık maddi olmayan varlık itfasını dışlıyor. Bu tek satır — nakit çıkışı olmayan, gerçek ve yıllarca sürecek — Jetro'nun faaliyet kârının yaklaşık yüzde 32'sine denk geliyor. Gerçekten tekrarlanmayacak olan 358 milyon dolarlık tek seferlik işlem, bağlılık primi ve devir vergisi maliyetlerini de ekleyin; "yüksek tek haneli artış" ile "muhasebesel hisse başına kâr yüzde 23 daha düşük" arasındaki tüm mesafeyi elde edersiniz.
İki rakam da yanlış değil. Farklı soruları yanıtlıyorlar. Düzeltilmiş kâr, nakit ekonomisinin iyileşip iyileşmediğini soruyor. Muhasebesel kâr, birleşik şirketin bir hissesinin neye sahip olduğunu soruyor. Beyan edilmiş taahhüdü, raporlanan kârdan nakit olarak ödenen bir temettü olan bir şirket için ikisi de önemli.
Jetro'nun denetlenmiş tabloları ne gösteriyor
14 Eylül'e kadar Jetro Restaurant Depot neredeyse tamamen Sysco'nun işlem materyalleri üzerinden anlatılıyordu: 2025'te yaklaşık 16 milyar dolar gelir, yaklaşık 2,1 milyar dolar FAVÖK, yaklaşık 1,9 milyar dolar serbest nakit akışı. JRD Unico, Inc. ve İştirakleri'nin denetlenmiş birleşik finansal tabloları artık kamuya açık ve özetten çok daha ilginçler.
| JRD Unico birleşik, milyon $ | 2025 (27 Ara.'ya kadar) | 2024 (28 Ara.'ya kadar) | Değişim |
|---|---|---|---|
| Satışlar | 15.812,2 | 15.331,3 | +%3,14 |
| Brüt kâr | 2.937,9 | 2.830,0 | +%3,81 |
| Brüt kâr marjı | %18,58 | %18,46 | +12 bp |
| Satış, genel ve idari giderler | 997,1 | 968,1 | +%2,99 |
| Faaliyet kârı | 1.940,9 | 1.861,9 | +%4,24 |
| Faaliyet marjı | %12,28 | %12,14 | +14 bp |
| Faiz gideri | 186,5 | 165,1 | — |
| İlişkili taraflara faiz gideri | 84,6 | 138,2 | — |
| Vergi öncesi kâr | 1.666,7 | 1.603,1 | +%3,97 |
| Net kâr | 1.197,0 | 1.173,1 | +%2,04 |
| Net kâr marjı | %7,57 | %7,65 | −8 bp |
Marj hikâyesi gerçek. Gıda dağıtımında yüzde 12,3'lük bir faaliyet marjı istisnai; Sysco'nun 2026 mali yılı düzeltilmiş FAVÖK marjı yüzde 5,2'ydi. 15,8 milyar dolarlık satış üzerinde yalnızca 67,4 milyon dolarlık amortisman ve 137,2 milyon dolarlık yatırım harcaması, alışılmadık ölçüde varlık-hafif ve yüksek getirili bir işletmeyi tarif ediyor.
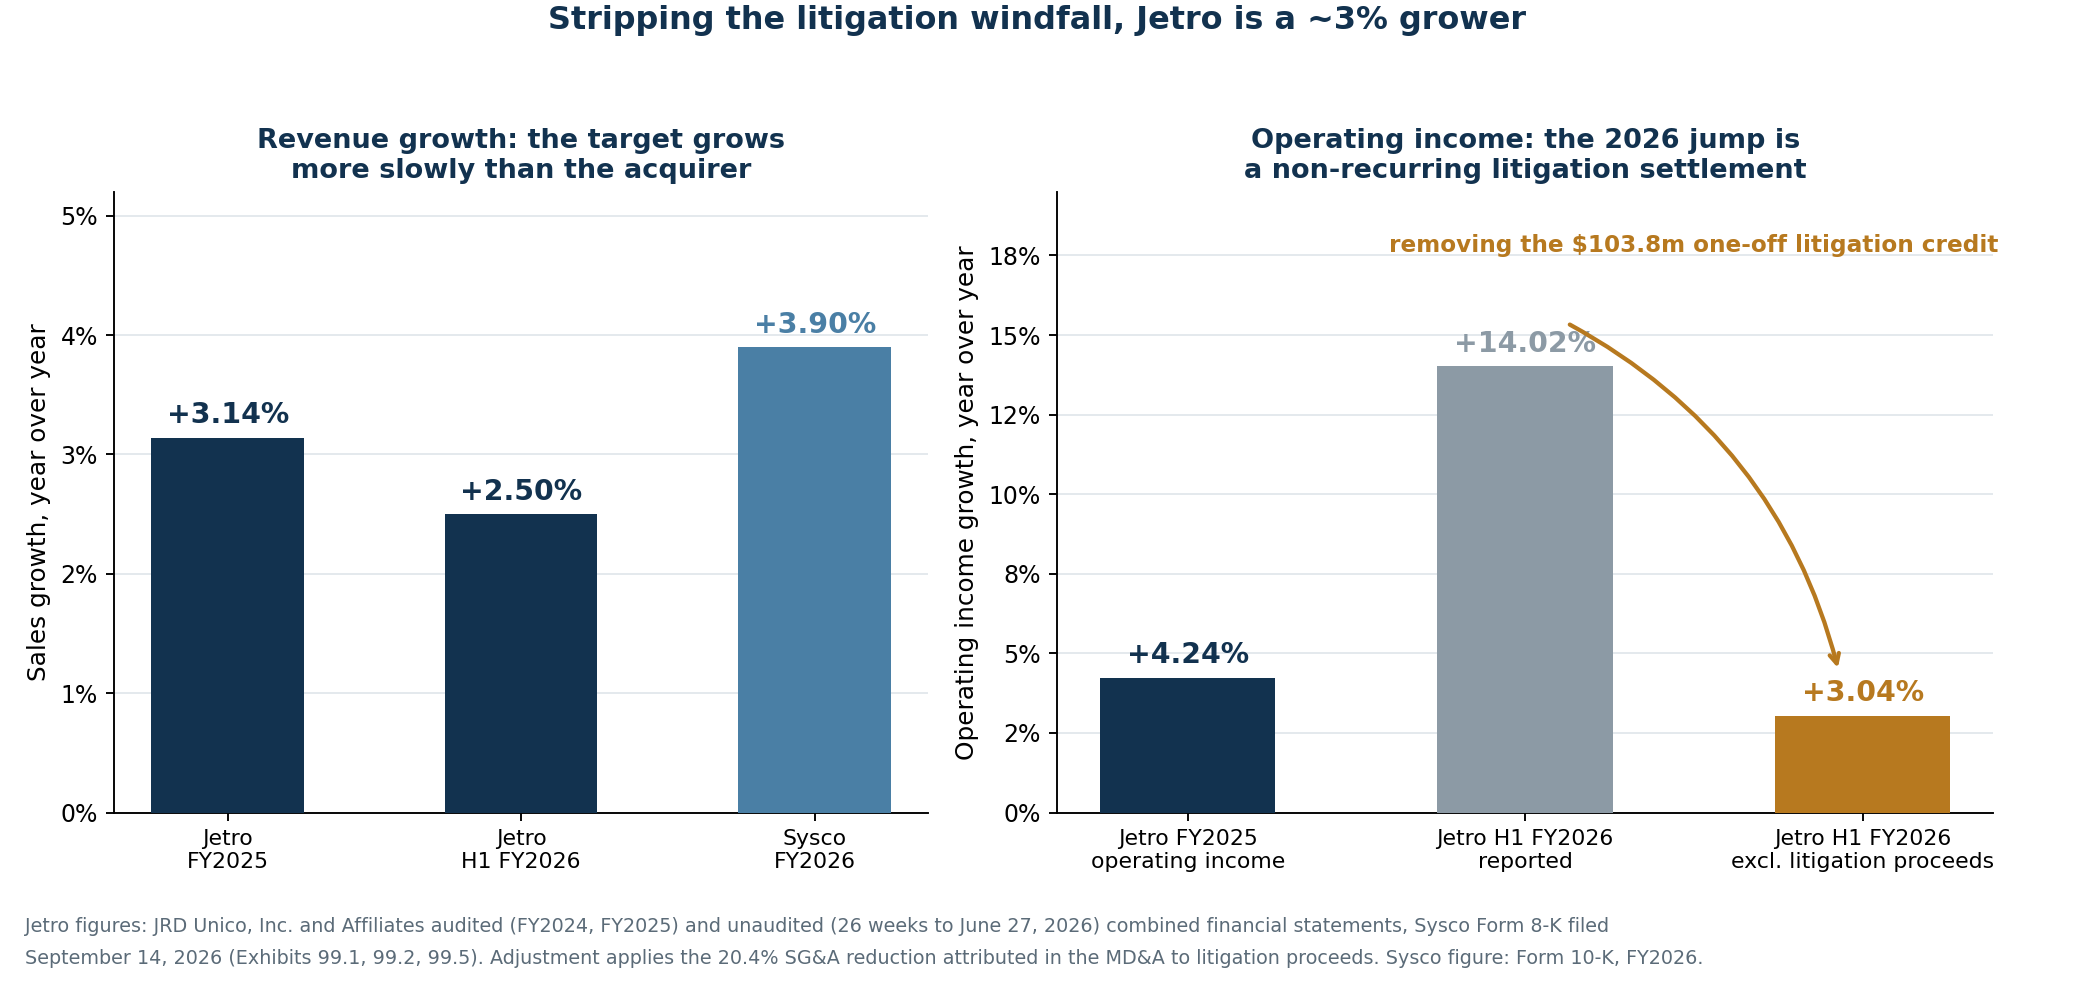
Büyüme hikâyesi ise denetlenmiş tablolarla pazarlamanın ayrıştığı yer. Jetro'nun satışları 2025'te yüzde 3,14 büyüdü. Sysco'nun kendi satışları 2026 mali yılında yüzde 3,9 büyüdü. Büyüme motoru olarak satın alınan şirket, alıcıdan daha yavaş büyüyor.
2026'daki hızlanma bir dava uzlaşmasıdır
2026 mali yılının ilk yarısı çarpıcı biçimde daha iyi görünüyor ve bu, işlemin işe yaradığının kanıtı olarak en çok alıntılanacak rakam.
| JRD Unico, 27 Haziran'a kadar 26 hafta, milyon $ | 2026 1Y | 2025 1Y | Değişim |
|---|---|---|---|
| Satışlar | 8.061,7 | 7.864,7 | +%2,50 |
| Brüt kâr | 1.519,5 | 1.454,0 | +%4,50 |
| Satış, genel ve idari giderler | 441,8 | 508,8 | −%13,2 |
| Faaliyet kârı (raporlanan) | 1.077,7 | 945,2 | +%14,02 |
| Net kâr | 708,7 | 567,0 | +%25,0 |
Satışlar yüzde 2,5 artarken faaliyet kârının yüzde 14 artması çarpıcı bir sonuç. Jetro'nun kendi yönetim değerlendirmesi bunu açıklıyor: "Çeşitli tekrarlanmayan dava dosyalarının uzlaşmasından elde edilen gelirler, satış, genel ve idari giderlerde yüzde 20,4'lük bir azalmaya yol açtı."
Önceki yılın 508,8 milyon dolarlık tabanına göre yüzde 20,4'lük bir azalma, yaklaşık 103,8 milyon dolarlık tek seferlik dava gelirinin genel giderlerde alacak olarak kaydedilmesine karşılık geliyor.
| 2026 1Y faaliyet kârının düzeltilmesi, milyon $ | Tutar |
|---|---|
| Raporlanan faaliyet kârı | 1.077,7 |
| Eksi: tahmini dava uzlaşma gelirleri | −103,8 |
| Düzeltilmiş faaliyet kârı | 973,9 |
| 2025 1Y faaliyet kârı | 945,2 |
| Düzeltilmiş büyüme | +%3,04 |
Beklenmedik geliri çıkarınca Jetro'nun faaliyet kârı yaklaşık yüzde 3 büyümüş — 2025 sonucuyla uyumlu ve hızlanan değil, olgun ve istikrarlı bileşen bir işletmeyle tutarlı. Aynı yönetim değerlendirmesi Jetro'nun 2024 mali yılında beş, 2025 mali yılında beş yeni depo açtığını belirtiyor; bu, Sysco'nun "en az önümüzdeki yirmi yılda 125'ten fazla yeni lokasyon" ifadesinin ima ettiği tempoyla tam olarak aynı.
Sahiplerinin inşa ettiği bir bilanço
Denetlenmiş tablolar, Jetro'nun Leonard Green & Partners ve ortak yatırımcıları altında nasıl bir şirket olduğunu da gösteriyor.
| JRD Unico bilançosu, milyon $ | 27 Haz. 2026 | 27 Ara. 2025 | 28 Ara. 2024 |
|---|---|---|---|
| Toplam varlıklar | 3.383,0 | 3.183,9 | 3.059,8 |
| Toplam borç (ilişkili taraflar dâhil) | 5.778,6 | 6.235,3 | 6.844,1 |
| Toplam yükümlülükler | 7.434,3 | 7.711,7 | 8.326,5 |
| Geri alınmış hisseler, maliyetle | (2.614,1) | (2.614,1) | (2.614,1) |
| Toplam özkaynak açığı | (4.051,3) | (4.527,8) | (5.266,7) |
Jetro'nun 4,05 milyar dolarlık bir özkaynak açığı var. Bu, sıkıntının değil kaldıraçlı bir yeniden sermayelendirmenin imzası — işletme son derece kârlı — ama nakdin nereye gittiğini gösteriyor.
| Jetro'nun sahiplerine geri dönen nakit, milyon $ | 2024 | 2025 | 2026 1Y | Toplam |
|---|---|---|---|---|
| Ödenen temettüler | 1.028,9 | 456,0 | 232,3 | 1.717,2 |
| Ortak kredilerinin geri ödemesi | 750,0 | 309,4 | 385,8 | 1.445,2 |
| Geri alınmış hisse senedi tahvilinin geri ödemesi | 933,3 | — | — | 933,3 |
| Toplam | 2.712,2 | 765,4 | 618,1 | 4.095,7 |
Haziran 2026'ya kadarki otuz ayda Jetro'nun sahipleri yaklaşık 4,1 milyar dolar çekti. Sysco şimdi geriye kalan için 29,0 milyar ödüyor. Bu, usulsüz bir şey iddiası değil; temettü amaçlı yeniden sermayelendirme olağan bir özel sermaye uygulaması. Fiyat için bağlam.
"1,9 milyar dolarlık serbest nakit akışı" FAVÖK eksi yatırım demek
Sysco'nun işlem materyalleri Jetro için yaklaşık 1,9 milyar dolarlık serbest nakit akışı ve yüzde 90'ın üzerinde bir dönüşüm oranı belirtiyor. Yatırımcı sunumunun dipnotu tanımı açıkça yazıyor: serbest nakit akışı, düzeltilmiş FAVÖK eksi yatırım harcaması olarak hesaplanmıştır.
Denetlenmiş nakit akış tablosu ise geleneksel hesabı veriyor.
| Jetro'nun 2025 nakit üretimi, milyon $ | Tutar |
|---|---|
| Pazarlanan "serbest nakit akışı" (düzeltilmiş FAVÖK − yatırım) | ~1.900 |
| Denetlenmiş FAVÖK (faaliyet kârı + amortisman) | 2.008,3 |
| Eksi: yatırım harcamaları | −137,2 |
| Pazarlanan ölçüte eşit | 1.871,1 |
| Eksi: ödenen faiz (ilişkili taraflar dâhil) | −271,1 |
| Eksi: ödenen kurumlar vergisi | −469,7 |
| Denetlenmiş faaliyet nakit akışı eksi yatırım | 1.081,4 |
Pazarlanan rakam, geleneksel olanın 1,76 katı, çünkü faiz ve vergi öncesinde hesaplanıyor. Pazarlanan bir nakit akışı rakamı ile gerçekte geriye kalan nakit arasındaki aynı boşluk, büyük teknoloji şirketlerinin yatırım döngüsünde de görülüyor. Aynı tanım "5,5 milyar dolarlık birleşik serbest nakit akışı" manşetini üretiyor: yaklaşık 6,4 milyar dolarlık birleşik düzeltilmiş FAVÖK eksi kabaca 0,9 milyar dolarlık yatırım. Sysco'nun pro forma tablosu, bu tanımın atladığı kalemlerden sonra geriye ne kaldığını gösteriyor: 2.008 milyon dolar faiz ve 423 milyon dolar vergi.
Bu, tüm analizdeki en önemli düzeltme ve her çarpanı yeniden kuruyor:
| 28.996 milyon dolarlık toplam bedel üzerinden değerleme testi | Çarpan |
|---|---|
| Firma değeri / 2025 satışları (15.812 milyon $) | 1,83x |
| Firma değeri / 2025 FAVÖK (2.008 milyon $) | 14,4x |
| Firma değeri / 2025 faaliyet kârı (1.941 milyon $) | 14,9x |
| Firma değeri / Haz. 2026'ya kadar 12 aylık faaliyet kârı (2.073 milyon $) | 14,0x |
| Firma değeri / pazarlanan serbest nakit akışı (1.900 milyon $) | 15,3x |
| Firma değeri / denetlenmiş serbest nakit akışı (1.081 milyon $) | 26,8x |
| Firma değeri / 2025 net kârı (1.197 milyon $) | 24,2x |
| Yıllık sinerjilerin (250 milyon $) satın alma bedeline oranı | %0,86 |
Sysco, Jetro'nun faaliyet kârının 14,6 katını ve sinerjiler sonrası yaklaşık 13 katını belirtti. Faaliyet kârı üzerinden bu genel olarak doğru. Sahiplerin gerçekten elinde tutabildiği nakit üzerinden ise çarpan 27'ye yakın. Alıcılar aritmetiği nadiren tartışır; paydayı tartışırlar — Nvidia'nın Hugging Face'i 12,9 milyar dolara satın almasında da tam olarak bu tartışılmıştı.
29 milyar dolar bilançoda nereye düşüyor
Pro forma satın alma bedelini dağıtıyor. Bedel şöyle oluşuyor:
| Tahmini toplam satın alma bedeli, milyon $ | Tutar |
|---|---|
| Kapanışta devredilen nakit | 15.578 |
| Jetro'nun mevcut borcunun kapatılması | 5.812 |
| Jetro özkaynak değer artış birimleri | 92 |
| 91,5 milyon Sysco Holdings hissesi, 82,11 dolardan | 7.514 |
| Toplam | 28.996 |
Ve dağılım:
| Ön satın alma bedeli dağılımı, milyon $ | Tutar |
|---|---|
| Maddi olmayan varlıklar | 10.000 |
| Maddi duran varlıklar (1.664 milyon dolardan yükseltildi) | 2.952 |
| Stoklar (599 milyon dolardan yükseltildi) | 1.010 |
| Devralınan diğer varlıklar | 670 |
| Devralınan toplam varlıklar | 14.632 |
| Eksi: üstlenilen yükümlülükler (2.805 milyon $ ertelenmiş vergi dâhil) | −4.364 |
| Şerefiye hariç devralınan net varlıklar | 10.268 |
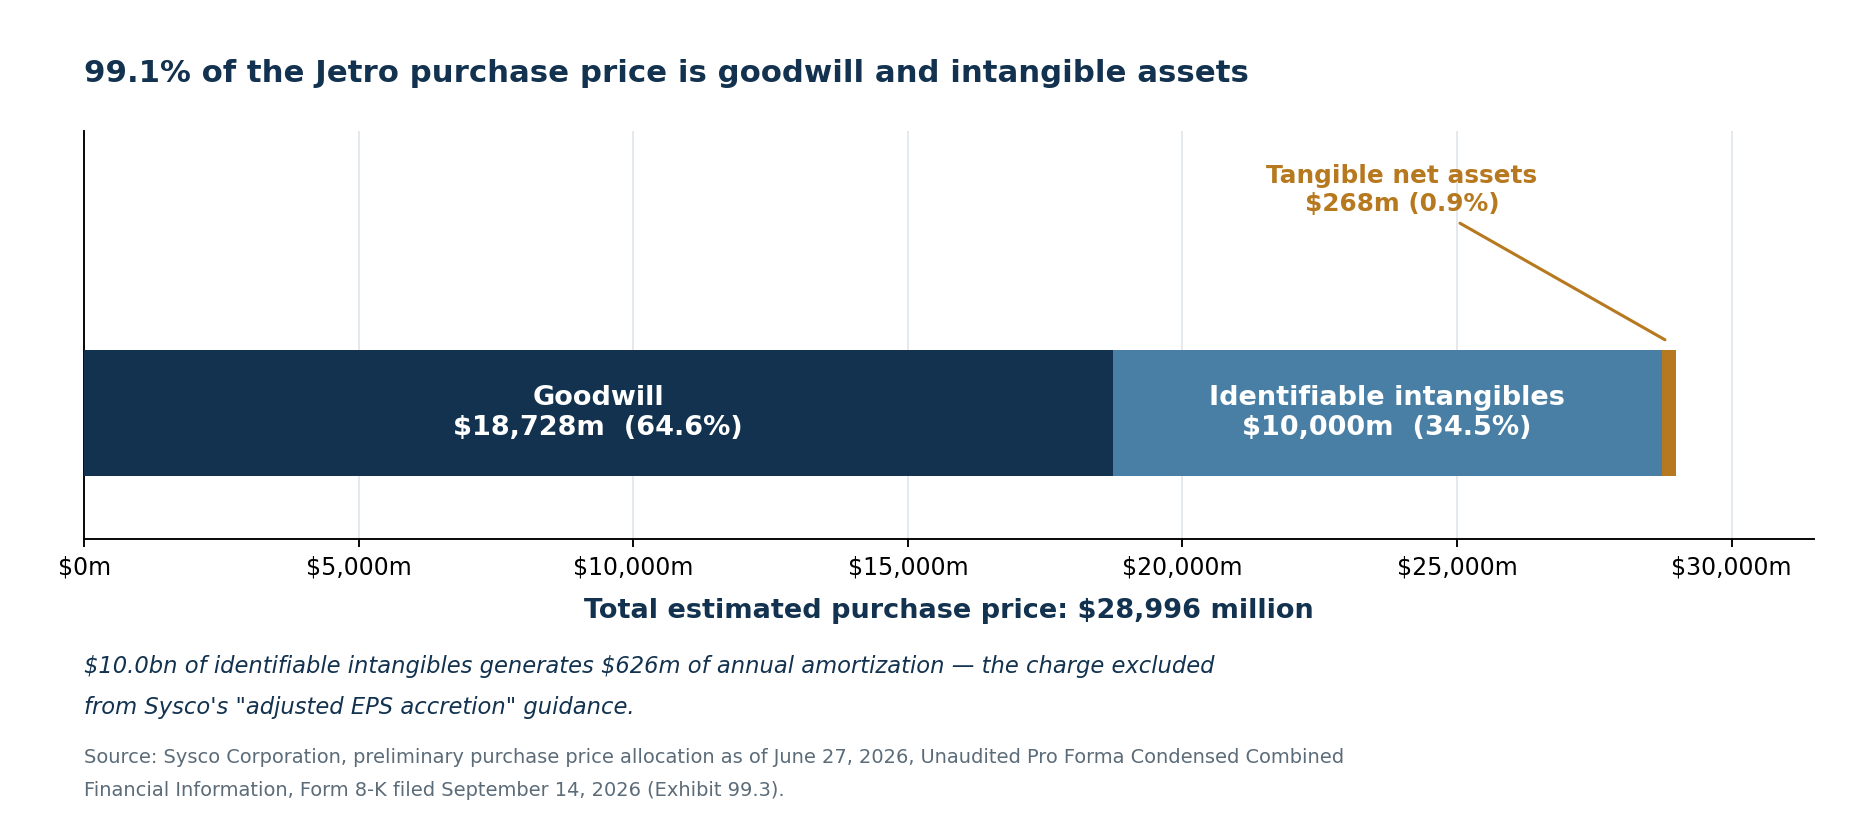
| Şerefiye | 18.728 |
Şerefiye satın alma bedelinin yüzde 64,6'sı. Şerefiye artı maddi olmayan varlıklar 28.728 milyon dolar ediyor — yüzde 99,1. 10.000 milyon dolarlık maddi olmayan varlık düşüldüğünde, devralınan maddi net varlıklar 268 milyon dolara iniyor; bu, Sysco'nun ödediğinin binde dokuzu.
Bu otomatik olarak mahkûm edici değil. Restaurant Depot'nun değeri gerçekten müşteri ilişkilerinde, lokasyonlarında ve markasında; bunları değerlemek için kullanılan telif hakkından kurtulma ve çok dönemli fazla kazanç yöntemleri de standart. Ama iki anlama geliyor. 626 milyon dolarlık yıllık itfa, o 10 milyar dolarlık maddi olmayan varlığın muhasebesel sonucu ve "düzeltilmiş hisse başına kâr"ın kaldırdığı rakam tam olarak bu. Ve 18,7 milyar dolarlık şerefiye, restoran talebi ya da Jetro'nun marjları bozulursa 18,7 milyar dolarlık gelecekteki değer düşüklüğü riski demek.
Finansman: beş adımda kurulan 20,9 milyar dolar
Hisse ihracı, beş buçuk ayda inşa edilmiş bir finansman paketinin görünen ucu.
| Tarih | Adım | Köprü taahhüdüne etkisi |
|---|---|---|
| 30 Mar. 2026 | 22,0 milyar dolarlık 364 günlük teminatsız kıdemli köprü kredisi taahhüt edildi | 22,00 milyar $ |
| 13 Nis. 2026 | Taahhüde on üç bankanın daha katılımı | 22,00 milyar $ |
| 16 Nis. 2026 | 3,0 milyar dolarlık vadeli kredi sözleşmesi imzalandı | 19,00 milyar $ |
| 16 Nis. 2026 | 3,0 milyar dolarlık rotatif kredinin yenilenmesi (kapanış sonrası 4,0 milyara çıkıyor) | 19,00 milyar $ |
| 4 Eyl. 2026 | 750 milyon dolarlık CoBank gecikmeli çekimli vadeli kredisi (375 milyon 6 yıl + 375 milyon 8 yıl) | 18,25 milyar $ |
| 15 Eyl. 2026 | 1,0 milyar dolarlık adi hisse fiyatlandı | 18,25 milyar $ |
6,6 milyar dolarlık pro forma düzeltilmiş FAVÖK'e karşılık 20,9 milyar dolarlık borç paketi, Sysco'nun bugüne kadar taşıdığı hiçbir şeye benzemeyen bir risk profili ve piyasa borçla finanse edilen büyümeye karşı belirgin biçimde daha az hoşgörülü hâle geldi — CoreWeave'in sipariş defteri-borç tartışması güncel referans vakası. Köprüyü kapatması beklenen "ilave menkul kıymet ihraçları" — ABD doları, Kanada doları veya avro cinsinden olabilecek kıdemli tahviller ve ikincil sermaye benzeri tahviller — henüz gelmedi.
Pro forma bunun maliyetini açıklıyor:
| Faiz giderinin pro forma düzeltmesi, milyon $ | Tutar |
|---|---|
| Yeni borcun faizi | 1.063 |
| Vadeli kredi imkânı (varsayılan ağırlıklı ortalama %4,81) | 69 |
| CoBank imkânı | 38 |
| Köprü kredisi taahhüt komisyonları | 106 |
| Borçlanma ihraç maliyetlerinin itfası | 11 |
| Rotatif kredide kullanılmayan kapasite komisyonları | 4 |
| Eksi: Jetro'nun mevcut faiz giderinin çıkarılması | −157 |
| Net düzeltme | 1.134 |
İki rakam öne çıkıyor. Tekrarlayan faiz — 1.063 + 69 + 38 = 1.170 milyon — 20.883 milyon dolarlık yeni borç üzerinde yaklaşık yüzde 5,60'lık bir karma maliyet ima ediyor; bu, yorumların çoğunun varsaydığı yüzde 4 ve yüzde 5 senaryolarının üzerinde. Ve Sysco yalnızca köprü kredisini kullanılabilir tutmak için 106 milyon dolar taahhüt komisyonu ödüyor; bunun 48 milyonu hâlihazırda nakden ödendi.
Borç azaltmanın gerçekte gerektirdiği
Yönetim, kapanıştan sonraki 24 ay içinde net kaldıracı en az bir tam kademe düşürmeyi ve uzun vadede 2,75x'e yakın bir hedefe ilerlemeyi taahhüt etti. Açıklanan 4,89x pro formadan başlayınca bir kademe 3,89x demek.
| 3,89x net borç / düzeltilmiş FAVÖK'e giden yol | Gereken net borç | Gereken borç azaltımı |
|---|---|---|
| Düzeltilmiş FAVÖK 6.608 milyon dolarda sabit | 25.706 milyon $ | 6.580 milyon $ |
| Düzeltilmiş FAVÖK iki yıl boyunca yılda %3 büyür | 27.048 milyon $ | 5.238 milyon $ |
| 250 milyon dolar sinerji eklenir ve yılda %3 büyür | 28.238 milyon $ | 4.048 milyon $ |
Buna karşılık, birleşik şirketin pro forma rakamlarla üreteceği nakit şöyle:
| Borç azaltımı için yıllık kullanılabilir nakit, milyon $ | Tutar |
|---|---|
| Pro forma FAVÖK | 5.787 |
| Eksi: faiz gideri | −2.008 |
| Eksi: kurumlar vergisi | −423 |
| Eksi: yatırım harcaması (Sysco 700 milyon $ + Jetro ~150 milyon $) | −850 |
| Temettü öncesi nakit akışı | 2.506 |
| Eksi: 584,3 milyon hisse üzerinde mevcut 2,17 dolarlık temettü | −1.268 |
| İhtiyari nakit akışı | 1.238 |
Yılda kabaca 1,24 milyar dolar, yani 24 ayda 2,5 milyar dolar; üç senaryonun en elverişlisindeki 4,0 milyar dolarlık gereksinime karşı. Farkın yüzde 3'ün üzerinde FAVÖK büyümesinden, erken gelen sinerjilerden, işletme sermayesinden, varlık satışlarından ya da daha uzun bir takvimden gelmesi gerekiyor. Geri alımlar zaten askıya alınmış durumda ve bu yalnızca Sysco'nun 2026 mali yılında harcadığı 200 milyon doları serbest bırakıyor — Lululemon gibi şirketlerin hisse sayısını savunmak için kullandığı geri alım kapasitesinin küçük bir kısmı.
Ayrıca temettü taahhüdünün saf aritmetikle pahalılaştığını da not edin. 2026 mali yılında ilan edilen hisse başına 2,17 dolarlık orana göre, 584,3 milyon hisse yılda yaklaşık 1.268 milyon dolar gerektiriyor; Sysco'nun fiilen ödediği ise 1.037 milyon dolardı — yani aynı hisse başına temettü için yılda yaklaşık 231 milyon dolar ilave nakit. 1.651 milyon dolarlık pro forma net kâra göre ölçüldüğünde, dağıtım oranı yüzde 59'dan yüzde 77'ye çıkıyor.
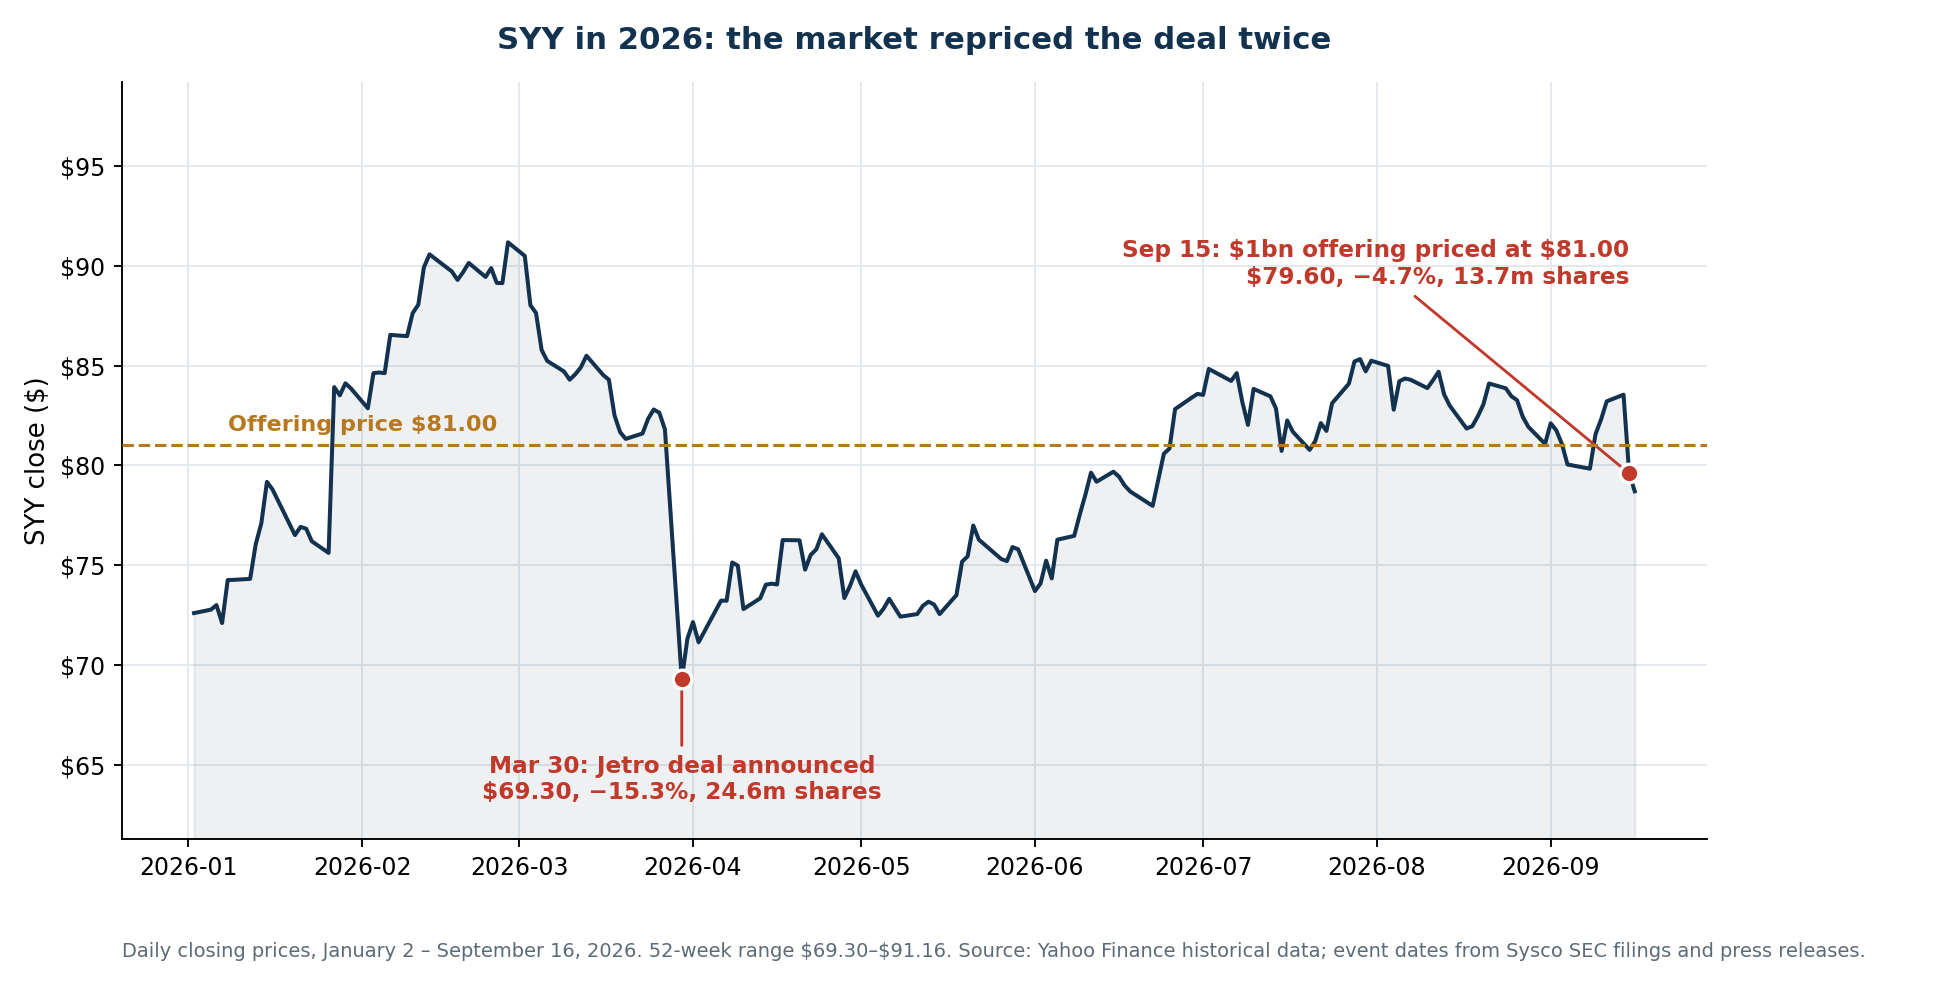
Fiyat grafiği: altı ay arayla iki satış dalgası
Piyasa bu işlem hakkında iki kez karar verdi ve kararlar belirsiz değildi.
| Tarih | Olay | Kapanış | Değişim | Hacim |
|---|---|---|---|---|
| 27 Mar. 2026 | Duyurudan önceki son kapanış | 81,80 $ | −%1,02 | 2,6 milyon |
| 30 Mar. 2026 | Jetro satın alımı duyuruldu | 69,30 $ | −%15,28 | 24,6 milyon |
| 31 Mar. 2026 | Kısmi toparlanma | 71,33 $ | +%2,93 | 15,5 milyon |
| 1 Nis. 2026 | Toparlanma sürüyor | 72,17 $ | +%1,18 | 9,7 milyon |
| 11 Eyl. 2026 | Ön izahnamedeki referans kapanış | 83,21 $ | +%1,09 | 3,5 milyon |
| 14 Eyl. 2026 | İhraç kapanıştan sonra duyuruldu | 83,54 $ | +%0,40 | 2,3 milyon |
| 15 Eyl. 2026 | İhraç 81,00 dolardan fiyatlandı | 79,60 $ | −%4,72 | 13,7 milyon |
| 16 Eyl. 2026 | İhracın kapanışı | 78,71 $ | −%1,12 | 6,3 milyon |
Duyuru günü Sysco normalin yaklaşık on katı hacimle yüzde 15,28 düştü ve piyasa değerinden yaklaşık 6,0 milyar dolar sildi — satın alma bedelinin beşte biri, tek bir hisse ihraç edilmeden ya da tek bir dolar borçlanılmadan, bir seansta buhar oldu. Hisse izleyen aylarda kaybının büyük kısmını geri aldı, 52 haftalık zirvesinde 91,16 dolara ulaştı, sonra ihraç çevresinde bir kısmını geri verdi.
78,71 dolarda SYY, 4,61 dolarlık 2026 mali yılı düzeltilmiş hisse başına kârının 17,1 katından, 3,66 dolarlık muhasebesel kârın 21,5 katından — ve şirketin bizzat yayımladığı 2,83 dolarlık pro forma rakamın 27,8 katından işlem görüyor.
Düzenleyici riskin bir emsali ve bir fiyat etiketi var
İşlem tamamlanmadı ve tamamlanmayabilir. Sysco ve Jetro Hart-Scott-Rodino Yasası kapsamındaki bildirimlerini 27 Nisan 2026'da yaptı ve ikisi de 27 Mayıs 2026'da Federal Ticaret Komisyonu'ndan ikinci bilgi talebi aldı. İkinci talep, kurumun derinlemesine bakmak istediği anlamına geliyor; tek bir düzenleyici kapıya bağlı büyük işlemler — NextEra-Dominion işlemi de dâhil — kapanana kadar temel verilerden çok inceleme takvimine göre fiyatlanma eğiliminde.
Sysco daha önce burada bulundu. 2015'te US Foods'u 8,2 milyar dolara satın almayı kabul etmişti. FTC dava açtı ve birleşmenin ulusal geniş hatlı dağıtım pazarının yüzde 75'ini kontrol edeceğini ileri sürdü. 23 Haziran 2015'te Columbia Bölgesi ABD Bölge Mahkemesi hâkimi Amit Mehta ihtiyati tedbir kararı verdi ve Sysco altı gün sonra işlemden vazgeçerek US Foods'a 300 milyon dolar fesih bedeli ödedi.
2026 işlemi yapısal olarak farklı — peşin al-götür depoları ile teslimatlı geniş hatlı dağıtım, geniş hatlıya karşı geniş hatlıdan gerçekten daha zayıf bir örtüşme — ama siyasi ilgi benzer. 26 Ağustos 2026'da senatörler Cory Booker ve Tammy Baldwin, FTC Başkanı Andrew Ferguson'a yazarak kapsamlı bir soruşturma istedi; Restaurant Depot'nun sözleşmesiz, teslimat ücretsiz ve asgari sipariş şartsız modelinin, yüzde üç ila beş marjla çalışan bağımsız restoranlar için "önemli bir rekabet kaynağı" olduğunu savundular ve 2015 emsaline açıkça atıfta bulundular.
Başarısızlığın bedeli değişti:
| Fesih bedeli karşılaştırması | US Foods 2015 | Jetro Restaurant Depot 2026 |
|---|---|---|
| İşlem değeri | 8,2 milyar $ | 29,0 milyar $ |
| Sysco'nun ödeyeceği bedel | 300 milyon $ | 1.164 milyon $ |
| Bedelin işlem değerine oranı | %3,7 | %4,0 |
Birleşme sözleşmesi düzenleyici onayın alınamaması nedeniyle ya da işlem son tarihe kadar tamamlanamadığı için feshedilirse, Sysco 1,164 milyar dolar borçlu olur. Son tarih 30 Eylül 2027; düzenleyici onay tek bekleyen koşulsa 30 Mart 2028'e kadar otomatik uzatma var. İşlem riskini doğrudan alıp satan yatırımcılar için mekanik, Copart–ACV Auctions işlemini yöneten mekanikle aynı: sabit bir fiyat, bir düzenleyici kapı ve yalnızca kapı açılırsa ödeyen bir fark.
İşlem başarısız olursa
İhraç şarta bağlı olmadığı için 12,35 milyon yeni hisse her hâlükârda dolaşımda kalır. Sysco yaklaşık 967 milyon dolar net hasılatı elinde tutar, 1,164 milyar dolarlık fesih bedeli borçlu olur ve köprü taahhüt komisyonlarına 106 milyon dolar artı işlem maliyetlerindeki payını harcamış olur. Mevcut ortaklar hiçbir Jetro kârı olmadan yüzde 2,5 seyrelmeyi taşır. Telafi edici nokta, kaldıracın 2,67x civarında kalacak ve bilançonun sağlam duracak olması.
Boğa, temel ve ayı senaryoları
Boğa senaryosu. FTC kayda değer bir tedbir olmaksızın onay verir. Jetro'nun yüzde 12,3'lük faaliyet marjı korunur ve birleşik yüzde 6,6'lık düzeltilmiş FAVÖK marjı kalıcı olduğunu kanıtlar. 250 milyon dolarlık sinerji erken gelir. Yeni mağazaların getirisi mevcut tabanla eşleşir. Birleşik nakit üretimi pro formanın önüne geçer, çünkü 100 milyar dolarlık bir dağıtıcıda işletme sermayesi gerçek bir kaldıraçtır. Net kaldıraç 24 ay içinde 3,89x'e ulaşır, köprü cazip oranlarla kapatılır ve geri alımlar 2029 mali yılında yeniden başlar. Düzeltilmiş hisse başına kâr artışı öngörüldüğü gibi gelir ve itfa takvimi piyasanın içinden baktığı bilinen bir büyüklüğe dönüştükçe muhasebesel kâr üç-dört yıl içinde 3,66 doların üzerine döner.
Temel senaryo. Düzenleyici inceleme 2027 mali yılının büyük kısmını tüketir. İşlem mütevazı ya da hiç tedbir olmaksızın kapanır. Finansman maliyetleri pro formanın yüzde 5,6'sına yakın gerçekleşir. Sinerjiler üç yıla yayılır. Jetro, dava etkisinden arındırılmış rakamların gösterdiği gibi yüzde 3 bandında büyür. Kaldıraç kabaca bir kademe düşer ama 24 aydan çok 30 aya yakın bir sürede; temettüler yılda 1,27 milyar doları emer ve geri alımlar on yılın sonuna dek askıda kalır. Ortaklar daha büyük, daha yüksek marjlı, daha borçlu bir şirkete sahip olur; raporlanan hisse başına kârının toparlanması birkaç yıl alır. Stratejik olarak sağlam, finansal olarak yavaş.
Ayı senaryosu. FTC elden çıkarma talep eder ya da dava açar. Restoran talebi zayıflar; bağımsız restoranlar yiyecek hizmetindeki en döngüsel müşteri segmenti ve menü enflasyonu tüketiciler tarafından yıllardır zaten emiliyor — Walmart ve Target'ın 2026'da işaret ettiği baskı sinyalleri, Sysco'nun kurumsal müşteri tabanından önce Jetro'nun tabanına iner. Jetro'nun marjları daralır, 2026'daki dava alacağı tekrarlamaz ve raporlanan karşılaştırmalar 2027 mali yılında belirgin biçimde kötüleşir. Faiz yüzde 5,6'nın üzerinde gerçekleşir. Borç azaltma gecikir, temettü taahhüdü borç geri ödemesiyle rekabet eder ve 18,7 milyar dolarlık şerefiyenin bir kısmı değer düşüklüğüne uğrar. Seyrelme tuzağı budur: satın alınan kârların finansmanı karşılamadığı, daha borçlu bir şirketin daha küçük bir payı.
Neler izlenmeli
- FTC sonucu ve tedbirler. Onay takvimi ve herhangi bir elden çıkarmanın mağaza tabanına dokunup dokunmadığı.
- İlave menkul kıymet ihraçları. Ağırlıklı ortalama kupon, vade ve kıdemli tahvillerle ikincil sermaye benzeri tahvillerin karışımı. 20,9 milyar dolar üzerinde her 100 baz puan, 209 milyon dolarlık vergi öncesi kâr demek.
- Jetro'nun kapanış öncesi sonuçları. Özellikle, dava alacağı karşılaştırmadan çıktığında faaliyet kârı büyümesinin yüzde 3'e geri dönüp dönmediği.
- Satın alma muhasebesinin kesinleşmesi. 10,0 milyar dolarlık maddi olmayan varlık ve 18,7 milyar dolarlık şerefiye geçici. Maddi olmayan varlıklara daha büyük bir tahsis, daha fazla itfa ve muhasebesel ile düzeltilmiş arasında daha geniş bir fark demek.
- Ödenen faiz, faiz gideri değil. Köprü taahhüt komisyonları ve ihraç maliyetleri, düzeltilmiş FAVÖK'te hiç görünmeyen gerçek nakit.
- Çeyreklik net borç. Fiili azalmayı, bir kademelik taahhüdün ima ettiği yılda yaklaşık 2,0 milyar dolarla karşılaştırın.
- Pro forma hisseler üzerinden temettü karşılama. Faiz, vergi, yatırım ve artan temettü nakit ihtiyacından sonraki serbest nakit akışını izleyin.
- Yatırılan sermayenin getirisi. 29,0 milyar dolar, Sysco'nun karma sermaye maliyetinden fazlasını kazanmalı. 626 milyon dolarlık itfa dışlandıktan sonra ölçülen bir kâr artışı bunu kanıtlamaz.
SimianX AI tüm bunları tekrarlanabilir bir izleme rutinine dönüştürebilir; SEC bildirimlerini, kâr revizyonlarını, fiyat hareketini ve haber duyarlılığını bir araya getirir — düzenleyici ve finansman açıklamalarının, Jetro raporlanan sonuçlarda görünmeden çok önce SYY'yi hareket ettireceği bir birleşmede işe yarar.
1 milyar dolarlık ihraçtan sonra SYY alınır mı?
Dürüst yanıt, yatırımcının hangi kâr rakamını esas aldığına bağlı.
78,71 dolarda SYY, son on iki ayın düzeltilmiş kârının 17,1 katında — yüzde 3,9 büyüyen bir ciroya, elli yılı aşkın kesintisiz temettü artışı geçmişine ve iyileşen bir bağımsız nakit profiline sahip savunmacı bir pazar lideri için makul. Sysco'nun 2026 mali yılı sağlamdı: 84,6 milyar dolar satış, yüzde 3,9 artış; 4,61 dolar düzeltilmiş hisse başına kâr, yüzde 3,4 artış; 2.638 milyon dolar faaliyet nakit akışı; 700 milyon dolar yatırım harcaması; yaklaşık 2,1 milyar dolar serbest nakit akışı, yüzde 16,3 artış; ve 4,8 milyar dolar toplam likidite. Yönetim 2027 mali yılı için 53 haftalık bazda yüzde 6-7 satış büyümesi ve yüzde 9-11 düzeltilmiş hisse başına kâr büyümesi öngörüyor; buna yapay zekâ destekli süreçlerden beklenen yaklaşık 100 milyon dolarlık verimlilik katkısı yardım ediyor.
2,83 dolarlık pro forma muhasebesel kâr üzerinden aynı fiyat 27,8 kat ediyor — ve alıcı, yüzde 99 şerefiye ve maddi olmayan varlık tahsisiyle 29,0 milyar dolarlık bir satın alımı, yüzde 5,6 civarında 20,9 milyar dolarlık yeni borçla finanse ediyor.
1 milyar dolarlık ihraç bu ay olan en önemsiz şey. Önemli olan, Sysco'nun muhasebesel hisse başına kârın yüzde 23 düştüğünü ve net kaldıracın 4,89x olduğunu gösteren bir pro forma yayımlamış olması.
Peşin al-götür dağıtımının prim hak ettiğine, Jetro'nun yüzde 12,3'lük marjının savunulabilir olduğuna ve Sysco'nun takvime uygun borç azaltabileceğine inanan yatırımcıların tutarlı bir tezi var: birleşik işletme, satış doları başına Sysco'nun tek başına olduğundan gerçekten daha kârlı. Taahhütte bulunmadan önce nihai finansman koşullarını, FTC sonucunu ve dava alacağı olmadan bir çeyreklik Jetro sonucunu görmek isteyenlerin de tutarlı bir tezi var; son tarih onlara en azından Eylül 2027'ye kadar zaman tanıyor.
Kimsenin yapmaması gereken şey, "orta-yüksek tek haneli düzeltilmiş hisse başına kâr artışı"nı resmin tamamı saymak. Artık erişilebilir olan belgeler, kimsenin buna mecbur kalmayacağı kadar ayrıntılı.
Sysco'nun 1 milyar dolarlık hisse satışı hakkında SSS
Sysco ortakları ne kadar seyrelecek?
1 milyar dolarlık ihraç, hisse sayısını yüzde 2,574 artırarak 479.568.281'den 491.913.960'a çıkarıyor. Jetro'nun sahiplerine gidecek 91,5 milyon hisse dâhil edildiğinde mevcut ortaklar 583,4 milyonluk bir tabanın yaklaşık yüzde 82,20'sine iniyor; aracı kurumlar 1.851.851 hisselik ek tahsis opsiyonunu tam kullanırsa yüzde 81,94'e.
Jetro satın alımı Sysco'nun hisse başına kârını artıracak mı?
Hangi ölçüte baktığınıza bağlı. Sysco ilk yılda orta-yüksek tek haneli, ikinci yılda yüzde on ila on beş arası düzeltilmiş hisse başına kâr artışı öngörüyor. Kendi pro forma tablosu ise muhasebesel seyreltilmiş hisse başına kârı, 2026 mali yılında fiilen raporlanan 3,66 dolara karşı 2,83 dolar gösteriyor — yüzde 22,7'lik bir düşüş. Farka, düzeltilmiş ölçütün dışladığı, satın alınan maddi olmayan varlıkların 626 milyon dolarlık yıllık itfası ile 358 milyon dolarlık tekrarlanmayan işlem, bağlılık primi ve devir vergisi maliyetleri hâkim.
Sysco ne kadar borç üstleniyor?
Pro forma bilanço 20.883 milyon dolar yeni borç gösteriyor; bu, toplam borcu 13.516 milyondan 34.399 milyona, net borcu 11.730 milyondan 32.286 milyona çıkarıyor. Net kaldıraç, açıklanan pro formada 2,67x'ten 4,89x düzeltilmiş FAVÖK'e geçiyor; yönetimin kapanışta yaklaşık 4,5x öngörüsüne karşılık.
Sysco neden daha fazla borç yerine hisse ihraç ediyor?
Çünkü zaten 20,9 milyar dolar borçlanıyor. Son milyarı özkaynakla finanse etmek, ima edilen yüzde 5,6'lık karma orana göre yılda yaklaşık 56 milyon dolarlık vergi öncesi faizden kaçınıyor ve paketin geri kalanını fiyatlayan yatırım yapılabilir notları destekliyor. Bedeli, hisse sayısında kalıcı yüzde 2,57'lik bir artış.
FTC, Sysco–Jetro işlemini engelleyebilir mi?
Bu gerçek bir risk. Her iki taraf da 27 Mayıs 2026'da FTC'den ikinci bilgi talebi aldı ve kurum 2015'te Sysco'nun US Foods satın alımını başarıyla engellemişti. Senatörler Booker ve Baldwin Ağustos 2026'da resmen kapsamlı bir soruşturma istedi. Sözleşme düzenleyici onay nedeniyle feshedilirse Sysco 1,164 milyar dolarlık bir fesih bedeli borçlu olur.
Satın alma sonrası Sysco'nun temettüsü risk altında mı?
Sysco mevcut temettüyü ve temettü aristokratı statüsünü korumayı taahhüt etti. Aritmetik sıkışıyor: 2026 mali yılında ilan edilen hisse başına 2,17 dolarlık orana göre, işlem sonrası hisse sayısı yılda yaklaşık 1.268 milyon dolar gerektiriyor; 2026 mali yılında ödenen ise 1.037 milyon dolardı. Bu, pro forma net kâr üzerinden dağıtım oranını yüzde 59'dan yaklaşık yüzde 77'ye çıkarıyor. Temettü açıkça risk altında değil ama doğrudan borç azaltma taahhüdüyle rekabet ediyor.
İşlem çökerse yeni hisselere ne olur?
Dolaşımda kalırlar. İhraç açıkça satın alıma bağlı değildi. Sysco genel kurumsal amaçlar için yaklaşık 967 milyon dolar net hasılatı elinde tutar, 1,164 milyar dolarlık fesih bedelini borçlu olur ve köprü taahhüt komisyonlarına 106 milyon dolar ödemiş olur — bu arada mevcut ortaklar hiçbir Jetro kârı olmadan yüzde 2,57'lik seyrelmeyi taşır.
Sonuç
Sysco'nun 1 milyar dolarlık hisse satışı hikâye değil. Yüzde 2,57 seyrelme, rutin bir yüzde 3 tavizle fiyatlanmış ve 29,0 milyar dolarlık bir işlemin en küçük diliminin toplanması.
Hikâye, Sysco'nun bunu satabilmek için açıklamak zorunda kaldığı şey. Pro forma tablo, satışların yüzde 18,9 ve faaliyet kârının yüzde 34,3 arttığını, buna karşılık faiz giderinin neredeyse üçe katlandığını ve seyreltilmiş hisse başına kârın 3,66 dolardan 2,83 dolara düştüğünü gösteriyor. Jetro'nun denetlenmiş tabloları gerçekten mükemmel bir işletme gösteriyor — yüzde 12,3 faaliyet marjı, asgari sermaye yoğunluğu — ki 2025'te yüzde 3,1 büyüdü, 2026'daki hızlanması büyük ölçüde bir dava uzlaşması ve sahipleri otuz ayda 4,1 milyar dolar çekti. Satın alma bedeli dağılımı, 29,0 milyar doların yüzde 99,1'ini şerefiye ve maddi olmayan varlıklara koyuyor. Finansman karma olarak yaklaşık yüzde 5,6'ya mal oluyor, artı sırf köprüyü açık tutmak için 106 milyon dolar.
Bunların hiçbiri işlemi bir hata yapmıyor. Yüzde 5,2'lik düzeltilmiş FAVÖK marjının yüzde 6,6 olması, geniş hatlı bir dağıtıcının organik olarak başaramayacağı yapısal bir iyileşme ve peşin al-götür modeli Sysco'ya zaten sattığı müşterilere hizmet etmenin ikinci bir yolunu veriyor. İşlem stratejik olarak okunabilir.
Ama hata payı ince ve belirli, ölçülebilir bir biçimde ince. SYY ortakları için belirleyici rakam hisse sayısı değil. Ödenen faiz, ödenen vergi, yatırım harcaması ve büyüyen temettü sonrası hisse başına pro forma serbest nakit akışı — yılda yaklaşık 1,24 milyar dolar ihtiyari nakde karşılık, yaklaşık 2,0 milyar dolar gerektiren bir borç azaltma taahhüdü. Bu fark FAVÖK büyümesi ve erken sinerjilerle kapanırsa, hisse ihracı dönüştürücü bir işlemde ihtiyatlı bir finansman olarak okunacak. Kapanmazsa, birkaçının ilki olarak okunacak.
İlgili okumalar
- Copart-ACV anlaşması 2026: ACVA %44 sıçradı, %0,9 fark bıraktı
- Amazon-Qualcomm yapay zekâ çip anlaşması: 54 milyon hisse söz konusu
- Nvidia-Hugging Face anlaşması 2026: 12,9 milyar dolar, gelirin 86 katı
- NextEra-Dominion anlaşması 2026: yapay zekâ için 110 GW'lık darboğaz
- CoreWeave 2026: 100 milyar dolarlık yapay zekâ defterine karşı borç riski
- Walmart ve Target 2026: ABD tüketicisinin baskı sinyallerini çözmek
- Lululemon 100 doların altında: bozulmuş marka mı, nadir fırsat mı?
- Yapay zekâ yatırımı 2026: büyük teknoloji nakit akışının %96'sını harcıyor
Kaynaklar
- Sysco Corporation — İzahname eki (Form 424B5), 16 Eylül 2026
- Sysco Corporation — Jetro'nun denetlenmiş tabloları ve pro forma tablolarla 8-K formu, 14 Eylül 2026
- JRD Unico, Inc. ve İştirakleri — Denetlenmiş birleşik finansal tablolar, 2025 ve 2024
- JRD Unico, Inc. ve İştirakleri — Denetlenmemiş birleşik finansal tablolar, 27 Haziran 2026'ya kadar 26 hafta
- Sysco Corporation — Denetlenmemiş özet birleşik pro forma finansal bilgiler
- JRD Unico, Inc. ve İştirakleri — Yönetimin değerlendirme ve analizi, Haziran 2026
- Sysco Corporation — 10-K formundaki yıllık rapor, 2026 mali yılı
- Sysco Corporation — Jetro Restaurant Depot satın alımının duyurusu, 30 Mart 2026
- Sysco Corporation — 2026 mali yılı dördüncü çeyrek ve yıl sonu sonuçları, 4 Ağustos 2026
- Sysco Corporation — Adi hisse ihracının fiyatlanması, 15 Eylül 2026
- Federal Ticaret Komisyonu — Sysco, US Foods birleşmesinden vazgeçince FTC dosyayı kapattı, 2015
- Federal Ticaret Komisyonu — Sysco/USF Holding/US Foods dava dosyası
- ABD Senatosu — Senatörler Booker ve Baldwin FTC soruşturması istiyor, 26 Ağustos 2026
- SimianX — SYY hissesinin temel verileri


