Sınırda Tempoyu Düşürmek: Yapay Zekâda Yavaşlama Çağrısı Trilyon Dolarlık Hisse Patlaması İçin Ne Anlama Geliyor
2026'daki yapay zekâ hisse patlaması rahatsız edici bir evreye girdi. 12 Eylül Cumartesi günü Anthropic CEO'su Dario Amodei, We Must Pace the Frontier başlıklı 3.800 kelimelik bir deneme yayımladı ve "yapay zekâ modellerinin yeteneklerini geliştirme hızımızı yavaşlatmalıyız" dedi. Bir gün içinde OpenAI CEO'su Sam Altman "sınırdaki tempoyu ayarlamamız gerektiği" konusunda hemfikir olduğunu yazdı, Elon Musk ise iki kelimeyle yanıt verdi: "Dario haklı". Bunu SiliconANGLE aktardı.
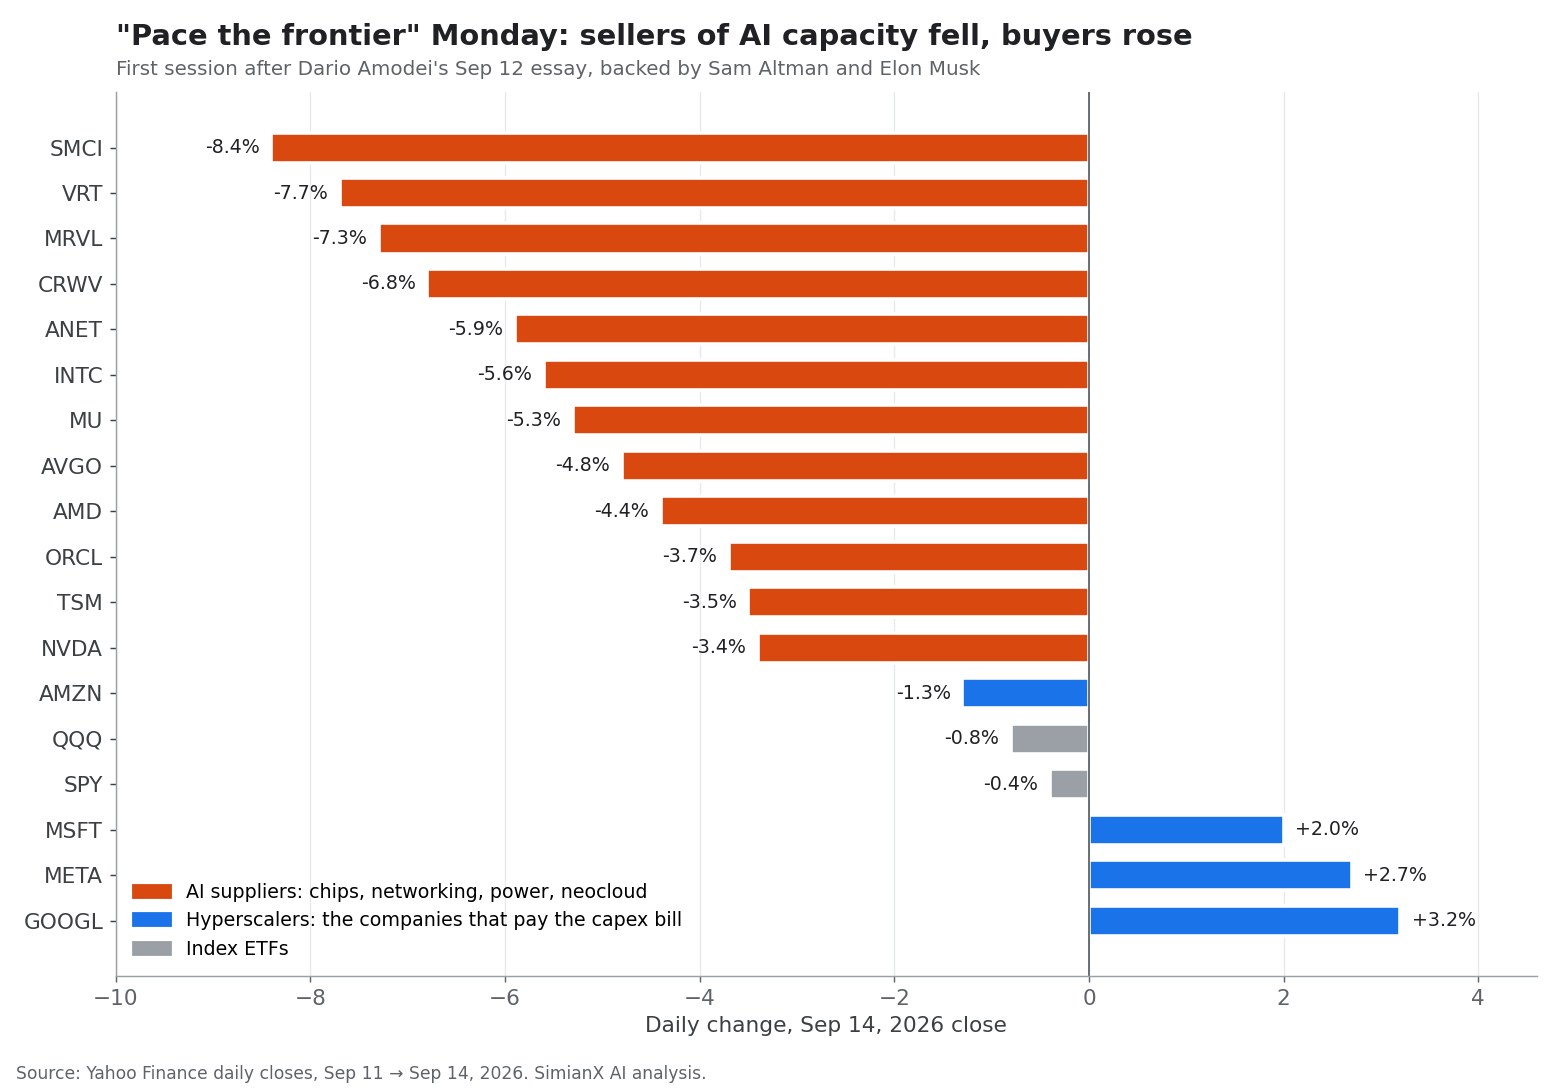
En tanınmış üç yapay zekâ laboratuvarının başındaki isimler ilk kez frene benzeyen bir şey üzerinde açıkça uzlaştı. Piyasalar bunu bir harcama sorusu olarak okudu. 14 Eylül Pazartesi işlemler başladığında yapay zekâ kapasitesi satan şirketler sert düştü: Super Micro %8,4, Vertiv %7,7, Marvell %7,3, CoreWeave %6,8 ve NVDA %3,4 geriledi. Bu kapasitenin bedelini ödeyen şirketler ise ters yöne gitti: Alphabet %3,2, Meta %2,7 ve Microsoft %2,0 yükseldi.
Bu ayrışma, trilyon dolarlık yapay zekâ işleminde şu anda anlaşılması gereken en yararlı şey. Yapay zekâ onlarca yılın en önemli teknoloji dönüşümlerinden biri olmayı sürdürüyor, ancak yatırımcılar artık yalnızca fırsatın ne kadar büyük olduğunu sormuyor. Bedeli kimin ödediğini, hangi nakit akışından ödendiğini ve alıcılar bir gün yavaşlarsa tedarikçilere ne olacağını soruyorlar.
Bu, yapay zekânın otomatik olarak bir balon olduğu anlamına gelmiyor. Ama yapay zekâ hisselerinin getirisinin iyimser manşetlerden çok kâr kalitesine, serbest nakit akışına ve sermaye disiplinine bağlı olabileceği anlamına geliyor. Bu analiz, yapay zekâ CEO'larının tam olarak ne söylediğini, yapay zekâya bağlı 16 hissenin nasıl işlem gördüğünü, hiper ölçekli bulut şirketlerinin (hyperscaler) harcama planlarıyla gerçekte ne yaptığını ve patlamanın hangi bölümlerinin en savunmasız olduğunu değerlendirmek için pratik bir çerçeveyi ortaya koyuyor.
SimianX AI bu tür piyasalar arası araştırmalar için tasarlandı. Çok ajanlı platformu temel verileri, teknik göstergeleri, resmî başvuruları, haberleri ve piyasa duyarlılığını birleştirerek yatırımcıların bir hissenin fiyatının faaliyet kanıtlarıyla desteklenip desteklenmediğini değerlendirmesini sağlıyor.
Yapay Zekâ CEO'ları Gerçekte Ne Söyledi
"Frene basmak" ifadesini dikkatle ele almak gerekiyor. Kimse harcama kesintisi açıklamadı. Deneme yetenek artışlarının hızıyla ilgili ve temel mekanizmaları veri merkezlerini küçültmek değil, denetim ve koordinasyon.
| Kim | Nerede | Ne söyledi | Somut taahhüt |
|---|---|---|---|
| Dario Amodei, Anthropic | Kişisel deneme, 12 Eylül | "Yapay zekâ modellerinin yeteneklerini geliştirme hızımızı yavaşlatmalıyız. İlerleme yine de hızlı görünecek." | Bağımsız değerlendiricilere Anthropic sistemlerine kalıcı, çalışan düzeyinde erişim; hemen başlıyor |
| Sam Altman, OpenAI | X'teki paylaşımlar, 12–13 Eylül | "Sınırdaki tempoyu ayarlamamız gerektiği konusunda Dario'ya katılıyorum." | OpenAI de bağımsız değerlendiricilere çalışan benzeri erişim verecek |
| Elon Musk, xAI | X'teki paylaşım | "Dario haklı" | Belirtilmedi |
Amodei'nin planı üç bölümden oluşuyor: kurum içine yerleştirilen dış değerlendiriciler (Anthropic bunu tek taraflı olarak benimsedi), sınırdaki geliştiriciler arasında uzlaşılan ortak güvenlik standartları ve yetenek sınırları, ve nihayetinde hükümetler arasında tempo koordinasyonu. Deneme, eğitim için işlem gücünü yalnızca olası bir tempo bileşeni olarak anıyor ve Amodei'nin kendisi de işlem gücü eşiklerinin kolayca aşılabileceğinden endişe ediyor. Deneme veri merkezi bütçelerinin kısılmasını önermiyor. CNN'in haberi ve Axios da konuyu aynı şekilde çerçeveledi: bir yatırım harcaması duyurusu değil, bir güvenlik argümanı.
Peki çip hisseleri neden düştü? Çünkü yapay zekâ tedarik zinciri, sınırdaki laboratuvarların yıllarca giderek büyüyen eğitim kümeleri satın almaya devam edeceği varsayımıyla fiyatlanıyor. Sınırda tempoyu düşürmeye dair her inandırıcı söz, arkasında bir rakam olmasa bile, en agresif talep senaryolarının olasılığını azaltıyor. Hiper ölçekli şirketler ise tam tersi nedenle yükseldi: daha yavaş bir yarış, zaten nakit akışlarını aşmış sermaye bütçelerini sürekli artırma baskısını hafifletebilir.
Yapay zekâ yatırım sorusu "Fırsat ne kadar büyük?" sorusundan "Fırsatın bedelini ödeyecek kadar nakit akışını kim yakalıyor?" sorusuna kayıyor.
Yapay Zekâ Hisseleri 14 Eylül'de Nasıl İşlem Gördü
Aşağıdaki tablo denemeden sonraki ilk seansı kaydediyor. İşlem hacmi her hissenin 20 günlük ortalamasının katı olarak gösteriliyor; bu da hareketin bir panik mi yoksa yeniden fiyatlama mı olduğunu anlatıyor.
| Hisse | Yapay zekâ yatırımındaki rolü | 14 Eylül kapanış | Günlük değişim | 20 günlük ort. hacme göre | 52 haftalık zirveden uzaklık | 2026 yılbaşından beri |
|---|---|---|---|---|---|---|
| NVDA | Hızlandırıcılar | 210,96 $ | -%3,4 | 1,0x | -%10,5 | +%13,1 |
| AVGO | Özel yapay zekâ çipleri, ağ | 344,72 $ | -%4,8 | 1,1x | -%28,4 | -%0,4 |
| AMD | Hızlandırıcılar, işlemciler | 493,41 $ | -%4,4 | 1,4x | -%15,1 | +%130,4 |
| TSM | Çip üretimi (dökümhane) | 418,01 $ | -%3,5 | 1,5x | -%12,5 | +%37,6 |
| ORCL | Yapay zekâ bulut kapasitesi | 144,79 $ | -%3,7 | 1,6x | -%55,9 | -%25,7 |
| CRWV | Yeni nesil GPU bulutu (GPU kiralama) | 82,98 $ | -%6,8 | 1,1x | -%42,0 | +%15,9 |
| AMZN | Hiper ölçekli bulut | 253,54 $ | -%1,3 | 1,0x | -%10,7 | +%9,8 |
| MSFT | Hiper ölçekli bulut | 505,41 $ | +%2,0 | 1,1x | -%6,8 | +%4,5 |
| META | Hiper ölçekli bulut | 665,60 $ | +%2,7 | 1,1x | -%14,7 | +%0,8 |
| GOOGL | Hiper ölçekli bulut | 349,39 $ | +%3,2 | 1,5x | -%13,2 | +%11,6 |
| QQQ | Nasdaq-100 ETF | 709,18 $ | -%0,8 | 1,1x | -%5,0 | +%15,4 |
| SPY | S&P 500 ETF | 760,88 $ | -%0,4 | 1,2x | -%2,2 | +%11,6 |
Kaynak: Yahoo Finance günlük kapanışları; 52 haftalık zirve önceki 252 seansın kapanış fiyatlarına göre. Diğer tedarikçiler daha sert düştü: Super Micro -%8,4, Vertiv -%7,7, Marvell -%7,3, Arista -%5,9, Intel -%5,6 ve Micron -%5,3.
Üç nokta öne çıkıyor.
- Bu bir panik değil, yeniden fiyatlamaydı. Çoğu hissede hacim normalin yalnızca 1,0–1,6 katıydı. Yatırımcılar pozisyon azalttı; kaçmadı.
- Hiper ölçekliler arasında istisna Amazon'du. Rakipleri yükselirken %1,3 düştü; bu da şirketin hem çip alıcısı hem bulut kapasitesi satıcısı, hem de Anthropic'in büyük yatırımcılarından biri olmasıyla örtüşüyor.
- Endeks neredeyse kıpırdamadı. QQQ yalnızca %0,8 kaybetti; yani bu, geniş çaplı bir riskten kaçış günü değil, yapay zekâ işleminin içinde bir rotasyondu.
Yapay Zekâ İşlemi Denemeden Önce Zaten Çatlıyordu
Deneme, aylardır yapay zekâ altyapısını sessizce yeniden fiyatlayan bir piyasaya düştü. 14 Eylül kapanışı itibarıyla örneklemimizdeki yapay zekâya bağlı her hisse 52 haftalık zirvesinin altındaydı; S&P 500 ise zirvesinden yalnızca %2,2 uzaktaydı.
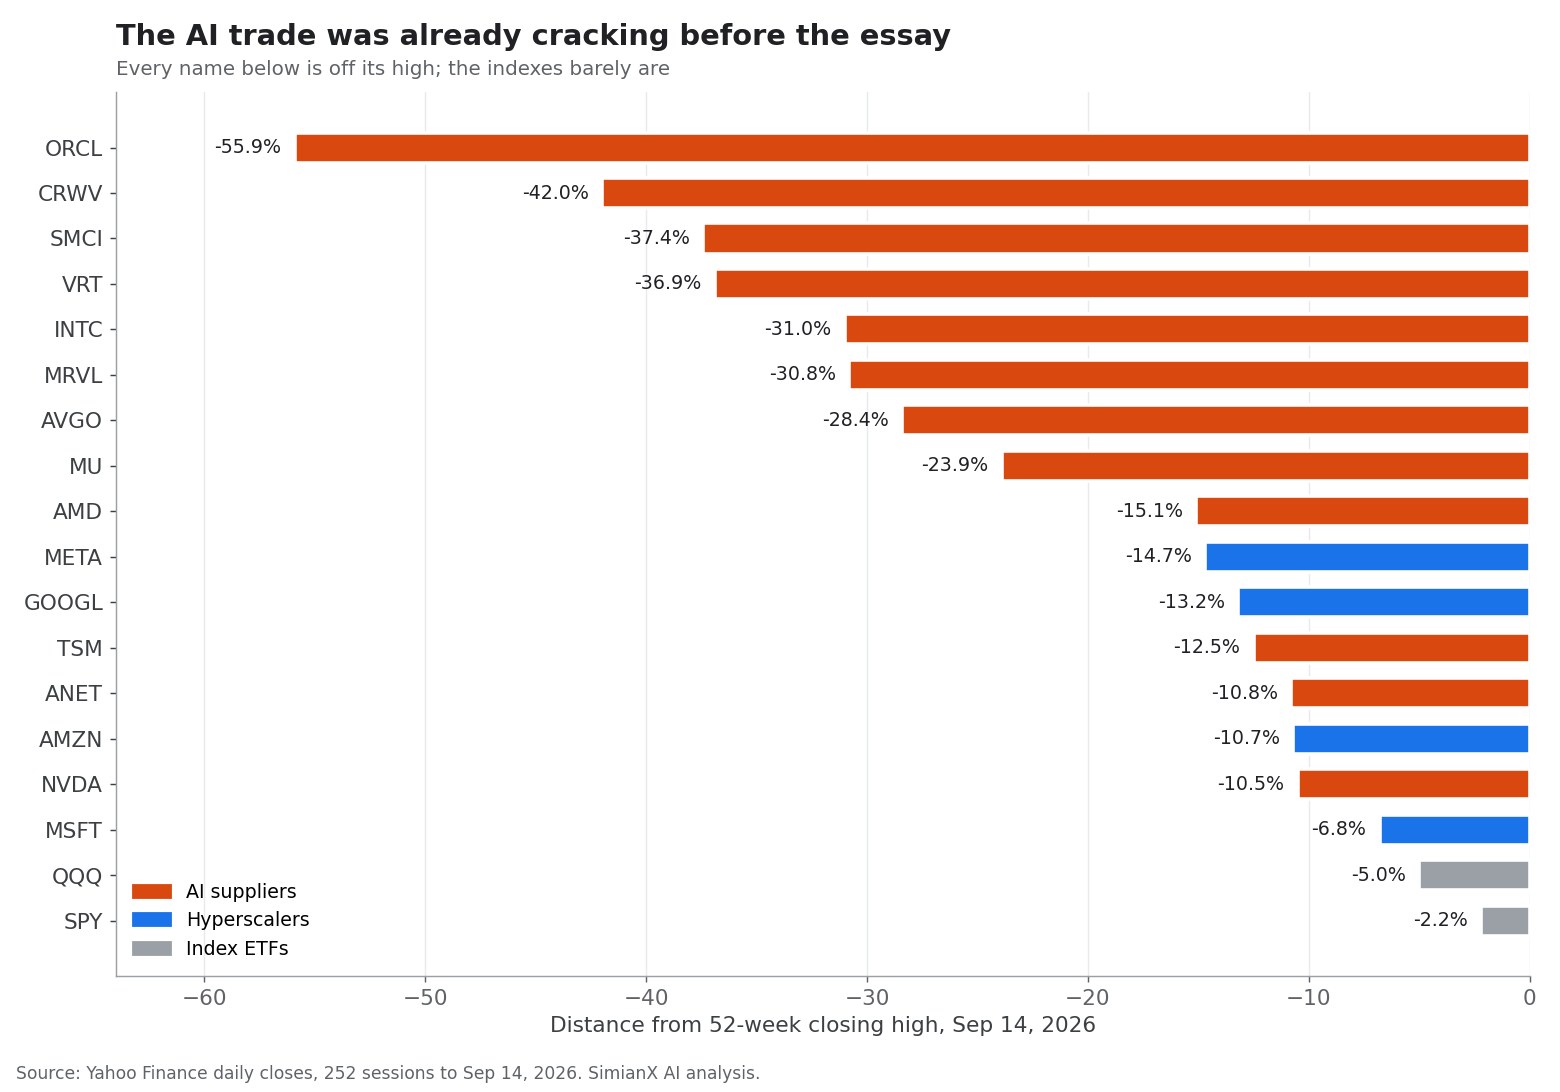
Bu örüntü rastgele değil. En derin düşüşler, kapasite kurmak için yüksek borçlanan (Oracle, CoreWeave) ya da siparişleri düzensiz fiziksel altyapı satan (Super Micro, Vertiv) şirketlere ait. En sığ düşüşler ise mevcut nakit akışı en büyük olan hiper ölçeklilerde. Aynı zamanda birçok tedarikçi yıl başından bu yana hâlâ çok önde: Micron 2026'da yaklaşık %224, Intel %163, Marvell %158 ve AMD %130 yükselmiş durumda. Devasa kazançların ardından gelen %25–35'lik geri çekilmeler olgunlaşan bir momentum işleminin görünümüdür ve bu grubu talep büyümesinin yavaşlayabileceğine dair her ipucuna karşı daha hassas kılıyor.
Aslında Kimse Yapay Zekâ Yatırımlarını Kısmadı
Yapay zekâ hisselerine yatırım yapanlar için en önemli gerçek, frenin şimdiye kadar yalnızca sözde kalması. Her büyük hiper ölçekli şirket temmuz bilanço döneminde 2026 sermaye harcaması planını artırdı ya da korudu.
| Şirket | Önceki 2026 yatırım harcaması öngörüsü | En son öngörü (Temmuz 2026) | Ne değişti |
|---|---|---|---|
| Alphabet | 180–190 milyar $ | 195–205 milyar $ | Yükseltildi; 2. çeyrek yatırım harcaması ikiye katlanarak 44,9 milyar $ oldu |
| Amazon | Yaklaşık 200 milyar $ | Yaklaşık 220 milyar $ | Yükseltildi; CEO bellek maliyetlerini ve talebi gösteriyor |
| Meta | 125–145 milyar $ | 130–145 milyar $ | Aralık yukarı yönde daraltıldı |
| Microsoft (2026 takvim yılı) | Yaklaşık 190 milyar $ | Yaklaşık 175 milyar $ | Yalnızca muhasebe değişikliği: daha fazla veri merkezi kiralaması artık faaliyet kiralaması olarak kaydediliyor |
Kaynaklar: CNBC, Alphabet hakkında, Fortune, Amazon hakkında, Meta'nın 2026 2. çeyrek sonuçları, CFO Dive, Microsoft hakkında.
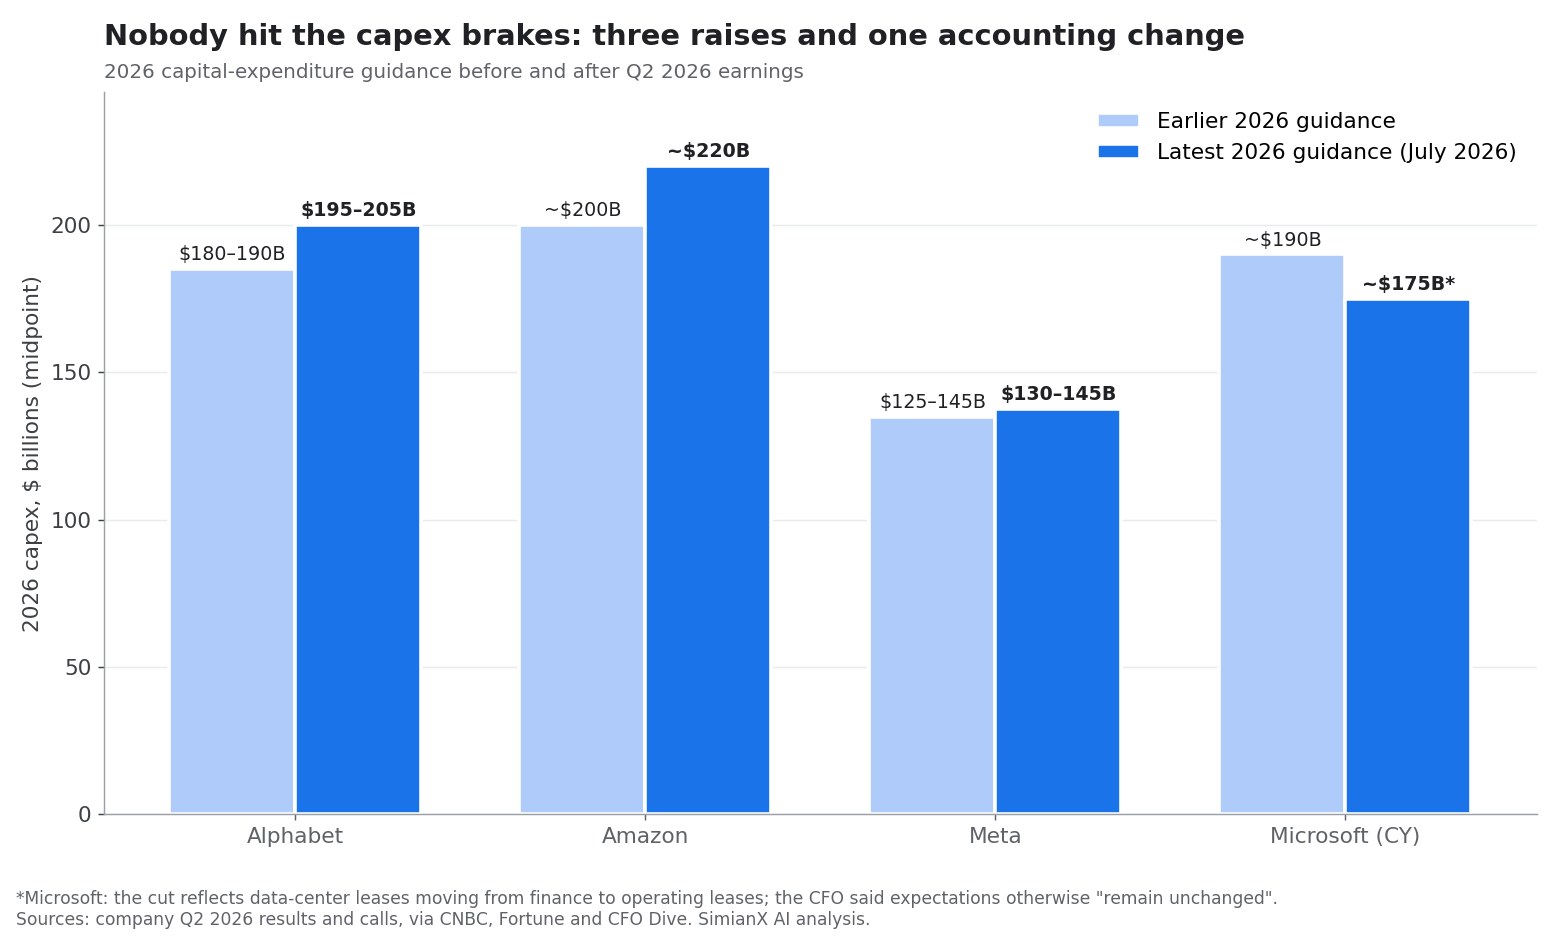
Microsoft'un rakamı bir notu hak ediyor. Finans direktörü Amy Hood, düşüşün gelecekteki veri merkezi kiralamalarının finansal kiralamadan faaliyet kiralamasına kaymasını yansıttığını ve "bu faydalı ömür etkisi dışında, 2026 takvim yılı yatırım harcaması beklentilerimizin değişmediğini" söyledi. Şirket ayrıca veri merkezleri ve ofis binalarının faydalı ömrünü 15 yıldan 25 yıla uzatarak yıllık amortismanı düşürdü. Bu değişikliklerin hiçbiri Microsoft'un daha az inşa ettiği anlamına gelmiyor.
Amazon daha da açıktı. Andy Jassy 30 Temmuz'daki toplantıda "2026'daki tüm talebi karşılayacak kapasiteye yine de sahip olmayacağız" dedi. "Ve bu dinamiğin 2027 için de geçerli olacağına inanıyorum."
Toplamda en büyük dört harcayıcı, Financial Times'ın derlediği ve Tom's Hardware'in aktardığı ilk çeyrek öngörülerine göre 2026'da yaklaşık 725 milyar dolar yatırım harcamasına, yani 2025'teki rekor 410 milyar dolara göre %77 artışa doğru ilerliyordu. Temmuz sonunda aynı dört şirket 2023'ten bu yana 1,1 trilyon doları aşan harcama yapmıştı ve Tom's Hardware'in ikinci haberine göre yalnızca bu yıl yaklaşık 745 milyar dolar daha bekleniyordu. Temmuzdaki artışlar bu toplamı yeniden yukarı itti.
Bu harcama şunları kapsıyor:
- Grafik işlemciler ve özel yapay zekâ hızlandırıcıları.
- Veri merkezi binaları ve soğutma sistemleri.
- Yüksek hızlı ağ ekipmanları.
- Elektrik üretimi ve iletimi.
- Eğitim ve çıkarım için bulut kapasitesi.
- Arazi, inşaat ve uzun vadeli enerji sözleşmeleri.
- Yapay zekâ hizmetlerini ticarileştirmek için yeni yazılım platformları.
Yarış stratejik açıdan rasyonel. Yetersiz kapasite kuran bir şirket müşterilerini, geliştiricilerini ve pazar payını daha iyi finanse edilen bir rakibe kaptırabilir. Ancak ekonomik risk, tüm büyük şirketlerin aynı anda aşırı kapasite kurabilmesi.
Geleneksel bir yatırım döngüsünde yeni kapasite genellikle talep görünür hâle geldikten sonra eklenir. Yapay zekâda şirketler kapasiteyi beklenen gelecekteki talebe göre kuruyor. Bu da bir zamanlama uyumsuzluğu yaratıyor: giderler hemen ortaya çıkarken gelir yıllar sonra gelebilir ya da hiç gelmeyebilir. Bu açığın ne kadar büyüdüğünü Yapay zekâ harcaması 2026: nakit akışının %96'sını yuttu yazımızda ölçtük.
Yapay Zekâ Harcaması Neden Bir Bilanço Hikâyesine Dönüşüyor
İki devde serbest nakit akışı negatife döndü
2026'nın ikinci çeyreğinde Alphabet 39,1 milyar dolarlık faaliyet nakit akışına karşılık maddi duran varlıklara 44,9 milyar dolar harcadı ve 2026 2. çeyrek bilanço açıklamasına göre çeyrekte eksi 5,9 milyar dolar serbest nakit akışı kaldı. Amazon, bir yıl önceki artı 18,2 milyar dolara karşılık son on iki ayda eksi 7,6 milyar dolar serbest nakit akışı bildirdi; 2. çeyrek açıklamasına göre bu, "esas olarak maddi duran varlık alımlarındaki 66,1 milyar dolarlık yıllık artıştan" kaynaklandı. Meta'nın 2. çeyrek serbest nakit akışı ise Muse Sonrası META yazımızda ayrıntılandırdığımız gibi 784 milyon dolara geriledi.
Para yeni hisselerden ve yeni borçtan geliyor
Nakit akışı yatırımları artık karşılamadığında şirketler dış sermaye topluyor. Alphabet, Haziran 2026'da A ve C sınıfı hisselerle zorunlu dönüştürülebilir imtiyazlı hisse ihraç ederek 49,6 milyar dolar net gelir elde ettiğini, bunun "yapay zekâ altyapısını ölçeklendirmek için yatırım harcamalarını da kapsadığını" açıkladı ve 40,0 milyar dolara kadar ek hisse satmak için bir piyasa fiyatından satış programı kurdu.
Borç da artıyor. S&P Global, 2026'da şimdiye kadar hiper ölçekliler ve Nvidia gibi ilgili kuruluşlar tarafından yaklaşık 225 milyar dolarlık tahvil ihraç edildiğini hesaplıyor; bu rekor bir yıla işaret eden bir tempo. Kuruluşun analistleri "hiper ölçeklilerin kredi kalitesinin kademeli olarak zayıfladığını" yazdı; bunu Axios 11 Eylül'de aktardı. Aynı analiz, Oracle dahil ilk altı hiper ölçekli şirketin 2030'a kadar veri merkezleri ve yapay zekâya 7 trilyon doları aşan harcama yapmasını bekliyor.
Büyük teknoloji şirketleri, yerleşik işleri ve güçlü bilançoları sayesinde genellikle borcu güvenle taşıyabilir. Endişe daha geniş: daha küçük veri merkezi işletmecileri, spekülatif altyapı geliştiricileri ve yüksek kaldıraçlı yapay zekâ girişimleri, kullanım oranı ya da fiyatlar hayal kırıklığı yaratırsa daha savunmasız olabilir. 52 haftalık düşüşlerin en derin olduğu yer de tam burası; bunu CoreWeave Hissesi 2026: 100 Milyar $ AI Siparişi vs Borç yazımızda ele aldık.
Kısa ömürlü varlıklar amortisman riski yaratıyor
Bu yatırımın büyük kısmı, binalardan çok daha hızlı yıpranan ya da eskiyen sunuculara ve hızlandırıcılara gidiyor. Alphabet, 2026 harcamasının kabaca %60'ının sunuculara, %40'ının veri merkezleri ve ağ ekipmanlarına gideceğini söyledi. Model mimarileri ya da çıkarım yöntemleri hızla gelişirse, bugünün pahalı donanımı yeterli getiri üretmeden ekonomik cazibesini yitirebilir; amortisman gideri ise gelir tablosuna gelmeye devam eder.
Yönetimler serbest nakit akışını korumak zorunda
Bir CEO yapay zekâ yatırımını stratejik olarak zorunlu diye tanımlayabilir, ancak hissedarlar değeri nihayetinde kâr, nakit akışı ya da uzun vadeli rekabet avantajı yoluyla elde eder. Yatırım harcamaları faaliyet kârından hızlı artarsa, gelir büyüse bile serbest nakit akışı düşebilir.
Yatırımcıların yatırım harcaması öngörülerine daha duyarlı hâle gelmesinin nedeni bu. Alphabet ikinci çeyrek beklentilerini aştı ve harcama aralığını yükselttikten sonra yine de düştü; bu örüntüyü temmuz bilanço dönemi boyunca gördük.
Döngüsel Yapay Zekâ Ekonomisi Açıklanan Kârlarda Görünmeye Başladı
Daha ciddi endişelerden biri, giderek döngüselleşen bir yapay zekâ ekosistemi olasılığı; 2026'da bu artık denetlenmiş rakamlarda görünür hâle geldi.
Basitleştirilmiş bir zinciri düşünün:
- Bir çip şirketi bir bulut sağlayıcısına hızlandırıcı satar.
- Bulut sağlayıcısı işlem gücünü bir yapay zekâ modeli geliştiricisine kiralar.
- Model geliştiricisi bulut sağlayıcısıyla stratejik ortaklık kurar ve ondan yatırım alır.
- Bulut sağlayıcısı güçlü yapay zekâ talebi bildirir ve laboratuvarın değeri yükseldikçe kazanç kaydeder.
- Çip şirketi bu talebe dayanan yeni siparişlerden yararlanır.
Bu zincir gerçek ekonomik faaliyeti temsil edebilir. Ancak yatırımcılar yine de nihai olarak kimin ödediğini ve son müşterinin harcamayı haklı çıkaracak kadar verimlilik ya da gelir elde edip etmediğini sormalı.
Tek bir çeyrekte bunun görünümü şöyleydi:
| 2026 2. çeyrek | Faaliyet kârı | Diğer (faaliyet dışı) gelir | Net kâr | Diğer gelirin ana kaynağı |
|---|---|---|---|---|
| Alphabet | 40,8 milyar $ | 98,0 milyar $ | 112,1 milyar $ | "Özkaynak menkul kıymetlerimizdeki net gerçekleşmemiş kazançlar" |
| Amazon | 27,5 milyar $ | 53,4 milyar $ | 62,6 milyar $ | "Esas olarak Anthropic'teki yatırımlarımızdan" |
Kaynak: Alphabet ve Amazon 2026 2. çeyrek bilanço açıklamaları (Form 8-K, Ek 99.1).
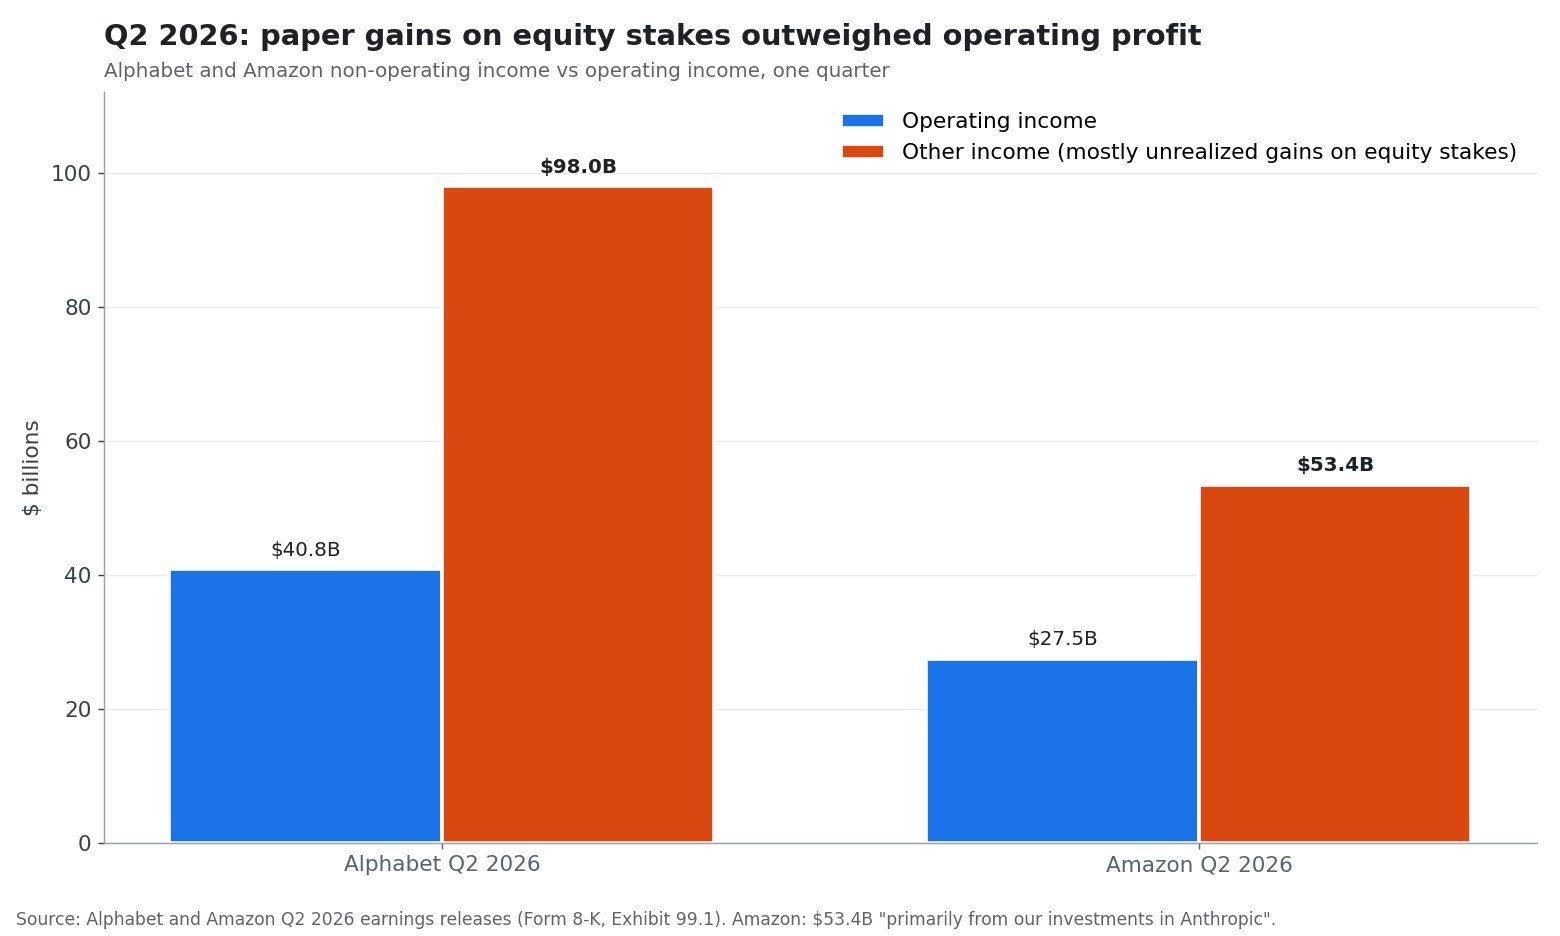
Alphabet'in hissedarlara ait net kârı %298 artarken faaliyet kârı %30 arttı. Amazon'un net kârı faaliyet kârının iki katından fazlaydı. Bunlar gerçek, açıklanmış kazançlar ve her iki şirket de hızla büyüyor. Ancak bunlar, kendileri de Alphabet ile Amazon'un bulut kapasitesinin büyük alıcıları olan yapay zekâ şirketlerindeki paylardan elde edilen kazançlar. Özel yapay zekâ şirketlerinin değerlemeleri düşerse aynı kalem tersine dönebilir.
Girişimler devasa fon aldığında, uzun vadeli bulut sözleşmelerine bağlandığında ve ardından bu fonun önemli bir kısmını stratejik ortaklarından bulut hizmeti satın almak için kullandığında risk büyüyor. Ekosistem hızla büyürken nihai pazardaki kârlılık kanıtlanmamış kalabilir.
Sağlıklı bir yapay zekâ piyasası zamanla şunları göstermeli:
- Teknoloji dışı sektörlerden daha fazla gelir.
- Daha yüksek çalışan verimliliği.
- Ölçülebilir maliyet tasarrufları.
- Daha güçlü yazılım brüt marjları.
- Daha düşük çıkarım maliyetleri.
- Sübvansiyonlara daha az bağımlılık.
- İlk benimseyenlerin ötesinde daha geniş müşteri kabulü.
Sektör, başka teknoloji şirketlerinden altyapı satın alan şirketleri yatırımcıların finanse etmesine bağımlı kalırsa, patlama bir güven şokuna karşı daha savunmasız olur.
Nvidia Talebin Gerçek Olduğunu Kanıtlıyor, Ama Riski Ortadan Kaldırmıyor
Yapay zekâ balonu tezine karşı en güçlü argüman Nvidia'nın gerçek iş performansı.
Nvidia'nın 2026 mali yılı Form 10-K yıllık raporuna göre şirket, 2026 mali yılında bir önceki yıla göre %65 artışla 215,9 milyar dolar gelir bildirdi; veri merkezi geliri ise %68 arttı. Faaliyet kârı %60 artışla 130,4 milyar dolara ulaştı.
Bu rakamlar yapay zekâ yatırımlarının tamamen hayalî olmadığını gösteriyor. Müşteriler çipleri, ağ sistemlerini ve eksiksiz hızlandırılmış bilişim platformlarını olağanüstü düzeylerde satın alıyor.
Aynı başvuru ekosistemin ne kadar iç içe geçtiğini de gösteriyor. Nvidia, neredeyse tamamı 2027 mali yılı sonuna kadar ödenecek 95,2 milyar dolarlık tedarik ve kapasite taahhüdü ile 27 milyar dolarlık çok yıllı bulut hizmeti sözleşmesi bildirdi; yani Nvidia'nın kendisi de bulut kapasitesi kiralamayı taahhüt etmiş durumda. 10-K ayrıca "müşterilerimiz ve ortaklarımız tarafından NVIDIA yapay zekâ altyapısının kurulmasını destekleyecek veri merkezlerinin, enerjinin ve sermayenin mevcudiyetinin kritik olduğu" uyarısını yapıyor.
Güçlü tedarikçi geliri, tüm ekosistemin cazip getiriler elde edeceğini otomatik olarak kanıtlamaz. Birçok teknoloji yatırım döngüsünde ekipman satıcıları son kullanıcılardan önce kazanır. Kritik soru, müşterilerin donanımı satın aldıktan sonra paraya çevirip çeviremeyeceği. Tarihsel örüntü için NVDA bilanço sonrası: 2016'dan bu yana her tepki tabloda ve Jensen Huang AI balonunu mu şişiriyor? yazılarımıza bakın.
Nvidia yatırımcıları şunları izlemeli:
- Mevcut Blackwell ürün döngüsü sonrasında veri merkezi büyümesi.
- Hiper ölçekliler arasında müşteri yoğunlaşması.
- Google, Amazon ve Microsoft'un özel çip geliştirme hızı.
- Çin ile ilgili satışları etkileyen ihracat kısıtlamaları.
- Rekabet arttıkça brüt marjın sürdürülebilirliği.
- Bulut sağlayıcılarının yatırılan sermaye getirisi.
- Yapay zekâ hızlandırıcılarının yenileme döngüsü.
- Sınırdaki laboratuvarlar arasındaki olası bir tempo anlaşmasının eğitim işlem gücüne sınır getirip getirmeyeceği.
Beklenen büyüme yavaşlarsa bir hisse temelde güçlü kalırken önemli bir değerleme düzeltmesi yaşayabilir. 14 Eylül'deki Nvidia buna iyi bir örnekti: rekor kıran bir iş ve mayıs zirvesinin %10,5 altında bir hisse fiyatı.
Trilyon Dolarlık Yapay Zekâ Hisse Patlaması Bir Kâr Balonu mu?
Fidelity stratejistleri Anu Gaggar ve Bryan Sajjadi, Şubat 2026'da izlenmesi gereken 5 yapay zekâ balonu işareti başlıklı yararlı bir kontrol listesi önerdi: kâr büyümesi, kâr kalitesi, tarihe göre değerlemeler, yatırım harcamasının sürdürülebilirliği ve faiz döngüsü. 2026 gelişmelerinin ardından her birinin görünümü şöyle.
| Sinyal | Neye bakılmalı | Eylül 2026 itibarıyla okuma |
|---|---|---|
| Kâr büyümesi | Kârları gelirin destekleyip desteklemediği | Güçlü: Nvidia geliri +%65, AWS +%37, Google Cloud hızlanıyor |
| Kâr kalitesi | Açıklanan kâra karşı nakit akışı | Zayıflıyor: Alphabet ve Amazon'da büyük faaliyet dışı kazançlar; negatif serbest nakit akışı |
| Değerlemeler | Tarihe göre çarpanlar | Karışık: tedarikçiler zirvelerinden %10–56 geriledi; hiper ölçekliler zirveye daha yakın |
| Yatırım harcamasının sürdürülebilirliği | Kârdan mı yoksa borç ve özkaynaktan mı finanse ediliyor | Zayıflıyor: rekor tahvil ihracı, Alphabet'in 49,6 milyar dolarlık özkaynak artırımı |
| Faiz oranları | Likidite ve Fed politikası | Uzun vadeli yapay zekâ hisseleri için kilit belirleyici |
Bu çerçeve, gerçek bir teknoloji devrimini sürdürülemez bir borsa döngüsünden ayırmaya yardımcı oluyor.
Kâr büyümesi
Yapay zekâ liderleri kayda değer gelir ve kâr büyümesi bildiriyor. En net örnek Nvidia, ancak bulut işleri ve reklam platformları da yapay zekâyla ilgili talepten yararlanıyor.
Risk, piyasanın yüksek büyümenin çok fazla yıl sürmesini beklemesi. Kârını %40 büyüten bir şirket primli bir değerlemeyi hak edebilir; ağır harcama yaparken %15 büyüyen bir şirket hak etmeyebilir.
Kâr kalitesi
Her kâr büyümesi aynı değerde değildir. Yatırımcılar şunları ayırt etmeli:
- Dış müşterilerden gelen gelir ile bağlı ortaklardan gelen gelir.
- Nakit tahsilatlar ile muhasebe alacakları.
- Yinelenen abonelikler ile tek seferlik altyapı sözleşmeleri.
- Faaliyet kârı ile diğer yapay zekâ şirketlerindeki yatırımlardan elde edilen kazançlar.
- Hisse bazlı ücretlendirme öncesi ve sonrası faaliyet kârı.
- Yapay zekâ ürünlerinden elde edilen brüt kâr ile geleneksel işlerden gelen brüt kâr.
Değerleme
Bazı yapay zekâ hisseleri çarpan daralmasından sonra bile genel piyasaya göre pahalı kalıyor. Diğer büyük teknoloji şirketleri ise mevcut işleri önemli nakit akışı ürettiği için daha ılımlı çarpanlarla işlem görüyor.
Yatırımcılar "yapay zekâ maruziyetini" bir değerleme kategorisi gibi görmekten kaçınmalı. Kârlı bir yarı iletken lideri, bir bulut platformu, zarar eden bir model geliştiricisi ve bir enerji ekipmanı tedarikçisi aynı varsayımlarla değerlendirilmemeli.
Yatırım harcamasının sürdürülebilirliği
Sermaye harcaması gelir ürettiğinde, birim maliyetleri düşürdüğünde ya da kalıcı bir rekabet avantajı yarattığında sürdürülebilirdir. Şirketler yalnızca konumlarını korumak için harcamayı sürekli artırmak zorunda kaldığında tehlikeli hâle gelir.
Kilit sorular şunlar:
- Yatırım harcamasının yüzde kaçı doğrudan sözleşmeye bağlanmış müşteri talebine dayanıyor?
- Kabul edilebilir bir getiri için hangi kullanım oranı gerekiyor?
- Ekipman ne kadar hızlı amorti ediliyor?
- Müşteriler daha ucuz modellere ya da özel çiplere geçebilir mi?
- Elektrik ya da finansman maliyetleri yükselirse ne olur?
Faiz oranları
Yapay zekâ hisseleri uzun vadeli varlıklardır, çünkü beklenen değerlerinin büyük kısmı gelecekteki kârlardan gelir. Daha yüksek faizler bu kârların bugünkü değerini düşürür ve iş performansı sağlam kalsa bile değerleme çarpanlarını sıkıştırabilir. Yatırımların giderek artan bir bölümü borçla finanse edildiği için faizler artık doğrudan altyapı inşasının kendisini de etkiliyor.
Yapay Zekâ Hisselerinde Düzeltmeyi Ne Tetikleyebilir?
Bir düzeltme için teknolojinin başarısız olması gerekmez. Beklentilerin aşağı çekilmesi yeterlidir.
Olası tetikleyiciler şunlar:
Hiper ölçeklilerin gerçekten yatırımı yavaşlatması
Microsoft, Amazon, Alphabet ya da Meta kapasitenin talepten hızlı büyüdüğünü işaret ederse, yatırımcılar tüm yapay zekâ tedarik zinciri için tahminlerini düşürebilir. 14 Eylül, tedarikçilerle harcayanların nasıl ayrışacağının bir önizlemesiydi.
Bağlayıcı bir tempo anlaşması
Amodei'nin denemesi bugün yalnızca bir öneri. Sınırdaki geliştiriciler ya da hükümetler bir gün eğitim işlem gücünü de kapsayan yetenek sınırları üzerinde anlaşırsa, en büyük kümelere yönelik talep eğrisi düzleşir.
Büyük bir müşteri iptali
Büyük veri merkezi projeleri çoğu zaman sınırlı sayıda ana müşteriye dayanır. Bir erteleme ya da iptal; çip tedarikçilerini, inşaat şirketlerini, elektrik şirketlerini ve mülk sahiplerini aynı anda etkileyebilir.
Yapay zekâ fiyatlarının düşmesi
Bulut sağlayıcıları ve model şirketleri arasındaki rekabet, fiyatları kullanımın artışından daha hızlı düşürebilir. Düşük fiyatlar müşteriler için iyidir ama tedarikçilerin marjlarına zarar verebilir.
Hayal kırıklığı yaratan bir verimlilik getirisi
Şirketler yapay zekânın çalışan verimliliğini artırdığını, ancak büyük bütçeleri destekleyecek kadar ölçülebilir kâr üretmediğini keşfedebilir. Benimseme sürerken paraya dönüştürme zayıf kalabilir.
Düzenleyici ya da hukuki kısıtlamalar
Gizlilik, telif hakkı, güvenlik ya da ulusal güvenlikle ilgili yapay zekâ düzenlemeleri kullanıma geçişleri geciktirebilir ya da uyum maliyetlerini artırabilir. İhracat kısıtlamaları da gelişmiş çiplerin erişilebilir pazarını daraltabilir.
Bir finansman olayı ya da özel yapay zekâ değerlemelerinin düşmesi
Bir yapay zekâ girişimi, veri merkezi işletmecisi ya da özel kredi aracı temerrüde düşerse, yatırımcılar borçla finanse edilen altyapı genişlemesinin riskini yeniden değerlendirebilir. Özel yapay zekâ değerlemelerindeki bir düşüş, şu anda hiper ölçeklilerin kârlarını parlatan yatırım kazançlarını da tersine çevirir.
Hangi Yapay Zekâ Hisseleri En Savunmasız?
En savunmasız şirketler, yapay zekâya en fazla maruz kalanlar olmak zorunda değil. Bilanço gücü, müşteri yoğunlaşması ve kanıtlanmış nakit akışı açısından en zayıf bileşime sahip şirketler bunlar.
| Şirket türü | Ana güç | Ana zayıflık | 14 Eylül hareketi (örnekler) |
|---|---|---|---|
| Lider çip tasarımcısı | Fiyatlama gücü ve anlık talep | Yüksek beklentiler ve döngüsel siparişler | NVDA -%3,4, AMD -%4,4, AVGO -%4,8 |
| Hiper ölçekli bulut | Çeşitlendirilmiş nakit akışı ve dağıtım gücü | Devasa yatırım harcaması ve amortisman | GOOGL +%3,2, META +%2,7, MSFT +%2,0 |
| Yapay zekâ modeli geliştiricisi | Hızlı inovasyon ve kullanıcı büyümesi | Yüksek işlem maliyetleri ve belirsiz marjlar | Çoğunlukla halka kapalı |
| Veri merkezi ve GPU bulutu işletmecisi | Altyapı kıtlığı | Kaldıraç, kullanım oranı ve enerji maliyetleri | CRWV -%6,8, ORCL -%3,7 |
| Yapay zekâ yazılım girişimi | Potansiyel olarak yüksek brüt marjlar | Müşteri kaybı ve kalabalık rekabet | Çoğunlukla halka kapalı |
| Enerji, soğutma ve sunucu tedarikçisi | Zorunlu altyapı | Proje gecikmeleri ve değerleme bulaşması | VRT -%7,7, SMCI -%8,4 |
Yatırımcılar ayrıca kayda değer yapay zekâ gelirini açıklamadan yatırımcı sunumlarında yapay zekâ dilini kullanan şirketlere karşı temkinli olmalı. Bir yapay zekâ etiketi, teknolojinin kâr üzerindeki etkisi az olsa bile bir hissenin değerlemesini yükseltebilir.
Yapay Zekâ Hisse Risklerini Analiz Etmek İçin Pratik Bir Çerçeve
Yatırımcılar bir yapay zekâ hissesinin temel verilerle desteklenip desteklenmediğini değerlendirmek için aşağıdaki süreci kullanabilir.
Adım 1: Mevcut geliri gelecek vaatlerinden ayırın
En son yıllık ve çeyreklik raporları okuyun. Gelirin ne kadarının halihazırda ticari kullanımda olan ürünlerden geldiğini, ne kadarının beklenen gelecek talebe bağlı olduğunu belirleyin.
Adım 2: Yatırım harcaması büyümesini faaliyet kârı büyümesiyle karşılaştırın
Yatırım harcaması %70 artarken faaliyet kârı %10 artıyorsa, yönetim yatırımın gelecekte nasıl getiri sağlayacağını açıklamalı. Geçici bir açık kabul edilebilir; kalıcı bir açık daha endişe vericidir.
Adım 3: Nakde dönüşümü inceleyin
Net kârı faaliyet nakit akışı ve serbest nakit akışıyla karşılaştırın. Büyük farklar işletme sermayesi hareketlerinden, hisse bazlı ücretlerden, müşteri ön ödemelerinden ya da 2026'da olduğu gibi diğer yapay zekâ şirketlerindeki yatırımlardan elde edilen kazançlardan kaynaklanabilir.
Adım 4: Müşteri yoğunlaşmasını test edin
Küçük bir hiper ölçekli ya da yapay zekâ girişimi grubunun gelirin büyük bir bölümünü oluşturup oluşturmadığını belirleyin. Yoğunlaşma, harcama planları değiştiğinde oynaklığı artırır.
Adım 5: Daha düşük büyüme senaryosu modelleyin
Yapay zekâ gelir büyümesinin yarıya indiğini, brüt marjların hafifçe düştüğünü ve yatırım harcamasının iki yıl daha yüksek kaldığını varsayın. Hisse yine makul değerlenmiş görünüyorsa, aşağı yönlü risk daha yönetilebilir olabilir.
Adım 6: Yönetimin dilini takip edin
"Optimizasyon", "verimlilik", "kapasite disiplini", "önceliklendirme" ve artık "tempo ayarı" gibi kelimeler genişlemeden yatırım getirisi analizine geçişe işaret edebilir. Yatırımcılar mevcut dili önceki öngörülerle karşılaştırmalı.
SimianX AI, kullanıcıların finansal tablo analizini teknik eğilimler, analist revizyonları ve gerçek zamanlı haber duyarlılığıyla birleştirmesini sağlayarak bu süreci destekleyebilir. Doğrudan bir canlı NVDA analizi açabilir ya da SimianX AI'nin araştırma platformunu inceleyebilirsiniz. Platformun çıktısı bilgilendirme amaçlıdır ve profesyonel finansal danışmanlığın yerini almamalı, onu tamamlamalıdır.
Yapay Zekâ Hisse Patlaması İçin İyimser, Temel ve Kötümser Senaryolar
İyimser senaryo: Paraya dönüştürme altyapıya yetişiyor
İyimser sonuçta yapay zekâ genel amaçlı bir verimlilik katmanına dönüşüyor. Şirketler müşteri hizmetleri, yazılım geliştirme, sağlık, finans ve imalat alanlarında ajanlar kullanıyor. Bulut kullanımı büyümeye devam ediyor, çıkarım ucuzluyor ve yapay zekâ yazılımları yinelenen gelir üretiyor. "Sınırda tempoyu ayarlamak" daha az işlem gücü değil, daha iyi değerlendirme anlamına geliyor.
Bu senaryoda:
- Hiper ölçeklilerin yatırım harcaması güçlü bulut ve reklam getirileri üretiyor.
- Nvidia teknoloji liderliğini koruyor.
- Yapay zekâ uygulamaları pilot projelerden kritik iş akışlarına geçiyor.
- Veri merkezi kullanım oranı yüksek kalıyor.
- Verimlilik kazanımları daha geniş ekonomik büyümeyi destekliyor.
Getiriler daha seçici hâle gelse de borsa yapay zekâ liderlerini ödüllendirmeye devam edebilir.
Temel senaryo: Teknoloji işe yarıyor ama değerleme normalleşiyor
Temel senaryoda yapay zekânın benimsenmesi sürüyor ama yatırımcıların beklediğinden uzun sürüyor. Gelir büyüyor, ancak sermaye yoğunluğu yüksek kalıyor ve marjlar yavaş genişliyor.
Bu senaryoda:
- Altyapı talebi güçlü kalıyor ama daha az patlayıcı.
- Bazı yapay zekâ girişimleri birleşiyor ya da batıyor.
- Hiper ölçekli hisseleri daha zayıf spekülatif isimlerden daha iyi performans gösteriyor.
- Değerleme çarpanları kademeli olarak düşüyor.
- Hisse getirileri daha çok kâr teslimatına bağlı hâle geliyor.
Bu bir piyasa çöküşü değil, sağlıklı bir normalleşme olur.
Kötümser senaryo: Aşırı kapasite ve kâr hayal kırıklığı
Kötümser sonuçta yapay zekâ modelleri ucuzluyor ve kopyalanması kolaylaşıyor, bu da fiyatlama gücünü azaltıyor. Şirketler zayıf getirilerin ardından harcamayı sınırlarken hiper ölçekliler müşterilerin emebileceğinden daha hızlı yeni kapasite teslim almaya devam ediyor.
Bu senaryoda:
- Yapay zekâ altyapısının kullanım oranı düşüyor.
- Çip siparişleri erteleniyor ya da iptal ediliyor.
- Veri merkezi işletmecileri yeniden finansman baskısıyla karşılaşıyor.
- Teknoloji hisseleri çarpan daralması yaşıyor.
- Özel yapay zekâ değerlemeleri sert düşüyor ve hiper ölçeklilerin yatırım kazançlarını tersine çeviriyor.
- Sermaye harcaması tüm ekosistemde kısılıyor.
Teknoloji uzun vadede yine önemli olabilir, ancak beklentiler sıfırlanırken yapay zekâya bağlı hisseler ciddi biçimde düşebilir.
2026 Yapay Zekâ Hisse Patlaması Hakkında Sık Sorulan Sorular
Yapay zekâ CEO'ları yavaşlama hakkında ne söyledi?
12 Eylül 2026'da Anthropic CEO'su Dario Amodei "We Must Pace the Frontier" başlıklı yazısını yayımlayarak yapay zekâ yetenek artışlarının yavaşlatılması, kurum içine yerleştirilen bağımsız değerlendiriciler, ortak güvenlik standartları ve nihayetinde uluslararası koordinasyon çağrısı yaptı. OpenAI'dan Sam Altman "sınırdaki tempoyu ayarlamamız gerektiği" konusunda hemfikir olduğunu söyledi, Elon Musk ise "Dario haklı" diye yazdı. Hiçbiri veri merkezi harcamalarında kesinti açıklamadı.
Alphabet ve Meta yükselirken çip hisseleri neden düştü?
14 Eylül'de Super Micro, Vertiv, Marvell, CoreWeave ve Nvidia gibi tedarikçiler %3,4 ile %8,4 arasında düştü, çünkü sınırda daha yavaş bir yarış gelecekteki siparişleri azaltabilir. Alphabet, Meta ve Microsoft ise altyapının bedelini ödeyen taraf oldukları ve daha yavaş harcama serbest nakit akışlarını destekleyeceği için yükseldi.
2026'da herhangi bir hiper ölçekli şirket yapay zekâ yatırımını gerçekten kıstı mı?
Hayır. Temmuz 2026'da Alphabet aralığını 195–205 milyar dolara, Amazon yaklaşık 220 milyar dolara yükseltti, Meta ise aralığını 130–145 milyar dolara daralttı. Microsoft'un takvim yılı rakamı yalnızca bir kiralama muhasebesi değişikliği nedeniyle yaklaşık 175 milyar dolara düştü; yönetim yatırım planlarının bunun dışında değişmediğini söyledi.
Yapay zekâ hisseleri 2026'da aşırı değerli mi?
Bazı yapay zekâ hisseleri, fiyatlar yıllarca olağanüstü büyüme ve yüksek marj varsaydığı için pahalı görünüyor. Diğerleri güçlü mevcut kârlar ve nakit akışıyla destekleniyor; bu da sektörü tek tip aşırı değerli olmaktan çok son derece dengesiz kılıyor. Eylül ortasında birçok yapay zekâ tedarikçisi 52 haftalık zirvesinin %25–56 altındaydı.
Yatırımcılar bir yapay zekâ kâr balonunu nasıl tespit edebilir?
İlişkili teknoloji şirketlerine bağlı gelir büyümesine, nakit akışı güçlenmeden artan yatırım harcamasına, başka yapay zekâ şirketlerindeki paylardan gelen kazançlarla şişen kârlara, yüksek müşteri yoğunlaşmasına, marj iyileşmesi olmadan tekrarlanan öngörü artışlarına ve gerçekçi olmayan uzun vadeli varsayımlar gerektiren değerlemelere bakın.
Nvidia hissesi yapay zekâ harcamalarından yararlanmaya devam edecek mi?
Müşteriler hızlandırılmış bilişim sistemleri almaya devam ettikçe Nvidia önemli bir kazanan olmayı sürdürüyor. Gelecekteki performansı; kalıcı veri merkezi talebine, ürün geçişlerine, özel çiplerden gelen rekabete, ihracat kısıtlamalarına ve müşteri getirilerinin harcamaya devam etmeyi haklı çıkarıp çıkarmadığına bağlı.
Hiper ölçeklilerin yapay zekâ harcaması yavaşlarsa ne olur?
Harcamadaki yavaşlama yarı iletken, ağ, inşaat, enerji ve veri merkezi hisselerine baskı yapabilirken hiper ölçeklilerin kendi serbest nakit akışına yardımcı olabilir. Etki, yavaşlamanın geçici bir kapasite sindirimini mi yoksa yapay zekâ talebinde temel bir düşüşü mü yansıttığına bağlı olur.
Sonuç
Trilyon dolarlık yapay zekâ hisse patlaması illa ki sona ermiş değil, ancak bir sonraki evresi daha zorlu olacak. İlk aşama kıt çipleri, bulut kapasitesini ve veri merkezi ekipmanını tedarik eden şirketleri ödüllendirdi. Bir sonraki aşama, yapay zekânın kalıcı, yinelenen ve kârlı nakit akışı üretebildiğini kanıtlayan şirketleri ödüllendirecek.
Yapay zekâ CEO'ları teknolojiden vazgeçmiyor ve hiper ölçekliler 2026 planlarından tek bir doları bile kesmedi. Eylülde değişen şey, sınırdaki laboratuvarların liderlerinin yarışın hızını açıkça sorgulaması ve piyasanın, yarış yavaşlarsa işlemin hangi tarafının kaybedeceğini düşündüğünü hemen göstermesi oldu: tedarikçiler.
İzlenmesi gereken en önemli göstergeler şunlar:
- Dış müşterilerden gelen yapay zekâ gelir büyümesi.
- Yatırım harcaması sonrası hiper ölçeklilerin serbest nakit akışı.
- Açıklanan kârın ne kadarının yapay zekâ yatırımlarından elde edilen kazançlardan geldiği.
- Veri merkezi kullanım oranı ve sözleşme kalitesi.
- Çıkarım maliyetleri ve fiyat eğilimleri.
- Müşterilerin verimlilik kazanımları.
- Altyapı ekosistemi genelinde borç ve hisse ihracı.
- Tempo önerilerinin bir gün eğitim işlem gücü sınırlarına dönüşüp dönüşmediği.
Yatırımcılar her yapay zekâ hissesini aynı işlem gibi görmekten kaçınmalı. Güçlü bilançoya, gerçek gelire ve disiplinli sermaye tahsisine sahip şirketler, sürekli finansmana bağımlı yüksek kaldıraçlı işlerden daha iyi konumda.
Sürekli araştırma için SimianX AI, yatırımcıların yapay zekâ hisselerini temel veriler, teknik göstergeler, resmî başvurular, piyasayı hareket ettiren haberler ve duyarlılık üzerinden takip etmesine yardımcı olabilir. Çok kaynaklı analiz kullanın, iyimser varsayımları stres testine tabi tutun ve yatırım kararı vermeden önce nitelikli bir finansal danışmana başvurun.
Bu makale yalnızca bilgilendirme ve eğitim amaçlıdır. Yatırım, hukuk ya da vergi tavsiyesi değildir. Piyasa fiyatları ve şirket öngörüleri değişir; yatırımcılar finansal karar vermeden önce güncel verileri doğrulamalıdır.
İlgili Okumalar
- Yapay zekâ harcaması 2026: nakit akışının %96'sını yuttu
- Muse Sonrası META: AI Ajanı 145 Milyar $ Yatırımı Aklar mı?
- Jensen Huang AI balonunu mu şişiriyor? Nvidia incelemesi
- NVDA bilanço sonrası: 2016'dan bu yana her tepki tabloda
- CoreWeave Hissesi 2026: 100 Milyar $ AI Siparişi vs Borç
- Oracle 2026 Bilançosu: OCI, Stargate Birikimi, ORCL Hissesi
- Alphabet Q2 2026: Gemini ve Cloud capex’i haklı çıkarır mı?
- Amazon 2026 2. Çeyrek: AWS 200 Milyar $ Capex'i Aklar mı?
- Microsoft Q4 2026: Azure Büyümesi mi, AI Capex Riski mi?
Kaynaklar
- Dario Amodei — We Must Pace the Frontier (12 Eylül 2026)
- SiliconANGLE — Sam Altman ve Elon Musk, Dario Amodei'nin sınırda yavaşlama çağrısını destekledi
- CNN Business — Anthropic CEO'su yapay zekâ yarışında "sınırda tempo ayarı" çağrısı yaptı
- Axios — Yapay zekâ borcu hızla artıyor ve bir kredi derecelendirme kuruluşu endişeli (11 Eylül 2026)
- SEC EDGAR — Alphabet 2026 2. çeyrek bilanço açıklaması (Form 8-K, Ek 99.1)
- SEC EDGAR — Amazon 2026 2. çeyrek bilanço açıklaması (Form 8-K, Ek 99.1)
- SEC EDGAR — Meta 2026 2. çeyrek bilanço açıklaması (Form 8-K, Ek 99.1)
- SEC EDGAR — Nvidia 2026 mali yılı yıllık raporu (Form 10-K)
- CNBC — Alphabet 2026 2. çeyrek sonuçları ve yatırım harcaması öngörüsü
- Fortune — Andy Jassy: Amazon bu yıl 220 milyar dolar harcayacak
- CFO Dive — Microsoft yapay zekâ harcama planlarında çizgisini koruyor
- Tom's Hardware — Büyük teknoloji şirketlerinin yatırım harcaması 2026'da 725 milyar dolara ulaşacak
- Tom's Hardware — Büyük teknoloji şirketleri yapay zekâ altyapısına 1 trilyon doları aşkın harcadı
- Fidelity — İzlenmesi gereken 5 yapay zekâ balonu işareti


