 Yazan: Muke
GLW Hisse Senedi 2026: Corning'in AI Veri Merkezi Fotonik Patlaması
Güncellenme: 23 Ekim 2026 — rakamlar Corning'in SEC'e sunduğu çeyreklik sonuçlardan alınmıştır; fiyatlar NYSE kapanışlarıdır.
Kısa cevap: Corning'in Optik İletişim (Optical Communications) segmenti — AI veri merkezlerini birbirine bağlayan fiber, kablo ve bağlantı ürünleri — 2026'nın 2. çeyreğinde 2,07 milyar $ satış yaptı; bu, yıllık bazda %32 artış ve 2023'ün 4. çeyreğindeki 903 milyon $'ın 2,3 katı demek. Segment artık Corning'in çekirdek satışlarının yaklaşık %44'ünü oluşturuyor. GLW hissesi bu çizgiyi izlemedi: art arda dört bilanço gününde düştükten sonra 29 Haziran 2026'daki 255,69 $'lık rekor kapanıştan 22 Ekim'de 123,99 $'a geriledi (−%51,5). Sonraki rapor: 2026 3. çeyrek, 27 Ekim'de piyasa açılmadan önce bekleniyor (rehberlik: çekirdek satışlar 4,9–5,0 milyar $, çekirdek hisse başına kâr 0,85–0,89 $).
GLW Hisse Senedi 2026, Corning Incorporated'ın artık sadece bir cam, ekran ve Gorilla Camı hikayesi olmaması nedeniyle en ilginç AI altyapı araştırma konularından biri haline geldi. Şirket, AI veri merkezlerinin arkasındaki fiziksel optik omurganın tedarikçisi olarak giderek daha fazla konumlanıyor: fiber, kablo, bağlantı, fotonik ve gelecek nesil ağ bileşenleri. GLW üzerinde araştırma yapan yatırımcılar için ana soru basit ama önemli: Corning'in AI veri merkezi fotonik patlaması, hissenin yeni büyüme beklentilerini haklı çıkaracak kadar dayanıklı mı?
SimianX AI üzerinde hisse araştırması, temelleri, piyasa bağlamını, teknik ivmeyi, değerlemeyi, haber katalizörlerini ve risk tartışmasını birleştirdiğinde en faydalı hale gelir. Bu GLW hisse senedi 2026 araştırma makalesi, Corning'in AI fotonik fırsatına bu çoklu sinyal zihniyetini uygulamaktadır.
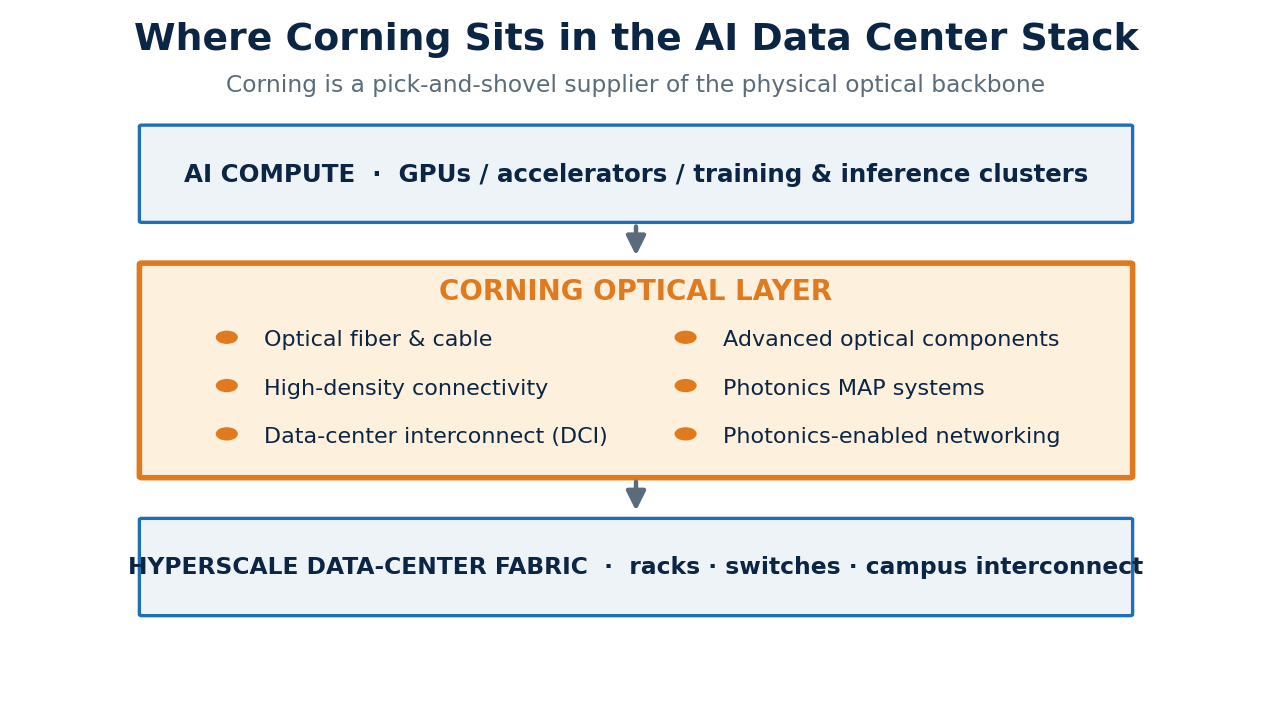
Neden GLW Hisse Senedi 2026 Aniden Bir AI Altyapı Hikayesi Oldu
Corning tarihsel olarak cam bilimi, ekran alt tabakaları, seramikler, özel malzemeler ve optik fiber ile ilişkilendirilmiştir. 2026'da GLW hissesine olan piyasa ilgisinin yeniden canlanması, belirli bir değişimden kaynaklanmaktadır: AI veri merkezleri, muazzam miktarda yüksek bant genişliği, düşük gecikmeli bağlantı gerektirir ve Corning'in optik iletişim portföyü bu talep zincirinin tam ortasında yer almaktadır.
AI kümeleri sadece GPU'ların toplulukları değildir. Bunlar, verileri hızlı ve güvenilir bir şekilde taşımak zorunda olan hızlandırıcılar, anahtarlar, raflar, depolama sistemleri ve veri merkezi kampüslerinden oluşan ağlardır. AI modelleri büyüdükçe ve iş yükleri daha dağılmış hale geldikçe, darboğaz genellikle sadece hesaplamadan ağ kapasitesine kayar.
İşte burada Corning'in fiber ve fotonik tezi önem kazanmaktadır.
Ana çıkarım: GLW hisse senedi için 2026 boğa senaryosu, tüketici elektroniğindeki toparlanmaya daha az, daha çok AI veri merkezi bağlantısının çok yıllık bir optik altyapı döngüsü olup olmayacağına bağlı.
Yatırım anlatısı üç katmanda özetlenebilir:
- Temel iş geliştirme: Optik İletişim, Corning’in birçok eski segmentinden daha hızlı büyüyor.
- AI hiperscaler talebi: Büyük bulut ve AI altyapı alıcıları uzun vadeli tedarik anlaşmaları imzalıyor.
- Fotoniğin opsiyonelliği: Corning, fotonik, optik ölçekleme ve gelişmiş bağlantı etrafında yeni bir büyüme platformu inşa ediyor.
Bu, GLW'yi birçok AI hissesinden farklı kılıyor. O bir GPU tasarımcısı, bulut yazılım şirketi veya model sağlayıcısı değil. Bunun yerine, Corning, ürünleri verilerin veri merkezleri içinde ve arasında hareket etmesine yardımcı olan “kazma ve kürek” satan bir AI altyapı tedarikçisidir.
Corning’in AI Veri Merkezi Fotoniği Patlamasını Ne Sürüyor?
Corning AI veri merkezi fotoniği patlaması, modern hesaplama ağlarının nasıl inşa edildiğinde yapısal bir değişim tarafından yönlendiriliyor. Geleneksel bakır bağlantılar kısa mesafelerde faydalı olabilir, ancak AI veri merkezleri giderek ölçek, yoğunluk, bant genişliği ve enerji verimliliğini desteklemek için optik bağlantılara ihtiyaç duymaktadır.
Pratik anlamda, Corning, müşteriler daha fazla ihtiyaç duyduğunda fayda sağlıyor:
- Optik fiber
- Fiber optik kablo
- Yüksek yoğunluklu bağlantı
- Veri merkezi bağlantı ürünleri
- Gelişmiş optik bileşenler
- Fotonik destekli ağ sistemleri
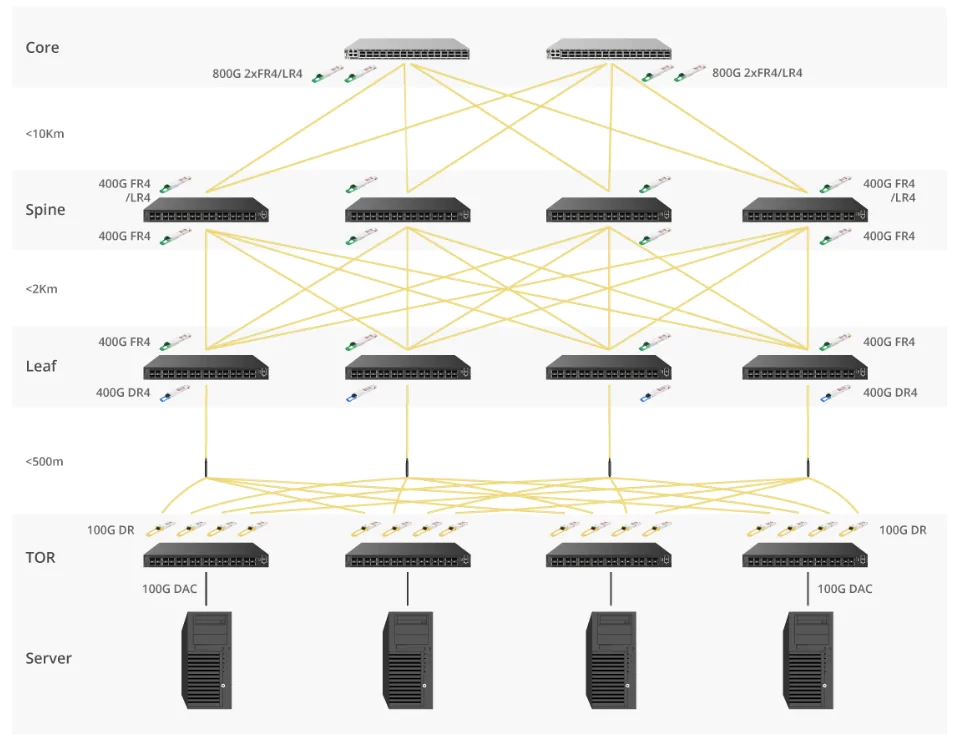
AI Ağı Sorunu
AI iş yükleri büyük bir iletişim zorluğu yaratıyor. GPU'lar ve hızlandırıcılar, eğitim kümeleri, çıkarım ağları ve depolama sistemleri arasında veri alışverişi yapmak zorundadır. Çip sayısı arttıkça, ağ üzerinden hareket eden veri miktarı dramatik bir şekilde artabilir.
Yatırımcılar için önemli nokta, AI altyapı harcamalarının yarı iletkenlerle sınırlı olmamasıdır. Her yeni AI fabrikası veya hiperskal veri merkezi güç, soğutma, binalar, sunucular, optikler, kablolar, konektörler ve operasyonel hizmetler gerektirir. Corning’in fırsatı bu “fiziksel AI altyapısı” katmanında yatıyor.
Corning’in Rekabet Avantajı
Corning’in GLW hisse senedi 2026 tezini incelemeye değer kılan üç avantajı vardır:
- Cam ve optik fiziğinde derin üretim bilgisi.
- Kurumsal ve taşıyıcı ağ ürünleri ile uzun süredir devam eden optik fiber liderliği.
- Güvenilir yerel tedarik ihtiyacı olan hiperskal veri merkezi inşaatçılarına yakınlık.
Bu riskleri ortadan kaldırmaz, ancak Corning’e yatırımcıların GLW’yi daha çok ekran döngüleri, akıllı telefon camı veya telekom harcamaları üzerinden değerlendirdiği önceki dönemlere göre daha net bir AI altyapı kimliği kazandırır.
Çeyreklere Göre Corning Optik İletişim Satışları, 2023–2026
Corning'in AI fiber talebini ölçmenin en net yolu, her çeyreklik açıklamadaki Optik İletişim segment satırıdır. Corning'e göre yeni Gen AI ürünleri, "hiperskal veri merkezleri dahil" optik ağları kapsayan Enterprise (kurumsal) işinde yer alıyor; Carrier (operatör) işi ise telekom operatörlerine hizmet veriyor. Aşağıdaki tablo, Springboard planının başlangıç noktası olan 2023'ün 4. çeyreğinden bu yana her çeyreği bir araya getiriyor.
| Çeyrek | Optik İletişim net satışları | Yıllık | Segment net kârı | Net marj | Enterprise satışları yıllık (açıklanan) | Corning çekirdek satışları | Optiğin çekirdek satışlardaki payı |
|---|---|---|---|---|---|---|---|
| 4Ç 2023 | 903 mn $ | — | 88 mn $ | %9,7 | a.y. | 3.272 mn $ | %27,6 |
| 1Ç 2024 | 930 mn $ | — | 100 mn $ | %10,8 | a.y. | 3.258 mn $ | %28,5 |
| 2Ç 2024 | 1.113 mn $ | — | 143 mn $ | %12,8 | a.y. | 3.604 mn $ | %30,9 |
| 3Ç 2024 | 1.246 mn $ | — | 175 mn $ | %14,0 | a.y. | 3.733 mn $ | %33,4 |
| 4Ç 2024 | 1.368 mn $ | +%51 | 194 mn $ | %14,2 | +%93 | 3.874 mn $ | %35,3 |
| 1Ç 2025 | 1.355 mn $ | +%46 | 201 mn $ | %14,8 | +%106 | 3.679 mn $ | %36,8 |
| 2Ç 2025 | 1.566 mn $ | +%41 | 247 mn $ | %15,8 | +%81 | 4.045 mn $ | %38,7 |
| 3Ç 2025 | 1.652 mn $ | +%33 | 295 mn $ | %17,9 | +%58 | 4.272 mn $ | %38,7 |
| 4Ç 2025 | 1.701 mn $ | +%24 | 305 mn $ | %17,9 | a.y. | 4.412 mn $ | %38,6 |
| 1Ç 2026 | 1.846 mn $ | +%36 | 387 mn $ | %21,0 | a.y. | 4.345 mn $ | %42,5 |
| 2Ç 2026 | 2.072 mn $ | +%32 | 438 mn $ | %21,1 | +%65 | 4.738 mn $ | %43,7 |
Kaynak: Corning çeyreklik bilanço açıklamaları (SEC Form 8-K, Exhibit 99), örneğin 2Ç 2026, 1Ç 2026 ve 4Ç 2025. Net marj = segment net kârı ÷ segment net satışları. "a.y." = o açıklamada Enterprise büyümesi belirtilmemiş. Çekirdek satışlar, Corning'in GAAP dışı satış ölçütüdür.
Tablonun gösterdikleri:
- Satışlar 2,3 kat, kâr 5 kat. Çeyreklik optik satışları on çeyrekte 903 milyon $'dan 2.072 milyon $'a çıkarken segment net kârı 88 milyon $'dan 438 milyon $'a yükseldi. Marj kabaca ikiye katlanarak %9,7'den %21,1'e çıktı — AI ağırlıklı ürün karması, eski operatör ağırlıklı karmadan daha kârlı.
- Tam yıllar: Optik satışları 2023'te 4,01 milyar $, 2024'te 4,66 milyar $ (+%16) ve 2025'te 6,27 milyar $ (+%35) oldu. 2026'nın ilk yarısında %34 artışla 3,92 milyar $'a ulaştı.
- AI kolu Enterprise. Açıklanan büyüme oranları (yıllık +%58 ile +%106 arası) segment toplamının çok üzerinde; bu da operatör tarafının çok daha yavaş büyüdüğü anlamına geliyor.
- Büyüme yavaşladı, sonra yeniden hızlandı. Yıllık büyüme 2025'in 4. çeyreğine kadar +%51'den +%24'e geriledi, ardından yeni hiperscaler anlaşmaları kapsamında sevkiyatlar başladıkça 2026'da yeniden +%36 ve +%32'ye çıktı.
GLW'nin Bilanço Günü Tepkileri, 2025–2026
Artan satışlar, sonuç gününde hisseyi korumadı. Optik satışları bu çeyreklerin her birinde %24–36 büyümesine rağmen GLW, son yedi bilanço gününün beşinde düştü; bunların dördü art arda geldi.
| Rapor | Açıklama tarihi | Optik satışları yıllık | Önceki kapanış | Kapanış | Günlük değişim | Gün içi en düşük | 20 seans sonra |
|---|---|---|---|---|---|---|---|
| 4Ç 2024 | 29 Oca 2025 | +%51 | 51,23 $ | 49,80 $ | −%2,8 | −%3,3 | −%4,4 |
| 1Ç 2025 | 29 Nis 2025 | +%46 | 44,10 $ | 44,46 $ | +%0,8 | −%4,8 | +%12,1 |
| 2Ç 2025 | 29 Tem 2025 | +%41 | 55,41 $ | 61,98 $ | +%11,9 | +%4,5 | +%21,6 |
| 3Ç 2025 | 28 Eki 2025 | +%33 | 89,37 $ | 86,43 $ | −%3,3 | −%7,0 | −%7,2 |
| 4Ç 2025 | 28 Oca 2026 | +%24 | 109,74 $ | 104,28 $ | −%5,0 | −%5,4 | +%37,0 |
| 1Ç 2026 | 28 Nis 2026 | +%36 | 168,01 $ | 153,05 $ | −%8,9 | −%10,9 | +%13,6 |
| 2Ç 2026 | 28 Tem 2026 | +%32 | 143,36 $ | 126,01 $ | −%12,1 | −%20,1 | +%2,7 |
Tüm açıklamalar ABD piyasası açılmadan önce yapıldı; bu nedenle günlük değişim, önceki seansa göre kapanıştan kapanışa hesaplanmıştır. Fiyatlar: NYSE günlük kapanışları (Yahoo Finance; 27–28 Temmuz ve 21–22 Ekim 2026 için Nasdaq.com ile karşılaştırıldı). "20 seans sonra" = açıklamadan 20 işlem günü sonraki kapanışın önceki kapanışa göre değişimi.
Öne çıkan üç nokta:
- 2026 2. çeyrek sonrasındaki düşüş tablodaki en büyük düşüş oldu. Corning 2. çeyrekte beklentileri aştı (The Motley Fool'a göre çekirdek hisse başına kâr 0,78 $, beklenti yaklaşık 0,76 $), ancak 3. çeyrek çekirdek satış rehberliğini konsensüsle kabaca uyumlu 4,9–5,0 milyar $ olarak verdi; hisse gün içinde %20,1'e kadar düştükten sonra günü %12,1 kayıpla kapattı. Aynı seans, Coherent gibi optik rakipleri de aşağı çekti.
- Tepkiyi talep değil, beklentiler belirledi. Nisan 2026'ya gelindiğinde GLW, yalnızca 2026'da %90'ın üzerinde yükselerek 165 $'ın üzerinde işlem görüyordu; bu yüzden "beklentilere uygun" sonuçlar artık yeterli değildi. Aynı "beklentiyi aş, sonra düş" kalıbı 2026 3. çeyrek raporunun ardından TSMC'de de görüldü.
- Büyük hareketler anlaşmalardan geldi. GLW, 27 Ocak 2026'da %15,6 (Meta anlaşması) ve 6 Mayıs 2026'da %12,0 (NVIDIA ortaklığı) yükseldi — bu, Temmuz 2025 dışındaki tüm bilanço günü kazançlarından daha fazla.
Bağlam için fiyat seyri: GLW 2023'ü 30,45 $'dan, 2024'ü 47,52 $'dan (+%56,1) ve 2025'i 87,56 $'dan (+%84,3) kapattı. 29 Haziran 2026'da 255,69 $ ile zirve yaptı ve 22 Ekim 2026'da 123,99 $'dan kapandı — yılbaşından bu yana hâlâ +%41,6, ancak zirvenin %51,5 altında.
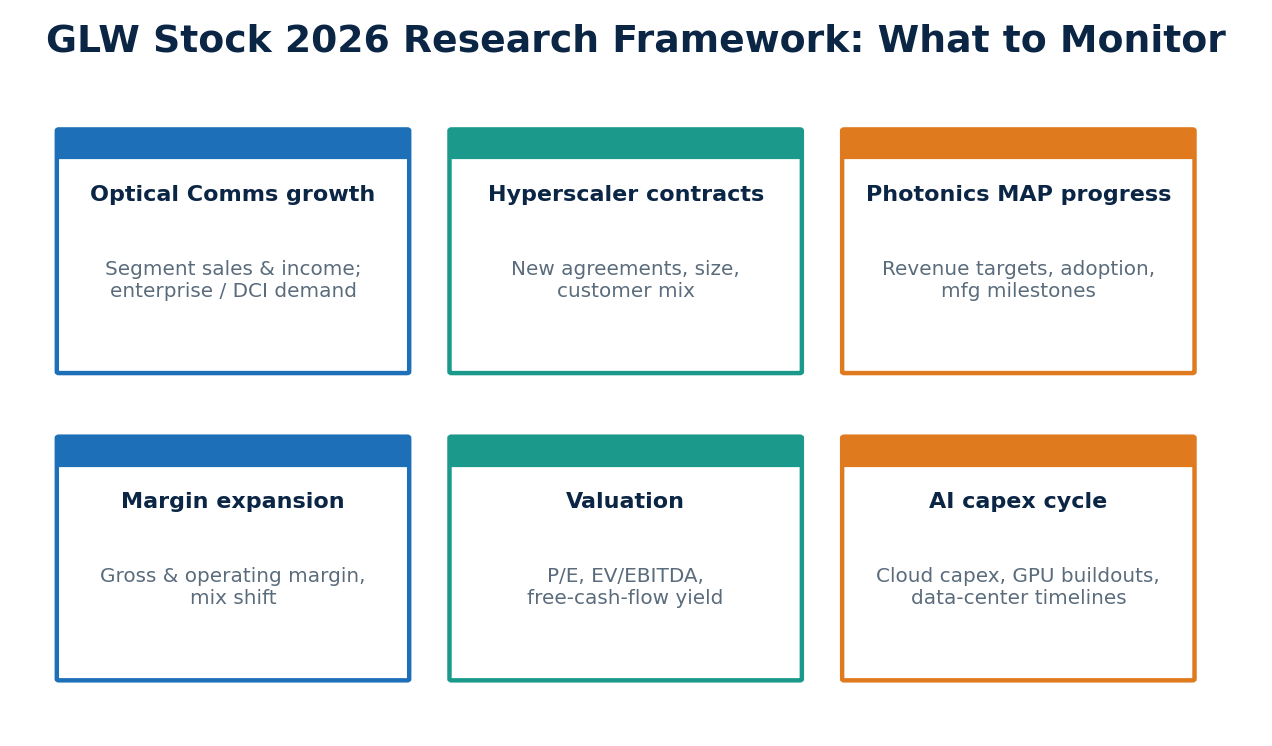
GLW Hisse Senedi 2026 Araştırma Çerçevesi: Yatırımcıların İzlemesi Gerekenler
Güçlü bir GLW hisse senedi 2026 araştırma süreci tek boyutlu düşünceden kaçınmalıdır. Boğa senaryosu çekici, ancak hissenin yükseliş potansiyeli icraata, değerlemeye, kapasite genişlemesine, müşteri yoğunluğuna ve AI altyapı harcamalarının güçlü kalıp kalmadığına bağlıdır.
Yatırımcıların kullanabileceği pratik bir çerçeve burada.
| Araştırma Alanı | GLW Hisse Senedi 2026 için Neden Önemli | İzlenmesi Gerekenler |
|---|---|---|
| Optik İletişim büyümesi | AI talebinin gelire dönüşüp dönüşmediğini gösterir | Segment satışları, segment geliri, kurumsal ağ talebi |
| Hiperscaler sözleşmeleri | Uzun vadeli talep görünürlüğünü doğrular | Yeni anlaşmalar, sözleşme büyüklüğü, müşteri karışımı |
| Fotonik MAP ilerlemesi | Bir sonraki büyüme platformunu ölçer | Gelir hedefleri, ürün benimseme, üretim kilometre taşları |
| Kar marjı genişlemesi | Büyümenin kazanç gücüne dönüşüp dönüşmeyeceğini belirler | Brüt marj, işletme marjı, karışım kayması |
| Değerleme | İyimserliğin zaten fiyatlanıp fiyatlanmadığını gösterir | F/K, EV/EBITDA, serbest nakit akışı getirisi |
| AI capex döngüsü | Talebin dayanıklılığını belirler | Bulut capex, GPU küme inşaatları, veri merkezi gecikmeleri |
2026 için en iyi GLW hisse analizi, temel kanıtları katalizör takibi ile birleştirmelidir. Yükselen bir hisse fiyatı tek başına yeterli değildir. Yatırımcılar, Corning'in gelirinin, marjlarının ve uzun vadeli sözleşmelerinin piyasanın beklentileriyle uyumlu olup olmadığını sormalıdır.
GLW Hisse 2026, Saf Bir AI Veri Merkezi Fotoniği Oyunu mu?
Hayır. GLW hisse 2026, saf bir AI veri merkezi fotoniği oyunu değildir, bu hem bir güç hem de bir zayıflıktır.
Corning hala Optik İletişim, Ekran, Özel Malzemeler, Otomotiv, Yaşam Bilimleri ve gelişen büyüme alanları dahil olmak üzere birçok iş kolunda faaliyet göstermektedir. Bu çeşitlendirme, tek bir son pazara bağımlılığı azaltabilir, ancak daha yavaş miras segmentleri optik ivmeyi dengeleyebileceğinden AI hikayesini de sulandırabilir.
Neden Çeşitlilik Yardımcı Olur
Çeşitlilik, Corning'e gelir ve nakit akışı oluşturmanın çeşitli yollarını sunar. Bir pazar yavaşlarsa, diğeri şirketi dengelemeye yardımcı olabilir. Uzun vadeli yatırımcılar için bu, GLW'yi dar bir AI donanım tedarikçisinden daha az spekülatif hale getirebilir.
Faydalar arasında şunlar bulunmaktadır:
- Birden fazla son pazara maruz kalma
- Uzun bir işletme geçmişi
- Kurulu üretim varlıkları
- Karışım değişiminden potansiyel marj iyileştirmesi
- Bir temettü ve olgun sermaye tahsis profili
Çeşitlendirme Neden AI Değerleme Çarpanını Sınırlayabilir
Olumsuz tarafı, yatırımcıların Corning'i yüksek büyüme gösteren bir AI şirketi gibi değerlendirmemesi olabilir, eğer optik ve fotonik geliri genel hikayeyi domine edecek kadar büyük olmazsa. Eğer Ekran veya diğer segmentler zayıflarsa, AI bağlantısı büyürken bile konsolide sonuçları baskılayabilirler.
Bu nedenle, en önemli GLW hisse 2026 sorusu sadece “Corning AI'ye maruz mu?” değildir. Sorulması gereken:
AI destekli Optik İletişim ve Fotoniğin büyümesi, Corning'in konsolide büyüme oranını ve değerleme aralığını değiştirecek kadar büyük hale gelebilir mi?
Corning, 2026'nın 1. çeyreğinden bu yana beş iş kolunu raporluyor: Optik İletişim (2026 2. çeyrek net satışları 2.072 milyon $), Glass Innovations (eski Ekran ve Özel Malzemeler segmentleri, 1.463 milyon $), Otomotiv (471 milyon $), Güneş Enerjisi (438 milyon $, çeyrekte 7 milyon $ net zarar) ve Yaşam Bilimleri ile yeni gelişen işler (yaklaşık 294 milyon $). %30'un üzerinde büyüyen tek iş kolu Optik; Glass Innovations %1, Otomotiv %2 büyüdü.
Talebin Arkasındaki AI Fiber Anlaşmaları (2026)
Corning'in optik büyümesi artık AI veri merkezi kuran şirketlerle yapılmış birkaç çok büyük, çok yıllık sözleşmeye bağlı. Şirketin açıkladıkları şunlar:
| Müşteri | Duyuru | Corning'in tedarik ettikleri | Açıklanan koşullar |
|---|---|---|---|
| Meta | 27 Oca 2026 | ABD veri merkezleri için optik fiber, kablo ve bağlantı ürünleri; Meta, Hickory, Kuzey Carolina'da genişletilen kablo tesisinin çapa müşterisi | Çok yıllık, 6 milyar $'a kadar |
| İki hiperskal müşteri daha (isimleri açıklanmadı) | 1Ç 2026 sonuçları, 28 Nis 2026 | Büyük, uzun vadeli anlaşmalar | Meta anlaşmasına "büyüklük ve süre bakımından benzer" |
| NVIDIA | 6 May 2026 | ABD optik bağlantı kapasitesinde 10 kat, ABD fiber kapasitesinde %50'nin üzerinde artış, Kuzey Carolina ve Teksas'ta üç yeni tesis, 3.000'den fazla istihdam | NVIDIA varantlar için 500 milyon $ ödedi: 180 $'dan 15 milyon hisse artı 3 milyon ön fonlanmış hisse |
| Amazon | 2Ç 2026 | Amazon'un ABD veri merkezleri için optik fiber, kablo ve bağlantı ürünleri | Çok yıllık, milyarlarca dolarlık |
Kaynaklar: Corning–Meta açıklaması; Corning'in 4Ç 2025, 1Ç 2026 ve 2Ç 2026 sonuçları; 6 Mayıs 2026 tarihli Form 8-K ve NVIDIA–Corning ortak açıklaması.
Sözleşmelerin rakamlara yansıması:
- Peşin nakit. Corning'in 2026 2. çeyrek Form 10-Q'su, 31 Aralık 2029'a kadar süren uzun vadeli bir tedarik anlaşması kapsamında 1,0 milyar $ müşteri depozitosu kaydediyor; bu tutar, aynı müşteriye verilen 296 milyon $'lık bir varantla kısmen dengeleniyor. Sözleşme yükümlülükleri, 2025 sonundaki 2,3 milyar $'dan 30 Haziran 2026 itibarıyla 2,7 milyar $'a yükseldi. Müşteri depozitoları genellikle 10 yıla kadar olan tedarik dönemlerini kapsıyor.
- Kapasite önce para harcatır. 2026'nın ilk yarısında yatırım harcamaları 754 milyon $ oldu ve Corning tüm yıl için yaklaşık 2,0 milyar $ bekliyor. Şirket 11 Eylül 2026'da Goldman Sachs aracılığıyla 2 milyar $'a kadar adi hisse satışı için piyasa fiyatından satış programı başlattı (Form 8-K).
- NVIDIA varantının kullanım fiyatı 180 $ — 22 Ekim'deki 123,99 $'lık kapanışın yaklaşık %45 üzerinde.
- Yoğunlaşma riski gerçek. En az dört hiperskal alıcı (Meta, Amazon ve isimsiz iki şirket) ile NVIDIA artık segmentin AI kısmının dayanağı; bu nedenle tek bir müşterinin yatırımlarını yavaşlatması Enterprise satışlarına hızla yansır. Hiperscaler harcama planlarını Muhteşem 7 bilanço takipçimizde izliyoruz.
Corning'in Photonics MAP'i: Boğa Senaryosunun Merkezi
Corning'in Fotonik Pazar Erişim Platformu, ya da Photonics MAP, uzun vadeli GLW hisse senedi 2026 boğa senaryosunun merkezindedir. Kavram basittir: AI veri merkezi ağları genişledikçe ve nihayetinde büyüdükçe, müşterilerin daha gelişmiş optik bağlantı teknolojilerine ihtiyacı olacaktır.
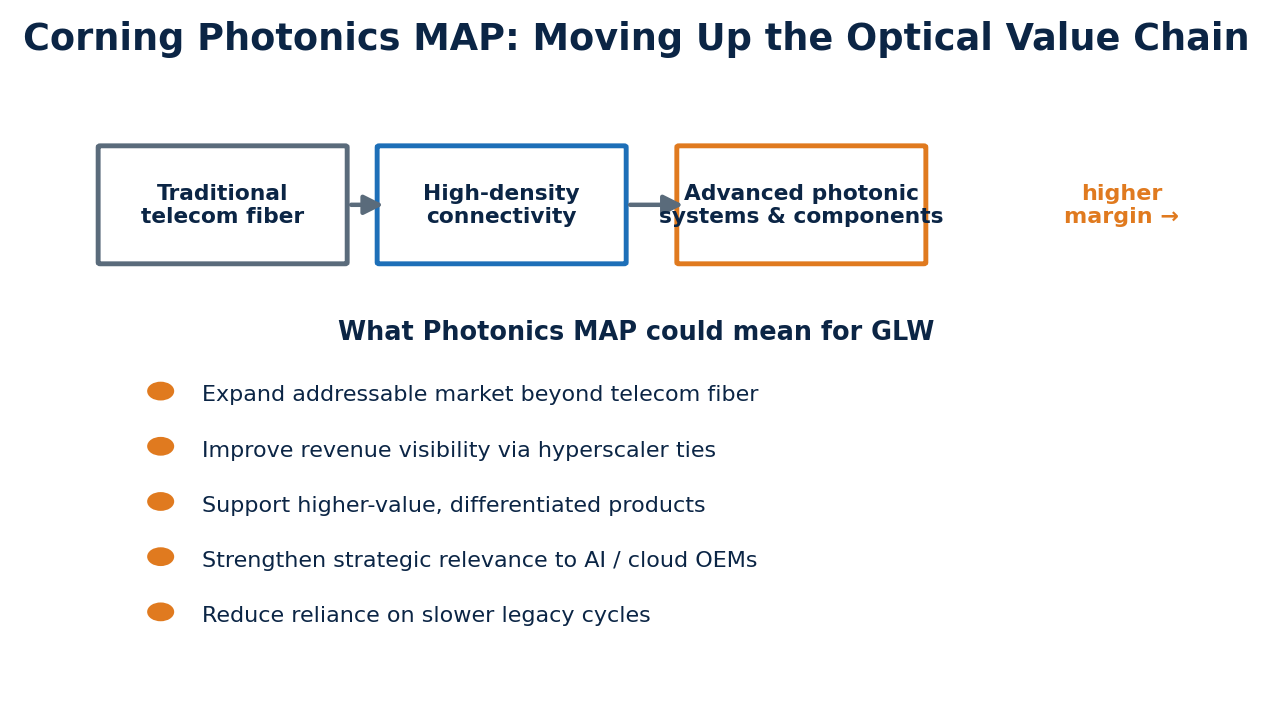
Yatırımcılar için Photonics MAP önemlidir çünkü Corning'in sadece daha fazla fiber satmadığını gösterir. Gelişmiş fotonik sistemler ve bileşenler alanında değer zincirinde yukarı doğru hareket etmeye çalışıyor; burada farklılaşma, teknik bilgi ve müşteri entegrasyonu daha iyi büyümeyi destekleyebilir.
Corning, Photonics Market-Access Platform'u (Fotonik Pazar Erişim Platformu) 6 Mayıs 2026'da New York'taki yatırımcı etkinliğinde tanıttı. Platform Optik İletişim'e bağlı ve yalnızca veri merkezi işletmecilerini değil, "Gen AI OEM müşterilerini" — yani AI sistemleri geliştiren şirketleri — hedefliyor. Aynı etkinlikte Corning, şirket içi Springboard planını 2026 sonunda 20 milyar $, 2028 sonunda 30 milyar $ ve 2030 sonunda 40 milyar $ yıllıklandırılmış satış hızına yükseltti; bu, 2026'nın 4. çeyreğinden 2030'un 4. çeyreğine kadar %19'luk yıllık bileşik büyüme oranı anlamına geliyor.
Photonics MAP GLW için Ne Anlama Gelebilir
Photonics MAP Corning'e birkaç şekilde yardımcı olabilir:
- Hedeflenebilir pazar boyutunu geleneksel telekom fiberinin ötesine genişletmek.
- Uzun vadeli hiperscaler ilişkileri aracılığıyla gelir görünürlüğünü artırmak.
- Gelişmiş fotoniğin daha iyi marjlar sağlaması durumunda daha yüksek değerli ürünleri desteklemek.
- AI OEM'leri ve bulut altyapısı alıcıları için stratejik önemi güçlendirmek.
- Zamanla daha yavaş miras döngülerine olan bağımlılığı azaltmak.
Bu nedenle, GLW hisse senedi 2026 araştırması Photonics MAP'i sadece bir ürün etiketi değil, stratejik bir gösterge olarak ele almalıdır.
Adım Adım: 2026'da GLW Hissesi Nasıl Analiz Edilir
2026'da GLW hissesini araştıran yatırımcılar tekrarlanabilir bir iş akışı kullanmalıdır. Amaç, bir sonraki hareketi tahmin etmek değil, kanıtlara dayalı yüksek inançlı bir görüş oluşturmaktır.
Adım 1: Segment Geliri ile Başlayın
Öncelikle Optik İletişimlere bakın. Bu segment hala şirketin genelinden daha hızlı mı büyüyor? Kurumsal ağlar ve veri merkezi bağlantı talebi artışı tetikliyor mu? Eğer optik büyüme yavaşlarsa, AI tezi zayıflar.
Adım 2: Büyümenin Marjlara Yansıyıp Yansımadığını Kontrol Edin
Gelir büyümesi yeterli değildir. Yatırımcılar, daha yüksek optik hacmin marjları ve kazançları artırıp artırmadığını sormalıdır. Kapasite genişlemesi, gelir ölçeklenmeden önce maliyet baskısı yaratırsa, kısa vadeli kârlar hayal kırıklığı yaratabilir.
Adım 3: Müşteri Duyurularını Takip Et
Büyük hiperscaler'larla yapılan anlaşmalar talebi doğrulayabilir, ancak aynı zamanda yoğunlaşma riski de yaratabilir. Dengeli bir tez, kazanımların boyutunu ve müşteri çeşitliliğini takip etmelidir.
Adım 4: Fiyatı Temel Göstergelerle Karşılaştır
Güçlü bir hikaye hala aşırı değerli olabilir. F/K, EV/EBITDA, serbest nakit akışı getirisi ve ileriye dönük kazanç büyümesi gibi değerleme metriklerini kullanın. GLW'yi diğer AI altyapı tedarikçileri, çeşitlendirilmiş endüstriyel teknoloji şirketleri ve optik ağ akranlarıyla karşılaştırın.
Adım 5: AI Yatırım Harcamalarına Yönelik Piyasa Algısını İzleyin
Eğer bulut sağlayıcıları AI veri merkezi harcamalarını yavaşlatırsa, GLW etkilenebilir. Hiperscaler sermaye harcama rehberliğini, GPU küme dağıtım planlarını ve veri merkezi inşaat zaman çizelgelerini izleyin.
Disiplinli bir GLW hisse senedi 2026 çerçevesi, iş kalitesini giriş fiyatından ayırmalıdır. Bir şirket stratejik olarak iyi bir konumda olabilirken, hala değerleme riski taşıyabilir.
GLW Hisse Senedi 2026 için Boğa Senaryosu
GLW hisse senedi 2026 için boğa senaryosu, Corning'in AI altyapı inşasında kritik bir tedarikçi haline geldiği fikrine dayanıyor.
Boğa Senaryosunun Etkenleri
- AI veri merkezi talebi: Daha büyük AI kümeleri daha fazla optik bağlantı gerektirir.
- Hiperscaler ortaklıkları: Uzun vadeli anlaşmalar gelir görünürlüğünü artırabilir.
- Fotoniğin büyümesi: Gelişmiş optik ürünler, Corning'in ulaşılabilir pazarını genişletebilir.
- Üretim ölçeği: Corning'in yerel kapasite genişlemesi rekabet avantajı haline gelebilir.
- Portföy dönüşümü: Optik büyüme, yatırımcı algısını daha yavaş miras segmentlerinden uzaklaştırabilir.
Eğer bu etkenler sağlam kalırsa, Corning, döngüsel malzeme ve ekran şirketinden daha yüksek büyüme potansiyeline sahip bir AI altyapı şirketine dönüşebilir.
Boğa Senaryosunu Ne Doğrular?
En net onay, Optik İletişim'de devam eden büyüme, iyileşen marjlar, daha fazla müşteri kazanımı ve Fotonik MAP'tan somut gelir katkısı olacaktır. Yatırımcılar ayrıca, AI veri merkezi talebinin bir veya iki büyük müşteriye dayanmak yerine genişlediğini gösteren yönetim yorumlarına da dikkat etmelidir.
GLW Hisse Senedi 2026 İçin Ayı Senaryosu ve Ana Riskler
Ayı senaryosu, Corning'in AI maruziyetinin olmadığı iddiası değildir. Açıkça bir maruziyeti vardır. Ayı senaryosu, piyasanın AI fotonik patlamasının hızını, marj etkisini veya dayanıklılığını abartabileceğidir.
Ana Riskler
- Değerleme riski: GLW yüksek bir çarpanla işlem görüyorsa, iyi sonuçlar bile yeterli olmayabilir.
- AI sermaye harcama yavaşlaması: Hiperscaler harcamaları döngüsel ve siyasi olarak hassas olabilir.
- Uygulama riski: Yeni tesisler, kapasite genişletme ve iş gücü ölçeklendirme gecikmelere neden olabilir.
- Müşteri yoğunluğu: Büyük sözleşmeler, birkaç alıcıya bağımlılığı artırabilir.
- Miras segment çekişi: Ekran, tüketici elektroniği veya otomotivdeki zayıflık, optik gücü dengeleyebilir.
- Teknoloji değişimleri: Ağ mimarileri evrilebilir ve Corning, müşteri yol haritalarıyla uyumlu kalmalıdır.
En önemli risk, beklenti riskidir. Bir hisse senedi AI ile ilişkilendirildiğinde, yatırımcılar gelecekteki yılların büyümesini hızlı bir şekilde fiyatlayabilir. Bu, kazançlar, rehberlik ve sözleşme uygulaması için daha yüksek bir engel oluşturur.
GLW Hisse Senedi 2026 Değerlemesi: En Önemli Olan Nedir?
Değerleme, GLW hisse senedi 2026 tartışmasının en zor kısmıdır. Corning'in AI veri merkezi fotonik maruziyeti, önceki döngülerden daha yüksek bir çarpan gerektirebilir, ancak yatırımcılar, hala çeşitli endüstriyel ve malzeme maruziyeti olan bir iş için fazla ödeme yapmaktan kaçınmalıdır.
Pratik bir değerleme yaklaşımı şunları içermelidir:
| Değerleme Lensi | Yatırımcı Sorusu |
|---|---|
| İleri F/K | Piyasa, GLW'yi olgun bir endüstriyel veya bir AI altyapı büyüme hissesi gibi mi fiyatlandırıyor? |
| Gelir büyümesi | Optik büyüme, toplam şirket büyümesini artıracak kadar büyük mü? |
| Karlılık genişlemesi | Daha yüksek değerli ürünler kârlılığı artırıyor mu? |
| Serbest nakit akışı | Kapasite genişlemesi nakit tüketiyor mu yoksa uzun vadeli değer mi yaratıyor? |
| Senaryo analizi | AI talebi güçlü kalırsa, yavaşlarsa veya hızlanırsa ne olur? |
Basit Bir Senaryo Çerçevesi
Üç senaryo kullanın:
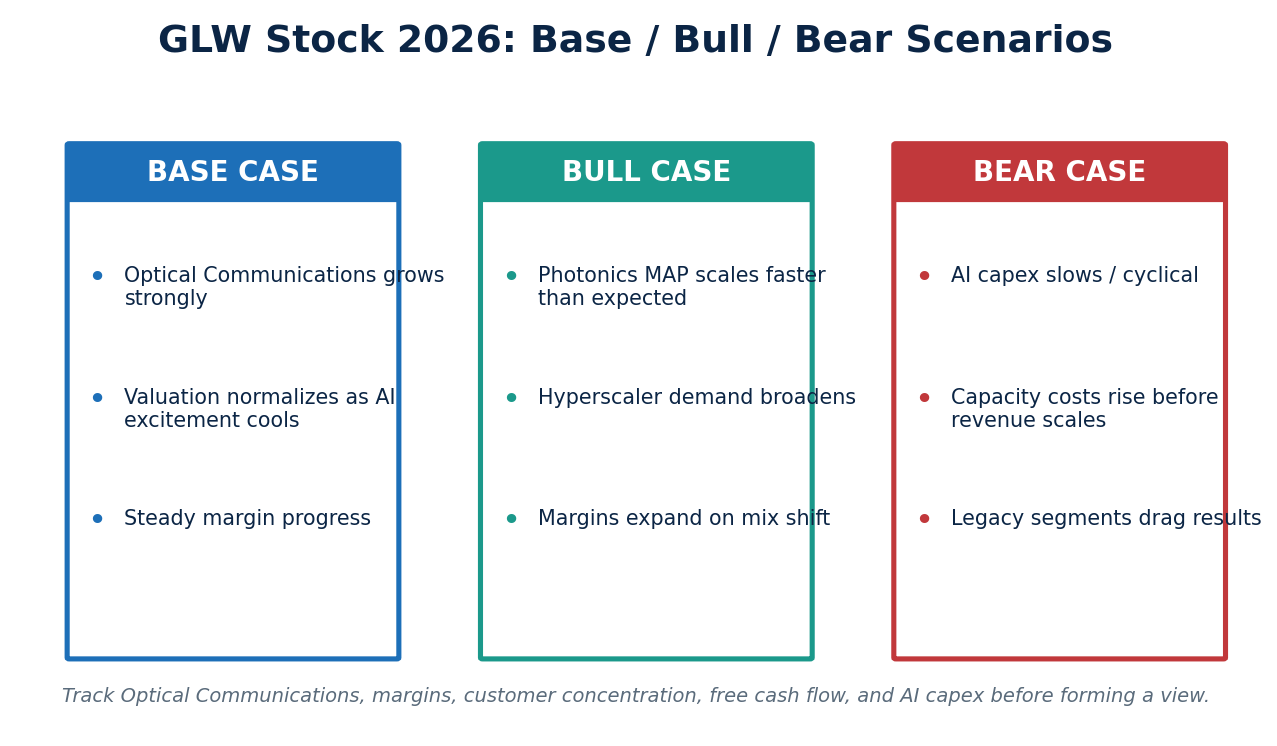
- Temel senaryo: Optik İletişim güçlü bir şekilde büyüyor, ancak AI heyecanı soğudukça değerleme normalleşiyor.
- Boğa senaryosu: Photonics MAP beklenenden daha hızlı ölçekleniyor, hiperscaler talebi genişliyor ve kâr marjları artıyor.
- Ayı senaryosu: AI sermaye harcamaları yavaşlıyor, kapasite maliyetleri artıyor ve eski segmentler konsolide büyümeyi baskı altına alıyor.
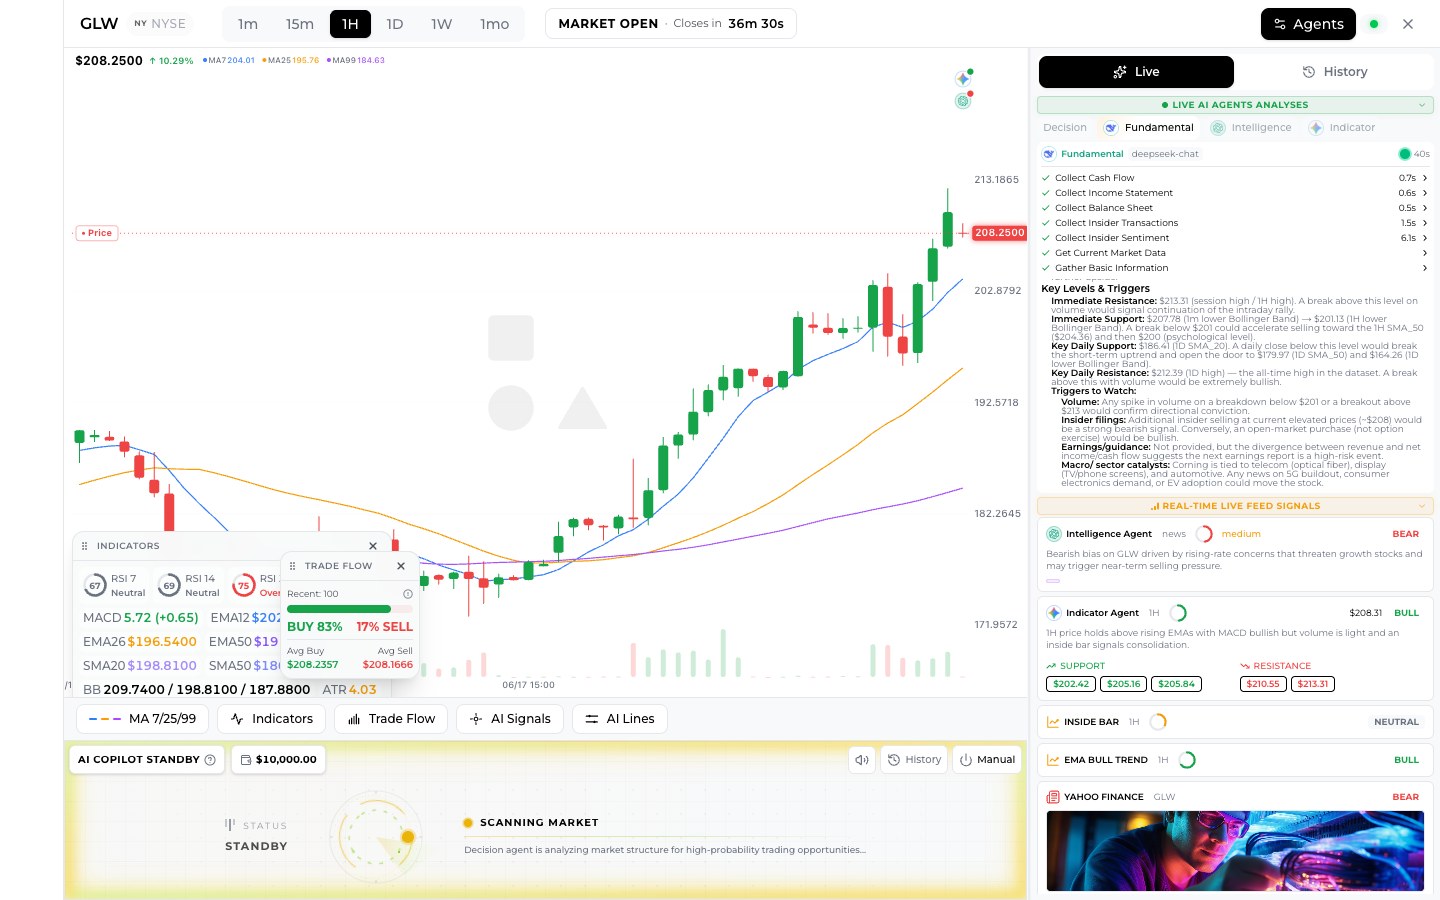
Bu senaryo yaklaşımı, pratik araçların yardımcı olabileceği yerdir. SimianX AI, farklı araştırma ajanlarının temelleri, duygu, teknikler, değerleme ve riski ayrı açılardan incelemesine olanak tanıyan çoklu ajan hisse analizi için tasarlanmıştır ve ardından konsolide bir görüş oluşturur. GLW gibi karmaşık bir hisse için, bu tür yapılandırılmış bir tartışma kör noktaları azaltabilir.
Corning’in AI Fotonik Tezi için Pratik Yatırımcı Kontrol Listesi
2026'da GLW hissesi ile ilgili herhangi bir karar vermeden önce, yatırımcılar bu kontrol listesini kullanabilir:
- Optik İletişim hâlâ hızlanıyor mu?
- Hiperscaler anlaşmaları tanınan gelire mi dönüşüyor?
- Photonics MAP ölçülebilir benimseme gösteriyor mu?
- Ürün karışımı değiştikçe marjlar mı artıyor?
- Serbest nakit akışı sermaye harcamalarıyla mı uyumlu?
- Değerleme hâlâ temkinli varsayımlar altında makul mü?
- Teknik göstergeler temel hikayeyi mi onaylıyor yoksa çelişiyor mu?
- AI altyapısı hissiyatı mı iyileşiyor yoksa zayıflıyor mu?
Daha yapılandırılmış bir iş akışı için yatırımcılar bu sırayı takip edebilir:
- En son kazanç raporunu ve segment verilerini gözden geçirin.
- AI veri merkezi talebi üzerine yönetim yorumlarını okuyun.
- Optik büyümeyi toplam şirket büyümesiyle karşılaştırın.
- Değerlemeyi ileri kazanç beklentilerine karşı değerlendirin.
- Müşteri duyurularını ve üretim kilometre taşlarını takip edin.
- Her büyük AI sermaye harcama güncellemesinden sonra riski yeniden değerlendirin.
Amaç başlığı takip etmek değil. Amaç başlığın kalıcı bir kazanç gücüne dönüşüp dönüşmediğini anlamaktır.
GLW Hisse Senedi 2026 Hakkında SSS
GLW hisse senedi 2026 AI veri merkezi tezi nedir?
Ana tez, Corning'in AI veri merkezlerinde kullanılan optik fiber, kablo, bağlantı ve fotonik ürünlere olan artan talepten faydalanabileceğidir. AI kümeleri ölçeklendikçe, veri hareketi büyük bir altyapı zorluğu haline gelir ve Corning'in Optik İletişim işi bu ihtiyacı karşılamak için konumlandırılmıştır.
Corning hisse senedi araştırmak için iyi bir AI altyapı hissesi mi?
Evet, Corning, çipler veya yazılımlar yerine fiziksel bağlantı bileşenleri sağladığı için araştırmak için ilgili bir AI altyapı hissesi. Bu, GLW'yi gelişmiş hesaplama sistemlerini bağlamak için gereken optik omurgaya odaklanan farklı bir AI maruziyeti türü haline getiriyor.
Corning'in Photonics MAP'ı nedir?
Corning’in Fotonik MAP’ı, AI altyapısı ve kurumsal ağlar için gelişmiş optik ve fotonik teknolojilere odaklanan stratejik bir büyüme platformudur. Yatırımcılar, bu platformun ölçülebilir gelir artışı, müşteri kazanımları ve marj iyileştirmesi üretip üretmediğini izlemelidir.
2026'da GLW hisseleri için en büyük riskler nelerdir?
En büyük riskler arasında değerleme, AI sermaye harcaması döngüselliği, müşteri yoğunluğu, üretim icrası ve AI dışı segmentlerdeki zayıflık bulunmaktadır. Yatırımcılar ayrıca piyasanın fotonik artışının büyük bir kısmını zaten fiyatlayıp fiyatlamadığını da izlemelidir.
Yatırımcılar GLW hisselerini AI araçları kullanarak nasıl analiz edebilir?
Yatırımcılar, finansal tabloları karşılaştırmak, haber katalizörlerini özetlemek, duygu değerlendirmesi yapmak, teknik göstergeleri taramak ve boğa/temel/ayı senaryoları oluşturmak için AI araçlarını kullanabilirler. SimianX AI, kanıtları tartışmak ve yapılandırılmış bir hisse araştırma görünümü üretmek için birden fazla özel ajan kullanması nedeniyle bu iş akışı için özellikle önemlidir.
Corning'in gelirinin ne kadarı AI veri merkezlerinden geliyor?
Corning ayrı bir "AI geliri" kalemi raporlamıyor. En yakın ölçüt Optik İletişim: 2026'nın 2. çeyreğinde 2.072 milyon $, yani çekirdek satışların yaklaşık %44'ü; 2023'ün 4. çeyreğinde bu oran %28'di. Segment içinde Enterprise işi (hiperskal veri merkezlerini de kapsayan) 2026'nın 2. çeyreğinde yıllık bazda %65 büyüdü.
Corning hissesi Temmuz 2026 bilançosundan sonra neden düştü?
28 Temmuz 2026'da Corning 2. çeyrek beklentilerini aştı, ancak 3. çeyrek için çekirdek satış rehberliğini 4,9–5,0 milyar $, çekirdek hisse başına kâr rehberliğini 0,85–0,89 $ olarak verdi; bu, tahminlerle kabaca uyumluydu. Haziran'da 255,69 $'lık rekora uzanan yükselişin ardından "beklentilere uygun" olmak yetmedi: GLW, gün içinde 114,50 $'a kadar gerilediği seansı %12,1 düşüşle 126,01 $'dan kapattı.
Corning 2026 3. çeyrek bilançosunu ne zaman açıklayacak?
Corning'in 2026 3. çeyrek sonuçlarını 27 Ekim 2026'da, ABD piyasası açılmadan önce açıklaması bekleniyor (Nasdaq/Zacks takvimi). Şirketin rehberliği 4,9–5,0 milyar $ çekirdek satış (yaklaşık +%16) ve 0,85–0,89 $ çekirdek hisse başına kâr (yaklaşık +%28) yönünde.
NVIDIA–Corning ortaklığı nedir?
6 Mayıs 2026'da duyurulan çok yıllık anlaşmaya göre Corning, ABD'deki optik bağlantı kapasitesini 10 kat, ABD fiber kapasitesini ise %50'den fazla artıracak ve bunun için Kuzey Carolina ile Teksas'ta üç tesis kuracak. NVIDIA, 18 milyona kadar Corning hissesi için varantlara 500 milyon $ ödedi; bunların 15 milyonunun kullanım fiyatı 180 $.
Sonuç: GLW Hisseleri 2026, Sadece AI Hype Değil, İcraata Bağlıdır
GLW Hisseleri 2026: Corning’in AI Veri Merkezi Fotonik Patlaması, AI ticaretinin yarı iletkenlerin ötesine nasıl genişlediğinin en net örneklerinden biridir. Corning’in fırsatı, AI altyapısının optik katmanında yer almaktadır: fiber, kablo, bağlantı, fotonik ve üretim ölçeği. Boğa senaryosu, güçlü optik talep, hiperscaler anlaşmaları ve Fotonik MAP’a stratejik bir itme ile desteklenmektedir.
Ancak en iyi araştırma dengeli kalmalıdır. GLW, saf bir AI hissesi değildir, değerleme önemlidir ve şirket, AI veri merkezi talebinin sürdürülebilir kazanç büyümesine dönüşebileceğini kanıtlayarak kapasite genişletme konusunda icraata geçmelidir. Yatırımcılar, bir görüş oluşturmadan önce Optik İletişim performansını, marj gelişimini, müşteri yoğunluğunu, serbest nakit akışını ve AI sermaye harcaması trendlerini takip etmelidir.
Yatırımcılar için GLW ve diğer AI altyapı hisselerini değerlendirmek için daha hızlı, daha yapılandırılmış bir yol arıyorsanız, SimianX AI ile keşfedin. SimianX AI, temel verileri, haberleri, teknik analizleri, duygu durumunu ve risk senaryolarını daha net bir araştırma sürecine dönüştürmeye yardımcı olur—böylece AI manşetlerinden kanıta dayalı hisse analizi yapmaya geçebilirsiniz.
İlgili Okumalar
- Coherent %8 sıçradı: 2026'da −1,02 milyar $ serbest nakit
- MRVL Hisse Senedi 2026: Marvell'in AI Optik Ağ Patlaması
- TSMC Hissesi Q3 2026 Sonrası Neden Düştü: Tüm Tepkiler
- Muhteşem 7 Bilanço Tarihleri ve Sonuçları: 2026 3. Çeyrek
- Yapay Zekâ CEO'ları Frene Bastı: Çipler Düştü, Devler Çıktı
- Yarı iletken hisseleri: 1995–2026 tüm SOX endeksi çöküşleri
- NVIDIA-IREN 2026: 2,1 Milyar Dolarlık 5GW Yapay Zeka Trade'i
- SMCI Hissesi 2026: 7 Milyar $ Artırım vs 39 Milyar $ Birikim
- AVGO Hissesi: Broadcom Çeyreklik AI Geliri ve Düşüş Nedeni
- KKR Helix AI Altyapısı: NVDA, VST ve Veri Merkezi Enerjisi
- Oracle 2026 Bilançosu: OCI, Stargate Birikimi, ORCL Hissesi
- Muhteşem 7’li Hisseler 2026: Ağırlık ve Yoğunlaşma Riski
- Haziran 2026 FOMC: Dot Plot, AI Hisseleri ve Bitcoin
Kaynaklar
- Corning — Optik İletişim
- SEC EDGAR — Corning (GLW) başvuruları
- Investopedia — EV/EBITDA
- Corning — 2026 2. çeyrek sonuçları (SEC Form 8-K, Exhibit 99)
- Corning — 2026 2. çeyrek Form 10-Q
- Corning — NVIDIA varantlarına ilişkin Form 8-K (6 Mayıs 2026)
- Corning — 2 milyar $'lık piyasa fiyatından hisse satış programına ilişkin Form 8-K (11 Eylül 2026)
- Business Wire — Corning ile Meta arasındaki 6 milyar $'a kadar anlaşma
- Nasdaq — GLW bilanço tarihi
- NVIDIA — resmi web sitesi