Yazan: Muke
TSMC 2026 3. Çeyrek Bilançosu ve Hisse Tepkisi: 20 Çeyreklik Veri
Kısa cevap: TSMC, 15 Ekim 2026'da 2026'nın 3. çeyreğine ait net kârını 763,06 milyar NT$ olarak açıkladı; bu, bir yıl öncesine göre %68,7 artış demekti ve 46,72 milyar dolarlık rekor gelirle geldi. Buna rağmen TSM ADR'si o gün %1,8 düşüşle 422,25 dolardan kapandı ve 16 Ekim'de %2,3 daha gerileyerek 412,61 dolara indi. Bu, kâr büyümesi %50'nin üzerinde olmasına rağmen TSM'nin üst üste düştüğü üçüncü bilanço günüydü. Ocak 2022'den bu yana açıklanan 20 bilançoda TSM, bilanço gününde 12 kez yükseldi, 8 kez düştü; medyan hareket +%2,65 oldu.
Araştırma tarihi: 19 Ekim 2026. ABD fiyatları 16 Ekim 2026'ya kadarki NYSE kapanış fiyatlarıdır; Tayvan fiyatları TWSE kapanışlarıdır. Şirket rakamları, TSMC'nin SEC'e Form 6-K ile sunduğu bilanço açıklamalarından alınmıştır. Hesaplamalar ve senaryolar, şirket beklentilerinden ayrı olarak belirtilmiştir.
TSMC'nin 3. çeyrek kârı %69 sıçradı, gelir rekor kırdı ve yönetim bir güçlü çeyrek daha öngördü. Yine de hisseler düştü.
Görünürdeki çelişki, yatırımcı üç şeyi birbirinden ayırdığında daha kolay anlaşılır: geçen yıla göre büyüme, beklentilere göre performans ve piyasanın gelecekteki kazançlar için ödemeye razı olduğu fiyat.
Bu sayfanın iki işlevi var. İlki, Ekim 2026 tepkisini adım adım açıklamak: TSMC ne açıkladı, her piyasa ne zaman işlem gördü, beklentiyi aşma gerçekte ne kadardı ve marjlarda, beklentilerde ve yatırım harcamalarında ne değişti. İkincisi, 2022'den bu yana TSMC'nin her bilanço günü tepkisini içeren kalıcı bir referans tablosu tutmak; böylece son çeyrek bir manşete göre değil, geçmiş kayda göre değerlendirilebilir.
Ana bulgu basit: sonuçlar işin büyümeye devam ettiğini destekliyor; hisse düşüşü ise daha az cömert bir piyasa değerlemesini, sektör genelindeki yarı iletken satışını ve yüksek yatırımın getirisine dair açık soruları yansıtıyor. Bu bir veri ve analizdir, yatırım tavsiyesi değildir: SimianX, TSMC için hedef fiyat yayımlamaz.
TSMC 2026'nın 3. Çeyreğinde Ne Açıkladı?
TSMC, 30 Eylül 2026'da sona eren çeyrek için şu sonuçları açıkladı:
| Gösterge | 2026 3. çeyrek sonucu |
|---|---|
| Gelir | 1.494,24 milyar NT$ |
| ABD doları cinsinden gelir | 46,72 milyar dolar |
| Gelir büyümesi, Tayvan doları | Yıllık +%50,9 |
| Gelir büyümesi, ABD doları | Yıllık +%41,2 |
| Net kâr | 763,06 milyar NT$ |
| Net kâr büyümesi | Yıllık +%68,7 |
| Sulandırılmış hisse başına kâr, adi hisse | 29,43 NT$ |
| ADR birimi başına sulandırılmış kâr | 4,60 dolar |
| Brüt marj | %66,4 |
| Faaliyet marjı | %58,7 |
| Net kâr marjı | %51,1 |
Gelir, Tayvan doları bazında çeyreklik %17,6 (ABD doları bazında %16,2) artarken net kâr %8,0 yükseldi. Bu rakamlar TSMC'nin resmi bilanço açıklamasından alınmıştır; açıklama SEC'e Form 6-K olarak da sunulmuştur.
Para birimi ayrımı önemlidir. Tayvan doları bazında %50,9'luk ve ABD doları bazında %41,2'lik gelir artışı, farklı para birimleriyle ölçülen aynı işi anlatır. Yatırımcılar büyüme oranlarını karşılaştırırken tutarlı biçimde tek bir para birimi kullanmalıdır.
TSMC ayrıca yıllık görünümünü yükseltti: yönetim artık 2026 gelirinin ABD doları bazında yaklaşık %44 büyümesini bekliyor; temmuzdaki beklenti "%40'ın biraz üzerinde" idi. Kaynak: bilanço toplantısı transkripti ve Focus Taiwan.
Manşetteki kâr rakamı etkileyiciydi. Ama geriye dönük bir soruyu yanıtlıyordu: TSMC bir yıl öncesine göre ne kadar daha iyi performans gösterdi? Hisse fiyatı ise yatırımcıların zaten ne beklediğini ve önümüzdeki birkaç yıl için şimdi ne öngördüğünü de yansıtır.
2022'den Bu Yana TSMC'nin Tüm Bilanço Tepkileri
TSMC sonuçlarını Taipei'de, Tayvan piyasası kapandıktan sonra açıklar; bu saat New York'ta gece yarısına denk gelir. Bu nedenle ABD'de işlem gören ADR açıklama gününün kendisinde, Tayvan hisseleri ise bir sonraki Tayvan seansında tepki verir. Tablo, ADR'yi önceki günün kapanışından açıklama günü kapanışına kadar; 5 günlük hareketi önceki kapanıştan açıklamadan sonraki beşinci seansa kadar; Tayvan adi hisselerini (2330) ise açıklamadan sonraki ilk seansta ölçer.
| Çeyrek | Açıklama tarihi | Net kâr (milyar NT$) | Net kâr yıllık | Brüt marj | ADR başına kâr | Açıklama günü TSM | TSM 5 gün | Tayvan (2330) sonraki seans |
|---|---|---|---|---|---|---|---|---|
| 2026 3. çeyrek | 15 Eki 2026 | 763,06 | +%68,7 | %66,4 | 4,60 $ | −%1,8 | yok | −%0,8 |
| 2026 2. çeyrek | 16 Tem 2026 | 706,56 | +%77,4 | %67,7 | 4,31 $ | −%2,3 | −%0,9 | −%7,3 |
| 2026 1. çeyrek | 16 Nis 2026 | 572,48 | +%58,3 | %66,2 | 3,49 $ | −%3,1 | +%2,0 | −%2,6 |
| 2025 4. çeyrek | 15 Oca 2026 | 505,74 | +%35,0 | %62,3 | 3,14 $ | +%4,4 | +%2,4 | +%3,0 |
| 2025 3. çeyrek | 16 Eki 2025 | 452,30 | +%39,1 | %59,5 | 2,92 $ | −%1,6 | −%4,6 | −%2,4 |
| 2025 2. çeyrek | 17 Tem 2025 | 398,27 | +%60,7 | %58,6 | 2,47 $ | +%3,4 | +%1,7 | +%2,2 |
| 2025 1. çeyrek | 17 Nis 2025 | 361,56 | +%60,3 | %58,8 | 2,12 $ | %0,0 | +%8,9 | +%0,4 |
| 2024 4. çeyrek | 16 Oca 2025 | 374,68 | +%57,0 | %59,0 | 2,24 $ | +%3,9 | +%7,3 | +%1,4 |
| 2024 3. çeyrek | 17 Eki 2024 | 325,26 | +%54,2 | %57,8 | 1,94 $ | +%9,8 | +%5,6 | +%4,8 |
| 2024 2. çeyrek | 18 Tem 2024 | 247,85 | +%36,3 | %53,2 | 1,48 $ | +%0,4 | −%6,4 | −%3,5 |
| 2024 1. çeyrek | 18 Nis 2024 | 225,49 | +%8,9 | %53,1 | 1,38 $ | −%4,9 | −%1,8 | −%6,7 |
| 2023 4. çeyrek | 18 Oca 2024 | 238,71 | −%19,3 | %53,0 | 1,44 $ | +%9,8 | +%13,2 | +%6,5 |
| 2023 3. çeyrek | 19 Eki 2023 | 211,00 | −%24,9 | %54,3 | 1,29 $ | +%3,7 | −%2,4 | +%1,8 |
| 2023 2. çeyrek | 20 Tem 2023 | 181,80 | −%23,3 | %54,1 | 1,14 $ | −%5,0 | −%3,6 | −%3,3 |
| 2023 1. çeyrek | 20 Nis 2023 | 206,99 | +%2,1 | %56,3 | 1,31 $ | +%2,4 | −%4,1 | −%0,4 |
| 2022 4. çeyrek | 12 Oca 2023 | 295,90 | +%78,0 | %62,2 | 1,82 $ | +%6,4 | +%11,3 | +%2,8 |
| 2022 3. çeyrek | 13 Eki 2022 | 280,87 | +%79,7 | %60,4 | 1,79 $ | +%3,9 | −%0,8 | +%4,3 |
| 2022 2. çeyrek | 14 Tem 2022 | 237,03 | +%76,4 | %59,1 | 1,55 $ | +%2,9 | +%8,0 | +%3,7 |
| 2022 1. çeyrek | 14 Nis 2022 | 202,73 | +%45,1 | %55,6 | 1,40 $ | −%3,1 | −%5,7 | −%1,9 |
| 2021 4. çeyrek | 13 Oca 2022 | 166,23 | +%16,4 | %52,7 | 1,15 $ | +%5,3 | −%5,8 | +%1,7 |
2026 3. çeyreğin 5 günlük hareketi henüz mevcut değil (açıklamadan sonraki beşinci seans 22 Ekim 2026). Net kâr ve hisse başına kâr ilk açıklandığı şekliyledir. 2025 1. çeyrekte ADR hareketi +%0,05 idi.
Tablo ne gösteriyor?
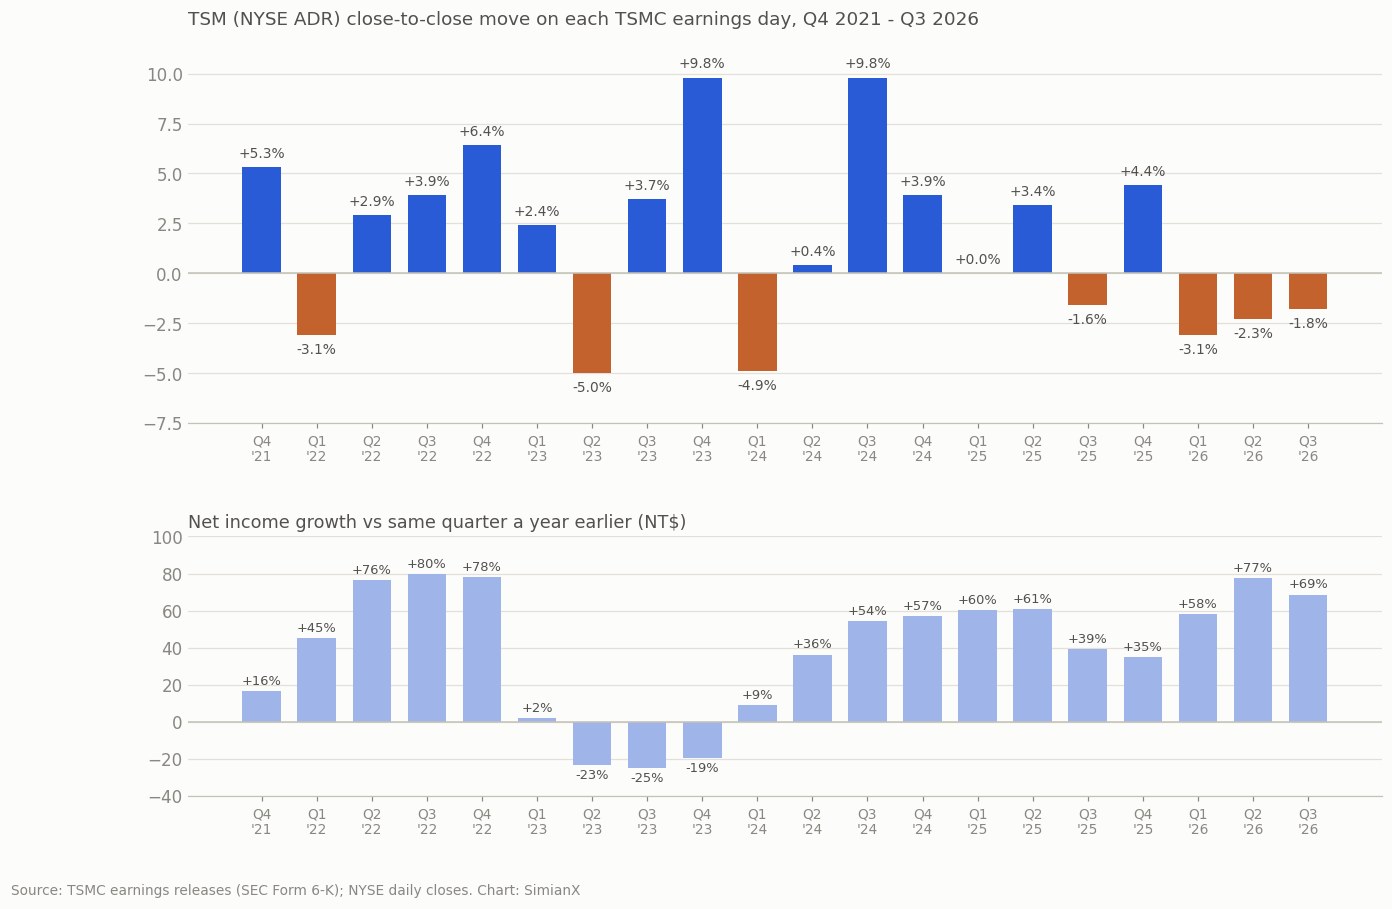
- 12 yükseliş, 8 düşüş. TSM, 20 bilanço gününün 12'sinde yükseldi. Medyan hareket +%2,65, ortalama mutlak hareket %3,9 oldu.
- Kâr büyümesi tepkiyi öngörmüyor. En iyi üç günün ikisi kârın küçüldüğü dönemlere denk geldi: 2023 4. çeyrek (net kâr −%19,3, hisse +%9,8) ve 2023 3. çeyrek (−%24,9, +%3,7). TSM, kâr büyürken bilanço gününde altı kez düştü; 2026'nın üç bilançosu da bunlara dahil.
- 2026 deseni yeni. 2026'nın 1., 2. ve 3. çeyreklerinde net kâr %58,3, %77,4 ve %68,7 büyüdü; buna rağmen ADR %3,1, %2,3 ve %1,8 düştü. Bu, tablodaki üst üste üç bilanço günü düşüşünden oluşan tek seri.
- Tayvan genellikle daha sert hareket ediyor. Tayvan hisseleri, 2026 2. çeyrek bilançosundan sonraki seansta %7,3 düştü; bu ADR'den çok daha fazlaydı, çünkü Tayvan hisseleri bilanço toplantısını ve gece boyunca süren ABD seansını da fiyatlıyor.
- Marjlar geri çekilmeden önce rekora ulaştı. Brüt marj, 2021 4. çeyrekteki %52,7'den 2026 2. çeyrekte %67,7'ye çıktı, ardından 2nm üretim artışının başlamasıyla 2026 3. çeyrekte %66,4'e geriledi.
Aynı çalışmanın TSMC'nin en büyük müşterisi için yapılmış hali: Nvidia bilanço sonrası: 2016'dan beri her tepki tabloda.
Önce: Hangi TSMC Hissesi, Ne Zaman Düştü?
TSMC, Tayvan'da 2330 koduyla adi hisse olarak, New York'ta ise TSM koduyla American depositary receipt olarak işlem görür (bir ADR beş adi hisseye eşittir).
Bu piyasalar farklı saatlerde çalışır. Hareketlerini tek bir "bilanço tepkisi" olarak birleştirmek hatalı bir açıklamaya yol açabilir.
| Tarih ve piyasa | Gözlenen hareket | Yorum |
|---|---|---|
| 14 Ekim, ABD ADR | %3,40 düşüşle 430,00 $ | Satışlar bilanço açıklamasından önce başladı |
| 15 Ekim, Tayvan adi hisseleri | %2,01 düşüşle 2.440 NT$ | Normal seans bilanço toplantısından önce sona erdi |
| 15 Ekim, ABD ADR | %1,80 düşüşle 422,25 $ | Yatırımcılar sonuçları ve toplantıyı değerlendirebildi |
| 16 Ekim, Tayvan adi hisseleri | %0,82 düşüşle 2.420 NT$ | Sonuçlardan sonraki ilk tam Tayvan seansı |
| 16 Ekim, ABD ADR | %2,28 daha düşüşle 412,61 $ | Zayıflık, daha geniş bir yarı iletken satışı sırasında sürdü |
Tayvan seansı Focus Taiwan tarafından kayda geçirildi.
Tayvan İşlem Saatleri Neden Önemli?
Tayvan Borsası'nın normal seansı 13.30'da sona erer. TSMC'nin 15 Ekim bilanço toplantısı Tayvan saatiyle 14.00'te başladı. Dolayısıyla Tayvan hissesinin 15 Ekim normal seansındaki düşüşü, yatırımcıların bu toplantıda ilk kez dile getirilen yorumlara tepki vermesine bağlanamaz. Bu yorumlar, o gece ABD ADR seansı da dahil olmak üzere sonraki işlemleri etkileyebilirdi. Kaynaklar: TWSE işlem kuralları, TSMC çeyreklik sonuçlar sayfası.
Bu yalnızca teknik bir ayrıntı değil. Satış baskısının, yönetim görünümü tartışmadan önce zaten var olduğunu gösteriyor. 14 Ekim kapanışında TSM, 5 Ekim'deki 485,80 dolarlık kapanışından zaten %11,5 düşmüştü.
Zamanlama daha geniş bir piyasa açıklamasını destekliyor. Her düşüşü bilanço toplantısına yönelik olumsuz bir hüküm gibi görmeyi desteklemiyor.
Birinci Neden: %69'luk Kâr Artışı Yalnızca %2,2'lik Bir Beklenti Aşımıydı
Yatırımcılar çoğu zaman büyüme oranını sürprizin büyüklüğüyle karıştırır. Reuters, çeyreklik kâr için açıklama öncesi LSEG SmartEstimate'in 746,3 milyar NT$ olduğunu bildirdi. TSMC yaklaşık 763,1 milyar NT$ kâr elde etti. Kaynak: Reuters bilanço haberi.
Hesaplama şöyle:
Kâr sürprizi = gerçekleşen kâr ÷ beklenen kâr − 1
Bu, yaklaşık %2,2'lik bir beklenti aşımı verir.
İki karşılaştırma farklı hikâyeler anlatır:
- Geçen yıla göre: kâr yaklaşık %69 arttı.
- Yayımlanan tahmine göre: kâr beklentileri yaklaşık %2,2 aştı.
Bir şirket olağanüstü bir sürpriz yaratmadan olağanüstü büyüme sağlayabilir.
Açıklayıcı bir örnek: Yatırımcılar kazancın 10 dolardan 17 dolara çıkmasını bekliyorsa, 17,40 dolarlık gerçekleşme %74 yıllık büyüme anlamına gelir ama yalnızca mütevazı bir beklenti aşımıdır. Hissenin yükselip yükselmeyeceği kısmen yatırımcıların neyi zaten fiyatladığına bağlıdır.
Dolayısıyla TSMC'nin açıkladığı büyüme işin gücünü destekler. Tek başına, hisselerin açıklamadan önce düşük değerli olduğunu kanıtlamaz.
İkinci Neden: Gelir Gücünün Büyük Kısmı Zaten Görünürdü
TSMC aylık gelirini yayımlar; bu da yatırımcılara çeyreklik bilançodan önce çoğu şirketten aldıklarından daha fazla bilgi verir.
TSMC 8 Ekim'de eylül gelirini 511,86 milyar NT$ olarak açıkladı; bu yıllık %54,6 artış demekti. Ocak–eylül gelirini de 3.898,73 milyar NT$ olarak bildirdi. Kaynak: TSMC eylül gelir raporu.
Bilanço tarihine gelindiğinde yatırımcılar çeyrek gelirinin büyük kısmını Tayvan doları bazında zaten hesaplayabiliyordu.
Bu da dikkati hâlâ belirsiz olan bilgilere kaydırdı:
- Üretim kârlılığı
- Vergi ve faaliyet dışı etkiler
- Nakit üretimi
- Yatırım harcamaları
- Bir sonraki çeyreğin beklentisi
- Yurt dışı genişlemenin maliyeti
TSMC'nin 46,72 milyar dolarlık geliri, önceki beklenti aralığının (44,6–45,8 milyar dolar, orta nokta 45,2 milyar dolar) orta noktasını yaklaşık %3,4 aştı. Aralığın üst sınırını ise yaklaşık %2,0 geçti. Kaynak: TSMC'nin 3. çeyrek beklentisini içeren 2026 2. çeyrek açıklaması.
Bunlar olumlu karşılaştırmalar. Ancak daha önce yayımlanan aylık satışlar, çeyreklik gelir manşetindeki sürprizi azalttı.
"Rekor gelir" ile "hisse düşüşü"nün bir arada olabilmesinin nedeni budur. Piyasa en güçlü tepkiyi beklentilerini değiştiren bilgiye verir.
Üçüncü Neden: Marjlar Çeyreklik Bazda Geriledi
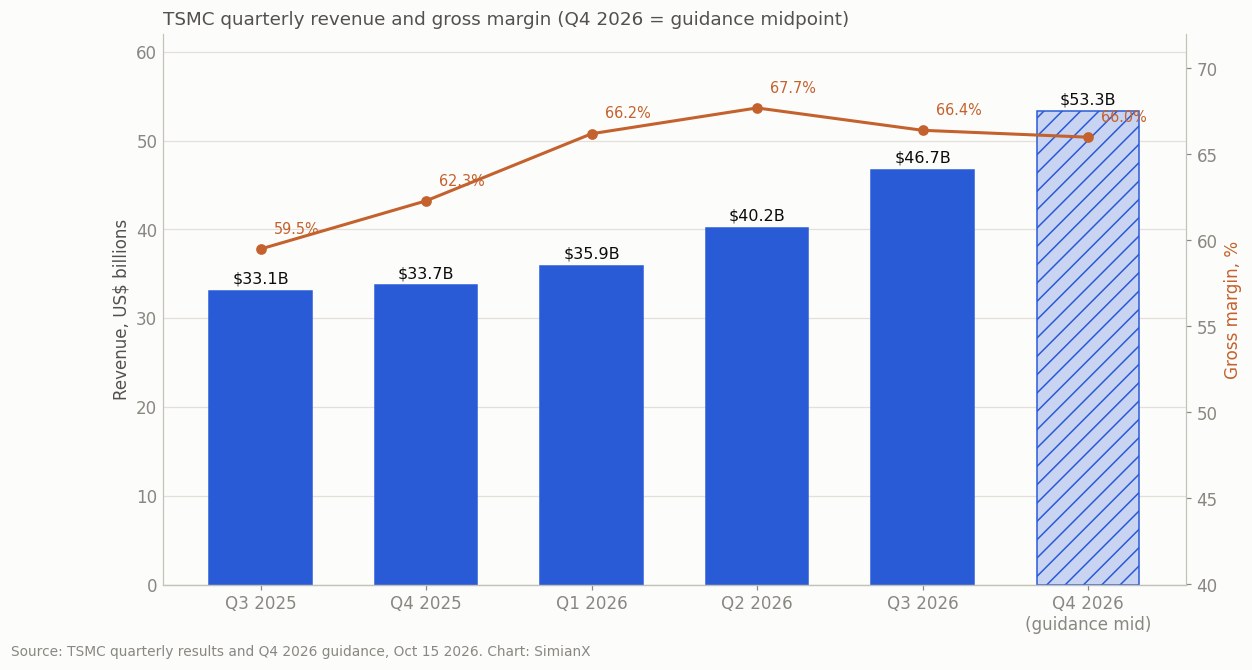
Üçüncü çeyrekteki %66,4'lük brüt marj, ikinci çeyreğin %67,7'lik seviyesinin altında kaldı.
TSMC, 1,3 puanlık düşüşü esas olarak 2nm sürecinin üretim artışından kaynaklanan marj sulandırmasına bağladı. Yine de brüt marj, bir yıl önceki %59,5'in çok üzerinde kaldı. Kaynak: TSMC 2026 3. çeyrek sonuçlar sayfası.
İki gözlem de önemli:
- Yıllık kârlılık önemli ölçüde iyileşti.
- Çeyreklik kârlılık yavaşladı.
Çeyreği genel bir marj çöküşü olarak tanımlamak yanlış olur. Çeyreklik düşüşü görmezden gelmek de eksik kalır.
Daha İyi Bir Üretim Süreci Başlangıçta Marjları Neden Düşürebilir?
Yeni bir süreç, olgun verimliliğe ulaşmadan önce ciddi harcama gerektirir.
İlk üretim şunları içerebilir:
- Daha düşük ekipman kullanımı
- Daha uzun üretim döngüleri
- Ek mühendislik desteği
- Verim (yield) iyileştirme çalışmaları
- Yeni amortisman giderleri
- Kullanılabilir çip başına daha yüksek maliyet
Üretim olgunlaştıkça üretici sabit maliyetleri daha fazla çıktıya yayabilir ve her waferdan elde edilen çalışan çip sayısını artırabilir.
Bu, yatırımcılara iki makul yorum sunar.
İyimser yorum, bugünün maliyetlerinin yarının üretim liderliğini desteklediğidir. Kötümser yorum ise sık teknoloji geçişlerinin ve pahalı küresel genişlemenin gelir büyümesinden doğan faydanın giderek daha büyük kısmını tüketmeye devam edebileceğidir.
Önümüzdeki birkaç çeyrek bu iki sonucu ayırt etmeye yardımcı olacak.
TSMC'nin 4. Çeyrek Beklentisi Hayal Kırıklığı Yarattı mı?
Beklenti gelirde güçlü, marjlarda daha temkinliydi.
| Gösterge | 3. çeyrek gerçekleşen | 4. çeyrek beklentisi | 4. çeyrek orta nokta |
|---|---|---|---|
| Gelir | 46,72 milyar dolar | 52,3–54,3 milyar dolar | 53,3 milyar dolar |
| Brüt marj | %66,4 | %65–%67 | %66,0 |
| Faaliyet marjı | %58,7 | %56,5–%58,5 | %57,5 |
Bunlar, dolar başına 31,8 Tayvan doları kur varsayımıyla TSMC'nin bilanço açıklamasında yayımlanan rakamlardır.
Orta noktada gelir çeyreklik yaklaşık %14,1 artarken brüt marj 0,4 puan düşecek.
Bu kombinasyon, hem hızlı gelir büyümesi hem de sürekli marj genişlemesi arayan yatırımcıları hayal kırıklığına uğratabilir. Ancak beklentinin "konsensüsün altında kaldığını" kesin biçimde söylemek, güvenilir ve zaman damgalı bir konsensüs serisi gerektirir. Şirketin yayımladığı rakamlar tek başına böyle bir ıskalamayı kanıtlamaz.
Daha Düşük Marj, Mutlaka Daha Düşük Kâr Anlamına Gelmez
Açıklanan gelir ve marj rakamlarıyla:
- 3. çeyrek geliri ile brüt marjın çarpımı yaklaşık 31,0 milyar dolar brüt kâr anlamına gelir.
- 4. çeyrek orta nokta geliri ile orta nokta brüt marjın çarpımı yaklaşık 35,2 milyar dolar eder.
Bu açıklayıcı hesap, marj yüzdesi düşük olsa da brüt kâr tutarında çeyreklik yaklaşık %13,4 büyüme olduğunu gösteriyor.
Bu bir net kâr tahmini değildir. Döviz kurları, giderler, vergiler ve faaliyet dışı kalemler de önemlidir.
Yine de bu hesap, yatırımcılar kârlılığı tartışırken faaliyet görünümünün neden yapıcı kaldığını açıklıyor.
Dördüncü Neden: Satış Yapay Zekâ ve Yarı İletken Hisselerine Yayıldı
TSMC'deki düşüş, teknoloji hisselerinin daha geniş çapta yeniden değerlendirildiği bir dönemde yaşandı.
15 Ekim'de ADR gün içinde %5,3'e kadar düştü (407,13 dolara), ardından toparlanarak günü %1,8 düşüşle kapattı. Reuters, yapay zekâ harcamalarına ve yüksek faizlere dair endişelerin yönlendirdiği teknoloji ve çip hisselerindeki satışın sürdüğünü aktardı; yapay zekâ veri merkezi işletmecisi CoreWeave, önceki gün %15 düştükten sonra %1,8 daha geriledi. Kaynak: Reuters küresel piyasalar haberi. Nvidia gibi çip tasarımcıları da aynı yapay zekâ harcama beklentileri üzerinden fiyatlanıyor. iShares Semiconductor ETF (SOXX) 15 Ekim'de %0,9, 16 Ekim'de %4,1 düştü; yani 16 Ekim'de TSM aslında bir bütün olarak çip sektöründen daha iyi dayandı.
Kanıtlar, sektör koşullarının TSMC'nin zayıflığına katkıda bulunduğu sonucunu destekliyor. Ancak düşüşün kesin bir yüzdesini her bir nedene atamaya izin vermiyor. Aynı faiz ve yapay zekâ finansmanı mekanizması daha önceki 2026 AI momentum çözülmesini tetiklemişti; çip hisselerindeki düşüşlerin tam kaydı ise tüm SOX yarı iletken ayı piyasalarında yer alıyor.
Yüksek Faizler Güçlü Kâr Eden Bir Şirketi Nasıl Etkiler?
Yüksek faizler TSMC'yi iki kanaldan etkileyebilir.
Birincisi, yatırımcılar gelecekteki nakit akışlarına daha yüksek bir iskonto oranı uygulayabilir ve bu, işin bugünkü değerini düşürür.
İkincisi, veri merkezi kuran ve bilişim altyapısı satın alan müşteriler için finansman pahalılaşır. Bu da yatırım planlarının zamanlamasını veya ölçeğini değiştirebilir.
Dolayısıyla TSMC kârlı kalırken değerleme çarpanı daralabilir ve yatırımcılar zincirin ilerisindeki talep konusunda daha temkinli hale gelebilir.
Güçlü bir bilanço koruma sağlar ama piyasa değerlemesindeki değişimleri engelleyemez.
Beşinci Neden: Yatırımcılar Yüksek Yatırım Harcamasının Getirisini İnceliyor
TSMC, 2026 yatırım harcaması bütçesini 60–64 milyar dolarda tuttu.
Bu büyük bir taahhüt, ancak ekim bilanço açıklamasında yeni bir artış değildi: yönetim toplantıda aralığı "teyit etti" ve Focus Taiwan bütçenin değişmediğini bildirdi. Yönetim ayrıca 2026–2028 yatırım harcamalarının önceki üç yıla göre önemli ölçüde daha yüksek olmasını beklediğini ekledi.
Bu, satışa dair yaygın bir yorumu düzeltiyor: yatırımcılar ekimde yeni açıklanmış bir bütçe artışına değil, yüksek bir harcama taahhüdüne tepki veriyordu.
Bütçe 4. Çeyrek İçin Ne İfade Ediyor?
TSMC'nin finansal tabloları ilk dokuz ayda yaklaşık 40,64 milyar dolar yatırım harcaması yapıldığını gösteriyor. Bu tutarı yıllık bütçeden çıkarmak, şirket aralık içinde kalırsa 4. çeyrekte yaklaşık 19,36–23,36 milyar dolar harcama anlamına gelir. Bu, yönetimin bütçesine dayanan bir aritmetiktir, ayrı bir çeyreklik tahmin değildir. Kaynak: TSMC 2026 3. çeyrek finansal tabloları.
Yoğun harcamalı bir çeyrek, açıklanan gelir ve kâr büyürken bile serbest nakit akışını azaltabilir.
Uzun vadeli soru, yeni ekipman ve fabrikaların sermaye maliyetinin üzerinde getiri üretip üretmeyeceğidir. Bir yarı iletken fabrikası, müşteri talebi, fiyatlama ve kapasite kullanımı inşaat ve işletme maliyetlerini karşıladığında değer yaratır. Gelir büyümesi tek başına her genişleme projesinin bunu başaracağını kanıtlayamaz. Aynı soru tüm yapay zekâ altyapı yatırımının üzerinde duruyor; bkz. AI capex 2026: Big Tech nakit akışının %96'sını harcıyor.
Yurt Dışı Fabrikalar Kalıcı Bir Maliyet Sorusu Ekliyor
Yönetim, yurt dışı fabrikaların 2026 brüt marjını 2 puana yakın sulandıracağını, bu etkinin önümüzdeki birkaç yılda 3 ila 4 puana genişleyeceğini tahmin etti.
Soru-cevap bölümünde yönetim, 3–4 puanlık aralığın önümüzdeki birkaç yılı kapsadığını teyit etti. Yatırımcılar bunu yalnızca 2027'ye ait kesin ve yeni bir tahmin gibi sunmaktan kaçınmalı.
Yönetim ayrıca Teksas'ta olası bir genişlemenin ve bir müşteriyle onun planladığı Terafab kapasitesine dair görüşmelerin hâlâ tartışma aşamasında olduğunu söyledi. Bunlar keşif niteliğinde görüşmelerdi; ekonomisi açıklanmış, tamamlanmış bir proje değildi. Kaynak: TSMC bilanço toplantısı transkripti.
Yurt dışı üretim, müşterilere erişimi ve coğrafi dayanıklılığı artırabilir. Aynı zamanda işçilik, inşaat ve işletme maliyetlerini de yükseltebilir.
Bu etkiler bir denge yaratır: coğrafi olarak daha çeşitlendirilmiş bir şirket daha düşük bir risk iskontosunu hak edebilir, daha pahalı bir üretim ayak izi ise marjları düşürebilir. Yatırımcılar bir değerleme seçerken ikisini de tartmalı.
Bu Çeyrek Yapay Zekâ Talebinin Zayıfladığını Gösteriyor mu?
Sonuçlar, TSMC'nin ileri teknoloji üretimine olan talepte ani bir çöküş olduğuna dair pek az kanıt sunuyor.
Şirketin sunumu ve yönetim raporu şunları gösterdi:
- Yüksek performanslı bilişim gelirin %68'ini oluşturdu.
- Akıllı telefonlar %21 pay aldı.
- 7nm ve altındaki ileri süreçler wafer gelirinin %79'unu oluşturdu.
- 2nm süreci wafer gelirinin %8'ine katkı yaptı.
- 3nm süreci %33 katkı yaptı.
Bu ölçütler farklı paydalar kullanır: platform geliri ile wafer geliri birbirinin yerine kullanılmamalıdır. Kaynak: TSMC 2026 3. çeyrek sunumu.
HPC, Yapay Zekâdan Daha Geniş Bir Kavram
Yüksek performanslı bilişim, yapay zekâ hızlandırıcılarından fazlasını kapsar. Yatırımcılar HPC gelirinin tamamını "yapay zekâ geliri" olarak etiketlememeli. Yine de HPC payının artması, TSMC'nin işinin zorlu üretim gereksinimleri olan bilişim uygulamalarına kaydığını gösteriyor. Toplantıda yönetim, yapay zekâ hızlandırıcılarına olan talebin CPU'lar ve ağ çipleri dahil ajan tabanlı (agentic) yapay zekâ iş yüklerine yayıldığını söyledi.
Endişe daha çok geleceğe dönük: yapay zekâ müşterileri harcama planlarını sürdürecek kadar ekonomik değer üretmeye devam edecek mi?
Altyapı harcamaları yavaşlamadan önce çip siparişleri güçlü kalabilir. Bu nedenle yatırımcılar değer zincirinin birkaç katmanını izler:
| Katman | İncelenecek kanıt |
|---|---|
| Yarı iletken üretimi | Kapasite kullanımı, wafer talebi, verim ve fiyatlama |
| Donanım sistemleri | Sunucu sevkiyatları ve siparişlerin satışa dönüşmesi |
| Bulut altyapısı | Kapasite kullanımı ve finansman maliyetleri |
| Yapay zekâ hizmetleri | Gelir, müşteri elde tutma ve nakit üretimi |
| Kurumsal benimseme | Verimlilik kazanımları ve ödeme istekliliği |
Bir katmandaki zayıflık diğerlerini otomatik olarak geçersiz kılmaz. Ancak gelecekteki talep beklentilerini değiştirebilir. Aynı zincirin bellek tarafı SK Hynix analizimizde ve Samsung Electronics hisse geçmişinde ele alınıyor.
2nm Üretim Artışı Yatırım Tezini Neden Hâlâ Destekliyor?
TSMC'nin 2nm teknolojisi nanosheet transistörler kullanıyor ve performans, güç tüketimi ve yoğunlukta iyileşme hedefliyor. Şirket bu süreci hem akıllı telefonlar hem de yüksek performanslı bilişim için konumlandırıyor. Kaynak: TSMC ileri teknoloji tanıtımı.
Elektrik, soğutma ve çip alanı açısından kısıtlı müşteriler için üretim iyileştirmeleri wafer fiyatının ötesinde ekonomik değer taşıyabilir. Daha verimli bir çip, bütün bir sistemin işletme maliyetini düşürebilir. Bu, lider bir üreticiye potansiyel fiyatlama gücü verir; Nvidia'nın TSMC'nin yerini hâlâ dolduramamasının nedenlerinden biri de bu.
Ancak yatırımcılar gerçekleşen ekonomiyi değerlendirmeli:
- Müşteriler süreci ölçekli olarak benimsiyor mu?
- Verimler iyileşiyor mu?
- Fiyatlama ek üretim maliyetini karşılıyor mu?
- Süreç amortisman sonrası cazip bir getiri sağlıyor mu?
- İleri paketleme wafer üretimine ayak uydurabiliyor mu?
Teknoloji liderliği en çok, güvenilir üretime ve nakit getiriye dönüştüğünde değerlidir.
Nakit Akışı Kâr Kalitesi Hakkında Ne Söylüyor?
Nakit akışı verileri, yatırım harcamalarına dair endişelere karşı önemli bir denge unsuru sunuyor.
TSMC 3. çeyrek için yaklaşık şu rakamları açıkladı:
| Nakit akışı ölçütü | Milyar NT$ |
|---|---|
| Faaliyetlerden nakit akışı | 919,77 |
| Yatırım harcaması | 443,21 |
| Serbest nakit akışı | 476,56 |
Serbest nakit akışı, 2. çeyrekteki 287,36 milyar NT$'den yükseldi. Yönetim raporu ayrıca 2.985,40 milyar NT$ net nakit rezervi (nakit ve menkul kıymetler eksi faizli borç) açıkladı. Kaynak: TSMC 2026 3. çeyrek yönetim raporu.
Bu rakamlar, TSMC'nin genişlemesinin önemli ölçüde iç kaynaklarla üretilen nakde ve finansal kaynaklara dayandığı görüşünü destekliyor.
İki uyarı geçerli.
Birincisi, çeyreklik nakit akışı vergiler, işletme sermayesi ve ekipman ödemeleriyle dalgalanır. Tek bir güçlü çeyrek, düzeltme yapılmadan dörtle çarpılmamalıdır.
İkincisi, toplam nakit bakiyesindeki artış, ABD yatırım vergi kredileriyle ilgili diğer yatırım girişlerini de içeriyordu. Nakit bakiyesindeki artışın tamamı tekrarlayan faaliyet kaynaklı serbest nakit akışı olarak tanımlanmamalıdır.
Yatırımcılar için yararlı test, birkaç çeyrek boyunca yatırım harcaması sonrasında sürdürülen nakit üretimidir.
Bu, SimianX AI içinde bir araştırma akışı için de uygun bir görev: kazançları, nakit üretimini ve yatırım gereksinimlerini karşılaştırın, ardından temel rakamları şirket belgeleriyle doğrulayın.
Düşüşten Sonra TSMC Hissesi Ucuz mu?
Geri çekilme giriş fiyatını iyileştirdi. Bunun bir fırsat yaratıp yaratmadığı gelecekteki kazançlara ve yatırımcıların uygun gördüğü çarpana bağlı.
TSM, 16 Ekim'i 412,61 dolardan kapattı; bu, 5 Ekim'deki 485,80 dolarlık kapanışının yaklaşık %15,1 altında. Bu, tarihli iki kapanış arasında bir karşılaştırmadır; hissenin tüm zamanların zirvesine dair bir iddia değildir.
- çeyrekteki 4,60 dolarlık ADR kazancını yıllıklandırmak 18,40 dolar eder.
412,61 dolardan hisse, bu yıllıklandırılmış çeyreklik kazancın yaklaşık 22,4 katından işlem görüyor.
Bu ne geriye dönük bir F/K ne de konsensüs ileriye dönük F/K'dır. Önemli sınırlamaları olan basitleştirilmiş bir referans noktasıdır:
- Bir çeyrek tam bir yılı temsil etmeyebilir.
- Kur çevrimi ADR kazancını değiştirebilir.
- Marjlar iyileşebilir veya zayıflayabilir.
- Vergiler ve faaliyet dışı kalemler dalgalanır.
- Yatırım harcamalarını yeni amortisman izler.
Açıklayıcı Bir Değerleme Matrisi
Aşağıdaki tablo varsayımsal yıllık ADR kazançları ve varsayılan F/K çarpanları kullanıyor. Bunlar analiz girdileridir; şirket tahmini veya hedef fiyat değildir.
| Yıllık ADR hisse başına kâr varsayımı | 18× F/K | 22× F/K | 26× F/K |
|---|---|---|---|
| 17 $ | 306 $ | 374 $ | 442 $ |
| 20 $ | 360 $ | 440 $ | 520 $ |
| 23 $ | 414 $ | 506 $ | 598 $ |
Tablo, güçlü kazanç büyümesinin neden güçlü yatırım getirisini garanti etmediğini gösteriyor.
Kazançlar %20 artar ama değerleme çarpanı 25 kattan 20 kata düşerse, ima edilen hisse fiyatı yaklaşık %4 geriler.
Kazanç büyümesi ve değerleme değişimleri birlikte çalışır. Yatırımcıların her ikisi hakkında da savunulabilir bir görüşe ihtiyacı var.
3. Çeyrekten Sonra İyimser ve Kötümser Senaryolar Neler?
İyimser Senaryo
İyimser argüman, TSMC'nin büyüyen bir bilişim pazarının kritik tedarikçisi olmaya devam ettiği ve yeni üretim yatırımlarının müşterilere hizmet etme kabiliyetini güçlendirdiğidir.
Bu yoruma göre:
- İleri üretim kopyalanması zor olmaya devam ediyor.
- Yeni süreçler müşterilerin performans ve enerji ihtiyaçlarını karşılıyor.
- Verimler olgunlaştıkça ilk üretim maliyetleri düşüyor.
- Ek çıktı talebi gelire dönüştürüyor.
- Güçlü nakit üretimi genişlemeyi finanse ediyor.
- Daha düşük hisse fiyatı beklenen getiriyi iyileştiriyor.
Bu tez, her yapay zekâ uygulama şirketinin başarılı olmasını gerektirmiyor. Yeterince büyük ve kalıcı bir ileri çip pazarını gerektiriyor.
Kötümser Senaryo
Kötümser argüman, talep beklentileri ile üretim taahhütleri arasındaki ilişkiye odaklanır.
Bu yoruma göre:
- Müşteriler hızlı bir yatırım döneminden sonra harcamalarını yavaşlatabilir.
- Yurt dışı üretim yapısal maliyetleri artırıyor.
- Yeni ekipman amortismanı yükseltiyor.
- Yüksek kapasite kullanımını sürdürmek zor olabilir.
- Bugünkü güçlü kazançlar yatırımcıları normalleştirilmiş kârlılığı olduğundan fazla tahmin etmeye itiyor.
- Daha yüksek getiri beklentileri değerleme çarpanlarını baskı altında tutuyor.
TSMC teknolojik olarak güçlü bir şirket olarak kalırken, pahalı bir giriş fiyatından hissedarlarına hayal kırıklığı yaratan getiriler sağlayabilir.
Bir Senaryo Çerçevesi
| Senaryo | İş sonucu | Bunu destekleyecek kanıt |
|---|---|---|
| İyimser | Güçlü talep ve daha iyi üretim verimliliği kalıcı nakit büyümesi sağlar | İyileşen verimler, sağlıklı kapasite kullanımı ve güçlü nakde dönüşüm |
| Baz | Gelir artarken yatırım ve yurt dışı maliyetler marj kazanımlarını sınırlar | Sağlam satışlar ve dalgalı çeyreklik serbest nakit akışı |
| Kötümser | Yeni kapasite ve amortisman devreye girerken müşteri harcamaları yavaşlar | Daha zayıf kapasite kullanımı, stok artışı ve aşağı yönlü kâr revizyonları |
Bu senaryolar belirsizliği düzenler. Tek başlarına güvenilir olasılıklar sunmazlar.
Yatırımcılar Bundan Sonra Neyi İzlemeli?
Yararlı bir takip planı küçük bir gösterge grubuna odaklanır.
- Aylık gelir: süren çeyreği tutarlı para birimleriyle şirketin beklentisiyle karşılaştırın. TSMC ekim gelirini 10 Kasım civarında yayımlar.
- Brüt marj: üretim olgunlaştıkça yeni süreç maliyetlerinin dengelenip dengelenmediğini belirleyin.
- Faaliyet marjı: gelir büyümesinin araştırma ve diğer faaliyet giderlerindeki artışı karşılayıp karşılamadığını kontrol edin.
- Yatırım harcaması: nakit harcamayı yıllık bütçeyle ve ocakta 4. çeyrek sonuçlarıyla birlikte beklenen 2027 bütçesiyle karşılaştırın.
- Serbest nakit akışı: tek bir olumlu dönem yerine birkaç çeyreği inceleyin.
- Müşteri yatırımları: açıklanan harcama taahhütlerinin yanında gerçek altyapı kurulumunu ve kullanımını izleyin.
- Yurt dışı ekonomisi: verimlilik ve fiyatlamanın daha yüksek bölgesel maliyetleri dengelediğine dair kanıt arayın.
- Stoklar ve alacaklar: gelir büyümesiyle karşılaştırıldığında artan bakiyeler erken uyarı verebilir.
- Kazanç revizyonları: açıklamadan sonra analist tahminlerinin yükselip yükselmediğini, sabit kalıp kalmadığını veya düşüp düşmediğini belirleyin.
- Göreceli hisse performansı: şirkete özgü zayıflığı sektör baskısından ayırmak için TSM'yi yarı iletken endeksleriyle karşılaştırın.
Yorum, bu göstergelerin nasıl bir araya geldiğine bağlıdır.
Kazanç tahminleri sabit kalırken veya iyileşirken düşen bir hisse, değerleme sıkışmasına işaret edebilir. Daha zayıf kapasite kullanımı ve tekrarlanan kazanç indirimleriyle birlikte düşen bir hisse ise daha ciddi bir operasyonel değişime işaret eder.
Yatırımcılar Bilançodan Sonra TSMC Almalı mı?
Bu çeyrek, TSMC'yi uzun vadeli bir yatırım olarak incelemenin gerekçesini güçlendiriyor. Ancak her fiyattan otomatik bir alım fırsatı yaratmıyor.
Mevcut bir hissedar için önemli soru, hisseyi tutma nedenlerinin değişip değişmediğidir. Kısmen sektör koşullarından kaynaklanan bir düşüş, üretim liderliğinin veya müşteri talebinin bozulduğuna dair kanıttan farklıdır.
Yeni bir yatırımcı için soru, ihtiyatlı bir kazanç ve değerleme modelinin yeterli getiri sunup sunmadığıdır.
Pratik bir karar süreci şöyledir:
- Gerçekçi bir elde tutma süresi seçin.
- Kazançları farklı faaliyet koşullarında tahmin edin.
- Bir dizi değerleme çarpanı uygulayın.
- Tayvan, kur ve sektör döngüsü risklerini hesaba katın.
- Alış fiyatının ne kadar belirsizliği telafi ettiğine karar verin.
- Yeni operasyonel kanıtlar geldiğinde tezi yeniden gözden geçirin.
Kademeli alımlar tek bir giriş tarihine bağımlılığı azaltabilir ama yanlış bir iş tezine karşı koruma sağlamaz.
En yararlı disiplin, yatırım kararını neyin değiştireceğini yazıya dökmektir. Bu, kalıcı marj bozulmasını, zayıflayan müşteri yatırımlarını veya alışılmadık derecede olumlu bir sonucu zaten varsayan bir değerlemeyi içerebilir.
SSS: TSMC Hissesi 3. Çeyrek Bilançosundan Sonra Neden Düştü?
TSMC hissesi %69'luk kâr artışına rağmen neden düştü?
Büyüme oranı kârı bir önceki yılla karşılaştırıyordu; yayımlanan kâr tahminine göre beklenti aşımı ise yaklaşık %2,2 idi. Hisse ayrıca daha geniş bir yarı iletken satışı, değerleme baskısı ve üretim maliyetlerine dair sorularla karşı karşıya kaldı. TSM, 15 Ekim'de %1,8, 16 Ekim'de %2,3 düşüşle kapandı.
TSM bilançolara genellikle nasıl tepki verir?
Ocak 2022–Ekim 2026 arasındaki 20 bilançoda ADR, bilanço gününde 12 kez yükseldi, 8 kez düştü; medyan hareket +%2,65, ortalama mutlak hareket %3,9 oldu. En iyi günler +%9,8 (2023 4. çeyrek ve 2024 3. çeyrek), en kötü gün −%5,0 (2023 2. çeyrek) oldu. Hepsi 2026'da açıklanan son üç bilançonun ardından düşüş geldi.
TSMC 3. çeyrek gelir beklentisini ıskaladı mı?
Hayır. Açıklanan 46,72 milyar dolarlık gelir, şirketin 44,6–45,8 milyar dolarlık beklenti aralığının üst sınırını aştı. Aylık gelir açıklamaları, yatırımcılara bilançodan önce çeyrek hakkında zaten önemli bir görünürlük sağlamıştı.
TSMC ekimde yatırım harcamasını yeniden artırdı mı?
Hayır. Yönetim, 2026 için 60–64 milyar dolarlık aralığı teyit etti. Bu bütçenin büyüklüğü ve gelecekteki getirisi, yeni bir artış olmasa da önemli sorular olmaya devam etti.
Marjdaki düşüş, TSMC'nin rekabet gücünü kaybettiği anlamına mı geliyor?
Çeyreklik düşüş esas olarak 2nm üretim artışına, ek olarak da yurt dışı fabrikalara bağlandı. Yatırımcıların bunun kalıcı bir rekabet hasarı olduğu sonucuna varmadan önce verim, kapasite kullanımı ve fiyatlama konusunda sonraki kanıtlara ihtiyacı var.
TSMC bir sonraki bilançoyu ne zaman açıklayacak?
TSMC, 2026 4. çeyrek sonuçlarını Ocak 2027'nin ortasında açıklayacak; şirket kesin tarihi yatırımcı ilişkileri takviminde teyit ediyor. Öncesinde ekim, kasım ve aralık aylık gelirleri, her bir sonraki ayın 10'u civarında yayımlanıyor.
Bilanço sonrası düşüş bir alım fırsatı mı?
Potansiyel olarak evet; ihtiyatlı kazanç varsayımları alış fiyatında cazip bir getiriyi destekliyorsa. Daha düşük fiyat yardımcı olur, ancak yatırımcıların yine de sermaye yoğunluğunu, müşteri harcama döngülerini ve jeopolitik riski hesaba katması gerekir.
Sonuç: Güçlü Kazançlar Daha Talepkâr Bir Piyasayla Karşılaştı
TSMC'nin 3. çeyrek raporu güçlü büyüme ve güçlü nakit üretimi gösterdi. Hisse fiyatındaki düşüş ise farklı bir soru setini yansıttı: ne kadar büyüme zaten bekleniyordu, yeni üretim kapasitesi neye mal olacak ve gelecekteki kazançlar hangi değerlemeyi hak ediyor.
Zamanlama çok önemli. Satışlar bilanço açıklamasından önce başladı ve Tayvan'ın 15 Ekim normal seansı toplantıdan önce sona erdi. ABD ADR'si ise sonuçları daha geniş bir yarı iletken geri çekilmesi sırasında fiyatladı.
Finansal ayrıntılar da basit bir olumsuz açıklamaya direniyor. Gelir beklentiyi aştı, yıllık görünüm yükseltildi ve bir sonraki çeyreğin satış beklentisi daha fazla büyüme ima etti. Marjlar yavaşladı, ancak daha düşük bir marj yüzdesi daha yüksek kâr tutarıyla birlikte gelebilir. Yatırım harcaması yüksek kaldı, ancak yıllık bütçe artırılmadı, teyit edildi.
20 çeyreklik tablo tepkiyi doğru orana oturtuyor: %1,8'lik düşüş TSM'nin ortalama bilanço günü hareketinden küçük ve hisse daha önce de güçlü çeyreklerden sonra düştü. Yatırımcılar için fırsat, gelecekteki nakit kazançlar ile bugün ödenen fiyat arasındaki ilişkiye bağlı.
TSM için canlı, çok modelli bir yapay zekâ analizini SimianX canlı analiz odasında çalıştırabilir, temel verilerini TSM hisse sayfasında inceleyebilir veya SimianX hikâye kütüphanesinde daha fazla referans tablosuna göz atabilirsiniz.
Bu sayfa nasıl güncelleniyor: her TSMC çeyreklik raporundan sonra (ocak, nisan, temmuz ve ekim ortası) tepki tablosunun en üstüne yeni bir satır eklenir ve istatistikler yeniden hesaplanır. Son güncelleme 19 Ekim 2026; bir sonraki güncelleme Ocak 2027'deki 2026 4. çeyrek raporundan sonra.
İlgili Okumalar
- TSMC Hissesi 2026: Nvidia'nın vazgeçemediği döküm devi
- Nvidia bilanço sonrası: 2016'dan beri her tepki tabloda
- Yarı iletken hisseleri: 1995–2026 tüm SOX endeksi çöküşleri
- AI Momentum Çözülmesi 2026: Çip Hisseleri Neden Düşüyor?
- AI Harcama Patlıyor: TSMC Görünümü Nvidia Talebi Onayladı
- SK Hynix hissesi %8 arttı: AI süper döngüsü gerçek mi?
- Samsung hisse fiyatı 2026: yıllara göre fiyat ve kâr
- KOSPI Çöküşü 2026: Güney Kore Borsasının Tüm Çöküşleri
- AI capex 2026: Big Tech nakit akışının %96'sını harcıyor
- Daha fazla referans tablosu Piyasa tarihi konu merkezinde
Kaynaklar
- TSMC — 2026 3. çeyrek bilanço açıklaması (15 Ekim 2026)
- SEC EDGAR — TSMC Form 6-K, 2026 3. çeyrek sonuçları (15 Ekim 2026)
- SEC EDGAR — TSMC Form 6-K, 2026 2. çeyrek sonuçları ve 3. çeyrek beklentisi (16 Temmuz 2026)
- SEC EDGAR — TSMC belge dizini (2022'den bu yana tüm çeyreklik bilanço açıklamaları)
- TSMC — 2026 3. çeyrek sonuçları, beklentiler ve belge arşivi
- TSMC — 2026 3. çeyrek finansal tabloları
- TSMC — 2026 3. çeyrek yönetim raporu
- TSMC — 2026 3. çeyrek sunumu
- TSMC — 2026 3. çeyrek bilanço toplantısı transkripti
- TSMC — Eylül 2026 gelir raporu (8 Ekim 2026)
- TSMC — 2nm teknolojisine genel bakış
- TWSE — işlem saatleri kuralları
- Reuters via Investing.com — 3. çeyrek kârı ve LSEG SmartEstimate karşılaştırması (15 Ekim 2026)
- Reuters via MarketScreener — 15 Ekim teknoloji ve çip hisseleri satışı (15 Ekim 2026)
- Focus Taiwan — 15 Ekim Tayvan borsa seansı
- Focus Taiwan — gelir görünümü ve değişmeyen yatırım bütçesi