
 Yazan: Muke
GXO Yatırımcı Günü 2026 Karnesi: 2030 Hedefleri, 2027 Görünümü ve Bunların Arkasındaki Performans Geçmişi
Kısa cevap: GXO Logistics (NYSE: GXO), 16 Kasım 2026'daki Yatırımcı Günü'nde 2030 için şu hedefleri açıkladı: 2027-2030 döneminde yıllık %7'nin üzerinde organik gelir büyümesi, %6,5'in üzerinde düzeltilmiş EBITA marjı (2025'te %4,1) ve düzeltilmiş EBITDA'nın %40 ile %50'si arasında serbest nakit akışı dönüşümü. 2027 ön görünümü, %5,5'in üzerinde organik büyüme ve %7,1'in üzerinde düzeltilmiş EBITDA marjı öngörüyor. GXO ayrıca 2030'a kadar yaklaşık 1 milyar dolarlık hisse geri alım kapasitesi ve yaklaşık 2,0x net kaldıraç oranı taahhüt etti. Hisse, SPDR S&P 500 ETF (SPY) %1,91 düşerken %4,70 yükselerek 57,20 dolardan kapandı. Bağlam önemli: GXO, Ocak 2023'teki ilk Yatırımcı Günü'nde belirlediği 2027 hedeflerinin çoğunu tutturamadı ve o tarihten bu yana hisse %16,8 yükselirken SPY %87,1 kazandı.
Bu sayfa yeni hedefleri yedi metrik üzerinden puanlıyor: organik büyüme, yeni iş kazanımları ve satış hattının gelire dönüşümü, düzeltilmiş EBITA marjı, verimlilik tasarrufları, serbest nakit akışı dönüşümü, kaldıraç ve hissedarlara sermaye dağıtımı. Her biri için GXO'nun bugün nerede durduğunu, yönetimin 16 Kasım'da ne vaat ettiğini ve şirketin önceki uzun vadeli planına karşı neler gerçekleştirdiğini karşılaştırıyor.
16 Kasım 2026'da ABD piyasalarının kapanışından sonra güncellendi. Kaynaklar: GXO'nun Yatırımcı Günü basın bülteni ve sunumu (Form 8-K, Exhibit 99.1 ve 99.2), GXO'nun SEC EDGAR'a sunduğu çeyreklik sonuçlar ve Nasdaq.com ile çapraz kontrol edilen Polygon.io günlük fiyatları. “SimianX hesaplaması” olarak işaretlenen rakamlar bize aittir; diğerlerinin tamamı şirket tarafından açıklanmıştır. Düzeltilmiş EBITDA, düzeltilmiş EBITA, organik büyüme, serbest nakit akışı, serbest nakit akışı dönüşümü ve ROIC, GXO'nun tanımladığı şekliyle GAAP dışı ölçütlerdir.
GXO'nun Yatırımcı Günü 2026'da Açıkladıkları
GXO, Yatırımcı Günü basın bültenini ve 86 slaytlık sunumunu 16 Kasım'da Doğu Saati ile 08.57'de, New York Borsası'nda (NYSE) saat 09.00'da başlayan etkinlikten kısa süre önce SEC'e sundu. CEO Patrick Kelleher, CFO Mark Suchinski ve yönetim ekibi planı “A New Playbook for Growth” (Büyüme İçin Yeni Bir Oyun Planı) başlığıyla tanıttı.
Kelleher bültende, “Bugün açıkladığımız çok yıllı finansal hedefler, on yılın sonuna kadar kalıcı ve katlanarak büyüyen hissedar değeri yaratma konusundaki güvenimizi yansıtıyor” dedi.
| Metrik | 2025 gerçekleşen | 2026 beklentisi (3 Kasım'da teyit edildi) | 2027 ön görünümü | 2030 hedefi |
|---|---|---|---|---|
| Organik gelir büyümesi | %3,9 | %4-%5 | %5,5'in üzerinde | 2027-2030 döneminde yıllık %7'nin üzerinde |
| Düzeltilmiş EBITDA marjı | %6,7 | Verilmedi (945-965 milyon dolar düzeltilmiş EBITDA) | %7,1'in üzerinde | Verilmedi |
| Düzeltilmiş EBITA marjı | %4,1 | %4,2-%4,3 | %4,5'in üzerinde | %6,5'in üzerinde |
| Serbest nakit akışı dönüşümü (FCF / düzeltilmiş EBITDA) | %29,4 | %30-%40 | Verilmedi | %40-%50 |
| Düzeltilmiş seyreltilmiş EPS | 2,51 $ | 2,95-3,15 $ | Verilmedi | 2025-2030 döneminde yıllık %20'nin üzerinde büyüme |
| Şerefiye ve maddi olmayan varlıklar dahil ROIC | %9 | Verilmedi | Verilmedi | 2025 seviyesinin 500 bp'den fazla üzerinde |
| Net kaldıraç oranı | 2,5x | 30 Eyl 2026 itibarıyla 2,7x | 275 milyon dolarlık vadeli kredinin 2027'nin ilk yarısında geri ödenmesi | Zaman içinde yaklaşık 2,0x |
Kaynak: GXO Yatırımcı Günü bülteni ve sunumu (Form 8-K, 16 Kasım 2026); GXO'nun 4Ç 2025 ve 3Ç 2026 sonuçları. 2025 düzeltilmiş EBITDA marjı (13,178 milyar dolarlık gelire karşılık 881 milyon dolar) bir SimianX hesaplamasıdır.
Kolayca gözden kaçabilecek iki tanım değişikliği, yeni hedeflerin nasıl okunması gerektiği açısından önemli.
Birincisi, ana marj ölçütü düzeltilmiş EBITDA'dan düzeltilmiş EBITA'ya geçti. Düzeltilmiş EBITA, maddi duran varlık amortismanını (depreciation) gider olarak içerir ve yalnızca satın alma yoluyla edinilen maddi olmayan varlıkların itfa payını (amortization) hariç tutar; dolayısıyla GXO'nun kurduğu robotların, konveyörlerin ve yazılımların maliyetini yansıtır. Bu da onu otomasyon ağırlıklı bir plan için daha katı bir ölçüt yapıyor. GXO, 2027 için 370 ile 390 milyon dolar arasında amortisman gideri öngördü.
İkincisi, ROIC yeniden tanımlandı. GXO'nun ayrılarak bağımsız şirket olmasından (spin-off) bu yana raporladığı “faaliyet ROIC'i” şerefiyeyi ve maddi olmayan varlıkları hariç tutuyor; 30 Eylül 2026'ya kadarki on iki ayda bu oran %45,6 idi. Yeni ölçüt şerefiyeyi ve maddi olmayan varlıkları dahil ediyor, faaliyet kiralamalarını ise hariç tutuyor. Bu temelde 2025 ROIC'i %9'du ve hedef, 2030'a kadar buna 500 baz puandan fazla eklemek.
GXO hissesi Yatırımcı Günü'ne nasıl tepki verdi
GXO, 13 Kasım'daki 54,63 dolarlık kapanışın %1,6 üzerinde, 55,52 dolardan açıldı. Gün içinde 54,53 ile 57,66 dolar arasında işlem gördü ve Nasdaq.com üzerindeki saat 16.00 resmi kapanışına göre normal seansı 2,57 dolar ya da %4,70 artışla 57,20 dolardan tamamladı. Polygon.io'nun aynı güne ait günlük çubuğu 57,16 doları, yani dört sent daha düşük bir fiyatı gösteriyordu; resmi kapanış fiyatı 57,20 dolardır. Yaklaşık 2,55 milyon hisse el değiştirdi; bu, son 20 seans ortalamasının kabaca 1,7 katı (Polygon.io konsolide hacmi).
Genel piyasa ise geriledi: SPY %1,91 düşüşle 739,96 dolardan kapandı, yani GXO piyasadan 6,6 yüzde puan daha iyi performans gösterdi. Yatırımcı Günü, üçüncü çeyrek sonuçlarıyla başlayan yükselişi uzattı. GXO, 3Ç bülteninin ardından gelen seans olan 4 Kasım'da %9,48 yükseldi ve 3 Kasım'daki 52,03 dolarlık kapanıştan bu yana %9,9 değer kazandı. Yine de hisse, 52 haftalık en yüksek kapanışı olan 65,59 doların (20 Şubat 2026) %12,8 altında ve 52 haftalık en düşük kapanışı olan 44,17 doların (24 Eylül 2026) %29,5 üzerinde bulunuyor. Yılbaşından bu yana %8,7 yükselen hisse, aynı dönemde %8,5 artan SPY ile neredeyse birebir aynı performansı gösterdi.
Bir Bakışta 7 Metrik
| # | Metrik | Son durum | GXO'nun 16 Kasım'da belirlediği hedef | Neyin değişmesi gerekiyor |
|---|---|---|---|---|
| 1 | Organik gelir büyümesi | 3Ç 2026'da %6,4; ilk dokuz ayda %4,7 | 2027'de %5,5'in üzerinde; 2027-2030 döneminde yıllık %7'nin üzerinde | Büyüme 2023-2025'te yılda ortalama %2,9 oldu (SimianX hesaplaması) |
| 2 | Kazanımlar ve satış hattı | Rekor 3,1 milyar dolarlık satış hattı; ilk dokuz ayda %24 artışla 1,01 milyar dolarlık yeni iş kazanımı | 2027'ye bir sonraki yıl için 850 milyon doları aşan güvence altına alınmış gelirle girmek | 30 Eylül itibarıyla 2027 için 630 milyon dolar güvence altındaydı |
| 3 | Düzeltilmiş EBITA marjı | 2025'te %4,1; 2026'nın ilk dokuz ayında %3,9 | 2027'de %4,5'in üzerinde; 2030'da %6,5'in üzerinde | En az 240 bp genişleme |
| 4 | Verimlilik tasarrufları | İşgücü yönetim sistemi (LMS) ve GXO IQ ilk yaygınlaştırma aşamasında | 2027-2030 döneminde 240-310 milyon dolar net EBITA run-rate tasarrufu | 2030'a kadar 300'ü aşkın tesiste LMS, 400'ü aşkın tesiste GXO IQ |
| 5 | Serbest nakit akışı dönüşümü | 2025'te %29,4 (varlık satışları hariç %12,5, SimianX hesaplaması) | 2026'da %30-%40; 2030'a kadar %40-%50 | 4Ç 2026'da 218-320 milyon dolar FCF üretilmeli |
| 6 | Net kaldıraç | 30 Eyl 2026 itibarıyla 2,7x | Yaklaşık 2,0x; yatırım yapılabilir kredi notu | Kabaca 0,7x borç azaltımı |
| 7 | Geri alımlar, ROIC, EPS | 2026'da 100 milyon dolarlık geri alım; ROIC %9; 2025'te düzeltilmiş EPS 2,51 $ | 2030'a kadar yaklaşık 1 milyar dolarlık geri alım; yıllık %20'nin üzerinde düzeltilmiş EPS büyümesi | 2030'da yaklaşık 6,25 $ veya üzeri düzeltilmiş EPS (SimianX hesaplaması) |
Kaynak: GXO'nun resmi bildirimleri. 2023-2025 büyüme ortalaması ve 2030 EPS rakamı (2,51 doların beş yıl boyunca yıllık %20 bileşik büyümesi) SimianX hesaplamalarıdır.
Metrik 1: Organik Gelir Büyümesi
Organik büyüme, kur hareketlerini ve satın almaları dışarıda bırakır. Bu GXO için önemli, çünkü şirket 29 Nisan 2024'te İngiliz lojistik grubu Wincanton'u satın aldı ve gelirinin büyük bölümünü sterlin ve euro cinsinden elde ediyor. GXO'nun organik büyümesi 2022'de %15,4 iken 2023'te %2,3'e yavaşladı, ardından 2024'te %2,5 ve 2025'te %3,9 oldu. 2026'nın ilk dokuz ayında %4,7'ye ulaştı ve üçüncü çeyrekte kaydedilen %6,4, şirketin üç yılı aşkın süredeki en hızlı büyümesi oldu.
Yeni plan bir sıçrama gerektiriyor. GXO'nun sunumu gelir patikasını 2026'da %4 ile %5, 2027'de %5,5'in üzerinde ve 2027-2030 döneminde yıllık %7'nin üzerinde olarak çiziyor. 2022'nin dördüncü çeyreğinden (%7,5) bu yana hiçbir çeyrek %7'ye ulaşmadı.
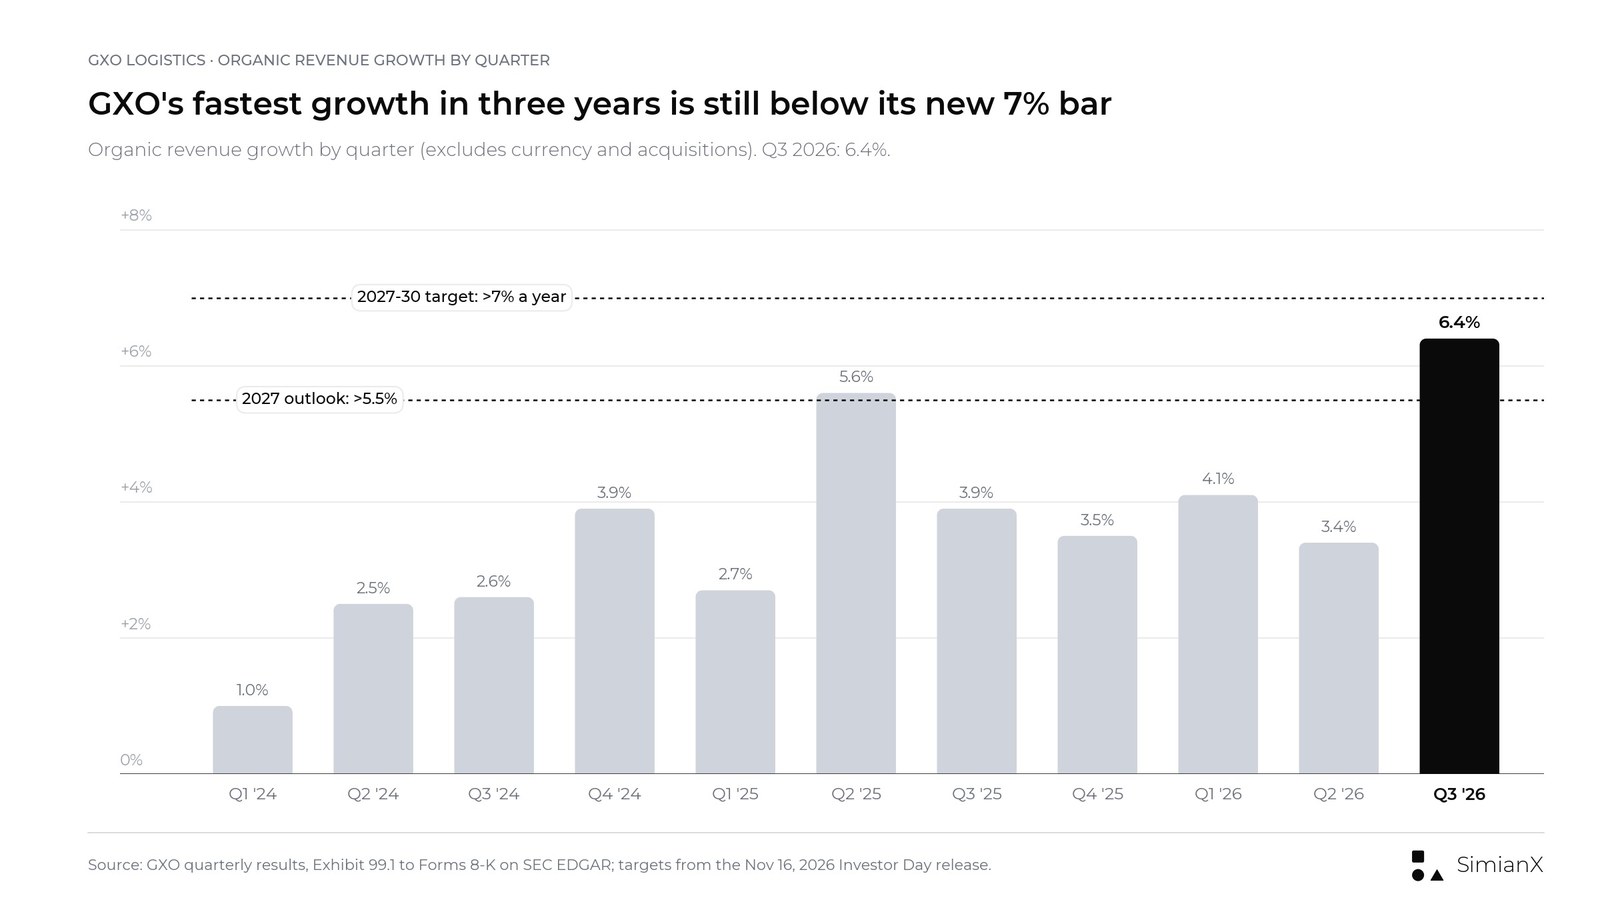
GXO'nun çeyreklik organik büyümesi. %6,4 ile 3Ç 2026 son üç yılın en iyi çeyreği oldu, ancak yeni %7 hedefinin hâlâ altında.
GXO beş itici güç sayıyor: büyüklüğünü yaklaşık 1,1 trilyon dolar olarak tahmin ettiği ve yılda yaklaşık %6 büyüyen bir depolama pazarı (şirketin alıntıladığı üçüncü taraf araştırmalarına göre), dış kaynak kullanımı (pazarın yaklaşık %70'i hâlâ şirketlerin kendi bünyesinde yürütülüyor), veri merkezleri, havacılık ve savunma ile yaşam bilimleri gibi stratejik dikey sektörler, Kuzey Amerika'da pazar payı kazanımları ve mevcut müşteriler içinde 30 milyar doları aşan bir “cüzdan payı” (wallet share) fırsatı. Müşteri kaybı (churn) ve portföy ayıklaması ise bu itici güçlerin aleyhine çalışıyor.
Belirleyici faktör Kuzey Amerika ve GXO'nun kendi sunumu bu konuda açık sözlü. ABD organik geliri 2022-2025 döneminde yıllık bileşik %1,4 büyürken Kuzey Amerika pazarı %4,4 büyüdü. Kuzey Amerika 2025 gelirinin %24'ünü, Birleşik Krallık ise %48'ini oluşturdu. Yeni ticari ekipten gelen ilk işaretler daha güçlü: Kuzey Amerika'daki yeni iş kazanımları 2026'nın ilk dokuz ayında %52 arttı ve Kuzey Amerika satış hattı üçüncü çeyrekte yıllık bazda %87 büyüdü.
İzlenecek nokta: çeyreklik organik büyümenin 2027 boyunca %5,5'in üzerinde kalıp kalmayacağı. Tek bir güçlü çeyrek %7'lik bir trend oluşturmaz.
Metrik 2: Yeni İş Kazanımları ve Satış Hattının Gelire Dönüşümü
| Gösterge | 3Ç 2025 | 3Ç 2026 |
|---|---|---|
| Çeyrekteki yeni iş kazanımları | 280 milyon $ | 375 milyon $ (+%34) |
| Yeni iş kazanımları, ilk dokuz ay | 814 milyon $ | 1.013 milyon $ (+%24) |
| Satış hattı (pipeline) | 2,3 milyar $ | 3,1 milyar $ |
| Kuzey Amerika'nın satış hattındaki payı | %31 | %43 |
| 30 Eylül itibarıyla güvence altına alınan bir sonraki yıl ek geliri | 690 milyon $ (2026 için) | 630 milyon $ (2027 için) |
Kaynak: GXO 3Ç 2026 sonuç sunumu (Form 8-K, 3 Kasım 2026). Kazanım değerleri, çeyrek sonu kurlarıyla yıllıklandırılmış gelirdir.
Satış hattı, yeni yönetim ekibi döneminde en görünür iyileşme: Eylül sonunda 3,1 milyar dolar, bir yıl önce ise 2,3 milyar dolar. 2026 kazanımlarının yaklaşık %40'ı GXO'nun stratejik büyüme dikeylerinden geldi: havacılık ve savunma, teknoloji ve veri merkezleri, sanayi ve yaşam bilimleri.
Ancak bir zamanlama pürüzü var. 30 Eylül itibarıyla GXO, halihazırda kazanılmış sözleşmelerden 2027 için 630 milyon dolarlık ek geliri güvence altına almıştı; kazanımlar %34 artmış olmasına rağmen bu rakam, bir yıl önce aynı noktada 2026 için güvence altına alınan 690 milyon doların altında. Şirket Yatırımcı Günü'nde, 2027'ye bir sonraki yıl için 850 milyon doları, yani önceki yıl gelirinin %6'sını aşan güvence altına alınmış gelirle girmeyi beklediğini söyledi. Karşılaştırma için bu rakam 2024'e girerken 568 milyon dolar, 2025'e girerken 627 milyon dolar ve 2026'ya girerken 774 milyon dolardı. 630 milyon dolardan 850 milyon doların üzerine çıkmak, dördüncü çeyrekte imzalanacak sözleşmelerden 2027 için yaklaşık 220 milyon dolarlık ek gelir anlamına geliyor (SimianX hesaplaması).
Hesabın diğer yarısı müşteriyi elde tutma. GXO gelir elde tutma oranını yaklaşık %95 olarak veriyor; bu da herhangi bir net büyüme görünmeden önce her yıl gelirin kabaca beş puanının yerine konması gerektiği anlamına geliyor. Gelirin %6'sını aşan güvence altına alınmış yeni iş, ancak mevcut müşterilerle hacimler de büyürse %5,5'in üzerinde organik büyümeye dönüşür.
İzlenecek nokta: GXO'nun dördüncü çeyrek sonuçlarıyla açıklayacağı bir sonraki yıl gelir rakamı. 850 milyon doların üzerindeki bir rakam görünümü doğrular; 700 milyon dolar civarındaki bir rakam doğrulamaz.
Metrik 3: Düzeltilmiş EBITA Marjı
Planın merkezindeki rakam bu. Düzeltilmiş EBITA 2025'te 543 milyon dolar oldu; bu, 13,178 milyar dolarlık gelir üzerinden %4,1'lik bir marj demek. GXO 2026 için %4,2 ile %4,3, 2027 için %4,5'in üzerinde ve 2030 için %6,5'in üzerinde marj öngörüyor; bu, 240 baz puanı aşan bir genişleme.
2026'nın ilk dokuz ayında marj %3,9 ile bir yıl önceki seviyesinde kaldı. Üçüncü çeyrekte %4,8'den %4,5'e geriledi. Bu, üçüncü çeyrek sonuçlarının düzeltilmiş EBITDA'da gösterdiği sorunun aynısı: gelir %5,7 arttı, ancak düzeltilmiş EBITDA 251 milyon dolarda yatay kaldı ve düzeltilmiş EBITDA marjı %7,4'ten %7,0'a düştü.
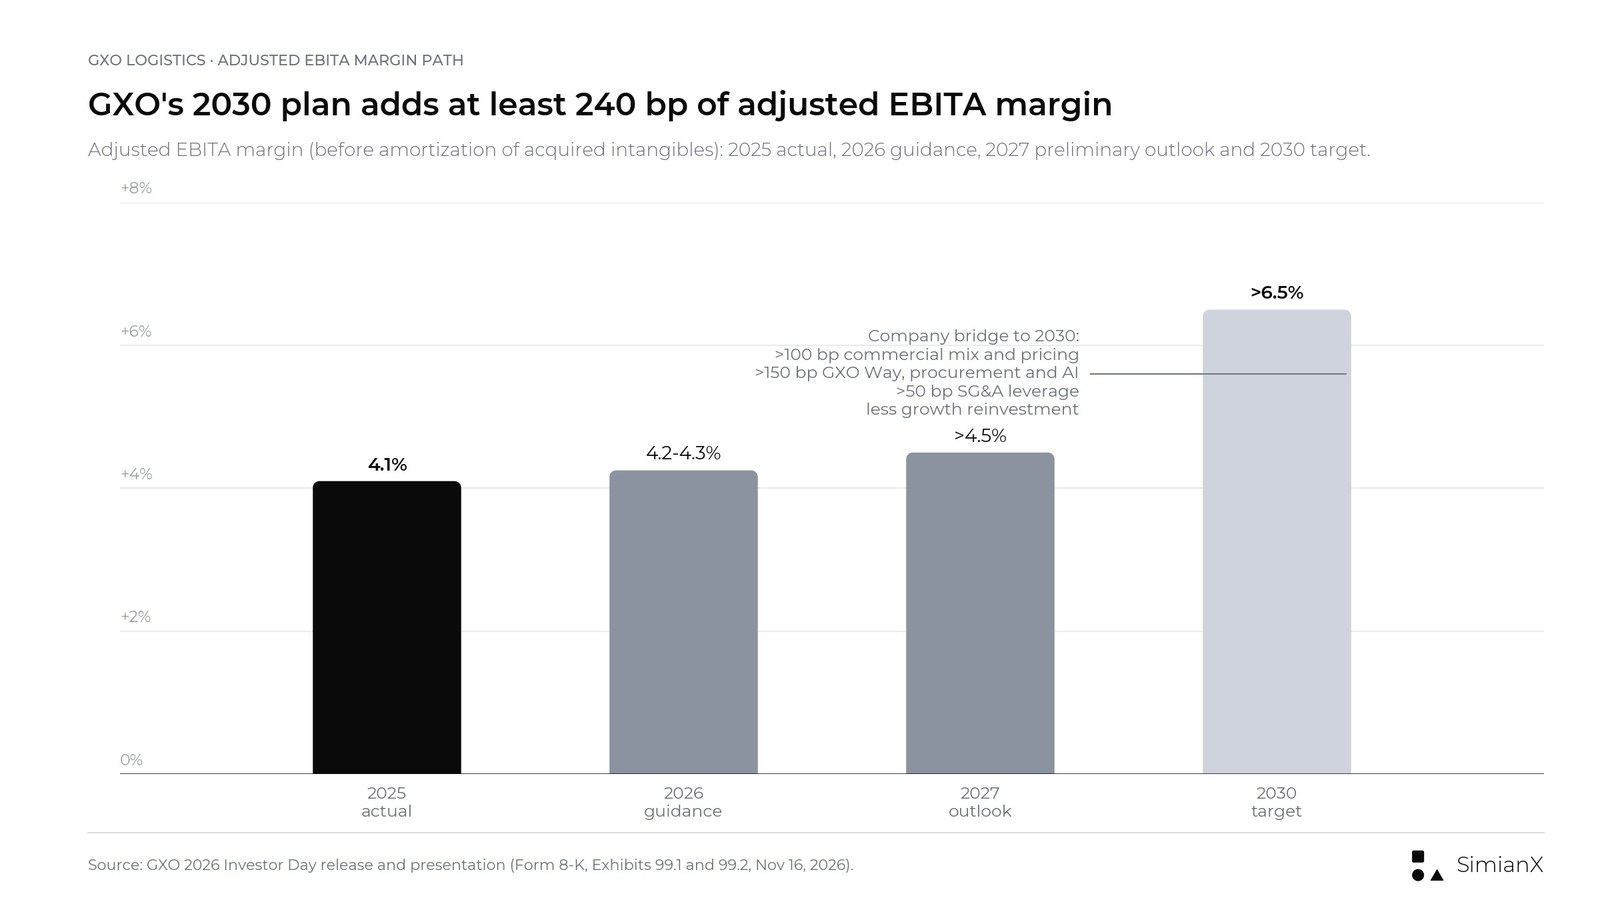
GXO'nun 2025 gerçekleşeninden 2030 hedefine uzanan düzeltilmiş EBITA marjı patikası ve şirketin marj köprüsü.
GXO'nun sunumu genişlemeyi dört parçaya ayırıyor:
- Ticari aksiyonlardan 100 bp'den fazla: daha yüksek marjlı dikeylere ve Kuzey Amerika'ya doğru karma değişimi, yeni sözleşmelerde ve yenilemelerde disiplinli fiyatlama ve düşük getirili sözleşmelerden çıkış ya da bunların yeniden fiyatlanması.
- GXO Way ve teknolojiden 150 bp'den fazla: işgücü yönetim sistemi, küresel satın alma, otomasyon ve depo yapay zekâsı (Metrik 4).
- SG&A kaldıracından 50 bp'den fazla: ortak hizmetler ve arka ofiste yapay zekâ; buna 2030'a kadar depo yönetim sistemi (WMS) sayısını 30'dan 4'e, kurumsal kaynak planlama (ERP) sistemi sayısını 8'den 1'e indirme planı da dahil.
- Düşülen kalem: büyümeye yapılan yeniden yatırım; böylece net genişleme 240 bp'nin üzerinde.
Uzun vadeli geçmiş şüpheciliği açıklıyor. Düzeltilmiş EBITDA bazında GXO'nun marjı 2021'de %7,7, 2022'de %8,1 idi; ardından 2023'te %7,6'ya, 2024'te %7,0'a ve 2025'te %6,7'ye geriledi (raporlanan rakamlardan SimianX hesaplamaları). %7,1'in üzerindeki 2027 görünümü, marjı ancak kabaca 2024 seviyesine geri götürür.
İzlenecek nokta: 2026 yılının tamamına ait düzeltilmiş EBITA marjı. %4,2-%4,3 aralığında bir sonuç yeni patikadaki ilk adım olur; %4,1 veya altında bir sonuç ise 2027 eşiğine daha uzak bir noktadan başlanacağı anlamına gelir.
Metrik 4: GXO Way, LMS ve GXO IQ
Verimlilik programı planın en somut kısmı ve GXO ilk kez her bir kaldıraca dolar cinsinden hedef bağladı.
| Kaldıraç | Net EBITA run-rate tasarrufu, 2027-2030 | Toplam fırsat (yönetim tahmini) |
|---|---|---|
| İşgücü yönetim sistemi (LMS) | 70-90 milyon $ | Yaklaşık 270 milyon $ |
| Küresel satın alma | 50-70 milyon $ | Plana tamamen dahil edildi |
| Otomasyon, depo yapay zekâsı ve uyarlanabilir teknoloji | 50-70 milyon $ | Yaklaşık 230 milyon $ |
| Diğer GXO Way kaldıraçları | 70-80 milyon $ | Yaklaşık 200 milyon $ |
| Toplam | 240-310 milyon $ | Yaklaşık 700 milyon $ |
Kaynak: GXO 2026 Yatırımcı Günü sunumu. GXO, toplam fırsatın finansal beklenti değil, bir yönetim tahmini olduğunu belirtiyor. Diğer kaldıraçlar arasında sözleşme incelemeleri, malzeme taşıma ekipmanları (forkliftler vb.), tesis olgunluğu, küresel iş hizmetleri ve enerji ile altyapı giderleri yer alıyor.
İşgücü sistemi tek başına en büyük kaldıraç, çünkü işgücü GXO'nun depolama maliyetinin yaklaşık %60'ını oluşturuyor. Şirketin bugün standart bir sistemi yok ve verimliliğinin büyük kısmını elektronik tablolarda izliyor. Tek bir LMS'i 2027'de yaklaşık 80 tesise, 2028'de yaklaşık 210'a, 2029'da yaklaşık 280'e ve 2030'da 300'den fazla tesise yaymayı planlıyor; bu, yaklaşık 5 milyar dolarlık adreslenebilir işgücü harcamasını kapsıyor. GXO'ya göre LMS kullanan tesisler, kullanmayanlara kıyasla işgücü açısından %5 ile %15 daha verimli. Satın alma tarafında hedeflenen yıllık adreslenebilir harcama yaklaşık 6 milyar dolar.
Şirketin yapay zekâ destekli depo platformu GXO IQ, 2026'nın ilk çeyreğinden itibaren üç bölgenin tamamında devrede; bu yıl yaklaşık 50 tesiste kurulum hedefleniyor. Yeni plan, 2027 sonuna kadar yaklaşık 120 ve 2030 sonuna kadar 400'den fazla tesiste canlı kullanım öngörüyor. Sunumda ayrıca tedarikçi Apptronik ile insansı robotlar üzerine bir söyleşi de yer aldı; GXO, insansı robot maliyetlerinin keskin biçimde düşmesini ve işgücüne kıyasla geri ödeme süresinin bir ila iki yıl olmasını bekliyor. Unitree halka arzının gösterdiği gibi, insansı robotik başlı başına bir piyasa teması haline geldi.
Yararlı bir sağlama: yaklaşık 14 milyar dolarlık gelir üzerinde 240-310 milyon dolarlık tasarruf, kabaca 170-220 baz puanlık marja denk geliyor (SimianX hesaplaması); bu da GXO'nun GXO Way ve teknolojiye atfettiği “150 bp'den fazla” katkıyla tutarlı.
İzlenecek nokta: çeyreklik raporlarda LMS tesis sayıları ve gerçekleşen tasarruflar. GXO, tasarrufların yıllara göre dağılımını açıklamadı.
Metrik 5: Serbest Nakit Akışı Dönüşümü
GXO serbest nakit akışını, faaliyetlerden elde edilen nakit akışından yatırım harcamalarının düşülmesi ve maddi duran varlık satışlarından elde edilen gelirlerin eklenmesiyle bulunan tutar olarak; serbest nakit akışı dönüşümünü ise net kâra değil, düzeltilmiş EBITDA'ya bölünen serbest nakit akışı olarak tanımlıyor. Aşağıdaki rakamları doğru okumak için her iki tanım da önemli.
| Yıl | Faaliyet nakit akışı | Capex | Varlık satış gelirleri | Serbest nakit akışı | Dönüşüm (raporlanan) | Varlık satışları hariç dönüşüm |
|---|---|---|---|---|---|---|
| 2021 | 455 mn $ | 250 mn $ | 11 mn $ | 216 mn $ | %30'un üzerinde | %33,6 |
| 2022 | 542 mn $ | 342 mn $ | 40 mn $ | 240 mn $ | %33,0 | %27,5 |
| 2023 | 558 mn $ | 274 mn $ | 18 mn $ | 302 mn $ | %40,8 | %38,3 |
| 2024 | 549 mn $ | 359 mn $ | 61 mn $ | 251 mn $ | %30,8 | %23,3 |
| 2025 | 434 mn $ | 324 mn $ | 149 mn $ | 259 mn $ | %29,4 | %12,5 |
| 9A 2026 | 263 mn $ | 204 mn $ | 7 mn $ | 66 mn $ | anlamlı değil | anlamlı değil |
Kaynak: GXO'nun dördüncü çeyrek ve 3Ç 2026 sonuç bültenlerindeki serbest nakit akışı mutabakatları. Son sütun, yani (faaliyet nakit akışı eksi capex) bölü düzeltilmiş EBITDA, bir SimianX hesaplamasıdır.
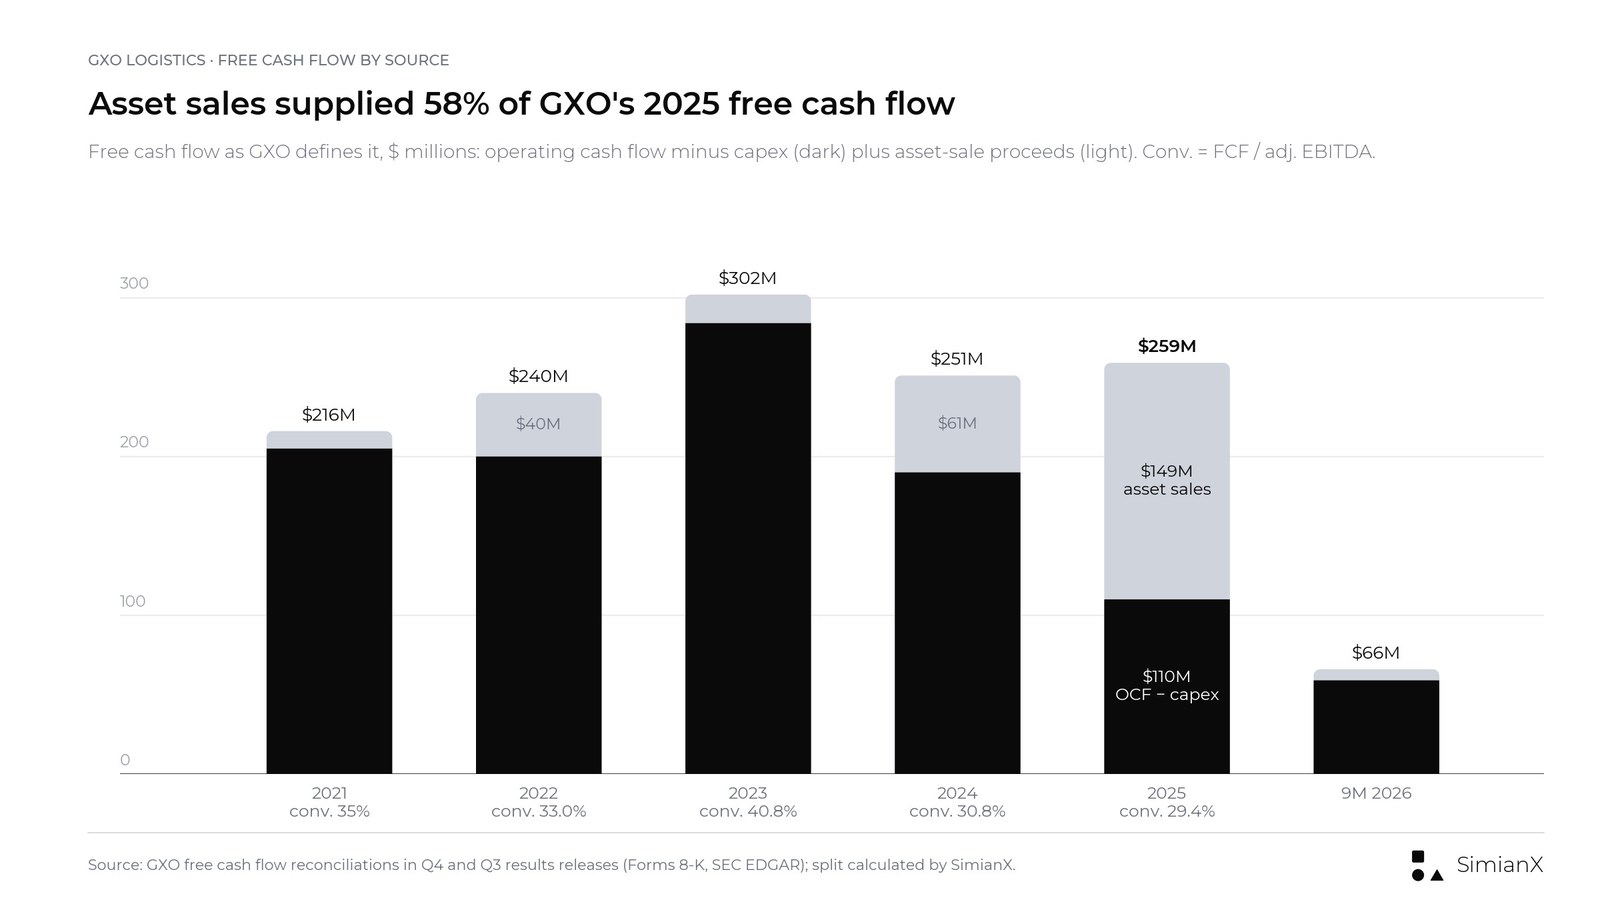
2025'te GXO'nun 259 milyon dolarlık serbest nakit akışının 149 milyon doları maddi duran varlık satışlarından geldi.
Varlık satışları üçüncü çeyreği de açıklıyor. Serbest nakit akışı 187 milyon dolardan 85 milyon dolara düştü; ancak 2025'in üçüncü çeyreğinde 99 milyon dolarlık varlık satış geliri vardı, bu yıl ise yalnızca 3 milyon dolar. Bu gelirler hariç tutulduğunda faaliyet nakit akışı eksi capex, 88 milyon dolara karşılık 82 milyon dolar oldu. İlk dokuz ayda ise bu tutar eksi 5 milyon dolardan 59 milyon dolara yükseldi. Asıl baskı, ticari alacaklar arttıkça çeyrekte 76 milyon dolar düşen faaliyet nakit akışındaydı: GXO'nun dokuz aylık nakit akış tablosu, bir yıl önceki 76 milyon dolara karşılık 215 milyon dolarlık bir alacak kaynaklı nakit çıkışı gösteriyor.
2026 beklentisi zorlu bir dördüncü çeyrek gerektiriyor. 945-965 milyon dolarlık düzeltilmiş EBITDA üzerinde %30-%40 dönüşüm, yıl için 284-386 milyon dolar serbest nakit akışı demek. Eylül'e kadar 66 milyon dolar üretildiğine göre, dördüncü çeyreğin 218-320 milyon dolar getirmesi gerekiyor (SimianX hesaplaması). GXO'nun ayrılmasından bu yana en iyi dördüncü çeyreği, 48 milyon dolarlık varlık satışını da içeren 2025'teki 163 milyon dolardı; tüm çeyrekler arasındaki en iyi performansı ise 3Ç 2023'teki 191 milyon dolar.
GXO 2030 için %40-%50 dönüşüm hedefliyor. Şirkete göre yaklaşık 10 puan şu kaynaklardan gelecek: işletme sermayesi (standart ödeme koşulları, daha hızlı faturalama ve tahsilat, müşterinin daha hızlı ödemesini sağlayacak şekilde fiyatlanan sözleşmeler), gelirin %2-%3'ü düzeyinde tutulan yatırım harcamaları (2025'te %2,5 ve 2026'nın ilk dokuz ayında yaklaşık %2,0; SimianX hesaplamaları) ve Wincanton entegrasyonu tamamlandıkça azalan tek seferlik nakit maliyetler. GXO, %40'ın üzerinde dönüşümle 2027-2030 döneminde 3,5 milyar doları aşan kümülatif faaliyet nakit akışı, yaklaşık 1,5 milyar dolar yatırım harcaması ve 2,0 milyar doları aşan serbest nakit akışı öngörüyor.
İzlenecek nokta: 2026'nın dördüncü çeyreğindeki serbest nakit akışı ve bunun ne kadarının varlık satışlarından geldiği.
Metrik 6: Net Kaldıraç ve Bilanço
30 Eylül 2026 itibarıyla GXO'nun 340 milyon dolar nakdi, 2,818 milyar dolar toplam borcu (497 milyon dolarlık finansal kiralama ve diğer borçlar dahil) ve 2,480 milyar dolar net borcu vardı. Son on iki aylık 925 milyon dolarlık düzeltilmiş EBITDA'ya göre net kaldıraç 2,7x idi. Nakit, ilk dokuz aydaki 401 milyon dolarlık borç geri ödemesi ve 102 milyon dolarlık hisse geri alımının ardından 2025 sonundaki 854 milyon dolardan geriledi.
Kaldıraç, Wincanton satın almasının Nisan 2024'te tamamlanmasından bu yana 2,5x ile 3,1x arasında kaldı; 2023 sonunda 1,6x idi. Yeni çerçeve; yatırım yapılabilir kredi notuna sahip bir bilanço, zaman içinde yaklaşık 2,0x net kaldıraç oranı ve 275 milyon dolarlık vadeli kredinin 2027'nin ilk yarısında geri ödenmesi taahhütlerini içeriyor. Bugünkü son on iki aylık EBITDA ile 2,0x, yaklaşık 1,85 milyar dolar net borç anlamına gelir; bu da Eylül seviyesinin kabaca 630 milyon dolar altı (SimianX hesaplaması). EBITDA büyümesi bu açığın bir kısmını borç azaltmadan da kapatabilir.
İzlenecek nokta: 2027'nin ilk yarısındaki vadeli kredi geri ödemesi ve kaldıraç 2,5x'in üzerindeyken geri alımların sürüp sürmeyeceği.
Metrik 7: Hisse Geri Alımları, ROIC ve Düzeltilmiş EPS
GXO bir öncelik sıralaması ortaya koydu: gelirin %2-%3'ünü yatırım harcamalarına ayırmak, yatırım yapılabilir kredi notuna sahip bir bilançoyu korumak, fazla sermayeyi hissedarlara iade etmek ve satın almaları yalnızca seçici biçimde Kuzey Amerika'da, Asya-Pasifik'te ya da yeni yetkinlikler kazanmak için yapmak. Yeni rakamlar:
- Geri alımlar: 2030'a kadar yaklaşık 1 milyar dolarlık kapasite; bu, serbest nakit akışından finanse edilecek, yılda 200 milyon doları aşan bir tutar. GXO, 2026'da Eylül'e kadar 100 milyon dolarlık hisse geri aldı (ortalama 47,46 dolardan 2,1 milyon hisse) ve geri alım yetkisinde 200 milyon dolar kalmıştı. 113,0 milyon dolaşımdaki hisseyle 1 milyar dolar, 57,20 dolarlık kapanış fiyatında GXO'nun piyasa değerinin yaklaşık %15'ine denk geliyor (SimianX hesaplaması).
- Kullanılabilir nakit: GXO'nun kaynak ve kullanım slaytı, 2027-2030 döneminde yatırım harcamaları ve vadeli kredi ödemesi sonrasında hissedar getirileri ve seçici satın almalar için 1,7 milyar doları aşan bir tutarın kullanılabilir olacağını gösteriyor.
- ROIC: yeni tanımla 2025'te %9; 2030'a kadar 500 bp'den fazla iyileşme hedefleniyor.
- Düzeltilmiş EPS: 2025'ten 2030'a yıllık %20'nin üzerinde büyüme. 2025'teki 2,51 dolarlık bazdan bu, 2030'da yaklaşık 6,25 dolar veya üzerine işaret ediyor (SimianX hesaplaması). 2026 beklentisi 2,95-3,15 dolar.
Vaat ile gerçekleşen arasındaki fark en çok düzeltilmiş EPS'te açılıyor. GXO düzeltilmiş bazda hisse başına 2021'de 2,09 dolar, 2022'de 2,85 dolar, 2023'te 2,59 dolar, 2024'te 2,80 dolar ve 2025'te 2,51 dolar kazandı. Ayrılmadan dört yıl sonra düzeltilmiş EPS 2022 seviyesinin altındaydı.
Çeyrek Çeyrek GXO: 1Ç 2024-3Ç 2026
| Çeyrek | Gelir | Raporlanan büyüme | Organik büyüme | Düzeltilmiş EBITDA | Düz. EBITDA marjı | Düz. seyreltilmiş EPS | Serbest nakit akışı |
|---|---|---|---|---|---|---|---|
| 1Ç 2024 | 2.456 mn $ | %5,7 | %1,0 | 154 mn $ | %6,3 | 0,45 $ | −17 mn $ |
| 2Ç 2024 | 2.846 mn $ | %18,9 | %2,5 | 187 mn $ | %6,6 | 0,55 $ | 31 mn $ |
| 3Ç 2024 | 3.157 mn $ | %27,8 | %2,6 | 223 mn $ | %7,1 | 0,79 $ | 110 mn $ |
| 4Ç 2024 | 3.250 mn $ | %25,5 | %3,9 | 251 mn $ | %7,7 | 1,00 $ | 127 mn $ |
| 1Ç 2025 | 2.977 mn $ | %21,2 | %2,7 | 163 mn $ | %5,5 | 0,29 $ | −48 mn $ |
| 2Ç 2025 | 3.299 mn $ | %15,9 | %5,6 | 212 mn $ | %6,4 | 0,57 $ | −43 mn $ |
| 3Ç 2025 | 3.395 mn $ | %7,5 | %3,9 | 251 mn $ | %7,4 | 0,79 $ | 187 mn $ |
| 4Ç 2025 | 3.507 mn $ | %7,9 | %3,5 | 255 mn $ | %7,3 | 0,87 $ | 163 mn $ |
| 1Ç 2026 | 3.298 mn $ | %10,8 | %4,1 | 200 mn $ | %6,1 | 0,50 $ | −31 mn $ |
| 2Ç 2026 | 3.441 mn $ | %4,3 | %3,4 | 219 mn $ | %6,4 | 0,59 $ | 12 mn $ |
| 3Ç 2026 | 3.590 mn $ | %5,7 | %6,4 | 251 mn $ | %7,0 | 0,89 $ | 85 mn $ |
Kaynak: GXO çeyreklik sonuçları, SEC EDGAR'daki Form 8-K'ların Exhibit 99.1 ekleri. 4Ç 2024 ve 4Ç 2025 marjları SimianX hesaplamalarıdır; diğerleri GXO'nun raporladığı marjlarla örtüşüyor. 2Ç 2024'ten 1Ç 2025'e kadar raporlanan büyüme, 29 Nisan 2024'ten itibaren konsolide edilen Wincanton'u içeriyor. 1Ç 2026 düzeltilmiş EBITDA'sı, ağırlıklı olarak bir tesisten erken çıkış ve sözleşme fesih maliyetlerinin zamanlamasından kaynaklanan, yıllık bazda 12,5 milyon dolarlık net olumlu etki içeriyor. Serbest nakit akışı; 3Ç 2025'te 99 milyon dolar, 4Ç 2025'te 48 milyon dolar ve 4Ç 2024'te 45 milyon dolar varlık satış geliri içeriyor.
Üç örüntü öne çıkıyor. İş mevsimsel: hem marj hem nakit açısından ilk çeyrek en zayıf, dördüncü çeyrek en güçlü dönem. Raporlanan gelir büyümesi, Wincanton satın almasının ardından dört çeyrek boyunca temel büyümeyi olduğundan yüksek gösterdi. Ve marj genişlemedi: üçüncü çeyrek düzeltilmiş EBITDA marjı 2024'te %7,1, 2025'te %7,4 ve 2026'da %7,0 oldu.
2026 için 945-965 milyon dolarlık düzeltilmiş EBITDA beklentisi, Eylül'e kadar elde edilen 670 milyon dolar göz önüne alındığında dördüncü çeyrekte 275-295 milyon dolara işaret ediyor; bu, 4Ç 2025'teki 255 milyon doların %8-%16 üzerinde (SimianX hesaplaması).
2023 Yatırımcı Günü Hedefleri ve GXO'nun Gerçekleştirdikleri
GXO, 2 Ağustos 2021'de XPO'dan ayrılarak (spin-off) bağımsız bir şirket oldu; bu, FedEx'in şimdi yük taşımacılığı (Freight) birimi için kullandığı ayrılma yapısının aynısı. 12 Ocak 2023'teki ilk Yatırımcı Günü'nde dönemin CEO'su Malcolm Wilson 2027 hedeflerini belirledi. GXO bu hedefleri, Wincanton'u da dahil edip rakamları düşürerek 24 Nisan 2024'te revize etti. 2027 hedeflerini en son Ağustos 2024 sonuç sunumunda teyit etti; sonraki sonuç bültenlerinde bunlardan söz edilmedi ve Kasım 2026 belgeleri bu hedeflerin yerine yukarıdaki marj temelli 2027 görünümünü koyuyor. Patrick Kelleher Ağustos 2025'te CEO oldu.
| 2027 hedefi (12 Oca 2023'te belirlendi) | 24 Nis 2024'te revize edildi | GXO'nun gerçekleştirdiği | Değerlendirme |
|---|---|---|---|
| 2021-2027 döneminde yıllık %8-%12 organik gelir büyümesi | 2024-2027 döneminde yıllık yaklaşık %10 | %15,4 (2022), %2,3 (2023), %2,5 (2024), %3,9 (2025); 2021-2025 döneminde yılda yaklaşık %5,9 (SimianX hesaplaması) | Tutturulamadı |
| Yaklaşık 17 milyar dolar gelir | 15,5-16,0 milyar dolar | 2025'te satın almaların da katkısıyla 13,2 milyar dolar; Eylül 2026'ya kadarki on iki ayda yaklaşık 13,8 milyar dolar | Geride |
| Yaklaşık 1,6 milyar dolar düzeltilmiş EBITDA (2021'deki 611 milyon dolardan yılda yaklaşık %17) | 1,25-1,30 milyar dolar (2024'ten itibaren yılda yaklaşık %15) | 2025'te 881 milyon dolar; 2026 için 945-965 milyon dolar beklenti | Tutturulamadı |
| Yaklaşık %9,4 zımni düzeltilmiş EBITDA marjı (SimianX hesaplaması) | Yaklaşık %7,8-%8,4 (SimianX hesaplaması) | 2025'te %6,7; 2027 görünümü artık %7,1'in üzerinde | Tutturulamadı |
| %30'un üzerinde serbest nakit akışı dönüşümü | %30'un üzerinde | %33,0 (2022), %40,8 (2023), %30,8 (2024), %29,4 (2025) | Varlık satışlarının yardımıyla büyük ölçüde tutturuldu |
| 2021-2027 döneminde yaklaşık 2 milyar dolar kümülatif serbest nakit akışı | Tekrarlanmadı | 2021-2025'te 1,27 milyar dolar, artı 2026'nın ilk dokuz ayında 66 milyon dolar | Ancak 2026 ve 2027 nakit hedeflerini tutturursa ulaşılabilir |
| %30'un üzerinde faaliyet ROIC'i | %30'un üzerinde | 2024'te %46; Eylül 2026'ya kadarki on iki ayda %45,6 | Eski tanımla tutturuldu; yeni tanımla %9 |
| Belirlenmedi | 2024-2027 döneminde yıllık %15'in üzerinde düzeltilmiş EPS büyümesi | 2,80 $ (2024), 2,51 $ (2025), 2026 için 2,95-3,15 $ beklenti | Geride |
Kaynak: GXO'nun 12 Ocak 2023 ve 24 Nisan 2024 tarihli bültenleri; 2022-2026 yıllık sonuç bültenleri. Zımni marjlar, her hedefteki EBITDA'nın ilgili gelir rakamına bölünmesiyle bulunmuştur.
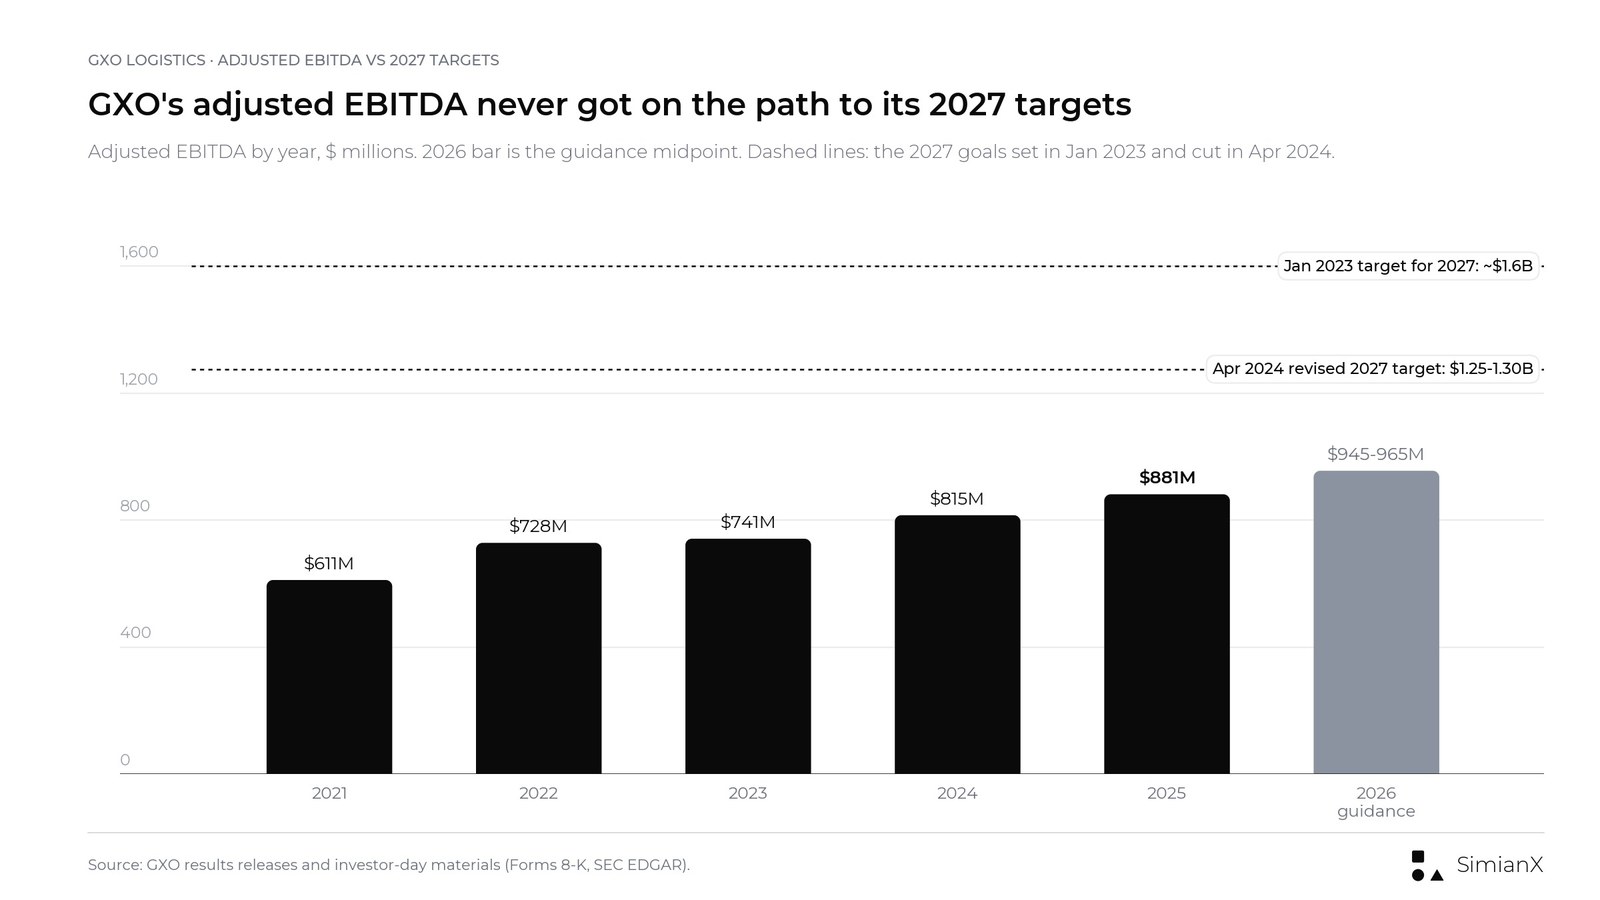
GXO'nun düzeltilmiş EBITDA'sı 2021'den bu yana her yıl büyüdü, ancak hiçbir zaman 2027 hedeflerinin iki versiyonundan herhangi birinin gerektirdiği hızda değil.
Örüntü belirgin. GXO, sermaye disiplinine bağlı hedefleri (faaliyet ROIC'i ve büyük ölçüde nakit dönüşümü) tutturdu; büyüme ve marja bağlı olanları ise kaçırdı. Wall Street'in S&P 500 yıl sonu hedeflerinde olduğu gibi, yeni tahminler için en iyi bağlam önceki tahminlerin karnesidir.
Piyasanın hükmü fiyata yansımış durumda. GXO, ilk hedeflerin açıklandığı akşam olan 11 Ocak 2023'te 48,96 dolardan kapandı ve ertesi gün %5,96 yükseldi. O kapanıştan 16 Kasım 2026'ya kadar hisse %16,8 kazanırken SPY %87,1 yükseldi (fiyat getirisi, Polygon.io ve Nasdaq.com kapanışlarından SimianX hesaplaması). 2027 hedeflerinin düşürüldüğü 24 Nisan 2024'te hisseler %2,07 geriledi.
GXO Beklenti Geçmişi, 2023-2026
| Yıl | Ölçüt | İlk beklenti | Son beklenti | Gerçekleşen |
|---|---|---|---|---|
| 2023 | Organik büyüme | %6-%8 (12 Oca) | %2-%4 (7 Kas) | %2,3 |
| 2023 | Düzeltilmiş EBITDA | 700-730 mn $ | 730-755 mn $ | 741 mn $ |
| 2023 | Düzeltilmiş seyreltilmiş EPS | 2,30-2,50 $ (14 Şub) | 2,55-2,65 $ | 2,59 $ |
| 2024 | Organik büyüme | %2-%5 (13 Şub) | %2-%5 | %2,5 |
| 2024 | Düzeltilmiş EBITDA | 760-790 mn $ | 805-835 mn $ (Wincanton dahil) | 815 mn $ |
| 2024 | Düzeltilmiş seyreltilmiş EPS | 2,70-2,90 $ | 2,73-2,93 $ | 2,80 $ |
| 2025 | Organik büyüme | %3-%6 (12 Şub) | %3,5-%6,5 | %3,9 |
| 2025 | Düzeltilmiş EBITDA | 840-860 mn $ | 865-885 mn $ | 881 mn $ |
| 2025 | Düzeltilmiş seyreltilmiş EPS | 2,40-2,60 $ | 2,43-2,63 $ | 2,51 $ |
| 2026 | Organik büyüme | %4-%5 (10 Şub) | %4-%5 (3 Kas'ta teyit edildi) | Eylül'e kadar %4,7 |
| 2026 | Düzeltilmiş EBITDA | 930-970 mn $ | 945-965 mn $ | Eylül'e kadar 670 mn $ |
| 2026 | Düzeltilmiş seyreltilmiş EPS | 2,85-3,15 $ | 2,95-3,15 $ | Eylül'e kadar 1,98 $ |
| 2026 | FCF dönüşümü | %30-%40 | %30-%40 | Eylül'e kadar 66 mn $ FCF |
Kaynak: GXO çeyreklik sonuç bültenleri, 2023-2026. FCF dönüşümü beklentisi 2023'te yaklaşık %30, 2024'te %30-%40 ve 2025'te %25-%35 idi; gerçekleşen dönüşüm sırasıyla %40,8, %30,8 ve %29,4 oldu.
Beklenti karnesinin net bir şekli var. GXO, son üç yılın her birinde düzeltilmiş EBITDA'yı son beklenti aralığının içinde, 2025'te ise aralığın üst yarısında gerçekleştirdi. Organik büyüme 2023, 2024 ve 2025'te aralığın alt yarısında kaldı; 2023'te ise başlangıçtaki %6-%8 beklentisinin çok altında tamamlandı. Bu, uzun vadeli hedeflerdeki ayrımın aynısı: kâr tarafında güvenilir sonuçlar alındı, gelir büyümesi ise zayıf halka oldu. 2030 planı büyümeye önceki tüm beklentilerden daha fazla dayanıyor.
GXO Hissesi Finansal Sonuçlara ve Yatırımcı Günlerine Nasıl Tepki Verdi
| Seans | Olay | GXO kapanış | GXO değişim | SPY değişim | GXO eksi SPY |
|---|---|---|---|---|---|
| 12 Oca 2023 | Yatırımcı Günü; 2027 hedefleri belirlendi | 51,88 $ | +%5,96 | +%0,36 | +5,6 puan |
| 15 Şub 2023 | 4Ç 2022 sonuçları | 50,53 $ | −%5,00 | +%0,32 | −5,3 puan |
| 10 May 2023 | 1Ç 2023 sonuçları | 54,71 $ | +%2,90 | +%0,47 | +2,4 puan |
| 3 Ağu 2023 | 2Ç 2023 sonuçları | 63,54 $ | −%1,75 | −%0,29 | −1,5 puan |
| 8 Kas 2023 | 3Ç 2023 sonuçları | 54,28 $ | +%3,75 | +%0,07 | +3,7 puan |
| 14 Şub 2024 | 4Ç 2023 sonuçları | 54,49 $ | −%1,20 | +%0,91 | −2,1 puan |
| 24 Nis 2024 | 1Ç 2024 ön sonuçları; 2027 hedefleri düşürüldü | 49,10 $ | −%2,07 | −%0,05 | −2,0 puan |
| 8 May 2024 | 1Ç 2024 sonuçları | 50,93 $ | −%0,49 | +%0,01 | −0,5 puan |
| 6 Ağu 2024 | 2Ç 2024 sonuçları | 47,48 $ | −%3,79 | +%0,92 | −4,7 puan |
| 5 Kas 2024 | 3Ç 2024 sonuçları | 57,70 $ | −%1,54 | +%1,21 | −2,8 puan |
| 13 Şub 2025 | 4Ç 2024 sonuçları | 36,31 $ | −%15,08 | +%1,06 | −16,1 puan |
| 8 May 2025 | 1Ç 2025 sonuçları | 39,71 $ | +%4,28 | +%0,70 | +3,6 puan |
| 6 Ağu 2025 | 2Ç 2025 sonuçları | 50,49 $ | +%3,08 | +%0,77 | +2,3 puan |
| 5 Kas 2025 | 3Ç 2025 sonuçları | 52,54 $ | −%5,11 | +%0,35 | −5,5 puan |
| 11 Şub 2026 | 4Ç 2025 sonuçları | 63,35 $ | +%9,22 | −%0,02 | +9,2 puan |
| 6 May 2026 | 1Ç 2026 sonuçları | 49,91 $ | +%0,12 | +%1,39 | −1,3 puan |
| 5 Ağu 2026 | 2Ç 2026 sonuçları | 47,62 $ | −%9,07 | −%0,20 | −8,9 puan |
| 4 Kas 2026 | 3Ç 2026 sonuçları | 56,96 $ | +%9,48 | +%1,65 | +7,8 puan |
| 16 Kas 2026 | Yatırımcı Günü; 2030 hedefleri belirlendi | 57,20 $ | +%4,70 | −%1,91 | +6,6 puan |
Kaynak: Nasdaq.com ile çapraz kontrol edilen Polygon.io günlük kapanışları; 16 Kasım rakamları Nasdaq.com'daki resmi kapanışları kullanıyor. Değişimler kapanıştan kapanışa hesaplanmıştır. GXO genellikle piyasa kapanışından sonra sonuç açıkladığı için tepki bir sonraki seansta görülür. İstisnalar: Ocak 2023 Yatırımcı Günü bülteni bir önceki akşam yayımlandı; Nisan 2024 ön sonuçları ve 2Ç 2024 raporu ise piyasa açılmadan önce geldi, dolayısıyla bu tepkiler aynı gün gerçekleşti.
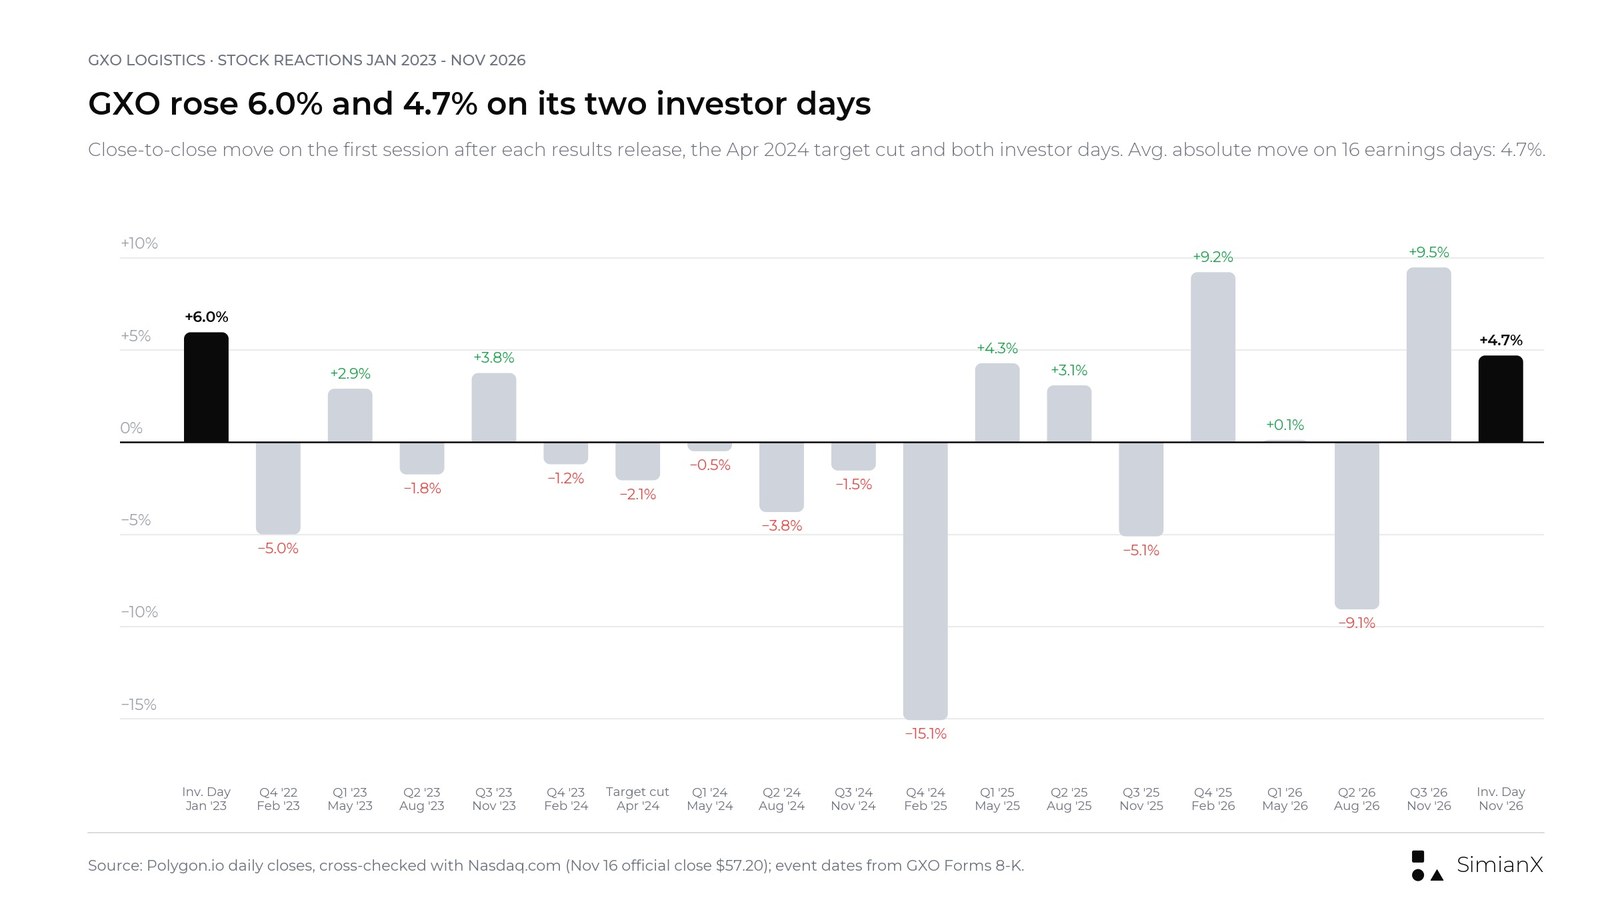
Ocak 2023'ten bu yana sonuç günlerinde ve yatırımcı günlerinde GXO'nun kapanıştan kapanışa fiyat hareketleri.
Şubat 2023'ten bu yana açıklanan 16 finansal sonuçta GXO yedi kez yükseldi, dokuz kez düştü; ortalama mutlak hareket %4,7 oldu. En büyüğü, 13 Şubat 2025'teki %15,08'lik düşüştü: GXO o gün 2025 için 2,40-2,60 dolarlık düzeltilmiş EPS beklentisi açıklamıştı, yani 2024 için henüz raporladığı 2,80 doların altında bir rakam. Son dört rapor +%9,2, +%0,1, −%9,1 ve +%9,5'lik hareketler getirdi. Her iki yatırımcı günü de hisseyi o gün yukarı taşıdı: 2023'te %5,96, 2026'da %4,70; ilk kazanç kalıcı olmadı.
GXO Hissesini Bundan Sonra Ne Hareket Ettirebilir
| Senaryo | Önümüzdeki dört ila altı çeyrekteki kanıtlar | Olası yorum |
|---|---|---|
| İyimser senaryo | Büyük varlık satışları olmadan 4Ç 2026'da 218 milyon dolar veya üzeri FCF; 2027 için 850 milyon doları aşan güvence altına alınmış gelir; %5,5'in üzerinde çeyreklik organik büyüme | Piyasa 2030 planını inandırıcı olarak fiyatlamaya başlar |
| Baz senaryo | %4-%6 organik büyüme; düzeltilmiş EBITA marjı yavaş yavaş %4,5'e yaklaşıyor; kaldıraç 2,5x'e doğru geriliyor | Hisse 2030'a değil, yakın vadeli kârlara göre işlem görür |
| Kötümser senaryo | Organik büyüme yeniden %3 civarına iniyor; FCF yine varlık satışlarına dayanıyor; LMS yaygınlaştırması takvimin gerisinde | Yatırımcılar 2030 hedeflerini 2027 hedeflerinin tekrarı olarak görür |
Bunlar analitik senaryolardır; fiyat hedefi ya da yatırım tavsiyesi değildir.
2030 Planının Riskleri
Birleşik Krallık'a yoğunlaşma
Birleşik Krallık, GXO'nun 2025 gelirinin %48'ini oluşturdu. Şirketin bugüne kadarki en büyük sözleşmesi, İngiltere'nin kamu sağlık sistemine tedarik sağlayan National Health Service Supply Chain ile yapılan anlaşma olup toplam ömür boyu değeri yaklaşık 2,5 milyar dolar. Birleşik Krallık'taki tüketici talebi, işgücü maliyetleri ve sterlin, sonuçlar üzerinde orantısız bir etkiye sahip.
İşgücü ve uygulama
İşgücü, depolama maliyetinin yaklaşık %60'ını oluşturuyor. Ücret enflasyonu, personel sıkıntısı ve LMS'in yavaş benimsenmesi, planın dayandığı tasarrufları eritebilir.
Başlangıç maliyetleri ve satış hattının zamanlaması
Yeni sözleşmeler, gelir gelmeden önce tesis, ekipman, sistem ve personel gerektirir. Planlanandan geç gelire dönüşen bir satış hattı büyümeyi geciktirir ve marjlar üzerinde baskı yaratır.
Döviz kurları
Gelirin büyük kısmı sterlin ve euro cinsinden elde ediliyor. Organik büyüme kur etkisini hariç tutar, ancak raporlanan gelir, EBITDA ve EPS tutmaz.
Kaldıraç ve sermaye tahsisi
2,7x'lik net kaldıraç, GXO'nun Wincanton öncesinde taşıdığı 1,6x'e kıyasla daha az hareket alanı bırakıyor. Yılda 200 milyon doları aşan geri alımlar ve borç azaltımı aynı serbest nakit akışından besleniyor.
Teknoloji getirileri
GXO, yapay zekâ, otomasyon ve insansı robotların verimliliği artırmasını bekliyor; ancak tasarruf hedefleri yönetim tahminleridir ve sunumdaki insansı robot maliyet eğrisi yalnızca temsilidir.
Sıkça Sorulan Sorular
GXO Yatırımcı Günü 2026 ne zaman yapıldı?
GXO, 2026 Yatırımcı Günü'nü 16 Kasım 2026'da New York Borsası'nda, Doğu Saati ile 09.00'da başlayarak gerçekleştirdi. Basın bülteni ve sunum aynı sabah Form 8-K ile SEC'e sunuldu.
GXO'nun 2030 finansal hedefleri neler?
GXO; 2027-2030 döneminde yıllık %7'nin üzerinde organik gelir büyümesi, 2030'da %6,5'in üzerinde düzeltilmiş EBITA marjı (2025'teki %4,1'in 240 baz puandan fazla üzerinde), düzeltilmiş EBITDA'nın %40-%50'si oranında serbest nakit akışı dönüşümü, 2025-2030 döneminde yıllık %20'nin üzerinde düzeltilmiş EPS büyümesi ve 2025 seviyesinin 500 baz puandan fazla üzerinde ROIC hedefliyor.
GXO'nun 2027 görünümü nedir?
2027 ön görünümü; %5,5'in üzerinde organik gelir büyümesi, %7,1'in üzerinde düzeltilmiş EBITDA marjı ve %4,5'in üzerinde düzeltilmiş EBITA marjı öngörüyor. GXO ayrıca 275 milyon dolarlık vadeli krediyi 2027'nin ilk yarısında geri ödemeyi planlıyor.
GXO 2023 Yatırımcı Günü hedeflerine ulaştı mı?
Büyük ölçüde hayır. Ocak 2023 hedefleri yıllık %8-%12 organik büyüme ve 2027'de yaklaşık 1,6 milyar dolar düzeltilmiş EBITDA öngörüyordu. GXO'nun organik büyümesi 2023-2025 döneminde yılda ortalama yaklaşık %2,9 oldu ve düzeltilmiş EBITDA 2025'te 881 milyon dolar olarak gerçekleşti. Hedefler Nisan 2024'te düşürüldü ve artık yerini 2030 planına bıraktı. GXO faaliyet ROIC'i hedefini tutturdu, nakit dönüşümü hedefini ise büyük ölçüde karşıladı.
GXO hissesi Yatırımcı Günü'ne nasıl tepki verdi?
GXO, 16 Kasım 2026'da %4,70 yükselişle 57,20 dolardan kapanırken SPY %1,91 düştü. Hisseler, üçüncü çeyrek sonuçlarının ardından 4 Kasım'da zaten %9,48 yükselmişti.
GXO serbest nakit akışı dönüşümünü nasıl hesaplıyor?
GXO serbest nakit akışını düzeltilmiş EBITDA'ya bölüyor. Serbest nakit akışını ise faaliyetlerden elde edilen nakit akışından yatırım harcamalarını düşüp maddi duran varlık satışlarından elde edilen gelirleri ekleyerek hesaplıyor. 2025'te 149 milyon dolarlık varlık satış geliri, 259 milyon dolarlık serbest nakit akışının %58'ini oluşturdu.
GXO'nun 3Ç 2026 sonuçları nasıldı?
Gelir %5,7 artışla 3,590 milyar dolar oldu, organik büyüme %6,4'tü. Düzeltilmiş EBITDA 251 milyon dolarda yatay kaldı, düzeltilmiş seyreltilmiş EPS 0,79 dolardan 0,89 dolara yükseldi ve serbest nakit akışı 85 milyon dolar oldu. Yeni iş kazanımları %34 artışla 375 milyon dolara ulaştı, satış hattı ise rekor seviye olan 3,1 milyar dolara çıktı.
GXO bir sonraki sonuçlarını ne zaman açıklayacak?
GXO, 2026 dördüncü çeyrek sonuçları için henüz bir tarih açıklamadı. Son üç dördüncü çeyrek raporu 10 Şubat 2026, 12 Şubat 2025 ve 13 Şubat 2024 tarihlerinde yayımlandı.
Sonuç: Kanıtlanmamış Bir Büyüme Planına Bağlanmış İnandırıcı Bir Maliyet Planı
2030 planı, 2023'tekinden daha somut. Kaldıraçları adlandırıyor, onlara fiyat biçiyor (240-310 milyon dolar net tasarruf), işgücü sistemi ve GXO IQ için yaygınlaştırma kilometre taşları belirliyor, marj (düzeltilmiş EBITA) ve getiri (şerefiye dahil ROIC) için daha katı ölçütler benimsiyor. Bu, takip edilmesi daha kolay bir plan.
Zayıf nokta, 2027 hedeflerini batıran noktanın aynısı: büyüme. GXO, yatırımcılardan 2023-2025 döneminde yılda %2-%4 organik büyüyen bir şirketin 2027'de %5,5'in üzerinde, sonrasında ise yılda %7'nin üzerinde büyüyeceğine inanmalarını istiyor. Marj kaldıracından 1 milyar dolarlık geri alımları finanse edecek serbest nakit akışına kadar diğer tüm hedefler bu varsayıma dayanıyor.
Sıradaki kontrol noktaları hızla geliyor. 2026'nın dördüncü çeyrek sonuçları, GXO'nun varlık satışlarına yaslanmadan bir çeyrekte 218 milyon dolar veya daha fazla serbest nakit akışı üretip üretemeyeceğini ve 2027'ye 850 milyon doları aşan, önceden güvence altına alınmış gelirle girip girmediğini göstermeli. Bu iki rakam, 2030 planı hakkında Yatırımcı Günü rallisinden daha fazlasını söyleyecek.
Bu makale yalnızca araştırma amaçlıdır; kişiselleştirilmiş yatırım tavsiyesi ya da herhangi bir menkul kıymeti alma veya satma önerisi değildir.
İlgili Okumalar
- FedEx 2026: Freight Ayrılışı, Yakıt ve FDX Hissesi
- Tetra Tech Çeyreklik Bilanço: 4Ç MY2026 Sonuçları ve TTEK
- Ara Seçimlerden Sonra Sanayi Hisseleri: 1926-2022 Verisi
- Unitree Hisse Fiyatı: Halka Arzda %460, Sonra Yarı Yarıya
- S&P 500 Tahmini 2027: Wall Street Hedefleri ve İsabet Oranı
Kaynaklar
- GXO: GXO, Yatırımcı Günü'nde 2030 Finansal Hedeflerini Açıkladı (16 Kasım 2026)
- SEC EDGAR: GXO Form 8-K, Exhibit 99.1, Yatırımcı Günü basın bülteni
- SEC EDGAR: GXO Form 8-K, Exhibit 99.2, 2026 Yatırımcı Günü sunumu
- SEC EDGAR: GXO 3Ç 2026 sonuç bülteni, Exhibit 99.1
- SEC EDGAR: GXO 3Ç 2026 sonuç sunumu
- GXO: GXO 2026 Üçüncü Çeyrek Sonuçlarını Açıkladı
- SEC EDGAR: GXO 2Ç 2026 sonuç bülteni
- SEC EDGAR: GXO 2025 dördüncü çeyrek ve tam yıl sonuç bülteni
- SEC EDGAR: GXO'nun 2027 hedeflerini içeren Ocak 2023 Yatırımcı Günü bülteni
- SEC EDGAR: GXO'nun 2027 hedeflerini revize eden 24 Nisan 2024 tarihli bülteni
- GXO: 2026 Yatırımcı Günü duyurusu
- GXO Yatırımcı İlişkileri: etkinlik takvimi
- Nasdaq.com: GXO geçmiş fiyatları
- Investopedia: EBITDA
- Investopedia: Serbest nakit akışı
- Investopedia: Organik büyüme
- Investopedia: Yatırılan sermaye getirisi


