
 Yazan: Muke
Tetra Tech 4Ç MY2026 Bilanço Sonuçları: Çeyreklik Tablo, Birikmiş Siparişler, Nakit Akışı, MY2027 Beklentisi ve TTEK Hisse Tepkisi
Tetra Tech, 2026 mali yılının dördüncü çeyrek sonuçlarını 11 Kasım Çarşamba günü ABD piyasalarının kapanışında açıkladı ve kendi beklentisini (guidance) aştı. 1,15 milyar $'lık net gelir 1,12 milyar $ ile 1,17 milyar $ arasındaki aralığın orta noktasının üzerinde gerçekleşti; 0,49 $'lık düzeltilmiş EPS (GAAP EPS 0,51 $) hem 0,45 $ ile 0,48 $ arasındaki beklentiyi hem de 0,47 $'lık analist konsensüsünü geçti. Birikmiş siparişler yıllık bazda %13 artarak 4,67 milyar $'a yükseldi. İlk 2027 mali yılı görünümü 1,65 $ ile 1,80 $ arası EPS öngörüyor; orta nokta 1,725 $, konsensüs ise 1,74 $. Açıklamadan önceki seansta %7,5 düşerek 37,61 $'a gerileyen TTEK, 12 Kasım'da %4,8 yükselişle 39,43 $'dan kapandı; S&P 500 ETF'i (SPY) ise %0,4 geriledi.
Bu sayfa bir Tetra Tech bilanço rehberidir. İlk olarak açıklama öncesinde hazırlandı ve şimdi sonuçlarla güncellendi. Şirketin açıkladığı dokuz çeyreklik sonuçları tek bir tabloda toplar, sipariş defterini ve nakit akışını izler, 4Ç sonuçlarını beklentiyle karşılaştırır, yeni 2027 mali yılı görünümünü konsensüsle kıyaslar ve TTEK hissesinin son 13 çeyreklik bilançonun her birinden sonra nasıl hareket ettiğini listeler. Soru, ilk taslağın sorduğu soruyla aynı: Güçlenen bir sipariş defteri, ABD'nin uluslararası kalkınma işlerinin büyük bölümünün kaybedilmesinin ardından sürdürülebilir büyümeye dönüşebilir mi? Tek bir EPS tahminini iki sentle aşmak bu soruyu tek başına yanıtlamaz.
13 Kasım 2026'da (ABD Pasifik saati) Tetra Tech'in MY2026 4Ç sonuçlarıyla (MY: şirketin mali yılı; Form 8-K, Exhibit 99.1, 11 Kasım'da Doğu Saati ile 16:00'da yayımlandı), 12 Kasım konferans görüşmesiyle ve 12 Kasım resmî kapanış fiyatlarıyla güncellendi. İlk olarak açıklamadan önce, 10 Kasım'da yayımlandı. Kaynaklar: Tetra Tech'in Form 8-K bilanço duyuruları, SEC EDGAR'daki Form 10-Q ve 10-K, şirket basın bültenleri, Zacks (Nasdaq.com üzerinden) ve Kiplinger'ın tarihli tahminleri ve Polygon.io'nun Nasdaq.com ile karşılaştırılarak doğrulanan günlük kapanış fiyatları. Açıklanan rakamlar, şirket beklentileri, tahminler ve kendi hesaplamalarımız metin boyunca ayrıca belirtilmiştir.
Tetra Tech 4Ç MY2026 Sonuçları: Beklenti ve Konsensüsle Karşılaştırma
| Kalem | Beklenti veya tahmin | Açıklanan | Sonuç |
|---|---|---|---|
| 4Ç net gelir | 1,12 milyar $–1,17 milyar $ (şirket) | 1.152,9 milyon $ | 1.145 milyon $'lık orta noktanın üzerinde; yıllık bazda −%0,9 |
| 4Ç GAAP geliri | — | 1.337,4 milyon $ | Yıllık bazda +%0,5 |
| 4Ç EPS | 0,45 $–0,48 $ (şirket); 0,47 $ konsensüs | GAAP 0,51 $; düzeltilmiş 0,49 $ | Beklenti aralığının üst sınırının üzerinde; düzeltilmiş EPS yıllık bazda +%9 |
| 4Ç faaliyet kârı | — | 188,4 milyon $ | Bir yıl önce 181,3 milyon $ |
| 4Ç düzeltilmiş EBITDA | — | 194,5 milyon $ | Marj yıllık bazda 90 baz puan arttı (şirket) |
| Birikmiş siparişler, 27 Eylül 2026 | — | 4,67 milyar $ | Yıllık bazda +%13; hazirana göre +%4 |
| MY2026 net gelir | 4,315 milyar $–4,365 milyar $ | 4.348,3 milyon $ | Aralık içinde; MY2025'e göre −%5,8 |
| MY2026 EPS | 1,56 $–1,59 $ (düzeltilmiş) | GAAP 1,69 $; düzeltilmiş 1,60 $ | Düzeltilmiş aralığın üst sınırının üzerinde |
| MY2026 faaliyetlerden nakit akışı | — | 523,0 milyon $ | Yıllık bazda +%14 |
Kaynak: Tetra Tech'in 4Ç ve 2026 mali yılı bilanço duyurusu (Form 8-K, Exhibit 99.1), 11 Kasım 2026; beklenti 29 Temmuz 2026 duyurusundan; konsensüs Nasdaq.com üzerinden Zacks, 10 Kasım. Yıllık değişimler, beklentinin orta noktası ve birikmiş siparişlerdeki çeyreklik değişim, "şirket" olarak işaretlenenler dışında, açıklanan rakamlardan yaptığımız hesaplamalardır.
Çeyrek, kârda açık bir beklenti aşımı, gelirde ise sağlam bir sonuç getirdi. Net gelir 4Ç MY2025'e göre %0,9 düşüktü, ancak o çeyrek hâlâ 97,8 milyon $'lık USAID/Dışişleri Bakanlığı geliri içeriyordu; şirkete göre dönemsel afet müdahalesi hariç 4Ç net geliri %5 büyüdü. 12 Kasım görüşmesinde CEO Roger Argus, ABD federal işlerinin çeyreklik gelirin %26'sını oluşturduğunu ve %9 büyüdüğünü, ABD ticari gelirinin ise %6 arttığını söyledi. Segment bazında Government Services Group (GSG) net geliri yıllık bazda %5,2 düşerek 512,6 milyon $'a gerilerken Commercial/International Services Group (CIG) net geliri %2,8 artarak 640,3 milyon $'a çıktı (duyurudan yaptığımız hesaplamalar).
GAAP EPS (0,51 $) düzeltilmiş EPS'in (0,49 $) üzerinde gerçekleşti. Duyurudaki düzeltilmiş EBITDA mutabakatı, 4Ç'deki 7,0 milyon $'lık koşullu bedel gerçeğe uygun değer kazancını hariç tutuyor; duyuru ayrı bir EPS köprüsü göstermiyor.
2027 Mali Yılı Beklentisi ile 1,74 $'lık Konsensüs
| Görünüm kalemi | Şirket beklentisi, 11 Kasım 2026 | Karşılaştırma (kendi hesaplamamız) |
|---|---|---|
| 1Ç MY2027 net gelir | 1,04 milyar $–1,08 milyar $ | 1Ç MY2026'ya (1.037,2 milyon $) göre +%0,3 ile +%4,1 arası |
| 1Ç MY2027 EPS | 0,36 $–0,38 $ | 1Ç MY2026: düzeltilmiş 0,35 $, GAAP 0,40 $ |
| MY2027 net gelir | 4,425 milyar $–4,625 milyar $ | MY2026'ya (4.348,3 milyon $) göre +%1,8 ile +%6,4 arası; orta nokta +%4,1 |
| MY2027 EPS | 1,65 $–1,80 $ | Orta nokta 1,725 $, konsensüs 1,74 $; MY2026'daki 1,60 $'lık düzeltilmiş EPS'e göre +%3,1 ile +%12,5 arası |
Kaynaklar: Tetra Tech'in 4Ç ve 2026 mali yılı bilanço duyurusu; MY2027 konsensüsü Nasdaq.com üzerinden Zacks, 10 Kasım 2026, açıklamadan önce.
Aralık konsensüsü kapsıyor, ancak orta noktası konsensüsün 1,5 sent altında. Beklenti, gelecekteki satın almaların katkısını içermiyor. Görüşmede yönetim 30 milyon $ ile 35 milyon $ arası faiz gideri ve %27,5 efektif vergi oranı varsaydı; 2027 mali yılında ABD federal işlerinde yaklaşık %5, ABD ticari işlerinde yaklaşık %10 büyüme beklediğini söyledi. Duyuru, 2027 mali yılı EPS aralığının GAAP mı yoksa düzeltilmiş mi olduğunu belirtmiyor; bu nedenle düzeltilmiş bir konsensüsle yapılan karşılaştırmalar bu çekinceyle okunmalı.
Tetra Tech 4Ç MY2026 Bilançosu: Bilinmesi Gerekenler
| Kalem | Rakam | Kaynak ve tarih |
|---|---|---|
| Bilanço tarihi | 11 Kasım 2026 Çarşamba, Doğu Saati ile 16:00'da yayımlandı (ABD piyasa kapanışı) | Tetra Tech duyurusu, 21 Ekim 2026; yayım saati Nasdaq.com üzerinden |
| Konferans görüşmesi | 12 Kasım 2026 Perşembe, Pasifik Saati ile 08:00'de (Doğu Saati ile 11:00) yapıldı | Tetra Tech bilanço görüşmesi sayfası |
| Şirketin 4Ç beklentisi | Net gelir 1,12 milyar $–1,17 milyar $; EPS 0,45 $–0,48 $ | 3Ç 2026 duyurusu, 29 Temmuz 2026 |
| Açıklama öncesi konsensüs EPS | 0,47 $ (2 analist) | Nasdaq.com üzerinden Zacks, 10 Kasım; Kiplinger takvimi de 0,47 $ gösteriyordu |
| Geçen yılın aynı çeyreği (4Ç MY2025) | Gelir 1.330,1 milyon $; net gelir 1.163,3 milyon $; EPS 0,48 $, düzeltilmiş EPS 0,45 $ | 4Ç 2025 duyurusu, 12 Kasım 2025 |
| MY2026 tam yıl beklentisi | Net gelir 4,315 milyar $–4,365 milyar $; düzeltilmiş EPS 1,56 $–1,59 $ | 3Ç 2026 duyurusu |
| Açıklama öncesi MY2027 konsensüs EPS | 1,74 $ (aralık 1,72 $–1,75 $, 2 analist) | Nasdaq.com üzerinden Zacks, 10 Kasım |
| 28 Haziran 2026 itibarıyla birikmiş siparişler | 4,49 milyar $, bir önceki çeyreğe göre %5 artış | 3Ç 2026 duyurusu |
| 27 Eylül 2026 itibarıyla birikmiş siparişler | 4,67 milyar $, yıllık bazda %13 artış | 4Ç 2026 duyurusu |
| Bilanço sonrası TTEK kapanışı | 39,43 $ (12 Kasım 2026); öncesinde 11 Kasım'da 37,61 $ ve 10 Kasım'da 40,65 $; yılbaşından bu yana +%17,6, SPY'da +%11,0 | Polygon.io; Nasdaq.com resmî kapanışları |
| TTEK 52 haftalık kapanış aralığı | 26,18 $ (15 Mayıs 2026) ile 42,61 $ (10 Şubat 2026) arası | Polygon.io |
Analist tahminleri üçüncü taraflara ait anlık görüntülerdir, şirket beklentisi değildir. İlk taslak Kiplinger tahminini 6 Kasım tarihli göstermiş ve Çin Standart Saati'ne bir dönüşüm vermişti; ikisini de yukarıdaki tarihli kaynaklarla değiştirdik. Tetra Tech'in mali yılı eylül sonunda biter (2025'te 28 Eylül'de), bu nedenle "4Ç MY2026", takvim yılının dördüncü çeyreği değil, eylül 2026 sonunda biten çeyrektir.
Açıklamadan önce 0,47 $'lık konsensüs, yönetimin aralığının içinde ve üst sınırın bir sent altındaydı. Zacks sayımında yalnızca iki analist bulunduğundan tahmin zayıf bir temele dayanıyordu ve şirketin kendi aralığı daha kullanışlı bir ölçüttü. Bundan önceki dört bilançoda Tetra Tech, Zacks konsensüsünü her seferinde hisse başına 2 ila 5 sent aştı: 0,45 $'a karşı 0,40 $ (4Ç MY2025), 0,35 $'a karşı 0,31 $ (1Ç MY2026), 0,34 $'a karşı 0,31 $ (2Ç) ve 0,42 $'a karşı 0,40 $ (3Ç). 4Ç MY2026, 0,47 $'a karşı 0,49 $ ile bunu art arda beşe çıkardı. Aşağıdaki tepki tablosunun gösterdiği gibi, bu beklenti aşımları hisseyi güvenilir biçimde aynı yöne hareket ettirmedi.
11 Kasım Çarşamba, ABD'de Gaziler Günü (Veterans Day) idi. ABD hisse senedi borsaları açıktı; tahvil piyasası kapalıydı.
Bilanço en iyi, yalnızca tek bir çeyreklik tahminle karşılaştırma olarak değil, 2027 mali yılına geçiş olarak değerlendirilir.
Tetra Tech Çeyreklik Bilanço Sonuçları, 4Ç MY2024'ten 4Ç MY2026'ya
| Mali çeyrek (dönem sonu) | Gelir (milyon $) | Net gelir (milyon $) | EPS (GAAP) | Düzeltilmiş EPS | Kalan edim yükümlülükleri (milyar $) |
|---|---|---|---|---|---|
| 4Ç MY2024 (29 Eyl 2024) | 1.374,5 | 1.144,5 | 0,35 $ | 0,38 $ | 5,33 |
| 1Ç MY2025 (29 Ara 2024) | 1.420,6 | 1.197,3 | 0,00 $ | 0,35 $ | 5,39 |
| 2Ç MY2025 (30 Mar 2025) | 1.322,1 | 1.103,7 | 0,02 $ | 0,33 $ | 4,26 |
| 3Ç MY2025 (29 Haz 2025) | 1.369,8 | 1.153,0 | 0,43 $ | 0,43 $ | 4,24 |
| 4Ç MY2025 (28 Eyl 2025) | 1.330,1 | 1.163,3 | 0,48 $ | 0,45 $ | 4,10 |
| 1Ç MY2026 (28 Ara 2025) | 1.210,7 | 1.037,2 | 0,40 $ | 0,35 $ | 3,92 |
| 2Ç MY2026 (29 Mar 2026) | 1.220,2 | 1.049,7 | 0,36 $ | 0,34 $ | 4,22 |
| 3Ç MY2026 (28 Haz 2026) | 1.308,6 | 1.108,6 | 0,42 $ | 0,42 $ | 4,44 |
| 4Ç MY2026 (27 Eyl 2026) | 1.337,4 | 1.152,9 | 0,51 $ | 0,49 $ | — |
Kaynak: Gelir, GAAP EPS ve kalan edim yükümlülükleri Tetra Tech'in XBRL bildirimlerinden (Form 10-Q ve 10-K); net gelir ve düzeltilmiş EPS Form 8-K bilanço duyurularından. 3Ç MY2026'da açıklanan bir düzeltme olmadığından düzeltilmiş EPS, GAAP EPS'e eşittir. 1Ç ve 2Ç MY2025'te GAAP EPS ile düzeltilmiş EPS arasındaki büyük farklar, USAID iptalleriyle bağlantılı 115,0 milyon $'lık hukuki karşılık gideri ve 92,4 milyon $'lık şerefiye değer düşüklüğünü yansıtır. Kalan edim yükümlülükleri, duyurulardaki birikmiş sipariş rakamına yakın ancak onunla aynı olmayan bir yasal bildirim ölçüsüdür. 4Ç MY2026 rakamları 11 Kasım 2026 duyurusundan alınmıştır; bu çeyreğin kalan edim yükümlülükleri Form 10-K'da yer alacak.
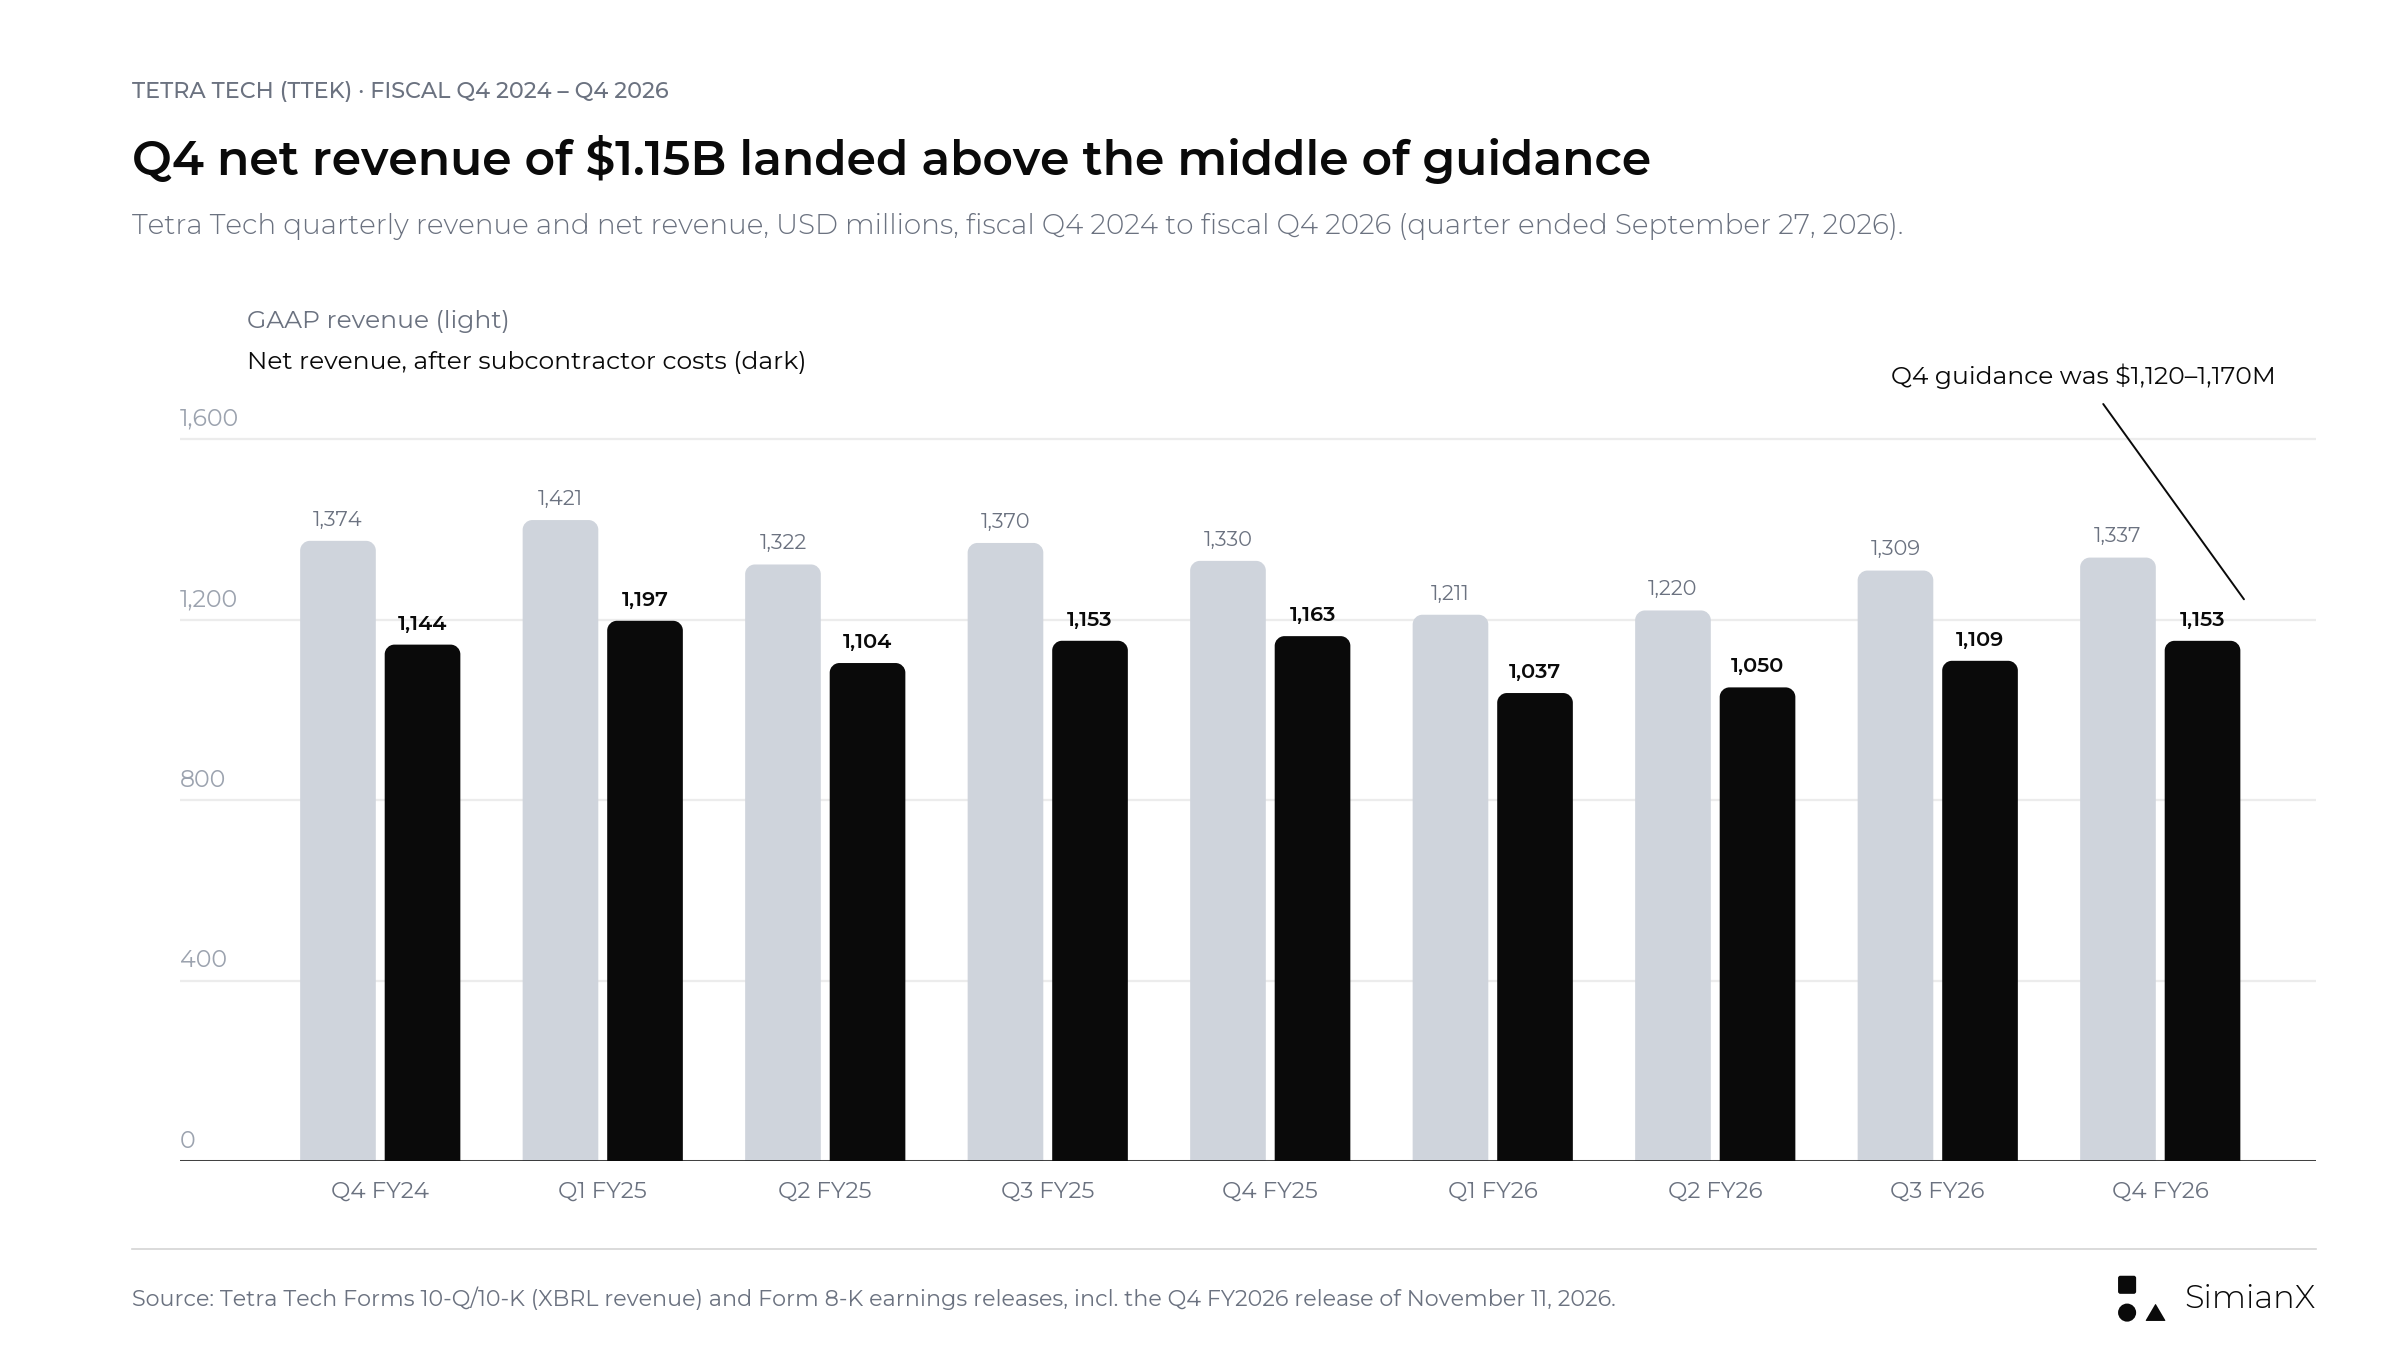
Net gelir, USAID fesihlerinin ardından çeyrek başına yaklaşık 1,04 milyar $'a düştü, 3Ç MY2026'da 1,11 milyar $'a, 4Ç'de ise 1,12–1,17 milyar $'lık beklentinin orta noktasının üzerinde 1,15 milyar $'a ulaştı.
İki nokta öne çıkıyor. Birincisi, 2025 mali yılının ilk yarısında GAAP EPS tek seferlik giderlerle bozulduğundan daha temiz karşılaştırma, 4Ç MY2026'da 0,49 $'a ulaşmadan önce 0,33 $ ile 0,45 $ arasındaki dar bir bantta hareket eden düzeltilmiş EPS'tir. İkincisi, işin bir kısmını sulandırılmış hisse sayısı yaptı: 1Ç MY2025'teki 271,9 milyondan 4Ç MY2026'da 256,7 milyona, yani %5,6 azaldı.
Doğru Gelir Tanımıyla Başlayın
Tetra Tech hem geliri hem de taşeron maliyetleri düşülmüş geliri raporlar; şirket ikincisine net gelir der. Net gelir GAAP dışı (non-GAAP) bir ölçüdür ve net kârla karıştırılmamalıdır.
Bu ayrım, şirket beklentisini üçüncü tarafların bilanço önizlemeleriyle karşılaştırırken önemlidir: Şirket beklentisini net gelir üzerinden verirken birçok veri servisi GAAP gelirini aktarır.
| Ölçü | Neyi temsil eder | Başlıca analitik kullanımı |
|---|---|---|
| GAAP geliri | Taşeron maliyetleri düşülmeden önceki gelir | Raporlanan faaliyet tabanının tamamını anlamak |
| Net gelir | Gelirden taşeron maliyetlerinin düşülmesiyle kalan tutar | Şirketin hizmet modeli içinde kalan faaliyeti değerlendirmek |
| Faaliyet kârı | Faaliyet giderlerinden sonraki kâr | Uygulamayı ve faaliyet kârlılığını değerlendirmek |
| Faaliyetlerden nakit akışı | İşletme faaliyetlerinden yaratılan nakit | Kârın nakde dönüşümünü test etmek |
| Serbest nakit akışı | Bu makalede faaliyetlerden nakit akışı eksi yatırım harcamaları | Satın almalar ve finansman kararları öncesindeki kullanılabilir nakdi değerlendirmek |
Taşerona verilen işin payı değiştiğinde ilk iki ölçü farklı hızlarda büyüyebilir. Örneğin 3Ç MY2026'da gelir 1.308,6 milyon $, net gelir 1.108,6 milyon $ oldu; taşeron maliyetleri gelirin yaklaşık %15'ini oluşturdu.
Bu nedenle net gelir tahminini önceki yılın GAAP geliriyle karşılaştıran bir manşet, yanıltıcı bir büyüme ya da daralma izlenimi yaratabilir.
Aynı payda disiplini marjlar için de geçerlidir. Faaliyet kârının GAAP gelirine bölünmesi, faaliyet kârının net gelire bölünmesiyle aynı hesap değildir. 3Ç MY2026'daki 158 milyon $'lık faaliyet kârı gelirin %12,1'i, ancak net gelirin %14,3'üdür (kendi hesaplamamız).
4Ç Beklentisi Ne Anlama Geliyordu, Tetra Tech Ne Açıkladı?
Dördüncü çeyrek aralığı ayrı bir tahmin değil, tam yıl beklentisinin kalan kısmıydı. Dokuz ayda Tetra Tech 3.195,4 milyon $ net gelir ve 1,11 $ düzeltilmiş EPS (0,35 $ + 0,34 $ + 0,42 $) açıkladı.
| Kontrol (kendi hesaplamamız) | Sonuç |
|---|---|
| Dokuz aylık net gelir + 4Ç net gelir beklentisi | 4.315 milyon $–4.365 milyon $, tam yıl aralığının tam olarak kendisi |
| Dokuz aylık düzeltilmiş EPS + 4Ç EPS beklentisi | 1,56 $–1,59 $, tam yıl düzeltilmiş EPS aralığının tam olarak kendisi |
| 4Ç net gelir beklentisi ile 4Ç MY2025 (1.163,3 milyon $) | Yıllık bazda −%3,7 ile +%0,6 arası; orta nokta −%1,6 |
| 4Ç EPS beklentisi ile 4Ç MY2025 düzeltilmiş EPS (0,45 $) | Yatay ile +%6,7 arası |
| Tam yıl net gelir orta noktası ile MY2025 (4.617,3 milyon $) | −%6,0 |
| Açıklanan 4Ç net gelir (1.152,9 milyon $) ile 4Ç MY2025 | −%0,9 |
| Açıklanan MY2026: net gelir 4.348,3 milyon $; düzeltilmiş EPS 1,60 $ | Net gelir aralık içinde (MY2025'e göre −%5,8); düzeltilmiş EPS üst sınırın bir sent üzerinde |
4Ç MY2025 duyurusuna göre geçen yılın aynı çeyreğinde hâlâ 97,8 milyon $'lık USAID/ABD Dışişleri Bakanlığı (DOS) geliri (GAAP bazında) bulunuyordu. Dolayısıyla yatay bir raporlanan karşılaştırma, işin geri kalanında büyüme anlamına gelir. Duyuru bu tabloyu doğruladı: Şirkete göre 4Ç net geliri raporlanan bazda %0,9 düştü, ancak dönemsel afet müdahalesi hariç %5 arttı.
Tetra Tech'in Geliri Neden Düşüyor?
En net açıklama, uluslararası kalkınma işlerindeki daralma ve dönemsel afet müdahalesi faaliyetleriyle yapılan dengesiz karşılaştırmadır.
Ocak 2025'te bir başkanlık kararnamesi ABD'nin dış kalkınma yardımlarını askıya aldı. Şubat 2025'te Dışişleri Bakanlığı USAID programlarının %83'ünün iptal edildiğini duyurdu ve Tetra Tech'e USAID sözleşmelerinin neredeyse tamamının idarenin takdirine bağlı fesih (termination for convenience) hükmüyle sona erdirildiği bildirildi. Şirket, Global Development Services biriminde 92,4 milyon $'lık şerefiye değer düşüklüğü kaydetti. Federal finansman riski yükleniciler için yeni değil; ABD hükümeti kapanmaları ve borsa tarihine ilişkin yazımız, Washington'daki bütçe kavgalarının piyasaya ne sıklıkla yansıdığını gösteriyor.
Tetra Tech'in dokuz aylık bildirimi, bir önceki yılın aynı dönemindeki yaklaşık 550 milyon $'a karşılık yaklaşık 190 milyon $ USAID/Dışişleri Bakanlığı geliri bildirdi. Raporlanan toplam gelir 4.112,490 milyon $'dan 3.739,374 milyon $'a, %9,1 geriledi. ABD federal hükümeti geliri %32,5 düştü.
| Dokuz aylık gelir köprüsü | Tutar |
|---|---|
| Raporlanan toplam gelirdeki düşüş — hesaplanan | 373,116 milyon $ |
| USAID/DOS gelirindeki düşüş — yuvarlanmış açıklamalardan hesaplanan | Yaklaşık 360 milyon $ |
| USAID/DOS düşüşünün toplam düşüş içindeki payı — hesaplanan | Yaklaşık %96,5 |
| Önceki yıl karşılaştırması olmayan yakın tarihli bir satın almadan gelen gelir | Yaklaşık 85 milyon $ |
Hesap, uluslararası kalkınma alanındaki azalmanın konsolide gelir düşüşünün neredeyse tamamına yaklaşık olarak eşit olduğunu gösteriyor.
Bu tam bir mutabakat değil, bir ölçek karşılaştırmasıdır. Önceki yılın dönemi Güney Kaliforniya'daki Palisades ve Eaton yangınlarına yönelik afet müdahalesi işlerini de içeriyordu; mevcut dönem ise bir satın almadan gelen yaklaşık 85 milyon $'ı içeriyor. Bu iki kalem ters yönlerde etki ediyor.
3Ç MY2026'daki segment dağılımı da aynı noktayı ortaya koyuyor. Government Services Group (GSG, Kamu Hizmetleri Grubu) geliri 111,0 milyon $ veya %15,6 düşerken Commercial/International Services Group (CIG, Ticari/Uluslararası Hizmetler Grubu) gelirini 51,8 milyon $ veya %7,7, net gelirini ise %9,3 artırdı. Tam mali yıl da aynı ayrışmayı gösteriyor: GSG net geliri %19,2 düşerek 1.877,5 milyon $'a gerilerken CIG net geliri %7,8 artarak 2.470,8 milyon $'a çıktı. Konsolide gelir %6,7 düşerek 5.076,7 milyon $'a geriledi (4Ç duyurusundan yaptığımız hesaplamalar).
İyimser yorum, konsolide düşüşün devam eden fırsat alanındaki zayıflığı olduğundan büyük gösterdiğidir. Temkinli yorum ise kaybedilen bir işi hesap dışı bırakmanın onun gelirini, katkısını ya da nakit yaratımını geri getirmediğidir. İkame işlerin yine de kazanılması ve yürütülmesi gerekiyor.
Bu nedenle yatırımcılar iki soruyu ayrı ayrı sormalı:
- Aksayan faaliyetlerin dışındaki talep ne kadar sağlıklı?
- Bu talep, ortadan kalkan ekonomik katkıyı ne kadar hızlı ikame edebilir?
Bir toparlanma tezi her iki soruya da tatmin edici yanıtlar gerektirir.
Temel Büyüme Otomatik Olarak Organik Büyüme Değildir
Tetra Tech, USAID/DOS ve dönemsel afet müdahalesi hariç tutulduğunda 3Ç MY2026'da net gelirde %8 büyüme bildirdi. 1Ç ve 2Ç'de de benzer şekilde hariç tutulan bazlarda %8 büyüme bildirmişti. Tam mali yıl için şirket, USAID/DOS ve dönemsel afet müdahalesi hariç net gelirde %7 büyüme; 4Ç için ise dönemsel afet müdahalesi hariç %5 büyüme bildirdi.
Bu yararlı bir bağlam, ancak ifade önemli. Belirli kalemleri hariç tutan bir büyüme ölçüsü otomatik olarak organik, sabit kurlu bir büyüme ölçüsü değildir. Seçilmiş faaliyetleri çıkarmak, satın alma ve kur etkilerini çıkarmaktan farklı bir soruyu yanıtlar ve 10-Q, dokuz aylık gelirin yaklaşık 85 milyon $'ının yakın tarihli bir satın almadan geldiğini açıklıyor.
| Büyüme tanımı | Neyi ayrıştırmaya çalışır | Yatırımcıların yine de kontrol etmesi gerekenler |
|---|---|---|
| Raporlanan büyüme | Raporlanan işin tamamındaki değişim | Karma değişiklikleri ve olağandışı karşılaştırma dönemleri |
| Aksayan faaliyetler hariç büyüme | Belirtilen kategorilerin dışındaki performans | Satın almalar, kur ve kalan karma değişiklikleri |
| Organik büyüme | Tanımlanmış satın alma etkileri hariç büyüme | Şirketin kesin metodolojisi |
| Sabit kurlu büyüme | Kur çevrim etkileri hariç büyüme | Satın alma etkileri ve proje karması |
Daha güçlü bir açıklama, devam eden faaliyetlerin, satın almaların ve kurların katkısını ayrı ayrı gösterirdi. Yatırımcılar ayrıca büyümenin yeni proje faaliyetiyle mi yoksa yalnızca daha kolay karşılaştırmalarla mı desteklendiğini incelemeli.
Birikmiş Siparişlerin Dönüşümü Büyüklüğünden Daha Önemlidir
Daha büyük bir sipariş defteri ancak kârlı işe ve tahsil edilebilir nakde dönüşürse değerlidir.
Tetra Tech'in birikmiş siparişleri 28 Haziran 2026 itibarıyla 4,49 milyar $ oldu ve bir önceki çeyreğe göre %5 arttı. CEO, veri merkezi ve sediman rehabilitasyonu projelerine yönelik ticari siparişler dahil önemli 3Ç siparişlerinin birikmiş siparişleri 200 milyon $'ın üzerinde artırdığını söyledi. Yasal bildirim ölçüsüne göre kalan edim yükümlülükleri Aralık 2025'te 3,92 milyar $ ile dibi gördü ve Haziran 2026'ya kadar 4,44 milyar $'a yükseldi. 27 Eylül 2026'daki mali yıl sonunda birikmiş siparişler, yıllık bazda %13 ve hazirana göre %4 artışla 4,67 milyar $'a ulaştı; CEO, önemli müşteri programlarının birikmiş siparişleri 530 milyon $'ın üzerinde artırdığını söyledi. Görüşmede bunu finanse edilmiş birikmiş sipariş olarak nitelendirdi ve 4Ç'nin, sipariş/fatura oranının (book-to-bill) 1,1'in üzerinde olduğu art arda üçüncü çeyrek olduğunu belirtti. Yıl sonu kalan edim yükümlülükleri Form 10-K'da açıklanacak.
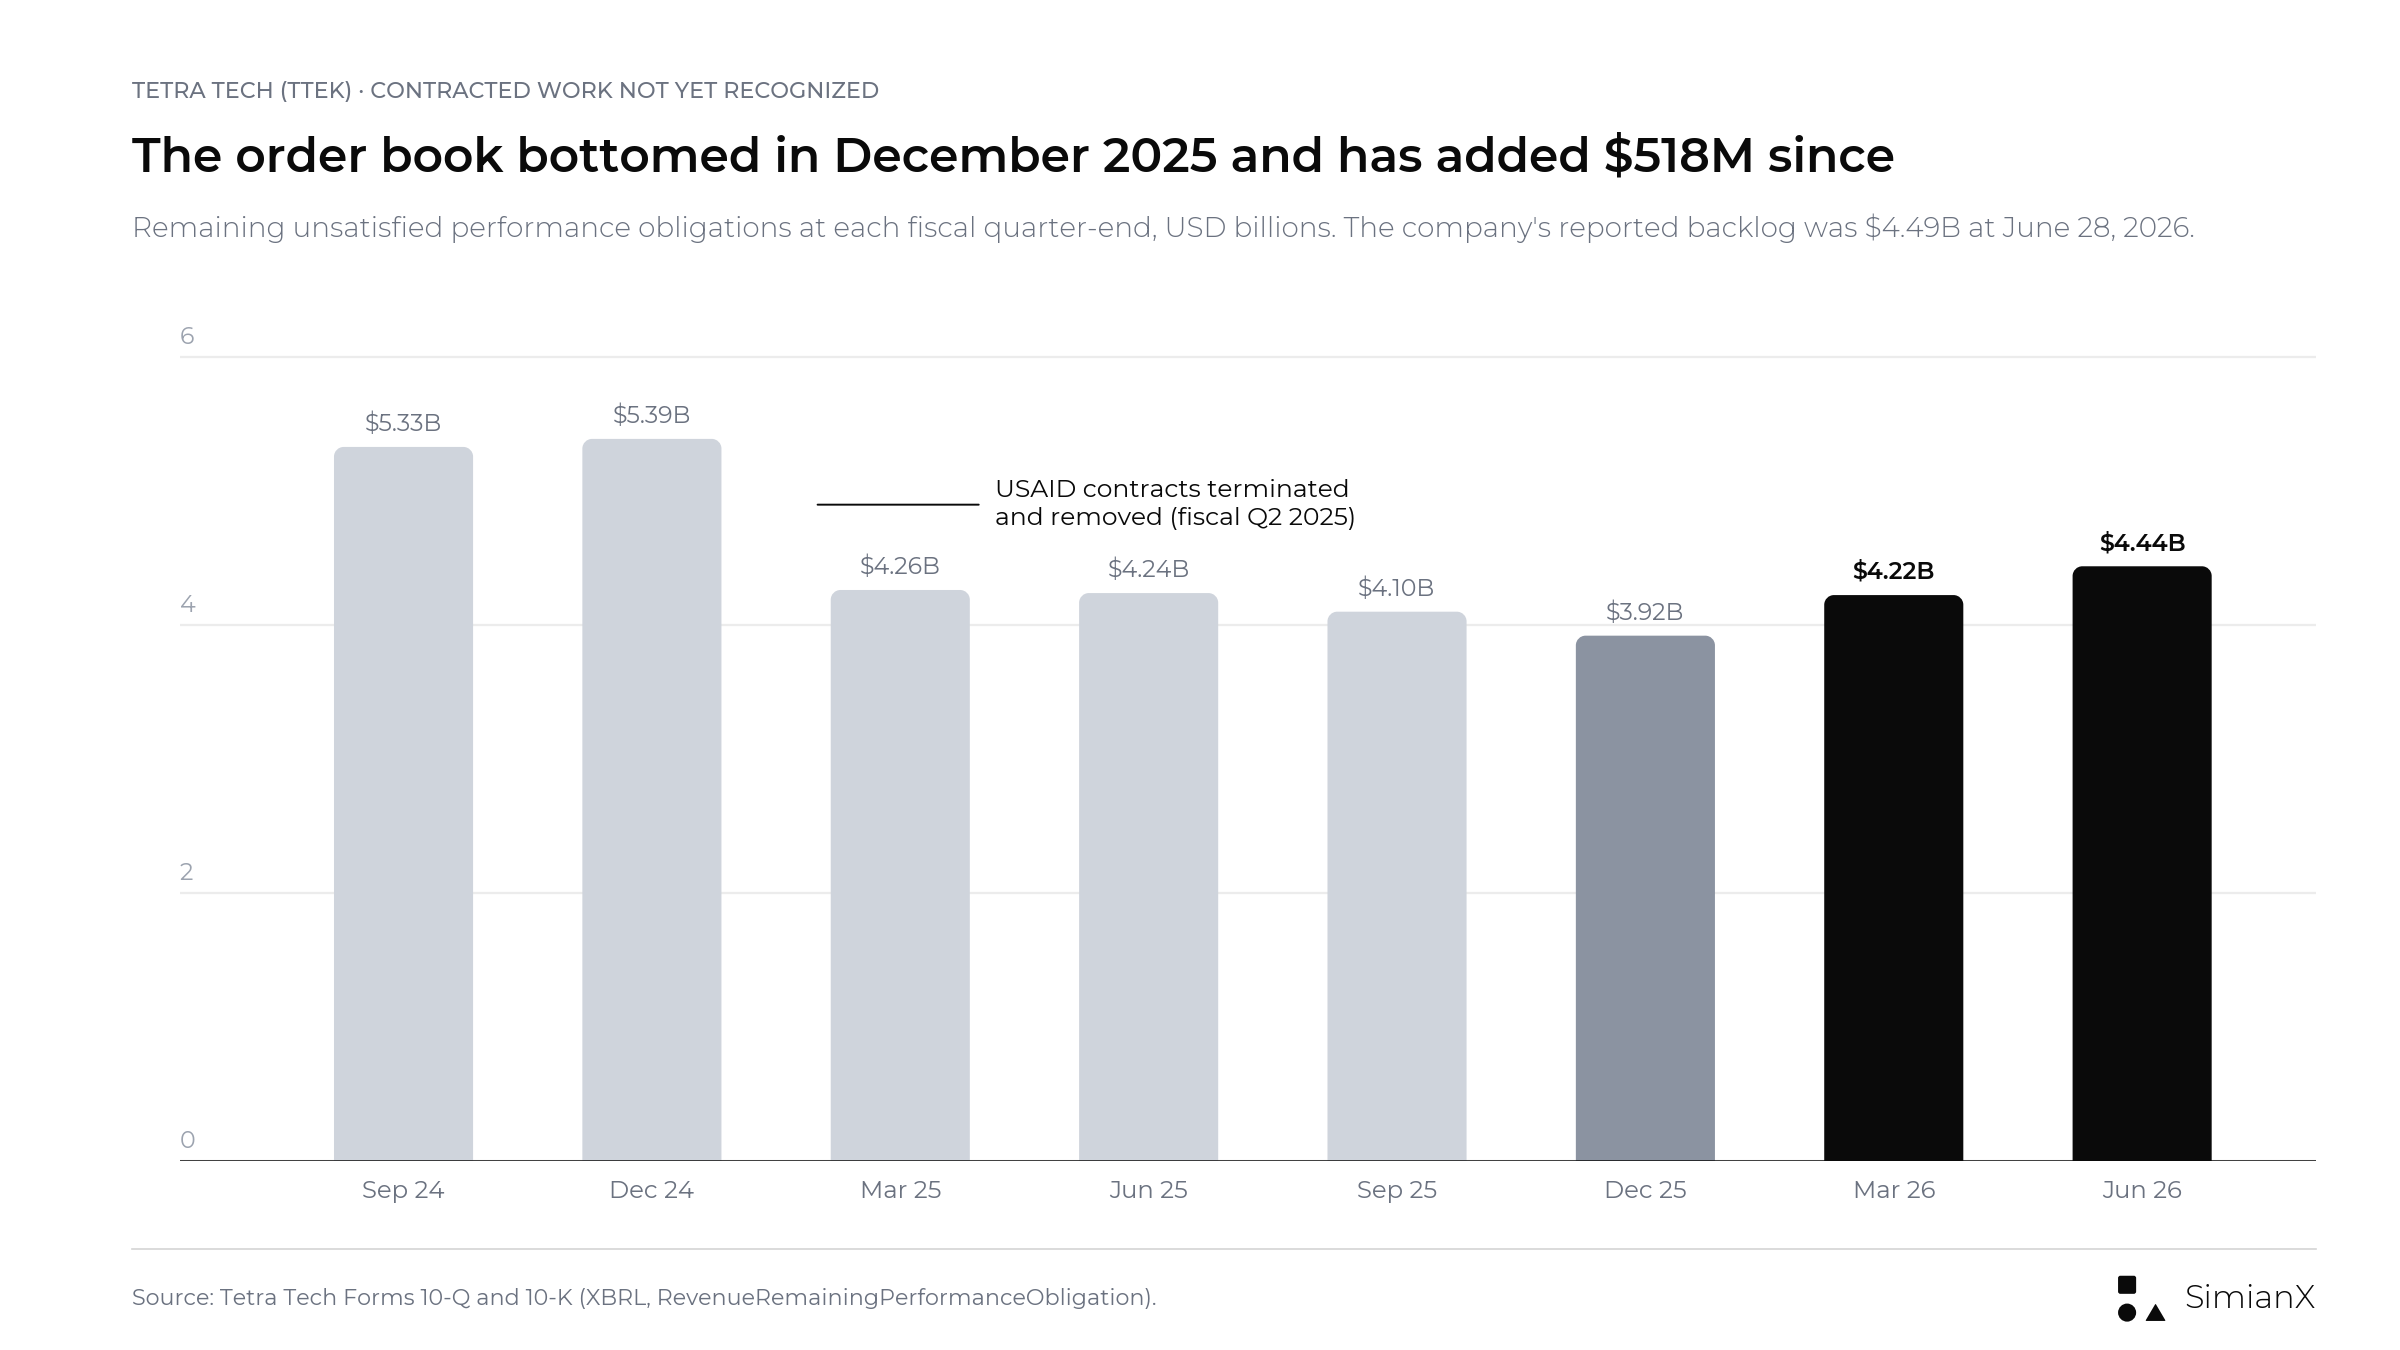
Sipariş defteri dip seviyesinden yaklaşık 518 milyon $ toparlandı, ancak USAID fesihlerinden önce korunan 5,3–5,4 milyar $ seviyesinin altında kalıyor.
Bildirim ayrıca birikmiş siparişlerin, idarenin takdirine bağlı fesih hükümlerinin olası etkisini dikkate almadığını açıklıyor. Bu Tetra Tech'te soyut bir risk değil: USAID sözleşmeleri tam olarak bu şekilde sona erdi. Bu nedenle birikmiş siparişler koşulsuz bir nakit alacağına eşdeğer değildir. Aynı temkin diğer birikmiş sipariş hikâyeleri için de geçerli; Caterpillar'ın 3Ç 2026 sonuçları, hissenin düşmesini engellemeyen rekor bir sipariş defterinin yakın tarihli bir örneği.
| Birikmiş sipariş sorusu | Neden önemli |
|---|---|
| İş finanse edildi ve başlamasına onay verildi mi? | Bir ihalenin uygulamaya geçip geçemeyeceğini belirler |
| Gelir ne zaman başlamalı? | Yakın vadeli faaliyeti daha uzun vadeli fırsatlardan ayırır |
| Beklenen teslim süresi nedir? | Sipariş defterinin ne kadar hızlı gelire dönüşebileceğini açıklar |
| Hangi iş gücü ve teknik kapasite gerekiyor? | Büyümenin verimli şekilde sağlanıp sağlanamayacağını test eder |
| İşin ne kadar katkı yaratması bekleniyor? | Cazip büyümeyi düşük getirili hacimden ayırır |
| Müşteriler ne kadar hızlı ödeyecek? | Proje uygulamasını nakit yaratımıyla ilişkilendirir |
Yararlı bir uyarı işareti, tekrarlanan proje başlangıç gecikmeleri, zayıflayan kapasite kullanımı veya yavaşlayan tahsilatlarla birlikte artan birikmiş siparişler olurdu. Daha olumlu bir tablo ise yeni ihaleleri, zamanında mobilizasyonu, istikrarlı teslim ekonomisini ve sağlıklı nakit dönüşümünü bir araya getirirdi.
Sözleşme Duyurularını Değerlerini Abartmadan Okuyun
Tetra Tech'in son duyuruları fırsat alanının genişliğini destekliyor. Aynı zamanda sözleşme manşetlerinin neden dikkatli yorum gerektirdiğini de gösteriyor.
| Duyuru | Açıklanan tutar veya proje ölçeği | Açıklamanın gerçekte anlamı |
|---|---|---|
| Dayton PFAS arıtma tasarımı, 21 Temmuz | Tesisin öngörülen inşaat maliyeti 350 milyon $ | İnşaat bütçesi, Tetra Tech'in açıklanan ücreti değildir |
| FAA hava sahası yeniden tasarımı, 23 Temmuz | Dört yıllık 27 milyon $'lık iş emri (task order) | Tanımlanmış bir hizmet ihalesi, anında çeyreklik gelir değil |
| NOAA kıyı jeo-uzamsal hizmetleri, 18 Ağustos | Beş yıllık 49 milyon $'lık çok yüklenicili sözleşme (multiple-award) | İhale yapısı ve sonraki iş dağılımı önemli |
| EPA arazi rehabilitasyonu, 25 Ağustos | Dört yıllık 16,8 milyon $'lık sözleşme | Çok yıllı teknik hizmet faaliyeti |
Kaynaklar: Belirtilen tarihlerdeki Tetra Tech basın bültenleri.
Dayton ayrımı özellikle önemli. Şirket, Amerika Birleşik Devletleri'nin kendi ifadesiyle en büyük PFAS'a özel su arıtma tesisini tasarlamak üzere seçildiğini duyurdu; öngörülen inşaat maliyeti Tetra Tech'e verilmiş gelir olarak sunulmamalıdır.
Çok yüklenicili düzenlemeler de dikkat gerektirir. Manşetteki sözleşme tutarı birkaç firmanın paylaştığı bir tavandır; tamamı tek bir katılımcıya atfedilmemeli veya hemen gelir olarak kaydedilmemelidir.
3Ç duyurusu ayrıca güç sistemi dijital otomasyonu ve siber güvenlik için hiper ölçekli bir yapay zekâ veri merkezi sözleşmesini de listeledi. Değeri açıklanmadı.
4Ç duyurusu daha büyük ihaleler ekledi; bunların başında NASA kurumsal lojistik hizmetleri için 1,4 milyar $'lık çok yüklenicili çerçeve satın alma anlaşması (blanket purchase agreement), 145 milyon $'lık çok yüklenicili bir ABD Donanması mühendislik sözleşmesi ve 141 milyon $'lık tek yüklenicili bir EPA su altyapısı değerlendirme sözleşmesi geliyor. Yukarıdaki çok yüklenicili düzenlemelere ilişkin temkin NASA ve Donanma rakamları için de geçerli.
Su, Çevre Hizmetleri ve Altyapı Farklı Büyüme Yolları Sunuyor
Son ihaleler, ikame talep için birkaç olası kaynağa işaret ediyor. Dayton projesi PFAS arıtma tasarımıyla ilgili. EPA ihalesi arazi rehabilitasyonunu kapsıyor. FAA işi hava sahası modernizasyonuyla ilgiliyken NOAA sözleşmesi kıyı jeo-uzamsal hizmetlerini içeriyor.
Bu çeşitlilik herhangi bir proje kategorisine bağımlılığı azaltabilir, ancak işi tek bir makro anlatı üzerinden değerlendirmeyi de zorlaştırır.
- Su arıtma: Projeler planlamadan ayrıntılı mühendisliğe ne kadar hızlı ilerliyor?
- Çevre hizmetleri: Teknik görevler tekrarlayan mı, projeye özgü mü, yoksa yeni finansmana mı bağlı?
- Altyapı modernizasyonu: Müşteriler işlere öngörülebilir bir hızda onay veriyor mu?
- Dijital hizmetler: Teknoloji teslim ekonomisini iyileştiriyor mu, yoksa ek hizmet geliri mi yaratıyor?
Yatırımcılar ayrıca veri merkeziyle ilgili her görevi yapay zekâ bilişim altyapısına sahip olmakla eş tutmaktan kaçınmalı. Tetra Tech, 2Ç MY2026 duyurusunda su kaynakları ve çevresel etkiler konusundaki danışmanlığının yeni veri merkezleri için toplum desteği kazanmada giderek daha kritik hale geldiğini söyledi. Bu bir mühendislik hizmetleri fırsatıdır; TTEK'in bir veri merkezi operatörüyle aynı ekonomiye veya gelir maruziyetine sahip olduğunun kanıtı değildir.
Nakit Akışı Güçlü, Ancak Kaynakları Önemli
Faaliyetlerden nakit akışı eksi yatırım harcamaları kullanıldığında ilk dokuz aya ait Form 10-Q aşağıdaki hesabı veriyordu.
| 2026 mali yılının ilk dokuz ayı | Tutar |
|---|---|
| Faaliyetlerden nakit akışı — raporlanan | 466,553 milyon $ |
| Yatırım harcamaları — raporlanan | 13,955 milyon $ |
| Serbest nakit akışı — kendi hesaplamamız | 452,598 milyon $ |
| Faaliyetlerden nakit akışı, 2025 mali yılının ilk dokuz ayı — raporlanan | 356,838 milyon $ |
Kaynak: Tetra Tech'in 28 Haziran 2026'da sona eren çeyreğe ait Form 10-Q'su.
Hesaplanan dokuz aylık serbest nakit akışı, satın almalar ve finansman faaliyetleri öncesinde yaklaşık 452,6 milyon $ oldu. CFO, dokuz aylık 467 milyon $'lık faaliyetlerden nakit akışını şirket tarihinin en güçlüsü olarak nitelendirdi.
Bildirim, faaliyetlerden nakit akışındaki 109,7 milyon $'lık yıllık artışı esas olarak 4Ç MY2025'te tamamlanan afet müdahalesi işlerinden ve feshedilen USAID programlarından yapılan tahsilatlara bağlıyor. Önceki yılın dönemi ayrıca 57 milyon $'lık bir hukuki karşılık ödemesi de içeriyordu.
| 2026 mali yılı, tam yıl | Tutar |
|---|---|
| Faaliyetlerden nakit akışı — raporlanan | 523,0 milyon $ |
| Yatırım harcamaları — raporlanan | 20,5 milyon $ |
| Serbest nakit akışı — kendi hesaplamamız | 502,5 milyon $ |
| 4Ç faaliyetlerden nakit akışı — kendi hesaplamamız (tam yıl eksi dokuz ay) | 56,5 milyon $ |
| Faaliyetlerden nakit akışı, 2025 mali yılı — raporlanan | 457,7 milyon $ |
| İşletme satın almaları, edinilen nakit düşülmüş — raporlanan | 191,9 milyon $ |
Kaynak: Tetra Tech'in 4Ç ve 2026 mali yılı bilanço duyurusu (nakit akış tablosu).
Tam yıl faaliyetlerden nakit akışı %14 arttı, ancak dördüncü çeyreğin katkısı bir yıl önceki 100,8 milyon $'a karşılık yalnızca yaklaşık 56,5 milyon $ oldu. Nakit yılı 235,1 milyon $ ile, uzun vadeli borç ise bir yıl önceki 763,4 milyon $'dan yükselerek 892,0 milyon $ ile kapattı.
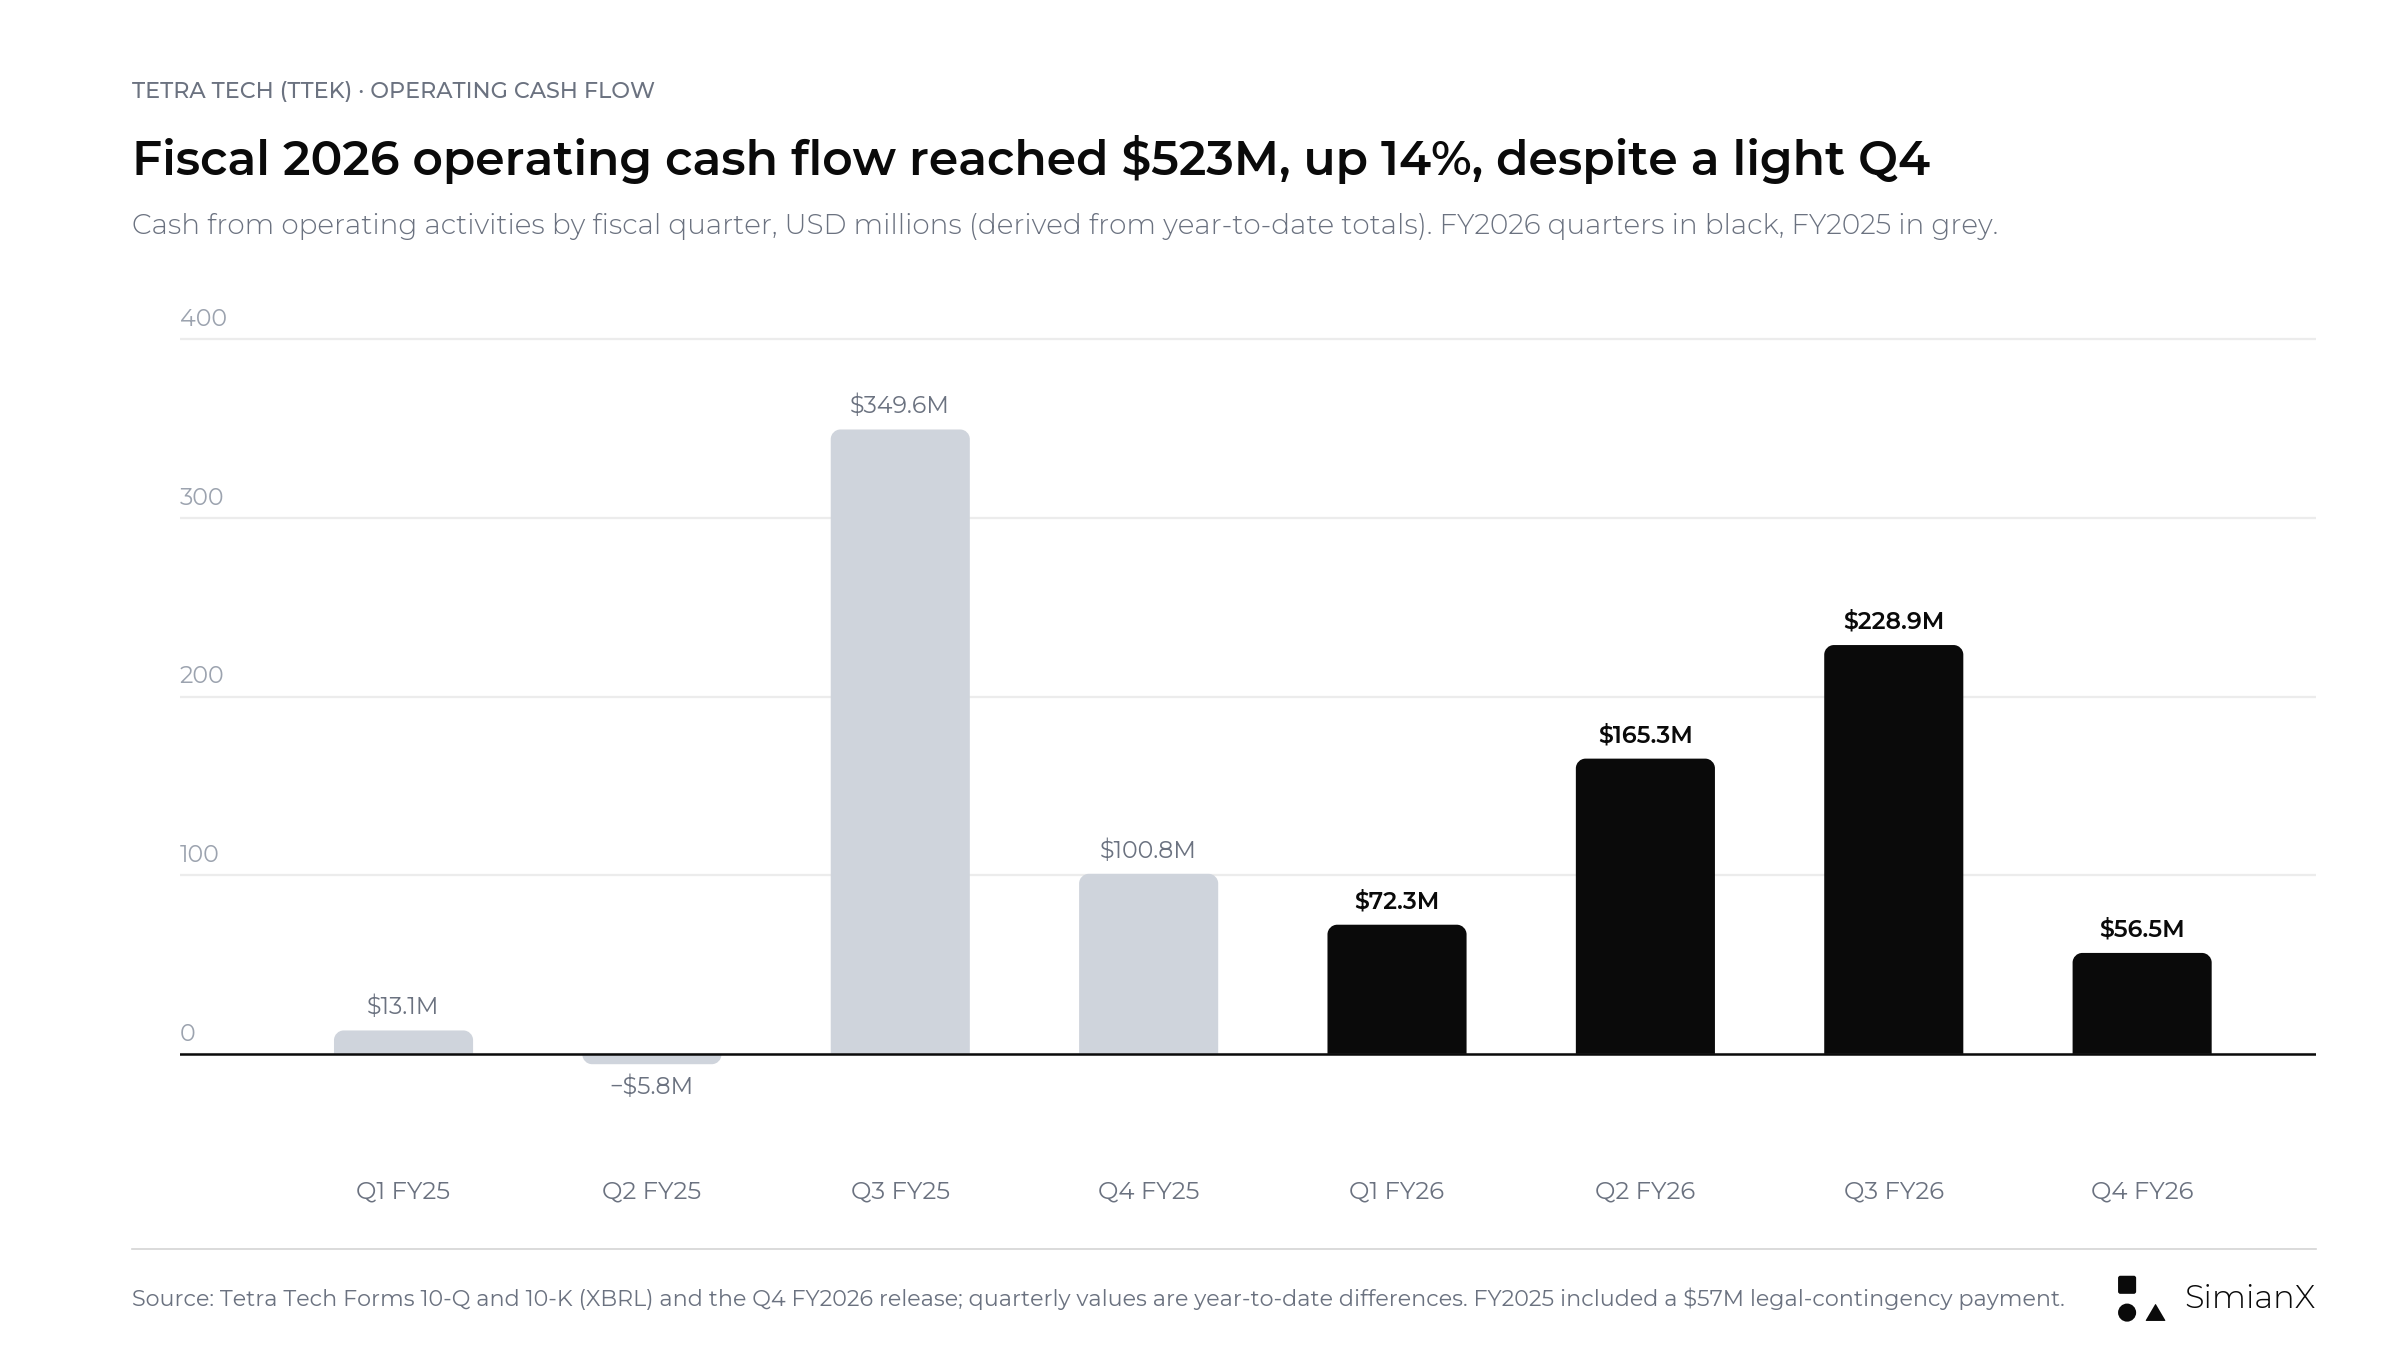
Çeyreklik faaliyetlerden nakit akışı dalgalı. 2026 mali yılında kısmen eski alacakların tahsilatı sayesinde 3Ç'ye kadar yükseldi, ardından 4Ç'de yaklaşık 56,5 milyon $'a düştü; tam yıl yine de %14 arttı.
Eski işlerden gelen tahsilatlar gerçek nakittir ve finansal esnekliği artırır. Ancak bunlar otomatik olarak yeni işlerden gelen tekrarlayan nakit yaratımı gibi ileriye yansıtılmamalıdır. Sonraki yasal bildirimler şunları ayırmaya yardımcı olmalı:
- Mevcut işletme faaliyetinin yarattığı nakit.
- Eski alacakların tahsilatı.
- Ödeme zamanlamasındaki değişiklikler (alacak tahsil süresi, DSO, 1Ç'deki 51 gün ve 2Ç'deki 58 günün ardından 3Ç'de 56 gün oldu; CFO 4Ç görüşmesinde bunu 60 gün olarak verdi).
- Yatırım harcamaları.
- Satın alma harcamaları ve finansman kararları.
Varlık açısından hafif bir model cazip bir nakit dönüşümü sağlayabilir. Daha güçlü yatırım tezi, olağandışı tahsilat faydaları azaldıktan sonra da devam eden faaliyetlerin bu dönüşümü sürdürebildiğini gösterirdi.
Tetra Tech'in Hisse Geri Alımları EPS'i Destekleyebilir mi?
10 Eylül'deki sermaye tahsisi duyurusu, şirketin geri alım kapasitesini genişletti.
| Sermaye tahsisi ölçüsü | Şirket açıklaması |
|---|---|
| Ek geri alım yetkisi | 500 milyon $ |
| Artış sonrası toplam kullanılabilir yetki | 898 milyon $ |
| Son 12 aylık faaliyetlerden nakit akışı | 567 milyon $ |
| Son 12 aylık geri alımlar ve temettüler | 322 milyon $ |
| Çeyrek sonu net borç kaldıraç oranı | 0,88 kat |
| 2026 mali yılının ilk dokuz ayındaki geri alımlar | 202,0 milyon $ (3Ç'de 100 milyon $) |
| 2026 mali yılındaki geri alımlar | 302,0 milyon $ (4Ç'de 100 milyon $) |
| 27 Eylül 2026 itibarıyla kalan yetki | 798 milyon $ |
| 27 Temmuz 2026'da onaylanan çeyreklik temettü | Hisse başına 0,072 $, yıllık %11 artış |
| 9 Kasım 2026'da onaylanan çeyreklik temettü | Hisse başına 0,072 $, yıllık %11 artış; 11 Aralık'ta ödenecek |
Kaynaklar: Tetra Tech'in 10 Eylül duyurusu, 3Ç 2026 duyurusu, Form 10-Q ve 4Ç 2026 duyurusu.
Geri alımlar, diğer her şey eşitken sulandırılmış hisse sayısını azaltarak EPS'i destekleyebilir ve bunu zaten yaptılar: Sulandırılmış ağırlıklı ortalama hisse sayısı 3Ç MY2026'da 259,8 milyon oldu, bir yıl öncesine göre %1,9 daha az; 4Ç'de ise 256,7 milyon oldu, bir yıl öncesine göre %2,9 daha az. Ancak bir yetki, hisse satın alma izni demektir; alımların gerçekleştiğinin kanıtı değildir.
Üç ayrım önemli. Birincisi, EPS büyümesi net kârdaki değişimler ve sulandırılmış hisse sayısındaki değişimler olarak ayrıştırılmalı. İkincisi, brüt geri alımlar hisse ihracı ve hisse bazlı ücretlendirmeyle birlikte değerlendirilmeli. Üçüncüsü, geri alımların getirisi ödenen fiyata bağlıdır. Bilanço sonrası 39,43 $'da TTEK, 52 haftalık en yüksek kapanışının %7,5 altında işlem görüyor; bu nedenle her dolar mayıs ayında alabileceğinden çok daha az hisse alıyor.
4Ç duyurusu ilk takip sorusunu yanıtladı: Çeyrekte 100 milyon $'lık geri alım yapıldı ve 798 milyon $'lık yetki kaldı. Ortalama alım fiyatı, sulandırılmış hisse sayısındaki sonraki hareket ve satın almalar (2026 mali yılında 191,9 milyon $), borç yönetimi ile sermaye iadeleri arasındaki denge Form 10-K'da izlenmeye değer olmayı sürdürüyor.
Beklenti Geçmişi 2027 Mali Yılı İçin Çıtayı Yükseltiyor
Yönetim, 2026 mali yılının her çeyreğinin ardından tam yıl görünümünü yükseltti veya daralttı.
| Beklenti güncellemesi | MY2026 net gelir | MY2026 EPS |
|---|---|---|
| İlk beklenti, 12 Kasım 2025 | 4,05 milyar $–4,25 milyar $ | 1,40 $–1,55 $ |
| 1Ç sonrası, 28 Ocak 2026 | 4,15 milyar $–4,30 milyar $ | 1,46 $–1,56 $ (düzeltilmiş) |
| 2Ç sonrası, 29 Nisan 2026 | 4,25 milyar $–4,40 milyar $ | 1,50 $–1,58 $ (düzeltilmiş) |
| 3Ç sonrası, 29 Temmuz 2026 | 4,315 milyar $–4,365 milyar $ | 1,56 $–1,59 $ (düzeltilmiş) |
| Açıklanan, 11 Kasım 2026 | 4,348 milyar $ | Düzeltilmiş 1,60 $; GAAP 1,69 $ |
Kaynaklar: Tetra Tech'in 4Ç 2025 ile 1Ç, 2Ç, 3Ç ve 4Ç 2026 bilanço duyuruları.
EPS beklentisinin orta noktası yıl içinde 1,475 $'dan 1,575 $'a çıktı. EPS beklentisindeki tek düzeltmeler, şirketin Norveç operasyonlarının satışından elde edilen kazancı ve koşullu bedel değişikliklerini hariç tutuyor; bu nedenle yatırımcılar farkları mutabık kılmadan çeyreklik GAAP EPS rakamlarını toplayıp toplamı düzeltilmiş yıllık beklentiyle karşılaştırmamalı.
Açıklamadan önce 2027 mali yılı için analist konsensüsü 1,74 $ idi; bu, MY2026 beklentisinin orta noktasının yaklaşık %10 üzerindeydi. Tetra Tech bir yıl önce ilk MY2026 aralığını açıkladığında, USAID/DOS ve afet işleri hariç net gelir için bir büyüme aralığı (%5 ile %11 arası) da vermişti. 1,65 $ ile 1,80 $ arasındaki ilk 2027 mali yılı EPS aralığının orta noktası 1,725 $ ile bu konsensüsün hemen altında kalıyor ve duyuru, belirli kalemler hariç karşılaştırılabilir bir büyüme aralığı vermedi. Açıklamadan önce, yararlı bir 2027 mali yılı görünümünün neleri ele alması gerektiğini şöyle listelemiştik:
- Devam eden faaliyetlerdeki büyüme.
- Kalan uluslararası kalkınma maruziyeti.
- Satın alma ve kur varsayımları.
- Proje mobilizasyonu ve personel temini.
- Faaliyet kârlılığı.
- Nakit dönüşümü ve sermaye kullanımı.
Arkasındaki varsayımlar belirsiz kalırsa manşetteki bir büyüme oranı daha az bilgi verici olurdu. Duyuru ve görüşme; satın almaları (beklentiye dahil değil), faiz ve vergi varsayımlarını, beklenen ABD federal ve ABD ticari büyümeyi ele aldı. Duyuruda ya da görüşme dökümünde kalan uluslararası kalkınma maruziyetine veya hisse sayısı varsayımına ilişkin sayısal bir bilgi bulamadık.
TTEK Hissesinin Bilançoya Tepkisi: Kasım 2023'ten Bu Yana 13 Bilanço
Tetra Tech sonuçlarını piyasa kapanışında veya kapanıştan sonra açıkladığı için (4Ç MY2026 duyurusu Doğu Saati ile 16:00'da yayımlandı) tepki bir sonraki seansta görülür.
| Mali çeyrek | Açıklama (kapanıştan sonra) | Sonraki seansta TTEK hareketi | Aynı seansta SPY |
|---|---|---|---|
| 4Ç MY2023 | 15 Kasım 2023 | +%3,5 | +%0,1 |
| 1Ç MY2024 | 31 Ocak 2024 | +%3,9 | +%1,3 |
| 2Ç MY2024 | 1 Mayıs 2024 | +%6,1 | +%0,9 |
| 3Ç MY2024 | 31 Temmuz 2024 | +%9,0 | −%1,4 |
| 4Ç MY2024 | 13 Kasım 2024 | −%13,5 | −%0,6 |
| 1Ç MY2025 | 29 Ocak 2025 | −%2,9 | +%0,5 |
| 2Ç MY2025 | 7 Mayıs 2025 | +%13,0 | +%0,7 |
| 3Ç MY2025 | 30 Temmuz 2025 | −%1,1 | −%0,4 |
| 4Ç MY2025 | 12 Kasım 2025 | +%15,3 | −%1,7 |
| 1Ç MY2026 | 28 Ocak 2026 | +%3,0 | −%0,2 |
| 2Ç MY2026 | 29 Nisan 2026 | +%1,4 | +%1,0 |
| 3Ç MY2026 | 29 Temmuz 2026 | −%3,9 | +%1,7 |
| 4Ç MY2026 | 11 Kasım 2026 | +%4,8 | −%0,4 |
Kaynak: Polygon.io'nun günlük kapanış fiyatları (2024'teki 1'e 5 hisse bölünmesine göre düzeltilmiş); açıklama tarihleri Tetra Tech'in Form 8-K (Item 2.02) bilanço duyurularından. Her hareket, bir sonraki seansın kapanışının açıklama günü kapanışına göre değişimidir.
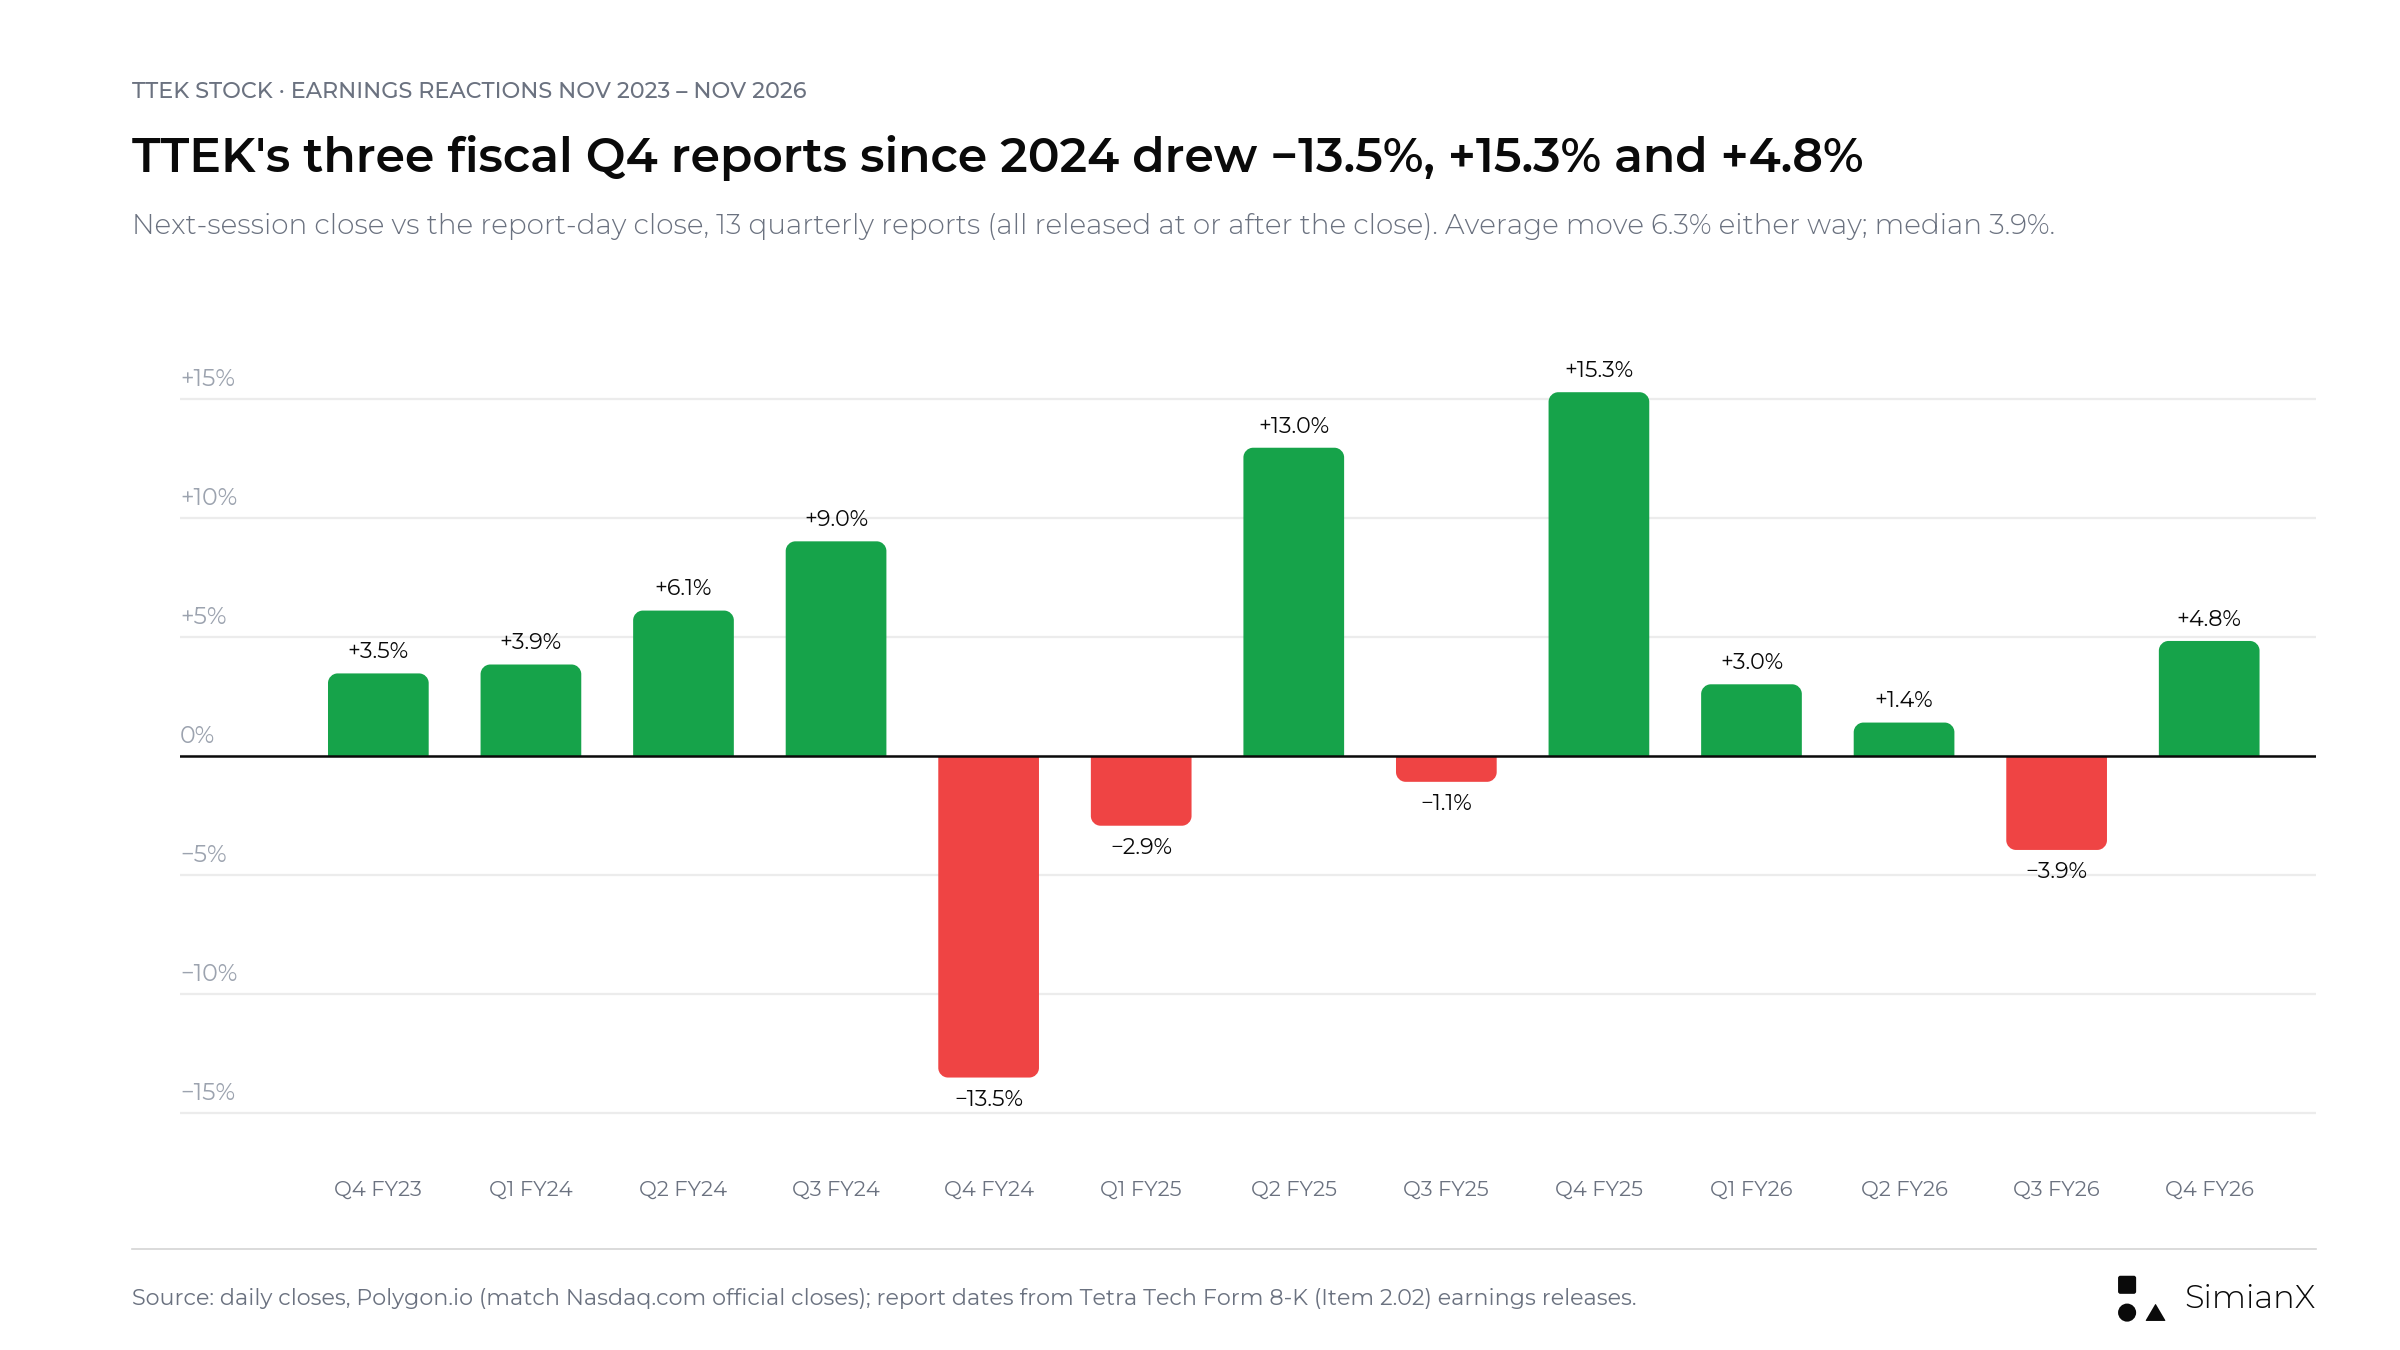
Ortalama hareket her iki yönde %6,3, medyan %3,9 oldu; hisse 13 bilançonun 9'undan sonra yükseldi.
- Hisseyi en çok dördüncü çeyrek bilançoları hareket ettiriyor. En büyük iki tepki, Kasım 2024'teki −%13,5 ve Kasım 2025'teki +%15,3, bir sonraki yılın ilk beklentisini içeren mali 4Ç açıklamalarının ardından geldi. Kasım 2026'daki 4Ç bilançosu ise +%4,8 ile daha küçük bir hareket yarattı.
- Beklentiyi aşmak yetmiyor. 3Ç MY2026 bilançosu konsensüsü aştı ve beklentiyi yükseltti, buna rağmen TTEK ertesi gün %3,9 düşerken S&P 500 ETF'i %1,7 yükseldi.
- Hisse bu bilançoya güçlü bir yükselişle girdi, ardından açıklama günü düştü. TTEK, 29 Temmuz kapanışından 10 Kasım'a kadar %20,3 yükseldi (SPY'da +%2,8), ardından 11 Kasım'da, 16:00'daki açıklamadan önce, bir önceki günün yaklaşık beş katı işlem hacmiyle %7,5 düşerek 37,61 $'a geriledi. Bu düşüşü açıklayan bir şirket duyurusu bulamadık. 12 Kasım'da hisse yaklaşık %10 yukarıda, 41,375 $'dan açıldı ve kazancını eriterek 39,43 $'dan kapandı: gün içinde +%4,8, ancak 10 Kasım kapanışının %3,0 altında.
Aynı bilanço haftasındaki başka bir şirketle karşılaştırma için, küçük bir gelir aşımının beklenenden büyük bir zararın gölgesinde kaldığı D-Wave 3Ç 2026 bilanço sayfamıza bakabilirsiniz.
Bilanço Öncesi Senaryolar ve Sonuçların Düştüğü Yer
Aşağıdaki senaryolar açıklamadan önce, tahmin veya hedef fiyat olarak değil, niteliksel çerçeveler olarak belirlenmişti.
| Senaryo | Duyuru ve görüşmedeki kanıtlar | Yorum |
|---|---|---|
| İyimser senaryo | 4Ç beklenti aralığının üst sınırında veya üzerinde, devam eden işlerde %8 veya üzeri büyüme, MY2027 beklentisi 1,74 $'lık konsensüste veya üzerinde | İkame işler kalıcı bir büyüme motoruna dönüşüyor |
| Temel senaryo | Dengesiz ama yönetilebilir bir geçişle beklentiye yakın sonuçlar | İstikrar, belirleyici bir hızlanma olmadan sürüyor |
| Kötümser senaryo | Proje gecikmeleri, konsensüsün altında MY2027 beklentisi veya eski tahsilatlara bağımlı nakit yaratımı | Sipariş defteri yeterli ekonomik ilerlemeye dönüşmüyor |
Sonuçlar iyimser senaryo ile temel senaryo arasında bir yere düştü. 4Ç EPS beklenti aralığının üst sınırını aştı ve birikmiş siparişler %13 büyüdü; ancak afet müdahalesi hariç büyüme 4Ç'de %5 oldu, MY2027 EPS orta noktası (1,725 $) 1,74 $'lık konsensüsün biraz altında kalıyor, net gelir beklentisi orta noktada yaklaşık %4 büyüme ima ediyor ve 4Ç faaliyetlerden nakit akışı yılın en zayıf çeyreği oldu.
Değerleme bir katman daha ekliyor. 12 Kasım'daki 39,43 $'lık kapanışla TTEK, 2026 mali yılı düzeltilmiş EPS'i olan 1,60 $'ın yaklaşık 24,6 katından ve 2027 mali yılı EPS beklentisinin orta noktasının (1,725 $) yaklaşık 22,9 katından işlem görüyor (kendi hesaplamalarımız). Açıklamadan önce, 40,65 $'da, çarpanlar MY2026 beklentisinin orta noktasının (1,575 $) yaklaşık 25,8 katı ve 1,74 $'lık MY2027 konsensüsünün 23,4 katıydı. Bu yıl 10 Kasım'a kadarki %21'lik yükselişin ardından bilanço öncesi beklentiler temmuz ayındakinden daha yüksekti. Bu makale bir hedef fiyat yayımlamıyor ve hissenin bir sonraki hareketini tahmin etmiyor. Bilanço çevresinde TTEK'in fiyatını ve göstergelerini takip etmek için SimianX AI hisse analizi ile canlı bir analiz başlatabilirsiniz.
Bilanço Görüşmesi İçin Yedi Soru (Açıklamadan Önce Belirlendi)
- Büyümenin ne kadarı organik? Devam eden işlerdeki talebi satın almalardan ve kur etkilerinden ayırın.
- Uluslararası kalkınma alanındaki sıfırlamadan geriye ne kaldı? Kalan gelir ve tahsilat maruziyetini açıklayın.
- Birikmiş siparişler ne kadar hızlı dönüşüyor? Proje başlangıç zamanlamasını ve başlıca mobilizasyon gereksinimlerini belirleyin.
- Hangi ihaleler finanse edildi? Sözleşmeye erişimi onaylanmış uygulamadan ayırın.
- Marjlar uygulama yoluyla mı yoksa karma yoluyla mı iyileşiyor? Her birinin katkısını netleştirin.
- Nakit yaratımı ne kadar tekrarlanabilir? Mevcut faaliyetleri eski tahsilatlardan ayırın.
- Sermaye nasıl kullanılıyor? Satın almalar, borç ve fiili geri alımlar arasındaki dengeyi açıklayın.
Duyuru ve görüşme kısmi yanıtlar verdi: afet müdahalesi hariç büyüme (4Ç'de %5) ve buna ek olarak USAID/DOS hariç büyüme (yıl için %7), sipariş/fatura oranının art arda üçüncü çeyrekte 1,1'in üzerinde olması, 4Ç'de 100 milyon $'lık geri alım ve kalan 798 milyon $'lık yetki, ayrıca gelecekteki satın almaları hariç tutan bir 2027 mali yılı beklentisi. Duyuru, büyük yeni çok yüklenicili sözleşme değerinin ne kadarının finanse edildiğini belirtmedi.
En güçlü yanıtlar tanımlanmış ölçüler ve karşılaştırılabilir dönemler içerirdi. Büyük bir hedef pazar hakkındaki genel ifadeler, gelir, kârlılık ve nakitle net bir bağlantı olmadan daha az yararlı olurdu.
Sıkça Sorulan Sorular
Tetra Tech 2026 mali yılı 4. çeyrek bilançosunu ne zaman açıkladı?
Tetra Tech sonuçları 11 Kasım 2026 Çarşamba günü Doğu Saati ile 16:00'da, ABD piyasalarının kapanışında açıkladı ve konferans görüşmesini 12 Kasım Perşembe günü Pasifik Saati ile 08:00'de yaptı.
Tetra Tech 4Ç MY2026 bilanço tahminlerini aştı mı?
Evet. Düzeltilmiş EPS 0,49 $ (GAAP EPS 0,51 $) ile 0,47 $'lık konsensüsün ve şirketin 0,45 $ ile 0,48 $ arasındaki beklentisinin üzerinde gerçekleşti. 1,15 milyar $'lık net gelir, 1,12 milyar $ ile 1,17 milyar $ arasındaki aralığın orta noktasının üzerindeydi.
TTEK için EPS tahmini neydi?
Açıklamadan önce Nasdaq.com'da gösterilen Zacks konsensüsü iki analistten hisse başına 0,47 $ idi; Kiplinger'ın bilanço takvimi de 0,47 $ gösteriyordu. Şirketin kendi beklentisi 1,12 milyar $ ile 1,17 milyar $ arası net gelirle 0,45 $ ile 0,48 $ arası EPS idi.
Tetra Tech'in 2027 mali yılı beklentisi nedir?
1,65 $ ile 1,80 $ arası EPS ve 4,425 milyar $ ile 4,625 milyar $ arası net gelir. Şirket 1Ç MY2027 için 1,04 milyar $ ile 1,08 milyar $ arası net gelirle 0,36 $ ile 0,38 $ arası EPS bekliyor. EPS orta noktası olan 1,725 $, açıklamadan önceki 1,74 $'lık konsensüsün biraz altında.
Tetra Tech 4Ç MY2025'te nasıl bir performans gösterdi?
28 Eylül 2025'te sona eren çeyrekte gelir 1.330,1 milyon $, net gelir 1.163,3 milyon $, EPS 0,48 $ ve düzeltilmiş EPS 0,45 $ oldu. Hisse ertesi gün %15,3 yükseldi.
Toplam gelir düşerken Tetra Tech belirli faaliyetler hariç büyüme nasıl bildirebiliyor?
Ölçüler farklı iş tabanlarını kapsıyor. Devam eden faaliyetler büyürken USAID işlerinin kaybı ve azalan afet müdahalesi faaliyeti konsolide toplamı düşürdü. Dokuz aylık gelirin yaklaşık 85 milyon $'ı da bir satın almadan geldi.
Tetra Tech'in birikmiş siparişleri garanti gelir mi?
Hayır. Birikmiş siparişler yararlı bir görünürlük sağlar, ancak koşulsuz bir alacak değildir. İdarenin takdirine bağlı fesih hükümlerini hesaba katmaz; USAID sözleşmeleri de tam olarak bu şekilde sona erdi. Birikmiş siparişler 27 Eylül 2026 itibarıyla 4,67 milyar $ idi.
TTEK genellikle bilançoda ne kadar hareket ediyor?
Son 13 bilançoda sonraki seanstaki ortalama hareket her iki yönde %6,3, medyan %3,9 oldu. En büyük iki hareket mali 4Ç bilançolarının ardından geldi; Kasım 2026'daki 4Ç bilançosu +%4,8'lik bir hareket yarattı.
Tetra Tech'in hisse geri alımları EPS'i destekleyebilir mi?
Evet, diğer etkenler değişmezse daha düşük bir sulandırılmış hisse sayısı EPS'i artırabilir. Tetra Tech 2026 mali yılında 302,0 milyon $'lık hisse geri aldı ve sulandırılmış hisse sayısı 4Ç MY2026'da yıllık bazda %2,9 düştü. Gerçek etki tamamlanan alımlara, alım fiyatlarına ve dengeleyici hisse ihracına bağlıdır.
2027 mali yılı görünümü için en önemli olan nedir?
Devam eden talebin kârlı büyümeyi ve tekrarlanabilir nakit yaratımını destekleyip destekleyemeyeceği. İlk EPS orta noktası olan 1,725 $, 1,74 $'lık konsensüse yakın ama biraz altında; bu nedenle 1Ç MY2027'den başlayarak aralığın tutturulması, aralığın kendisinden daha önemli.
Sonuç: Yalnızca Kâr Beklentisinin Aşılmasını Değil, İkame Büyümeyi İzleyin
Tetra Tech'in bir sonraki dönemi, teknik talebi ve kazanılan işleri sürdürülebilir kâra ve nakde dönüştürmesine bağlı.
Olumlu senaryo; geniş bir hizmet fırsat alanına, Aralık 2025'ten bu yana yükselerek 4,67 milyar $'lık birikmiş siparişe ulaşan bir sipariş defterine, rekor tam yıl EPS'ine, %14 artan faaliyetlerden nakit akışına ve kayda değer finansal esnekliğe dayanıyor. Karşı argüman da aynı derecede önemli: Aksayan geliri hesap dışı bırakmak onu ikame etmez, birikmiş siparişler garanti nakit değildir ve eski tahsilatların tekrarlanacağı varsayılamaz.
Bu nedenle en yararlı bilanço karnesi dört bölümden oluşuyor:
- Talep: Devam eden işlerdeki büyüme yeni müşteri faaliyetiyle destekleniyor mu?
- Dönüşüm: İhaleler onaylanmış, verimli işe dönüşüyor mu?
- Kârlılık: Büyüme cazip faaliyet getirileri yaratıyor mu?
- Nakit: Mevcut faaliyetler tahsilatları ve sermaye kullanımını sürdürebilir mi?
4Ç bilançosu bir EPS aşımı ve daha güçlü bir sipariş defteri getirdi; 2027 mali yılı aralığı ise konsensüsü açıkça aşmadan kapsıyor. Tetra Tech'in gelir sıfırlamasının ötesine geçip geçmediğini, 2027 mali yılı boyunca bu dört ölçüdeki performans belirleyecek; tek başına bir EPS aşımı temel yatırım sorusunu yanıtsız bırakır.
Bu makale finansal araştırma sunar; kişiselleştirilmiş yatırım tavsiyesi ya da TTEK alma veya satma önerisi değildir.
İlgili Okumalar
- Stratasys Çeyreklik Bilanço: 2026 3. Çeyrek Sonuçları, SSYS
- D-Wave 3Ç 2026: Gelir 4,5 mn $ Beklentiyi Aştı, Zarar 0,13 $
- Constellation Energy Q3 2026: 5,06 $ EPS ile 3,90 $ Aşıldı
- Airbnb Çeyreklik Bilanço: 3Ç 2026 Sonuçları ve ABNB Hissesi
- ConocoPhillips Çeyreklik Bilanço: 3Ç 2026 Sonuçları ve EPS
- McDonald’s Çeyreklik Bilanço: 3Ç 2026 Sonucu, Satış Tablosu
- Caterpillar Neden Düşüyor? Q3 2026 Kârı ve Sipariş Defteri
- ABD hükümeti kapanması (shutdown) ve borsa: 1976–2026
Kaynaklar
- Tetra Tech: 4Ç ve 2026 mali yılı bilanço duyurusu (Form 8-K, Exhibit 99.1), 11 Kasım 2026
- Nasdaq üzerinden Tetra Tech: 4Ç ve 2026 mali yılı sonuç duyurusu, 11 Kasım 2026, Doğu Saati ile 16:00'da yayımlandı
- The Motley Fool: Tetra Tech 4Ç 2026 bilanço görüşmesi dökümü, 12 Kasım 2026
- Nasdaq üzerinden Tetra Tech: Dördüncü çeyrek ve 2026 mali yılı sonuçları ile konferans görüşmesi için planlanan tarihler, 21 Ekim 2026
- Tetra Tech: bilanço görüşmesi sayfası
- Tetra Tech: 3Ç 2026 bilanço duyurusu (Form 8-K, Exhibit 99.1), 29 Temmuz 2026
- Tetra Tech: 28 Haziran 2026'da sona eren çeyreğe ait Form 10-Q
- Tetra Tech: 2Ç 2026 bilanço duyurusu (Form 8-K, Exhibit 99.1), 29 Nisan 2026
- Tetra Tech: 1Ç 2026 bilanço duyurusu (Form 8-K, Exhibit 99.1), 28 Ocak 2026
- Tetra Tech: 4Ç ve 2025 mali yılı bilanço duyurusu (Form 8-K, Exhibit 99.1), 12 Kasım 2025
- Tetra Tech: 28 Eylül 2025'te sona eren mali yıla ait Form 10-K
- Tetra Tech: 4Ç ve 2024 mali yılı bilanço duyurusu (Form 8-K, Exhibit 99.1), 13 Kasım 2024
- Tetra Tech: Hisse geri alım programına 500 milyon $'lık artış (Form 8-K, Exhibit 99.1), 10 Eylül 2026
- Tetra Tech: Dayton PFAS su arıtma tesisi tasarımı, 21 Temmuz 2026
- Tetra Tech: FAA'nın 27 milyon $'lık hava sahası yeniden tasarımı iş emri, 23 Temmuz 2026
- Tetra Tech: NOAA'nın 49 milyon $'lık çok yüklenicili kıyı jeo-uzamsal hizmetleri sözleşmesi, 18 Ağustos 2026
- Tetra Tech: EPA'nın 16,8 milyon $'lık arazi rehabilitasyonu sözleşmesi, 25 Ağustos 2026
- Nasdaq.com: TTEK bilanço tarihi ve Zacks konsensüsü
- Kiplinger: 9 Kasım 2026 haftası bilanço takvimi
- SEC EDGAR: Tetra Tech, Inc. bildirim dizini


