
 Yazan: Muke
Q3 2026 Sonrası Caterpillar: Rekor Sipariş Defteri, %41'lik Düşüş ve Q4 Hesabı
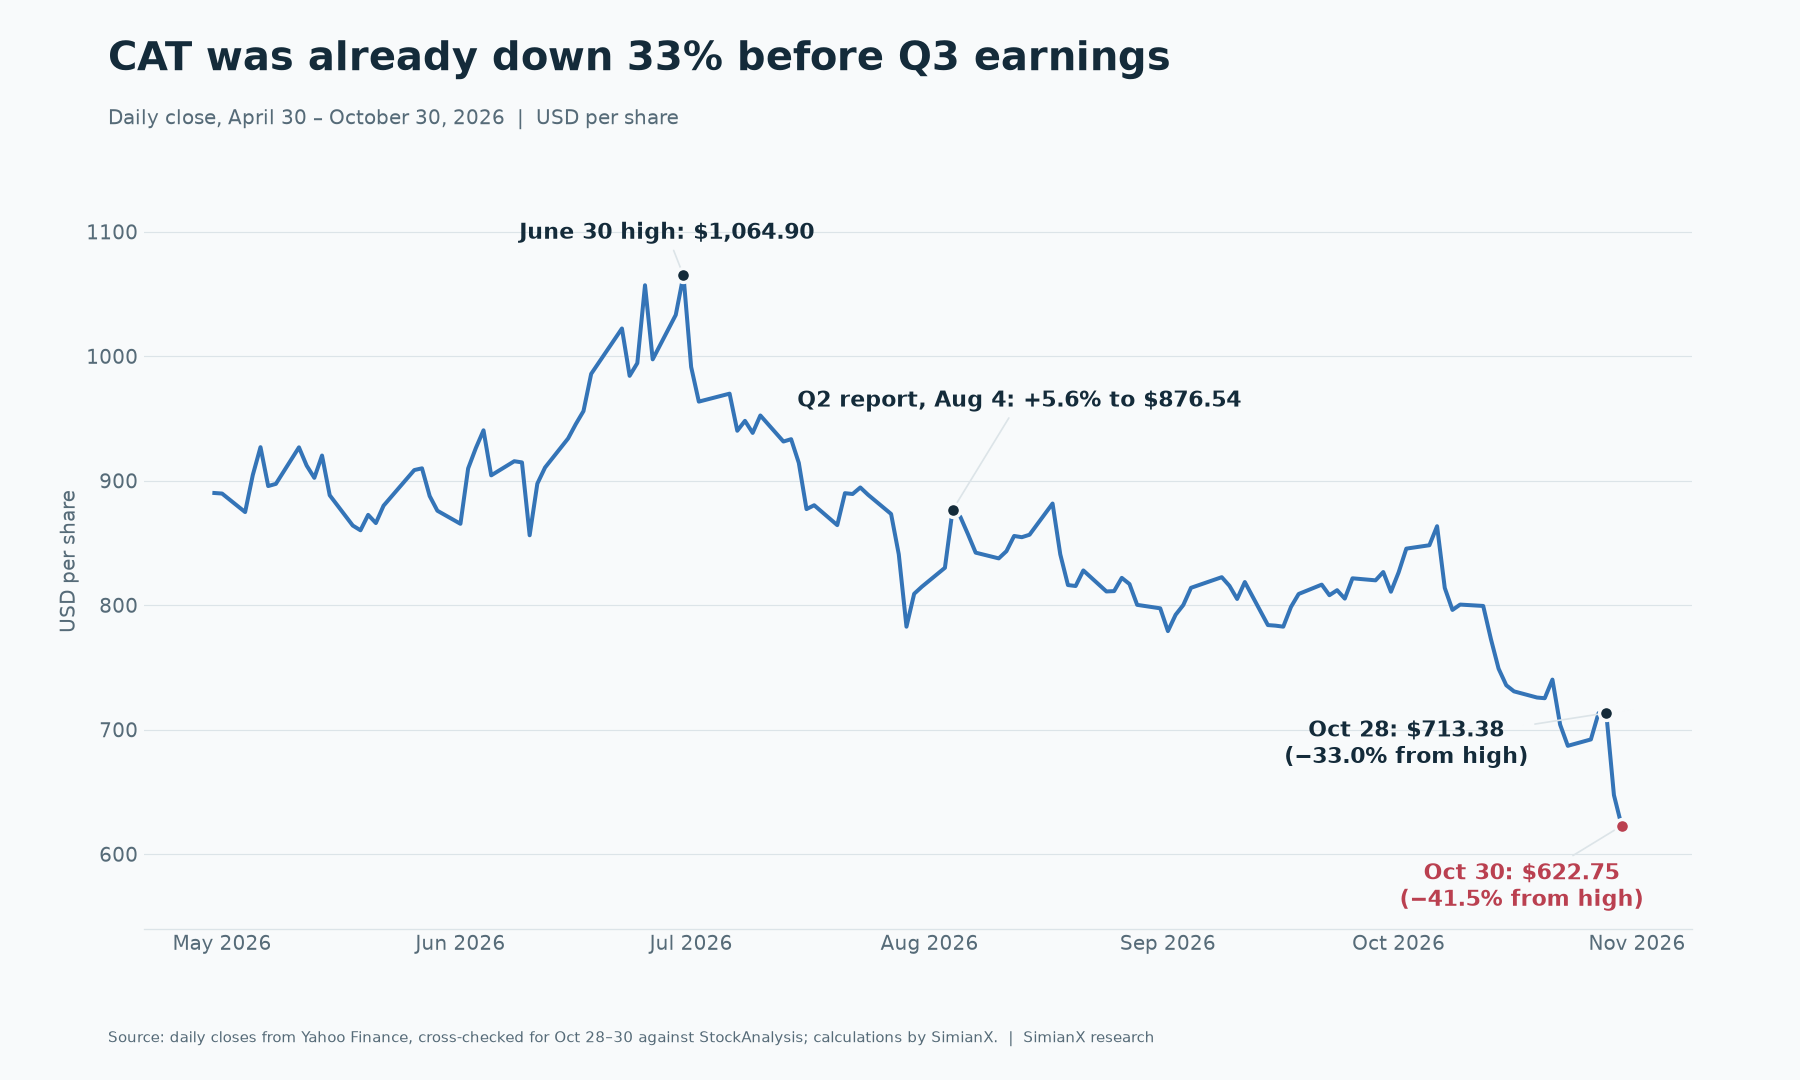
Kısa cevap: Caterpillar hissesi, Q3 2026 raporu yükseltmesi gereken öngörüyü yükseltmediği için düşüyor. Satışlar %17 artarak $20.7 milyara çıktı ve sipariş defteri $78.1 milyarla rekor kırdı; ancak yönetim yıl geneli büyüme beklentisini "yüzde onlu seviyelerin ortası ile üst bandı" olarak korudu ve Q4 için yalnızca "ılımlı" büyüme öngördü. Üstelik $7.20'lik düzeltilmiş EPS'in yaklaşık $0.21'i gümrük vergisi iadelerinden geldi. CAT, 29 Ekim'de $647.39 (−%9.25) ve 30 Ekim'de $622.75 seviyesinden kapandı; bu, 30 Haziran'daki $1,064.90'lık kapanış zirvesinin %41.5 altında.
"Satışlar %17 arttı, hisse %9 düştü" manşeti tepkiyi mantıksız gösteriyor. Manşetin dışarıda bıraktığı üç gerçek eklendiğinde bu izlenim zayıflıyor. Hisse, rapordan önce değerinin üçte birini zaten kaybetmişti. Analistlerin istediği %18'lik yıllık büyümeye ulaşmak için Q4'te yaklaşık $21.1 milyar gelir gerekiyordu ve yönetimin söylemi bunun altını işaret ediyordu. Ayrıca EPS'teki beklenti aşımı, içindeki gümrük vergisi iadesinden daha küçüktü.
Bu başvuru kaynağı fiyat geçmişini, 2019'dan bu yana tüm bilanço günü tepkilerini, Q4 aritmetiğini, sipariş defterinin seyrini ve $622.75 seviyesindeki değerlemeyi ortaya koyuyor. Şirketin açıkladığı rakamlar Caterpillar'ın Q3 bilanço duyurusundan, sunumundan ve bilanço telekonferansından alınmıştır. Kendi hesaplamalarımız ayrıca belirtilmiştir. Veriler 30 Ekim 2026 kapanışı itibarıyladır.
Caterpillar Hissesi Ne Kadar Düştü?
Bilanço sonrası iki günlük düşüş, dört ay önce başlayan bir gerilemenin son aşamasıydı.
| Tarih | Kapanış | Hareket | 30 Haziran zirvesine göre |
|---|---|---|---|
| 30 Haziran 2026 | $1,064.90 | Dönemin kapanış zirvesi | %0.0 |
| 4 Ağustos 2026 (Q2 raporu) | $876.54 | Günlük +%5.60 | −%17.7 |
| 28 Ekim 2026 | $713.38 | Q3 öncesi son kapanış | −%33.0 |
| 29 Ekim 2026 (Q3 raporu) | $647.39 | Günlük −%9.25 | −%39.2 |
| 30 Ekim 2026 | $622.75 | Günlük −%3.81 | −%41.5 |
Benzer hisselerle karşılaştırma, Caterpillar'a özgü olanı olmayandan ayırıyor.
| Hisse | 30 Haz - 28 Eki | 28 Eki - 30 Eki | 30 Haz - 30 Eki |
|---|---|---|---|
| Caterpillar (CAT) | −%33.0 | −%12.7 | −%41.5 |
| GE Vernova (GEV) | −%25.3 | −%2.3 | −%27.0 |
| Cummins (CMI) | −%25.5 | −%5.9 | −%29.9 |
| Deere (DE) | +%1.0 | +%5.4 | +%6.5 |
| SPDR S&P 500 ETF (SPY) | +%3.4 | −%2.1 | +%1.2 |
Bu tabloda birbirinden farklı iki şey görülüyor. Hazirandan ekim sonuna kadar enerji üretimiyle en çok bağlantılı hisseler geniş piyasa yükselirken birlikte düştü; dolayısıyla bu gerilemenin büyük kısmı yalnızca Caterpillar'a değil, AI enerji temasına ait. Bu yorum bizim çıkarımımızdır; fiyat verileri nedeni kanıtlamaz. Rapordan sonraki iki gün ise farklıydı. CAT, GE Vernova ve Cummins'ten çok daha fazla düştü, Deere ise yükseldi; yani hareketin bu bölümü ağırlıklı olarak Caterpillar'ın kendi raporuyla ilgiliydi. 30 Ekim tüm piyasa için de zayıf bir gündü, SPY yaklaşık %1.8 geriledi; dolayısıyla o günkü %3.81'lik düşüşün tamamı şirkete özgü değildi.
2019'dan Bu Yana Tüm Caterpillar Bilanço Günü Tepkileri
29 Ekim'deki hareket, Nisan 2019'dan bu yana ölçtüğümüz 31 çeyreklik rapor arasındaki en büyük bilanço günü düşüşü oldu. Önceki en büyük düşüş Nisan 2024'teki −%7.02 idi.
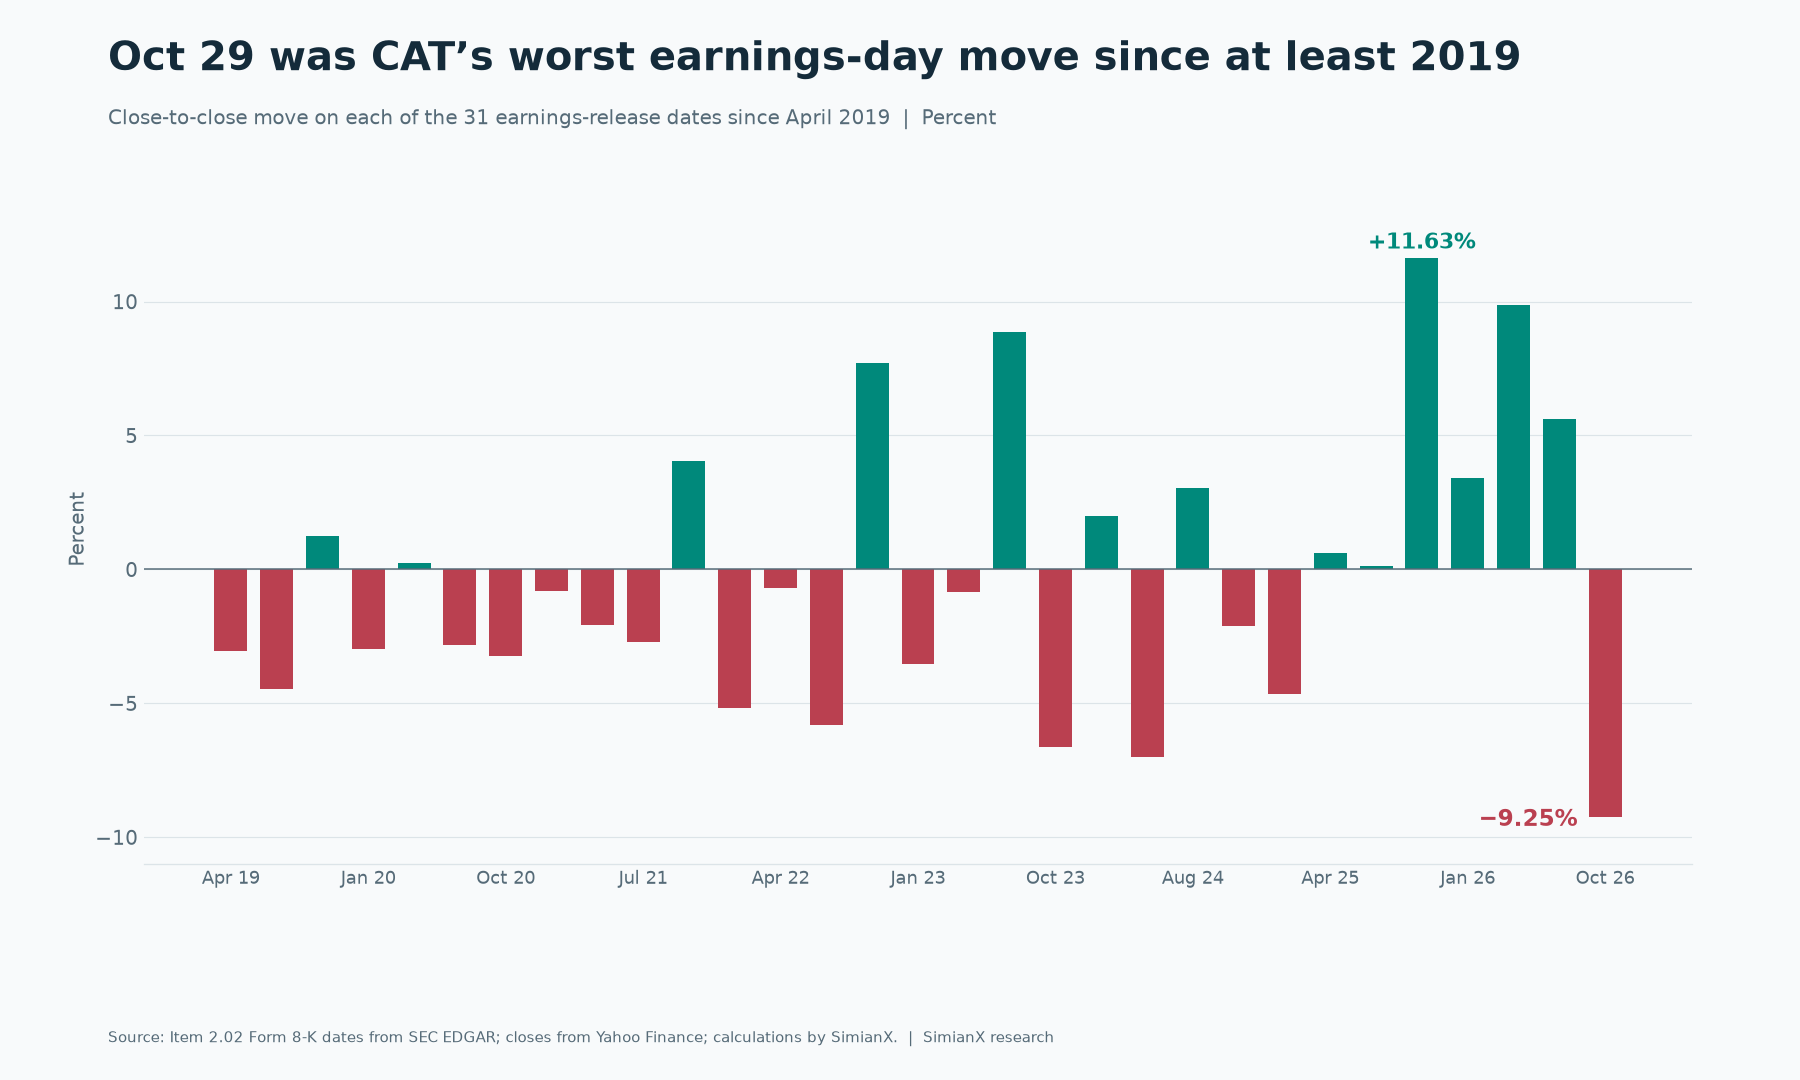
| Rapor tarihi | Önceki kapanış | Kapanış | Hareket |
|---|---|---|---|
| 29 Eki 2026 | $713.38 | $647.39 | −%9.25 |
| 4 Ağu 2026 | $830.03 | $876.54 | +%5.60 |
| 30 Nis 2026 | $810.05 | $890.11 | +%9.88 |
| 29 Oca 2026 | $643.28 | $665.24 | +%3.41 |
| 29 Eki 2025 | $524.47 | $585.49 | +%11.63 |
| 5 Ağu 2025 | $433.70 | $434.23 | +%0.12 |
| 30 Nis 2025 | $307.40 | $309.27 | +%0.61 |
| 30 Oca 2025 | $393.23 | $374.98 | −%4.64 |
| 30 Eki 2024 | $387.51 | $379.24 | −%2.13 |
31 raporun tamamında hisse 18'inde düştü, 13'ünde yükseldi; ortalama mutlak hareket yaklaşık %4.1 oldu. 29 Ekim öncesinde hisse art arda altı rapor gününde yükselmişti ve bu kazançlar onu $307'den $1,065'e kadar taşımıştı. Büyük beklenti aşımlarına alışmış bir piyasa, mütevazı bir aşıma farklı tepki verir.
Tarihler SEC EDGAR üzerindeki Form 8-K Item 2.02 bildirimlerinden alınmıştır; çeyreklik bilanço takviminin dışında kalan 11 Ekim 2024 tarihli bir bildirimi hariç tuttuk. Caterpillar sonuçlarını ABD piyasası açılmadan önce açıkladığı için aynı günün kapanışı tepkiyi yansıtır.
Caterpillar Q3 2026'da Ne Açıkladı?
| Gösterge | Q3 2026 | Q3 2025 | Değişim |
|---|---|---|---|
| Satışlar ve gelirler | $20.682B | $17.638B | +%17 |
| Faaliyet kârı | $4.214B | $3.052B | +%38 |
| Faaliyet marjı | %20.4 | %17.3 | +3.1 puan |
| Düzeltilmiş faaliyet marjı | %20.6 | %17.5 | +3.1 puan |
| Hisse başına kâr | $7.13 | $4.88 | +%46 |
| Düzeltilmiş hisse başına kâr | $7.20 | $4.95 | +%45 |
| MP&E serbest nakit akışı | $3.8B | $3.2B | +%19 |
| Sipariş defteri | $78.1B | $39.9B | +%96 |
Gelir artışı başlıca $2.2 milyarlık satış hacmi artışından ve $663 milyonluk olumlu fiyat etkisinden geldi. MP&E, finans kolu hariç sanayi faaliyetlerini ifade eden Machinery, Power & Energy kısaltmasıdır.
| Segment | Satışlar | Büyüme | Segment kârı | Marj | Q3 2025 marjı |
|---|---|---|---|---|---|
| Power & Energy | $8.784B | +%18 | $2.143B | %24.4 | %21.9 |
| Construction Industries | $7.983B | +%18 | $1.831B | %22.9 | %20.4 |
| Resource Industries | $4.615B | +%15 | $622M | %13.5 | %13.6 |
Enerji Üretimi, en büyük segmentin içindeki en güçlü kalem. Dış satışları, başta veri merkezlerine yönelik türbinler ve büyük pistonlu motorlar sayesinde %30 artarak $3.421 milyara ulaştı. Petrol ve Gaz %13, Endüstriyel ise %4 büyüdü.
Büyümenin çoğunu Kuzey Amerika sağladı; bölge geliri %24 artarak $12.017 milyar oldu. Küçülen tek bölge %2 düşüşle Asya/Pasifik oldu.
Güçlü Sonuçlara Rağmen CAT Hissesi Neden Düştü?
Beklenti farkını en net Reuters ortaya koydu: analistler yıl geneli için yaklaşık %18 büyüme istiyordu, LSEG'in düzeltilmiş EPS konsensüsü $7.08 idi ve J.P. Morgan sipariş defteri için iyimser beklentiyi $80 milyar olarak tarif etti. Bunların her biri karşısında rapor fena değildi ama yeterli de değildi.
Q4 hesabı: %18 büyüme için ne gerekiyordu?
Bilanço sonrası özetlerin çoğunun atladığı kısım bu. Caterpillar'ın 2025 satışları ve gelirleri $67.589 milyar, 2026'nın ilk dokuz ayındaki toplam ise $58.640 milyar oldu. Q4 2025 $19.133 milyardı. Öngörünün ne anlama geldiğini bu üç rakam belirliyor. Aşağıdaki tablo şirket öngörüsü değil, bizim hesaplamamızdır.
| Q4 2025'e göre Q4 2026 büyümesi | Örtük Q4 geliri | Q3 2026'ya göre değişim | Örtük yıllık büyüme |
|---|---|---|---|
| +%3 | $19.71B | −%4.7 | +%15.9 |
| +%5 | $20.09B | −%2.9 | +%16.5 |
| +%8 | $20.66B | −%0.1 | +%17.3 |
| +%10 | $21.05B | +%1.8 | +%17.9 |
| +%10.4 (%18 için gereken) | $21.12B | +%2.1 | +%18.0 |
Yönetim Q4 satışlarında "ılımlı" büyüme öngördü; dolayısıyla analistlerin istediği %18, bu kelimenin izin verdiği görünen aralığın tepesinde veya ötesinde kalıyordu. Telekonferanstaki bir analist de aynı noktanın üzerine giderek, bayi stoklarındaki olumsuz etki geri eklense bile öngörünün geliri "çeyrekten çeyreğe neredeyse hiç artmayan" bir düzeye işaret ettiğini söyledi. Karşılaştırma için, Caterpillar'ın SEC bildirimlerine göre Q4 geliri son beş yılın her birinde Q3'ün üzerinde gerçekleşti.
| Yıl | Q3 geliri | Q4 geliri | Q3'ten Q4'e |
|---|---|---|---|
| 2021 | $12.397B | $13.798B | +%11.3 |
| 2022 | $14.994B | $16.597B | +%10.7 |
| 2023 | $16.810B | $17.070B | +%1.5 |
| 2024 | $16.106B | $16.215B | +%0.7 |
| 2025 | $17.638B | $19.133B | +%8.5 |
Yönetim zayıf Q4 için üç neden gösterdi:
- Zorlu karşılaştırma bazı. Q4 2025 güçlü bir çeyrekti.
- Bayilerin stok azaltması. Construction Industries bayilerinin, bir yıl önceki $600 milyona kıyasla stoklarını yaklaşık $1.6 milyar azaltması bekleniyor. Bu, satış hacmine yaklaşık $1 milyarlık olumsuz etki anlamına geliyor ve Construction Industries satışlarının kabaca yatay kalması bekleniyor.
- Kapasite. Power & Energy büyümesi "kapasiteye bağlı ilerliyor"; dolayısıyla güçlü siparişler öylece daha erken sevk edilemiyor.
Yönetim 2027 konusunda da temkinli davrandı ve bu yılı ocak ayında ele alacağını söyledi. Böylece yatırımcılar telekonferanstan daha zayıf bir Q4 ile ve gelecek yıl için yeni bir rakam olmadan ayrıldı.
Gümrük Vergisi İadeleri Kâra Ne Kadar Katkı Sağladı?
Şirketin kendi sunumu, IEEPA (International Emergency Economic Powers Act) kapsamındaki gümrük vergisi iadelerinin Q3'teki etkisini, $128 milyonluk faaliyet kârından hareketle yaklaşık hisse başına $0.21 olarak gösteriyor. Düzeltilmiş EPS bunları dışarıda bırakmıyor, çünkü düzeltme yalnızca yeniden yapılanma maliyetlerini kapsıyor.
| EPS ölçüsü | Q3 2026 | $7.08 (LSEG) ile karşılaştırma | $7.03 (S&P) ile karşılaştırma |
|---|---|---|---|
| Açıklanan düzeltilmiş EPS | $7.20 | +$0.12 | +$0.17 |
| Yaklaşık $0.21 iade hariç | Yaklaşık $6.99 | −$0.09 | −$0.04 |
S&P rakamı StockStory'nin aktardığı şekliyledir. Kaç analistin iadeleri tahminine dahil ettiğini bilemiyoruz, bu nedenle ikinci satır bir duyarlılık gösteriyor. Gerçek bir beklenti altı sonucu kanıtlamıyor.
Q2 aynı hikâyeyi daha büyük ölçekte anlatıyor. O çeyrek $392 milyon iade içeriyordu; bu, bizim tahminimize göre (%23 vergi oranı ve yaklaşık 463 milyon seyreltilmiş hisse) hisse başına yaklaşık $0.65 ediyor. Düzeltilmiş EPS, Q2'deki $8.17'den Q3'te $7.20'ye geriledi. İadeler hariç düşüş yaklaşık $7.52'den yaklaşık $6.99'a oldu.
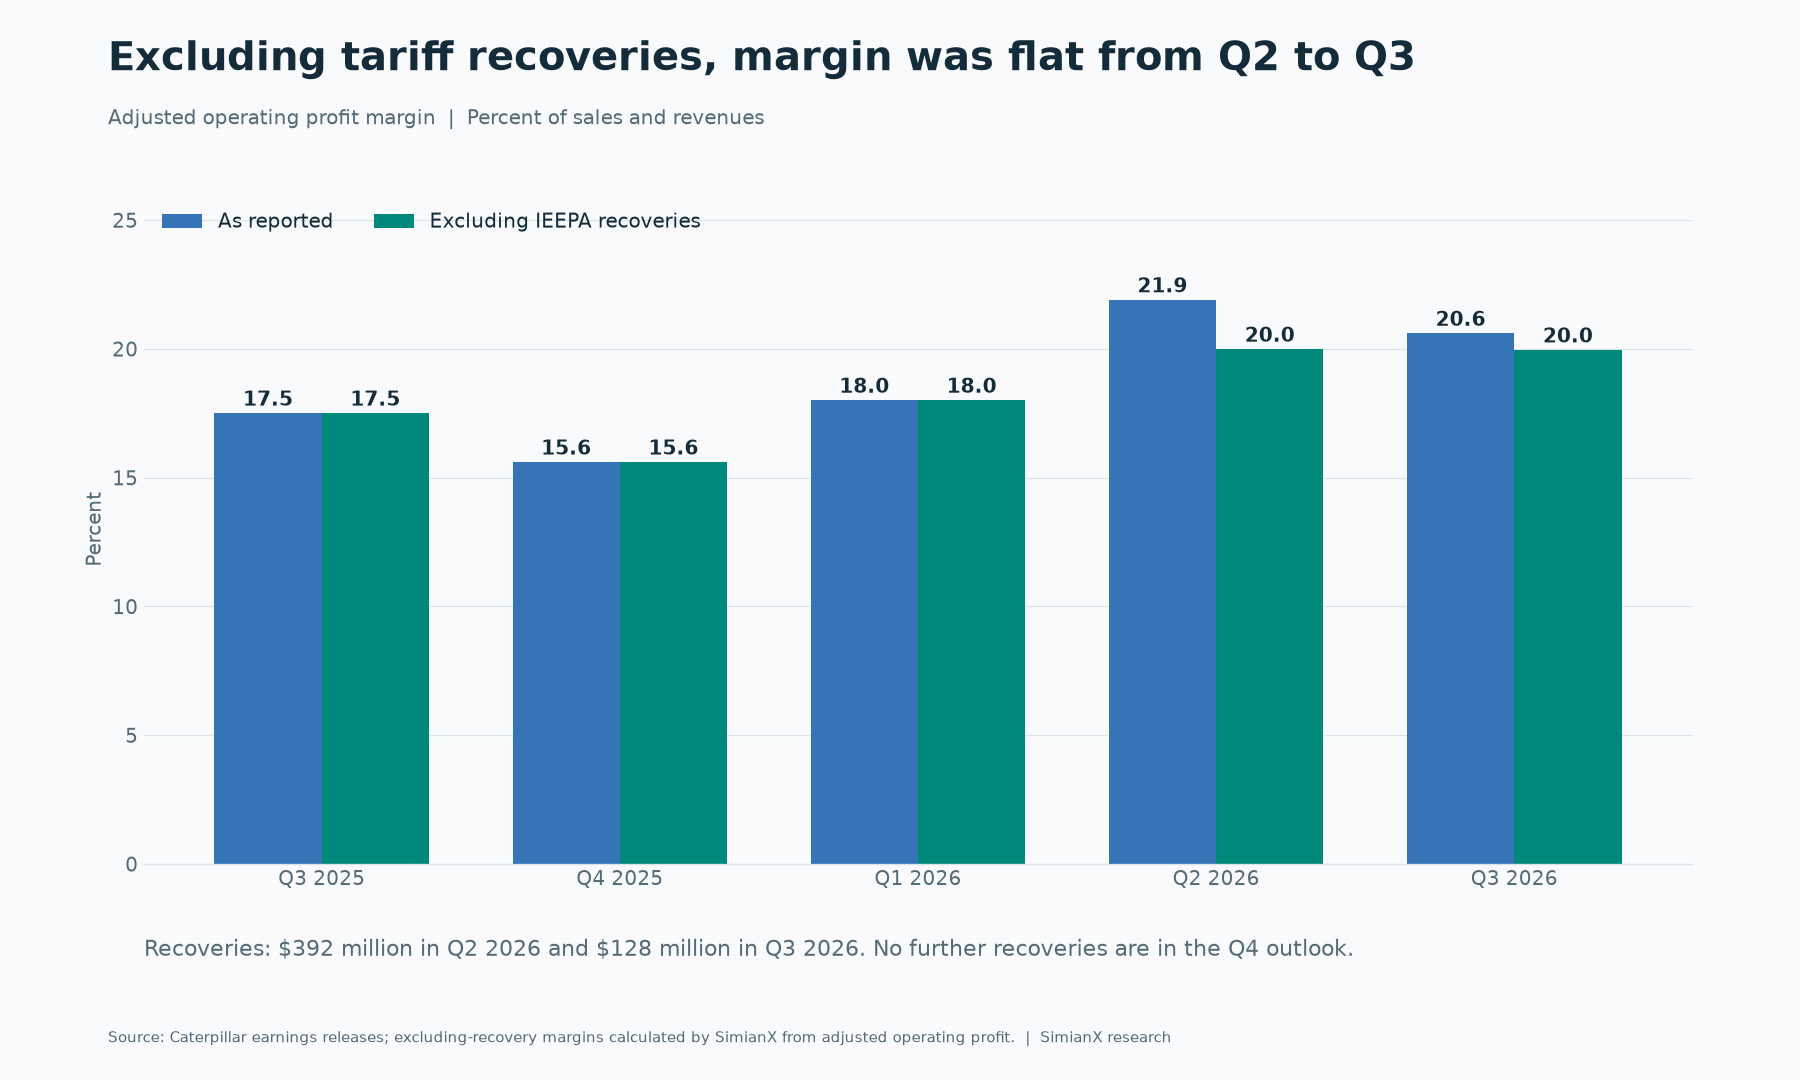
| Çeyrek | Düzeltilmiş faaliyet kârı | İadeler | Açıklanan marj | İadeler hariç marj |
|---|---|---|---|---|
| Q2 2026 | $4.497B | $392M | %21.9 | %20.0 |
| Q3 2026 | $4.255B | $128M | %20.6 | %20.0 |
Yıllık iyileşme iadeler olmadan da gerçek: %17.5'e karşı %20.0. Bu iyileşme daha düşük gümrük vergilerinden de kaynaklanmadı, çünkü Q3'teki yaklaşık $600 milyonluk gümrük vergisi maliyeti bir yıl öncesine göre yatay kaldı. Bu iadelerin diğer şirketlerde nasıl göründüğü için IEEPA gümrük vergisi iadesi takip aracımıza bakabilirsiniz.
İleriye dönük sorun, iadelerin bitmesi ama gümrük vergilerinin bitmemesi. İadeler bu yıl şimdiye kadar yaklaşık $520 milyona ulaştı ve öngörü Q4 için hiç iade içermiyor; buna karşılık Q4'te yaklaşık $600 milyon, yıl genelinde ise yaklaşık $2.2 milyar gümrük vergisi maliyeti var. İadeler hariç, yönetim yıl geneli düzeltilmiş marjın hedef aralığının "alt sınırına yakın" olmasını bekliyor. Investor Day aralığı $72 milyar gelirde %18–22, $100 milyar gelirde %21–25; yani satışlar büyüdükçe taban yükseliyor. Telekonferansta yönetim, ilerledikçe aralığın "alt sınırından kendimizi yavaş yavaş yukarı çekmeye başlamayı" beklediğini söyledi ve 2027 hakkında daha fazla ayrıntının geleceğini belirtti.
$78.1 Milyarlık Sipariş Defteri Göründüğü Kadar İyi mi?
Sipariş defteri bir yılda neredeyse iki katına çıktı. Ancak önceki üç çeyreğe göre daha yavaş büyüdü ve daha büyük bir bölümü artık daha uzak bir vadede yer alıyor.
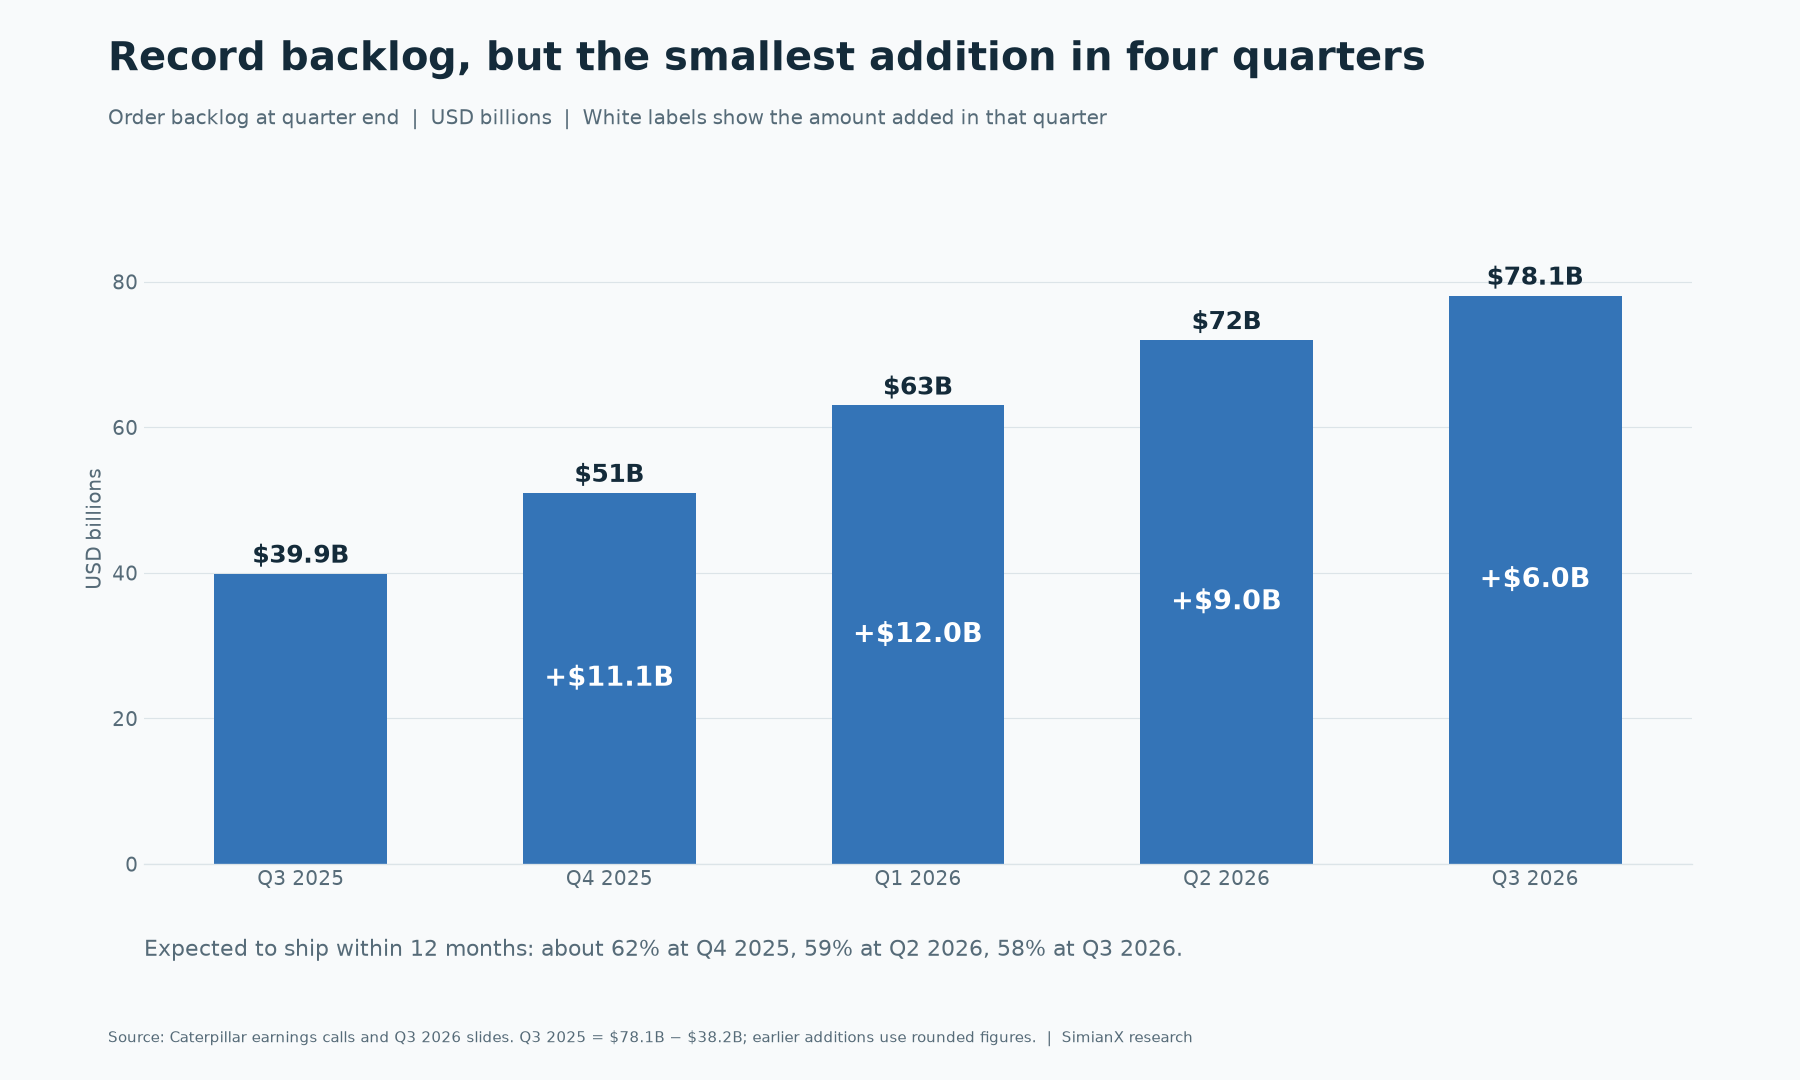
| Çeyrek sonu | Sipariş defteri | Çeyrekte eklenen | 12 ay içinde sevk edilmesi beklenen pay |
|---|---|---|---|
| Q3 2025 | $39.9B | +$2.4B | — |
| Q4 2025 | $51B | Yaklaşık +$11B | Yaklaşık %62 |
| Q1 2026 | $63B | Yaklaşık +$12B | — |
| Q2 2026 | $72B | Yaklaşık +$9B | %59 |
| Q3 2026 | $78.1B | +$6.0B | %58 |
%58 oranıyla yaklaşık $45 milyarın bir yıl içinde, yaklaşık $33 milyarın ise daha sonra sevk edilmesi gerekir (bizim hesaplamamız). Yönetim, büyük pistonlu motor siparişlerinin artık 2029'a, türbin siparişlerinin ise 2030'a uzandığını söyledi.
Bunun üç sonucu var:
- Daha uzun vade. 2029'da gelecek gelir bugün, gelecek çeyrekte gelecek gelirden daha az değerlidir ve maliyetleri de daha belirsizdir.
- Dalgalı sipariş akışı. Yönetim, ana güç (prime power) ve madencilik siparişlerini büyük, tek tek müzakere edilen ve dalgalı olarak tanımladı. $6.0 milyarlık bir çeyrek tek başına talebin zayıfladığına işaret etmez; aynı şey sonradan güçlü görünen herhangi bir çeyrek için de geçerlidir.
- Sözleşme koşullarında bilgi boşluğu. Caterpillar, sipariş defterine ilişkin iptal veya fiyat ayarlama koşullarını yayımlamıyor.
Nakit tarafında bir kalem sipariş defterinin kalitesini destekliyor. Müşteri avansları ilk dokuz ayda faaliyet nakit akışına, bir yıl önceki $1.6 milyara kıyasla $4.0 milyar ekledi. Müşteriler daha fazla ön ödeme yapıyor. Aynı dönemde stoklar $2.0 milyardan yükselerek $4.1 milyar nakit tüketti; yani müşteri parası stok artışının büyük bölümünü karşılıyor. Bu, şirketin bir açıklaması değil, nakit akış tablosuna ilişkin bizim yorumumuzdur.
Satışlar Gerçek Nihai Talebe Ayak Uyduruyor mu?
Caterpillar'ın perakende istatistikleri son kullanıcılara satışları ölçerken, açıklanan satışlar bayilere ve diğer alıcılara yapılan sevkiyatları ölçer. İkisi birbirinden ayrışabilir ve bu fark faydalı bilgi taşır. Farklı esaslara göre derlenirler ve Caterpillar perakende verilerini yaklaşık bir gösterge olarak nitelendirir; bu yüzden tam farkı değil, yönü karşılaştırın.
| Segment | Açıklanan satış büyümesi | Kullanıcılara satışlardaki büyüme | Ne gösteriyor |
|---|---|---|---|
| Power & Energy | +%18 | +%36 | Talep sevkiyatların çok önünde; sınır kapasite |
| Yalnızca Enerji Üretimi | +%30 | +%75 | Aynı fark, daha geniş |
| Construction Industries | +%18 | +%20 | Büyük ölçüde uyumlu, kiralama filolarının desteğiyle |
| Resource Industries | +%15 | +%4 | Sevkiyatlar nihai satışların önünde |
Bu rakamların nasıl okunması gerektiğini iki ayrıntı değiştiriyor.
Resource Industries zayıf halka. %4'lük artış yönetimin beklentilerinin altında kaldı ve madencilikte kullanıcılara satışlar sevkiyat ve devreye alma gecikmeleri nedeniyle düştü. Duyuruya göre Madencilik, Ağır İnşaat ile Taş Ocağı ve Agrega satışları esas olarak bayi stoklarındaki değişimler sayesinde arttı. Yönetim, geciken devreye almaların Q4'te telafi edilmesini bekliyor. Demiryolunda kullanıcılara satışlar %70 düştü, ancak bu kalem çeyrekten çeyreğe çok dalgalanıyor.
Construction Industries alışılmadık bir destek aldı. Bayilerin kiralama filolarına yaptığı yüklemeler, kısmen yeni Major Projects kiralama girişimi sayesinde "olağanüstü güçlü" oldu. Yönetim bu katkının Q4'te azalmasını bekliyor. Kuzey Amerika'da kullanıcılara satışlar %27 arttı ve yönetim büyümenin kiralama filoları olmadan da güçlü olduğunu söyledi, ancak bu yine de etkisi azalacak bir destek.
Caterpillar'ın Ne Kadarı AI Enerji Hissesi?
Enerji Üretimi'nin $3.421 milyarı, Q3 satış ve gelirlerinin yaklaşık %17'siydi (bizim hesaplamamız); üstelik veri merkezleri bu kalemin yalnızca bir parçası. Bu önemli, çünkü bir hisse en hızlı büyüyen %17'lik kısmına göre fiyatlanabilir. Başlangıçtaki iyimser tezi görmek isterseniz önceki Caterpillar AI veri merkezi enerji teması yazımız bunu ele alıyor. Generac'ın Amazon siparişi ise aynı temanın daha küçük bir şirkette nasıl göründüğünü gösteriyor.
Bağımlılık müşteri harcamalarından geçiyor. Caterpillar'ın veri merkezi siparişleri nihayetinde hiper ölçekli şirketlerin yatırıma devam edip etmemesine dayanıyor; bu yüzden büyük teknoloji şirketlerinin AI yatırımlarının nakit akışına oranı burada önem taşıyor. Talep yerinde olsa bile projeler şebeke bağlantısı, gaz tedariki, izinler veya finansman nedeniyle gecikebilir.
İkinci kısıt kapasite. Caterpillar, büyük pistonlu motor kapasitesini 2030'a kadar 2024 seviyesinin neredeyse üç katına çıkarmayı planlıyor ve Kuzey Karolina'daki Winston-Salem tesisinin bir bölümünü 3600 Serisi motorlar için ikinci montaj ve test sahası olarak kullanacak. Bu genişlemeler sevkiyatları artırmadan önce amortisman ve üretim maliyetlerini artırıyor; yönetim ikisini de marj baskısı olarak gösterdi.
Yaygın bir karışıklık: Kuzey Karolina, Sanford'daki $1 milyarlık yatırım Cat Compact paletli yükleyiciler ve teleskopik yükleyiciler içindir. Bu bir veri merkezi projesi değil, Construction Industries projesidir.
2026 sermaye harcamasının artık önceki $3.5 milyar yerine yaklaşık $3.3 milyar olması bekleniyor. Serbest nakit akışı öngörüsü ise $6–15 milyarlık yıllık aralığın üst yarısında kalmaya devam ediyor.
Cat Financial Müşteriler Hakkında Ne Söylüyor?
Müşteri kredilerinde stres görülmüyor; bu da satış dalgasını bir talep korkusu olarak okumaya karşı bir argüman.
| Cat Financial | Q3 2026 | Karşılaştırma |
|---|---|---|
| Vadesi geçmiş alacaklar | %1.31 | Bir yıl önce %1.47 |
| Net silinen alacaklar | $28M | Bir yıl önce $40M |
| Kredi zararı karşılığı | $332M, alacakların %0.91'i | 30 Haziran'da $294M, %0.84 |
| Perakende yeni iş hacmi | Yıllık +%6 | Bilanço telekonferansına göre |
Yönetim, vadesi geçmiş alacakların 1998'den bu yana en düşük seviyede olduğunu söyledi. Karşılık gerçekten arttı ve kredi zararı karşılık gideri bir yıl öncesine göre $34 milyon daha yüksekti; bu nedenle izlemeye değer. Yine de kredi gecikmeli bir sinyaldir: müşteri genellikle bir ödemeyi kaçırmadan çok önce satın almayı erteler.
CAT Hissesi $622.75'te Ucuz mu?
Daha ucuz, ama açıkça ucuz değil. Son dört açıklanan çeyreğin düzeltilmiş EPS'ini kullanan bu hesaplamalar bize aittir: $5.16 (Q4 2025), $5.54, $8.17 ve $7.20, toplam $26.07.
| Kâr bazı | EPS | $622.75'te P/E |
|---|---|---|
| Son 12 ay, düzeltilmiş | $26.07 | 23.9× |
| Aynısı, Q2 ve Q3 iadeleri hariç (yaklaşık $0.86) | Yaklaşık $25.21 | 24.7× |
| Gelecek 12 ay konsensüsü (S&P, StockStory aracılığıyla) | $30.56 | 20.4× |
Yaklaşık 461 milyon seyreltilmiş hisseyle $622.75, kabaca $287 milyarlık piyasa değerine denk geliyor.
Aşağıdaki tablo farklı kombinasyonların ne anlama geldiğini gösteriyor. Bunlar varsayımları sınamak için kullanılan varsayımsal girdilerdir; tahmin veya hedef fiyat değildir.
| Yıllık EPS | 18× P/E | 22× P/E | 26× P/E |
|---|---|---|---|
| $25 | $450 | $550 | $650 |
| $30 | $540 | $660 | $780 |
| $35 | $630 | $770 | $910 |
$622.75 seviyesinde fiyat, yaklaşık 21 katla $30 EPS'in yakınında duruyor. Başka bir deyişle piyasa, henüz son on iki ay rakamlarına yansımamış kârlar için hâlâ ödeme yapıyor. Ana aşağı yönlü risk, iki girdinin birlikte düşmesidir; yapısal büyümeye göre fiyatlanan bir hisse yeniden döngüsel bir üretici gibi değerlenmeye başladığında olan da budur. Bu bir çerçevedir, tavsiye değildir.
Güçlü sonuçların düşen hisseyle karşılaştığı diğer örnekler için TSMC'nin Q3 tepkisini ve Alphabet'in nakit akışını karşılaştırın.
Caterpillar'ın Bir Sonraki Raporunda Nelere Bakılmalı?
Yönetim 2027 hakkında ocak ayında daha fazla konuşacağını söyledi. Mevcut yorumu doğrulayacak veya zorlayacak başlıklar şunlar.
| Başlık | Bu rapordaki işaret | Görüşü ne değiştirir |
|---|---|---|
| Q4 geliri | %18 yıllık büyüme için gereken $21.12B | "Ilımlı" büyümenin çok üzerinde sonuç |
| İadeler hariç yıllık marj | Hedef aralığının alt sınırına yakın | 2027 öngörüsünde alt sınırdan herhangi bir ilerleme |
| Construction Industries bayi stokları | Q4'te yaklaşık $1.6B azalma | Daha büyük kesinti veya kullanıcılara satışlarda zayıflama |
| Sipariş defteri | $78.1B, Q3'te +$6.0B | İkinci kez daha küçük artış veya 12 ay içi payın %58 altına inmesi |
| Resource Industries | Kullanıcılara satışlar +%4 | Geciken devreye almanın Q4'te telafi edilememesi |
| Gümrük vergileri | Q4'te yaklaşık $600M | Yeni iadeler veya oran değişiklikleri |
| Müşteri avansları | Dokuz ayda +$4.0B | Stoklar artarken avansların düşmesi |
| Cat Financial | Vadesi geçmiş alacaklar %1.31, karşılık %0.91 | Karşılıkla birlikte vadesi geçmiş alacakların artması |
Hissenin temel verilerini SimianX CAT sayfasından takip edebilir, kendi yorumunuzu bir canlı analiz oturumunda sınayabilirsiniz.
Caterpillar Hissesi ve Q3 2026 Bilançosu Hakkında SSS
Caterpillar hissesi neden düşüyor?
Birbirinden ayrı iki hareket var. 30 Haziran - 28 Ekim arasında CAT, geniş piyasa yükselirken enerjiyle bağlantılı diğer hisselerle birlikte %33 düştü. Ardından Q3 raporundan sonraki iki günde %12.7 daha geriledi, çünkü yıl geneli öngörüsü yüzde onlu seviyelerin ortası ile üst bandında kaldı, Q4 için ılımlı büyüme öngörüldü ve EPS'teki beklenti aşımı içindeki gümrük vergisi iadelerinden daha küçüktü.
Caterpillar'ın Q3 2026 EPS'i ne kadardı?
Hisse başına kâr $7.13, düzeltilmiş hisse başına kâr $7.20 oldu; bir yıl önce bu rakamlar $4.88 ve $4.95 idi. Sunuma göre ikisi de hisse başına yaklaşık $0.21 IEEPA gümrük vergisi iadesi içeriyor.
Caterpillar'ın sipariş defteri ne kadar büyük?
Q3 2026 sonunda $78.1 milyarla rekor seviyedeydi; Q2'ye göre $6.0 milyar, bir yıl öncesine göre $38.2 milyar arttı. Yönetim bunun %58'inin 12 ay içinde sevk edilmesini bekliyor.
Caterpillar'ın 2026 öngörüsü nedir?
Yönetim, satış ve gelirlerde yüzde onlu seviyelerin ortası ile üst bandında büyüme, Q4 satışlarında ılımlı büyüme, iadeler hariç hedef aralığının alt sınırına yakın düzeltilmiş marj, iadeler hariç yaklaşık $2.2 milyar gümrük vergisi maliyeti, $6–15 milyarlık aralığın üst yarısında MP&E serbest nakit akışı ve yaklaşık $3.3 milyar sermaye harcaması bekliyor.
IEEPA gümrük vergisi iadeleri nedir?
Caterpillar'ın International Emergency Economic Powers Act kapsamında uygulanan gümrük vergilerinden geri alınabilir olarak muhasebeleştirdiği tutarlardır. Q2'de $392 milyon, Q3'te $128 milyon kaydetti ve Q4 öngörüsü başka iade içermiyor. Diğer şirketler için iade takip aracımıza bakın.
Caterpillar bir AI hissesi mi?
Kısmen. Veri merkezi talebini de içeren Enerji Üretimi kalemi, Q3 satış ve gelirlerinin yaklaşık %17'sini oluşturdu. İşin büyük bölümü hâlâ inşaat, madencilik, petrol ve gaz, endüstriyel ve finans.
CAT zirvesinin ne kadar altında?
30 Ekim 2026'da $622.75 ile 30 Haziran 2026'daki $1,064.90'lık kapanış zirvesinin %41.5 altındaydı. Hazirandaki bu kapanış, incelediğimiz 12 yıllık günlük kapanışların da en yükseğidir.
Sonuç
Caterpillar'ın Q3'ü bozulmuş bir iş ortaya koymadı. Talep, marjlar ve müşteri kredileri sağlıklıydı. Ancak büyümenin kapasiteyle sınırlı olduğunu, Q4'ün sipariş defterinin düşündürdüğünden daha zayıf olacağını ve iadelerin çeyreği altta yatan eğilimden daha iyi gösterdiğini ortaya koydu. Daha hızlı bir yolu fiyatlamış bir hisse için bu, en az yedi yılın en kötü bilanço günü hareketine yetti.
Bir sonraki sınav, Q4 sonucunun ve 2027'ye dair ilk ayrıntıların geleceği ocak ayı. Rakamları kendiniz kontrol etmek için aşağıdaki kaynaklardan başlayın, tezin nasıl geliştiğini izlemek için de SimianX AI kullanın.
İlgili Okumalar
- Caterpillar Hissesi 2026: AI Veri Merkezi Enerji Ticareti
- IEEPA Gümrük Vergisi İadeleri: 78 Hisse Ne Kadar Geri Aldı?
- AI capex 2026: Big Tech nakit akışının %96'sını harcıyor
- Generac hissesi: Amazon'un 8 milyarlık manşetinde 2,4 milyar
- TSMC Hissesi Q3 2026 Sonrası Neden Düştü: Tüm Tepkiler
- Alphabet Serbest Nakit Akışı: Q3 2026 ve AI Yatırımı
Kaynaklar
- Caterpillar: Q3 2026 bilanço duyurusu (SEC Form 8-K, Exhibit 99.1)
- Caterpillar: Q3 2026 perakende satış istatistikleri (Exhibit 99.2)
- Caterpillar: Q3 2026 analist sunumu
- Caterpillar: Q2 2026 bilanço duyurusu (Exhibit 99.1)
- Caterpillar Q3 2026 bilanço telekonferansı dökümü (StockAnalysis)
- MarketScreener üzerinden Reuters: Enerji ekipmanı talebiyle Caterpillar'ın üçüncü çeyrek kârı arttı
- StockStory: Caterpillar Q3 2026 ve S&P konsensüs rakamları
- Caterpillar: Kuzey Karolina'da $1 milyarlık Cat Compact yatırımı
- SEC EDGAR: Caterpillar bildirimleri ve XBRL finansal verileri
- CAT tarihsel hisse fiyatları (StockAnalysis)


