
Generac-Amazon anlaşmasının içi: 8-K neyi taahhüt ediyor, neyi yalnızca ima ediyor
17 Eylül 2026'da Generac Holdings (NYSE: GNRC), Amazon'un veri merkezlerinde kullanılacak yedek güç jeneratörleri için Amazon ile uzun vadeli bir tedarik anlaşması açıkladıktan sonra, bir önceki seansa göre yüzde 18,34 yükselerek 207,23 dolardan kapandı. Her manşette yer alan rakam 8 milyar dolardı.
Belgedeki rakam 2,4 milyar.
İkisi de doğru ve aralarındaki mesafe yatırım sorusunun tamamı. 16 Eylül'de sunulan Generac'ın 8-K formu, ilk teslimatların 2027 ve 2028'de toplam 2,4 milyar dolar olmasının beklendiğini belirtiyor. 8 milyar ise Amazon'un sonunda kaç varant hissesi kazanacağını belirleyen kümülatif ödeme tavanı; bir satın alma siparişi değil.
Bu ayrım haberlerde yer aldı. Dört şey yer almadı.
Birincisi, fiyatın gerçekte ne yaptığı. Generac 229,50 dolardan açıldı, yüzde 31,1'lik bir boşlukla, gün içinde 231,89'a dokundu ve sonra bu kazancın yüzde 43'ünü kapanıştan önce geri verdi. İkincisi, varantın hak ediş takvimi sunulan ekte karartılmış durumda; dolayısıyla hiçbir dışarıdan gözlemci seyrelme takvimini modelleyemez. Üçüncüsü, Generac'ın Konut segmenti — tarihsel kâr motoru — küçülüyor ve büyümenin tamamı, Amazon işinin yerleşeceği daha düşük marjlı Ticari ve Endüstriyel iş kolundan geliyor. Dördüncüsü, 2026 ikinci çeyrek marjı, satılan malın maliyetinden indirim olarak kaydedilmiş 71,1 milyon dolarlık gümrük vergisi iadesi içeriyor.
Bunların hiçbiri anlaşmayı kötü yapmıyor. Yalnızca onu 8 milyarlık bir manşetin ima ettiğinden daha küçük, daha yavaş ve daha koşullu kılıyor. Pozisyonu takip edenler GNRC başvurularını, fiyat davranışını ve tahmin revizyonlarını SimianX AI ile izleyebilir.
Tüm rakamlar 18 Eylül 2026'ya kadarki SEC başvurularından, şirket açıklamalarından ve piyasa verilerinden alınmıştır.
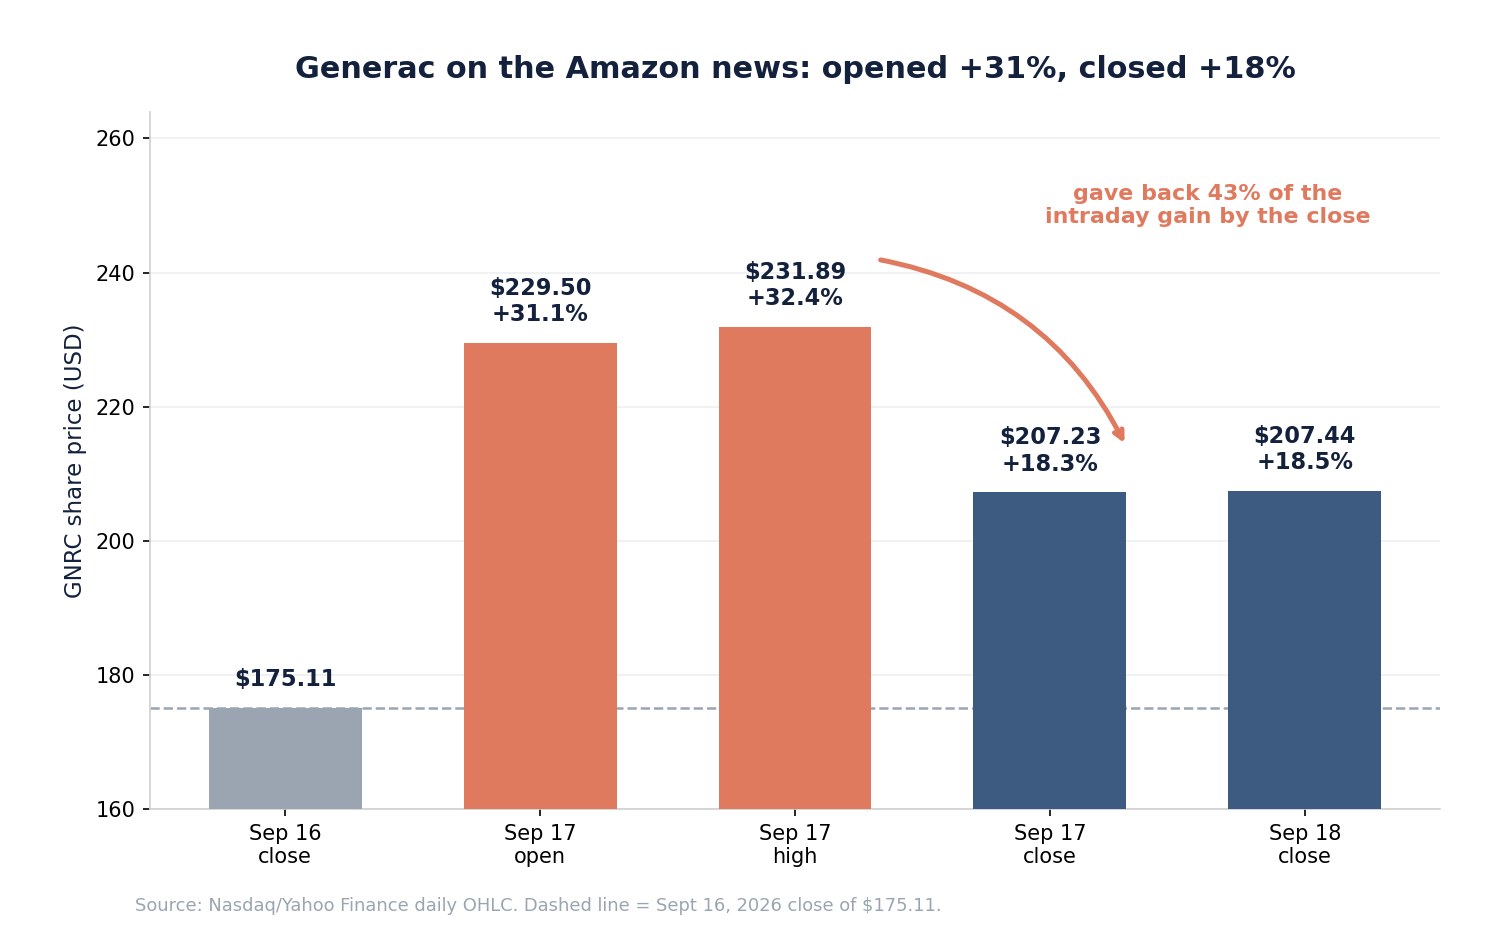
Gerçek hikâyeyi anlatan dört fiyat
Tek bir kapanış yüzdesi, yatırımcıların bu haberle gerçekte ne yaptığını gizler.
| An | GNRC fiyatı | 16 Eyl. kapanışına göre | Hacim |
|---|---|---|---|
| 16 Eyl. 2026 kapanış | 175,11 $ | — | 1,66 mn |
| 17 Eyl. açılış | 229,50 $ | +%31,06 | — |
| 17 Eyl. gün içi zirve | 231,89 $ | +%32,43 | — |
| 17 Eyl. dip | 202,26 $ | +%15,50 | — |
| 17 Eyl. kapanış | 207,23 $ | +%18,34 | 8,05 mn |
| 18 Eyl. kapanış | 207,44 $ | +%18,46 | 3,04 mn |
Piyasanın ilk, düşünülmemiş tepkisi Generac'ın değerine yaklaşık üçte bir eklemek oldu. Kapanış zilinde bu kazancın yüzde 43,4'ünü geri vermişti ve zirvenin yüzde 10,6 altında kapandı. Ertesi seans yüzde 0,10 ekledi; geri çekilme satın alınmadı.
Bu örüntü önemli, çünkü piyasa henüz üstlenemediği bir manşeti böyle fiyatlar. Anlık yüzde 31 artış, "8 milyar"a verilen tepkidir. Yüzde 18'lik bir kapanış ise "iki yılda 2,4 milyar, artı fazlası üzerine bir opsiyon"a verilen tepkiye daha yakındır.
Kutlamanın yanında iki gerçek daha durmalı. 207,44 dolarda Generac hâlâ 426,89 değil, 296,44 dolarlık 52 haftalık zirvesinin yüzde 30,0 altında — Amazon haberi hisseyi yeni bir zirveye taşımadı, kendi bandının ortasına geri getirdi. Ve GNRC gerçekten oynak bir enstrüman: son 251 seansın 29'u en az yüzde 5 hareket etti, yıllıklandırılmış oynaklık yüzde 58'e yakın ve hisse geçen yıl en kötü noktasında zirveden yüzde 40,8 geriledi.
Piyasanın düşünülmüş yanıtı +%31 değil, +%18'di. Bu iki sayı arasındaki fark, yatırımcıların henüz ödemek istemediği 8 milyarlık kısımdır.
Generac tam olarak neyi imzaladı
8-K kısa ve alışılmadık ölçüde belirli. 16 Eylül 2026'da Generac ve Amazon bir İşlem Sözleşmesi imzaladı; bu sözleşmeyle Generac, Amazon'un tamamına sahip olduğu bağlı ortaklığı Amazon.com NV Investment Holdings LLC'ye bir varant ihraç etti ve iki şirket aynı gün uzun vadeli bir tedarik sözleşmesi imzaladı.
| Koşul | Ayrıntı |
|---|---|
| Varant hisseleri | En fazla 1.693.745 |
| Kullanım fiyatı | Hisse başına 200,9266 $ |
| İmzada hak edilen | 307.954 hisse |
| Kalan hak ediş | Amazon'un kümülatif ödemelerine bağlı dilimler, 8 milyar $'a kadar |
| İlk teslimatlar | 2027 ve 2028 boyunca beklenen 2,4 milyar $ |
| Vade | En geç 16 Eylül 2033 |
| Kullanım şekli | Amazon'un tercihine göre nakit veya nakitsiz |
| Kayıt | Varant hisseleri için kayıt hakları |
| Muafiyet | Menkul Kıymetler Kanunu'nun 4(a)(2) maddesi |
Asıl önemli olan yapı. Amazon varant için Generac'a ödeme yapmıyor; Amazon onu sipariş vererek ve ödeyerek kazanıyor. Hak ediş, kayda alınan siparişlerle değil, "Şirket ve küresel bağlı ortaklıkları tarafından alınan toplam brüt ödemeler"le tetikleniyor. Dolayısıyla seyrelme gelirin önüne geçemez — gerçekten hissedar dostu bir tasarım ve boğa tezinin en güçlü tek argümanı.
Bu ayrıca Amazon'un tedarikçilerde varant pozisyonu almak için daha önce kullandığı aynı araç ve aynı oyun kitabı; Amazon'un Qualcomm ile çip düzenlemesindeki hisseye bağlı yapıyla uyum gösteriyor: müşteri aynı anda hem tedariki hem de sermaye üzerinde bir alım opsiyonunu güvenceye alıyor.
Bir ayrıntı anılmayı hak ediyor, çünkü ters yöne işaret ediyor. 200,9266 dolarlık kullanım fiyatı, Generac'ın 16 Eylül'deki etkilenmemiş 175,11 dolarlık kapanışının yüzde 14,8 üzerinde belirlendi. Amazon indirim almadı. Ama hisse ertesi gün 207,23'ten kapandı, yani varantlar ihraçtan 24 saat içinde kârda oldu — ve yedi yıl boyunca geçerliler.
Varantın kimsenin modelleyemediği kısmı
İşte hiç değinilmemiş bilgi boşluğu.
Sunulan varant, Ek 4.1, hak ediş tetikleyicisini şöyle tanımlıyor: varant, "[\\\*] Varant Hissesi dilimleri bakımından, Şirketin ve/veya Bağlı Ortaklıklarından herhangi birinin Ticari Düzenlemeler kapsamında toplam [\\\*] tutarında brüt ödeme aldığı her seferde" hak edilir.
İki rakam da karartılmış. Generac bunları, önemli olmayan ve rekabet açısından hassas koşulların karartılmasına izin veren S-K Düzenlemesi'nin 601(b)(10)(iv) maddesi uyarınca çıkardı.
Pratik sonuç: yatırımcı uç noktaları biliyor — şimdi hak edilen 307.954 hisse, 8 milyarlık tavanda 1.693.745 — ve aradaki hiçbir şeyi bilmiyor. 1 milyar dolarlık ödemede kaç hissenin hak edildiğini, ya da 3 milyarda, ya da 5 milyarda, söylemek mümkün değil. Bir araştırma notunda okuduğunuz her seyrelme takvimi bir varsayımdır, açıklama değil.
Karartma ayrıca eğrinin şeklini de gizliyor. Hak ediş doğrusal olabilir, son dolarları ödüllendirmek için sona yığılmış olabilir ya da erken taahhüdü ödüllendirmek için öne alınmış olabilir. Bu üç olasılığın, hissedarların seyrelmeyi ne zaman üstleneceği konusunda belirgin biçimde farklı sonuçları var.
Karartmaya komşu ikinci bir ayrıntı da aynı ölçüde önemli. Tavana sayılan ödemeler, varantın geniş tanımladığı "Mahsuplar" düşülmüş brüt ödemelerdir: vergiler, nakliye ve üçüncü taraf masrafları, alacaklar, iadeler, cezalar, iptal edilen siparişler, ihtilaflı faturalar ve diğer mahsuplar. Dolayısıyla 8 milyarlık sayaç "verilen siparişleri" ölçmüyor. İptallerden sonra fiilen tahsil edilen ve elde tutulan nakdi ölçüyor. Bu, manşetin ima ettiğinden daha yüksek bir eşik ve hissedarlar için doğru eşik.
Amazon'un yüzde 4,999 tavanı
Varant, tedavüldeki hisselerin başlangıçta yüzde 4,999'u olarak belirlenmiş bir Gerçek Sahiplik Sınırlaması içeriyor; ölçüm herhangi bir kullanımın etkisi verildikten sonra yapılıyor. Amazon bunu yazılı bildirimle yükseltebilir, ancak ancak bir bekleme süresinin ardından geçerli olur.
Bu sayı keyfi değil. Section 13(d) uyarınca Schedule 13D/13G ile gerçek sahiplik bildirimini tetikleyen yüzde 5 eşiğinin hemen altında duruyor. Yapı, Amazon'un tedarikçisinde gerçek bir ekonomik çıkar tutmasını sağlarken açıklama çizgisinin altında kalmasına izin veriyor ve Amazon'un olumlu bir adım atmadan Generac'ın pay defterinde herhangi bir anda ne kadar yer kaplayabileceğini sınırlıyor.
Generac hissedarları için tavan ılımlı biçimde güven verici: sinsi bir pay artırımını engelliyor. Etkiyi engellemiyor. Büyümenizin büyük bölümünü oluşturabilen bir müşterinin, hisselerinize sahip olsun ya da olmasın, kaldıracı vardır.
2,4 milyar Generac için ne anlama geliyor
Generac'ın kendi finansallarına göre ilk sipariş çok büyük.
| Ölçüt | Tutar |
|---|---|
| 2025 mali yılı toplam geliri | 4.209 mn $ |
| Amazon ilk teslimatları, 2027-28 | 2.400 mn $ |
| İlk siparişin 2025 gelirine oranı | %57,0 |
| 2025 Ticari ve Endüstriyel gelir (yaklaşık) | ~1.800 mn $ |
| Tedavüldeki hisseler (31 Tem. 2026) | 59.006.361 |
| 207,44 $'dan piyasa değeri | 12,2 milyar $ |
İki yıla yayıldığında 2,4 milyar, 2025'te toplam 4,2 milyar dolarlık her şey satan bir şirket için yılda yaklaşık 1,2 milyar demek. Geçen yıl C&I segmenti 1,8 milyar civarında olan bir iş için, bu ölçekte tek bir müşteri dönüştürücü ve aynı zamanda yoğunlaştırıcıdır.
Dürüst boğa tezi budur ve 8 milyarın hiç gerçekleşmesini gerektirmez.
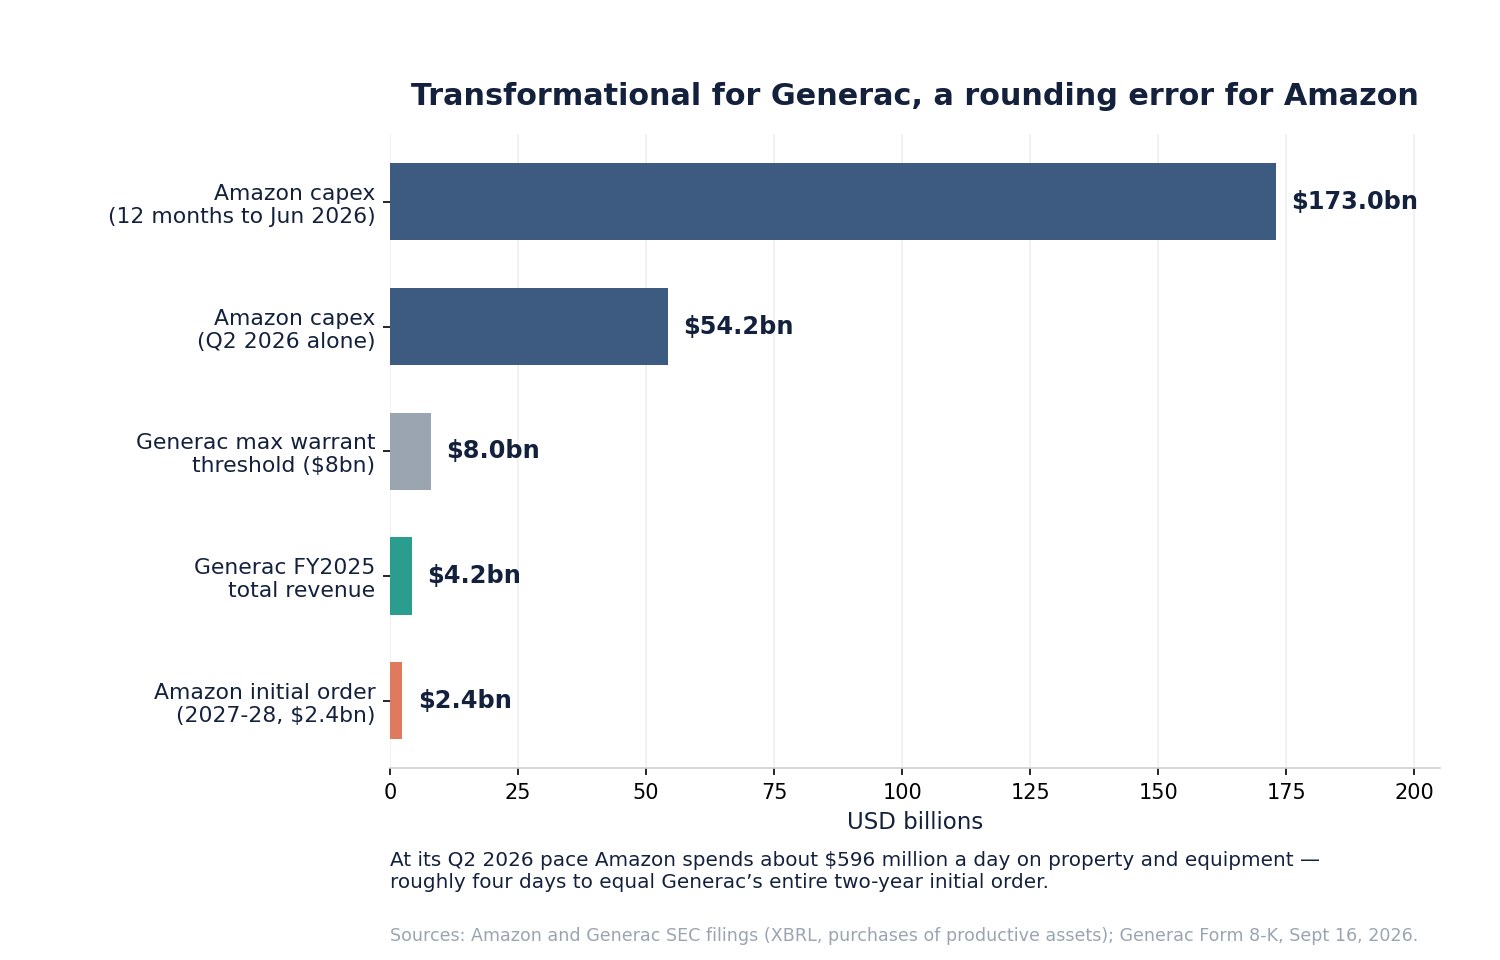
2,4 milyar Amazon için ne anlama geliyor
Aynı rakamı masanın diğer tarafından hesaplayın, neredeyse kaybolur.
| Amazon yatırım harcamaları (üretken varlık alımları) | Tutar |
|---|---|
| 2025 mali yılı | 131,8 milyar $ |
| 2026 birinci çeyrek | 44,2 milyar $ |
| 2026 ikinci çeyrek | 54,2 milyar $ |
| 2026 ilk yarı | 98,4 milyar $ |
| 30 Haziran 2026'ya kadar on iki ay | 173,0 milyar $ |
| Generac ilk siparişinin bu rakama oranı | %1,4 |
| 8 milyarlık tavanın tamamının bu rakama oranı | %4,6 |
İkinci çeyrek temposuyla Amazon, maddi duran varlıklara günde yaklaşık 596 milyon dolar harcadı. Generac'ın iki yıllık ilk siparişinin tamamı, yaklaşık dört günlük Amazon yatırımına denk geliyor.
Bu asimetri anlaşmanın merkezî gerçeği. Neden Generac için gerçekten dönüştürücü, Amazon için gerçekten önemsiz olabileceğini açıklıyor — ve Amazon'un neden koşulları belirleme, piyasa üstü fiyatla varant alma ve hak ediş takvimini karartma gücüne sahip olduğunu. Riski de açıklıyor: tüm sipariş defterinizin yuvarlama hatası olduğu bir karşı taraf, fazla iç tartışma olmadan önceliklerini değiştirebilir. Aynı dinamik Amazon'un kendi yatırım açıklamalarında da görülüyor; oradaki altyapı taahhütleri tüm tedarik zincirlerini hareket ettirecek büyüklükte.
Yapay zekâ veri merkezleri neden yedek jeneratör satın alır
Talep mantığı sağlam ve açıkça ortaya konmayı hak ediyor, çünkü tezin Amazon'a bağlı olmayan kısmı bu.
Hiperölçekli bir veri merkezi plansız kesintiyi kaldıramaz. Şebeke arızalanır ve arızalandığında kesintisiz güç kaynakları yükü saniyeler ila dakikalar boyunca taşır; bu arada yedek jeneratörler çalışır ve yakıt bittiği ana kadar yükü üstlenir. Bu gereksinim tesisle birlikte ölçeklenir ve yapay zekâ eğitim ve çıkarım kampüsleri önceki nesil bulut salonlarından çok daha yoğundur.
Üç özellik bunu emtia değil gerçek bir ürün pazarı yapıyor:
- Megavat sınıfı makineler. Veri merkezi yedek üretimi büyük ünitelerle satılır, çoğu kez paralel bağlanarak çok megavatlı bloklar oluşturur; şalt ekipmanı ve kontroller otomatik olarak koordine olmak zorundadır.
- Emisyonlar ve izinler. Yedek motorlar düzenlemeye tabidir. Yerleşim, çalışma süresi limitleri ve yakıt seçimi yerel hava izinleriyle etkileşir ve uyum çalışması satışın parçasıdır.
- Uzun tedarik süreleri. Motorlar, alternatörler, muhafazalar ve şalt ekipmanının hepsinde birkaç çeyreklik tedarik süreleri vardır; bir hiperölçekli operatörün spot almak yerine çok yıllı tedarik sözleşmesi imzalamasının nedeni tam olarak budur.
Kategorinin ne anlama gelmediği konusunda kesin olmak gerekir. Yedek jeneratörler yapay zekâyı sürekli beslemez. Sigortadırlar, tesise göre boyutlandırılır ve nadiren çalışırlar. Gelir, işlenen token'larla değil, inşa edilen veri merkezleriyle ölçeklenir; bu da onu bir inşaat döngüsü işi yapar, elektrik ve şebeke kısıtına hesaplama talebinin kendisinden daha yakın.
Kimsenin değinmediği karma sorunu
Şimdi tabloyu en çok değiştiren bulgu.
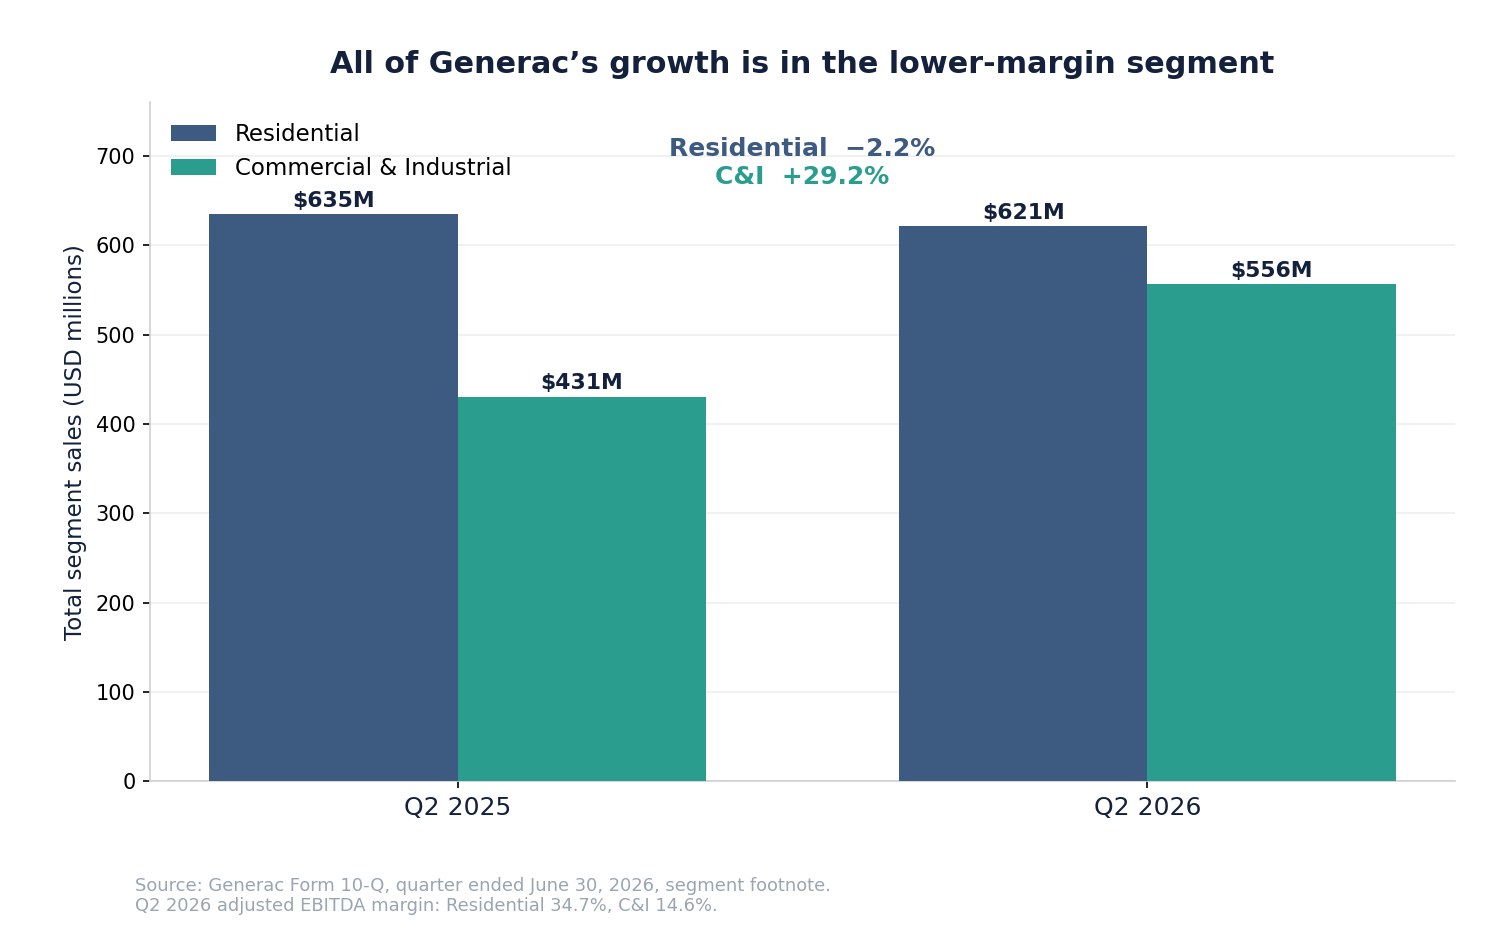
Generac 1 Temmuz 2025 itibarıyla iki raporlanabilir segmente ayrıldı: Konut ve Ticari ve Endüstriyel. 2026 Haziran çeyreği şöyle görünüyor:
| Segment geliri (dış), 2. çeyrek | 2026 | 2025 | Değişim |
|---|---|---|---|
| Konut | 617,0 mn $ | 630,6 mn $ | −%2,2 |
| Ticari ve Endüstriyel | 556,5 mn $ | 430,6 mn $ | +%29,2 |
| Toplam net satışlar | 1.173,5 mn $ | 1.061,2 mn $ | +%10,6 |
Konut geliri düştü. Generac'ın büyümesinin tamamı — ve fazlası — C&I'dan geldi. İlk yarı da aynı şeyi anlatıyor: Konut 1.166,3 mn $, bir yıl öncesinin 1.173,7 mn $'ına karşı (−%0,6); C&I 1.066,5 mn $, 829,6 mn $'a karşı (+%28,6).
Şimdi kârlılığı üzerine bindirin. Haziran çeyreğinde düzeltilmiş FAVÖK marjı Konutta yüzde 34,7 ve Ticari ve Endüstriyelde yüzde 14,6'ydı.
Yani: yüksek marjlı segment daralıyor, düşük marjlı segment tüm büyümeyi sağlıyor ve Amazon işi düşük marjlı segmente inecek. Gelir karması yaklaşık yüzde 15'lik marjinal marjlara doğru kayıyor ve yüzde 35'liklerden uzaklaşıyor.
Bu, Amazon anlaşmasının değer yok ettiği anlamına gelmiyor. Yüzde 15 marjda hacim yine kârdır, sabit maliyet emilimi ölçekle iyileşir ve Generac'ın Enercon satın alması muhafazaları, kontrolleri ve şalt ekipmanını şirket içine aldı; bu da birim başına yakalanan değeri yükseltir. Ama bu ölçekte bir karma kayması, hacim ve dikey entegrasyonla aşılması gereken bir konsolide marj rüzgârıdır. "Gelir büyümesi" ve "marj genişlemesi" burada aynı hikâye değil ve piyasa şu anda ikisi için birden ödüyor.
Manşet marjın içindeki gümrük iadesi
Haziran çeyreğinin kârlılığı ayrıca tekrarlanmayacak bir kalem taşıyor.
20 Şubat 2026'da ABD Yüksek Mahkemesi, Uluslararası Acil Ekonomik Yetkiler Yasası kapsamında konan gümrük vergilerini geçersiz kıldı ve daha önce ödenen tutarların geri alınmasına izin verdi. Generac, ASC 410-30 uyarınca zarar telafisi muhasebesini seçti. 30 Haziran 2026'da sona eren çeyreğe ait 10-Q formuna göre:
- Generac yaklaşık 61,4 milyon dolar gümrük iadesi aldı.
- Tahsili muhtemel görülen yaklaşık 27,7 milyon dolarlık bir alacak daha kaydetti.
- Yaklaşık 71,1 milyon dolar satılan malın maliyetinden indirim olarak kaydedildi, kalanı stoklara alındı.
Yönetim etkiyi doğrudan ölçtü: brüt marj bir yıl öncesinin yüzde 39,3'üne karşı yüzde 44,5 oldu ve gümrük iadeleri bu brüt marj artışının "yaklaşık yüzde 6'sını" sağladı.
İadeyi çıkarın, aritmetik rahatsız edici hale gelir. Yüzde 44,5'ten yaklaşık altı puan düşünce geriye yaklaşık yüzde 38,5 kalır ki bu, Generac'ın 2025'in aynı çeyreğinde elde ettiği yüzde 39,3'ün altındadır. Aynı esasla, raporlanan 210 milyon dolarlık faaliyet kârı yaklaşık 139 milyona iner; faaliyet marjı yüzde 17,9 yerine yüzde 11,8'e yakın olur — 2025 ikinci çeyreğindeki yüzde 10,6'dan yine iyi, ama manşetten çok daha sıradan.
Haziran çeyreğinde temel brüt marj genişlemedi. Hafifçe daraldı. Genişleme bir mahkeme kararıydı.
2025 kötü bir yıldı ve baz o
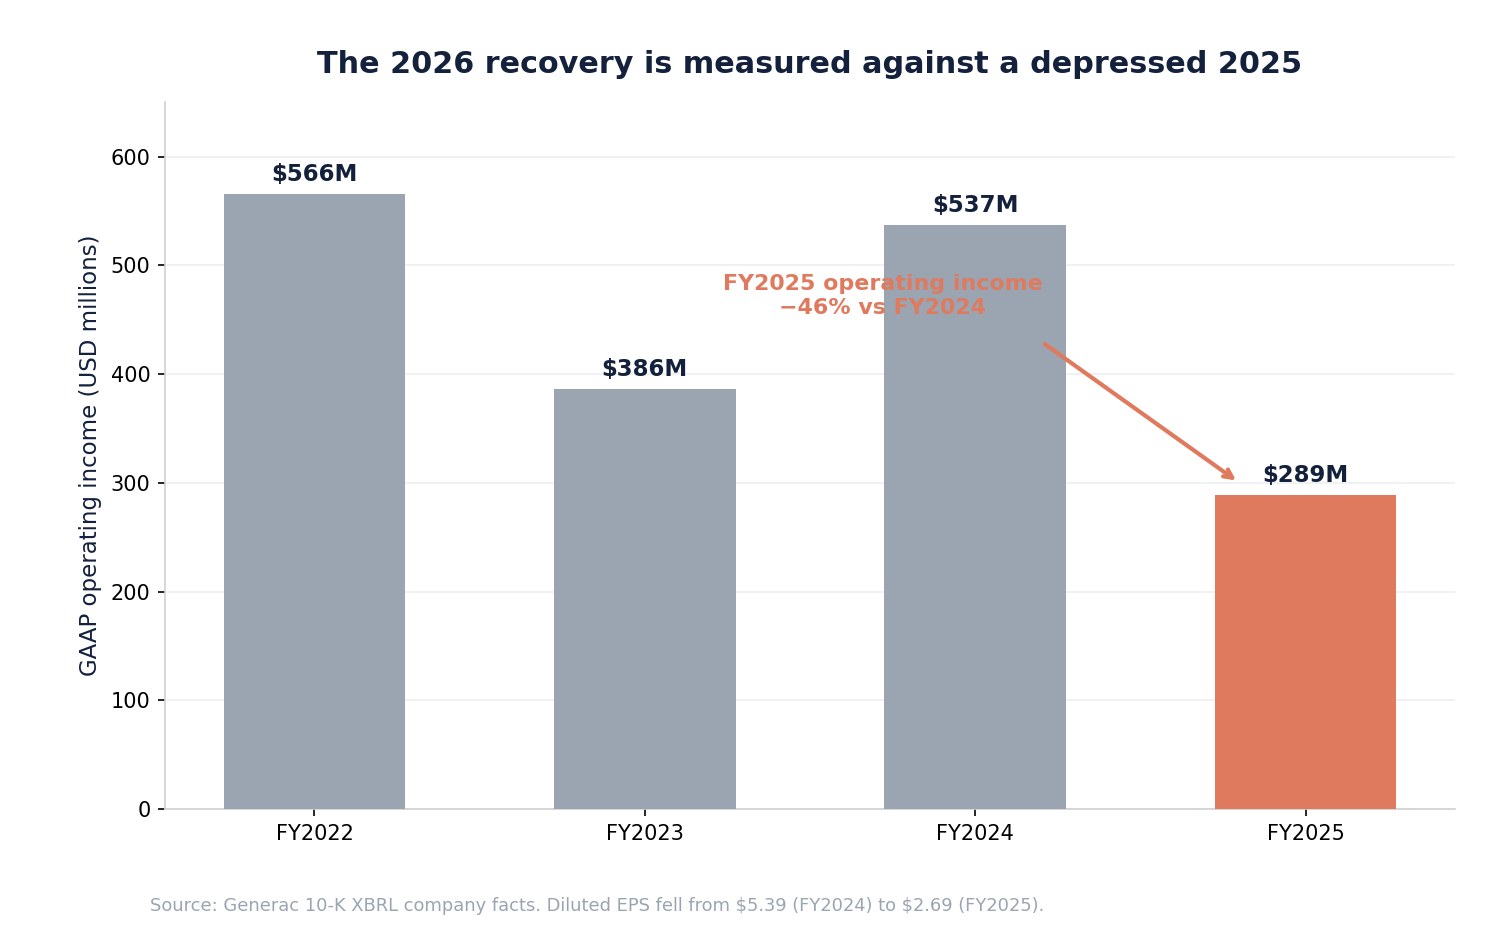
Generac'ın 2026 toparlanması gerçek ve bir dip noktasına karşı ölçülüyor.
| Mali yıl | Gelir | Faaliyet kârı | Seyreltilmiş HBK | Faaliyet nakit akışı |
|---|---|---|---|---|
| 2022 | 4.565 mn $ | 566 mn $ | 5,42 $ | 59 mn $ |
| 2023 | 4.023 mn $ | 386 mn $ | 3,27 $ | 522 mn $ |
| 2024 | 4.296 mn $ | 537 mn $ | 5,39 $ | 741 mn $ |
| 2025 | 4.209 mn $ | 289 mn $ | 2,69 $ | 438 mn $ |
2025'te gelir yüzde 2,0 geriledi, faaliyet kârı yüzde 46,2 düştü, seyreltilmiş hisse başına kâr yarıya indi ve faaliyet nakit akışı yüzde 41 azaldı. 2026 karşılaştırmaları kısmen 2025 zayıf olduğu için gurur okşuyor.
2026'nın ilk yarısı gerçekten iyileşti: birinci çeyrekte 1.059 mn $ gelir ve 117 mn $ faaliyet kârı, ikinci çeyrekte 1.173,5 mn $ ve 210 mn $. Ama bu ikinci çeyrek faaliyet kârının yaklaşık üçte biri gümrük iadesiydi ve önceki yıl bazı dört yılın en zayıfıydı. İki düzeltme de aynı yöne işaret ediyor: operasyonel toparlanma gerçek ama raporlanan yüzdelerden daha mütevazı.
Varantın hissedarlara maliyeti
Buradaki seyrelme küçük, koşullu ve — alışılmadık biçimde — kendini finanse ediyor.
| Seyrelme ölçütü | Hisse | 59.006.361'e oranı |
|---|---|---|
| İmzada hak edilen | 307.954 | %0,52 |
| Tamamı hak edilirse azami | 1.693.745 | %2,87 |
| 207,44 $'da içsel değer, hak edilen dilim | ~2,0 mn $ | — |
| 207,44 $'da içsel değer, varantın tamamı | ~11,0 mn $ | — |
Tam hak edişte Amazon Generac'ın yüzde 3'ünden azına sahip olur ve ancak Generac'a 8 milyar dolar ödedikten sonra. 12,2 milyar dolarlık piyasa değerine karşı varantın bugünkü içsel değeri önemsiz; yedi yıllık opsiyon değeri değil, ama o da geleneksel anlamda bir hissedar maliyeti değil — önce gelmesi gereken gelir üzerinden bir komisyon.
Dürüst muhasebe şu: 8 milyara ulaşılırsa yüzde 2,87 seyrelme mevcut hissedarlar için mükemmel bir takas olmuş olacak. Ulaşılmazsa varantın büyük kısmı hiç hak edilmez. Asimetri hissedarların lehine işliyor. Bu, yapay zekâ tedarik zincirinin başka yerlerinde görülen ihraç örüntülerinden, Coherent'te hisse sayısını yeniden şekillendiren imtiyazlı dönüşüm ve tahsisli satış seyrelmesi dahil, belirgin biçimde daha iyi bir yapı.
Generac az önce sattığı şeyi üretmek zorunda
Bu büyüklükte bir sipariş, gelir satırı olmadan önce bir üretim taahhüdüdür.
Generac büyük C&I ve veri merkezi ürünleri için kapasitesini genişletiyor; araştırma ve geliştirme harcamasını 2023'teki 173 milyon dolardan 2025'te 243 milyona, yatırım harcamasını aynı dönemde 129 milyondan 170 milyona çıkardı. Yılda 1,2 milyar dolarlık ek hiperölçekli talebi karşılamak daha fazlasını gerektiriyor: motor ve alternatör tedariki, muhafaza ve şalt imalatı, test hücreleri, paralelleme kontrolleri, sahada devreye alma ve servis kapsamı.
Bundan doğrudan üç uygulama riski doğuyor:
- Sabit maliyet emilimi. Tek bir müşteri için kurulan kapasite, siparişler gelirse faaliyet kaldıracına, gecikirse marj yüküne dönüşür.
- Tedarik zinciri. Büyük motorlar ve alternatörlerin tedarik tabanı yoğun ve süreleri uzun; Generac'ın kendi başvuruları sınırlı sayıda sözleşmeli üreticiye ve tek kaynaklı tedarikçilere bağımlılığa dikkat çekiyor.
- İşletme sermayesi. Büyük proje işi, gelir kaydından önce nakit tüketir — yapay zekâ altyapısının başka yerlerinde rekor siparişleri negatif serbest nakit akışına çeviren mekanizmanın aynısı.
Rekabet uyumuyor
Generac megavat sınıfı yedek üretimde yerleşik oyuncu değil. Meydan okuyan taraf.
| Rakip | Konum |
|---|---|
| Caterpillar | Veri merkezi yedek üretiminde ve şalt ekipmanında köklü |
| Cummins | Küresel servisli büyük motor ve jeneratör imtiyazı |
| Rolls-Royce (mtu) | Güçlü Avrupa ve hiperölçek varlığı |
| Kohler | Yerleşik endüstriyel jeneratör işi |
| Eaton, Schneider, Vertiv | Komşu güç dağıtımı, şalt ve termal |
Boğa argümanı, Amazon'un seçiminin Generac'ın büyük motor yeteneğini tam da bu isimlere karşı doğruladığıdır. Ayı argümanı ise yerleşiklerin daha derin kurulu tabanlara ve servis ağlarına sahip olduğu ve hiperölçekli operatörlerin bilinçli olarak birden fazla onaylı tedarikçi tuttuğudur. Müşterinin standart uygulaması çift kaynak olduğunda bir tasarım kazanımı hendek değildir — bellekten hızlandırıcılara kadar tüm yapay zekâ donanım kompleksinde görülen bir ders.
Hisse şu anda neyi fiyatlıyor
207,44 dolarda ve 59.006.361 hisseyle Generac'ın piyasa değeri yaklaşık 12,2 milyar dolar.
| Değerleme ölçütü | Değer |
|---|---|
| Hisse fiyatı (18 Eyl. 2026) | 207,44 $ |
| Piyasa değeri | 12,2 milyar $ |
| 2025 mali yılı geliri | 4.209 mn $ |
| 2025 seyreltilmiş HBK | 2,69 $ |
| 2025 HBK üzerinden F/K | ~77x |
| 2026 ilk yarı seyreltilmiş HBK | 3,64 $ |
| 2026'da hisse değişimi | +%47,0 |
| 52 haftalık zirveye uzaklık | −%30,0 |
| Yıllıklandırılmış oynaklık | ~%58 |
2025 çarpanı doğru mercek değil — 2025 dipti. Ama 2026 toparlanmasını ileri taşıyın, hisse yine de açıkça ucuz değil. Piyasa 17 Eylül'de, iki yıla yayılmış 2,4 milyar dolarlık gelir — kâr değil — getirmesi beklenen bir sözleşme için yaklaşık 1,9 milyar dolar piyasa değeri ekledi, hem de yüzde 15'e yakın C&I segment marjlarıyla.
Başka türlü söylersek: yüzde 15 FAVÖK marjında 2,4 milyar dolar gelir, iki yılda yaklaşık 360 milyon dolar ek FAVÖK demektir. Piyasa bunu tek bir seansta yaklaşık 1,9 milyar dolarla kapitalize etti — ilk ünite sevk edilmeden önce.
Bu mutlaka yanlış değil. 2,4 milyarın tamamı değil başlangıcı olduğu ve 8 milyarlık tavanın gerçekçi bir varış noktası olduğu yargısıdır. Karartılmış hak ediş takviminin yatırımcıların kontrol etmesini engellediği yargı tam olarak budur.
Boğa tezi
- Sipariş gerçek ve belirli. 2027-28'de beklenen 2,4 milyar dolarlık teslimat, bir basın bülteni temennisi değil, 8-K'da açıklanmış.
- Amazon teknolojiyi doğruladı — hem de var olan en zorlu yedek güç uygulamasında Caterpillar, Cummins ve Rolls-Royce'a karşı.
- Seyrelme kendini finanse ediyor. Varant, iptaller düşülmüş alınan nakit üzerinden hak ediliyor; hissedar ancak gelir gelirse ödüyor.
- C&I hızlı büyüyor — Haziran çeyreğinde yüzde 29,2, ilk yarıda yüzde 28,6 ve sürükleyici olarak veri merkezi ürünleri gösteriliyor.
- Tavan gerçek bir opsiyon. Ödemeler 8 milyara yaklaşırsa gelir etkisi yüzde 2,87'lik seyrelmeyi gölgede bırakır.
- Dikey entegrasyon iyileşiyor — Enercon ile birim başına yakalanan değer artıyor.
- Talep zemini devasa — on iki ayda 173 milyar dolarlık Amazon yatırımı, daha geniş bir hiperölçekli inşanın parçası.
Ayı tezi
- 8 milyar bir varant tavanı, taahhüt değil ve sayılan ödemeler iptal edilen siparişler ve ihtilaflı faturalar düşülmüş net tutarlar.
- Hak ediş takvimi karartılmış, dolayısıyla seyrelme kamuya açık belgelerden modellenemez.
- Konut geliri düşüyor ve büyümenin tamamı yüzde 34,7 yerine yüzde 14,6 kazanan segmentte.
- İkinci çeyrek brüt marjı gümrük iadesi hariç yaklaşık yüzde 38,5'ti, bir yıl öncesinin yüzde 39,3'ünün altında — genişleme bir karardı, operasyon değil.
- 2025 dip yılıydı; faaliyet kârı yüzde 46 düşmüş, HBK yarıya inmişti; 2026 oranları buna karşı gurur okşuyor.
- Müşteri yoğunlaşması siparişle geliyor: yıllık gelirin dörtte birinden fazlasına değebilecek tek bir alıcı.
- Kapasite yatırımı gelirden önce taahhüt ediliyor, bu da hiperölçekli inşaat yavaşlarsa sabit maliyet riski yaratıyor; yapay zekâ harcama disiplini sorgulandığında kısa süreliğine olduğu gibi.
- Hisse hâlâ 52 haftalık zirvesinin yüzde 30 altında ve yıllıklandırılmış oynaklığı yüzde 58 — bu istikrarlı bir bileşik getirici değil.
Generac gerçekten önemli bir sözleşme kazanmış olabilir. Önemli bir sözleşme kazanmak ile bunun için doğru fiyatlanmış olmak ayrı sorulardır.
Her çeyrek izlenecekler
Sözleşme mekaniği: hak edilen varant hisselerini bildiren her 8-K veya 10-Q — her dilim, alınan kümülatif ödemelerin kamuya açık bir sinyalidir; 8 milyarlık tavana karşı açıklanan kümülatif ödemeler; ilk teslimatların 2027-28 takviminde kalıp kalmadığı.
Operasyonel: C&I gelir büyümesi ve sipariş defteri; Konut geliri, ki düşmeyi bırakması gerekiyor; ayrı açıklanıyorsa veri merkezi ürün geliri; kapasite kullanımı ve yeni tesis dönüm noktaları.
Finansal: gümrük iadeleri hariç konsolide brüt marj; Amazon hacmi büyürken C&I segmentinin düzeltilmiş FAVÖK marjı; yatırım harcaması; stoklar ve alacaklar; serbest nakit akışı.
Yapısal: Gerçek Sahiplik Sınırlamasındaki her değişiklik; varant hisselerini kapsayan kayıt beyanları; yoğunlaşma riskini platforma çevirecek ek hiperölçekli müşteriler.
Beş adımlık bir rutin:
- Siparişleri değil ödemeleri doğrulayın — hak ediş dilimleri önemli olan açıklamadır.
- Karmayı doğrulayın, Konut'un istikrara kavuşup kavuşmadığını izleyerek.
- Marjı doğrulayın — iadesiz, temiz bir esasla.
- Nakdi doğrulayın, çünkü büyük proje işi işletme sermayesini geri vermeden önce tüketir.
- Değerleme desteğini doğrulayın — tahmin revizyonlarının fiyattan hızlı yükselmesi.
SimianX AI bunları SEC başvurularını, kâr revizyonlarını, fiyat davranışını ve haber tonunu birleştiren tekrarlanabilir bir sürece dönüştürebilir.
Amazon anlaşmasından sonra GNRC alınır mı?
Dürüst yanıt sözleşmeyi hisseden ayırır.
Sözleşme gerçek bir kazanım. Yıllık 173 milyar dolar yatırım yapan bir hiperölçekli operatör, kritik yedek güç için Generac'ı seçti ve ilişkiyi, sermaye katılımı ancak ödeme yaptıkça hak edilecek şekilde kurguladı. Generac'ın C&I işi yüzde 30'a yakın büyüyor, veri merkezi ürünleri beyan edilen sürükleyici ve şirket bunu karşılamak için yatırım yapıyor.
Hisse ise 12,2 milyar dolarlık bir piyasa değeri; tek seansta yaklaşık 1,9 milyar arttı, iki yıllık 2,4 milyar dolarlık gelir için, onlu yılların ortasındaki segment marjlarıyla, 52 haftalık zirvesinin yüzde 30 altındaki bir hissede, yüzde 58 yıllıklandırılmış oynaklıkla, gerileyen bir Konut segmentiyle, tekrarlanmayacak bir gümrük iadesiyle güzelleştirilmiş bir marjla ve hak ediş takvimi karartılmış bir varantla.
Hiperölçekli inşaatın yıllarca süreceğine, Generac'ın bunu ek müşterilere çevireceğine ve C&I marjlarının ölçek ve dikey entegrasyonla iyileşeceğine inanan yatırımcıların tutarlı bir tezi var. 2027 teslimat rampası sınav.
İlk hak ediş diliminin açıklanmasını, iadesiz temiz bir marjı ve Konut'un istikrara kavuşmasını 8 milyarı üstlenmeden önce görmek isteyen yatırımcıların da tutarlı bir tezi var. Sonraki iki 10-Q kontrol noktaları.
17 Eylül'ün söylemediği şey, hangi grubun haklı olduğu. Kapanıştan önce kendisinin yüzde 43'ünü geri veren tek günlük bir yeniden fiyatlamaydı.
Generac ve Amazon anlaşması hakkında sık sorulan sorular
Amazon Generac'a 8 milyar dolar harcamayı taahhüt etti mi?
Hayır. 8-K, 8 milyarı varant hisselerinin karşısında hak edildiği azami kümülatif ödeme seviyesi olarak tanımlıyor. Açıklanan ticari beklenti 2027 ve 2028'de 2,4 milyar dolarlık ilk teslimat. Tavana sayılan ödemeler ayrıca iptal edilen siparişler, ihtilaflı faturalar, alacaklar ve iadeler dahil mahsuplar düşülmüş nettir.
Varantlar ne kadar seyrelme yaratıyor?
Tedavüldeki 59.006.361 hisseye karşı en fazla 1.693.745 hisse, yani tamamı hak edilirse yaklaşık yüzde 2,87. İmzada yalnızca 307.954 hisse (yüzde 0,52) hak edildi. Kalanı yalnızca Amazon'un ödemeleri biriktikçe hak ediliyor; dolayısıyla seyrelme gelirin önüne geçemez.
Hak ediş takvimi neden modellenemiyor?
Çünkü karartılmış. Varant, hak edişi her "[\\\]" kümülatif ödeme için "[\\\] Varant Hissesi dilimleri" olarak tanımlıyor; her iki rakam da S-K Düzenlemesi'nin 601(b)(10)(iv) maddesi uyarınca çıkarılmış. Yalnızca uç noktalar kamuya açık.
Generac'ın marjları geçen çeyrek gerçekten iyileşti mi?
Kısmen. Raporlanan brüt marj yüzde 39,3'e karşı yüzde 44,5'ti, ama yönetim yaklaşık altı puanı Yüksek Mahkeme'nin Şubat 2026 kararının ardından gelen gümrük iadelerine bağladı. Yaklaşık 71,1 milyon dolar satılan malın maliyetinden indirim olarak kaydedildi. Bu hariç tutulduğunda brüt marj yaklaşık yüzde 38,5'ti — bir önceki yılın çeyreğinin hafifçe altında.
Generac artık bir yapay zekâ hissesi mi?
Yapay zekâya komşu bir inşaat tedarikçisi. Yedek jeneratörler yapay zekâ iş yüklerini çalıştırmaz; çalıştıran tesisleri sigortalar. Gelir, hesaplama talebiyle değil inşa edilen veri merkezleriyle ölçeklenir; bu da maruziyeti gerçek ama bir adım uzak kılar — çiplerin kendisinden çok altyapı ve elektrik kısıtına yakın.
En büyük risk ne?
Karma ve yoğunlaşma birlikte. Büyüme, yüzde 34,7'lik segment küçülürken yüzde 14,6 düzeltilmiş FAVÖK marjı kazanan segmente geliyor ve tek bir müşteri yakında gelirin büyük bir bölümünü temsil edebilir. Generac geliri güçlü biçimde büyütüp yine de kârda hayal kırıklığı yaratabilir.
Hisse pahalı mı?
2025'in baskılanmış kârının yaklaşık 77 katından işlem görüyor ki bu çarpanı abartıyor; ayrıca 2025'in 4,2 milyar dolarlık gelirine karşı yaklaşık 12,2 milyar dolar. Daha yararlı sınav, eylül hareketinin neyi kapitalize ettiği: iki yılda yaklaşık 360 milyon dolarlık potansiyel ek FAVÖK için yaklaşık 1,9 milyar dolarlık piyasa değeri.
Sonuç
Generac, maddi duran varlıklara dört günde tüm ilk siparişin değerinden fazlasını harcayan bir müşteriden gerçek bir sözleşme kazandı.
Doğrulanabilir gerçekler şunlar. 2027 ve 2028 boyunca 2,4 milyar dolarlık ilk teslimat. 200,9266 dolardan en fazla 1.693.745 hisse için bir varant; bunların 307.954'ü imzada hak edildi, kalanı yalnızca iptaller düşülmüş 8 milyar dolara kadar kümülatif ödemeler karşılığında hak ediliyor — hem de karartılmış bir takvimle. 13D bildirim eşiğinin hemen altında yüzde 4,999'luk bir gerçek sahiplik tavanı. 2033'te vade.
Ve Generac tarafında: Haziran çeyreğinde Konut geliri yüzde 2,2 aşağı, C&I yüzde 29,2 büyürken; bu iki segmentte sırasıyla yüzde 34,7 ve yüzde 14,6 düzeltilmiş FAVÖK marjı; raporlanan brüt marjın içinde 71,1 milyon dolarlık bir gümrük iadesi ki o olmasa marj yıllık bazda düştü; ve faaliyet kârının yüzde 46 azaldığı, seyreltilmiş HBK'nın yarıya indiği bir 2025 mali yılı.
Piyasanın ilk içgüdüsü +%31'di. Dört saat sonraki düşünülmüş yanıtı +%18 oldu. Hisse hâlâ bir yıl önce işlem gördüğü seviyenin yüzde 30 altında.
Dört şey bunu çözecek, bu sırayla: 2027-28 teslimatlarının zamanında gelip gelmediği; hacim büyürken C&I marjlarının yükselip yükselmediği; Konut'un küçülmeyi bırakıp bırakmadığı; ve açıklanan ilk hak ediş diliminin ödemelerin piyasanın varsaydığından hızlı mı yavaş mı biriktiğini göstermesi. Sonuncusu 8 milyar üzerine tek gerçek okuma ve bir manşette değil, bir 8-K'da gelecek.
İlgili yazılar
- Amazon 2026 2. çeyrek: AWS 200 milyar dolarlık yapay zekâ yatırımını haklı çıkarıyor mu?
- Coherent: %8 sıçrama, 2026'da −1,02 milyar dolar serbest nakit akışı
- Amazon-Qualcomm çip anlaşması: 54 milyon hisse söz konusu
- TeraWulf 2026: Anthropic'in 19 milyar dolarlık yapay zekâ kirası
- Yapay zekâ CEO'ları frene bastı: çipler düştü, devler yükseldi
- SK Hynix %8 yükseldi: yapay zekâ süper döngüsü gerçek mi?
- AMD 2026: 6,7 milyar dolarlık veri merkezi, Nvidia'nın 75,2 milyarına karşı
- Alphabet 2026 2. çeyrek: Gemini ve Cloud yatırımı haklı çıkarıyor mu?
- 1929'dan bu yana her teknoloji balonu: 2026'da yapay zekâ nerede duruyor
Kaynaklar
- Generac Holdings — 16 Eylül 2026 tarihli 8-K formu (madde 1.01, 3.02, 9.01)
- Generac Holdings — Adi Hisse Senedi Alım Varantı (Ek 4.1)
- Generac Holdings — Amazon.com, Inc. ile İşlem Sözleşmesi (Ek 10.1)
- Generac Holdings — 30 Haziran 2026'da sona eren çeyreğe ait 10-Q formu
- Generac Holdings — Yatırımcı İlişkileri
- Generac Power Systems — kurumsal site
- SEC EDGAR — Generac Holdings başvuru geçmişi
- SEC EDGAR tam metin arama
- Cummins — büyük motorlar ve jeneratör sistemleri
- Caterpillar — veri merkezleri için yedek güç
- SimianX — GNRC hissesi temel verileri


