
Netflix hakkında kimsenin sormadığı soru: Warner anlaşması öldükten sonra ne oldu?
18 Eylül 2026'da Netflix (NASDAQ: NFLX) hissesi yüzde 4,67 değer kaybederek 71,79 dolara geriledi. Gün içinde 114,3 milyon adet işlem gördü; bu, altmış günlük ortalamanın üç katı. Sebep, Wells Fargo'nun hisseyi Endeksin Altında Getiri'ye indirip hedef fiyatı 57 dolara çekmesiydi. Haberler olayı bir izlenme kararı gibi ele aldı: konuşulacak yeterince dizi yok, aynı saatler için YouTube'dan fazlaca rekabet var.
Bu çerçeve eksik ve eksik olan parça bir görüş değil. Resmî başvuru belgelerinde duruyor.
Yedi ay önce Netflix, sektörün en büyük içerik kütüphanesi için verilen mücadeleyi kaybetti. 4 Aralık 2025'te Netflix, Warner Bros. Discovery'nin stüdyolarını ve yayın işini, HBO ve HBO Max dahil satın almak üzere kesin bir birleşme sözleşmesi imzaladı. 27 Şubat 2026'da WBD bu sözleşmeyi feshetti ve Paramount Skydance ile birleşme yoluna gitti. Paramount Skydance, WBD adına Netflix'e 2,8 milyar dolarlık fesih bedeli ödedi.
Bu tek olgu aynı anda üç iş yapıyor. Tahtı elinden alındığı söylenen bir şirketin neden birdenbire çok daha büyümüş bir rakiple karşı karşıya olduğunu açıklıyor. Netflix'in son on iki aylık kârının işin gerçekte ürettiğinden neden daha ucuz göründüğünü açıklıyor: 2,8 milyar dolar "faiz ve diğer gelirler" satırında duruyor, faaliyet kârında değil ve yüzde yüz tekrarlanmayan bir kalem. Ve izlenme tartışmasını yeniden çerçeveliyor: Netflix'in daha fazla mutlaka izlenmesi gereken içeriğe ulaşmak için kullanabileceği satın alma yolu şubatta kapandı; bu da organik soruyu akademik olmaktan çıkarıp acil hâle getiriyor.
Bu analiz eylül düşüşünün gerçekte ne olduğunu, Warner sonucunun ne anlama geldiğini ve tekrarlanmayan kalem çıkarıldığında Netflix'in kendi tablolarının ne söylediğini inceliyor. Yatırımcılar NFLX başvurularını, tahmin revizyonlarını ve fiyat davranışını SimianX AI üzerinden takip edebilir.
Tüm rakamlar SEC başvurularından ve 18 Eylül 2026'ya kadarki piyasa verilerinden alınmıştır.
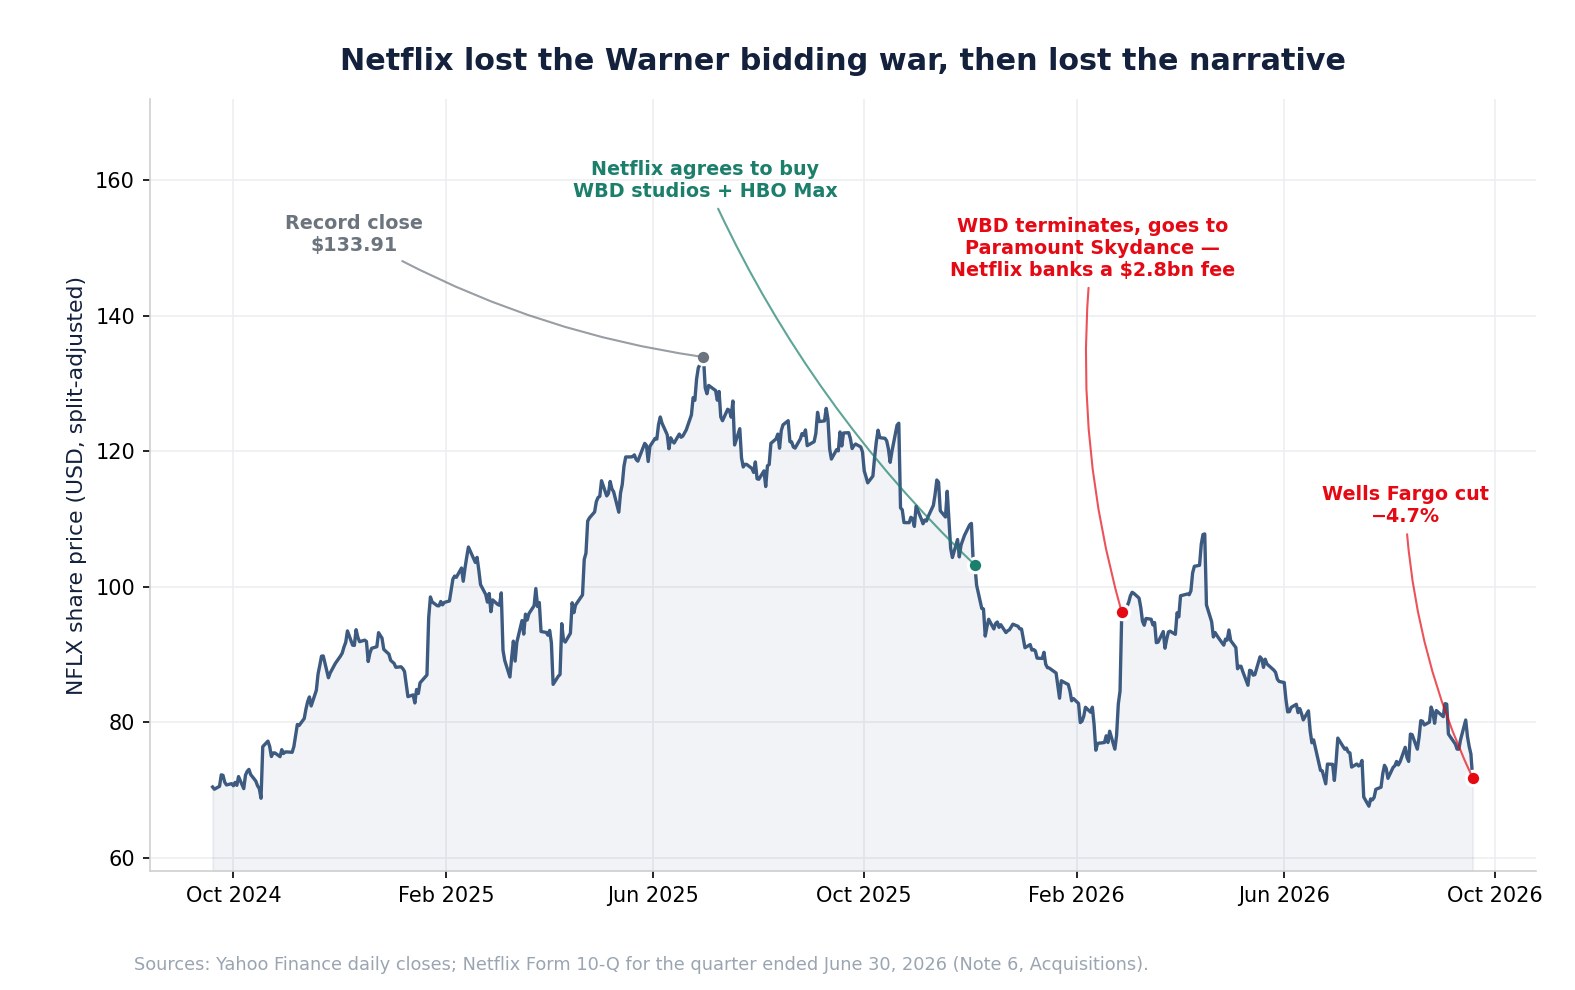
18 Eylül'de gerçekte ne oldu
Hareket gerçekti ama doğru ölçeklendirilmeli.
| Ölçüt | Değer |
|---|---|
| 17 Eyl. 2026 kapanışı | 75,31 $ |
| 18 Eyl. açılış / yüksek / düşük | 71,27 $ / 72,38 $ / 70,11 $ |
| 18 Eyl. kapanışı | 71,79 $ |
| Günlük değişim | −%4,67 |
| İşlem hacmi | 114,3 mn (60 günlük ortalamanın 3,0 katı) |
| Bildirilen hedef fiyat değişimi | 80 $ → 57 $ |
| Önceki kapanışa göre ima edilen düşüş | ~%24 |
Yüzde 4,67'lik bir düşüş dikkat çekici bir gün ama bu hisse için olağanüstü değil. Son iki yılda Netflix dört kez daha kötü bir seans yaşadı: −%10,07 (22 Ekim 2025), −%9,72 (17 Nisan 2026), −%8,53 (6 Mart 2025) ve −%7,26 (17 Temmuz 2026). Netflix seanslarının yalnızca yüzde 3 kadarı yüzde 5 veya daha fazla hareket ediyor; yani bu gün kuyrukta kaldı — ama kuyruk kalabalık.
Hacim daha bilgilendirici olan veri. Bir tavsiye değişikliği yüzünden normalin üç katı devir, sadece havanın değil pozisyonlanmanın da değiştiği anlamına geliyor.
Yorumların çoğuna bir düzeltme: Netflix 18 Eylül'de izlenmeyle ilgili hiçbir uyarı yayımlamadı. 8-K formu, basın bülteni ya da tahmin revizyonu yoktu. Katalizör, bir analistin üçüncü taraf verilerini yorumlamasıydı. Netflix'in kendi en güncel açıklaması, yılın ilk yarısında küresel izlenmenin 97 milyar saati aştığını ve geçen yıla göre yaklaşık yüzde 2 arttığını belirtiyordu.
Başlığın gizlediği bağlam
Tek günlük bir yüzde, hissenin nerede olduğunu anlatmaz.
| Referans noktası | Seviye | 71,79 $'da NFLX |
|---|---|---|
| Rekor kapanış (30 Haz. 2025) | 133,91 $ | −%46,4 |
| 52 haftanın en yükseği | 124,86 $ | −%42,5 |
| 52 haftanın en düşüğü | 65,08 $ | +%10,3 |
| 2026 yılbaşından bu yana | — | −%21,1 |
| Son bir yıldaki en büyük geri çekilme | — | −%45,5 |
| Yıllıklandırılmış oynaklık | — | ~%36 |
Netflix yeni düşmeye başlamış bir hisse değil. On beş aydır düşüyor, rekor kapanışının yüzde 46,4 altında ve 52 haftanın en düşüğünün yalnızca yüzde 10,3 üzerinde. Not indirimi düşüşü başlatmadı; uzattı.
Bu ayrım yatırım kararı için önemli. İzlenme tezinin yanlış olduğunu düşünüyorsanız, zaten neredeyse yarı yarıya iskonto edilmiş bir şeyi alıyorsunuz. Doğru olduğunu düşünüyorsanız, bir yıldan uzun süredir piyasanın sizinle aynı fikirde olduğunu kanıtlamış bir hisseyi yakalamaya çalışıyorsunuz.
Rekabet haritasını değiştiren anlaşma
Netflix'in Warner Bros. Discovery ile birleşme sözleşmesi, 30 Haziran 2026'da sona eren çeyreğe ait Form 10-Q'nun 6 numaralı dipnotunda yer alıyor. Sıralama şöyle:
| Tarih | Olay |
|---|---|
| 4 Aralık 2025 | Netflix, HBO ve HBO Max dahil WBD stüdyoları ve yayın işini satın almak için kesin sözleşme imzalar |
| 19 Ocak 2026 | Sözleşme tadil edilir ve yeniden düzenlenir |
| 27 Şubat 2026 | WBD, Paramount Skydance Corporation ile birleşmek üzere sözleşmeyi fesheder |
| Aynı tarih | Paramount Skydance, WBD adına Netflix'e 2,8 milyar dolar fesih bedeli öder |
| 2026 1. çeyrek | Bedel, "faiz ve diğer gelirler (giderler)" satırına kaydedilir |
| Mart 2026 | Netflix, ilgisiz ayrı bir satın almayı yaklaşık 587 milyon dolar nakit karşılığında tamamlar |
Kaybedilen taç sorusu açısından bunun ne demek olduğunu düşünün. Hollywood'un en değerli bağımsız kütüphanesi — HBO, HBO Max, Warner'ın film ve televizyon stüdyoları — bir rakibe gitti. Netflix teklif verdi, geçildi ya da atlandı ve elinde nakitle çıktı.
Stratejik sonuç Netflix'in bittiği değil. Prestijli içeriğe giden yolunun artık tamamen organik olduğu. Succession ya da Sopranos ölçeğinde başka bir kütüphane satın alamazsınız; onu sipariş etmeniz gerekir. Eylül not indiriminin sorguladığı kabiliyet de tam olarak buydu.
Bu arada Paramount Skydance ve WBD birleşimi, muazzam katalog derinliğine sahip bir rakip yaratıyor. Yayın piyasasının yapısı şubatta değişti ve eylül ayındaki izlenme tartışması kısmen buna gecikmiş bir tepkiydi.
2,8 milyar dolar değerleme modeliniz için neden önemli
Eksik olgunun rakama dönüştüğü yer burası.
Netflix'in 2026'nın ilk yarısındaki "faiz ve diğer gelirler (giderler)" satırı 2.903,8 milyon dolar oldu; bir yıl önce 90,5 milyon dolardı — yüzde 3.108 artış. Yönetim bunu doğrudan WBD fesih bedeline bağlıyor. Çeyreklik kırılım zamanlamayı doğruluyor: 2026'nın ikinci çeyreği yalnızca 51,7 milyon katkı yaptı, yani neredeyse tamamı birinci çeyrekte gerçekleşti.
Son on iki aylık kâr üzerindeki etki kayda değer.
| 30 Haziran 2026'ya kadarki on iki ay | Raporlanan | Düzeltilmiş |
|---|---|---|
| Net kâr | 13.650 mn $ | 11.354 mn $ |
| Seyreltilmiş HBK (yaklaşık) | 3,20 $ | 2,66 $ |
| 71,79 $'da F/K | 22,4x | 27,0x |
Düzeltme, 2,8 milyar dolarlık bedeli ilk yarının yüzde 18'lik efektif vergi oranıyla vergilendirerek çıkarıyor; bu da yaklaşık 0,54 dolarlık on iki aylık HBK'ya denk geliyor. Raporlanan rakamlara bakıldığında Netflix 22 katlık bir hisse gibi görünüyor. İşin fiilen ürettiği kâra göre ise 27 kata daha yakın.
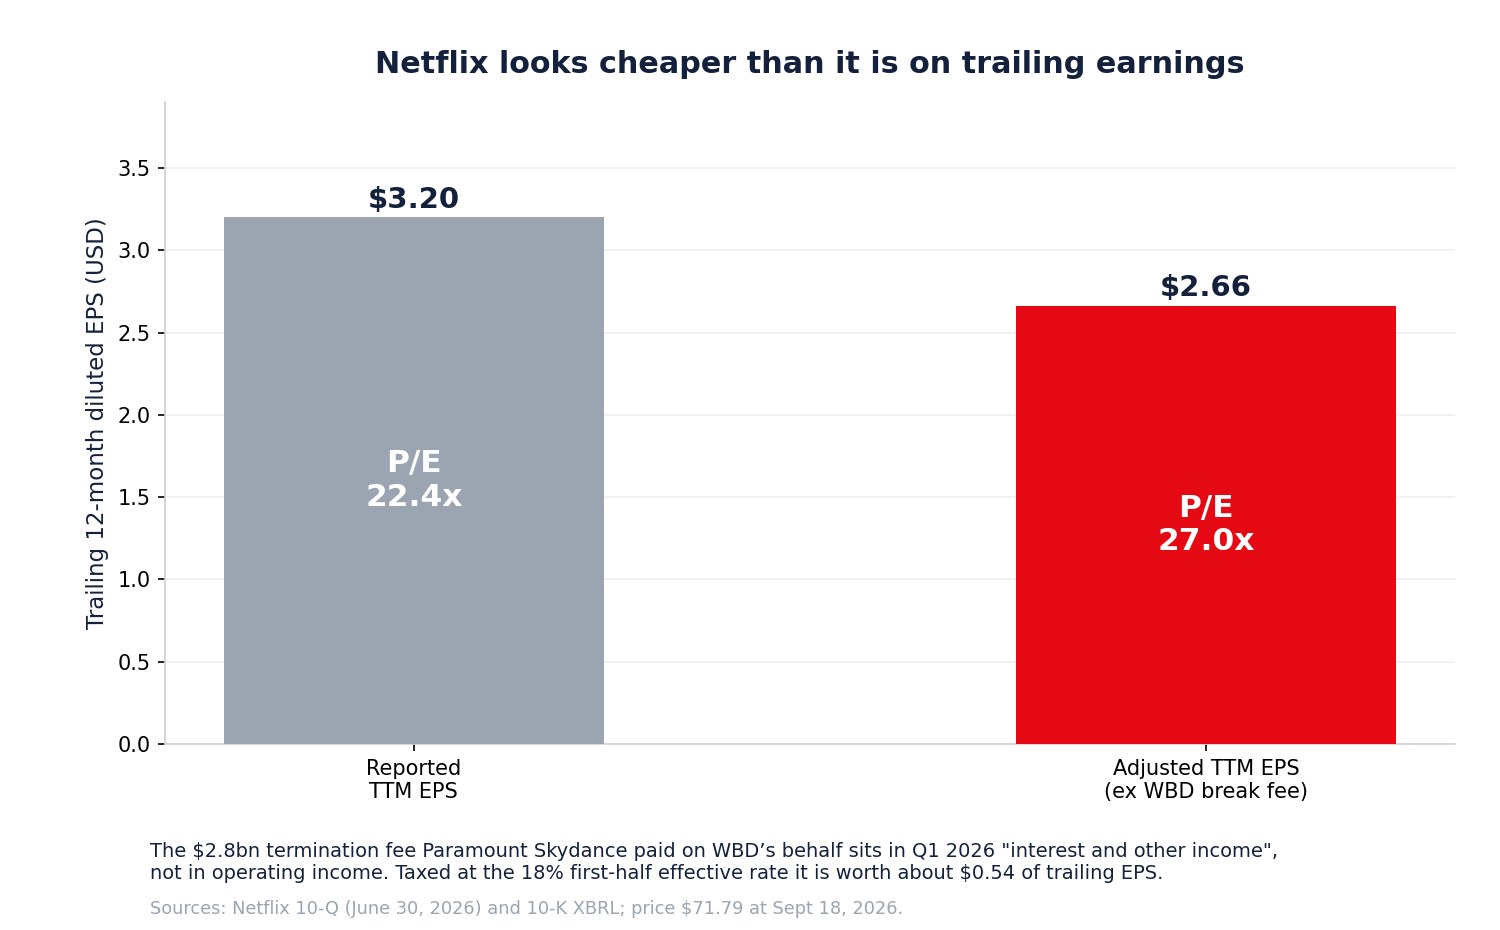
Bu, çarpanda yüzde 20'lik bir fark ve "artık ucuz" şeklindeki yükseliş refleksinin tam tersi yöne işaret ediyor. Netflix'i pahalı yapmıyor — yüzde 33 faaliyet marjıyla düşük çift haneli ciro büyütüyor olan bir iş için 27 kat savunulabilir. Anlamı şu: hisse bir tarama filtresinin gösterdiği kadar ucuz değil ve yüzde 46'lık bir düşüşün çektiği şey tam olarak tarama filtreleridir.
Bir düzeltmeden sonra en çok alıntılanan yükseliş argümanı, son on iki aylık çarpandır. Netflix'inki, kaybettiği bir anlaşmadan gelen bir bedelle süslenmiş durumda.
Faaliyet işi gerçekten güçlü
Bunların hiçbiri Netflix'in kötüleştiğini söylemiyor. Haziran çeyreği iyiydi.
| 2026 2. çeyrek | Değer | Yıllık |
|---|---|---|
| Hasılat | 12.559,9 mn $ | +%13,4 |
| Faaliyet kârı | 4.192,6 mn $ | +%11,1 |
| Faaliyet marjı | %33,4 | %34,1'den |
| Net kâr | 3.401,4 mn $ | +%8,8 |
| Seyreltilmiş HBK | 0,80 $ | +%11,1 |
| Serbest nakit akışı | 1.525 mn $ | 2.267 mn $'dan |
İlk yarı hasılatı yüzde 14,7 artışla 24.809,7 milyon dolara, faaliyet kârı 8.149,6 milyon dolara ulaştı. Netflix yıl için 51,0-51,4 milyar dolar hasılat ve 2025'teki yüzde 29,5'ten yaklaşık yüzde 31,5'e çıkacak faaliyet marjı öngörüyor. Eylül çeyreği için yaklaşık 12,86 milyar dolar hasılat, 4,27 milyar dolar faaliyet kârı ve 0,82 dolar seyreltilmiş HBK bekliyor.
Yüzde 33 faaliyet marjıyla düşük çift haneli ciro büyüten bir iş kriz içinde değil. Soru, hareketin yönü.
Hasılat büyümesi yavaşlıyor ve bu tartışmaya açık değil
| Çeyrek | Hasılat büyümesi |
|---|---|
| 2025 2Ç | +%15,9 |
| 2025 3Ç | +%17,2 |
| 2026 1Ç | +%16,2 |
| 2026 2Ç | +%13,4 |
| 2026 3Ç (öngörü) | +%11,7 |
Dört çeyrekte yüzde 17,2 zirvesinden öngörülen yüzde 11,7'ye. Bir kısmı aritmetik — taban büyüdü — bir kısmı da 2023-24'teki fiyat ve şifre paylaşımı önlemlerinin faydalarının yıllık bazda tamamlanması. Bu, PDD'nin büyüme ile kâr ikilemini yeniden çerçeveleyen olgunlaşma kalıbının aynısı.
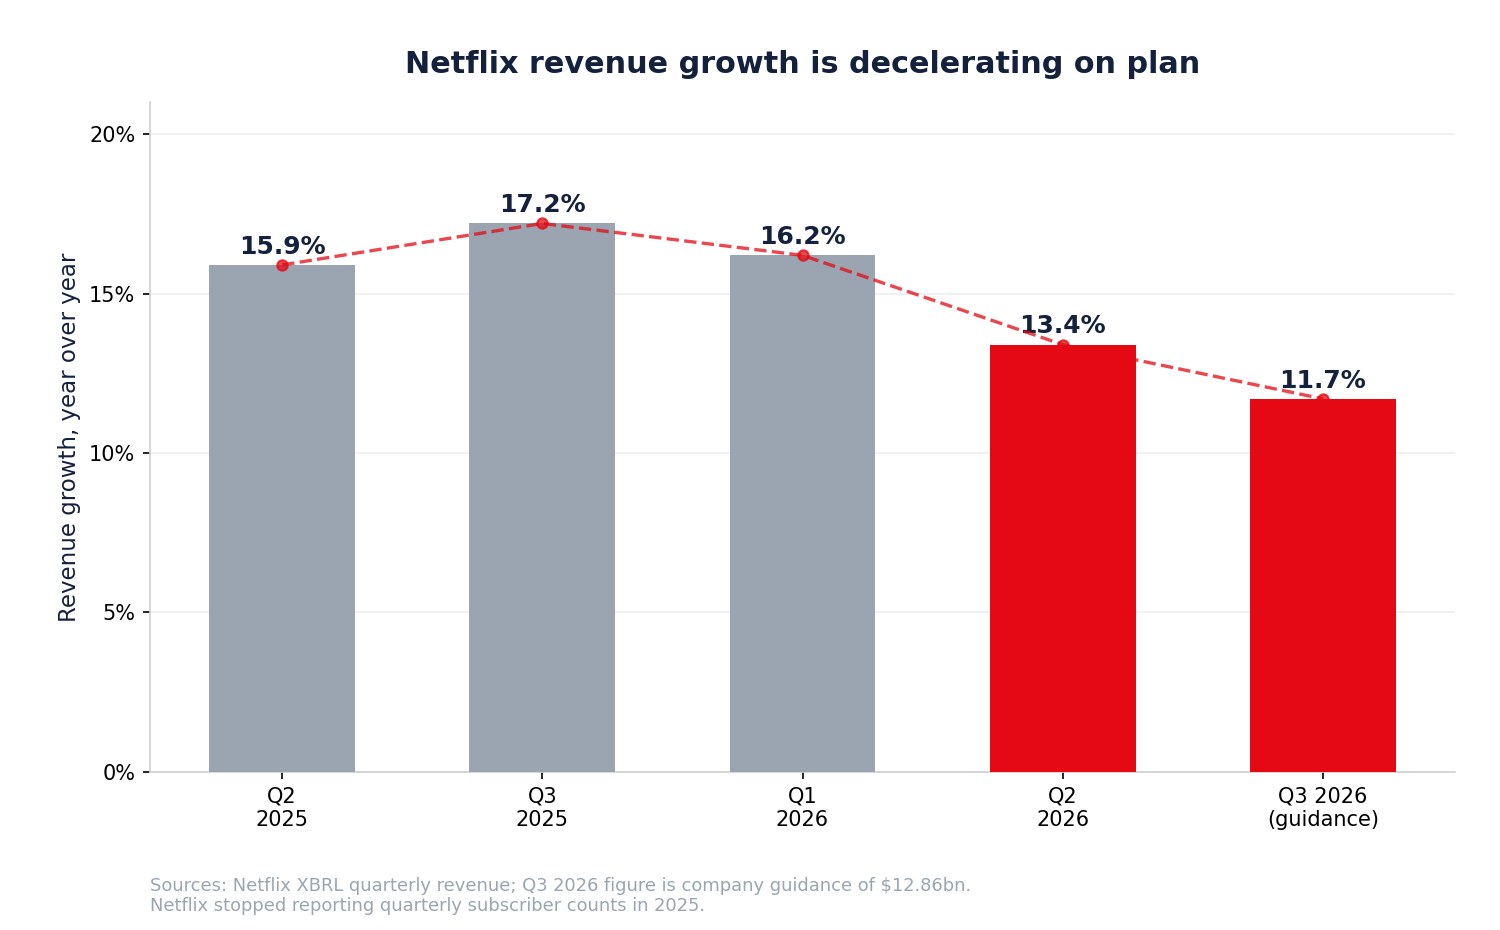
Bunun izlenme tartışmasını beslemesinin nedeni, Netflix'in tartışmayı çözecek metriği ortadan kaldırmış olması. Şirket artık çeyreklik toplam abone sayısını açıklamıyor, dolayısıyla hiçbir dışarıdaki gözlemci izlenme saatlerini üye sayısına bölüp abone başına izlenmeyi hesaplayamıyor. Netflix toplam izlenmenin yüzde 2 arttığını, bir analist ise üye başına izlenmenin düştüğünü söylediğinde, üye tabanı yüzde 2'den fazla büyüdüyse ikisi de aynı anda doğru olabilir — ve kamuya açık veriler aralarında hakemlik yapamıyor.
Bu, bedeli olan bir açıklama tercihi. Daha az bilgi, anlatıyı dışarıdaki ölçüm şirketlerine ve aracı kurum modellerine devrediyor; 18 Eylül'de olan tam olarak buydu. Azalan görünürlük, tek bir analistin yarattığı hareketleri büyütüyor; aynı dinamik büyük tüketici perakendecileri açıklama ve öngörülerini kıstığında da görülmüştü.
İçerik harcaması hasılatın iki katı hızla büyüyor
Haberlerin kaçırdığı ikinci bulgu burada ve nakit akış tablosunda duruyor.
| İlk yarı | 2026 | 2025 | Değişim |
|---|---|---|---|
| Hasılat | 24.809,7 mn $ | 21.622,0 mn $ | +%14,7 |
| İçerik varlıklarına eklemeler | 9.774,4 mn $ | 7.385,5 mn $ | +%32,3 |
| Faaliyetlerden nakit akışı | 7.034,0 mn $ | 5.212,5 mn $ | +%34,9 |
| 2,8 mlr $ hariç faaliyet nakdi | ~4.234 mn $ | 5.212,5 mn $ | −%18,8 |
İçerik harcaması yüzde 32,3 artarken hasılat yüzde 14,7 büyüdü — iki katından fazla hız. Ve fesih bedeli çıkarıldığında ilk yarı faaliyet nakit akışı bir önceki yıla göre yaklaşık yüzde 19 geriledi. Yalnızca haziran çeyreğinde faaliyet nakit akışı 2.423,3 milyon dolardan 1.743,8 milyon dolara, yüzde 28,0 düştü.
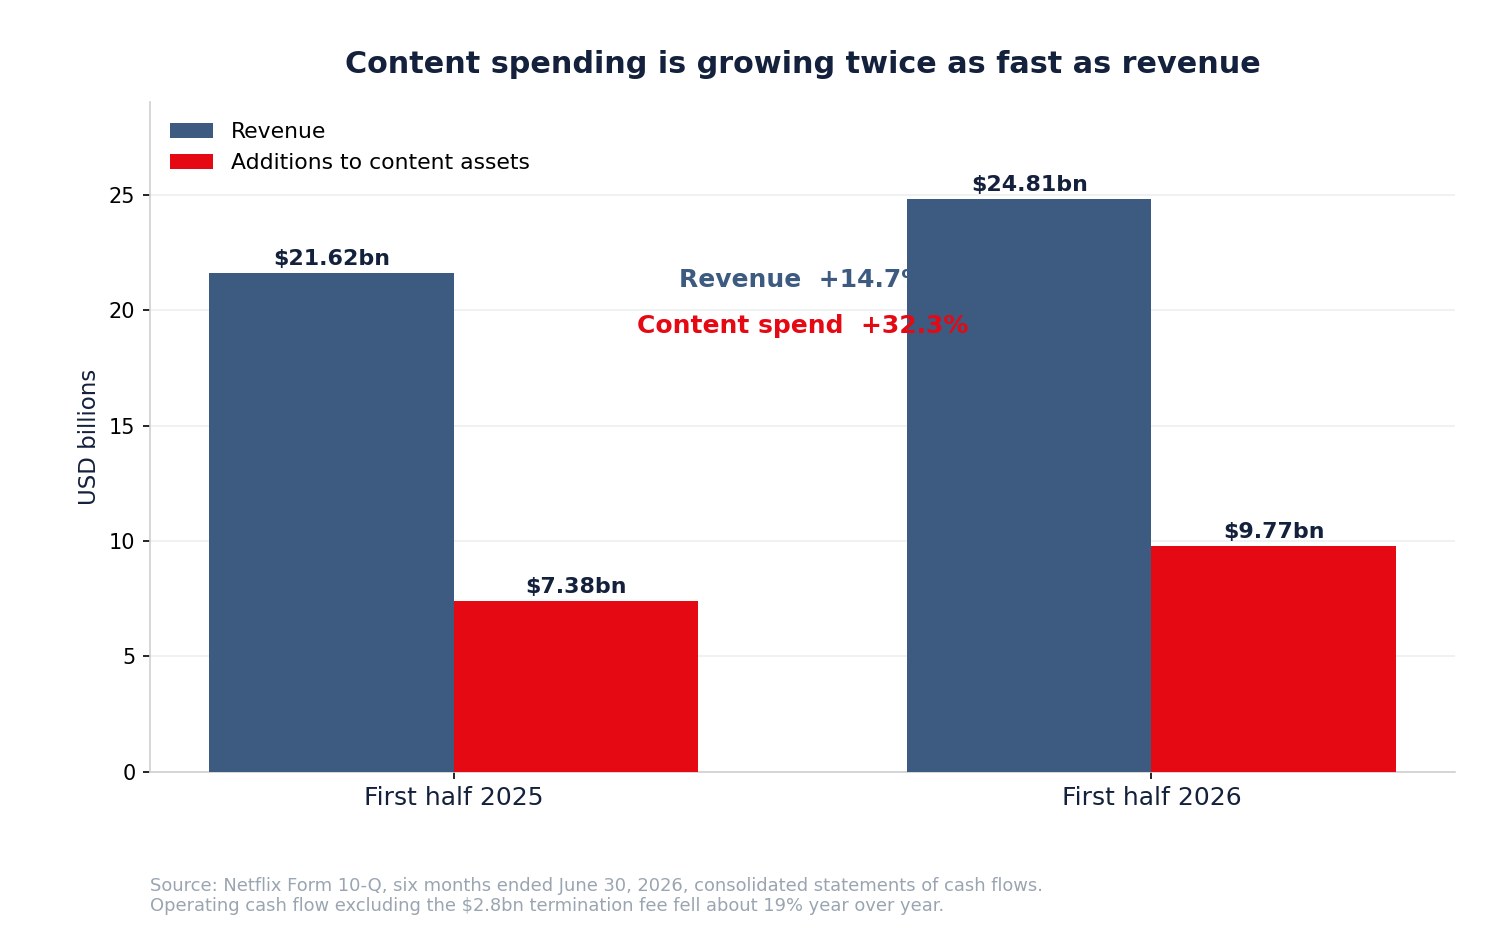
İyi huylu okumalar var. İçerik harcaması düzensizdir ve yayın takvimini önceler; ikinci yarıda teslimatların yoğunlaşması bununla tutarlı olur. Netflix hâlâ 2026 için yaklaşık 12,5 milyar dolar serbest nakit akışı öngörüyor.
Daha az iyi huylu bir okuma da var ve Warner sonucuyla bağlantılı: kütüphane satın alamıyorsanız, kurmak için harcamak zorundasınız. İçerik yatırımında yüzde 32'lik artışa karşı yüzde 14,7 hasılat büyümesi, nakit akış tablosunda saf organik stratejinin görüntüsüdür. Bunun hit üretip üretmeyeceği meselenin tamamı. Bir imtiyazı savunmak için daha fazla harcamak bilinen bir geç dönem kalıbı ve yüksek çarpanlı büyüme hisselerindeki düşüşler nadiren hızlı çözülür.
Geri alım zararda
Netflix, haziran çeyreğinde 52.934.688 hisseyi 4,7 milyar dolara geri aldı — ortalama yaklaşık 88,79 dolar fiyatla. İlk yarıda 66.431.786 hisseyi 5,9 milyar dolara, ortalama 88,81 dolardan aldı. 30 Haziran itibarıyla 27,1 milyar dolar yetki kalmıştı.
71,79 dolarda ikinci çeyrek geri alımı yaklaşık yüzde 19 zararda.
Bu bir skandal değil; geri alımlar piyasa zamanlaması egzersizi değildir ve Netflix yıllardır geri alım yapıyor. Ama "hisse burada ucuz" argümanının yanında tutulması gereken bir olgu: yönetim yüzde 19 daha yukarıda büyük ve kendinden emin bir alıcıydı ve bu, en iyi bilgiye sahip olanları bu düşüşün ne kadar şaşırttığı hakkında bir şey söylüyor.
Bu aynı zamanda sermaye tahsisi kararını da çerçeveliyor. Netflix'in 9,1 milyar dolar nakde karşılık yaklaşık 14,3 milyar dolar borcu var, içeriğe yüzde 32 daha fazla harcıyor ve altı ayda hissedarlara 5,9 milyar dolar iade etti. Nakit üzerindeki bu üç talep birbiriyle yarışıyor.
YouTube tacı gerçekten aldı mı?
Rekabet argümanı geçiştirilmeyi değil, karşılanmayı hak ediyor.
Nielsen'ın ABD televizyon izlenme ölçümüne göre YouTube, Temmuz 2026'da yüzde 14,2'lik rekor bir paya ulaştı; toplam yayın kullanımı televizyon kullanımının yaklaşık yüzde 49'unu oluştururken Netflix'in payı yüzde 8 civarındaydı. Bu ölçüte göre YouTube, Amerikan televizyon dikkatinin Netflix'ten hatırı sayılır ölçüde fazlasına hükmediyor. Alphabet, YouTube'un 2025'te reklam ve abonelikten 60 milyar doların üzerinde birleşik hasılat ürettiğini bildirdi — Netflix'in 2025'teki 45,2 milyar dolarlık toplam hasılatından fazla.
Bu rakamlar gerçek ve düşüş argümanının en güçlü hâli. Ama farklı işleri ölçüyorlar:
- YouTube bir dağıtım platformu; marjinal içerik maliyeti neredeyse sıfır ve finanse etmediği bir içerik üretici arzından para kazanıyor.
- Netflix bir stüdyo ve abonelik hizmeti; içeriği doğrudan finanse ediyor ve ücretli abonelikten, giderek artan biçimde de reklamdan gelir elde ediyor.
- Nielsen'in Gauge'i ABD'deki televizyon ekranlarını ölçüyor; bu da Netflix'in uluslararası tabanını ve mobil izlenmeyi eksik gösteriyor.
ABD televizyon süresindeki pay meşru bir rekabet göstergesi, gelir tablosu değil. Netflix'in yüzde 33 faaliyet marjı, yenilmekte olan bir şirketin marjı gibi durmuyor. Benzer dinamikler, dikkat platformlarının içerik finansörleriyle karşılaştığı yerlerde de görülüyor; örneğin Alphabet'in yatırım ve para kazanma tartışmasında ve Meta'nın yapay zekâ destekli etkileşime dönüşünde.
Adil sonuç: YouTube, gündelik izlenme süresinden pay kazandı. Netflix, birinci sınıf abonelik ilişkisini elinde tutuyor. İkisi de doğru olabilir ve ikincisi saat başına daha değerli.
Reklam belirleyici etken
Üye başına saatler duraklar ya da düşerse, reklam üye başına hasılatı yine de artırmanın yolu hâline gelir.
Netflix'in reklamlı planı ölçek kazanıyor ve ekonomisi abonelikten temelden farklı: gelir, sunulan gösterim sayısına ve bin gösterim başına fiyata bağlı, bu da onu doğrudan izlenmeye duyarlı kılıyor. Üye başına daha az saat, abonelik için nötr, reklam için olumsuz bir sonuç. İzlenme tartışmasının gelir tablosuna ulaştığı mekanizma budur ve üye başına saatlere odaklanan bir analistin kategori hatası yapmamasının nedeni de budur.
Reklam piyasasının genel görünümü de önemli — bu, yapay zekâ destekli reklam platformlarını ve her büyük platformun performans bütçelerini besleyen aynı talep havuzu.
Canlı yayın: az saat, büyük amaç
Netflix, canlı programların 2026 içerik harcamasının yüzde 5'inden biraz fazlasını oluşturacağını ancak izlenen saatlerin yalnızca yüzde 1 kadarını temsil edeceğini açıkladı.
Verimlilik oranı olarak okunduğunda kötü görünüyor. Kazanım ve elde tutma aracı olarak okunduğunda ise değişiyor: canlı etkinlikler dikkati yoğunlaştırır, kültürel anlar yaratır, birinci sınıf fiyatlanan reklam envanteri üretir ve abonelere o ay iptal etmemek için bir sebep verir. Netflix, canlı yayının en çok izlenen başlıkları içinde orantısız bir pay ürettiğini belirtti.
Canlı içeriği yalnızca saatle değerlendirmek onu küçümser. Yalnızca kültürel gürültüyle değerlendirmek ise abartır. Dürüst sınav, iptali azaltıp reklam verimini yükseltip yükseltmediğidir — ve Netflix bunların hiçbirini doğrudan açıklamıyor; bu da bizi yeniden açıklama sorununa götürüyor.
Bilanço neyi destekliyor
| 30 Haziran 2026 itibarıyla | Değer |
|---|---|
| Nakit ve nakit benzerleri | 9.099 mn $ |
| Dolaşımdaki tahviller | 14.309 mn $ |
| Bunun kısa vadeli kısmı | 2.484 mn $ |
| İçerik varlıkları, net | 33.838 mn $ |
| Toplam varlıklar | 58.450 mn $ |
| Kalan geri alım yetkisi | 27.100 mn $ |
| Dolaşımdaki hisse | 4.163.939.676 |
| 71,79 $'da piyasa değeri | ~299 mlr $ |
Rahat bir bilanço. 2025'teki 13,3 milyar dolarlık faaliyet kârına karşı yaklaşık 5,2 milyar dolarlık net borç bir kısıt değil. Netflix'in sorunu varsa, ödeme gücü değil: içerik yatırımının izlenmeye ve fiyatlama gücüne ne hızda dönüştüğü.
Yükseliş argümanı
- Faaliyet işi bileşik büyüyor. Haziran çeyreğinde hasılat +%13,4, faaliyet marjı %33,4 ve yıllık öngörü %29,5'ten %31,5'e.
- Hisse rekor kapanıştan bu yana zaten %46,4 değer kaybetti ve 52 haftanın en düşüğünün %10,3 üzerinde.
- İzlenme uyarısı bir analist tahmini, şirket açıklaması değil; Netflix ilk yarıda %2 artışla 97 milyar saatin üzerini bildirdi.
- Reklam henüz başında. Ölçek kazanan reklamlı bir plan, üye başına saatler duraklasa bile üye başına hasılatı artırır.
- 27,1 milyar dolar geri alım yetkisi kaldı; piyasa değeri 299 milyar dolar.
- WBD'yi kaybetmek 30 milyar doların üzerinde bilanço kapasitesini korudu, yıllarca sürecek entegrasyon ve rekabet hukuku riskinden kaçındı — üstüne zahmet için 2,8 milyar dolar kazandırdı.
- Fiyatlama gücü çürütülmedi; yıllarca süren zamlardan sonra büyüme hâlâ düşük çift hanede.
Düşüş argümanı
- Hasılat büyümesi yavaşlıyor: dört çeyrekte %17,2'den öngörülen %11,7'ye.
- Son on iki aylık kâr şişkin; 2,8 milyar dolarlık tekrarlanmayan bir bedel yüzünden faaliyet çarpanı 22 kattan çok 27 kata yakın.
- İçerik harcaması %32,3 arttı, hasılat %14,7; bedel hariç faaliyet nakdi yaklaşık %19 geriledi.
- Netflix Warner kütüphanesini bir rakibe kaptırdı, dolayısıyla ek prestij içeriği satın alınamayıp kurulmak zorunda.
- YouTube ABD televizyon payında %14,2 ile önde, Netflix yaklaşık %8.
- Açıklama kısıtlandı. Çeyreklik abone sayısı olmadan üye başına izlenme kamuya açık veriyle doğrulanamaz.
- Haziran çeyreği geri alımı yaklaşık %19 zararda, ortalama 88,79 dolar maliyetle.
- Hisse 2026'da %21,1 düşüşte ve on beş aydır alçalan zirveler yapıyor.
Düşüş argümanı Netflix'in kötü bir iş olduğu değil. Çok iyi bir işten, daha yüksek maliyetle, Netflix'in istediği varlığı az önce yutmuş bir rakibe karşı organik büyümesinin istenmesi.
Bir sonraki bilançodan önce izlenecekler
İzlenme ve açıklama: Netflix'in üye başına herhangi bir izlenme metriğini yeniden yayımlayıp yayımlamayacağı; bir sonraki altı aylık izlenme raporu; Nielsen'in Netflix ve YouTube için aylık pay eğilimleri.
Finansal: hasılat büyümesinin öngörülen %11,7'ye göre durumu; tekrarlanmayan kalemler hariç faaliyet nakit akışı; içerik varlıklarına eklemelerin hasılat büyümesine oranı; faaliyet marjının %31,5 yıllık hedefe göre durumu; serbest nakit akışının yaklaşık 12,5 milyar dolarlık öngörüye göre durumu.
Stratejik: reklam hasılatının açıklanması ve reklamlı planın ölçeği; canlı etkinlik takvimi ve iptalle ilgili her türlü yorum; Paramount Skydance-WBD birleşiminin içerik lisanslama koşullarını değiştirip değiştirmeyeceği; Warner yolu kapandıktan sonra yeni satın almalar.
Sermaye: geri alım hızı ve ortalama fiyat; yönetimin bu seviyelere yakın almayı sürdürüp sürdürmeyeceği.
Beş adımlık bir rutin:
- Faaliyet kârını faiz gelirinden ayırın — son on iki ay büyük ve tekrarlanmayan bir kalem içeriyor.
- İçerik harcaması büyümesini hasılat büyümesiyle karşılaştırın; organik bir strateji ilk burada görünür.
- Nakde dönüşümü izleyin, yalnızca raporlanan HBK'yı değil.
- İzlenme payına rekabet göstergesi olarak bakın, kâr ölçüsü olarak değil.
- Değerleme desteğini doğrulayın — kazanç revizyonlarının fiyattan hızlı yükselmesi.
SimianX AI; SEC başvurularını, kazanç revizyonlarını, fiyat davranışını ve haber tonunu tekrarlanabilir bir süreçte birleştirebilir ve tam da bu tür karışık sinyallerde işe yarar.
Düşüşten sonra Netflix alınır mı?
Dürüst cevap, eylül başlıklarının tek soruya indirgediği üç soruyu ayırıyor.
İş kötüleşiyor mu? Hayır. Hasılat geçen çeyrek %33,4 faaliyet marjıyla %13,4 büyüdü ve yıllık marj öngörüsü geçen yılkinden yüksek. Tacını kaybeden bir şirket marj genişletmez.
Büyüme yavaşlıyor mu? Evet ve bunu Netflix söylüyor. %17,2'den öngörülen %11,7'ye gerçek bir yavaşlama ve 2023-25'i taşıyan fiyat ile şifre paylaşımı rüzgârları büyük ölçüde yıllık bazda tamamlandı.
Hisse ucuz mu? Göründüğünden az. 2,8 milyar dolarlık Warner bedelini son on iki aylık kârdan çıkarın; çarpan yaklaşık 22 kattan yaklaşık 27 kata çıkar. Bu iş için makul bir fiyat — kelepir değil ve rekor kapanıştan bu yana yüzde 46,4'lük düşüş, faaliyet kârı bazında onu kelepire dönüştürmedi.
Reklamlı planın ölçek kazanacağına, içerik harcamasının hit üreteceğine ve nakde dönüşümün ikinci yarıda normalleşeceğine inanan yatırımcıların tutarlı bir tezi var. Önümüzdeki iki çeyreklik nakit bunu doğrudan sınayacak.
İzlenme açıklamasının geri gelmesini, içerik harcaması büyümesinin hasılata yakınsamasını ve organik stratejinin Warner kütüphanesinin sağlayacağı şeyin yerini alabileceğine dair kanıt isteyen yatırımcıların da tutarlı bir tezi var.
18 Eylül'ün çözdüğü şey hiçbir şey. Zaten %46 düşmüş bir hisse hakkında, normalin üç katı hacimle sunulan bir analist görüşüydü — ve sektörün yapısını yedi ay önce fiilen değiştiren anlaşmadan hiç söz etmedi.
Netflix ve eylül düşüşü hakkında sık sorulan sorular
Netflix izlenme uyarısı yayımladı mı?
Hayır. 18 Eylül 2026'da basın bülteni, 8-K formu ya da öngörü değişikliği yoktu. Wells Fargo, üçüncü taraf verilerinden çıkardığı izlenme eğilimlerini gerekçe göstererek hisseyi indirdi ve hedef fiyatı düşürdü. Netflix'in en son açıklaması, ilk yarıda 97 milyar saatin üzerinde küresel izlenme ve yaklaşık %2 artış bildirmişti.
2,8 milyar dolarlık fesih bedeli neydi?
Netflix 4 Aralık 2025'te, HBO ve HBO Max dahil Warner Bros. Discovery'nin stüdyo ve yayın işini satın almayı kabul etti. 27 Şubat 2026'da WBD, Paramount Skydance ile birleşmek için sözleşmeyi feshetti; Paramount Skydance WBD adına Netflix'e 2,8 milyar dolar fesih bedeli ödedi. Netflix bunu 2026'nın birinci çeyreğinde "faiz ve diğer gelirler (giderler)" satırına kaydetti; haziran 2026 tarihli 10-Q'sunun 6 numaralı dipnotunda yer alıyor.
Bu bedel Netflix'in değerlemesini değiştiriyor mu?
Evet, anlamlı biçimde. İlk yarının %18'lik efektif vergi oranıyla vergilendirildikten sonra son on iki aylık kârı hisse başına yaklaşık 0,54 dolar şişiriyor. Raporlanan yaklaşık 3,20 dolarlık HBK, düzeltilmiş yaklaşık 2,66 dolara iniyor ve 71,79 dolardaki F/K'yı yaklaşık 22,4 kattan yaklaşık 27,0 kata taşıyor.
YouTube Netflix'i geçti mi?
ABD televizyon izlenme payında evet — Nielsen, Temmuz 2026'da YouTube'u rekor %14,2'de, Netflix'i yaklaşık %8'de ölçtü ve Alphabet, YouTube'un 2025 reklam ve abonelik hasılatının 60 milyar doları aştığını bildirdi. Ama ikisi farklı biçimde para kazanıyor: YouTube finanse etmediği içerik üretici içeriğini dağıtıyor, Netflix ise programlarını finanse edip sahipleniyor ve bunu yaparken %33 faaliyet marjı elde ediyor.
Yatırımcılar izlenme iddiasını neden doğrulayamıyor?
Çünkü Netflix çeyreklik abone sayısını açıklamayı bıraktı. Üye paydası olmadan üye başına izlenme saatleri kamuya açık veriyle hesaplanamıyor. Netflix'in "toplam izlenme %2 arttı"sı ile bir analistin "üye başına izlenme düşüyor"u, abone tabanı %2'den fazla büyüdüyse aynı anda doğru olabilir.
Netflix'in nakit durumu kötüleşiyor mu?
Temel bazda, 2,8 milyar dolarlık bedel çıkarıldığında ilk yarı faaliyet nakit akışı yaklaşık %19, haziran çeyreğininki ise yıllık %28,0 geriledi. İçerik varlıklarına eklemeler ilk yarıda %32,3 arttı. Netflix 2026 için hâlâ yaklaşık 12,5 milyar dolar serbest nakit akışı öngörüyor, dolayısıyla ispat yükü ikinci yarıda.
En büyük risk ne?
Organik içerik yatırımının izlenmeyi sürdürmeye yetecek kadar mutlaka izlenmesi gereken program üretmemesi, denemenin maliyetinin ise hasılattan hızlı büyümeye devam etmesi. Warner sonucu bu riski ağırlaştırıyor, çünkü birinci sınıf bir kütüphaneye giden satın alma yolunu kapatıyor.
Sonuç
Netflix yüzde 4,67 düştü çünkü bir analist izleyicilerinin dağıldığını söyledi. Daha sonuçlu olay 27 Şubat 2026'da yaşandı: Warner Bros. Discovery, Netflix'ten uzaklaşıp Paramount Skydance ile birleşmeye yöneldi ve çıkışta Netflix'e 2,8 milyar dolarlık bir teselli ödemesi bıraktı.
Doğrulanabilir tablo şu. Faaliyet açısından Netflix güçlü: haziran çeyreğinde 12,56 milyar dolar hasılat, +%13,4 artış, %33,4 faaliyet marjı ve %31,5 yıllık marj öngörüsü. Yön açısından yavaşlıyor: dört çeyrekte %17,2'den öngörülen %11,7'ye. Finansal açıdan göründüğünden az ucuz: yaklaşık 3,20 dolarlık HBK, bedel olmadan yaklaşık 2,66 dolara iniyor ve çarpanı 22,4 kattan 27,0 kata taşıyor. Alt katmanda içerik harcaması %32,3 artarken hasılat %14,7 büyüdü ve bedel hariç faaliyet nakit akışı yaklaşık %19 geriledi.
Hisse rekor kapanışın %46,4 altında ve 52 haftanın en düşüğünün %10,3 üzerinde. Yönetim haziran çeyreğinde bunun 4,7 milyar dolarlık kısmını ortalama 88,79 dolardan, yani bugünkü fiyatın yaklaşık yüzde 19 üzerinden satın aldı.
Bunu şu sırayla dört şey belirleyecek: nakde dönüşümün ikinci yarıda normalleşip normalleşmeyeceği; içerik harcaması büyümesinin hasılat büyümesine yakınsayıp yakınsamayacağı; reklamın, üye başına izlenme sabit kalsa bile telafi edecek kadar hızlı ölçeklenip ölçeklenmeyeceği; ve Netflix'in satın almaya çalışıp alamadığı şeyi organik olarak sipariş edip edemeyeceği. Sonuncusu tacın ardındaki gerçek soru — ve eylülde değil, şubatta karara bağlandı.
İlgili okumalar
- Alphabet 2026 2Ç bilançosu: Gemini ve Cloud yatırımı haklı çıkarır mı?
- Muse sonrası META: kişisel yapay zekâ 145 milyar dolarlık yatırımı haklı çıkarır mı?
- Amazon 2026 2Ç bilançosu: AWS 200 milyar dolarlık yapay zekâ yatırımını haklı çıkarır mı?
- AppLovin 2026: yapay zekâlı reklam APP'yi büyütmeye devam edebilir mi?
- Lululemon 100 doların altında: bozulmuş marka mı, nadir bir fırsat mı?
- PDD 2026: Temu yavaşlıyor, hasılat artıyor, kâr %15 düşüyor
- Walmart ve Target 2026: tüketici stres sinyallerini çözmek
- 1929'dan bu yana her teknoloji balonu: yapay zekâ 2026'da nasıl karşılaştırılıyor
- Yapay zekâ patronları frene bastı: çipler düştü, dev teknoloji yükseldi
Kaynaklar
- Netflix — 30 Haziran 2026'da sona eren çeyreğe ait Form 10-Q
- Netflix — Yatırımcı ilişkileri
- Netflix — çeyreklik bilanço materyalleri
- Nielsen — The Gauge, aylık ABD TV izlenme payları
- SEC EDGAR tam metin arama
- Warner Bros. Discovery — kurumsal site
- Paramount — kurumsal site
- Alphabet — yatırımcı ilişkileri
- Netflix — tüketici sitesi
- Nasdaq — NFLX fiyat ve geçmiş verileri
- SimianX — NFLX hisse temelleri


