
Buffett sonrası Berkshire Hathaway: devir neyi değiştirdi, hisse neyi zaten fiyatlamıştı
18 Eylül 2026'da Berkshire Hathaway, Warren Buffett'ın onursal başkan olduğunu, yönetim kurulunda kalacağını ve kurulun oğlu Howard G. Buffett'ı başkan seçtiğini duyurdu. Greg Abel 1 Ocak 2026'dan beri CEO. Susan Decker baş bağımsız üye olarak görevini sürdürüyor. Berkshire'ın 18 Eylül duyurusu ve Buffett'ın mektubu
Manşetler bir devrin sonundan söz etti. Hisse ise günü sıradan bir cuma gibi geçirdi.
BRK.B %0,11 artışla 509,77 dolardan kapandı; 12,5 milyon adet işlem gördü, yani 60 günlük ortalamanın 2,9 katı. Çok kişi hisseyi alıp sattı ama neredeyse kimse fiyatını yeniden belirlemedi. S&P 500'ü izleyen SPY aynı gün %0,12 geriledi. Devir, tamamlanmadan çok önce fiyatlanmıştı.
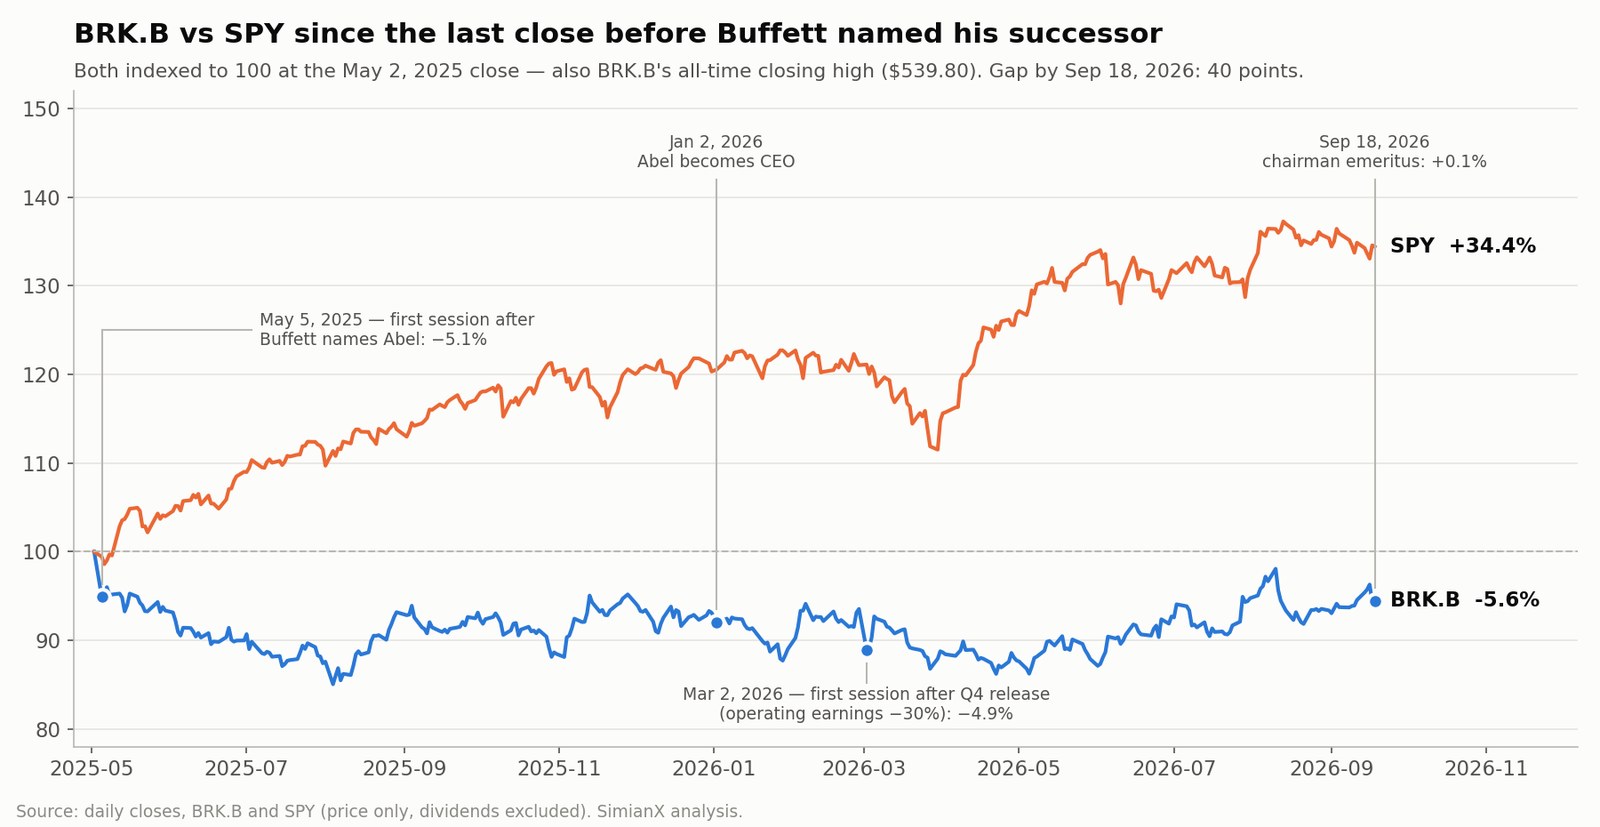
Gerçek karar iki farklı günde verildi ve on altı aydır sürüyor. 2 Mayıs 2025 — Buffett'ın genel kurulda Abel'in kendisinin yerine geçmesi gerektiğini söylemesinden önceki son kapanış — aynı zamanda BRK.B'nin tüm zamanların en yüksek kapanışıydı: 539,80 dolar. O kapanıştan 18 Eylül 2026'ya kadar BRK.B %5,6 düşerken SPY %34,4 yükseldi. Bu 40 puanlık fark, piyasanın Buffett'ın bizzat ne kadar değerli olduğuna dair süregelen tahminidir.
Bu analiz, Berkshire'ın kendi belgeleriyle neyin değişip neyin değişmediğini ayırıyor: eylül duyurusu, 2026 ikinci çeyrek Form 10-Q ve bilanço bülteni, 2025 dördüncü çeyrek bülteni ve Greg Abel'in hissedarlara ilk mektubu. Unvan değişikliğinden daha önemli üç bulgu var. İkinci çeyrekte açıklanan %16,3'lük faaliyet kârı büyümesi, 1,2 milyar dolarlık kur dalgalanması çıkarıldığında %5,2'ye iniyor. GEICO'nun vergi öncesi sigortacılık kârı aynı çeyrekte %45 düştü. Ve Abel'in ilk hisse geri alımları defter değerinin yaklaşık 1,40 katından yapıldı. Yatırımcılar BRK.B belgelerini, tahmin revizyonlarını ve fiyat hareketini SimianX AI ile takip edebilir.
Tüm rakamlar Berkshire Hathaway belgelerinden ve 18 Eylül 2026'ya kadarki günlük piyasa verilerinden alınmıştır.
18 Eylül'de gerçekte ne değişti
"Buffett görevi bırakıyor" manşeti, on altı ay süren ve aşama aşama ilerleyen bir geçişi tek cümleye sıkıştırıyor.
| Tarih | Değişiklik | Hissedar için anlamı |
|---|---|---|
| 3 Mayıs 2025 | Genel kurulda Buffett, yıl sonunda Abel'i CEO olarak önereceğini söyledi | Halef kamuoyuna açıklandı; hisse bir sonraki seansta sert düştü |
| 1 Ocak 2026 | Abel CEO oldu | Operasyon gözetimi ve sermaye tahsisi Abel'e geçti |
| 28 Şubat 2026 | Abel döneminin ilk sonuçları: 2025 dördüncü çeyrek ve Abel'in ilk yıllık mektubu | Yeni dönemin ilk kâr sınavı |
| 18 Eylül 2026 | Buffett onursal başkan; Howard Buffett başkan seçildi | Yönetim kurulu başkanlığındaki devir tamamlandı |
| Süregelen | Buffett yönetim kurulu üyesi olarak kalıyor | Görüşleri erişilebilir ama karar veren o değil |
Berkshire'ın 2026 vekâlet beyanı Abel'i 1 Ocak'tan itibaren CEO olarak gösteriyor. Buffett'ın eylül mektubu iş bölümünü tek cümleyle özetliyor: "Şirketi Greg yönetiyor; Howard ise kültürünün ve değerlerinin bekçisi olacak." Abel'in "bir süredir önemli kararları zaten kendisinin verdiğini" de ekliyor.
Bu ayrım önemli. Howard Buffett yeni CEO da değil, baş yatırım yöneticisi de değil. 1993'ten beri Berkshire yönetim kurulunda, 1999'dan beri de Howard G. Buffett Foundation'ı yönetiyor. Babası onu "hissedarların sahip olduğu ve hiç kullanmak zorunda kalmamayı umduğu bir poliçe" olarak tanımlıyor; yani sermaye dağıtıcısı değil, kültürün koruyucusu.
Piyasanın kararı başka iki günde geldi
BRK.B düşük oynaklıklı bir hisse. Son bir yıldaki yıllıklandırılmış oynaklığı yaklaşık %14,6, SPY'da ise %12,9. Tek günde büyük hareketler nadir; bu yüzden olan birkaçı bilgi veriyor.
| Seans | BRK.B | 60 günlük ortalamaya göre hacim | Aynı gün SPY | Ne oldu |
|---|---|---|---|---|
| 4 Nisan 2025 | −%6,91 | 2,8x | −%5,85 | Gümrük tarifeleri kaynaklı genel satış — Berkshire'a özgü değil |
| 5 Mayıs 2025 | −%5,12 | 3,2x | −%0,57 | Buffett'ın Abel'i halef göstermesinden sonraki ilk seans |
| 2 Mart 2026 | −%4,91 | 2,5x | +%0,06 | 2025 dördüncü çeyrek sonuçlarından sonraki ilk seans: faaliyet kârı −%29,8 |
| 18 Eylül 2026 | +%0,11 | 2,9x | −%0,12 | Buffett onursal başkan oldu |
BRK.B'nin son iki yıldaki en kötü üç seansından ikisi Berkshire'a özgüydü ve ikisi de geçişle ilgiliydi. 5 Mayıs 2025'te hisse üç kat hacimle SPY'ın 4,6 puan gerisinde kaldı. 2 Mart 2026'da — Berkshire'ın Abel imzalı ilk yıllık sonuçlarını yayımlamasının ardından gelen ilk işlem gününde — endeks yatay seyrederken %4,9 düştü.
Buna karşılık geçişin resmen tamamlandığı gün, hissenin olağan günlük gürültüsünden daha küçük bir hareket üretti. Halef meselesi Eylül 2026'da haber değildi. Mayıs 2025'te haberdi ve Şubat 2026'da sınandı.
SPY'ın kırk puan gerisinde
| Başlangıç noktası | O günkü BRK.B | 18.09.2026'ya kadar BRK.B getirisi | SPY getirisi | Fark |
|---|---|---|---|---|
| 2 Mayıs 2025 (duyurudan önceki son kapanış; tüm zamanların zirvesi) | 539,80 $ | −%5,6 | +%34,4 | −40,0 puan |
| 5 Mayıs 2025 (ilk tepki) | 512,15 $ | −%0,5 | +%35,2 | −35,6 puan |
| 31 Aralık 2025 (yıl sonu) | 502,65 $ | +%1,4 | +%11,7 | −10,3 puan |
| 2 Ocak 2026 (Abel'in CEO olarak ilk işlem günü) | 496,85 $ | +%2,6 | +%11,5 | −8,9 puan |
| 22 Nisan 2026 (52 haftanın en düşüğü) | 465,40 $ | +%9,5 | +%7,1 | +2,4 puan |
| 10 Ağustos 2026 (52 haftanın en yükseği) | 529,42 $ | −%3,7 | −%1,5 | −2,2 puan |
SPY rakamları fiyat getirisidir; BRK.B temettü ödemez, SPY öder; bu yüzden toplam getirideki fark biraz daha büyüktür.
Buradan üç gözlem çıkıyor. Birincisi, zayıf performans Abel göreve gelmeden önce, 2025'te yoğunlaşıyor: piyasa, Abel'in tek bir kararını görmeden Buffett'sız bir Berkshire beklentisini aşağı çekti. İkincisi, Nisan 2026 dibinden bu yana BRK.B biraz daha iyi performans gösterdi. Üçüncüsü, 40 puanlık fark Berkshire'ın işlerinin %40 kötüleştiği anlamına gelmiyor. Büyük kısmı, sigortacılar, demiryolu, enerji şirketleri ve sanayiden oluşan bir holdingin asla yetişemeyeceği, büyüme hisselerinin sürüklediği güçlü bir piyasayı yansıtıyor; bir kısmı da kısmen fiyattan çıkmış olan Buffett'ın muhakemesine yönelik primi.
Tek bir kişinin yerini alan yönetim yapısı
Buffett bir zamanlar dört görevi tek başına üstleniyordu: CEO, baş yatırım yöneticisi, başkan ve kültürün koruyucusu. Şimdi bunlar paylaştırıldı.
| Görev | Kimde | Yetki kaynağı |
|---|---|---|
| CEO ve nihai sermaye dağıtıcısı | Greg Abel | 1 Ocak 2026'dan beri CEO |
| Hisse portföyü | Greg Abel; yaklaşık %6'sını Ted Weschler yönetiyor | 2025 faaliyet raporu |
| Yönetim kurulu başkanı | Howard G. Buffett | 18 Eylül 2026'da seçildi |
| Baş bağımsız üye | Susan L. Decker | Görevine devam ediyor |
| Onursal başkan ve kurul üyesi | Warren E. Buffett | 18 Eylül 2026 |
Abel'in mektubu açık: hisse yatırımlarının sorumluluğu "nihayetinde CEO olarak bende". Weschler'in yaklaşık %6'lık payı "daha önce Todd Combs'un gözetimindeki portföyün bir bölümünü" de kapsıyor.
Pek fark edilmemiş bir yönetişim ayrıntısı var. Berkshire'ın geri alım programı, CEO'nun "yönetim kurulu başkanına danıştıktan sonra" fiyatın ihtiyatlı biçimde belirlenmiş içsel değerin altında olduğuna kanaat getirdiği her durumda geri alıma izin veriyor. 18 Eylül'den itibaren bu danışma Abel'den Howard Buffett'a yapılıyor. Yeni başkanın, Berkshire'ın fiyata en duyarlı sermaye kararında resmî bir rolü var.
Sigortacılık temel taşı — ve 2026'da zayıfladı
Berkshire'ın sigorta şirketleri hasarları ödemeden önce primleri tahsil eder. Aradaki sürede tutulan para — sigorta floatı — 30 Haziran 2026'da yaklaşık 177,5 milyar dolardı; 2025 sonuna göre yaklaşık 1,1 milyar dolar fazla. Float ancak sigortacılık kârlıysa değerlidir; büyütmek için düşük fiyatlı poliçe yazmak değer yok eder.
Sigorta işi ikinci çeyrekte iki kâr kaleminde de küçüldü.
| Vergi sonrası, milyon $ | 2Ç 2026 | 2Ç 2025 | Değişim | 1Y 2026 | 1Y 2025 | Değişim |
|---|---|---|---|---|---|---|
| Sigortacılık kârı | 1.731 | 1.992 | −%13,1 | 3.448 | 3.328 | +%3,6 |
| Sigorta yatırım geliri | 3.059 | 3.367 | −%9,1 | 5.738 | 6.260 | −%8,3 |
| Sigorta toplamı | 4.790 | 5.359 | −%10,6 | 9.186 | 9.588 | −%4,2 |
Yarıyıl karşılaştırması sigortacılıkta yalnızca 2025'in ilk yarısı yaklaşık 1,1 milyar dolarlık orman yangını zararını üstlendiği için daha iyi görünüyor. Yatırım gelirindeki düşüş, Berkshire'ın kısa vadeli yatırımlarındaki daha düşük faizleri yansıtıyor; bu yüzden Eylül 2026 faiz artışı dahil Federal Rezerv politikasının yönü artık doğrudan Berkshire'ın kârına yansıyor.
GEICO'nun sigortacılık kârı %45 düştü
Sigorta segmentinde GEICO'daki değişim belgedeki en keskin değişim.
| GEICO, vergi öncesi, milyon $ | 2Ç 2026 | 2Ç 2025 | Değişim |
|---|---|---|---|
| Yazılan primler | 11.124 | 11.003 | +%1,1 |
| Kazanılmış primler | 11.291 | 11.064 | +%2,1 |
| Hasarlar ve hasar düzenleme giderleri | 8.644 | 7.945 | +%8,8 |
| Sigortacılık giderleri | 1.653 | 1.298 | +%27,3 |
| Vergi öncesi sigortacılık kârı | 994 | 1.821 | −%45,4 |
| Hasar oranı | %76,6 | %71,8 | +4,8 puan |
| Gider oranı | %14,6 | %11,7 | +2,9 puan |
İlk yarıda GEICO'nun vergi öncesi sigortacılık kârı 3.994 milyon dolara karşı 2.410 milyon dolar oldu, %39,7 düşüş. 10-Q, hasar oranındaki artışı hasar sıklığı ve şiddetindeki yükselişe bağlıyor: binek araçlarda bedeni hasar sıklığı yüzde beş ila yedi, bedeni hasar şiddeti ise yüzde on ila on iki aralığında arttı. Sigortacılık giderleri ağırlıklı olarak komisyon ve reklam harcamaları nedeniyle yükseldi. Dolar başına bakıldığında: GEICO her 100 dolarlık kazanılmış primden bir yıl önce yaklaşık 16,50 dolar vergi öncesi sigortacılık kârı tutuyordu, şimdi yaklaşık 8,80 dolar.
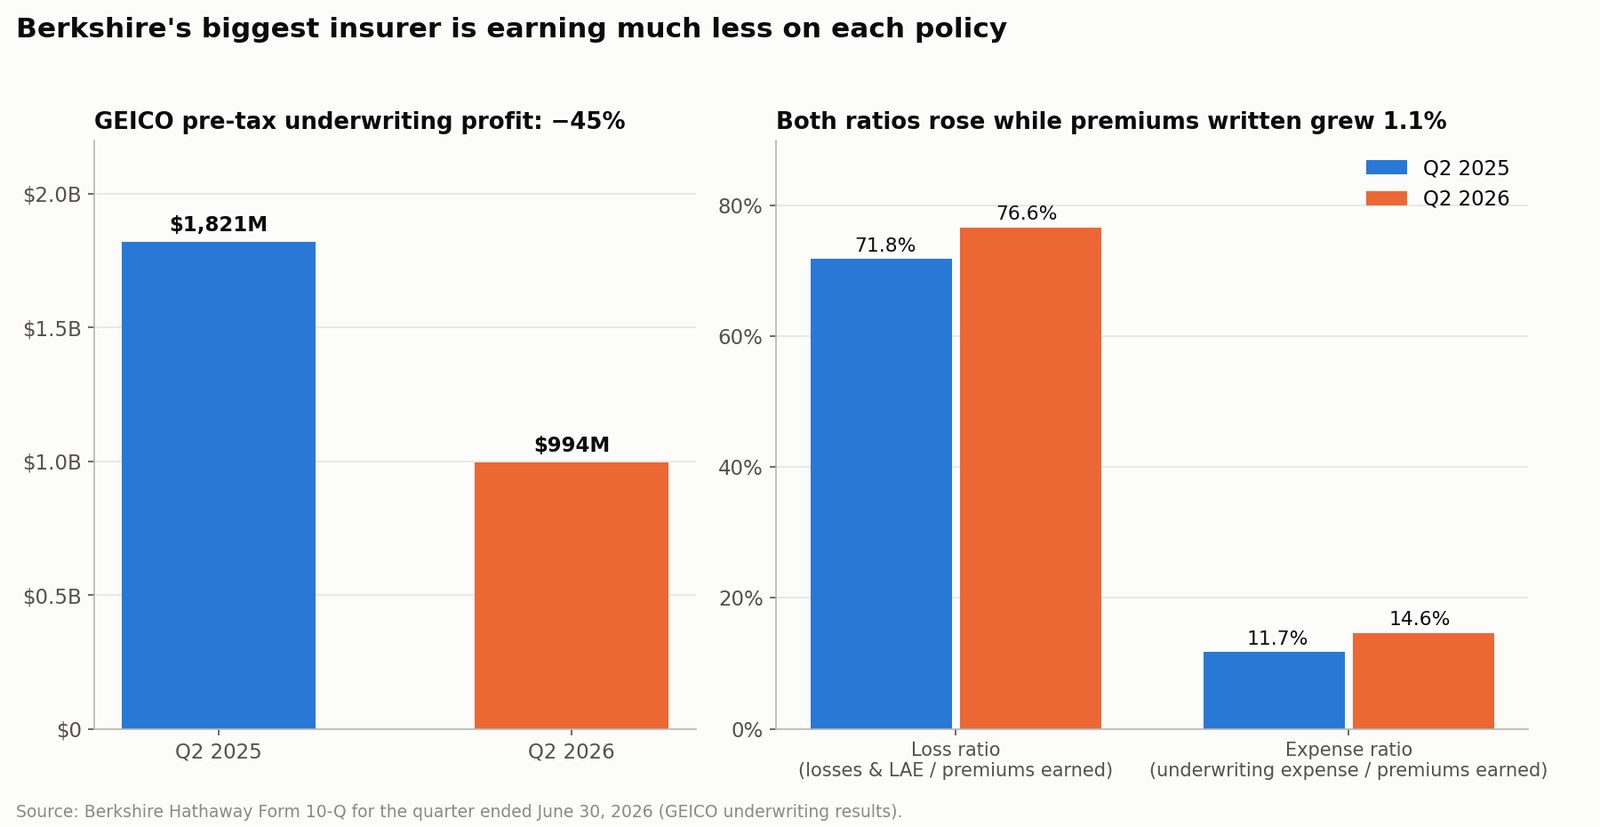
Sigortada her şey kötüye gitmedi. Berkshire Hathaway Primary Group ikinci çeyrekte 63 milyon dolara karşı 273 milyon dolar vergi öncesi sigortacılık kârı elde etti; reasürans grubu ise 650 milyon dolara karşı 913 milyon dolar kazandı. Ama GEICO tek başına en büyük sigortacılık motoru ve bileşik oranı — hasar artı giderlerin primlere oranı, Investopedia'nın açıkladığı standart bir sektör ölçütü — primler neredeyse hiç büyümezken bir yılda %83,5'ten %91,2'ye çıktı.
Abel'in her poliçeyi kendisinin fiyatlaması gerekmiyor. Ama GEICO'nun yetersiz fiyatla iş yazmaktansa hacimden vazgeçmeyi tercih ettiği bir kültürü koruması gerekiyor. 2026'nın bir fiyatlama gecikmesi mi yoksa rekabet baskısı mı olduğu, ilk yılının en önemli operasyonel sorusu.
Faaliyet kârı: manşet rakamı ve alttaki rakam
Berkshire, hisse piyasası değerlemelerinin boğduğu muhasebe net kârıyla değil, faaliyet kârıyla değerlendirilmek istiyor. Doğru bir içgüdü. Yine de faaliyet kârının okunması gerekiyor.
| Vergi sonrası, milyon $ | 2Ç 2026 | 2Ç 2025 | Değişim |
|---|---|---|---|
| Sigortacılık kârı | 1.731 | 1.992 | −%13,1 |
| Sigorta yatırım geliri | 3.059 | 3.367 | −%9,1 |
| BNSF | 1.558 | 1.466 | +%6,3 |
| Berkshire Hathaway Energy | 891 | 702 | +%26,9 |
| İmalat, hizmet ve perakende | 4.470 | 3.601 | +%24,1 |
| Diğer | 1.274 | 32 | a.d. |
| Faaliyet kârı | 12.983 | 11.160 | +%16,3 |
Manşet büyümesi "Diğer" kaleminden geliyor. Bu kalem, Berkshire'ın dolar dışı para birimlerindeki borcundan doğan kur kâr ve zararlarını içeriyor: 2026 ikinci çeyreğinde 326 milyon dolar kâr, 2025 ikinci çeyreğinde 877 milyon dolar zarar. Bu 1,2 milyar dolarlık dalgalanma, dolar dışı tahvillerdeki muhasebe çevrim etkisi — Berkshire daha Nisan 2026'da 272,3 milyar yenlik yeni tahvil ihraç etti —, işin performansı değil.
| Milyon $ | 2Ç 2026 | 2Ç 2025 | Değişim | 1Y 2026 | 1Y 2025 | Değişim |
|---|---|---|---|---|---|---|
| Açıklanan faaliyet kârı | 12.983 | 11.160 | +%16,3 | 24.329 | 20.801 | +%17,0 |
| Dolar dışı borçtaki kur etkisi | +326 | −877 | — | +575 | −1.590 | — |
| Kur etkisi hariç faaliyet kârı | 12.657 | 12.037 | +%5,2 | 23.754 | 22.391 | +%6,1 |
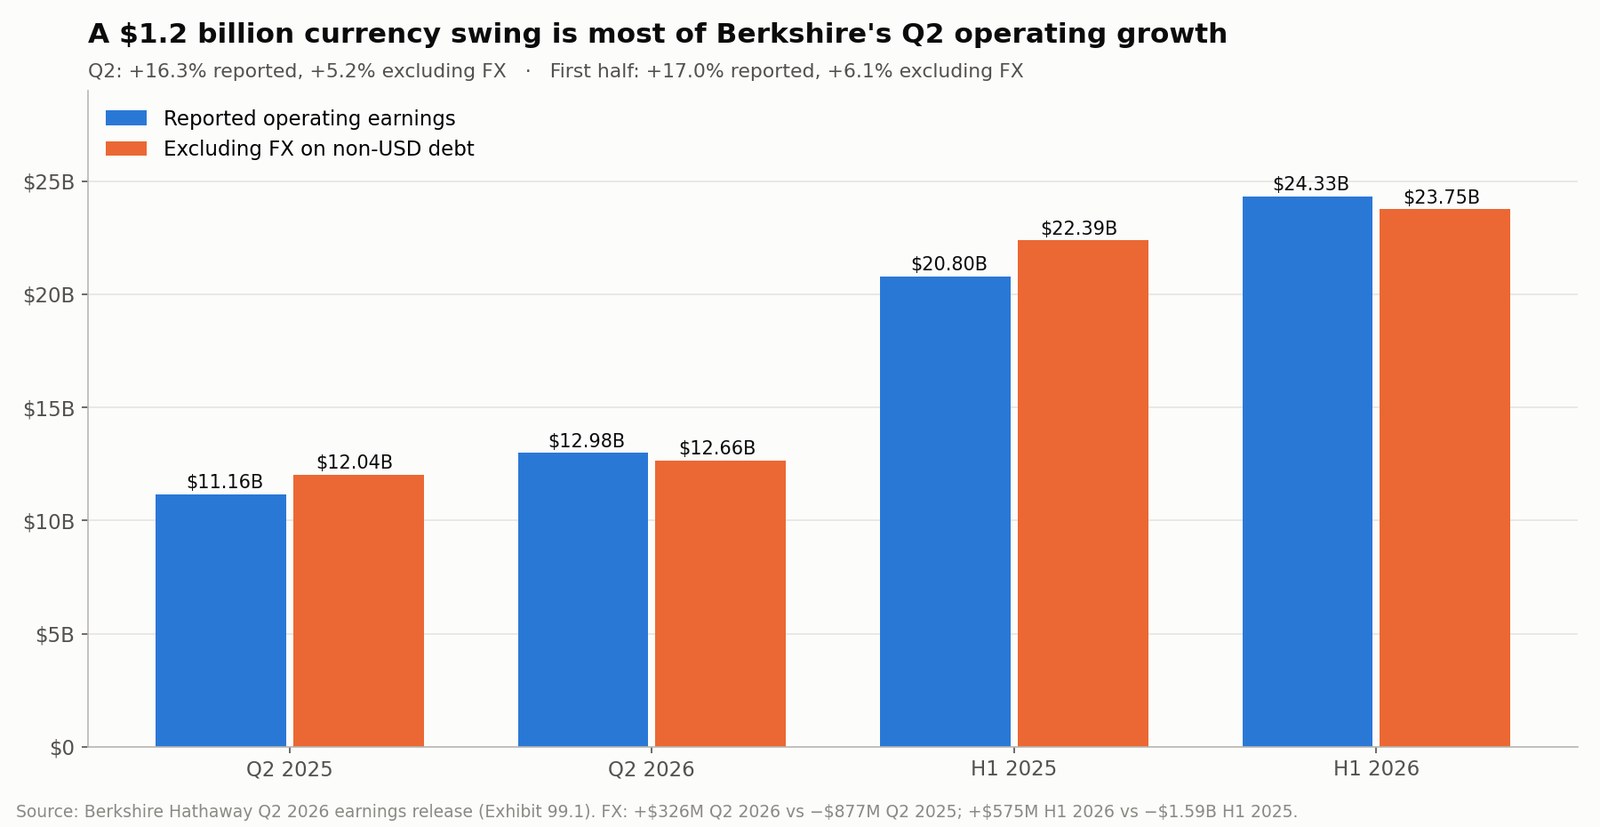
%5,2 bile bir satın alımı içeriyor. İmalat, hizmet ve perakende segmenti artık Berkshire'ın bir yıl önce sahip olmadığı OxyChem'i barındırıyor; şirket ikinci çeyrekte 1,4 milyar dolar gelir üzerinden 149 milyon dolar vergi öncesi kâr elde etti. Kur ve yeni kimya işi çıkarıldığında Berkshire'ın temel faaliyet kârı düşük tek haneli oranda büyüdü — sigorta dışı işler artıda, sigorta ise ekside.
Bu büyüklükte bir şirket için saygın bir sonuç. Ama %16,3'lük bir manşetin ima ettiği sıçrama değil. Bunun "Diğer" kalemi için ne anlama geldiğine dikkat edin: kur etkisi hariç 948 milyon dolar, bir yıl önce 909 milyon dolar — neredeyse yatay. O kalemdeki sıçramanın tamamı kurdan geldi, herhangi bir işten değil.
Abel döneminin ilk raporu: 2 Mart neden acıttı
Yeni dönemin Berkshire'a özgü en kötü seansı, Abel döneminde yayımlanan ilk bültenin ardından geldi; bülten 28 Şubat 2026 cumartesi günü çıktı. Berkshire'ın 2025 dördüncü çeyrek bülteni şunu gösteriyordu:
| Vergi sonrası, milyon $ | 4Ç 2025 | 4Ç 2024 | Değişim | 2025 yılı | 2024 yılı | Değişim |
|---|---|---|---|---|---|---|
| Sigortacılık kârı | 1.561 | 3.409 | −%54,2 | 7.258 | 9.020 | −%19,5 |
| Sigorta yatırım geliri | 3.072 | 4.088 | −%24,9 | 12.513 | 13.670 | −%8,5 |
| BNSF | 1.347 | 1.278 | +%5,4 | 5.476 | 5.031 | +%8,8 |
| Berkshire Hathaway Energy | 691 | 729 | −%5,2 | 3.979 | 3.730 | +%6,7 |
| İmalat, hizmet ve perakende | 3.370 | 3.262 | +%3,3 | 13.647 | 13.072 | +%4,4 |
| Diğer | 159 | 1.761 | −%91,0 | 1.613 | 2.914 | −%44,6 |
| Faaliyet kârı | 10.200 | 14.527 | −%29,8 | 44.486 | 47.437 | −%6,2 |
Bu dördüncü çeyrek sonuçları hâlâ Buffett'ın yönettiği bir dönemi kapsıyordu; dolayısıyla Abel'in karnesi değil. Ama yatırımcıların mektupta Abel'in adıyla gördüğü ilk rakamlardı ve ikinci çeyrek 10-Q'sunun sonradan doğruladığı örüntüyü gösteriyordu: sigorta kârı düşüyor, yatırım geliri faizlerle birlikte geriliyor, büyümeyi demiryolu ve sanayi işleri taşıyor. BRK.B bir sonraki işlem gününde %4,9 düştü.
Muhasebe net kârı çoğunlukla gürültü
Berkshire 2026 ikinci çeyreğinde 25,67 milyar dolar muhasebe net kârı açıkladı; bu, bir yıl önceki 12,37 milyar doların iki katından fazla ve B sınıfı hisse başına 11,91 dolar. Bunun 12,68 milyar doları vergi sonrası yatırım kazancıydı; hâlâ elde tutulan hisselerdeki gerçekleşmemiş kazançların 10,9 milyar dolar artması da buna dahil. Berkshire'ın ikinci çeyrek bilanço bülteni, Abel döneminde de korunan Buffett dönemi diliyle, çeyreklik yatırım kazançlarının "genellikle anlamsız" olduğunu söylüyor.
Muhasebe kârı üzerinden hesaplanan fiyat/kazanç oranı bu yüzden Berkshire için neredeyse işe yaramaz. Güçlü bir piyasa onu şişirir, zayıf bir piyasa ezer; ikisi de demiryolu, enerji şirketleri ya da sigortacılar hakkında hiçbir şey söylemez.
Greg Abel sermayeyle gerçekte ne yaptı
Sözler niyeti gösterir. İşlemler kanıt sunar.
| İşlem | Zamanlama | Fiyat | Notlar |
|---|---|---|---|
| OxyChem (Occidental'dan) | 1 Eki 2025'te anlaşıldı; 2 Oca 2026'da tamamlandı | ~9,4 milyar $ nakit | Abel CEO olmadan önce anlaşıldı; Occidental eski çevresel yükümlülükleri üstlendi |
| Taylor Morrison | 31 May 2026'da anlaşıldı; 24 Tem 2026'da tamamlandı | Hisse başına 72,50 $; ~6,8 milyar $ özsermaye, ~8,5 milyar $ firma değeri | Abel döneminde duyuruldu ve tamamlandı |
| Hisse geri alımları | 1Y 2026, çoğu 2Ç | ~4,8 milyar $ | Abel döneminin ilk kayda değer geri alımları |
OxyChem'in devralma tarihindeki ön değerleri 10,7 milyar dolar varlık — bunun yaklaşık 7,0 milyarı maddi duran varlık — ve 1,3 milyar dolar yükümlülüktü. İkinci çeyrekteki 149 milyon dolarlık vergi öncesi kâr, satın alma muhasebesinden kaynaklanan ek amortisman ve itfa paylarını içeriyordu. Tamamlanma duyurusuna göre Taylor Morrison, CEO Sheryl Palmer liderliğinde Berkshire'ın mevcut arsa üzerine konut inşaatı faaliyetleriyle birleştirilecek.
Taylor Morrison, tamamen Abel'e ait ilk büyük satın alım. Döngüsel bir konut üreticisi; getirisi, Omaha'da kimsenin kontrol edemediği konut talebine ve konut kredisi koşullarına bağlı olacak. İşlem çeyrek bittikten sonra tamamlandığı için Berkshire satın alma bedelinin dağılımını henüz açıklamadı; bu bilgi üçüncü çeyrek belgesiyle gelecek. Değerlendirme yıllar alacak.
Geri alım fiyatı sınavı
İkinci çeyrek 10-Q'su, Berkshire'ın kendi hisselerine tam olarak ne ödediğini gösteriyor.
| Ay (2026) | Sınıf | Hisse | Ortalama fiyat |
|---|---|---|---|
| Nisan | — | yok | — |
| Mayıs | A sınıfı | 65 | 716.231,37 $ |
| Mayıs | B sınıfı | 1.458.312 | 476,01 $ |
| Haziran | A sınıfı | 413 | 733.775,06 $ |
| Haziran | B sınıfı | 7.139.881 | 487,98 $ |
Her A sınıfı hisseyi 1.500 B sınıfı hisseye çevirdiğimizde, ikinci çeyrek geri alımları yaklaşık 4,53 milyar dolar tuttu ve B sınıfı eşdeğer hisse başına ortalama fiyat yaklaşık 486 dolar oldu. Dolaşımdaki A sınıfı eşdeğer hisseler yıl sonundaki 1.438.223'ten 30 Haziran'da 1.431.693'e indi; %0,45'lik bir azalma.
Defter değeriyle ölçüldüğünde — Berkshire'ın 747,9 milyar dolarlık özsermayesinin hisse sayısına bölünmesiyle — şirketin 30 Haziran'da B sınıfı eşdeğer hisse başına yaklaşık 348 dolar defter değeri vardı. Yani Abel defter değerinin yaklaşık 1,40 katından aldı. 18 Eylül kapanışında geri alım yaklaşık %4,9 kârda ve hisse defter değerinin yaklaşık 1,46 katından işlem görüyor. (Ölçütün sınırları için Investopedia'nın piyasa değeri/defter değeri açıklamasına bakılabilir: defter değeri, tarihî maliyetle kayıtlı tamamen sahip olunan işleri olduğundan düşük gösterir.)
Programın kuralları basit. CEO, başkana danıştıktan sonra fiyatı ihtiyatlı biçimde belirlenmiş içsel değerin altında gördüğü her an geri alıma izin veriliyor; alt ya da üst sınır yok; ve geri alımlar konsolide nakit, nakit benzerleri ve Hazine bonolarını 30 milyar doların altına düşüremez. Mayıs-haziran alımları Abel'in 2026'da bu çizgiyi nereye koyduğunu gösteriyor: B hissesi başına 476-488 doların üzerinde bir yere.
359 milyar dolarlık sermaye tahsisi sorusu
30 Haziran'da Berkshire'ın sigorta ve diğer işleri, henüz takası yapılmamış alımlar düşüldükten sonra 359,2 milyar dolar nakit, nakit benzerleri ve ABD Hazine bonosu tutuyordu. 18 Eylül kapanışında Berkshire'ın piyasa değeri kabaca 1,09 trilyon dolardı; yani likidite piyasa değerinin yaklaşık %33'üne denk geliyordu.
Bu yığına karşılık Abel'in 2026'da bugüne kadar yaptığı kullanımlar — OxyChem, Taylor Morrison özsermayesi ve geri alımlar — toplam yaklaşık 21 milyar dolar, likiditenin %5,8'i.
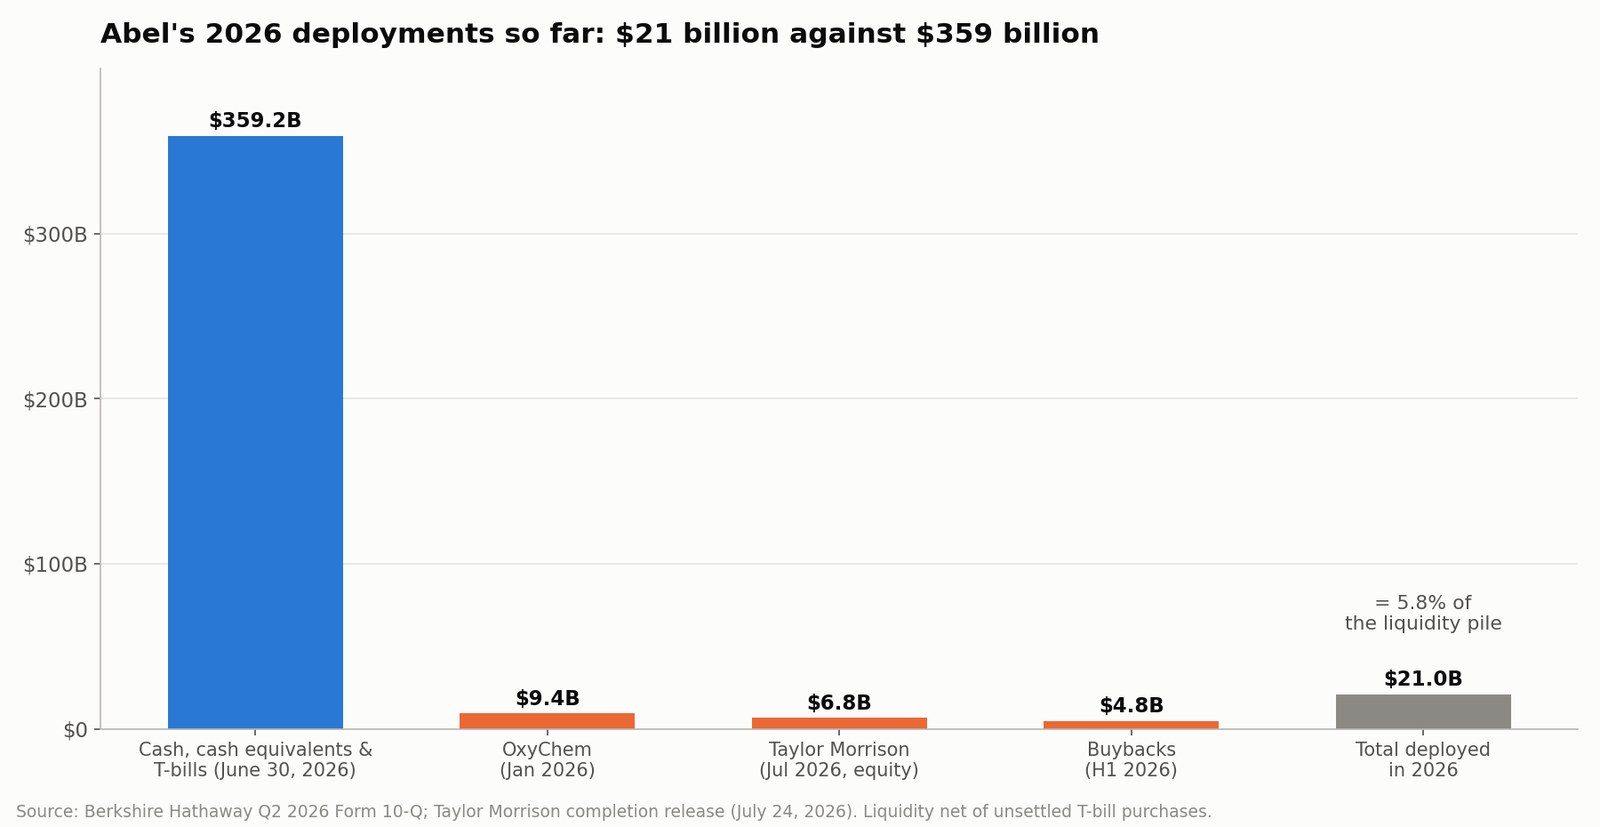
Hepsi atıl değil. Sigorta şirketlerinin hasar ödemeleri için büyük likiditeye ihtiyacı var ve Berkshire, felaketleri sermaye artırımı yapmadan atlatacak kadarını bilinçli olarak tutuyor. Ama bu bakiye, 2025 boyunca olduğu gibi kısa vadeli faizler düştüğünde bir getiri sorunu yaratıyor. 1980'den beri Fed faiz indirimleri tarihi, Berkshire için aynı zamanda Hazine bonosu gelirinin tarihi.
Abel'in dört seçeneği var:
- Şirketin tamamını satın almak. Kalıcı nakit akışı sağlar, ama fark yaratacak büyüklükte ve makul fiyatla satılık hedef az.
- Borsadaki hisseleri almak. Berkshire bir düşüşte hızlı davranabilir, ama yoğunlaşma değerleme oynaklığını artırır.
- Berkshire hissesini geri almak. Yalnızca içsel değerin altında değer yaratır; mayıs-haziran alımlarının defter değerinin ~1,40 katından yapılması bugünkü eşiğini gösteriyor.
- Likiditeyi tutmak. Fiyatlar yüksekken rasyonel; uzun sürerse maliyetli.
Abel'in mektubu temettü politikasını değiştirmiyor: Berkshire, "elde tutulan her doların hissedarlar için bir dolardan fazla piyasa değeri yaratması makul ölçüde muhtemel olduğu sürece" nakit temettü ödemeyecek ve yönetim kurulu politikayı her yıl gözden geçiriyor. Berkshire 1967'den beri nakit temettü açıklamadı.
Pratik bir sermaye tahsisi testi
| Soru | Neden önemli |
|---|---|
| Üstlenilen borç dahil toplam fiyat ne? | Taylor Morrison'ın 6,8 milyar $'lık özsermaye değeri 8,5 milyar $'lık firma değerine dönüştü |
| Hangi sürdürülebilir nakit akışı satın alınıyor? | Döngü zirvesindeki kârlar işlemleri ucuz gösterir |
| Hazine bonolarına göre ne getiriyor? | Berkshire'ın her zaman düşük riskli bir alternatifi var |
| Likidite ağır bir sigorta yılını kaldırır mı? | Dayanıklılık modelin kendisi |
| Berkshire hissesi başına değer artıyor mu? | Daha büyük toplam kâr aynı şey değil |
Portföy: hem varlık hem yoğunlaşma riski
Berkshire'ın hisse senetlerinin gerçeğe uygun değeri 30 Haziran 2026'da 323,8 milyar dolardı; yıl sonunda 297,8 milyar dolardı. En büyük beş pozisyon — Alphabet, American Express, Apple, Bank of America ve The Coca-Cola Company — bu değerin %66'sını oluşturuyordu; önceki oran %65'ti. Berkshire, American Express'in 151,6 milyon hissesine, yani şirketin %22,5'ine sahipti.
Bu beşten ikisi kendi tartışmalarını yaşıyor. Apple kendi liderlik değişimini yaşıyor; bu, Tim Cook görevi bırakıyor: John Ternus Apple'da ne devraldı yazısında inceleniyor. Alphabet'in harcama sorusu ise Alphabet Q2 2026: Gemini ve Cloud capex’i haklı çıkarır mı? yazısında ele alınıyor. Berkshire hissedarı için bunlar uzak hikâyeler değil; portföyün büyük bir parçası.
Berkshire ayrıca Kraft Heinz'da %27,5 ve Occidental'da %26,7 özkaynak yöntemiyle muhasebeleştirilen pay ile yaklaşık 8,5 milyar dolarlık Occidental imtiyazlı hissesine sahip. Abel'in mektubu ilki konusunda alışılmadık derecede açık: "Kraft Heinz yatırımımız hayal kırıklığı oldu."
Gelecekteki portföy değişikliklerini, bir işlemin Buffett anekdotuna benzeyip benzemediğine göre değil, ödenen fiyat, gerekçe ve sonuca göre değerlendirmek gerekiyor.
Buffett sonrası Berkshire'ı zayıflatabilecek riskler
Sigorta fiyatlaması. GEICO'nun hasar ve gider oranları 2026'da yükseldi. Hasar enflasyonu fiyatları geçmeye devam ederse sigortacılık kârı — Berkshire'ın en ucuz sermaye kaynağı — küçülmeye devam eder.
Yangın yükümlülükleri. Berkshire Hathaway Energy'nin parçası olan PacifiCorp, 30 Haziran 2026 itibarıyla 2020 yangınları ve 2022 McKinney yangını nedeniyle yaklaşık 2,85 milyar dolar kümülatif tahmini zarar kaydetmiş, uzlaşmalarla yaklaşık 2,3 milyar dolar ödemiş, 572 milyon dolar tahmini ödenmemiş yükümlülüğü bulunuyor ve 719 milyon dolar teminat yatırmıştı. 10-Q, önemli ek zararların makul ölçüde mümkün olduğu uyarısını yapıyor.
Sermaye tahsisi hataları. On milyarlarca dolarlık kötü fiyatlanmış bir işlem, yıllarca biriken ek kârı silebilir. Likidite finansman riskini ortadan kaldırır; getiriyi garanti etmez.
Büyüklük. Yaklaşık 1,09 trilyon dolar değerindeki bir şirket, Berkshire'ın küçükken kazandığı oranlarda bileşik büyüyemez. Abel'i Buffett'ın 60 yıllık sicili ile kıyaslamak analitik olarak anlamsız.
Prim. BRK.B'nin tarihî değerlemesinin bir kısmı tek bir kişiye duyulan güvendi. 40 puanlık fark, bu primin büyük bölümünün zaten silindiğini düşündürüyor. Bu iki yönlü: gerçekleşmiş bir risk ve Abel için daha düşük bir çıta.
Buffett sonrası BRK.B nasıl değerlenir
Tek bir F/K oranı Berkshire'da yanıltıcı. Daha faydalı ölçütler:
- Piyasa değeri/defter değeri; defter değerinin tamamen sahip olunan işleri olduğundan düşük gösterdiğini bilerek. 509,77 dolarda BRK.B, 30 Haziran'daki B sınıfı eşdeğer hisse başına yaklaşık 348 dolarlık defter değerinin yaklaşık 1,46 katından işlem görüyor; Abel'in kendi geri alımları yaklaşık 1,40 kattan yapıldı.
- Normalleştirilmiş faaliyet kârı; dolar dışı borçtaki kur etkisi ve olağanüstü felaket yılları hariç.
- Parçaların toplamı: sigortacılar ve float, BNSF, enerji grubu, imalat ve perakende, hisse portföyü ve sigortanın gerektirdiğinin üzerindeki likidite.
- Zaman içinde hisse başına içsel değer; Hazine getirileri ve alternatiflerle karşılaştırılarak.
| Senaryo | Abel'in kanıtladığı | Olası sonuç |
|---|---|---|
| İyimser | GEICO fiyatlaması marjları toparlıyor; disiplinli büyük işlemler; değerin altında geri alımlar | SPY'a karşı iskonto daralır; defter değeri çarpanı genişler |
| Temel | Kültür korunur; işler orta tek haneli oranlarda büyür | Saygın getiriler, Buffett dönemi üstün performansı olmadan |
| Kötümser | Sigorta marjları düşmeye devam eder; pahalı satın alımlar; zayıflayan yönetişim | Hisse başına değer büyümesi yavaşlar; çarpan defter değerine doğru daralır |
JPMorgan'ın %23 ROTCE'ye karşı 3,2 kat defter değeri ile yapılan karşılaştırma öğretici: piyasa, yüksek ve görünür özsermaye getirisine yüksek fiyat ödüyor. Berkshire'ın çarpanı, Abel'in Buffett gibi konuşup konuşmamasına değil, getirilerini daha görünür kılıp kılamamasına göre belirlenecek.
Abel dönemi için hissedar kontrol listesi
- Kur etkisi hariç faaliyet kârı: hangi segmentler hareket etti, itici güçler tekrarlanabilir mi?
- GEICO'nun hasar ve gider oranları: 2025 seviyelerine geri dönüyorlar mı?
- Sigorta floatı: kârlı sigortacılıkla birlikte büyüyor mu?
- Likidite: işlemler ve geri alımlardan sonra ne kadarı kalıyor?
- Kullanım: ne alındı, toplam hangi fiyattan, beklenen getiri ne?
- Geri alım fiyatı: Abel defter değerinin kaç katından alıyor?
- Portföy yoğunlaşması: en büyük beş pozisyon değişti mi, neden?
- Yönetişim: Abel hatalar konusunda açık mı, Howard Buffett'ın kurulu büyük kararları sorguluyor mu?
SimianX AI, ABD hisseleri için SEC belgelerini, finansal verileri, teknik göstergeleri ve haber analizini bir araya getiriyor. BRK.B'yi izleyen bir yatırımcı yeni açıklamaları yakalamak için bunu kullanabilir, ardından önemli sonuçları Berkshire'ın kendi raporlarıyla karşılaştırabilir.
Sık sorulan sorular: Buffett sonrası Berkshire Hathaway
Warren Buffett Berkshire Hathaway'den tamamen ayrıldı mı?
Hayır. Greg Abel 1 Ocak 2026'da CEO oldu, Buffett ise 18 Eylül 2026'da onursal başkan oldu. Buffett yönetim kurulunda kalıyor. Yeni başkan Howard G. Buffett. Şirketi Abel yönetiyor ve büyük kararlardan o sorumlu.
BRK.B, Buffett'ın başkanlıktan çekilmesine nasıl tepki verdi?
Neredeyse hiç. BRK.B, 18 Eylül 2026'da normal hacmin 2,9 katıyla %0,11 yükseldi. Büyük hareketler daha önce geldi: Buffett'ın Abel'i halef göstermesinden sonraki ilk seans olan 5 Mayıs 2025'te −%5,12 ve Abel döneminde açıklanan ilk sonuçların ardından 2 Mart 2026'da −%4,91.
Halef duyurusundan bu yana Berkshire hissesi nasıl performans gösterdi?
Tüm zamanların en yüksek kapanışı olan 539,80 dolarlık 2 Mayıs 2025 kapanışından 18 Eylül 2026'ya kadar BRK.B %5,6 düşerken SPY %34,4 yükseldi; yaklaşık 40 yüzde puanlık fark. Abel'in CEO olarak ilk işlem gününden bu yana BRK.B %2,6, SPY %11,5 yükseldi.
Berkshire'ın kârı 2026 ikinci çeyreğinde gerçekten %16 mı büyüdü?
Açıklanan faaliyet kârı %16,3 artışla 12,98 milyar dolara çıktı. Dolar dışı borçtaki kur etkisi hariç — bu yıl 326 milyon dolar kâr, geçen yıl 877 milyon dolar zarar — büyüme yaklaşık %5,2 oldu ve bu rakam yeni satın alınan OxyChem'i hâlâ içeriyor.
GEICO'da ne oldu?
GEICO'nun vergi öncesi sigortacılık kârı 2026 ikinci çeyreğinde 1,821 milyar dolardan 994 milyon dolara indi, %45,4 düşüş. Hasar oranı hasar sıklığı ve şiddetindeki artışla %71,8'den %76,6'ya, gider oranı komisyon ve reklam harcamalarıyla %11,7'den %14,6'ya yükselirken yazılan primler yalnızca %1,1 büyüdü.
Berkshire, Abel döneminde kendi hisselerini geri alıyor mu?
Evet. Berkshire 2026'nın ilk yarısında, çoğu mayıs ve haziranda olmak üzere, B sınıfı hisse başına yaklaşık 476-488 dolardan, yani defter değerinin yaklaşık 1,40 katından, 4,8 milyar dolarlık hisse geri aldı. Kararı CEO, artık Howard Buffett olan başkana danıştıktan sonra veriyor.
Berkshire şimdi temettü ödeyecek mi?
Açıklanan bir temettü yok. Abel'in mektubu, elde tutulan her doların makul ölçüde bir dolardan fazla piyasa değeri yaratma ihtimali olduğu sürece Berkshire'ın nakit temettü ödemeyeceği politikasını koruyor ve yönetim kurulu bunu her yıl gözden geçiriyor. Berkshire 1967'den beri nakit temettü açıklamadı.
Sonuç
Warren Buffett'ın onursal başkanlığa geçmesi bir halefliği başlatmadı, tamamladı — ve hisse de ona göre davrandı. BRK.B o gün %0,11 yükseldi. Piyasa kararını çoktan vermişti: Buffett'ın Mayıs 2025'te Abel'i halef göstermesinin ardından gelen seansta %5,12'lik düşüş, Mart 2026'da Abel döneminin ilk sonuçlarının ardından %4,91'lik düşüş ve duyurudan önceki son kapanıştan — aynı zamanda hissenin tüm zamanların zirvesinden — bu yana SPY'a karşı 40 puanlık düşük performans.
Abel'in devraldığı işler güçlü ama eşit derecede değil. İkinci çeyrek faaliyet kârı açıklanan rakamla %16,3, kur etkisi hariç yaklaşık %5,2 arttı. Sigorta kârı %10,6, GEICO'nun vergi öncesi sigortacılık kârı %45,4 düştü; büyümeyi BNSF, enerji grubu ve sanayi işleri taşıdı. Likidite 359,2 milyar dolar, yani Berkshire'ın piyasa değerinin yaklaşık üçte biri; Abel bunun yaklaşık 21 milyar dolarını 2026'da kullandı, defter değerinin yaklaşık 1,40 katından yapılan geri alımlar dahil.
Abel döneminin karnesi bu yüzden somut: GEICO marjları, kur etkisi hariç faaliyet kârı, her büyük işlemin ve her geri alımın fiyatı, çeyrekler değil yıllar boyunca hisse başına değer büyümesi. Howard Buffett artık bu kararları denetleyen yönetim kuruluna başkanlık ediyor — ve geri alım kurallarına göre, Berkshire kendi hissesini almadan önce Abel'in danışması gereken kişi o.
İlgili okumalar
- Tim Cook görevi bırakıyor: John Ternus Apple'da ne devraldı
- Warsh Trump'ı takmıyor: Fed'in 2023'ten beri ilk faiz artışı
- 1980'den beri Fed faiz indirimleri: hisse, tahvil, altın
- Alphabet Q2 2026: Gemini ve Cloud capex’i haklı çıkarır mı?
- JPMorgan Hissesi 2026: %23 ROTCE'ye Karşı 3,2x Defter
- iPhone Duo, AAPL İçin Yeni Bir Süper Döngü Başlatır mı?
- Lululemon hissesi 100 dolar altında: fırsat mı, tuzak mı?
Kaynaklar
- Berkshire Hathaway — 18 Eylül 2026 duyurusu ve Warren Buffett'ın mektubu
- Berkshire Hathaway — 2026 ikinci çeyrek Form 10-Q
- Berkshire Hathaway — 2026 ikinci çeyrek bilanço bülteni (Ek 99.1)
- Berkshire Hathaway — 2025 dördüncü çeyrek ve tam yıl bilanço bülteni
- Berkshire Hathaway — 2025 faaliyet raporu ve Greg Abel'in hissedar mektubu
- Berkshire Hathaway — 2026 vekâlet beyanı
- Taylor Morrison — Berkshire Hathaway satın alımı tamamladı
- SEC EDGAR — Berkshire Hathaway çeyreklik belgeleri
- Federal Rezerv — açık piyasa işlemleri ve politika faizi
- SimianX — BRK.B hisse temel verileri


