Apple'ın İlk Katlanabilir iPhone'u Geldi: iPhone Duo, AAPL'nin Yeni Süper Döngüsünü Başlatabilir mi?
Apple katlanabilir telefon pazarına resmen girdi. Şirket 9 Eylül 2026'da 7,6 inç katlanabilir ekranı, 5,4 inç dış ekranı ve 1.999 dolar başlangıç fiyatıyla kitap tipi bir cihaz olan iPhone Duo'yu tanıttı. Duyuru, Apple katlanabilir iPhone süper döngüsü ve AAPL için yeni bir büyüme evresi beklentilerini anında yeniden alevlendirdi.
Ancak yatırımcılar başarılı bir ürün lansmanı ile gerçek bir finansal süper döngüyü birbirinden ayırmalıdır. iPhone Duo duyuruldu, fakat ön siparişler 16 Ekim'de başlıyor ve mağaza satışları 23 Ekim'de başlıyor. 10 Eylül itibarıyla resmî ön sipariş toplamı, satış verisi ya da müşteri memnuniyeti verisi bulunmuyor.
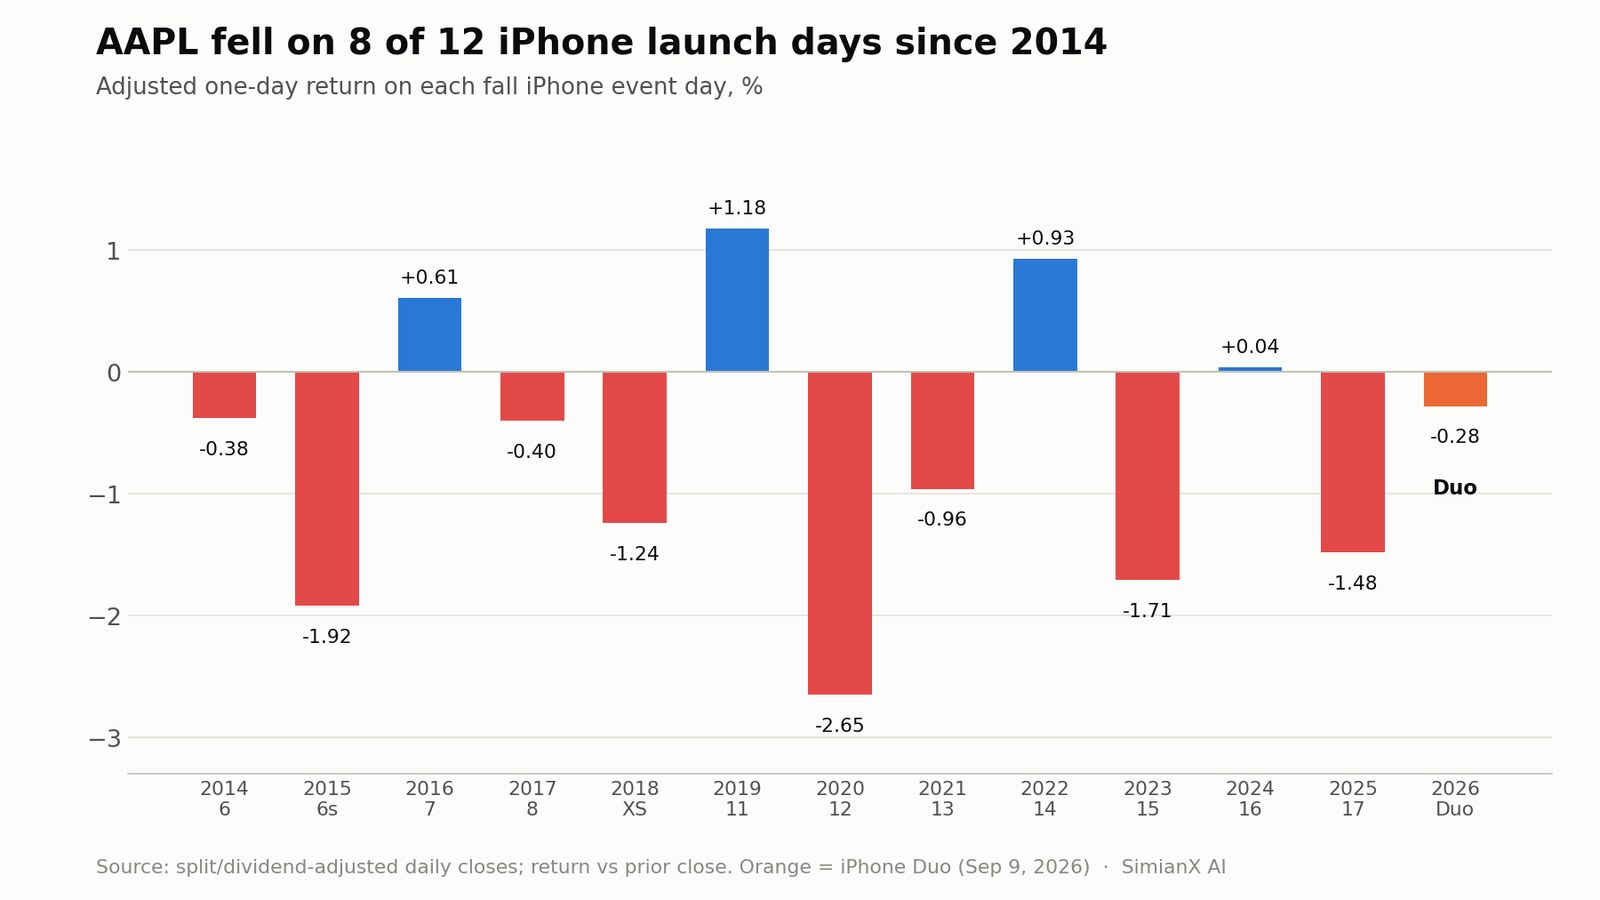
Hisse senedinin kendisi ise pek etkilenmedi. AAPL lansman gününü 315,34 dolardan, %0,28 düşüşle kapattı; işlem hacmi 65,6 milyon hisseyle 20 günlük ortalamanın yaklaşık 1,7 katıydı. Bu olağandışı değil: 2014'ten bu yana düzenlenen on iki iPhone lansman etkinliğinin sekizinde AAPL etkinlik günü düştü (aşağıdaki referans tablosuna bakın).
Kanıtlar daha ölçülü bir sonucu destekliyor: iPhone Duo önemli bir premium ürün hâline gelebilir ve Apple'ın ortalama satış fiyatını yükseltebilir, ancak tek bir pahalı modelin kendi başına klasik bir süper döngü yaratması pek olası değil. Daha geniş bir döngü; güçlü Duo talebi, iPhone 18'in süren ivmesi, etkileyici Siri AI deneyimleri, dayanıklı Çin satışları ve kontrol altında tutulan bileşen maliyetleri gerektirir.
Bu araştırma ürünü, pazar fırsatını, finansal etkiyi, değerlemeyi ve riskleri inceliyor. Yatırımcılar ayrıca gerçek talep verileri lansman günü spekülasyonlarının yerini almaya başladıkça SimianX AI ile AAPL'nin temel verilerini, SEC başvurularını, haber duyarlılığını ve teknik sinyallerini izleyebilir.
Yatırımcıların Bilmesi Gereken iPhone Duo Gerçekleri
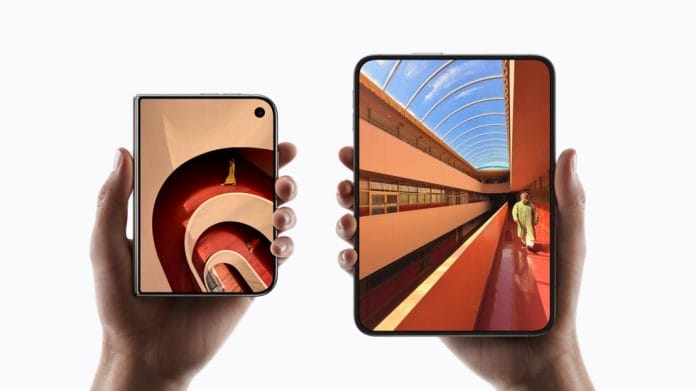
Apple, Duo'yu ilk katlanabilir iPhone'u olarak tanımlıyor ve CEO John Ternus'un ifadesiyle bu, “ilk modelden bu yana iPhone'daki en dönüştürücü değişiklik.” Cihaz dikey olarak kapanmak yerine bir kitap gibi açılıyor.
Apple'ın resmî iPhone Duo duyurusuna göre başlıca özellikler şunlar:
- iPhone 18 Pro Max ekranından %50 daha büyük 7,6 inç katlanabilir iç ekran.
- iPhone 18 Pro'nun ekran alanının %90'ına sahip 5,4 inç dış ekran.
- Bu yıl içinde gelecek Apple Pencil (USB-C) desteği.
- 100'den fazla bileşenden oluşan hassas menteşe.
- Grade 5 titanyum gövde ve IP68 sertifikası.
- Ekran altı FaceTime kamerası ve yan tuşa entegre Touch ID.
- A20 Pro işlemci.
- Çift batarya ve özel tasarım buhar odası.
- Katlanabilir tasarıma özel fotoğraf modlarına sahip iki adet 48MP arka kamera.
- Apple Intelligence ve yeni Siri AI.
- 256GB'tan 2TB'a kadar depolama seçenekleri.
- ABD'de 1.999 dolar başlangıç fiyatı.
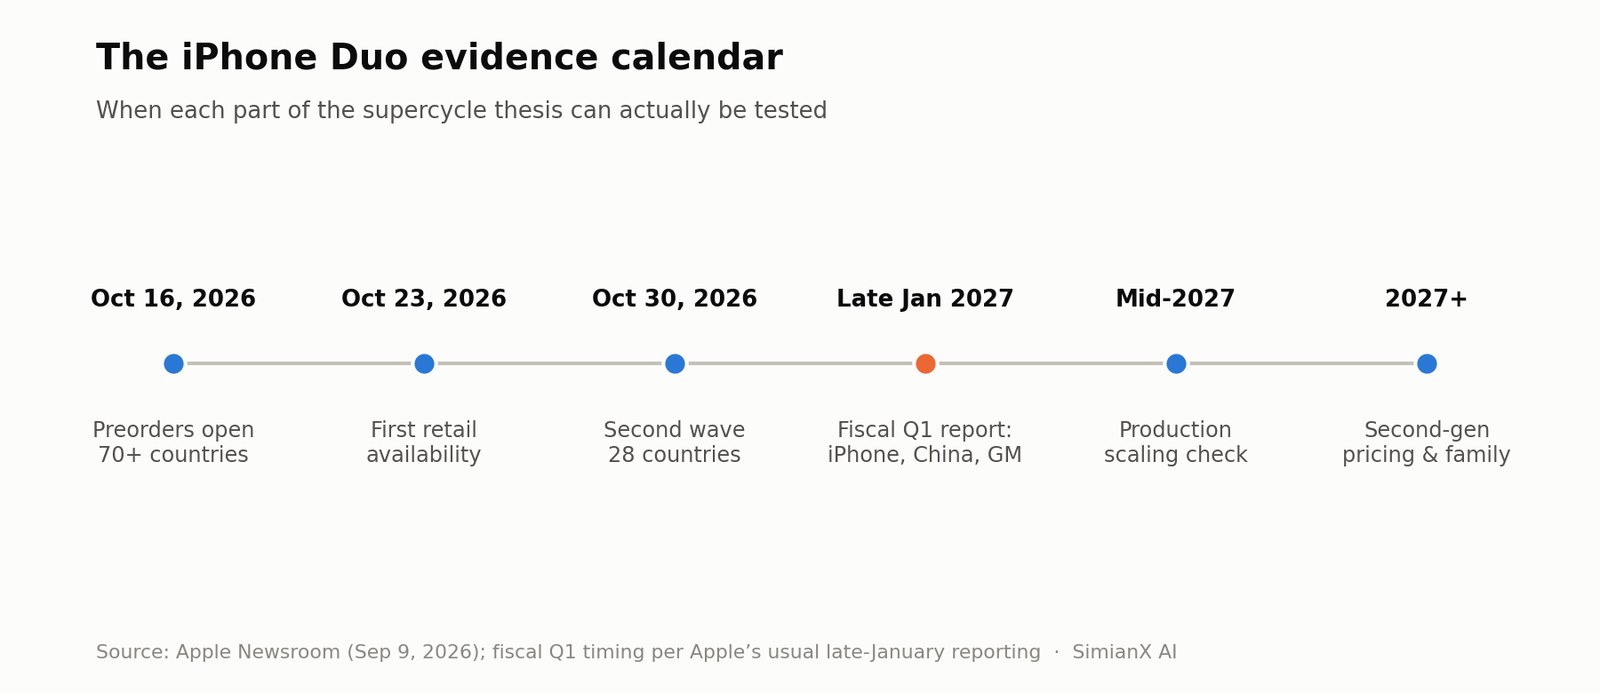
Ön siparişler 16 Ekim'de 70'ten fazla ülke ve bölgede başlıyor; satışlar 23 Ekim'de başlıyor ve 30 Ekim'de 28 ülke ve bölge daha ekleniyor. Apple, Duo'yu 24 ay boyunca aylık 83,29 dolar olarak listeliyor; Klarna tarafından sağlanan Apple Upgrade kiralama programı ise uygun ABD müşterileri için aylık 57,99 dolardan başlıyor. 79 dolarlık Duo Case ve 129 dolarlık Standlı Folio kılıf da cihazla birlikte satışa çıkıyor.
Bu finansman stratejisi önemli. 1.999 dolarlık fiyat tek seferlik ödeme olarak bakıldığında caydırıcı görünüyor, ancak premium akıllı telefonlar giderek daha fazla taksit, eski cihaz takası ve operatör kampanyalarıyla satın alınıyor. Apple dört haneli bir perakende fiyatı yönetilebilir bir aylık maliyete dönüştürmeye çalışıyor.
Duo'nun en doğrudan finansal avantajı illa ki satış hacmi değil. Asıl avantaj, Apple'ın Pro Max'in üzerinde tamamen yeni bir fiyat segmenti yaratabilmesi.
iPhone Duo Neden Stratejik Açıdan Önemli
Apple katlanabilir pazara Samsung, Huawei, Honor, Google ve diğer üreticilerden yıllar sonra giriyor. Teknoloji pazarı açısından bu geç görünse de Apple'ın tarihsel yaklaşımıyla tutarlı.
Apple genellikle donanım güvenilirliğinin, yazılım entegrasyonunun ve tüketici talebinin tutarlı bir ürünü destekleyebileceğine inanana kadar bekler. Dijital müzik çalarları, akıllı telefonu, akıllı saati ya da tableti icat etmedi. Bunun yerine donanım-yazılım entegrasyonu, dağıtım ağı ve ekosistem kontrolünü kullanarak bu kategorileri büyüttü.
Duo, Apple'a dört stratejik fırsat sunuyor.
1. Yeni bir ultra premium segment yaratmak
1.999 dolarlık giriş fiyatı, sıradan bir iPhone Pro'nun oldukça üzerinde. Daha yüksek kapasiteli yapılandırmalar işlem değerlerini daha da yukarı çekebilir. Alıcılar mevcut iPhone'lar arasında seçim yapmak yerine üst modele geçerse, Apple orantılı bir adet artışına ihtiyaç duymadan iPhone ortalama satış fiyatlarını yükseltebilir.
2. Olgun iPhone kullanıcılarına yükseltme için bir neden vermek
Modern amiral gemisi telefonlar zaten hızlı işlemcilere, iyi kameralara ve uzun yazılım desteği sürelerine sahip. Yıllık küçük iyileştirmeler, tüketicileri sorunsuz çalışan bir cihazı değiştirmeye ikna etmeye yetmeyebilir.
Katlanabilir ekran bariz bir fiziksel fark sunuyor. Son iPhone'lar birbirine fazla benzediği için yükseltmeyi erteleyen varlıklı kullanıcıları çekebilir.
3. Apple'ın Çin'deki konumunu savunmak
Katlanabilir cihazların, Huawei ve diğer yerli markaların premium katlanabilir portföyler oluşturduğu Çin'de stratejik önemi daha büyük. Apple'ın daha önce buna doğrudan bir yanıtı yoktu.
Duo bu portföy boşluğunu kapatıyor. Katlanabilir bir cihaz isteyen ama iOS'u, App Store'u ve Apple'ın geniş ekosistemini tercih eden yüksek gelirli Çinli tüketicileri elde tutmasına yardımcı olabilir.
4. Hizmetler ve yapay zekâ için tuvali genişletmek
7,6 inç ekran; çoklu görev, oyun, video, belge düzenleme ve yapay zekâ arayüzleri için daha fazla alan yaratıyor. Apple, iOS 27'yi Duo'ya özel olarak uyarladı; Dock'u, Kilit Ekranı denetimlerini ve uygulama gezinmesini yana taşıdı ve uygulamaları iç ve dış ekranlar arasında uyumlu hâle getirdi.
Uzun vadeli fırsat yalnızca donanım geliri değil. Daha büyük bir mobil tuval şunların daha fazla kullanılmasını teşvik edebilir:
- Apple One ve iCloud+.
- Apple TV ve Apple Music.
- Premium oyunlar ve App Store satın alımları.
- Verimlilik uygulamaları.
- AppleCare kapsamı.
- Apple Pencil ve diğer aksesuarlar.
- Cihaz üzerinde çalışan Apple Intelligence özellikleri.
Apple Süper Döngüsü Olarak Ne Sayılır?
Süper döngü terimi fazla gelişigüzel kullanılıyor. İyi satan yeni bir cihaz otomatik olarak bir süper döngü anlamına gelmez.
Gerçek bir iPhone süper döngüsü genellikle birbirini güçlendiren birkaç etki içerir:
- Büyük bir kullanıcı tabanı yükseltmeye uygun ve istekli hâle gelir.
- Cihaz yenileme döngüleri kısalır.
- Eski Android müşterileri iPhone'a geçer.
- Adet satışları ve ortalama satış fiyatları aynı anda yükselir.
- Gelir büyümesi birkaç çeyrek boyunca sürer.
- Hizmet ve aksesuar gelirleri donanım satışını izler.
- Analistler ileriye dönük kâr tahminlerini önemli ölçüde yükseltir.
Büyük ekranlı iPhone 6 ve 6 Plus lansmanı faydalı tarihsel ölçüttür. Apple'ın 2015 mali yılı Form 10-K raporu, %52 artışla 155,0 milyar dolarlık iPhone net satışı, %37 artışla 231,2 milyon adet satış ve %11 artan iPhone ortalama satış fiyatı bildirdi; şirket bu büyümeyi esas olarak bu iki modele yönelik güçlü talebe bağladı. O döngü, kitle pazarının büyük ekran tercihine yanıt verdi ve ana iPhone serisini etkiledi.
Duo farklı. 1.999 dolarlık fiyatı onu başlangıçta pazarın premium ucuyla sınırlıyor. Apple'ın tüm kullanıcı tabanını dönüştürmeden katlanabilir kategoriyi dönüştürebilir.
iPhone 6 ölçütü, rakamlarla
| Ölçüt | iPhone 6 döngüsü (2015 mali yılı) | Duo iyimser senaryosu, ek katkı |
|---|---|---|
| iPhone gelir büyümesi | +%52 | 2026 mali yılı ilk 9 ay iPhone gelirinin ≈ +%7'si |
| Adet büyümesi | +%37 (231,2 milyon adet) | 17 milyon Duo, büyük ölçüde başka iPhone'ların yerine |
| Ortalama satış fiyatı etkisi | +%11 | Olumlu, 1.999 dolar ve üzeri yeni segment sayesinde |
| Kapsam | Tüm ana seri | Tek bir ultra premium model |
Bu makaledeki en iyimser Duo senaryosu bile yaklaşık 13,6 milyar dolar ek gelir sağlıyor; bu, Apple'ın 2026 mali yılının yalnızca ilk dokuz ayında elde ettiği 196,5 milyar dolarlık iPhone gelirinin kabaca %7'si. iPhone 6 ise tek bir yılda iPhone işine yarısından fazlasını ekledi. “Süper döngü” etiketinin kapatması gereken ölçek farkı işte bu.
Dolayısıyla doğru soru yalnızca “Duo tükenecek mi?” değil. Sınırlı arz neredeyse her yeni ürünü tüketebilir. Daha iyi sorular şunlar:
- Üretim erken benimseyenlerin ötesine ölçeklenebilir mi?
- Alıcılar bir Android katlanabilir yerine Duo'yu seçecek mi?
- Mevcut iPhone sahipleri planladıklarından daha erken yükseltecek mi?
- Talebin ne kadarı gerçekten ek, ne kadarı diğer modellerden çalınmış?
- Apple cazip marjları koruyabilir mi?
- Duo'nun başarısı ileride daha düşük fiyatlı modellere yayılacak mı?
Katlanabilir Pazar Fırsatı Gerçek Ama Hâlâ Küçük
Katlanabilir akıllı telefonlar dünya telefon pazarında hâlâ bir niş. Bu hem bir sınırlama hem de bir fırsat.
IDC'nin Ağustos 2026 akıllı telefon görünümü şu tahminleri yapıyor:
| Pazar göstergesi | IDC tahmini |
|---|---|
| 2026 küresel akıllı telefon sevkiyatı | 1 milyarın biraz üzerinde (−%16,7) |
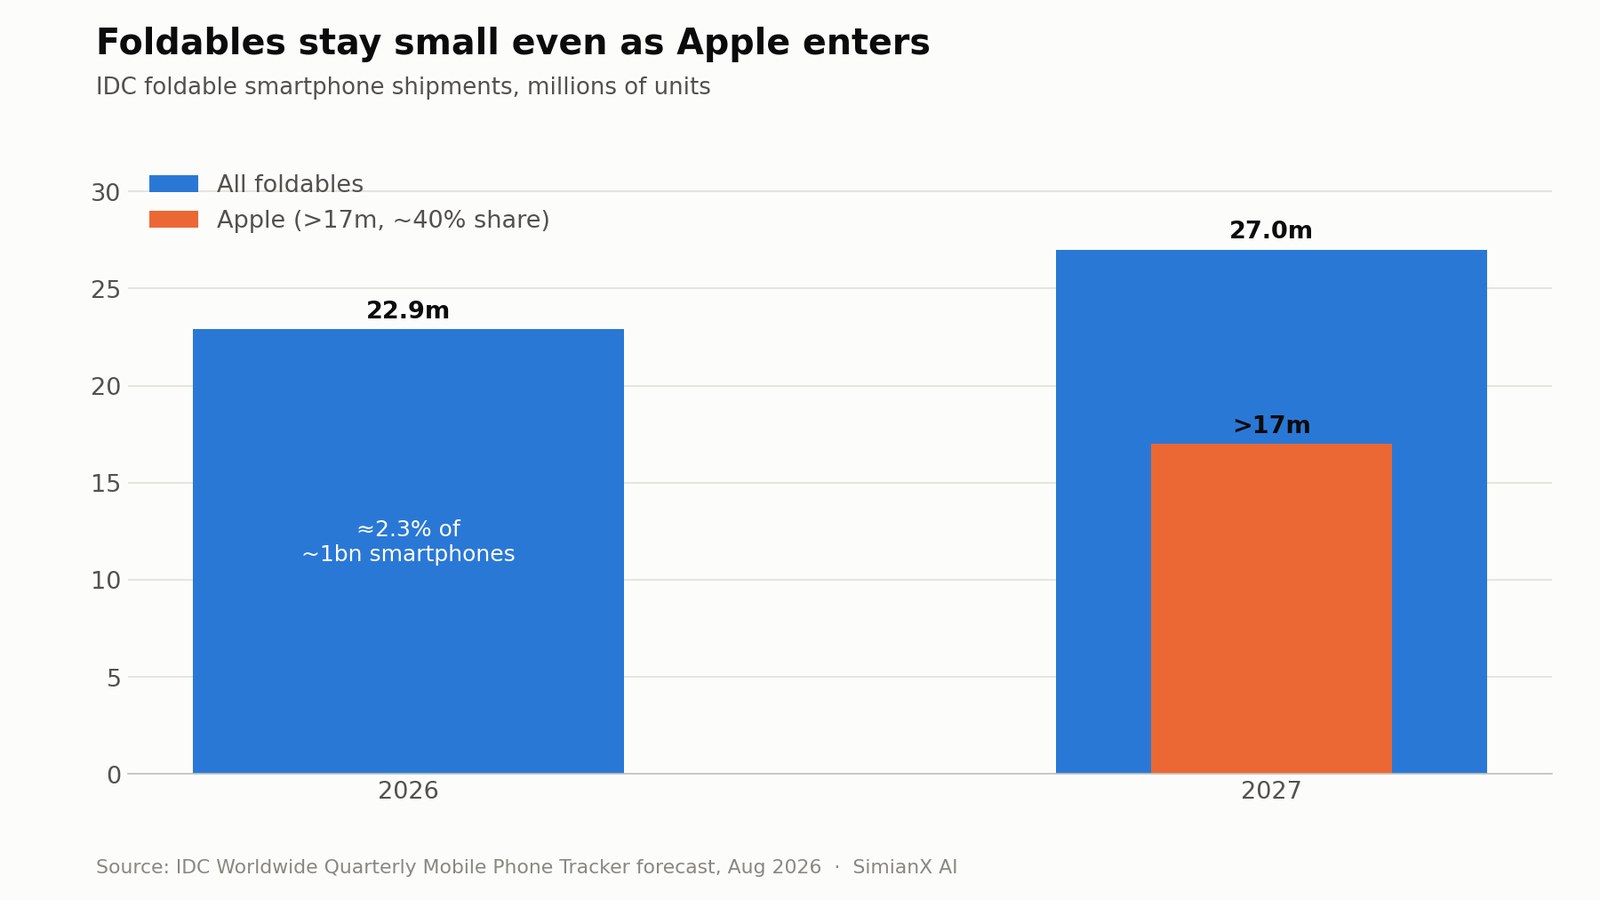
| 2026 katlanabilir sevkiyatı | 22,9 milyon |
| 2026'da katlanabilir büyümesi | %12,6 |
| 2027 katlanabilir sevkiyatı | Yaklaşık 27 milyon (+%18) |
| 2027'de Apple katlanabilir sevkiyatı | 17 milyonun üzerinde |
| Apple'ın öngörülen 2027 katlanabilir payı | Yaklaşık %40 |
| Apple katlanabilir ortalama satış fiyatı | 2.550 doların üzerinde |
| Apple katlanabilir değeri | 45,7 milyar doların üzerinde |
Bu tahminlere göre katlanabilirler 2026'da dünya akıllı telefon sevkiyatlarının yalnızca yaklaşık %2,3'ünü oluşturacak. Hızlı büyüme bile kategoriyi geleneksel akıllı telefonlara kıyasla küçük bırakır.
IDC'nin iki ayrıntısı lansman gününde gördüğünden daha fazla ilgiyi hak ediyor. Birincisi, IDC Apple olmasaydı katlanabilir sevkiyatlarının çift haneli oranda düşeceğini söylüyor; Apple, küçülmek üzere olan bir segmenti, IDC'nin 2026'da tarihinin en sert daralmasını yaşamasını beklediği bir sektörün en hızlı büyüyen parçasına dönüştürüyor. İkincisi, IDC Apple katlanabilir ortalama satış fiyatını 2.550 doların üzerinde varsayıyor; bu da Apple'a kategorinin toplam değerinin yarısından fazlasını verir. Bu ortalama satış fiyatı 1.999 dolarlık giriş fiyatının oldukça üzerinde ve 512GB, 1TB ve 2TB yapılandırmalarına güçlü bir kayış olacağını ima ediyor.
Bu da kritik bir ayrıma götürüyor:
iPhone Duo, şirket geneline yayılan anlık bir süper döngü yaratacak kadar büyük olmadan da kategoriyi değiştiren bir ürün olabilir.
Apple'ın ölçeği çıtayı yükseltiyor. Yıllık 10 milyar dolarlık perakende değer yaratan bir ürün çoğu şirket için devasa olurdu, ancak Apple 2026 mali yılının yalnızca ilk dokuz ayında 364,4 milyar dolar gelir elde etti.
AAPL, Duo Döngüsüne Güçlü Bir Konumdan Giriyor
Duo, çöken bir iPhone işini kurtarmak için piyasaya sürülmüyor. Apple'ın en son açıkladığı performans, Apple 2026 Q3: Büyüme Siri AI Gecikmesini Kapatır mı? analizimizde ele aldığımız gibi zaten güçlüydü.
Apple'ın 2026 mali yılı üçüncü çeyrek Form 10-Q raporuna göre 27 Haziran'da sona eren çeyreğin sonuçları şunları içeriyordu:
| Ölçüt | 2026 mali yılı 3. çeyrek | Yıllık değişim |
|---|---|---|
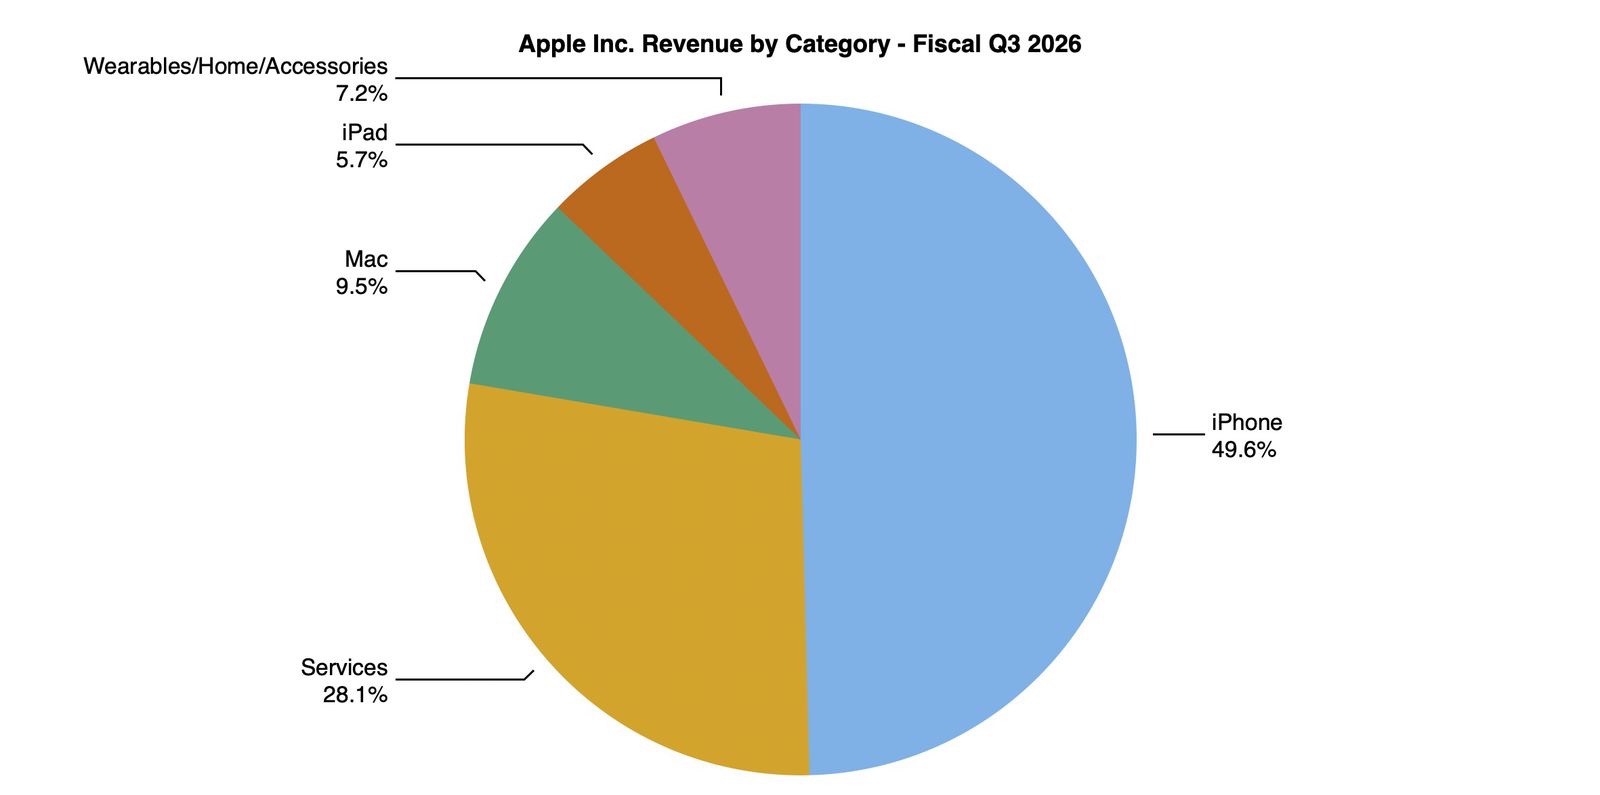
| Toplam gelir | 109,4 milyar dolar | %16 |
| iPhone geliri | 54,3 milyar dolar | %22 |
| Hizmet geliri | 30,7 milyar dolar | %12 |
| Büyük Çin geliri | 18,8 milyar dolar | %22 |
| Seyreltilmiş hisse başına kâr | 2,02 dolar | %29 |
| Şirket brüt marjı | %50,1 | %46,5'ten yükseldi |
| Ar-Ge gideri | 11,7 milyar dolar | %32 |
2026 mali yılının ilk dokuz ayında iPhone geliri %22 artışla 196,5 milyar dolara ulaşırken hizmet geliri %14 artışla 91,7 milyar dolara yükseldi. Apple, iPhone büyümesinin ana itici gücünün Pro modellerin daha yüksek satışları olduğunu belirtti.
Bu, Duo tezi açısından özellikle önemli. Tüketiciler, Apple 1.999 dolarlık katlanabilir modelini tanıtmadan önce zaten premium modellere kayıyordu. Duo, sıfırdan yeni bir eğilim yaratmak yerine mevcut premiumlaşma eğilimini uzatıyor.
Apple'ın finansal motoru aşağı yönlü korumayı da sağlıyor. Şirket 2026 mali yılının ilk dokuz ayında 61,8 milyar dolar karşılığında 215 milyon hisse geri aldı. Hizmetler Haziran çeyreğinde %75,6 brüt marja ulaşırken ürünlerde bu oran %40,1 oldu.
Ancak %50,1'lik şirket brüt marjı tek seferlik etkilerle şişti: Apple'ın 10-Q raporu ürün brüt marjındaki sıçramayı esas olarak ürün karmasına ve gümrük vergisi iadelerine bağlıyor; bunu kısmen bellek dahil daha yüksek maliyetler dengeledi. Yatırımcılar bu olağandışı güçlü marjı otomatik olarak 2027 mali yılına taşımamalı.
iPhone Duo Ne Kadar Gelir Yaratabilir?
Gerçek talebi, ürün karmasını ya da kanal stoklarını henüz kimse bilmiyor. Yine de örnek bir model ölçeği anlamaya yardımcı olur.
Aşağıdakiler şirket rehberliği değildir. Model, kanal ekonomisini, bölgesel fiyatlandırmayı ve ürün karmasını kavramsal olarak hesaba katmak için 1.999 dolarlık perakende fiyatın altında, adet başına varsayımsal 1.850 dolarlık kaydedilen donanım geliri kullanıyor. Gerçekte raporlanan gelir önemli ölçüde farklı olabilir.
| Senaryo | Yıllık Duo adedi | Örnek gelir | Yorum |
|---|---|---|---|
| Kötümser | 5 milyon | 9,3 milyar dolar | Arz sorunları ya da erken benimseyenlerle sınırlı talep |
| Temel | 10 milyon | 18,5 milyar dolar | Kademeli ölçeklenen güçlü bir premium niş |
| İyimser | 17 milyon | 31,5 milyar dolar | IDC'nin 2027 sevkiyat görünümüne yaklaşır |
1.850 dolarlık varsayımın IDC'nin kendi rakamlarına göre ne kadar temkinli olduğuna dikkat edin: IDC'nin 2.550 doların üzerindeki ortalama satış fiyatıyla 17 milyon adetlik iyimser senaryo 31,5 milyar değil, 43 milyar doların üzerinde bir değere ulaşır. İki rakam arasındaki farkın büyük kısmı depolama karmasından kaynaklanıyor; bu da Duo hikâyesinin ön siparişler açılmadan önce bilinemeyecek kısmı.
İyimser senaryonun bile kendi ürünlerini yeme etkisi için düzeltilmesi gerekiyor. Bazı Duo müşterileri aksi hâlde bir iPhone Pro ya da Pro Max satın alırdı.
Yalnızca örnek olması için, ortalama bir Duo alıcısının aksi hâlde 1.050 dolarlık bir iPhone alacağını varsayalım. Bu durumda müşteri başına ek donanım geliri 1.850 dolardan çok 800 dolara yakın olur.
Bu varsayım altında:
- Beş milyon Duo yükseltmesi kabaca 4 milyar dolar ek gelir sağlar.
- On milyon kabaca 8 milyar dolar ekler.
- On yedi milyon kabaca 13,6 milyar dolar ekler.
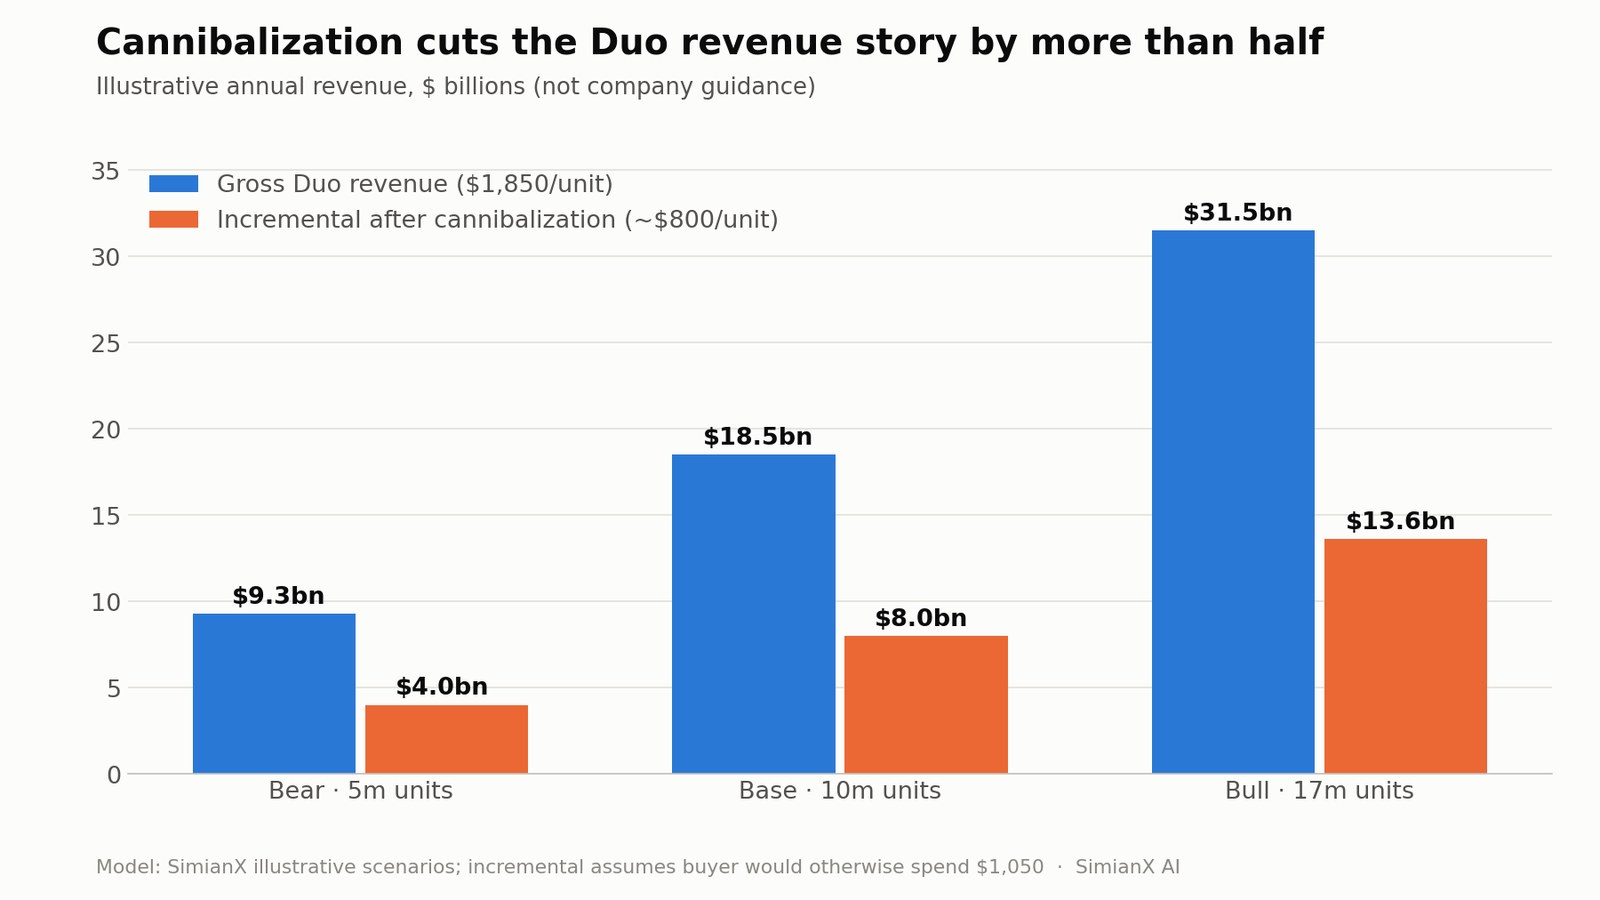
Duo Android kullanıcılarını çekerse ya da kullanıcıların daha erken yükseltmesine yol açarsa gerçek fayda daha yüksek olabilir. Cihaz esas olarak yüksek depolamalı Pro Max satışlarını yerse daha düşük olabilir.
Yatırımcılar ikincil gelirleri de hesaba katmalı:
- Katlanabilirlerde onarım riski daha önemli olduğu için AppleCare benimsenmesi yüksek olabilir.
- Büyük fotoğraf ve video dosyaları iCloud depolama talebini artırabilir.
- Satın alma bir kılıf, folio ya da Apple Pencil içerebilir.
- Daha büyük ekran ücretli uygulama ve medya kullanımını artırabilir.
- Yüksek değerli bir kullanıcı yıllarca hizmet geliri üretebilir.
Bu nedenle yeni bir ekosistem müşterisinin yaşam boyu değeri, ilk donanım satışından daha büyüktür. Ancak bu faydalar zamanla ortaya çıkar ve lansman anında tamamen hesaba katılmamalıdır.
AAPL, 2014'ten Bu Yana Her iPhone Lansmanı Çevresinde Nasıl İşlem Gördü
Lansman günü fiyat hareketi, bir ürün döngüsünün başarılı olup olmayacağına dair zayıf bir göstergedir ve tarih bunu kanıtlıyor. Aşağıdaki tablo, AAPL'nin bölünme ve temettüye göre düzeltilmiş getirisini her sonbahar iPhone etkinliği gününde ve sonraki bir ay (21 işlem günü) ile üç ay (63 işlem günü) boyunca, bir önceki günün kapanışından itibaren ölçüyor. Hacim, etkinlik öncesi 20 günlük ortalamaya göre gösteriliyor.
| Etkinlik tarihi | Seri | Etkinlik günü | +1 ay | +3 ay | 20 günlük ort. hacme göre |
|---|---|---|---|---|---|
| 9 Eylül 2014 | iPhone 6 / 6 Plus | −%0,4 | +%2,5 | +%14,8 | 3,7x |
| 9 Eylül 2015 | iPhone 6s | −%1,9 | −%2,5 | +%5,7 | 1,2x |
| 7 Eylül 2016 | iPhone 7 | +%0,6 | +%5,7 | +%2,6 | 1,7x |
| 12 Eylül 2017 | iPhone 8 / X | −%0,4 | −%3,1 | +%7,3 | 2,8x |
| 12 Eylül 2018 | iPhone XS / XR | −%1,2 | −%4,2 | −%24,2 | 1,7x |
| 10 Eylül 2019 | iPhone 11 | +%1,2 | +%6,0 | +%25,0 | 1,2x |
| 13 Ekim 2020 | iPhone 12 | −%2,7 | −%3,8 | +%5,4 | 1,7x |
| 14 Eylül 2021 | iPhone 13 | −%1,0 | −%5,8 | +%17,7 | 1,4x |
| 7 Eylül 2022 | iPhone 14 | +%0,9 | −%5,9 | −%7,4 | 1,3x |
| 12 Eylül 2023 | iPhone 15 | −%1,7 | +%0,2 | +%7,8 | 1,6x |
| 9 Eylül 2024 | iPhone 16 | +%0,0 | +%2,2 | +%10,1 | 1,6x |
| 9 Eylül 2025 | iPhone 17 / Air | −%1,5 | +%8,5 | +%16,9 | 1,4x |
| 9 Eylül 2026 | iPhone Duo | −%0,3 | — | — | 1,7x |
Önceki on iki etkinlikte üç örüntü öne çıkıyor:
- Etkinlik günleri eksiye eğilimli. AAPL 12 lansman gününün 8'inde düştü; ortalama hareket −%0,67 oldu. Duo'nun −%0,28'i tamamen normal aralıkta: piyasa bunu hiçbir yönde örüntüden bir kopuş olarak görmedi.
- İlk ay yazı tura gibi. Bir aylık medyan getiri −%1,2 oldu ve altı kez düşüş yaşandı. Lansman ayı performansı döngü hakkında çok az şey söylüyor.
- Üç ay sonra AAPL genellikle daha yüksekteydi: 12 vakanın 10'unda, medyan +%7,6 kazançla. Bu büyük ölçüde tek bir üründen çok AAPL'nin dönem boyunca süren güçlü genel yükseliş eğilimini yansıtıyor; iki istisna (2018 ve 2022) piyasa geneli satışlardı.
Örneklemdeki tek gerçek süper döngü olan iPhone 6 da −%0,4 ile sıradan bir lansman günü yaşadı, ancak açık ara en yüksek hacimle (3,7x). Duo sahipleri için ders şu: kanıt eylüldeki fiyat ekranında değil, aralık çeyreği raporunda gelir.
iPhone Duo, AAPL'nin Yeni Süper Döngüsünü Ateşleyebilir mi?
Yanıt: olabilir, ancak yalnızca daha geniş bir döngünün bir bileşeni olarak.
Duo'nun iyimser tezi destekleyen üç özelliği var:
- Apple'ın yıllardır ilk büyük iPhone form faktörü değişikliği.
- Yeni bir fiyat segmenti oluşturuyor.
- Premium Android katlanabilir kullanıcılarına Apple ekosistemine girmek için bir neden veriyor.
Yine de cihazın üç sınırı da var:
- Katlanabilirler akıllı telefon pazarının küçük bir yüzdesi olmaya devam ediyor.
- 2026'daki ilk arz kısıtlı olabilir.
- 1.999 dolarlık başlangıç fiyatı Apple'ın kullanıcı tabanının büyük kısmını dışarıda bırakıyor.
Şirket geneline yayılan bir süper döngü için Apple'ın tüm 2027 mali yılı ürün sisteminin birlikte çalışması gerekiyor. Buna iPhone 18 Pro ailesi, Duo, Apple Intelligence, Siri AI, finansman, takas teşvikleri ve hizmetlerden para kazanma dahil.
Süper döngü tezini ne doğrular?
Yatırımcılar lansman coşkusu yerine ölçülebilir kanıtlar aramalı:
- Ön sipariş teslim tarihleri birçok ülkede hızla uzar.
- Arz, talebi tüketmeden artar.
- Android'den iPhone'a geçiş artar.
- iPhone geliri adetten daha hızlı büyür; bu da daha yüksek ortalama satış fiyatına işaret eder.
- Büyük Çin, Huawei rekabetine rağmen büyümesini korur.
- Hizmet büyümesi yeni kullanıcı tabanıyla birlikte hızlanır.
- Apple üretim planlarını yükseltir ya da analistler kâr tahminlerini yükseltir.
- Gümrük vergisi iadelerinin katkısı bittikten sonra brüt marj dayanıklı kalır.
Yalnızca birkaç milyon adet mevcutsa, lansmanda stokların tükenmesi tek başına pek bir şey kanıtlamaz.
Duo'nun Nişin Ötesine Geçip Geçmeyeceğini Çin Belirleyebilir
Çin, oradaki tüketiciler premium katlanabilir telefonlara zaten aşina olduğu için Duo'nun en önemli pazarlarından biri.
Apple lansmana Çin'de iyileşen bir performansla girdi. IDC'nin Çin 2026 2. çeyrek analizi, Apple'ın Çin akıllı telefon sevkiyatlarının 2026'nın ikinci çeyreğinde yıllık %24,4 arttığını ve pazar payını %13,9'dan %18,1'e çıkardığını tahmin etti. Huawei payını %18,1'den %22,6'ya çıkararak lider kaldı; ilk altıdaki diğer tüm üreticiler, yani OPPO, vivo, Xiaomi ve Honor, yaklaşık 66 milyon adetlik bir pazarda pay kaybetti.
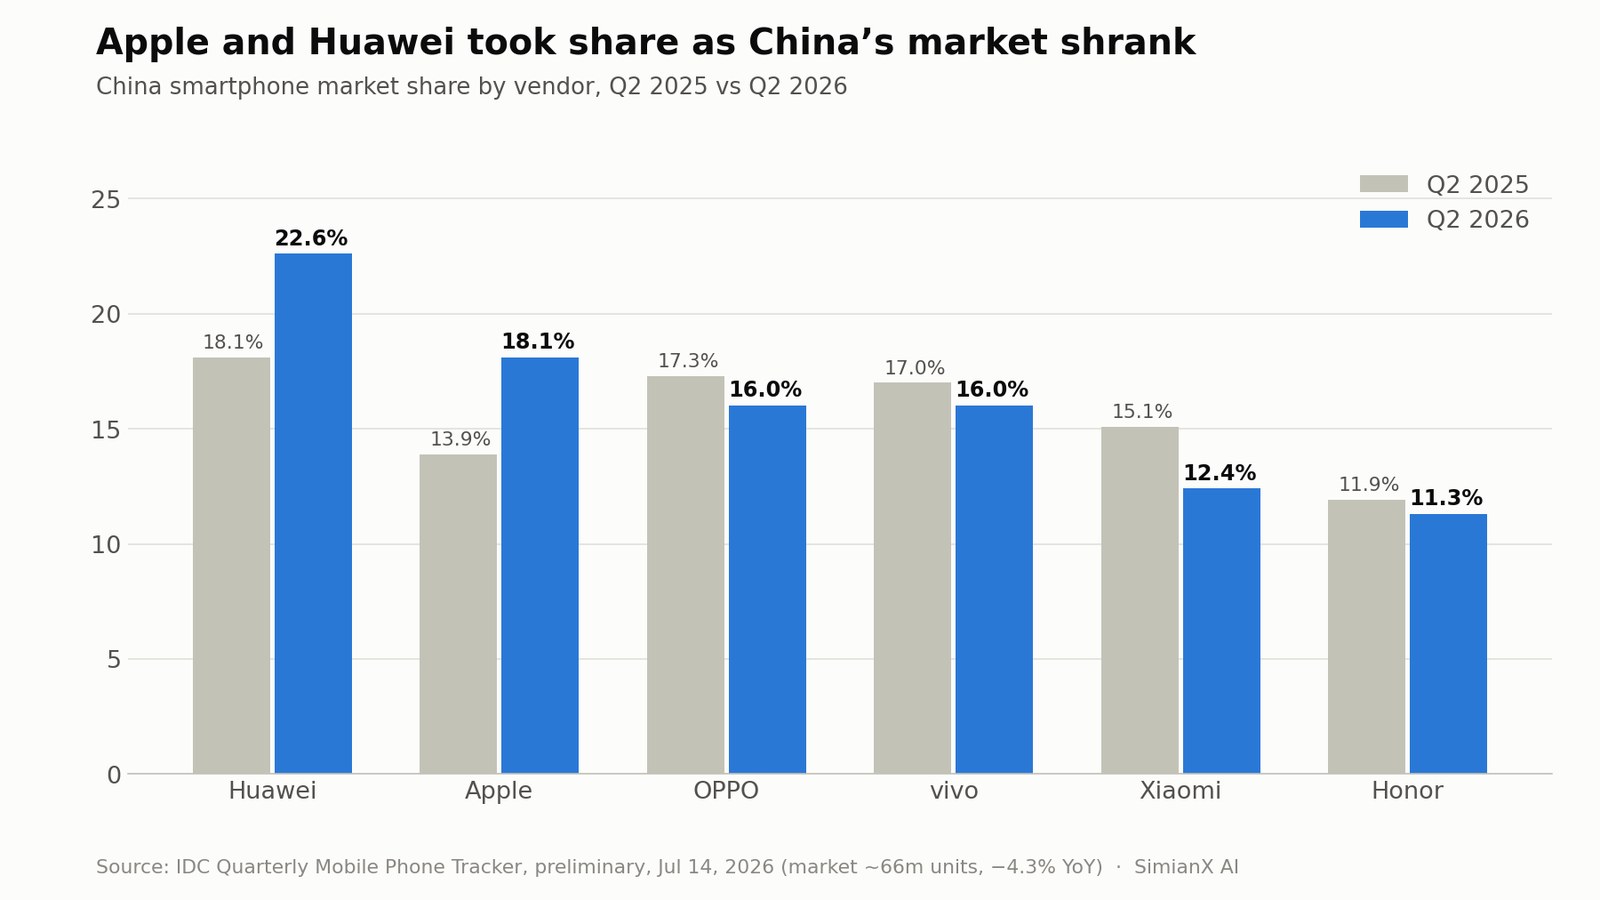
Apple'ın açıkladığı Büyük Çin geliri de 2026 mali yılı 3. çeyrekte %22 arttı. Yine de rekabet ortamı zor olmaya devam ediyor:
- Huawei güçlü yerli marka sadakatine sahip.
- Çinli üreticilerin katlanabilir ürün deneyimi daha fazla.
- Yerel markalar daha geniş bir tasarım ve fiyat yelpazesi sunuyor.
- Kamu ve kurumsal satın alma politikaları talebi etkileyebilir.
- Promosyonlu fiyatlandırma Apple'ın son dönemdeki ivmesine katkıda bulundu.
- Çin'in toplam akıllı telefon sevkiyatları 2026 2. çeyrekte %4,3 düştü; bu üst üste beşinci çeyreklik düşüş.
Duo görünür bir portföy boşluğunu dolduruyor, ancak markadan fazlasıyla rekabet etmesi gerekiyor. Çinli tüketiciler katlama izini, menteşeyi, pil ömrünü, ağırlığı, kamera sistemini, çoklu görevi ve yerel yapay zekâ yeteneklerini olgun alternatiflerle kıyaslayacak.
Çin'deki başarı süper döngü argümanını güçlendirir, çünkü Apple'ın yerleşik bir katlanabilir pazarında pay kazanabildiğini gösterir. Zayıf Çin talebi ise Duo'nun esas olarak varlıklı Batılı erken benimseyenlere yönelik bir ürün olduğunu ima eder.
Marj Tartışması: Premium Fiyata Karşı Premium Maliyet
1.999 dolarlık bir ürün otomatik olarak üstün bir marj yaratmaz.
Katlanabilir telefonlar daha pahalı bileşenler ve üretim süreçleri gerektirir:
- Bir yerine iki ekran.
- Esnek bir OLED panel.
- Hassas bir menteşe.
- Ek yapısal güçlendirme.
- Çift batarya mimarisi.
- Daha karmaşık montaj ve kalite kontrol.
- Daha yüksek garanti ve onarım riski.
- Başlangıçta potansiyel olarak daha düşük üretim verimi.
Apple'ın satın alma ölçeği ve tedarik zinciri uzmanlığı önemli avantajlar. Şirket artan malzeme maliyetini karşılayacak kadar yüksek fiyat da belirleyebilir. Ancak yatırımcılar raporlanan ürün marjı kanıtını beklemeli.
Bellek maliyetleri ek bir risk. IDC, NAND ve DRAM maliyetlerinin yıllık %300'ün üzerinde arttığını söylüyor ve bellek fiyatlarının en az 2028'e kadar yükselmeye devam etmesi beklenirken küresel akıllı telefon sevkiyatlarının 2026'da %16,7 düşeceğini öngörüyor. Apple'ın 3. çeyrek raporu da daha yüksek bellek maliyetlerini kabul etti ve bileşen kısıtlarının yoğunlaşmasının beklendiği uyarısında bulundu. Aynı bellek sıkışması, SK Hynix ve Micron gibi tedarikçileri yukarı taşıyan şey: bir şirketin süper döngüsü, diğerinin maliyet rüzgârı.
Duo'nun premium konumu fiyatlama koruması sunuyor, ancak Apple bileşen enflasyonunu üstlenirse ya da düşük üretim verimiyle karşılaşırsa ürün marjında daralma yaşanabilir.
İyimser marj senaryosu şöyle:
Yüksek fiyat + premium depolama karması + aksesuarlar + AppleCare + hizmetler = cazip yaşam boyu ekonomi.
Kötümser marj senaryosu şöyle:
Pahalı ekran + menteşe + düşük verim + garanti riski + bileşen enflasyonu = perakende fiyatın düşündürdüğünden daha az kâr.
Siri AI, Menteşeden Daha Önemli Olabilir
Katlanabilir donanım ilk ilgiyi yaratır, ancak formatın vazgeçilmez olup olmayacağını yazılım belirler.
Apple, iOS 27'nin Duo'nun iki ekranına uyum sağladığını ve çoklu görevi desteklediğini, A20 Pro'nun ise A19 Pro'dan CPU'da %20'ye kadar daha hızlı olarak cihaz üzerinde yapay zekâyı çalıştırdığını söylüyor. Apple'ın WWDC 2026'da önizlediği Siri AI da yeni Siri Kamera moduyla geliyor.
En güçlü kullanım senaryoları şunlar olabilir:
- Bir tarafta belgeyi özetlerken diğer tarafta taslak yazmak.
- Uygulamalar arasında ürünleri, rotaları ya da seyahat planlarını karşılaştırmak.
- Daha büyük bir tuvalde fotoğraf ve video düzenlemek.
- Kullanılan uygulamanın yanında bağlama duyarlı yapay zekâ asistanını çalıştırmak.
- Dış ekranı kamera önizlemeleri ve paylaşılan FaceTime görünümleri için kullanmak.
- Apple Pencil ile el yazısı notlar almak.
Cihaz yalnızca videoları ve web sayfalarını büyütüyorsa, tüketiciler onu pahalı bir yenilik olarak görebilir. Apple ve geliştiriciler sıradan bir telefondakinden belirgin biçimde daha iyi iş akışları yaratırsa, Duo yeni bir verimlilik kategorisine dönüşebilir.
Bu yüzden bir Apple katlanabilir iPhone süper döngüsü, katlanma mekanizmasının kendisinden çok yapay zekâya ve yazılıma bağlı olabilir.
AAPL Değerlemesi Sıradan Bir Lansmana Pek Yer Bırakmıyor
9 Eylül kapanışında AAPL 315,34 dolardan işlem gördü; bu, 10-Q'da bildirilen 14,59 milyar dolaşımdaki hisseyle Apple'a yaklaşık 4,6 trilyon dolarlık piyasa değeri veriyor. StockAnalysis piyasa verilerine göre hisseler geçmiş kârların yaklaşık 36 katı, ileriye dönük kârların 34 katı değerlendi. Hisse, 344,57 dolarlık 52 haftalık zirvesinin yaklaşık %8, 3 Eylül'deki 328,21 dolarlık kapanışının ise %4 altında bulunuyor.
Dolayısıyla piyasa Apple'ı yavaş büyüyen bir donanım şirketi gibi fiyatlamıyor. Kalıcı ekosistem ekonomisini, süren hisse geri alımlarını, hizmet büyümesini ve başarılı ürün uygulamasını zaten varsayıyor.
10 Eylül tarihli Zacks konsensüs tahmini 2027 mali yılı hisse başına kârını 9,54 dolara yerleştirdi; bu, 8,85 dolarlık 2026 mali yılı tahmininin yalnızca yaklaşık %8 üzerinde. 315 dolarda bu, 2027 mali yılı kârlarının yaklaşık 33 katı ileriye dönük çarpan anlamına geliyor.
Basit bir değerleme duyarlılık tablosu riski gösteriyor:
| 2027 mali yılı HBK senaryosu | 28x F/K | 32x F/K | 36x F/K |
|---|---|---|---|
| 9,00 dolar | 252 dolar | 288 dolar | 324 dolar |
| 9,50 dolar | 266 dolar | 304 dolar | 342 dolar |
| 10,00 dolar | 280 dolar | 320 dolar | 360 dolar |
| 10,50 dolar | 294 dolar | 336 dolar | 378 dolar |
Bunlar hedef fiyat değildir. Gelecekteki getirilerin hem kârlara hem de değerleme çarpanına bağlı olduğunu gösterirler.
Mevcut değerlemede Duo'nun sadece ilginç olması yetmez. Anlamlı bir yükseliş sağlaması için beklentilerin üzerinde kâr üretilmesine yardımcı olması ya da yatırımcıları Apple'ın alışılmadık derecede yüksek bir çarpanı korumayı hak ettiğine ikna etmesi gerekir.
Hisse fiyatı zaten mükemmel uygulamayı yansıtıyorsa, harika bir cihaz harika bir yatırımı garanti etmez.
AAPL İçin İyimser, Temel ve Kötümser Senaryolar
| Senaryo | Duo sonucu | Genel Apple sonucu | Yatırım anlamı |
|---|---|---|---|
| İyimser | Arz ölçeklenir, talep genişler ve Android'den geçiş artar | iPhone ortalama satış fiyatı, hizmetler ve Çin geliri beklentiyi aşar; marjlar güçlü kalır | Kâr tahminleri yükselir ve primli çarpan korunur |
| Temel | Duo başarılı bir premium niş olur | Pro modellerde bir miktar kendi ürününü yeme; istikrarlı hizmet büyümesi; mütevazı kâr katkısı | İyi ürün haberi ama sınırlı değerleme genişlemesi |
| Kötümser | Erken talep dar kalır ya da güvenilirlik endişeleri ortaya çıkar | Bileşen maliyetleri artar, Çin zayıflar ve marjlar normalleşir | Yüksek değerleme daralmaya karşı savunmasız hâle gelir |
İyimser senaryo
Duo 2027 boyunca güçlü satar, Apple üretim verimini iyileştirir ve sonraki nesillerde daha düşük fiyatlı versiyonlar sunar. Daha büyük ekran Siri AI için doğal bir arayüze dönüşür. Yüksek gelirli Android kullanıcıları geçiş yapar ve Çin olumlu karşılık verir.
Bu senaryoda Duo yalnızca yeni bir model değildir. Çok yıllık bir ürün ailesinin temeli hâline gelir.
Temel senaryo
Duo meraklılar, profesyoneller ve varlıklı müşteriler arasında iyi satar ancak toplam iPhone adetlerinin küçük bir kısmı olarak kalır. Ortalama satış fiyatını ve ekosistem bağlılığını artırır, ancak talebin bir kısmı aksi hâlde Pro Max alacak tüketicilerden gelir.
Bu yine de ticari bir başarı olur, ancak 2027 mali yılını klasik bir süper döngü olarak adlandırmayı haklı çıkarmaz.
Kötümser senaryo
Cihaz menteşe, katlama izi, pil ya da dayanıklılık şikâyetleriyle karşılaşır. Üretim pahalı kalır ve tüketiciler fiyat karşısında tereddüt eder. Huawei ve Samsung kilit Asya pazarlarında daha güçlü katlanabilir konumlarını korur.
Bu sonuçta Duo, yakın vadeli bir kâr motorundan çok stratejik bir deneyi andırır.
Yatırımcıların Göz Ardı Etmemesi Gereken Temel Riskler
Kendi ürünlerini yeme
Alıcı aksi hâlde başka bir premium iPhone satın alacaksa, bir Duo satışı tamamen ek değildir. Adetleri karşı-senaryo olmadan 1.999 dolarla çarpan gelir modelleri fırsatı abartır.
Dayanıklılık ve garanti maliyetleri
En önemli incelemeler aylarca süren gerçek kullanımın ardından gelecek. Onarımlar, ekran arızaları ya da menteşe sorunları hem marjları hem de Apple'ın kalite itibarını etkileyebilir.
Arz kısıtları
Kıtlık heyecan yaratırken geliri sınırlayabilir. Yatırımcılar talebin gücünü yetersiz üretimden ayırt etmelidir.
Çin rekabeti
Huawei ve diğer yerli markalar kapsamlı katlanabilir deneyimine sahip. Duo yalnızca prestijle değil, yeteneklerle de rekabet etmelidir.
Bileşen enflasyonu
Daha yüksek bellek, esnek ekran ve gelişmiş bileşen maliyetleri ürün brüt marjı üzerinde baskı oluşturabilir.
Yapay zekâ uygulaması
Duo'nun daha büyük tuvali etkileyici yazılım gerektiriyor. Siri AI eksik kalırsa ya da coğrafi olarak kısıtlanırsa, cihaz belirleyici bir kullanım senaryosundan yoksun kalabilir.
Hizmet düzenlemeleri
Apple'ın hizmet işi donanımdan çok daha yüksek brüt marjlara sahip, ancak App Store ve iOS düzenlemelere tabi olmaya devam ediyor. Apple'ın 10-Q raporu, AB Dijital Piyasalar Yasası kapsamında Avrupa Komisyonu'nun süren soruşturmalarını açıklıyor; bunlardan biri geliştiricilerin App Store dışındaki tekliflerini kullanıcılara nasıl tanıtabileceğine ilişkin.
Değerleme riski
İleriye dönük kârların 30 katından fazla bir değerlemeyle AAPL dayanıklılık için fiyatlanıyor. Küçük bir kâr hayal kırıklığı güçlü lansman tanıtımından daha önemli olabilir.
iPhone Duo Yatırım Tezi Nasıl Takip Edilir
Yatırımcılar tezi aşamalar hâlinde güncellemeli.
- Ön sipariş aşaması: 16 Ekim'den sonra teslimat gecikmelerini, bölgesel erişilebilirliği ve yapılandırma karmasını izleyin.
- Lansman aşaması: 23 Ekim'den sonra bağımsız dayanıklılık, pil ve ekran incelemelerini karşılaştırın.
- Tatil çeyreği: Kanal stoklarını, kampanyaları ve tahmini üretim değişikliklerini takip edin.
- Mali 1. çeyrek raporu: iPhone gelirini, Büyük Çin satışlarını, ürün brüt marjını ve yönetim yorumlarını inceleyin.
- 2027 ortası: Talebin erken benimseyenlerin ötesine geçip geçmediğini ve Apple'ın üretimi artırıp artırmadığını değerlendirin.
- İkinci nesil: Daha düşük fiyatlar, gelişmiş dayanıklılık ve daha geniş bir model ailesi arayın.
Faydalı göstergeler şunlardır:
- iPhone gelir büyümesi.
- Tahmini adet büyümesine karşı ortalama satış fiyatı büyümesi.
- Ürün brüt marjı.
- Aktif cihaz başına hizmet geliri.
- Büyük Çin geliri.
- AppleCare ve aksesuar ivmesi.
- Tedarikçi verim ve kapasite raporları.
- Analistlerin hisse başına kâr revizyonları.
- AAPL'nin ileriye dönük F/K oranının tarihsel düzeyine göre konumu.
SimianX AI, gerçek zamanlı haberlerin, temel verilerin, SEC başvurularının ve teknik koşulların çok ajanlı analizi yoluyla bu sinyalleri bir araya getirmeye yardımcı olabilir; doğrudan bir canlı AAPL analizi başlatabilirsiniz. Birincil kaynak araştırmasını ve profesyonel finansal danışmanlığı tamamlamalı, onların yerini almamalıdır.
Apple Katlanabilir iPhone Süper Döngüsü Hakkında SSS
iPhone Duo'nun fiyatı ne kadar?
iPhone Duo, 256GB depolamayla ABD'de 1.999 dolardan ya da 24 ay boyunca aylık 83,29 dolardan başlıyor. Apple ayrıca 512GB, 1TB ve 2TB yapılandırmaları, eski cihaz takası ve uygun müşteriler için aylık 57,99 dolardan başlayan Apple Upgrade kiralama seçenekleri sunuyor.
Müşteriler Apple'ın katlanabilir iPhone'unu ne zaman satın alabilir?
Ön siparişler 16 Ekim 2026'da 70'ten fazla ülke ve bölgede başlıyor ve ilk mağaza satışları 23 Ekim'de başlıyor. 28 ülke ve bölgeden oluşan ikinci dalga 30 Ekim'de geliyor.
Apple kaç adet iPhone Duo satabilir?
Resmî bir tahmin yayımlanmadı. IDC, 2027'de 17 milyonun üzerinde katlanabilir iPhone sevkiyatı, yani katlanabilir pazarının yaklaşık %40'ını ve 2.550 doların üzerinde bir ortalama satış fiyatı öngörüyor. 2026'daki ilk arzın kısıtlı olması yaygın olarak bekleniyor. Bunlar üçüncü taraf tahminleridir, Apple rehberliği değildir.
iPhone Duo lansmanından sonra AAPL hissesi yükseldi mi?
Hayır. AAPL lansman gününü olağandan yüksek hacimle %0,28 düşüşle 315,34 dolardan kapattı. Bu tipik bir durum: AAPL 2014'ten bu yana 12 iPhone lansman gününün 8'inde düştü, ancak bu 12 vakanın 10'unda üç ay sonra daha yüksekteydi.
iPhone Duo Apple'ın gelirini önemli ölçüde artırabilir mi?
Evet, özellikle daha yüksek ortalama satış fiyatları, aksesuarlar, AppleCare ve hizmetler yoluyla. Ancak bazı alıcılar aksi hâlde başka bir premium iPhone alacağı için ek fayda toplam Duo gelirinden daha küçük.
iPhone Duo lansmanından sonra AAPL hissesi alınmalı mı?
Bu, yatırımcının beklediği getiriye, zaman ufkuna ve risk toleransına bağlı. Şirket lansmana güçlü bir büyümeyle giriyor, ancak AAPL'nin primli değerlemesi zaten ciddi bir iyimserliği içeriyor. Yatırımcılar Duo talebine ve kâr revizyonlarına ilişkin kanıtları ödemeleri istenen fiyatla karşılaştırmalı.
Sonuç
Apple'ın ilk katlanabilir iPhone'u gerçek ve stratejik açıdan önemli. iPhone Duo, Apple'a yeni bir ultra premium fiyat segmenti kazandırıyor, Çin'deki rekabet boşluğunu kapatıyor ve yapay zekâ, verimlilik ve hizmetler için daha büyük bir mobil tuval yaratıyor.
Yine de 10 Eylül 2026 itibarıyla mevcut kanıtlar bir süper döngünün başladığını kanıtlamıyor. Ön siparişler henüz açılmadı, ilk arz sınırlı olabilir ve katlanabilirler dünya akıllı telefon sevkiyatlarının hâlâ yalnızca küçük bir kısmını oluşturuyor.
Yakın vadedeki en olası sonuç, Duo'nun anlamlı ortalama satış fiyatı katkısı olan yüksek değerli bir premium niş hâline gelmesi. Apple üretimi ölçeklerse, Android kullanıcılarını çekerse, marjları korursa ve katlanabilir aileyi daha erişilebilir fiyatlara genişletirse bu, daha geniş bir süper döngüye dönüşebilir.
AAPL hissedarları için üç sonuç önemli:
- Ürün argümanı duyurudan öncekinden daha güçlü.
- Yakın vadeli gelir fırsatı anlamlı, ancak Apple'ın ölçeğinde dönüştürücü değil.
- Değerleme zaten sıradan bir ürün başarısından fazlasını talep ediyor.
Yatırımcılar artık lansman günü heyecanından ölçülebilir kanıtlara geçmeli: ön siparişler, üretim, Çin talebi, iPhone ortalama satış fiyatı, ürün marjları ve 2027 mali yılı kâr revizyonları.
Bu gelişmeleri gerçek zamanlı piyasa istihbaratı, temel analiz ve SEC verileriyle takip etmek için SimianX AI kullanın. Kritik bilgileri her zaman bağımsız olarak doğrulayın ve yatırım kararı vermeden önce nitelikli bir finansal danışmana başvurun.
İlgili Okumalar
- Tim Cook görevi bırakıyor: John Ternus Apple'da ne devraldı
- Apple 2026 Q3: Büyüme Siri AI Gecikmesini Kapatır mı?
- Apple WWDC 2026: Siri AI, Gemini ve AAPL Hisse Senedi
- SK Hynix hissesi %8 arttı: AI süper döngüsü gerçek mi?
- Micron (MU): HBM3e Neden Onu 2026 AI Bellek Bahsi Yapıyor
Kaynaklar
- Apple Newsroom — Apple, iPhone Duo'yu tanıttı (9 Eylül 2026)
- SEC EDGAR — Apple'ın 27 Haziran 2026'da sona eren çeyreğe ait Form 10-Q raporu
- SEC EDGAR — Apple'ın 2015 mali yılı Form 10-K raporu
- IDC — Küresel akıllı telefon pazarı tahmini
- IDC — Çin akıllı telefon pazarı, 2026 2. çeyrek
- Zacks — AAPL ayrıntılı kâr tahminleri
- StockAnalysis — AAPL piyasa verileri
- Avrupa Komisyonu — Dijital Piyasalar Yasası


