
 Yazan: Muke
Coca-Cola’nın Hacmini, Nakit Akışını ve Değerlemesini Birlikte Okumak
Coca-Cola’nın 2026 üçüncü çeyrek sonuçları, tüketicide toparlanma tezinden çok şirketin faaliyet görünümünü güçlendiriyor. Küresel birim kasa hacmi %5 arttı; ancak Kuzey Amerika yatay kaldı ve Asya Pasifik’te fiyat/ürün karması %2 geriledi. Şirket daha fazla içecek satıyor; bu veriler hanehalkı satın alma gücünde eş zamanlı bir toparlanmayı ortaya koymuyor.
KO hissedarları için daha zor soru, bu iyileşmenin değerinin ne olduğu. 27 Ekim’deki $91.18 kapanış fiyatında hisse, hesaplanan 2026 karşılaştırılabilir hisse başına kâr alt sınırının yaklaşık 27.4 katından işlem görüyordu. Dayanıklı bir şirket bile, değerlemesi aşırı iyimser varsayımlara dayanıyorsa hayal kırıklığı yaratan bir yatırım getirisi sağlayabilir.
Bu başvuru metni üç sınamayı ayırıyor: fiziksel talep, nakde dönüşüm ve o nakit için ödenen fiyat. Aşağıdaki bölgesel ve çeyreklik tablolar bu sınamaların neden farklı yanıtlar verdiğini açıklıyor.
Güncelleme: 28 Ekim 2026. Sonuçlar 2 Ekim’de biten çeyreği kapsıyor ve 27 Ekim’de açıklandı. Piyasa fiyatı hesapları gün içi fiyatı değil, 27 Ekim normal seans kapanışını kullanıyor. Şirketin bildirdiği rakamlar, beklentileri ve SimianX hesapları ayrı belirtiliyor. Senaryo değerleri fiyat tahmini değil, varsayımların örnekleridir.
Coca-Cola 2026 Üçüncü Çeyrek Sonuçlarına Bakış
| Gösterge | Q3 2026 | Q3 2025 / karşılaştırma |
|---|---|---|
| Net satış geliri | $13,380 milyon | $12,455 milyon; açıklanan değişim +7% |
| Küresel birim kasa hacmi | +5% | Yıllık büyüme |
| Organik gelir büyümesi | +7% | GAAP dışı |
| Konsantre satış büyümesi | +7% | Birim kasalardan 2 yüzde puan yüksek |
| Fiyat/ürün karması | +1% | Fiyatlama etkisi olumsuz karmayla kısmen dengelendi |
| Faaliyet kârı | $4,465 milyon | $3,982 milyon; açıklanan değişim +12% |
| GAAP faaliyet kâr marjı | 33.4% | 32.0% |
| Karşılaştırılabilir faaliyet kâr marjı | 32.9% | 31.9%; GAAP dışı |
| GAAP sulandırılmış hisse başına kâr | $0.93 | $0.86; açıklanan değişim +8% |
| Karşılaştırılabilir hisse başına kâr | $0.91 | $0.82; açıklanan değişim +11% |
| Kur etkisinden arındırılmış karşılaştırılabilir faaliyet kârı büyümesi | +8% | GAAP dışı |
Kaynak: 27 Ekim sonuç açıklaması ve finansal mutabakatlar. Şirketin büyüme oranları yuvarlanmamış tutarları kullanır; yuvarlanmış bileşenlerin toplamı tam örtüşmeyebilir.
En güçlü bulgu, talep ve marjların birlikte iyileşmesidir. Yine de açıklanan %12 faaliyet kârı artışı kur ve karşılaştırılabilirlik etkilerini içerir: şirketin kurdan arındırılmış karşılaştırılabilir ölçütü %8 arttı. Karşılaştırılabilir hisse başına kâr da kurdan 2 yüzde puan destek aldı. Bu etkiler ayrıldığında iyileşme sürüyor; fakat tekrarlanabilir büyüme değerlenirken iyileşmenin büyüklüğü önem taşıyor.
Çeyreklik Sonuçlar: Hacim Büyümesi Hızlanıyor mu?
Bir çeyrek, önceki raporlarla karşılaştırıldığında daha kullanışlıdır. Aşağıdaki tüm büyüme oranları önceki çeyreğe göre değil, geçen yılın aynı dönemine göredir.
| Çeyrek | Net satış geliri, yuvarlanmış | Birim kasalar | Konsantre satışları | Fiyat/karma | Organik gelir | Karşılaştırılabilir hisse başına kâr |
|---|---|---|---|---|---|---|
| Q1 2026 | $12.5 milyar | +3% | +8% | +2% | +10% | $0.86 |
| Q2 2026 | $13.4 milyar | +5% | +4% | +2% | +6% | $0.97 |
| Q3 2026 | $13.4 milyar | +5% | +7% | +1% | +7% | $0.91 |
Kaynaklar: ilk çeyrek sonuçları, ikinci çeyrek sonuçları ve üçüncü çeyrek sonuçları. Karşılaştırılabilir hisse başına kâr ve organik büyüme GAAP dışıdır.
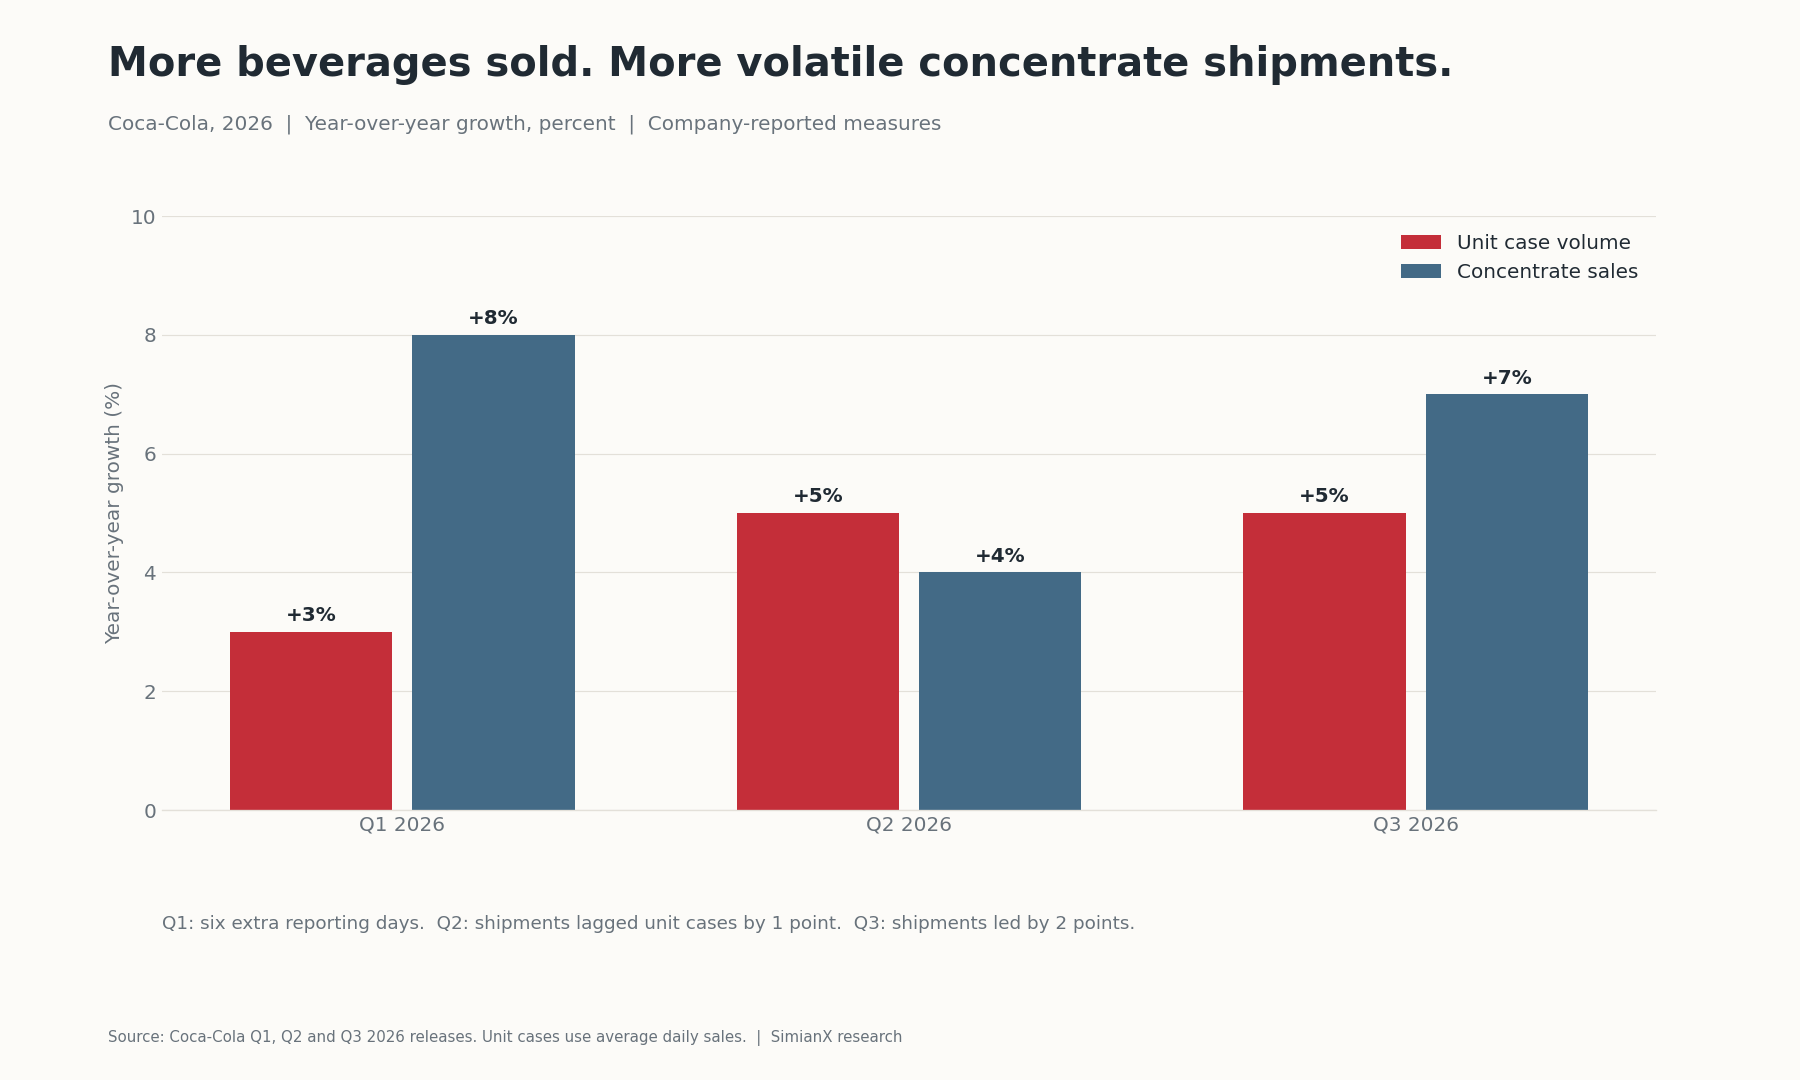
Hacim büyümesi ilk çeyrekten ikinciye hızlandı, üçüncü çeyrekte ise %5 düzeyinde kaldı. Son çeyreği yeni bir hızlanma olarak sunmak gelişimi abartır. Fiyatlamanın katkısı azaldı; bu, fiziksel büyüme ile gelir yaratma arasında daha sağlıklı bir dengeye işaret ederken kârlı ürün karmasını daha önemli kılıyor.
Konsantre satışları daha dalgalı: %8, %4 ve ardından %7 artış. İlk çeyrekte altı ek raporlama günü vardı; ikinci çeyrekte sevkiyat büyümesi birim kasa büyümesinden 1 puan geride, üçüncü çeyrekte ise 2 puan öndeydi. Çeyreklerin bazları ve takvim etkileri farklı olduğundan üç oranın ortalaması geçerli bir yıllık büyüme oranı vermez.
Konsantre Sevkiyatları Neden Tüketici Alımları Değildir?
Coca-Cola ana şirketi konsantre ve şurup satar; şişeleme ortakları üretim ve dağıtımın önemli bölümünü üstlenir. Bu nedenle Coca-Cola sistemi iki farklı faaliyet takvimine sahiptir.
Konsantre alımları şişeleyicilerin sipariş ve stok kararlarını yansıtır. Birim kasa hacmi, sistem üzerinden satılan bitmiş içecek hacmini ölçer ve günlük ortalama satışlarla hesaplanır. Temel talebe daha yakındır; ancak hanehalkı harcamalarını her kasa işlemi düzeyinde eksiksiz ölçmez.
Şişeleyiciler bir promosyondan önce sipariş verirse ana şirket sevkiyatları ilgili içecek satışlarından önce artabilir. Daha sonra stokların tüketilmesi, talep sağlıklı kalırken bile konsantre siparişlerini zayıflatabilir. Üçüncü çeyrek açıklaması, sevkiyatlardaki 2 puanlık farkı açıkça zamanlamaya bağlıyor. Aynı desteğin tekrarlanacağını ortaya koymuyor.
Analiz kuralı basit: sevkiyatları birkaç dönem boyunca birim kasalarla karşılaştırın, ardından kârı ve nakde dönüşümü inceleyin. Sevkiyatların tek başına tersine dönmesi güçlü talebi çürütmez; karşılığında birim kasa artışı olmadan kalıcı sevkiyat büyümesi ise stokları araştırma nedenidir.
Bölgesel Talep: Dört Farklı Tüketici Görünümü
| Bölge | Birim kasa büyümesi | Fiyat/karma | Organik gelir büyümesi | Değer bazında pay açıklaması |
|---|---|---|---|---|
| Avrupa, Orta Doğu ve Afrika | +5% | +1% | +7% | Genel pay kaybı |
| Latin Amerika | +6% | +7% | +16% | Pay kazanımı |
| Kuzey Amerika | 0% | +1% | +3% | Pay kazanımı |
| Asya Pasifik | +6% | −2% | +6% | Pay kazanımı |
Kaynak: üçüncü çeyrek bölgesel faaliyet değerlendirmesi. Organik gelir konsantre sevkiyatlarını da yansıtır; yalnızca birim kasa büyümesi ile fiyat/karmanın toplamı değildir. Yuvarlanmış rakamların aritmetik olarak tam örtüşmesi gerekmez.
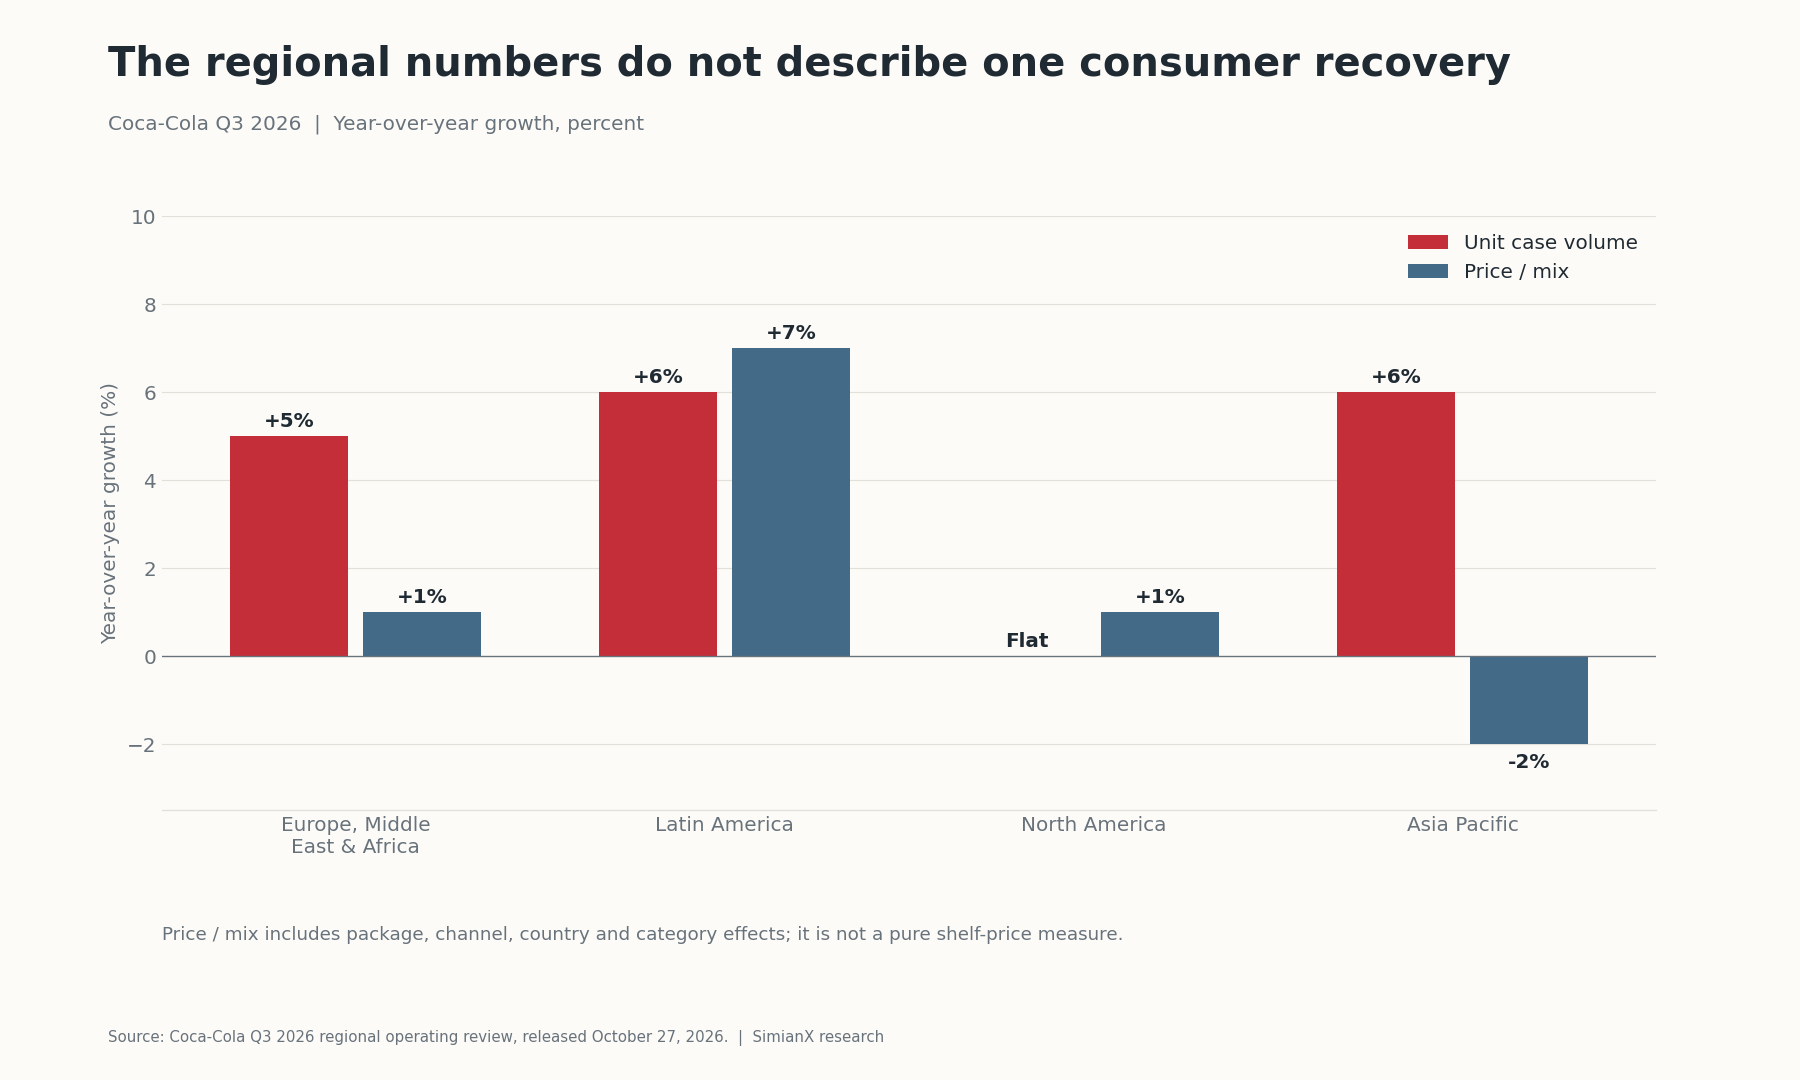
Kuzey Amerika, ABD’de geniş çaplı toparlanma iddiasına en doğrudan itirazdır: Coca-Cola değer bazında pay kazanırken hacim yataydı. Kategori veya hane bütçeleri hızla büyümeden de şirket rakiplerini geçebilir. Walmart ve Target üzerinden tüketici baskısı çerçevesi, şirket sonuçlarının neden müşteri trafiği, karma ve harcama kapasitesiyle sınanması gerektiğini açıklar.
Asya Pasifik güçlü birim kasa büyümesini negatif fiyat/karmayla birleştiriyor. Bu; ülke, ambalaj, kategori veya kanal bileşimini yansıtabilir, raf fiyatlarının her yerde düşürüldüğünü kanıtlamaz. Erişilebilir fiyat girişimleri birim başına geliri azaltırken müşteriyi koruyabilir. Sonraki sınama, ek hacmin pazarlama ve dağıtım giderlerinden sonra sistem için cazip kâr üretip üretmediğidir.
Latin Amerika hem hacim hem fiyat gücü sunuyor; ancak yerel enflasyon ve kur çevrimi, reel satın alma gücüne ilişkin çıkarımları zorlaştırıyor. Açıklanan %25 gelir artışı, kurdan 9 puanlık destek içeriyordu; organik büyüme %16 idi.
EMEA ters bir nedensellik sorununu gösteriyor: hacim %5 arttı, fakat Fransa ve Birleşik Krallık’taki pay kayıpları Nijerya ve Fas’taki kazanımları aştığı için genel değer payı düştü. Büyüme otomatik olarak pay kazanımının kanıtı değildir; pay kazanımı da otomatik olarak kategori büyümesinin kanıtı değildir.
Marka Gücü: Bulunabilirlik, Erişilebilir Fiyat ve Zero Sugar
Markanın tanınması, ürünün tüketicinin seçenekleri arasına girmesini sağlar; soğuk ürünlerin kolayca bulunması, güvenilir stok ikmali, restoran ilişkileri ve uygun ambalaj bu ilgiyi satın almaya dönüştürür. Yeni bir rakibin tüketici bilinirliğinin yanında bu tüketim anlarına erişmesi de gerekir. Bu dağıtım ağı, şirkete özgü dayanıklılık için makul bir açıklamadır; her tüketicinin kendini daha zengin hissettiğinin kanıtı değildir.
Küçük ambalaj, litre başına fiyat daha yüksek olsa bile bir alışveriş için gereken nakdi azaltabilir. Premium ürünler farklı tüketim anlarına hizmet eder. İkisi birlikte var olabilir, ancak hiçbiri kârlı büyümeyi garanti etmez: şişeleyiciler ve perakendeciler de ekipman, güzergâh ve raf alanını korumak için yeterli getiriye ihtiyaç duyar.
Coca-Cola Zero Sugar %16 büyürken Trademark Coca-Cola %5 büyüdü. Su %8 arttı, spor içecekleri %3 geriledi, kahve ve çay yatay kaldı. Bu farklar, tüm kategorilerin patlama yaşadığına ilişkin genel bir iddiadan daha önemlidir. Kaynak: şirketin marka ve kategori açıklamaları.
Mevcut müşteri farklı formüle sahip bir içeceğe geçince Zero Sugar markanın müşteri tabanını koruyabilir; yeni tüketiciler de kazandırabilir. Kamuya açık büyüme rakamları bu etkileri ayrıştırmaz. Başarısı uyum kabiliyetini desteklerken toplam portföy hacmi, marjlar ve nakit akışı bu uyumun hissedara ek değer yaratıp yaratmadığını belirler.
Daha Geniş Tüketici Toparlanmasını Ne Kanıtlar?
Kanıtlar tek bir şirketin tekrar tekrar gözlenmesinden değil, bağımsız kaynaklardan gelmelidir.
| Sınama | Geniş toparlanmayı destekleyen bulgu | Şirketin uygulama gücünü destekleyen bulgu |
|---|---|---|
| Kategori talebi | Farklı tedarikçilerin içecek hacimleri artar | Rakipler durgunken Coca-Cola büyür |
| Hane mali durumu | Reel harcama gücü kalıcı iyileşir | Büyüme düşük giriş fiyatlı küçük ambalajlara dayanır |
| Tüketim anları | Restoran ve küçük market trafiği yaygın artar | Kazanımlar seçili kanallarda yoğunlaşır |
| Fiyatlama ekonomisi | Hacim ile kârlı karma birlikte iyileşir | Hacim daha yoğun promosyon gerektirir |
| Coğrafya | İyileşme olgun ve gelişen piyasaları kapsar | Büyüme bölgeler arasında dengesiz kalır |
Bu istatistiksel ayrıştırma değil, analitik bir kontrol listesidir. Şirket büyümesi kategori büyümesini ve pay değişimini aynı anda yansıtabilir. ABD için ilgili çapraz kontroller arasında BEA kişisel gelir ve harcamaları ile Census perakende satışları bulunur. Dönemleri ve tanımları sınanan iddiayla örtüşmelidir; Coca-Cola’nın sonuçları onların yerine geçemez.
P&G’nin kâr ve hacim geçmişiyle karşılaştırma yararlıdır; iki şirket de tekrar satın alınan tüketici ürünleri satar. Farklı kategoriler, bölgesel dağılım ve raporlama takvimleri doğrudan bire bir karşılaştırmayı engeller.
Beklenti Artışı: Kâr ve Nakit Daha Önemli
| 2026 tam yıl ölçütü | Önceki beklenti | 27 Ekim beklentisi |
|---|---|---|
| Organik gelir büyümesi | Yaklaşık 5% | En az 5% |
| Satın alma/elden çıkarmalar hariç kurdan arındırılmış karşılaştırılabilir hisse başına kâr büyümesi | 7%–8% | En az 9% |
| Karşılaştırılabilir hisse başına kâr büyümesi | 9%–10% | En az 11% |
| Temel efektif vergi oranı | 19.9% | 19.7% |
| Faaliyet nakit akışı | Yaklaşık $14.6 milyar | En az $15.2 milyar |
| Yatırım harcamaları | Yaklaşık $2.2 milyar | Yaklaşık $2.2 milyar |
| Serbest nakit akışı | Yaklaşık $12.4 milyar | En az $13.0 milyar |
Kaynak: güncel ve önceki beklentiler tablosu. Faaliyet nakit akışı dışındaki büyüme ölçütleri, geçerli olduğu yerlerde şirketin belirttiği GAAP dışı temellerle sunulmuştur.
Gelirdeki değişiklik esas olarak alt sınırı güçlendiriyor. Satın alma ve elden çıkarmalar hariç, kurdan arındırılmış karşılaştırılabilir hisse başına kâr ile nakit akışı beklentilerindeki artışlar, kur çevriminin ötesinde iyileşme gösterdiklerinden daha ağırlıklıdır. Düşen vergi oranı da kâra yardımcı oluyor; bu nedenle artışın tamamı faaliyet kaldıracına bağlanmamalıdır.
Nakit akışı alt sınırındaki $0.6 milyarlık artış, yatırım harcaması beklentisi değişmeden faaliyet nakit akışının daha yüksek beklenmesinden geliyor. Şirketin 2025’teki $3.00 karşılaştırılabilir hisse başına kârı, 2026 için $3.33 = $3.00 × 1.11 alt sınırını ima ediyor. Bu, beklentiden yapılan hesaplamadır; yönetimin ayrı bir hisse başına kâr hedefi veya 2027 analist uzlaşısı değildir. Kaynak: 2025 sonuçları.
Nakit Akışı ve Temettü: Karşılama Gücünün Sınırları
Dokuz aylık faaliyet nakit akışı $12.471 milyar, maddi duran varlık alımları $1.063 milyardı. Fark $11.408 milyar serbest nakit akışı verir; bu da yuvarlanmış $11.4 milyarlık başlıkla örtüşür. Farklı dönemler belirtilmeden dokuz aylık nakit akışı doğrudan tam yıllık temettü gereksinimiyle karşılaştırılmamalıdır. Kaynak: nakit akış tablosu.
Yıllık karşılaştırma da dikkat gerektirir. 2025 tam yıl serbest nakit akışı $5.3 milyardı; fairlife koşullu bedel ödemesi hariç tutulduğunda $11.4 milyardı. 2026 alt sınırını düzeltilmemiş 2025 rakamıyla karşılaştırmak tekrarlanan büyümeyi abartır. Düzeltilmiş karşılaştırma bile işletme sermayesi ve diğer zamanlama etkileri değişebileceğinden sürdürülebilir büyümenin saf bir tahmini değildir.
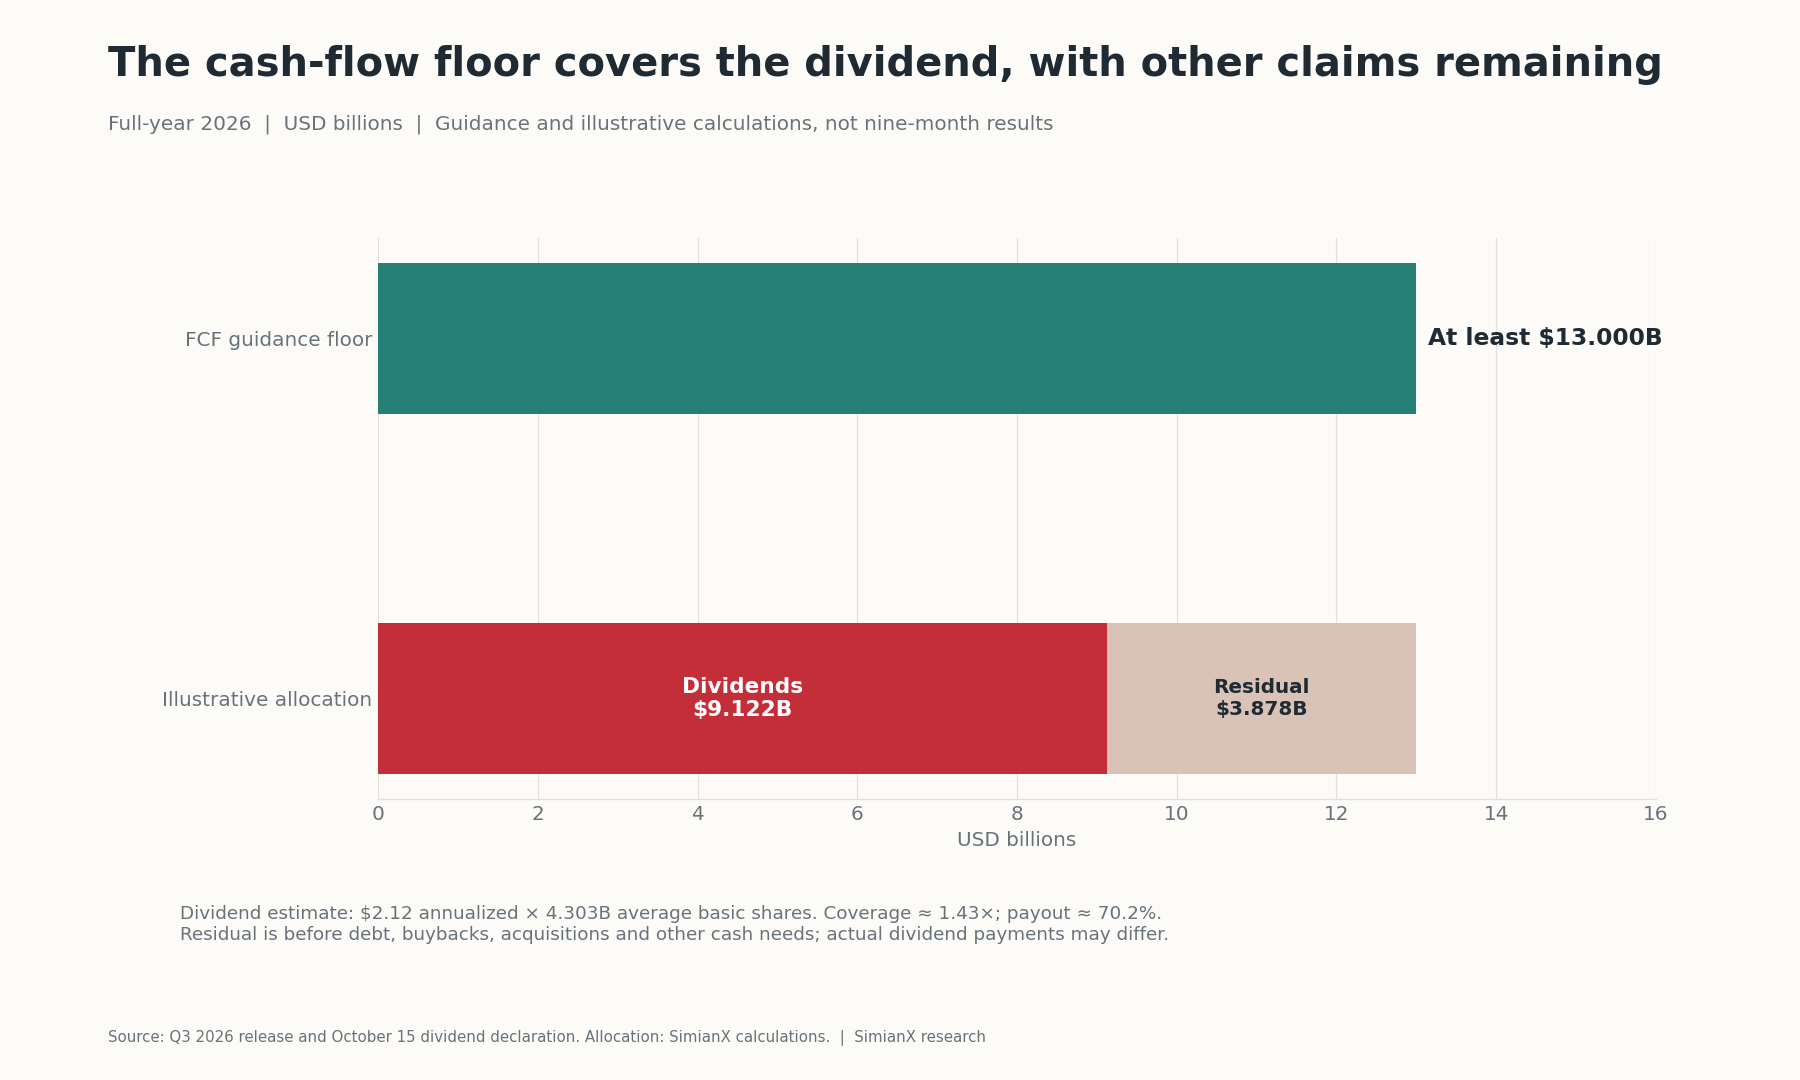
Ekim temettü kararı, çeyreklik $0.53 veya yıllıklandırılmış $2.12 tutarını koruyor. Üçüncü çeyrekteki 4.303 milyarlık sulandırma öncesi ortalama hisse sayısı yaklaşık hisse tabanı olarak kullanılırsa:
| Hesap | Sonuç | Yorum |
|---|---|---|
| Yıllıklandırılmış temettü × hisse tabanı | $9.122 milyar | Tahmini yıllık nakit gereksinimi |
| Temettü gereksinimi / $13.0 milyar FCF alt sınırı | 70.2% | Yaklaşık nakit ödeme oranı |
| $13.0 milyar FCF alt sınırı / temettü gereksinimi | 1.43× | Yaklaşık karşılama oranı |
| FCF alt sınırı eksi temettü gereksinimi | $3.878 milyar | Diğer nakit kullanımlarından önce |
| $2.12 / $91.18 | 2.33% | Başlangıç temettü verimi |
Bunlar hesaplamadır; şirketin temettü harcaması beklentisi değildir. Ortalama hisse tabanı, her ödemeye hak kazanan gerçek hisse sayısından farklıdır. Kalan nakit borçlar, geri alımlar, satın almalar ve diğer taahhütleri de karşılamalıdır. Temettü karşılama gücü dayanıklılığı destekler; hissenin ucuz olduğunu göstermez.
KO Değerlemesi: $91.18 Fiyatı Neyi Varsayıyor?
KO 27 Ekim’de $92.70 seviyesinden %1.64 düşerek $91.18’den kapandı. Tarihi belirtilmiş bu fiyat aşağıdaki hesapların girdisidir. Düşüş tek bir piyasa gerekçesini belirlemez veya yatırımcıların faaliyet sonuçlarını reddettiğini kanıtlamaz. Kaynak: geçmiş kapanışlar.
| Değerleme ölçütü | Hesap | Sonuç |
|---|---|---|
| Beklenti alt sınırında cari yıl karşılaştırılabilir F/K | $91.18 / $3.33 | 27.4× |
| Karşılaştırılabilir kâr verimi | $3.33 / $91.18 | 3.65% |
| Yaklaşık özsermaye değeri | $91.18 × 4.303 milyar hisse | $392.35 milyar |
| Beklenti alt sınırında özsermaye FCF verimi | $13.0 milyar / $392.35 milyar | 3.31% |
Özsermaye değeri hesabı kapanıştaki kesin dolaşımdaki hisse sayısını değil, sulandırma öncesi ortalama hisse sayısını kullanır; yaklaşık verim hesabına uygundur. Özsermaye serbest nakit akışı verimi, firma değeri üzerinden hesaplanan verim değildir. Kâr çarpanı son on iki aylık GAAP kârını değil, düzeltilmiş cari yıl beklentisini kullanır.
Markanın kalıcılığı ve ana şirketin görece sınırlı sermaye ihtiyacı bir primi savunulabilir kılabilir. Ancak şişeleme modeli üretim ve dağıtım giderlerini ekonomik sistemden çıkarmaz; bunların çoğunu ortaklara bırakır. PepsiCo karşılaştırmalarında gıda faaliyetleri ve farklı konsolidasyon yapısı dikkate alınmalıdır.
Bu başlangıç değerlemesinde büyüme, ileride daha düşük bir çarpan olasılığını telafi etmelidir.
Üç Yıllık Getiri Senaryoları: Büyüme Değerlemeye Yenilebilir
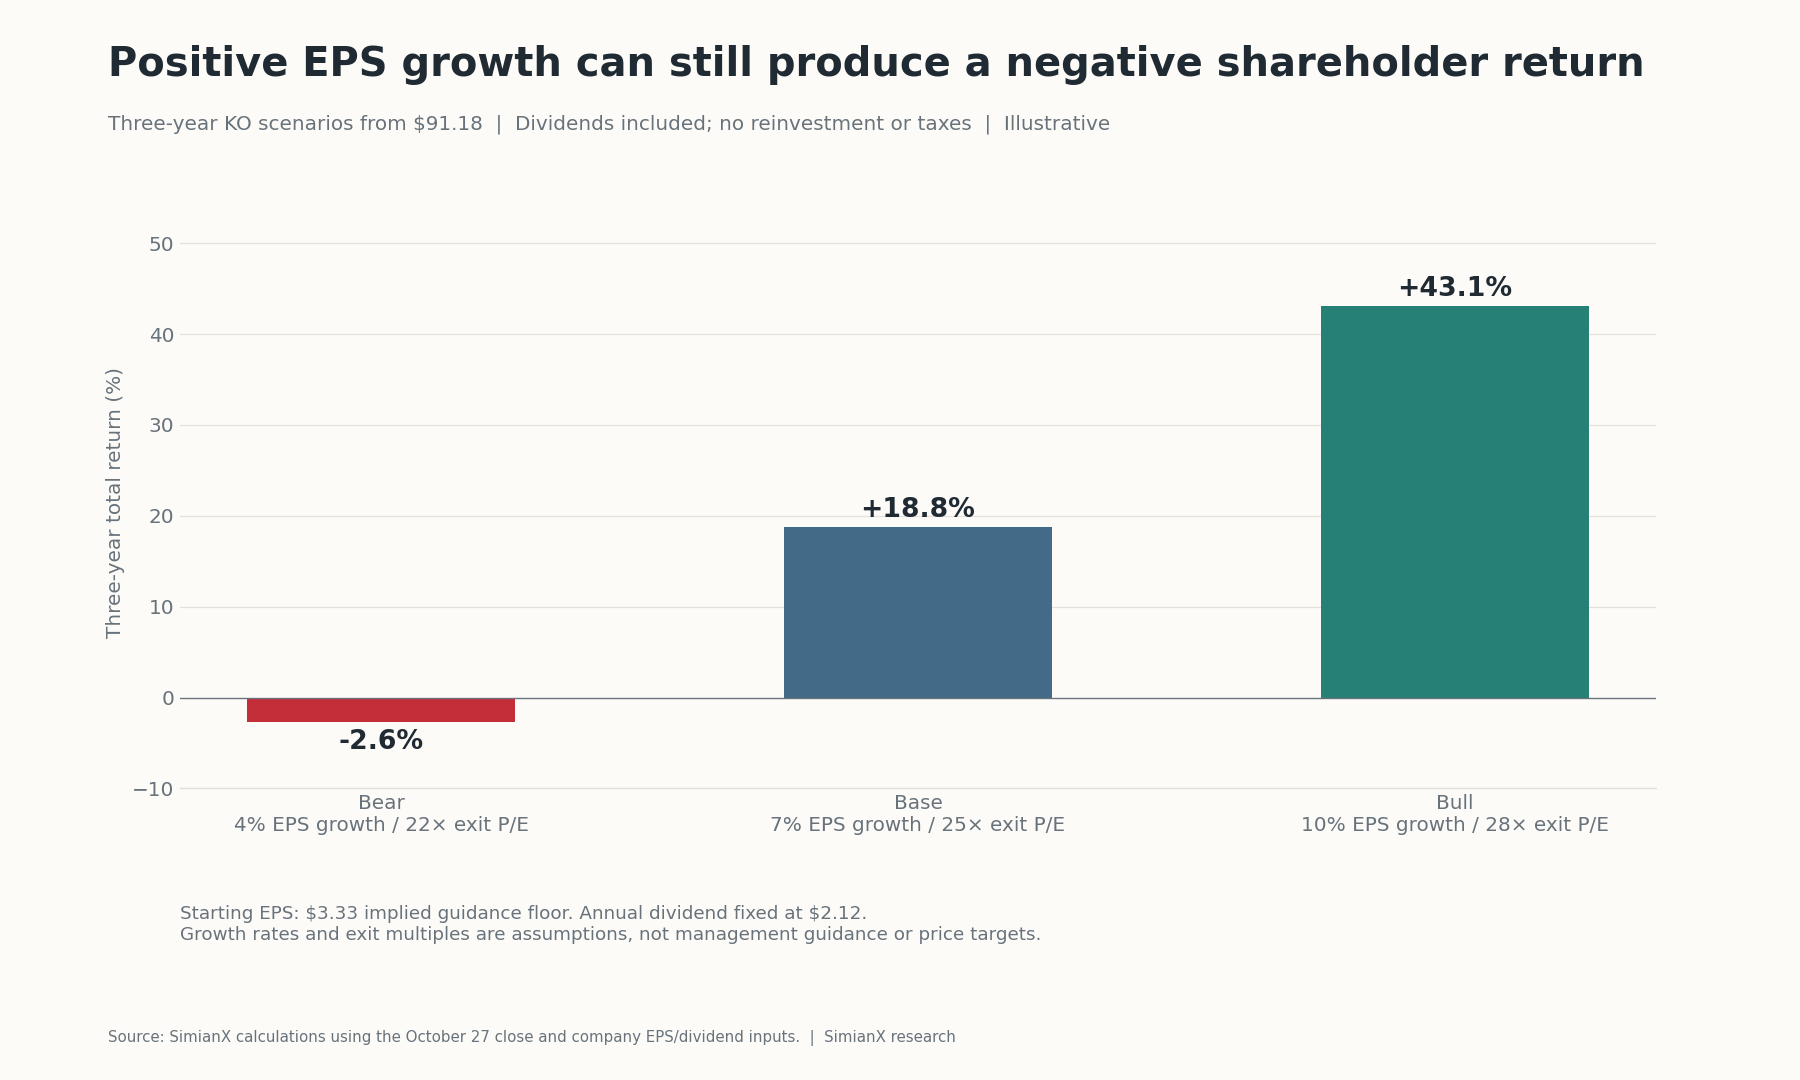
Model $3.33’ten başlar, hisse başına kârı üç yıl bileşik büyütür, çıkış çarpanını uygular ve yılda $2.12 varsayımıyla toplam $6.36 temettü ekler; yeniden yatırım ve vergi yoktur. Tüm varsayımlar örnek niteliğindedir; hiçbiri yönetim beklentisi değildir.
| Senaryo | Yıllık hisse başına kâr büyümesi | Üçüncü yıl hisse başına kâr | Çıkış F/K | Çıkış hisse değeri | Temettü dahil toplam getiri | Yıllıklandırılmış toplam getiri |
|---|---|---|---|---|---|---|
| Kötümser | 4% | $3.75 | 22× | $82.41 | −2.6% | −0.9% |
| Temel | 7% | $4.08 | 25× | $101.98 | +18.8% | +5.9% |
| İyimser | 10% | $4.43 | 28× | $124.10 | +43.1% | +12.7% |
Hesaplar iç işlemlerde yuvarlanmamış hisse başına kârı korur. Formül: toplam getiri = (çıkış hisse değeri + birikimli temettü) / $91.18 − 1; yıllıklandırma oluşan servet katının küpköküyle yapılır.
Kötümser durum ana riski gösterir: pozitif hisse başına kâr büyümesi negatif toplam getiriyle bir arada olabilir. Temel senaryoda üç yıl boyunca yıllık %8 getiri koşulu, yaklaşık $86.01 ≈ ($101.98 + $6.36) / 1.08³ giriş fiyatını ima eder; bu basitleştirilmiş hesap tüm nakdin dönem sonunda alındığını varsayar. Bu bir duyarlılık sonucudur; tavsiye veya içsel değer tahmini değildir.
Dördüncü Çeyrek ve 2027’de Tezi Ne Değiştirebilir?
Yalnızca argümanı doğrulayan rakamları değil, onu çürütebilecek kanıtları izleyin.
- Talep: Kuzey Amerika’da kalıcı hacim büyümesi ve rakiplerde yaygın iyileşme toparlanma yorumunu güçlendirir. Güçlü sevkiyata rağmen zayıflayan birim kasalar bunu zayıflatır.
- Ekonomi: hacim artarken kurdan arındırılmış kârlılığın veya nakde dönüşümün gerilemesi, kârlı uygulama iddiasını zayıflatır.
- Takvim: dördüncü çeyrekte 2025’in aynı çeyreğinden altı daha az raporlama günü vardır. Birim kasa büyümesi günlük ortalama satışları kullandığından gelir ve birim kasalar farklı etkilenir.
- Portföy: şirket 2027 karşılaştırılabilir gelirinde yaklaşık %8, karşılaştırılabilir hisse başına kârında yaklaşık %2 satın alma/elden çıkarma kaynaklı olumsuz etki ve hafif kur baskısı belirtiyor. Bunlar tam 2027 beklentisi değil, ön değerlendirmelerdir. Konsolidasyondan kaynaklanan gelir düşüşü otomatik olarak içecek talebinin azaldığı anlamına gelmez.
- Sermaye ve vergi: pazarlama, ambalaj ve girdi maliyetleri hacim kazanımlarını tüketebilir. Süren IRS uyuşmazlığı ayrı bir risktir; geçmiş nakit ödemeleri sonraki tüm yılları çözüme kavuşturmuş sayılmamalıdır. Nakit veya vergi tezini güncellemeden önce en güncel çeyreklik bildirimleri inceleyin.
Takvim ve 2027 değerlendirmelerinin kaynağı: üçüncü çeyrek görünüm açıklamaları. Tam yıl raporundan, önemli bir vergi gelişmesinden veya hisse fiyatında belirgin değişimden sonra bu sayfayı yeniden değerlendirin.
Sık Sorulan Sorular
Coca-Cola’nın 2026 üçüncü çeyrek sonuçları neydi?
Gelir $13.380 milyar, GAAP sulandırılmış hisse başına kâr $0.93, karşılaştırılabilir hisse başına kâr $0.91 oldu. Küresel birim kasa hacmi %5, organik gelir %7 arttı; karşılaştırılabilir hisse başına kâr ve organik gelir GAAP dışı ölçütlerdir.
Hacimde %5 büyüme tüketici toparlanmasını kanıtlar mı?
Hayır. Kuzey Amerika hacmi yataydı, bölgesel karmalar farklıydı ve şirket uygulaması hanelerin harcama gücü genel olarak artmadan da satışları yükseltebilir. İddiayı desteklemek için kategori verileri ve bağımsız tüketim göstergeleri gerekir.
Konsantre satışları neden birim kasalardan hızlı büyüdü?
Yönetim üçüncü çeyrekteki 2 puanlık farkı sevkiyat zamanlamasına bağladı. Şişeleyicilerin konsantre siparişleri ve bitmiş içecek satışları farklı takvimler izler. Geçici fark, temel talepte eş değer bir değişim olmadan tersine dönebilir.
Coca-Cola’nın 2026 hisse başına kâr beklentisi nedir?
Şirket, 2025’teki $3.00 tabanından karşılaştırılabilir hisse başına kârda en az %11 büyüme bekliyor. Bu hesap yaklaşık $3.33 alt sınırı verir. Düzeltilmiş cari yıl rakamıdır; 2027 tahmini veya garanti edilmiş sonuç değildir.
Coca-Cola’nın temettüsünü serbest nakit akışı karşılıyor mu?
$13.0 milyarlık FCF alt sınırı, tahmini $9.122 milyarlık yıllıklandırılmış temettü gereksinimini aşarak yaklaşık 1.43 kat karşılama sağlar. Tahmin üçüncü çeyrekteki sulandırma öncesi ortalama hisse sayısını kullanır; gerçek ödemeler ve diğer nakit ihtiyaçları farklı olabilir.
KO hissesi $91.18’de ucuz mu?
Belirtilen tarihteki fiyat, hesaplanan karşılaştırılabilir hisse başına kâr alt sınırının yaklaşık 27.4 katı ve %3.31 özsermaye FCF verimidir. Fiyatın yeterli getiri sunması gelecekteki büyümeye, dağıtımlara ve yatırımcıların ileride ödeyeceği çarpana bağlıdır.
Coca-Cola tam 2027 beklentisini açıkladı mı?
Üçüncü çeyrek açıklaması ön kur ve portföy değerlendirmelerini içeriyor; tam beklentinin dördüncü çeyrek sonuçlarıyla geleceğini söylüyor. Öngörülen konsolidasyon baskıları tüketicilerin içecek hacmi tahminiyle karıştırılmamalıdır.
Kanıtları Kullanmak
Faaliyet tezi güçlendi: hacim büyüyor, portföy uyum sağlıyor ve yönetim kâr ile nakit akışı alt sınırlarını yükseltti. Geniş toparlanma tezi, bölgesel talep ve karma ayrıştığı için hâlâ eksik. Yatırım tezi fiyata duyarlı; yüksek bir çarpan yıllarca faaliyet ilerlemesini tüketebilir.
Bu rakip varsayımları yeni bildirimlerle karşılaştırmak için SimianX hisse analizi araçlarını kullanın. Birim kasaları, sevkiyat zamanlamasını, kurdan arındırılmış kârı ve nakit akışını ayrı tutun; sonra değerlemeyi gerçekten erişilebilir fiyatla yeniden hesaplayın.
İlgili Okumalar
- P&G çeyreklik bilançoları: PG hissesi neden %5,6 yükseldi
- Walmart & Target 2026: ABD Tüketici Stres Sinyalleri
Kaynaklar
- Coca-Cola — 2026 üçüncü çeyrek sonuç açıklaması
- Coca-Cola — resmî finansal tablolar ve beklenti mutabakatları
- Coca-Cola — 2026 ilk çeyrek sonuçları
- Coca-Cola — 2026 ikinci çeyrek sonuçları
- Coca-Cola — 2025 tam yıl sonuçları ve fairlife nakit akışı düzeltmesi
- Coca-Cola — şişeleme sistemi
- Coca-Cola — Ekim 2026 temettü kararı
- Coca-Cola — çeyreklik SEC bildirimleri ve vergi açıklamaları
- Stock Analysis — KO geçmiş kapanışları
- BEA — kişisel gelir ve harcamalar
- U.S. Census Bureau — perakende ticaret verileri


