 Yazan: Muke
P&G hissesi 22 Ekim 2026'da neden %5,6 yükseldi: bilanço, satış hacmi ve yapay zekâ satışı
Kısa cevap: Procter & Gamble (PG), 22 Ekim 2026'da 8,75 $ veya %5,58 artışla 165,59 $'dan kapandı; bu, 27 Şubat'tan bu yana en yüksek kapanışıydı. Aynı gün Nasdaq Composite %2,60, S&P 500 ise %1,21 düştü. P&G'nin 2027 mali yılının ilk çeyreği (Temmuz–Eylül 2026), 1,89 $'lık piyasa beklentisine (konsensüs) karşı 2,00 $ çekirdek HBK, 23,28 milyar $ (+%4) net satış, %4 organik satış büyümesi ve %2,4 organik hacim artışı getirdi; bu, aşağıda izlenen dokuz çeyrekteki en güçlü hacim rakamı. Aynı gün Meta'nın negatif serbest nakit akışı ve 135–145 milyar $'lık yatırım harcaması (capex) planı yatırımcıları yapay zekâ hisselerinden uzaklaştırdı. P&G, vergi sonrası emtia kaynaklı olumsuz etkinin 1 milyar $'dan 1,4 milyar $'a çıkmasını beklemesine rağmen 6,89–7,11 $ çekirdek HBK beklentisini korudu. Hisse 165,59 $'da, 7,00 $'lık beklenti orta noktasının 23,7 katından işlem gördü; bir gün önce bu oran 22,4 kattı.
P&G hissesinin neden yükseldiği sorusunun 22 Ekim 2026 itibarıyla cevabı, zamanlaması iyi bir bileşimde yatıyor: beklenenden güçlü tüketici talebi, güvenilir nakit üretimi ve yapay zekâ patlamasını finanse etme konusunda birden tedirginleşen bir piyasa.
Ayrışma çarpıcıydı, ancak açıklama diş macunu ve deterjanı "güvenli" diye nitelemekten fazlasını gerektiriyor. P&G, yatırımcıların devasa teknoloji yatırımlarının ne kadar hızlı getiri sağlayacağını sorguladığı bir günde taze operasyonel kanıt sundu.
SimianX AI okurları için yararlı yatırım sorusu şu: Bu kısa süreli bir savunma işlemi miydi, yoksa piyasa liderliğinde daha kalıcı bir değişimin başlangıcı mı? Bu sayfa soruyu birincil resmî belgelerle yanıtlıyor: P&G'nin 2025 mali yılından bu yana çeyreklik sonuçları, 2019 mali yılından bu yana yıllık nakit getirileri, beklenti değişiklikleri ve yeni hisse fiyatının ne ima ettiği.
Değerlendirmemiz: P&G bu yükselişi daha kaliteli satışlarla hak etti; teknoloji satışı ise yükselişi büyüttü. Ancak ortaya çıkan değerleme, hayal kırıklığına daha az yer bırakıyor.
Şirketin hisseleri, temel kârından çok daha hızlı yükseldi. Bu da güçlenen bir iş görünümü ile pahalılaşan bir hisse arasındaki ayrımı özellikle önemli kılıyor.
Araştırma tarihi: 23 Ekim 2026 (ABD Pasifik saati). Tüm P&G rakamları, 2027 mali yılı ilk çeyrek bilanço açıklamasından (Form 8-K, Exhibit 99.1, 22 Ekim 2026'da yayımlandı), Form 10-Q'dan ve SEC EDGAR'daki önceki P&G açıklamalarından alınmıştır. P&G'nin mali yılı 30 Haziran'da sona erer; dolayısıyla "2027 mali yılının ilk çeyreği" Temmuz–Eylül 2026 anlamına gelir. Fiyatlar Nasdaq ve CNBC'den alınan normal seans kapanışlarıdır. Senaryo hesaplamaları SimianX hesaplamalarıdır; fiyat tahmini değil, örnek niteliğindedir ve yatırım tavsiyesi değildir.
Bir bakışta P&G'nin 2027 mali yılı ilk çeyreği
| Gösterge | 2027 MY 1. çeyrek (Tem–Eyl 2026) | 2026 MY 1. çeyrek (Tem–Eyl 2025) | Değişim |
|---|---|---|---|
| Net satışlar | 23.276 milyon $ | 22.386 milyon $ | +%4,0 |
| Organik satış büyümesi | %4,0 | %2 | — |
| Organik hacim | +%2,4 | %0 | — |
| Çekirdek brüt marj | %50,0 | %51,5 | −150 baz puan |
| Çekirdek faaliyet marjı | %25,9 | %26,7 | −80 baz puan |
| Net kâr | 4.757 milyon $ | 4.781 milyon $ | −%1 |
| Seyreltilmiş HBK (GAAP) | 1,97 $ | 1,95 $ | +%1 |
| Çekirdek HBK | 2,00 $ | 1,99 $ | +%1 |
| Faaliyetlerden nakit akışı | 5.767 milyon $ | 5.408 milyon $ | +%6,6 |
| Yatırım harcamaları | 1.366 milyon $ | 1.200 milyon $ | +%13,8 |
| Serbest nakit akışı | 4.401 milyon $ | 4.208 milyon $ | +%4,6 |
| Ödenen temettüler | 2.603 milyon $ | 2.549 milyon $ | +%2,1 |
| Hisse geri alımları | 1.250 milyon $ | 1.250 milyon $ | %0 |
Kaynak: P&G bilanço açıklaması, Form 8-K Exhibit 99.1. Serbest nakit akışı, P&G'nin tanımladığı şekilde faaliyetlerden nakit akışı eksi yatırım harcamalarıdır; nakit kalemleri için son sütundaki yüzde değişimler SimianX hesaplamalarıdır.
P&G yükselirken yapay zekâ hisseleri düştüğünde ne oldu?
Seans, ana endekslerin altında ciddi bir görüş ayrılığı olduğunu gösterdi.
S&P 500 %1,21 düşüşle 7.663,43'e, Nasdaq Composite %2,60 düşüşle 26.008,86'ya geriledi; Dow Jones Industrial Average ise 52.867,98'de (+%0,02) neredeyse değişmeden kapandı. Bu tablo, tüm piyasada ayrım gözetmeyen bir tasfiyeden çok, teknolojide yoğunlaşan bir satışla uyumlu. Kaynak: Cboe piyasa değerlendirmesi.
Tüketici şirketleri geniş çapta yükselişe katıldı:
| Hisse, fon veya endeks | 21 Ekim kapanışı | 22 Ekim kapanışı | 22 Ekim değişimi |
|---|---|---|---|
| Procter & Gamble (PG) | 156,84 $ | 165,59 $ | +%5,58 |
| Kimberly-Clark (KMB) | 106,64 $ | 112,32 $ | +%5,32 |
| Clorox (CLX) | 84,77 $ | 88,66 $ | +%4,59 |
| Colgate-Palmolive (CL) | 93,40 $ | 97,39 $ | +%4,27 |
| Church & Dwight (CHD) | 105,00 $ | 108,86 $ | +%3,68 |
| Consumer Staples Select Sector SPDR (XLP) | 87,11 $ | 89,99 $ | +%3,31 |
| PepsiCo (PEP) | 134,70 $ | 138,83 $ | +%3,07 |
| Coca-Cola (KO) | 92,68 $ | 95,34 $ | +%2,87 |
| Dow Jones Industrial Average | 52.856,09 | 52.867,98 | +%0,02 |
| S&P 500 | 7.757,17 | 7.663,43 | −%1,21 |
| Microsoft (MSFT) | 532,95 $ | 521,08 $ | −%2,23 |
| Nasdaq Composite | 26.702,86 | 26.008,86 | −%2,60 |
| Technology Select Sector SPDR (XLK) | 188,54 $ | 182,34 $ | −%3,29 |
| Nvidia (NVDA) | 221,97 $ | 212,21 $ | −%4,40 |
| Meta Platforms (META) | 697,52 $ | 648,85 $ | −%6,98 |
Kaynaklar: Hisse ve fonlar için Nasdaq geçmiş fiyatları, endeks kapanışları için CNBC; değişimler kapanış fiyatlarından yapılan SimianX hesaplamalarıdır. KMB kuruşa yuvarlanmıştır.
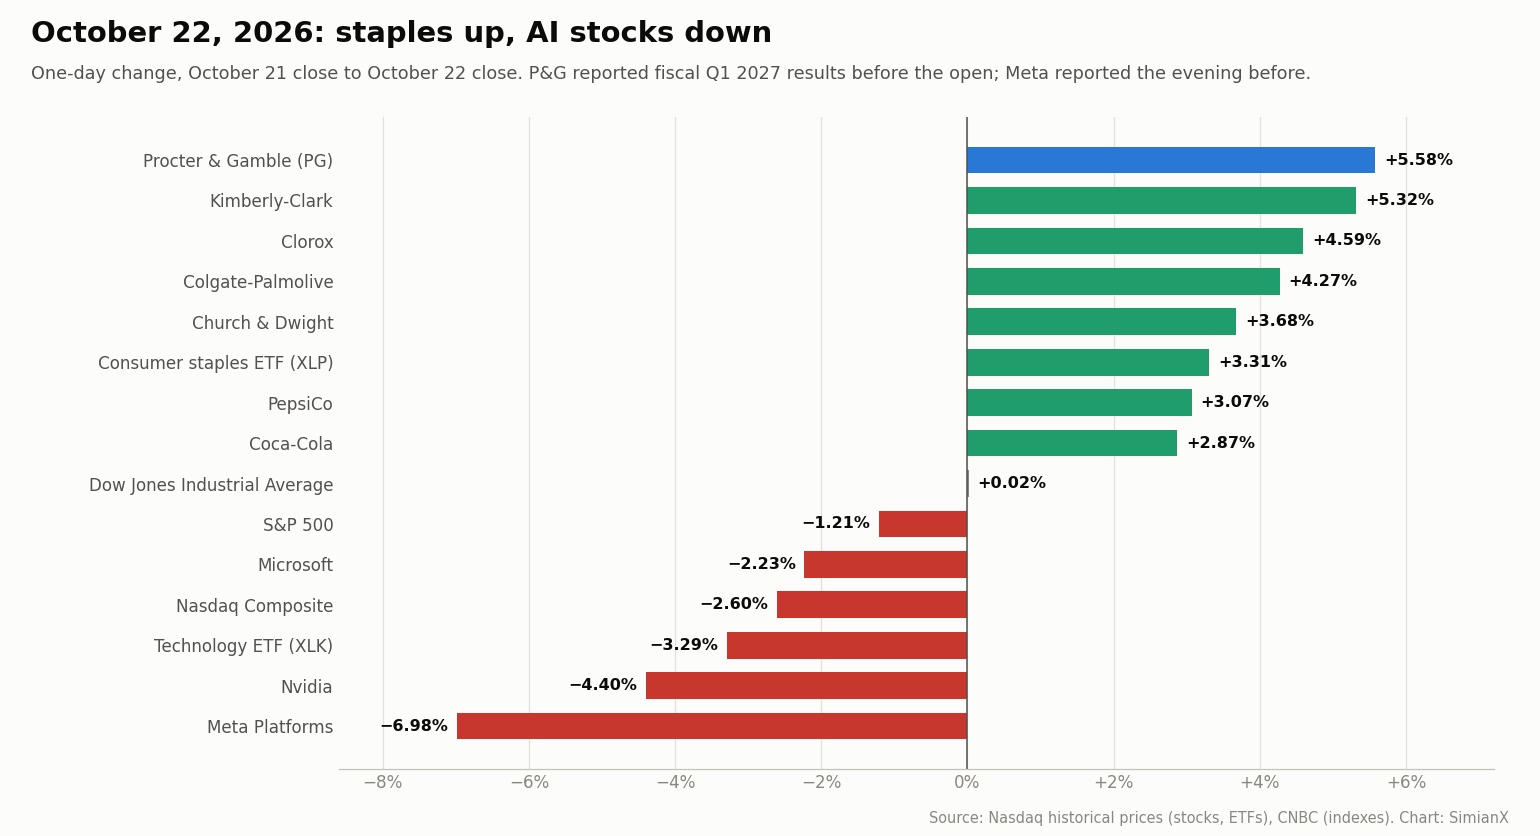
Temel tüketim fonu (XLP) ile teknoloji fonu (XLK) neredeyse tam ters yönde hareket etti: +%3,31 ve −%3,29. P&G'nin işlem hacmi 22,0 milyon hisseydi; bu, önceki seanslardaki yaklaşık 10 milyonun iki katından fazlası. Bu tablo bir rotasyon yorumunu destekliyor: Yatırımcılar hisse senedi tutmaya istekliydi, ancak farklı türde kâr kaynaklarına maruz kalmayı tercih ettiler.
Yine de günlük fiyat değişimleri, yapay zekâ hisselerinden temel tüketim hisselerine doğrudan tam olarak ne kadar para aktığını kanıtlayamaz. Bunu doğrulamak için fon akışı ve portföy pozisyonlanması verileri gerekir.
Dikkatli bir ifadeyle, fiyat performansı savunmacı bir rotasyonla uyumluydu ve P&G'nin kendi bilanço açıklaması bu hareketi güçlendirdi.
Sonraki seans kazancın bir kısmını geri verdi. P&G 23 Ekim'de 161,02 $'dan (−%2,76) kapandı; ancak bu gün aynı zamanda 1,0885 $'lık çeyreklik temettünün temettü hak kullanım (ex-dividend) tarihiydi, dolayısıyla 4,57 $'lık düşüşün yaklaşık 1,09 $'ı mekanik bir düzeltmeydi. Diğer temel tüketim hisseleri de 23 Ekim'de düştü (Coca-Cola −%2,8, Colgate-Palmolive −%3,4), Nasdaq ise %0,2 daha geriledi.
P&G'nin beklenti üstü kârı neden bu kadar önemliydi?
P&G, Temmuz–Eylül 2026 dönemini kapsayan 2027 mali yılının ilk çeyreği sonuçlarını açıkladı. Bu, takvim yılının ilk çeyreğinden farklıdır.
Önemli olan beklentilerle karşılaştırmadır. Çekirdek HBK için piyasa beklentisi (konsensüs) 1,89 $ idi; dolayısıyla açıklanan 2,00 $, %5,8'lik bir sürpriz anlamına geliyordu ve bu en az dört çeyreğin en büyüğüydü:
| Açıklanan çeyrek | Çekirdek HBK | Piyasa beklentisi (konsensüs) | Sürpriz |
|---|---|---|---|
| 2026 MY 2. çeyrek (22 Ocak 2026) | 1,88 $ | 1,87 $ | +%0,5 |
| 2026 MY 3. çeyrek (24 Nisan 2026) | 1,59 $ | 1,56 $ | +%1,9 |
| 2026 MY 4. çeyrek (29 Temmuz 2026) | 1,43 $ | 1,41 $ | +%1,4 |
| 2027 MY 1. çeyrek (22 Ekim 2026) | 2,00 $ | 1,89 $ | +%5,8 |
Kaynak: PG için Nasdaq kâr sürprizi verileri; çekirdek HBK rakamları P&G'nin açıklamalarıyla örtüşüyor.
Bu, çekirdek HBK'sini yalnızca %1 büyüten bir şirketin hisse fiyatında nasıl büyük bir artış yaşayabildiğini açıklıyor.
Hisseler, beklentiler ile sonuçlar arasındaki farka tepki verir. Yatırımcılar markalı tüketim ürünleri için zorlu bir ortamı zaten fiyatlamıştı: P&G'nin organik satış büyümesi 2026 mali yılında %1'e gerilemiş, dört çeyreğin ikisinde %0'a inmişti. Daha sağlıklı talep gösteren bir çeyrek, daha kötü bir kâr patikası olasılığını azalttı.
Yükseliş, kârlılıkta ani ve hızlı bir büyümeye geçişten çok, talep ve kâr dayanıklılığı konusundaki rahatlamayı yansıttı.
P&G'nin büyümesi fiyat artışlarından mı, yoksa daha fazla ürün satışından mı geldi?
Rapordaki en yararlı soru bu.
Tüketici şirketleri gelirlerini fiyatları yükselterek, daha fazla birim satarak ya da müşterileri daha pahalı ürünlere yönlendirerek artırabilir. Bu büyüme kaynaklarının farklı sonuçları vardır.
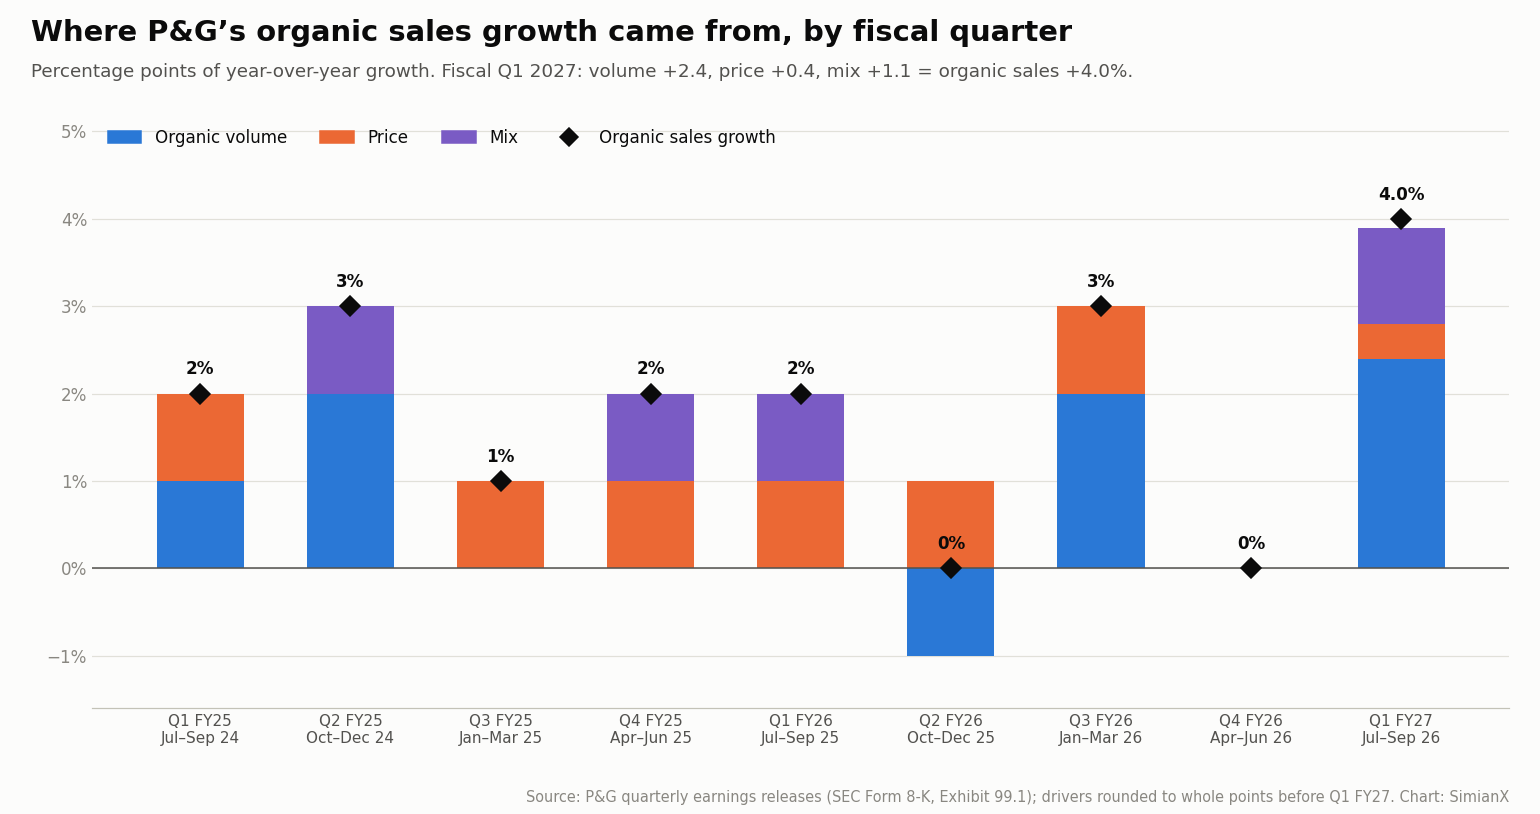
P&G'nin çeyreklik satış köprüsü şunu gösterdi:
- Hacimden 2,4 yüzde puan
- Fiyatlamadan 0,4 yüzde puan
- Ürün ve coğrafi karmadan 1,1 yüzde puan
- Döviz kurlarından ve satın alma ile elden çıkarmalardan 0,0 yüzde puan
Bileşenler, yuvarlama sonrasında %4,0'lık büyümeyle uzlaşıyor. Kaynak: P&G bilanço açıklaması.
Fiyatlamanın mütevazı katkısı sonucu daha umut verici kıldı. Tüketiciler değişmeyen bir sepet için sadece daha fazla ödemek yerine daha fazla ürün satın alıyordu.
Segment bazında hacim büyük ölçüde P&G'nin en büyük işi olan Fabric & Home Care'den (kumaş ve ev bakımı) geldi:
| Segment | Net satışlar (2027 MY 1. çeyrek) | Net satış büyümesi | Organik satış büyümesi | Organik hacim | Fiyat | Ürün karması | Net kâr değişimi |
|---|---|---|---|---|---|---|---|
| Fabric & Home Care (kumaş ve ev bakımı) | 8.205 milyon $ | +%4,2 | +%4,8 | +%4,3 | −%0,3 | +%0,8 | +%3 |
| Baby, Feminine & Family Care (bebek, kadın ve aile bakımı) | 5.322 milyon $ | +%2,9 | +%3,0 | +%2,3 | −%1,2 | +%1,8 | −%4 |
| Beauty (güzellik) | 4.410 milyon $ | +%6,4 | +%5,4 | +%2,2 | +%0,7 | +%2,5 | −%1 |
| Health Care (sağlık) | 3.318 milyon $ | +%3,1 | +%2,7 | −%2,9 | +%2,8 | +%2,8 | +%9 |
| Grooming (tıraş ve kişisel bakım) | 1.889 milyon $ | +%4,0 | +%4,5 | −%0,4 | +%3,5 | +%1,5 | +%3 |
| P&G toplamı | 23.276 milyon $ | +%4,0 | +%4,0 | +%2,4 | +%0,4 | +%1,1 | −%1 |
Kaynak: P&G bilanço açıklaması. Toplam net satışlara Corporate (kurumsal) kalemindeki 132 milyon $ dahildir.
Fabric Care ve Home Care, hem Kuzey Amerika'da hem de Avrupa'da hacim büyüttü; Baby Care ise kısmen Kuzey Amerika'da fiyat indirerek Büyük Çin ve Kuzey Amerika'da hacim artırdı. Health Care ve Grooming, hacimleri düşerken fiyatlama ve ürün karması sayesinde büyüdü.
Markalı bir üretici için hacimdeki toparlanma, ürün inovasyonunun, mağaza içi satış faaliyetlerinin ve pazarlamanın müşteriyle bağ kurduğuna işaret edebilir. Ayrıca fabrika kapasite kullanımını iyileştirebilir ve sabit giderleri daha fazla birime yayabilir.
Yine de hacim büyümesi tek başına daha güçlü bir ekonomiyi kanıtlamaz.
Bir şirket sevkiyatlarını indirimler, promosyonlar veya perakendecilerin stok yenilemesi yoluyla artırabilir. P&G'nin kendisi Personal Care'de "ticari yatırımlara", Family Care'de ise "mağaza içi satış yatırımlarına" değindi; brüt marjı da 140 baz puanlık ürüne yeniden yatırımı üstlendi. Yatırımcıların, bu ek birimlerin yeterli kâr üretip üretmediğini değerlendirmesi gerekiyor.
P&G'nin organik büyümesi çeyrek çeyrek nasıl oluştu?
| Mali çeyrek (aylar) | Organik hacim | Fiyat | Ürün karması | Organik satış büyümesi | Net satış büyümesi |
|---|---|---|---|---|---|
| 2025 MY 1. çeyrek (Tem–Eyl 2024) | +%1 | +%1 | %0 | +%2 | −%1 |
| 2025 MY 2. çeyrek (Eki–Ara 2024) | +%2 | %0 | +%1 | +%3 | +%2 |
| 2025 MY 3. çeyrek (Oca–Mar 2025) | %0 | +%1 | %0 | +%1 | −%2 |
| 2025 MY 4. çeyrek (Nis–Haz 2025) | %0 | +%1 | +%1 | +%2 | +%2 |
| 2026 MY 1. çeyrek (Tem–Eyl 2025) | %0 | +%1 | +%1 | +%2 | +%3 |
| 2026 MY 2. çeyrek (Eki–Ara 2025) | −%1 | +%1 | %0 | %0 | +%1 |
| 2026 MY 3. çeyrek (Oca–Mar 2026) | +%2 | +%1 | %0 | +%3 | +%7 |
| 2026 MY 4. çeyrek (Nis–Haz 2026) | %0 | %0 | %0 | %0 | +%2 |
| 2027 MY 1. çeyrek (Tem–Eyl 2026) | +%2,4 | +%0,4 | +%1,1 | +%4,0 | +%4,0 |
Kaynak: Ekim 2024–Ekim 2026 arasındaki P&G çeyreklik bilanço açıklamaları (Form 8-K, Exhibit 99.1), SEC EDGAR üzerinde. P&G, son çeyrek hariç bileşenleri tam yüzde puana yuvarlar.
Hacimdeki toparlanmanın kalıcı olduğunu ne doğrular?
Üç gelişme bu yorumu güçlendirir:
- Birkaç çeyrek boyunca pozitif hacim büyümesi.
- Aşırı promosyon harcaması olmadan istikrarlı veya iyileşen pazar payı.
- Artan satışların sabit maliyetleri karşılamasıyla daha iyi marjlar.
Üçüncü nokta kritik. Bir şirket hacim kazanırken o kadar agresif harcama yapabilir ki, iyileşmenin çok az bir kısmı hissedarlara ulaşır.
P&G'nin raporu daha sağlıklı talebe dair kanıt sundu, ancak marj baskısı toparlanmanın henüz tamamlanmadığını gösteriyor.
Çeyreklere göre P&G bilançoları ve hissenin tepkisi, 2025–2027 mali yılları
| Mali çeyrek | Açıklama tarihi | Net satışlar | Organik büyüme | Çekirdek HBK | Serbest nakit akışı | Açıklama günü PG kapanışı | Bilanço günü değişimi |
|---|---|---|---|---|---|---|---|
| 2025 MY 1. çeyrek | 18 Eki 2024 | 21.737 mn $ | +%2 | 1,93 $ | 3.309 mn $ | 171,28 $ | −%0,58 |
| 2025 MY 2. çeyrek | 22 Oca 2025 | 21.882 mn $ | +%3 | 1,88 $ | 3.900 mn $ | 164,74 $ | +%1,87 |
| 2025 MY 3. çeyrek | 24 Nis 2025 | 19.776 mn $ | +%1 | 1,54 $ | 2.846 mn $ | 159,53 $ | −%3,74 |
| 2025 MY 4. çeyrek | 29 Tem 2025 | 20.889 mn $ | +%2 | 1,48 $ | 3.989 mn $ | 156,61 $ | −%0,32 |
| 2026 MY 1. çeyrek | 24 Eki 2025 | 22.386 mn $ | +%2 | 1,99 $ | 4.208 mn $ | 152,49 $ | +%0,18 |
| 2026 MY 2. çeyrek | 22 Oca 2026 | 22.208 mn $ | %0 | 1,88 $ | 3.805 mn $ | 149,93 $ | +%2,65 |
| 2026 MY 3. çeyrek | 24 Nis 2026 | 21.235 mn $ | +%3 | 1,59 $ | 3.026 mn $ | 148,18 $ | +%1,70 |
| 2026 MY 4. çeyrek | 29 Tem 2026 | 21.203 mn $ | %0 | 1,43 $ | 4.108 mn $ | 146,10 $ | −%1,87 |
| 2027 MY 1. çeyrek | 22 Eki 2026 | 23.276 mn $ | +%4 | 2,00 $ | 4.401 mn $ | 165,59 $ | +%5,58 |
Kaynaklar: SEC EDGAR üzerindeki P&G bilanço açıklamaları (her çeyrek için serbest nakit akışı = faaliyetlerden nakit akışı eksi yatırım harcamaları); Nasdaq geçmiş fiyatları. P&G sonuçlarını ABD piyasası açılmadan önce açıklar; bu nedenle değişim, açıklama günü kapanışının bir önceki kapanışa göre farkıdır.
22 Ekim hareketi, bu dokuz açıklamalık dönemdeki en büyük bilanço günü kazancıydı ve bir sonraki en iyi sonucun (Ocak 2026'daki +%2,65) iki katından fazlaydı. Ekim 2026'dan önce, organik büyüme %0 ile %3 arasında kalırken hisseler sekiz açıklama boyunca 171 $'dan 146 $'a gerilemişti.
Yatırımcılar neden temel tüketim hisselerini yapay zekâ hisselerine tercih etti?
Piyasa, büyüme, yatırım ve nakit getirileri arasındaki ilişkiyi yeniden değerlendiriyordu.
Yapay zekâ altyapısı çiplere, veri merkezlerine, enerjiye, ağ altyapısına ve finansmana ciddi harcama gerektiriyor. Bu yatırımlar uzun vadede cazip getiriler sağlayabilir, ancak zamanlamaları ve büyüklükleri belirsizliğini koruyor.
Tetikleyici, Meta'nın 21 Ekim'de piyasa kapanışından sonra açıkladığı üçüncü çeyrek raporuydu. Meta, 32,79 milyar $'lık faaliyetlerden nakit akışı ve 34,91 milyar $'lık yatırım harcamasıyla (finansal kiralama anapara ödemeleri dahil) 2,12 milyar $ negatif serbest nakit akışı açıkladı ve 2026 yatırım harcaması beklentisini 130–145 milyar $'dan 135–145 milyar $'a daralttı. Ayrıca oy hakkı olmayan yeni bir C Sınıfı hisse duyurdu. Meta'nın harcama patikasını çeyrek çeyrek Meta yatırım harcamaları yazımızda ayrıntılı inceliyoruz. Kaynaklar: Meta 2026 3. çeyrek sonuçları, Form 8-K Exhibit 99.1, Cboe.
Cboe, 22 Ekim satışını yapay zekâ yatırımlarının getirisine dair yeniden alevlenen kaygıya bağladı ve Nvidia CEO'sunun "sermayeye olan talep, mevcut sermayeden çok daha büyük" sözlerini aktardı. En büyük teknoloji şirketlerinin artık faaliyetlerden nakit akışlarının büyük kısmını yatırım harcamalarına ayırdığı daha geniş tablo, 2026 yapay zekâ yatırım harcamaları yazısında belgeleniyor.
Temel tüketim hisseleri farklı bir yatırım profili sunuyor.
Deterjan, diş macunu ve ev tipi kâğıt ürünlerine olan talebi tahmin etmek, yeni nesil yapay zekâ hizmetlerine olan talebi tahmin etmekten genellikle daha kolaydır. Satın alma sıklığı, dağıtım ilişkileri ve köklü markalar yararlı bir operasyonel öngörülebilirlik sağlar. P&G çeyrekte yatırım harcamalarına satışlarının %5,9'u olan 1,37 milyar $ ayırdı; Meta ise 64,60 milyar $'lık gelirinin %54'ü olan 34,91 milyar $ harcadı.
Ayrım, getirilerin zamanlaması ve belirsizliğiyle ilgili:
| Yatırım özelliği | P&G tarzı temel tüketim | Yapay zekâ altyapısına maruziyet |
|---|---|---|
| Talep öngörülebilirliği | Tekrarlayan hane alımları | Gelişen uygulamalarla hızlı büyüme |
| Sermaye ihtiyacı | Üretim ve dağıtım yatırımı | İşlem gücü, enerji ve tesislere büyük harcama |
| Ana belirsizlik | Hacim, fiyatlama ve girdi maliyetleri | Kapasite kullanımı, gelire dönüştürme ve yatırım getirisi |
| Hissedar açısından cazibe | Nakit dağıtımı ve kâr istikrarı | Uzun vadede potansiyel olarak daha hızlı büyüme |
| Değerleme duyarlılığı | Kalite primi ve faiz oranları | Büyüme beklentileri ve finansman koşulları |
Bu karşılaştırma şirketten şirkete önemli ölçüde değişir. Bazı teknoloji şirketleri muazzam nakit akışı üretirken bazı tüketici şirketleri finansal olarak zorlanıyor.
22 Ekim seansı, yatırımcıların ne kadar belirsizliği kabul edeceği konusunda daha seçici hâle geldiğini gösterdi. Cboe ayrıca 10 yıllık ABD Hazine tahvili getirisinin o gün %5'in altına indiğini belirtti; düşen getiriler temettü ödeyen hisseleri görece daha cazip kılar. Bu bağlantı Yapay zekâ rallisi stres testi: Nvidia kârı ve %5 getiriler yazısında inceleniyor.
Bu, yapay zekâ yatırım tezinin çöktüğü anlamına mı geliyor?
Tek bir seans bu sonucu kanıtlayamaz.
Bir sektör güçlü temel talep yaşarken yine de değerleme düzeltmesine uğrayabilir. Hisse fiyatı, işletmenin sağlayabileceğinden fazlasını varsaydığında getiriler hayal kırıklığı yaratır.
Yapay zekâ hisseleri için artık birkaç soru önem taşıyor:
- Bir sonraki gelir artışı için ne kadar sermaye gerekiyor?
- Müşteriler faaliyet ve amortisman maliyetlerini karşılayacak kadar ödüyor mu?
- Altyapı yüksek kullanım oranını koruyabilir mi?
- Donanım ne kadar hızlı eskiyecek?
- Rekabet, yatırımcılar sermayelerini geri almadan önce fiyatları düşürecek mi?
- Büyümenin ne kadarı mevcut değerlemelere zaten yansımış durumda?
Bir şirket artan gelir açıklarken, her ek satış doları beklenenden fazla yatırım gerektirdiği için yatırımcılar değerlemesini düşürebilir. Meta'nın geliri çeyrekte %26 büyüdü, ancak hisseleri yaklaşık %7 düştü.
P&G'nin görece gücü, yapay zekâ talebinin çökmesini gerektirmiyor. Yalnızca yatırımcıların daha büyük güvenle değerlendirebildikleri kâra daha yüksek değer biçmesini gerektiriyor.
Bu da bir portföyde her iki sektöre de yer açıyor. Temel tüketim hisseleri belirli bir büyüme anlatısına bağımlılığı azaltabilirken, seçilmiş teknoloji şirketleri uzun vadeli inovasyona maruziyet sağlayabilir.
Yatırım hatası, yararlı bir çeşitlendirme sinyalini tüm yapay zekâ hisselerinin değer kaybettiği iddiasına dönüştürmek olurdu.
P&G'nin nakit akışları neyi ortaya koyuyor?
Nakit üretimi, yatırımcıların istikrar için neden ödeme yapmaya istekli olduğunu açıklamaya yardımcı oluyor.
P&G çeyrekte 5,77 milyar $ faaliyetlerden nakit akışı üretti, yatırım harcamalarına 1,37 milyar $ ayırdı ve net kârın %93'üne denk gelen 4,40 milyar $ serbest nakit akışı elde etti (P&G'nin "serbest nakit akışı verimliliği"). 2,60 milyar $ temettü ödedi ve 1,25 milyar $ tutarında hisse geri aldı; toplam 3,85 milyar $. Kaynak: P&G bilanço açıklaması.
Bu rakamlar iki yararlı hesaplamaya imkân tanıyor:
| Hesaplama | Sonuç |
|---|---|
| Çeyreklik serbest nakit akışı ÷ temettüler | 1,69 kat |
| Çeyreklik serbest nakit akışı ÷ temettüler ve geri alımlar | 1,14 kat |
Bunlar, şirketin açıkladığı rakamlardan yapılmış SimianX hesaplamalarıdır. Çeyrekteki nakit üretiminin her iki hissedar dağıtımı türünü de karşıladığını gösteriyorlar.
Ancak yatırımcılar tek bir çeyreği dörtle çarpmaktan kaçınmalı. İşletme sermayesi, vergi ödemeleri, stoklar ve yatırım harcamaları yıl içinde değişir; son dokuz çeyrekte P&G'nin serbest nakit akışı çeyrek başına 2,85 milyar $ ile 4,40 milyar $ arasında seyretti.
Serbest nakit akışının birbiriyle yarışan birkaç kullanım alanı da var. Temettüler, geri alımlar, satın almalar ve borç geri ödemeleri aynı havuzdan beslenir. P&G, 1 Ekim 2026'da Personal Health Care işine katılan vitamin ve takviye markası Thorne'u 3,9 milyar $'a tamamen nakit olarak satın alma işlemini tamamladı. Bunun öncesinde, büyük ölçüde P&G'nin 5,76 milyar $ kısa vadeli borç eklemesi nedeniyle nakit 30 Haziran'daki 9,94 milyar $'dan 30 Eylül'de 15,37 milyar $'a yükseldi; bir yıl içinde vadesi gelen borç 17,03 milyar $'a ulaştı. Kaynak: 30 Eylül 2026'da sona eren çeyreğe ait P&G Form 10-Q.
Kalıcı bir temettü, tam bir iş döngüsü boyunca nakit üretimine bağlıdır. Büyük bir geri alım programı ise daha isteğe bağlıdır ve koşullar değiştiğinde ayarlanabilir.
Yatırım tezi açısından yararlı ayrım şu: P&G zaten önemli miktarda dağıtılabilir nakit üretiyor. Hissedarların ekonomik getiri elde etmek için yeni bir pazarın gelişmesini beklemesi gerekmiyor.
Mali yıllara göre P&G serbest nakit akışı, temettüler ve geri alımlar, 2019–2026
| Mali yıl (30 Haziran'da biter) | Net satışlar | Organik satış büyümesi | Çekirdek HBK | Faaliyetlerden nakit akışı | Yatırım harcaması | Serbest nakit akışı | Ödenen temettüler | Geri alımlar | Temettü + geri alımın SNA'ya oranı |
|---|---|---|---|---|---|---|---|---|---|
| 2019 MY | 67,68 mlr $ | +%5 | 4,52 $ | 15,24 mlr $ | 3,35 mlr $ | 11,90 mlr $ | 7,50 mlr $ | 5,00 mlr $ | %105 |
| 2020 MY | 70,95 mlr $ | +%6 | 5,12 $ | 17,40 mlr $ | 3,07 mlr $ | 14,33 mlr $ | 7,79 mlr $ | 7,41 mlr $ | %106 |
| 2021 MY | 76,12 mlr $ | +%6 | 5,66 $ | 18,37 mlr $ | 2,79 mlr $ | 15,58 mlr $ | 8,26 mlr $ | 11,01 mlr $ | %124 |
| 2022 MY | 80,19 mlr $ | +%7 | 5,81 $ | 16,72 mlr $ | 3,16 mlr $ | 13,57 mlr $ | 8,77 mlr $ | 10,00 mlr $ | %138 |
| 2023 MY | 82,01 mlr $ | +%7 | 5,90 $ | 16,85 mlr $ | 3,06 mlr $ | 13,79 mlr $ | 9,00 mlr $ | 7,35 mlr $ | %119 |
| 2024 MY | 84,04 mlr $ | +%4 | 6,59 $ | 19,85 mlr $ | 3,32 mlr $ | 16,52 mlr $ | 9,31 mlr $ | 5,01 mlr $ | %87 |
| 2025 MY | 84,28 mlr $ | +%2 | 6,83 $ | 17,82 mlr $ | 3,77 mlr $ | 14,04 mlr $ | 9,87 mlr $ | 6,50 mlr $ | %117 |
| 2026 MY | 87,03 mlr $ | +%1 | 6,89 $ | 19,56 mlr $ | 4,41 mlr $ | 15,15 mlr $ | 10,23 mlr $ | 5,03 mlr $ | %101 |
| 2027 MY beklentisi | +%2 ile +%4 arası | +%1 ile +%3 arası | 6,89–7,11 $ | — | Satışların %4,5–5,5'i | Net kârın %85–90'ı | 10 mlr $'ın üzerinde | yaklaşık 5 mlr $ | — |
Kaynaklar: SEC EDGAR XBRL üzerinden P&G Form 10-K verileri (satışlar, nakit akışları, temettüler, geri alımlar); organik büyüme ve çekirdek HBK, P&G'nin dördüncü çeyrek bilanço açıklamalarından; 2027 MY beklentisi 22 Ekim 2026 açıklamasından. Serbest nakit akışı (SNA) ve son sütun SimianX hesaplamalarıdır.
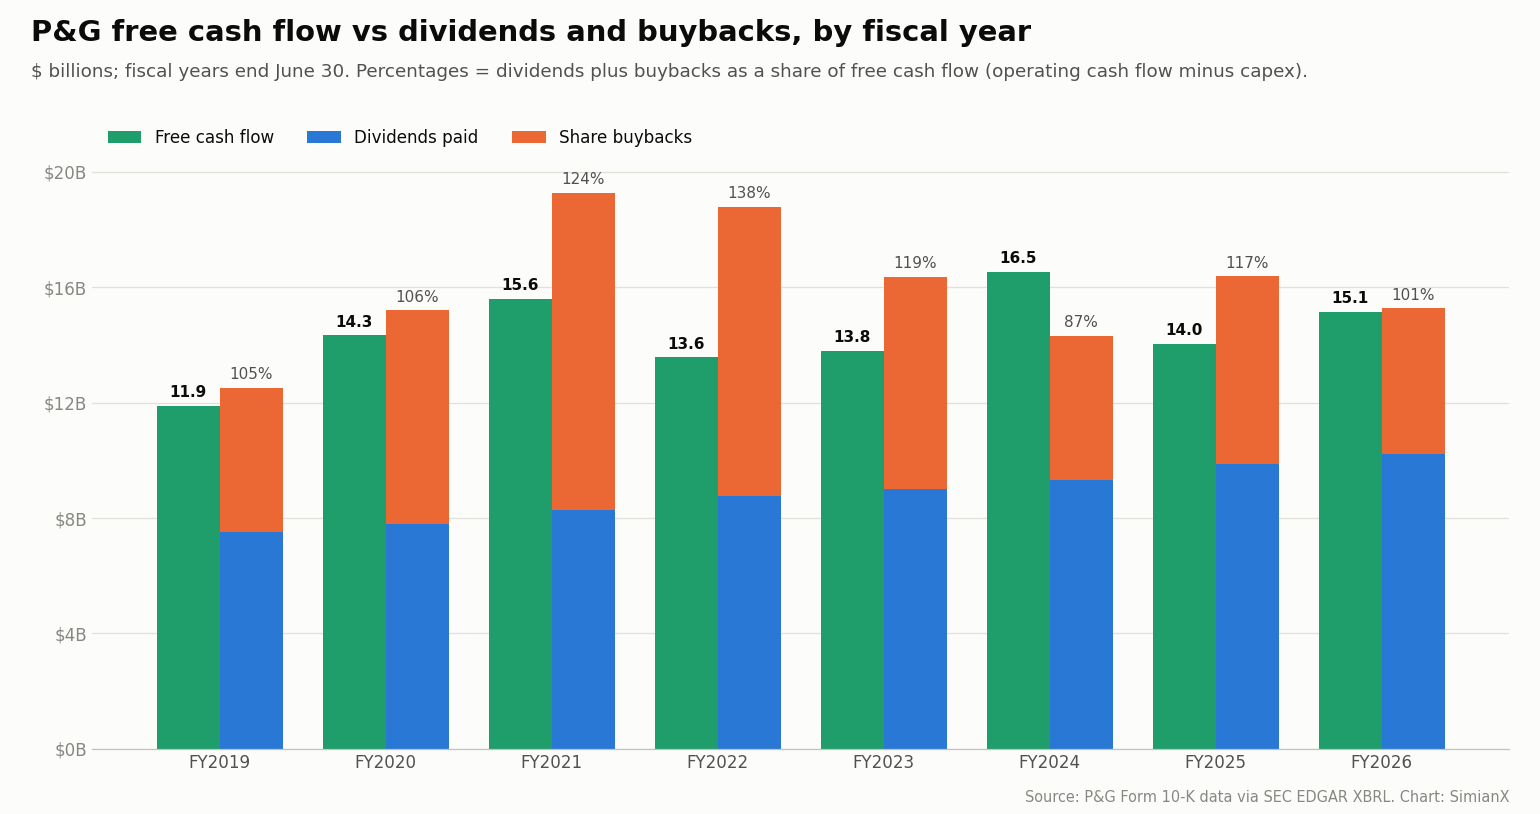
İki eğilim öne çıkıyor. Çekirdek HBK yedi yılda 4,52 $'dan 6,89 $'a, yılda yaklaşık %6,2 yükseldi; ancak 2026 mali yılında yalnızca %1 arttı ve 2027 mali yılı için beklenti %0–3. Ayrıca P&G sekiz yılın yedisinde serbest nakit akışının kabaca tamamını veya daha fazlasını hissedarlara iade etti; bu nedenle Thorne gibi bir satın alma yaptığında nakit yığını değil, borcu esneyen kalem oluyor.
Yükselişten sonra P&G'nin temettüsü cazip mi?
P&G, 13 Ekim 2026'da hisse başına 1,0885 $ çeyreklik temettü ilan etti; temettü, 23 Ekim itibarıyla kayıtlı hissedarlara 16 Kasım veya sonrasında ödenecek. Bu çeyreklik oranı yıllıklandırmak hisse başına 4,354 $ ediyor. Oran, bir yıl önceki %5,0'lık artışın ardından Nisan–Haziran 2026 çeyreğinde 1,0568 $'dan %3,0 yükseltilmişti. Kaynak: P&G temettü ilanı, Form 8-K Exhibit 99 (13 Ekim 2026).
165,59 $ fiyatta, öngörülen yıllık temettü verimi şöyle:
4,354 $ ÷ 165,59 $ = %2,63
23 Ekim'deki 161,02 $'lık kapanışta bu oran %2,70. P&G, 136 yıldır kesintisiz temettü ödediğini ve temettüsünü 70 yıldır üst üste artırdığını belirtiyor. Kaynak: P&G yatırımcı ilişkileri.
Cazibe, alışılmadık derecede yüksek bir başlangıç veriminden değil, temettünün kalıcılığından ve büyüme potansiyelinden kaynaklanıyor. Hemen gelir arayan bir alıcı bu verimi mevcut tahvil getirileri ve diğer gelir getiren varlıklarla karşılaştırmalı; 22 Ekim'de 10 yıllık ABD Hazine tahvili getirisi %5 civarındayken temettü verimi risksiz faiz oranının epey altında kalıyor. Bir hisse senedi temettüsü büyüyebilir, ancak hem ödeme hem de hisse fiyatı risk taşır.
Zamanlama da dikkat gerektiriyor. Yaklaşan temettü hakkı olmadan işlem gören bir hisse normalde mekanik bir fiyat düzeltmesi yaşar. Kayıt tarihi 23 Ekim olduğu ve ABD'de işlemler bir iş gününde takas edildiği için 23 Ekim aynı zamanda temettü hak kullanım (ex-dividend) tarihiydi. 22 Ekim sonrasındaki seansı değerlendiren yatırımcılar, her fiyat değişimini duyarlılığa dair yeni bir sinyal olarak yorumlamadan önce bunu hesaba katmalı.
İyimser (bull) senaryodaki en büyük zayıflık ne?
Marjlar baskı altında kalmaya devam ediyor.
P&G'nin güçlenen talebi hammadde, enerji ve nakliyedeki enflasyonu ortadan kaldırmadı. Şirket, 2027 mali yılı için beklediği emtia maliyeti kaynaklı olumsuz etkiyi Temmuz beklentisindeki yaklaşık 1 milyar $'dan yaklaşık vergi sonrası 1,4 milyar $'a yükseltti ve beklenen net faiz kaynaklı olumsuz etkiyi iki katına çıkardı:
| 2027 mali yılı olumsuz etkisi (vergi sonrası) | 29 Temmuz 2026 beklentisi | 22 Ekim 2026 beklentisi |
|---|---|---|
| Emtialar (hammadde, enerji, nakliye) | yaklaşık 1,0 milyar $ | yaklaşık 1,4 milyar $ |
| Daha yüksek net faiz gideri | 150 milyon $ | 300 milyon $ |
| Daha düşük faaliyet dışı gelir | 150 milyon $ | 150 milyon $ |
| Olumsuz döviz kuru etkisi | 50 milyon $ | 50 milyon $ |
| Hisse başına toplam | 0,56 $ (çekirdek HBK büyümesinde %8 baskı) | 0,79 $ (çekirdek HBK büyümesinde %11 baskı) |
Kaynaklar: P&G'nin 29 Temmuz 2026 ve 22 Ekim 2026 tarihli bilanço açıklamaları.
Çeyrekte çekirdek brüt marj 150 baz puan düştü: Emtialar 140 baz puan, ürüne yeniden yatırımlar 140 ve olumsuz ürün karması 50 baz puan maliyet yarattı; bunu kısmen 120 baz puanlık verimlilik tasarrufu, düşen gümrük tarifesi maliyetleri ve geri kazanımlardan gelen 50 ve fiyatlamadan gelen 20 baz puan dengeledi. Çekirdek faaliyet marjı, toplam 250 baz puanlık verimlilik tasarrufuna rağmen 80 baz puan düşüşle %25,9'a geriledi.
Bu önemli bir gerilim yaratıyor. Piyasa P&G'yi güvenilir tüketici talebi nedeniyle ödüllendirdi; oysa aynı dönemde yükselen petrol fiyatları (Cboe'ye göre 22 Ekim'de Brent varil başına 113 $ civarında) tüketim ürünlerinin üretim ve dağıtım maliyetlerine baskı ekliyordu.
Enerji, teslimat kamyonlarının kullandığı yakıttan fazlasını etkiler. Şunları da etkiler:
- Ambalaj malzemeleri
- Kimyasal girdiler
- Fabrika işletme maliyetleri
- Navlun ücretleri
- Tedarikçi fiyatlaması
- Tüketicinin satın alma gücü
P&G'nin marka gücü ona verimlilik iyileştirmeleri, ürün yeniden tasarımı ve seçici fiyat artışları gibi seçenekler sunuyor. Bu seçenekler rekabetle sınırlı. Haneler özel markalara (private label) yönelirse, artan maliyetleri fiyatlara yansıtmak zorlaşır. P&G bu maliyetleri üstlenirse marjlar zarar görür.
Dolayısıyla şirketin savunmacı nitelikleri talebin görece istikrarıyla ilgili. İstikrarlı kâr marjlarını garanti etmiyorlar.
P&G tam yıl beklentisini yükseltti mi?
Beklenti değişikliği, hisse hareketinin coşkulu bir yorumunun ima edebileceğinden daha dardı.
| 2027 mali yılı beklenti kalemi | 29 Temmuz 2026 | 22 Ekim 2026 |
|---|---|---|
| Toplam net satış büyümesi | +%1 ile +%3 arası | +%2 ile +%4 arası (1 Ekim'den itibaren Thorne dahil) |
| Organik satış büyümesi | +%1 ile +%3 arası | +%1 ile +%3 arası (değişmedi) |
| Seyreltilmiş (GAAP) HBK büyümesi | 6,62 $'a göre +%1 ile +%5 arası | +%1 ile +%5 arası (değişmedi) |
| Çekirdek HBK | 6,89–7,11 $, orta nokta 7,00 $ | 6,89–7,11 $, orta nokta 7,00 $ (değişmedi) |
| Çekirdek efektif vergi oranı | yaklaşık %20 | %20 ile %21 arası |
| Yatırım harcaması | Net satışların %4,5–5,5'i | Net satışların %4,5–5,5'i |
| Serbest nakit akışı verimliliği | %85–90 | %85–90 |
| Temettüler | yaklaşık 10 milyar $ | 10 milyar $'ın üzerinde |
| Hisse geri alımları | yaklaşık 5 milyar $ | yaklaşık 5 milyar $ |
Kaynak: P&G'nin 29 Temmuz ve 22 Ekim 2026 tarihli bilanço açıklamaları, SEC EDGAR üzerinde.
Satın almaya bağlı olarak raporlanan satışlardaki artış, mevcut işteki bir iyileşmeden ayrı tutulmalı.
Organik büyüme; satın almaları, elden çıkarmaları ve kur hareketlerini dışarıda bırakır. Temel müşteri talebinin hızlanıp hızlanmadığını değerlendirirken genellikle daha yararlı ölçüttür.
Değişmeyen kâr aralığı da bilgi veriyor. Yönetim, hisse başına 0,23 $'lık ek olumsuz etkiyi üstlenirken aynı çekirdek HBK aralığını korudu; bu da işin kendisinin Temmuz'a göre daha iyi gittiğini ima ediyor. Ancak aralığı yükseltmedi; bu da yılın geri kalanı için anlamlı bir belirsizliği kabul ettiğini gösteriyor.
Makul bir yorum şu: Çeyrek, aşağı yönlü kaygıları azalttı ama tam yıl için belirgin şekilde daha hızlı bir kâr patikası ortaya koymadı.
HBK beklentisi yükseltilmeden hisse neden yükselsin?
Birkaç açıklama bir arada geçerli olabilir:
- Yatırımcılar, artan emtia faturası göz önüne alındığında beklentinin düşürülmesinden korkuyordu.
- Daha güçlü hacim, mevcut hedefleri daha inandırıcı kıldı.
- Beklenti üstü kâr, yakın vadeli güveni artırdı.
- Teknoloji satışı sırasında savunmacı hisseler daha cazip hâle geldi.
- Yatırımcılar benzer beklenen kâr için daha yüksek bir çarpan ödemeye istekli oldu.
Son açıklamanın gelecekteki getiriler açısından sonuçları var. Daha yüksek bir değerleme mevcut hissedarları ödüllendirirken hisseyi yeni alıcılar için daha az cazip hâle getirebilir.
P&G hissesi 166 $ civarında pahalı mı?
22 Ekim kapanışı ve yönetimin 7,00 $'lık çekirdek HBK orta noktası kullanıldığında:
165,59 $ ÷ 7,00 $ = beklenen çekirdek kârın 23,7 katı
Bir önceki günün 156,84 $'lık kapanışında aynı çarpan 22,4 kattı; 2026 mali yılının 6,89 $'lık çekirdek HBK'sine göre ise 24,0 kat. Bu hesaplama, ayrı bir analist konsensüs tahmini yerine şirket beklentisini kullanıyor. 30 Eylül itibarıyla 2.317,8 milyon dolaşımdaki hisseyle, 22 Ekim kapanışı P&G'ye yaklaşık 384 milyar $ değer biçiyor.
Bu çarpanla P&G yüksek kaliteli bir işletme olarak fiyatlanıyor. Yatırımcılar marka gücü, tekrarlayan talep, dağıtım ölçeği ve güvenilir nakit üretimi için ödeme yapıyor. Karşılaştırma için State Street, temel tüketim fonunun portföyündeki hisselerin fiyat/kazanç oranını 22 Ekim itibarıyla 26,9 olarak gösteriyor. Kaynak: State Street XLP fon sayfası.
Yatırımcılar ayrıca görece mütevazı bir kâr getirisini (earnings yield) kabul ediyor:
7,00 $ ÷ 165,59 $ = %4,23
Kâr getirisi vaat edilmiş bir getiri değildir. Kâr artabilir veya azalabilir ve yalnızca bir kısmı dağıtılır.
Aşağıdaki tablo, hissenin değerinin yatırımcıların aynı kâra biçtiği çarpana ne kadar duyarlı olduğunu gösteriyor:
| Örnek F/K | 7,00 $ HBK ile değer |
|---|---|
| 20 kat | 140 $ |
| 22 kat | 154 $ |
| 24 kat | 168 $ |
| 26 kat | 182 $ |
Bunlar değerleme örnekleridir, analist hedefleri değildir.
Yaklaşık 166 $ seviyesinde, yakın vadeli senaryonun büyük bir kısmı zaten yatırımcıların güvenilirlik için prim ödemeye devam etmesine dayanıyor.
Kâr istikrarlı kalır ama çarpan düşerse, işletme kabul edilebilir performans gösterse bile hisseler gerileyebilir.
Savunmacı bir hisse yine de kötü getiri sağlayabilir mi?
Evet. Güvenilir operasyonlar ve cazip yatırım getirileri farklı değişkenlere bağlıdır.
Örnek niteliğinde üç yıllık bir yatırımı ele alalım:
- Başlangıç fiyatı: yaklaşık 166 $
- Başlangıç HBK: 7,00 $
- Yıllık HBK büyümesi: %4
- Üç yıl sonra HBK: yaklaşık 7,87 $
24 katlık bir dönem sonu çarpanında ortaya çıkan fiyat yaklaşık 189 $ olur. 20 katta ise yaklaşık 157 $ olur.
Şirket her iki durumda da kârını büyütüyor. Değerleme değiştiği için hissedar çok farklı fiyat getirileri yaşıyor.
Temettüler toplam getiriye katkı yapar, ancak çarpan daralmasının etkisini ortadan kaldırmaz.
Bu durum, güçlü bir bilanço günü rallisinden sonra özellikle önem taşıyor. Savunmacı bir hisse, tam da yatırımcıların diğer varlıkları tutmaktan en az rahatlık duyduğu anda kalabalıklaşabilir.
Disiplin; makul bir iş sonuçları aralığı tahmin etmek, makul değerlemeler biçmek ve ortaya çıkan getirileri alternatiflerle karşılaştırmaktır.
P&G'nin yükselişi tüketicilerin sağlıklı olduğunu kanıtlıyor mu?
Belirli kategoriler ve markalar hakkında cesaret verici kanıt sunuyor.
Her hanenin veya her tüketici sektörünün güçlü olduğunu kanıtlamıyor.
Tüketiciler güvendikleri deterjanı almaya devam ederken restoran, mobilya veya elektronik harcamalarını azaltabilir. Ayrıca bir kategoride premium ürünler alırken başka bir kategoride mağaza markalarını seçebilirler. Walmart & Target 2026: ABD tüketici stres sinyallerini çözümlemek yazısında ele alınan perakendeci sinyalleri gerekli bir çapraz kontroldür.
Birkaç faktör yorumu karmaşıklaştırıyor:
- Perakendeci stok değişimleri sevkiyatları etkileyebilir.
- Promosyon faaliyetleri hacmi artırabilir.
- Ürün lansmanları geçici kazanımlar yaratabilir.
- Daha varlıklı haneler premium kategorileri desteklerken düşük gelirli tüketiciler baskı altında kalabilir.
- Pazar payı kazanımları, genel kategori yavaş büyürken bile tek bir şirkete fayda sağlayabilir.
P&G'nin sonuçları en iyi, ürün portföyünün ve uygulamasının dayanıklı kaldığına dair kanıt olarak okunur.
Genel tüketiciyi değerlendirmek için yatırımcılar ev ürünleri eğilimlerini perakendeci yorumlarıyla, reel harcanabilir gelirle, istihdamla ve kredi koşullarıyla karşılaştırmalı.
Tek bir büyük şirket değerli bir veri noktasıdır. Yine de tüketici ekonomisinin yalnızca bir parçasıdır.
Tüm temel tüketim hisseleri aynı derecede savunmacı mı?
Sektör, ekonomisi birbirinden çok farklı işletmeleri kapsıyor.
| İşletme türü | Temel avantaj | Ana kırılganlık |
|---|---|---|
| Ev ürünleri | Sık alım ve köklü markalar | Girdi maliyetleri ve özel marka rekabeti |
| İçecekler | Marka sadakati ve dağıtım ölçeği | Değişen zevkler ve ambalaj maliyetleri |
| Paketli gıdalar | Tekrarlayan talep | Zayıf hacim ve perakendecinin pazarlık gücü |
| Temel tüketim perakendecileri | Müşteri trafiği ve uygun fiyat konumlanması | Dar marjlar ve işçilik maliyetleri |
| Tütün | Fiyatlama ve nakit üretimi | Düzenlemeler ve azalan hacimler |
Bir sektör fonu satın alan yatırımcı, bu maruziyetlerin bir bileşimini satın alıyor.
Örneğin State Street'in Consumer Staples Select Sector SPDR ETF'si (XLP), 22 Ekim 2026'da 34 hisse tutuyordu. En büyük ağırlıklar Walmart (%10,88), Costco (%9,11), Procter & Gamble (%7,76), Coca-Cola (%7,44), Philip Morris International (%6,34), Altria (%4,56) ve Colgate-Palmolive (%4,50) idi. Dolayısıyla fonun davranışı P&G'nin sonuçlarından çok daha fazlasına bağlı. Kaynak: State Street fon sayfası.
Çeşitlendirilmiş bir fon şirkete özgü riski azaltabilir, ancak değerleme riskini ortadan kaldırmaz ve her varlığın güçlü organik büyümeye sahip olduğunu garanti etmez.
P&G, markalı ev ve kişisel bakım ürünlerine maruziyet isteyen yatırımcılar için görece odaklı bir seçimdir. Amaç teknolojiden uzaklaşarak geniş bir çeşitlendirme sağlamaksa, bir sektör fonu daha uygun olabilir.
Yatırımcılar bu rotasyonun kalıcı olup olmayacağını nasıl anlayabilir?
Liderlikte kalıcı bir değişim, tek bir güçlü seanstan fazlasını gerektirir. Sektör düzeyindeki sinyalleri S&P 500 sektör rotasyonu el kitabımızda ele alıyoruz.
Aşağıdaki sinyaller daha iyi kanıt sağlar:
- Süregelen görece güç: Temel tüketim hisseleri, teknolojinin toparlandığı günler de dahil olmak üzere birkaç hafta boyunca daha iyi performans gösterir.
- Kâr tahmini yükseltmeleri: Analistler yalnızca daha yüksek çarpanlar biçmek yerine ileriye dönük kâr tahminlerini yükseltir.
- Daha geniş katılım: Liderlik birkaç işletmeye ve kategoriye yayılır.
- İstikrarlı talep: Hacim, giderek pahalılaşan promosyonlara gerek kalmadan pozitif kalır.
- Marj iyileşmesi: Verimlilik, girdi maliyeti baskısının üstesinden gelmeye başlar.
- Fon akışı teyidi: Sektöre giren fonlar, fiyatların ima ettiği yorumu destekler.
- Daha seçici yapay zekâ yatırımı: Piyasa, yapay zekâyla ilgili tüm hisseleri birlikte satmak yerine şirketleri nakit getirilerine göre ayırt eder.
Temel tüketim hisseleri, kâr tahminleri değişmeden yükselirse hareket esas olarak bir değerleme kaymasıdır. Bu bir süre devam edebilir, ancak sınırları vardır.
Hacim, marjlar ve kâr tahminleri birlikte iyileşirse senaryo daha kalıcı hâle gelir.
SimianX AI kullanan okurlar, bir yatırım tezini sorgularken bu ayrımı uygulayabilir: Beklenen getirinin hangi kısmı iş büyümesinden, hangi kısmı temettülerden geliyor ve hangi kısmı diğer yatırımcıların daha fazla ödemesini gerektiriyor?
SimianX'in araştırma sürecine dair açıklaması, birbiriyle yarışan argümanları incelemeyi vurguluyor. Bu yaklaşım burada yararlı, çünkü hem talebe dair iyimser kanıtlar hem de değerlemeye dair temkinli kanıtlar önemli.
PG için iyimser (bull), temel ve kötümser (bear) senaryolar neler?
Aşağıdaki senaryolar, kâr ve değerlemenin nasıl etkileşebileceğini örneklendiriyor. Tahmin veya alım-satım önerisi değildir.
| Senaryo | Örnek HBK | Örnek F/K | İma edilen fiyat | Ana varsayım |
|---|---|---|---|---|
| Kötümser (bear) | 6,60 $ | 20 kat | 132 $ | Maliyetler veya zayıf talep beklentileri zayıflatır |
| Temel | 7,00 $ | 23 kat | 161 $ | Beklenti tutar ve kalite primi korunur |
| İyimser (bull) | 7,40 $ | 25 kat | 185 $ | Daha iyi talep ve marjlar daha yüksek kârı destekler |
Temettüler hariç tutulmuştur ve belirli bir gerçekleşme tarihi varsayılmamıştır.
Tablo, yükseliş sonrasında alıcılar için bir güçlüğü öne çıkarıyor. Temel senaryo 165,59 $'dan çok az fiyat potansiyeli sunarken, iyimser senaryo hem kârın iyileşmesini hem de prim değerlemenin sürmesini gerektiriyor.
Kötümser senaryo, hane talebinde bir çöküş gerektirmiyor. Daha düşük bir çarpanla birleşen mütevazı bir kâr hayal kırıklığı yeterli olur.
Bu, P&G'yi her yatırımcı için cazip olmaktan çıkarmaz. Aşırı teknoloji ağırlığını azaltan biri, hissenin çeşitlendirme faydalarına değer verebilir. Yeni bir pozisyondan yüksek mutlak getiri arayan biri ise daha düşük bir giriş fiyatı veya kârın hızlandığına dair daha güçlü kanıt isteyebilir.
Yatırımcılar %5,6'lık yükselişin peşinden koşmalı mı?
Senaryo, tek seanslık bir hareketin peşinden koşmaktan çok sabırlı bir portföy çeşitlendirmesi için daha güçlü.
Mevcut hissedarlar, talebin beklenenden daha dayanıklı olduğuna dair yararlı bir teyit aldı. Yeni yatırımcılar için ise daha yüksek fiyat hata payını daraltıyor.
Pratik bir karar süreci şöyledir:
- Portföy ihtiyacını belirleyin. Amacın gelir mi, daha düşük teknoloji yoğunlaşması mı, yoksa sermaye büyümesi mi olduğuna karar verin.
- Gerekli getiriyi belirleyin. Kâr büyümesinin ve temettülerin makul olarak ne sağlayabileceğini tahmin edin.
- Değerlemeyi zorlayın. Getirileri daha düşük bir dönem sonu çarpanıyla test edin.
- Talebin kalitesini gözden geçirin. Hacmi, promosyonları ve pazar payını birlikte takip edin.
- Nakit karşılamasını izleyin. Temettüleri ve geri alımları tam yıllık serbest nakit akışıyla karşılaştırın.
- Pozisyon büyüklüğünü buna göre seçin. Savunmacı bir hissenin de önemli ölçüde düşebileceği ihtimalini hesaba katın.
Kademeli alım, tek bir bilanço günü fiyatına bağımlılığı azaltabilir. Yatırım senaryosu marjların toparlanmasına dayanıyorsa bir çeyrek daha beklemek de makul olabilir.
Bu seçimi tüm teknoloji hisselerini satıp tamamen temel tüketim hisseleri almak olarak yorumlamaya gerek yok. Daha yararlı yanıt, uzun vadeli büyümeye maruziyeti, getirileri bugün daha kolay değerlendirilebilen işletmelerle dengelemektir.
SSS: P&G hissesi neden yükseldi ve sırada ne var?
P&G hissesi 22 Ekim 2026'da neden %5,6 yükseldi?
P&G, 2027 mali yılının ilk çeyreğinde 1,89 $'lık piyasa beklentisine karşı 2,00 $ çekirdek HBK, %4 organik satış büyümesi ve %2,4 hacim artışı açıkladı; artan emtia maliyetlerine rağmen tam yıl HBK beklentisini korudu. Aynı gün Meta'nın negatif serbest nakit akışı ve yatırım harcaması planı yatırımcıları yapay zekâ hisselerinden çıkarıp savunmacı işletmelere yöneltti.
P&G'nin 2027 mali yılı ilk çeyrek sonuçları neydi?
Temmuz–Eylül 2026 dönemi için P&G 23,28 milyar $ (+%4) net satış, %4 organik satış büyümesi, 1,97 $ seyreltilmiş HBK, 2,00 $ (+%1) çekirdek HBK, 5,77 milyar $ faaliyetlerden nakit akışı ve 4,40 milyar $ serbest nakit akışı açıkladı. Temettüler ve geri alımlar yoluyla 3,85 milyar $ iade etti.
Teknoloji satışı sırasında temel tüketim hisseleri güvenli bir yatırım mı?
Temel tüketim hisselerinin talebi genellikle daha istikrarlıdır; bu da teknoloji maruziyetini çeşitlendirmeye yardımcı olabilir. Yine de yüksek değerlemeler, girdi enflasyonu, rekabet veya değişen tüketici davranışı nedeniyle hisseleri düşebilir. Yükselişin ertesi günü olan 23 Ekim'de temel tüketim hisselerinin çoğu yaklaşık %2 ile %3,5 arasında düştü.
Son bilanço açıklamasından sonra P&G hissesi ucuz mu?
22 Ekim kapanış fiyatında PG, yönetimin 2027 mali yılı için verdiği 7,00 $'lık çekirdek HBK orta noktasının yaklaşık 23,7 katından işlem gördü; bir gün önce bu oran 22,4 kattı. Bu, önemli bir kalite primini yansıtıyor; dolayısıyla cazip getiriler kârın gerçekleşmesine ve yatırımcıların biçmeye devam edeceği değerlemeye bağlı.
P&G'nin temettü verimi nedir?
Çeyreklik temettü hisse başına 1,0885 $, yani yılda 4,354 $; bu, 165,59 $'da %2,63, 23 Ekim'deki 161,02 $'lık kapanışta ise %2,70 verim demek. P&G temettüsünü 70 yıldır üst üste artırıyor.
P&G'nin performansı yapay zekâ patlamasının bittiği anlamına mı geliyor?
Kanıtlar, finansman maliyetleri, yatırım harcamaları ve yapay zekâ yatırımlarının getirisi konusunda yeniden alevlenen kaygıyı destekliyor. Yapay zekâ talebinin çöktüğünü veya yapay zekâyla bağlantılı her şirketin aynı görünümle karşı karşıya olduğunu kanıtlamıyor.
PG yatırımcıları önümüzdeki birkaç çeyrekte neyi izlemeli?
En yararlı göstergeler organik hacim, promosyon yoğunluğu, girdi maliyetleri, marjlar ve serbest nakit akışı; ayrıca Thorne'un ve ek kısa vadeli borcun kârı nasıl etkileyeceği. Bu ölçütlerin tamamında süregelen iyileşme, yükselişi kısa süreli bir savunmacı alım dalgasından çok daha ikna edici biçimde destekler.
Sonuç: Temel tüketim hisseleri ilgiyi hak etti, ama fiyat hâlâ önemli
P&G, yatırımcıların devasa yapay zekâ yatırımlarının ekonomisini sorguladığı bir anda somut talep kanıtı sunduğu için sahnenin yıldızı oldu.
Hacimdeki toparlanma, beklenti üstü kârı daha ikna edici kıldı. Nakit üretimi hissedar dağıtımlarını destekledi. Ev ürünleri ve içecek hisselerindeki daha geniş yükseliş, yatırımcıların portföy dengesini yeniden düşündüğünü gösterdi.
Sınırlamalar ise net: Çekirdek HBK %1 büyüdü, emtia faturası 400 milyon $ arttı, marjlar daraldı ve hissenin değerlemesi tek günde keskin biçimde yükseldi.
P&G'nin raporu, dayanıklı bir tüketici işletmesine sahip olmanın gerekçesini güçlendirdi. Yükseliş ise giriş fiyatını daha zorlayıcı hâle getirdi.
Yatırımcılar için bir sonraki adım, iyileşen operasyonel sonuçların bu primi birkaç çeyrek boyunca haklı çıkarıp çıkaramayacağını değerlendirmek. Hacmi, marjları ve nakit getirilerini hisse fiyatıyla birlikte takip edin.
Birbiriyle yarışan yatırım argümanlarını incelemek ve hem işletmenin dayanıklılığını hem de değerlemeyi hesaba katan bir araştırma çerçevesi oluşturmak için SimianX AI'ı keşfedin.
Bu sayfa nasıl güncelleniyor: Çeyreklik tablolar P&G'nin bilanço açıklamalarını (Form 8-K, Exhibit 99.1), yıllık tablo ise SEC EDGAR XBRL'deki Form 10-K verilerini kullanır. Her ikisi de P&G'nin Ocak 2027 sonunda beklenen 2027 mali yılı ikinci çeyrek raporunun ardından güncellenecek. Fiyatlar normal seans kapanışlarıdır. Bu sayfa analizdir, yatırım tavsiyesi değildir.
İlgili Okumalar
- Meta Yatırım Harcaması Çeyrek Çeyrek: 3Ç26'da 34,9 Milyar $
- AI capex 2026: Big Tech nakit akışının %96'sını harcıyor
- Yıllara Göre Tesla Serbest Nakit Akışı: 3Ç26'da 1,5 Mlr $
- Walmart & Target 2026: ABD Tüketici Stres Sinyalleri
- S&P 500 Sektör Rotasyonu El Kitabı: Yapay Zekâ Sinyalleri
- Küresel tahvil satışı: 30 yıllık getiri 19 yılın zirvesinde
- Yapay Zeka Rallisi Stres Testi: Nvidia ve %5 Getiri 2026
- Jensen Huang AI balonunu mu şişiriyor? Nvidia incelemesi
- Yapay zeka hisseleri düştü: OpenAI kuşkusu ve bilançolar
- Yapay Zekâ Hisse Analizi Yenilendi: 8 Ajanlı Komiteye Sorun
- Daha fazla analiz için Yapay zekâ ve piyasalar konu merkezine göz atın
Kaynaklar
- SEC EDGAR — P&G 2027 mali yılı ilk çeyrek sonuçları, Form 8-K Exhibit 99.1 (22 Ekim 2026)
- SEC EDGAR — 30 Eylül 2026'da sona eren çeyreğe ait P&G Form 10-Q
- SEC EDGAR — P&G dördüncü çeyrek ve 2026 mali yılı sonuçları ile 2027 MY beklentisi (29 Temmuz 2026)
- SEC EDGAR — P&G çeyreklik temettü ilanı (13 Ekim 2026)
- SEC EDGAR — P&G XBRL şirket verileri (yıllık nakit akışı verileri)
- SEC EDGAR — P&G başvuru dizini (8-K)
- SEC EDGAR — Meta 2026 üçüncü çeyrek sonuçları, Form 8-K Exhibit 99.1 (21 Ekim 2026)
- P&G — Yatırımcı ilişkileri: çeyreklik temettü ve temettü geçmişi (13 Ekim 2026)
- P&G — Yatırımcı ilişkileri: 2027 mali yılı ilk çeyrek sonuçları
- Cboe — Teknoloji satışı savunmacı hisselerde yükselişe yol açtı (22 Ekim 2026)
- Nasdaq — PG geçmiş fiyatları
- Nasdaq — PG kâr açıklamaları ve konsensüs sürprizi geçmişi
- CNBC — S&P 500 endeks fiyatı
- State Street — Consumer Staples Select Sector SPDR ETF (XLP) portföyü ve özellikleri
- Investopedia — Organik büyüme
- Investopedia — Serbest nakit akışı (FCF)
- Investopedia — Temettü hak kullanım (ex-dividend) tarihi