
 Yazan: Muke
Google Cloud İkiye Katlanırken Alphabet Neden Düştü? Nakdi İzleyin
Google Cloud geliri %103 büyüse de Alphabet'in serbest nakit akışı 2026'nın üçüncü çeyreğinde eksi $9.065 milyara geriledi. Şirket $42.290 milyar faaliyet nakit akışı yarattı ve maddi duran varlık alımlarına $51.355 milyar harcadı. Cloud'un ticari ilerlemesi gerçek; bu büyümeyi sunmak için hemen gereken nakit, grubun ürettiği nakitten daha hızlı artıyor.
Bu ayrım, manşetteki beklenti altı kârdan daha fazlasını açıklıyor. Cloud, Alphabet'in faaliyetlerini güçlendirirken altyapı harcamaları, stoklar, ortak araştırmalar ve finansman, adi hissedarlara nakit dönüşünü geciktirebilir. Daha düşük hisse fiyatı, ancak gelecekteki ekonomik sonuçlar giriş fiyatını haklı çıkarıyorsa yatırım potansiyelini artırır.
Bu analiz Alphabet'in resmî çeyreklik açıklamalarını ve 28 Ekim sonuç toplantısını kullanıyor. Finansal tablolar aksi belirtilmedikçe milyar ABD doları cinsindedir. Sayılarda ondalık ayırıcı olarak nokta kullanılır. Hesaplamalarda kaynak hassasiyeti korunmuş, gösterilen yüzdeler yuvarlanmıştır. Örnek nakit akışı senaryoları varsayımdır; yönetim tahmini değildir.
Alphabet 2026 üçüncü çeyrek sonuçları: kısa yanıt
Resmî üçüncü çeyrek sonuç açıklaması, gelir ve faaliyet kârı artarken nakde dönüşümün zayıfladığını gösteriyor.
| Gösterge | Q3 2025 | Q3 2026 |
|---|---|---|
| Konsolide gelir | $102.346 | $127.577 |
| Google Cloud geliri | $15.157 | $30.709 |
| Konsolide faaliyet kârı | $31.228 | $40.576 |
| Adi hisse başına sulandırılmış kâr, USD | $2.87 | $2.12 |
| Serbest nakit akışı | $24.461 | −$9.065 |
Cloud, kendi gelirindeki $15.552 milyarlık artışın Alphabet'in $25.231 milyarlık artışına bölünmesiyle hesaplanan grup ek gelirinin yaklaşık %61.6'sını sağladı. Küçük bir deney değil, önemli bir büyüme motoru. Ancak yatırımcılar, nakit akışı birden fazla ürünün altyapısını ve araştırmasını desteklemek zorunda olan grubun tamamına ortak oluyor.
Associated Press, gelirin aktardığı $127.97 milyarlık FactSet tahmininin, hisse başına kârın da yaklaşık $3.01 beklentisinin altında kaldığını bildirdi. Bunlar belirli bir veri sağlayıcının tahminleridir. Şirketin $2.12 EPS'si ile aşağıda ele alınan mekanik olarak düzeltilmiş rakam, birbirinin yerine kullanılabilecek beklenti ölçüleri sayılmamalıdır.
GOOGL piyasa verisi görünümü, 28 Ekim normal seans kapanışını $324.89 ve saat 19.59 EDT'deki seans sonrası fiyatı $292.50 olarak gösteriyordu; bu, söz konusu kapanışa göre %9.97 düşüş demekti. Belirli bir zamana ait bu uzatılmış seans fiyatı ilk tepkiyi anlatır; 29 Ekim normal seans kapanış getirisi değildir.
Çeyrekler itibarıyla Alphabet serbest nakit akışı: dönüşün bağlamı
Alphabet, GAAP dışı serbest nakit akışını faaliyet nakit akışından maddi duran varlık alımlarının çıkarılması olarak tanımlar. Bu tanım, yatırım veya finansman kaynaklı her nakit çıkışını düşmez. Şirket satın almaları, yatırım alımları, temettüler ve borç ödemeleri ayrı ele alınmalıdır.
2025 dördüncü çeyrek açıklaması, 2026 birinci çeyrek açıklaması ve sonraki açıklamalar aşağıdaki geçmişi sunuyor. Her satır tek bir çeyreği gösterir.
| Çeyrek | Faaliyet nakit akışı | Nakit sermaye harcaması | Serbest nakit akışı | Sermaye harcaması / faaliyet nakit akışı |
|---|---|---|---|---|
| Q1 2025 | $36.150 | $17.197 | $18.953 | 47.6% |
| Q2 2025 | $27.747 | $22.446 | $5.301 | 80.9% |
| Q3 2025 | $48.414 | $23.953 | $24.461 | 49.5% |
| Q4 2025 | $52.402 | $27.851 | $24.551 | 53.1% |
| Q1 2026 | $45.790 | $35.674 | $10.116 | 77.9% |
| Q2 2026 | $39.069 | $44.924 | −$5.855 | 115.0% |
| Q3 2026 | $42.290 | $51.355 | −$9.065 | 121.4% |
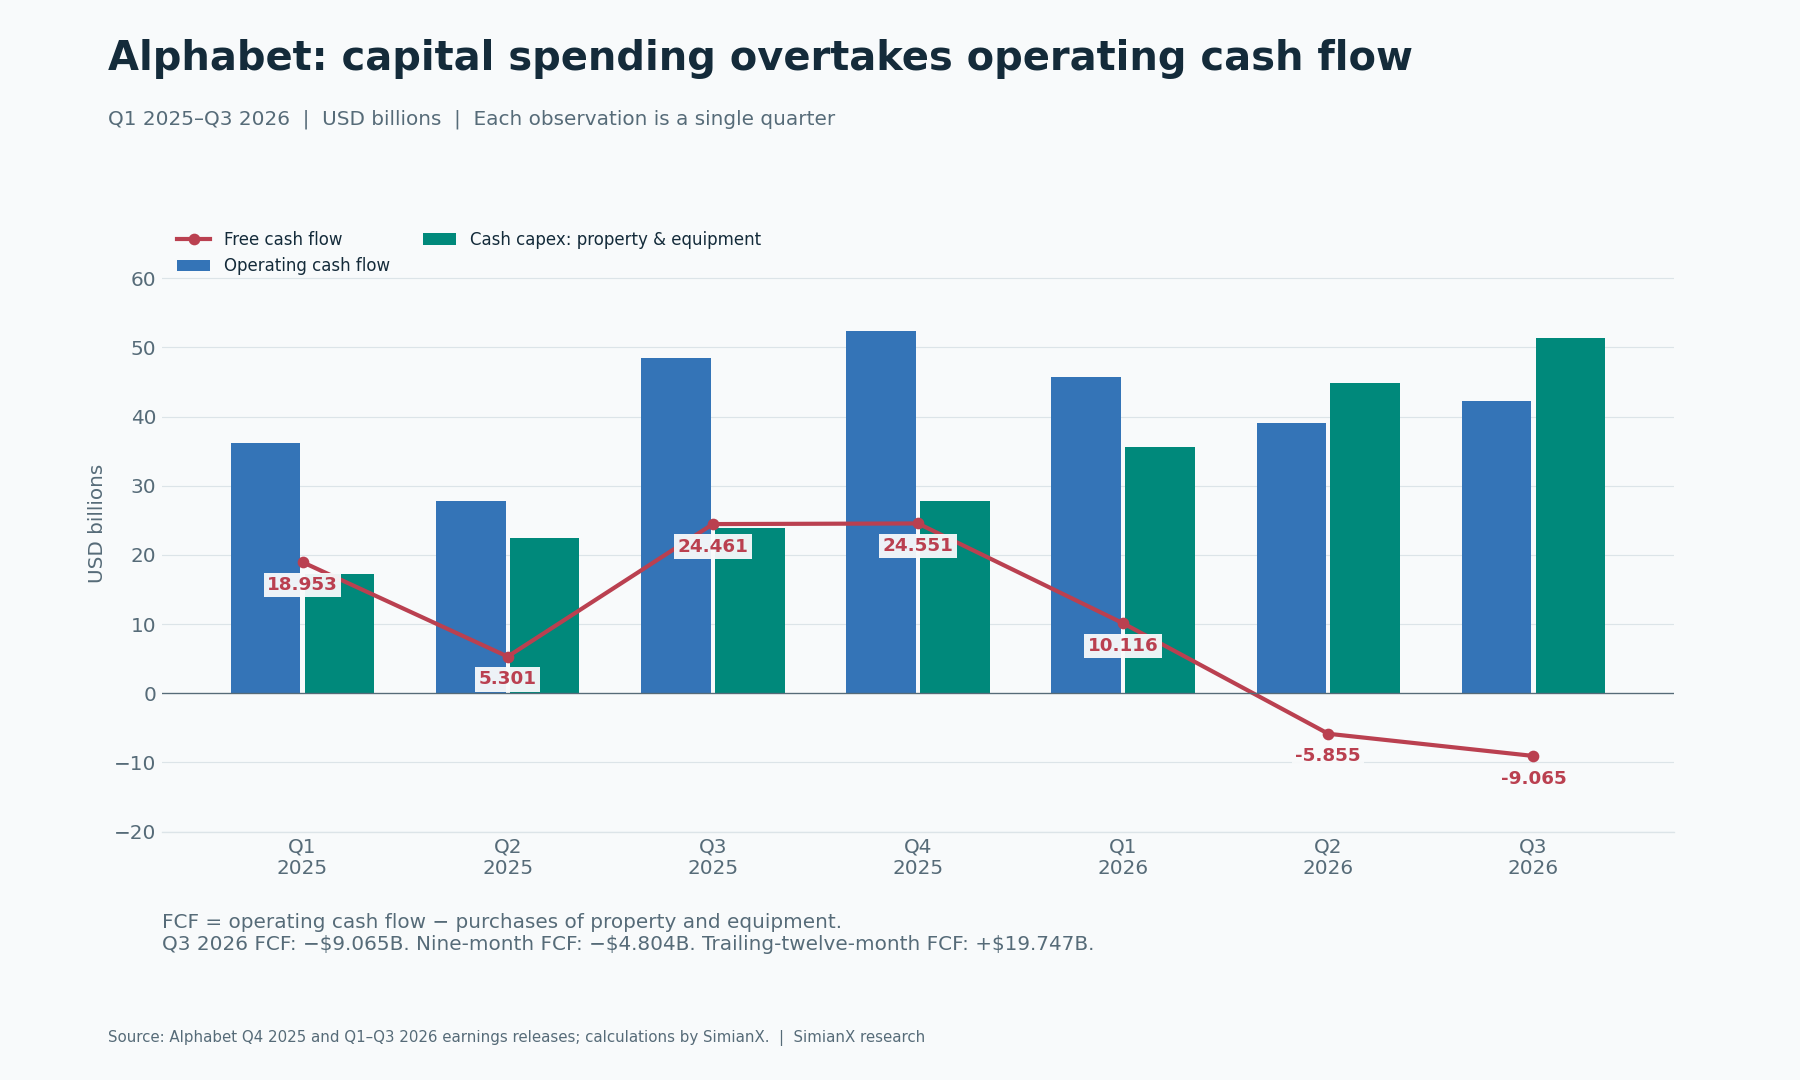
Bozulma tek bir zayıf çeyrekten daha büyük. Bu dizide sermaye harcaması her çeyrek arttı, faaliyetlerden nakit üretimi ise dalgalandı. Üçüncü çeyrekte maddi duran varlık alımları önceki yılın iki katından fazlaydı ve faaliyet nakit akışı daha düşüktü. Sonuçta FCF yıllık bazda $33.526 milyar azaldı.
Dönemler önemlidir. 2026'nın dokuz aylık FCF'si eksi $4.804 milyardı; $127.149 milyar faaliyet nakit akışından $131.953 milyar sermaye harcaması çıkarılarak hesaplanır. Son on iki aylık FCF ise $19.747 milyarla pozitif kaldı; buna 2025'in güçlü dördüncü çeyreği de dahildir. İkisi de 2026 yılının tamamına ilişkin tahmin değildir. Son negatif çeyreği yıllıklandırmak mevsimselliği, stok döngülerini ve ödeme zamanlamasını göz ardı eder.
Önceki Alphabet ikinci çeyrek sonuçları ve Cloud referansı, bu açıklamadan önceki yatırım döngüsünü belgeliyor. Yeni kanıt, nakit sermaye harcamasındaki bir başka artışla birlikte ikinci kez üst üste negatif FCF çeyreğinin gelmesidir.
Meta'nın çeyreklik sermaye harcaması ve nakit akışı analizi, başka bir AI işletmecisinde benzer bir yatırım-nakit gerilimini gösteriyor. Sermaye yoğunluğunu kıyaslamadan önce nakit akışı tanımlarını ve raporlama dönemlerini karşılaştırın; ortak bir negatif FCF manşeti, aynı iş ekonomisine sahip olunduğunu göstermez.
Nakit açığının nedenleri: sermaye harcaması, stoklar ve ceza
Gelir tablosu ile nakit akış tablosu farklı soruları yanıtlar. Faaliyet kârı, muhasebe kurallarına göre maliyetleri kaydeder. Nakit akışı ise müşterilerin ne zaman ödeme yaptığını, stokların ne zaman finanse edildiğini, yükümlülüklerin ne zaman ödendiğini ve altyapının ne zaman alındığını yansıtır.
Üçüncü çeyrek sonuç toplantısında yönetim, TPU sistem stoklarını ve Avrupa Komisyonu cezası için yapılan $5.2 milyarlık ödemeyi ek nakit baskıları olarak belirtti. Bu ödemenin mekanik biçimde geri eklenmesi, çeyreklik FCF'yi eksi $9.065 milyardan eksi $3.865 milyara getirir. İkinci rakam analitik bir duyarlılıktır; raporlanan FCF değildir. Ceza gerçek bir nakit yükümlülüğüydü.
Stoklar farklı bir sorun oluşturuyor. Alphabet'in nakit akış tablosunda çeyreklik $3.220 milyar stok nakit çıkışı bulunuyor. Yönetim, TPU sistemlerinin teslim edilmeden ve müşteriye fatura kesilmeden önce üretildiğini anlatıyor. Bu stok yatırımı faaliyet nakit akışından geçer; Alphabet'in kendi kullanacağı ekipman alımlarıyla aynı kalem değildir.
Dolayısıyla TPU sistem satışı Cloud gelirini artırırken üretim döngüsü geçici olarak nakit tüketebilir. Daha sonraki tahsilatlar işletme sermayesini serbest bırakabilir; ancak tahsilat zamanlaması, marjlar ve stokların yenilenmesi bunun miktarını belirler. Tüm stok finansmanını kalıcı kayıp saymak erken olur; işletmenin hiç işletme sermayesine ihtiyacı yokmuş gibi tamamını geri eklemek de aynı derecede yanıltıcıdır.
Yararlı test, altyapı harcamaları yüksek kalırken nakit tahsilatlarının büyüyen sistem teslimat işine yetişip yetişmediğidir. Gelirin kayda alınması, müşteriden tahsilat ve üretken varlık alımları ayrı ayrı izlenmelidir.
Google Cloud büyümesi: ölçek, kârlılık ve gelir bileşimi
Birinci çeyrek, ikinci çeyrek ve üçüncü çeyrek açıklamaları gerçek bir operasyonel hızlanma gösteriyor. Aşağıdaki marjlar bölüm gelirinden ve faaliyet kârından hesaplanmıştır.
| Gösterge | Q1 2026 | Q2 2026 | Q3 2026 |
|---|---|---|---|
| Google Cloud geliri | $20.028 | $24.768 | $30.709 |
| Cloud gelirinde yıllık büyüme | 63% | 82% | 103% |
| Cloud faaliyet kârı | $6.598 | $8.814 | $11.121 |
| Cloud faaliyet kâr marjı | 32.9% | 35.6% | 36.2% |
| Search ve diğer gelirler | $60.399 | $63.271 | $63.350 |
| Search gelirinde yıllık büyüme | 19% | 17% | 12% |
| Konsolide faaliyet kârı | $39.696 | $40.770 | $40.576 |
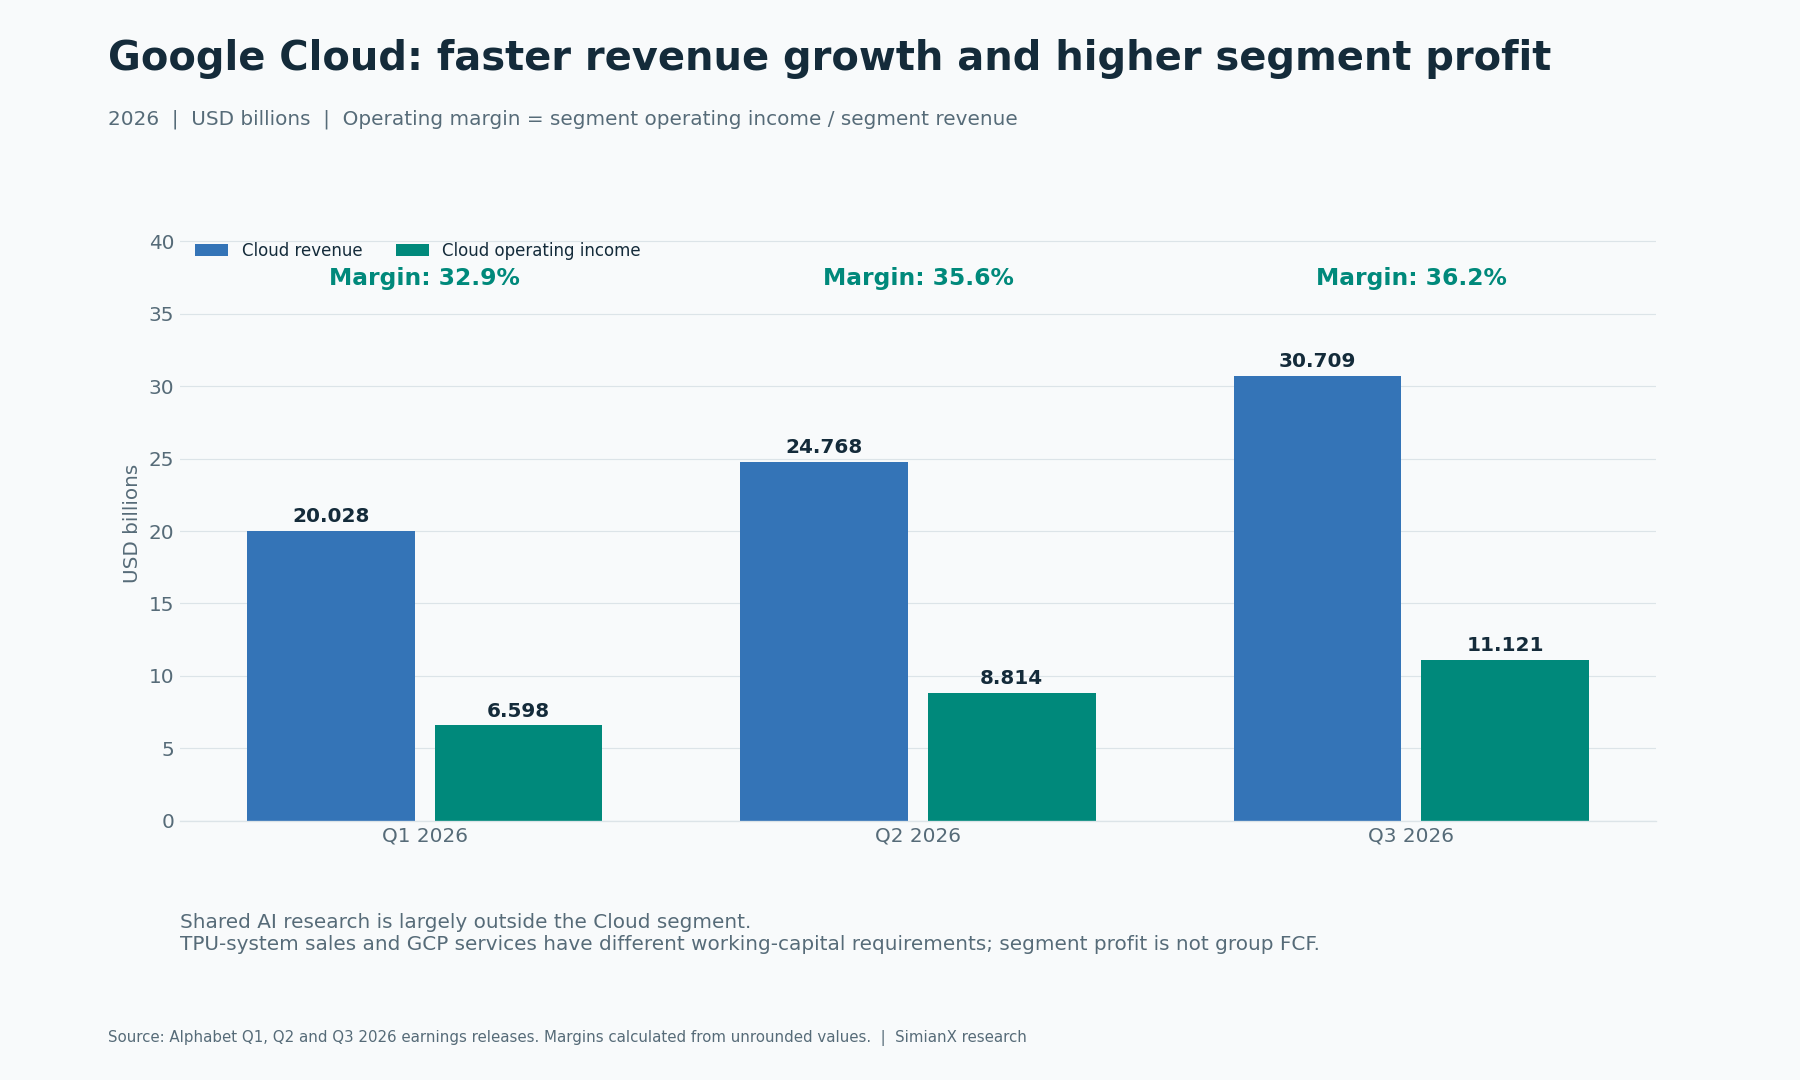
Cloud üçüncü çeyrekte grup gelirinin %24.1'ini oluşturdu. Faaliyet kârı önceki yılın üç katını aştı. Bu, Alphabet'in altyapı, platform ve kurumsal ürünlerinin ticari gerekçesini destekliyor.
Büyümenin niteliği yine de önemli. Açıklama, TPU sistem satışlarını GCP hizmetlerinin yanında anlamlı bir katkı olarak belirtiyor. Donanım sistem teslimatlarının ve yinelenen yazılım aboneliklerinin stok, tahsilat ve sermaye ihtiyaçları farklıdır. Alphabet, Cloud'daki artışın tamamını yinelenen AI yazılım geliri olarak nitelemeye veya TPU sermayesinin getirisini kesin hesaplamaya yetecek ürün bazlı finansal ayrıntı açıklamadı.
AWS çeyreklik gelir ve sermaye harcaması analizi ile Microsoft Azure sonuç analizi, iş modellerini karşılaştırmak için yararlıdır. Raporlama takvimleri, bölüm sınırları ve harcama tanımları farklı olduğundan rakamları tek bir eş dönemli marj sıralamasında birleştirmek doğru olmaz.
Faaliyet kârı köprüsü: Cloud kazançları nereye gitti?
Ortak AI araştırmaları büyük ölçüde Alphabet düzeyindeki faaliyetlerde raporlanır. Bu harcamaların tamamını Cloud'a yüklemek, aynı araştırma Search ve diğer ürünleri de desteklediği için bölüm ekonomisini yanlış gösterir. Harcamaları yok saymak ise hissedarlara ulaşan değeri abartır. Konsolide mutabakat her iki kestirmeden de kaçınır.
| Faaliyet kârı veya zararı | Q3 2025 | Q3 2026 | Yıllık değişim |
|---|---|---|---|
| Google Services | $33.527 | $39.157 | +$5.630 |
| Google Cloud | $3.594 | $11.121 | +$7.527 |
| Other Bets | −$1.426 | −$2.047 | −$0.621 |
| Alphabet düzeyindeki faaliyetler | −$4.467 | −$7.655 | −$3.188 |
| Konsolide faaliyet kârı | $31.228 | $40.576 | +$9.348 |
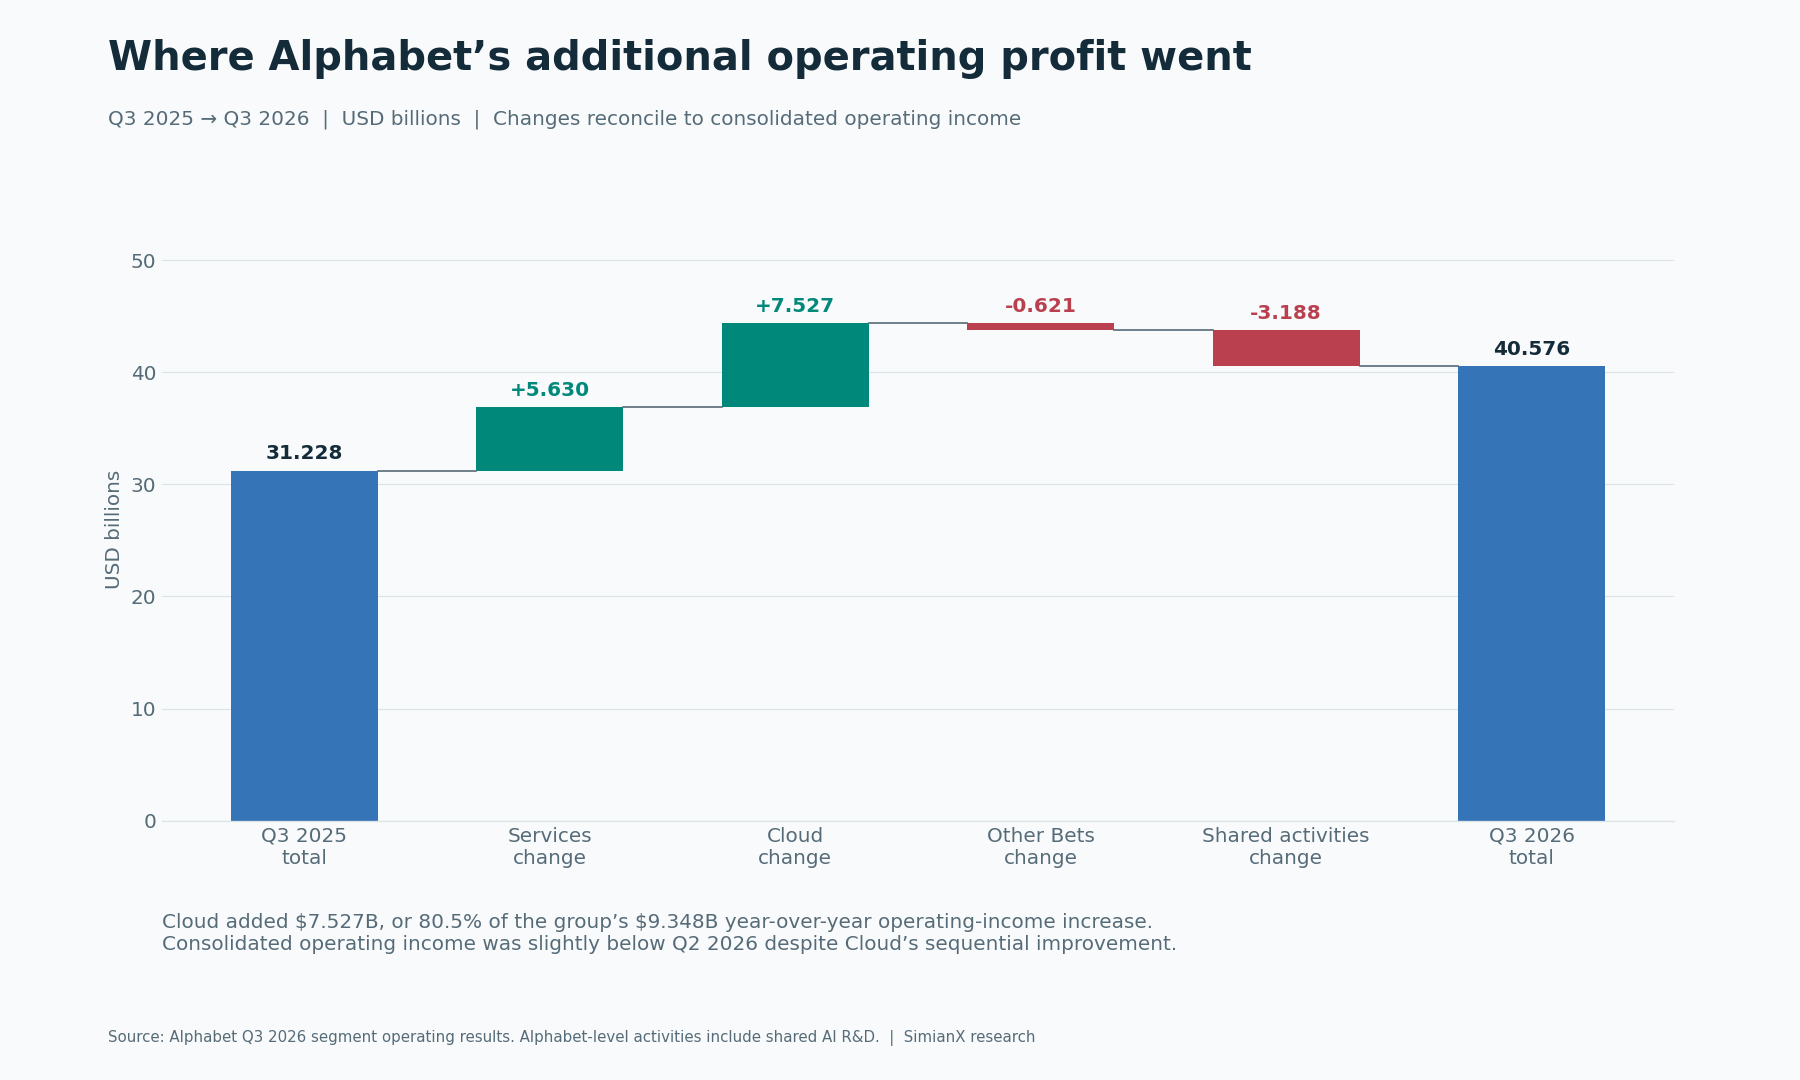
Cloud, konsolide faaliyet kârındaki yıllık artışın yaklaşık %80.5'ini sağladı. Bu güçlü bir sonuç. Ancak Cloud'un önceki çeyreğe göre iyileşmesine rağmen grup faaliyet kârı ikinci çeyreğin $40.770 milyarının biraz altında kaldı. Artan ortak maliyetler ve diğer bölümlerdeki değişimler, Cloud'un ek kârını emdi.
Cloud'un %36.2 marjının geleceğe taşınmasında da bir sınır var. Yönetim, arz kısıtları sürerken üçüncü taraflardan alınan geçiş amaçlı hesaplama kapasitesinin daha fazla kullanılmasının yakın vadede marjları baskılamasını bekliyor. Kârlı bir çeyrek, bir sonraki kapasite biriminin marjını belirlemez.
Broadcom AI çip geliri analizi, altyapı inşasının tedarikçi tarafını inceliyor. Tedarikçi büyümesi ile bulut işletmecisinin kısa vadeli nakit fazlasındaki düşüş birlikte görülebilir: aynı harcama döngüsündeki farklı konumları anlatırlar.
Search kullanımı neden değerleme tartışmasını çözemiyor?
Search geliri %12 artarak $63.350 milyara ulaştı. CEO'nun resmî açıklamaları, sorgu sayısında güçlü büyüme anlatıyor. Bu gözlemler birbiriyle uyumlu: daha fazla etkinlik, reklam gelirinde veya kârda aynı oranda artış getirmek zorunda değildir.
Mekanizma sorgu bileşimine, reklamveren talebine, paraya dönüştürmeye ve hizmet sunum maliyetlerine bağlıdır. Bilgi amaçlı daha uzun konuşmalar, kısa ticari aramalardan farklı reklam fırsatları yaratabilir. AI yararlı etkileşimleri artırıp reklamların ilgililiğini iyileştirirken pahalı hesaplama veya zayıf gelir üretimi her ek etkileşimin değerini azaltabilir.
Yönetim toplantıdaki değerlendirmesinde gelir büyümesindeki yavaşlamayı, AI Mode'daki daha düşük gelir üretiminin yanı sıra kur ve reklam karşılaştırmaları dahil çeşitli etkilere bağladı. Bunların göreli finansal katkıları tamamen sayısallaştırılmış değil. Sonuçlar, Search'ün yavaşlamasına tek başına AI'ın neden olduğunu veya reklam işinin çöktüğünü kanıtlamıyor.
Daha güçlü bir yükseliş tezi, AI kullanımı ölçeklenirken kalıcı gelir ve marj performansı gerektirir. Daha güçlü bir düşüş tezi ise paraya dönüştürmedeki ve maliyetlerdeki bozulmanın ek etkinlik değerinden daha ağır bastığını gösteren kanıt ister. Kullanıcı sayıları veya model kıyaslamaları tek başlarına iki soruyu da yanıtlamaz.
Alphabet AI sermaye harcaması rehberi: dördüncü çeyrek nakit eşiği
Yönetim 2026 sermaye harcaması rehberini $195 milyar ile $205 milyar arasında tuttu ve ayrıntıları dördüncü çeyrek toplantısında verilecek biçimde 2027'de önemli artış beklediğini söyledi. Dokuz aylık nakit sermaye harcamasını çıkarmak, yıllık aralığın ima ettiği kalan harcamayı kontrol etmek için yararlı bir mekanik hesap sağlar.
| Nakit sermaye harcaması hesabı | Milyar USD |
|---|---|
| 2026 rehberi, alt sınır | $195.000 |
| 2026 rehberi, üst sınır | $205.000 |
| Dokuz aylık 2026 gerçekleşmesi | $131.953 |
| İma edilen Q4 tutarı, alt sınır | $63.047 |
| İma edilen Q4 tutarı, üst sınır | $73.047 |
İma edilen dördüncü çeyrek aralığı, üçüncü çeyreğin $51.355 milyarının yaklaşık %23 ila %42 üzerindedir. Bu, yıllık rehberden yapılan çıkarma işlemidir; şirketin ayrıca verdiği çeyreklik tahmin değildir. Proje ve ödeme zamanlaması gerçekleşmeyi değiştirebilir. Stok finansmanı ve diğer faaliyet nakit hareketleri bu sermaye harcaması kaleminin dışında kalır.
Sermaye harcamaları daha sonra amortisman ve tesis işletme maliyetleriyle kâra da yansır. Üçüncü çeyrek maddi duran varlık amortismanı bir yıl önceki $5.611 milyardan $8.369 milyara çıktı. Gelecekte harcamaların yatay seyretmesi, amortisman veya enerji maliyetlerini gelir tablosundan kendiliğinden kaldırmaz.
Big Tech sermaye yoğunluğu çerçevesi, işletmeciler genelindeki nakit ihtiyaçlarını birbirine bağlıyor. Oradaki daha eski raporlama görünümü, Alphabet'in yeni açıklanan bu çeyreğinden ayrılmalıdır.
Yatırım zararları, EPS ve yanıltıcı payda riski
Üçüncü çeyrek açıklamasına göre özkaynak menkul kıymetlerindeki $8.664 milyarlık net zarar, ilgili vergi etkisinden sonra adi hisse başına sulandırılmış kârı $0.55 azalttı. Raporlanan $2.12 EPS'ye $0.55 eklemek $2.67 verir. Bu sınırlı bir köprüdür; resmî düzeltilmiş EPS ölçüsü veya sürdürülebilir kârın eksiksiz tahmini değildir.
Bu yatırım değerlemesi, veri merkezlerine nakit harcamaktan farklıdır. Nakit dışı yatırım hareketleri faaliyet nakit akışı mutabakatında düzeltilir. EPS etkisini nakit akışından tekrar çıkarmak tabloları karıştırır ve çifte sayım riski yaratır.
Tersi sorun, olağan dışı büyük yatırım kazançlarının raporlanan EPS'yi $9.11'e çıkardığı ikinci çeyrekte görüldü. Bu kazançlar paydaya hâkim olduğunda geçmiş on iki aylık veya yıllıklandırılmış kâr çarpanı yanıltıcı biçimde düşük görünebilir. Zarardan etkilenen üçüncü çeyrek EPS'sini yıllıklandırmak başka bir bozulma yaratır.
Bu nedenle değerleme; yinelenen faaliyetlere, vergilere, finansmana, imtiyazlı temettülere ve değişen sulandırılmış hisse tabanına şeffaf biçimde bakmayı gerektirir. Tek bir çeyreğin EPS'si de Cloud bölüm kârı da adi hissedarlara kalan nakdin yeterli bir göstergesi değildir.
Finansman ve sulanma: büyüme hisse başına da işlemeli
Nakit akış tablosu üçüncü çeyrek için aşağıdaki finansman kalemlerini veriyor. Bunlar nakit hareketleridir; toplanan her doların AI için ayrıldığı iddiası değildir.
| Q3 2026 finansman nakit hareketi | Milyar USD |
|---|---|
| Adi hisse ihracı, maliyetler sonrası | +$12.371 |
| Borç ihracı, maliyetler sonrası | +$28.996 |
| Borç geri ödemeleri | −$3.626 |
| Hisse bazlı ödüllere ilişkin net ödemeler | −$5.368 |
| İmtiyazlı ve adi temettüler | −$2.936 |
| Hisse geri alımları | $0.000 |
| Net finansman nakit girişi | +$29.437 |
Ek not, kıdemli tahvil ihracından $28.7 milyar net kaynak sağlandığını ayrı olarak bildiriyor. Nakit akış tablosundaki $28.996 milyarlık kalem toplam borç ihracını kapsıyor; iki tutarın kapsamı farklıdır. Benzer biçimde yuvarlanmış A ve C sınıfı hisse gelirleri, tablodaki daha hassas toplamın yerine kullanılmamalıdır.
Hisse ihracı, borç ve imtiyazlı sermaye, yeni varlıklar nakit üretmeden önce yatırımı destekleyebilir. Bunlar aynı zamanda sahipliği, faizi, geri ödemeyi ve dağıtım yükümlülüklerini etkiler. Sulandırılmış ağırlıklı ortalama adi hisse sayısı bir yıl önceki 12.203 milyardan 12.368 milyara çıktı; bu değişim yalnızca bu çeyrekteki adi hisse ihracına bağlanmamalıdır.
Anthropic nakit tüketimi ve finansman analizi, AI müşterisi tarafından bağlantılı bir riski ele alıyor. Büyük bir müşterinin finansman kapasitesi altyapı talebini değerlendirirken önemlidir; ancak belirli bir müşterinin Alphabet'in raporlanan geliri veya alacakları üzerindeki etkisini kanıtlamaz.
Negatif serbest nakit akışı mali sıkıntı mı demek?
Tek bir negatif çeyrek mali sıkıntıyı ortaya koymaz. Alphabet'in önemli finansal kaynakları var; ancak pazarlanabilir her varlığı nakit saymak likiditesinin kesinliğini abartır.
| 30 Eylül 2026 bilanço kalemi | Milyar USD |
|---|---|
| Nakit ve nakit benzerleri | $56.334 |
| Pazarlanabilir menkul kıymetler | $208.764 |
| Toplam nakit ve pazarlanabilir menkul kıymetler | $265.098 |
Yönetim, birleşik bakiyenin yaklaşık $90.4 milyar pazarlanabilir özkaynak menkul kıymeti içerdiğini söylüyor. Bu yatırımlar piyasa fiyatı riski taşır; nakitle eşdeğer değildir. Finansman girişleri ve yatırım değerlemeleri, esas işletmenin serbest nakit üretimini iyileştirmeden de finansal kaynakları artırabilir.
Yatırım sorusu, tek bir negatif çeyreğin acil fonlama krizi kanıtlayıp kanıtlamamasından ziyade bu inşayı sürdürmenin maliyeti ve getirisidir. Borç, imtiyazlı yükümlülükler, satın alma taahhütleri ve işletme sermayesi ihtiyaçları, likidite ve gelecekteki faaliyet nakit akışıyla birlikte değerlendirilmelidir.
AI harcama döngüsünü hangi nakit akışı haklı çıkarır?
Yararlı bir değerleme modeli, çarpan atamadan önce nakit varsayımlarını ortaya koymalıdır. Aşağıdaki tablo yıllık sermaye harcamasını mevcut 2026 rehber aralığındaki üç düzeyde tutuyor ve varsayımsal yıllık faaliyet nakit akışını değiştiriyor. Her sonuç, bu girdilerin basit farkıdır. Bu bir 2027 tahmini veya fiyat hedefi değildir.
| Varsayılan yıllık faaliyet nakit akışı | Sermaye harcaması $195 | Sermaye harcaması $200 | Sermaye harcaması $205 |
|---|---|---|---|
| $180 | −$15 | −$20 | −$25 |
| $200 | $5 | $0 | −$5 |
| $220 | $25 | $20 | $15 |
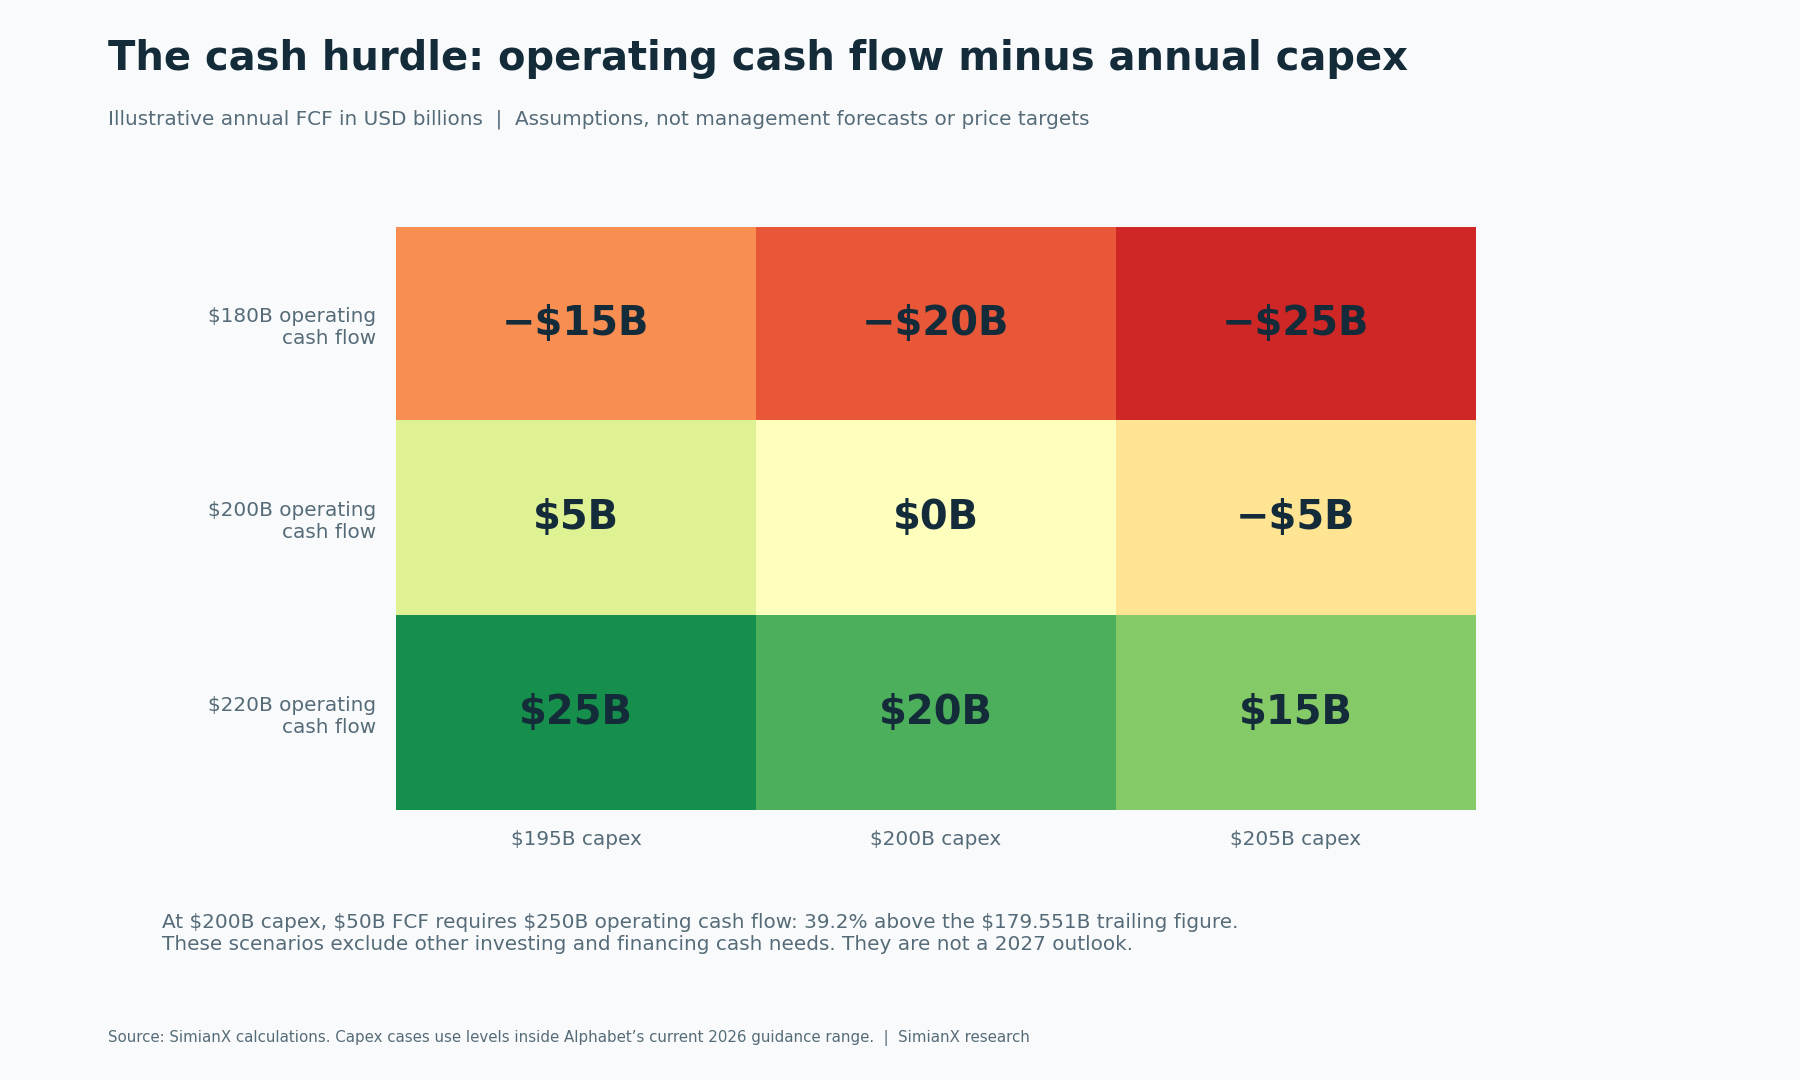
Örneğin $200 milyar sermaye harcamasıyla yıllık $50 milyar FCF için yıllık $250 milyar faaliyet nakit akışı gerekir. Bu, raporlanan $179.551 milyarlık son on iki aylık rakamın yaklaşık %39.2 üzerindedir. Hesap bir eşiktir; nakit üretiminin ne hızla büyüyeceğine ilişkin öngörü değildir. Temettüler, şirket satın almaları ve borç geri ödemeleri yine ayrıca ele alınmalıdır.
Olumlu senaryoda kullanım, tahsilatlar ve paraya dönüştürme yeterince iyileşir; altyapı finanse edilirken hisse başına nakit üretimi artar. Orta senaryoda talep güçlü kalır, ancak sermaye harcaması ve amortisman yüksek seyrettiğinden getiriler gecikir. Olumsuz senaryoda fiyat rekabeti, Search ekonomisi ve yenileme harcamaları, Cloud büyümesinin faydasının büyük kısmını tüketir.
Bu senaryolar test edilebilir. Faaliyet nakdinin sermaye harcamasına yetişip yetişmediğini; stokların müşteri tahsilatına dönüşmesini; geçiş kapasitesi artarken Cloud kârlılığının korunmasını; ortak araştırma ve amortisman sonrasında grup kârının büyümesini izleyin. 2027 için bir sonraki resmî harcama görünümü önemli bir güncelleme noktasıdır. Büyük bir sipariş birikimi tahsil edilmiş nakit değildir; yönetimin getiri hedefi de gerçekleşmiş hissedar getirisi değildir.
Sık sorulan sorular
Google Cloud geliri ikiye katlanırken Alphabet hissesi neden düştü?
Cloud %103 büyüdü; ancak grup beklenti altında kâr, negatif çeyreklik FCF ve zorlu bir harcama görünümü de açıkladı. Yatırımcılar yalnızca Cloud gelirini değil, Alphabet genelinde gelecekte beklenen hisse başına nakdi değerler. İlk seans sonrası fiyat belirli bir zamandaki piyasa tepkisidir; AI talebine dair kalıcı bir hüküm değildir.
Alphabet'in serbest nakit akışı 2026 üçüncü çeyrekte negatif miydi?
Evet. $42.290 milyar faaliyet nakit akışından $51.355 milyar maddi duran varlık alımı çıkarıldığında eksi $9.065 milyar kalır. Dokuz aylık FCF eksi $4.804 milyar, son on iki aylık FCF ise artı $19.747 milyardı. Bu dönemler birbirinin yerine kullanılmamalıdır.
Google Cloud kârlı mı?
Üçüncü çeyrekte $30.709 milyar gelir üzerinden $11.121 milyar faaliyet kârı, yani hesaplanan %36.2 marj bildirdi. Ortak AI araştırmaları büyük ölçüde bölüm dışında kaydediliyor ve yönetim üçüncü taraf kapasitesi nedeniyle yakın vadeli marj baskısı bekliyor. Bölüm kârı, grubun AI yatırım getirisinin tamamı değildir.
TPU stok alımları Alphabet'in sermaye harcamasına dahil mi?
Müşterilere satılmak üzere üretilen sistemler stokları ve faaliyet nakit akışını etkiler. Alphabet'in kendi kullanımı için aldığı ekipman maddi duran varlık alımlarında yer alır. İkisi de nakit tüketebilir; ancak muhasebe ve tahsilat döngüleri farklıdır. Tek bir sermaye harcaması kalemi gibi ele almak çifte sayım riski yaratır.
$2.67 EPS köprüsü Alphabet'in düzeltilmiş kâr rehberi mi?
Hayır. Açıklanan $0.55 özkaynak yatırımı zararı etkisini raporlanan $2.12 EPS'ye ekler. Her kâr kalemini normalleştirmez ve resmî düzeltilmiş EPS rehberi değildir. Analist tahminleriyle karşılaştırma için tanımların eşleşmesi gerekir.
2026 rehberi ne kadar dördüncü çeyrek sermaye harcaması ima ediyor?
Değişmeyen $195 milyar ile $205 milyarlık yıllık aralıktan dokuz aylık $131.953 milyar harcama çıkarılınca yaklaşık $63.047 milyar ile $73.047 milyar bulunur. Bu yıllık rehberin mekanik sonucudur; bağımsız bir çeyreklik tahmin değildir.
GOOG ile GOOGL arasındaki fark ne?
GOOGL, Alphabet'in oy hakkı taşıyan A sınıfı adi hisselerini; GOOG ise olağan oy hakkı bulunmayan C sınıfı hisselerini temsil eder. Farklı oy yapılarıyla aynı şirket üzerinde hak sağlarlar ve kote fiyatları farklılaşabilir. Bu yazının tarihli işlem görünümünde GOOGL kullanılır.
Sonuç manşetini sınanabilir bir yatırım tezine dönüştürün
Alphabet, AI altyapısına talep olduğunu ve büyüyen, kârlı bir Cloud işi bulunduğunu gösterdi. Ticari başarının, çok daha büyük bir yatırım programından nakit dönüşünden önce gelebileceğini de ortaya koydu.
Belirleyici kanıt, faaliyetlerdeki ilerlemenin gerekli maliyetler sonrasında sürdürülebilir hisse başına nakde dönüşmesi olacak. Raporlanan sonuçları, yönetim görünümünü, sınırlı analitik düzeltmeleri ve varsayımsal duyarlılıkları birbirinden ayırın. Bir günlük fiyat hareketini değerleme modeli saymak yerine nakit akışı geçmişini her açıklama sonrasında güncelleyin.
Rakip tezleri yeni raporlarla ve gerçekten erişilebilen fiyatla karşılaştırmak için SimianX hisse analizi araçlarını kullanın. Yanıtlanmaya devam edilmesi gereken soru somut: Alphabet ne kadar faaliyet nakdi üretebilir ve bunu üretmeyi sürdürmek için ne kadarını yeniden yatırmalıdır?
İlgili okumalar
- Alphabet Bilançosu Q2 2026: Capex Rehberi ve Cloud +%82
- AI capex 2026: Big Tech nakit akışının %96'sını harcıyor
- Amazon Bilançosu: AWS Q2 2026'da %37 Büyüdü, Capex 54 Mlr $
- Microsoft Q4 2026: Azure Büyümesi mi, AI Capex Riski mi?
- Meta Yatırım Harcaması Çeyrek Çeyrek: 3Ç26'da 34,9 Milyar $
- Anthropic Nakit Tüketimi ve Geliri: 80,7 Milyar Zarar
- AVGO Hissesi: Broadcom Çeyreklik AI Geliri ve Düşüş Nedeni
Kaynaklar
- Alphabet — 2026 üçüncü çeyrek resmî sonuçları ve finansal tabloları
- Alphabet — 2026 ikinci çeyrek resmî sonuç açıklaması
- Alphabet — 2026 birinci çeyrek resmî sonuç açıklaması
- Alphabet — 2025 dördüncü çeyrek ve yıl geneli resmî sonuçları
- Google — CEO’nun 2026 üçüncü çeyrek sonuç toplantısı açıklamaları
- Alphabet — Stock Analysis üzerindeki üçüncü çeyrek toplantı dökümü
- Associated Press — üçüncü çeyrek sonuçları ve aktarılan FactSet beklentileri
- Alphabet Yatırımcı İlişkileri — çeyreklik açıklamalar


