 Yazan: Muke
Anthropic'in S-1'i: Gelir, Nakit Akışı ve Bilgi İşlem Faturası
Kısa yanıt: Anthropic, 2026'nın ilk yarısında 80,748 milyar dolar net zarar bildirdi; buna karşılık faaliyetleri 3,929 milyar dolar nakit üretti. 482 milyon dolarlık nakit ekipman alımı düşüldüğünde, burada kullanılan tanıma göre 3,447 milyar dolar serbest nakit akışı kalıyor. İki nakit dışı finansman düzeltmesinin toplamı 81,108 milyar dolar oldu. Bu, manşetlerdeki zararı açıklıyor; yatırımın cazip olup olmadığını belirlemiyor. Daha zorlu sınav, müşteri tahsilatlarının yeni bilgi işlem ödemelerine ve paylardaki seyrelmeye yetişip yetişemeyeceği.
Güncelleme: 26 Ekim 2026, ABD Pasifik saati. Kaynak: Anthropic'in 26 Ekim'de kamuya sunduğu ilk Form S-1. Yıllık finansal tablolar denetlenmiş, ara dönem rakamları denetlenmemiştir. Dolar tutarları ABD dolarıdır. Hesaplamalar, senaryolar ve değerlendirmelerimiz aşağıda ayrıca belirtilmiştir.
Anthropic'in nakit tüketimi, geliri ve kârlılığı farklı sorulara yanıt verir. Gelir altı ayda 16,286 milyar dolara ulaştı; ikinci çeyrekte açıklanan dönemler içindeki ilk faaliyet kârı elde edildi ve şirketin 30 Haziran'da 131,651 milyar dolar nakdi ve kısa vadeli yatırımı vardı. Buna karşılık yönetim, altyapı genişlemesinin öngörülebilir gelecekte faaliyet ve yatırım amaçlı önemli miktarda nakit tüketmesini bekliyor.
Değerlendirmemiz: başvuru, faaliyet ekonomisinde gerçek bir iyileşme gösteriyor; ancak finansman yapısı ve altyapı programı bu iyileşmenin önemli bölümünü emebilir. Artan özel piyasa değerlemesi muhasebe zararları yarattı; bugünkü pozitif nakit akışının bir sonraki kapasite kurulumunu finanse edeceği varsayılamaz. Yatırımcıların bu iki olguyu uzlaştırması, ardından gelecekteki ödemeleri ve ihraç edilecek payları takvime yerleştirmesi gerekiyor.
Anthropic'in Finansal Durumuna Genel Bakış
| Soru | 26 Ekim tarihli S-1'in yanıtı |
|---|---|
| Anthropic ne kadar gelir elde etti? | 2026 ilk yarısında 16,286 milyar dolar; 2025 ilk yarısında 1,163 milyar dolar: yaklaşık %1.300 büyüme |
| Anthropic kârlı mıydı? | İlk yarıda 693 milyon dolar faaliyet zararı ve 80,748 milyar dolar net zarar; ikinci çeyrekte 974 milyon dolar faaliyet kârı |
| Faaliyetlerinde ne kadar nakit tüketti? | 2026 ilk yarısında net bazda tüketmedi; faaliyetlerden 3,929 milyar dolar nakit girişi sağladı |
| Serbest nakit akışı pozitif miydi? | Faaliyet nakit akışından 482 milyon dolarlık nakit ekipman alımı çıkarıldığında 3,447 milyar dolar |
| Ne kadar likiditesi vardı? | 30 Haziran'da 112,389 milyar dolar nakit ve nakit benzeri ile 19,262 milyar dolar kısa vadeli yatırım |
| ANT işlem görüyor mu? | Bu ön başvuru kapsamında henüz değil. ANT önerilen Nasdaq kodu; fiyat, pay sayısı ve elde edilecek fon alanları boş |
| Temel finansal risk ne? | Başlangıç yatırımları artarken kullanıma bağlı müşteri tahsilatlarının çok yıllı bilgi işlem yükümlülüklerini finanse etmesi gerekiyor |
SEC başvuru dizini, başvurunun 26 Ekim'de yapıldığını doğruluyor. İzahname henüz ön aşamada: S-1 bir tescil adımıdır; tamamlanmış halka arz veya işlem gören pay anlamına gelmez. Borsaya giriş tarihleri ve OpenAI'ın ayrı süreci için Anthropic ve OpenAI halka arz takibimize bakabilirsiniz. Bu yazı finansal tablolara, gelirin nakde dönüşmesine ve finansman ihtiyacına odaklanıyor.
Anthropic Neden 80,7 Milyar Dolar Zarar Etti?
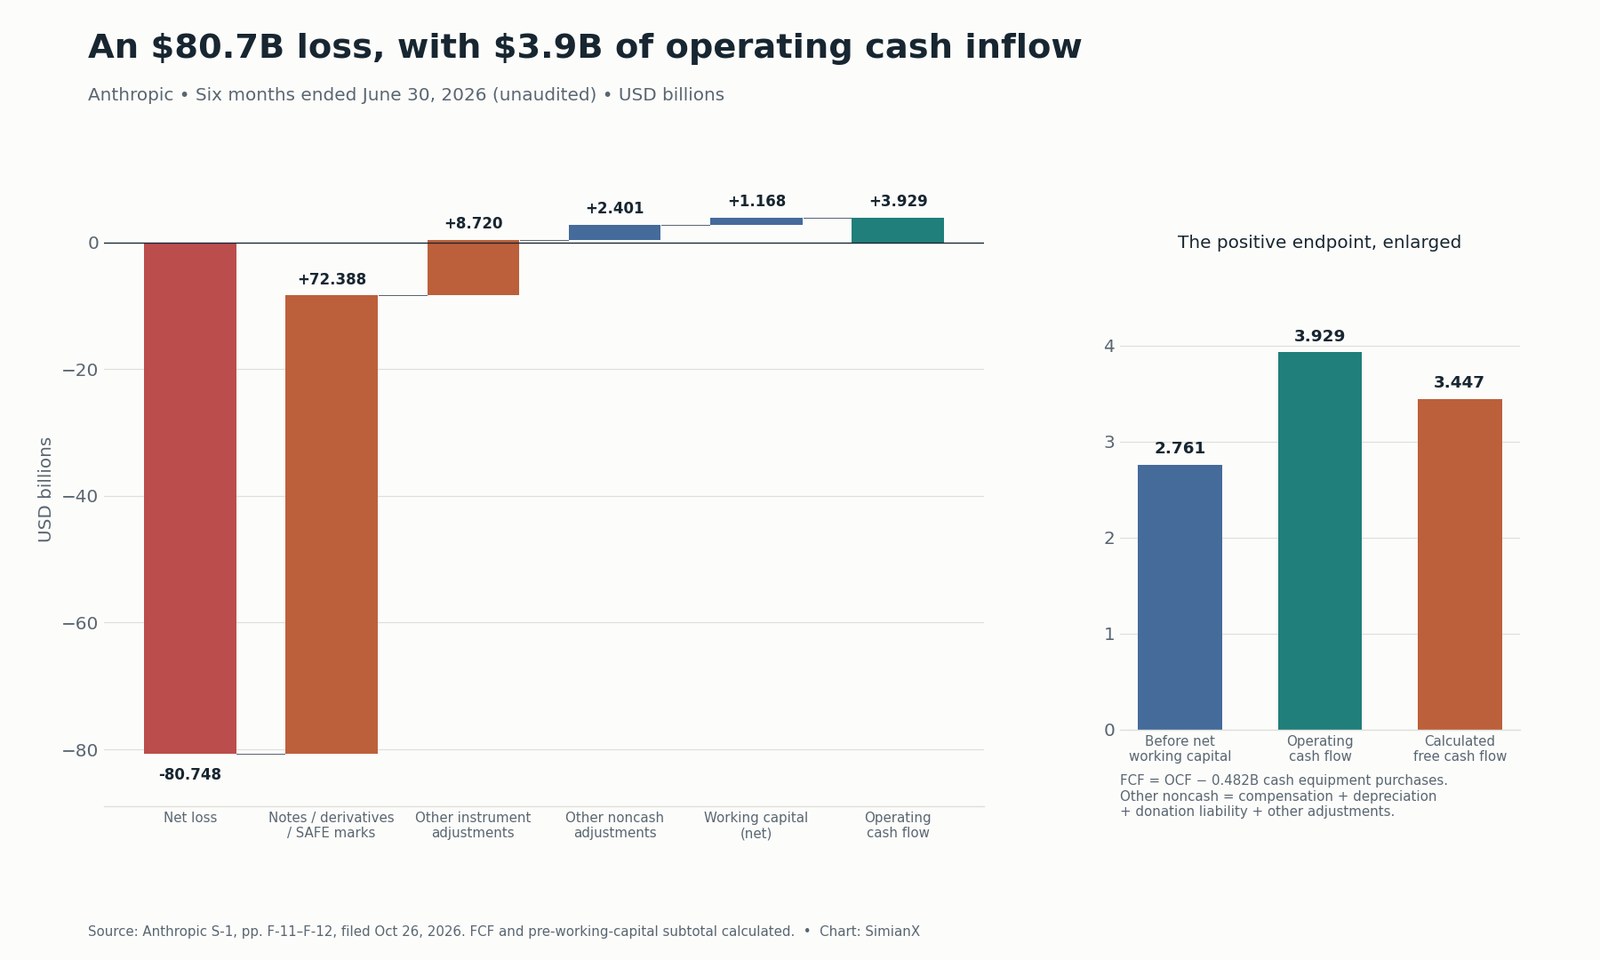
En büyük gider, paya dönüştürülebilir borç senetlerinin, türev yükümlülüklerin ve gelecekte pay edinme hakkı sağlayan SAFE anlaşmalarının gerçeğe uygun değer değişiminden kaynaklanan 72,388 milyar dolardı. İkinci bir 8,720 milyar dolarlık düzeltme, diğer finansal araçların kayda alınması ve gerçeğe uygun değer değişimleriyle ilgiliydi. İkisinin toplamı bildirilen net zararı aşıyor.
Bunun nedeni, şirketin değeri arttıkça bir finansman alacağının da değer kazanabilmesi. Alacak sahibi açısından bu, varlık değerindeki artıştır. Anthropic açısından ise karşılık gelen yükümlülüğün yeniden ölçülmesi gider yaratır. Aynı dönemde eşit tutarda nakit ödeme gerektirmez.
Bu örnek, dönüştürülebilir borçlara ilişkin genel bir açıklamadan daha somut. 30 Haziran'da tedavüldeki senetlerin tamamı Amazon'un elindeydi; bunların anaparası yaklaşık 6,2 milyar dolar, gerçeğe uygun değer üzerinden defter değeri ise 108,566 milyar dolardı. Defter değeri, bu alacağın muhasebe değerlemesidir; 108,566 milyar dolar anaparanın hemen geri ödeneceği anlamına gelmez. Pay sahipleri üzerindeki etkiyi ilgili dönüşüm hükümleri ve nihayetinde ihraç edilecek paylar belirler. Başvuru, halka arzla bağlantılı olarak mevcut senetlerin dönüşmesini öngörüyor; ancak önemli pro forma pay sayıları hâlâ boş.
Yalnızca haziran çeyreğinde 59,597 milyar dolarlık finansman gerçeğe uygun değer gideri kaydedildi. Aynı çeyrekte Anthropic'in açıkladığı Seri H turu da gerçekleşti: 28 Mayıs'ta 965 milyar dolar yatırım sonrası değerleme üzerinden 65 milyar dolar toplandı. Finansman duyurusu, bir menkul kıymete biçilen değer ve bir muhasebe döneminde tahsil edilen nakit farklı kapsamlara sahiptir; aynı toplam gibi değerlendirilmemelidir.
Nakit dışı olmak, maliyetsiz olmak değildir. Finansman bugün nakdi korurken başka bir yatırımcıya gelecekteki değerden daha büyük bir hak verebilir. Bu zarara doğru yaklaşım, finansal tabloları veya finansman koşullarını bir kenara bırakmak değil, nakit akışını ve seyrelmeyi birlikte incelemektir. Kaynaklar: S-1 gelir tablosu, GAAP dışı mutabakat ve senet açıklamaları, yönetimin değerlendirmesi (MD&A), s. 147–157 ve 164–167; Dipnot 9 ve 16.
Tam Mutabakat: Net Zarardan Faaliyet Nakit Akışına
80,748 milyar dolarlık zarardan yalnızca 72,388 milyar dolar çıkarıldığında 8,360 milyar dolar kalır. Bu kalan tutar nakit tüketimi değildir. İkinci finansal araç düzeltmesini, ücretlendirme ve diğer nakit dışı kalemleri, faaliyet varlık ve yükümlülüklerindeki değişimleri dışarıda bırakır.
Aşağıdaki tablo, 2026 ilk yarı nakit akış tablosundaki bütün mutabakat kalemlerini içeriyor. Tutarlar milyon ABD dolarıdır; pozitif düzeltmeler, net zarara göre nakit akışını artırır.
| Nakit akışı mutabakatı | 2026 ilk yarı |
|---|---|
| GAAP net zararı | −80.748 |
| Pay bazlı ücretlendirme | +2.185 |
| Amortisman ve itfa | +97 |
| Gerçeğe uygun değer değişimleri: dönüştürülebilir senetler, türevler ve SAFE'ler | +72.388 |
| Bağış eşleştirme programı yükümlülüğü | +126 |
| Kayda alma ve gerçeğe uygun değer değişimleri: diğer finansal araçlar | +8.720 |
| Diğer nakit dışı düzeltmeler | −7 |
| Ticari alacaklar | −4.982 |
| Peşin ödenmiş giderler ve diğer varlıklar | +2.094 |
| Ticari borçlar, tahakkuk etmiş giderler ve diğer yükümlülükler | +2.679 |
| Kira yükümlülükleri | −3 |
| Ertelenmiş gelir | +1.380 |
| Faaliyetlerden sağlanan net nakit | +3.929 |
| Maddi duran varlıklar için nakit alımlar | −482 |
| Burada hesaplanan serbest nakit akışı | +3.447 |
Kaynak: S-1 konsolide nakit akış tablosu, s. F-11–F-12. Mutabakat tam olarak tutuyor. −80.748 + 81.108 = +360, yalnızca iki finansman düzeltmesinden sonraki ara toplamdır; faaliyet kârı veya faaliyet nakit akışı değildir. Anthropic'in belirli ek istisnalar sonrasındaki ayrı düzeltilmiş net kâr ölçüsü 2,671 milyar dolardı; bu da nakit akışından farklıdır.
Buradaki serbest nakit akışı, faaliyet nakit akışı eksi maddi duran varlıklar için nakit alımlar anlamına geliyor. Bu bizim hesaplamamızdır; tüm satın almalar, finansman ödemeleri, kiralanan ekipman, kullanımı kısıtlı teminatlar ve gelecekteki taahhütlerden sonra 3,447 milyar doların hissedarlara dağıtılabilir olduğunu ileri sürmez.
İşletme Sermayesi Nakit Akışını Daha İyi mi Gösterdi?
Evet, ancak pozitif sonucun tamamını açıklamadı. Mutabakattaki beş faaliyet varlığı ve yükümlülüğü hareketi net 1,168 milyar dolar katkı sağladı. Bu hareketlerden önce faaliyet nakit akışı 2,761 milyar dolar olacaktı. Bu, zamanlamaya ilişkin bir duyarlılık hesabıdır; bildirilen ikinci bir nakit akışı ölçüsü değildir.
Her bileşen ayrı açıklanmalı:
- Peşin ödemeler ve diğer varlıklar: +2,094 milyar dolar. Bugün tüketilen hizmetler için nakit daha önceki bir dönemde ödenmiş olabilir. Bakiyenin azalması bugünkü nakit akışını destekler; gelecekte yeniden peşin ödeme yapılması bu faydayı tersine çevirebilir. Başvuru, peşin ödemeleri diğer varlıklarla birleştiriyor; bu nedenle kalemin tamamı önceden ödenmiş bilgi işlem hizmetlerinin tüketimi olarak tanımlanmamalı.
- Borçlar ve tahakkuklar: +2,679 milyar dolar. Ödenmeden önce kaydedilen giderler bugünkü nakit akışını destekler. Bu yükümlülüklerin yine de kapatılması gerekir. Kalem yalnızca bulut faturalarını değil, çeşitli borçları içeriyor.
- Ertelenmiş gelir: +1,380 milyar dolar. Müşteri avansları, hizmet tamamen sunulmadan nakit getirir. Bu, faaliyetleri finanse etmeye yardımcı olurken gelecekte hizmet sunma yükümlülüğü yaratır.
- Alacaklar: −4,982 milyar dolar. Kaydedilen gelir, nakit tahsilatından önce büyüdü. Hızlı büyüme büyük artışı açıklayabilir; tahsilatın yavaşlaması ise nakde dönüşüm tezini zayıflatır. Karar vermeden önce alacak yaşlandırmasını ve bulut pazaryerlerinden gelen ödemeleri inceleyin.
- Kira yükümlülükleri: −3 milyon dolar. Bu kalem, bildirilen faaliyet varlığı ve yükümlülüğü mutabakatını tamamlıyor; bu dönemde küçük.
Vardığımız sonuç iki uç görüşten de daha sınırlı: Net zamanlama avantajı çıkarıldığında da ilk yarıdaki nakit üretimi pozitif kalıyor; ancak kalitesi hâlâ tahsilata ve bir sonraki ödeme döngüsüne bağlı. Finansman kaynaklı zarar, nakdin kaç ay yeteceğini hesaplamak için uygun bir payda değildir; tek dönemdeki olumlu işletme sermayesi de kalıcı bir nakit marjı varsayımı için zayıf temeldir.
Anthropic'in Çeyrekler İtibarıyla Geliri ve Kârlılığı
Faaliyet eğilimi, manşet net zarardan daha güçlü bir kanıt. 2025 ilk çeyreğinden 2026 ikinci çeyreğine gelir 376 milyon dolardan 11,555 milyar dolara çıktı. Bilgi işlem ve altyapı gideri de büyüdü; ancak satışlara oranı keskin biçimde düştü.
| Çeyrek | Gelir, milyon USD | Bilgi işlem ve altyapı, milyon USD | Hesaplanan bilgi işlem / gelir oranı | GAAP faaliyet kârı / zararı, milyon USD |
|---|---|---|---|---|
| 2025 1Ç | 376 | 944 | %251,1 | −935 |
| 2025 2Ç | 787 | 1.390 | %176,6 | −1.200 |
| 2025 3Ç | 1.382 | 2.047 | %148,1 | −3.089 |
| 2025 4Ç | 2.040 | 2.945 | %144,4 | −2.836 |
| 2026 1Ç | 4.731 | 3.387 | %71,6 | −1.667 |
| 2026 2Ç | 11.555 | 5.558 | %48,1 | +974 |
Kaynak: S-1 çeyreklik tabloları ve MD&A, s. 157–159. Rakamlar denetlenmemiştir. 2025 üçüncü çeyreği 1,5 milyar dolarlık Bartz uzlaşma giderini içeriyor. 2026 ikinci çeyrek faaliyet marjı hesaplamamıza göre %8,4; belirli giderler hariç tutulduktan sonraki düzeltilmiş faaliyet marjı yaklaşık %19.
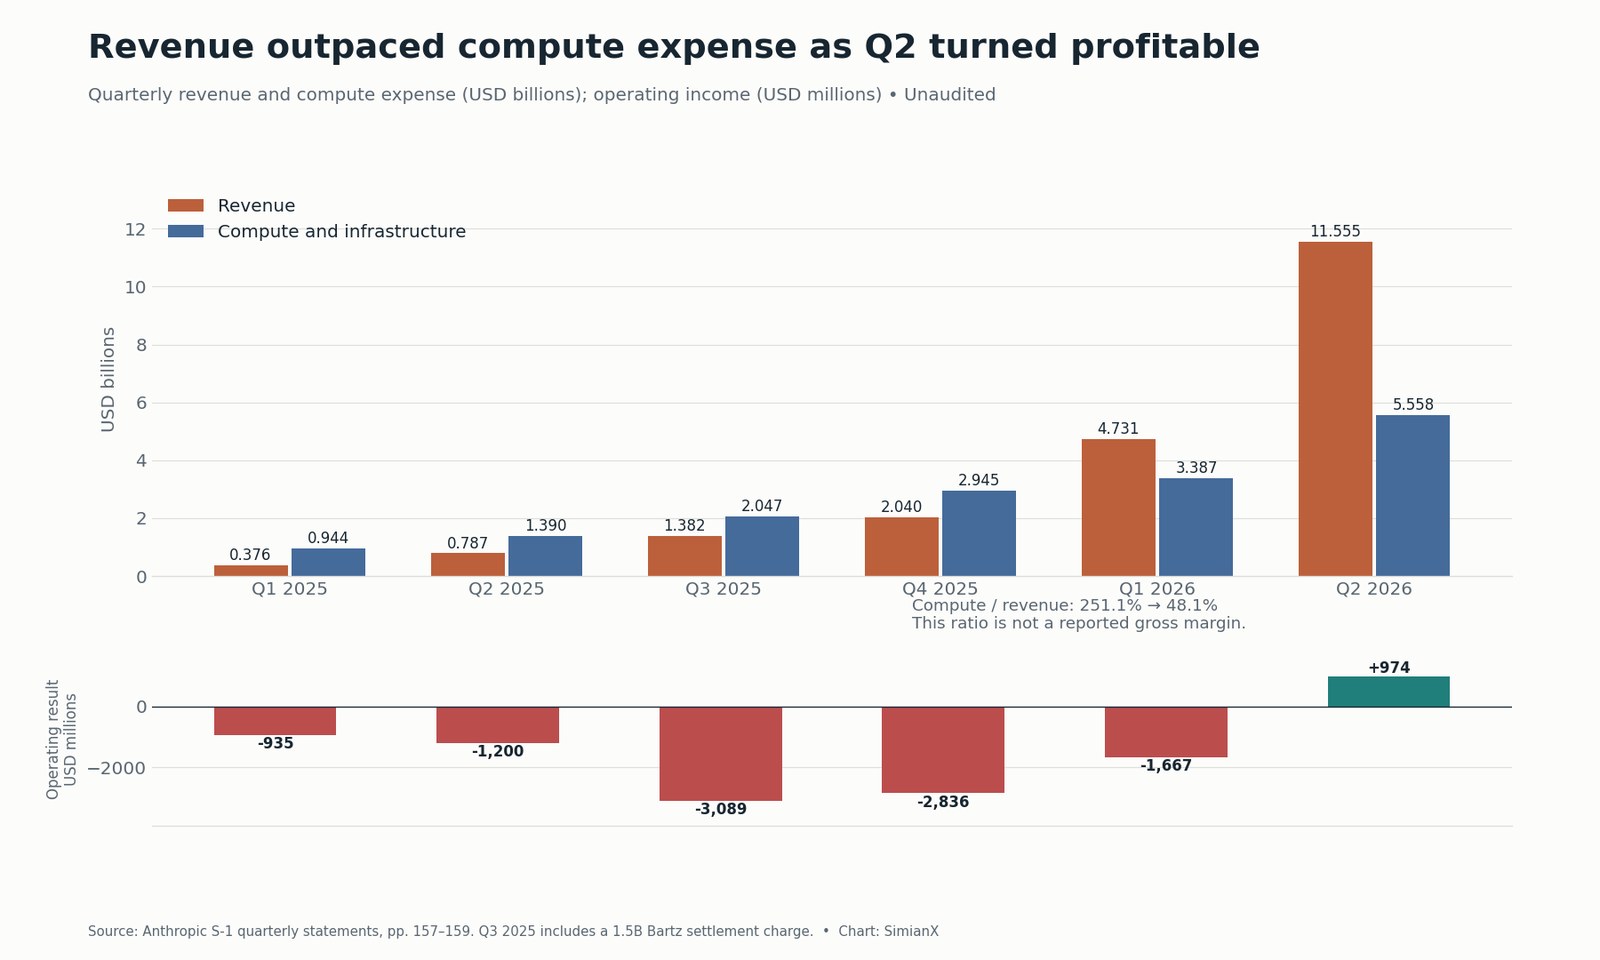
Olumlu görüşün dayanağı somut: ikinci çeyrek geliri önceki çeyreğe göre yaklaşık %144, bilgi işlem gideri ise yaklaşık %64 arttı. Açılan bu fark, mutlak harcamalar yükselirken dahi faaliyet kârı elde edilmesine yardımcı oldu. Bu, yalnızca düzeltilmiş kâr sunumu değil, faaliyet kaldıracının kanıtı.
Sınır da aynı ölçüde somut. Yönetim, yakın vadede daha pahalı kısa vadeli bilgi işlem kapasitesinin daha fazla kullanılmasını bekliyor ve marj daralması konusunda uyarıyor. Yeni tahsisli kapasite blokları, kullanım düzeyi yetişmeden maliyet yaratmaya da başlayabilir. İkinci çeyrek marjını doğrusal biçimde geleceğe taşımak, şirketin kendi uyarısını görmezden gelmek olur.
İlk yarıda bilgi işlem giderinin gelire oranı %54,9 oldu; personel, satış ve ortak ücretleri, yönetim ve diğer maliyetler öncesinde gelirin %45,1'i kaldı. Bu %45,1, bildirilmiş bir brüt kâr marjı değildir. Anthropic'in bilgi işlem kategorisi araştırmayı, model geliştirmeyi, müşterilere hizmet sunumunu ve iç kullanımı destekliyor; bu sunum, yalnızca model çıkarımına ilişkin geleneksel bir brüt marj vermiyor.
Dağıtım kanalı da önemli. İlk yarı gelirinin yaklaşık %48'i bulut hizmet sağlayıcıları üzerinden geldi. Anthropic asıl hizmet sağlayıcı olduğu için müşteri satışlarını brüt kaydediyor; ortak ücretlerini ise giderleştiriyor. Satış, pazarlama ve ortaklık gideri 3,168 milyar dolar oldu; artışın büyük kısmı kanal ücretlerinden kaynaklandı. Bir gelir çarpanı emsallerle karşılaştırılırken önce benzer dağıtım maliyetlerinin brüt mü net mi sunulduğu kontrol edilmeli. İlgili ekonomik yapılar için AWS çeyreklik referansımıza ve Alphabet Cloud ile sermaye harcamaları analizimize bakabilirsiniz.
Yıllara Göre Nakit Tüketimi: Aynı Dönemleri Karşılaştırın
| Dönem | Gelir, milyon USD | GAAP faaliyet zararı, milyon USD | GAAP net zararı, milyon USD | Faaliyet nakit akışı, milyon USD | Nakit ekipman alımları, milyon USD | Hesaplanan serbest nakit akışı, milyon USD |
|---|---|---|---|---|---|---|
| 2023 mali yılı | 41 | −551 | −1.531 | −1.627 | 2 | −1.629 |
| 2024 mali yılı | 386 | −2.980 | −8.309 | −5.692 | 15 | −5.707 |
| 2025 mali yılı | 4.585 | −8.060 | −41.965 | −2.637 | 131 | −2.768 |
| 2025 ilk yarı | 1.163 | −2.135 | −12.969 | −1.513 | 18 | −1.531 |
| 2026 ilk yarı | 16.286 | −693 | −80.748 | +3.929 | 482 | +3.447 |
Kaynak: S-1 yıllık ve ara dönem finansal tabloları, s. F-7 ve F-11–F-12. Ara dönemlerde yıllık büyümeyi ölçerken 2026 ilk yarısını 2025 ilk yarısıyla karşılaştırın. Altı aylık bir sonucu tam yılla karşılaştırmak yıllık büyüme oranı vermez.
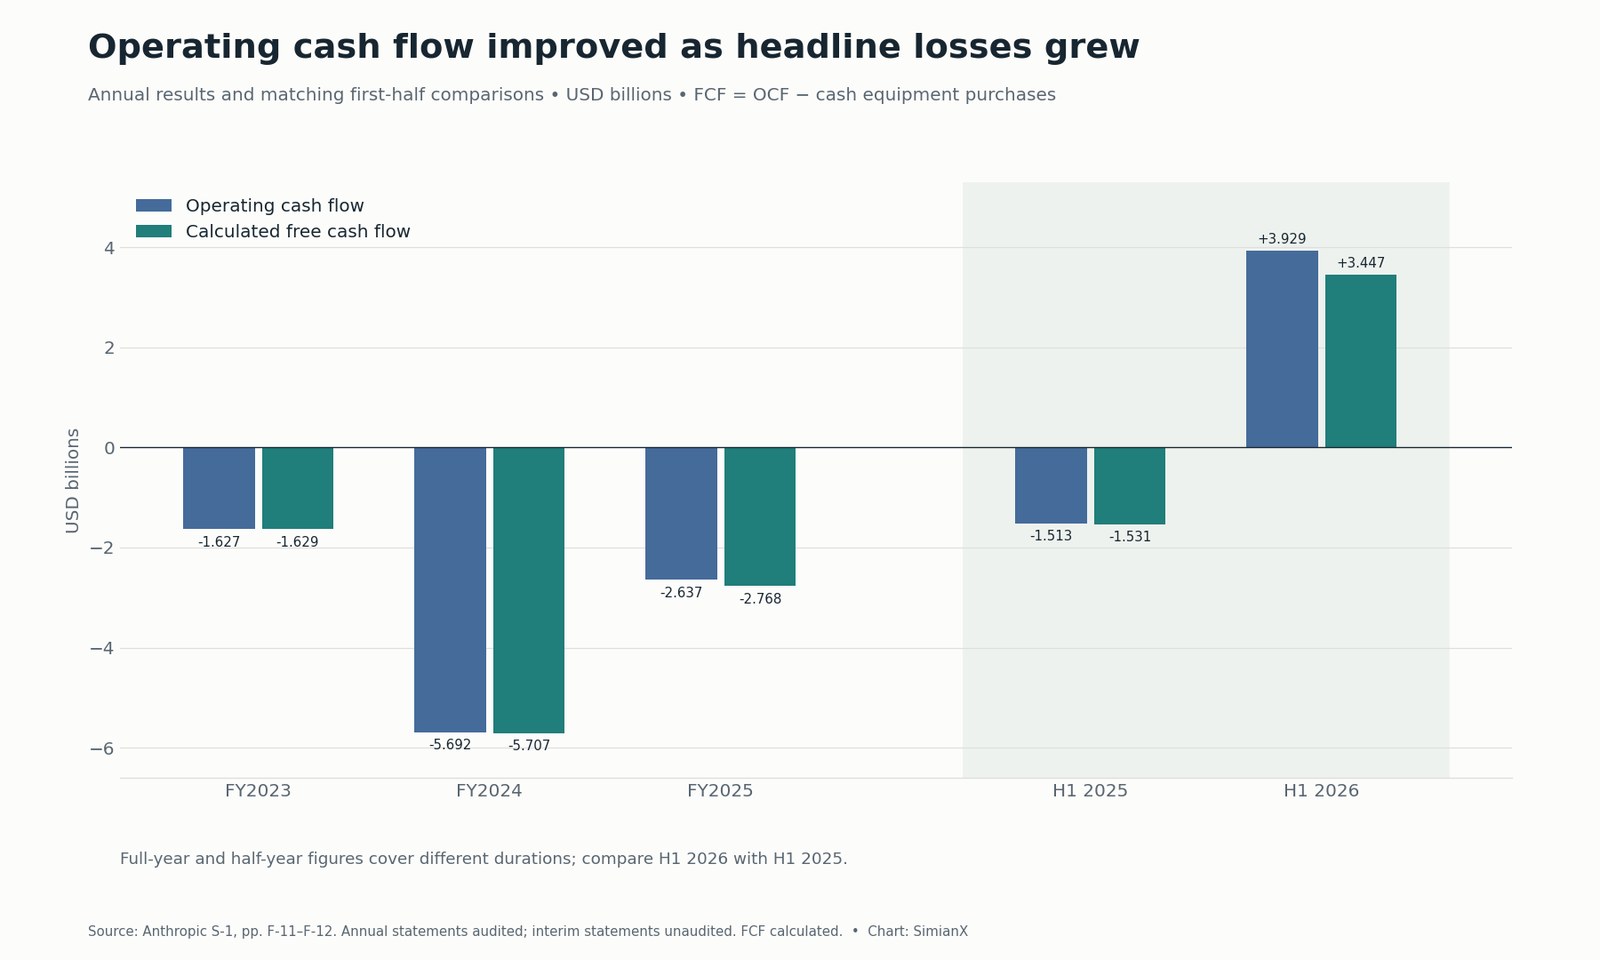
Bu geçmiş, faaliyetlerde dönüş tezini güçlendiriyor: finansman kaynaklı net zarar büyürken nakit akışı iyileşti. Ayrıca manşet zarara dayanan nakit ömrü tahmininin neden yanlış olduğunu gösteriyor. Nakit tüketimi belirli bir döneme ait akımdır; nakit ve yatırımlar ise belirli tarihteki bakiyedir. Büyük nakit dışı değerleme değişimleri baskınken hiçbiri net zarardan çıkarılamaz.
131,7 Milyar Dolarlık Likidite Nereden Geldi?
İlk yarıda finansman faaliyetleri 110,774 milyar dolar sağladı; bunun 110,432 milyar doları imtiyazlı pay ihracından elde edilen net fondu. Faaliyetler ise 3,929 milyar dolar sağladı. Dolayısıyla likidite tamponu, birikmiş faaliyet nakdi üretiminden çok sermaye toplamayı yansıtıyor.
Yatırım faaliyetleri 17,181 milyar dolar nakit kullandı; ancak bunun yalnızca 482 milyon doları nakit ekipman alımıydı. En büyük bileşen 18,972 milyar dolarlık kısa vadeli yatırım alımıydı; bunu 2,610 milyar dolarlık satış ve vadesi dolan yatırımlardan tahsilatlar kısmen dengeledi. Diğer yatırım faaliyetleri 337 milyon dolar kullandı. Paranın menkul kıymetlere aktarılması likiditenin biçimini değiştirir. Yatırım amaçlı nakit çıkışının tamamını “sermaye harcaması” saymak fiziksel yatırımı yanlış gösterir.
131,651 milyar dolar, nakit ve kısa vadeli yatırımların toplamıdır. Ayrı bildirilen 2,529 milyar dolar kullanımı kısıtlı nakdi içermez. Büyük bir likit bakiye değerlidir; ancak bütün taahhütlerin finanse edildiğini kanıtlamaz: ödeme tarihleri, kısıtlamalar, yeni finansman koşulları ve gelecekteki müşteri tahsilatları da önemlidir. Kaynak: S-1 bilançosu ve nakit akış tablosu, s. F-6 ve F-11–F-12.
Bilgi İşlem Faturası: Yükümlülükler Bugünkü Sermaye Harcamalarından Büyük
30 Haziran tarihli iki açıklama ölçeği ortaya koyuyor:
| 30 Haziran 2026 açıklaması | Tutar | Sayının anlamı |
|---|---|---|
| Sabit veya asgari sözleşmesel taahhütler | Yaklaşık 265,6 milyar dolar | Bir ila 20 yılda yapılacak alımlar; belirlenebilir asgari tutarı olmayan anlaşmalar hariç |
| Henüz başlamamış kiralamalar | Yaklaşık 321,4 milyar dolar | İskonto edilmemiş tahmini gelecekteki kira yükümlülükleri; bazıları sözleşme koşullarına bağlı; başlangıçları 2026–2028 |
| Açıklanan bu iki kategorinin hesaplanan toplamı | Yaklaşık 587,0 milyar dolar | Tarihi ve kapsamı belirli karşılaştırma; bugünün faturası veya nihai toplam bilgi işlem tutarı değil |
Kaynaklar: S-1 Dipnot 8 ve 13, s. F-36 ve F-59. İlk izahname, eylül ve sonrasına ilişkin daha geniş toplam taahhüt tutarını, 2030 öncesinde ödenecek tutarı ve sonraki 12 ayın toplamını boş bırakıyor. Bu boş alanlardan kesin bir yakın vadeli finansman açığı hesaplanamaz.
Sözleşme açıklamaları daha fazla ayrıntı veriyor; ancak tarihleri ve kapsamları 30 Haziran dipnotlarından farklı. Bunları tek tek okuyun; 587 milyar doların üzerine eklemeyin.
| Karşı taraf | Açıklanan tutar | Riski etkileyen zamanlama ve ödeme koşulları |
|---|---|---|
| Broadcom TPU ekipman kiralamaları | Faiz hariç yaklaşık 161,2 milyar dolar kira | 2026–2027'den itibaren kapasite için beş yıllık kiralamalar; temerrüt dışında iptal edilemiyor |
| Google Cloud | En az yaklaşık 114,5 milyar dolar | Nisan 2026–Temmuz 2033; kullanımdan bağımsız asgari ödemeler, ihlal durumunda sözleşmesel başvuru yolları |
| Amazon AWS | En az 110,0 milyar dolar | Mayıs 2026–Nisan 2036; kullanımdan bağımsız asgari ödemeler |
| Microsoft Azure | En az 44,9 milyar dolar | Kasım 2026–Mayıs 2033; giderilmemiş ihlal veya teslim edilmemiş kapasite dilimleri için başvuru yolları |
| SpaceXAI GPU kapasitesi | En fazla 120,5 milyar dolar | 2029'a kadar; Ocak ve Mart 2027'de biten ilk dönemlerden sonra 90 gün önceden bildirimle iptal |
| Nscale GPU kapasitesi | En fazla yaklaşık 44,6 milyar dolar | 2033'e kadar; kapasite teslim ve kabul edildikçe faturalama; finansman ve teslim koşulları önemli |
| Lambda GPU kapasitesi | Yaklaşık 41,3 milyar dolar | 2034'e kadar; kabul üzerine faturalama; ağustostaki 34,9 milyar dolarlık anlaşmada tesis kiralama koşulu var |
Kaynak: S-1 sözleşmesel yükümlülükler, s. 171–173. Bu tutarlar asgari harcamaları, kira ödemelerini, üst sınırları ve koşullu teslimleri bir arada içeriyor. 125–150 milyar dolar olarak tahmin edilen ilave TPU kapasitesi ile tamamı satın alınırsa 20 milyar doları aşması beklenen AMD sistemleri, bu tabloda sabit dolar taahhüdü değil.
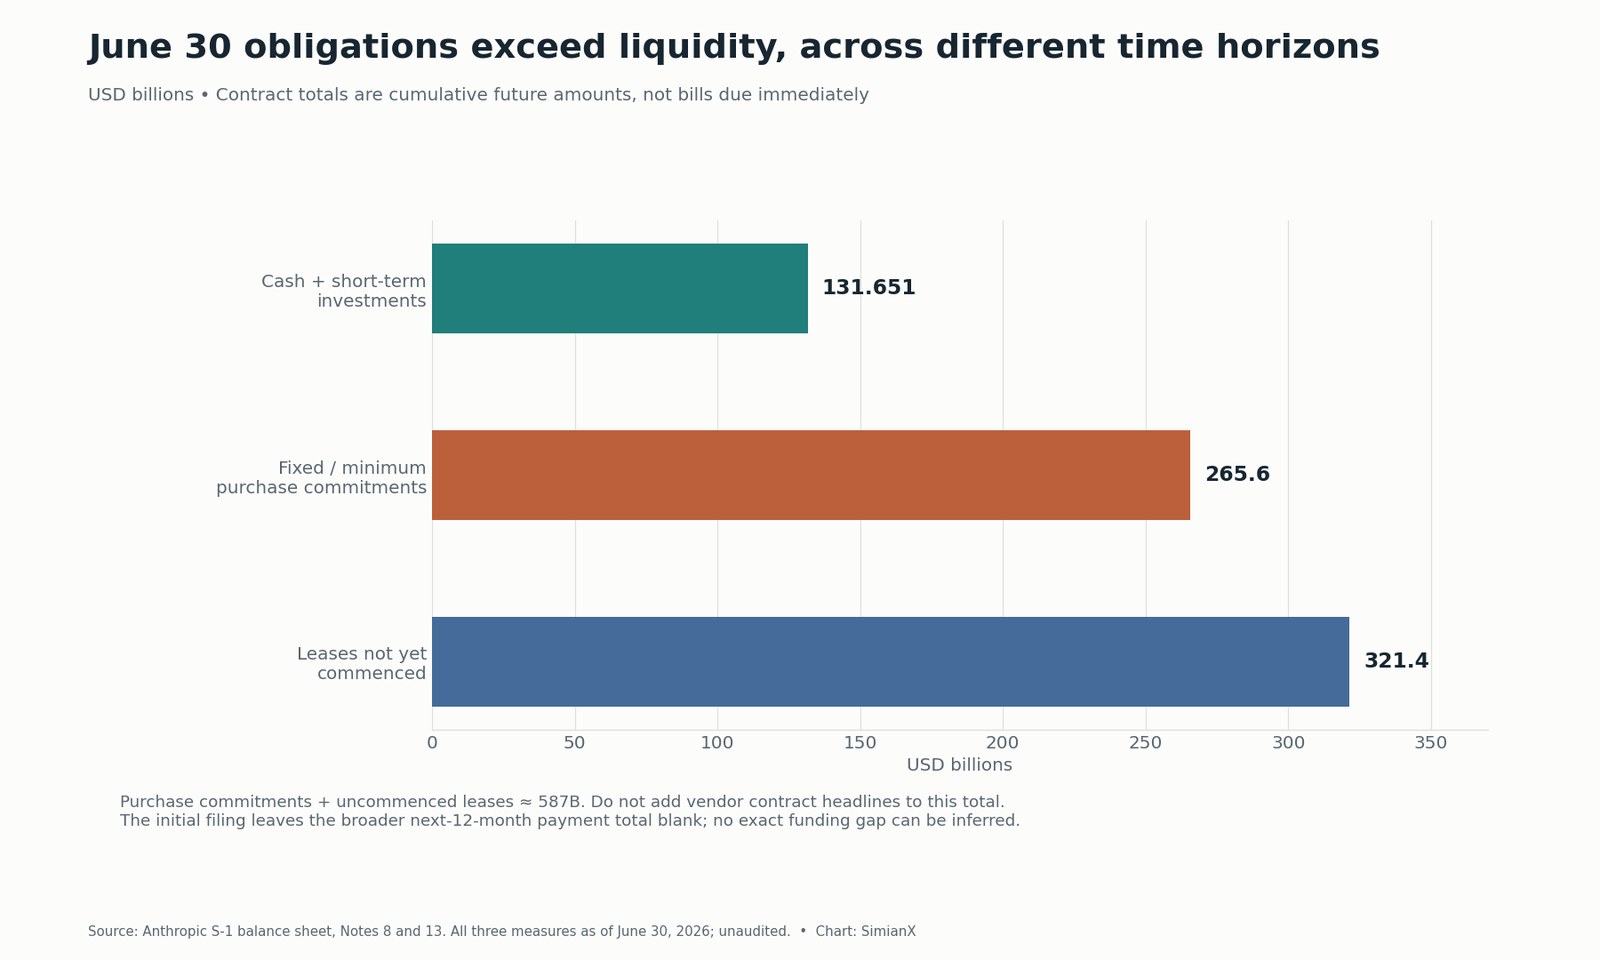
Temel risk vade uyumsuzluğu: müşteri gelirlerinin önemli kısmı kullanıma bağlı ve aynı ölçüde uzun vadeli taahhütler içermiyor; kapasite ödemeleri ise yıllarca sürüyor. Talep maliyet tabanından daha hızlı ayarlanabilir. Öte yandan kapasiteyi erken güvenceye almak, bilgi işlem kısıtı olan bir şirketin aksi halde kaçıracağı büyümeyi sağlayabilir. Hangi etkinin ağır basacağını kullanım oranı, fiyatlama ve iptal hakları belirler.
Tedarikçi finansmanı zamanlamayı rahatlatır; maliyeti ortadan kaldırmaz. 30 Haziran'daki senet anlaşmaları koşullara bağlı 77 milyar dolara kadar potansiyel finansman sağlıyordu: Google 20 milyar dolar, Amazon 15 milyar dolar ve Broadcom 42 milyar dolar; sonuncusu özellikle kira ödemelerine ayrılmıştı. Bu, bankada hâlihazırda duran 77 milyar dolar serbest nakit değildir. AMD'nin ayrı olarak verdiği 5 milyar dolara kadar özkaynak taahhüdü de teslimata ve devreye almaya bağlı. Açıklanan her finansman tavanını her harcama manşetinden çıkarmak yerine gerçekleşen finansman kullanımlarını, dönüşümleri ve ihraç edilen payları izleyin.
Broadcom yapay zekâ geliri referansımız, Micron–Anthropic anlaşması analizimiz ve Akamai sözleşmesi analizimiz tedarikçi tarafını inceliyor. Tedarikçinin sözleşmeye bağlanmış geliri, müşterinin ödeme yükümlülüğüdür; ikisi de kendiliğinden kârlı kapasite kullanımını kanıtlamaz.
Serbest Nakit Akışı Ne Kadar Kolay Negatife Dönebilir?
İlk yarı faaliyet nakit akışını 3,929 milyar dolarda sabit tutup altı aylık nakit ekipman alımlarını değiştirelim:
| Altı aylık faaliyet nakit akışı | Altı aylık nakit ekipman alımları | Bu tanıma göre serbest nakit akışı |
|---|---|---|
| 3,929 milyar dolar | 0,482 milyar dolar | +3,447 milyar dolar |
| 3,929 milyar dolar | 5,000 milyar dolar | −1,071 milyar dolar |
| 3,929 milyar dolar | 10,000 milyar dolar | −6,071 milyar dolar |
| 3,929 milyar dolar | 20,000 milyar dolar | −16,071 milyar dolar |
Yalnızca ilk satır bildirilen dönemin verisi; diğerleri duyarlılık hesaplarıdır, tahmin değildir. Sabit faaliyet nakit akışı varsayımında, nakit ekipman harcamaları için başabaş noktası 3,929 milyar dolar. Gerçek faaliyet nakit akışı tahsilat, model fiyatları, kullanım, personel ve altyapı maliyetleriyle değişecektir.
Kiralamalar, geleneksel sermaye harcamalarının ötesine bakmak için bir neden daha sunuyor. Finansal kiralama anapara ödemeleri finansman nakit akışında yer alabilir ve ekipman nakit dışı düzenlemelerle edinilebilir. Hızlandırıcı kiralayan bir işletme, yıllarca sabit ödemeler üstlenirken başlangıçta düşük nakit ekipman harcaması bildirebilir. Bu nedenle Anthropic'in gelecekteki önemli peşin yatırımlara ilişkin uyarısı, finansman açısından ilk yarıdaki 482 milyon doları ileriye taşımaktan daha anlamlıdır.
Borsada işlem gören karşılaştırmalar için Tesla'nın serbest nakit akışı geçmişine ve CoreWeave'in sipariş birikimi ile borç tablosuna bakabilirsiniz. İş modelleri farklı; ortak soru, yatırımın, sözleşmesel tahsilatların ve finansmanın birbirine nasıl uyduğudur.
Pay Bazlı Ücretlendirme: Pozitif Nakit Akışı Sahipliği Yine de Seyreltebilir
İlk yarı pay bazlı ücretlendirme 2,185 milyar dolar oldu; bu, gelirin yaklaşık %13,4'üne ve hesaplanan 3,447 milyar dolarlık serbest nakit akışının %63,4'üne eşit. Mekanik olarak çıkarılırsa 1,262 milyar dolar kalır. Bu, özkaynak ödüllerinin ekonomik maliyetine ilişkin bir duyarlılık hesabıdır; ek nakit çıkışı veya bildirilen bir nakit akışı ölçüsü değildir.
Anthropic 30 Haziran itibarıyla 26,6 milyar dolar henüz kayda alınmamış RSU ücretlendirme gideri açıkladı. Halka arz o tarihte tamamlanmış olsaydı, 2,9 milyar dolar kümülatif olarak kaydedilecek; kalan 23,7 milyar dolar ağırlıklı ortalama 2,1 yılda giderleştirilecekti. Başvuru ayrıca diğer mevcut özkaynak ödülleri için 3,1 milyar dolar kaydedilmemiş ücretlendirme gideri belirtiyor. Bu tutarların tamamı anında ödenecek nakit veya hemen ihraç edilecek pay olarak değerlendirilmemeli.
Kaynaklar: S-1 pay bazlı ücretlendirme açıklamaları, s. 64–65, 174 ve Dipnot 10. Tescilin yürürlüğe girmesi, RSU'ların önemli bölümünün performans koşulunu karşılıyor; hizmet koşulları, teslim ve vergi kesintileri zamanlamayı etkilemeye devam ediyor.
Pay sahibi açısından sınav, halka arzda pay ihracı, senet dönüşümleri ve çalışan ödülleri sonrasındaki tam seyreltilmiş pay başına nakit üretimidir. Zarar dönemindeki temel ağırlıklı ortalama pay sayısı, nihai tam seyreltilmiş halka arz sermaye yapısının yerine geçmez. Bazı araçlar, zararı pay başına azaltıcı etkileri nedeniyle seyreltilmiş pay başına zarar hesabından dışlanır. Halka arz sonrası kesin bir pay başına değer ileri sürmeden önce nihai arz koşullarını bekleyin.
Daha İyi Nakit Akışı 1,5–2 Trilyon Dolar Değerlemeyi Haklı Çıkarır mı?
1,5–2 trilyon dolar değerleme aralığı haberlerdeki bağlamdır; S-1'deki bir fiyat aralığı değildir. AP'nin başvuru günündeki haberi, nihai koşulların belirlenmediğini açıkça belirtiyor. Yalnızca şirketin sattığı paylar kasasına yeni nakit getirir; mevcut pay sahiplerinin ikincil satışları getirmez.
Bu varsayımsal özkaynak değerlerini kullanırsak:
| Gelir tabanı | Hesaplanan gelir paydası | 1,5 trilyon dolar özkaynak değeri / gelir | 2,0 trilyon dolar özkaynak değeri / gelir |
|---|---|---|---|
| Gerçekleşen 2025 mali yılı | 4,585 milyar dolar | 327,2× | 436,2× |
| 2026 ilk yarı × 2 | 32,572 milyar dolar | 46,1× | 61,4× |
| 2026 ikinci çeyrek × 4 | 46,220 milyar dolar | 32,5× | 43,3× |
Bunlar özkaynak değeri / gelir örnekleridir; firma değeri çarpanı veya tahmin değildir. Nihai halka arz fonlarını, borçları, dönüşüm koşullarını ve sonraki bilanço değişimlerini içermez. Karşılaştırma, sonucun büyümeye ilişkin payda seçimine ne kadar bağlı olduğunu gösteriyor. Hızla büyüyen bir çeyreği yıllıklandırmak beklentileri değerlendirmeye yardımcı olabilir; gelecek yılın satışlarını belirlemez.
İkinci bir duyarlılık hesabı gelecekteki nakit gereksinimini somutlaştırıyor. Varsayımsal 2 trilyon dolar özkaynak değerinde ve sürdürülebilir yıllık serbest nakit akışının 40 katı çarpanda şirketin yılda 50 milyar dolar serbest nakit akışı üretmesi gerekir. %25 serbest nakit akışı marjında bu, yılda 200 milyar dolar gelir anlamına gelir. Çarpan, marj veya değerleme değişirse gereksinim de değişir. Bu bir fiyat hedefi değil; varsayılan gelecekteki işletmenin bugün ödenen fiyatla uyumunu sınama yöntemidir.
Yatırım Tezi: Hangi Kanıtlar Doğrular veya Zayıflatır?
| Soru | Olumlu görüşü destekleyen kanıt | Görüşü zayıflatacak kanıt |
|---|---|---|
| Faaliyet kaldıracı sürüyor mu? | Gelir, hizmet sunumu ve tekrarlayan araştırma maliyetlerinden birkaç çeyrek boyunca daha hızlı büyür | Kısa vadeli bilgi işlem ve yeni kapasite marj kazanımını tersine çevirir |
| Gelir nakde dönüşüyor mu? | Alacaklar tahsil edilir ve peşin ödemelerin yenilenmesinden sonra nakit üretimi sürer | Tahsilat yavaşlar veya tedarikçilerin müşteri tahsilatlarından önce ödenmesi gerekir |
| Kapasite verimli mi? | Yeni kurulumlar, büyük ödemeler zirveye çıkmadan kârlı kullanım oranına ulaşır | Taahhüt edilen kapasite talepten önce devreye girer veya fiyatlar düşer |
| Finansman sürdürülebilir mi? | Koşullu finansman, ödemeler vadesine geldiğinde kullanılabilir olur | Teslim koşulları, teminat veya sermaye piyasasına erişim finansmanı kısıtlar |
| Pay sahibi yararlanıyor mu? | Dönüşümler ve ödüller sonrasında seyreltilmiş pay başına sürdürülebilir nakit büyür | Nakit büyümesini seyrelme veya aşırı yüksek giriş değerlemesi emer |
Olumlu görüş, gözlenen faaliyet kaldıracına ve talebe dayanıyor: ikinci çeyrek faaliyet kârı GAAP kapsamında gerçekti; yalnızca finansman değerleme giderlerinin çıkarılmasının sonucu değildi. Olumsuz görüş farklı bir zaman ufkuna dayanıyor: çok yıllı yükümlülükler ve peşin harcamalar, bildirilen yarıyılın düşük varlık yatırımı gerektiren nakit profilini aşacak biçimde büyüyor.
Belirleyici kanıt, yeni altyapı nakit tüketmeye başladıktan sonra da tekrarlanan nakit üretimi olacaktır. Bir muhasebe yanılgısını gidermek analizi geliştirir. Nihai halka arz fiyatının finansman, uygulama ve rekabet riskleri karşılığında yeterli getiri bırakıp bırakmadığını ise tek başına yanıtlayamaz.
Başvuru Güncellemeleri İçin Uygulanabilir Kontrol Listesi
- Her S-1 değişikliğini okuyun. Boş fiyat, fon ve pro forma sermaye yapısı alanlarını gerçek koşullarla doldurun; birincil ve ikincil payları ayırın.
- Nakit akışı mutabakatını yeniden kurun. Net zararı, nakit dışı finansman değerleme farklarını, ücretlendirmeyi ve işletme sermayesindeki her hareketi uzlaştırın.
- Tahsilatları ve peşin ödemeleri izleyin. Alacak yaşlandırmasını, müşteri avanslarını ve tedarikçi ödeme zamanlamasını gelir büyümesiyle karşılaştırın.
- Ödemeleri tarih bazında haritalayın. Asgari tutarları, üst sınırları, isteğe bağlı kapasiteyi ve koşulları ayırın; örtüşen sözleşme açıklamalarını mükerrer saymayın.
- Pay başına getiriyi ölçün. Sürdürülebilir pay sahibi nakit üretimini değerlendirmeden önce senet dönüşümlerini, çalışan ödüllerini ve yeni finansmanı dahil edin.
SimianX'in hisse analizi iş akışı, borsada işlem gören bulut sağlayıcıları ve altyapı tedarikçileri üzerindeki araştırmayı düzenleyebilir. Bir canlı analiz oturumu, desteklenen bir sembol için faaliyet, değerleme ve risk görüşlerini karşılaştırabilir. Bu sayfadaki Amazon analiz çağrısı, borsada işlem gören bir karşı tarafı temsil ediyor; AMZN almak ANT paylarında doğrudan mülkiyet sağlamaz veya Anthropic'in getirilerini taklit etmez.
Sık Sorulan Sorular
Anthropic 2026'nın ilk yarısında ne kadar nakit tüketti?
Net faaliyet bazında nakit tüketmek yerine 3,929 milyar dolar üretti. 482 milyon dolar nakit ekipman alımından sonra, burada kullanılan tanıma göre serbest nakit akışı pozitif 3,447 milyar dolardı. Bu sonuç gelecekteki bütün sözleşmesel ödemeleri içermez.
Anthropic'in net zararı neden 80,7 milyar dolardı?
80,748 milyar dolarlık zarar, 72,388 milyar dolar finansman gerçeğe uygun değer gideri ve 8,720 milyar dolar diğer finansal araç düzeltmesi içeriyordu. Bu nakit dışı kalemler kâr ile nakit arasındaki ayrışmanın büyük bölümünü açıklıyor. Ekonomik etkileri seyrelme veya ödeme koşulları yoluyla yine ortaya çıkabilir.
En büyük gider çıkarıldıktan sonra kalan 8,36 milyar dolar nakit tüketimi miydi?
Hayır. İkinci finansal araç düzeltmesi ve nakit akışı mutabakatının geri kalanı da dahil edilmeli. Bildirilen 3,929 milyar dolarlık faaliyet nakit girişine yalnızca tam mutabakatla ulaşılır.
Anthropic kârlı mı?
2026 ikinci çeyreğinde 974 milyon dolar GAAP faaliyet kârı bildirdi; ancak ilk yarıda 693 milyon dolar faaliyet zararı ve 80,748 milyar dolar net zarar vardı. Faaliyet kârı, düzeltilmiş kâr ve pozitif nakit akışı farklı ölçüleri ve dönemleri tanımlar.
Anthropic ne kadar gelir elde ediyor?
S-1, 2025 mali yılı için 4,585 milyar dolar, 2026 ilk yarısı için 16,286 milyar dolar ve bunun içinde ikinci çeyrek için 11,555 milyar dolar bildiriyor. Son çeyreği dörtle çarpmak yıllıklandırılmış 46,220 milyar dolarlık tempoyu verir; bu, raporlanmış yıllık sonuç veya tahmin değildir.
587 milyar dolarlık taahhütler hemen mi ödenecek?
Hayır. Bu, 30 Haziran tarihli, gelecekteki alımları ve henüz başlamamış kiralamaları çok yıllı olarak kapsayan iki açıklamanın toplamı. Koşullar ve ödeme tarihleri önemli. Sonraki 12 aya ilişkin daha geniş toplam ilk izahnamede boş; sözleşme manşetlerindeki tutarlar dipnotların üzerine yeniden eklenmemeli.
ANT için halka arz fiyatı veya kesin işlem tarihi var mı?
26 Ekim başvurusu Nasdaq'ta ANT kodunu öneriyor; fakat fiyat aralığını ve arz edilecek pay sayısını boş bırakıyor. Tamamlanmış bir arzı ifade etmiyor. Gerçek koşullar için SEC değişikliklerini ve nihai izahnameyi kontrol edin.
Bu Referans Nasıl Güncellenecek?
Bir sonraki kapsamlı güncelleme; arz koşullarını, eylül finansallarını veya eksik ödeme takvimini sağlayan S-1 değişikliğini izlemeli. Yeni çeyreği ekleyecek, nakit akışı mutabakatını yeniden kuracak, taahhüt haritasını gözden geçirecek ve gerçek sermaye yapısıyla seyrelmeyi hesaplayacağız. Hesaplanan serbest nakit akışı, dönemlerin karşılaştırılabilmesi için belirtilen tanımı koruyacak. Senaryolar bildirilen sonuçlardan ayrı işaretlenmeye devam edecek.
İlgili Yazılar
- Anthropic halka arz tarihi: S-1 sunuldu, ANT; OpenAI 2027'de
- Amazon Bilançosu: AWS Q2 2026'da %37 Büyüdü, Capex 54 Mlr $
- Alphabet Bilançosu Q2 2026: Capex Rehberi ve Cloud +%82
- AVGO Hissesi: Broadcom Çeyreklik AI Geliri ve Düşüş Nedeni
- Micron Anthropic Anlaşması: Şartlar, Durum ve MU Hissesi
- AKAM Hisse: Anthropic'in 11,6 Milyar $'ı ve Segment Geliri
- CoreWeave Hissesi 2026: 104 Mlr $ Sipariş vs 35 Mlr $ Borç
- Yıllara Göre Tesla Serbest Nakit Akışı: 3Ç26'da 1,5 Mlr $
Kaynaklar
- SEC EDGAR — 26 Ekim 2026 S-1 başvuru dizini
- Anthropic Form S-1 — gelir tabloları, nakit akışları, çeyreklik sonuçlar ve GAAP dışı mutabakatlar
- Anthropic Form S-1 — MD&A sözleşmesel yükümlülükler, finansman anlaşmaları ve finansal tablo Dipnot 8–10 ile 13
- Anthropic — 28 Mayıs 2026 Seri H finansman duyurusu
- Associated Press — ön halka arz değerlemesi bağlamı ve başvuru günündeki finansal genel görünüm


