
 Yazan: Muke
McDonald’s Bilanço Rehberi: Karşılaştırılabilir Satışlar, EPS ve Uygun Fiyatlı Menü Sınavı
Uygun fiyatlı menüler McDonald’s’ın toparlanmasını destekleyebilir, ancak yalnızca ek ve kârlı ziyaretler getirirlerse. McDonald’s’ın 4 Kasım’da açıkladığı 2026 üçüncü çeyrek sonuçları ikiye bölünmüş bir yanıt verdi: düzeltilmiş EPS $3.57 ile tahminleri aştı, ancak gelir beklentinin altında kaldı ve 2026’nın ikinci çeyreğindeki yalnızca +%0.8’lik artışın ardından ABD karşılaştırılabilir satışları, müşteri sayısındaki düşüşle %0.2 geriledi.
Bu sayfa bir McDonald’s bilanço rehberidir: şirketin açıkladığı dokuz çeyreklik gelir, hisse başına kâr (EPS) ve karşılaştırılabilir satış verileri tek tabloda, MCD hissesinin her rapora tepkisi, 2026 üçüncü çeyrek sonuçlarının tahminlerle karşılaştırması ve rakamları açıklayan uygun fiyatlı menü zaman çizelgesi. Daha fazla indirimli menü satmak, her zaman daha güçlü bir iş inşa etmekle aynı anlama gelmez. Tekliflerin ek talep çekmesi, müşteriyi elde tutmayı iyileştirmesi ve maliyetini haklı çıkaracak kadar katkı payı üretmesi gerekir.
Bu nedenle MCD hissedarları için manşet EPS’deki beklenti aşımı yalnızca bir başlangıç. Daha önemli kanıtlar müşteri trafiğinden, franchise ağındaki uygulamadan, kâr kalitesinden ve nakit yaratımından geliyor.
4 Kasım 2026’da (ABD Pasifik saati), McDonald’s’ın 2026 üçüncü çeyrek sonuçlarını ABD piyasası açılmadan önce yayımlamasının ardından güncellenmiştir. Kaynaklar arasında McDonald’s’ın SEC’e sunduğu belgeler, yönetimin bilanço konferans görüşmesindeki açıklamaları ve kaynağı belirtilen analist tahminleri yer alır. Fiyatlar, Polygon.io’dan alınan ve Nasdaq ile Cboe verileriyle çapraz kontrol edilen günlük kapanışlardır. Açıklanan rakamlar, tahminler ve kendi hesaplamalarımız metin boyunca ayrıca belirtilmiştir.
Bir Bakışta McDonald’s 2026 3. Çeyrek Bilançosu
| Kalem | Rakam | Durum veya kaynak |
|---|---|---|
| 3Ç 2026 raporu | 4 Kasım 2026 Çarşamba, ABD piyasası açılmadan önce yayımlandı | 8-K Formu bilanço açıklaması; konferans görüşmesi ABD Doğu saatiyle 8:30’da |
| Düzeltilmiş EPS | Gerçekleşen $3.57; tahmin $3.36 (Zacks) / $3.38 (MarketBeat, LSEG) | Beklentiyi aştı; GAAP EPS $3.51, %10 artış |
| Gelir | Gerçekleşen $7,157 milyon; tahmin $7.28 milyar | Beklentinin altında kaldı; yıllık bazda %1 artış |
| Küresel karşılaştırılabilir satışlar | Gerçekleşen +%1.5 (ABD −%0.2) | Zacks’in +%1.5 tahminiyle uyumlu |
| Geçen yılın aynı çeyreği (3Ç 2025) | Gelir $7,078 milyon; GAAP EPS $3.18; düzeltilmiş EPS $3.22 | Şirket açıklaması |
| Önceki çeyrek (2Ç 2026) | Gelir $7,099 milyon; GAAP EPS $3.32; düzeltilmiş EPS $3.38 | Şirket açıklaması |
| MCD kapanışı, 3 Kasım 2026 | $263.04 | Rekor kapanışın %22.9 altında |
| Rekor kapanış | 27 Şubat 2026’da $341.06 | Günlük kapanış bazında |
| 52 haftanın en düşüğü | 7 Ekim 2026’da $230.88 | Günlük kapanış bazında |
| Çeyreklik temettü | Hisse başına $1.93, 15 Aralık 2026’da ödenecek | Üst üste 50. yıl artış |
Gerçekleşen rakamlar, McDonald’s’ın 4 Kasım’da sunduğu 2026 3. çeyrek bilanço açıklamasından (8-K Formu, Ek 99.1) alınmıştır. Tahminler rapor öncesi anlık görünümlerdir: 30 Ekim tarihli Zacks temel metrikler önizlemesi, 2 Kasım tarihli Zacks bilanço önizlemesi ve MarketBeat bilanço sayfası; LSEG ve StreetAccount rakamları ise CNBC tarafından aktarıldığı şekliyle verilmiştir.
Çeyreklere Göre McDonald’s Bilançoları: Gelir, EPS ve Karşılaştırılabilir Satışlar
Aşağıdaki tablo, 3Ç 2024’ten 3Ç 2026’ya kadar her çeyreği McDonald’s’ın SEC’e sunduğu bilanço açıklamalarından derliyor. Karşılaştırılabilir satışlar yıllık değişimlerdir; düzeltilmiş EPS, şirketin kendisinin hariç tuttuğu giderleri ve kazançları, başta Accelerating the Organization (Organizasyonu Hızlandırma) programı kapsamındaki yeniden yapılanma kalemlerini dışarıda bırakır.
| Çeyrek | Açıklanma | Gelir | GAAP EPS | Düzeltilmiş EPS | Küresel karş. satışlar | ABD karş. satışlar | Uluslararası Doğrudan İşletilen | Uluslararası Gelişen Lisanslı |
|---|---|---|---|---|---|---|---|---|
| 3Ç 2024 | 29 Eki 2024 | $6,873M | $3.13 | $3.23 | −%1.5 | +%0.3 | −%2.1 | −%3.5 |
| 4Ç 2024 | 10 Şub 2025 | $6,388M | $2.80 | $2.83 | +%0.4 | −%1.4 | +%0.1 | +%4.1 |
| 1Ç 2025 | 1 May 2025 | $5,956M | $2.60 | $2.67 | −%1.0 | −%3.6 | −%1.0 | +%3.5 |
| 2Ç 2025 | 6 Ağu 2025 | $6,843M | $3.14 | $3.19 | +%3.8 | +%2.5 | +%4.0 | +%5.6 |
| 3Ç 2025 | 5 Kas 2025 | $7,078M | $3.18 | $3.22 | +%3.6 | +%2.4 | +%4.3 | +%4.7 |
| 4Ç 2025 | 11 Şub 2026 | $7,009M | $3.03 | $3.12 | +%5.7 | +%6.8 | +%5.2 | +%4.5 |
| 1Ç 2026 | 7 May 2026 | $6,517M | $2.78 | $2.83 | +%3.8 | +%3.9 | +%3.9 | +%3.4 |
| 2Ç 2026 | 4 Ağu 2026 | $7,099M | $3.32 | $3.38 | +%1.3 | +%0.8 | +%1.5 | +%1.9 |
| 3Ç 2026 | 4 Kas 2026 | $7,157M | $3.51 | $3.57 | +%1.5 | −%0.2 | +%1.4 | +%4.2 |
Şirketin açıkladığı rakamlar McDonald’s’ın 8-K Formu bilanço açıklamalarından (Ek 99.1) alınmıştır. 1Ç 2025, bir önceki yılın artık yıl olmasından kaynaklanan fazladan günden etkilenmiştir.
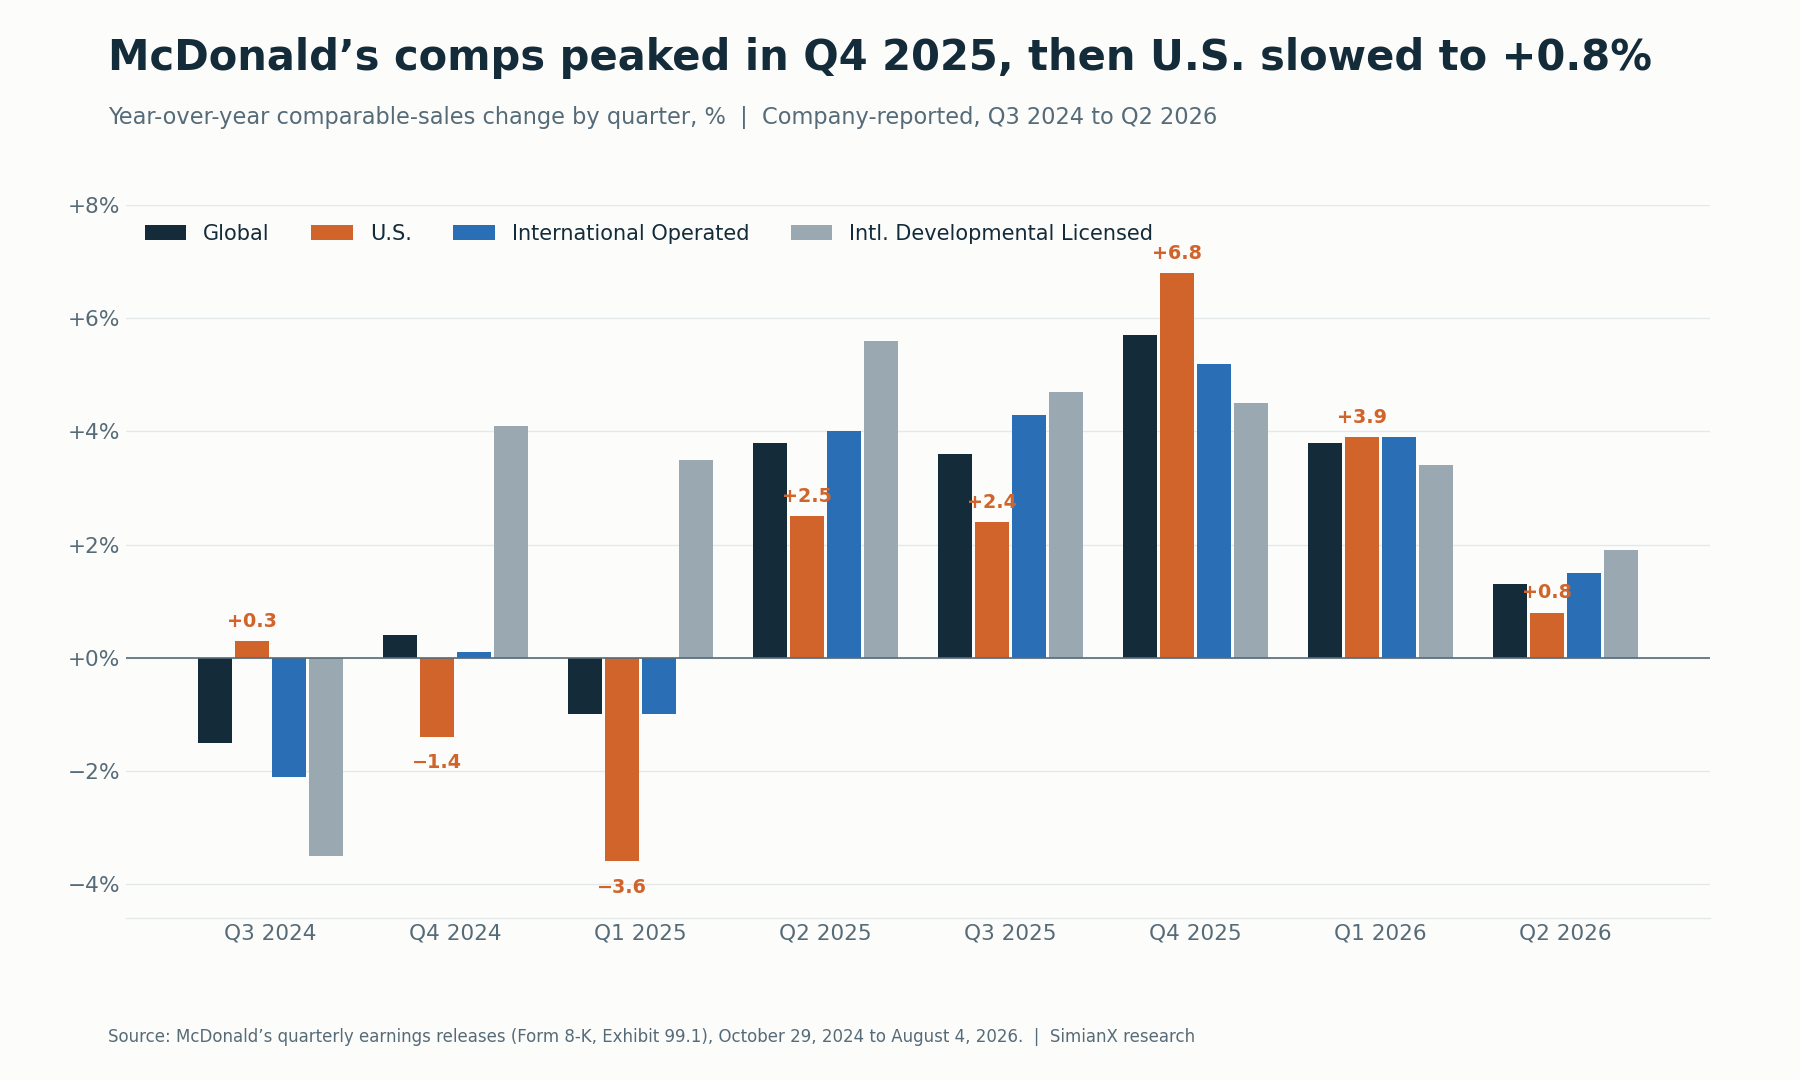
ABD karşılaştırılabilir satışları 4Ç 2025’te +%6.8 ile zirve yaptı ve 2Ç 2026’ya gelindiğinde +%0.8’e yavaşladı.
Tablo, 4Ç 2025’te zirve yapan ve ardından sönümlenen bir toparlanmayı gösteriyor. İkinci çeyrekteki yavaşlama yalnızca ABD ile sınırlı değildi: her iki uluslararası segment de daha yavaş büyüdü. Ancak en sert yavaşlama ABD’deydi; iki çeyrekte +%6.8’den +%0.8’e. 3Ç 2026’da yavaşlama ABD’de (−%0.2) ve Uluslararası Doğrudan İşletilen Pazarlar’da (+%1.4) sürerken, Uluslararası Gelişen Lisanslı Pazarlar +%4.2 ile yeniden hızlandı.
ABD Karşılaştırılabilir Satışlarını Ne Sürükledi: Adisyon mu, Trafik mi?
McDonald’s, her çeyrekteki ABD sonucunu bilanço açıklamasında tek bir satırla anlatıyor. Bu satırlar sırayla okunduğunda, büyümenin ne sıklıkla daha fazla ziyaretten değil, daha yüksek ortalama adisyondan geldiği görülüyor.
| Çeyrek | ABD karş. satışlar | Şirketin belirttiği etken |
|---|---|---|
| 3Ç 2024 | +%0.3 | Ortalama adisyon artışı; hafif negatif müşteri sayısı bunu kısmen dengeledi |
| 4Ç 2024 | −%1.4 | Ortalama adisyonda düşüş; hafif pozitif müşteri sayısı bunu kısmen dengeledi |
| 1Ç 2025 | −%3.6 | Ağırlıklı olarak negatif karşılaştırılabilir müşteri sayısı |
| 2Ç 2025 | +%2.5 | Ağırlıklı olarak pozitif adisyon artışı |
| 3Ç 2025 | +%2.4 | Ağırlıklı olarak pozitif adisyon artışı |
| 4Ç 2025 | +%6.8 | Başta pazarlama kampanyaları sayesinde pozitif adisyon ve müşteri sayısı artışı |
| 1Ç 2026 | +%3.9 | Ağırlıklı olarak pozitif adisyon artışı |
| 2Ç 2026 | +%0.8 | Pozitif adisyon artışı; negatif karşılaştırılabilir müşteri sayısı bunu kısmen dengeledi |
| 3Ç 2026 | −%0.2 | Negatif karşılaştırılabilir müşteri sayısı; pozitif adisyon artışı bunu büyük ölçüde dengeledi |
Kaynak: McDonald’s’ın çeyreklik bilanço açıklamaları. İfadeler, şirketin ABD segmenti yorumlarından kısaltılmıştır.
Dokuz çeyrekten yalnızca biri, 4Ç 2025, pozitif adisyon artışını pozitif ABD müşteri sayısıyla birleştirdi. Bu ayrım önemli, çünkü işlem sayısı düşerken karşılaştırılabilir satışlar artabilir. Basitleştirilmiş bir ilişki şöyledir:
Karşılaştırılabilir satış büyümesi ≈ işlem sayısı büyümesi + ortalama adisyon büyümesi.
Kesin hesaplama bir etkileşim etkisini de içerir, ancak bu çerçeve temel meseleyi açıklar. Müşteriler daha az alışveriş yapsa bile alışveriş başına daha fazla harcayabilir. Uygun fiyat odaklı bir toparlanma için daha güçlü sonuç, ekonomik açıdan kabul edilebilir bir ortalama adisyonla birlikte artan işlem sayısı olurdu. Ağırlıklı olarak işlem başına harcamayla desteklenen satış büyümesi, uygun fiyatın ziyaret sıklığını yeniden inşa ettiğine dair daha zayıf bir kanıt sunar.
Farklı geçen yıl karşılaştırmaları da önemli. 3Ç 2026, ABD’de +%2.4’lük bir çeyreğin üzerine geliyor; bu, 4Ç 2025’in +%6.8’lik bazından daha kolay bir karşılaştırma bazı. Bu nedenle yatırımcılar büyüme oranındaki her değişikliği alttaki talepte eşdeğer bir değişim olarak okumamalı.
MCD Hissesi Her Bilanço Raporuna Nasıl Tepki Verdi?
McDonald’s genellikle ABD piyasası açılmadan önce sonuç açıklar; bu yüzden tepki, önceki kapanıştan rapor günündeki kapanışa kadar ölçülür. Bu dönemdeki istisna, 11 Şubat 2026’da piyasa kapanışından sonra açıklanan 4Ç 2025’tir; dolayısıyla onun tepki günü 12 Şubat’tır.
| Çeyrek | Tepki günü | MCD kapanıştan kapanışa | Aynı gün S&P 500 (SPY) |
|---|---|---|---|
| 3Ç 2024 | 29 Eki 2024 | −%0.60 | +%0.16 |
| 4Ç 2024 | 10 Şub 2025 | +%4.80 | +%0.68 |
| 1Ç 2025 | 1 May 2025 | −%1.88 | +%0.71 |
| 2Ç 2025 | 6 Ağu 2025 | +%2.98 | +%0.77 |
| 3Ç 2025 | 5 Kas 2025 | +%2.16 | +%0.35 |
| 4Ç 2025 | 12 Şub 2026 | +%2.74 | −%1.54 |
| 1Ç 2026 | 7 May 2026 | −%0.14 | −%0.31 |
| 2Ç 2026 | 4 Ağu 2026 | +%1.17 | +%1.80 |
Günlük kapanışlardan kendi hesaplamamız (Polygon.io; Nasdaq ve Cboe ile çapraz kontrol edildi). Temettüler için düzeltilmemiştir.
Bu sekiz raporda MCD beş kez yükseldi, üç kez düştü. Ortalama tepki +%1.40, ortalama mutlak hareket %2.06 oldu; tek günlük en büyük hareket, 4Ç 2024 raporunun ardından gelen +%4.80’di. McDonald’s, bilanço dönemlerinde düşük oynaklık gösteren bir hisse: bu dönemde hiçbir rapor hisseyi tek seansta %5’ten fazla hareket ettirmedi.
Daha büyük hareketler raporlar arasında yaşandı. MCD 27 Şubat 2026’da $341.06 ile rekor kapanış yaptı, ardından %32.3 düşerek 7 Ekim 2026’da $230.88’e geriledi. Bu düşüşteki en sert gün, şirketin NEXT yatırım planını açıkladığı 23 Eylül Yatırımcı Günü’ydü; hisse o gün %4.80 değer kaybetti. Hisse o zamandan bu yana %13.9 toparlanarak 3 Kasım’da $263.04’e ulaştı, ancak 2025 yıl sonu kapanışı olan $305.63’ün hâlâ %13.9 altında; SPY ise aynı dönemde %10.6 yükseldi.
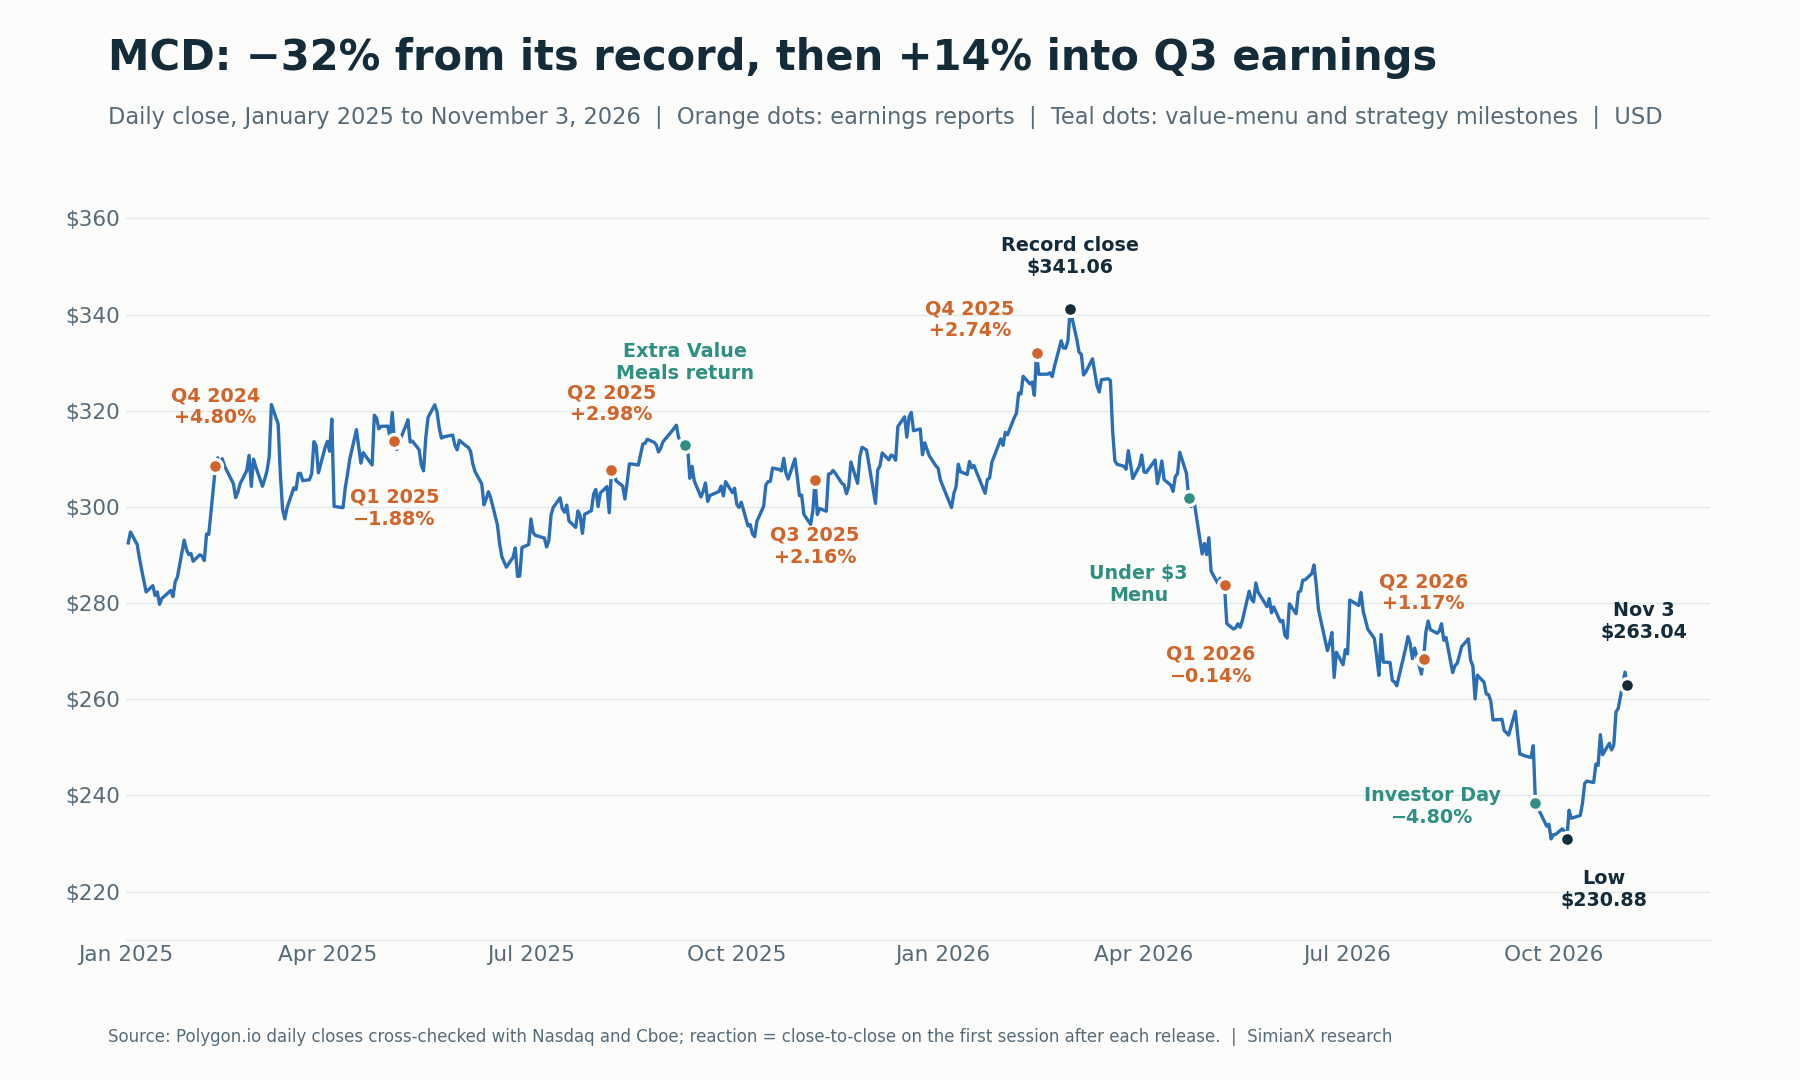
MCD Şubat 2026’da zirve yaptı, uygun fiyatlı menü sıfırlaması ve Yatırımcı Günü boyunca geriledi, ardından üçüncü çeyrek raporuna doğru yaklaşık %14 toparlandı.
McDonald’s 2026 3. Çeyrek Bilançosu: Gerçekleşen ve Beklenen
McDonald’s kârda beklentileri aştı ancak gelirde ıskaladı; segment tablosu da karışık bir görünüm sundu.
| Metrik | Beklenen | Gerçekleşen | Sonuç |
|---|---|---|---|
| Düzeltilmiş hisse başına kâr | $3.36 (Zacks); $3.38 (MarketBeat, LSEG) | $3.57 | Tahmini $0.19 ila $0.21 aştı; $3.22’ye göre %11 artış |
| GAAP hisse başına kâr | — | $3.51 | $3.18’e göre %10 artış; başta yeniden yapılanma olmak üzere hisse başına $0.06 gider içeriyor |
| Gelir | $7.28 milyar (Zacks, MarketBeat); $7.29 milyar (LSEG) | $7,157 milyon | Tahminin yaklaşık %1.7 ila %1.8 altında kaldı; yıllık bazda %1 artış |
| Küresel karşılaştırılabilir satış büyümesi | +%1.5 (Zacks); +%1.3 (StreetAccount) | +%1.5 | Beklentiyle uyumlu |
| ABD karşılaştırılabilir satış büyümesi | −%0.5 (StreetAccount) | −%0.2 | Korkulandan iyi, ama hâlâ eksi |
| Uluslararası Doğrudan İşletilen Pazarlar karşılaştırılabilir satış büyümesi | +%2.0 (Zacks); +%2.1 (StreetAccount) | +%1.4 | Beklentinin altında; 2. çeyrekteki +%1.5’in de altında |
| Uluslararası Gelişen Lisanslı Pazarlar karşılaştırılabilir satış büyümesi | +%3.3 (Zacks); +%2.1 (StreetAccount) | +%4.2 | Beklentiyi aştı; 2. çeyrekteki +%1.9’dan yükseldi |
Kaynaklar: McDonald’s’ın 2026 3. çeyrek bilanço açıklaması; Zacks ve MarketBeat’in rapor öncesi anlık görünümleri; CNBC’nin aktardığı LSEG ve StreetAccount tahminleri. Beklentiyi aşma ve ıskalama farkları bizim hesaplamamızdır.
Beklenti aşımının büyüklüğü veri sağlayıcıya bağlı: Zacks’in $3.36’lık tahminine göre $0.21, MarketBeat ve LSEG’in gösterdiği $3.38’e göre $0.19; bu nedenle bu anlık görünümler, sözde evrensel bir konsensüste birleştirilmemelidir. Hangisi esas alınırsa alınsın EPS beklentileri net biçimde aştı, gelir ise tüm tahminlerin altında kaldı.
Daha da önemlisi, EPS’deki beklenti aşımı temel yatırım sorusunu çözmüyor. McDonald’s, faaliyet kârının başlıca daha yüksek diğer faaliyet gelirleri ve satışlara bağlı olarak artan franchise marjları sayesinde yükseldiğini açıkladı. Yatırımcıların, pozitif sürprizin ne kadarının vergiler, kur etkisi, restoran satışlarından elde edilen kazançlar ve seyreltilmiş hisse sayısı gibi başka faktörlerden değil, daha iyi restoran talebinden kaynaklandığını belirlemesi gerekir.
ABD’de müşteri sayısı düşerken gelen bir kâr aşımı, uygun fiyat stratejisinin ihtiyaç duyduğu operasyonel toparlanma henüz değil.
Uygun Fiyatlı Menüler Yeni Bir 3. Çeyrek Lansmanı Değil, Mevcut Bir Strateji
McDonald’s’ın uygun fiyat stratejisi birkaç farklı teklif içeriyor. Bunları tek bir kampanya gibi ele almak, neyin işe yaradığını belirlemeyi zorlaştırır.
| Uygun fiyat girişimi | Doğrulanmış zamanlama | Stratejik amaç | 3. çeyrek araştırma sorusu |
|---|---|---|---|
| “Bir Al, $1’a Bir Ekle” teklifi dahil McValue platformunun lansmanı | 7 Ocak 2025 | Kalıcı bir ulusal uygun fiyat platformu oluşturmak | “Bir Al, Bir Ekle”nin kaldırılması sadık müşterilerin ziyaretlerine mal oldu mu? |
| Extra Value Meals (Ekstra Avantajlı Menüler) geri dönüşü | 8 Eylül 2025 | Paket menüleri görünür biçimde uygun fiyatlı kılmak; ürünleri ayrı ayrı almaktan yaklaşık %15 daha ucuz | Paket menüler ek ziyaret yaratıyor mu? |
| $3 Altı Menü (“McValue 2.0”) | 2 Nisan 2026’da duyuruldu; 21 Nisan 2026’da başladı | Erişilebilir tekil ürün fiyatları sunmak | Uygulama restoranlar genelinde tutarlı mı? |
| $4 Kahvaltı Menüsü Fırsatı | 21 Nisan 2026 | Uygun fiyatlı kahvaltı alımlarını desteklemek | Kahvaltı sıklığını yeniden canlandırıyor mu? |
| Ulusal dijital flaş fırsatlar ve kişiselleştirilmiş uygulama teklifleri | 4 Ağustos 2026 bilanço görüşmesinde duyuruldu | Sık gelen müşterileri yeniden kazanmak | Tekrar ziyaretler kârlı biçimde geri dönüyor mu? |
Kaynaklar: McDonald’s duyuruları, Restaurant Dive ve yönetimin 2Ç 2026 bilanço görüşmesindeki açıklamaları.
8 Eylül 2025’ten itibaren katılımcı ABD restoranlarında yaşanan Extra Value Meals geri dönüşü, $5’lık Sausage McMuffin with Egg Menüsü ve $8’lık Big Mac Menüsü öncülüğünde gerçekleşti. Bu lansman koşulları, 2026’nın üçüncü çeyreği boyunca garanti edilen ülke çapında fiyatlar olarak tanımlanmamalıdır, çünkü fiyatları franchise işletmecileri kendileri belirler.
Bir sonraki büyük genişleme 21 Nisan 2026’da başladı; McDonald’s katılımcı ABD restoranlarına bir $3 Altı Menü ve $4 Kahvaltı Menüsü Fırsatı ekledi, gelişmeyi Restaurant Dive da aktardı.
Bu kronoloji bakış açısını değiştiriyor.
3. çeyrek, düşük fiyat stratejisinin ilk kez sunulması değil; uygulamanın, ince ayarın ve müşteri tepkisinin sınavıdır. Nisan’daki genişleme, 2. çeyreğin büyük bölümünde zaten yürürlükteydi.
Performans iyileşirse yatırımcılar neyin değiştiğini sormalı. Olasılıklar arasında restoranların katılımı, teklif tasarımı, müşteri farkındalığı, dijital kampanyalar, servis uygulaması veya pazarlama desteği yer alıyor.
Performans zayıf kalırsa, yönetimin piyasada geçen daha uzun sürenin neden daha güçlü bir müşteri davranışına dönüşmediğini açıklaması gerekecek.
Yönetimin Açıklamaları Uygulama Sorununu Ortaya Koyuyor
4 Ağustos bilanço görüşmesi, basit bir iyimser anlatıya karşı önemli bir denge unsuru sunuyor.
2Ç 2026 bilanço görüşmesi dökümüne göre yönetim, ABD müşteri trafiğinin kendi beklentilerinin gerisinde kalmasının yaklaşık üçte ikisini uygun fiyat uygulamasındaki sorunlara bağladı: $3 Altı menünün restoran düzeyinde tutarsız uygulanması, hedefin altında kalan tüketici farkındalığı, daha az dijital teklif ve “Bir Al, $1’a Bir Ekle” (Buy One, Add One for $1) teklifinin kaldırılması. Kalan kısmın büyük bölümü, Haziran’da beklentilerin altında kalan bir FIFA pazarlama kampanyasına bağlandı. Yöneticiler ayrıca sistemin yalnızca yaklaşık %60 ila %65’inin önerilen fiyatlandırma yapısını uyguladığını söyledi; bu da kabaca üçte birinin programı amaçlandığı şekilde uygulamadığı anlamına geliyor.
Bunun anlamı, ilan edilen ulusal bir stratejinin tek tek müşterilerin deneyiminden farklı olabileceğidir.
Sık gelen bir müşteri yeni bir düşük fiyatlı menü görebilir, ancak düzenli siparişi için daha önce kullandığı bir uygulama teklifini kaybedebilir. İlan edilen giriş fiyatı iyileşirken o müşterinin alışık olduğu sipariş daha az cazip hale gelebilir.
Dolayısıyla kampanya görünürlüğü ile algılanan uygun fiyatlılık farklı ölçütlerdir.
Yönetim ayrıca ABD karşılaştırılabilir satışlarının Temmuz’da hafif negatif olduğunu söyledi. Bu ifade, üçüncü çeyreğin tamamı için açıklanmış bir sonucu değil, çeyrek başındaki bir eğilimi tanımlıyordu.
Yanıt aynı gün açıklandı: daha fazla ulusal dijital flaş fırsat, sadık müşterilere daha fazla kişiselleştirilmiş teklif ve pazarlama bütçesinin Extra Value Meals gibi kendini kanıtlamış tekliflere yeniden dağıtılması. McDonald’s ayrıca 4 Ağustos’ta Joe Erlinger’in yerine Skye Anderson’ı McDonald’s USA Başkanı olarak atadı; dolayısıyla 3. çeyrek, Anderson’ın ABD işini yönettiği ilk tam çeyrek.
- çeyrek açıklaması en iyi ihtimalle kısmi bir toparlanmayı teyit ediyor. ABD karşılaştırılabilir satışları çeyreğin tamamında %0.2 geriledi; negatif karşılaştırılabilir müşteri sayısı, pozitif adisyon artışıyla büyük ölçüde dengelendi. CEO Chris Kempczinski, “Uygun fiyat konusundaki müdahalemizin ardından çeyrek ilerledikçe görülen iyileşme bizi cesaretlendirdi” dedi, ancak açıklamada aylık rakam yer almadı. CNBC’nin aktardığına göre yönetim, Eylül’deki Yatırımcı Günü’nde Temmuz ve Ağustos’u hafif negatif olarak tanımlamış ve Eylül’de büyümeye dönülmesini beklediğini söylemişti. Bu güncelleme sırasında incelediğimiz kaynaklarda, ABD’deki aylık eğilime dair ayrıntılı konferans görüşmesi yorumları henüz yer almıyordu.
İyileşmenin kanıtları arasında daha iyi aylık eğilimler, daha net katılım standartları ve ziyaret sıklığı zayıflamış müşteriler arasında yeniden canlanan ilgi yer alır.
Uygun Fiyatlı Menüler McDonald’s’ın Kârlarını Nasıl Etkiler?
Ekonomi, bir kampanyanın müşteri davranışını kârlı bir şekilde değiştirip değiştirmediğine bağlıdır.
Uygun fiyatlı bir menü şu durumlarda değer yaratabilir:
- Gerçekten ek bir ziyaret çektiğinde.
- Uzaklaşmış bir müşteriyi geri getirdiğinde.
- Zaman içinde ziyaret sıklığını artırdığında.
- Ek alımları teşvik ettiğinde.
- Aksi halde boş kalacak restoran kapasitesini kullandığında.
Aynı teklif, mevcut müşteriler daha önce daha fazla katkı payı yaratan alımlarının yerine daha ucuz siparişler verirse kârlılığı düşürebilir.
Açıklayıcı bir örnek düşünelim.
Mevcut bir siparişin ilgili değişken maliyetler düşüldükten sonra $4, kampanyalı bir siparişin ise $3 katkı payı ürettiğini varsayalım.
Bir müşteri yalnızca birinden diğerine geçerse katkı payı $1 düşer. Kampanyalı sipariş gerçekten ek bir alımı temsil ediyorsa, olası ek müşteri kazanım veya kapasite maliyetlerinden önce $3 katkı sağlar.
Bu rakamlar varsayımsaldır. McDonald’s’ın gerçek menü ekonomisine ilişkin tahminler değildir.
Bu ayrım, kampanyalı satış hacminin neden başarının yeterli kanıtı olmadığını gösteriyor.
Daha doğru soru şudur:
İkame etkisi, pazarlama harcaması ve işletme maliyetleri düşüldükten sonra teklif ne kadar ek katkı payı yarattı?
Servis uygulaması da bu hesaba dahildir. Bir kampanya karmaşıklık ekliyor, servis hızını düşürüyor veya tekrar ziyareti caydıran bir müşteri deneyimi yaratıyorsa daha az cazip hale gelebilir. Yönetim, 2. çeyrekte tam olarak bunun yaşandığını söyledi: restoran ekipleri kısa sürede devreye alınan çok sayıda yenilik karşısında bunaldı.
En güçlü uygun fiyat stratejisi, uygun fiyatı operasyonel sadelikle birleştirir.
McDonald’s’ta Franchise Kârlılığı da Sınavın Parçası Olmalı
McDonald’s, franchise restoranlarda harcanan her doları kurumsal gelir olarak kaydetmez. 45,000’i aşkın restoranının yaklaşık %95’i bağımsız franchise işletmecilerine aittir ve onlar tarafından işletilir; şirketin açıklamaları da sistem genelindeki satışları şirketin gelir kalemlerinden, yani şirketin işlettiği restoranların satışları ile franchise restoranlardan alınan ücretlerden ayrı tutar.
Bu nedenle restoran düzeyindeki sonuçlar ile kurumsal sonuçlar farklı yönlerde hareket edebilir.
| Ekonomik katman | Neye bakılmalı | Neden önemli |
|---|---|---|
| Müşteri | Uygun fiyat algısı ve tekrar ziyaretler | Talebin kalıcı hale gelip gelmeyeceğini belirler |
| Restoran işletmecisi | Ek katkı payı ve nakit akışı | Katılımın cazip kalıp kalmayacağını belirler |
| Kurumsal franchise veren | Franchise geliri ve ilgili marjlar | Restoran faaliyetlerinin kurumsal kâra nasıl yansıdığını gösterir |
| Hissedar | Sürdürülebilir EPS ve serbest nakit akışı | Uygulamayı yatırım değerine bağlar |
Bu tablo şirketin beklenti açıklaması değil, analitik bir çerçevedir.
Bir kampanya, kurumsal franchise gelirini desteklerken restoran düzeyindeki maliyetlerle karşı karşıya kalan bir işletmeci için daha az cazip bir sonuç doğurabilir.
Bu, kampanyayı otomatik olarak başarısız kılmaz. Değerli bir müşteri ilişkisi kuruyorsa geçici yatırım rasyonel olabilir. Ancak süresinin, finansmanının ve beklenen getirisinin açıklanması gerekir.
Bu nedenle yatırımcılar, ulusal reklamın tutarlı uygulamayı garanti ettiğini varsaymak yerine franchise işletmecileriyle uyuma dair kanıt aramalı. 2. çeyrekte franchise restoranlardan elde edilen gelirler %4 artarak $4,393 milyona ulaşırken sistem genelindeki satışlar %5 büyüdü.
Faydalı açıklamalar katılımı, kampanya finansmanını, servis standartlarını ve ek trafiğin ekonomisini ele alır.
2. Çeyreğin Kâr Köprüsü, EPS’nin Beklentileri Aşmasının Neden Eksik Bir Tablo Olabileceğini Gösteriyor
Önceki çeyrek, yatırımcıların neden EPS’nin altına bakması gerektiğine dair pratik bir örnek sunuyor.
| Metrik | 2Ç 2025 açıklanan | 2Ç 2026 açıklanan | Değişim |
|---|---|---|---|
| Vergi öncesi kâr | $2,861 milyon | $2,936 milyon | +$75 milyon |
| Gelir vergisi gideri | $608 milyon | $574 milyon | −$34 milyon |
| Net kâr | $2,253 milyon | $2,362 milyon | +$109 milyon |
| GAAP seyreltilmiş EPS | $3.14 | $3.32 | +$0.18 |
Kaynak: McDonald’s 2Ç 2026 bilanço açıklaması (8-K Formu, Ek 99.1).
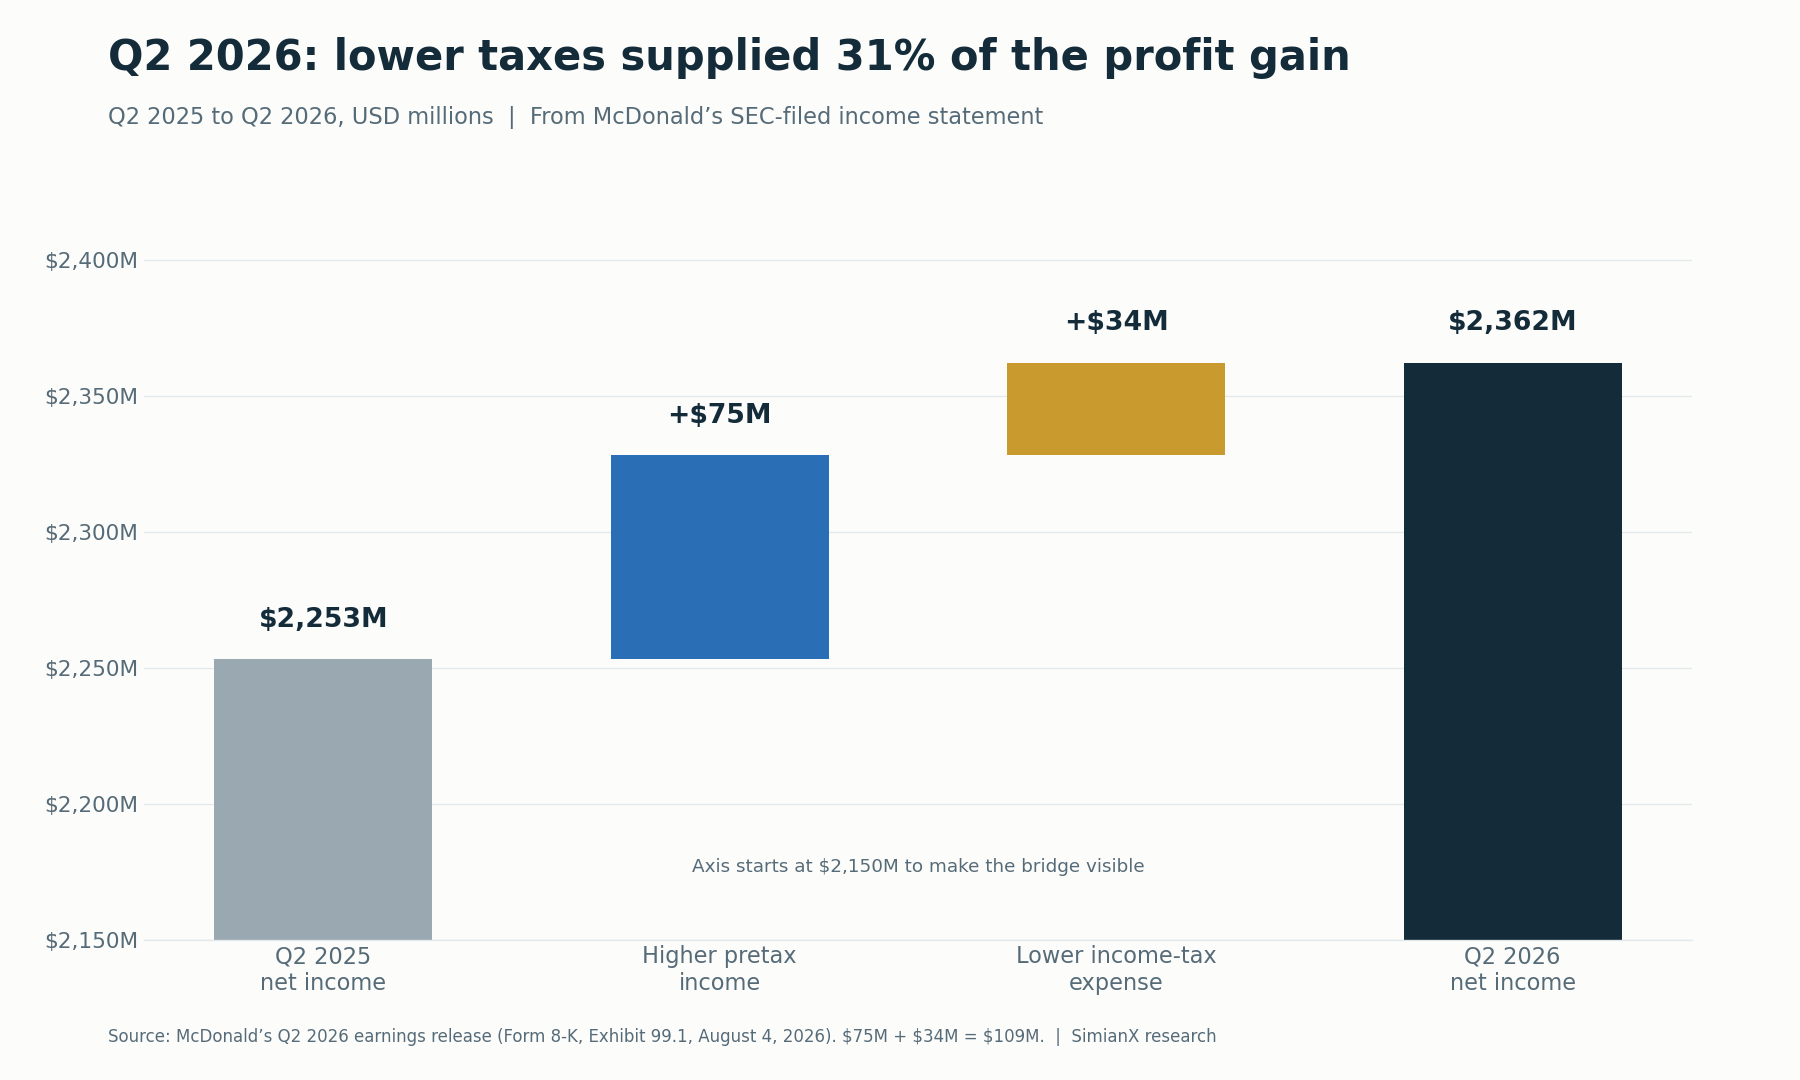
Vergi öncesi büyümeyi vergi etkilerinden ayırmak, yatırımcıların kâr kalitesini değerlendirmesine yardımcı olur.
Köprünün mutabakatı şöyledir:
$75 milyon ek vergi öncesi kâr + $34 milyon daha düşük vergi gideri = $109 milyon ek net kâr.
Hesaplamamız, daha düşük vergi giderinin net kâr artışının yaklaşık %31.2’sini oluşturduğunu gösteriyor:
$34 milyon ÷ $109 milyon = %31.2.
Bu, kâr artışının yapay olduğunu kanıtlamaz. Artışın tamamının vergi öncesi büyümeden gelmediğini kanıtlar.
2Ç 2026 ek bilgileri de restoran işletmelerinin satışından elde edilen kazancın bir yıl önceki $7 milyona karşılık $40 milyon olduğunu bildirdi; bu, Uluslararası Doğrudan İşletilen Pazarlar’daki restoran satışlarının artmasını yansıtıyor. Seyreltilmiş hisse sayısı %1 düşerek 711.1 milyona indi; bu da EPS’yi yukarı taşıyor.
Üçüncü çeyrek için yatırımcılar, tekrarlayan restoran performansını vergi etkilerinden ve işlemlerle bağlantılı kazançlardan ayırmalı. Ayrıca “düzeltilmiş” etiketini kâr kalitesine dair eksiksiz bir yanıt olarak görmek yerine, düzeltilmiş EPS’nin neleri hariç tuttuğunu incelemeliler.
Bu ayrımlar yapıldıktan sonra da daha güçlü bir operasyonel toparlanma görünür kalmalı.
Uluslararası Pazarlar ABD’yi Düzeltmeden de Sonuçları Destekleyebilir
Uluslararası operasyonlar potansiyel bir dayanıklılık kaynağı sunuyor.
Zacks’in temel metrikler önizlemesi, Uluslararası Doğrudan İşletilen Pazarlar’da %2.0, Uluslararası Gelişen Lisanslı Pazarlar’da %3.3 karşılaştırılabilir satış büyümesi öngördü. Bu tahminler, sırasıyla %1.5 ve %1.9 olan 2. çeyrek büyüme oranlarını aşacaktır. Yönetim 2. çeyrek görüşmesinde, Uluslararası Doğrudan İşletilen Pazarlar’ın Mayıs ve Haziran’da daha normal seviyelere doğru döndüğünü ve bunun büyük ölçüde Temmuz’da da sürdüğünü söyledi. Gerçekleşen sonuçlar ise ayrıştı: Uluslararası Gelişen Lisanslı Pazarlar tahminin üzerinde %4.2 büyürken, Uluslararası Doğrudan İşletilen Pazarlar %1.4 ile hem tahminin hem de 2. çeyrekteki hızın altında kaldı.
Bu durum, ABD talebi dengesiz kalsa bile makul ölçüde dayanıklı bir konsolide sonuca giden inandırıcı bir yol açıyor.
Aynı zamanda bir yorumlama riski de doğuruyor.
Daha güçlü uluslararası performans, ABD’deki uygun fiyat sıfırlamasının işe yaradığını kanıtlamaz. Zayıf ABD sonuçları da her pazarın aynı sorunla karşı karşıya olduğunu göstermez.
Yatırımcılar raporu segment segment okumalı ve karşılaştırılabilir satışları yeni restoran açılışlarının ve kur hareketlerinin etkisinden ayırmalı.
Yönetim ayrıca Mayıs’ta ABD, Kanada ve Almanya’da başlatılan yeni içecek platformundan cesaret verici ilk sonuçlar alındığını aktardı. Burada da yatırım sorusu ek talep yaratıp yaratmadığıdır: yeni bir tüketim fırsatı talebi genişletiyor mu, yoksa mevcut bir alımın yerini mi alıyor?
Satış büyümesi, ek ve kârlı müşteri faaliyeti getirdiğinde daha değerli hale gelir.
Nakit Akışı, Kâr Kalitesinin İkinci Sınavı
İlk yarının nakit akış tablosu başka bir referans noktası oluşturuyor.
| Nakit akışı ölçütü | 2025 ilk yarı | 2026 ilk yarı |
|---|---|---|
| Faaliyetlerden sağlanan nakit — açıklanan | $4,426 milyon | $5,222 milyon |
| Yatırım harcamaları — açıklanan | $1,295 milyon | $1,516 milyon |
| Serbest nakit akışı — kendi hesaplamamız | $3,131 milyon | $3,706 milyon |
Kaynak: McDonald’s 30 Haziran 2026’da sona eren çeyreğe ait 10-Q Formu.
Faaliyet nakit akışından yatırım harcamaları düşülerek hesaplanan serbest nakit akışı yaklaşık %18.4 arttı. 3. çeyrek karşılaştırması için geçen yılın aynı çeyreğindeki baz, $3,428 milyon faaliyet nakit akışı eksi $1,011 milyon yatırım harcaması, yani $2,417 milyon serbest nakit akışıdır.
Bu yapıcı bir tablo. Ancak nakit akış tablosu, geçen yılın aynı dönemine kıyasla daha küçük bir işletme sermayesi çıkışı da gösteriyor; dolayısıyla iyileşmenin tamamı restoranların kazanç gücünde kalıcı bir artış olarak yorumlanmamalı.
Nakit getirileri de aynı sınavın parçası. McDonald’s 17 Eylül 2026’da çeyreklik temettüsünü artırdı: yaklaşık %4’lük artışla hisse başına $1.93 (yıllık $7.72); bu, üst üste 50. yıllık artış oldu. 3 Kasım’daki $263.04’lük kapanışa göre bu, yaklaşık %2.9’luk bir temettü verimine karşılık geliyor.
Üçüncü çeyrek için yatırımcılar şunları incelemeli:
- Faaliyet nakit akışının açıklanan kârı desteklemeye devam edip etmediği.
- İyileşmenin önemli bir kısmının işletme sermayesi zamanlamasıyla açıklanıp açıklanmadığı.
- Yatırım harcamalarının hissedarlara kalan nakdi değiştirip değiştirmediği.
- Hissedarlara yapılan dağıtımların makul bir süre boyunca desteklenmeye devam edip etmediği.
Çeyreklik zamanlama gürültülü olabilir. Amaç her çeyrekte kâr ve nakit büyümesinin birebir aynı olmasını beklemek değil; alttaki nakit yaratma kapasitesinin iyileşip iyileşmediğini tespit etmektir.
McDonald’s’ın NEXT Yatırım Planı Tartışmayı Genişletiyor
23 Eylül 2026 tarihli NEXT stratejisi duyurusu daha uzun vadeli bir yatırım boyutu ekliyor.
| Şirketin açıkladığı hedef | Zaman ufku veya koşul |
|---|---|
| Yaklaşık $8.5 milyar NEXT ortaklık desteği | 2036’ya kadar |
| Bu desteğin yaklaşık $5 milyarı | 2030’a kadar |
| Kira indirimi ve sermaye desteği yoluyla destek | Tamamı yatırım harcaması değil |
| Yaklaşık $3 milyar yıllık temel yatırım harcaması artı $1.5 milyar ila $2 milyar kümülatif sermaye ortaklığı desteği | 2027–2030 arası, mevcut döviz kurlarıyla |
| %50’lerin alt-orta bandında faaliyet marjı | 2030 hedefi |
| Yaklaşık 250 baz puanlık brüt restoran düzeyi verimlilik kazanımı | Zamanlama, NEXT’in tamamen devreye alınmasına bağlı |
| %80’lerin orta-üst bandında serbest nakit akışı dönüşümü | 2030 hedefi |
| Hem tavukta hem içecekte +1.5 yüzde puan pazar payı | 2030 hedefi |
Bunlar ulaşılmış sonuçlar değil, şirketin ileriye dönük hedefleridir.
Kira indirimi ile sermaye desteği arasındaki ayrım önemlidir. Paket, tek seferlik ve acil bir nakit yatırım harcaması yükümlülüğü olarak tanımlanmamalıdır.
Stratejik mantık, daha yüksek verimlilik ve daha iyi restoran uygulamasının uygun fiyatlandırmayı daha sürdürülebilir kılabileceğidir. McDonald’s, verimlilik hedefinin ortalama bir ABD restoranı için yılda kabaca $100,000 nakit akışına denk geldiğini söylüyor.
Risk zamanlamadadır: destek ve uygulama maliyetleri beklenen faydalardan önce gelebilir. Piyasanın ilk kararı olumsuz oldu; MCD duyuru gününde %4.80 düştü.
Yatırımcılar ayrıca brüt restoran düzeyi verimlilik kazanımlarını kurumsal faaliyet marjında aynı büyüklükte bir artışla eşitlemekten kaçınmalı. Bunlar farklı ölçütlerdir.
Üçüncü çeyrek çok yıllı bir stratejiyi doğrulayamaz. Ancak yönetimin inandırıcı kilometre taşları ve yakın vadeli kâr ile nakit akışı etkilerine dair net bir açıklama sunup sunmadığını gösterebilir.
Daha İyi Kâr MCD’yi Gerçekten Yükseltebilir mi?
İşteki iyileşme ile hisse fiyatındaki artış birbiriyle ilişkilidir, ancak birbirinin yerine geçmez.
Basit bir değerleme ilişkisi şöyledir:
Hisse fiyatı = hisse başına kâr × fiyat/kazanç (P/E) çarpanı.
Son dört çeyreğin $12.31’lik GAAP EPS’sine göre MCD’nin $263.04’lük kapanışı kârın yaklaşık 21.4 katına; $12.55’lik düzeltilmiş EPS’ye göre ise yaklaşık 21.0 katına denk geliyor. Daha güçlü EPS, daha düşük bir değerleme çarpanıyla dengelenebilir.
| Örnek EPS değişimi | Örnek P/E değişimi | İma edilen fiyat değişimi |
|---|---|---|
| +%5 | −%5 | −%0.25 |
| +%5 | %0 | +%5.00 |
| +%5 | +%5 | +%10.25 |
Yalnızca örnek amaçlı aritmetik. Bunlar tahmin, hedef fiyat veya toplam getiri tahmini değildir. Temettüler hariçtir.
Hesaplama şöyledir:
Fiyat değişimi = (1 + EPS değişimi) × (1 + P/E değişimi) − 1.
Uygun fiyatlı menülerin kalıcı bir yeniden değerlemeyi desteklemesi için yatırımcıların büyük olasılıkla bunların kâr gidişatını tek bir raporlama döneminin ötesinde iyileştirdiğine dair kanıt görmesi gerekir.
Faaliyet dışı olumlu faktörlerin sürüklediği mütevazı bir beklenti aşımı, artan müşteri sıklığı, dayanıklı restoran katkı payı ve daha güçlü nakit yaratımından farklı bir sinyal verir.
İlgili Coca-Cola’nın hacim büyümesi ve değerlemesi analizi, operasyonel ilerleme ile yatırımcıların buna biçtiği değer arasındaki aynı ayrımı inceliyor; P&G’nin çeyreklik bilançoları ise aynı çeyrek çeyrek formatı temel tüketim sektörünün bir başka öncü şirketine uyguluyor.
Rapor İçin İyimser, Baz ve Kötümser Senaryolar
Aşağıdaki senaryolar olasılık ağırlıklı tahminler değil, niteliksel araştırma çerçeveleridir.
| Senaryo | Aranacak kanıt | Yorum |
|---|---|---|
| İyimser senaryo | Daha iyi ABD trafiği, daha tutarlı uygun fiyat uygulaması ve dayanıklı kârlılık | Uygun fiyat daha sağlıklı bir talep yaratıyor |
| Baz senaryo | Uluslararası destek, dengesiz ABD talebi ve genel olarak tahminlere yakın kâr | ABD’de teyit edilmiş bir dönüş olmadan istikrar |
| Kötümser senaryo | Zayıf işlem sayısı, daha ucuz alımlara kayma ve daha büyük destek ihtiyacı | Uygun fiyat, ekonomiyi yeterince iyileştirmeden geliri koruyor |
Açıklanan rakamlara göre 3. çeyrek baz senaryoya en yakın sonuçlandı: uluslararası destek, negatif müşteri sayısıyla dengesiz ABD talebi ve gelirdeki ıskalamaya rağmen tahminlerin üzerinde gelen düzeltilmiş EPS.
İyimser senaryo, her ölçütün hemen hızlanmasını gerektirmez. Daha iyi talep, daha iyi uygulama ve ekonomik açıdan inandırıcı bir ilerleme yolundan oluşan tutarlı bir tablo gerektirir.
Benzer şekilde, daha düşük bir ortalama adisyon otomatik olarak kötümser senaryoyu doğrulamaz. Ek ziyaretler yeterli katkı payı yaratıyorsa daha düşük bir adisyon kabul edilebilir olabilir.
Daha geniş tüketici arka planı da benzer bir dikkat gerektiriyor. Daha ucuza yönelme davranışı ile hane harcamalarında geniş çaplı bir toparlanma farklı olgulardır; bu konu ilgili Walmart ve Target tüketici stresi çerçevesinde ele alınıyor.
Yönetimin Yanıtlaması Gereken Yedi Soru
McDonald’s EPS tahminini aştı, ancak bilanço görüşmesinin bundan fazlasını netleştirmesi gerekiyor.
- Temmuz’dan sonra ne oldu? Açıklamaya göre ABD sonuçları çeyrek ilerledikçe iyileşti, ancak çeyreğin tamamında karşılaştırılabilir satışlar negatif müşteri sayısıyla yine de %0.2 geriledi. Eylül’e gelindiğinde iyileşme ne kadar büyüktü ve Ekim’e de taşındı mı?
- Hangi müşteriler geri döndü? İlerleme sık gelen müşterilerde mi, uzaklaşmış müşterilerde mi, yoksa yeni tüketim fırsatlarında mı yoğunlaştı?
- Uygun fiyat daha tutarlı hale geldi mi? Yaklaşık %60 ila %65 seviyesinden bu yana, sistemin ne kadarı artık önerilen $3 Altı fiyatlandırmayı uyguluyor?
- Ek ziyaretler ekonomiyi iyileştirdi mi? Ek katkı payı, indirimleri ve maliyetleri karşılamaya yetti mi?
- EPS büyümesinin ne kadarı operasyoneldi? Vergiler, kur etkisi, restoran satışlarından elde edilen kazançlar ve hisse sayısı nasıl bir rol oynadı?
- 4. çeyrekte ne değişiyor? Hangi pazarlama veya operasyonel düzenlemeler 3. çeyrek boyunca tam olarak devrede değildi?
- NEXT yakın vadeli nakit yaratımını nasıl etkiliyor? Beklenen faydalardan önce hangi destek ve harcamalar geliyor?
Tanımlı ölçütlere ve karşılaştırılabilir dönemlere dayanan yanıtlar, müşteri coşkusuna dair genel ifadelerden daha faydalı olacaktır.
Sıkça Sorulan Sorular
McDonald’s 2026 3. çeyrek bilançosunu ne zaman açıkladı?
McDonald’s 2026 3. çeyrek sonuçlarını 4 Kasım 2026 Çarşamba günü, ABD piyasası açılmadan önce 8-K Formu bilanço açıklamasıyla duyurdu; konferans görüşmesi ABD Doğu saatiyle 8:30’da yapıldı.
McDonald’s 2026 3. çeyrek bilanço tahminlerini aştı mı?
Kârda evet, gelirde hayır. Düzeltilmiş EPS, $3.36 (Zacks) ve $3.38 (MarketBeat ve LSEG) tahminlerine karşılık $3.57 oldu; GAAP EPS ise $3.51’di. Gelir, $7.28 milyar ile $7.29 milyar arasındaki tahminlere karşılık $7,157 milyon oldu ve bir yıl önceki $7,078 milyona göre %1 arttı. Küresel karşılaştırılabilir satışlar Zacks tahminiyle uyumlu biçimde %1.5 artarken ABD karşılaştırılabilir satışları %0.2 geriledi.
McDonald’s’ın 2026 2. çeyrekteki karşılaştırılabilir satışları ne oldu?
Küresel karşılaştırılabilir satışlar 2026’nın 2. çeyreğinde %1.3 arttı: ABD +%0.8, Uluslararası Doğrudan İşletilen Pazarlar +%1.5 ve Uluslararası Gelişen Lisanslı Pazarlar +%1.9. ABD’deki büyüme daha yüksek ortalama adisyondan geldi; negatif müşteri sayısı bunu kısmen dengeledi.
MCD hissesi bilançolara genellikle nasıl tepki verir?
3Ç 2024’ten 2Ç 2026’ya kadarki sekiz raporda MCD beş kez yükseldi, üç kez düştü; ortalama tepki +%1.40 oldu. En büyük hareket 4Ç 2024 raporunun ardından gelen +%4.80’di ve hiçbir rapor hisseyi tek seansta %5’ten fazla hareket ettirmedi.
Uygun fiyatlı menüler 2026 3. çeyrek için yeni bir girişim mi?
Hayır. McValue Ocak 2025’te başladı, Extra Value Meals Eylül 2025’te geri döndü, $3 Altı Menü ve $4 Kahvaltı Menüsü Fırsatı ise 21 Nisan 2026’da başladı. Dolayısıyla 3. çeyrek tamamen yeni bir lansmanı değil, uygulamayı ve müşteri tepkisini sınıyor.
McDonald’s’ın ABD müşteri trafiği neden bu kadar önemli?
İşlem sayısı düşse bile işlem başına harcama arttığında karşılaştırılabilir satışlar yükselebilir. Son dokuz çeyrekten yalnızca biri daha yüksek adisyonu daha yüksek ABD müşteri sayısıyla birleştirdi. Uygun fiyatlı teklifler ek ve kârlı ziyaretler yaratırsa, uygun fiyat odaklı bir toparlanma daha ikna edici olur.
Uygun fiyatlı menüler satışları artırıp kârlılığı düşürebilir mi?
Evet. Müşteriler daha yüksek katkı paylı alımların yerine daha ucuz siparişler verebilir ya da eklenen maliyetler yeni ziyaretlerden gelen katkı payını aşabilir. Kampanyalı satış hacmi tek başına başarıyı kanıtlayamaz.
3. çeyrek raporu ikna edici biçimde olumlu muydu?
Tam olarak değil. Düzeltilmiş EPS tahminleri aştı, ancak gelir beklentinin altında kaldı ve ABD karşılaştırılabilir satışları müşteri sayısındaki düşüşle %0.2 geriledi. En güçlü kombinasyon yine artan ABD işlem sayısı, tutarlı uygulama, dayanıklı restoran ekonomisi ve destekleyici nakit akışı olur; EPS’nin beklentileri aşması, bu operasyonel iyileşmelerle desteklendiğinde daha fazla ağırlık taşır.
Sonuç: Uygun Fiyat Talebi Yeniden İnşa Edebilir, Ancak Bunu Uygulama Kanıtlamalı
Uygun fiyatlı menüler MCD’yi yukarı taşımaya yardımcı olabilir, ancak uygun fiyatın ek ve kârlı müşteri faaliyetine dönüşmesi gerekir.
- çeyrek sonuçları, teyit edilmiş bir dönüşten çok koşullu bir tezi destekliyor. $3.57’lik düzeltilmiş EPS tahminleri aştı ve Uluslararası Gelişen Lisanslı Pazarlar hızlandı; ancak gelir beklentinin altında kaldı ve negatif müşteri sayısı büyük ölçüde daha yüksek adisyonla dengelenirken ABD karşılaştırılabilir satışları %0.2 geriledi. Hisse, rapora girerken Ekim’deki dip seviyesinden zaten yaklaşık %14 toparlanmıştı. Yanıt bekleyen soru, yönetimin çeyreğin son bölümünde tarif ettiği iyileşmenin daha tutarlı bir müşteri davranışına ve cazip restoran getirilerine dönüşüp dönüşmeyeceği.
En faydalı karne dört bölümden oluşuyor:
- Talep: İşlem sayısı iyileşiyor mu?
- Uygulama: İlan edilen uygun fiyat tutarlı biçimde sunuluyor mu?
- Ekonomi: Ek ziyaretler yeterli katkı payı yaratıyor mu?
- Nakit: Operasyonel ilerleme kalıcı serbest nakit akışını destekliyor mu?
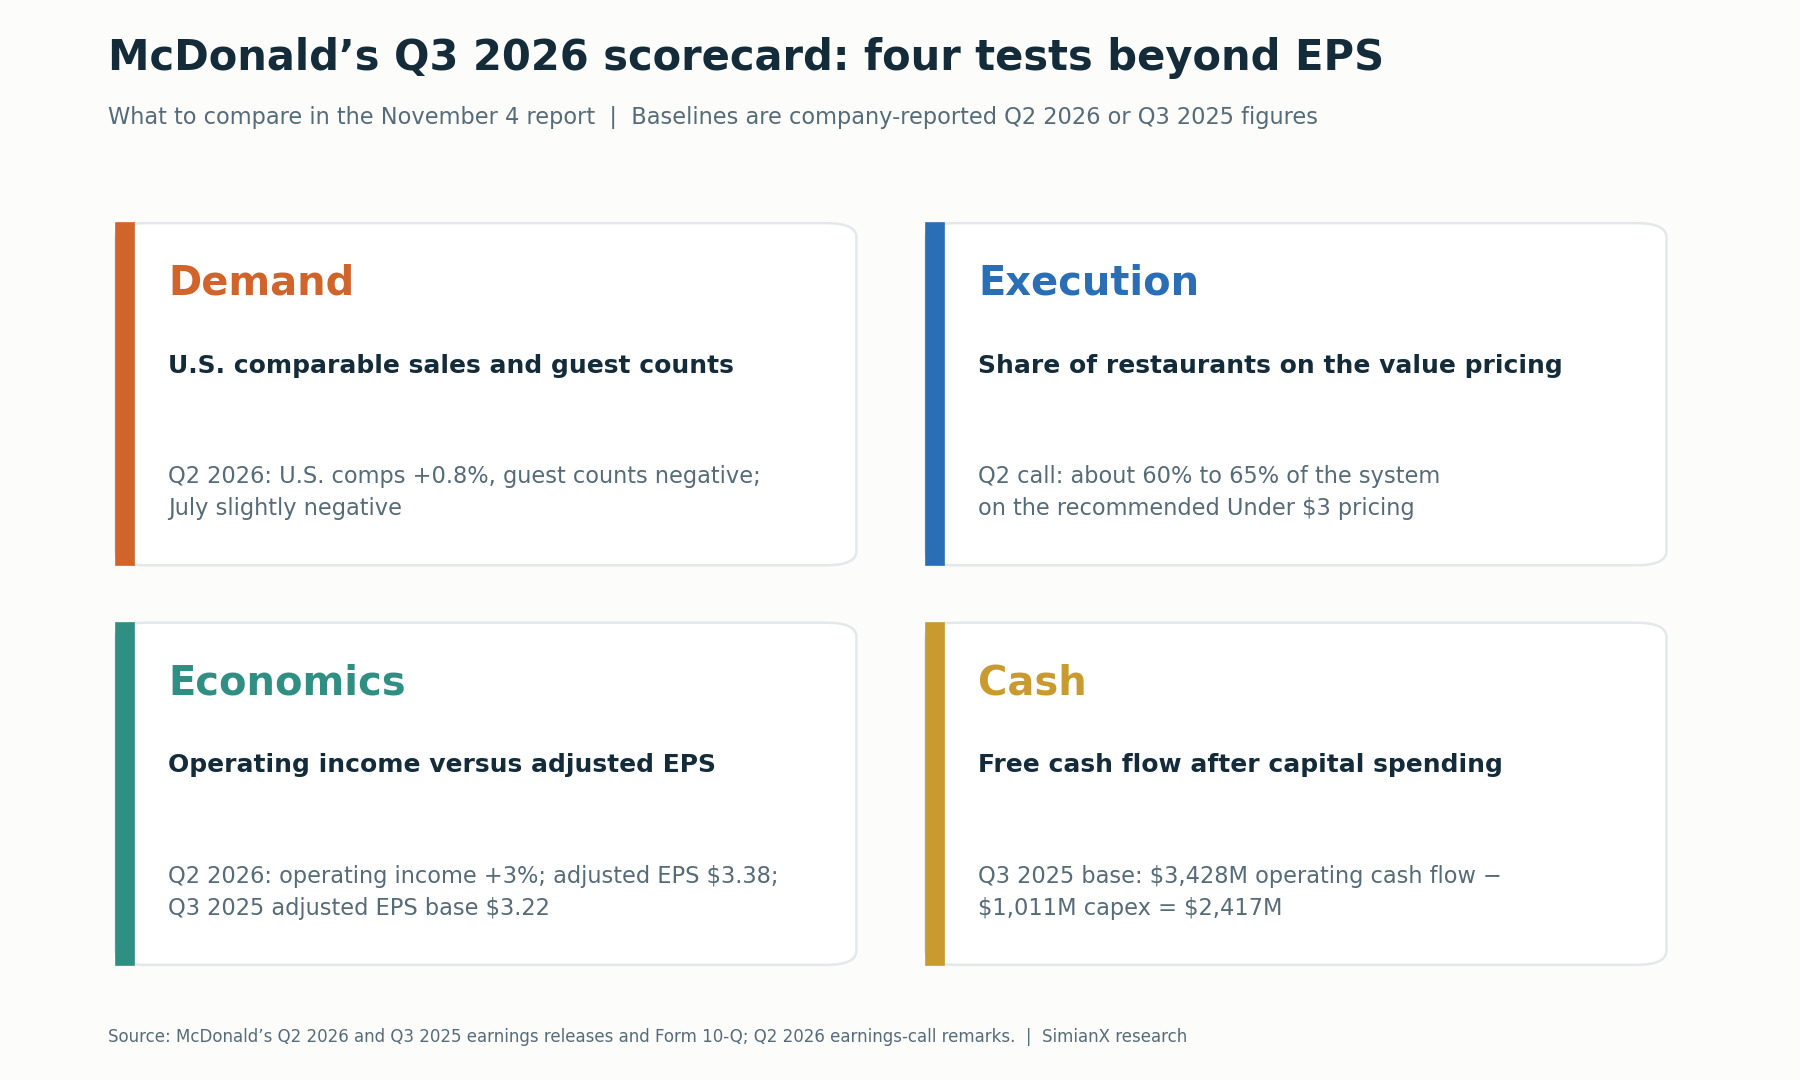
Yatırım tezi kârlı tekrar ziyaretlere, tutarlı uygulamaya ve kalıcı nakit yaratımına dayanıyor.
Bu ölçütlerde kaydedilecek ilerleme, uygun fiyatlı menülerin işi yeniden inşa ettiği tezini güçlendirir. 3. çeyrek bu talep kanıtı olmadan net bir EPS aşımı getirdi; bu da temel yatırım sorusunu yanıtsız bırakıyor.
Takibi sürdürmek için MCD hisse sayfasını açın, MCD için canlı bir yapay zekâ analizi başlatın ya da sonraki açıklamaları bu karneyle karşılaştırmak için SimianX’in hisse analizi araçlarını kullanın.
Bu makale kişiselleştirilmiş yatırım tavsiyesi veya al-sat önerisi değil, finansal araştırma ve örnek niteliğinde analiz sunar.
İlgili Okumalar
- Coca-Cola 2026 3. Çeyrek: Hacim ve KO Hisse Değerlemesi
- P&G çeyreklik bilançoları: PG hissesi neden %5,6 yükseldi
- Costco hissesi: Halka arzdaki $1,000 artık $607K ila $914K
- Walmart & Target 2026: ABD Tüketici Stres Sinyalleri
- Nvidia bilanço sonrası: 2016'dan beri her tepki tabloda
Kaynaklar
- McDonald’s: 3Ç 2026 bilanço açıklaması (8-K Formu, Ek 99.1), 4 Kasım 2026
- CNBC: McDonald’s 3Ç 2026 bilançosu, 4 Kasım 2026
- McDonald’s: 2Ç 2026 bilanço açıklaması (8-K Formu, Ek 99.1), 4 Ağustos 2026
- McDonald’s: 2Ç 2026 ek bilgiler (8-K Formu, Ek 99.2)
- McDonald’s: 30 Haziran 2026’da sona eren çeyreğe ait 10-Q Formu
- McDonald’s: 1Ç 2026 bilanço açıklaması (8-K Formu, Ek 99.1), 7 Mayıs 2026
- McDonald’s: 4Ç ve 2025 tam yıl bilanço açıklaması (8-K Formu, Ek 99.1), 11 Şubat 2026
- McDonald’s: 3Ç 2025 bilanço açıklaması (8-K Formu, Ek 99.1), 5 Kasım 2025
- McDonald’s: 2Ç 2025 bilanço açıklaması (8-K Formu, Ek 99.1), 6 Ağustos 2025
- McDonald’s: 1Ç 2025 bilanço açıklaması (8-K Formu, Ek 99.1), 1 Mayıs 2025
- McDonald’s: 4Ç ve 2024 tam yıl bilanço açıklaması (8-K Formu, Ek 99.1), 10 Şubat 2025
- McDonald’s: 3Ç 2024 bilanço açıklaması (8-K Formu, Ek 99.1), 29 Ekim 2024
- McDonald’s: NEXT stratejisi ve finansal hedefler (8-K Formu, Ek 99.1), 23 Eylül 2026
- McDonald’s: Skye Anderson, McDonald’s USA Başkanı olarak atandı (8-K Formu, Ek 99.1), 4 Ağustos 2026
- McDonald’s: Temettü artışlarında üst üste 50 yıl, 17 Eylül 2026 (PR Newswire)
- McDonald’s: Extra Value Meals geri dönüyor, 2 Eylül 2025
- McDonald’s: $3 Altı Menü ve $4 Kahvaltı Menüsü Fırsatı, 2 Nisan 2026
- Restaurant Dive: McDonald’s, $3 Altı Menüyü 21 Nisan’da başlatıyor
- Stock Analysis: McDonald’s 2Ç 2026 bilanço görüşmesi dökümü, 4 Ağustos 2026
- Zacks: 3. çeyrek bilançosu öncesinde McDonald’s hissesi, 2 Kasım 2026
- Zacks: McDonald’s’ın 3. çeyrek temel metrikleri için Wall Street tahminleri, 30 Ekim 2026
- MarketBeat: McDonald’s 2026 3. çeyrek bilanço tarihi ve tahminleri
- SEC EDGAR: McDonald’s’ın SEC belgeleri dizini


