
 Yazan: Muke
Uber'in Robotaksi Geleceği, Müşteriyi ve Kârı Kimin Elinde Tutacağına Bağlı
Robotaksiler Uber'in işini büyütebilir, ancak pazarlık gücünü de zayıflatabilir. UBER hissedarları için belirleyici soru, Uber'in otonom araç ortaklarına ödeme yaptıktan ve filoları destekledikten sonra müşteri talebini kalıcı kâra dönüştürüp dönüştüremeyeceğidir.
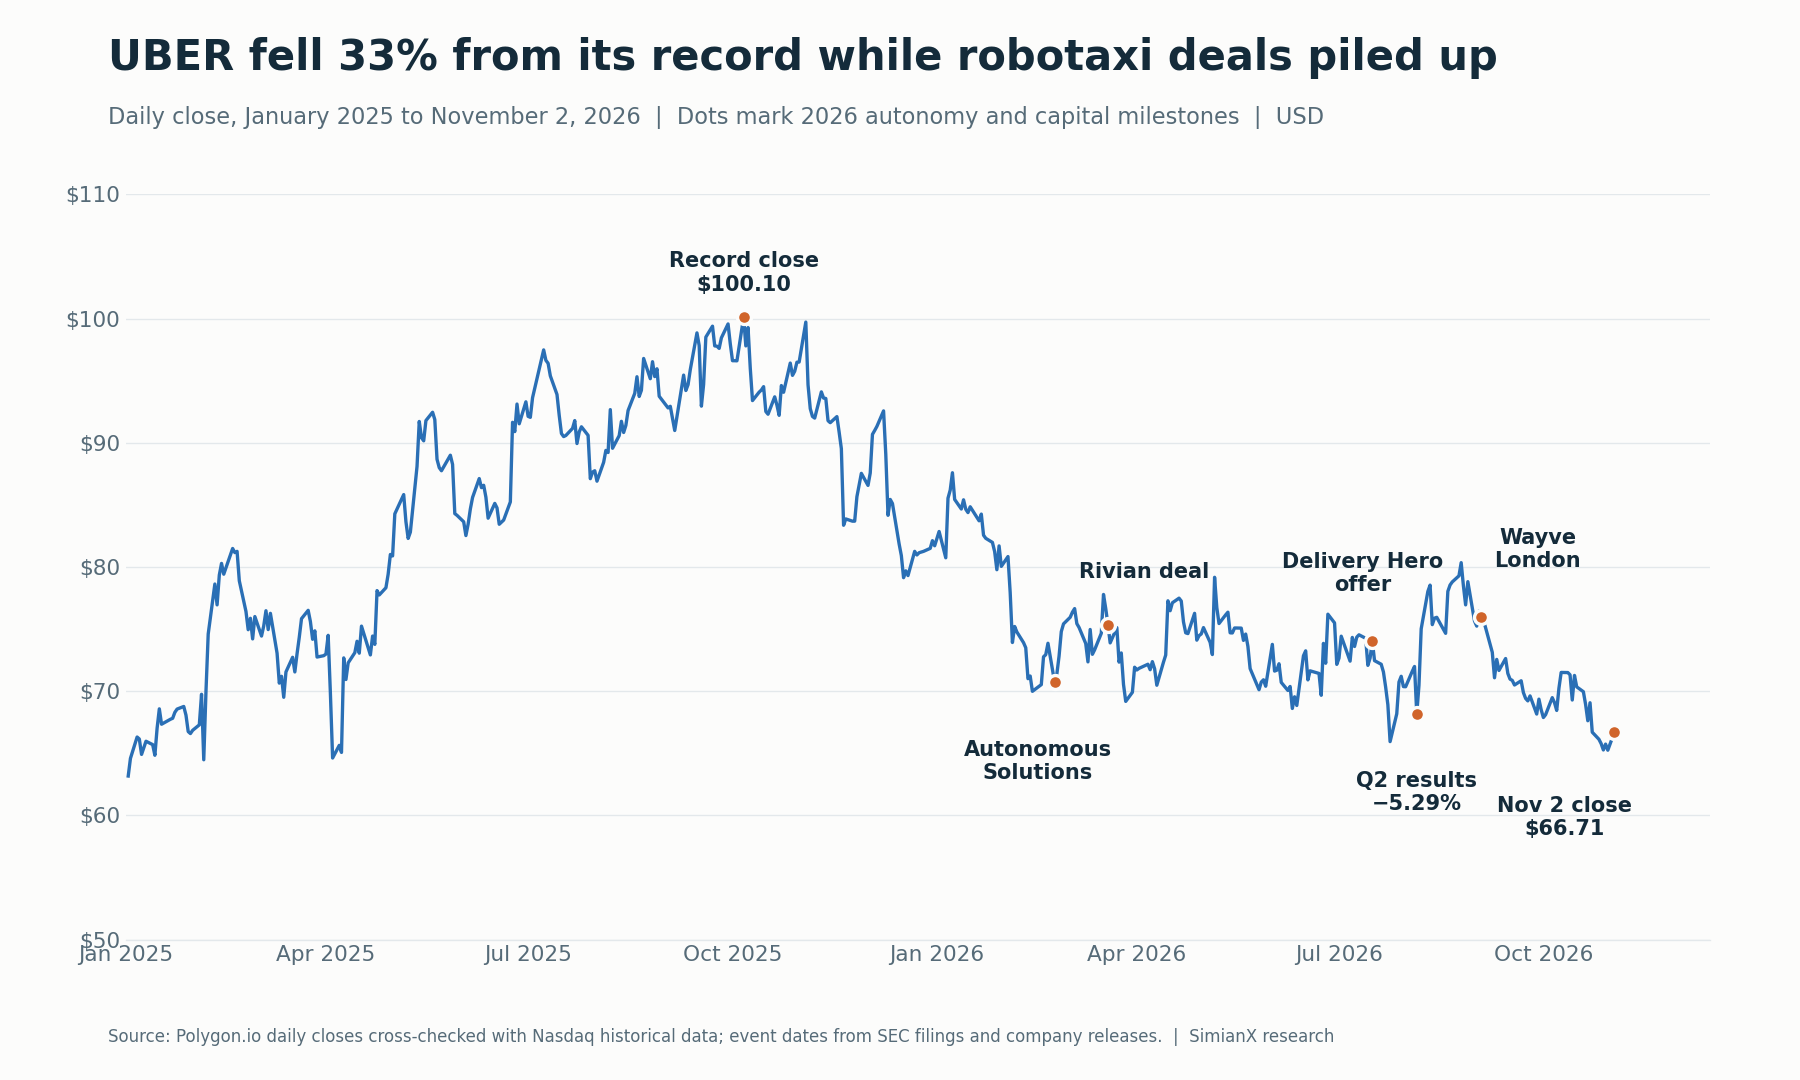
Piyasa bu soruyu yüksek sesle soruyor. UBER, 2 Kasım 2026'da $66.71 seviyesinden kapandı; bu fiyat, 6 Ekim 2025'teki $100.10'luk rekor kapanışın %33.4 altında ve yılbaşından bu yana %18.4 düşüşe karşılık geliyor. Aynı dönemde S&P 500 ETF'i (SPY) %10.3 değer kazandı. Satış dalgası, Uber'in ana işinin yaklaşık %20 büyümeyi sürdürdüğü ve robotaksi ortakları listesinin uzamaya devam ettiği bir yılda yaşandı.
Kanıtlar karma bir sonuca işaret ediyor. Uber otonom yolculukları halihazırda kendi platformunda sunuyor, ortaklıklarını genişletti ve filo ticarileştirmesi etrafında hizmetler geliştiriyor. Ancak ortakları da müşterilerle doğrudan ilişki kurabilir ve duyurulan bazı araç taahhütleri yıllar sürecek teknik ilerleme ile önemli miktarda sermaye gerektiriyor.
4 Kasım 2026'da güncellendi. Kaynaklar arasında Uber'in SEC'e sunduğu bilanço açıklamaları (en sonuncusu 4 Kasım'da sunulan 2026 3. çeyrek açıklaması) ve 10-Q raporu, yönetimin hazırlanmış konuşma metinleri, Rivian'ın SEC başvuruları, resmi ortaklık duyuruları ve Waymo'nun açıklamaları yer alıyor. Fiyatlar, Polygon.io'dan alınan ve Nasdaq ile çapraz kontrol edilen günlük kapanışlardır. Raporlanan sonuçlar, yönetim hedefleri ve açıklayıcı hesaplamalar aşağıda birbirinden ayrı gösterilmiştir.
Bir Bakışta UBER Hissesi: Fiyat, Zirveden Düşüş ve Benzer Şirketler
| Ölçüt | Değer | Tarih veya dönem |
|---|---|---|
| Son kapanış | $66.71 | 2 Kasım 2026 |
| Rekor kapanış | $100.10 | 6 Ekim 2025 |
| Rekor kapanıştan düşüş | −%33.4 | 6 Ekim 2025'ten 2 Kasım 2026'ya |
| Son 52 haftanın en düşük kapanışı | $65.25 | 30 Ekim 2026 |
| 2025 yıl sonu kapanışı | $81.71 | 31 Aralık 2025 |
| UBER'in 2026'daki değişimi | −%18.4 | 31 Aralık 2025'ten 2 Kasım 2026'ya |
| SPY'ın 2026'daki değişimi | +%10.3 | Aynı dönem |
| Lyft'in (LYFT) 2026'daki değişimi | −%14.2 | Aynı dönem |
| Tesla'nın (TSLA) 2026'daki değişimi | −%10.2 | Aynı dönem |
| Rivian'ın (RIVN) 2026'daki değişimi | −%33.1 | Aynı dönem |
| Son dört çeyreğin serbest nakit akışı | $10.1 milyar | 3Ç 2025 – 2Ç 2026 |
| Yaklaşık piyasa değeri | $136 milyar | $66.71'den 2,042,560,121 hisse |
| Yaklaşık serbest nakit akışı getirisi | %7.4 | $10.1 milyar ÷ $136 milyar |
Piyasa değeri, Uber'in 2026 2. çeyrek 10-Q raporunun kapağındaki hisse sayısına (31 Temmuz 2026 itibarıyla) dayanır; bir kotasyon değil, yaklaşık bir değerdir.
Büyüyen bir iş ile düşen hisse fiyatı arasındaki makas, robotaksi tartışmasının rakamlara dökülmüş halidir. Yatırımcılar, Waymo, Tesla ve Amazon'un Zoox'u gibi otonom operatörlerin yolcuları doğrudan kendilerine çekme ihtimalini fiyatlıyor; Delivery Hero satın alımı dahil daha ağır bir sermaye programını da Uber'in eski varlık-hafif profiliyle kıyaslıyor.
Uber Hissesinde Robotaksi Görünümü: Fırsat ve Tehdit
Uber'in robotaksi stratejisi basit bir önermeye dayanıyor: otonom araç geliştiricilerinin müşteriye ihtiyacı var ve Uber bu müşterileri getirmeye yardımcı olabilir.
Otonom bir filoda boşta bekleyen araç, finansman, amortisman, sigorta ve diğer maliyetler işlemeye devam ederken hiç yolcu geliri üretmez. Bu nedenle ek yolculuk sağlayan bir pazar yeri gerçek bir ekonomik değer sunabilir.
Ancak ilişki iki yönlü işler. Uber'in de rekabetçi bir ulaşım arzına ihtiyacı var. En yetenekli araçları az sayıda otonom geliştirici kontrol ederse, bu şirketler kendileri için cazip ticari koşullar talep edebilir ya da yolcuları kendi uygulamalarına yönlendirebilir.
| Soru | Uber için büyüme fırsatı | Uber için tehdit |
|---|---|---|
| Yolcuyu kim çekiyor? | Rezervasyon ilişkisi Uber'de kalır | Yolcular giderek daha çok doğrudan otonom araç operatörleri üzerinden rezervasyon yapar |
| Araçları kim sağlıyor? | Birbiriyle rekabet eden çok sayıda ortak Uber'in seçeneklerini güçlendirir | Birkaç güçlü sağlayıcı pazarlık gücü kazanır |
| Kullanım oranını kim artırıyor? | Uber, aksi halde boşta kalacak filo kapasitesini doldurur | Operatörler bağımsız olarak yeterli talep yaratır |
| Genişlemeyi kim finanse ediyor? | Dış yatırımcılar filoları sürdürülebilir koşullarla finanse eder | Uber daha fazla sermaye taahhüt etmek ya da aşağı yönlü riski üstlenmek zorunda kalır |
| Maliyet tasarruflarından kim yararlanıyor? | Uber hacim kazanır ve cazip ekonomisini korur | Düşen ücretler ve ortaklara yapılan ödemeler tasarrufu eritir |
| Mevcut yolculuklara ne oluyor? | Otonom araçlar ek talep çeker | Otonom araç yolculukları, daha kârlı olan insan sürücülü yolculukların yerini alır |
Değerlendirmemize göre robotaksiler inandırıcı bir büyüme fırsatı, ancak kârın nasıl paylaşılacağı henüz belli değil. Daha fazla otonom yolculuk, teknolojinin benimsendiğini gösterir. Ancak bu tek başına Uber hissedarlarının cazip getiri elde ettiğini kanıtlamaz.
Uber Robotaksi Ortakları: Tüm Büyük Anlaşmaların Durumu (Kasım 2026)
“Robotaksi ortaklığı” terimi, birbirinden çok farklı aşamalardaki projeleri kapsıyor.
Araçta sürücü bulunmayan ticari bir hizmet, güvenlik sürücüsünün bulunduğu denetimli bir yolculuktan ekonomik açıdan farklıdır. Birkaç yıl sonrası için planlanan bir devreye alma ise bambaşka bir durumdur.
Bu ayrımlar önemlidir, çünkü en cazip robotaksi argümanı kısmen araçtaki sürücü maliyetinin ortadan kalkmasına dayanır. Denetimli bir lansman, nihai maliyet yapısını kanıtlamadan da müşteri ilgisini ve operasyonel ilerlemeyi gösterebilir.
| Ortaklık veya program | Duyuru | Doğrulanmış açıklama | 2 Kasım 2026 itibarıyla durum |
|---|---|---|---|
| Uber üzerinden Waymo | Daha önceki anlaşma | Waymo, Austin ve Atlanta'yı yolcuların hizmetine Uber üzerinden erişebildiği şehirler olarak gösteriyor | Faaliyette, tamamen sürücüsüz; Waymo toplam 14 şehirde, çoğunlukla kendi uygulaması üzerinden yolculara hizmet veriyor |
| Zoox (Amazon) | 11 Mart 2026 | Zoox robotaksileri Las Vegas'ta (2026 yazı için planlanıyor) ve Los Angeles'ta (2027 ortası hedefleniyor) Uber'de sunulacak; Zoox kendi uygulamasını da sürdürüyor | Çift kanallı plan; duyuru tek başına yaygınlaştırmanın tamamlandığını göstermez |
| Tokyo'da Wayve ve Nissan | 11 Mart 2026 | 2026 sonu hedeflenen, eğitimli bir güvenlik operatörü ve lisanslı bir taksi ortağıyla yürütülecek pilot için mutabakat zaptı | Geliştirme ve pilot planı; yetkililerle yapılacak görüşmelere bağlı |
| Rivian | 19 Mart 2026 | 10,000 R2 robotaksi planlanıyor, ilk devreye almalar 2028'de San Francisco ve Miami'de; $300 milyonluk yatırım 4 Mayıs 2026'da ödendi | Uzun vadeli, kilometre taşlarına bağlı plan |
| Londra'da Wayve | 3 Eylül 2026 | Araçta eğitimli, TfL lisanslı bir özel kiralık araç sürücüsünün bulunduğu, halka açık denetimli yolculuklar | Faaliyette, denetimli; sürücüsüz yolculuklar için tarih verilmedi |
| Lucid ve Nuro | Temmuz 2025 ve Ocak 2026 | Nuro Driver ile donatılan ve Ocak 2026'da tanıtılan Lucid Gravity robotaksisi; 2026'da San Francisco Körfez Bölgesi'nde lansman planlanıyor | Planlanıyor; araçlar Uber'e veya filo ortaklarına ait olacak ve yalnızca Uber'de sunulacak |
Kaynaklar: Waymo'nun ağ ortaklıkları, Zoox ve Uber duyurusu, Wayve, Uber ve Nissan duyurusu, Rivian anlaşması, Rivian'ın $300 milyonluk yatırıma ilişkin 8-K formu, Uber'in Londra lansmanı, Londra lansmanına ilişkin haber ve Lucid, Uber ve Nuro robotaksi tanıtımı. Hissenin Lucid anlaşmasına verdiği tepki için Lucid ve Uber robotaksi anlaşması analizimize göz atabilirsiniz.
Uber'in 2026 2. çeyrek hazırlanmış konuşma metinleri, Autobrains ve WeRide ile Avrupa'daki devreye almaları ve Nuro, Wayve ve Zoox ile kaydedilen ilerlemeyi de andı.
Tablo, duyurulan her şehri ya da aracı tek bir “faal robotaksi filosu” altında toplamanın ticari ilerlemeyi neden olduğundan büyük göstereceğini ortaya koyuyor.
Kullanışlı bir yatırım çerçevesi, her projeyi birbirini izleyen aşamalar boyunca takip eder: anlaşma, test, denetimli hizmet, sürücüsüz faaliyet izni, sürücüsüz ticari faaliyet ve kanıtlanmış kârlılık.
UBER Hissesi 2026'daki Her Robotaksi Kilometre Taşına Nasıl Tepki Verdi
| Tarih | Olay | UBER kapanışı | UBER o gün | SPY o gün | UBER, o kapanıştan 2 Kasım'a |
|---|---|---|---|---|---|
| 23 Şubat 2026 | Uber Autonomous Solutions hizmete sunuldu | $70.72 | −%4.25 | −%1.02 | −%5.7 |
| 11 Mart 2026 | Zoox anlaşması ve Wayve-Nissan Tokyo planı | $74.97 | +%3.61 | −%0.13 | −%11.0 |
| 19 Mart 2026 | Rivian robotaksi anlaşması duyuruldu | $75.34 | −%1.72 | −%0.25 | −%11.5 |
| 16 Temmuz 2026 | Delivery Hero için satın alma teklifi | $74.04 | +%1.89 | −%0.54 | −%9.9 |
| 5 Ağustos 2026 | 2026 2. çeyrek sonuçları ve 3. çeyrek beklentisi | $68.18 | −%5.29 | −%0.20 | −%2.2 |
| 1 Eylül 2026 | Waymo Denver, San Diego ve Tampa'da hizmete başlayarak 14 şehre ulaştı | $75.24 | −%0.54 | −%0.69 | −%11.3 |
| 3 Eylül 2026 | Wayve'in denetimli yolculukları Londra'da Uber üzerinde başladı | $75.96 | −%0.64 | +%1.05 | −%12.2 |
| 4 Kasım 2026 | 2026 3. çeyrek sonuçları ve 4. çeyrek beklentisi, piyasa açılışından önce açıklandı | Önceki kapanış $66.60 (3 Kasım) | Kapanıştan sonra eklenecek | Kapanıştan sonra eklenecek | — |
Kapanıştan kapanışa değişimler Polygon.io günlük verilerinden alınmış ve Nasdaq ile çapraz kontrol edilmiştir. Aynı gün hareketleri o günkü diğer tüm haberleri de içerir ve nedenselliğin kanıtı değildir. 3 Kasım kapanışı Cboe gecikmeli fiyat verilerinden alınmış ve StockAnalysis ile çapraz kontrol edilmiştir; 4 Kasım tepkisi kapanıştan sonra eklenecektir.
Geriye dönüp bakıldığında örüntü açık: ortaklık manşetleri küçük ya da negatif hareketlere yol açtı ve hisse bugün bu haberlerin her birinin ardından olduğundan daha düşük seviyede. Piyasa her duyuruyu kârın değil, benimsenmenin kanıtı olarak değerlendirdi.
Uber'in Finansal Başlangıç Noktası Ona Seçenek Sunuyor
Uber, otonom ulaşıma köklü ve faal bir işletmenin sağladığı zeminden yöneliyor.
30 Haziran 2026'da sona eren çeyrekte şirketin SEC'e sunulan bilanço açıklaması şu sonuçları raporladı:
| 2026 2. çeyrek metriği | Raporlanan sonuç | Yorum |
|---|---|---|
| Platform yolculukları | 3.9 milyar | Robotaksilerin ötesindeki platform faaliyetlerini de kapsar |
| Brüt Rezervasyonlar | $58.0 milyar | İşlem hacmi, Uber'in geliri değil |
| Gelir | $14.2 milyar | Muhasebe geliri |
| GAAP faaliyet kârı | $1.9 milyar | Faaliyet kârlılığı |
| Faaliyetlerden nakit akışı | $2.9 milyar | Faaliyetlerden elde edilen nakit |
| Serbest nakit akışı | $2.8 milyar | Faaliyetlerden nakit akışı eksi sermaye harcamaları |
Altı çeyreklik eğilim istikrarlı bir büyümeyi gösteriyor:
| Çeyrek | Yolculuklar | Brüt Rezervasyonlar | Gelir | GAAP faaliyet kârı | Serbest nakit akışı |
|---|---|---|---|---|---|
| 2Ç 2025 | 3.3 milyar | $46.8B | $12.7B | $1.45B | $2.5B |
| 3Ç 2025 | 3.5 milyar | $49.7B | $13.5B | $1.1B | $2.2B |
| 4Ç 2025 | 3.8 milyar | $54.1B | $14.4B | $1.8B | $2.8B |
| 1Ç 2026 | 3.6 milyar | $53.7B | $13.2B | $1.9B | $2.3B |
| 2Ç 2026 | 3.9 milyar | $58.0B | $14.2B | $1.9B | $2.8B |
| 3Ç 2026 | 4.1 milyar | $59.8B | $14.8B | $1.4B | $2.5B |
Kaynak: Uber'in 3Ç 2025, 4Ç 2025, 1Ç 2026, 2Ç 2026 ve 3Ç 2026 bilanço açıklamaları. 2Ç 2025 rakamları, 2Ç 2026 açıklamasındaki karşılaştırma sütunundan alınmıştır.
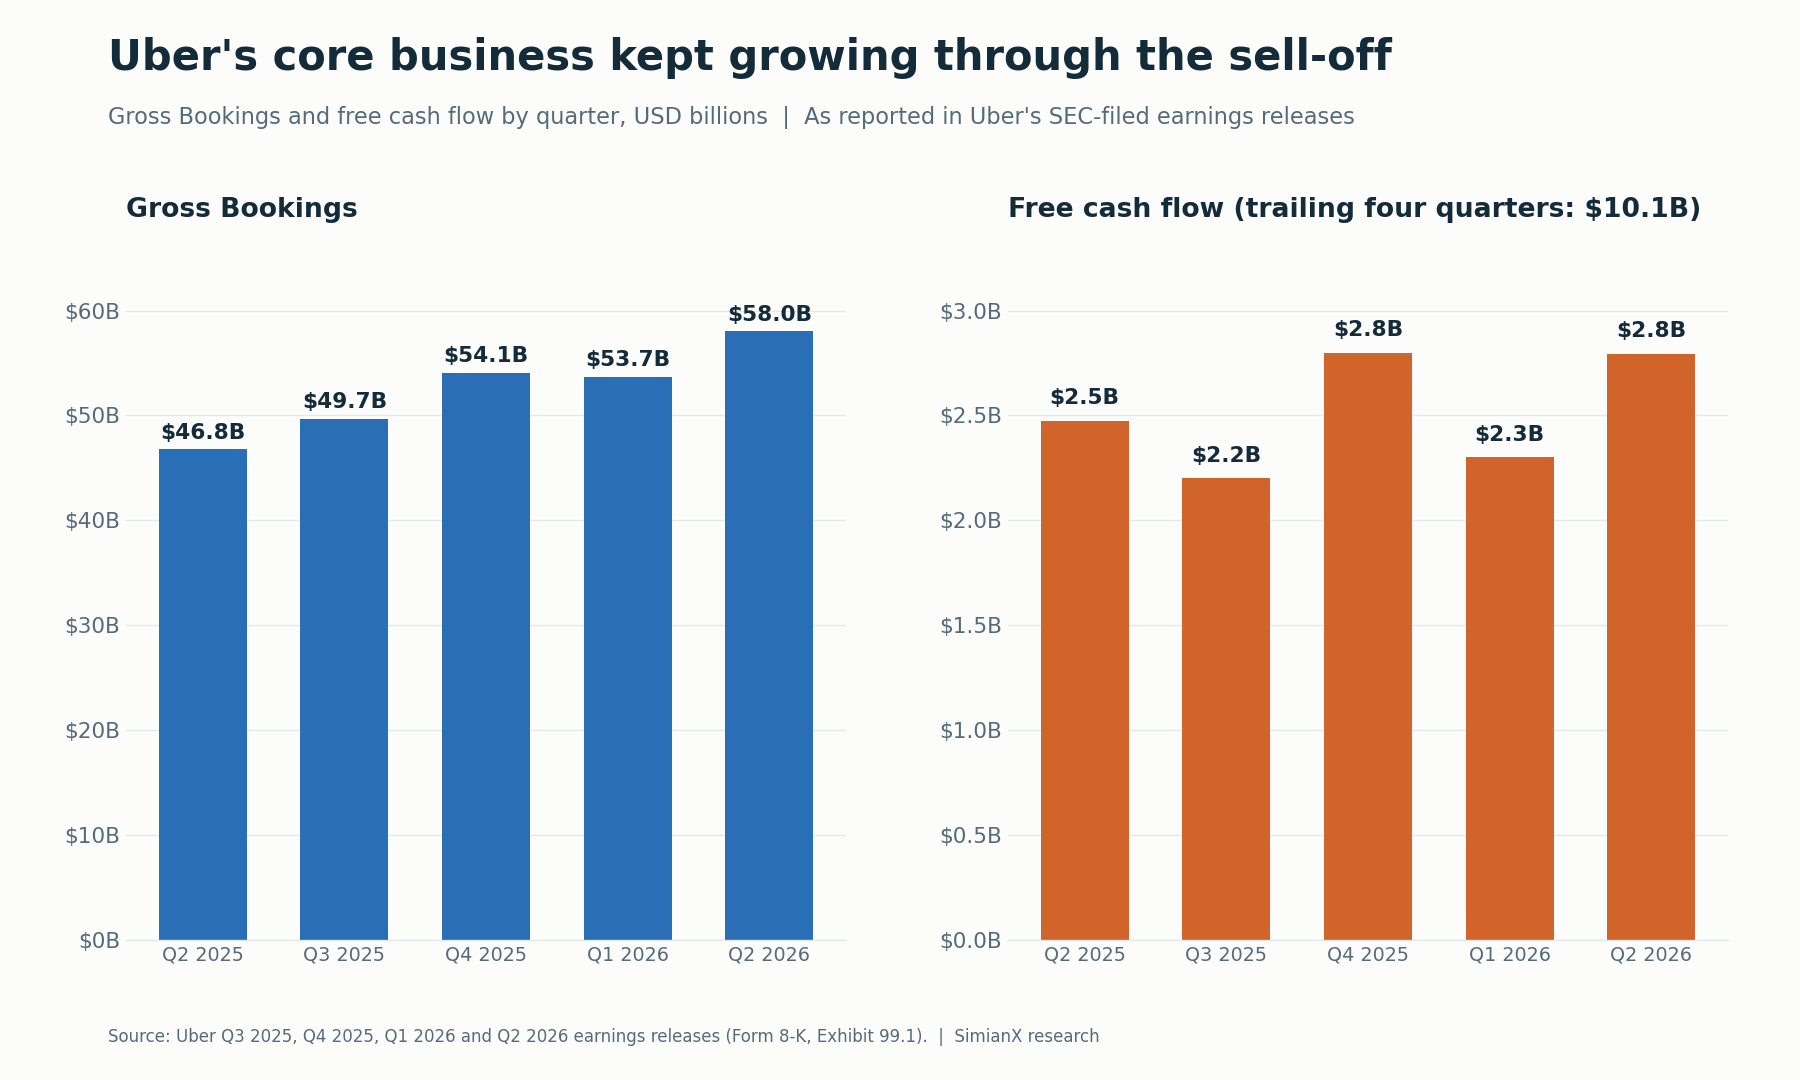
Bu grup geneli rakamlar robotaksi performansını ayrı olarak göstermiyor. Robotaksilerin yer aldığı Mobilite segmenti 2026 2. çeyrekte $29.0 milyar Brüt Rezervasyon (%22 artış) ve $2.2 milyar segment faaliyet kârı (%28 artış) üretti; Mobilite geliri ise iş modeli değişiklikleri nedeniyle yalnızca %1 arttı.
Raporlanan $2.4 milyarlık net kâr, özkaynak yatırımlarının yeniden değerlemesinden gelen $1.6 milyarlık vergi öncesi kazancı da içeriyordu. Bu kazanç, tekrarlayan bir araç çağırma kârı olarak yorumlanmamalıdır; 2026 1. çeyrekte aynı kalem $1.5 milyarlık bir olumsuz etki yaratmıştı.
4 Kasım'da sunulan 2026 3. çeyrek açıklaması da aynı tabloyu gösterdi. Brüt Rezervasyonlar %20 artışla $59.8 milyara, gelir %10 artışla $14.8 milyara (iş modeli değişiklikleri gelir büyümesini 8 yüzde puan azalttı), Düzeltilmiş FAVÖK ise %31 artışla $3.0 milyara yükseldi. Mobilite Brüt Rezervasyonları $29.5 milyara (%18 artış), Mobilite segment faaliyet kârı ise $2.4 milyara (%27 artış) ulaştı. $512 milyonluk GAAP net kâr, özkaynak yatırımlarının yeniden değerlemesinden kaynaklanan $476 milyonluk vergi öncesi zararı da içeriyordu.
Stratejik çıkarım, Uber'in otonomi hedefinin peşine düşecek kaynaklara sahip olduğudur. Yatırım açısından soru ise bu kaynakların ne kadar verimli kullanıldığıdır.
Kârlı bir ana iş deneyleri finanse edebilir, ancak açıklamalar toplu halde kalmaya devam ederse gelişmekte olan bir faaliyetin zayıf getirilerini de gizleyebilir. Yatırımcıların, otonom genişlemenin mevcut işin zaten üreteceğinin ötesinde değer kattığına dair kanıta ihtiyacı var.
Robotaksiler Artık Uber'in Sermayesi İçin Delivery Hero ile Yarışıyor
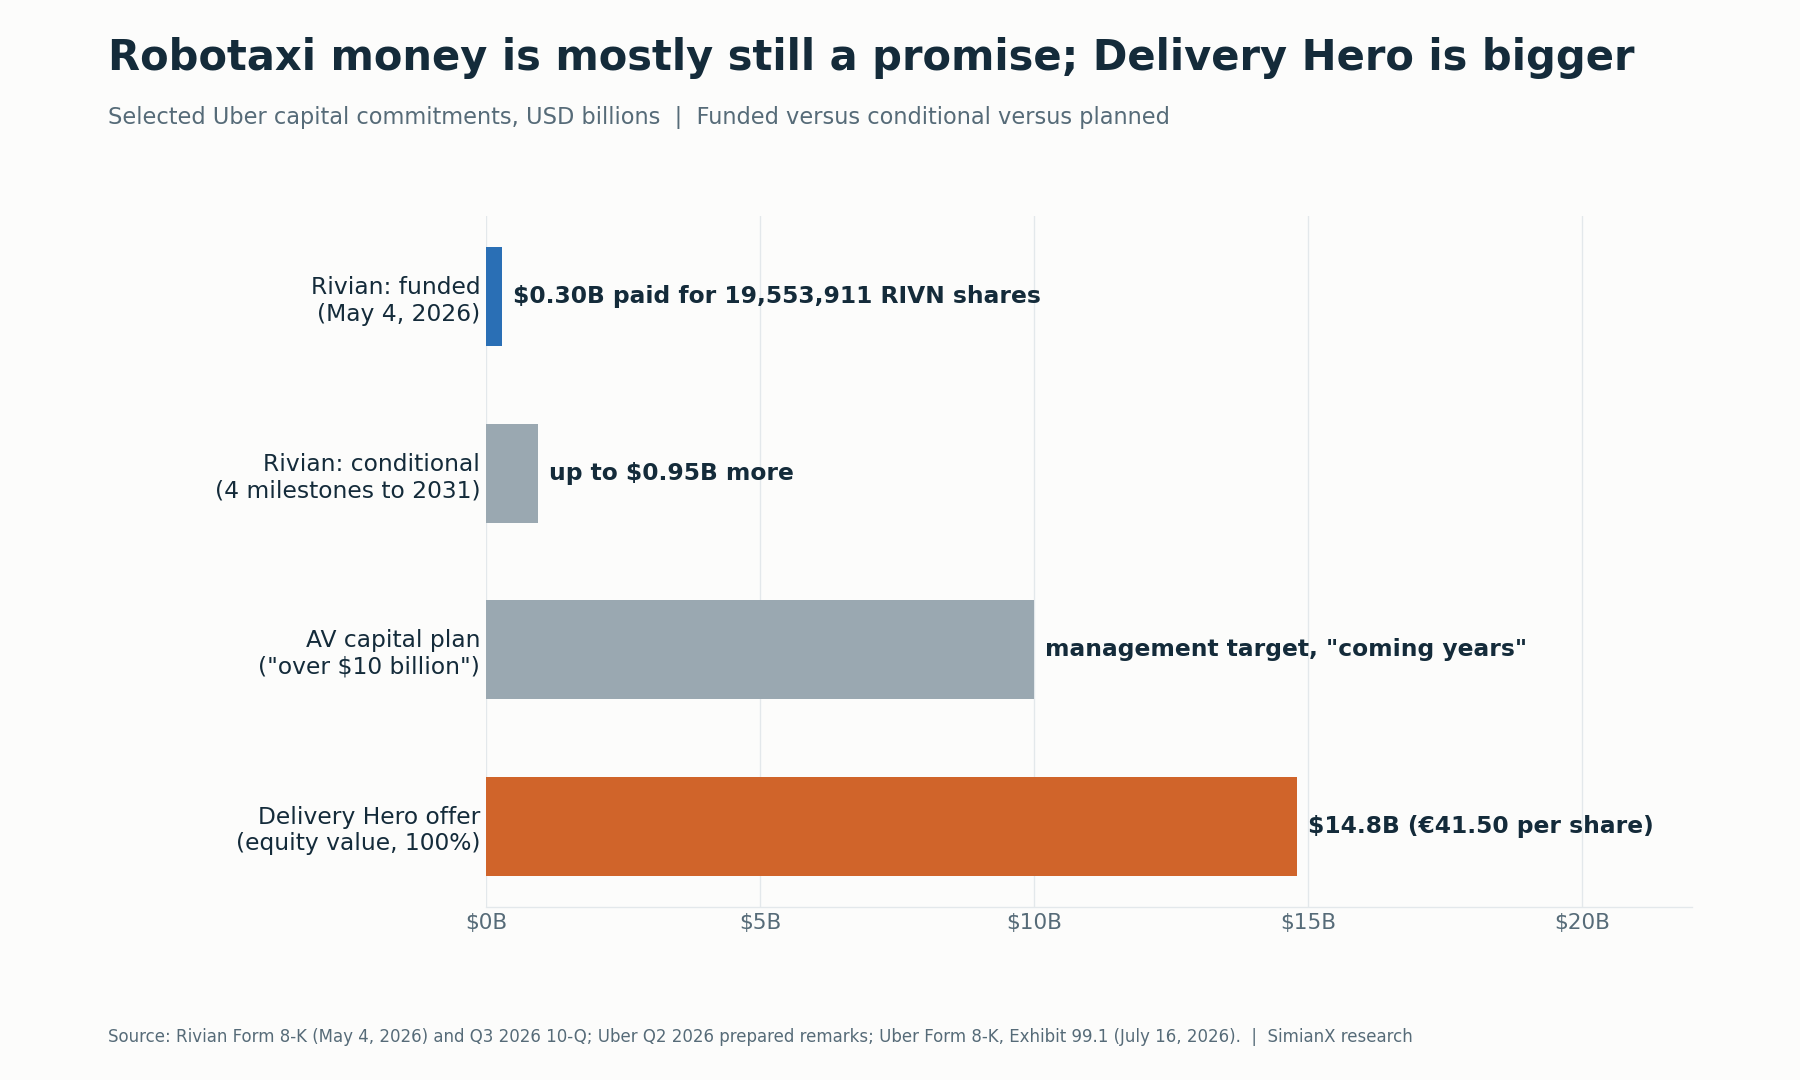
16 Temmuz 2026'da Uber, Delivery Hero için hisse başına €41.50 teklif etti; bu, şirketin %100'ü için $14.8 milyarlık, Uber'in halihazırda sahip olduğu pay düşüldüğünde ise $13.7 milyarlık bir özkaynak değeri anlamına geliyor. Uber, işlemin 2027'nin ikinci yarısında tamamlanmasını, tamamlandığı anda non-GAAP EPS'yi artırmasını ve brüt kaldıracın 2x'in altında kalmasını bekliyor.
Finansman SEC başvurularında şimdiden görülebiliyor. Uber €14.2 milyarlık bir köprü kredisi imzaladı, bunun €4 milyarlık kısmını 6 Ağustos 2026'da bir vadeli krediyle ikame etti ve 15 Eylül 2026'da vadeleri 2029 ile 2046 arasında değişen €4.5 milyarlık kıdemli tahvil sattı. Bu adımlardan önce, 30 Haziran 2026 itibarıyla toplam borç $12.6 milyardı.
Aynı dönemde yönetim, otonom araç şirketlerine özkaynak yatırımları, altyapı ve araç alım taahhütleri genelinde önümüzdeki yıllarda $10 milyarın üzerinde sermaye taahhüt etmeyi beklediğini ve yükü paylaşmak için dış yatırımcıları değerlendirdiğini söyledi. Uber'in 2026 2. çeyrek 10-Q raporu, şirketin “otonom araçların veya altyapının satın alınmasını finanse etmek için ek borçlanmaya gitmesi gerekebileceği” uyarısında bulunuyor.
Hissedar tartışmasının özü de bu: yılda yaklaşık $10 milyar serbest nakit akışı üreten bir şirket artık büyük bir satın almayı, çok yıllı bir otonom araç programını ve süregelen hisse geri alımlarını (2. çeyrek sonrasında yaklaşık $16 milyarlık geri alım yetkisi kalmıştı) aynı anda finanse ediyor.
Otonom Filoların Neden Uber'e İhtiyacı Olabilir
Uber lehine en güçlü argüman, yetenekli bir otonom araç üretmenin kendiliğinden bir ulaşım pazar yeri yaratmadığıdır.
Ticari bir operatörün ayrıca yolcu edinimi, yolculuk eşleştirme, ödeme, destek, yolcu alma koordinasyonu, araç konumlandırma ve hizmet aksaklıklarının giderilmesi gibi sorunları da çözmesi gerekir.
Sürücü ortadan kalktığında da bu görevler gerekli olmaya devam eder.
İşe gidiş-geliş saatlerinde güçlü, diğer saatlerde daha zayıf talep gören bir filo düşünün. Ek rezervasyonlar, sabit sahiplik maliyetlerini daha fazla yolcu miline yayabilir. Pazar yeri bu rezervasyonları verimli biçimde sağlarsa Uber değerli olabilir.
Karma bir ağ, otonom araçların belirli bir yola, hava koşuluna, yolcu alma noktasına veya yolculuk türüne hizmet veremediği durumlarda da işe yarayabilir. Otonom kapsama alanı gelişirken insan sürücülü arz, hizmetin erişilebilirliğini koruyabilir.
Yönetim erken bir veri noktası paylaştı: Uber, Los Angeles, San Francisco ve Phoenix gibi daha olgun otonom araç pazarlarında, hem şehir genelinde hem de otonom araçların faaliyet gösterdiği bölgelerde araç çağırma kategorisindeki payının bir yıl öncesine göre daha yüksek olduğunu söyledi. Bu, rakamları açıklanmamış bir şirket iddiası; ancak iyimser senaryonun ihtiyaç duyduğu türden bir kanıt.
Bunlar ekonomik argümanlardır, Uber'in gelecekteki marjlarının kanıtı değil. Güçleri, Uber'in ortakların başka bir yerden daha ucuza elde edemeyeceği ek talep ve operasyonel yetenek sağlayıp sağlamadığına bağlıdır.
Dolayısıyla önemli olan karşılaştırma, ortağın Uber ile elde ettiği kâr ile Uber olmadan elde edeceği kârdır.
Waymo Neden Hem Ortak Hem de Rekabet Tehdidi Olabilir
Waymo'nun kendi materyalleri Austin ve Atlanta'da Uber üzerinden dağıtımı doğruluyor. Aynı şirket, kendi uygulamasıyla tüketicilere yönelik bir hizmet de işletiyor.
1 Eylül 2026'da Waymo Denver, San Diego ve Tampa'da halktan yolcu kabul etmeye başladı ve tamamen otonom yolcu hizmeti verdiği şehir sayısını 14'e çıkardı. Duyuru, ilgilenen müşterileri Waymo uygulamasına yönlendirdi ve erişimin kademeli olarak genişleyeceğini belirtti.
Bunun anlamı, dağıtım düzenlemelerinin şehirden şehre farklılık gösterebileceğidir.
Uber açısından önde gelen bir otonom araç sağlayıcısıyla kurulan ilişki, pazar yerinin işe yararlığını teyit eder. Ancak sağlayıcının Uber'i her yerde kullanacağını veya aynı ticari koşulları süresiz koruyacağını garanti etmez.
Müşteriler belirli bir otonom hizmete güçlü bir tercih geliştirirse risk büyür. Marka tercihi, operatöre fiyatlandırma, uygulamadaki görünürlük, müşteri erişimi ve dağıtım üzerinde kaldıraç sağlayabilir.
Buna karşılık yolcular öncelikle kısa bekleme sürelerine, geniş kapsama alanına ve alışık oldukları rezervasyon deneyimine değer veriyorsa, aracın altındaki teknoloji başka bir şirketten gelse bile Uber önemli bir rolü koruyabilir.
Doğrudan tüketiciye ulaşan diğer tehdit Tesla. Şirket, Tesla robotaksi ve marj sayfamızda takip ettiğimiz üzere Eylül 2026'da Austin'de Cybercab'lerle Robotaxi yolculuklarına başladı ve Tesla serbest nakit akışı analizimizin gösterdiği gibi bu atılımı kendi nakit akışından finanse ediyor. Uber'in 10-Q raporu, Alphabet (Waymo), Amazon (Zoox) ve Tesla'yı otonom rakipleri arasında sayıyor.
Asıl soru, her bir tarafın ilişkiye ne kadar talep getirdiğidir.
Zoox, Ortaklığın Rekabeti Neden Ortadan Kaldırmadığını Gösteriyor
Zoox-Uber duyurusu, Zoox uygulaması üzerinden hizmetin açıkça sürdürüleceğini belirtirken Las Vegas ve Los Angeles'ta Uber üzerinden planlanan erişimi anlattı. Bu, Zoox'un üçüncü taraf bir platformla kurduğu ilk ortaklıktı.
Bu yapı, sektör için olası bir sonucu gösteriyor: otonom operatörler pazar yerlerini ve doğrudan kanalları aynı anda kullanır. Uber'in kendi hazırlanmış konuşma metinleri de artık birinci taraf ve üçüncü taraf dağıtım modellerinin bir arada var olmasını beklediğini söylüyor.
Uber için fırsat, otonom sistemin tamamını kendisi geliştirmeden farklılaşmış araçlara erişebilmektir.
Rekabet sorunu ise bir ortağın talebi gözlemleyebilmesi, marka bilinirliği oluşturabilmesi ve yolcularla ayrı bir ilişki sürdürebilmesidir. Zamanla iki taraf, ücretten kimin daha büyük pay almayı hak ettiği konusunda pazarlığa oturabilir.
Çift kanallı bir model Uber için yine de kârlı olabilir. Bu model yalnızca şirketin ölçülebilir ek değer yarattığını kanıtlama becerisine daha fazla yük bindirir.
Yatırımcılar dağıtım haklarının münhasır olup olmadığını, hangi şehirleri kapsadığını, ne kadar süreceğini ve ortakların araçlarını rezervasyon kanalları arasında farklı biçimde dağıtıp dağıtamayacağını incelemelidir.
Rivian, Sermaye Sorusunu Daha Somut Hale Getiriyor
19 Mart 2026'da duyurulan Rivian anlaşması (pay alım sözleşmesi 18 Mart tarihli) birbirinden ayrı birkaç taahhüt ve plan içeriyordu:
| Açıklanan kalem | Tutar veya zamanlama | Koşul |
|---|---|---|
| Uber'in olası yatırımı | 2031'e kadar $1.25 milyara varan tutar | Otonomi kilometre taşlarına bağlı |
| İlk yatırım | $300 milyon, 4 Mayıs 2026'da ödendi | Rivian'ın Nisan'da 1 numaralı kilometre taşını karşılamasının ardından ödendi; $15.3422'den 19,553,911 Rivian hissesi |
| Kalan yatırım | $950 milyona varan tutar | Bazıları kanıtlanmış otonomi kalitesi gerektiren dört kilometre taşı daha |
| Beklenen ilk araç alımları | 10,000 R2 robotaksi | Uber veya filo ortakları |
| Ek araç fırsatı | 40,000 araca kadar | 2030'dan itibaren alımları müzakere etme opsiyonu |
| İlk ticari devreye almalar | 2028'de San Francisco ve Miami | Planlanan zamanlama |
| Coğrafi hedef | 2031'e kadar 25 şehir | ABD, Kanada ve Avrupa'da gelecekteki devreye alma hedefi |
Ödenen dilimin kaynağı: Rivian'ın 4 Mayıs 2026 tarihli 8-K formu ve 2026 3. çeyrek 10-Q raporu.
Bu koşullar, tamamlanmış 50,000 araçlık bir filoyu değil, gelecekteki koşullu bir riski tanımlıyor.
İlk dilim riski şimdiden gösteriyor. Rivian'ın 2 Kasım 2026'daki $13.19'luk kapanış fiyatıyla 19,553,911 hissenin değeri yaklaşık $258 milyondu; bu, Uber'in ödediği $300 milyonun yaklaşık %14 altında.
Bu düzenleme, “varlık-hafif” etiketinin neden daha yakından incelenmesi gerektiğini de gösteriyor. Özkaynak yatırımı, doğrudan araç sahipliği, üçüncü taraf filo finansmanı ve sözleşmeye dayalı garantiler farklı riskler doğurur.
Bir şirket araçları doğrudan bilançosunda tutmaktan kaçınırken ekonomik getirisini etkileyen yükümlülükleri yine de üstlenebilir. Buna karşılık dış filo sermayesi, Uber'in her aracı kendisinin finanse etmesini gerektirmeden büyümeyi destekleyebilir.
Analiz tek bir etikete güvenmek yerine nakit taahhütlerini ve sözleşmeden doğan riski izlemelidir.
Robotaksi Birim Ekonomisi: Aracın Parasını Kim Ödüyor?
Araçtaki sürücüyü ortadan kaldırmak maliyet yapısını değiştirir. Ama ulaşım hizmeti sunmanın maliyetini ortadan kaldırmaz.
Ticari olarak sürdürülebilir bir robotaksi hizmeti; aracın, otonom donanım ve yazılımın, finansmanın, sigortanın, bakımın, enerjinin, temizliğin, desteğin ve faaliyet dışı kalınan sürenin maliyetini karşılamalıdır.
| Ekonomik katman | Maliyetler veya sorumluluklar | Uber hissedarları için soru |
|---|---|---|
| Araç sahipliği | Satın alma maliyeti, finansman, amortisman | Varlığın sahibi Uber mi, yoksa Uber finansmanı mı destekliyor? |
| Otonom teknoloji | Yazılım, sensörler, işlem gücü, güncellemeler | Teknoloji sağlayıcısı ne kadar pazarlık gücünü elinde tutuyor? |
| Filo operasyonları | Şarj, temizlik, bakım, depolar | Araçlar kullanılamaz durumdayken maliyeti kim üstleniyor? |
| Yolcu hizmeti | Eşleştirme, ödemeler, destek, iadeler | Uber ne kadar ek değer sağlıyor? |
| Risk paylaşımı | Sigorta, kazalar, garantiler | Olumsuz sonuçları hangi taraf üstleniyor? |
| Talep yaratma | İndirimler, pazarlama, rezervasyon erişimi | Teşviklerden sonra büyüme cazip kalıyor mu? |
Tüm bu ortaklıklara güvenle uygulanabilecek evrensel ve kamuya açık bir maliyet rakamı yok.
Araç tasarımları, hizmet bölgeleri, muhasebe düzenlemeleri ve operasyonel sorumluluklar farklılık gösteriyor. Uber'in robotaksi marjı hakkında kesin bir iddiada bulunmak için belirli ticari koşulların ve gerçek filo performansının bilinmesi gerekir.
En kullanışlı ölçü, Uber'in fiilen üstlendiği maliyet ve risklerden sonra kalan nakit katkısıdır.
Yolculuk Başına Düşük Maliyet, Uber'in Kârını Artırmayı Garanti Etmez
Açıklayıcı bir hesaplama, talep büyümesi ile platform kârının neden farklı yönlerde hareket edebileceğini gösteriyor.
Varsayımsal bir hizmetin başlangıçta $20 ücretle 100 yolculuk tamamladığını ve doğrudan maliyetlerinden sonra yolculuk başına $4 elinde tuttuğunu varsayalım.
Şimdi de düşük fiyatların talebi artırdığını, ancak platformun yolculuk başına daha az elinde tuttuğunu varsayalım.
| Açıklayıcı senaryo | Yolculuklar | Yolculuk başına ücret | Yolculuk başına elde kalan katkı | Toplam katkı, hesaplanan |
|---|---|---|---|---|
| Başlangıç durumu | 100 | $20 | $4 | $400 |
| Ilımlı daralmayla daha fazla talep | 140 | $16 | $3 | $420 |
| Daha sert daralmayla daha fazla talep | 140 | $16 | $2 | $280 |
Bunlar açıklama amacıyla kurgulanmış senaryo girdileridir; Uber'in açıkladığı ücretler, marjlar veya tahminler değildir.
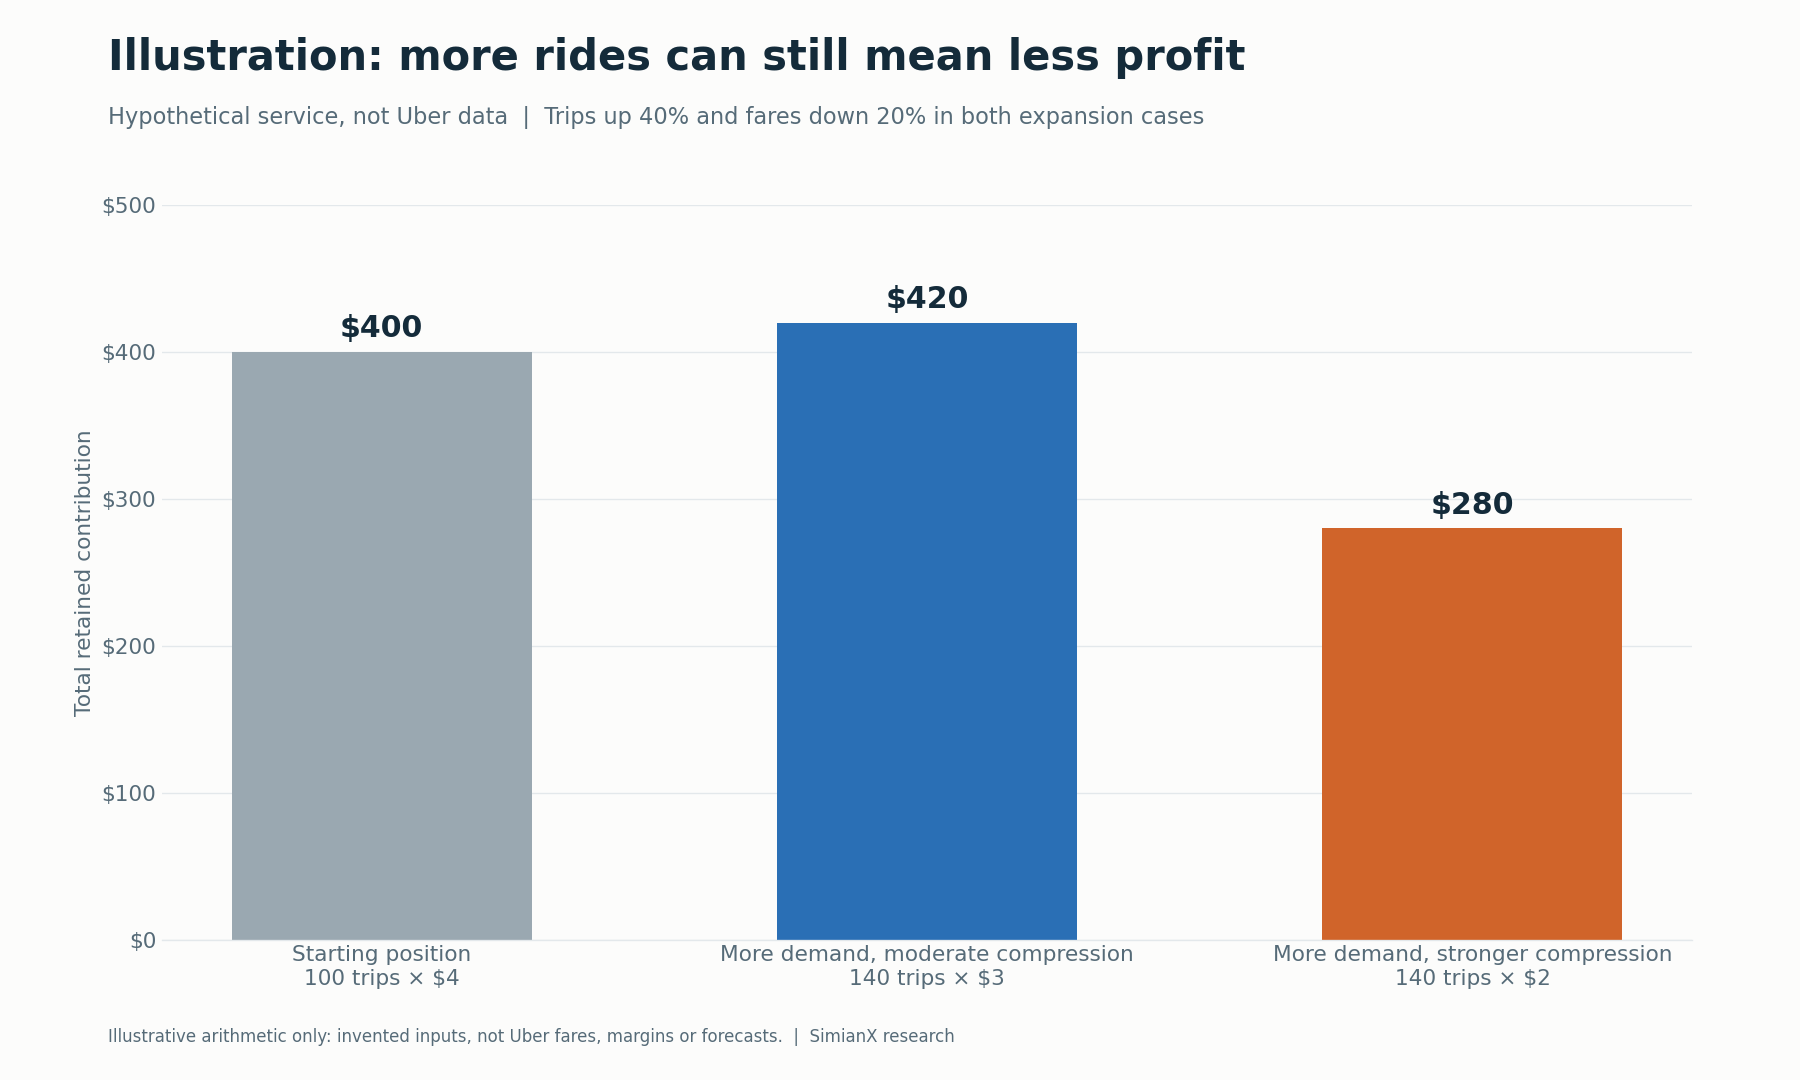
Her iki genişleme senaryosunda da yolculuklar %40 artıyor, ücretler %20 düşüyor. Yine de katkı ya hafifçe artıyor ya da kayda değer ölçüde geriliyor.
Farkı yaratan, yolculuk başına elde kalan tutardır.
Bu nedenle etkileyici bir robotaksi benimsenme hikâyesi, hissedarlar açısından hayal kırıklığı yaratan bir ekonomiyle bir arada var olabilir. Rekabet maliyet tasarruflarını yolculara aktarabilir, otonom sağlayıcılar ücretin daha büyük bölümünü alabilir ya da filo destek maliyetleri faydayı eritebilir.
Tersi de mümkün. Yüksek kullanım oranı ve verimli operasyonlar, yolcu fiyatları daha düşük olsa bile katkıyı iyileştirebilir.
Sonucun ölçülmesi gerekiyor.
Ek Talep ve Kanibalizasyon
Robotaksiler Uber'e iki farklı şekilde katkı sağlayabilir.
Aksi halde Uber'de hiç gerçekleşmeyecek yolculukları çekebilirler. İnsan sürücülü araçlarla yapılacak yolculukların yerini de alabilirler.
Birincisi ek talep yaratır. İkincisi ise arz karmasını değiştirir.
İkisi de yararlı olabilir, ancak kâra etkileri farklıdır.
Yerine geçilen bir yolculukta doğru karşılaştırma, Uber'in otonom yolculuktan elde ettiği katkı ile insan sürücülü alternatiften elde edeceği katkı arasındadır.
Gerçekten ek olan bir yolculukta ise soru, bu yolculuğun getirdiği ilave gelirin, onu edinmenin ve ona hizmet vermenin ek maliyetlerini aşıp aşmadığıdır.
En güçlü kanıt, mevcut rezervasyonlar içindeki otonom payın basitçe artmasını değil, şehir düzeyinde toplam talebin sağlıklı bir katkıyla birlikte genişlediğini gösterecektir.
Böyle bir analizin indirimleri, lansman tanıtımını, mevsimselliği, hizmet bölgesindeki genişlemeyi ve genel ulaşım pazarındaki değişimleri de hesaba katması gerekir.
Uber Rezervasyondan Fazlasını Satmaya Çalışıyor
23 Şubat 2026'da Uber, altyapı, kullanıcı deneyimi ve filo operasyonlarını kapsayan Uber Autonomous Solutions (Uber Otonom Çözümler) hizmetini tanıttı.
Açıklanan yetenekleri arasında talep yaratma, haritalama desteği, finansman desteği, yolcu arayüzleri ve operasyonel hizmetler yer alıyor. Uber 2026'da daha önce, ortakları için sürüş verisi toplamak üzere sensörlerle donatılmış yüzlerce aracı sahaya süren bir AV Labs ekibi de kurdu.
Stratejik mantık açık: Uber ticarileştirme görevlerinden ne kadar çoğunu üstlenirse, bir geliştiricinin platformuna bağlı kalması için o kadar çok nedeni olur.
Ancak operasyonel genişlik, maliyetleri ve uygulama sorumluluklarını da beraberinde getirir.
Bir hizmet, sınırlı kâr üretirken bir ilişkiyi güçlendirebilir. Bu nedenle yatırımcıların stratejik önemi kanıtlanmış finansal katkıdan ayırt etmesi gerekir.
Aranacak kanıtlar arasında tekrarlanabilir müşteri talebi, ortakların elde tutulması, hizmet geliri ve ilgili faaliyet giderleri ile yatırımlar düşüldükten sonraki getiriler yer alıyor.
Filo Taahhütleri Neden Filo Verimliliğiyle Aynı Şey Değil
Uber'in 2026 2. çeyrek hazırlanmış konuşma metinleri, otonom araçların platformda yedi şehirde faal olduğunu ve yıl sonuna kadar bu sayının 15'e kadar çıkarılmasının hedeflendiğini belirtti. Yönetim ayrıca ortakların önümüzdeki yıllarda Uber ağına yaklaşık 120,000 araç taahhüt ettiğini açıkladı.
Bunlar o raporlama tarihindeki yönetim açıklamalarıydı. Kasım ayındaki faal filo sayısı olarak okunmamalıdır.
2026 3. çeyrek açıklamasında CEO Dara Khosrowshahi, Uber'in yıl sonuna kadar platformunda yaklaşık 700, 2027'de ise 2,000'den fazla tamamen sürücüsüz araç olmasını beklediğini söyledi. Bu yakın vadeli sürücüsüz araç sayısı, uzun vadeli taahhütlerle kıyaslandığında küçüktür.
Bir araç taahhüdünün ekonomik değer üretebilmesi için önce birkaç ek adımdan geçmesi gerekir: teslimat, teknik doğrulama, düzenleyici izin, devreye alma, yolcu talebi ve sürdürülebilir operasyonlar.
Kullanışlı bir operasyonel köprü şöyledir:
Duyurulan araçlar → teslim edilen araçlar → izin alan araçlar → aktif araçlar → ücretli yolculuklar → nakit katkısı.
Hizmet bölgesi ayrıntısı olmadan şehir sayısı da yanıltıcı olabilir. Bir şehirdeki sınırlı kapsama, başka bir şehirdeki geniş erişilebilirlikle aynı şey değildir.
Devreye almanın kalitesi en az duyurunun büyüklüğü kadar önemlidir.
İyimser Senaryoyu ya da Kötümser Senaryoyu Ne Doğrular?
En güçlü iyimser senaryo, Uber'in birden fazla otonom tedarikçi için verimli bir dağıtım ve ticarileştirme katmanı haline gelmesidir.
En güçlü kötümser senaryo ise otonom operatörlerin Uber'in ekonomik rolünü küçültecek kadar talep ve teknik farklılaşma kazanması, Uber'in de erişimini korumak için sermaye taahhüt etmek zorunda kalmasıdır.
| İzlenecek kanıt | İyimser senaryoyu destekler | Kötümser senaryoyu destekler |
|---|---|---|
| Yolculuk talebi | Şehirdeki toplam talep genişler | Otonom araç yolculukları ağırlıklı olarak mevcut rezervasyonların yerini alır |
| Katkı | Yolculuk başına kâr cazip kalır | Hacim büyürken elde kalan katkı düşer |
| Ortak seçimi | Birkaç yetkin tedarikçi rekabet eder | Arz birkaç sağlayıcıda yoğunlaşır |
| Doğrudan rezervasyon | Uber değerli ek talep sağlamayı sürdürür | Ortaklar yolcuları bağımsız olarak ve cazip maliyetle edinir |
| Sermaye riski | Dış finansman kârlı büyümeyi destekler | Garantiler ve taahhütler getirilerden daha hızlı büyür |
| Filo operasyonları | Güvenilirlik ve kullanım oranı iyileşir | Atıl süre ve destek maliyetleri yüksek kalır |
| Devreye alma durumu | Denetimli projeler sürdürülebilir sürücüsüz hizmetlere dönüşür | Lansmanlar sınırlı kalır ya da tekrar tekrar ertelenir |
Bu çerçeve tezi test edilebilir kılar.
Büyüyen bir ortaklık listesi, iyimser senaryo için yetersiz bir kanıttır. Kötümser senaryo da rakip bir uygulamanın varlığından fazlasını gerektirir. Finansal sonuç müşteri davranışına, operasyonel performansa ve müzakere edilen ekonomik koşullara bağlıdır.
Uber'in 2026 3. Çeyrek Bilançosu Ne Gösterdi ve Bundan Sonra Nelere Dikkat Edilmeli
Uber, 2026 3. çeyrek sonuçlarını 4 Kasım 2026 Çarşamba günü piyasa açılmadan önce açıkladı; bilanço görüşmesi ise Pasifik Saati ile sabah 5:00'e planlandı.
Her iki ana rakam da Uber'in Ağustos beklentisinin üst yarısında kaldı: $58.25 milyar ile $60.25 milyar arasındaki beklentiye karşı $59.8 milyar Brüt Rezervasyon ve $0.84 ile $0.88 arasındaki aralığın üst ucu olan $0.88 non-GAAP EPS. Non-GAAP faaliyet kârı %38 artışla $2.3 milyara, yani Brüt Rezervasyonların %3.9'una yükseldi; serbest nakit akışı ise $2.5 milyar oldu.
Uber, 2026 4. çeyrek için $63.25 milyar ile $65.25 milyar arasında Brüt Rezervasyon (sabit kurla %18 ila %22 büyüme), $0.95 ile $0.99 arasında non-GAAP EPS ve $3.13 milyar ile $3.23 milyar arasında Düzeltilmiş FAVÖK beklentisi açıkladı. Otonomi tarafında açıklamadaki tek sayısal veri, CEO'nun yıl sonuna kadar Uber'de yaklaşık 700, 2027'de ise 2,000'den fazla tamamen sürücüsüz araç beklentisiydi; otonom yolculuklar, gelirler veya maliyetler ayrıca açıklanmadı. Otonom sürüş rakiplerinin ana şirketlerinin sonuçlarını Muhteşem 7 bilanço takip sayfamızda izliyoruz.
Gelecek raporlarda en faydalı olacak otonomi açıklamaları şunları birbirinden ayırır:
- Tamamen sürücüsüz yolculukları denetimli otonom yolculuklardan.
- Aktif araçları gelecekteki taahhütlerden.
- Ek talebi ikameden.
- Nakit yatırımı koşullu taahhütlerden.
- Brüt rezervasyon büyümesini elde kalan katkıdan.
- Grup kârlılığını otonom projelerin ekonomisinden.
Bu ayrımlar, yatırımcıların teknoloji anlatısını finansal tablolarla ilişkilendirmesine yardımcı olur. UBER'in fiyat hareketlerini ve robotaksi manşetlerini gerçek zamanlı takip etmek için SimianX'te canlı bir yapay zekâ analiz oturumu başlatabilirsiniz.
Sıkça Sorulan Sorular
Robotaksiler Uber hissesine yarar mı, zarar mı?
Robotaksiler kârlı talebi genişletir ve pazar yerinin değerini güçlendirirse Uber'e yarayabilir. Otonom sağlayıcılar pazarlık gücü kazanırsa ya da genişleme cazip olmayan sermaye taahhütleri gerektirirse yatırım tezine zarar verebilir.
Uber hissesi 2026'da neden düştü?
UBER, 2025 yıl sonu kapanışından 2 Kasım 2026'daki $66.71 seviyesine %18.4 geriledi ve Brüt Rezervasyonlar yıllık yaklaşık %20 büyümesine rağmen Ekim 2025'teki rekor kapanışının %33.4 altında bulunuyor. Başlıca endişeler, yolculukları doğrudan satan robotaksi rakipleri, otonom araç ortaklarına yönelik artan sermaye taahhütleri ve borçla finanse edilen Delivery Hero teklifi.
Uber 2026 3. çeyrekte ne açıkladı?
Uber, 4 Kasım 2026'da 3. çeyrek için $59.8 milyar Brüt Rezervasyon (%20 artış), $14.8 milyar gelir, $0.88 non-GAAP EPS ve $2.5 milyar serbest nakit akışı açıkladı; Brüt Rezervasyonlar beklenti aralığının üst yarısında, EPS ise üst ucunda gerçekleşti. 4. çeyrek için $63.25 milyar ile $65.25 milyar arasında Brüt Rezervasyon ve $0.95 ile $0.99 arasında non-GAAP EPS öngördü.
Uber'in robotaksi ortakları kimler?
Adı açıklanan başlıca ortaklar Waymo (Austin ve Atlanta), Zoox, Wayve (Londra ve Nissan ile planlanan Tokyo pilotu), Rivian, Nuro ile birlikte Lucid ve Avrupa'da Autobrains ile WeRide. Durumları, tamamen sürücüsüz hizmetten denetimli yolculuklara ve 2028 için belirlenmiş planlara kadar uzanıyor.
Uber'in kendi sürücüsüz sürüş sistemini geliştirmesi gerekiyor mu?
Uber'in açıkladığı yaklaşım büyük ölçüde ortaklıklara ve ticarileştirme hizmetlerine dayanıyor. Başarısı, dağıtım ve operasyon yeteneklerinin, otonom teknolojiyi sağlayan şirketlerin yanında cazip getiriler elde edip etmeyeceğine bağlı.
Uber'deki tüm otonom yolculuklar tamamen sürücüsüz mü?
Hayır. Uber'in Eylül 2026'daki Londra lansmanında araçta eğitimli bir özel kiralık araç sürücüsünün bulunacağı açıkça belirtilmişti. Yatırımcılar her devreye almanın operasyonel durumunu “otonom” kelimesinden çıkarsamak yerine tek tek kontrol etmelidir.
Waymo hem Uber'in ortağı hem de rakibi olabilir mi?
Evet. Waymo, Austin ve Atlanta'da Uber üzerinden dağıtımı belirtirken başka yerlerde doğrudan tüketici erişimi geliştiriyor. Şirketler müşteri ilişkileri için rekabet etse bile iş birliği değer yaratabilir.
Sürücüleri ortadan kaldırmak Uber'in marjlarını otomatik olarak artırır mı?
Hayır. Tasarruflar yolculara, teknoloji sağlayıcılarına, filo sahiplerine ya da faaliyet giderlerine gidebilir. Uber'in faydası, gerçek maliyetleri ve yükümlülüklerinden sonra elinde kalan katkıya bağlıdır.
Rivian anlaşması 50,000 robotaksinin şimdiden faaliyette olduğu anlamına mı geliyor?
Hayır. Duyuru, 10,000 araçlık ilk alım planını, 2030'dan itibaren 40,000 araca kadar ek alım opsiyonunu ve gelecek yıllara uzanan kilometre taşlarını tanımladı. İlk ticari devreye almalar 2028 için planlanıyor. Uber'in yatırımının yalnızca ilk $300 milyonluk kısmı ödendi.
Sonuç: Uber, Yaratılmasına Katkıda Bulunduğu Değeri Yakalayabildiğini Kanıtlamalı
Robotaksiler Uber'e inandırıcı bir büyüme yolu sunuyor, ancak finansal fayda kullanım oranına, ticari koşullara ve sermaye disiplinine bağlı olmayı sürdürüyor.
Uber, otonom araçları yolcularla buluşturarak ve filoların verimli çalışmasına yardım ederek değer yaratabilir. Buna rakip olasılık ise güçlü otonom sağlayıcıların müşteri ilişkisinin ve ekonominin daha büyük kısmını ele geçirmesidir.
Hisse fiyatı şimdiden ciddi bir şüpheyi yansıtıyor: $66.71'de piyasa değeri, son dört çeyreğin serbest nakit akışının yaklaşık 13.5 katı. İzlenmesi gereken kanıt, duyurulardan verimli filolara, verimli filolardan da kalıcı nakit getirilerine geçiştir.
UBER hissedarları için belirleyici sonuç, bu konumu güvence altına almak için gereken sermaye ve risk hesaba katıldıktan sonra otonom ulaşımda kârlı bir pay elde etmektir.
İlgili Okumalar
- Tesla Otomotiv Brüt Marjı Çeyreklere Göre: 3Ç26'da %18,5
- Yıllara Göre Tesla Serbest Nakit Akışı: 3Ç26'da 1,5 Mlr $
- Lucid (LCID) Uber Robotaxi Anlaşmasıyla Bugün Yükseldi
- Muhteşem 7 Bilanço Tarihleri ve Sonuçları: 2026 3. Çeyrek
Kaynaklar
- Uber: SEC'e sunulan 2026 3. çeyrek bilanço açıklaması (Form 8-K, Ek 99.1)
- Uber: SEC'e sunulan 2026 2. çeyrek bilanço açıklaması
- Uber: 2026 2. çeyrek Form 10-Q
- Uber: 2026 1. çeyrek bilanço açıklaması
- Uber: 2025 4. çeyrek bilanço açıklaması
- Uber: 2025 3. çeyrek bilanço açıklaması
- Uber: 2026 2. çeyrek hazırlanmış konuşma metinleri
- Uber: 2026 3. çeyrek bilanço görüşmesi tarih duyurusu
- Uber: Delivery Hero satın alma teklifi (Form 8-K, Ek 99.1)
- Uber: Delivery Hero teklifi için vadeli kredi (Form 8-K)
- Uber: €4.5 milyarlık kıdemli tahvil ihracı (Form 8-K)
- Uber: Autonomous Solutions duyurusu
- Uber ve Rivian: Koşullu yatırım ve robotaksi devreye alma planları
- Rivian: Uber'in $300 milyonluk yatırımına ilişkin Form 8-K
- Rivian: 2026 3. çeyrek Form 10-Q (Uber pay alım sözleşmesi)
- Uber ve Zoox: Dağıtım ortaklığı duyurusu
- Zoox ve Uber: Business Wire duyurusu
- Uber: Wayve denetimli yolculukları Londra'da başlıyor
- Tech.eu: Londralılar artık Wayve otonom araçlarını Uber üzerinden çağırabiliyor
- Wayve, Uber ve Nissan: Tokyo pilot projesi iş birliği
- electrive: Lucid, Uber ve Nuro, Lucid Gravity robotaksisini tanıttı
- Waymo: Ağ ortaklıkları ve Uber üzerinden erişim
- Waymo: Eylül 2026 genişlemesi ve doğrudan yolcu erişimi


