 Yazan: Muke
ConocoPhillips Bilanço Rehberi: EPS, Üretim, Nakit Akışı ve COP Hissesi
ConocoPhillips, 5 Kasım'da 2026'nın üçüncü çeyreği (3Ç 2026) için hisse başına 3,27 $ düzeltilmiş kâr açıkladı. Bu rakam bir yıl önceki 1,61 $'ın iki katından fazla ve 29 Ekim'de yayımlanan 2,97 $'lık Zacks konsensüsünün üzerinde. Sonucu yüksek fiyatlar sağladı: şirket varil petrol eşdeğeri başına 61,40 $ fiyat gerçekleştirdi, bu bir yıl öncesine göre %32 daha fazla; buna karşın günlük 2,302 milyon BOE'lik üretim hâlâ %4 daha düşüktü.
Bu sayfa bir ConocoPhillips bilanço rehberidir. Şirketin açıkladığı yedi çeyreklik EPS, üretim, gerçekleşen fiyat ve nakit akışı verilerini tek bir tabloda toplar, 3Ç 2026 sonuçlarını tahminler ve şirket beklentileriyle karşılaştırır ve COP hissesinin her bilanço gününde nasıl hareket ettiğini listeler. Yanıtlamaya çalıştığı soru, ilk ön değerlendirmede sorulanla aynıdır: Yüksek petrol fiyatları kalıcı bir nakit üretimine mi dönüşüyor, yoksa yalnızca güçlü bir çeyrek mi?
5 Kasım 2026'da (ABD Pasifik saati), ConocoPhillips'in 3Ç 2026 sonuçlarını ABD piyasası açılmadan önce yayımlamasının ardından güncellendi. Kaynaklar: şirketin Form 8-K kapsamındaki bilanço duyuruları ve ek verileri, 3Ç 2026 Form 10-Q raporu, 6 Ağustos tarihli bilanço konferans görüşmesi dökümü, EIA tahminleri ve tarihli analist tahminleri. Fiyatlar, Polygon.io'dan alınıp Cboe ile karşılaştırılan günlük kapanışlardır. Açıklanan rakamlar, tahminler ve kendi hesaplamalarımız metin boyunca ayrıca belirtilmiştir. 5 Kasım görüşmesindeki yorumlar dahil edilmemiştir.
ConocoPhillips 3Ç 2026 Bilançosuna Genel Bakış
| Kalem | 3Ç 2026 | 2Ç 2026 | 3Ç 2025 |
|---|---|---|---|
| Düzeltilmiş EPS | 3,27 $ | 3,24 $ | 1,61 $ |
| GAAP EPS | 3,34 $ | 3,23 $ | 1,38 $ |
| Net kâr | 4.001 milyon $ | 3.931 milyon $ | 1.726 milyon $ |
| Satışlar ve diğer faaliyet gelirleri | 19.435 milyon $ | 19.161 milyon $ | 15.031 milyon $ |
| Üretim (MBOED) | 2.302 | 2.248 | 2.399 |
| Toplam ortalama gerçekleşen fiyat ($/BOE) | 61,40 $ | 62,33 $ | 46,44 $ |
| Faaliyetlerden nakit (CFO) | 7.172 milyon $ | 7.176 milyon $ | 5.366 milyon $ |
| Yatırım harcamaları ve yatırımlar | 3.133 milyon $ | 3.024 milyon $ | 2.866 milyon $ |
| Serbest nakit akışı (CFO eksi yatırım harcaması) | 4.039 milyon $ | 4.152 milyon $ | 2.500 milyon $ |
| Hisse geri alımları | 2.401 milyon $ | 2.000 milyon $ | 1.274 milyon $ |
| Ödenen olağan temettüler | 1.007 milyon $ | 1.025 milyon $ | 975 milyon $ |
Kaynak: ConocoPhillips 3Ç 2026 bilanço duyurusu ve ek bilgiler (Form 8-K, Ek 99.1 ve 99.2). 3Ç 2025 CFO rakamı, şirketin tanımı kullanılarak yaptığımız hesaplamadır (net işletme sermayesi değişimleri hariç faaliyet nakit akışı: 5.878 milyon $ − 512 milyon $). Serbest nakit akışı şirketin tanımıdır: CFO eksi yatırım harcamaları ve yatırımlar.
Bu çeyrekte GAAP EPS, düzeltilmiş EPS'nin üzerinde gerçekleşti. Bunun nedeni, büyük ölçüde bir vergi karşılığının iptalinden kaynaklanan 126 milyon $'lık vergi avantajıdır; şirket bu kalemi düzeltilmiş kârın dışında tutuyor.
Gerçekleşen Sonuçlar ve Beklentiler
| Gösterge | Beklenen | Gerçekleşen | Değerlendirme |
|---|---|---|---|
| Düzeltilmiş EPS | 2,97 $ (Zacks konsensüsü, 29 Ekim) | 3,27 $ | Yaklaşık %10 aştı |
| Gelir | Yaklaşık 18,2 milyar $ (Zacks konsensüsü, 29 Ekim) | 19,4 milyar $ satış ve diğer faaliyet gelirleri | Üzerinde |
| Üretim | 2.290–2.320 MBOED (şirket beklentisi, 6 Ağustos) | 2.302 MBOED | Aralık içinde, orta noktanın 3 MBOED altında |
| 2026 sermaye getirisi | CFO'nun %45'i (şirket hedefi) | Yılbaşından bu yana CFO'nun %42,9'u (bizim hesaplamamız) | Şirkete göre hedef doğrultusunda |
Tahminler tarihli gözlemlerdir, şirket beklentisi değildir. Diğer veri sağlayıcılar farklı rakamlar yayımladı; bu nedenle beklentinin ne kadar aşıldığı, hangi tahmini kullandığınıza bağlıdır.
Çeyreklere Göre ConocoPhillips Bilançosu, 1Ç 2025 – 3Ç 2026
| Çeyrek | Düzeltilmiş EPS | GAAP EPS | Üretim (MBOED) | Gerçekleşen fiyat ($/BOE) | Dated Brent ($/varil) | CFO (milyon $) | Geri alımlar (milyon $) |
|---|---|---|---|---|---|---|---|
| 1Ç 2025 | 2,09 $ | 2,23 $ | 2.389 | 53,34 $ | 75,66 $ | 5.467 | 1.500 |
| 2Ç 2025 | 1,42 $ | 1,56 $ | 2.391 | 45,77 $ | 67,82 $ | 4.721 | 1.222 |
| 3Ç 2025 | 1,61 $ | 1,38 $ | 2.399 | 46,44 $ | 69,07 $ | 5.366 | 1.274 |
| 4Ç 2025 | 1,02 $ | 1,17 $ | 2.320 | 42,46 $ | 63,69 $ | 4.318 | 1.022 |
| 1Ç 2026 | 1,89 $ | 1,78 $ | 2.309 | 50,36 $ | 80,61 $ | 5.387 | 1.006 |
| 2Ç 2026 | 3,24 $ | 3,23 $ | 2.248 | 62,33 $ | 104,52 $ | 7.176 | 2.000 |
| 3Ç 2026 | 3,27 $ | 3,34 $ | 2.302 | 61,40 $ | 97,00 $ | 7.172 | 2.401 |
Kaynaklar: EPS için ConocoPhillips çeyreklik bilanço duyuruları (Form 8-K, Ek 99.1); üretim, fiyatlar, nakit akışı ve geri alımlar için 3Ç 2026 ek bilgileri. CFO = faaliyetlerden elde edilen net nakit eksi net işletme sermayesi değişimleri; şirketin tanımına göre (2Ç 2026 öncesi çeyrekler için bizim hesaplamamız).
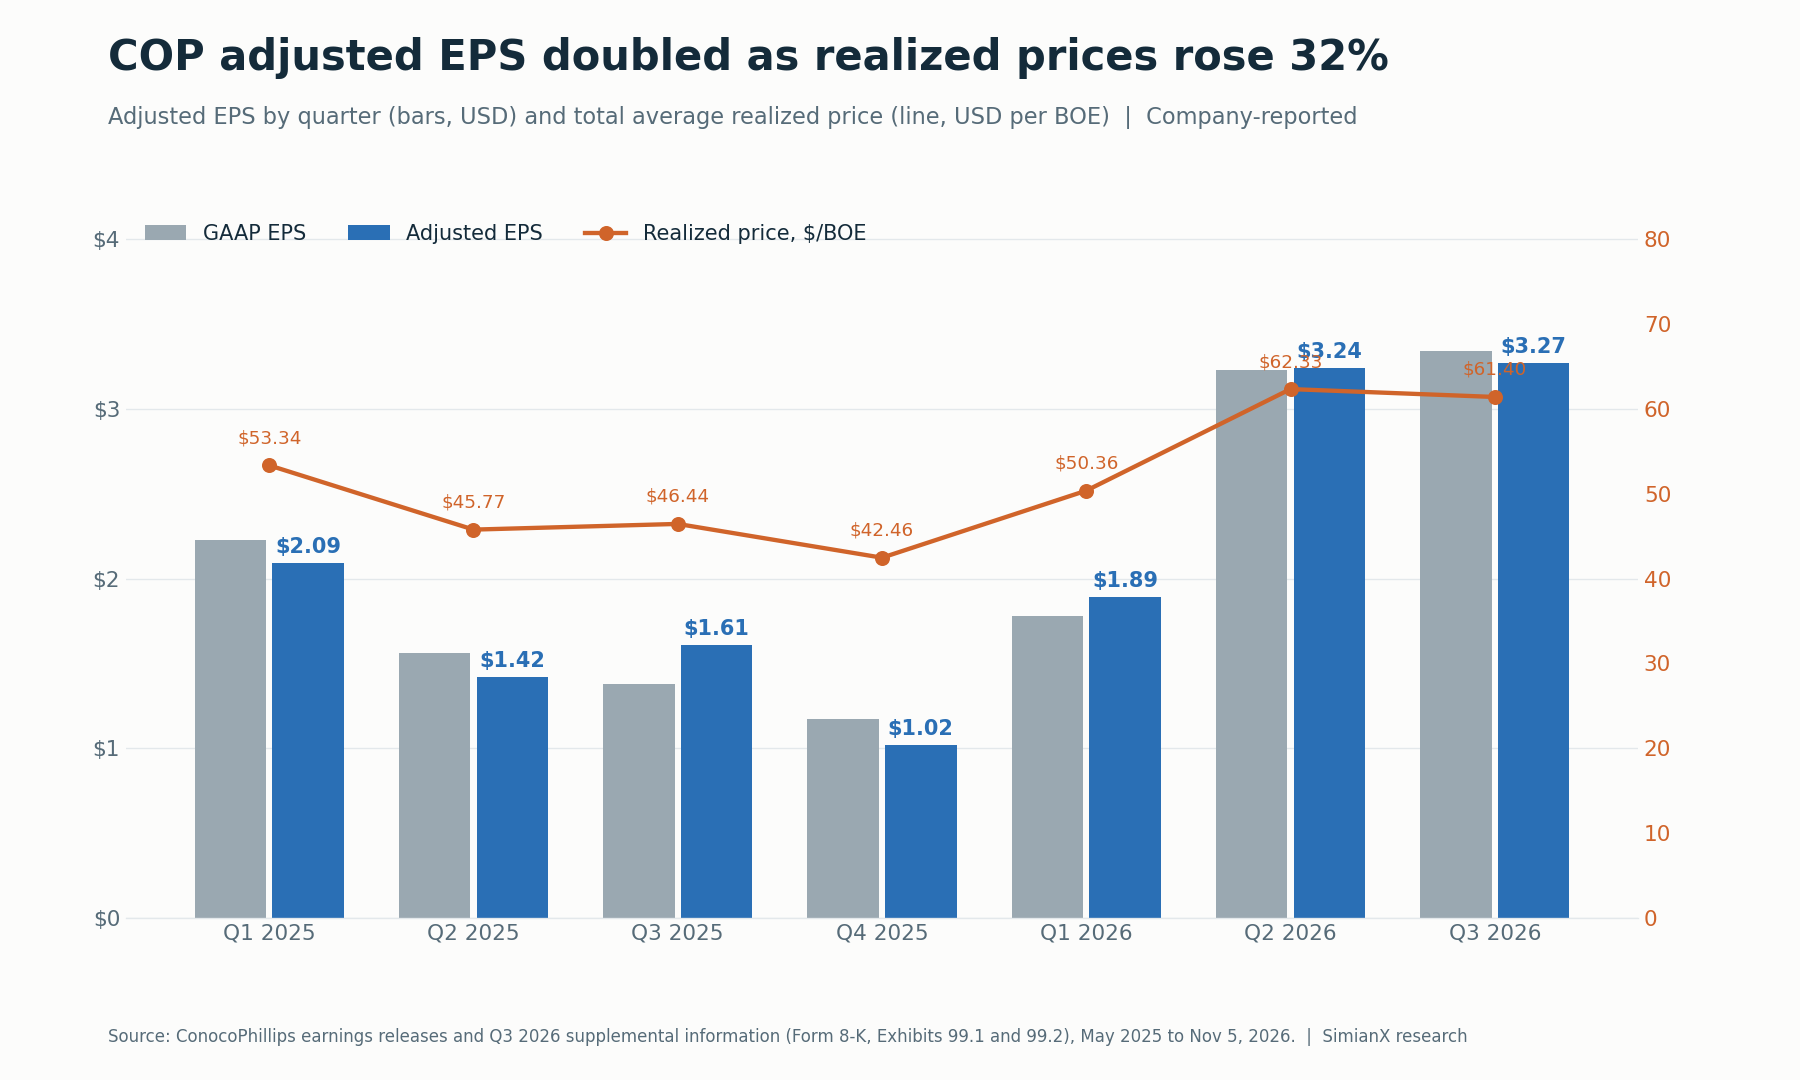
Düzeltilmiş EPS, üretim hacminden çok gerçekleşen fiyatı yakından izliyor.
İki eğilim öne çıkıyor. Birincisi, 4Ç 2025 ile 3Ç 2026 arasında üretim düşerken EPS kabaca ikiye katlandı; yani bu bir büyüme değil, fiyat hikâyesi. İkincisi, Brent ortalamada varil başına yaklaşık 7,50 $ daha ucuz olmasına rağmen 3Ç 2026 kârı 2Ç seviyesinde kaldı. Daha güçlü doğal gaz fiyatı destek oldu: gerçekleşen gaz fiyatları 2Ç'deki 2,58 $'dan bin fit küp başına 5,70 $'a yükseldi; bazı Asya-Pasifik LNG sözleşmelerini belirleyen Japan crude cocktail (JCC) fiyatı ise varil başına 67,14 $'dan 111,24 $'a sıçradı.
Üretim: Yeniden Beklenti Aralığında, Ancak 2025'in Altında
3Ç üretimi günlük 2.302 bin varil petrol eşdeğeri (MBOED) oldu; bu, 2Ç'ye göre 54 MBOED fazla, ancak 3Ç 2025'e göre 97 MBOED eksik. Şirketin kendi köprü tablosu, varlık satışlarını temel eğilimden ayırıyor:
| Üretim köprüsü | 3Ç 2026 | 3Ç 2025 |
|---|---|---|
| Açıklanan üretim (MBOED) | 2.302 | 2.399 |
| Eksi: tamamlanan elden çıkarmalar | (8) | (65) |
| Proforma temel üretim | 2.295 | 2.334 |
| Temel değişim | −40 MBOED, yaklaşık −%2 |
Kaynak: 3Ç 2026 bilanço duyurusu, Tablo 3. Yuvarlama nedeniyle toplamlar tutmayabilir.
Dolayısıyla yıllık düşüşün yaklaşık 57 MBOED'i, Temmuz'da tamamlanan 1,7 milyar $'lık paket dahil olmak üzere Lower 48'deki ana faaliyet dışı varlık satışlarından, yaklaşık 40 MBOED'i ise işin kendisinden kaynaklandı. Şirket, Lower 48'deki organik büyümenin Orta Doğu çatışmasının Katar üzerindeki etkisi ve Kanada'daki Surmont'ta artan devlet payları (royalty) tarafından fazlasıyla dengelendiğini açıkladı.
Bölüm ayrıntıları bu açıklamayı destekliyor:
- Lower 48: 2Ç'deki 1.479'dan 1.517 MBOED'e çıktı. Delaware Basin 757, Eagle Ford 369, Midland Basin 197 ve Bakken 191 MBOED. Şirket, Permiyen'de önceki yılın ortalamasına göre %15 daha fazla pompalama saatiyle rekor kuyu tamamlama verimliliği bildirdi.
- Katar: Başta Katar LNG ortak girişimleri olmak üzere özkaynak yöntemiyle değerlenen iştiraklerden gelen doğal gaz, 2Ç'deki 865'ten günlük 1.009 milyon fit küpe toparlandı, ancak 3Ç 2025'teki 1.226'nın hâlâ altında kaldı. Ağustos görüşmesinde yönetim, Ras Laffan'ın 2Ç'de "büyük ölçüde kapalı" olduğunu ve 3Ç görünümünün kademeli bir artış varsaydığını söylemişti.
- Kanada: Bitüm üretimi bir yıl önceki 123 bin varilden günlük 95 bin varile geriledi; bu, şirketin belirttiği yüksek Surmont devlet paylarını yansıtıyor.
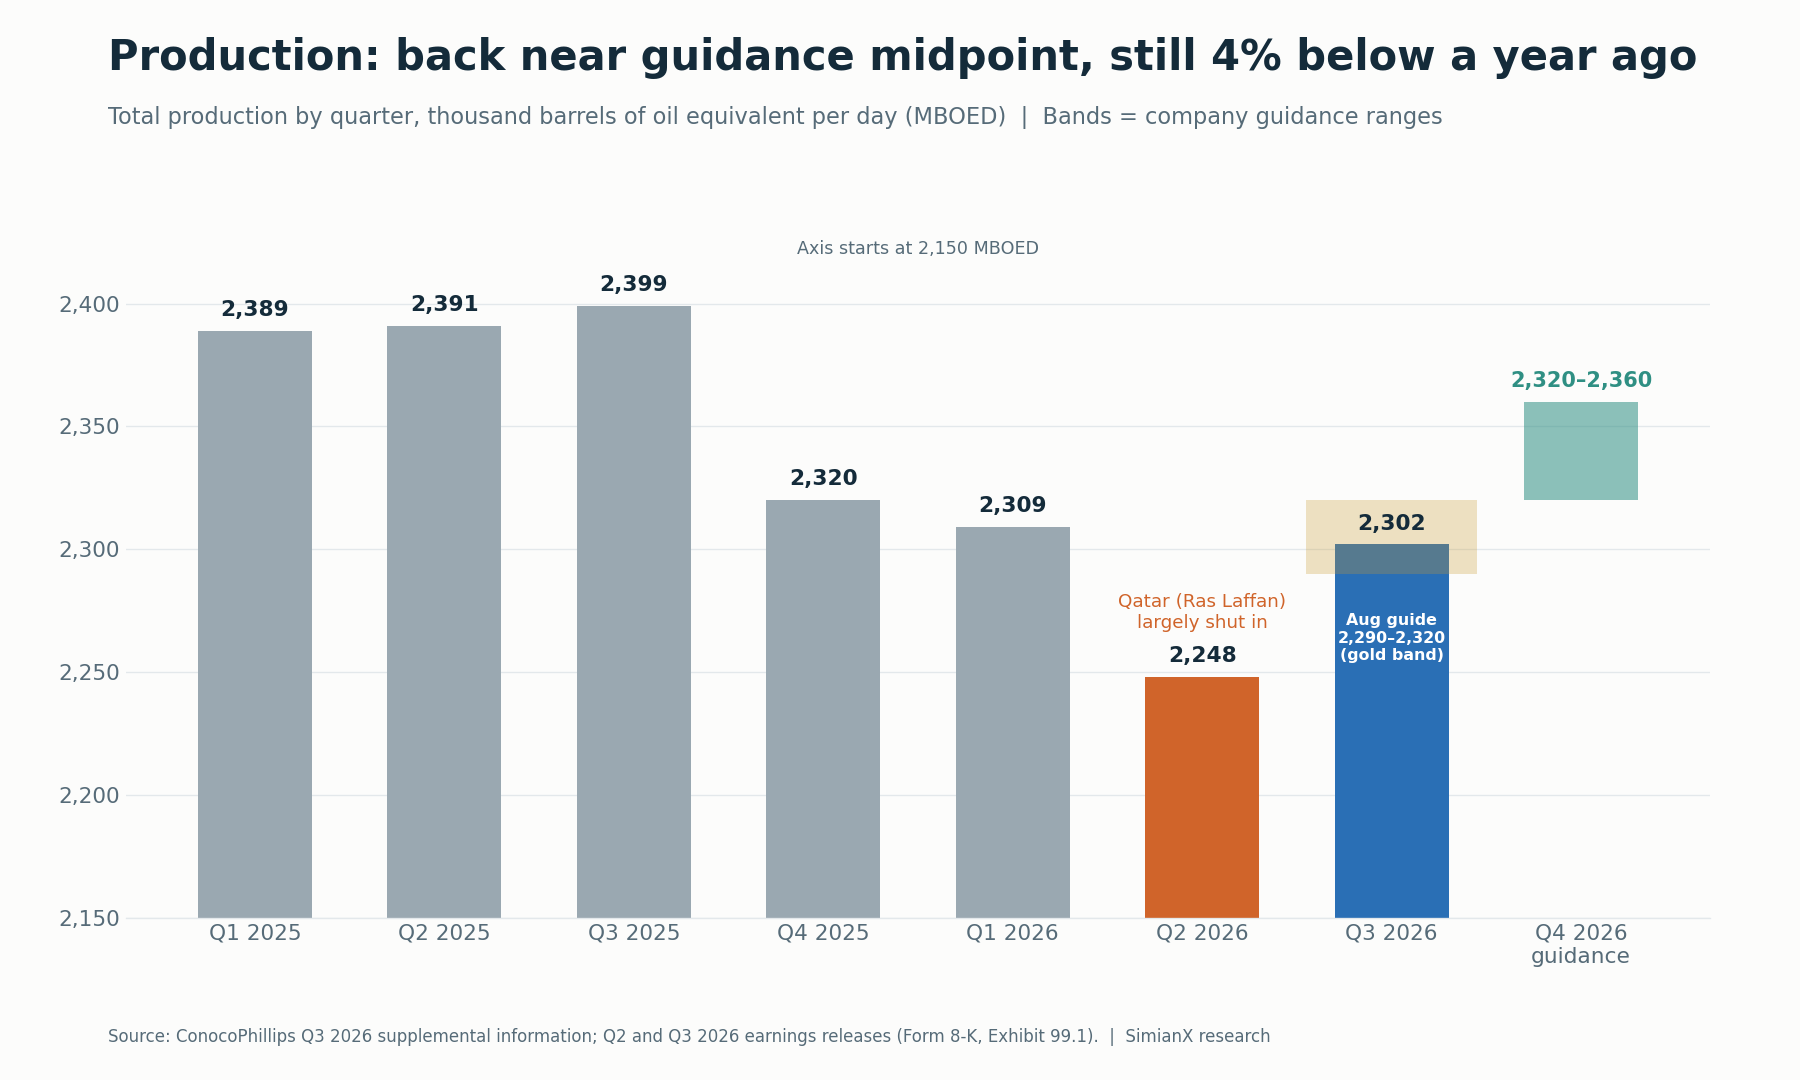
Günlük 2,32–2,36 milyon BOE'lik 4Ç 2026 beklentisi, orta noktada yaklaşık %1,7 büyümeye işaret ediyor.
4Ç 2026 üretim beklentisi günlük 2,32–2,36 milyon BOE. Tüm yıl için yatırım harcaması ve düzeltilmiş faaliyet maliyeti beklentileri değiştirilmedi.
Petrol ve Gaz Fiyatları: 3Ç Zirve Değildi
Çeyrekteki fiyatlar yüksekti, ancak dördüncü çeyrek daha da yüksek başladı. ConocoPhillips, 3Ç'de Dated Brent ortalamasını 97,00 $, WTI ortalamasını ise 85,79 $ olarak açıkladı. Brent spot fiyatına ilişkin FRED verilerine göre Ekim 2026 aylık ortalaması varil başına yaklaşık 123,93 $ idi. Brent daha sonra 30 Ekim'deki 120,15 $'dan 3 Kasım'da 107,03 $'a geriledi.
EIA'nın 6 Ekim tarihli Kısa Vadeli Enerji Görünümü bir tahmin çerçevesi sunuyor:
| Emtia göstergesi | EIA rakamı | Durum |
|---|---|---|
| Brent, Eylül 2026 ortalaması | Varil başına 114 $ | Gerçekleşen |
| Brent, 4Ç 2026 ortalaması | Varil başına 105 $ | Tahmin |
| Brent, 2026 tüm yıl | Varil başına 96 $ | Tahmin |
| Brent, 2027 tüm yıl | Varil başına 84 $ | Tahmin |
Kaynak: ABD Enerji Bilgi İdaresi (EIA), 6 Ekim 2026. Bir sonraki STEO'nun 10 Kasım 2026'da yayımlanması planlanıyor. Tahminler gerçekleşen fiyat değildir.
EIA, yüksek fiyatları Orta Doğu'daki aksaklıklara ve sıkışık dizel piyasalarına bağlıyor. Bu, COP için iki yönde önem taşıyor. Yüksek referans fiyatlar portföy genelinde gerçekleşen fiyatları yukarı çekiyor. Aynı çatışma ise COP'un Katar'daki hacimlerini de azalttı. Petrol fiyatı sıçradığında hisse senetlerinin uzun vadede nasıl davrandığını görmek için Petrol krizi ve borsa: S&P 500 petrol şoklarında 1973–2026 yazısına bakabilirsiniz.
Önümüzdeki birkaç çeyreği okumanın pratik bir yolu:
- ConocoPhillips, BOE başına ve ürün bazında gerçekte hangi fiyatı elde etti?
- Vadeli fiyat eğrisi 4Ç ve 2027 için neye işaret ediyor?
- Döngü boyunca geçerli bir değerleme hangi fiyatı varsaymalı? EIA'nın 2027 için öngördüğü 84 $'lık Brent, 3Ç seviyesinin oldukça altında.
Serbest Nakit Akışı: Önce Tanımı Kontrol Edin
ConocoPhillips iki nakit göstergesi raporluyor ve bunlar birbirinden ayrışabiliyor. GAAP'e göre faaliyetlerden sağlanan net nakit, işletme sermayesindeki dalgalanmaları içerir. Şirketin GAAP dışı faaliyetlerden nakit (CFO) göstergesi ise bunları hariç tutar. 3Ç 2026'da ikisi neredeyse aynıydı:
| Nakit akışı göstergesi | 3Ç 2026 | 2026'nın ilk dokuz ayı |
|---|---|---|
| Faaliyetlerden sağlanan net nakit (GAAP) | 7.195 milyon $ | 18.924 milyon $ |
| Net faaliyet işletme sermayesi değişimleri | 23 milyon $ | (811 milyon $) |
| Faaliyetlerden nakit (CFO, GAAP dışı) | 7.172 milyon $ | 19.735 milyon $ |
| Yatırım harcamaları ve yatırımlar | (3.133 milyon $) | (9.105 milyon $) |
| Serbest nakit akışı (CFO bazında) | 4.039 milyon $ | 10.630 milyon $ |
| Elden çıkarma gelirleri (FCF'ye dahil değil) | 1.566 milyon $ | 1.756 milyon $ |
Kaynak: 3Ç 2026 bilanço duyurusu, Tablo 2 ve ek nakit akışı bilgileri. Dokuz aylık CFO ve FCF rakamları, çeyreklik değerlerin bizim yaptığımız toplamlarıdır.
İlk yarıda fark büyüktü: İşletme sermayesi nakit bağladığı için GAAP faaliyet nakit akışı 11.729 milyon $ iken CFO 12.563 milyon $ oldu. Bu yüzden bir dönemin GAAP rakamını başka bir dönemin CFO rakamıyla karşılaştırmak bir eğilimi abartabilir ya da gizleyebilir.
Varlık satışlarından elde edilen gelirler de ayrı tutulmalı. 3Ç'deki 1,6 milyar $'lık elden çıkarma geliri bilançoyu güçlendirdi, ancak bu tekrarlayan bir faaliyet nakdi değil, tek seferlik bir girişti.
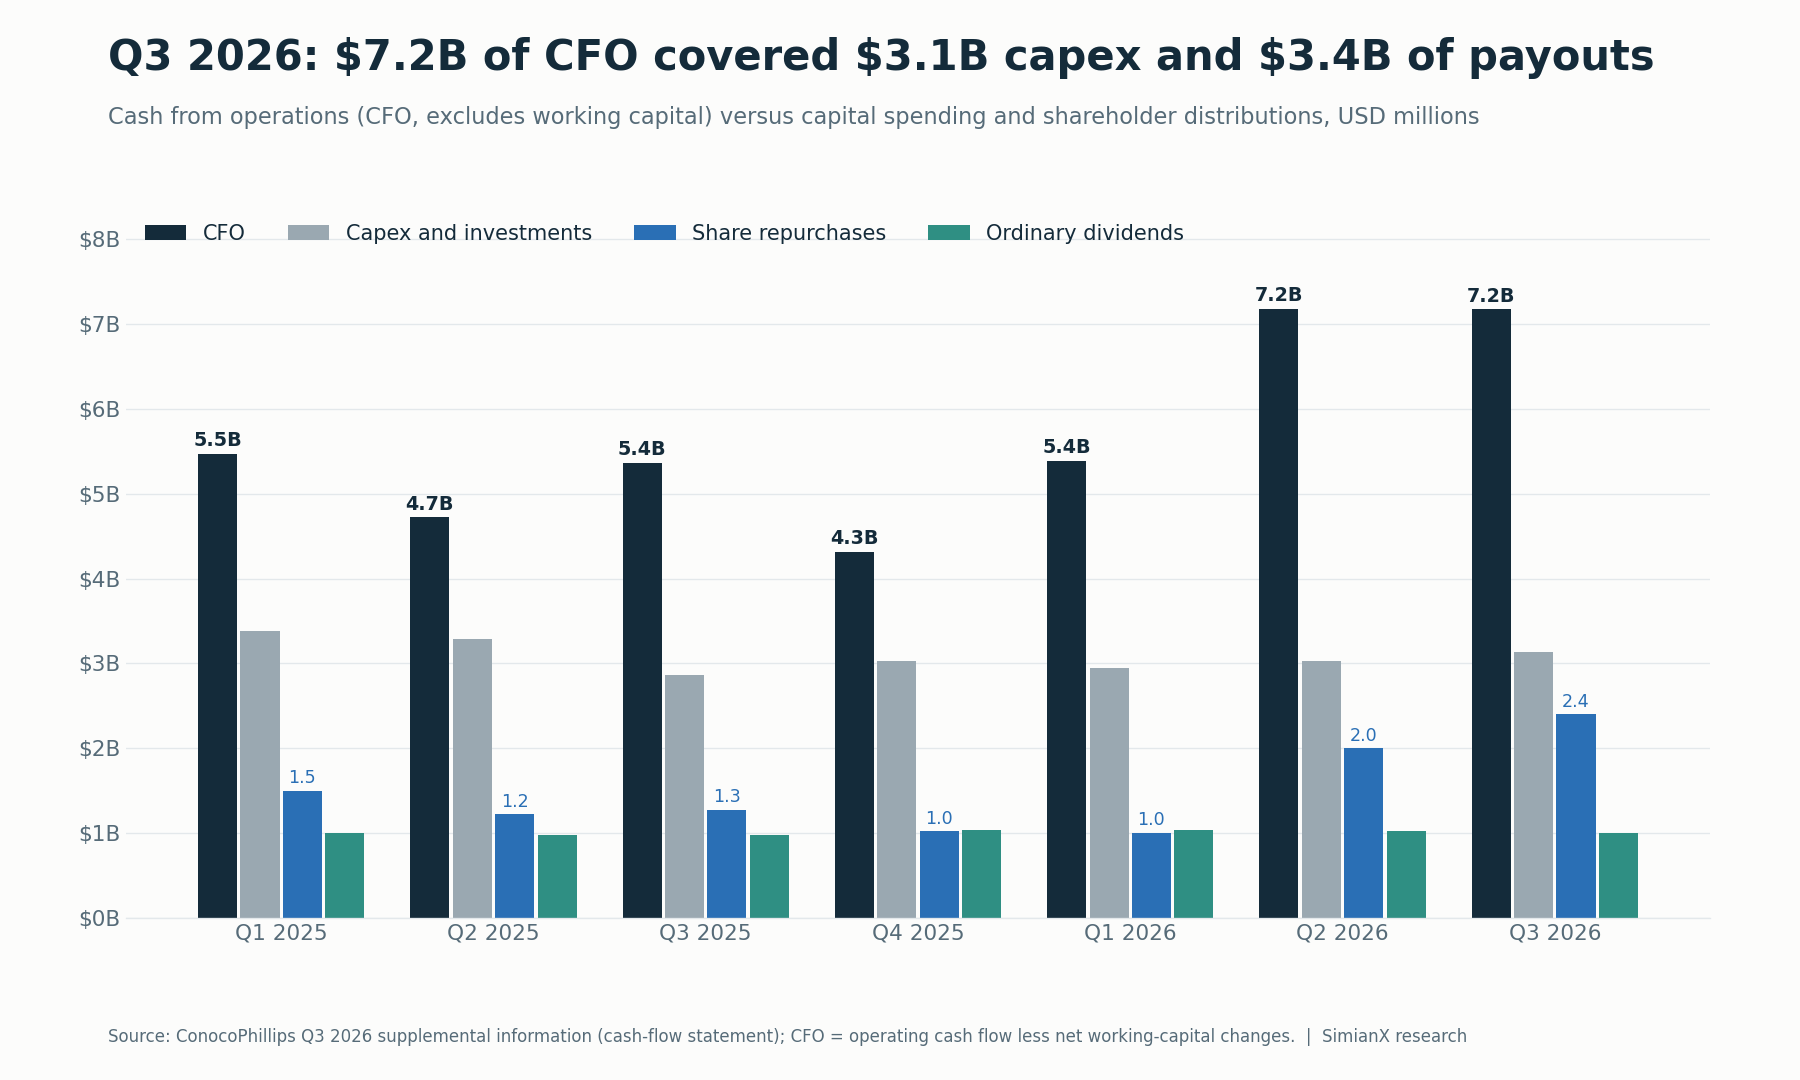
Yaklaşık 7,2 milyar $ CFO'lu iki çeyrek, hem istikrarlı bir yatırım bütçesini hem de çok daha büyük geri alımları finanse etti.
Çeyrek sonunda nakit ve kısa vadeli yatırımlar 10,4 milyar $, uzun vadeli yatırımlar ise 1,1 milyar $ düzeyindeydi; buna karşılık toplam borç yaklaşık 23,3 milyar $ idi (878 milyon $ kısa vadeli artı 22.384 milyon $ uzun vadeli).
COP Temettüsü ve Geri Alımlar: %11'lik Artış ve %45 Hedefi
ConocoPhillips, üç aylık olağan temettüsünü %11 artırarak 0,84 $'dan hisse başına 0,93 $'a yükseltti; temettü, 16 Kasım itibarıyla kayıtlı hissedarlara 1 Aralık 2026'da ödenecek. 4 Kasım'daki 136,94 $'lık kapanış fiyatıyla, yıllıklandırılmış 3,72 $'lık yeni oran yaklaşık %2,7 temettü verimine karşılık geliyor (bizim hesaplamamız).
Şirket, 2026'da CFO'nun %45'ini hissedarlara dağıtma hedefinde ilerlediğini söylüyor. Açıklanan rakamlar üzerinden yaptığımız hesap:
| Dönem | Geri alımlar | Temettüler | Toplam | CFO | CFO içindeki pay |
|---|---|---|---|---|---|
| 2026 ilk yarı | 3.006 milyon $ | 2.057 milyon $ | 5.063 milyon $ | 12.563 milyon $ | %40,3 |
| 3Ç 2026 | 2.401 milyon $ | 1.007 milyon $ | 3.408 milyon $ | 7.172 milyon $ | %47,5 |
| 2026'nın ilk dokuz ayı | 5.407 milyon $ | 3.064 milyon $ | 8.471 milyon $ | 19.735 milyon $ | %42,9 |
Kaynaklar: ek nakit akışı bilgileri; yüzdeler bizim hesaplamalarımızdır.
Yılı %45'te kapatmak için 4Ç dağıtımlarının, 4Ç CFO'sunun yaklaşık %45'i artı kabaca 0,4 milyar $ olması gerekir (0,45 × 19.735 milyon $ − 8.471 milyon $ ≈ 410 milyon $). Bu bir hesaplamadır, şirket taahhüdü değildir: hedef yıllıktır ve dolar tutarı 4Ç nakit akışına bağlıdır.
Form 10-Q, geri alımların çeyrek sonuna doğru yoğunlaştığını ve yükselen fiyatlardan yapıldığını gösteriyor: Temmuz'da ortalama 112,09 $'dan 5,9 milyon hisse, Ağustos'ta 125,96 $'dan 5,4 milyon hisse ve Eylül'de 132,39 $'dan 8,0 milyon hisse. Bu, ortalama 124 $ civarında yaklaşık 19,3 milyon hisse demek (bizim hesaplamamız). Dolaşımdaki hisse sayısı 30 Haziran'daki 1.201,3 milyondan 30 Eylül'de 1.182,3 milyona indi; bu, tek çeyrekte yaklaşık %1,6'lık bir düşüş. Mevcut yetki kapsamında yaklaşık 20,3 milyar $ kalmıştı.
Willow, LNG ve 7 Milyar $'lık Serbest Nakit Akışı Hedefi
Yönetimin uzun vadeli tezi, 2029'a kadar yaklaşık 7 milyar $'lık ek serbest nakit akışına dayanıyor. Yeni CEO Andy O’Brien bu hedefi 3Ç duyurusunda yeniden teyit etti ve "2029 son nokta değil" diye ekledi. Ana bileşenleri:
| Etken | 3Ç 2026 durumu | Sırada doğrulanması gereken |
|---|---|---|
| Willow (Alaska) | Modül imalatı %75'in üzerinde tamamlandı; ilk petrol 2029 başı için planlandığı gibi ilerliyor | Kalan yatırım harcaması ve devreye alma takvimi |
| Proje maliyeti referansı | Toplam 8,5–9,0 milyar $ proje yatırımı (Kasım 2025'te güncellendi) | Bu aralıkta herhangi bir revizyon |
| Sermaye yoğunluğu | Ağustos görüşmesinde dönemin CFO'su O’Brien, "Willow'un yatırım harcaması zirvesi geride kaldı" dedi | Willow devreye girerken toplam yatırım harcamasının gerçekten düşüp düşmediği |
| LNG alım sözleşmeleri (offtake) | 2Ç'deki 12 MTPA'dan 13 MTPA'ya genişletildi | Her sözleşmenin başlangıç tarihleri, fiyatlaması ve marjları |
| Katar North Field genişleme projeleri | Ağustos'ta yönetim, ilk gaz veya ilk kargodaki olası gecikmenin "tam bir yıl değil, aylar mertebesinde" olmasını bekliyordu | Devreye alma tarihleri ve ihracatın güvenilirliği |
Kaynaklar: 3Ç 2026 ve 3Ç 2025 bilanço duyuruları; 6 Ağustos 2026 bilanço konferans görüşmesi dökümü.
Gözden kaçması kolay bir ayrım var. LNG alım sözleşmesi (offtake), şirketin kendi üretimi değildir. Bir offtake sözleşmesi, ConocoPhillips'e başkası tarafından üretilen LNG'yi satın alma ve pazarlama hakkı verir. Açıklanan üretime bir şey eklemez. 10-Q'ya göre şirket, 2026'da LNG alımı, gemiler ve diğer kapasiteler için yaklaşık 9 milyar $'lık yeni gelecek satın alma yükümlülüğü üstlendi. Bu taahhütler bir pazarlama marjı yaratabilir, ancak marj manşetteki tonaja değil, sözleşme fiyatlamasına ve taşıma maliyetlerine bağlıdır.
Yeni Yönetim ve Irak: Sermaye Tahsisi Soruları
Yönetim değişikliği 1 Eylül 2026'da yürürlüğe girdi. Şirketin Form 8-K bildirimine göre Andy O’Brien başkan ve CEO, Ryan Lance icracı yönetim kurulu başkanı (executive chair), Kontessa (Konnie) Haynes-Welsh ise kıdemli başkan yardımcısı ve CFO oldu. 3Ç 2026, yeni ekibin raporladığı ilk çeyrekti.
Başlıca yeni fırsat Irak. ConocoPhillips Temmuz'da, Kerkük (Kirkuk) bölgesinde üretimdeki dört petrol sahasının yeniden geliştirilmesini destekleyen ve bir bp iştirakiyle kurulan operatörü olmadığı bir ortak girişimde %42'lik doğrudan pay satın almak üzere anlaştı. 10-Q'ya göre satın alma bedeli, düzeltmeler öncesinde 0,2 milyar $'lık ertelenmiş ödemeler dahil 0,4 milyar $ ve işlemin 2026 sonuna kadar tamamlanması bekleniyor. Ortak girişimdeki %42'lik pay, sahaların toplam üretiminin %42'si ile aynı şey değildir; ekonomik getiri sözleşme koşullarına bağlıdır. Şirket ayrıca Haziran'da Suriye'de gaz üretimini artırmaya yönelik bir anlaşma imzaladı; bunun 2026'da önemli bir etkisi olmasını beklemiyor.
Her Bilançoda COP Hissesinin Tepkisi
ConocoPhillips sonuçlarını piyasa açılmadan önce açıklıyor; bu nedenle tepki, önceki kapanıştan duyuru günündeki kapanışa kadar olan harekettir.
| Rapor | Duyuru tarihi | Önceki kapanış | Duyuru günü kapanışı | Hareket |
|---|---|---|---|---|
| 4Ç 2024 | 6 Şub 2025 | 100,21 $ | 99,94 $ | −%0,27 |
| 1Ç 2025 | 8 May 2025 | 87,71 $ | 88,82 $ | +%1,27 |
| 2Ç 2025 | 7 Ağu 2025 | 93,11 $ | 92,60 $ | −%0,55 |
| 3Ç 2025 | 6 Kas 2025 | 87,70 $ | 85,66 $ | −%2,33 |
| 4Ç 2025 | 5 Şub 2026 | 107,59 $ | 104,98 $ | −%2,43 |
| 1Ç 2026 | 30 Nis 2026 | 128,25 $ | 125,78 $ | −%1,93 |
| 2Ç 2026 | 6 Ağu 2026 | 115,04 $ | 116,76 $ | +%1,50 |
| 3Ç 2026 | 5 Kas 2026 | 136,94 $ | 135,46 $ | −%1,08 |
Kaynak: Polygon.io günlük kapanışları, Cboe ile karşılaştırılmıştır. Hareketler bizim hesaplamalarımızdır.
Sekiz raporda COP, duyuru günlerinin altısında düştü ve ortalama hareket yaklaşık −%0,7 oldu. Manşetteki güçlü EPS, hisseyi duyuru gününde güvenilir biçimde yukarı taşımadı.
3Ç raporu ayrıca sert bir yükselişin ardından geldi. COP, 30 Ekim 2026'da 154,03 $ ile rekor kapanış yaptı, ardından Brent düşerken üç seansta %11,1 gerileyerek 4 Kasım'da 136,94 $'a indi. Buna rağmen hisse, 4 Kasım itibarıyla 2026'da %46,3 değer kazanmıştı ve Exxon Mobil (+%40,7), Chevron (+%42,4), Occidental (+%39,4), EOG Resources (+%40,0) ve XLE enerji ETF'sinin (+%42,1) önündeydi. S&P 500 ETF'si SPY ise %12,4 yükselmişti. 5 Kasım'ın kendisi ABD'de geniş çaplı bir satış günüydü: COP duyuru gününde %1,08 gerileyerek 135,46 $'a inerken SPY %4,41 düştü; hisse böylece piyasadan yaklaşık 3,3 puan daha iyi direndi (kapanışlar Cboe'den, Yahoo Finance ile çapraz kontrol edildi).
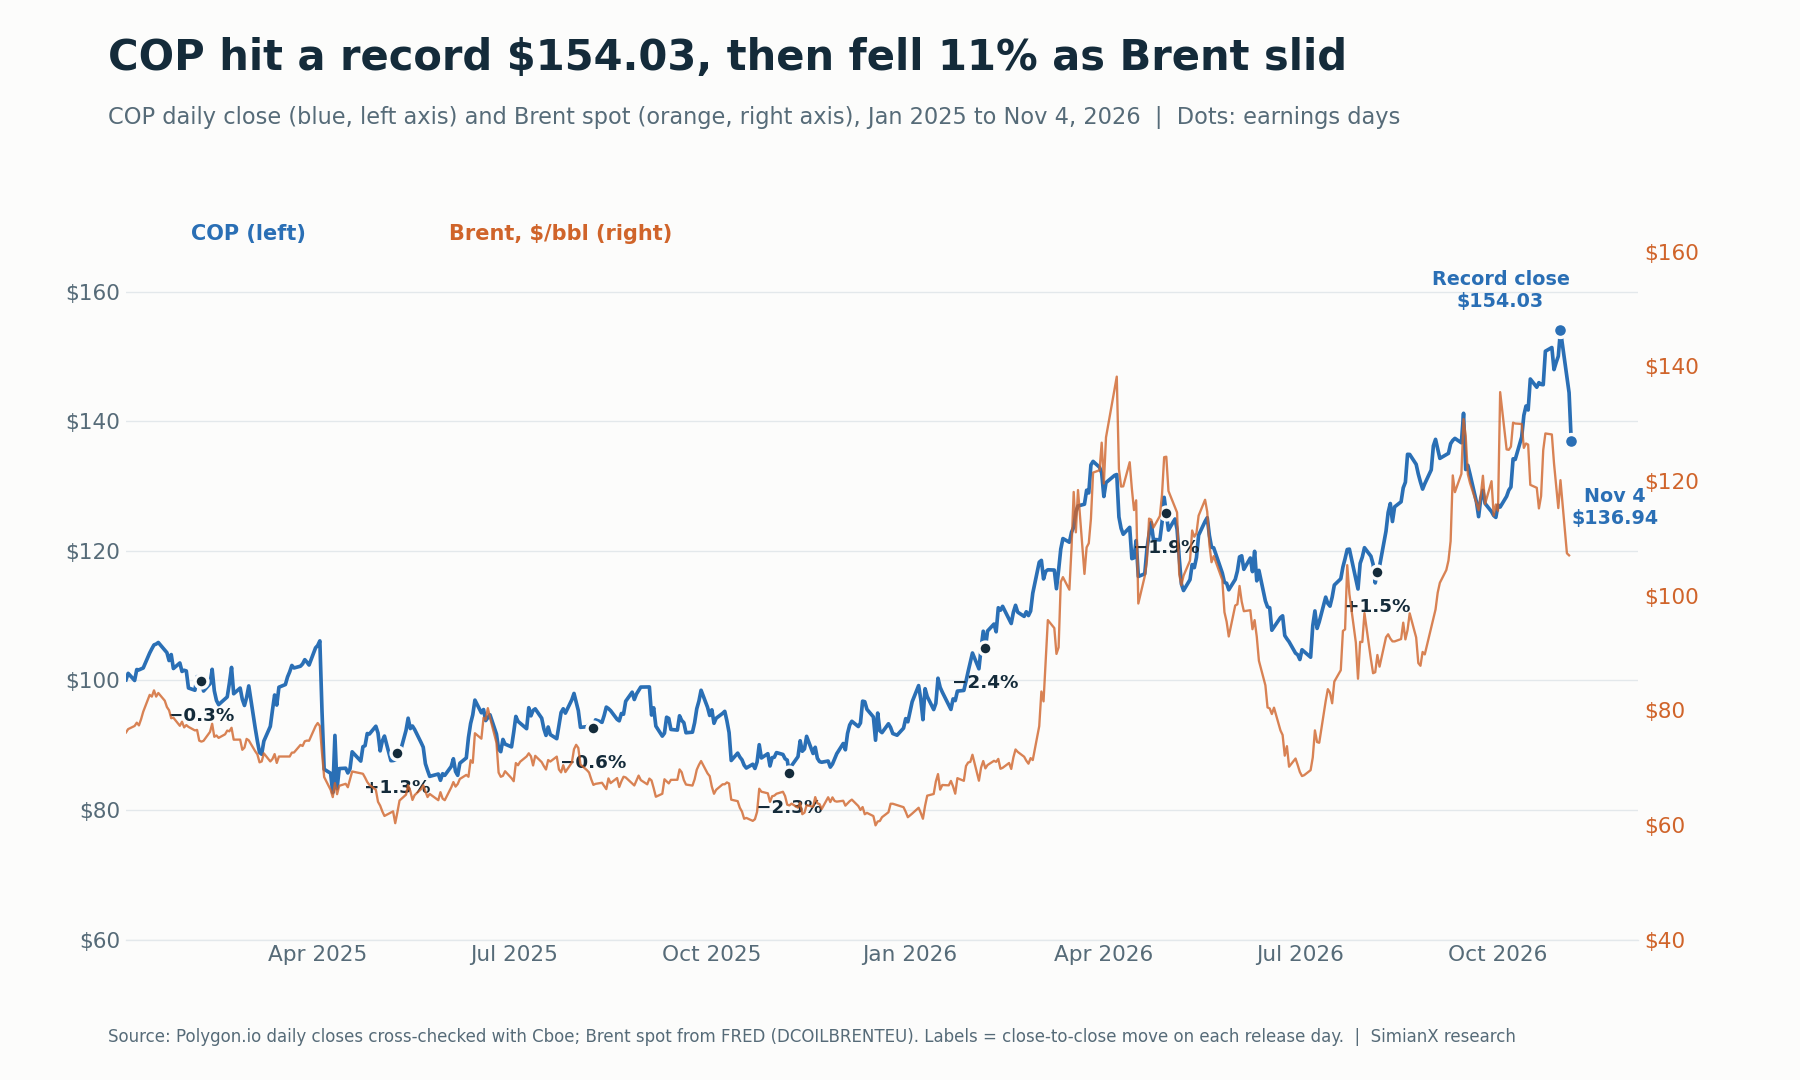
COP 2026 boyunca Brent'i yakından izledi; bu yüzden hisse için petrol fiyatı, tek bir bilanço sürprizinden daha önemli.
Enerji hisselerinin seçim dönemlerindeki performansı 2026 Ara Seçimleri ve Enerji Hisseleri: XOM, CVX, FSLR ve Ara Seçimlerden Sonra Petrol Fiyatları: WTI, Brent 1986-2022 yazılarında ele alınıyor.
Bilanço Sonrası COP'u Ne Hareket Ettirebilir?
| Senaryo | İzlenecek kanıtlar | Yatırım açısından yorum |
|---|---|---|
| İyimser senaryo | 4Ç üretimi günlük 2,36 milyon BOE veya üzerinde, Katar tamamen normale dönmüş, gerçekleşen fiyatlar Ekim seviyelerine yakın, dağıtımlar CFO'nun %45'inin üzerinde | Hem %11'lik temettü artışını hem de büyük geri alımları sürdürmeye yetecek güçte nakit üretimi |
| Temel senaryo | Üretim beklenti aralığında; Brent, EIA'nın 4Ç için öngördüğü 105 $'a doğru ilerliyor; dağıtımlar %45'e yakın | Uzun vadeli tezde değişiklik olmadan nakit açısından iyi bir yıl |
| Kötümser senaryo | Brent, EIA'nın 2027 için öngördüğü 84 $'a doğru geriliyor, Orta Doğu'da yeni kesintiler, Willow'da gecikme veya maliyet artışı | Dağıtılabilir nakit azalır; temettü sabit taahhüt olduğu için önce geri alımlar küçülür |
Bunlar analitik senaryolardır; tahmin ya da atanmış olasılık değildir.
Sıkça Sorulan Sorular
ConocoPhillips 3Ç 2026 bilançosunu ne zaman açıkladı?
5 Kasım 2026 Perşembe günü, ABD piyasası açılmadan önce; konferans görüşmesi ABD Doğu saatiyle 12:00'de yapıldı.
ConocoPhillips 3Ç 2026 kâr tahminlerini aştı mı?
Evet. 3,27 $'lık düzeltilmiş EPS, 29 Ekim'de yayımlanan 2,97 $'lık Zacks konsensüsünün üzerinde gerçekleşti; beklenti yaklaşık %10 aşıldı. GAAP EPS 3,34 $ oldu. Diğer veri sağlayıcıların tahminleri farklılık gösterdi.
ConocoPhillips temettüsünü ne kadar artırdı?
%11 oranında; çeyreklik hisse başına 0,84 $'dan 0,93 $'a. Temettü, 16 Kasım 2026 itibarıyla kayıtlı hissedarlara 1 Aralık 2026'da ödenecek.
ConocoPhillips'in üretimi neden geçen yıldan düşük?
3Ç'deki 97 MBOED'lik yıllık düşüşün yaklaşık 57 MBOED'i Lower 48'deki ana faaliyet dışı varlık satışlarından geldi. Kalan 40 MBOED, yani yaklaşık %2, Orta Doğu çatışmasının Katar üzerindeki etkisini ve artan Surmont devlet paylarını yansıtıyor; bunun bir kısmı Lower 48'deki büyümeyle dengelendi.
Petrol fiyatı ConocoPhillips'in kârını nasıl etkiler?
Doğrudan. Üretim düşerken düzeltilmiş EPS, 4Ç 2025'teki 1,02 $'dan 3Ç 2026'da 3,27 $'a yükseldi; çünkü gerçekleşen fiyat BOE başına 42,46 $'dan 61,40 $'a tırmandı. Maliyetler, devlet payları, vergiler ile gaz ve LNG fiyat karması bu hareketin bir kısmını dengeleyebilir.
ConocoPhillips'in 4Ç 2026 beklentisi nedir?
Günlük 2,32–2,36 milyon BOE üretim. Tüm yıl yatırım harcaması ve düzeltilmiş faaliyet maliyeti beklentileri değiştirilmedi.
Sonuç: Fiyat Kaynaklı Bir Sürpriz ve Daha İyi Nakit Disiplini
ConocoPhillips'in 3Ç 2026 sonuçları, hacimlere değil fiyatlara dayanan net bir beklenti aşımıydı. Çeyrek 7,2 milyar $ CFO, 4,0 milyar $ serbest nakit akışı, hisse sayısında %1,6'lık düşüş ve %11'lik temettü artışı getirdi. Üretim, Katar'daki toparlanmayla birlikte beklenti aralığında gerçekleşti.
Asıl zorlu sınav hâlâ önümüzde. Brent Ekim'deki zirvelerinden şimdiden geriledi, EIA 2027 için 84 $'lık petrol bekliyor ve hisse rapordan önce %11 değer kaybetti. COP için bundan sonrası; Willow, LNG portföyü ve daha düşük sermaye yoğunluğunun, petrol fiyatları 2026'daki kadar cömert olmadığında nakit akışını büyütmeye devam edip edemeyeceğine bağlı. Daha yeni çeyreklik referanslar için McDonald’s Çeyreklik Bilanço: 3Ç 2026 Sonucu, Satış Tablosu ve Caterpillar Neden Düşüyor? Q3 2026 Kârı ve Sipariş Defteri yazılarına göz atın.
Bu makale finansal araştırmadır; kişiselleştirilmiş yatırım tavsiyesi veya menkul kıymet alım-satım önerisi değildir.
İlgili Okumalar
- Petrol krizi ve borsa: S&P 500 petrol şoklarında 1973–2026
- 2026 Ara Seçimleri ve Enerji Hisseleri: XOM, CVX, FSLR
- Ara Seçimlerden Sonra Petrol Fiyatları: WTI, Brent 1986-2022
- Petrol Oynaklığı ABD Hisselerini Sallıyor: Sektör Haritası
- McDonald’s Çeyreklik Bilanço: 3Ç 2026 Sonucu, Satış Tablosu
- Caterpillar Neden Düşüyor? Q3 2026 Kârı ve Sipariş Defteri
Kaynaklar
- ConocoPhillips: 3Ç 2026 bilanço duyurusu (Form 8-K, Ek 99.1), 5 Kasım 2026
- ConocoPhillips: 3Ç 2026 ayrıntılı ek bilgiler (Form 8-K, Ek 99.2)
- ConocoPhillips: 30 Eylül 2026'da sona eren çeyreğe ait Form 10-Q
- ConocoPhillips: 2Ç 2026 bilanço duyurusu (Form 8-K, Ek 99.1), 6 Ağustos 2026
- ConocoPhillips: 2Ç 2026 bilanço konferans görüşmesi dökümü, 6 Ağustos 2026
- ConocoPhillips: Yönetimde görev devri (Form 8-K, Madde 5.02), 6 Ağustos 2026
- ConocoPhillips: 1Ç 2026 bilanço duyurusu (Form 8-K, Ek 99.1), 30 Nisan 2026
- ConocoPhillips: 4Ç 2025 bilanço duyurusu (Form 8-K, Ek 99.1), 5 Şubat 2026
- ConocoPhillips: Willow maliyet güncellemesini içeren 3Ç 2025 bilanço duyurusu, 6 Kasım 2025
- ConocoPhillips: 2Ç 2025 bilanço duyurusu (Form 8-K, Ek 99.1), 7 Ağustos 2025
- ConocoPhillips: 1Ç 2025 bilanço duyurusu (Form 8-K, Ek 99.1), 8 Mayıs 2025
- EIA: Kısa Vadeli Enerji Görünümü (STEO) duyurusu, 6 Ekim 2026
- EIA: Kısa Vadeli Enerji Görünümü (STEO)
- FRED: Brent ham petrol spot fiyatı (DCOILBRENTEU)
- Zacks: ConocoPhillips 3Ç bilanço ön değerlendirmesi, 29 Ekim 2026
- SEC EDGAR: ConocoPhillips bildirim dizini


