Yazan: Marcus Reeve
5 Kasım 2026 ABD Borsa Düşüşü: Nedenler, Veriler ve İzlenecek Seviyeler
5 Kasım 2026 Perşembe günü, ABD ara seçimlerinden iki seans sonra, S&P 500 %4,4 düşerek 7.353,73 seviyesine indi. Düşüş, bir önceki günün seçim sonrası %+1,58'lik yükselişini tamamen sildi ve daha da derine indi. Düşüşe yarı iletkenler öncülük etti: VanEck Semiconductor ETF (SMH) %11,2 kaybetti; Nvidia, AMD, Micron ve Qualcomm %9 ile %17 arasında düştü. Cboe Volatilite Endeksi (VIX) %69,7 sıçrayarak 28,18 oldu. Bu sayfa o gün ne olduğunu, aynı gün basının belirttiği tetikleyicileri, hareketin 1950'den bu yana tüm ara seçimlere ve tüm benzer tek günlük düşüşlere göre nerede durduğunu, SimianX'in yapay zekâ araştırma komitesinin satışın merkezindeki dört hisse için vardığı sonuçları ve bundan sonra önemli olan tarihleri ve fiyat seviyelerini kayda geçiriyor.
Kısa yanıt: 5 Kasım düşüşü, ara seçim sonucunun tetiklediği bir yapay zekâ altyapısı satışıydı. Yatırımcılar, Demokratların kontrolündeki bir Kongrenin ve kampanyalarında veri merkezlerine karşı çıkan Demokrat valilerin yapay zekâ veri merkezlerinin inşasını yavaşlatabileceği riskine tepki verdi. Qualcomm'un zayıf tahmini çip hisseleri üzerindeki baskıyı artırdı. Bu, en az 1950'den bu yana ara seçimlerin ardından gelen ikinci seanslar arasında en kötüsüydü. Önceki en kötü değer 2002'deki %−2,3'tü.
Sonuç (4 Kasım 2026, ET ile 01.50 itibarıyla): Hem Senato'nun hem de Temsilciler Meclisi'nin kontrolünü Demokratlar kazandı; bu sonuçları AP ve NBC News ilan etti. AP'nin ET ile 01.30'daki sayımına göre Demokratlar, Cumhuriyetçilerin elindeki yedi Senato sandalyesini ve Temsilciler Meclisi'nde 16 sandalyeyi kazanmıştı. 3 Ocak 2027'den itibaren Kongre artık tamamen Beyaz Saray'ın partisinin elinde olmayacak.
Ara seçimlerden sonraki uzun vadeli örüntü için ABD Ara Seçimlerinden Sonra Borsa: 1950–2026 Tüm Döngüler yazımıza bakın. Bu sayfa tek bir günü, 5 Kasım'ı ve böyle bir günün ardından genellikle ne olduğunu ele alıyor.
5 Kasım 2026'da Ne Oldu: Kapanış Rakamları
| Piyasa | 3 Kasım kapanışı (seçim günü) | 4 Kasım kapanışı | 5 Kasım kapanışı | 5 Kasım değişimi |
|---|---|---|---|---|
| S&P 500 | 7.568,92 | 7.688,62 | 7.353,73 | %−4,4 |
| Nasdaq Composite | 25.372,01 | 25.736,51 | 24.315,00 | %−5,5 |
| Dow Jones Industrial Average | 51.786,72 | 53.356,12 | 51.523,06 | %−3,4 |
| Russell 2000 | 2.812,45 | 2.856,95 | 2.729,89 | %−4,4 |
| VIX | 20,83 | 16,61 | 28,18 | %+69,7 |
| VanEck Semiconductor ETF (SMH) | 518,52 | 504,27 | 447,73 | %−11,2 |
Günün büyüklüğü başlangıç noktasından anlaşılıyor. 4 Kasım Çarşamba günü S&P 500 %1,58 yükselmişti; bu, 1950'den bu yana 20 ara seçim ertesi gün arasında 4. sıradaydı. VIX 16,61'e gerilemişti. Seçimin ertesi günkü tepkinin tamamı ve tarihsel karşılaştırması Borsanın 2026 Ara Seçimlerine Tepkisi: Ertesi Gün ve Geçmiş yazımızda. Perşembe kapanışında endeks, seçim günündeki 7.568,92'lik kapanışa göre %−2,8 seviyesindeydi; yani seçim sonrası rallinin tamamı silinmişti. S&P 500, 6 Ekim 2026'daki 7.818,93'lük rekor kapanışının %5,9 altında günü tamamladı. Associated Press, S&P 500'deki tüm sektörlerin gerilediğini bildirdi. Yahoo Finance'tan Jared Blikre, Nasdaq Composite'in açılıştan sadece altı dakika sonra seçim sonrası rallisinin tamamını sildiğine dikkat çekti.
Hisse senetleri dışındaki hareketler güvenli limanlara kaçışa işaret ediyordu. 10 yıllık ABD Hazine tahvili faizi, Çarşamba akşamki %4,90'dan %4,83'e indi (AP). Seçim gecesi %4,95, geçen ay ise %5,30'un üzerindeydi. Altın yükseldi: Aralık vadeli kontratlar ons başına 4.155,80 dolara çıkarak 22 Ekim'den bu yana en yüksek seviyeyi gördü (CNBC). Brent petrol %2,6 artışla varil başına 97,11 dolara çıktı ve İran savaşında gerginliğin azalacağı umutlarının güçlendiği bir önceki günkü yaklaşık %9'luk düşüşün bir kısmını geri aldı (AP). Bitcoin hisselerle birlikte yaklaşık %5 düştü (Yahoo Finance).
Borsa Neden Düştü: Dört Tetikleyici, Her Biri Kaynağıyla
1. Veri merkezleri için risk olarak okunan ara seçim sonucu. Çarşamba günü piyasa Demokratların zaferini seçim belirsizliğinin sonu olarak gördü. Perşembe günü ise politika riskini fiyatladı. CNBC, yatırımcıların Kongre'nin Demokratların kontrolüne geçmesinin yapay zekâ veri merkezlerinin genişlemesine daha fazla düzenleme getirebileceğinden endişe ettiğini bildirdi. Demokratların vali seçimlerindeki zaferleri, eyalet düzeyinde daha sıkı denetim olasılığını da ekledi. Teksas'ta Demokrat Gina Hinojosa, eyalette veri merkezlerine derhal moratoryum çağrısı yaptıktan sonra Vali Greg Abbott'u yendi (CNBC). CNBC ayrıca Senatör Bernie Sanders'ın ülke çapında veri merkezi moratoryumu çağrısına ve birkaç eyalette hızlı yapay zekâ genişlemesine karşı çıkan oylama sonuçlarına dikkat çekti. AP de aynı yorumu yaptı: seçim, hükümetlerin veri merkezi inşaatını durdurma olasılığını artırdı; bu da daha az yapay zekâ çipi alımı ve daha düşük elektrik talebi anlamına gelebilir (AP). Daha Çarşamba günü Wells Fargo'dan Ohsung Kwon, Demokratların zaferini olası bir "yapay zekâ işlemi için sol kuyruk olayı" olarak nitelendirmişti. Bu endişenin arkasındaki yasa tasarıları ve eyalet önlemleri ABD Yapay Zekâyı Yasaklıyor mu? Hayır: 20 Yıl Hapis Tasarısı yazımızda açıklanıyor.
2. Qualcomm'un tahmini. Qualcomm, 4 Kasım'da piyasa kapanışından sonra sonuçlarını açıkladı. Mali dördüncü çeyrek tahminleri hafifçe aştı, ancak görünüm aşmadı. İlk çeyrek için düzeltilmiş hisse başına kâr beklentisi 2,15 ile 2,35 dolar aralığındaydı; piyasa beklentisi 2,27 dolardı. Akıllı telefon çipi satışları %26 düşüşle 5,14 milyar dolara geriledi ve StreetAccount'un 5,21 milyar dolarlık tahmininin altında kaldı. CNBC, artan bellek maliyetlerinin akıllı telefon fiyatlarını yükseltmeye zorladığını ve talebi zayıflattığını belirtti (CNBC). Qualcomm hisseleri günü %−9,5 değişimle kapattı. Bellek maliyeti baskısı doğrudan telefon tedarik zincirine yansıyor ve bu baskı, tüm çip sektörünün zaten satıldığı bir güne denk geldi.
3. Pahalı sermaye pahalı bir genişlemeyle buluşuyor. AP, yapay zekâ hisselerinin aylardır yüksek borçlanma maliyetlerinin yeni veri merkezlerinin inşasını yavaşlatabileceği endişesiyle dalgalandığını hatırlattı. Fed'in hedef aralığı %3,75 ile %4,00 arasında ve vadeli işlemler Perşembe günü hâlâ Aralık'ta faiz artışı için %70,1 olasılık fiyatlıyordu; Çarşamba günü bu oran %82,7'ydi (CME FedWatch, CNBC aracılığıyla). deVere Group'un CEO'su Nigel Green, yapay zekâ genişlemesi için elektrik, su, arazi ve borçla finansmanın "birden daha az kesin görünmeye başladığını" söyledi (Proactive). Arka plan AI Capex 2026: Büyük Teknoloji Nakit Akışının %96'sını Harcıyor yazımızda anlatılıyor: harcamalar nakit akışına bu kadar yaklaştığında, üstüne eklenen her politika maliyeti finansmana yansır.
4. Pozisyonlanma ve kalabalık bir işlem. Çip grubu Perşembe'den önce de zayıftı. Çarşamba günü S&P 500 yükselirken SMH %2,7 düştü; Micron, Arm, CoreWeave, GE Vernova ve Vistra da endeksin yükseldiği gün geriledi. Perşembe, yapay zekâ altyapısından çıkışın ikinci dalgasıydı; gökten düşen bir yıldırım değildi. CNBC, iShares Semiconductor ETF'nin (SOXX) her bileşeninin %6'dan fazla düştüğünü bildirdi. Aynı örüntü Asya'yı da vurdu: Güney Kore'nin Kospi endeksi %5,3, Japonya'nın Nikkei 225 endeksi %1,8 düştü (AP). Bu mekanizma hakkındaki önceki yazımız, Yapay Zekâ Momentumunun Çözülmesi 2026: Yarı İletken Hisseleri Neden Düşüyor, aynı örüntüyü anlatıyor.
Neden olmayanlar. Günün ekonomik verileri olumluydu. İlk işsizlik başvuruları 197.000 beklentiye karşın 189.000 oldu; üçüncü çeyrek verimliliği %2,9 beklentiye karşın %3,6 arttı ve birim işgücü maliyetleri %0,7 düştü (CNBC). Hazine tahvili faizleri yükselmek yerine düştü. Tek bir makro şok yoktu. Bu, endeksi aşağı çekecek kadar büyük, sektöre özgü bir yeniden fiyatlamaydı.
Satışa Hangi Sektörler ve Hisseler Öncülük Etti
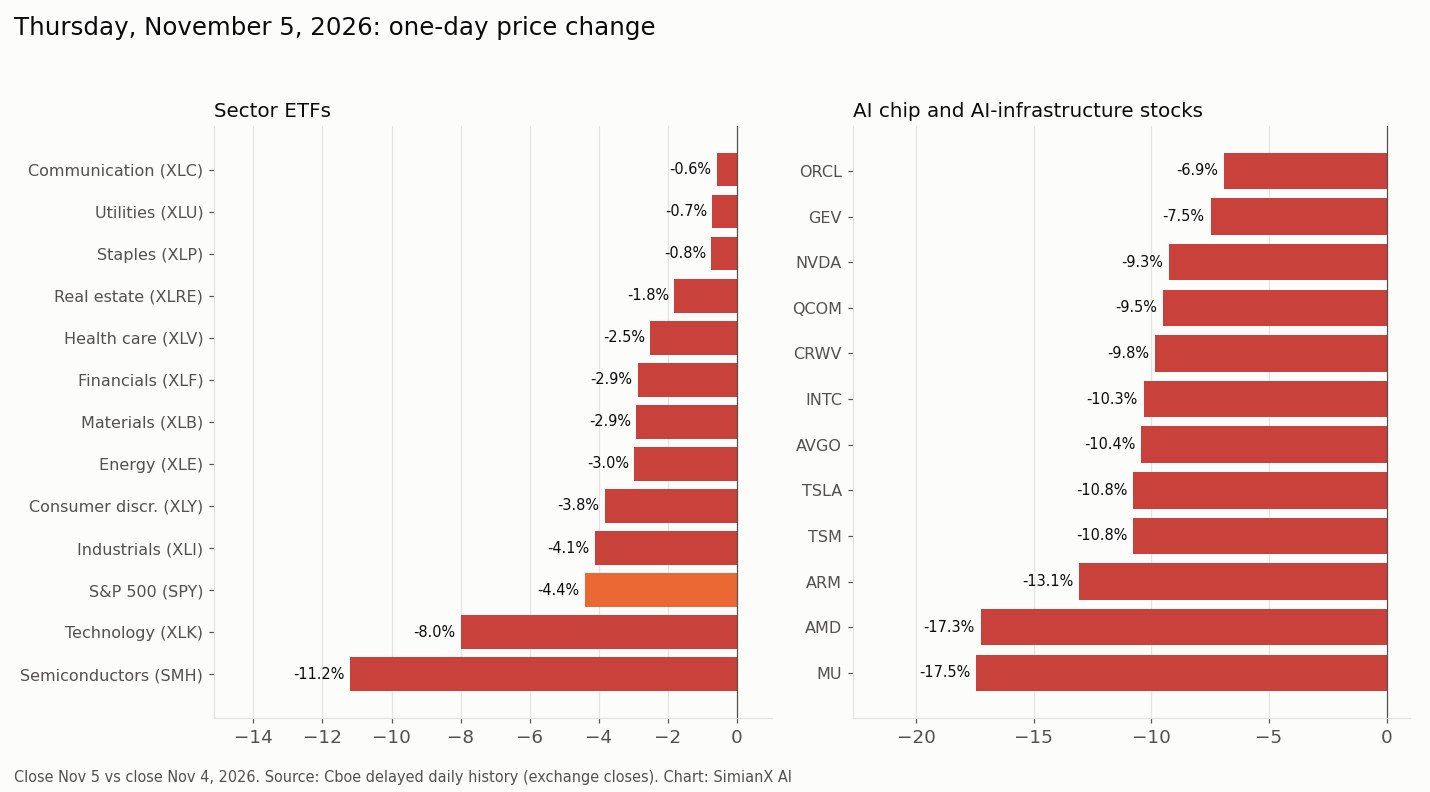
| Sektör ETF'i | 5 Kasım değişimi | S&P 500'e göre |
|---|---|---|
| Yarı iletkenler (SMH) | %−11,2 | −6,9 |
| Teknoloji (XLK) | %−8,0 | −3,6 |
| S&P 500 karşılaştırma (SPY) | %−4,4 | — |
| Sanayi (XLI) | %−4,1 | +0,2 |
| İhtiyaç dışı tüketim (XLY) | %−3,8 | +0,5 |
| Enerji (XLE) | %−3,0 | +1,4 |
| Malzeme (XLB) | %−2,9 | +1,4 |
| Finans (XLF) | %−2,9 | +1,5 |
| Sağlık (XLV) | %−2,5 | +1,9 |
| Gayrimenkul (XLRE) | %−1,8 | +2,5 |
| Temel tüketim (XLP) | %−0,8 | +3,6 |
| Kamu hizmetleri (XLU) | %−0,7 | +3,6 |
| İletişim hizmetleri (XLC) | %−0,6 | +3,8 |
| Hisse | 4 Kasım değişimi | 5 Kasım değişimi | 5 Kasım kapanışı |
|---|---|---|---|
| Micron (MU) | %−7,0 | %−17,5 | 656,39 |
| AMD | %+1,0 | %−17,3 | 404,40 |
| Arm (ARM) | %−5,3 | %−13,1 | 166,72 |
| TSMC (TSM) | %−2,2 | %−10,8 | 353,10 |
| Tesla (TSLA) | %−3,3 | %−10,8 | 343,69 |
| Broadcom (AVGO) | %−2,0 | %−10,4 | 291,53 |
| Intel (INTC) | %−3,8 | %−10,3 | 52,25 |
| CoreWeave (CRWV) | %−9,9 | %−9,8 | 43,66 |
| Qualcomm (QCOM) | %+5,3 | %−9,5 | 156,75 |
| Nvidia (NVDA) | %−3,2 | %−9,3 | 181,60 |
| GE Vernova (GEV) | %−9,3 | %−7,5 | 770,51 |
| Oracle (ORCL) | %−1,9 | %−6,9 | 115,16 |
| Meta (META) | %+1,4 | %−4,0 | 605,08 |
| Microsoft (MSFT) | %+6,7 | %−3,6 | 535,93 |
| Alphabet (GOOGL) | %+3,2 | %−2,2 | 282,57 |
| Amazon (AMZN) | %+6,1 | %−2,2 | 260,21 |
| Apple (AAPL) | %+5,3 | %−1,5 | 344,17 |
| AppLovin (APP) | %+10,7 | %+31,0 | 356,10 |
Sıralama her şeyi anlatıyor. SMH'nin %11,2'lik düşüşü, 2004'te başlayan Cboe günlük verilerinde 16 Mart 2020 tarihinden bu yana en büyük tek günlük kaybıydı. İletişim hizmetleri, kamu hizmetleri ve temel tüketim en az, yarı iletkenler, teknoloji ve sanayi ise en çok düştü. İhtiyaç dışı tüketim neredeyse endeks kadar düştü, çünkü en büyük ağırlıklarından biri olan Tesla sert geriledi; Yahoo Finance de Yorkville Ives & Co.'dan Dan Ives'ın SpaceX ile Tesla'nın birleşmesi için daha zorlu bir düzenleyici yol uyarısını aktardı. En büyük yazılım ve platform şirketleri (Microsoft, Alphabet, Amazon, Apple) Çarşamba rallisine öncülük ettikten sonra endeksten daha az düştü. Bu, CNBC'nin aktardığı bir argümanla örtüşüyor: daha az yeni veri merkezi, mevcut kapasitenin değerini artırabilir ve en büyük alıcıların harcama yükünü hafifletebilir. Günün az sayıdaki yükselen hissesi şirkete özgü nedenlerle yükseldi. AppLovin, gelir ve kâr tahminlerini aştıktan ve hisse geri alım programını 3,6 milyar dolara kadar genişlettikten sonra yaklaşık %31 yükseldi (AP).
Viral "Yapay Zekâ Otopsisi" Grafiği, Kapanış Fiyatlarıyla Karşılaştırıldı
5 Kasım'da Çince sosyal medyada yayılan bir görsel, ABD yapay zekâ hisselerini 28 Ekim kapanışından 5 Kasım kapanışına kadarki değişimlerine göre sıraladı ve onları "idam edilen" tedarikçiler ile "beraat eden" harcayanlar olarak ayırdı. Tezi şuydu: veri merkezlerine para harcayan şirketler ayakta kaldı, onlara çip, bellek, depolama ve sunucu satan şirketler ise ezildi. Her rakamı borsa kapanış fiyatlarından yeniden hesapladık: Cboe'nin resmi kapanışları, Yahoo Finance ile karşılaştırıldı; 5 Kasım kapanışları o gün piyasa kapandıktan sonra alındı. Görseldeki 23 rakamın tamamı, en fazla 0,1 puan farkla bizimkilerle örtüşüyor.
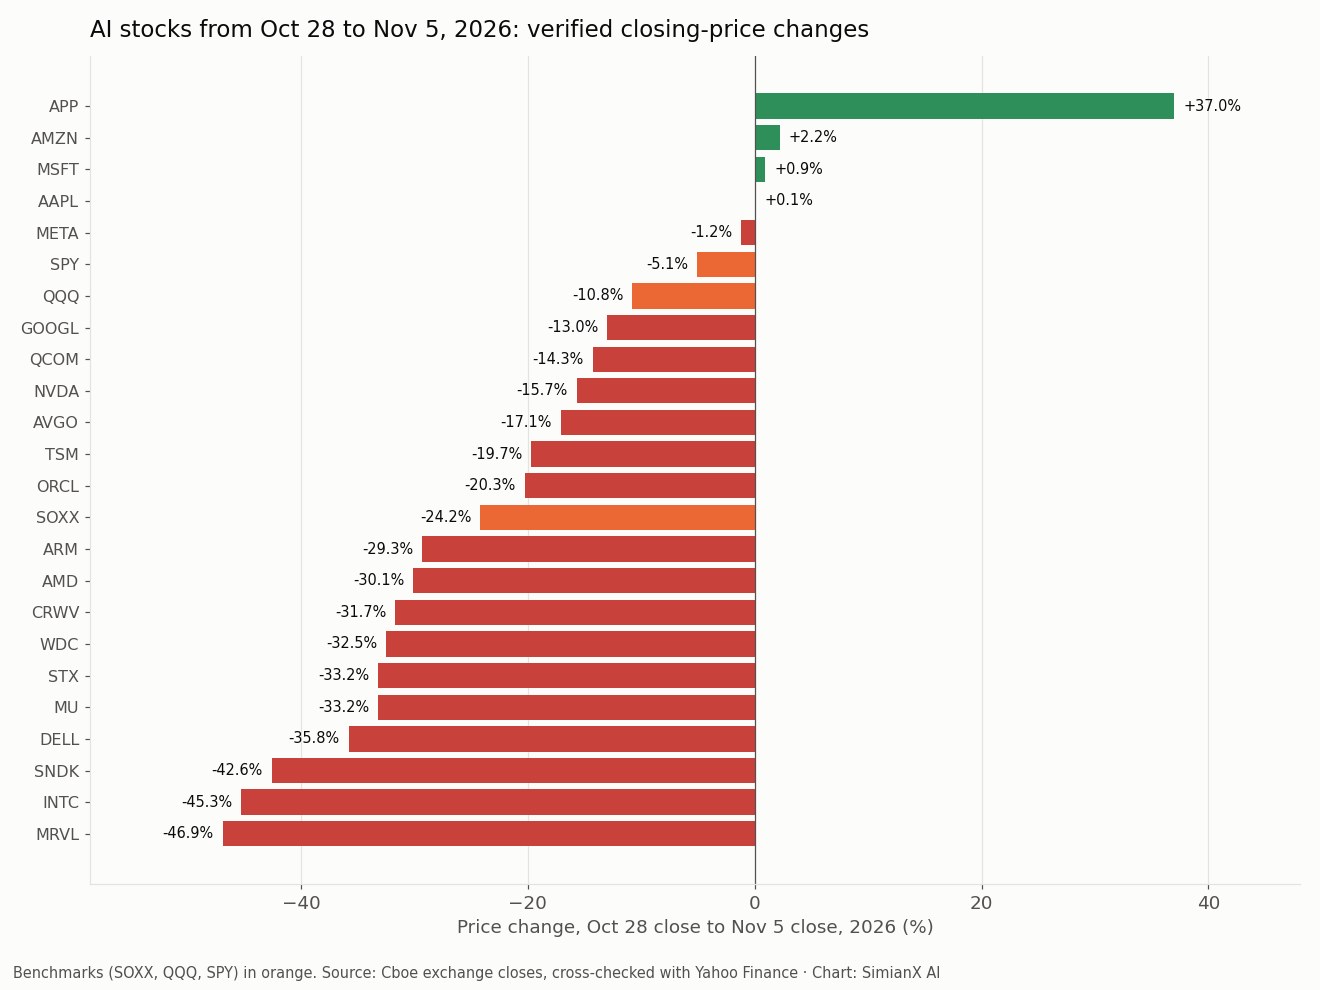
| Sembol | Grafikteki rakam | Doğrulanan, 28 Eki → 5 Kas | Fark |
|---|---|---|---|
| MRVL | %−46,9 | %−46,9 | 0,0 |
| INTC | %−45,3 | %−45,3 | 0,0 |
| SNDK | %−42,6 | %−42,6 | 0,0 |
| DELL | %−35,8 | %−35,8 | 0,0 |
| MU | %−33,2 | %−33,2 | 0,0 |
| STX | %−33,2 | %−33,2 | 0,0 |
| WDC | %−32,5 | %−32,5 | 0,0 |
| CRWV | %−31,7 | %−31,7 | 0,0 |
| AMD | %−30,1 | %−30,1 | 0,0 |
| ARM | %−29,3 | %−29,3 | 0,0 |
| TSM | %−19,7 | %−19,7 | 0,0 |
| AVGO | %−17,1 | %−17,1 | 0,0 |
| NVDA | %−15,7 | %−15,7 | 0,0 |
| QCOM | %−14,3 | %−14,3 | 0,0 |
| GOOGL | %−13,0 | %−13,0 | 0,0 |
| APP | %+37,0 | %+37,0 | 0,0 |
| AMZN | %+2,2 | %+2,2 | 0,0 |
| MSFT | %+0,9 | %+0,9 | 0,0 |
| AAPL | %+0,1 | %+0,1 | 0,0 |
| META | %−1,2 | %−1,2 | 0,0 |
| SOXX | %−24,2 | %−24,2 | 0,0 |
| QQQ | %−10,8 | %−10,8 | 0,0 |
| SPY | %−5,1 | %−5,1 | 0,0 |
| ORCL | — | %−20,3 | — |
Rakamlar doğru; tez ise yalnızca kısmen. 12 tedarikçi hissesi (NVDA, AMD, MU, AVGO, TSM, MRVL, INTC, ARM, DELL, STX, WDC, SNDK) ortalama %31,8 düştü; aynı dönemde SOXX %−24,2, QQQ %−10,8 ve SPY %−5,1 oldu. En büyük beş harcayan (MSFT, AMZN, GOOGL, META, ORCL) ortalama %−6,3'te kaldı, ancak bu ortalama bir ayrışmayı gizliyor. Microsoft (%+0,9), Amazon (%+2,2) ve Meta (%−1,2) neredeyse yatay kalırken Alphabet %13,0 düştü; grafikte yer almayan Oracle ise %20,3 ile TSMC'den daha fazla geriledi. "Harcayanlar bağışlandı" ifadesi beş şirketin yalnızca üçü için geçerli.
AppLovin'in %+37,0'lık yükselişi yapay zekâ harcaması mantığının kanıtı sayılamaz. Yükselişin neredeyse tamamı, şirketin beklentileri aşan üçüncü çeyrek sonuçlarını açıklayıp hisse geri alımını genişlettiği günün ertesinde, 5 Kasım'da geldi (AP): hisse 28 Ekim'den 4 Kasım'a kadar yalnızca %4,5 yükseldi, sadece 5 Kasım'da ise %31,0.
En büyük hareketlerin birkaçının bu dönemde haberi vardı. Qualcomm'un zayıf tahmini 4 Kasım'da geldi (CNBC). AMD 3 Kasım'da sonuçlarını açıkladı ve veri merkezi geliri neredeyse ikiye katlandı (CNBC), buna rağmen dönem boyunca %30,1 düştü. CNBC, yatırımcıların teknoloji hisselerini elden çıkardığı 29 Ekim'i Nasdaq'ın Haziran'dan bu yana en kötü günü olarak tanımladı (CNBC). En sert düşen dört hisse olan Marvell, Intel, Sandisk ve Dell için güvenilir haberlerde bu tarihlere ait şirkete özgü bir tetikleyici bulamadık. Hareketleri bellek, depolama ve yapay zekâ donanımındaki daha geniş satışla örtüşüyor ve bunları tek bir nedene bağlamıyoruz. 5 Kasım düşüşünün arkasındaki veri merkezi politikası tartışması ABD Yapay Zekâyı Yasaklıyor mu? Hayır: 20 Yıl Hapis Tasarısı yazımızda ele alınıyor.
1950'den Bu Yana Ara Seçim Sonrası İkinci Seansların En Kötüsü
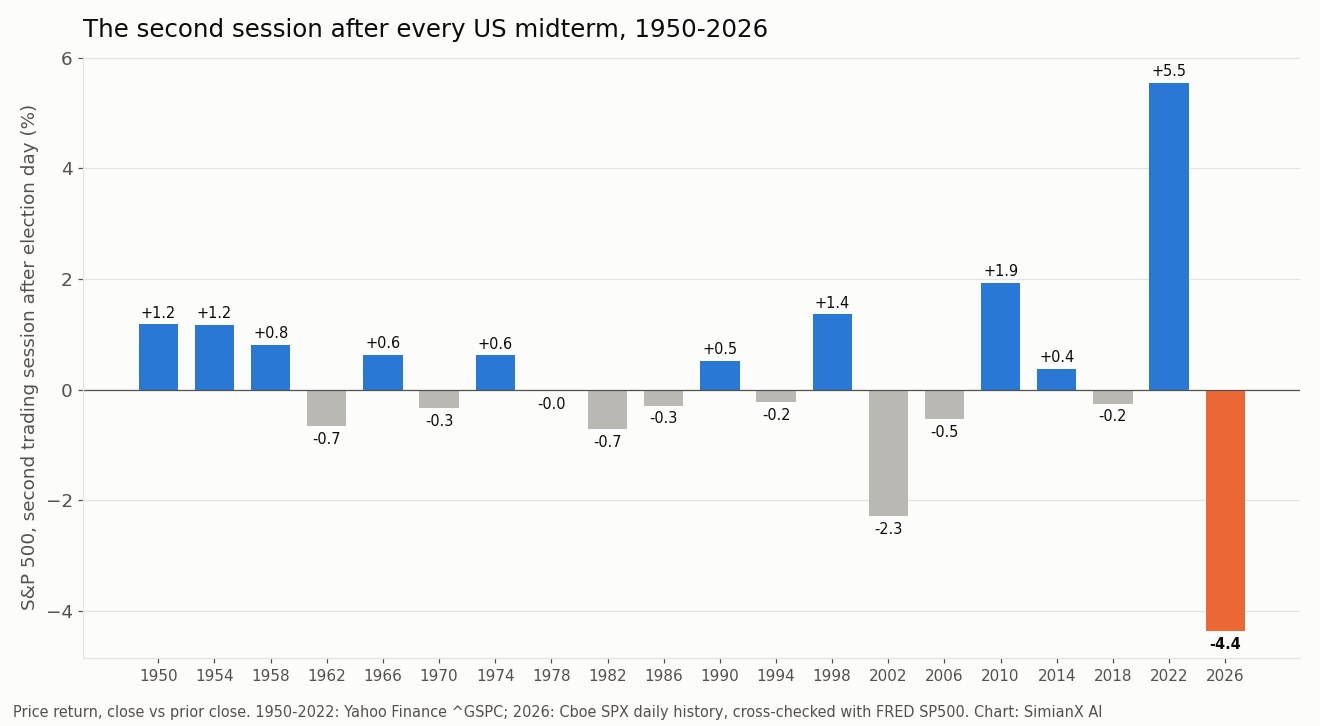
Seçimin ertesi günü gelen ralli bilinen bir ara seçim örüntüsüdür ve ara seçimlerden sonra VIX ile ara seçimlerden sonra Nasdaq başvuru yazılarımızda ele alınıyor. İkinci seansın böyle bir eğilimi yok. 1950'den 2022'ye kadar 19 ara seçimde ikinci seans ortalama %+0,46 getiri sağladı; 10 yükseliş ve 9 düşüş görüldü. 2026'dan önce en kötüsü 7 Kasım 2002'deki %−2,3'tü.
| Ara seçim | Ertesi gün (D+1) | İkinci seans (D+2) | D+2 sonrası 21 seans |
|---|---|---|---|
| 1950 | %+1,0 | %+1,2 | %−0,4 |
| 1954 | %+2,0 | %+1,2 | %+5,9 |
| 1958 | %+0,9 | %+0,8 | %0,0 |
| 1962 | %+0,6 | %−0,7 | %+6,8 |
| 1966 | %+0,8 | %+0,6 | %+1,4 |
| 1970 | %+0,2 | %−0,3 | %+6,9 |
| 1974 | %−0,5 | %+0,6 | %−12,8 |
| 1978 | %+0,6 | %0,0 | %+2,8 |
| 1982 | %+3,9 | %−0,7 | %−0,1 |
| 1986 | %+0,2 | %−0,3 | %+2,2 |
| 1990 | %−1,8 | %+0,5 | %+6,9 |
| 1994 | %−0,1 | %−0,2 | %−3,2 |
| 1998 | %+0,7 | %+1,4 | %+4,7 |
| 2002 | %+0,9 | %−2,3 | %−1,2 |
| 2006 | %+0,2 | %−0,5 | %+2,5 |
| 2010 | %+0,4 | %+1,9 | %+0,2 |
| 2014 | %+0,6 | %+0,4 | %+1,4 |
| 2018 | %+2,1 | %−0,3 | %−6,1 |
| 2022 | %−2,1 | %+5,5 | %+0,9 |
| 2026 | %+1,6 | %−4,4 | yok |
İki şey dikkat çekiyor. Birincisi, tabloda D+1'de %1'den fazla yükselişin ardından D+2'de %2'den fazla düşüş görülen tek yıl 2026. En yakın önceki şekil 2018: %+2,1, ardından %−0,3 ve sonra 2018'in dördüncü çeyrek satışı başlarken sonraki ay %6,1'lik bir kayış. İkincisi, D+2 hareketi sonrası hakkında pek bir şey söylemedi. 2002'deki %−2,3'lük düşüşü sonraki 21 seansta %−1,2 izledi; 2022'deki %+5,5'lik sıçramayı (seçim değil, ılımlı bir TÜFE raporu nedeniyle) ise yalnızca %+0,9 izledi. 5 Kasım hareketini bir ara seçim döngüsü sinyali olarak değil, yapay zekâya yönelik politika riski hakkında bir yargı olarak okumak gerekir. 1950–2026 tablomuzdaki ara seçim yılı mevsimselliği 12 aylık bir ortalamadır ve tek bir gün onu ortadan kaldırmaz.
5 Kasım Düşüşü Karşılaştırmada: S&P 500'ün Tüm Benzer Düşüşleri
5 Kasım'dan önce, Ocak 1950'den bu yana S&P 500'ün Perşembe günkü %4,4 kadar ya da daha büyük düştüğü 45 işlem günü vardı. Bu, Perşembe'yi tüm serinin yaklaşık %0,2'lik en kötü seansları arasına yerleştiriyor. Bu büyüklükteki bir önceki düşüş 4 Nisan 2025 (%−6,0) tarihindeydi. En büyük günlerin tam sıralaması Borsa çöküşü: S&P 500 tarihinin en kötü 20 günü ve sonrası yazımızda, Nasdaq karşılığı ise Nasdaq'ın En Kötü Günleri yazımızda.
Sonra ne oldu? 1950'den bu yana S&P 500'ün %3 veya daha fazla düştüğü her günü aldık ve her 21 seanslık pencerede yalnızca ilkini tuttuk; böylece 2008 gibi bir çöküş 14 kez değil bir kez sayılıyor. Geriye 63 dönem kalıyor.
| %−3'lük günden sonra (1950–2025, n = 63) | S&P 500 medyan getirisi | Yükselen dönemler |
|---|---|---|
| Sonraki işlem günü | %+0,3 | 38/63 |
| 1 hafta (5 seans) | %−0,3 | 29/63 |
| 1 ay (21 seans) | %+0,8 | 36/63 |
| 3 ay (63 seans) | %+6,1 | 44/63 |
| 12 ay (252 seans) | %+16,6 | 49/63 |
| Son %−3 dönemleri | Düşüş | Sonraki ay | Sonraki 3 ay |
|---|---|---|---|
| 2020-03-27 | %−3,4 | %+12,7 | %+18,4 |
| 2020-06-11 | %−5,9 | %+5,1 | %+11,2 |
| 2020-09-03 | %−3,5 | %−1,3 | %+6,1 |
| 2020-10-28 | %−3,5 | %+11,2 | %+13,5 |
| 2022-04-29 | %−3,6 | %0,0 | %−0,3 |
| 2022-06-13 | %−3,9 | %+1,1 | %+4,9 |
| 2022-08-26 | %−3,4 | %−10,1 | %−0,8 |
| 2025-04-03 | %−4,8 | %+4,7 | %+15,4 |
Tablo iki şey söylüyor. Bir hafta ve bir ay içinde, büyük bir düşüş gününün ardından sonuç neredeyse yazı turaya benziyor: bir haftalık medyan getiri neredeyse sıfır, bir aylık medyan ise küçük. Üç ve on iki ayda ise olasılıklar açıkça daha yüksek fiyatlardan yana. İstisnalar gerçek ayı piyasalarında (2000–2002, 2008, 2020 başı) yoğunlaşıyor; o dönemlerde ilk %−3'lük gün bir son değil, başlangıçtı. Kasım 2026'nın tek seferlik bir şok mu yoksa daha uzun bir düşüşün ilk ayağı mı olduğu, veri merkezi meselesinin bir kâr meselesine dönüşüp dönüşmeyeceğine bağlı; aşağıdaki tarihlerin önemi de buradan geliyor.
"Sert yükseliş, ardından sert düşüş" örüntüsü. En az %1,5'lik bir yükselişi ertesi seansta en az %3'lük bir düşüşün izlemesi 1950 ile 2025 arasında 24 kez yaşandı. Bu çiftlerin çoğu oynak dönemlere denk geliyor: Ekim 1987, 2008, Mart 2020 ve 2022 ayı piyasası. 2026'dan önceki en son iki örnek Mayıs 2022 (sonraki ay S&P 500 %−6,3) ve gümrük tarifesi erteleme rallisinin ertesi günü olan 10 Nisan 2025 (sonraki ay %+10,9) oldu. Bu örüntü, piyasanın çapasını kaybettiğini gösterir ama bir yön seçmez.
VIX Sıçraması: 1990'dan Bu Yana En Büyüklerden Biri
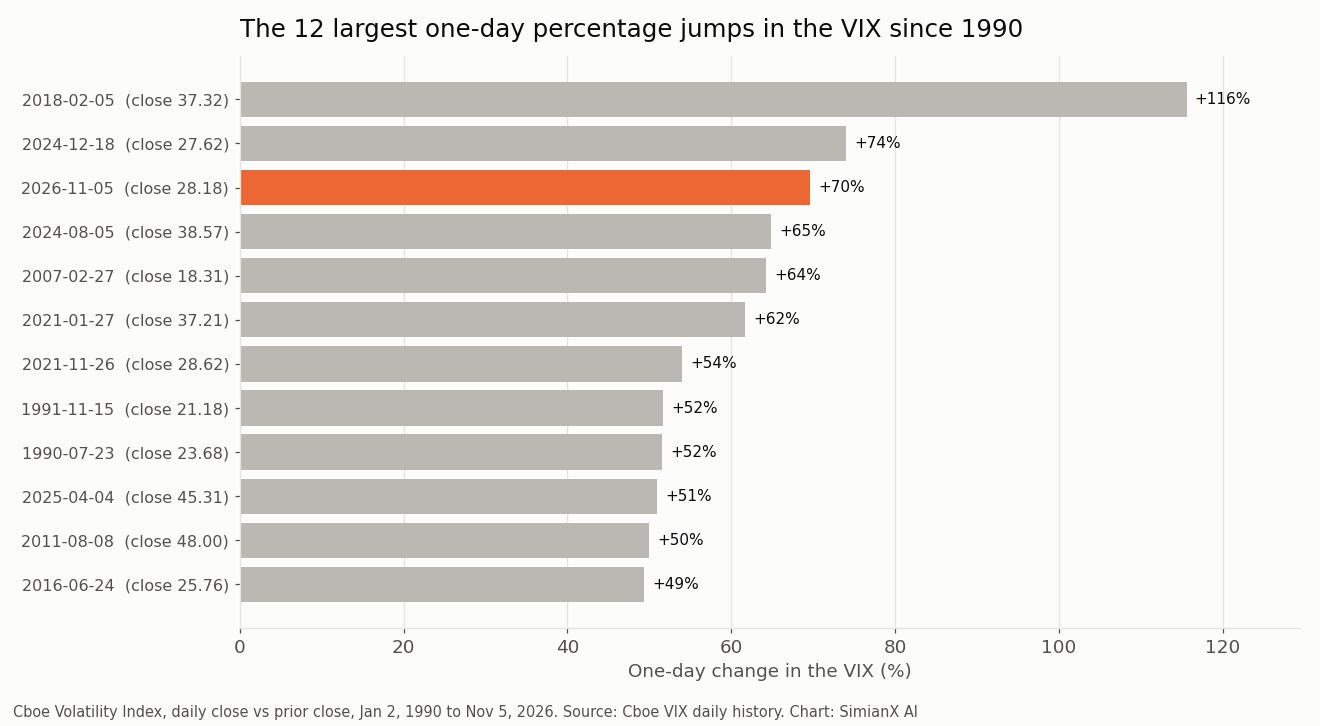
VIX 16,61'den 28,18 seviyesine yükseldi; bu, %69,7'lik bir günlük artış. Cboe'nin 2 Ocak 1990'dan başlayan günlük verilerinde yalnızca 2 seans daha büyük bir günlük yüzdesel artış kaydetti; bunların en sonuncusu 18 Aralık 2024 tarihindeydi. Yahoo Finance'tan Grace O'Donnell bunu iki yılı aşkın sürenin en büyük günlük sıçraması olarak nitelendirdi. Yüzdesel sıçramalar VIX düşük bir seviyeden başladığında en büyük olur ve 16,61 düşük bir seviyeydi: 5 Şubat 2018'de ("Volmageddon") endeks yaklaşık 17'den iki katından fazla arttı, 18 Aralık 2024'te ise şahin bir Fed toplantısının ardından %74 yükseldi. Bunların hiçbiri bir ayı piyasasının başlangıcı olmadı. Her ikisinin ardından volatilite yatışmadan önce haftalarca dalgalı işlemler yaşandı. Daha fazla bağlam için VIX Sıçramalarının Tarihi: 1990'dan Bu Yana Tüm Büyük Volatilite Sıçramaları ve ara seçimlerden sonra VIX başvuru yazımıza bakın.
SimianX'in Yapay Zekâ Araştırma Komitesi NVDA, AMD, MU ve QCOM Hakkında Ne Dedi
Satış sürerken, düşüşün merkezindeki dört hisseyi SimianX'in kendi derin hisse analizinden, yani sekiz ajanlı araştırma komitesinden geçirdik. Dört analist (temel, teknik, haber ve zamanlama) canlı veri çekiyor. Bir boğa ve bir ayı araştırmacısı görüşlerini savunuyor, bir araştırma müdürü tartışmayı yönetiyor ve bir risk yöneticisi giriş, zarar durdur ve hedef seviyeleriyle kararı veriyor. Dört analizin tamamı hesabın varsayılan modeli GPT-6 Luna ile, swing vadesinde (2–8 hafta), 5 Kasım 2026'da Pasifik saatiyle 10.29 ile 10.37 arasında, fiyatlar hâlâ hareket ederken çalıştırıldı. Bunlar komitenin yazıldığı şekliyle kaydedilen araştırma görüşleridir. Yatırım tavsiyesi ya da fiyat tahmini değildir.
| Hisse | SimianX komite kararı (GPT-6 Luna çıktısı, 5 Kasım, 10.29–10.37 PT) | Görüş dağılımı (boğa / nötr / ayı) | Belirtilen seviyeler | Kararı ne yanlışlar |
|---|---|---|---|---|
| Nvidia (NVDA) | Tut: fiyat bir destek kırılmasını ya da trendin geri alınmasını teyit edene kadar işlem yok | 1 / 2 / 3 | Destek 181,55 dolar; geri alma seviyeleri 194,49 ve 211,23 dolar | 181,55 doların altında teyitli bir kapanış (ayı yönlü) veya önce 194,49, sonra 211,23 doların kalıcı olarak geri alınması (boğa yönlü); 17 Kasım sonuçları her iki yönde de |
| AMD (AMD) | Sat, ama yalnızca 403,71 dolarlık desteğin teyitli kırılması ve başarısız yeniden testinden sonra (getiri/risk 1,4) | 1 / 1 / 4 | Kırılma bölgesi 398–403 dolar, zarar durdur 456 dolar, hedef 315 dolar | 403,71 doların geri alınması veya 491,12 doların üzerinde kalıcı toparlanma |
| Micron (MU) | Sat, ama yalnızca 655,85 doların altında bir günlük kapanış ve başarısız bir geri alma denemesinden sonra (getiri/risk 1,5) | 1 / 2 / 3 | Kırılma bölgesi 653–656 dolar, zarar durdur 829 dolar, hedef 393 dolar | Günlük bazda 655,85 doların geri alınıp korunması veya 770,56 dolardaki günlük 200 günlük EMA'nın üzerinde kalıcı hareket |
| Qualcomm (QCOM) | Tut: 153,35 doların altında kalıcı bir kırılmayı bekle | 1 / 1 / 4 | Destek 153,35 dolar, ardından 144,11 dolar; direnç 163,60 dolar ve 173,27–175,88 dolar | 163,60 doların geri alınması kırılma senaryosunu zayıflatır; 173,27–175,88 dolar onu fiilen geçersiz kılar |
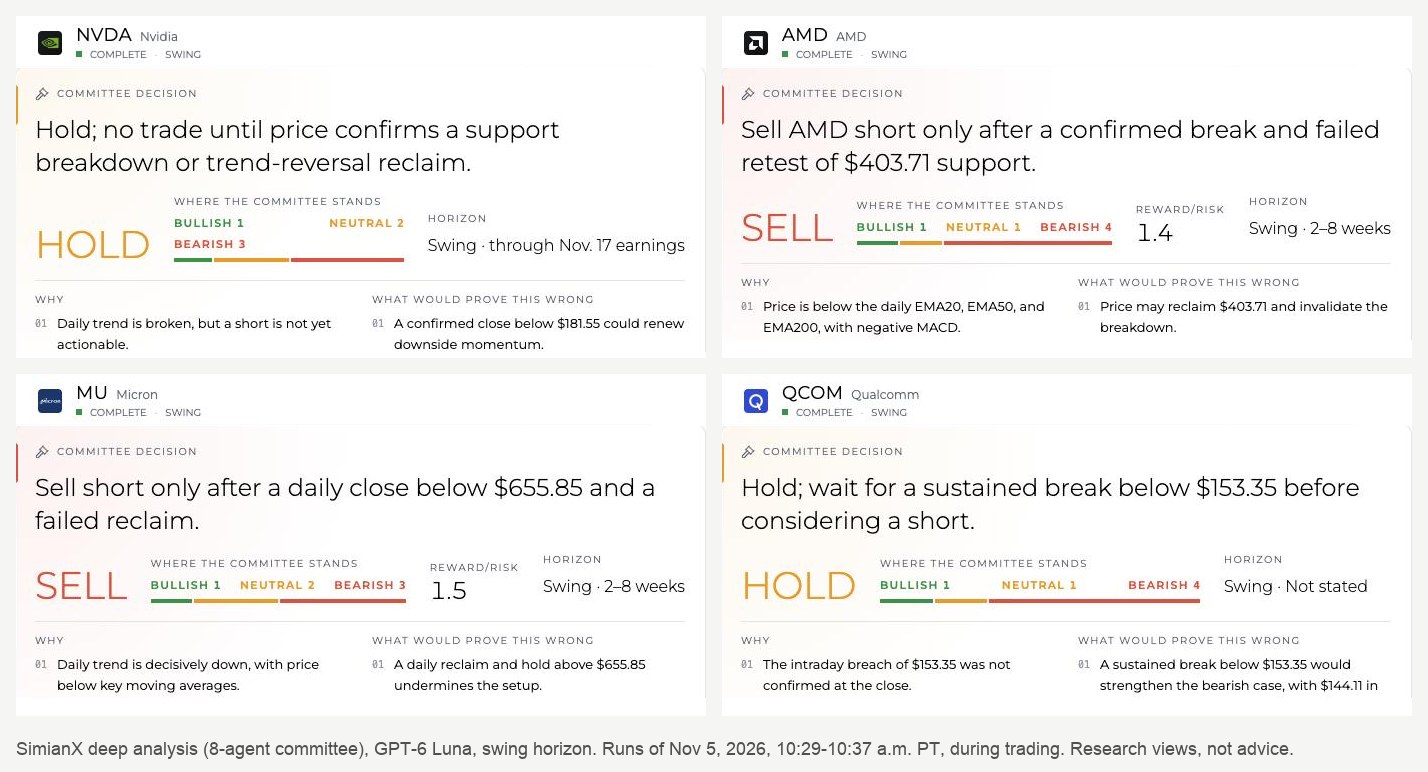
Dört analizin ortak noktası, tek tek etiketlerden daha önemli. Hiçbir komite düşüşte alım yapılmasını önermedi, hiçbiri de piyasa fiyatından satış önermedi. AMD ve Micron için verilen iki "Sat" kararı koşullu: her biri, açığa satış tezinin geçerli olması için belirli bir desteğin altında günlük kapanış ve başarısız bir yeniden test bekliyor. Nvidia ve Qualcomm için verilen iki "Tut" kararı aynı şeyi başka bir biçimde söylüyor: satış fiyatları destek ve aşırı satım bölgesine itmişti (panelde Nvidia'nın 14 günlük RSI'ı 26'ydı), bu yüzden komite harekete geçmeden önce hangi yönde olursa olsun teyit görmek istedi. Her analizde ayı yönlü teknik ve haber analistleri temel analisti geride bıraktı. Temel analist Nvidia, AMD ve Micron için nötr, yalnızca zayıf tahmininin ardından Qualcomm için ayı yönlüydü. AMD için komite, güçlü gelir büyümesinin ve yaklaşık 17 milyar dolarlık dördüncü çeyrek gelir beklentisinin, üçüncü çeyrekteki serbest nakit akışının yıllık %70,4 düşüşünü telafi etmediğini belirtti. Micron için temel göstergeleri "hızla yükselen" olarak nitelendirdi, ancak bunların satışı durdurmadığını söyledi. Nvidia için vade açıkça "17 Kasım sonuçlarına kadar" olarak belirlendi.
İki uyarı. Birincisi, analizler seans sırasında yapıldı ve ajanlar bazı yerlerde anlık gün içi fiyatı "kapanış" olarak adlandırdı. Yukarıdaki seviyeler, komitenin Pasifik saatiyle 10.30 civarında gördüğü fiyatlara dayanıyor; nihai kapanışa değil. İkincisi, komitede geleneksel takvim yöntemlerini kullanan bir "Metafizik ve Zamanlama" analisti bulunuyor. Görüşünü dağılıma dahil ettik, ancak tablodaki seviyeler teknik ve risk analizinden geliyor. Aynı komiteyi herhangi bir ABD hissesi için SimianX derin analizinde çalıştırabilir veya bir hisseyi canlı oturumda mum mum takip edebilirsiniz.
Bizim Analizimiz: Üç Senaryo ve İzlenecek Seviyeler
SimianX komitesi her seferinde tek bir hisseye bakıyor. Bizim görüşümüz ise endeks düzeyinden başlıyor. Perşembe, tek bir temanın, yapay zekâ genişlemesinin, bir politika şokuyla yeniden fiyatlanmasıydı. Önümüzdeki haftaların sorusu, bu temanın kârlarının mı yoksa yalnızca çarpanının mı değişeceği.
| S&P 500 seviyesi | Neden önemli |
|---|---|
| 7.818,93 | Rekor kapanış (6 Ekim 2026) |
| 7.688,62 | 4 Kasım kapanışı, seçim sonrası zirve |
| 7.568,92 | Seçim günü kapanışı (3 Kasım) |
| 7.541,40 | 2 Kasım kapanışı, seçim öncesi haftanın dibi |
| 7.320 | 4 Kasım itibarıyla 200 günlük hareketli ortalama |
| 7.037,04 | Rekorun %10 altı: geleneksel düzeltme çizgisi |
| 6.255,14 | Rekorun %20 altı: geleneksel ayı piyasası çizgisi |
Senaryo 1: tek günlük ve sönen bir politika şoku. Ekonomik veriler sağlam, faizler düştü ve en büyük yapay zekâ alıcıları endeksten daha iyi performans gösterdi. Nvidia'nın 17 Kasım sonuçları ve beklentileri siparişlerin sağlam olduğunu gösterirse, satış 10 Nisan 2025 ya da 3 Eylül 2020 örüntüsüne benzer: yükselen bir trend içinde sert bir gün ve S&P 500'ün birkaç hafta içinde 7.568,92'lik seçim günü kapanışının üzerine dönmesi. İzlenecek işaretler: SMH'nin Perşembe dibini koruması, VIX'in 20'nin altına dönmesi ve endeksin 7.541–7.569 bölgesini geri alması.
Senaryo 2: yeniden fiyatlama yayılarak düzeltmeye dönüşüyor. Eyalet moratoryumu önerileri seçim vaatlerinden yasa tasarılarına dönüşürse ya da daha fazla çip ve yapay zekâ altyapısı şirketi Qualcomm gibi beklentilerini düşürürse, çarpan daralması daha ileri gidebilir. Rekordan %10'luk düzeltme 7.037 anlamına geliyor. 2018 yolu (güçlü bir D+1, ardından sonraki ay %6,1'lik kayış) en yakın ara seçim emsali. İzlenecek işaretler: 7.320 civarındaki 200 günlük ortalamanın altında kalıcı bir kapanış ve satışın yapay zekâ hisselerinden finans ve sanayi hisselerine yayılması.
Senaryo 3: verileri bekleyen yatay seyir. %−3'lük bir günün ardından en yaygın sonuç düz bir çizgi değil, dalgalı bir aydır. Takvim yoğun: 6 Kasım'da istihdam, 10 Kasım'da TÜFE, 13 Kasım'da ÜFE, 17 Kasım'da Nvidia ve 9 Aralık'ta Fed. Her biri tek başına endeksi %1–2 hareket ettirebilir. Bu durumda endeks, Nvidia sonuçlarını açıklayana kadar kabaca 200 günlük ortalama ile seçim günü kapanışı arasında işlem görür.
Bizim okumamız: politika riski gerçek ama yavaş. Bir moratoryum yasa gerektiriyor ve yeni Kongre ancak 3 Ocak 2027'de göreve başlıyor; bu yüzden kısa vadeli kârların yalnızca seçim nedeniyle değişmesi pek olası değil. Bu, Perşembe'yi bir ayı piyasasının başlangıcı saymanın aleyhine. Ancak Perşembe dibinin mutlaka tutacağı anlamına da gelmiyor. İspat yükü artık Nvidia'nın beklentilerinde ve Fed'in Aralık kararını yönlendirecek enflasyon verilerinde. Burada işlem önerisi değil, senaryolar ve seviyeler sunuyoruz.
Sırada Ne Var: 5 Kasım Düşüşünden Sonraki Kritik Tarihler
| Tarih (2026) | Olay | Şimdi neden önemli |
|---|---|---|
| Cum, 6 Kas, 08.30 ET | Ekim istihdam raporu (BLS) | Güçlü veriler kârları destekler ama Aralık faiz artışını fiyatlarda tutar; istihdam raporu takip sayfamıza bakın |
| Sal, 10 Kas, 08.30 ET | Ekim TÜFE (BLS) | Fed'in Aralık kararı için ana veri; TÜFE takip sayfamıza bakın |
| Cum, 13 Kas, 08.30 ET | Ekim ÜFE (BLS) | İran savaşı kaynaklı petrol sıçramasının ardından enerji dahil üretici enflasyonu |
| Sal, 17 Kas, kapanıştan sonra | Nvidia 2027 mali yılı üçüncü çeyrek sonuçları (toplantı 17.00 ET) | Yapay zekâ talebinin sağlam olup olmadığının en büyük sınavı; geçmişi NVDA Bilanço Sonrası yazımızda |
| Kas–Ara | Görevden ayrılan Kongre'nin "topal ördek" oturumu | Harcama süreleri ve olası yapay zekâ ya da enerji yasaları; Topal Ördek Oturumunda Borsa yazımıza bakın |
| Sal–Çar, 8–9 Ara | Projeksiyonlu FOMC toplantısı | Vadeli işlemler 5 Kasım'da %70,1 faiz artışı olasılığı fiyatlıyordu; Fed Faiz Kararı yazımıza bakın |
| Paz, 3 Oca 2027 | 120. Kongre'nin göreve başlaması | Federal veri merkezi yasasının başlayabileceği en erken an |
Sık Sorulan Sorular
ABD borsası 5 Kasım 2026'da neden düştü?
CNBC ve AP'nin aynı günkü haberleri düşüşü ara seçimlerin ardından gelen yapay zekâ altyapısı satışıyla ilişkilendirdi. Yatırımcılar, Demokrat bir Kongrenin ve veri merkezi moratoryumu öneren Teksas'ın seçilmiş valisi Gina Hinojosa dahil Demokrat valilerin veri merkezi inşasını yavaşlatabileceği riskini fiyatladı. Qualcomm'un zayıf tahmini çipler üzerindeki baskıyı artırdı.
S&P 500 5 Kasım 2026'da ne kadar düştü?
4 Kasım'daki 7.688,62'den %4,4 düşerek 7.353,73 seviyesine indi. Nasdaq Composite %5,5, Dow ise %3,4 geriledi.
Bu, bir ara seçimden sonraki en kötü gün müydü?
Ara seçim sonrasındaki ikinci seans için evet, hem de 1950'den bu yana açık farkla. Önceki en kötü değer 7 Kasım 2002'deki %−2,3'tü. Bu aynı zamanda S&P 500'ün 4 Nisan 2025 tarihinden bu yana en büyük günlük düşüşüydü.
En çok hangi hisseler düştü?
Çip ve yapay zekâ altyapısı hisseleri: AMD %−17,3, Micron %−17,5, Qualcomm %−9,5, Nvidia %−9,3 ve Broadcom %−10,4. SMH %11,2 geriledi. AppLovin güçlü sonuçların ardından yükseldi.
S&P 500'de tek günlük %3'lük bir düşüşten sonra genellikle ne olur?
1950'den bu yana 63 ayrı dönemde medyan getiri bir hafta sonra neredeyse sıfır, bir ay sonra %+0,8, üç ay sonra %+6,1 ve on iki ay sonra %+16,6 oldu. 2008 ve 2020 başı gibi ayı piyasaları başlıca istisnalardı.
İzlenecek kritik tarihler neler?
Ekim istihdam raporu (6 Kasım), TÜFE (10 Kasım), ÜFE (13 Kasım), Nvidia sonuçları (17 Kasım) ve Fed kararı (9 Aralık). Yeni Kongre 3 Ocak 2027'de göreve başlıyor.
Ara seçim sonucu hisselerin uzun vadeli örüntüsünü değiştirir mi?
Tek başına hayır. Tarihsel olarak ara seçimlerin ardından gelen 12 ay, dört yıllık döngünün en güçlü dönemleri arasında yer aldı (ayrıntılar). Politika kaynaklı tek günlük bir satış bunu belirlemez, ancak yapay zekâ kârları için çıtayı yükseltir.
Yöntem ve Kaynaklar
S&P 500, VIX ve Russell 2000 kapanışları: Cboe gecikmeli günlük verileri, Yahoo Finance ile karşılaştırıldı. 1950'den 2 Kasım 2026'ya kadarki geçmiş: Yahoo Finance ^GSPC günlük kapanışları, 3 Kasım'dan itibaren Cboe verileriyle birleştirildi. Bu serilerin önceki seansları FRED SP500 ile örtüşüyor. Nasdaq Composite ve Dow rakamları: Yahoo Finance, CNBC. ETF ve hisse kapanışları: Cboe borsa verileri. Tüm getiriler temettü hariç fiyat getirisidir ve kapanış bir önceki kapanışla karşılaştırılır. "İkinci seans", seçim gününden sonraki ikinci işlem günü anlamına gelir. İleriye dönük getiri istatistikleri her 21 seanslık pencerede yalnızca ilk %−3'lük günü tutar. Tetikleyiciler, adı geçen kuruluşların aynı günkü haberlerine dayandırılmıştır. SimianX komite çıktıları 5 Kasım 2026 tarihli analizlerden alınmıştır ve yatırım tavsiyesi değil, araştırma görüşüdür.
İlgili Yazılar
- ABD Ara Seçimlerinden Sonra Borsa: 1950–2026 Tüm Döngüler
- Ara Seçimlerden Sonra VIX: 1990'dan Beri Her ABD Ara Seçimi
- Ara Seçimlerden Sonra Nasdaq: 1974-2022 Her Ara Seçim
- Borsa çöküşü: S&P 500 tarihinin en kötü 20 günü ve sonrası
- Yarı iletken hisseleri: 1995–2026 tüm SOX endeksi çöküşleri
- 1929'dan beri her S&P 500 ayı piyasası: süre ve toparlanma
- Siyasi tıkanıklık borsa için iyi mi? 49 Kongre verisi
- Borsanın 2026 Ara Seçimlerine Tepkisi: Ertesi Gün ve Geçmiş
Kaynaklar
- AP (WTOP aracılığıyla): yapay zekâ hisselerindeki çöküş Wall Street'i sarstı
- CNBC: Qualcomm bilanço sonrası düştü, seçim sonrası çip satışına öncülük etti
- CNBC: Teksas vali seçimi sonucu yavaşlama riskini artırınca yapay zekâ veri merkezi hisseleri düştü
- CNBC: borsa canlı güncellemeleri, 5 Kasım 2026
- Yahoo Finance: bugün borsa, 5 Kasım Perşembe
- Federal Reserve: FOMC toplantı takvimi
- BLS: Kasım 2026 yayın takvimi
- NVIDIA: üçüncü çeyrek sonuçları konferans görüşmesi
- Cboe: VIX endeksi
- FRED: S&P 500 (SP500)