 Yazan: Muke
Constellation Energy Q3 2026 Sonuç Rehberi: Çeyreklik Kâr, Beklenti Hesabı ve CEG Hissesinin Tepkileri
Constellation Energy, 9 Kasım Pazartesi günü ABD piyasaları açılmadan önce 2026 üçüncü çeyreği için hisse başına 5,06 $ düzeltilmiş faaliyet kârı açıkladı; bu, 3,90 $'lık Zacks konsensüsünün %29,7 üzerinde ve bir yıl önceki 3,04 $'a göre %66 fazla. GAAP net kârı hisse başına 5,19 $, gelir ise 8,72 milyar $'lık konsensüse karşı 9,55 milyar $ oldu. Şirket tüm yıl beklentisinin orta noktasını bu yıl ikinci kez yükseltti ve aralığı 12,50–12,80 $'a daralttı. CEG, 249,95 $'dan %10,5 yükselişle 276,09 $'dan kapandı; S&P 500 ETF'si (SPY) ise %2,4 yükseldi.
Bu sayfa bir Constellation Energy kâr rehberidir. İlk olarak bir ön değerlendirme olarak yazıldı ve bir sonuç sayfasına dönüştürüldü. Şirketin açıkladığı on bir çeyreklik sonuçları tek bir tabloda topluyor, Q3 2026'yı konsensüse ve açıklamadan önce yapılan beklenti (guidance) hesabına göre değerlendiriyor ve CEG hissesinin, 2022'de Exelon'dan ayrılmasından (spin-off) bu yana açıkladığı 19 çeyrek raporunun her birinin ardından nasıl hareket ettiğini listeliyor. Soru, ilk taslağın sorduğu soruyla aynı: Calpine, nükleer filo ve büyüyen yapay zekâ elektrik sözleşmeleri portföyü 2026 görünümünü destekleyebilir mi? Q3 raporu sorunun kısa vadeli kısmını yanıtladı: Şirket artık 12,50 $ ile 12,80 $ arasını öngörüyor; bu, Ağustos'ta verdiği 11,50 $ ile 12,50 $ aralığının üst ucunun üzerinde.
9 Kasım 2026'da (ABD Pasifik saati) piyasa kapanışından sonra, Constellation'ın Q3 2026 sonuçları ve 9 Kasım kapanış fiyatıyla güncellendi. İlk olarak 8 Kasım'da ön değerlendirme olarak yayımlandı. Q3 2026 rakamları şirketin 9 Kasım tarihli kâr açıklamasından (Form 8-K, Exhibit 99.1), kâr sunumundan (Exhibit 99.2) ve Q3 2026 Form 10-Q'dan alınmıştır. Rapor öncesi kaynaklar: Constellation'ın Form 8-K kâr açıklamaları ve yatırımcı sunumları, 2025 Form 10-K ve Q2 2026 Form 10-Q (tümü SEC EDGAR'da), şirket basın bültenleri, PJM yayınları, Zacks ve Earnings Whispers'ın tarihli tahminleri ve Polygon.io'dan alınıp Cboe ile karşılaştırılan günlük kapanış fiyatları; 9 Kasım kapanışı Yahoo Finance ile karşılaştırılmıştır. Açıklanan rakamlar, tahminler ve kendi hesaplamalarımız metin boyunca ayrıca belirtilmiştir.
Constellation Energy Q3 2026 Sonuçlarına Genel Bakış
| Kalem | Q3 2026 | Q3 2025 | Değişim |
|---|---|---|---|
| Düzeltilmiş (non-GAAP) faaliyet EPS | 5,06 $ | 3,04 $ | %+66,4 |
| Seyreltilmiş hisse başına GAAP net kâr | 5,19 $ | 2,97 $ | %+74,7 |
| Faaliyet gelirleri | 9.550 mn $ | 6.570 mn $ | %+45,4 |
| Adi hisse sahiplerine ait net kâr | 1.835 mn $ | 930 mn $ | %+97,3 |
| Düzeltilmiş faaliyet kârı | 1.792 mn $ | 952 mn $ | %+88,2 |
| Ortalama seyreltilmiş hisse sayısı | 354 mn | 313 mn | %+13,1 |
| Net faiz gideri | 217 mn $ | 134 mn $ | +83 mn $ |
| Nükleer üretim | 46.677 GWh | 46.477 GWh | %+0,4 |
| Nükleer kapasite faktörü (Salem ve STP hariç) | %97,2 | %96,8 | +0,4 puan |
| 2026 tüm yıl düzeltilmiş EPS beklentisi | 12,50–12,80 $ | Rapor öncesi 11,50–12,50 $ | Orta nokta 12,00 $'dan 12,65 $'a |
Kaynak: Constellation Q3 2026 kâr açıklaması (Form 8-K, Exhibit 99.1) ve kâr sunumu (Exhibit 99.2), 9 Kasım 2026. Yüzde değişimler bizim hesaplamamızdır.
Şirket düzeltilmiş kârdaki artışı esas olarak "olumlu piyasa ve portföy koşullarına ve Calpine'ın eklenmesine, kısmen olumsuz faiz ve nükleer PTC portföyüyle dengelenmesine" bağladı. Sunum, etkenleri Calpine katkısı, güçlü ticari performans ve daha yüksek kapasite geliri olarak sıralıyor; bunlar kısmen nükleer üretim vergi kredisi (PTC) gelirindeki düşüşle dengelendi.
Gerçekleşen Sonuçlar ve Beklentiler
| Ölçüt | Rapor öncesi beklenti | Gerçekleşen | Değerlendirme |
|---|---|---|---|
| Düzeltilmiş faaliyet EPS | 3,90 $ (Zacks konsensüsü, 5 Kasım; Earnings Whispers da 3,90 $) | 5,06 $ | %29,7 aştı |
| Gelir | 8,72 milyar $ (Zacks konsensüsü, 5 Kasım) | 9,55 milyar $ | %9,5 aştı |
| 2026 tüm yıl beklentisi | 11,50–12,50 $; konsensüs 11,72 $ | 12,50–12,80 $'a daraltıldı | Yeni alt uç eski üst uca eşit |
| Nükleer kapasite faktörü | Çıta: Q3 2025'te %96,8 | %97,2 | Üzerinde |
| Faiz gideri | Q3 2025'te 134 mn $ | 217 mn $ | Calpine borcu sonrası beklendiği gibi daha yüksek |
Aşım yüzdeleri bizim hesaplamamızdır. Gelir tahminleri ile açıklanan faaliyet gelirleri aynı şekilde tanımlanmamış olabilir.
Bu sayfanın dayandığı rapor öncesi anlık görüntü, kayıt için aşağıda korunuyor.
Rapor Öncesi: Ne Bekleniyordu
| Kalem | Rakam | Kaynak ve tarih |
|---|---|---|
| Açıklama tarihi | 9 Kasım 2026 Pazartesi, ABD piyasa açılışından önce | Zacks (5 Kasım); Earnings Whispers (2 Kasım) |
| Düzeltilmiş faaliyet EPS konsensüsü | 3,90 $, Q3 2025'teki 3,04 $'a karşı (%+28,3) | Zacks konsensüsü, 5 Kasım; Earnings Whispers da 3,90 $ |
| Gelir konsensüsü | 8,72 milyar $, 6,57 milyar $'a karşı (%+32,7) | Zacks konsensüsü, 5 Kasım |
| 2026 tüm yıl beklentisi | 11,50–12,50 $ düzeltilmiş faaliyet EPS | 6 Ağustos'ta 11,00–12,00 $'dan yükseltildi |
| 2026 tüm yıl konsensüsü | 11,72 $, aralığın alt yarısında | Earnings Whispers, 2 Kasım |
| 2026 ilk yarı düzeltilmiş EPS | 5,29 $ (2,74 $ + 2,55 $) | Q1 ve Q2 2026 açıklamaları |
| Zacks kâr geçmişi | Son 4 çeyreğin 3'ünde beklenti aşıldı, ortalama sürpriz %4,19 | Zacks, 5 Kasım |
| Zacks Earnings ESP ve sıralama | %−0,43; Zacks Rank #3 (Tut) | Zacks, 5 Kasım |
| CEG son kapanış | 249,95 $ (6 Kasım 2026), gün içinde %+4,3 | Cboe resmi kapanışı |
| 2026'da CEG | Yılbaşından bu yana %−29,2; S&P 500 ETF'i (SPY) %+7,8 | Polygon.io, Cboe |
Analist tahminleri üçüncü tarafların anlık görüntüleridir, şirket beklentisi değildir. Constellation çeyreklik EPS hedefi yayımlamaz. Bu makalenin taslağı 3,90 $'ı MarketBeat'e dayandırıyor ve ayrıca 9,23 milyar $'lık bir gelir rakamı veriyordu; o sayfaya erişemediğimiz için bu rakamı çıkardık. Zacks ve Earnings Whispers'ın ikisi de 3,90 $ ve 8,72 milyar $ gösteriyor.
Şirket çeyrek bazında beklenti vermiyor. Bu nedenle en önemli ölçüt tüm yıl aralığı ve üçüncü çeyrekten sonra bu aralıktan geriye kalan kısımdı. Sonuçta Q3 tek başına yeni beklenti orta noktasının %40'ını sağladı.
Constellation Energy Çeyreklik Kârı, Q1 2024'ten Q3 2026'ya
| Çeyrek | Gelir | GAAP net kâr | GAAP seyreltilmiş EPS | Düzeltilmiş faaliyet EPS (non-GAAP) | Seyreltilmiş hisse sayısı |
|---|---|---|---|---|---|
| Q1 2024 | 6.161 mn $ | 883 mn $ | 2,78 $ | 1,82 $ | 318 mn |
| Q2 2024 | 5.475 mn $ | 814 mn $ | 2,58 $ | 1,68 $ | 316 mn |
| Q3 2024 | 6.550 mn $ | 1.200 mn $ | 3,82 $ | 2,74 $ | 314 mn |
| Q4 2024 | 5.382 mn $ | 852 mn $ | 2,71 $ | 2,44 $ | — |
| Q1 2025 | 6.788 mn $ | 118 mn $ | 0,38 $ | 2,14 $ | 314 mn |
| Q2 2025 | 6.101 mn $ | 839 mn $ | 2,67 $ | 1,91 $ | 314 mn |
| Q3 2025 | 6.570 mn $ | 930 mn $ | 2,97 $ | 3,04 $ | 313 mn |
| Q4 2025 | 6.074 mn $ | 432 mn $ | 1,38 $ | 2,30 $ | — |
| Q1 2026 | 11.122 mn $ | 1.590 mn $ | 4,49 $ | 2,74 $ | 354 mn |
| Q2 2026 | 7.504 mn $ | 513 mn $ | 1,42 $ | 2,55 $ | 360 mn |
| Q3 2026 | 9.550 mn $ | 1.835 mn $ | 5,19 $ | 5,06 $ | 354 mn |
Kaynak: Düzeltilmiş faaliyet EPS ve GAAP EPS için Constellation Form 8-K kâr açıklamaları (Exhibit 99.1); gelir, net kâr ve seyreltilmiş hisse sayıları şirketin XBRL dosyalamalarından (Form 10-Q ve 10-K). Q4 geliri ve net kârı bizim hesaplamamızdır (tüm yıl eksi ilk dokuz ay). Q3 2026 rakamları 9 Kasım 2026 tarihli kâr açıklamasından alınmıştır; Zacks konsensüsü 8.720 mn $ gelir üzerinden 3,90 $ düzeltilmiş EPS idi. Net kâr, adi hisse sahiplerine ait kârdır.
GAAP kârı düzeltilmiş rakamdan çok daha fazla dalgalanır. Constellation'ın mutabakatı, diğer kalemlerin yanı sıra ekonomik hedge işlemlerinden kaynaklanan gerçekleşmemiş kazanç ve kayıpları dışarıda bırakır; bunlar tek bir çeyrekte hisse başına bir dolardan fazla ekleyip çıkarabilir. Q1 2025'te GAAP EPS 0,38 $, düzeltilmiş EPS ise 2,14 $ idi. Q1 2026'da bu rakamlar 4,49 $ ve 2,74 $ oldu. Bu nedenle hisseye ilişkin analizlerin neredeyse tamamı, konsensüs tahmini de dahil, düzeltilmiş faaliyet EPS üzerine kuruludur.
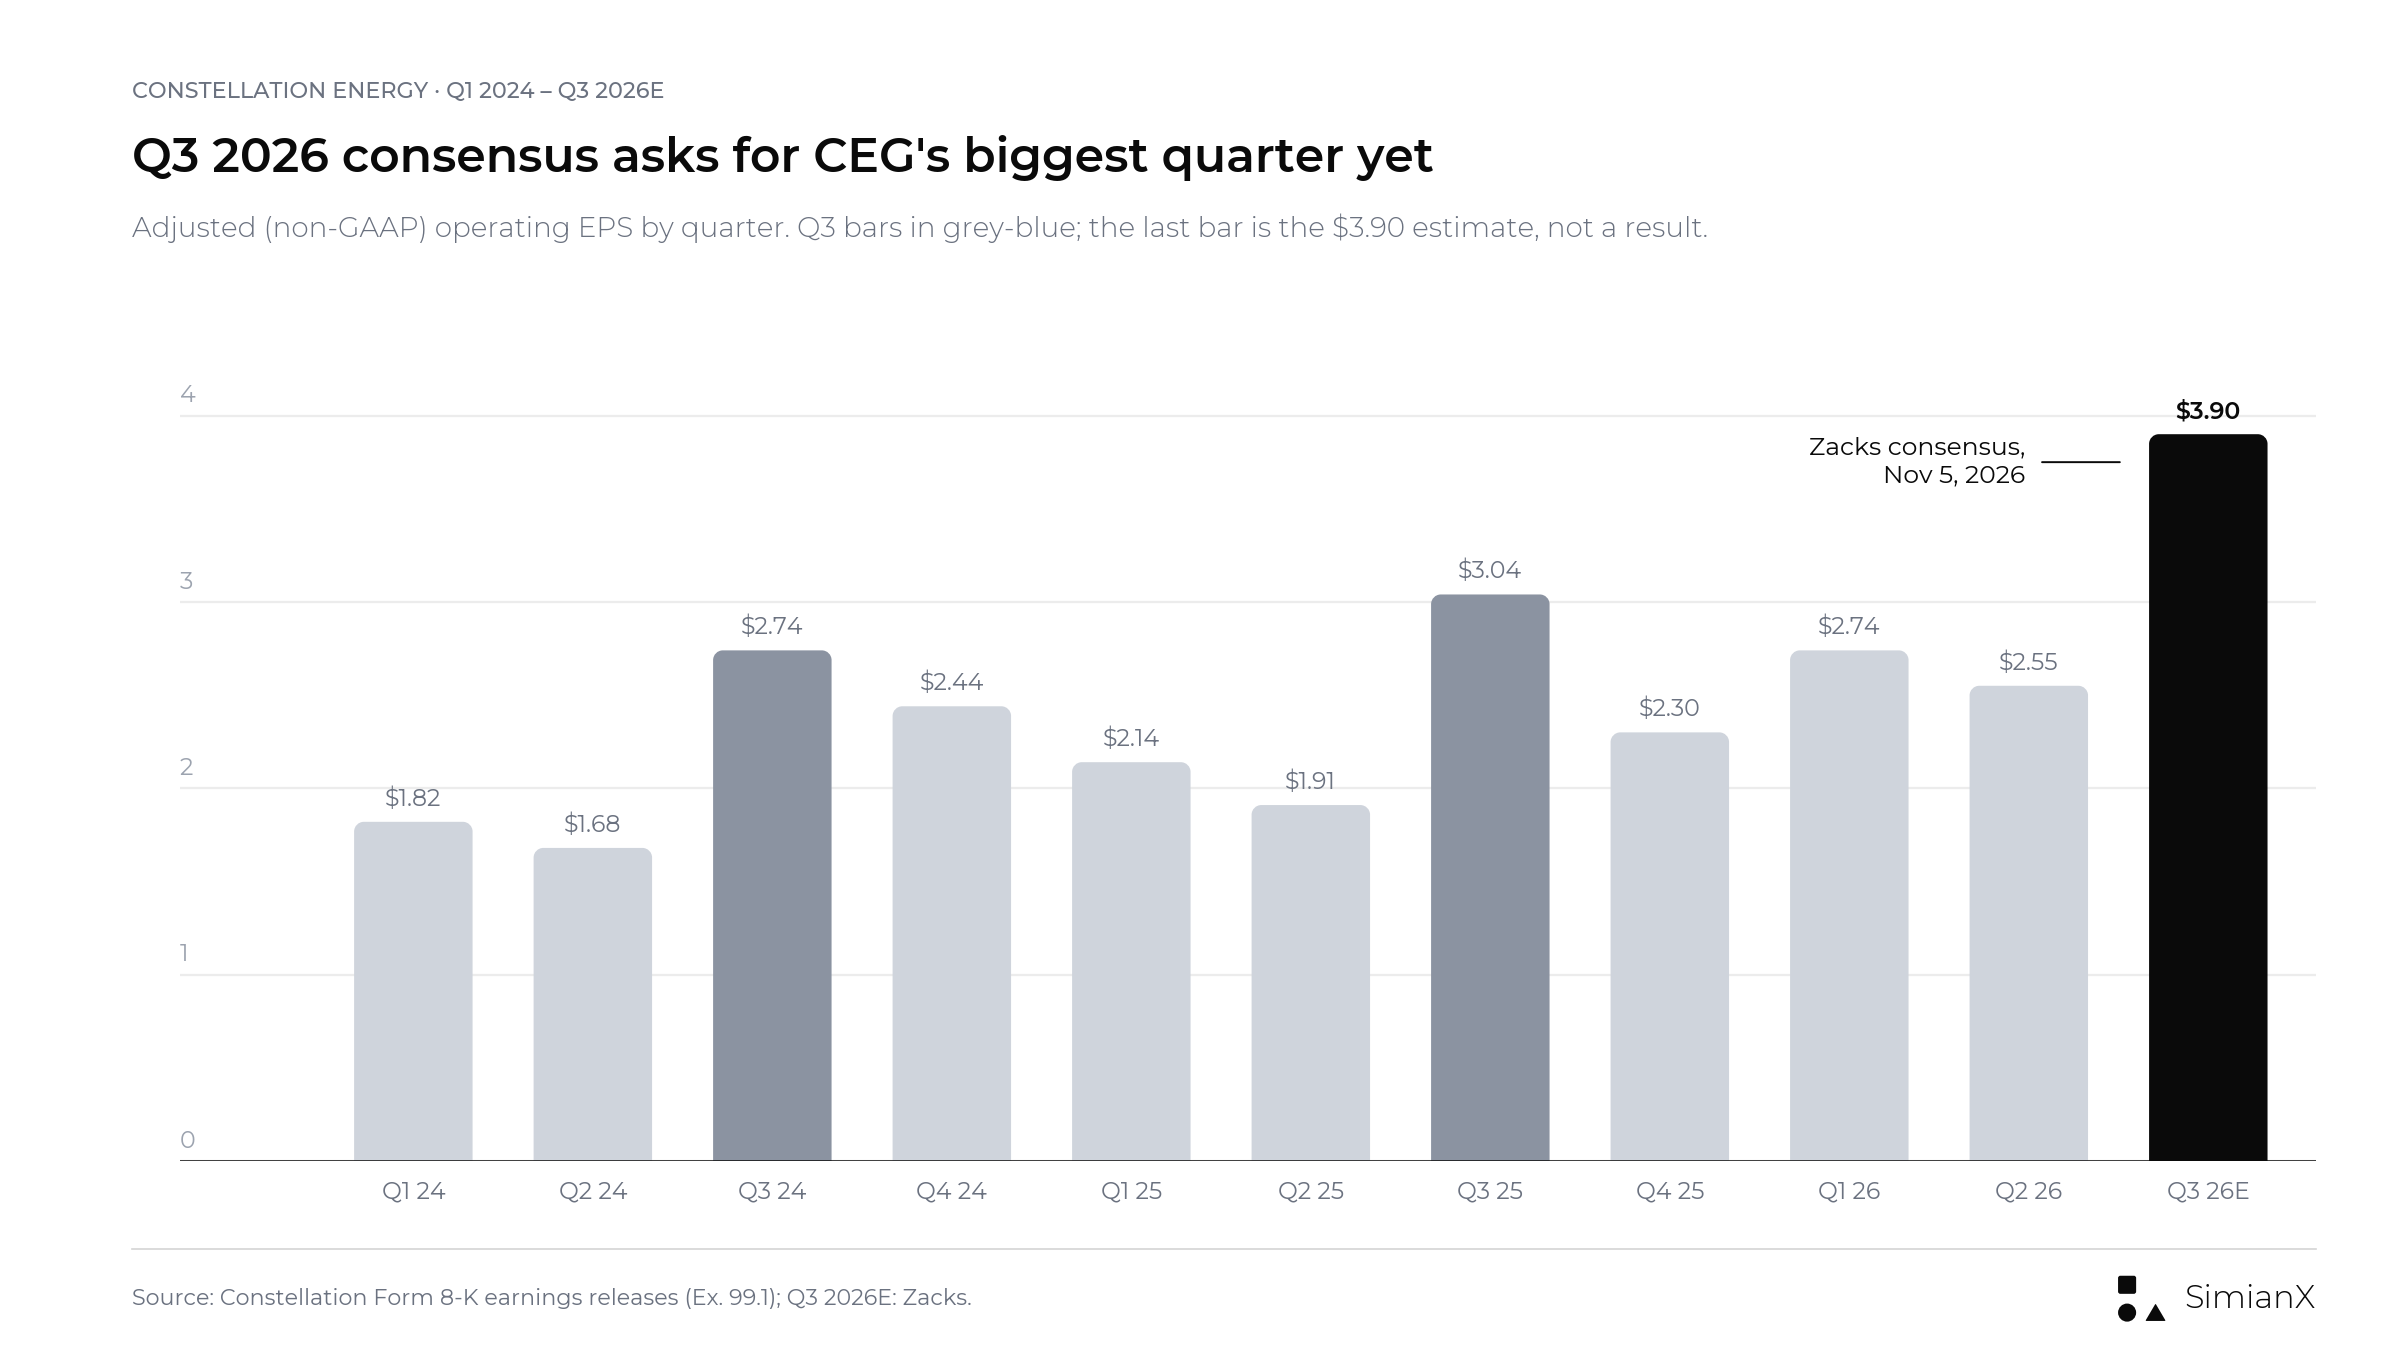
Son iki yılın her birinde Q3, Constellation'ın en büyük çeyreği oldu. Bu grafik açıklamadan önce çizildiği için son çubuk 3,90 $'lık Zacks konsensüsüdür. Açıklanan 5,06 $'lık rakam aşağıdaki grafikte yer alıyor.
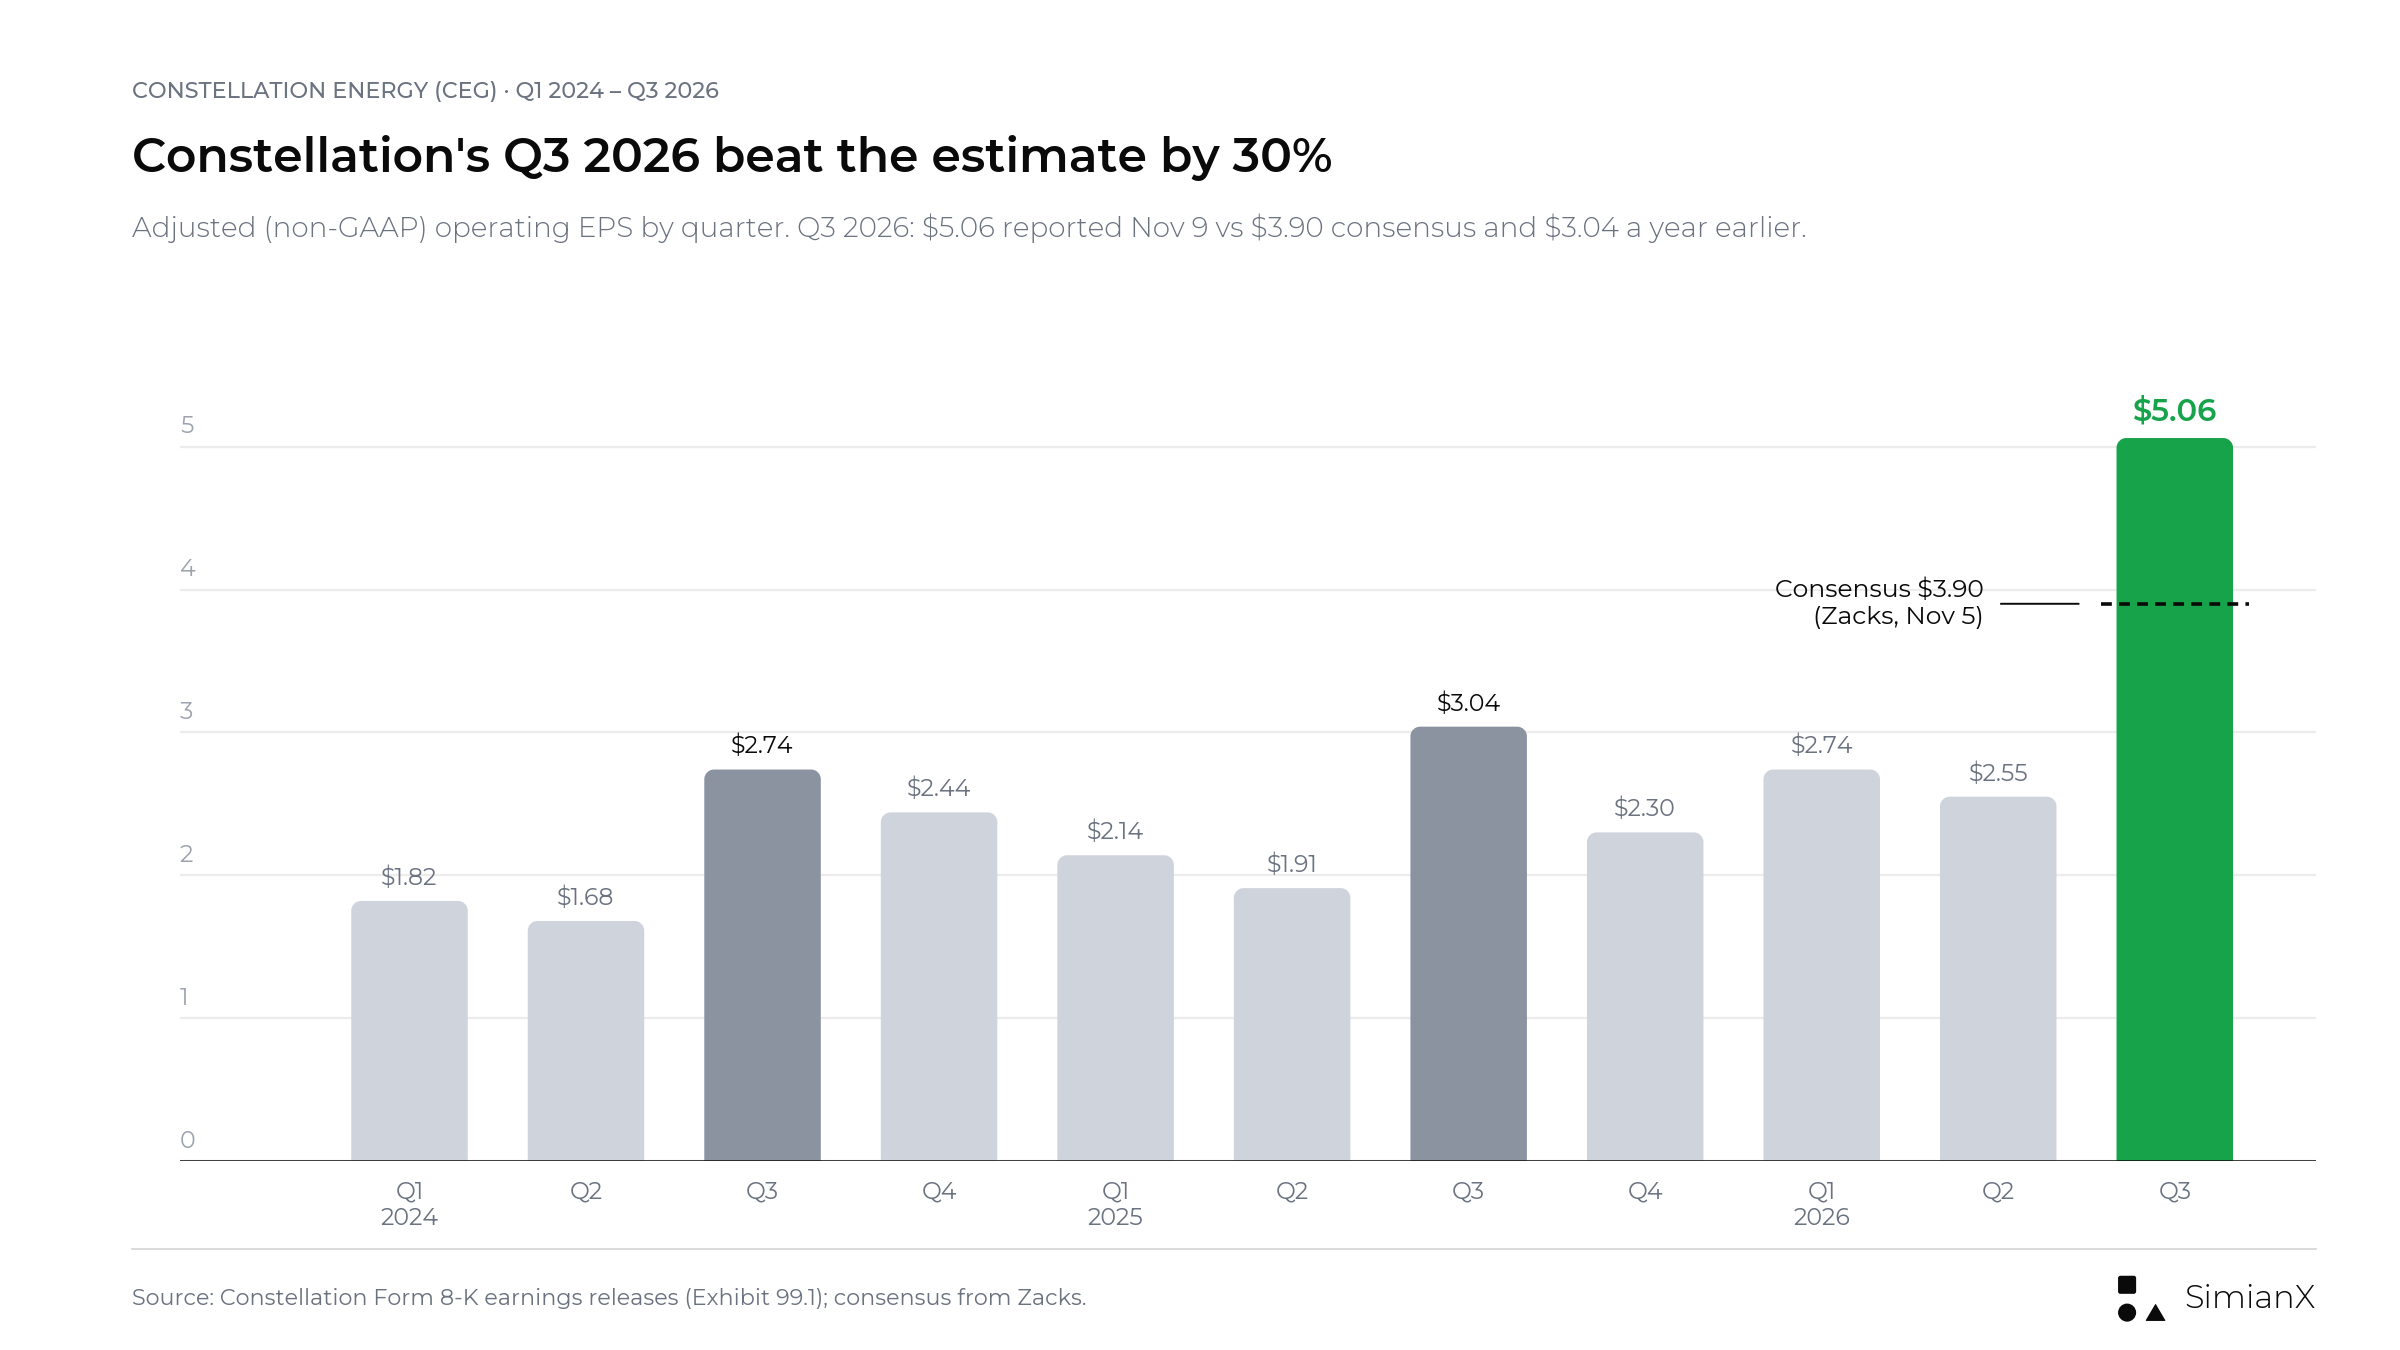
Açıklanan 5,06 $'lık Q3 2026 düzeltilmiş EPS'i, 3,90 $'lık konsensüsü 1,16 $ aştı ve 2022'deki ayrılıştan bu yana en büyük çeyrek oldu.
Tabloda iki şey öne çıkıyor. Birincisi 2026'daki Calpine sıçraması: Q1 geliri %63,8 artışla 11,1 milyar $'a çıktı ve seyreltilmiş hisse sayısı 314 milyondan 354 milyona yükseldi; bunun başlıca nedeni 50 milyon yeni hissenin Calpine'ın sahiplerine verilmesiydi. İkincisi, düzeltilmiş EPS bu seyreltmeye rağmen güçlü büyümeyi sürdürdü: Q1'de %+28,0 ve Q2'de %+33,5. 3,90 $'lık tahmin Q3'te %+28,3 büyüme öngörüyordu; bu, ilk iki çeyrekle uyumluydu. Açıklanan 5,06 $ ise %+66,4 demek; üstelik ortalama seyreltilmiş hisse sayısı bir yıl öncesine göre %13 daha yüksekti.
Q3 Mevsimsel Zirve ve 2026 Bunun Çok Ötesine Geçti
Yaz aylarındaki elektrik talebi, üçüncü çeyreği Constellation'ın en kârlı çeyreği yapıyor. Bu da 3,90 $'lık tahmini farklı bir ışık altında gösteriyor:
| Yıl | Q3 düzeltilmiş EPS | Tüm yıl düzeltilmiş EPS | Q3'ün yıldaki payı |
|---|---|---|---|
| 2024 | 2,74 $ | 8,67 $ | %31,6 |
| 2025 | 3,04 $ | 9,39 $ | %32,4 |
| 2026E | 3,90 $ (konsensüs) | 12,00 $ (beklenti orta noktası) | %32,5 |
| 2026E | 3,90 $ (konsensüs) | 11,72 $ (konsensüs) | %33,3 |
| 2026 (açıklanan Q3, yeni beklenti) | 5,06 $ | 12,65 $ (yeni beklenti orta noktası) | %40,0 |
Kaynak: Şirket açıklamaları; 2026 satırları Zacks ve Earnings Whispers tahminleri ile beklenti orta noktasından yaptığımız hesaplamadır.
Beklenti orta noktasında 3,90 $, 2024 ve 2025'tekiyle aynı mevsimsel paya karşılık geliyor. Tahmin dolar bazında bir rekor, ancak yapısı itibarıyla sıradan bir üçüncü çeyrek. 11,72 $'lık daha düşük tüm yıl konsensüsüne göre ise Q3 yılın biraz daha büyük bir bölümünü taşır. Bu, analistlerin dördüncü çeyreğin daha zayıf geçmesini beklediğini söylemenin bir başka yoluydu. Açıklanan 5,06 $, yeni 12,65 $'lık orta noktanın %40,0'ı; bu, son iki yıldaki %31,6–%32,4'ün çok üzerinde. Bu da Q3 2026'yı sıradan bir mevsimsel zirve değil, bir istisna yapıyor ve ima edilen dördüncü çeyreğin artık mütevazı görünmesinin nedeni bu.
Beklenti Hesabı: İkinci Yarı Neyi Sağlamalı?
Constellation yıllık aralığını yılın başında belirliyor ve genellikle üçüncü çeyrek raporunda güncelliyor. 2024 ve 2025'te nihai rakam aralığın üst yarısında ya da üzerinde gerçekleşti.
| Yıl | İlk aralık | Yıl içindeki değişiklikler | Nihai düzeltilmiş EPS | Aralığa göre sonuç |
|---|---|---|---|---|
| 2024 | 7,23–8,03 $ (27 Şubat 2024) | 7,60–8,40 $'a yükseltildi (6 Ağustos); orta nokta yükseltilip 8,00–8,40 $'a daraltıldı (4 Kasım, Q3 raporu) | 8,67 $ | Üst sınırın üzerinde |
| 2025 | 8,90–9,60 $ (10 Ocak 2025) | Şubat, Mayıs ve Ağustos'ta teyit edildi; 9,05–9,45 $'a daraltıldı (7 Kasım, Q3 raporu) | 9,39 $ | Üst yarı |
| 2026 | 11,00–12,00 $ (31 Mart 2026) | 11 Mayıs'ta teyit edildi; 11,50–12,50 $'a yükseltildi (6 Ağustos); orta nokta yükseltilip 12,50–12,80 $'a daraltıldı (9 Kasım, Q3 raporu) | — | Q4 bekleniyor; yeni aralık Ağustos aralığının üzerinde |
Kaynak: Form 8-K ile sunulan Constellation kâr açıklamaları ve yatırımcı sunumları (2024 ilk aralığı 27 Şubat 2024 sunumundan; 2026 ilk aralığı 31 Mart 2026 tarihli Business and Earnings Outlook'tan).
Rapor öncesinde 2026'nın hesabı şöyleydi. İlk yarı düzeltilmiş EPS 5,29 $ oldu. Dolayısıyla beklenti, ikinci yarı için 6,21 $ ile 7,21 $ arasını, orta noktada ise 6,71 $'ı ima ediyor. Q3, 3,90 $'lık konsensüs seviyesinde gelirse dördüncü çeyreğin şunları sağlaması gerekir:
| Tüm yıl sonucu | İma edilen Q4 2026 düzeltilmiş EPS (Q3 = 3,90 $ ise) | Q4 2025'e (2,30 $) göre |
|---|---|---|
| Alt sınır, 11,50 $ | 2,31 $ | Yatay |
| Konsensüs, 11,72 $ | 2,53 $ | %+10 |
| Orta nokta, 12,00 $ | 2,81 $ | %+22 |
| Üst sınır, 12,50 $ | 3,31 $ | %+44 |
Bizim hesaplamamız. Ortalama hisse sayısı çeyrekten çeyreğe değiştiği için (Q1'de 354 milyon, Q2'de 360 milyon, yıl için varsayılan 357 milyon) çeyreklik hisse başı rakamların toplamı yıllık rakama tam olarak eşit olmaz; bu yüzden ima edilen Q4 değerlerini yaklaşık değerler olarak ele alın.
Bu yüzden 9 Kasım'daki asıl sınav tüm yıl aralığıydı. Son iki yılın her birinde Constellation aralığını Q3 raporunda daraltmıştı ve bu kez de öyle yaptı. 12,50 $ ile 12,80 $ arasındaki yeni aralığın orta noktası 12,65 $; bu, bu sayfanın olumlu senaryo eşiği olarak gördüğü 12,00 $'ın üzerinde. Şirket yükseltmeyi oynak bir piyasadaki ticari performans fazlasına bağladı; bu kısmen aynı performansa bağlı daha yüksek işletme ve bakım (O&M) giderleriyle dengelendi.
Rapordan sonra dokuz aylık düzeltilmiş EPS 10,35 $ (2,74 $ + 2,55 $ + 5,06 $) ve hesap tersine döndü:
| Tüm yıl sonucu (yeni aralık) | İma edilen Q4 2026 düzeltilmiş EPS | Q4 2025'e göre (2,30 $) |
|---|---|---|
| Alt uç, 12,50 $ | 2,15 $ | %−7 |
| Orta nokta, 12,65 $ | 2,30 $ | Değişmez |
| Üst uç, 12,80 $ | 2,45 $ | %+7 |
Bizim hesaplamamız, yukarıdakiyle aynı çekinceyle: Çeyreklik hisse başına rakamların toplamı yıllık rakama tam olarak eşit olmaz. Yeni beklenti ortalama 356 milyon seyreltilmiş hisse varsayıyor.
Dolayısıyla yükseltilen beklenti, güçlü bir dördüncü çeyrek değil, kabaca geçen yılınkine yakın bir dördüncü çeyrek gerektiriyor. 2026'daki artı değerin büyük kısmı Q3'te zaten kayda geçti.
Q2 2026 sunumu hisse sayısına dair de bir ipucu veriyor. Yükseltilen beklenti, Ağustos raporuna kadar 2026'da yapılan yaklaşık 2,2 milyar $'lık hisse geri alımının ardından, Mart'taki ilk beklentideki 361 milyondan düşük olarak ortalama 357 milyon seyreltilmiş hisse varsayıyor. Ağırlıklı olarak daha düşük hisse sayısından gelen bir beklenti aşımı, faaliyetlerden gelen bir aşımdan daha az değerlidir ve mutabakat hangisinin geçerli olduğunu gösterecektir. Q3'te ortalama seyreltilmiş hisse sayısı 354 milyondu ve yeni beklenti yıl için 356 milyon varsayıyor; yani aşım hisse sayısındaki ani bir düşüşten değil, kârdan geldi.
Nükleer Üretim: Q3 2025 Zorlu Bir Karşılaştırma Bazı
Uzun vadeli sözleşmeler ancak arkalarındaki santraller kadar iyidir ve 2026'nın ilk yarısı 2025'e göre daha düşük kullanılabilirlik gösterdi.
| Çeyrek | Nükleer üretim, 2024 | 2025 | 2026 | Kapasite faktörü, 2024 | 2025 | 2026 |
|---|---|---|---|---|---|---|
| Q1 | 45.391 GWh | 45.582 GWh | 44.666 GWh | %93,3 | %94,1 | %92,3 |
| Q2 | 45.314 GWh | 45.170 GWh | 44.160 GWh | %95,4 | %94,8 | %93,0 |
| Q3 | 45.510 GWh | 46.477 GWh | 46.677 GWh | %95,0 | %96,8 | %97,2 |
Kaynak: Constellation'ın çeyreklik kâr açıklamaları. Üretim, Constellation'ın Salem ve South Texas Project (STP) santrallerinin çıktısındaki sahiplik payını içerir. Kapasite faktörü Salem ve STP'yi kapsamaz; dolayısıyla iki ölçüt farklı santral gruplarını kapsar ve birleştirilmemelidir.
Q3 2025 bazı, bu tablodaki en güçlü nükleer çeyrektir. Filo, yalnızca 23 planlı yakıt değişimi duruş günü ve beş yakıt değişimi dışı duruş günüyle %96,8 kapasite faktöründe çalıştı. Buna karşılık Q2 2026'da, bir yıl önceki 41 güne karşı 86 planlı yakıt değişimi günü yaşandı ve yönetim hem Q1 hem de Q2 2026'da "olumsuz nükleer duruşları" kârı aşağı çeken bir unsur olarak sıraladı. Q3 2026'da %96,8'i yakalamak iyi bir sonuç olurdu. Filo daha iyisini yaptı: %97,2 kapasite faktörü, 46.677 GWh üretim, 20 planlı yakıt değişimi duruş günü ve altı yakıt değişimi dışı duruş günü. Nükleer kullanılabilirlik bu çeyrek bir yük olmadı; ancak dokuz aylık yakıt değişimi duruş günleri (152'ye karşı 205) hâlâ 2025'in üzerinde. Calpine'dan bu yana Constellation, gaz, petrol ve pompalı depolamalı hidroelektrik filosu için Eşdeğer Zorunlu Duruş Faktörü'nü (Equivalent Forced Outage Factor) de açıklıyor; bu oran Q3 2026'da %5,9 oldu.
Calpine, Yıllık Büyümenin Anlamını Değiştiriyor
Constellation, Calpine satın alımını 7 Ocak 2026'da tamamladı. 2025 Form 10-K'ya göre satın alma bedeli yaklaşık 22 milyar $ idi. Bu bedel 50 milyon yeni ihraç edilen hisse ile yaklaşık 4,5 milyar $ nakitle ödendi; Constellation ayrıca yaklaşık 12,6 milyar $'lık Calpine borcunu üstlendi. Zorunlu varlık satışlarından sonra Calpine, 72 doğal gaz, jeotermal, batarya ve güneş varlığında yaklaşık 23 GW ile yılda yaklaşık 62 TWh yüke hizmet veren bir perakende platformu ekliyor.
Bu nedenle 2025 ile yapılan karşılaştırmalar aynı işin karşılaştırması değildir. Rapor öncesinde zorunlu bir varlık satışı hâlâ tamamlanmamıştı. Ağustos 2026'da Constellation, ERCOT'taki 606 MW'lık Brazos Valley Energy Center'ı DOJ onayına bağlı olarak 860 milyon $'a LS Power'a satmayı kabul etti; işlemin 2026 sonuna kadar tamamlanması bekleniyordu. Mart görünümünde belirtildiği gibi, satılmak üzere olan varlıkların kârları 2026 beklentisinin içinde yer alıyor.
Q3 2026 Form 10-Q bu tabloyu güncelliyor. Brazos Valley satışı Ekim 2026'da kapanış düzeltmeleri öncesi 860 milyon $'a tamamlandı ve Constellation dördüncü çeyrekte yaklaşık 250 milyon $'lık satış kârı bekliyor. Beş PJM üretim varlığının (Delaware ve Pennsylvania'da, çoğunluğu doğal gazla çalışan yaklaşık 4,4 GW) 5,0 milyar $'a LS Power'a ayrıca satışının, düzenleyici onaylara bağlı olarak hâlâ 2026 sonuna kadar tamamlanması bekleniyor. Aynı çeyrekte Constellation, ISO New England'daki 609 MW'lık kombine çevrim doğal gaz santrali Rhode Island State Energy Center'ı düzenleyici onaylara bağlı olarak Shell Energy North America'dan 715 milyon $'a satın almayı kabul etti.
Q3'te Calpine filosu 38.387 GWh üretti ve vergi sonrası 73 milyon $'lık (hisse başına 0,20 $) Calpine birleşme ve entegrasyon maliyetleri düzeltilmiş kârın dışında tutuldu. Açıklama, Calpine katkısını düzeltilmiş EPS artışının ana etkenlerinden biri olarak sayıyor ancak ayrı bir Calpine kâr rakamı vermiyor.
| Büyüme bileşeni | Yönetime sorulacak soru | Neden önemli |
|---|---|---|
| Satın alınan faaliyetler | Calpine karşılaştırılabilir bazda ne katkı sağladı? | Satın almanın getirdiği ölçeği altta yatan iyileşmeden ayırır |
| Mevcut faaliyetler | Orijinal filo nasıl performans gösterdi? | Organik kâr gücünü test eder |
| Entegrasyon | Hangi faydalar öngörülmüş değil, gerçekleşmiş durumda? | Uygulamayı beklentilerden ayırt eder |
| Finansman | Katkıyla birlikte hangi faiz maliyeti geliyor? | Faaliyet kazançlarını hisse başı kâra bağlar |
| Varlık satışları | Brazos Valley satışı tamamlandı mı ve 2027'de neler devreden çıkıyor? | Gelecekteki katkının olduğundan yüksek gösterilmesini önler |
Bu tablo analitik bir çerçevedir, şirket beklentisi değildir.
Şimdiye kadarki en belirgin maliyet finansman. Faiz gideri Q2 2026'da, bir yıl önceki 118 milyon $'a karşı 283 milyon $ oldu; bu, tek bir çeyrekte 165 milyon $'lık artış demek. Uzun vadeli borçların (kısa vadeli kısmı hariç) tutarı 2025 sonundaki 7,25 milyar $'dan 30 Haziran 2026 itibarıyla 19,11 milyar $'a yükseldi. Q3 2026'da net faiz gideri bir yıl önceki 134 milyon $'a karşı 217 milyon $ oldu; uzun vadeli borç 30 Eylül itibarıyla 19,04 milyar $, kısa vadeli borçlanmalar ise 3,99 milyar $ seviyesindeydi.
Yapay Zekâ Elektrik Sözleşmeleri: Neler İmzalandı ve Ne Zaman Başlıyor?
Constellation'ın teknoloji şirketleriyle yaptığı anlaşmalar talep tezini destekliyor, ancak bunlar farklı türde anlaşmalar ve farklı zamanlarda başlıyor. Taslak bunlardan dördünü listelemişti. Zaman çizelgesi açısından iki şirket duyurusu daha önemli:
| Karşı taraf ve duyuru | İmzalanan | Katkının başlayacağı zaman |
|---|---|---|
| Microsoft, 20 Eylül 2024 | Three Mile Island 1 No'lu Ünite'nin Crane Clean Energy Center olarak yeniden başlatılmasını destekleyen 20 yıllık PPA (elektrik alım anlaşması), yaklaşık 835 MW | Şirket, Crane'in 2027'de hizmete hazır olmasını bekliyor |
| Meta, 3 Haziran 2025 | Clinton Clean Energy Center'ın tüm çıktısı (1.121 MW) için 20 yıllık PPA ve 30 MW'lık kapasite artışı (uprate) | Teslimatlar Haziran 2027'de başlıyor |
| Walmart ve diğerleri, Q2 2026 | 15 ila 20 yıllık yaklaşık 920 MW nükleer PPA; bunun 176 MW'ı Walmart ile ve Dresden'de 30 MW'lık kapasite artışına imkân veriyor | Sözleşmeler 2029 ile 2032 arasında başlıyor |
| Amazon, 30 Eylül 2026 | Calvert Cliffs'te 190 MW'lık kapasite artışı dahil 690 MW için 20 yıllık anlaşma; 3 milyar $'ı aşan yatırım | Yeni kapasite 2030 ile 2032 arasında devreye giriyor |
| Google, 6 Ekim 2026 | 11 ünitedeki kapasite artışlarından gelecek 890 MW yeni kapasite için 20 yıllık PPA; 4,3 milyar $'ı aşan yatırım; ayrıca mevcut PJM filosundan 2.700 MW için ayrı bir 15 yıllık tedarik anlaşması | İlk kapasite artışı 2028'e kadar bekleniyor |
| ABD Enerji Bakanlığı (DOE), 27 Ekim 2026 | Seçili santrallerdeki kapasite artışları için 5 milyar $'a kadar koşullu kredi taahhüdü; 30 yıl vade, benzer vadeli Hazine tahvillerinin %0,375 üzerinde faiz | Kesin değil; bir kredi sözleşmesine bağlı |
| İlk Peak+ müşterisi (adı açıklanmadı), Q3 2026 raporu | Mevcut nükleer filodan ünite bazlı 270 MW enerji, kapasite ve sertifikalar için 20 yıllık anlaşma | 2028'de başlıyor |
Kaynaklar: Constellation basın bültenleri ve kâr açıklamaları; Amazon, Google ve DOE taahhüdüne ilişkin şirket duyuruları. Meta kapasite rakamı 3 Haziran 2025 tarihli duyurudan alınmıştır.
Kapasite rakamları yeni arz olarak basitçe toplanamaz. Clinton'ın 1.121 MW'ı ve Amazon sözleşmesinin büyük kısmı, uzun vadeli fiyatla satılan mevcut üretimdir. Gerçekten yeni megavatlar kapasite artışlarıdır: Google için 890 MW, Amazon için 190 MW ve Clinton ile Dresden'de 30'ar MW. Constellation'ın kendisi Google ve Amazon programlarını yaklaşık 1.080 MW için 7 milyar $'ı aşan yatırım olarak tanımlıyor.
Q3 sunumu, sözleşmeye bağlanmış kapasite artışlarını yaklaşık 4,3 milyar $ proje maliyetiyle 1.165 MW olarak veriyor; bunun yaklaşık 3,0 milyar $'ı 2028–2032 dönemi için ek büyüme yatırımı, 1,3 milyar $'ı ise 2026–2027 yatırım beklentisinin içinde. Sunum, DOE kredisi kesinleşirse yılda vergi öncesi yaklaşık 40 milyon $ tasarruf sağlanabileceğini örnekliyor.
Bu sözleşmelerin hiçbiri Q3 2026 sonuçlarını açıklamıyor. Amazon anlaşması çeyreğin son günü, Google anlaşması ise çeyrek bittikten sonra duyuruldu; Clinton'dan Meta'ya teslimatlar Haziran 2027'de başlıyor ve kapasite artışlarından gelecek yeni kapasite 2028'den itibaren devreye giriyor. Konferans görüşmesinde faydalı açıklamalar maliyet ve zamanlamayla ilgili olacak: 7 milyar $'ı aşan tutarın zamana nasıl yayılacağı, DOE kredisi kesinleşirse finansman maliyetlerini ne kadar düşürebileceği ve Google ile yapılan 2.700 MW'lık tedarik anlaşmasının kapasite artışlarından önce kârı değiştirip değiştirmeyeceği.
Hissenin tepkisi, piyasanın manşet anlaşmaları ne kadar geride bıraktığını gösteriyor. CEG, Google duyurusunun yapıldığı 6 Ekim'de gün içinde 309,80 $'ı gördükten sonra %12,2 yükselişle 300,40 $'dan kapandı. 6 Kasım'a kadar bu kapanışın %16,8 altına düştü. 9 Kasım'daki 276,09 $'lık kapanış hâlâ bunun %8,1 altındaydı. Bu sözleşmelerin arkasındaki daha geniş nükleer ve uranyum işlemi için bkz. Nükleer ve Uranyum Hisseleri 2026: Yapay Zeka Elektrik Bahsi.
Crane'in İhtiyacı Yeni Bir Talep Hikâyesi Değil, Kilometre Taşı Güncellemesi
Microsoft anlaşması, adı Crane Clean Energy Center olarak değiştirilen Three Mile Island 1 No'lu Ünite'nin yeniden başlatılmasını finanse ediyor. Constellation'ın proje sayfası, santralin 2027'de hizmete hazır olmasını beklediğini belirtiyor. Birkaç engel aşılmış durumda:
| Kilometre taşı | Durum | Kaynak |
|---|---|---|
| DOE kredi garantisi | 1 milyar $ onaylandı | Q4 2025 kâr açıklaması (24 Şubat 2026) |
| Şebeke bağlantısı | FERC, Eddystone 3 ve 4 No'lu Ünitelerden Capacity Interconnection Rights devrini onayladı | Q2 2026 kâr açıklaması |
| Yakıt | NRC bir yakıt lisansı değişikliğini onayladı | Q2 2026 kâr açıklaması |
| Yeniden hizmete giriş | 2027'de bekleniyor | Şirketin proje sayfası |
9 Kasım için sorular takvim ve maliyetle ilgili. Tarih hâlâ 2027 mi? Hangi onaylar kaldı? Yatırım tahmini değişti mi? Somut ilerleme içeren teyit edilmiş bir zaman çizelgesi, güvenilir elektriğe olan talebe dair genel bir açıklamadan daha değerli olur. Q3 kâr açıklaması Crane takvimini güncellemedi; Q3 10-Q, yeniden devreye almayı hâlâ NRC'nin güvenlik ve çevre incelemesi dahil düzenleyici onaylara bağlı olarak tanımlıyor.
PJM Kıtlık Tezini Destekliyor, Ama Sınırlarıyla
13 eyalet ve Washington D.C.'nin şebeke operatörü olan PJM, Constellation'ın Orta Atlantik ve Orta Batı santrallerinin aldığı fiyatın büyük bölümünü belirleyen kapasite piyasası ihalesini yürütüyor. PJM, 14 Temmuz 2026'da 2028/2029 Base Residual Auction sonuçlarını açıkladı:
| Ölçüt | 2028/2029 ihalesi |
|---|---|
| Takas fiyatı | 325 $/MW-day; FERC onaylı tavan, önceki ihaledeki 333,44 $'ın %2,5 altında |
| Güvenilirlik gereksinimine göre açık | 6.831 MW |
| Toplam takas değeri | 16,4 milyar $ |
| Önceki ihaledeki açık (2027/2028) | Yaklaşık 6.500 MW |
Kaynak: PJM Inside Lines, 14 Temmuz 2026.
Sıkışık bir şebeke sınırsız fiyat artışı potansiyeli anlamına gelmez. Fiyat tavana ulaştı ve tavan geçen yılkinden daha düşük. FERC'in 29 Eylül'de orijinal planı büyük ölçüde kabul edip beş ay süreyle askıya almasının ardından PJM, 29 Ekim'de FERC'e değiştirilmiş bir Reliability Backstop Procurement (acil durum kapasite tedariki) önerisi sundu. Değiştirilmiş plan, teklif penceresini 1 Mart 2027'de açıp 28 Mart'ta kapatıyor. 15 yıla kadar kaynak arıyor ve azami ödeme isteği MW ağırlıklı ortalama 555 $/MW-day'e eşit. Maliyetler açığa yol açan büyük tüketicilere yansıtılacak ve ikili sözleşmelerle zaten karşılanan megavatlar hedeften düşülecek.
Bu, Constellation'ın kayıtlara geçmiş geliri değil, önerilen bir tedarik süreci. CEG için sorular pratik: Hangi varlıklar uygun, Google'ınki gibi ikili anlaşmalar kapsamında ne kadar kapasite zaten taahhüt edilmiş ve hangi teslimat yılları önemli? Manşetteki ihale fiyatını tüm filoyla çarpmak bir kâr rakamı vermez. Yine de Q3 açıklaması daha yüksek piyasa fiyatlarının sonuçlara yansıdığını gösteriyor: PJM kapasite referans fiyatı Q3 2026'da bir yıl önceki 269,92 $'a karşı 329,17 $/MW-day, PJM West enerji referans fiyatı ise ortalama 46,77 $'a karşı 69,97 $/MWh oldu. Bölgedeki daha geniş yapay zekâ elektrik darboğazı için bkz. NextEra-Dominion 2026 Anlaşması: 110 GW AI Darboğazı.
Nakit Akış Tablosu, Düzeltilmiş EPS'in Karşı Ağırlığı
İlk yarı 10-Q, büyüme hikâyesine daha az tanıtım odaklı bir bakış sunuyor.
| Ölçüt (30 Haziran'da sona eren altı ay) | H1 2025 | H1 2026 |
|---|---|---|
| Net kâr (konsolide, kontrol gücü olmayan paylar dahil) | 962 mn $ | 2.111 mn $ |
| İşletme faaliyetlerinden net nakit | 1.584 mn $ | 1.553 mn $ |
| Sermaye harcaması | 1.573 mn $ | 2.521 mn $ |
| İşletme nakit akışı eksi sermaye harcaması (bizim hesaplamamız) | +11 mn $ | −968 mn $ |
| Hisse geri alımları | 400 mn $ | 1.971 mn $ |
| Satın almalar, edinilen nakit düşülmüş | 0 $ | 2.537 mn $ |
| Dönem sonu nakit ve nakit benzerleri | 1.974 mn $ | 697 mn $ |
Kaynak: Constellation Energy Corporation konsolide nakit akış tablosu ve bilançosu, Q2 2026 Form 10-Q (XBRL); ayrı sunulan Generation iştiraki tablosu değil.
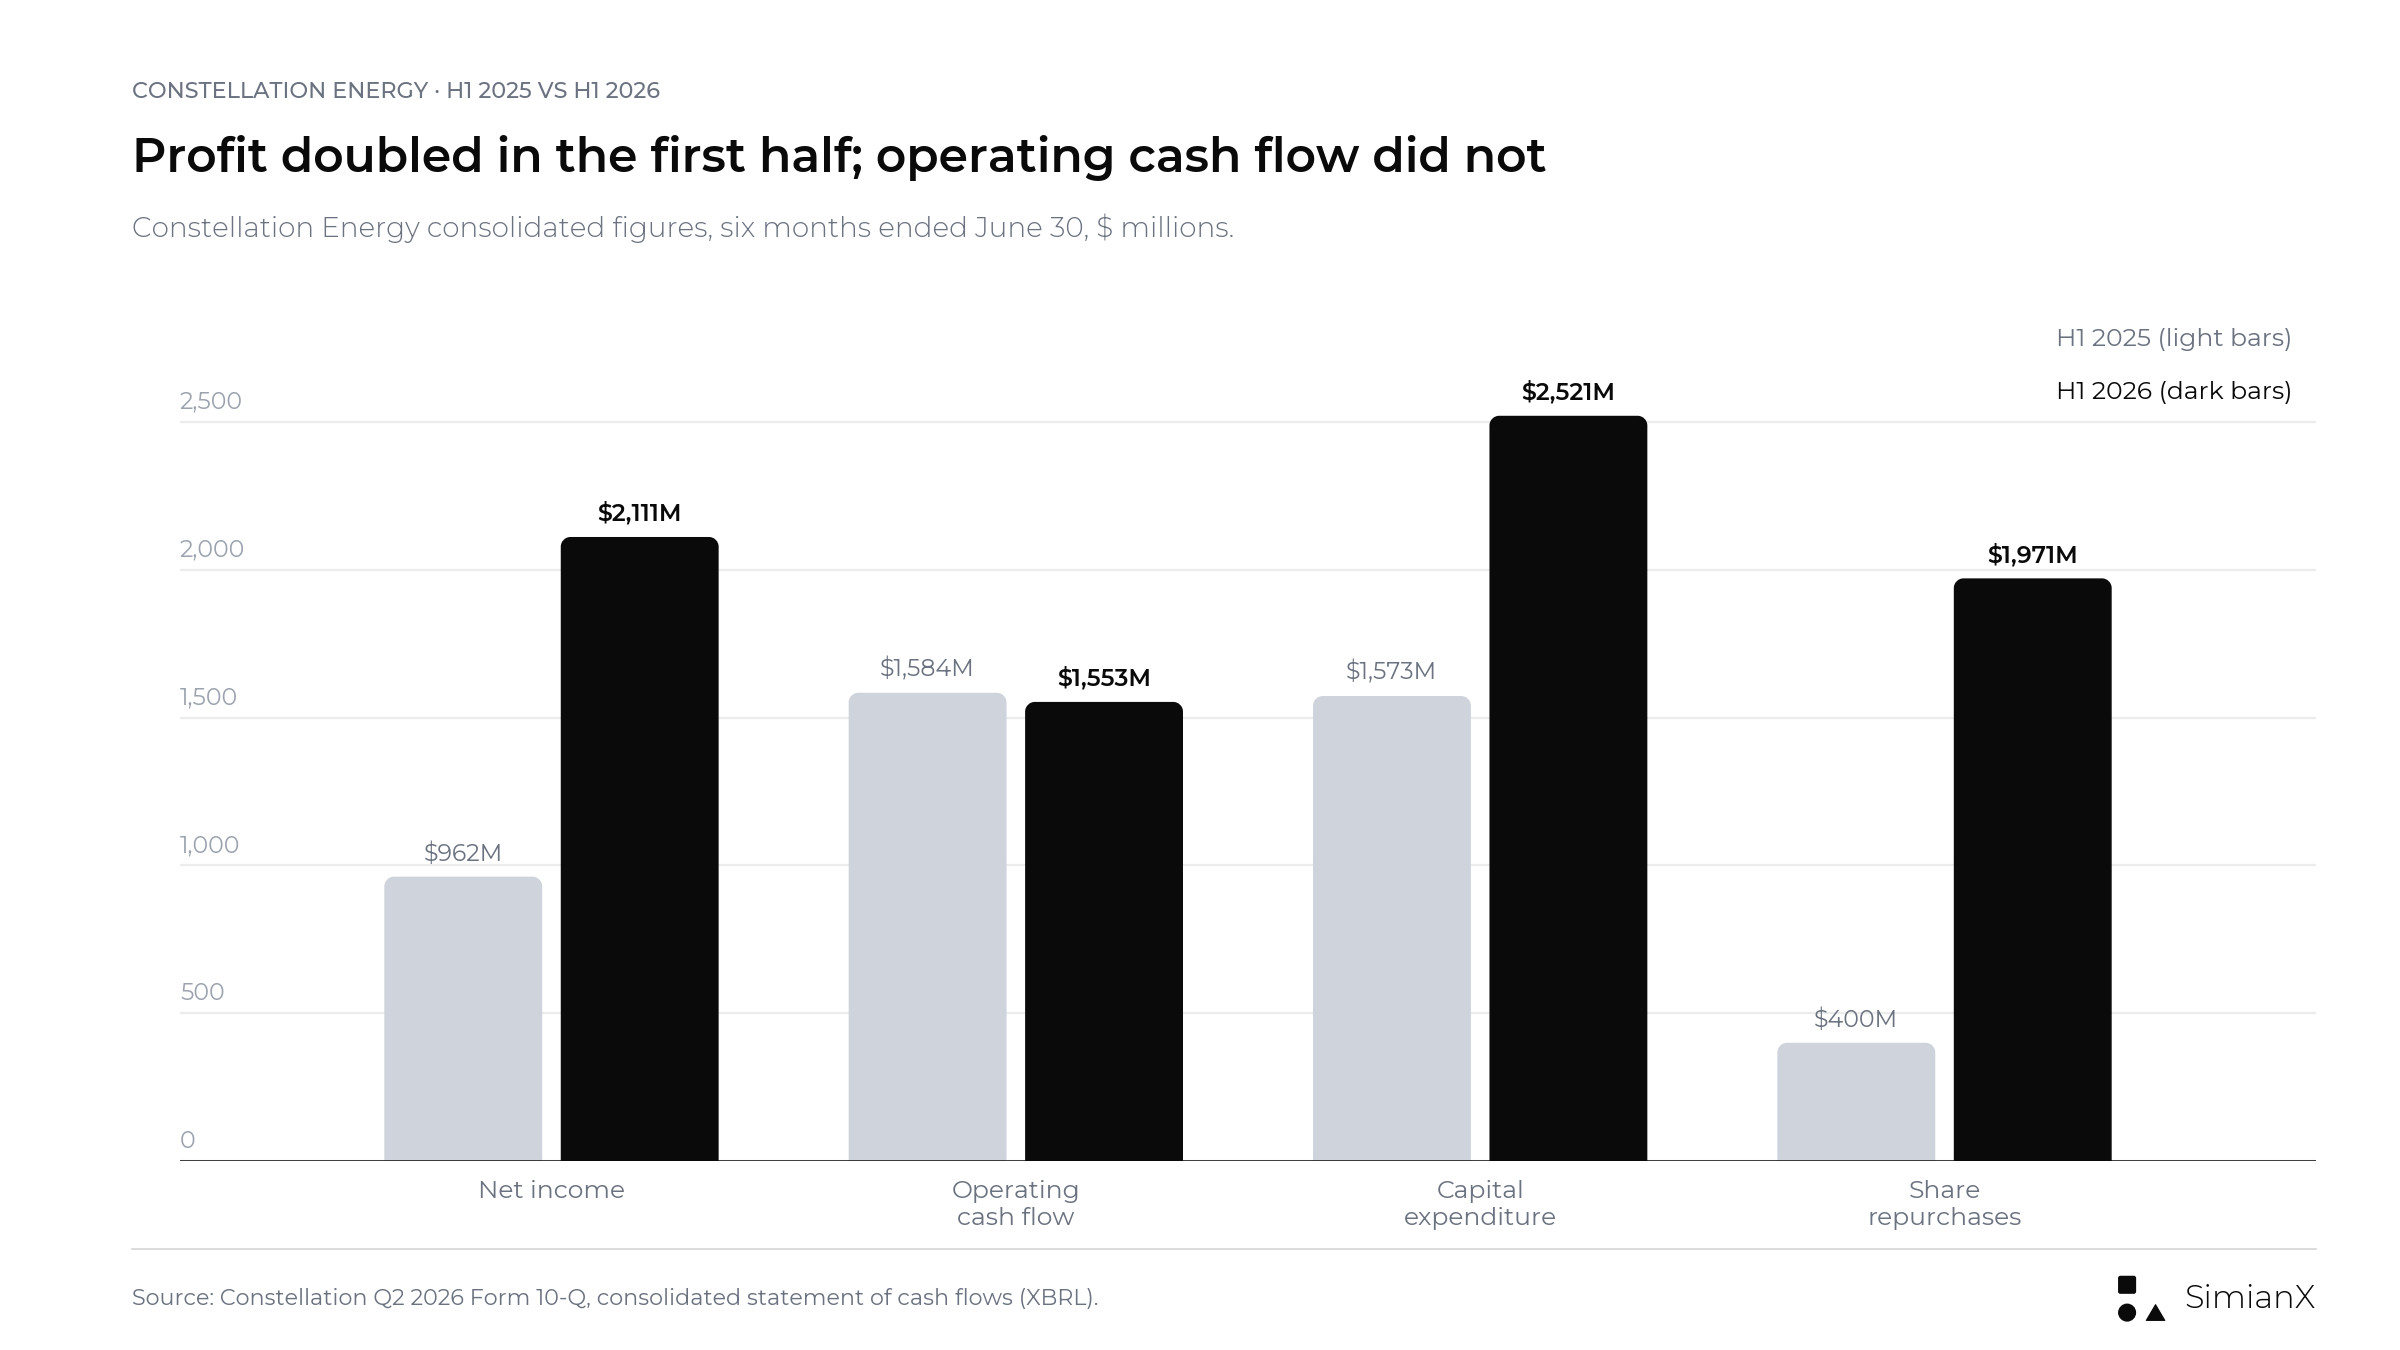
Net kâr 2026'nın ilk yarısında iki katından fazla arttı. İşletme nakit akışı biraz daha düşüktü; sermaye harcaması ve hisse geri alımları ise keskin biçimde yükseldi.
Bu, kâr kalitesinin zayıf olduğunu kanıtlamaz. İşletme sermayesi, teminat yatırımları ve hedge zamanlaması bir elektrik şirketinin işletme nakit akışını çeyrekten çeyreğe oynatır. Ancak daha yüksek muhasebe kârının henüz yatırım ve hissedar getirileri için daha fazla nakde dönüşmediği anlamına gelir. Sermaye harcaması, yaklaşık 2 milyar $'lık geri alım ve Calpine nakit ödemesinin aynı yarıyıla denk gelmesiyle nakit, 2025 sonundaki 3,64 milyar $'dan 697 milyon $'a geriledi.
Q3 açıklamasındaki dokuz aylık rakamlar, üçüncü çeyreğin bu açığın büyük kısmını kapattığını gösteriyor:
| Ölçüt (30 Eylül'de sona eren dokuz ay) | 2025 | 2026 |
|---|---|---|
| İşletme faaliyetlerinden net nakit | 3.432 mn $ | 4.979 mn $ |
| Sermaye harcaması | 1.963 mn $ | 3.461 mn $ |
| İşletme nakit akışı eksi sermaye harcaması (bizim hesaplamamız) | +1.469 mn $ | +1.518 mn $ |
| Hisse geri alımları | 400 mn $ | 3.001 mn $ |
| Dönem sonu nakit ve nakit benzerleri | 4.091 mn $ (kısıtlı nakit dahil) | 603 mn $ (kısıtlı nakit dahil 1.009 mn $) |
Kaynak: Constellation Q3 2026 kâr açıklaması, konsolide nakit akış tablosu ve bilanço. Yalnızca Q3'e ait rakamlar çıkarma yoluyla bulunmuştur (bizim hesaplamamız): işletme nakit akışı yaklaşık 3,43 milyar $, sermaye harcaması yaklaşık 0,94 milyar $, geri alımlar yaklaşık 1,03 milyar $.
Q3 için izlenmesi gereken karşılaştırma, işletme nakit akışının sermaye harcaması, proje taahhütleri, geri alımlar ve faize göre durumuydu. Çeyrekteki yaklaşık 3,4 milyar $'lık işletme nakit akışı sermaye harcamasını ve geri alımları karşıladı, ancak şirket kısa vadeli borçlanmaya yaslandıkça eldeki nakit azalmaya devam etti. Şirketin kendi nakit akışı ölçütleri faydalı olabilir, ancak bunlardan neyin hariç tutulduğu görünür olmalı. Bu sözleşmelerin diğer tarafındaki şirketlerin elektrik altyapısı yatırımını nasıl finanse ettiği için bkz. AI capex 2026: Big Tech nakit akışının %96'sını harcıyor.
Hisse Geri Alımları Finansman İhtiyacıyla Birlikte Değerlendirilmeli
Constellation, 31 Mart görünümünde toplam kullanılabilir hisse geri alım yetkisini 5,0 milyar $'a çıkardı ve 2026 için 3,9 milyar $'lık büyüme odaklı sermaye harcaması belirledi. Q2 sunumuna kadar yıl içinde geri alımlara yaklaşık 2,2 milyar $ kullanılmıştı.
Geri alımlar, hisse sayısını azaltarak hisse başı kârı artırır ve bu fayda gerçektir. Ancak bunun kapasite artışı programları, Crane'in yeniden başlatılması ve artan faiz yüküyle birlikte tartılması gerekir. Konferans görüşmesinde faydalı bir yanıt, nakdin kullanım alanlarını önceliğe göre sıralar:
- Filonun güvenilirliğini korumak.
- Sözleşmeye bağlanmış projeleri finanse etmek.
- Bilançoyu ve kredi notlarını korumak.
- Hissedarlara sermaye iadesi yapmak.
Q3 sunumu rakamları güncelliyor: 2026'da şimdiye kadar yaklaşık 3,0 milyar $'lık, yaklaşık 11 milyon hisselik geri alım yapıldı ve yaklaşık 2,0 milyar $'lık yetki kaldı. Sunum ayrıca şirketin kendi non-GAAP ölçütü olan Base EPS'te 2026'dan 2029'a yıllık %20'nin üzerinde büyüme hedefini teyit ediyor.
Rapora Girerken CEG Hissesi
| Ölçüt | Değer |
|---|---|
| Kapanış, 6 Kasım 2026 | 249,95 $ |
| Rekor kapanış | 403,95 $ (15 Ekim 2025); şu an %38,1 altında |
| 52 haftalık en düşük kapanış | 236,50 $ (1 Temmuz 2026) |
| Q2 raporundan bu yana (6 Ağustos kapanışı 261,10 $) | %−4,3 |
| Google anlaşması günü, 6 Ekim 2026 | %+12,2 ile 300,40 $ (gün içi en yüksek 309,80 $) |
| 6 Ekim kapanışından bu yana | %−16,8 |
| Rapor öncesi hafta | 4 Kasım'da %−6,7, 5 Kasım'da %−2,5, 6 Kasım'da %+4,3 |
Kaynak: Günlük kapanışlar, Polygon.io; Cboe resmi kapanışlarıyla karşılaştırılmıştır.
9 Kasım: CEG Hissesi Q3 Sonuçlarına Nasıl Tepki Verdi
| ABD seansı | CEG kapanışı | Günlük değişim | SPY günlük değişim |
|---|---|---|---|
| 4 Kasım 2026 | 245,72 $ | %−6,7 | %+1,7 |
| 5 Kasım 2026 | 239,65 $ | %−2,5 | %−4,4 |
| 6 Kasım 2026 | 249,95 $ | %+4,3 | %+0,3 |
| 9 Kasım 2026 (rapor günü) | 276,09 $ | %+10,5 | %+2,4 |
Kaynak: Polygon.io günlük kapanışları; 9 Kasım kapanışı Yahoo Finance ile karşılaştırılmıştır. Değişimler bizim hesaplamamızdır.
Bu fiyatlardan yaptığımız hesaplamalar:
- Rapor günü hareketi: 276,09 $ ÷ 249,95 $ − 1 = %+10,5; SPY'de %+2,4.
- Gün içi seyir: CEG 260,40 $'dan (%+4,2) açıldı, önceki kapanışın altında 247,00 $'a kadar indi, 277,66 $'a kadar çıktı ve günün zirvesine yakın kapandı.
- Q2 raporu günündeki 261,10 $'lık kapanışa göre (6 Ağustos): %+5,7.
- 403,95 $'lık rekor kapanışa göre (15 Ekim 2025): yaklaşık %31,7 altında.
- Yılbaşından bu yana: 2025 yıl sonu kapanışı olan 353,27 $'dan %−21,8; SPY'de %+10,4.
Bağımsız elektrik üreticileri grubunun tamamı aynı gün yükseldi: Vistra (VST) %+7,3, Talen Energy (TLN) %+7,2 ve NRG Energy (NRG) %+10,3. Dolayısıyla CEG'nin hareketinin bir kısmı yalnızca rapora verilen bir tepki değil, sektör genelindeydi.
Constellation yalnız değil. Bağımsız elektrik üreticileri grubunun tamamı 2026'da piyasanın gerisinde kaldı:
Aşağıdaki yılbaşından bu yana performans tablosu rapordan önce, 6 Kasım'a kadar olan verilerle hazırlandı.
| Hisse | 2026 yılbaşından bu yana (6 Kasım'a kadar) |
|---|---|
| Constellation Energy (CEG) | %−29,2 |
| Vistra (VST) | %−22,6 |
| Talen Energy (TLN) | %−9,7 |
| NRG Energy (NRG) | %−44,6 |
| S&P 500 ETF'i (SPY) | %+7,8 |
Kaynak: Polygon.io günlük kapanışları, 31 Aralık 2025 – 6 Kasım 2026; bizim hesaplamamız.
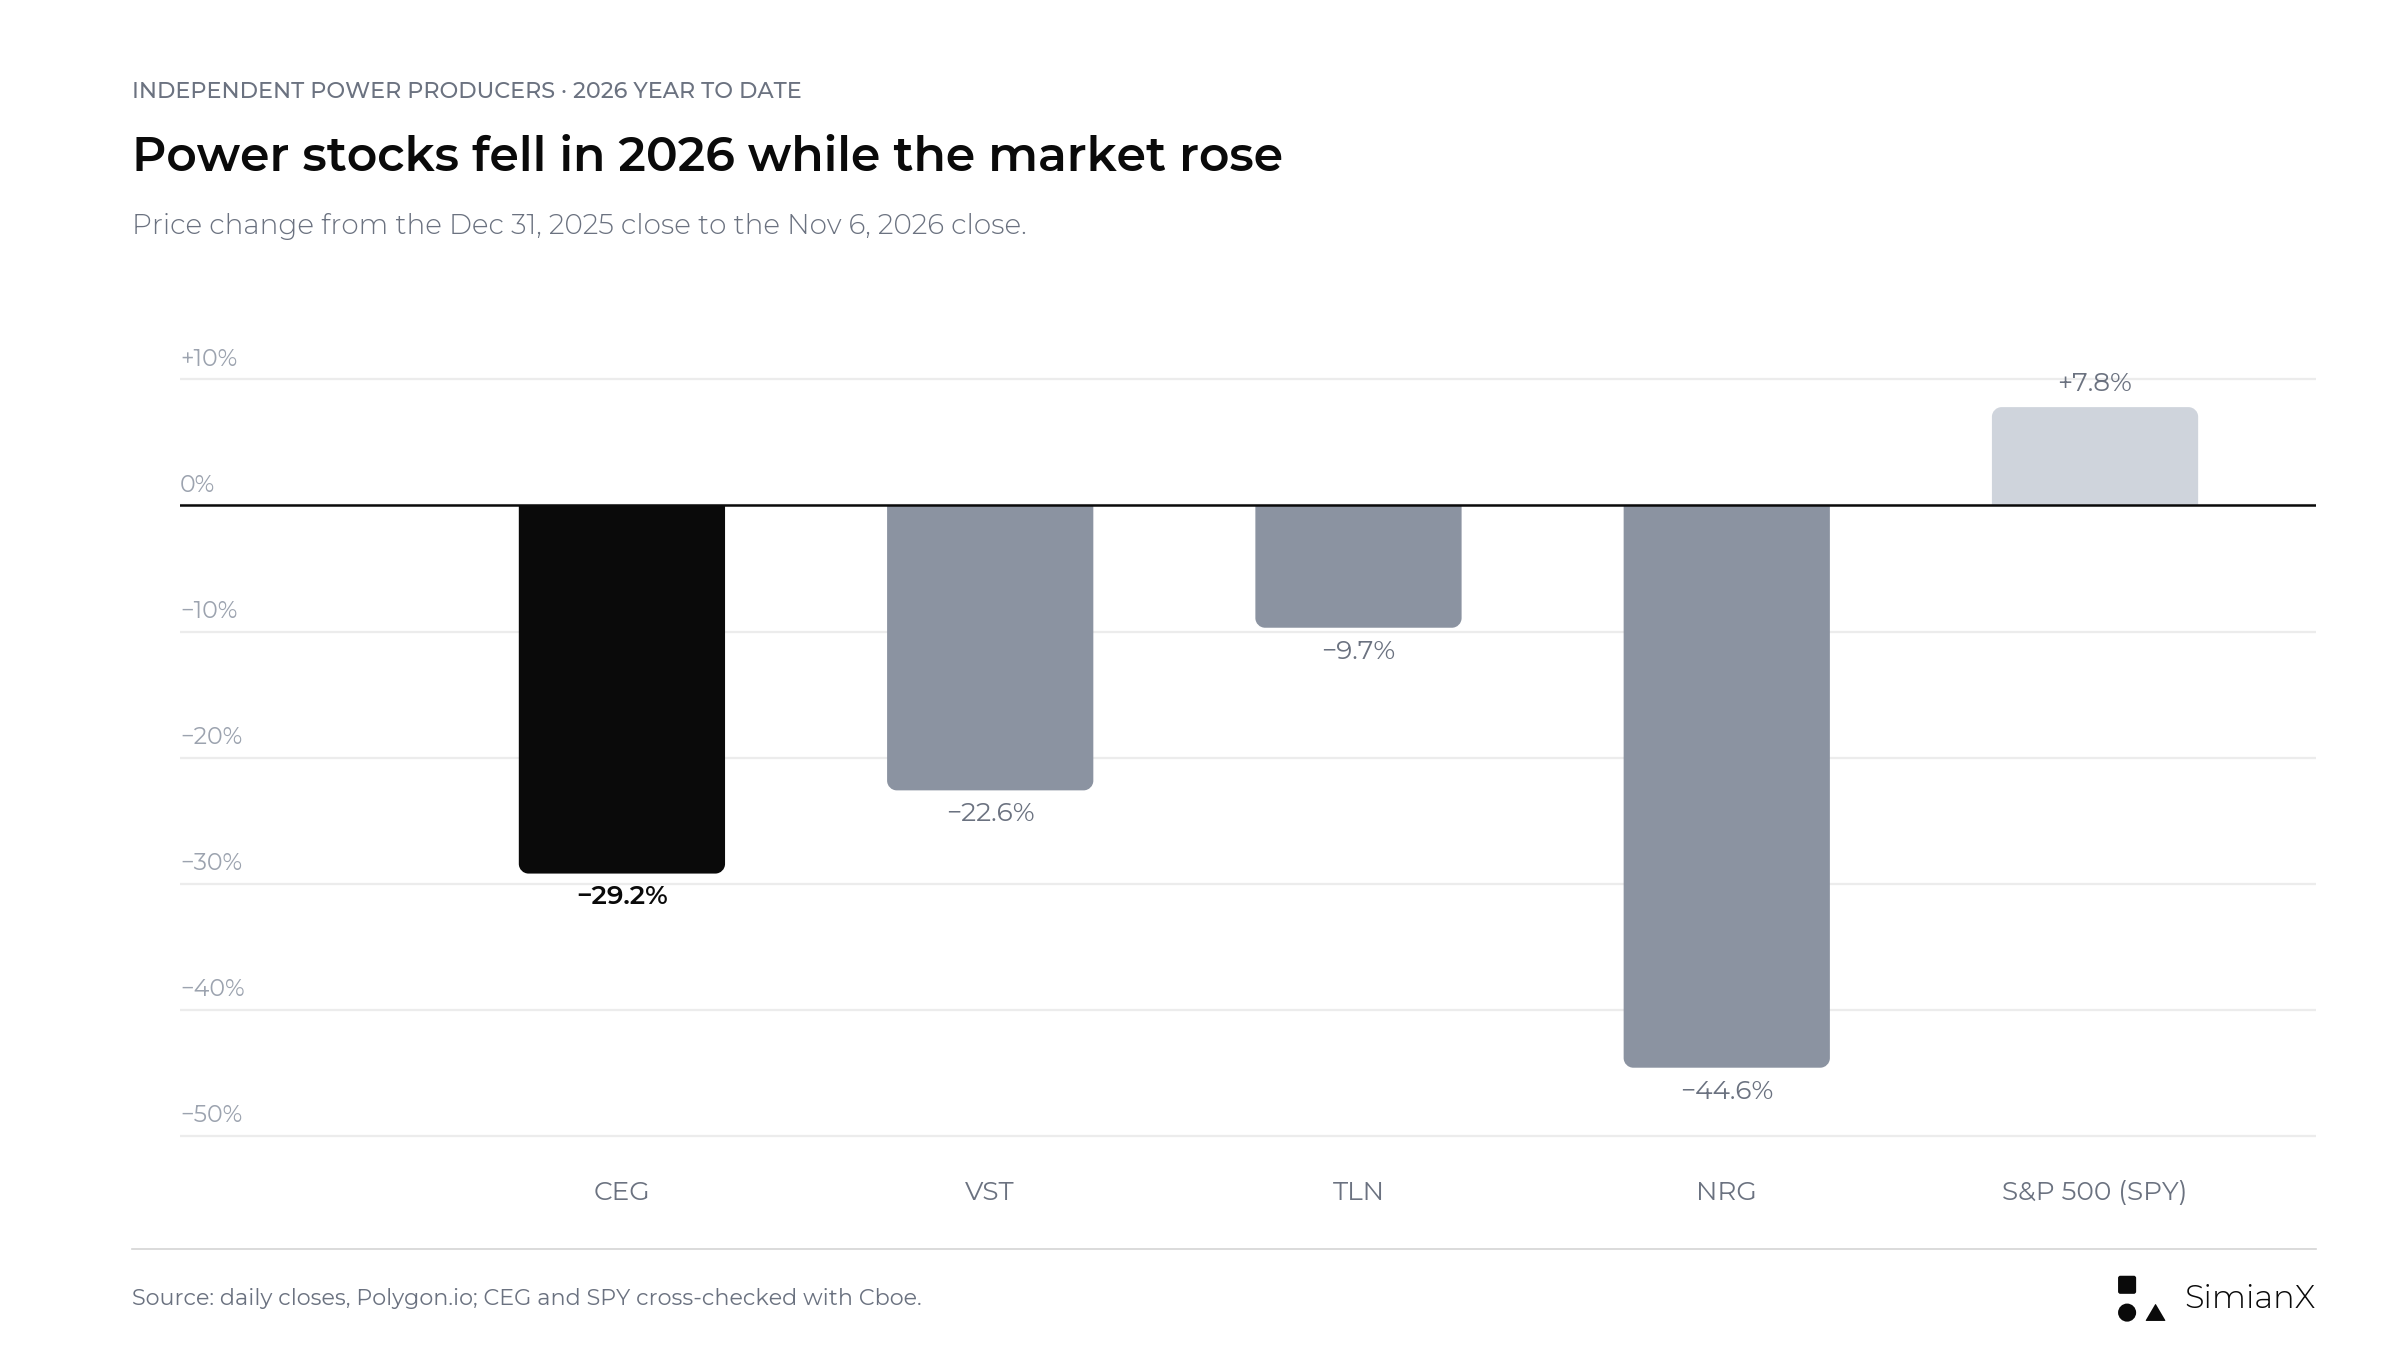
Düşüş sektör geneline yayılmış durumda; bu da şirket haberleri kadar değerleme ve elektrik fiyatı beklentilerine işaret ediyor.
Zacks, CEG'nin ileriye dönük 12 aylık kârın yaklaşık 18,7 katından işlem gördüğünü, bunun da 21,5 katlık sektör ortalamasının altında olduğunu belirtti. Vistra'yı içeren ilgili bir elektrik altyapısı işlemi için bkz. KKR Helix AI Altyapısı: NVDA, VST ve Veri Merkezi Enerjisi.
Bilanço Sonrası CEG Hissesi: 2022'den Bu Yana Tüm Tepkiler
Constellation sonuçlarını ABD piyasası açılmadan önce açıkladığı için aşağıdaki tepki, rapor günü kapanışının bir önceki kapanışa göre değişimidir.
| Açıklama tarihi | Çeyrek | Önceki kapanış | Rapor günü kapanışı | CEG değişimi | SPY değişimi |
|---|---|---|---|---|---|
| 12 Mayıs 2022 | Q1 2022 | 57,37 $ | 53,47 $ | %−6,8 | %−0,1 |
| 4 Ağustos 2022 | Q2 2022 | 67,17 $ | 67,46 $ | %+0,4 | %−0,1 |
| 8 Kasım 2022 | Q3 2022 | 93,50 $ | 87,54 $ | %−6,4 | %+0,5 |
| 16 Şubat 2023 | Q4 2022 | 86,01 $ | 85,63 $ | %−0,4 | %−1,4 |
| 4 Mayıs 2023 | Q1 2023 | 76,51 $ | 78,59 $ | %+2,7 | %−0,7 |
| 3 Ağustos 2023 | Q2 2023 | 95,55 $ | 101,14 $ | %+5,9 | %−0,3 |
| 6 Kasım 2023 | Q3 2023 | 117,07 $ | 124,73 $ | %+6,5 | %+0,2 |
| 27 Şubat 2024 | Q4 2023 | 133,22 $ | 155,76 $ | %+16,9 | %+0,2 |
| 9 Mayıs 2024 | Q1 2024 | 208,00 $ | 215,91 $ | %+3,8 | %+0,6 |
| 6 Ağustos 2024 | Q2 2024 | 169,97 $ | 181,04 $ | %+6,5 | %+0,9 |
| 4 Kasım 2024 | Q3 2024 | 258,10 $ | 225,95 $ | %−12,5 | %−0,2 |
| 18 Şubat 2025 | Q4 2024 | 317,30 $ | 325,60 $ | %+2,6 | %+0,3 |
| 6 Mayıs 2025 | Q1 2025 | 248,27 $ | 273,82 $ | %+10,3 | %−0,8 |
| 7 Ağustos 2025 | Q2 2025 | 338,46 $ | 336,41 $ | %−0,6 | %−0,1 |
| 7 Kasım 2025 | Q3 2025 | 351,30 $ | 358,39 $ | %+2,0 | %+0,1 |
| 24 Şubat 2026 | Q4 2025 | 293,80 $ | 312,64 $ | %+6,4 | %+0,7 |
| 11 Mayıs 2026 | Q1 2026 | 303,63 $ | 299,69 $ | %−1,3 | %+0,2 |
| 6 Ağustos 2026 | Q2 2026 | 265,12 $ | 261,10 $ | %−1,5 | %−0,2 |
| 9 Kasım 2026 | Q3 2026 | 249,95 $ | 276,09 $ | %+10,5 | %+2,4 |
Kaynak: Polygon.io günlük kapanışları, Cboe ile karşılaştırılmıştır; açıklama tarihleri Constellation'ın Form 8-K dosyalamalarından (Item 2.02). Değişimler bizim hesaplamamızdır.
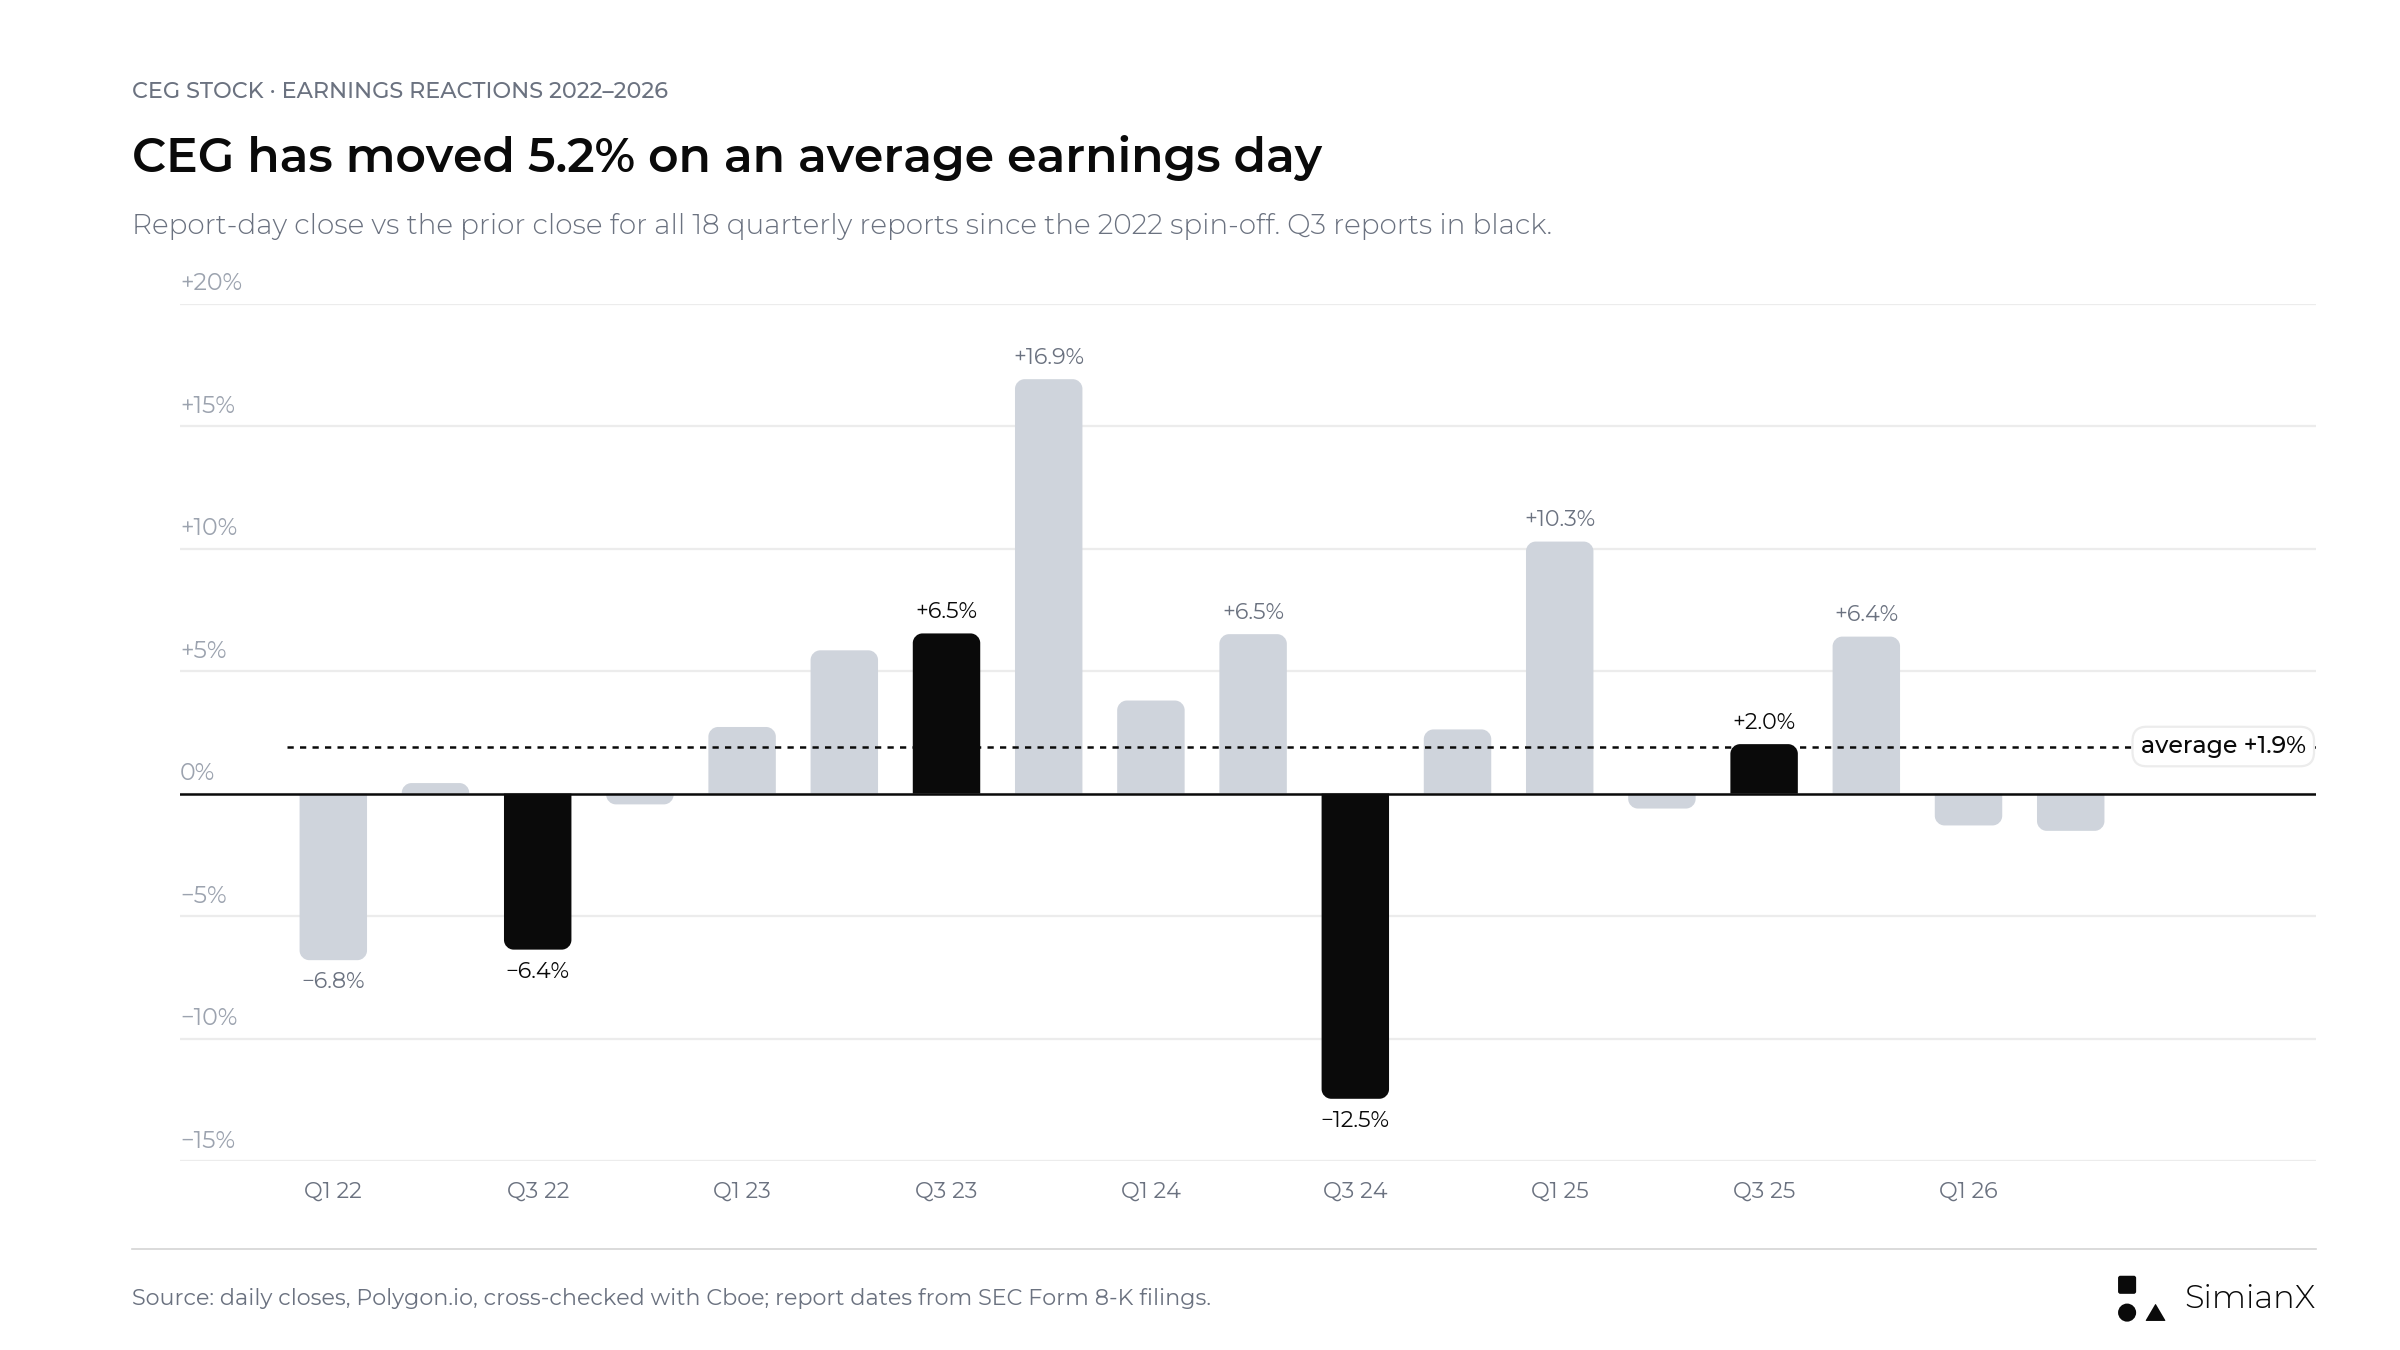
Q3 raporları siyahla gösterilmiştir. Grafik, Q3 2026 öncesindeki 18 raporu kapsıyor. En büyük hareketler Şubat 2024'teki %+16,9 ve Kasım 2024'teki %−12,5 oldu; 9 Kasım 2026'daki %+10,5 artık ikinci en büyük yükseliş.
Rakamlarla örüntü:
- 19 rapor, 12 yükseliş ve 7 düşüş. Ortalama hareket %+2,4, medyan %+2,6 (Q3 2026 öncesinde 18 raporda %+1,9 ve %+2,3).
- Tipik büyüklük: %5,5, her iki yönde (ortalama mutlak hareket); önceki değer %5,2.
- Q3 raporlarında artık üç yükseliş ve iki düşüş var; ortalama, bu rapordan önceki %−2,6'ya karşı yaklaşık %0,0. Ayrılıştan bu yana en kötü tepki bir Q3 raporunda geldi: Constellation'ın beklenti orta noktasını yükselttiği gün olan 4 Kasım 2024'te %−12,5.
- Son iki raporda gün içi kazançlar eridi. Mayıs 2026'da hisse %3,8 yukarıda açılıp %1,3 aşağıda kapandı. Ağustos 2026'da, beklentinin yükseltildiği gün, %4,8 yukarıda açılıp %1,5 aşağıda kapandı. 9 Kasım'da bu örüntü bozuldu: CEG %4,2 yukarıda açıldı ve %10,5 yukarıda kapandı.
Yükseltilen ya da daraltılan bir aralık, daha yüksek bir kapanışı garanti etmedi. Piyasa, manşetteki beklenti aşımından çok kârın kalitesine ve öngörülebilirliğine tepki verme eğiliminde oldu. Q3 2026'da ikisini birden aldı: büyük bir beklenti aşımı ve yeni alt ucu eski üst uca eşit olan bir aralık.
Raporu Olumlu, Karışık veya Olumsuz Kılacak Unsurlar Neler?
Bunlar tahmin değil, niteliksel çerçevelerdir.
| Senaryo | Açıklamada ve konferans görüşmesinde kanıtlar | Yorum |
|---|---|---|
| Olumlu (yükseliş senaryosu) | Q3'ün 3,90 $ civarında veya üzerinde olması, %95 civarında bir nükleer kapasite faktörü, 12,00 $ veya üzerinde daraltılmış bir aralık, net kapasite artışı maliyetleri ve zamanlaması | Büyüme daha görünür ve finanse edilebilir hâle geliyor |
| Karışık | EPS beklentiyi aşıyor ama hisse sayısı veya tek seferlik marjlar sayesinde; nakit akışı ya da proje ayrıntıları belirsiz kalıyor | Manşet rakam, kesinlikten daha hızlı iyileşiyor |
| Olumsuz (düşüş senaryosu) | Aralığın 11,50 $'a doğru kısılması, süren duruş baskısı, beklenenden yüksek faiz veya Calpine entegrasyon maliyetleri | Uygulama ve finansman riski talep iyimserliğine ağır basıyor |
Güçlü bir rapor için yeni bir hiper ölçekli bulut şirketi (hyperscaler) anlaşması gerekmiyor. Güvenilir operasyonlar ve hâlihazırda imzalanmış taahhütlerden disiplinli getiriler, ekonomik koşulları açıklanmamış bir başka büyük anlaşmadan daha değerli olabilir. Aynı şekilde, beklentinin altında kalan bir çeyreğin de teşhis edilmesi gerekir: Yakıt değişimi zamanlaması ve geçici duruşlar, uzun vadede daha düşük bir kâr patikasından farklıdır.
Rapor nasıl bir puan aldı: Q3, 3,90 $'ın çok üzerinde geldi, nükleer kapasite faktörü %97,2 oldu ve aralık 12,00 $'ın üzerinde daraltıldı; bu tablo olumlu sütunla örtüşüyor. Kapasite artışlarının maliyeti ve takvimi de netleştirildi. Karışık sütundaki çekinceler kısmen geçerliliğini koruyor: Yükseltme, oynak bir piyasadaki ticari performans fazlasına bağlandı ve şirketin kendi kâr çerçevesi bunu temel kâr değil "enhanced" (ek) kâr olarak sınıflandırıyor; faiz gideri arttı ve eldeki nakit azalmaya devam etti.
Q3 2026 Kontrol Listesi: Her Madde Nasıl Sonuçlandı
- Düzeltilmiş faaliyet EPS 3,90 $'a karşı: 5,06 $. Açıklama Calpine'ı, ticari performansı ve kapasite gelirini gösteriyor, ayrı bir Calpine rakamı vermiyor; hisse sayısı (354 milyon) belirleyici etken değildi.
- Tüm yıl beklentisi 11,50–12,50 $'a karşı: orta nokta yükseltildi ve 12,50–12,80 $'a daraltıldı, orta nokta 12,65 $.
- Nükleer kapasite faktörü Q3 2025'teki %96,8'e karşı: %97,2; 20 yakıt değişimi ve altı yakıt değişimi dışı duruş günü.
- Calpine: Q3'te 38.387 GWh üretim, düzeltilmiş kârın dışında tutulan vergi sonrası 73 milyon $ birleşme ve entegrasyon maliyeti ve Brazos Valley satışı Ekim'de tamamlandı (10-Q).
- Faiz gideri Q3 2025'teki 134 milyon $'a karşı: 217 milyon $.
- Nakit: dokuz aylık işletme nakit akışı 4,98 milyar $, sermaye harcaması 3,46 milyar $, geri alımlar 3,00 milyar $.
- Projeler: açıklamada yeni bir Crane takvimi yok; kapasite artışları 1.165 MW ve yaklaşık 4,3 milyar $ olarak verildi; DOE kredisi hâlâ koşullu.
- PJM: açıklamada acil durum kapasite tedariki güncellemesi yok; mevcut nükleer filodan 2028'de başlayacak yeni bir 270 MW'lık Peak+ anlaşması.
Sıkça Sorulan Sorular
Constellation Energy Q3 2026 kârını ne zaman açıkladı?
9 Kasım 2026 Pazartesi günü, ABD piyasası açılmadan önce. Açıklama SEC'e bir Form 8-K'nin Exhibit 99.1 eki olarak sunuldu ve konferans görüşmesi ABD Doğu saatiyle 09.00'da yapıldı.
Constellation Energy Q3 2026 kâr beklentilerini aştı mı?
Evet. Düzeltilmiş faaliyet EPS'i, 3,90 $'lık Zacks konsensüsüne (5 Kasım 2026 itibarıyla) karşı 5,06 $ oldu; bu %29,7'lik bir aşım ve Q3 2025'teki 3,04 $'ın üzerinde. Gelir, 8,72 milyar $'lık konsensüse karşı 9,55 milyar $ oldu. GAAP net kârı hisse başına 5,19 $ idi.
Constellation'ın 2026 beklentisi nedir?
9 Kasım 2026'da belirlenen, hisse başına 12,50 $ ile 12,80 $ arasında düzeltilmiş faaliyet kârı. Aralık 31 Mart'ta 11,00 $ ile 12,00 $, 6 Ağustos'tan sonra 11,50 $ ile 12,50 $ idi. Dokuz aylık düzeltilmiş EPS 10,35 $; bu, dördüncü çeyrek için kabaca 2,15 $ ile 2,45 $ arasını ima ediyor.
CEG hissesi 9 Kasım 2026'da neden sıçradı?
Düzeltilmiş EPS konsensüsü yaklaşık %30 aştı, tüm yıl aralığı önceki üst ucun üzerine çıktı ve nükleer üretim güçlüydü. CEG, SPY'nin %2,4 ve diğer bağımsız elektrik üreticilerinin %7 ile %10 arasında yükseldiği bir günde %10,5 artışla 276,09 $'dan kapandı.
CEG hissesi bilançolara genellikle nasıl tepki veriyor?
2022'den bu yana 19 raporda hisse, rapor gününde 12 kez yükseldi ve 7 kez düştü. Ortalama mutlak hareket %5,5 oldu. Mayıs ve Ağustos 2026 raporlarında hisse yukarıda açılıp aşağıda kapandı; Kasım 2026 raporunda ise %4,2 yukarıda açılıp %10,5 yukarıda kapandı.
Calpine, 2025 ile karşılaştırmaları neden zorlaştırıyor?
Satın alma 7 Ocak 2026'da tamamlandı ve yaklaşık 23 GW, 50 milyon hisse ve yaklaşık 12,6 milyar $'lık üstlenilen borç ekledi. 2026'daki gelir ve kâr büyümesi, satın alınan katkı ile orijinal işin performansını birbirine karıştırıyor. Brazos Valley satışı Ekim 2026'da tamamlandı; beş PJM santralinin 5,0 milyar $'a satışının ise yıl sonuna kadar tamamlanması bekleniyor.
Google ve Amazon anlaşmaları Q3 2026 kârına katkı sağlıyor mu?
Hayır. Amazon anlaşması çeyreğin son günü olan 30 Eylül'de, Google anlaşması ise 6 Ekim'de duyuruldu. Kapasite artışlarından gelecek yeni kapasite 2028'den itibaren devreye girecek; Clinton'dan Meta'ya teslimatlar ise Haziran 2027'de başlıyor. Anlaşmalar uzun vadeli gelir görünürlüğünü iyileştiriyor, ancak önce 7 milyar $'ı aşan yatırım gerektiriyor.
Sonuç: Net Bir Aşım ve Daha Yüksek Beklenti; Sıradaki Sınav Finansman
Constellation'ın Q3 2026 raporu, rapor öncesi sınavın en güçlü versiyonunu geçti: 3,90 $ beklentiye karşı 5,06 $ düzeltilmiş EPS, %97,2 nükleer kapasite faktörü ve tamamı bu sayfanın çıta olarak belirlediği 12,00 $'lık orta noktanın üzerinde kalan, 12,50–12,80 $'a daraltılmış bir 2026 aralığı.
Teknoloji şirketlerinin günün her saati elektrik isteyip istemediği artık soru değil; Microsoft, Meta, Amazon ve Google sözleşmeleri bunu yanıtlıyor. Şimdi önemli olan, entegrasyon, finansman, duruş riski ve çok yıllık yatırım programından sonra hissedarlara ne kadar değer kaldığı. Rapor öncesinde, hisse bu yıl %29 düşmüşken ve piyasa aralığın üst yarısından şüphe ederken, beklenti satırının çeyreklik rakamdan daha önemli olması muhtemeldi. İkisi de güçlü geldi ve CEG %10,5 yükseldi. Şimdi açık sorular şunlar: Yükseltmenin ne kadarı oynak ticari marjlardan geliyor, dördüncü çeyrek yaklaşık 2,30 $ getirecek mi ve eldeki nakit 603 milyon $'a inmişken kapasite artışı programı, Rhode Island alımı ve geri alımlar nasıl finanse edilecek?
Bundan sonra Q4 sonucunu ima edilen 2,15 $ ile 2,45 $ aralığına göre, PJM varlık satışının tamamlanmasını, nükleer kullanılabilirliği ve nakit ihtiyacını izleyin. Ardından yeni bilgilerin gelecekteki getirileri daha görünür kılıp kılmadığını değerlendirin. Rapordan sonra hisseyi ve dosyalamalarını takip etmek için CEG hisse sayfasını veya SimianX'in yapay zekâ destekli hisse analizini kullanın. Bu elektrik anlaşmalarının diğer tarafındaki bir başka hiper ölçekli şirket için bkz. Alphabet Serbest Nakit Akışı: Q3 2026 ve AI Yatırımı.
Bu makale finansal araştırmadır; kişiye özel yatırım tavsiyesi ya da menkul kıymet alım satımı için bir öneri değildir.
İlgili Okumalar
- Nükleer ve Uranyum Hisseleri 2026: Yapay Zeka Elektrik Bahsi
- KKR Helix AI Altyapısı: NVDA, VST ve Veri Merkezi Enerjisi
- NextEra-Dominion 2026 Anlaşması: 110 GW AI Darboğazı
- newcleo NWCL Hissesi: İlk Günden Sonra 8,145 $'dan 4,245 $'a
- AI capex 2026: Big Tech nakit akışının %96'sını harcıyor
- Alphabet Serbest Nakit Akışı: Q3 2026 ve AI Yatırımı
- Amazon Bilançosu: AWS Q2 2026'da %37 Büyüdü, Capex 54 Mlr $
- Caterpillar Hissesi 2026: AI Veri Merkezi Enerji Ticareti
Kaynaklar
- Constellation: Q3 2026 kâr açıklaması (Form 8-K, Exhibit 99.1), 9 Kasım 2026
- Constellation: Q3 2026 kâr sunumu (Form 8-K, Exhibit 99.2), 9 Kasım 2026
- Constellation: Q3 2026 sonuçlarını duyuran Form 8-K, 9 Kasım 2026
- Constellation: Q3 2026 Form 10-Q, 9 Kasım 2026
- Constellation Haber Merkezi: Constellation Reports Third Quarter 2026 Results, 9 Kasım 2026
- Yahoo Finance: CEG fiyatı ve geçmiş fiyatlar
- Constellation: Q2 2026 kâr açıklaması (Form 8-K, Exhibit 99.1), 6 Ağustos 2026
- Constellation: Q2 2026 kâr sunumu (Form 8-K, Exhibit 99.2), 6 Ağustos 2026
- Constellation: Q2 2026 Form 10-Q, 6 Ağustos 2026
- Constellation: Q1 2026 kâr açıklaması (Form 8-K, Exhibit 99.1), 11 Mayıs 2026
- Constellation: 2026 Business and Earnings Outlook (Form 8-K, Exhibit 99.1), 31 Mart 2026
- Constellation: Q4 2025 kâr açıklaması (Form 8-K, Exhibit 99.1), 24 Şubat 2026
- Constellation: Calpine satın alımına ilişkin açıklamaları içeren 2025 Form 10-K, 24 Şubat 2026
- Constellation: Q3 2025 kâr açıklaması (Form 8-K, Exhibit 99.1), 7 Kasım 2025
- Constellation: Meta ile Clinton anlaşmasını içeren Q2 2025 kâr açıklaması (Form 8-K, Exhibit 99.1), 7 Ağustos 2025
- Constellation: Q3 2024 kâr açıklaması (Form 8-K, Exhibit 99.1), 4 Kasım 2024
- SEC EDGAR: Constellation Energy Corporation dosyalama dizini
- Constellation: Microsoft anlaşması ve Crane'in yeniden başlatılması duyurusu, 20 Eylül 2024
- Constellation: Crane Clean Energy Center proje sayfası
- Constellation: Calvert Cliffs'te Amazon anlaşması, 30 Eylül 2026
- Constellation: 890 MW yeni nükleer kapasite için Google anlaşması, 6 Ekim 2026
- Constellation: 5 milyar $'a kadar koşullu DOE kredi taahhüdü, 27 Ekim 2026
- ABD Enerji Bakanlığı: Nükleer kapasite artışları için 5 milyar $'lık kredi taahhüdü, 27 Ekim 2026
- American Nuclear Society: Google ve Constellation'ın 11 üniteli kapasite artışı planı, 6 Ekim 2026
- PJM Inside Lines: 2028/2029 kapasite ihalesi sonuçları, 14 Temmuz 2026
- PJM Inside Lines: Değiştirilmiş Reliability Backstop önerisi, 29 Ekim 2026
- Zacks: Q3 kârı öncesinde Constellation Energy alınmalı, tutulmalı mı yoksa satılmalı mı?, 5 Kasım 2026
- Finviz üzerinden Earnings Whispers: Constellation, yükseltilen 2026 görünümünde güvenilirlik sınavıyla karşı karşıya, 2 Kasım 2026


