
 Yazan: Muke
Stratasys 2026 3. Çeyrek: Büyüme Geri Döndü, Ancak Yıllık Beklenti Düşürüldü
Evet, Stratasys 2026'nın üçüncü çeyreğinde yeniden büyümeye döndü. Hasılat %4,1 artışla 142,6 milyon $'a ulaştı; bu, en az 2023'ten bu yana yıllık bazda anlamlı büyüme gösterilen ilk çeyrek. Ancak aynı açıklamada 2026 hasılat beklentisi 565–575 milyon $'dan 556–561 milyon $'a düşürüldü ve bir gün önce şirket ile Nano Dimension, planlanan Markforged satın almasından vazgeçmişti. SSYS günü %11,2 düşüşle kapattı.
Bu sayfa, Stratasys (Nasdaq: SSYS) için çeyreklik bir başvuru kaynağıdır: dokuz çeyreklik sonuçlar, sistemler ile sarf malzemeleri arasındaki dağılım, 2026 beklentisinin seyri, nakit akışı ve 2024 sonundan bu yana her bilanço günündeki hisse tepkisi. Raporlanan tüm rakamlar şirketin SEC dosyalarından alınmıştır; bir rakam kendi hesaplamamızsa bunu belirtiyoruz.
Güncelleme: 12 Kasım 2026, 16:00 ET kapanışından sonra. Stratasys, 2026 3. çeyrek sonuçlarını 12 Kasım'da ABD piyasası açılmadan önce açıkladı ve telekonferansını 08:30 ET'de yaptı. 12 Kasım'a ait hisse fiyatları resmi kapanış fiyatlarıdır.
Bir Bakışta Stratasys 2026 3. Çeyrek Sonuçları
| Gösterge | Q3 2026 | Q3 2025 | Değişim |
|---|---|---|---|
| Hasılat | 142,6 milyon $ | 137,0 milyon $ | +%4,1 |
| Sistem hasılatı | 35,9 milyon $ | 32,0 milyon $ | +%12,1 |
| Sarf malzemesi hasılatı | 61,2 milyon $ | 62,0 milyon $ | −%1,3 |
| Hizmet hasılatı | 45,5 milyon $ | 42,9 milyon $ | +%6,1 |
| GAAP brüt marj | %43,7 | %41,0 | +2,7 puan |
| Non-GAAP brüt marj | %47,8 | %45,3 | +2,5 puan |
| GAAP net zarar | −10,2 milyon $ (hisse başına −0,12 $) | −55,6 milyon $ (hisse başına −0,65 $) | Zarar daraldı |
| Non-GAAP net kâr | 3,5 milyon $ (hisse başına 0,04 $) | 1,5 milyon $ (hisse başına 0,02 $) | +2,0 milyon $ |
| Düzeltilmiş EBITDA | 8,0 milyon $ | 5,0 milyon $ | +3,0 milyon $ |
| Faaliyetlerden nakit akışı | 3,5 milyon $ | 6,9 milyon $ | −3,4 milyon $ |
| Nakit, nakit benzerleri ve kısa vadeli mevduat | 210,7 milyon $ | 255,0 milyon $ | Borç yok |
Kaynaklar: Stratasys 2026 3. çeyrek sonuç açıklaması ve 2026 3. çeyrek mali tabloları; ikisi de Form 6-K ile sunuldu. Segmentlerin dolar tutarları, şirketin bölgesel hasılat tablosundan toplanmıştır.
Üç nokta öne çıkıyor:
- Büyüme malzemelerden değil, yazıcılardan geldi. Rapor öncesinde iyimser senaryo rekor sarf malzemesi satışlarına dayanıyordu. 3. çeyrekte sıralama tersine döndü: sistemler %12,1 artarken sarf malzemeleri %1,3 geriledi.
- Beklenti indiriminin tamamı dördüncü çeyreğe düşüyor. Dokuz aylık hasılat artık belli olduğundan yeni aralık, 4. çeyrek için yaklaşık 143–148 milyon $ hasılat ima ediyor; eski aralıkta bu rakam kabaca 152–162 milyon $'dı.
- GAAP karşılaştırması tabloyu olduğundan iyi gösteriyor. 2025 3. çeyrekte Ultimaker yatırımına ilişkin 33,9 milyon $'lık nakit dışı bir değer düşüklüğü vardı. O olmasaydı geçen yılın zararı yaklaşık 21,7 milyon $ olurdu; yani gerçek iyileşme 45 milyon $'dan çok 11,5 milyon $'a yakın.
Çeyreklere Göre Hasılat: Stratasys'in Dokuz Çeyreklik Bilançoları
| Çeyrek | Hasılat | Yıllık | GAAP net zarar | GAAP EPS | Non-GAAP EPS | Düz. EBITDA | Faaliyetlerden nakit akışı |
|---|---|---|---|---|---|---|---|
| Q3 2024 | 140,0 milyon $ | −%13,7 | −26,6 milyon $ | −0,37 $ | 0,01 $ | 5,1 milyon $ | −4,5 milyon $ |
| Q4 2024 | 150,4 milyon $ | −%3,8 | −41,9 milyon $ | −0,59 $ | 0,12 $ | 14,5 milyon $ | 7,4 milyon $ |
| Q1 2025 | 136,0 milyon $ | −%5,6 | −13,1 milyon $ | −0,18 $ | 0,04 $ | 8,2 milyon $ | 4,5 milyon $ |
| Q2 2025 | 138,1 milyon $ | +%0,0 | −16,7 milyon $ | −0,20 $ | 0,03 $ | 6,1 milyon $ | −1,1 milyon $ |
| Q3 2025 | 137,0 milyon $ | −%2,2 | −55,6 milyon $ | −0,65 $ | 0,02 $ | 5,0 milyon $ | 6,9 milyon $ |
| Q4 2025 | 140,0 milyon $ | −%6,9 | −18,9 milyon $ | −0,22 $ | 0,07 $ | 9,2 milyon $ | 4,8 milyon $ |
| Q1 2026 | 132,7 milyon $ | −%2,5 | −23,8 milyon $ | −0,28 $ | −0,01 $ | 2,0 milyon $ | 2,4 milyon $ |
| Q2 2026 | 137,6 milyon $ | −%0,3 | −16,9 milyon $ | −0,19 $ | 0,03 $ | 5,3 milyon $ | −18,7 milyon $ |
| Q3 2026 | 142,6 milyon $ | +%4,1 | −10,2 milyon $ | −0,12 $ | 0,04 $ | 8,0 milyon $ | 3,5 milyon $ |
Kaynaklar: Stratasys'in Q3 2024, Q4 2025 (Q4 2024 karşılaştırmasını da içerir), Q1 2025, Q2 2025, Q3 2025, Q1 2026, Q2 2026 ve Q3 2026 sonuç açıklamaları. Yıllık büyüme, bin dolar cinsinden raporlanan hasılattan yaptığımız hesaplamadır; Q2 2025 için bu oran +%0,03'tü.
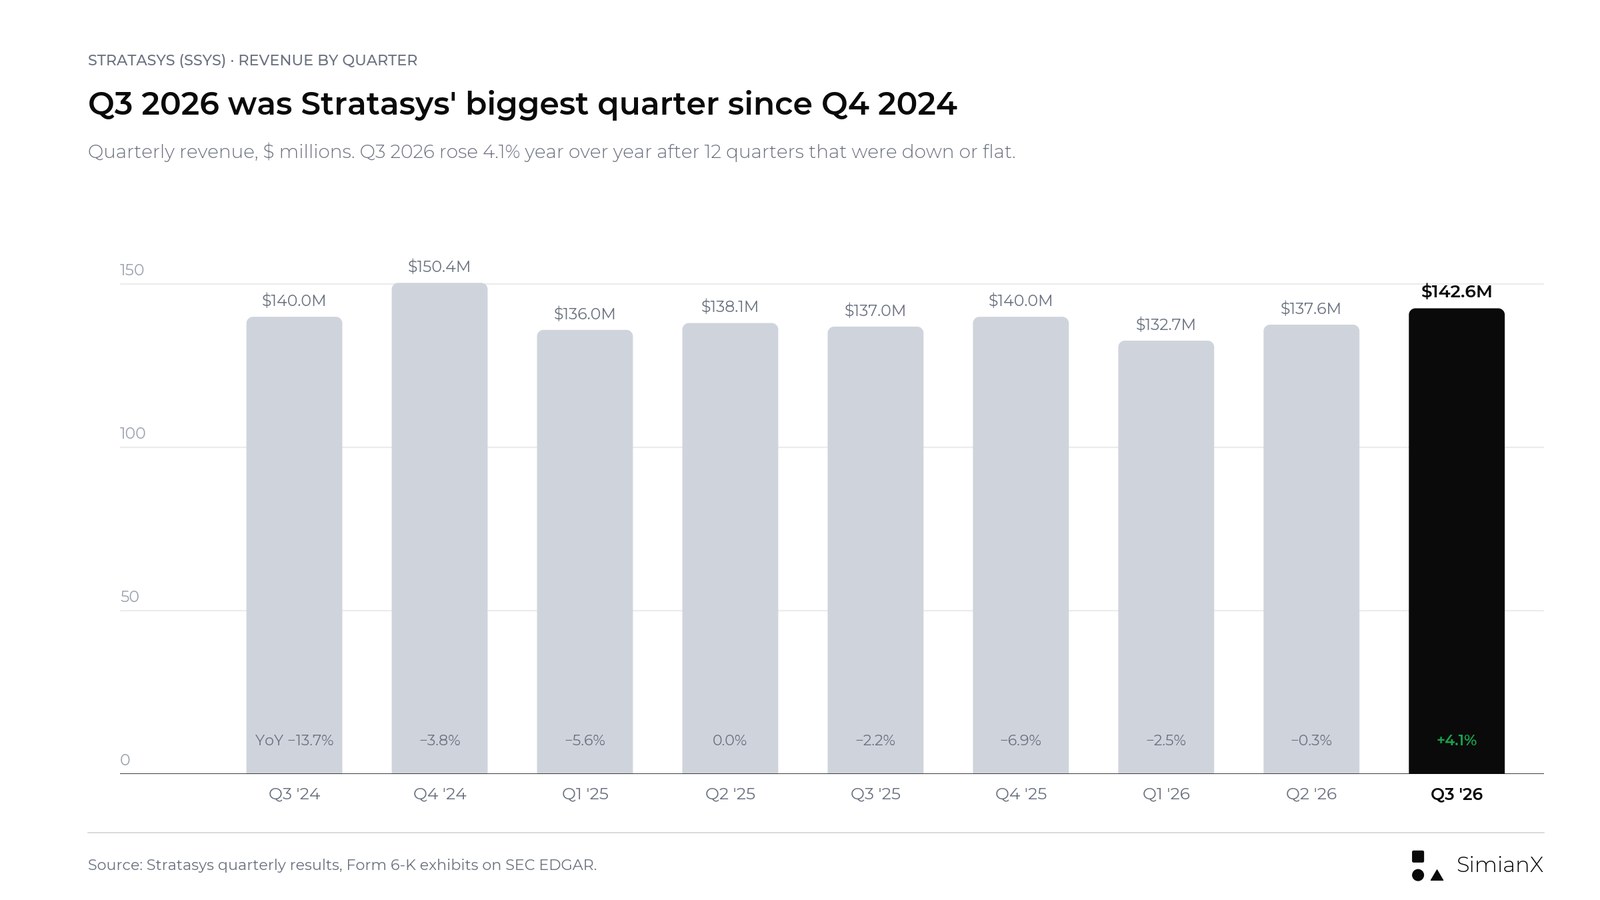
2026 3. çeyrek, şirketin Q4 2024'ten bu yana en yüksek hasılatlı çeyreği oldu. Uzun bir seriyi de bozdu: Q3 2023'ten Q2 2026'ya kadar her çeyrek bir önceki yılın altında ya da aynı seviyedeydi (Q3 2023 −%0,04, Q2 2025 +%0,03). 2026'nın ilk dokuz ayında raporlanan hasılat 412,9 milyon $ oldu; bu, bir yıl önceki 411,1 milyon $'a göre yalnızca %0,4 artış demek.
İki çekince, bunun net bir dönüş sinyali olmasını engelliyor. Birincisi, karşılaştırma bazı düşük: 2025 3. çeyrekteki 137,0 milyon $'lık hasılat, 2024'teki 140,0 milyon $'ın ve 2023'teki 162,1 milyon $'ın zaten altındaydı. İkincisi, tek bir güçlü sistem çeyreği birkaç büyük siparişin zamanlamasını yansıtabilir; yönetim de beklentiyi düşürürken buna dikkat çekti.
Sistemler ve Sarf Malzemeleri: 3. Çeyrekte Dağılım Tersine Döndü
Bu rapordan önce en faydalı operasyonel ayrıntı, yeni yazıcı talebi ile kurulu tabana satılan malzemeler arasındaki farktı. 2026 2. çeyrekte sistem hasılatı uzayan satış döngüleri nedeniyle %13,7 düşerken, sarf malzemeleri müşterilerin daha yoğun kullanımı ve son satın almaların desteğiyle 66,3 milyon $ ile rekor kırdı (2026 2. çeyrek faaliyet değerlendirmesi). Şirketin yuvarlanmış rakamlarıyla 2. çeyrek hasılatı kabaca şöyle değişti: sistemler −4,2 milyon $, sarf malzemeleri +2,1 milyon $, hizmetler +1,6 milyon $, toplam −0,5 milyon $.
- çeyrek bu tabloyu tersine çevirdi.
| Çeyrek | Sistemler | Sarf malzemeleri | Hizmetler | Toplam |
|---|---|---|---|---|
| Q1 2025 | 31,2 milyon $ | 62,6 milyon $ | 42,3 milyon $ | 136,0 milyon $ |
| Q2 2025 | 30,6 milyon $ | 64,2 milyon $ | 43,3 milyon $ | 138,1 milyon $ |
| Q3 2025 | 32,0 milyon $ | 62,0 milyon $ | 42,9 milyon $ | 137,0 milyon $ |
| Q4 2025 | 37,8 milyon $ | 59,8 milyon $ | 42,4 milyon $ | 140,0 milyon $ |
| Q1 2026 | 28,8 milyon $ | 60,0 milyon $ | 43,9 milyon $ | 132,7 milyon $ |
| Q2 2026 | 26,4 milyon $ | 66,3 milyon $ | 44,9 milyon $ | 137,6 milyon $ |
| Q3 2026 | 35,9 milyon $ | 61,2 milyon $ | 45,5 milyon $ | 142,6 milyon $ |
Kaynaklar: Q2 2026 ve Q3 2026 için Form 6-K mali tablolarındaki hasılat ayrıştırma dipnotları ile 2025 Form 20-F. Q1 ve Q4 rakamları kendi hesaplamamızdır (altı veya on iki aylık toplamlardan diğer çeyrekler çıkarılarak).
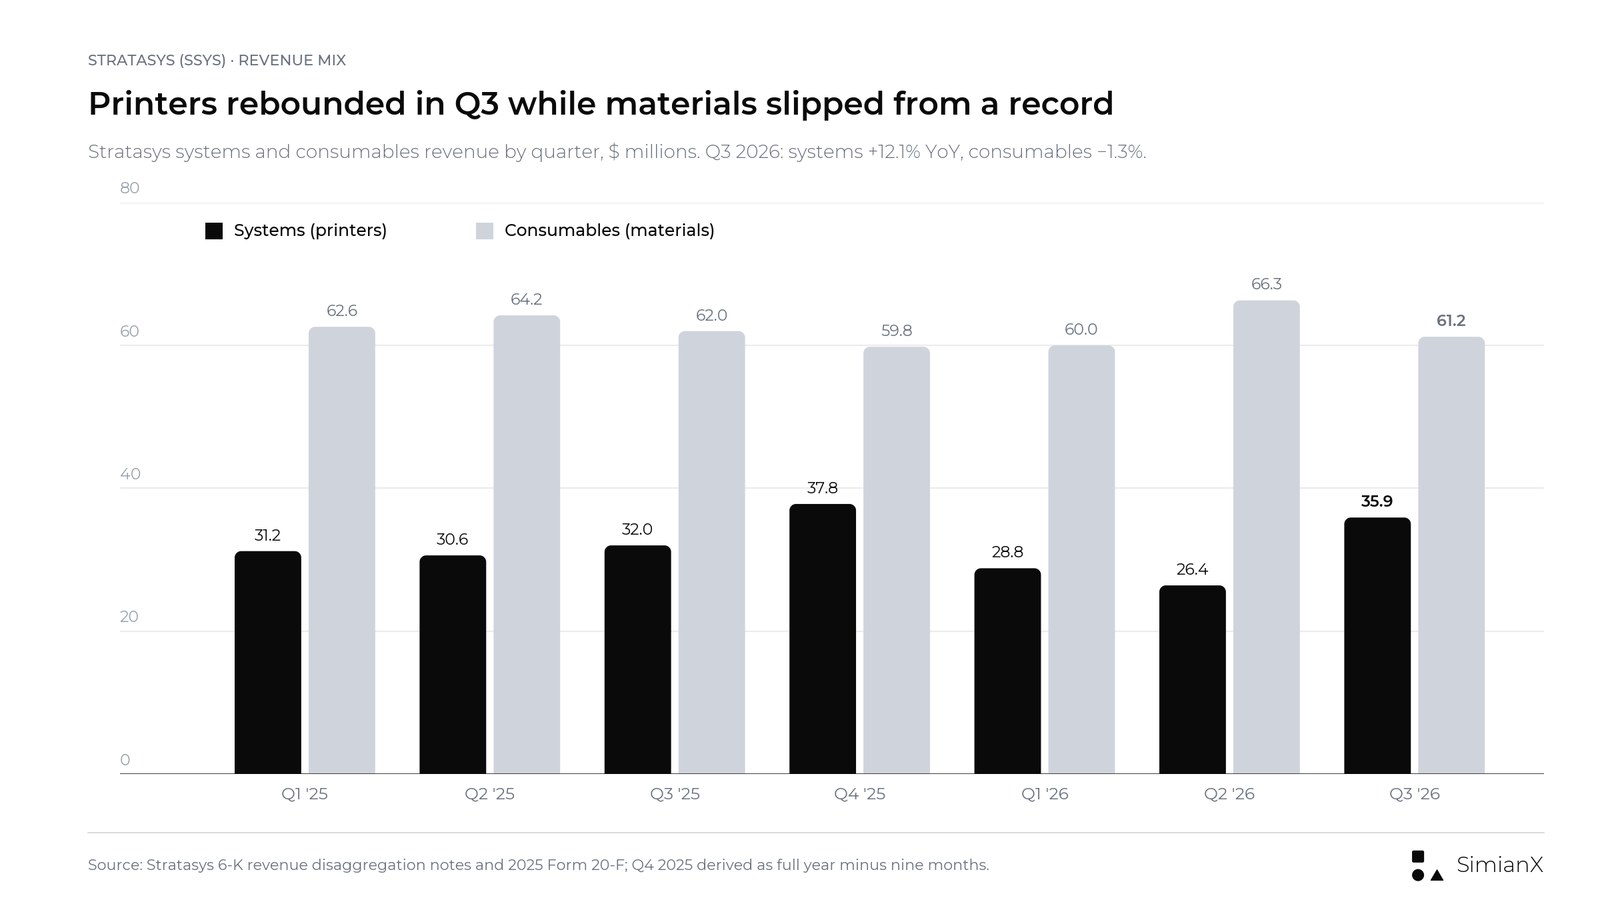
2026 3. çeyrek faaliyet değerlendirmesine göre 3. çeyrekte neler değişti:
- Sistemler yıllık bazda 3,9 milyon $ (+%12,1) ve 2. çeyreğe göre yaklaşık %36 arttı (kendi hesaplamamız). Artışın neredeyse tamamı, sistem hasılatının 18,1 milyon $'dan 25,8 milyon $'a sıçradığı Amerika bölgesinden geldi. EMEA'da sistem hasılatı 9,6 milyon $'dan 5,7 milyon $'a düştü; şirket bunu uzayan satış döngülerine bağladı.
- Sarf malzemeleri yıllık bazda 0,8 milyon $ (−%1,3) ve 2. çeyrekteki rekora göre yaklaşık %8 geriledi. Şirket düşüşü "biraz daha düşük" diye nitelendirdi ve ayrı bir neden belirtmedi; dokuz aylık sarf malzemesi hasılatı %0,7 düştü, satın almalar zayıflayan talebi kısmen dengeledi.
- Hizmetler 2,6 milyon $ (+%6,1) arttı; bu artış esas olarak Stratasys Direct Manufacturing'den ve müşteri destek hasılatındaki %4,3'lük yükselişten geldi.
Bölgelere göre Amerika %12,6 büyüyerek 94,1 milyon $'a çıkarken, EMEA %12,6 düşüşle 31,9 milyon $'a, Asya-Pasifik ise %1,5 düşüşle 16,6 milyon $'a geriledi. Yalnızca ABD hasılatı 80,2 milyon $'dan 90,6 milyon $'a yükseldi.
Sonuç iki yönlü. Yazıcı talebi nihayet ortaya çıktı; büyüme senaryosunun ihtiyaç duyduğu da buydu. Ancak malzemeler modelin tekrarlayan kısmı ve yazıcılar büyürken malzemelerin küçüldüğü bir çeyrek, kullanımın yaygınlaştığına henüz kanıt değil.
Havacılık, Savunma ve Otomotiv: Büyüme Nereden Geldi
Yönetim, çeyrekteki büyümenin büyük kısmını tek bir sektöre bağladı. Şirketin en büyük iş kolu olan havacılık ve savunma, 2. çeyrekteki %17'lik büyümenin ardından yıllık bazda %35'ten fazla, 2. çeyreğe göre ise yaklaşık %25 büyüdü. 2026 3. çeyrek sunumu, iki önemli savunma siparişine, uçuşa uygun parçalar için devam siparişlerine ve drone, uzay, mühimmat ve eVTOL programlarına bağlı talebe işaret ediyor. Talep üzerine parça üretimi hizmeti Stratasys Direct, havacılık ve savunmanın etkisiyle %9 büyüdü; sunuma göre sipariş birikimi hiç olmadığı kadar yüksek.
Otomotiv de büyüdü. Sunuma göre GM birden fazla fabrikada onlarca Stratasys endüstriyel yazıcısı çalıştırıyor ve yerelleştirilmiş eklemeli üretim sayesinde yıllık yaklaşık 10 milyon $ tasarruf bildiriyor; Çinli otomobil üreticisi FAW Group da 2026'da Stratasys yazıcı sayısını 25'e çıkarıyor. Şirket 2. çeyrekte, FAW'un yıl sonuna kadar on iki F900 sistemi alacağını ve bunlardan ikisinin o çeyrekte sevk edildiğini söylemişti (2026 2. çeyrek sunumu). Yeni F870 FDM sisteminin ilk kullanıcıları arasında Toyota ve Rivian sayılıyor. Dental alanında TrueDent protezleri Hindistan'da düzenleyici onay aldı.
Siparişler ve kullanım hikâyeleri hasılat değildir; bu yüzden aşamaları birbirinden ayırmak faydalı olur:
| Ticari aşama | Ne gösterir | Neyi kanıtlamaz |
|---|---|---|
| Müşteri etkileşimi | Bir çözüme ilgi | Kesinleşmiş bir satın alma |
| Anlaşma veya sipariş | Daha sağlam bir taahhüt | Belirli bir çeyrekte hasılat |
| Sevkiyat ve kabul | Hasılatın kaydedilmesi | Ömür boyu iyi ekonomi |
| Tekrarlanan malzeme alımları | Üretim sahasında süren kullanım | Garantili gelecek büyüme |
| Tahsilat | Müşterinin ödeme yapması | Kalıcı kârlılık |
Bir analiz çerçevesidir, şirketin muhasebe politikası değildir.
Savunma siparişleri 3. çeyrekteki sistem sıçramasını açıklıyor. Beklenti indirimini de açıklıyorlar: aynı sunum, "yüksek gereksinimli programların daha uzun satış döngüsüne ve daha fazla zamanlama değişkenliğine sahip daha büyük siparişlerle sonuçlandığı" uyarısını yapıyor.
2026 Beklentisi: 12 Kasım'da Ne Değişti
Stratasys hasılat aralığını üç rapor boyunca korudu, dördüncüsünde düşürdü.
| 2026 beklenti kalemi | 5 Mart (ilk) | 7 Mayıs | 13 Ağustos | 12 Kasım (güncel) |
|---|---|---|---|---|
| Hasılat | 565–575 milyon $ | 565–575 milyon $ | 565–575 milyon $ | 556–561 milyon $ |
| Non-GAAP brüt marj | %46,7–47,1 | aynı | aynı | %46,6–46,7 |
| Non-GAAP faaliyet giderleri | 260–262 milyon $ | aynı | aynı | 256–257 milyon $ |
| Non-GAAP faaliyet marjı | %0,7–1,5 | aynı | aynı | %0,6–0,9 |
| GAAP net zarar | 83–67 milyon $ | aynı | aynı | 77–64 milyon $ |
| Non-GAAP net kâr | 8–12,5 milyon $ (0,09–0,14 $) | aynı | aynı | 9–11 milyon $ (0,10–0,12 $) |
| Düzeltilmiş EBITDA | 25–30 milyon $ | aynı | aynı | 24–26 milyon $ |
| Yatırım harcamaları | 20–25 milyon $ | aynı | aynı | 15–20 milyon $ |
| Faaliyetlerden nakit akışı | Yıl genelinde pozitif | Yıl genelinde pozitif | Yalnızca 2. yarıda pozitif | 2. yarıda pozitif |
Kaynaklar: Q4 2025, Q1 2026, Q2 2026 ve Q3 2026 açıklamalarındaki beklentiler.
Şirket, yeni rakamların "daha büyük, üretim odaklı siparişlerle ilişkili daha uzun satış döngülerini ve zamanlamadaki daha büyük değişkenliği yansıttığını" söyledi. Aralığın orta noktasında hasılat beklentisi 11,5 milyon $, yani %2,0 düştü. 2026 yılı tamamında hasılat artık 2025'teki 551,1 milyon $'a göre %0,9 ile %1,8 arasında artmış olacak.
Dokuz aylık hasılat bilindiği için indirimin nereye düştüğü tam olarak belirlenebiliyor. Tamamı dördüncü çeyreğe düşüyor:
| İma edilen Q4 2026 (kendi hesaplamamız) | Eski aralık | Yeni aralık |
|---|---|---|
| Yıllık hasılat beklentisi | 565–575 milyon $ | 556–561 milyon $ |
| Eksi dokuz aylık hasılat | 412,9 milyon $ | 412,9 milyon $ |
| İma edilen Q4 hasılatı | 152,1–162,1 milyon $ | 143,1–148,1 milyon $ |
| Q4 2025'e (140,0 milyon $) göre büyüme | +%8,6 ile +%15,8 arası | +%2,2 ile +%5,8 arası |
| İma edilen Q4 düzeltilmiş EBITDA (Q4 2025'teki 9,2 milyon $'a karşı) | yok | 8,6–10,6 milyon $ |
Şirket beklentisi ve raporlanan dokuz aylık rakamlardan yaptığımız hesaplama; Stratasys çeyreklik beklenti vermiyor.
Rapor öncesinde eski aralık, 4. çeyreğin yukarıdaki tablodaki her çeyrekten daha hızlı büyümesi gerektiği anlamına geliyordu. Yeni aralık ise %2 ile %6 arası bir büyüme istiyor; bu, 3. çeyreğin az önce verdiği rakama yakın. Düşürülen çıta daha inandırıcı, ancak 2026'nın bir toparlanma yılı yerine yatay bir yıl olarak kapanacağı anlamına da geliyor.
Marjlar ve Kâr: GAAP Satırını Dikkatle Okuyun
Non-GAAP brüt marj %45,3'ten %47,8'e yükseldi. Şirket bunu satılan sistemlerin karmasındaki daha iyi marjlara ve bir gümrük vergisi iadesine bağlıyor; bunun bir kısmı sarf malzemesi hasılatındaki düşüşle dengelendi. Faaliyet değerlendirmesine göre Stratasys önceki dönemlerde ödediği gümrük vergilerinin bir kısmını geri aldı; tutar açıklanmadı. Stratasys, gümrük vergisi ödemelerini geri alan pek çok ithalatçıdan biri; IEEPA gümrük vergisi iadesi takipçimiz, bu iadelerin bilançolara nasıl yansıdığını ele alıyor.
Faaliyet giderleri 78,8 milyon $'dan 73,3 milyon $'a düştü. Şirket bunu bir hukuki uzlaşmadan elde edilen kazanca, 2,2 milyon $ daha düşük yatırım yeniden değerleme giderlerine ve 3,1 milyon $'lık maliyet kesintilerine bağlıyor; bunların bir kısmı 2,2 milyon $'lık olumsuz kur etkisiyle dengelendi.
| Kâr göstergesi | Q3 2026 | Q3 2025 | Size ne anlatır |
|---|---|---|---|
| GAAP faaliyet zararı | −11,0 milyon $ | −22,7 milyon $ | İtfa, hisse bazlı ödemeler ve tek seferlik kalemleri içerir |
| Non-GAAP faaliyet kârı | 2,7 milyon $ (%1,9 marj) | 0,1 milyon $ | Yönetimin düzeltilmiş görünümü |
| GAAP net zarar | −10,2 milyon $ | −55,6 milyon $ | Q3 2025, 33,9 milyon $'lık Ultimaker değer düşüklüğünü içeriyordu |
| Non-GAAP net kâr | 3,5 milyon $ | 1,5 milyon $ | Q3 2026'daki 13,7 milyon $'lık düzeltmeler hariç |
| Düzeltilmiş EBITDA | 8,0 milyon $ (%5,6 marj) | 5,0 milyon $ (%3,6 marj) | Nakitle aynı şey değil |
Manşetteki 45,4 milyon $'lık GAAP iyileşmesi büyük ölçüde geçen yılki değer düşüklüğünün karşılaştırmadan çıkmasından kaynaklanıyor. Bu çeyreğe yardım eden iki kalem, yani gümrük vergisi iadesi ve hukuki uzlaşma da her çeyrek güvenilebilecek şeyler değil.
Nakit Akışı: Yeniden Pozitif, Ama Yıl Genelinde Hâlâ Negatif
Faaliyetlerden nakit akışı 3. çeyrekte 3,5 milyon $ oldu; bu, şirketin fikri mülkiyetini korumaya yönelik hukuki giderler dahil olağan dışı kalemlere bağladığı 2. çeyrekteki 18,7 milyon $'lık çıkışın ardından geldi. Bu, ağustosta verilen ikinci yarıda pozitif faaliyet nakit akışı sözünü yolunda tutuyor, ama kıl payı.
| Nakit göstergesi | 2026 dokuz ay | 2025 dokuz ay |
|---|---|---|
| Faaliyetlerden nakit akışı | −12,8 milyon $ | 10,3 milyon $ |
| Maddi duran varlık alımları | 11,0 milyon $ | 15,5 milyon $ |
| Serbest nakit akışı (kendi hesaplamamız: faaliyet nakit akışı eksi maddi duran varlıklar) | −23,7 milyon $ | −5,1 milyon $ |
| Dönem sonu nakit, nakit benzerleri ve kısa vadeli mevduat | 210,7 milyon $ | 255,0 milyon $ |
Kaynak: 2026 3. çeyrek mali tabloları. Serbest nakit akışı hesabımız, maddi olmayan duran varlıklar (1,7 milyon $) ve diğer şirketlere yapılan yatırımlar (5,3 milyon $) gibi diğer yatırım çıkışlarını dışarıda bırakıyor.
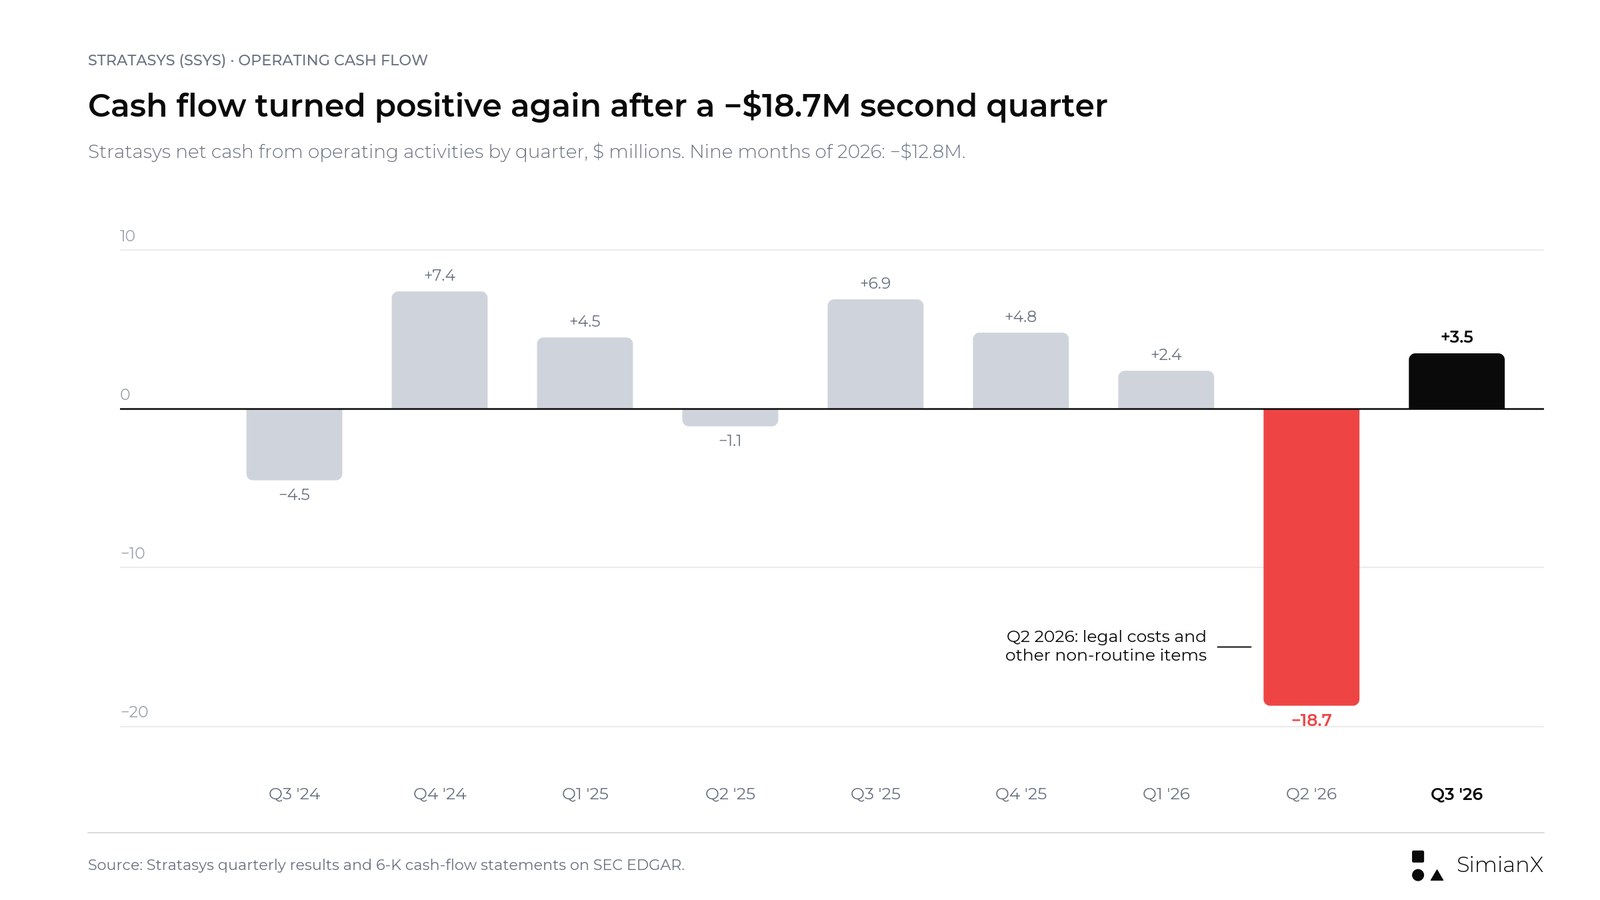
Yalnızca 3. çeyrekte yatırım harcamaları yaklaşık 3,4 milyon $ oldu; dolayısıyla serbest nakit akışı yaklaşık 0,1 milyon $ ile kabaca başa baştı. İlk dokuz ayda işletme sermayesine 13,1 milyon $ gitti; bunun büyük kısmı ticari alacaklardaki 17,9 milyon $'lık artıştı. Ticari alacaklar 30 Eylül itibarıyla 169,1 milyon $'dı; bir yıl önce 151,3 milyon $'dı. İlk yarıdaki çıkış telafi edilmiş değil: ikinci yarıda pozitif nakit akışı ile yıl genelinde pozitif nakit akışı farklı sözlerdir ve şirket yıl geneline ilişkin olanı ağustosta geri çekti.
Bilançoda hâlâ alan var. Stratasys'in borcu yok. Nakit ve mevduat, 2025 sonundaki 244,5 milyon $'dan 210,7 milyon $'a düştü; bu düşüş hisse geri alımlarını veya anlaşmaları değil, faaliyet kaynaklı çıkışı, yatırım harcamalarını, diğer şirketlere yapılan yatırımları ve geçmiş satın almalara bağlı ödemeleri yansıtıyor.
Markforged Anlaşması İptal Edildi
Rapora girerken Markforged satın alması bekleyen bir büyüme kaldıracı gibi görünüyordu. Artık beklemede değil.
Stratasys, Mayıs 2026 sonunda Nano Dimension'a ait, sürekli karbon fiber ve diğer eriyik filament imalatı (FFF) yazıcıları üreten Markforged'u 42,5 milyon $ nakit karşılığında satın almayı kabul etmişti (Stratasys duyurusu, 27 Mayıs 2026). Anlaşma, Nano Dimension'ın elinde tuttuğu Markforged'un metal bağlayıcı püskürtme (binder jetting) işini kapsamıyordu.
11 Kasım 2026'da iki şirket anlaşmayı karşılıklı olarak feshetti. Nano Dimension 8-K bildiriminde, iki tarafın da "kapanış için gereken düzenleyici onayların alınmasının başlangıçta öngörülenden önemli ölçüde daha uzun süreceğine ve daha pahalı olacağına karar verdiğini" belirtti. Stratasys feshi 3. çeyrek mali tablolarının bir dipnotunda açıkladı ve sonuç açıklamasında bundan söz etmedi.
Bunun değiştirdikleri:
- 2026'da satın alma kaynaklı hasılat yok. Güncellenen beklenti yalnızca mevcut işi kapsıyor; dolayısıyla organik büyümeden ayrıştırılacak bir Markforged katkısı yok.
- 42,5 milyon $ bilançoda kalıyor. Bu sayede nakit, borçsuz şekilde yaklaşık 210,7 milyon $ seviyesinde kalıyor.
- Havacılık ve savunma tezi bir parçasını kaybediyor. Stratasys, Markforged'un karbon fiber teknolojisinin kritik görevli havacılık ve savunma parçalarını destekleyeceğini söylemişti. Bu stratejik boşluğun artık başka bir yolla doldurulması gerekiyor.
SSYS Hissesi: Bilanço Günü Tepkileri ve Fiyat Bağlamı
SSYS 12 Kasım'da 6,69 $'dan açıldı ve 5,81 $'dan kapandı; bu, 11 Kasım'daki 6,54 $'lık kapanışa göre %11,2 düşüş demek. Seans içinde 5,80 $'ı gördü; bu, en az 2003'ten bu yana en düşük fiyat. Hisse 15 Ocak 2026'da 11,62 $'dan kapanmıştı; yani 12 Kasım kapanışı bu seviyenin %50, 2025 yıl sonu kapanışı olan 8,68 $'ın ise yaklaşık %33 altındaydı.
| Sonuç tarihi | Çeyrek | Önceki kapanış | Gün kapanışı | Değişim |
|---|---|---|---|---|
| 13.11.2024 | Q3 2024 | 8,39 $ | 10,11 $ | +%20,5 |
| 05.03.2025 | Q4 2024 | 10,61 $ | 10,35 $ | −%2,5 |
| 08.05.2025 | Q1 2025 | 9,72 $ | 11,13 $ | +%14,5 |
| 13.08.2025 | Q2 2025 | 11,37 $ | 10,01 $ | −%12,0 |
| 13.11.2025 | Q3 2025 | 9,54 $ | 9,33 $ | −%2,2 |
| 05.03.2026 | Q4 2025 | 9,80 $ | 9,10 $ | −%7,1 |
| 07.05.2026 | Q1 2026 | 9,25 $ | 8,20 $ | −%11,4 |
| 13.08.2026 | Q2 2026 | 8,84 $ | 8,97 $ | +%1,5 |
| 12.11.2026 | Q3 2026 | 6,54 $ | 5,81 $ | −%11,2 |
Kaynak: Polygon.io günlük kapanış fiyatları, Nasdaq geçmiş fiyatlarıyla karşılaştırılarak doğrulandı. Dokuz açıklamanın tamamı piyasa açılmadan önce yapıldığından değişim önceki kapanıştan ölçülmüştür.
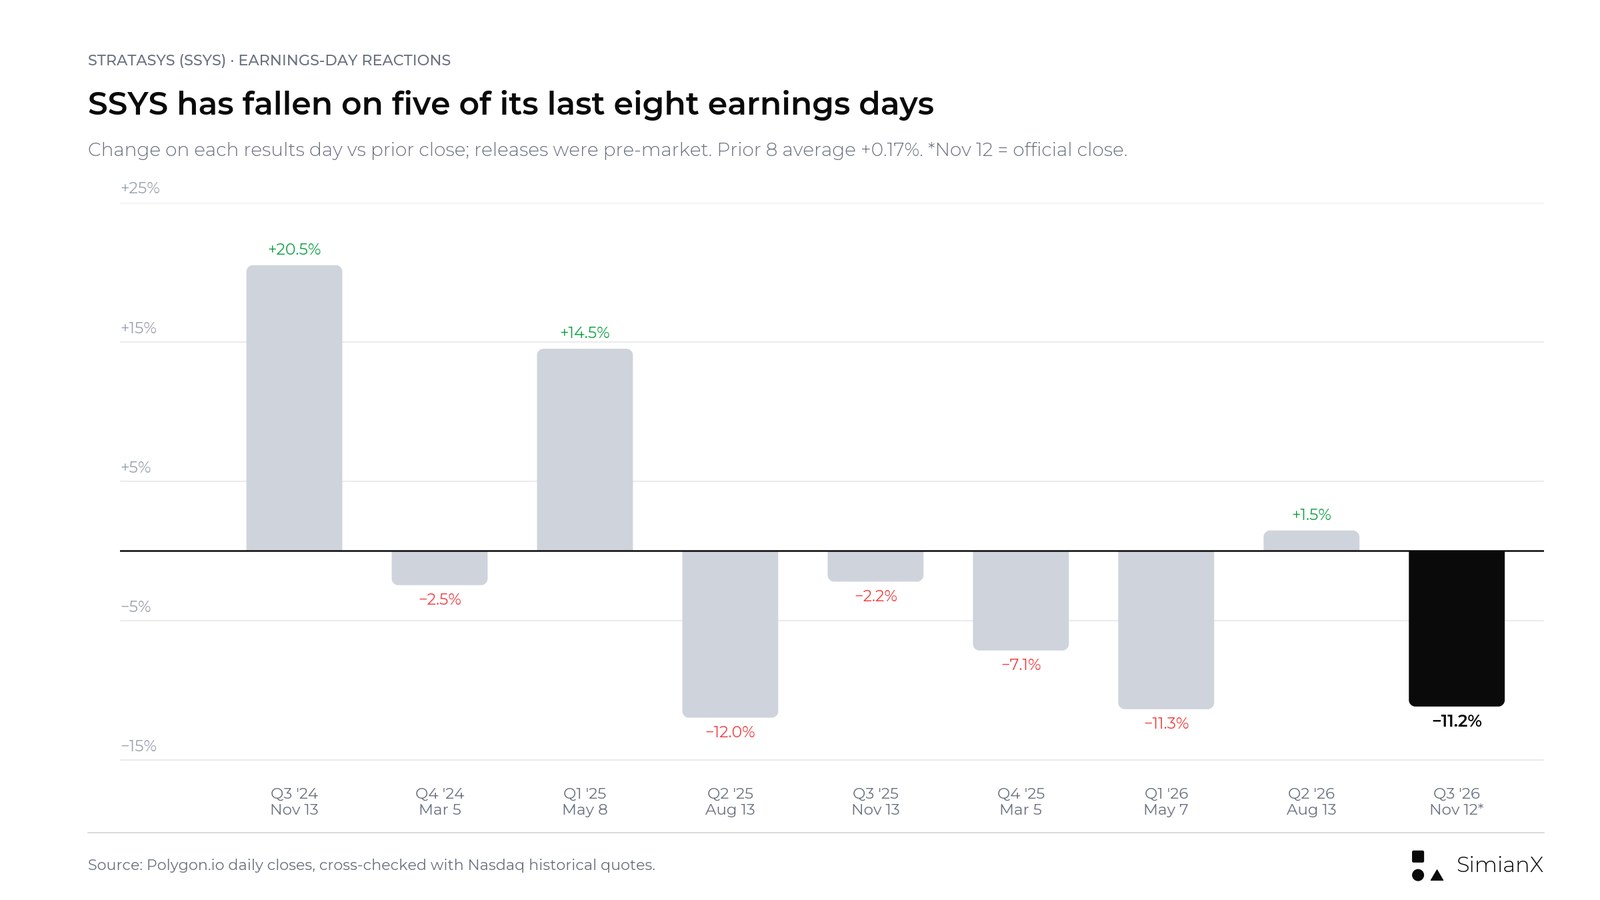
Önceki sekiz raporda hisse üç kez yükseldi, beş kez düştü. Ortalama hareket +%0,17, medyan −%2,3 oldu; ancak yukarı ya da aşağı yönlü hareketin ortalama büyüklüğü yaklaşık %9'du. İki büyük kazanç 2024'te ve 2025 başında geldi; Ağustos 2025'ten bu yana Ağustos 2026 hariç her tepki düşüş oldu.
Ölçek için (kendi hesaplamamız, 5,81 $ üzerinden): 88,1 milyon dolaşımdaki hisse, yaklaşık 512 milyon $'lık bir piyasa değeri veriyor. Borç olmadığından 210,7 milyon $'lık nakit ve mevduat düşüldüğünde yaklaşık 301 milyon $'lık bir firma değeri kalıyor; bu, 2026 hasılat beklentisinin orta noktasının kabaca 0,5 katı. Piyasa Stratasys'i bir büyüme hikâyesi olarak değil, az kâr eden bir şirket olarak fiyatlıyor. Bunun fazla düşük olup olmadığı, 3. çeyrekteki yazıcı talebinin tekrarlanıp tekrarlanmayacağına bağlı.
Çeyrek için bir analist konsensüsü aktarmıyoruz. Veri sağlayıcıları, şirketin non-GAAP ölçüsünden farklı hisse başına kâr tanımları kullanıyor ve bulduğumuz rapor öncesi hasılat ve EPS tahminleri birincil bir kaynaktan doğrulanamadı.
3. Çeyrek Sonrası İyimser, Temel ve Kötümser Senaryolar
Bunlar tahmin değil, niteliksel çerçevelerdir.
| Senaryo | Neyin olması gerekir | Nasıl okunmalı |
|---|---|---|
| İyimser | Savunma ve otomotiv siparişleri hasılata dönüşmeye devam eder, sarf malzemeleri yeniden büyür, 4. çeyrek ima edilen 143–148 milyon $ aralığının üst ucuna gelir ve ikinci yarı nakit akışı pozitif kalır | Yavaş da olsa gerçek bir operasyonel toparlanma |
| Temel | 4. çeyrek aralığın ortasına yakın gelir, sarf malzemeleri yatay kalır, nakit akışı başa baş civarında olur | Yaklaşık 555–560 milyon $'lık yıllık hasılatta istikrar |
| Kötümser | Büyük siparişler yine kayar, sarf malzemeleri düşmeye devam eder, 4. çeyrek düşürülmüş aralığın altında kalır ve ikinci yarı nakit akışı negatife döner | 3. çeyrekteki büyüme bir dönüş değil, sipariş zamanlamasıydı |
Önümüzdeki Çeyrekler İçin Sorular
- Sistemler bir savunma sıçraması olmadan tutunabilir mi? 3. çeyrekte sistemler 2. çeyreğe göre %36 arttı. 4. çeyrekte bunun tekrarı, tek bir çeyreğin söyleyebileceğinden fazlasını söyler.
- Sarf malzemeleri neden düştü? Şirket 2. çeyrek rekorundan gelen düşüşü açıklamadı. Malzemeler, modelin dayandığı tekrarlayan hasılattır.
- Gümrük vergisi iadesi ne kadar katkı yaptı? 3. çeyrekte hem ürün hem hizmet marjlarına destek oldu ve tekrarlanmayabilir.
- Ticari alacaklar azalabilir mi? Dokuz ayda 17,9 milyon $'lık birikim, nakit açığının büyük bir kısmını oluşturuyor.
- Markforged'un yerini ne alacak? Şirket, havacılık ve savunma portföyünde karbon fiber ve kritik görevli parçalara hâlâ yer vermek istiyor.
- 2027 beklentisi büyüme varsayacak mı? 4. çeyrek sonuçlarıyla birlikte beklenen bir sonraki beklenti, yönetimin 3. çeyreği bir dönüş mü yoksa zamanlamaya bağlı bir sıçrama mı olarak gördüğünü gösterecek.
Sıkça Sorulan Sorular
Stratasys 2026 3. çeyrek bilançosunu ne zaman açıkladı?
Stratasys 2026 3. çeyrek sonuçlarını 12 Kasım 2026 Perşembe günü piyasa açılmadan önce açıkladı ve aynı gün 08:30 ET'de telekonferansını yaptı.
Stratasys hasılat büyümesine geri döndü mü?
Bu çeyrek için evet. 2026 3. çeyrek hasılatı 137,0 milyon $'dan %4,1 artışla 142,6 milyon $ oldu. Bu, en az 2023'ten bu yana yıllık bazda anlamlı büyüme gösterilen ilk çeyrekti. Dokuz aylık hasılat ise yalnızca %0,4 arttı.
Stratasys 2026 beklentisini neden düşürdü?
Şirket yıllık hasılat beklentisini 565–575 milyon $'dan 556–561 milyon $'a indirdi. Değişikliğin daha uzun satış döngülerini ve daha büyük, üretim odaklı siparişlerin zamanlamasındaki daha büyük değişkenliği yansıttığını söyledi.
Markforged satın almasına ne oldu?
Stratasys ve Nano Dimension, 42,5 milyon $'lık anlaşmayı 11 Kasım 2026'da karşılıklı olarak feshetti. Nano Dimension, düzenleyici onayların beklenenden önemli ölçüde daha uzun süreceğini ve daha pahalıya mal olacağını söyledi.
Stratasys kâr ediyor mu?
Düzeltilmiş bazda kıl payı. 2026 3. çeyrekte non-GAAP net kâr 3,5 milyon $, düzeltilmiş EBITDA 8,0 milyon $ oldu. GAAP bazında şirket çeyrekte 10,2 milyon $, dokuz ayda ise 50,9 milyon $ zarar etti.
SSYS hissesi bilançodan sonra neden düştü?
Hisse 12 Kasım'ı %11,2 düşüşle 5,81 $'dan kapattı. Açıklama %4,1'lik büyümeyi düşürülmüş bir yıllık beklenti, sarf malzemelerinde gerileme ve eski aralığın gerektirdiğinin epey altında kalan bir ima edilen 4. çeyrekle bir araya getirdi. Markforged anlaşmasının feshi aynı gün resmi bildirimlerde açıklandı.
Stratasys'in bir sonraki bilanço tarihi ne zaman?
Stratasys henüz açıklamadı. Son iki dördüncü çeyrek raporu 2025'te ve 2026'da 5 Mart'ta yayımlandı.
Sonuç: Büyüme Bir Çeyrekliğine Döndü, Toparlanma Kanıtlanmadı
SSYS büyümeye dönebilir mi? 2026 3. çeyrekte döndü. Ancak bunu tekrarlayan malzeme satışları yerine yazıcı siparişlerine dayanan bir ürün karmasıyla yaptı ve aynı açıklamada yıllık beklentiyi düşürdü.
Bu sayfadaki en faydalı satır, ima edilen dördüncü çeyrek. Eski aralıkta 4. çeyreğin %9 ile %16 arası büyümesi gerekiyordu; yenisinde %2 ile %6 arası yetiyor. Bu daha gerçekçi bir çıta, ama 2026 hasılatının 2025'in yaklaşık %2 yakınında kapanacağı anlamına da geliyor.
Bir sonraki rapor, 3. çeyreğin bir trendin başlangıcı olup olmadığını gösterecek. Bunun için hem sistemlerde hem sarf malzemelerinde büyüme, azalan ticari alacaklar ve pozitif kalan ikinci yarı nakit akışı gerekiyor. Markforged anlaşması olmadan şirketin oraya kendi işiyle ulaşması gerekiyor.
Aynı çeyreklik yaklaşımın bu bilanço sezonunda başka şirketlerde nasıl sonuç verdiğini görmek için Caterpillar'ın 3. çeyrek sipariş birikimi ve hisse tepkisi ile Tetra Tech'in çeyreklik bilançoları hakkındaki başvuru sayfalarımıza bakın.
Bu makale araştırma ve analizdir; yatırım tavsiyesi ya da herhangi bir menkul kıymeti alma veya satma önerisi değildir.
İlgili Okumalar
- Airbnb Çeyreklik Bilanço: 3Ç 2026 Sonuçları ve ABNB Hissesi
- ConocoPhillips Çeyreklik Bilanço: 3Ç 2026 Sonuçları ve EPS
- McDonald’s Çeyreklik Bilanço: 3Ç 2026 Sonucu, Satış Tablosu
- Caterpillar Neden Düşüyor? Q3 2026 Kârı ve Sipariş Defteri
- Tetra Tech Çeyreklik Bilanço: 4Ç MY2026 Önizleme ve TTEK
- D-Wave 3Ç 2026: Gelir 4,5 mn $ Beklentiyi Aştı, Zarar 0,13 $
- Constellation Energy Q3 2026: 5,06 $ EPS ile 3,90 $ Aşıldı
- IEEPA Gümrük Vergisi İadeleri: 78 Hisse Ne Kadar Geri Aldı?
Kaynaklar
- Stratasys: 2026 3. çeyrek sonuç açıklaması (Form 6-K, Exhibit 99.1)
- Stratasys: 2026 3. çeyrek yatırımcı sunumu (Form 6-K, Exhibit 99.2)
- Stratasys: 2026 3. çeyrek faaliyet ve finansal değerlendirmesi (Form 6-K)
- Stratasys: 2026 3. çeyrek özet konsolide mali tabloları (Form 6-K)
- Stratasys: 2026 2. çeyrek sonuç açıklaması
- Stratasys: 2026 2. çeyrek yatırımcı sunumu
- Stratasys: 2026 2. çeyrek faaliyet ve finansal değerlendirmesi
- Stratasys: 2026 2. çeyrek mali tabloları
- Stratasys: 2026 1. çeyrek sonuç açıklaması
- Stratasys: 2025 4. çeyrek ve tüm yıl sonuç açıklaması
- Stratasys: 2025 3. çeyrek sonuç açıklaması
- Stratasys: 2025 2. çeyrek sonuç açıklaması
- Stratasys: 2025 1. çeyrek sonuç açıklaması
- Stratasys: 2024 3. çeyrek sonuç açıklaması
- Stratasys: 2025 yılı Form 20-F
- Nano Dimension: Feshedilen Markforged satışına ilişkin Form 8-K, Kasım 2026
- Stratasys: Markforged'u satın alma anlaşması, 27 Mayıs 2026
- Stratasys: 2026 3. çeyrek telekonferans duyurusu
- Stratasys: Seri üretim için yeni F870 yazıcı, Formnext 2026
- Nasdaq: SSYS geçmiş fiyatları
- SEC EDGAR: Stratasys bildirimleri


