 Yazan: Muke
Airbnb Bilanço Rehberi: Rezervasyonlar, Gelir, Serbest Nakit Akışı ve ABNB Hissesinin Tepkileri
Airbnb, 5 Kasım'da 2026 yılının üçüncü çeyreğine (3Ç 2026) ait gelirini bir yıl öncesine göre %19 artışla 4,87 milyar dolar, seyreltilmiş hisse başına kârını ise Zacks konsensüsü olan 2,89 doların üzerinde 3,16 dolar olarak açıkladı. Rezerve edilen geceleme ve koltuk sayısı (Nights and Seats Booked) %16 artarak en az 11 çeyreğin en hızlı büyümesini kaydetti; yönetim kurulu da 12 milyar dolarlık yeni bir hisse geri alım yetkisi onayladı. ABNB normal seansı, S&P 500'ün %4,4 düştüğü bir günde %3,5 düşüşle 170,13 $'dan kapattı, ardından seans sonrası işlemlerde bu kapanışın %11,0 üzerinde, 188,84 $'dan işlem gördü.
Bu sayfa bir Airbnb bilanço rehberidir. Şirketin açıkladığı 11 çeyreklik rezervasyon, gelir, kâr ve serbest nakit akışı verilerini tek bir tabloda toplar, 3Ç 2026 sonuçlarını analist tahminleriyle ve yönetimin ağustosta verdiği kendi beklentileriyle karşılaştırır ve ABNB hissesinin son 13 bilançonun her birinin ardından nasıl hareket ettiğini listeler. Arkasındaki soru, ilk taslağın sorduğu soruyla aynıdır: Airbnb daha kalıcı bir kârlı büyüme dönemine mi giriyor, yoksa piyasa tek bir akşamda alışılmadık derecede iyi geçen bir çeyreği mi fiyatladı?
5 Kasım 2026'da (ABD Pasifik saati), Airbnb'nin ABD piyasalarının kapanışının ardından 3Ç 2026 hissedar mektubunu yayımlamasından sonra güncellendi. Kaynaklar: şirketin 2Ç ve 3Ç 2026 için Form 8-K hissedar mektupları, 3Ç 2026 Form 10-Q raporu, Expedia Group ve Booking Holdings'in 3Ç 2026 bilanço duyuruları, Zacks ve Investing.com'dan tarihli analist tahminleri ile Polygon.io'dan alınıp Cboe ile karşılaştırılan günlük kapanış fiyatları. Seans sonrası fiyat bir kapanış değil, tarihli bir kotasyondur; bu sayfa yazılırken 6 Kasım normal seansı henüz açılmamıştı. Açıklanan rakamlar, tahminler ve kendi hesaplamalarımız metin boyunca ayrıca belirtilmiştir.
Bir Bakışta Airbnb 3Ç 2026 Bilançosu
| Kalem | 3Ç 2026 | 2Ç 2026 | 3Ç 2025 |
|---|---|---|---|
| Gelir | 4.869 mn $ | 3.608 mn $ | 4.095 mn $ |
| Gelir büyümesi (ex-FX) | %19 (%16) | %17 (%13) | %10 (%10) |
| Rezerve edilen geceleme ve koltuk | 155,0 mn | 148,3 mn | 133,6 mn |
| Brüt rezervasyon değeri (GBV) | 27,7 mlr $ | 27,2 mlr $ | 22,9 mlr $ |
| Ortalama günlük fiyat (ADR) | 178,83 $ | 183,73 $ | 171,29 $ |
| Net kâr | 1.890 mn $ | 816 mn $ | 1.374 mn $ |
| Seyreltilmiş EPS | 3,16 $ | 1,37 $ | 2,21 $ |
| Düzeltilmiş FAVÖK (EBITDA) (marj) | 2.509 mn $ (%52) | 1.261 mn $ (%35) | 2.051 mn $ (%50) |
| İşletme faaliyetlerinden net nakit | 1.508 mn $ | 1.270 mn $ | 1.356 mn $ |
| Serbest nakit akışı | 1.426 mn $ | 1.253 mn $ | 1.349 mn $ |
| Hisse geri alımları | 712 mn $ | 1,1 mlr $ | 857 mn $ |
| Örtük take rate (gelir ÷ GBV) | %17,6 | %13,3 | %17,9 |
Kaynak: Airbnb 3Ç 2026 hissedar mektubu (Form 8-K, Exhibit 99.1), 2Ç 2026 hissedar mektubu ve 3Ç 2026 Form 10-Q. 3Ç 2026'daki %17,6'lık take rate şirketin verdiği rakamdır; 2Ç 2026 ve 3Ç 2025 take rate değerleri aynı tanımla bizim hesaplamamızdır. 3Ç, Airbnb'nin seyahat açısından en yoğun çeyreğidir; bu nedenle 2Ç ile değil, 3Ç 2025 ile karşılaştırılmalıdır.
Net kâr gelirden daha hızlı, %38 arttı; bunun bir kısmı vergiyle ilgilidir: 3Ç 2025'te kurumlar alternatif asgari vergisi (CAMT) kredileri için 213 milyon dolarlık değerleme karşılığı ayrıldığından, gelir vergisi karşılığı 135 milyon dolar azaldı. Bu etkiyi içermeyen faaliyet kârı %24 artarak 2.021 milyon dolara yükseldi ve faaliyet kâr marjı %39,7'den %41,5'e genişledi.
Gerçekleşen Sonuçlar ve Beklentiler
| Ölçüt | Beklenen | Gerçekleşen | Değerlendirme |
|---|---|---|---|
| Gelir | 4,75 mlr $ (Zacks konsensüsü, 3 Kas.); 4,69 ile 4,77 mlr $ arası (şirket beklentisi, 6 Ağu.) | 4,869 mlr $ | Zacks'i %2,5 aştı; beklenti aralığının üst ucunun %2,1 üzerinde |
| Seyreltilmiş EPS | 2,89 $ (Zacks konsensüsü, 3 Kas.); 2,85 $ (Investing.com) | 3,16 $ | %9,3 (Zacks) veya %10,9 (Investing.com) aştı |
| Rezerve edilen geceleme ve koltuk büyümesi | Düşük çift haneli (beklenti) | %16 | Üzerinde |
| GBV büyümesi | %10'ların ortası (beklenti) | %21 | Üzerinde |
| Örtük take rate | Geçen yıla göre "nispeten aynı düzeyde" (beklenti) | %17,6, yaklaşık %17,9'dan düşüş | Altında |
| Düzeltilmiş FAVÖK marjı | 3Ç 2025'teki %50'nin hafif altında (beklenti) | %52 | Üzerinde |
Tahminler, şirket beklentisi değil, üçüncü taraflara ait tarihli gözlemlerdir. Airbnb düzeltilmiş EPS açıklamadığından EPS karşılaştırmasında açıklanan seyreltilmiş EPS kullanılmıştır. Aşma yüzdeleri bizim hesaplamamızdır.
Beklenti sütunu daha anlamlı bir ölçüttür, çünkü sonuçları yönetimin ağustosta bizzat söyledikleriyle karşılaştırır. Beklenti verilen beş kalemin dördü vaat edilenden iyi geldi. Beklentinin altında kalan tek kalem olan take rate, aşağıda açıklanıyor ve büyük ölçüde bir zamanlama etkisidir.
Çeyreklere Göre Airbnb Bilançosu, 1Ç 2024 – 3Ç 2026
| Çeyrek | Rezerve edilen geceleme ve koltuk | GBV | Gelir | Gelir büyümesi | Net kâr | Seyreltilmiş EPS | Düzeltilmiş FAVÖK | Serbest nakit akışı |
|---|---|---|---|---|---|---|---|---|
| 1Ç 2024 | 132,6 mn | 22,9 mlr $ | 2.142 mn $ | %18 | 264 mn $ | 0,41 $ | 424 mn $ | 1.909 mn $ |
| 2Ç 2024 | 125,1 mn | 21,2 mlr $ | 2.748 mn $ | %11 | 555 mn $ | 0,86 $ | 894 mn $ | 1.043 mn $ |
| 3Ç 2024 | 122,8 mn | 20,1 mlr $ | 3.732 mn $ | %10 | 1.368 mn $ | 2,13 $ | 1.958 mn $ | 1.074 mn $ |
| 4Ç 2024 | 111,0 mn | 17,6 mlr $ | 2.480 mn $ | %12 | 461 mn $ | 0,73 $ | 765 mn $ | 458 mn $ |
| 1Ç 2025 | 143,1 mn | 24,5 mlr $ | 2.272 mn $ | %6 | 154 mn $ | 0,24 $ | 417 mn $ | 1.781 mn $ |
| 2Ç 2025 | 134,4 mn | 23,5 mlr $ | 3.096 mn $ | %13 | 642 mn $ | 1,03 $ | 1.043 mn $ | 962 mn $ |
| 3Ç 2025 | 133,6 mn | 22,9 mlr $ | 4.095 mn $ | %10 | 1.374 mn $ | 2,21 $ | 2.051 mn $ | 1.349 mn $ |
| 4Ç 2025 | 121,9 mn | 20,4 mlr $ | 2.778 mn $ | %12 | 341 mn $ | 0,56 $ | 786 mn $ | 521 mn $ |
| 1Ç 2026 | 156,2 mn | 29,2 mlr $ | 2.678 mn $ | %18 | 160 mn $ | 0,26 $ | 519 mn $ | 1.704 mn $ |
| 2Ç 2026 | 148,3 mn | 27,2 mlr $ | 3.608 mn $ | %17 | 816 mn $ | 1,37 $ | 1.261 mn $ | 1.253 mn $ |
| 3Ç 2026 | 155,0 mn | 27,7 mlr $ | 4.869 mn $ | %19 | 1.890 mn $ | 3,16 $ | 2.509 mn $ | 1.426 mn $ |
Kaynak: Airbnb 3Ç 2026 hissedar mektubu, çeyreklik özet ve GAAP dışı mutabakatlar (Form 8-K, Exhibit 99.1). Seyreltilmiş EPS, Airbnb'nin SEC XBRL bildirimlerinden alınmıştır; 4Ç EPS, yıllık EPS'den dokuz aylık EPS çıkarılarak türetilmiştir. Düzeltilmiş FAVÖK ve serbest nakit akışı, şirketin tanımladığı GAAP dışı ölçütlerdir.
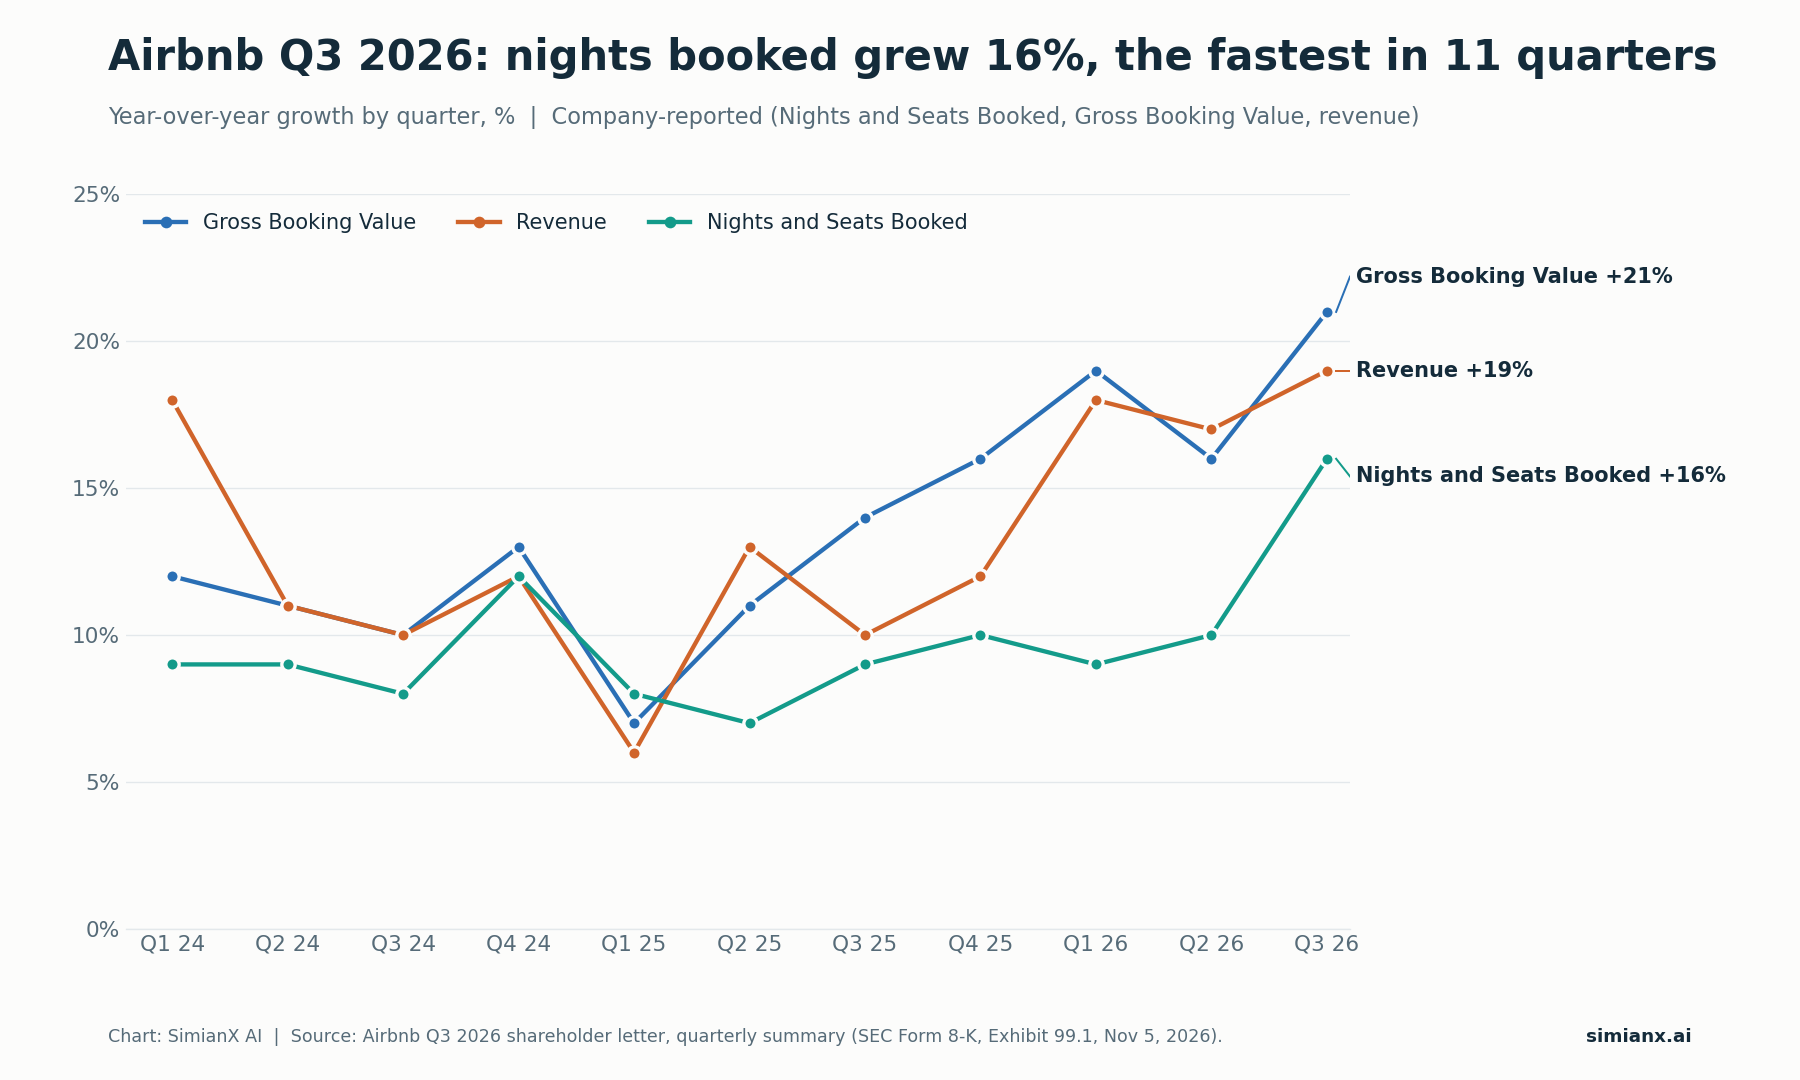
Rezerve edilen gecelemeler iki yıl boyunca çeyrek başına %7 ile %12 arasında büyümüştü; 3Ç 2026'da büyüme %16'ya sıçradı.
İki eğilim öne çıkıyor. Birincisi, hızlanma yalnızca fiyatta değil, hacimde: Rezerve edilen geceleme ve koltuk büyümesi 2Ç'deki %10'dan %16'ya sıçrarken ADR yalnızca %4 arttı. İkincisi, daha fazla misafir daha erken rezervasyon yapıp daha geç ödediği için gelir büyümesi üst üste üçüncü çeyrekte GBV büyümesinin gerisinde kaldı. Bu raporu anlamak için kavranması gereken asıl nokta bu farktır.
Airbnb Hissesi Neden Sıçradı? Dört Katalizör Aynı Anda Geldi
| Katalizör | Kanıt | Neden önemli |
|---|---|---|
| Daha hızlı talep | Rezerve edilen geceleme ve koltuk +%16, ilk kez rezervasyon yapanlar +%13 | Büyüme yalnızca daha yüksek fiyatlardan değil, daha fazla seyahatten geldi |
| Gelir ve EPS beklentiyi aştı | 4,869 mlr $ gelir ve 3,16 $ EPS; beklenti 4,75 mlr $ ve 2,89 $ | Yakın vadeli kâr tabanını yükseltir |
| Daha yüksek yıllık görünüm | Gelir büyümesi "%10'ların üst bandına", düzeltilmiş FAVÖK marjı yaklaşık %36'ya yükseltildi | Büyüme senaryosunu 3Ç'nin ötesine taşır |
| Yeni geri alım kapasitesi | Kalan 2,7 mlr $'a ek olarak 12 mlr $'lık yeni yetki | Yönetime hisse sayısını azaltma alanı verir |
Kaynaklar: Airbnb 3Ç 2026 hissedar mektubu ve 3Ç 2026 Form 10-Q.
Kombinasyon, tek tek kalemlerin hepsinden daha önemli. Beklenti zayıflarsa gelirdeki aşım göz ardı edilebilir; maliyetler satışlardan hızlı artarsa güçlü bir beklenti daha az cazip görünür; işler yavaşlarken yapılan bir geri alım ise savunmacı görünebilir. Burada piyasa aynı akşam operasyonel ivme, daha iyi bir görünüm ve daha fazla sermaye iadesi kapasitesi gördü. Bu, sert bir yeniden fiyatlamayı açıklar; ancak seans sonrası kazancın her dolarının kalıcı olacağını kanıtlamaz.
5 Kasım: Zayıf Bir Normal Seans, Ardından Seans Sonrası Sıçrama
İşlem ortamı, "%10'luk sıçrama" manşetinin nasıl okunması gerektiğini değiştiriyor. Airbnb sonuçlarını, ABD hisselerinde yoğun satışların yaşandığı bir günün kapanışından sonra açıkladı; o gün Ara Seçim Sonrası ABD Borsasında Sert Düşüş: Sırada Ne Var? yazısında ayrıntılı olarak ele alındı.
| ABD seansı | ABNB kapanış | Günlük değişim | SPY günlük değişim |
|---|---|---|---|
| 30 Ekim 2026 | 164,39 $ | −%1,24 | −%1,77 |
| 2 Kasım 2026 | 171,11 $ | +%4,09 | −%0,48 |
| 3 Kasım 2026 | 166,96 $ | −%2,43 | +%0,30 |
| 4 Kasım 2026 | 176,37 $ | +%5,64 | +%1,65 |
| 5 Kasım 2026 | 170,13 $ | −%3,54 | −%4,41 |
| 5 Kasım, seans sonrası (ET 19:59) | 188,84 $ (kotasyon) | Kapanışa göre +%11,0 | yok |
Kaynaklar: Polygon.io günlük kapanışları; 4 Kasım'a kadar Cboe'nin tarihsel verileriyle ve 5 Kasım'daki resmî Cboe kapanış kotasyonuyla örtüşmektedir; seans sonrası kotasyon Stock Analysis'ten alınmıştır. S&P 500 endeksi 5 Kasım'da %4,36 düştü.
Bu fiyatlardan yaptığımız hesaplamalar:
- 5 Kasım kapanışına göre: 188,84 $ ÷ 170,13 $ − 1 = +%11,0.
- 4 Kasım kapanışına göre: 188,84 $ ÷ 176,37 $ − 1 = +%7,1. Tepkinin bir kısmı 5 Kasım'daki satışı telafi etti.
- 193,45 $'lık 52 haftalık gün içi zirveye göre (24 Ağustos): yaklaşık %2,4 altında. 52 haftalık kapanış zirvesi 190,50 $'dır (25 Ağustos).
- 216,84 $'lık tüm zamanların kapanış zirvesine göre (11 Şubat 2021): yaklaşık %12,9 altında.
- Yılbaşından bu yana: 5 Kasım'daki 170,13 $'lık kapanış, 2025 yıl sonu kapanışı olan 135,72 $'ın %25,4 üzerindeydi.
ABNB normal seansta piyasadan daha dayanıklı kaldı: SPY %4,4 düşerken hisse %3,5 düştü. Hisse ayrıca Booking Holdings'in bilanço açıkladığı günün ertesi olan 4 Kasım'da %5,6 yükselmişti; yani Airbnb tek kelime etmeden önce seyahat talebine dair iyimserliğin bir kısmı zaten fiyattaydı.
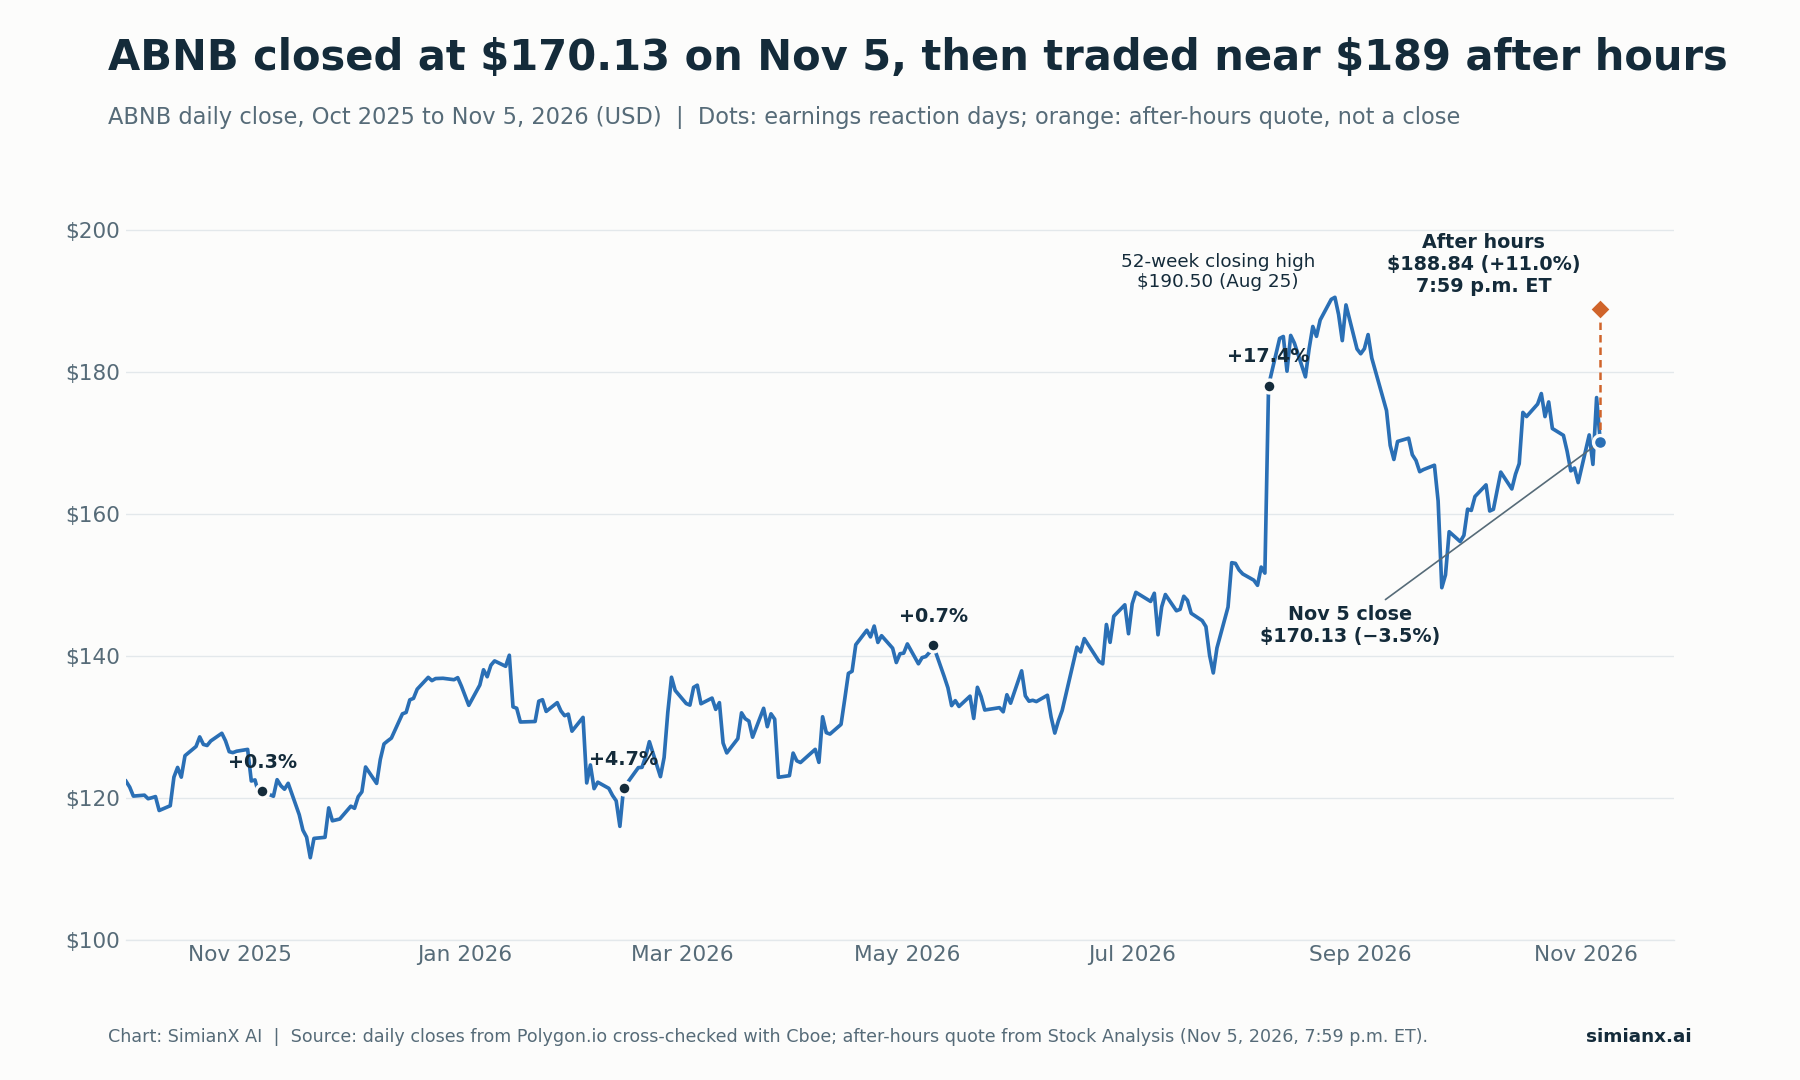
Seans sonrası kotasyon ABNB'yi ağustos zirvelerinin yakınına geri taşıdı; 6 Kasım normal seansı teyit sınavı olacak.
2023'ten Bu Yana Her Bilançonun Ardından ABNB Hissesinin Tepkisi
Airbnb sonuçlarını ABD kapanışından sonra açıkladığı için tepki bir sonraki seansta görülür.
| Bilanço tarihi | Açıklanan çeyrek | Bilanço öncesi kapanış | Sonraki seans kapanışı | ABNB hareketi | Aynı seansta SPY |
|---|---|---|---|---|---|
| 3 Ağu. 2023 | 2Ç 2023 | 140,88 $ | 140,17 $ | −%0,5 | −%0,5 |
| 1 Kas. 2023 | 3Ç 2023 | 119,47 $ | 115,50 $ | −%3,3 | +%1,9 |
| 13 Şub. 2024 | 4Ç 2023 | 150,82 $ | 148,20 $ | −%1,7 | +%0,9 |
| 8 May. 2024 | 1Ç 2024 | 157,90 $ | 147,05 $ | −%6,9 | +%0,6 |
| 6 Ağu. 2024 | 2Ç 2024 | 130,47 $ | 113,01 $ | −%13,4 | −%0,7 |
| 7 Kas. 2024 | 3Ç 2024 | 147,37 $ | 134,61 $ | −%8,7 | +%0,4 |
| 13 Şub. 2025 | 4Ç 2024 | 141,04 $ | 161,42 $ | +%14,4 | %0,0 |
| 1 May. 2025 | 1Ç 2025 | 124,01 $ | 125,26 $ | +%1,0 | +%1,5 |
| 6 Ağu. 2025 | 2Ç 2025 | 130,50 $ | 120,03 $ | −%8,0 | −%0,1 |
| 6 Kas. 2025 | 3Ç 2025 | 120,53 $ | 120,88 $ | +%0,3 | +%0,1 |
| 12 Şub. 2026 | 4Ç 2025 | 115,96 $ | 121,35 $ | +%4,7 | +%0,1 |
| 7 May. 2026 | 1Ç 2026 | 140,46 $ | 141,49 $ | +%0,7 | +%0,8 |
| 6 Ağu. 2026 | 2Ç 2026 | 151,64 $ | 178,07 $ | +%17,4 | +%0,6 |
| 5 Kas. 2026 | 3Ç 2026 | 170,13 $ | Bekleniyor (6 Kas.) | Seans sonrası +%11,0 | yok |
Kaynak: Polygon.io günlük kapanışları, Cboe ile karşılaştırılmıştır; bilanço tarihleri Airbnb'nin Form 8-K bildirimlerinden alınmıştır. Hareketler kapanıştan kapanışa hesaplanmıştır ve bizim hesaplamamızdır.
Tamamlanan 13 tepkinin altısında ABNB yükseldi, yedisinde düştü. Ortalama hareket −%0,3, medyan −%0,5, ortalama mutlak hareket ise %6,2 oldu. Örüntü son dönemde değişti: Hisse, Ağustos 2023 ile Kasım 2024 arasındaki altı bilançonun beşinin ardından düştükten sonra son dört bilançonun her birinin ardından yükseldi. 3Ç bilançoları tarihsel olarak zayıf noktalar oldu (2023–2025'te −%3,3, −%8,7 ve +%0,3); bu da bu çeyrekteki seans sonrası tepkiyi sıra dışı kılıyor.
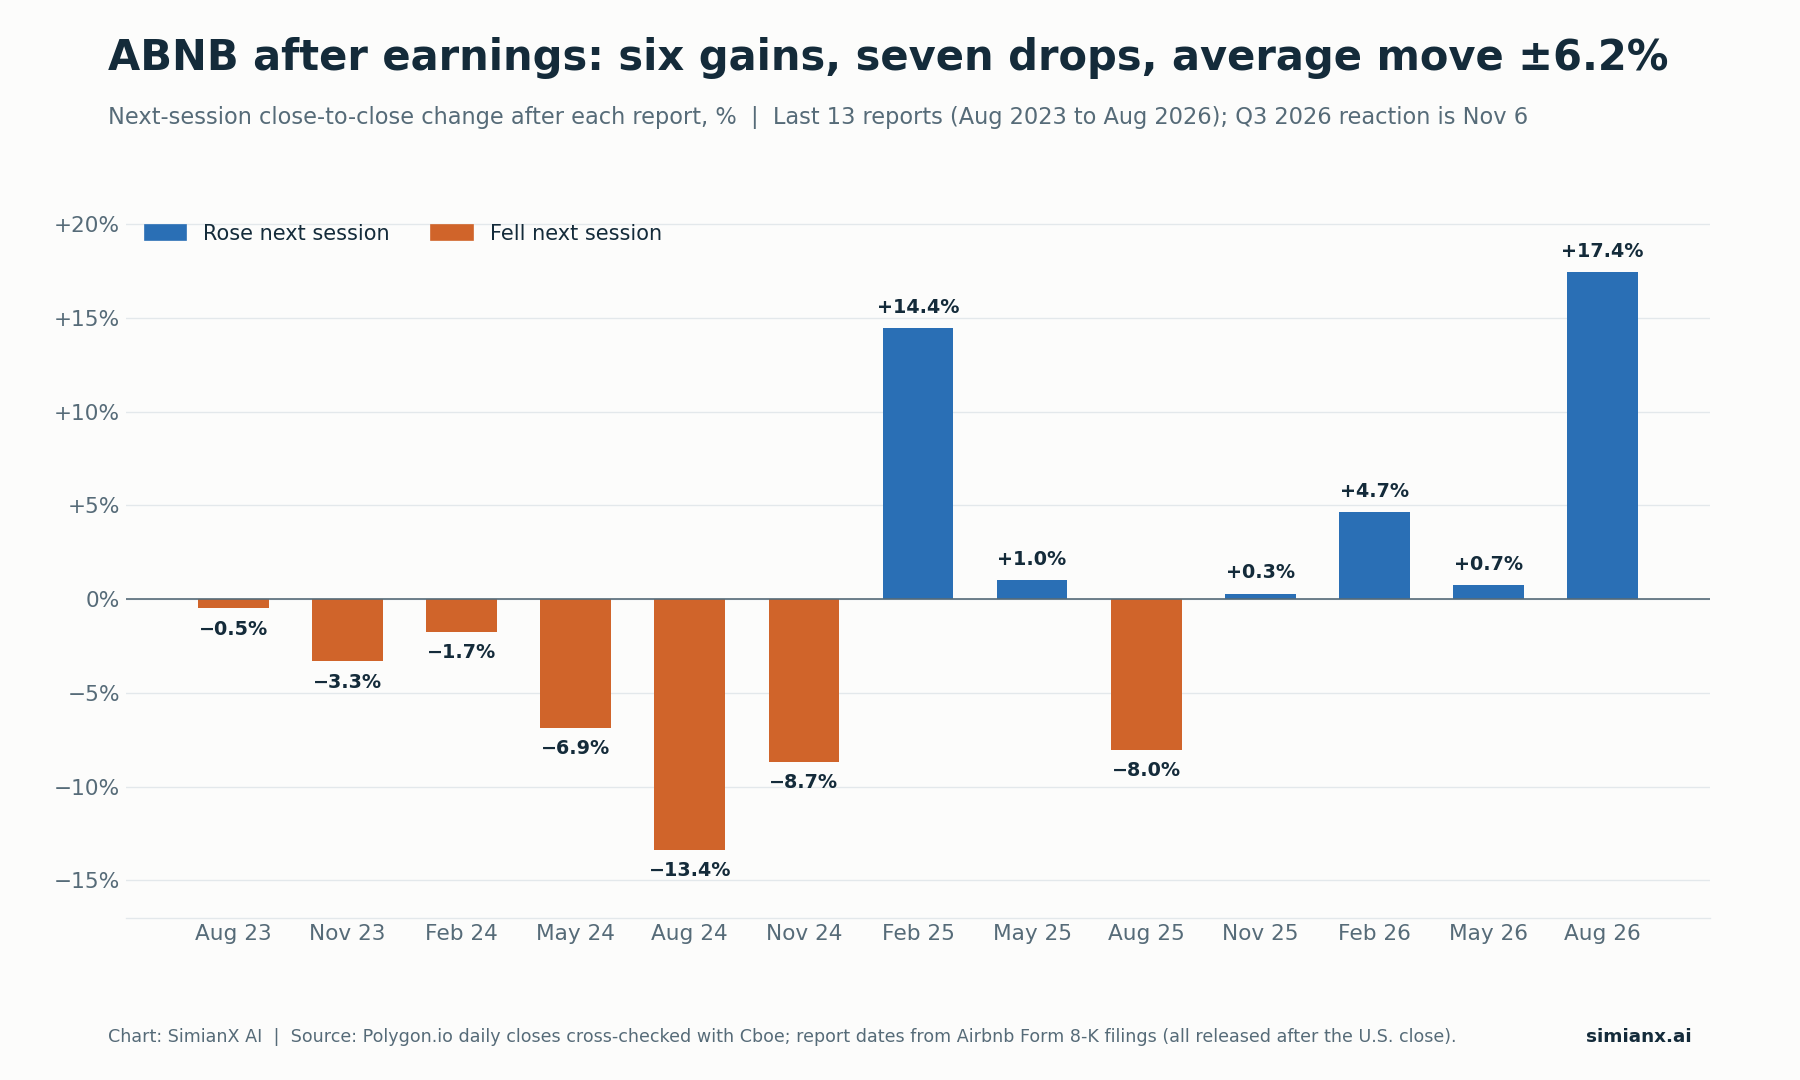
Ortalama hareket yaklaşık −%0,3, ancak tipik salınım her iki yönde de yaklaşık %6.
Rezervasyonlar: İşin Büyük Kısmını Fiyat Değil Hacim Yaptı
Airbnb ADR'yi doğrudan açıkladığı için fiyat-hacim ayrımının tahmin edilmesine gerek yok. ADR 3Ç 2026'da %4 artışla (kur etkileri hariç %5) 178,83 $ olurken rezerve edilen geceleme ve koltuk sayısı %16 arttı. %21'lik GBV büyümesinin büyük kısmı daha fazla gecelemeden geldi.
| Bölge | Rezerve edilen geceleme ve koltuk büyümesi | ADR değişimi (ex-FX) | Şirket yorumu |
|---|---|---|---|
| Kuzey Amerika | Düşük çift haneli, son dört yılın en yükseği | +%6 | ABD'ye gelen seyahatlerde iyileşme; daha büyük, tamamı kiralanan evlere doğru kayış |
| EMEA | %10'ların ortası, hızlanıyor | +%5 (+%7) | Birleşik Krallık, Fransa, Almanya, İspanya ve İtalya'da geniş tabanlı iyileşme |
| Latin Amerika | %20'nin üzerinde | +%8 (+%4) | Brezilya çıkışlı gecelemeler %30'un üzerinde arttı |
| Asya Pasifik | %20'nin üzerinde | +%1 | Japonya çıkışlı gecelemeler %20'lerin başında arttı; Hindistan %60'ın üzerinde |
Kaynak: Airbnb 3Ç 2026 hissedar mektubu. Bölgesel büyüme oranları şirket tarafından aralıklar hâlinde verilmektedir.
Mektuptaki diğer talep sinyalleri:
- İlk kez rezervasyon yapanlar yıllık bazda %13 artarak 2022 başından bu yana en hızlı büyümeyi gösterdi.
- Uygulama üzerinden rezervasyonlar %29 artarak toplam rezerve edilen gecelemelerin %66'sına ulaştı; bir yıl önce bu oran %62'ydi.
- Aktif ilanlar son çeyreklerle uyumlu biçimde yüksek tek haneli oranda büyürken kullanılabilir gecelemeler toplam arzdan daha hızlı arttı.
- Oteller rezerve edilen gecelemelerin tek haneli bir yüzdesini oluşturmaya devam ediyor; ilk Airbnb rezervasyonu otel olan misafirlerin yaklaşık %35'i daha sonra bir ev kiraladı.
Bunda sektör genelindeki olumlu rüzgârın da payı var, ancak hızlanmanın dört bölgenin tamamına yayılması şirkete özgü bir uygulama başarısını da destekliyor. Sınav, 2027'de karşılaştırma bazı zorlaştığında hacim büyümesinin %10'lu seviyelerde kalıp kalmayacağı.
Take Rate ve "Şimdi Rezerve Et, Sonra Öde": Gelir Neden Rezervasyonların Gerisinde Kaldı?
GBV %21, gelir ise %19 büyüdü. Ağustos beklentisi take rate'in geçen yılla "nispeten aynı düzeyde" olmasını öngörmesine rağmen örtük take rate (gelirin GBV'ye bölünmesi) bir yıl önceki yaklaşık %17,9'dan %17,6'ya geriledi.
Airbnb iki neden gösteriyor:
- Reserve Now, Pay Later (RNPL, "şimdi rezerve et, sonra öde"). Misafirler daha erken rezervasyon yapıyor. GBV rezervasyon yapıldığında kaydediliyor, gelir ise giriş (check-in) anında muhasebeleştiriliyor; dolayısıyla erken rezervasyonlar GBV'yi şimdi, geliri ise daha sonra artırıyor.
- Daha yüksek gelir indirimleri, yeni iş girişimlerine bağlı teşvikler ve krediler dahil, daha küçük ölçüde.
10-Q iki uyarı daha ekliyor. Rezervasyon sırasında ödeme gerektirmeyen RNPL rezervasyonlarının iptal oranları geleneksel rezervasyonlara göre daha yüksek oldu. Ayrıca RNPL büyüdükçe GBV, gelir ve nakit tahsilatları arasındaki bağ "daha az korelasyonlu hâle geldi". Bilanço bu etkiyi gösteriyor: Misafirler konaklamaya daha yakın ödeme yaptığı için ertelenmiş (henüz kazanılmamış) hizmet bedelleri 30 Eylül 2026 itibarıyla bir yıl önceki 1,820 milyar dolardan 1,536 milyar dolara düştü.
Yani take rate'teki sapma bir ücret indirimi değil, büyük ölçüde zamanlama meselesi. Airbnb ücretlerini sadeleştirerek neredeyse tüm ev sahiplerini %15,5'lik tek bir hizmet bedeline geçirdi, ancak ev sahiplerinin aynı net kazancı korumak için fiyatlarını ayarlayabileceğini belirtiyor. Şirket 4Ç'de take rate'in yıllık bazda hafifçe artmasını bekliyor. GBV bu tersine dönüş olmadan gelirin önünde koşmaya devam ederse endişe daha ciddi hâle gelir.
Görünüm: 4Ç 2026 Beklentisi ve Yükseltilen Yıllık Hedef
| Beklenti kalemi | Önceki (6 Ağustos) | Güncellenen (5 Kasım) |
|---|---|---|
| 2026 yılı gelir büyümesi | En az %10'ların ortası | %10'ların üst bandı |
| 2026 yılı düzeltilmiş FAVÖK marjı | En az %35,5 | Yaklaşık %36 |
| 4Ç 2026 geliri | yok | 3,22 ile 3,28 mlr $ arası (%16 ile %18 büyüme) |
| 4Ç kur etkisi | yok | Yaklaşık 2 puanlık olumlu etki |
| 4Ç GBV büyümesi | yok | %10'ların ortası |
| 4Ç rezerve edilen geceleme ve koltuk büyümesi | yok | En az düşük çift haneli |
| 4Ç örtük take rate | yok | Yıllık bazda hafif artış |
| 4Ç düzeltilmiş FAVÖK marjı | yok | 4Ç 2025'in hafif altında, kısmen pazarlama zamanlaması nedeniyle |
| 2026 yılı efektif vergi oranı | %10'ların üst bandı | %10'ların ortası |
Kaynak: Airbnb 2Ç ve 3Ç 2026 hissedar mektupları. Bunlar sonuç değil, yönetim tahminleridir.
Yeni rakamlara ilişkin çapraz kontrolümüz:
- 4Ç gelir orta noktası: (3,22 mlr $ + 3,28 mlr $) ÷ 2 = 3,25 mlr $; 4Ç 2025'teki 2,778 milyar dolara göre %17,0 artış. Yaklaşık 2 puanlık olumlu kur etkisi hariç tutulduğunda öngörülen büyüme %14 ile %16 aralığına yaklaşıyor (resmî sabit kur beklentisi değil, bir yaklaşık hesaptır).
- Örtük yıllık gelir: 11,155 milyar dolarlık dokuz aylık gelir artı 3,25 milyar dolarlık orta nokta = 14,41 mlr $; 2025'teki 12,241 milyar dolara göre %17,7 artış. Bu, "%10'ların üst bandı" ifadesiyle uyumlu.
- Örtük 4Ç marjı: 14,41 milyar doların yaklaşık %36'sı, yıllık bazda kabaca 5,19 milyar dolarlık düzeltilmiş FAVÖK eder. İlk dokuz ayda elde edilen 4,289 milyar dolar düşüldüğünde 4Ç'ye yaklaşık 0,90 milyar dolar kalıyor; bu da 4Ç 2025'teki %28,3'e karşılık %27,6 civarında bir marj demek. Bu, "hafif altında" ifadesiyle örtüşüyor.
Daha yüksek bir yıllık marj hedefi ile daha zayıf bir 4Ç marjı bir arada olabilir, çünkü 3Ç mevsimsel zirvedir. 2027 için soru, ek pazarlama harcamasının, teşvik ödenmeden de geri dönen misafirleri getirip getirmeyeceği.
Serbest Nakit Akışı, Geri Alımlar ve Hisse Sayısı
| Nakit ve sermaye kalemi | 3Ç 2026 | 2026'nın ilk dokuz ayı |
|---|---|---|
| İşletme faaliyetlerinden net nakit | 1.508 mn $ | 4.486 mn $ |
| Maddi duran varlık alımları | 82 mn $ | 103 mn $ |
| Serbest nakit akışı | 1.426 mn $ (%29 marj) | 4.383 mn $ |
| Hisse bazlı ödeme gideri | 462 mn $ | 1.359 mn $ |
| Hisse geri alımları | 712 mn $ (4,4 mn hisse) | 2,8 mlr $ (20,4 mn hisse) |
| Çalışan hisse ödüllerine ilişkin ödenen vergiler | yok | 534 mn $ |
Kaynaklar: Airbnb 3Ç 2026 hissedar mektubu ve 3Ç 2026 Form 10-Q. Dokuz aylık serbest nakit akışı, üç çeyreklik rakamın toplamıdır.
Son 12 aylık serbest nakit akışı 4,904 milyar dolar oldu; bu, 13,933 milyar dolarlık gelir üzerinde %35'lik bir marj demek. 3Ç serbest nakit akışı, temmuzda New York'ta bir mülkün satın alınmasını (yatırım harcaması 2Ç'deki 17 milyon dolardan 82 milyon dolara sıçradı) ve RNPL ile bağlantılı işletme sermayesi çıkışlarını içeriyor. Nakit, kısa vadeli yatırımlar ve kısıtlı nakit toplamı 12,6 milyar dolardı; Airbnb ayrıca 30 Ekim'de beş yıl vadeli, 1,0 milyar dolarlık yeni bir döner kredi tesisi imzaladı.
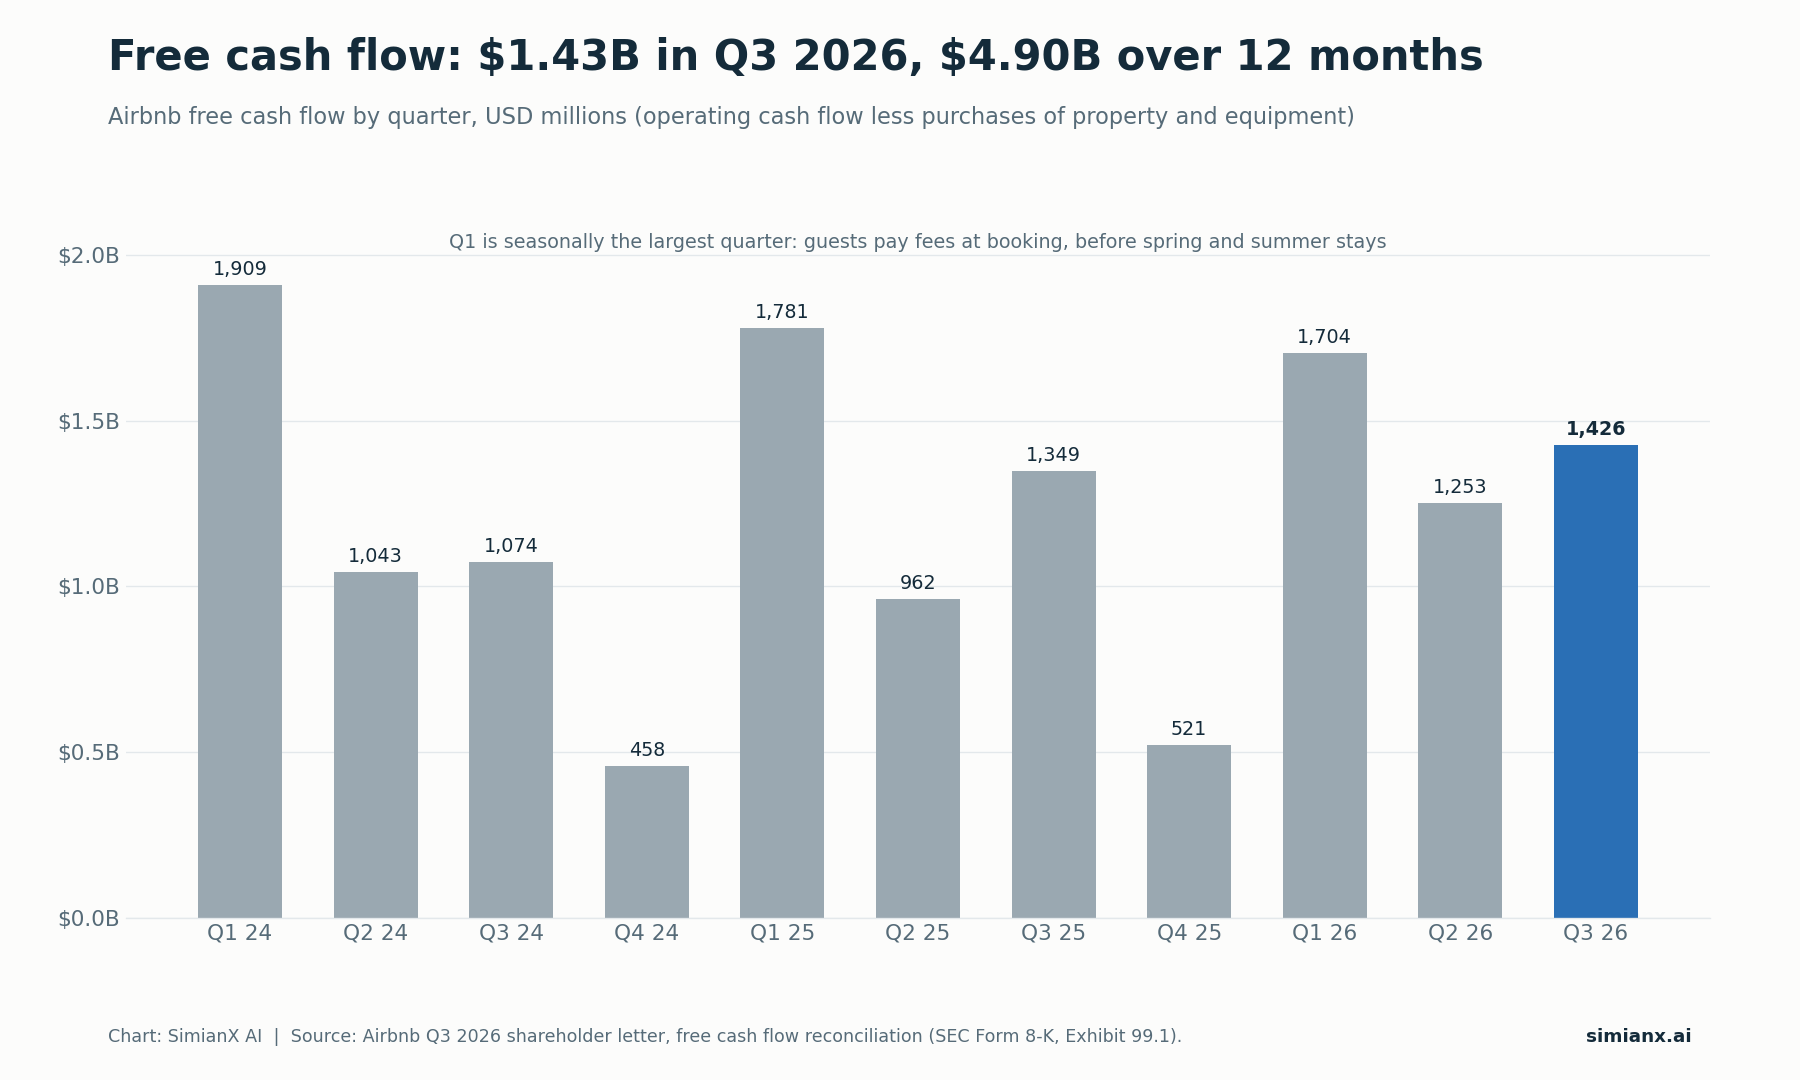
Serbest nakit akışı mevsimseldir: Misafirler hizmet bedellerini rezervasyon sırasında ödediği için en büyük çeyrek 1Ç, en küçüğü 4Ç'dir.
12 milyar dolarlık geri alım bir harcama değil, bir kapasitedir. Airbnb 3Ç'de hisse başına ortalama 161,95 $'dan 712 milyon dolara 4,4 milyon hisse geri aldı ve eski programda 2,7 milyar dolar kaldı. Yeni yetki buna 12 milyar dolar ekleyerek toplam kapasiteyi yaklaşık 14,7 milyar dolara çıkarıyor. Programın bitiş tarihi yok ve şirketi herhangi bir hisse almakla yükümlü kılmıyor.
Ölçek vermek gerekirse: 12 mlr $ ÷ 188,84 $ = yaklaşık 63,5 milyon hisse; bu, Airbnb'nin 30 Eylül itibarıyla bildirdiği 628 milyon tam seyreltilmiş hissenin kabaca %10'u. Bu bir tahmin değil, açıklayıcı bir kapasite hesabıdır. Önemli olan net hisse sayısıdır, çünkü hisse bazlı ödemeler sürekli yeni hisse ekliyor. Seyreltilmiş ağırlıklı hisse sayısı 3Ç 2026'da bir yıl önceki 621 milyondan 597 milyona, %3,9 geriledi. Airbnb, geri alımların 3Ç 2022'de başlamasından bu yana tam seyreltilmiş hisse sayısının yaklaşık %10 azaldığını ve bunun geri alımlar ile çalışan vergi ödemeleri için 17 milyar doları aşan bir maliyetle gerçekleştiğini söylüyor. Hisse sayısına oranla benzer büyüklükte bir hamle yapan daha küçük bir şirket için On Holding (ONON) 1 Milyar $ Geri Alım: Hisselerin %10'u yazısına bakabilirsiniz.
Yapay Zekâ Destekli Müşteri Hizmetleri: Ölçülebilir Bir Maliyet Kalemi
Airbnb'nin 3Ç mektubu, ilk taslağın dayandığı 2Ç mektubuna göre daha eksiksiz bir yapay zekâ verisi sunuyor. 3Ç 2026'da yalnızca yapay zekâ asistanında başlayanlar değil, tüm müşteri destek taleplerinin yaklaşık %40'ı bir insan temsilciye gerek kalmadan çözüldü; bu oran 2Ç 2026'da üçte birdi. Rezervasyon başına müşteri destek maliyeti, büyük ölçüde yapay zekâ asistanı sayesinde yıllık bazda %17'den fazla düştü. (2Ç'de şirket, yapay zekâ asistanında başlayan taleplerin yaklaşık %45'inin insan olmadan çözüldüğünü ve rezervasyon başına maliyetin yaklaşık %16 düştüğünü söylemişti.)
Akılda tutulması gereken iki nokta var. Rezervasyon başına maliyetin düşmesi toplam destek harcamasının düştüğü anlamına gelmez; operasyon ve destek gideri hacim büyüdükçe 365 milyon dolardan 393 milyon dolara yükseldi. Asıl sınav ise otomasyon arttıkça çözüm kalitesinin ve misafir sadakatinin korunup korunmadığı. Airbnb ayrıca kendi yapay zekâ seyahat planlama ajanını 2027'nin ilk yarısında misafirlere sunmaya başlamayı planladığını açıkladı.
3Ç 2026'da Airbnb, Booking Holdings ve Expedia Karşılaştırması
| 3Ç 2026 ölçütü | Airbnb | Booking Holdings | Expedia Group |
|---|---|---|---|
| Hacim büyümesi | %16 (rezerve edilen geceleme ve koltuk) | %7 (oda gecelemesi) | %7 (rezerve edilen oda gecelemesi) |
| Brüt rezervasyon büyümesi | %21 | %10 | %11 |
| Gelir büyümesi | %19 | Açıklanan −%1, düzeltilmiş +%9 | %12 |
| Bilanço tarihi | 5 Kas. (kapanıştan sonra) | 3 Kas. (kapanıştan sonra) | 4 Kas. (kapanıştan sonra) |
| Sonraki seans hisse hareketi | Bekleniyor (seans sonrası +%11,0) | +%9,8 (4 Kas.) | −%13,7 (5 Kas.) |
Kaynaklar: şirketlerin 3Ç 2026 bilanço duyuruları (Form 8-K, Exhibit 99.1); hisse hareketleri Polygon.io günlük kapanışlarından, bizim hesaplamamız. Booking'in açıklanan geliri, bir FTC davasıyla ilgili 900 milyon dolarlık bir indirimi içeriyor; şirket bunu düzeltilmiş gelirden hariç tutuyor. Ölçüt tanımları farklı olduğundan bu bir pazar payı hesabı değil, yön gösterici bir karşılaştırmadır.
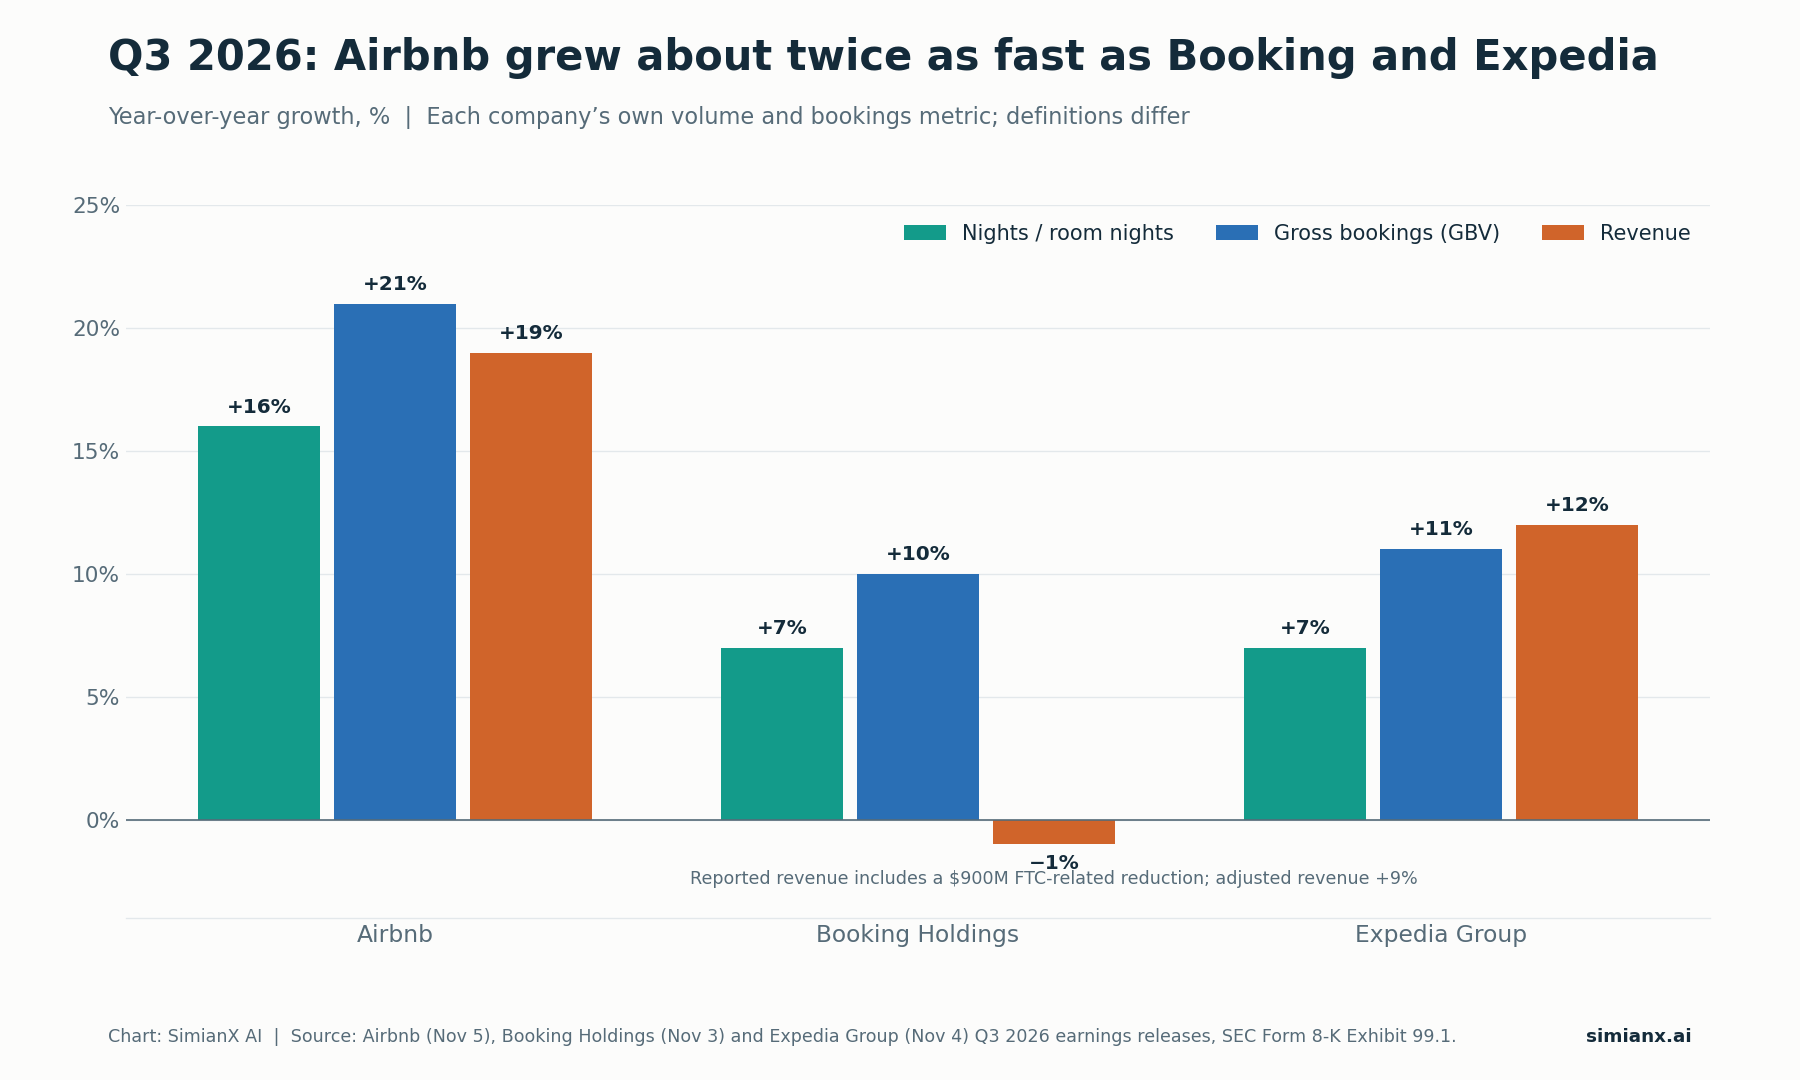
Üçü de dirençli bir seyahat talebi bildirdi; Airbnb'nin hacim büyümesi daha büyük rakiplerinin iki katından fazlaydı.
Rakip verileri iki yorumu aynı anda destekliyor. 3Ç'de seyahat talebi sektör genelinde sağlıklıydı ve Airbnb, borsada işlem gören en büyük iki rakibinin kabaca iki katı hızla büyüdü. Ancak piyasa yalnızca büyümeyi ödüllendirmiyor. Expedia kendi beklentisini aşıp yıllık görünümünü yükseltti; buna rağmen 4Ç brüt rezervasyon büyümesi için yalnızca %3,3 ile %5,2 arası bir beklenti vermesinin ardından hisseleri 5 Kasım'da genel bir satış dalgası içinde %13,7 düştü. Airbnb'nin 4Ç için %10'ların ortasında GBV büyümesi öngörmesi çok daha güçlü bir ileriye dönük sinyal ve seans sonrası tepkisinin farklılaşmasının en açık nedeni de bu.
Yükselişin Ardından Başlıca Riskler
Beklentiler artık daha yüksek bir noktadan başlıyor
Seans sonrasındaki %11'lik hareket, 4Ç ve 2027 için çıtayı yükseltiyor. Soru, Airbnb'nin büyüyüp büyüyemeyeceğinden, 6 Kasım seansından başlayarak daha zorlu bir beklenti setini aşıp aşamayacağına kayıyor.
Jeopolitik ve EMEA talebi
Hissedar mektubu yönetimin "EMEA'daki gelişmeleri yakından takip ettiğini" söylüyor; 10-Q ise Orta Doğu'daki çatışmanın, henüz önemli düzeyde olmasa da, "rezervasyon eğilimleri üzerinde etkisi olduğunu ve olmaya devam edebileceğini" belirtiyor. Seyahat hisseleri bu riske daha önce de sert tepki verdi; İran Yumuşaması 2026: Petrol Düşüş, Seyahat Hisseleri yazısı bunu gösteriyor.
RNPL iptalleri ve nakit zamanlaması
Peşin ödeme gerektirmeyen rezervasyonlar daha sık iptal edildi. RNPL yaygınlaştıkça iptal oranları yükselirse bugünkü GBV büyümesi yarının gelirini olduğundan yüksek gösterir ve bir fon kaynağı (float) olan henüz kazanılmamış hizmet bedelleri küçülmeye devam eder.
Pazarlama ve yeni iş kolları maliyetli
Satış ve pazarlama gideri 3Ç'de %19 artarak 762 milyon dolara çıktı ve 4Ç marjının kısmen pazarlama zamanlaması nedeniyle düşük olması bekleniyor. Oteller, hizmetler, araç kiralama ve 22 Ekim'de başlatılan American Express anlaşması gibi ortaklıklar yeni misafir getirebilir, ancak bunların destek, müşteri edinme ve gelire dönüştürme maliyetleri farklıdır.
Düzenleme yapısal bir risk olmaya devam ediyor
Airbnb'nin bildirimleri, ev sahiplerinin ilan sunma imkânını sınırlayan yasaları ve konaklama vergileri ile gelir dışı diğer vergilere ilişkin anlaşmazlıkları başlıca riskler arasında sayıyor. Bu sayfa, bilanço döneminde yeni bir düzenlemenin yürürlüğe girdiğini varsaymıyor.
Airbnb Gelir Büyümesini Sürdürebilir mi?
| Senaryo | İzlenecek kanıtlar | Sonuç |
|---|---|---|
| Yükseliş senaryosu | Hacim büyümesi %10'lu seviyelerde kalır, RNPL rezervasyonları gelire dönüştükçe take rate toparlanır, hisse başına serbest nakit akışı artmaya devam eder | 2026'daki yeniden hızlanma kalıcı bir operasyonel iyileşmeye dönüşür |
| Temel senaryo | Büyüme sağlıklı kalır, ancak karşılaştırma bazı zorlaştıkça düşük çift hanelere doğru yavaşlar | İşler iyileşir, ancak yükselişin ardından değerleme potansiyeli sınırlıdır |
| Düşüş senaryosu | Hacim yavaşlar, RNPL iptalleri artar, müşteri edinme maliyetleri yükselir ya da Orta Doğu EMEA üzerinde baskı yaratır | Seans sonrası yükseliş, gelecekteki ekonomi konusunda fazla iyimser çıkar |
Bunlar olasılık ağırlıklı tahminler değil, nitel senaryolardır.
Yükseliş senaryosu, güçlü bir gelir manşetinden fazlasını gerektiriyor. Yeni misafirlerin geri döndüğüne, arzın ev sahipleri için cazip kaldığına ve ek büyümenin seyreltme sonrasında hisse başına nakde dönüştüğüne dair kanıt gerekiyor.
Sıkça Sorulan Sorular
Airbnb 3Ç 2026 bilançosunu ne zaman açıkladı?
5 Kasım 2026 Perşembe günü, ABD piyasalarının kapanışından sonra. Hissedar mektubu SEC'e bir Form 8-K'nin Exhibit 99.1 eki olarak sunuldu ve telekonferans PT 14:00'te yapıldı.
Airbnb 3Ç 2026'da kâr tahminlerini aştı mı?
Evet. 4,869 milyar dolarlık gelir, 4,75 milyar dolarlık Zacks konsensüsünü %2,5 aştı ve şirketin 4,69 ile 4,77 milyar dolar arasındaki kendi beklentisinin de üzerinde gerçekleşti. 3,16 $'lık seyreltilmiş EPS, 2,89 $'lık Zacks konsensüsünü %9,3 aştı.
Airbnb hissesi 3Ç 2026 sonuçlarının ardından neden sıçradı?
Rezervasyonlar hızlandı, gelir ve EPS tahminleri aştı, yıllık beklenti yükseltildi ve yönetim kurulu 12 milyar dolarlık yeni bir geri alım yetkisi onayladı. ABNB seans sonrasında 170,13 $'lık kapanışının %11,0 üzerinde, 188,84 $'dan işlem gördü. Bu bir normal seans sonucu değil, seans sonrası kotasyondu.
Brüt rezervasyon değeri gelirle aynı şey mi?
Hayır. GBV, ev sahibi kazançları, temizlik ücretleri ve vergiler dahil olmak üzere rezervasyonların toplam değeridir. Gelir ise Airbnb'nin elinde kalan ve giriş anında muhasebeleştirilen kısımdır. 3Ç 2026'da gelir, GBV'nin %17,6'sına denk geldi.
12 milyar dolarlık geri alım hisse sayısının azalmasını garanti eder mi?
Hayır. Bu, süre sınırı ve alım yükümlülüğü olmayan bir yetkidir. Net etki, fiilen yapılan alımlara, ödenen fiyatlara ve çalışanlara ihraç edilen yeni hisselere bağlıdır.
Airbnb'nin 4Ç 2026 beklentisi nedir?
Yaklaşık 2 puanlık olumlu kur etkisi dahil %16 ile %18 artışla 3,22 ile 3,28 milyar dolar arası gelir, %10'ların ortasında GBV büyümesi ve 4Ç 2025'e göre biraz daha düşük bir düzeltilmiş FAVÖK marjı. Yılın tamamı için %10'ların üst bandında gelir büyümesi ve yaklaşık %36'lık düzeltilmiş FAVÖK marjı.
Yatırımcılar bundan sonra neyi izlemeli?
6 Kasım normal seansını, ardından 4Ç rezervasyon hacmini, RNPL rezervasyonları gelire dönüştükçe take rate'i, iptal eğilimlerini, pazarlama verimliliğini, serbest nakit akışını ve seyreltilmiş hisse sayısını.
Sonuç: Daha Güçlü Bir Büyüme Senaryosu, Risksiz Bir Yeniden Değerleme Değil
Airbnb'nin 3Ç 2026 raporu gerçek bir talep hızlanması gösterdi: %16 hacim büyümesi, beklenti aralığının üst ucunu aşan gelir, en yoğun çeyreğinde %52'lik düzeltilmiş FAVÖK marjı ve 1,4 milyar dolarlık serbest nakit akışı. Şirket, beklenti verdiği beş kalemin dördünde ağustostaki kendi beklentisinden iyi sonuç açıkladı ve yıllık hedefini yükseltti.
Zayıf noktalar zamanlama ve beklentilerle ilgili. RNPL nedeniyle gelir rezervasyonların gerisinde kalıyor ve seans sonrasındaki %11'lik sıçrama hataya daha az yer bırakıyor. Yükselişin kalıcı olup olmayacağını dört ölçüt belirleyecek:
- Talep: Hacim büyümesi %10'lu seviyelerde kalacak mı?
- Gelire dönüştürme: RNPL rezervasyonlarında konaklamalar gerçekleştikçe take rate toparlanacak mı?
- Verimlilik: Pazarlama ve destek maliyetleri karşılığını veriyor mu?
- Sermaye tahsisi: Hisse bazlı ödemelere rağmen hisse sayısı düşmeye devam edecek mi?
Diğer 3Ç 2026 bilanço rehberleri için McDonald’s Çeyreklik Bilanço: 3Ç 2026 Sonucu, Satış Tablosu ve Coca-Cola 2026 3. Çeyrek: Hacim ve KO Hisse Değerlemesi yazılarına bakabilirsiniz.
Bu makale finansal bir araştırmadır; kişiselleştirilmiş yatırım tavsiyesi ya da menkul kıymet alım satımı için bir öneri değildir.
İlgili Okumalar
- Ara Seçim Sonrası ABD Borsasında Sert Düşüş: Sırada Ne Var?
- İran Yumuşaması 2026: Petrol Düşüş, Seyahat Hisseleri
- Uber Robotaksi Ortakları: Anlaşmalar, Durum ve UBER Hissesi
- McDonald’s Çeyreklik Bilanço: 3Ç 2026 Sonucu, Satış Tablosu
- On Holding (ONON) 1 Milyar $ Geri Alım: Hisselerin %10'u
- Coca-Cola 2026 3. Çeyrek: Hacim ve KO Hisse Değerlemesi
Kaynaklar
- Airbnb: 3Ç 2026 hissedar mektubu (Form 8-K, Exhibit 99.1), 5 Kasım 2026
- Airbnb: 3Ç 2026 sonuçlarını duyuran Form 8-K, 5 Kasım 2026
- Airbnb: 30 Eylül 2026'da sona eren çeyreğe ait Form 10-Q
- Airbnb: 3Ç beklentisini içeren 2Ç 2026 hissedar mektubu (Form 8-K, Exhibit 99.1), 6 Ağustos 2026
- Airbnb Newsroom: 3Ç 2026 finansal sonuçları
- Expedia Group: 3Ç 2026 bilanço duyurusu, 4 Kasım 2026
- Booking Holdings: 3Ç 2026 bilanço duyurusu, 3 Kasım 2026
- Zacks / Yahoo Finance: Airbnb 3Ç bilançosunu açıklayacak, 3 Kasım 2026
- Investing.com: Airbnb kâr beklentisini 0,31 $ aştı, gelir tahminlerin üzerinde, 5 Kasım 2026
- Stock Analysis: ABNB kotasyonu, seans sonrası fiyat ve 52 haftalık aralık
- Stock Analysis: ABNB tarihsel günlük fiyatları
- SEC EDGAR: Airbnb bildirim dizini


