Yatırımcı Günü Sonrası On Holding: 1 Milyar Dolarlık Geri Alım, Yavaşlayan Büyüme ve Nike Karşılaştırması
On Holding (NYSE: ONON), İsviçreli spor giyim şirketinin Zürih'teki Yatırımcı Günü'nde ilk hisse geri alım programını duyurmasının ardından 22 Eylül 2026'da %7,6 yükselişle 29,39 dolardan kapandı: 2029 sonuna kadar 1 milyar dolara varan A Sınıfı hisse. İşlem hacmi 43,3 milyon hisseye, yani 20 günlük ortalamanın yaklaşık beş katına ulaştı. Hisse seans içinde 31,16 dolara (+%14,1) kadar çıktıktan sonra kazancının yarısını geri verdi, ardından 23 Eylül'de %2,6 daha yükselerek 30,16 dolardan kapandı.
Haberlerin çoğu günü "On geri alımla fırladı, Nike'ı geçebilir mi?" diye çerçeveledi. Resmi bildirimler ve fiyat geçmişi, bu çerçevenin atladığı üç şeyi gösteriyor:
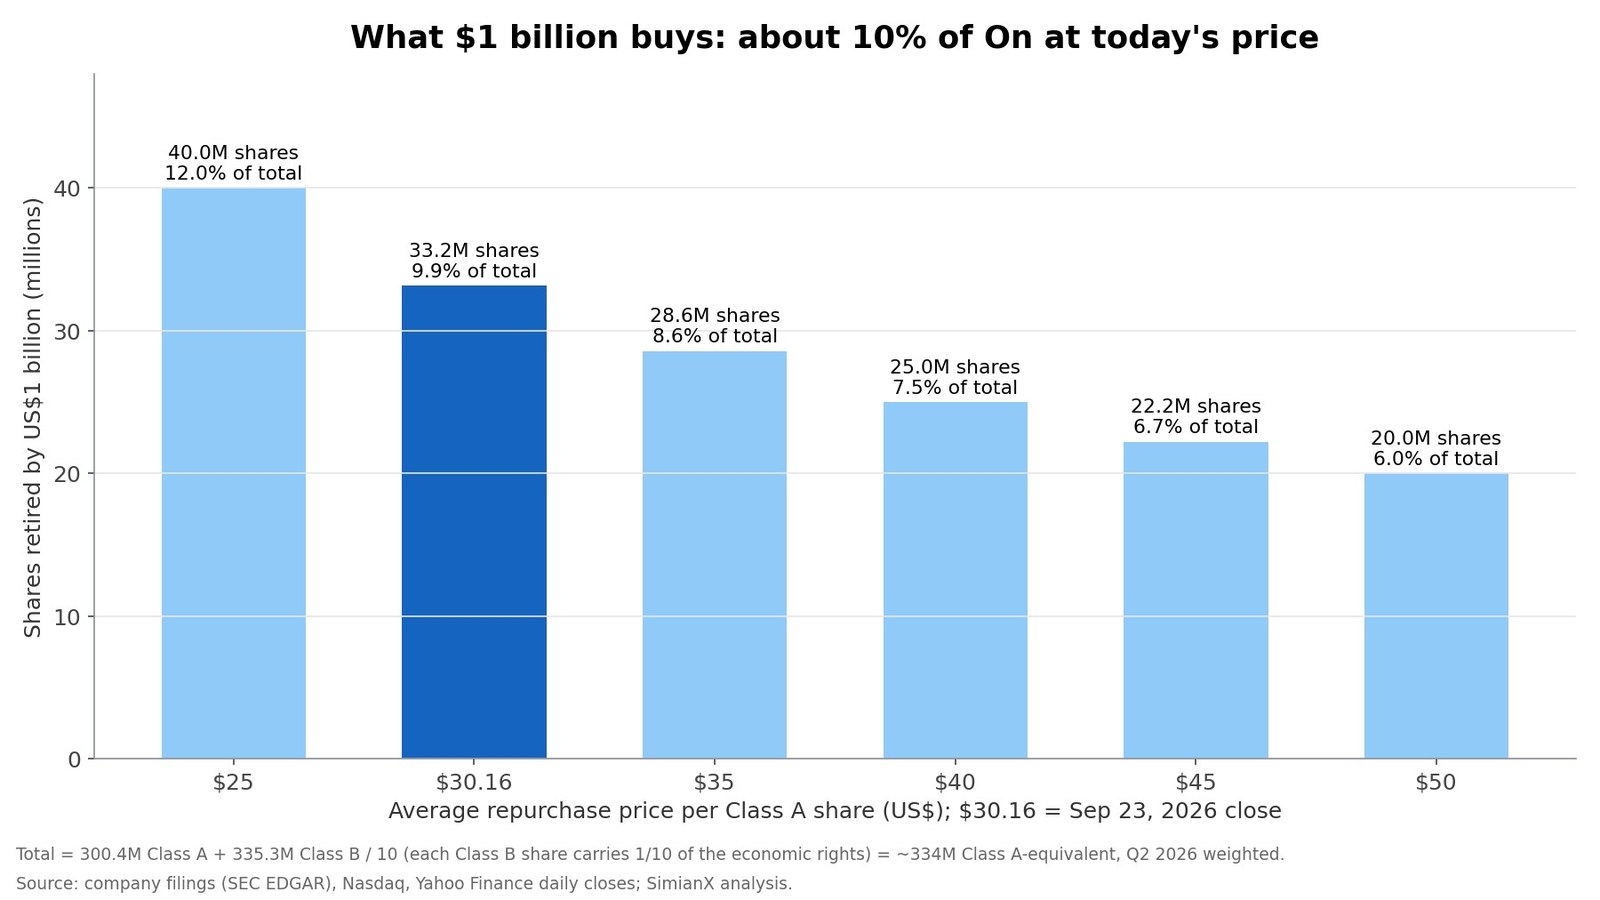
- Geri alım, On'un büyüklüğüne göre büyük. 30,16 dolardan 1 milyar dolar yaklaşık 33 milyon hisseyi, yani şirketin kabaca %10'unu itfa eder. Karşılaştırma için, Nike 2026 mali yılının tamamında 123 milyon dolarlık hisse geri aldı. On, piyasa değeri Nike'ın beşte biri olan bir şirket olarak bunun yaklaşık sekiz katına onay veriyor.
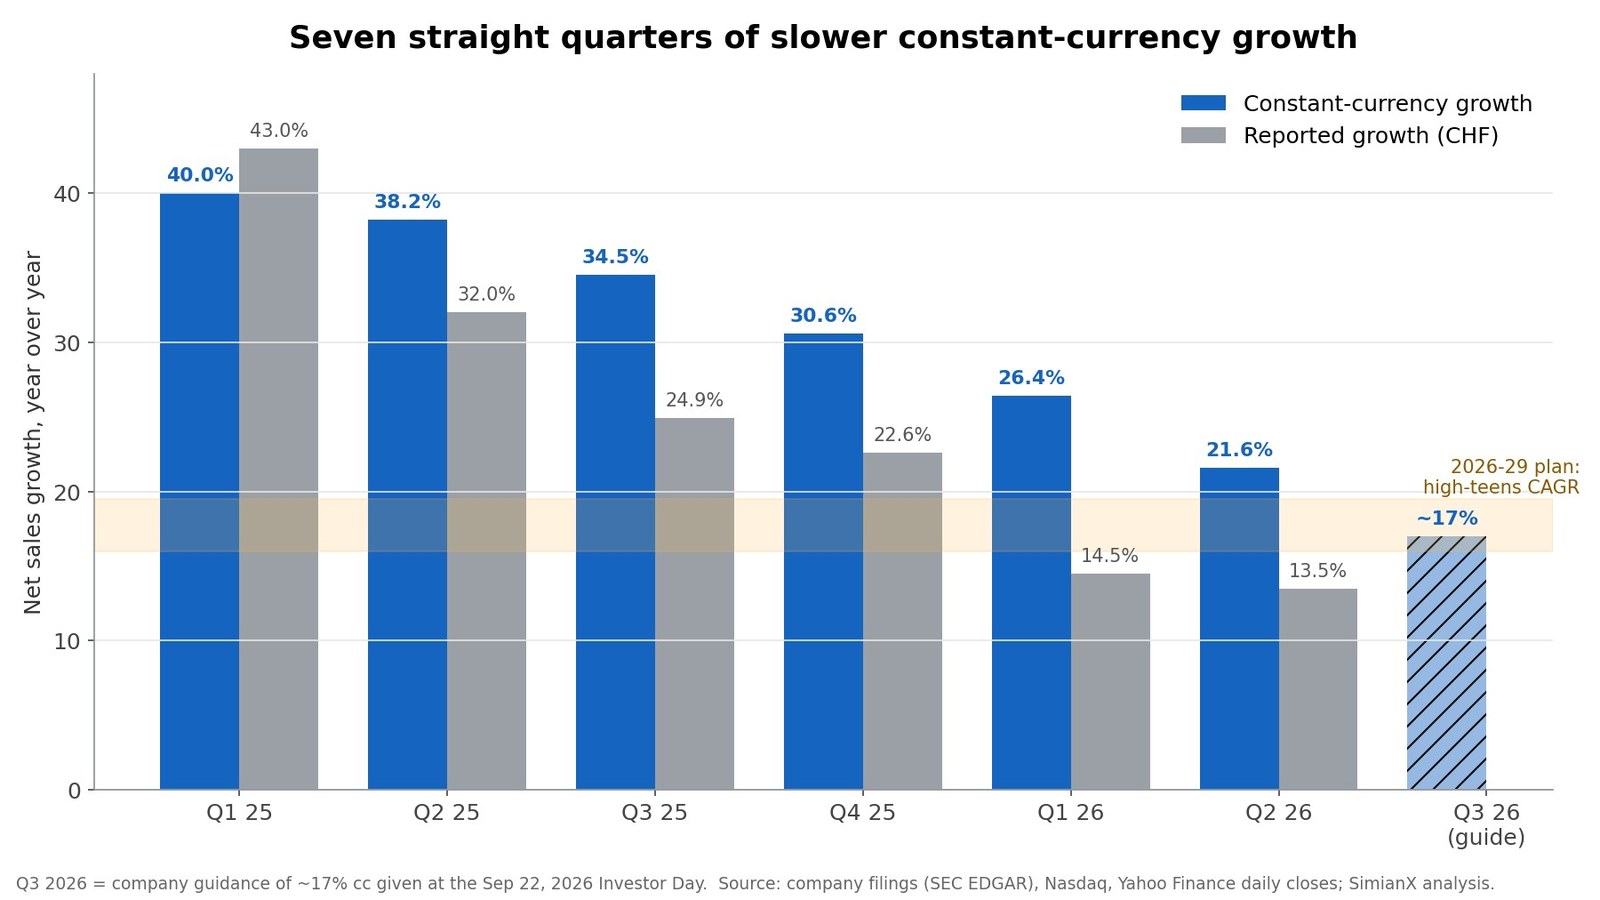
- Büyüme yedi çeyrektir kesintisiz yavaşlıyor. Sabit kur bazında satış büyümesi 2025'in 1. çeyreğindeki %40,0'dan 2026'nın 2. çeyreğinde %21,6'ya geriledi. On, 2026'nın 3. çeyreği için yaklaşık %17 öngördü ve yeni 2029 planı "yüzde 15-19 bandında" bir tempo varsayıyor. Geri alım, bir beklenti indiriminin ardından yaşanan %20,3'lük tek günlük düşüşten altı hafta sonra geldi.
- Nike'ı geçmek büyüklükten çok marjlar ve büyüme hızlarıyla ilgili. Nike'ın 2026 mali yılındaki 46,4 milyar dolarlık geliri, On'un son on iki aylık satışlarının yaklaşık 12 katı. On'un 2029 hedefi bile Nike'ın bugünkü satışlarının kabaca %15'i kadar olur.
Bu analiz hikâyeyi On'un Yatırımcı Günü duyurusu, 2026 2. çeyrek sonuçları, Nike'ın 2026 mali yılı sonuç duyurusu ve günlük işlem verileri üzerinden yeniden kuruyor. Bir geri alım hesabı tablosu, bir büyüme yavaşlaması tablosu, On ile Nike'ı yan yana koyan bir karne ve ONON'un her sonuç gününden sonra nasıl işlem gördüğünün kaydını ekliyor.
Fiyatlar 23 Eylül 2026'ya kadarki resmi kapanışlardır. On, İsviçre frangı ile raporluyor; ABD doları çevrimlerinde frank başına yaklaşık 1,21 dolar kullanılmıştır.
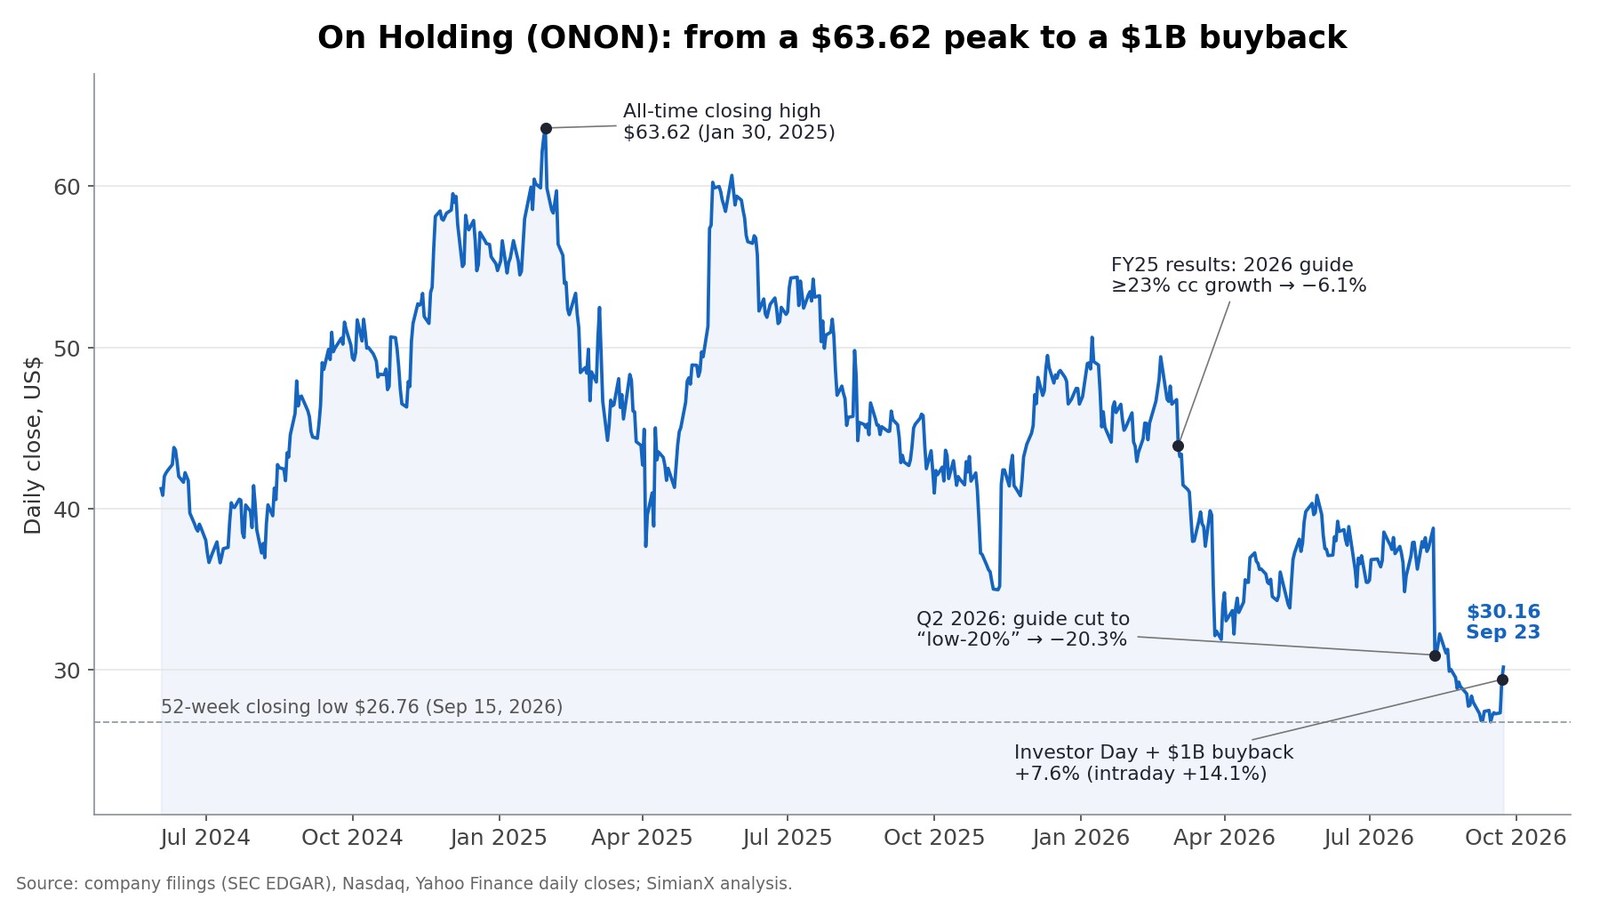
Yatırımcı Günü Sonrası ONON: Temel Rakamlar
| Gösterge | Değer |
|---|---|
| Kapanış, 22 Eylül 2026 | 29,39 $ (+%7,6) |
| Gün içi en yüksek, 22 Eylül | 31,16 $ (+%14,1) |
| Kapanış, 23 Eylül 2026 | 30,16 $ |
| Hacim, 22 Eylül | 43,3 milyon hisse (20 günlük ortalamanın ~5 katı) |
| Tüm zamanların en yüksek kapanışı | 63,62 $ (30 Ocak 2025), şu an −%52,6 |
| 52 haftalık en düşük kapanış | 26,76 $ (15 Eylül 2026) |
| 2026 2. çeyrek sonuç günü (11 Ağustos) | −%20,3 |
| Hisse sayısı esası | ~334 milyon A Sınıfı eşdeğeri hisse |
| 30,16 $'dan piyasa değeri | ~10,1 milyar $ |
| Nakit, 30 Haziran 2026 | 1.205,6 milyon CHF (~1,46 milyar $) |
| Geri alım yetkisi | Aralık 2029'a kadar 1 milyar $'a varan |
On'un iki hisse sınıfı var. Borsada işlem gören 300,4 milyon A Sınıfı hisse NYSE'de alınıp satılıyor. Kurucular ve ilk ekip 335,3 milyon B Sınıfı oy hakkı taşıyan hisseye sahip ve her B Sınıfı hisse, bir A Sınıfı hissenin ekonomik haklarının onda birini taşıyor. A Sınıfı hisselere B Sınıfının onda biri eklendiğinde yaklaşık 334 milyon A Sınıfı eşdeğeri hisse elde ediliyor. Piyasa değeri ve geri alımın ölçülmesi için doğru esas budur. Bu oran, 16,25 milyon B Sınıfı hissenin 1,625 milyon A Sınıfı hisseye dönüştürülmesini onaylayan 2026 genel kurulu ile de teyit ediliyor.
ONON Neden Fırladı: 1 Milyar Dolarlık Geri Alımın Hesabı
Yönetim kurulu programı Eylül 2026'da onayladı. Şirket bunu, büyümesinin "güçlü bilançosunu ve yüksek nakit yaratma niteliğini" yansıtan "disiplinli bir sermaye tahsisi stratejisi" içindeki "ilk" geri alım olarak tanımlıyor. Önemli olan, programın şirketin büyüklüğüne oranı.
| Ortalama geri alım fiyatı | 1 milyar $ ile itfa edilen hisse | On'un itfa edilen payı |
|---|---|---|
| 25 $ | 40,0 milyon | %12,0 |
| 30,16 $ (23 Eylül kapanışı) | 33,2 milyon | %9,9 |
| 35 $ | 28,6 milyon | %8,6 |
| 40 $ | 25,0 milyon | %7,5 |
| 45 $ | 22,2 milyon | %6,7 |
| 50 $ | 20,0 milyon | %6,0 |
On bunu karşılayabilir mi?
Evet, bilanço ve son dönemdeki nakit akışına bakılırsa rahatlıkla:
- Nakit: 30 Haziran 2026 itibarıyla 1.205,6 milyon CHF (yaklaşık 1,46 milyar dolar); 2025 sonundaki 1.019,9 milyon CHF'den yukarıda. On'un işletme sermayesi dışındaki tek önemli yükümlülüğü, 562,5 milyon CHF tutarındaki mağaza ve ofis kira yükümlülükleri. Kayda değer bir banka borcu yok.
- Serbest nakit akışı: Haziran 2026'ya kadarki 12 ayda faaliyetlerden elde edilen nakit akışı yaklaşık 525 milyon CHF oldu. Bundan 96 milyon CHF yatırım harcaması ve 71 milyon CHF kira ödemesi düşüldüğünde geriye kabaca 358 milyon CHF (yaklaşık 433 milyon dolar) kalıyor.
- Tempo: Aralık 2029'a kadarki yaklaşık 13 çeyreğe eşit dağıtıldığında 1 milyar dolar, yılda yaklaşık 308 milyon dolar ediyor; bu da son on iki aylık serbest nakit akışının %70 kadarı. On, programın tamamını mevcut nakitten finanse edip yatırıma devam edebilir.
Geri alımın yapmadığı şeyler
- Bir kısmı yalnızca sulanmayı dengeliyor. Hisse bazlı ödemeler 2026'nın ilk yarısında 33,5 milyon CHF oldu; bu da yılda yaklaşık 67 milyon CHF (81 milyon dolar) demek. 30 dolardan bu, yılda kabaca 2,7 milyon hisseye, yani On'un yaklaşık %0,8'ine denk geliyor. On şu anda çalışan ödüllerini hazine hisselerini satarak finanse ediyor; dolayısıyla her geri alımın bir bölümü, personele dağıtılan hisselerin yerini dolduruyor.
- Yetki bir yükümlülük değil. "1 milyar dolara varan" ifadesi bir tavan belirliyor. On bir tempo açıklamadı ve fiili alımların ilk açıklaması daha sonraki bir çeyreklik raporda gelecek.
- Bilinen bir satıcı da var. Eski CEO Martin Hoffmann, Mart 2026'da 16,25 milyon B Sınıfı hissesini dönüştürme konusunda özel haklar aldı. 2026 genel kurulunda bunlar 1,625 milyon A Sınıfı hisseye dönüştü; Hoffmann bunları günlük ortalama hacmin %5'iyle sınırlı "düzenli piyasa satışları" ile elden çıkarabilir. Bu, 33 milyon hisselik bir geri alımın yanında küçük kalıyor, ancak şirketin fiilen emdiği bir arz.
Geri alım ancak ödenen fiyat işletmenin değerinin altında olduğunda değer yaratır. 30 dolardan program, aynı paranın Ocak 2025 zirvesinde alabileceğinin yaklaşık iki katı hisseyi dolar başına itfa ediyor. Bunu 2025 yerine şimdi yapmanın en güçlü gerekçesi bu. Geri alım zamanlamasının nasıl ters gidebileceğini görmek için Netflix'in geri alım hesabı analizimize bakın.
Manşetin Atladığı Kısım: Yedi Çeyrektir Yavaşlayan Büyüme
Geri alım, yeni bir 2029 planı ve 3. çeyrek görünümüyle birlikte geldi; hissenin gün içi kazancının yarısını neden geri verdiğini de bunlar açıklıyor.
| Çeyrek | Net satışlar (CHF) | Raporlanan büyüme | Sabit kur bazında büyüme | Brüt marj |
|---|---|---|---|---|
| 2025 1. çeyrek | 726,6 milyon | +%43,0 | +%40,0 | %59,9 |
| 2025 2. çeyrek | 749,2 milyon | +%32,0 | +%38,2 | %61,5 |
| 2025 3. çeyrek | 794,4 milyon | +%24,9 | +%34,5 | %65,7 |
| 2025 4. çeyrek | 743,8 milyon | +%22,6 | +%30,6 | %63,9 |
| 2026 1. çeyrek | 831,9 milyon | +%14,5 | +%26,4 | %64,2 |
| 2026 2. çeyrek | 850,3 milyon | +%13,5 | +%21,6 | %65,4 |
| 2026 3. çeyrek (beklenti) | — | — | ~%17 | — |
2025 yılının tamamı: 3.014,0 milyon CHF, raporlanan +%30,0, sabit kur bazında +%35,6, %62,8 brüt marj, düzeltilmiş EBITDA 567,0 milyon CHF (%18,8).
Üç ayrıntı önemli:
- Frank, raporlanan büyümeyi yiyor. 2026'nın 2. çeyreğinde sabit kur bazındaki (+%21,6) ve raporlanan (+%13,5) büyüme arasındaki fark yaklaşık sekiz puandı. On ürünlerinin çoğunu ABD doları ve diğer para birimleriyle satıyor ama İsviçre frangıyla raporluyor; bu yüzden güçlü bir frank hem raporlanan satışları hem de ABD kârlarının değerini küçültüyor. Dolar cinsinden bir geri alım da frank güçlüyken daha az franka mal oluyor.
- Beklenti patikası aşağı döndü. On, mart ayında 2026 için sabit kur bazında en az %23 büyüme öngörmüştü. 11 Ağustos'taki 2. çeyrek sonuçlarıyla görünüm "yüzde 20'lerin alt bandı"na çekildi. Şirket bunun, yeni ürün lansmanları öncesinde "toptan satışa sevkiyatın bilinçli olarak yönetilmesini" yansıttığını söyledi. Hisse o gün %20,3 düştü. Yatırımcı Günü'nde On, yüzde 20'lerin alt bandındaki görünümü yineledi ve 3. çeyrek için yaklaşık %17 öngördü.
- On'un en büyük bölgesi olan Amerika kıtası en yavaş olanı. Amerika satışları 2. çeyrekte frank bazında yalnızca %4,5 (sabit kur bazında %13,0) artarak toplamın %53'ü olan 451,6 milyon CHF'ye ulaştı. Asya-Pasifik %43,1 (sabit kur bazında %54,7) büyüdü. ABD tüketicisinin genel durumu için Walmart ve Target'ın zorlanan alışverişçiler hakkında verdiği sinyaller notumuza bakın.
Büyümenin kalitesi, hızından daha iyi dayandı. Doğrudan tüketiciye (DTC) satışlar 2. çeyrekte sabit kur bazında %34,3 artarak satış karmasının %45,7'sine ulaştı. Giyim %56,2 büyüdü. Brüt marj, daha yüksek ABD gümrük vergilerini emerken ve herhangi bir vergi iadesi hariç tutulurken %65,4'e ulaştı. Toptan satış sabit kur bazında %12,7 büyüdü, ancak frank bazında yalnızca %4,8; çünkü On perakendecilere bilinçli olarak daha az sevkiyat yapıyor.
On Holding'in 2029 Hedefleri, 2025 ile Karşılaştırmalı
| 2029 hedefi | Hedef | 2025 gerçekleşen | Ne anlama geliyor |
|---|---|---|---|
| Net satışlar | En az 5,6 milyar CHF ("7 milyar USD'ye yaklaşan") | 3,014 milyar CHF | Sabit kurla 2025'ten itibaren yılda ~%16,7 |
| Büyüme hızı | 2026–2029 için sabit kur bazında yüzde 15-19 bandında YBBO | Sabit kur bazında +%35,6 | 2025 temposunun epey altında |
| Brüt marj | "Dönem boyunca" %65,0+ | %62,8 | 2026 2. çeyrekte zaten %65,4 |
| Düzeltilmiş EBITDA marjı | 2029'a kadar %22+ | %18,8 | 5,6 milyar CHF üzerinden ~1,23 milyar CHF düzeltilmiş EBITDA |
| Düzeltilmiş EBITDA büyümesi | 2026–2029 için %20'nin üzerinde YBBO | 567,0 milyon CHF | 2029'a kadar 2025 seviyesinin ~2,2 katı |
| Sermaye iadesi | Aralık 2029'a kadar 1 milyar $'a varan geri alım | Yok | İlk geri alım programı |
Hedefler birbiriyle tutarlı. Satış hedefi 2025 tabanından yılda kabaca %17 büyüme gerektiriyor, brüt marj hedefi zaten tutturuluyor ve marj genişlemesinin büyük bölümünün satış, genel ve idari giderlerin (SG&A) daha fazla satışa yayılmasından gelmesi amaçlanıyor. Yönetim, 2023 Yatırımcı Günü'ndeki hedefleri "önemli ölçüde aşma" yolunda olduğunu söylüyor.
İki çekince var. Hedefler sabit kur bazında ölçülüyor, dolayısıyla güçlü bir frank raporlanan rakamları daha kötü gösterecek. Ayrıca "yüzde 15-19 bandındaki" büyüme, On'un 2025 boyunca kaydettiği sabit kur bazındaki %26–40'lık hızlardan bir kademe aşağısı. Piyasadan daha yavaş bir şirket için ödeme yapması isteniyor.
On ve Nike: Karne
| On Holding (ONON) | Nike (NKE) | |
|---|---|---|
| Son tam yıl | 2025 mali yılı: 3,01 milyar CHF (güncel kurla ~3,6 milyar $) | 2026 mali yılı (31 Mayıs'a kadar): 46,4 milyar $ |
| Son 12 aylık satışlar | ~3,22 milyar CHF (~3,9 milyar $) | 46,4 milyar $ (On'un ~12 katı) |
| Son büyüme, sabit kur bazında | +%21,6 (2026 2. çeyrek) | −%2 (2026 mali yılı); −%4 (4. çeyrek) |
| Doğrudan tüketiciye | Sabit kurla +%34,3 (2026 2. çeyrek), satışların %45,7'si | Nike Direct sabit kurla −%8 (2026 mali yılı); Dijital −%12 |
| Brüt marj | %65,4 (2026 2. çeyrek) | %42,9 (2026 mali yılı) |
| Geri alımlar | 1 milyar $'a kadar onaylandı (Eylül 2026) | 18 milyar $'lık program kapsamında 2026 mali yılında 123 milyon $ |
| Piyasa değeri (23 Eylül) | ~10,1 milyar $ | ~53,5 milyar $ (1,48 milyar hisse × 36,05 $) |
| Fiyat / son 12 aylık satışlar | ~2,6 kat | ~1,2 kat |
| Fiyat / son 12 aylık kazanç | ~21 kat (IFRS net kâr) | ~17 kat; beklenen gümrük vergisi iadeleri hariç ~23 kat |
| 31 Aralık 2024'ten bu yana hisse | −%44,9 | −%52,4 |
| Tüm zamanların zirvesinden | −%52,6 | yaklaşık −%80 (Kasım 2021 zirvesi) |
| Yönetim | Kurucular Allemann ve Coppetti Mayıs 2026'dan beri eş CEO; yeni CFO | CEO Elliott Hill; Ağustos 2026'dan beri yeni CFO David Denton |
Bazı satırlar bağlam gerektiriyor:
- Nike'ın marjı. Nike'ın 4. çeyrekteki %49,2'lik brüt marjı, 986 milyon dolarlık IEEPA gümrük vergilerinin beklenen iadesinden gelen yaklaşık 900 baz puanı içeriyordu. Tam yıldaki %42,9'luk brüt marj daha temiz bir karşılaştırma. On, 2026'nın 3. çeyreğinde kendi payına 65 milyon dolara varan gümrük vergisi iadesi bekliyor ve bunu beklentilerinin dışında tutuyor.
- Nike'ın kazancı. Nike'ın 2026 mali yılındaki 2,10 dolarlık seyreltilmiş hisse başına kazancı, bu gümrük vergisi iadelerinden gelen 0,52 dolarlık bir katkıyı içeriyor. Bu olmadan Nike, kazancının yaklaşık 23 katından işlem görüyor; bu da On'un kabaca 21 katından biraz fazla.
- Nike'ın geri alımı. Nike 2026 mali yılında 2,4 milyar dolar temettü ödedi, ancak dört yıllık 18 milyar dolarlık programı kapsamında yalnızca 123 milyon dolarlık (1,8 milyon hisse) hisse geri aldı; şirket dönüşüm sürecinde önceliği temettüye verdi. Tam yıl ayrıntıları 2026 mali yılı Form 10-K raporunda yer alıyor.
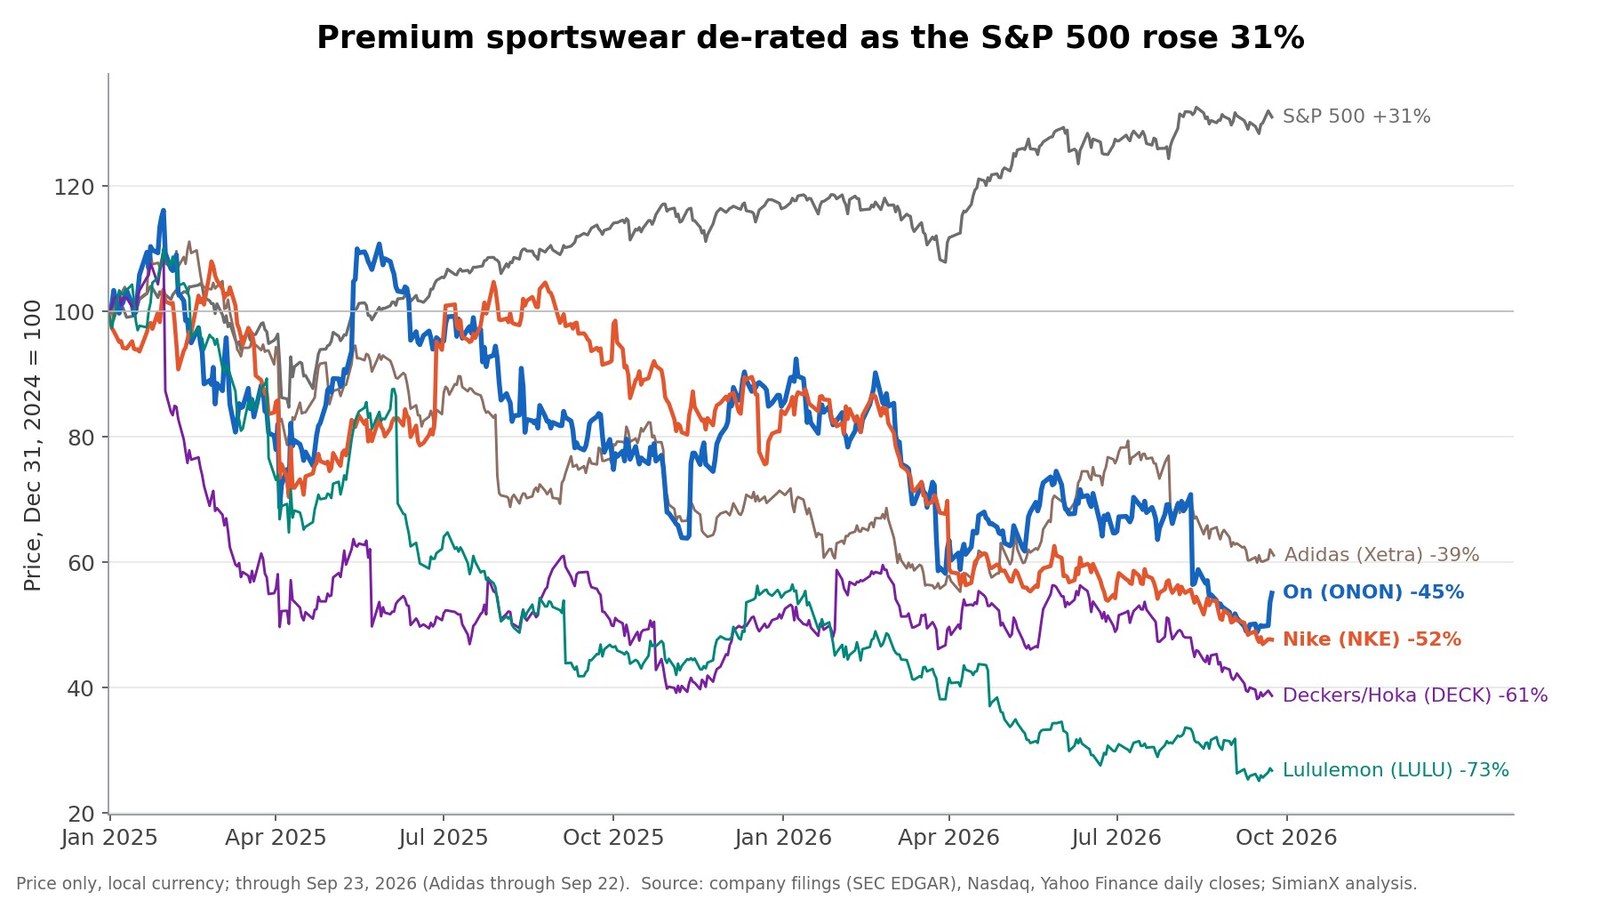
Grafik, haberlerin çoğunun kaçırdığı arka planı gösteriyor. S&P 500 %31 yükselirken premium spor giyim bir grup olarak değer kaybetti. 2024 sonundan bu yana On %45, Nike %52, Deckers (Hoka'nın sahibi) %61, Lululemon %73 ve Adidas %38 düştü. On bu dönemde borsada Nike'tan zaten daha iyi performans gösterdi, ama yalnızca daha az düşerek. Değer kaybının ne kadar derine indiğine dair bir vaka çalışması için Lululemon analizimizi okuyun.
On Holding Nike'ı Geçebilir mi?
Bu, hangi ölçütü kullandığınıza bağlı:
- Toplam gelir: hayır, bu on yılda değil. Nike'ın 46,4 milyar doları, On'un son on iki aylık satışlarının yaklaşık 12 katı. On 2029'da 5,6 milyar CHF'ye (güncel kurla yaklaşık 6,8 milyar dolar) ulaşsa bile Nike'ın bugünkü büyüklüğünün yaklaşık %15'i kadar olur.
- Piyasa değeri: uzak, ama o kadar değil. Nike, On'un yaklaşık 5,3 katı değerinde; bu, gelir farkının yarısından az, çünkü yatırımcılar On'un daha hızlı büyüyen, daha yüksek marjlı satışlarının her doları için daha fazla ödüyor.
- Büyüme ve marjlar: On zaten önde. On sabit kur bazında %20'nin üzerinde büyürken Nike −%2'de; On'un brüt marjı 20 puandan fazla yüksek ve Nike Direct küçülürken On kendi mağazalarını ve web sitesini büyütüyor.
- Premium koşu ve genç tüketiciler: rekabet burada yaşanıyor. On, 34 yaş altı tüketicilerin müşterilerinin üçte birinden fazlasını oluşturduğunu ve marka bilinirliğinin %30'a ulaştığını söylüyor. Nike'ın Elliott Hill yönetimindeki dönüşümü doğrudan performans koşusunu hedefliyor. Bu rekabet resmi bildirimlerden okunamaz, ancak DTC büyümesi ve tam fiyatlı satış ölçülebilir en yakın göstergeler.
Gerçekçi tez "On, Nike'ın yerini alacak" değil. Tez "Nike kendini yeniden kurarken On premium pazar payı kazanmaya devam ediyor" ve hisse, bunun ne kadar süreceğine göre fiyatlanıyor.
ONON Sonuç Günlerinden Sonra Nasıl İşlem Gördü
| Tarih | Olay | Olay günü hareketi | Sonraki 20 işlem günü |
|---|---|---|---|
| 4 Mart 2025 | 2024 4. çeyrek sonuçları | +%5,8 | −%15,7 |
| 13 Mayıs 2025 | 2025 1. çeyrek sonuçları | +%11,8 | −%1,0 |
| 12 Ağustos 2025 | 2025 2. çeyrek sonuçları | +%8,9 | −%14,0 |
| 12 Kasım 2025 | 2025 3. çeyrek sonuçları | +%18,0 | +%19,2 |
| 3 Mart 2026 | 2025 mali yılı sonuçları, 2026 beklentisi | −%6,1 | −%22,5 |
| 12 Mayıs 2026 | 2026 1. çeyrek sonuçları | −%0,6 | +%12,3 |
| 11 Ağustos 2026 | 2026 2. çeyrek, beklenti indirimi | −%20,3 | −%13,2 |
| 22 Eylül 2026 | Yatırımcı Günü, 1 milyar $ geri alım | +%7,6 | bekleniyor |
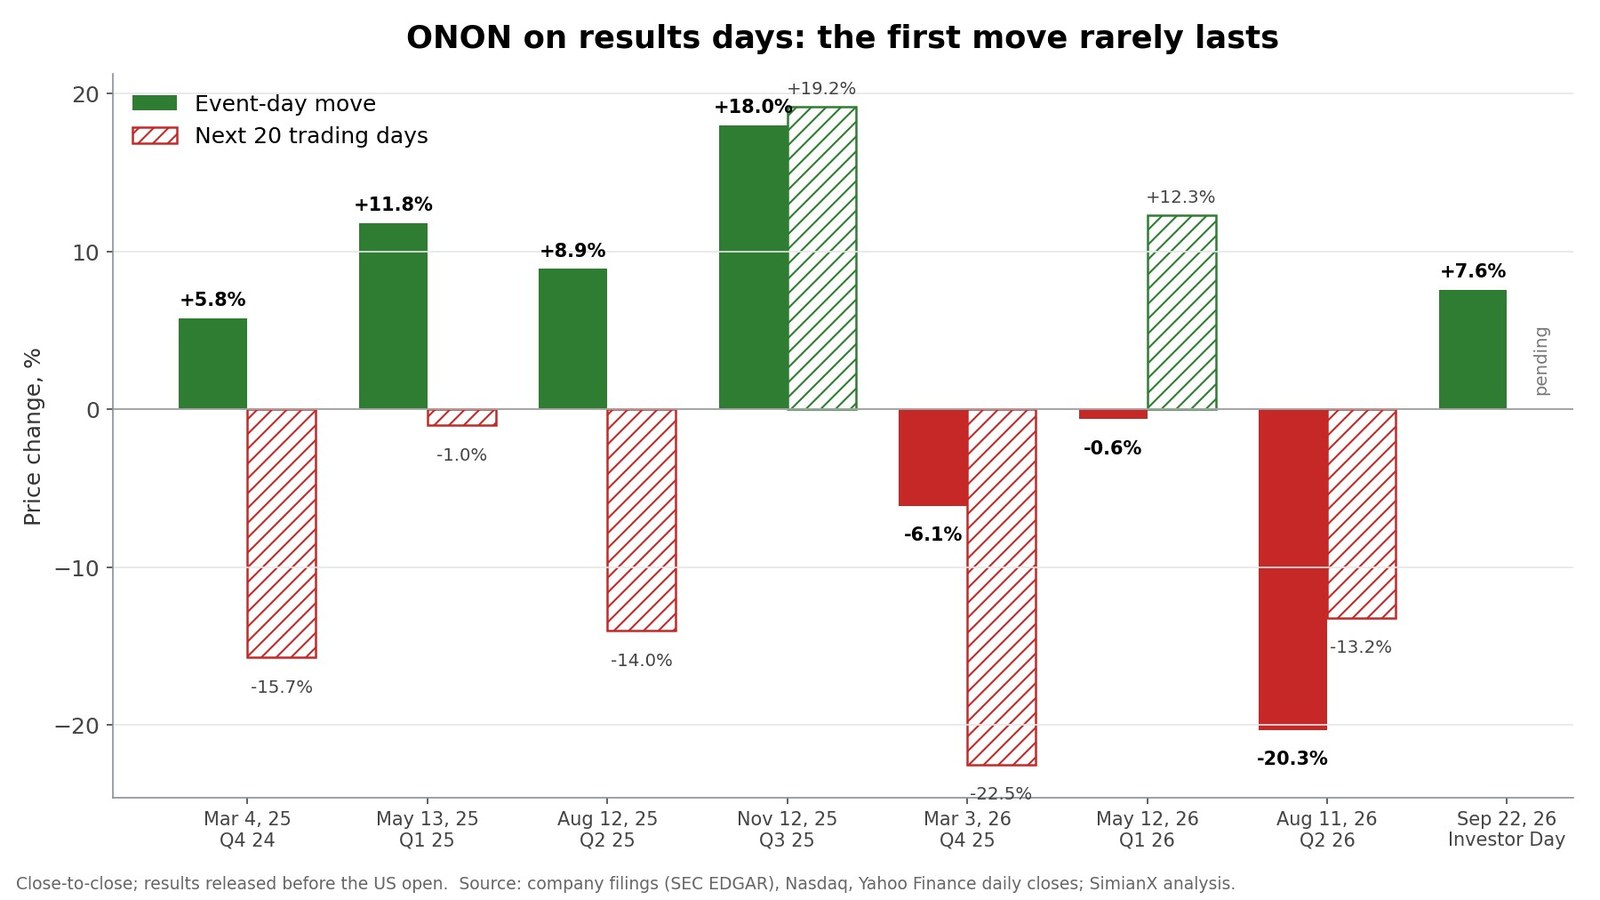
Tablo karışık ama öğretici. Önceki dört pozitif olay gününün üçünden sonra hisse 20 işlem günü sonra daha aşağıdaydı. Yalnızca Kasım 2025'teki yükseliş devam etti. ONON bu günlerin birçoğunda gün içi zirvesinin epey altında da kapandı: Ağustos 2025'te gün içi +%14,2'den +%8,9'a, Kasım 2025'te +%27,5'ten +%18,0'a ve Eylül 2026'da +%14,1'den +%7,6'ya. Bu, Generac'ın Amazon anlaşmasından sonra belgelediğimiz boşlukla açılış ve ardından sönme örüntüsünün aynısı. Bir geri alım, hisseyi bu dönemde destekleyebilir; eylüldeki tepkinin öncekilerden daha kalıcı olabilmesinin bir nedeni de bu. Tablo küçük bir örneklem, bir tahmin değil.
ONON Değerlemesi: Yatırımcılar Neye İnanmalı?
30,16 dolardan On'un firma değeri yaklaşık 9,3 milyar dolar: 10,1 milyar dolar piyasa değeri, eksi 1,46 milyar dolar nakit, artı 0,68 milyar dolar kira yükümlülüğü. Bu, 653 milyon CHF (790 milyon dolar) tutarındaki son on iki aylık düzeltilmiş EBITDA'nın yaklaşık 12 katı. Daha yararlı soru, bu fiyatın 2029 için neyi ima ettiği:
| Senaryo (2025 tabanından) | 2029 net satışlar | Düz. EBITDA marjı | 2029 düz. EBITDA | Bugünkü FD / 2029 EBITDA |
|---|---|---|---|---|
| Şirket hedefleri tutar | 5,6 milyar CHF | %22 | 1,23 milyar CHF (~1,49 milyar $) | ~6,2 kat |
| Büyüme yılda %12'ye yavaşlar | 4,7 milyar CHF | %20 | 0,95 milyar CHF (~1,15 milyar $) | ~8,1 kat |
| Stres: yılda %8, indirimler | 4,1 milyar CHF | %18 | 0,74 milyar CHF (~0,89 milyar $) | ~10,4 kat |
Açıklayıcı bir hesaplamadır, tahmin değildir. Kur frank başına ~1,21 dolarda sabit tutulmuştur; firma değeri bugünkü seviyede sabit tutulmuştur.
On planını gerçekleştirirse bugünkü fiyat 2029 kazançlarına göre ucuz görünüyor. Stres senaryosu bile hisseyi 2029 EBITDA'sının yaklaşık 10 katında bırakıyor. Piyasanın uyguladığı iskonto, hesaptan çok izlenecek yola dair şüpheyi yansıtıyor. Beklenti 2026'da zaten bir kez indirildi, frank raporlanan sonuçlara zarar veriyor ve yüzde 15-19 bandındaki plan, %17 öngörülen bir çeyrekten başlıyor.
Geri alım belli ölçüde yardımcı oluyor. Hisselerin %10'unun bugünkü fiyattan itfa edilmesi, diğer her şey sabitken tablodaki her hisse başı rakamı yaklaşık %11 artırır.
ONON Tezinin Riskleri
- Daha fazla yavaşlama. 3. çeyrek için ~%17 öngörülüyor. Büyüme yüzde 10'ların alt bandına oturursa 2029 hedefleri kayar ve çarpan daralır.
- Kur. Güçlü bir frank raporlanan satışları ve kârları düşürür. Sabit kur bazındaki hedefler bunu göstermez.
- Toptan satışta sıfırlama. Perakendecilere bilinçli olarak daha az sevkiyat yapmak fiyatlamayı korur, ama bugünkü satışları da azaltır. 2. çeyrek beklenti indirimi piyasanın nasıl tepki verdiğini gösterdi.
- ABD pazarı. Amerika kıtasında frank bazında %4,5'lik büyüme, ABD'deki koşu mağazalarında büyüyen bir marka için en zayıf nokta.
- Yeni kategorilerde uygulama. Futbol ve golf yeni; giyim küçük bir tabandan hızla ölçekleniyor (2. çeyrekte 54,2 milyon CHF).
- Gümrük vergileri. Brüt marj şimdiye kadar daha yüksek ABD ithalat vergilerini emdi. 3. çeyrek, raporlanan brüt kârı olduğundan iyi gösterecek 65 milyon dolara varan tek seferlik vergi iadelerini içeriyor.
- Yönetişim ve liderlik. Kurucular B Sınıfı hisseler aracılığıyla oyları kontrol ediyor, Mayıs 2026'da eş CEO oldular ve aynı ay yeni bir CFO göreve başladı.
- Nike'ın toparlanması. Nike'ın 9,0 milyar dolar nakdi, yeni bir CFO'su ve performans koşusuna yönelik bir atağı var. Nike'ın toparlanması ilk olarak On'un premium payını vurur.
- Geri alımın uygulanması. 30 dolardan almak ancak büyüme sürerse cazip; sonraki bir rallide agresif alım yapmak faydayı sulandırır.
Bundan Sonra İzlenecekler
- Nike'ın 2027 mali yılı 1. çeyrek sonuçları, Nasdaq kazanç takviminde yaklaşık 1 Ekim 2026 için listelenmiş: Nike Direct eğilimleri ve gümrük vergisi iadeleri hariç brüt marj.
- On'un 2026 3. çeyrek sonuçları (geçen yılın takvimine göre kasım ortasında bekleniyor): satışların sabit kur bazında ~%17 büyüyüp büyümediği, brüt kâr içindeki vergi iadesinin büyüklüğü ve ilk geri alım işlemleri.
- Amerika kalemi: ABD'deki frank bazlı büyümenin %4,5'ten toparlanıp toparlanmadığı.
- Toptan satış sevkiyatı ve DTC: toptan satışta çift haneli büyümeye dönüş, perakendeci stoklarının temiz olduğu anlamına gelir.
- Mart 2027'deki 2027 beklentisi, tamamen yeni planın içinde kalan ilk yıl.
SimianX AI, ONON'un fiyatını, 6-K kazanç duyuruları ve 20-F gibi resmi bildirimleri ve haberleri tek bir çoklu ajanlı araştırma iş akışında takip ediyor. ONON hissesinin temel verilerine bakın ya da Nike (NKE), Lululemon (LULU) ve Deckers (DECK) ile karşılaştırın.
Sıkça Sorulan Sorular
On Holding hissesi 22 Eylül 2026'da neden yükseldi?
ONON, On'un yeni 2029 hedefleriyle birlikte Aralık 2029'a kadar 1 milyar dolara varan ilk hisse geri alım programını duyurmasının ardından %7,6 yükselişle 29,39 dolardan kapandı. Hisse sönmeden önce gün içinde %14,1'e kadar yükselmişti. Ertesi gün 30,16 dolardan kapandı.
On Holding'in 1 milyar dolarlık geri alımı ne kadar büyük?
Hisse başına 30,16 dolardan 1 milyar dolar yaklaşık 33 milyon hisseyi itfa eder; bu, On'un kabaca 334 milyon A Sınıfı eşdeğeri hissesinin %10'una yakın. On'un 30 Haziran 2026 itibarıyla 1,2 milyar CHF (yaklaşık 1,46 milyar dolar) nakdi vardı; bu, programın tamamını finanse etmeye yetiyor.
On Holding, Nike'tan büyük mü?
Hayır. Nike'ın 2026 mali yılı geliri 46,4 milyar dolardı; bu, On'un kabaca 3,9 milyar dolarlık son on iki aylık satışlarının yaklaşık 12 katı. On'un 2029 için en az 5,6 milyar CHF hedefi bile Nike'ın bugünkü gelirinin yalnızca yaklaşık %15'i olur.
On, Nike'tan daha hızlı mı büyüyor?
Evet. On 2026'nın 2. çeyreğinde sabit kur bazında %21,6 büyürken, Nike'ın geliri 2026 mali yılında kur etkisinden arındırılmış bazda %2 düştü. On'un %65,4'lük brüt marjı da Nike'ın %42,9'undan 20 puandan fazla yüksek.
ONON Ağustos 2026'da neden düştü?
11 Ağustos 2026'da On, toptan satış sevkiyatlarının bilinçli olarak yönetilmesini gerekçe göstererek 2026 için sabit kur bazındaki büyüme görünümünü en az %23'ten yüzde 20'lerin alt bandına indirdi. Hisse o gün %20,3 düştü.
On Holding'in 2029 hedefleri neler?
En az 5,6 milyar CHF net satış, 2026'dan 2029'a sabit kur bazında yüzde 15-19 bandında büyüme, en az %65 brüt marj, 2029'a kadar en az %22 düzeltilmiş EBITDA marjı ve yılda %20'nin üzerinde düzeltilmiş EBITDA büyümesi.
Sonuç
1 milyar dolarlık geri alım, manşetin ima ettiğinden daha büyük. 30 dolardan On'un yaklaşık onda birini itfa eder ve şirket bunu zaten elinde bulunan nakitle ödeyebilir. Ayrıca Nike'ın geçen yıl geri aldığının sekiz katı. Bu, zirveden %53'lük düşüşün ardından yönetimin hisseleri ucuz bulduğuna dair açık bir sinyal.
Geri alım büyüme eğilimini değiştirmiyor. Sabit kur bazındaki büyüme yedi çeyrekte %40'tan yaklaşık %17'ye yavaşladı. Güçlü bir frank raporlanan rakamları daha da zayıf gösteriyor ve yeni 2029 planı, markayı inşa eden tempo yerine yüzde 15-19 bandında büyüme varsayıyor. On büyüklük olarak Nike'ı geçmeyecek. Büyüme, marjlar ve doğrudan satışlarda Nike'ı geride bırakmaya devam edebilir; son on iki aylık EBITDA'nın yaklaşık 12 katında hisse, buna dair şüpheyi zaten fiyatlıyor. Önümüzdeki iki rapor, Nike'ın 1 Ekim civarındaki ve On'un kasımdaki 3. çeyrek raporu, Yatırımcı Günü sıçramasının kalıcı olup olmayacağını gösterecek.
Bu makale yalnızca araştırma ve eğitim amaçlıdır ve yatırım tavsiyesi değildir.
İlgili Okumalar
- Lululemon hissesi 100 dolar altında: fırsat mı, tuzak mı?
- Netflix −%4,7: F/K'yı şişiren 2,8 milyar dolarlık ücret
- Generac-Amazon: 8 milyarlık manşetin ardındaki 2,4 milyar
- IEEPA Gümrük Vergisi İadeleri: 78 Hisse Ne Kadar Geri Aldı?
Kaynaklar
- On — Yatırımcı Günü: 2029 stratejisi, finansal hedefler ve 1 milyar $'lık hisse geri alımı (22 Eylül 2026)
- On Holding — Yatırımcı Günü duyurusunu içeren Form 6-K (SEC)
- On — 2026 2. çeyrek sonuçları
- On — 2025 4. çeyrek ve tam yıl sonuçları
- On Holding — 2025 için Form 20-F yıllık raporu
- On Holding — kurucu ortaklar eş CEO olarak atandı (25 Mart 2026)
- On Holding — Martin Hoffmann'ın hisselerine ilişkin ortaklık sözleşmesi değişikliği
- On Holding — 2026 olağan genel kurul sonuçları
- SEC EDGAR — On Holding AG bildirimleri
- Nike — 2026 mali yılı 4. çeyrek ve tam yıl sonuçları
- Nike — 2026 mali yılı Form 10-K
- Nike — CFO değişikliği duyurusu (23 Haziran 2026)
- Nasdaq — Nike kazanç takvimi
- NYSE — ONON fiyat sayfası
- Wikipedia — Uluslararası Acil Ekonomik Yetkiler Yasası (IEEPA)
- Investopedia — hisse geri alımları
- Investopedia — EBITDA
- Investopedia — firma değeri
- On — yatırımcı ilişkileri
- SimianX — ONON hissesi temel verileri


