
 Yazan: Muke
D-Wave 3Ç 2026 Sonuç Rehberi: Çeyreklere Göre Bilançolar, Birikmiş Siparişler, Nakit ve QBTS Hisse Tepkileri
D-Wave Quantum, 10 Kasım Salı günü ABD piyasaları açılmadan önce 2026 üçüncü çeyreği için 4,51 milyon $ gelir açıkladı; bu rakam 4,42 milyon $'lık konsensüsün %2,1 üzerinde ve bir yıl önceki 3,74 milyon $'a göre %20,7 fazla. Net zarar 48,2 milyon $, yani hisse başına 0,13 $ oldu; analistlerin beklediği 0,10 $'dan büyük, ancak varant giderlerinin zararı şişirdiği 3Ç 2025'teki 0,41 $'ın çok altında. Yeni siparişler 1,9 milyon $ oldu, kalan edim yükümlülükleri 30 Haziran'daki 40,7 milyon $'dan 38,3 milyon $'a geriledi ve nakit ile pazarlanabilir menkul kıymetler çeyreği 503,4 milyon $ ile kapattı. D-Wave gelir beklentisi (guidance) vermedi. QBTS 10 Kasım'ı bilanço öncesi 11,47 $'lık kapanışının %8,6 altında, 10,48 $'dan kapattı; Nasdaq-100 ETF'i (QQQ) ise %0,7 geriledi.
Bu sayfa bir D-Wave bilanço rehberidir. Önce bir önizleme olarak yazıldı, ardından sonuç sayfasına dönüştürüldü. Şirketin açıkladığı on bir çeyreklik sonuçları tek bir tabloda toplar, 3Ç 2026'yı konsensüse ve açıklama öncesinde sorulan sorulara göre değerlendirir, yeni siparişleri ve 38,3 milyon $'lık birikmiş siparişi izler, nakdi ve hisse sulanmasını takip eder ve QBTS hissesinin son 12 çeyreklik bilançonun her birinden sonra nasıl hareket ettiğini listeler. Soru, ilk taslağın sorduğu soruyla aynı: Sipariş defteri, faaliyet giderleri ve yeni hisseler bu değerin çok büyük bir kısmını eritmeden önce gelire ve nakde dönüşebilir mi? 3Ç kısmi bir yanıt verdi: Gelir arttı, ancak yeni siparişler teslim edilen işlerin yerini doldurmadı.
10 Kasım 2026'da (ABD Pasifik saati) ABD piyasa kapanışından sonra D-Wave'in 3Ç 2026 sonuçları ve 10 Kasım kapanış fiyatıyla güncellendi. İlk olarak 9 Kasım'da önizleme olarak yayımlandı. QBTS'nin 10 Kasım fiyatları Polygon.io'dan alınan normal seans kapanışlarıdır ve Nasdaq.com ile karşılaştırılmıştır. 3Ç 2026 rakamları şirketin 10 Kasım tarihli bilanço duyurusundan (Form 8-K, Exhibit 99.1) ve yatırımcı sunumundan (Exhibit 99.2) alınmış, D-Wave'in haber odasındaki metinle karşılaştırılmıştır. Bilanço öncesi kaynaklar: D-Wave'in Form 8-K bilanço duyuruları, SEC EDGAR'daki Form 10-Q ve 10-K ile diğer bildirimler, şirket basın bültenleri, 2Ç 2026 bilanço konferans görüşmesi dökümü, FXEmpire ve Earnings Whispers'ın tarihli tahminleri ve Polygon.io'nun günlük kapanış fiyatları. Açıklanan rakamlar, tahminler ve kendi hesaplamalarımız metin boyunca ayrıca belirtilmiştir.
Bir Bakışta D-Wave 3Ç 2026 Sonuçları
| Kalem | 3Ç 2026 | 3Ç 2025 | Değişim |
|---|---|---|---|
| Gelir | 4,51 mn $ | 3,74 mn $ | %+20,7 |
| GAAP brüt kâr | 2,39 mn $ | 2,67 mn $ | %−10,6 |
| GAAP brüt marj | %52,9 | %71,4 | −18,5 puan |
| GAAP faaliyet giderleri | 55,9 mn $ | 30,4 mn $ | %+83,7 |
| Net zarar | 48,2 mn $ | 140,0 mn $ | %−65,6 |
| Hisse başına net zarar | −0,13 $ | −0,41 $ | +0,28 $ |
| Düzeltilmiş EBITDA zararı (GAAP dışı) | 37,7 mn $ | 20,6 mn $ | %+82,7 |
| Yeni siparişler | 1,9 mn $ | 2,4 mn $ | %−19 |
| Kalan edim yükümlülükleri (RPO) | 38,3 mn $ | 2,9 mn $ | %+1.221 |
| Nakit ve pazarlanabilir menkul kıymetler | 503,4 mn $ | 836,2 mn $ | %−39,8 |
Kaynak: D-Wave 3Ç 2026 bilanço duyurusu (Form 8-K, Exhibit 99.1) ve yatırımcı sunumu (Exhibit 99.2), 10 Kasım 2026. Yeni sipariş ve RPO değişimleri şirketin açıkladığı rakamlardır; diğer değişimler bizim hesaplamamızdır.
Gelir karması, düşen marjı açıklıyor. Profesyonel hizmet geliri 1,5 milyon $ artarak 2,0 milyon $'a, QCaaS geliri 0,8 milyon $ artarak 2,2 milyon $'a çıkarken sistem satışı geliri 1,5 milyon $ azaldı. Şirket, düşük brüt marjı esas olarak marjı daha düşük profesyonel hizmetlerin daha büyük pay almasına bağlıyor. Çeyrekte 100'den fazla müşteri gelir sağladı; bunların %48'i ticari şirketlerdi.
Gerçekleşen Sonuçlar ve Beklentiler
| Ölçüt | Bilanço öncesi beklenti | Gerçekleşen | Değerlendirme |
|---|---|---|---|
| Gelir | 4,42 mn $ (FXEmpire konsensüsü, 9 Kas); yaklaşık 4,0 mn $ (Earnings Whispers) | 4,51 mn $ | %2,1 aştı; iki tahminin de üzerinde |
| Hisse başına net zarar (GAAP) | −0,10 $ (FXEmpire, 16 analist; Earnings Whispers da −0,10 $); “fısıltı” −0,16 $ | −0,13 $ | Konsensüsü 0,03 $ ıskaladı; fısıltıdan iyi |
| Yönetimin kendi 3Ç sinyali | Gelir, 2Ç'nin 3,08 mn $'ından “ılımlı şekilde yukarıda” | 2Ç'ye göre %+46,7 | “Ilımlı”nın çok üzerinde |
| Yeni siparişler | 3Ç 2025'te 2,4 mn $; 2Ç 2026'da 2,1 mn $ | 1,9 mn $ | İkisinin de altında |
| RPO | 30 Haziran'da 40,7 mn $ | 38,3 mn $ | Hazirana göre %5,9 düşüş |
| Düzeltilmiş EBITDA zararı | 2Ç 2026'da 37,1 mn $ | 37,7 mn $ | Biraz daha büyük |
| İki sistem sevkiyatı | 4Ç'de bekleniyor (ağustos görüşmesi) | Duyuruda güncelleme yok | Hâlâ belirsiz |
Aşma, ıskalama ve yüzde rakamları bizim hesaplamamızdır. D-Wave yalnızca GAAP EPS açıklar; −0,13 $, 374,1 milyon ağırlıklı ortalama hisseye göre temel ve sulandırılmış hisse başına net zarardır.
Bu sayfanın dayandığı bilanço öncesi tablo, kayıt amacıyla aşağıda korunuyor.
Bilanço Öncesi: Ne Bekleniyordu
| Kalem | Rakam | Kaynak ve tarih |
|---|---|---|
| Bilanço tarihi | 10 Kasım 2026 Salı, ABD piyasaları açılmadan önce; webcast 08:00 ET | D-Wave duyurusu, 27 Ekim 2026 |
| Konsensüs EPS | −0,10 $ (16 analist), 3Ç 2025'te −0,41 $ | FXEmpire, 9 Kasım; Earnings Whispers da −0,10 $ |
| Konsensüs gelir | 4,42 milyon $ (FXEmpire); yaklaşık 4,0 milyon $ (Earnings Whispers) | 3Ç 2025'te 3,739 milyon $ |
| Earnings Whispers “fısıltı” beklentisi | Hisse başına −0,16 $ | Earnings Whispers, 3 Kasım |
| Yönetimin kendi 3Ç sinyali | Gelir, 2Ç'nin 3,08 milyon $'ından “ılımlı şekilde yukarıda”; 4Ç “belirgin şekilde yukarıda” | 2Ç 2026 bilanço görüşmesi, 6 Ağustos |
| 2Ç 2026 ve tahminler | Gelir 3,08 milyon $, beklenti 4,11 milyon $; GAAP EPS −0,13 $ | FXEmpire; 2Ç duyurusu |
| 30 Haziran itibarıyla birikmiş sipariş (RPO) | 40,7 milyon $, %57'si 12 ay içinde | 2Ç 2026 duyurusu |
| Nakit ve pazarlanabilir menkul kıymetler | 30 Haziran itibarıyla 546,2 milyon $ | 2Ç 2026 duyurusu |
| QBTS son kapanış | 11,47 $ (9 Kasım 2026); yılbaşından bu yana %−56,1 | Polygon.io |
| 2026'da QBTS ve benzerleri | IONQ %−21,2, RGTI %−41,4, QUBT %−33,1; Nasdaq-100 ETF'i (QQQ) %+10,6 | Polygon.io, 9 Kasım'a kadar |
Analist tahminleri üçüncü tarafların anlık görüntüleridir, şirket beklentisi (guidance) değildir; D-Wave çeyreklik gelir veya EPS hedefi yayımlamaz. İlk taslakta ayrıca açamadığımız ve bu nedenle çıkardığımız MarketBeat rakamları (4,37 milyon $, −0,1021 $) yer alıyordu.
İşe yarar ölçüt, yönetimin kendi ifadeleridir. 4,42 milyon $'lık bir çeyrek 2Ç'nin %43,7 üzerinde olurdu; bu, “ılımlı” ifadesinin ötesindedir. Earnings Whispers'ın yaklaşık 4,0 milyon $'lık rakamı ise çeyrekten çeyreğe %30'luk bir artış anlamına gelir. Her iki durumda da piyasa, şirketin ağustosta söylediğinden fazlasını bekliyor; bu nedenle konsensüse karşı bir gelir “ıskası”, tek başına teslimat planının kaydığı anlamına gelmez. Açıklanan 4,51 milyon $, 2Ç'nin %46,7 üzerinde gerçekleşti: iki tahminin de üzerinde ve “ılımlı”nın çok ötesinde.
Çeyreklere Göre D-Wave Bilançoları, 1Ç 2024 – 3Ç 2026
| Çeyrek | Gelir | Brüt kâr | GAAP net zarar | EPS | Düzeltilmiş FAVÖK (EBITDA) zararı | Yeni siparişler | Çeyrek sonu RPO |
|---|---|---|---|---|---|---|---|
| 1Ç 2024 | 2,47 mn $ | 1,66 mn $ | 17,3 mn $ | −0,11 $ | 12,9 mn $ | 4,5 mn $ | 7,4 mn $ |
| 2Ç 2024 | 2,18 mn $ | 1,39 mn $ | 17,8 mn $ | −0,10 $ | 13,9 mn $ | 0,7 mn $ | 8,1 mn $ |
| 3Ç 2024 | 1,87 mn $ | 1,04 mn $ | 22,7 mn $ | −0,11 $ | 13,8 mn $ | 2,3 mn $ | 4,0 mn $ |
| 4Ç 2024 | 2,31 mn $ | 1,47 mn $ | 86,1 mn $ | −0,37 $ | 15,3 mn $ | 18,3 mn $ | 19,4 mn $ |
| 1Ç 2025 | 15,00 mn $ | 13,88 mn $ | 5,4 mn $ | −0,02 $ | 6,1 mn $ | 1,6 mn $ | 6,4 mn $ |
| 2Ç 2025 | 3,10 mn $ | 1,98 mn $ | 167,3 mn $ | −0,55 $ | 20,0 mn $ | 1,3 mn $ | 5,3 mn $ |
| 3Ç 2025 | 3,74 mn $ | 2,67 mn $ | 140,0 mn $ | −0,41 $ | 20,6 mn $ | 2,4 mn $ | 2,9 mn $ |
| 4Ç 2025 | 2,75 mn $ | 1,78 mn $ | 42,3 mn $ | −0,12 $ | 25,0 mn $ | 13,4 mn $ | 13,4 mn $ |
| 1Ç 2026 | 2,86 mn $ | 1,82 mn $ | 18,4 mn $ | −0,05 $ | 32,8 mn $ | 33,4 mn $ | 42,4 mn $ |
| 2Ç 2026 | 3,08 mn $ | 1,70 mn $ | 48,0 mn $ | −0,13 $ | 37,1 mn $ | 2,1 mn $ | 40,7 mn $ |
| 3Ç 2026 | 4,51 mn $ | 2,39 mn $ | 48,2 mn $ | −0,13 $ | 37,7 mn $ | 1,9 mn $ | 38,3 mn $ |
Kaynak: EPS, düzeltilmiş EBITDA zararı ve yeni siparişler için D-Wave'in Form 8-K bilanço duyuruları (Exhibit 99.1); gelir, brüt kâr, net zarar ve RPO şirketin XBRL verilerinden (Form 10-Q ve 10-K). 4Ç gelir ve brüt kârı bizim hesaplamamızdır (tam yıl eksi ilk dokuz ay). 1Ç ve 2Ç 2024 yeni siparişleri ile düzeltilmiş EBITDA zararları ve 3Ç 2024 düzeltilmiş EBITDA zararı, 2025 duyurularındaki yıllık karşılaştırmalardan türetilmiştir. 3Ç 2026 rakamları 10 Kasım 2026 tarihli bilanço duyurusundandır; FXEmpire konsensüsü 4,42 milyon $ gelir ve hisse başına 0,10 $ zarar öngörüyordu.
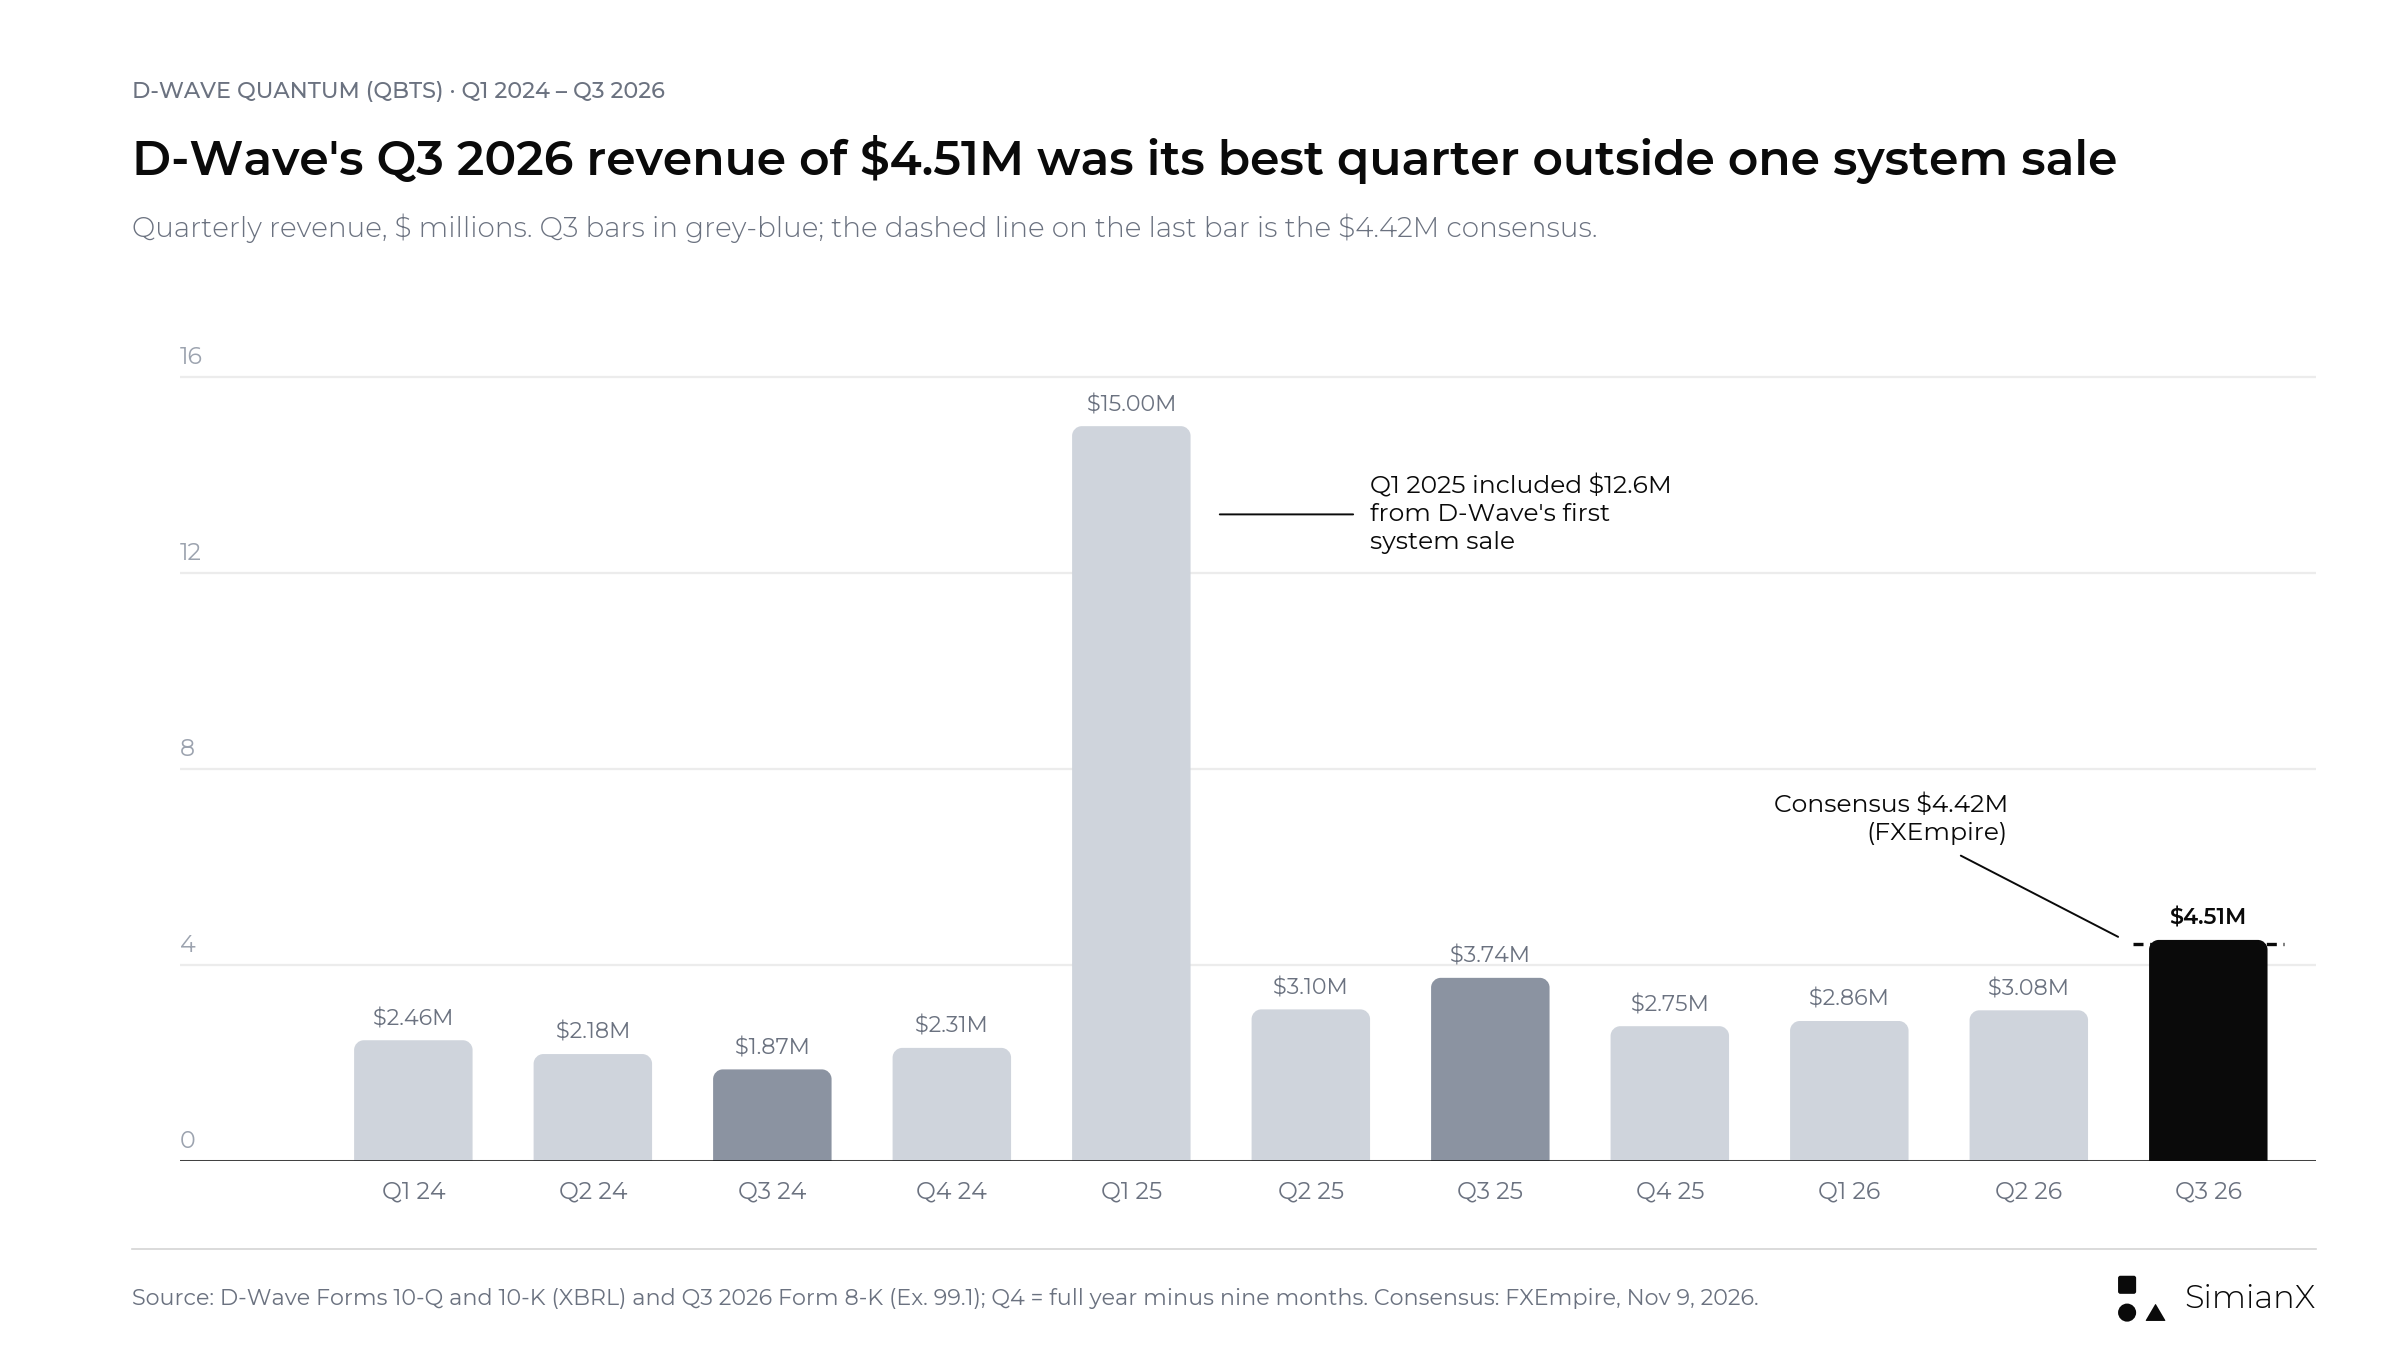
D-Wave'in ilk kuantum tavlama (annealing) sistemi satışından gelen 12,6 milyon $'ı içeren 1Ç 2025 dışında, çeyreklik gelir yaklaşık 1,9 milyon $ ile 3,7 milyon $ arasında kalmıştı. 4,51 milyon $ ile 3Ç 2026, o satış dışındaki en yüksek çeyrek ve 4,42 milyon $'lık konsensüsün (kesikli çizgi) hemen üzerinde.
Üç nokta öne çıkıyor. Birincisi, tek bir sistem satışı dışında gelir iki buçuk yıl boyunca neredeyse hiç değişmedi; 3Ç 2026'nın 4,51 milyon $'ı ilk belirgin sıçrama ve bu artış bir sistemden değil, profesyonel hizmetler ile QCaaS'tan geldi. İkincisi, GAAP net zarar nakit dışı varant giderleriyle dalgalanıyor: 2Ç ve 3Ç 2025'te varantların gerçeğe uygun değerle yeniden ölçümünden kaynaklanan büyük zararlar vardı ve kalan tüm halka açık varantlar Kasım 2025'te itfa edildi. Üçüncüsü, bu giderleri dışarıda bırakan düzeltilmiş EBITDA zararı, 1Ç 2025'ten bu yana her çeyrek arttı: 6,1 milyon $'dan 3Ç 2026'da 37,7 milyon $'a. Bu son satır, işi yürütmenin maliyetini en net gösteren ölçüdür.
D-Wave Yeni Siparişleri ve Birikmiş Siparişleri: Güçlü Yıllık Büyüme, Daha Zayıf Çeyreklik İvme
Yeni siparişler, kalan edim yükümlülükleri ve gelir, ticarileşmenin farklı aşamalarını ölçer.
Yeni siparişler, gelecekte gelir yaratması beklenen müşteri siparişlerini temsil eder. Kalan edim yükümlülükleri (remaining performance obligations, RPO = sözleşmeye bağlanmış ama henüz gelire yansımamış birikmiş sipariş), hizmeti henüz yerine getirilmemiş iptal edilemez siparişlerin işlem bedelini gösterir. Bu ölçülerin hiçbiri muhasebeleştirilmiş çeyreklik gelire eşit değildir.
Dönemler arası karşılaştırma çok şey anlatıyor.
| Ölçüt | 1Ç 2026 | 2Ç 2026 | Karşılaştırmanın gösterdiği |
|---|---|---|---|
| Çeyreklik yeni siparişler — açıklanan | 33,4 milyon $ | 2,1 milyon $ | Siparişler büyük ölçüde 1Ç'de yoğunlaştı |
| Çeyrek sonu RPO — açıklanan | 42,4 milyon $ | 40,7 milyon $ | Birikmiş sipariş bir önceki çeyreğe göre azaldı |
| İlk yarı yeni siparişleri — açıklanan | — | 35,5 milyon $ | 2,9 milyon $'a göre yaklaşık %1.120 artış |
| İlk yarı siparişlerinde 1Ç'nin payı — bizim hesaplamamız | %94,1 | — | Güçlü bir ilk çeyrek yarıyıl toplamına hâkim oldu |
| Çeyreklik RPO değişimi — bizim hesaplamamız | — | %−4,0 | Yıllık büyüme, çeyreklik genişlemenin sürdüğü anlamına gelmedi |
Kaynaklar: D-Wave'in 1Ç ve 2Ç 2026 duyuruları. İlk yarı yeni siparişleri, satın almadan hemen önce kapanan 2,3 milyon $'lık Quantum Circuits siparişlerini içerir.
3Ç 2026 bilançosu karşılaştırmayı sürdürüyor:
| Ölçüt | 2Ç 2026 | 3Ç 2026 | Karşılaştırmanın gösterdiği |
|---|---|---|---|
| Çeyreklik yeni siparişler — açıklanan | 2,1 milyon $ | 1,9 milyon $ | Üst üste ikinci zayıf çeyrek |
| Çeyrek sonu RPO — açıklanan | 40,7 milyon $ | 38,3 milyon $ | Hazirana göre %5,9, mart zirvesine göre %9,7 düşüş (bizim hesaplamamız) |
| Yılbaşından bu yana yeni siparişler — açıklanan | 35,5 milyon $ (altı ay) | 37,4 milyon $ (dokuz ay) | 5,3 milyon $'a göre %611 artış |
| Dokuz aylık siparişlerde 1Ç'nin payı — bizim hesaplamamız | — | %89,3 | Yılın büyük kısmı hâlâ 1Ç'den geliyor |
Kaynak: D-Wave 3Ç 2026 duyurusu ve yatırımcı sunumu. Dokuz aylık yeni siparişler aynı 2,3 milyon $'lık Quantum Circuits siparişlerini içerir.
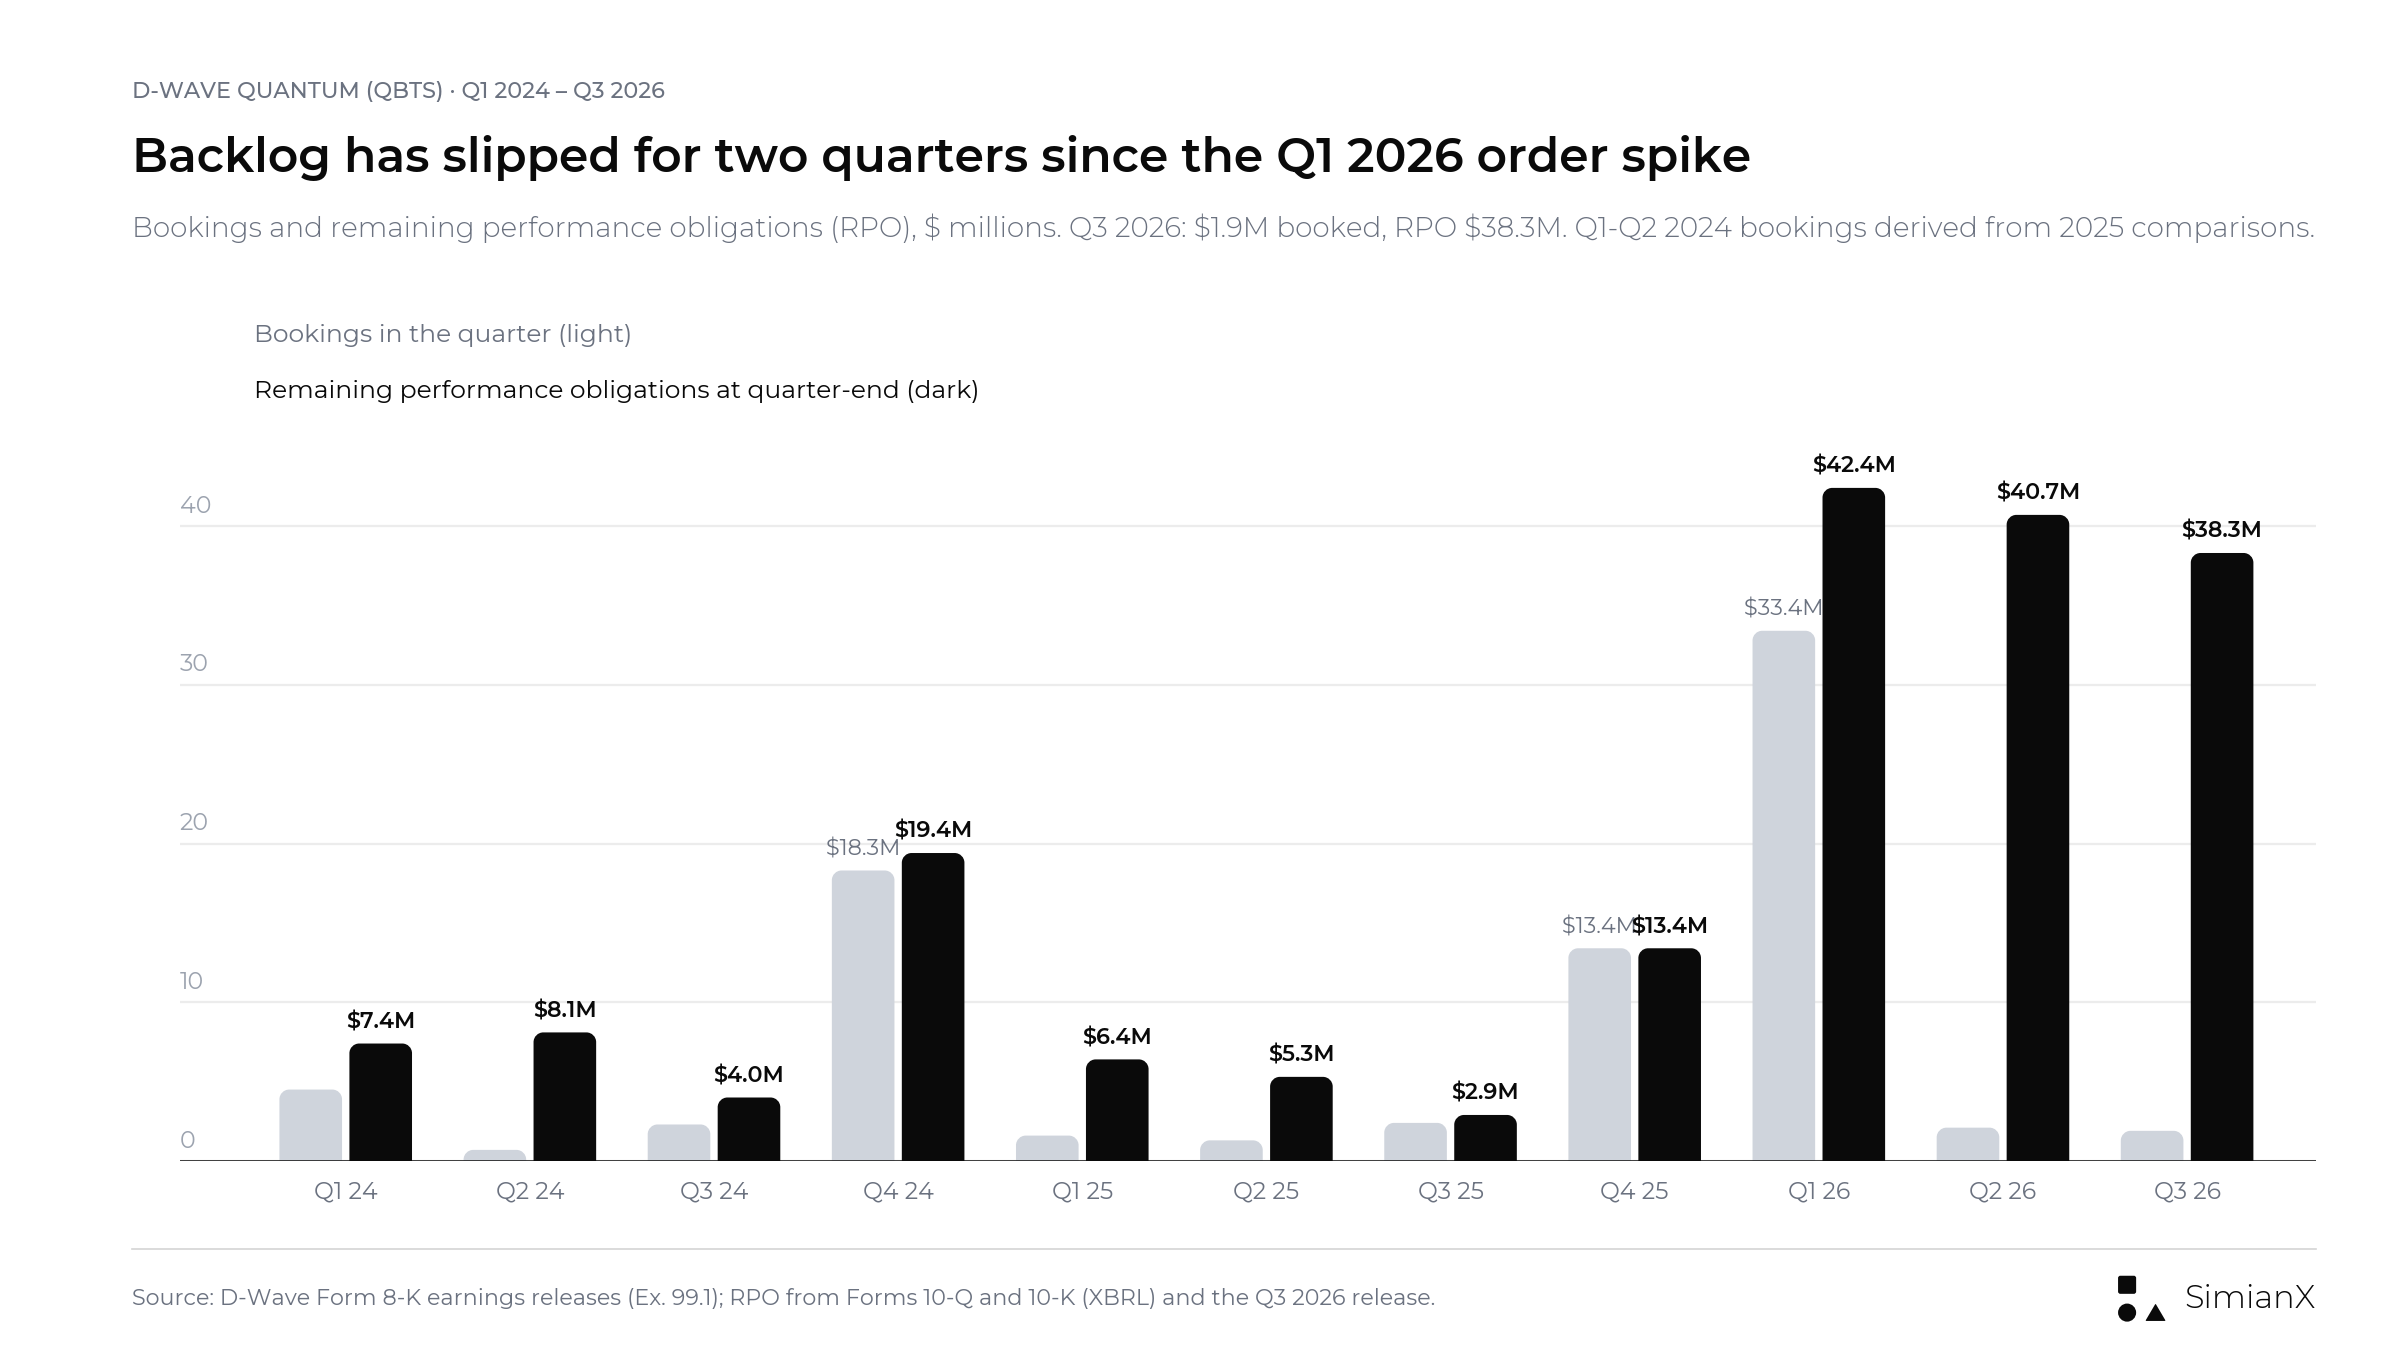
Sipariş defteri 1Ç 2026'da iki büyük sözleşmeyle sıçradı; 2Ç ve 3Ç 2,1 milyon $ ve 1,9 milyon $ ekledi, RPO ise 38,3 milyon $'a geriledi.
D-Wave, haziran sonu RPO'nun bir yıl öncesine göre %668 artarak 5,3 milyon $'dan 40,7 milyon $'a çıktığını açıkladı. Bu kayda değer bir büyüme. Ancak haziranı martla karşılaştırmak farklı bir tablo ortaya koyuyor: RPO 1,7 milyon $ geriledi. 3Ç aynı örüntüyü tekrarladı: Eylül sonu RPO, bir yıl önceki 2,9 milyon $'a göre %1.221 yüksekti, ancak 30 Haziran'dakinden 2,4 milyon $ düşüktü.
Her iki ifade de doğru olabilir. Daha yararlı soru, gelir muhasebeleştirildikçe birikmiş siparişin yeniden doldurulup doldurulmadığıdır. Şirket sözleşmeli işleri hızla teslim ediyorsa azalan birikmiş sipariş sağlıklı olabilir. Yeni siparişler zayıflarken teslimat takvimleri ileri kayıyorsa durum daha az cesaret vericidir.
Bu nedenle yatırımcıların açılış RPO'sunu, eklemeleri, muhasebeleştirilen geliri ve sözleşme değişikliklerini açıklayan bir köprüye ihtiyacı var. Yeni siparişler ve RPO farklı tanımlara sahiptir; bu yüzden alttaki sözleşmeler kontrol edilmeden mekanik bir mutabakata zorlanmamalıdır. Yalnızca 3Ç için kaba bir sağlama: 40,7 milyon $ açılış RPO'su artı 1,9 milyon $ yeni sipariş eksi 4,5 milyon $ gelir yaklaşık 38,1 milyon $ ediyor; bu, açıklanan 38,3 milyon $'a yakın (bizim hesaplamamız).
D-Wave Siparişleri Ne Zaman Gelire Dönüşecek?
D-Wave, haziran sonu RPO'sunun yaklaşık %57'sinin sonraki 12 ay içinde, %72'sinin ise iki yıl içinde gelire dönüşmesini beklediğini açıkladı. Üç ay önce bu oranlar 42,4 milyon $'lık bir bakiyenin %54'ü ve %71'iydi. 30 Eylül itibarıyla oranlar 38,3 milyon $'ın %59'u ve %71'i oldu.
| Muhasebeleştirme dönemi | 31 Mart 2026 itibarıyla (42,4 mn $) | 30 Haziran 2026 itibarıyla (40,7 mn $) | 30 Eylül 2026 itibarıyla (38,3 mn $) |
|---|---|---|---|
| 12 ay içinde | %54 ≈ 22,9 milyon $ | %57 ≈ 23,2 milyon $ | %59 ≈ 22,6 milyon $ |
| 24 ay içinde | %71 ≈ 30,1 milyon $ | %72 ≈ 29,3 milyon $ | %71 ≈ 27,2 milyon $ |
| 24 aydan sonra | %29 ≈ 12,3 milyon $ | %28 ≈ 11,4 milyon $ | %29 ≈ 11,1 milyon $ |
Yüzdeler şirket tarafından açıklanmıştır; dolar tutarları bizim hesaplamamızdır. 24 aylık tutar 12 aylık tutarı içerir. Bu rakamlar birbirine eklenmemelidir.
Bu takvim, yatırımcıların neden birikmiş siparişin tamamını yakın vadeli gelir olarak görmemesi ya da hepsinin 2026 takvim yılına ait olduğunu varsaymaması gerektiğini gösteriyor. Ayrıca büyük bir sipariş duyurusunun neden mütevazı açıklanan satışlarla bir arada bulunabildiğini de açıklıyor.
En büyük tekil kalem, 1Ç'de siparişe kaydedilen ve 2026 sonuna kadar kurulumu beklenen, Florida Atlantic University'nin 20 milyon $'lık sistem alımıdır. Ağustostaki görüşmede dönemin finans direktörü (CFO) John Markovich, D-Wave'in yılın geri kalanında iki tavlama sistemi sevk etmeyi hâlâ beklediğini, ikisinin de muhtemelen 4Ç'de olacağını ve “bu sistemlerin kurulumu ve kalibrasyonuyla ilgili gelirin bir kısmının 2027'ye devredeceğini” söyledi. D-Wave'in sunumu, sistem gelirinin esas olarak sevkiyat ve kalibrasyonun tamamlanmasıyla muhasebeleştirildiğini belirtiyor.
Bilanço görüşmesi, bu muhasebeleştirme beklentilerinin değişip değişmediğini, müşteri kabulü veya kurulum aşamalarının ilerleyip ilerlemediğini ve sözleşmeli işlerin ne kadarının artık 2027'ye veya sonrasına kaldığını ele almalı. 3Ç duyurusunun kendisi, 4Ç'deki iki sistem sevkiyatı ya da Florida Atlantic University sistemi hakkında güncelleme içermiyor; üniversiteyi yalnızca kapı modeli simülatörü betasının katılımcısı olarak anıyor.
Nakit tahsilatı ise ayrı bir soru. Bir müşteri ödemesi gelirin muhasebeleştirilmesinden önce gelebilir; muhasebeleştirilen gelirin bir kısmı ise henüz tahsil edilmemiş olabilir. En güçlü açıklama üç aşamayı birbirine bağlar: sözleşme taahhüdü, muhasebe kaydı ve nakit tahsilatı.
Sistem Teslimatlarının Hepsi Aynı Ticari İşlem Değil
Kuantum hisseleri analizindeki büyük risklerden biri, kurulan her bilgisayarı bir sistem satışı gibi görmektir. D-Wave'in anlaşmaları bu yaklaşımın neden güvenilmez olduğunu gösteriyor.
Şirketin 1Ç 2026 açıklaması, Florida Atlantic University'nin 20 milyon $'lık sistem alımını ve bir Fortune 100 şirketiyle yapılan, iki yıllık, 10 milyon $'lık ayrı bir kurumsal hizmet olarak kuantum bilişim (QCaaS, kuantum bilgisayarlara bulut üzerinden erişim) anlaşmasını içeriyordu.
İtalya'daki düzenlemenin yapısı farklı. D-Wave'in 3Ç 2025 duyurusu, bir Advantage2 sisteminin kapasitesinin %50'si için beş yıllık, 10 milyon €'luk ve sistemin tamamını satın alma opsiyonu içeren bir anlaşmayı anlatıyordu.
| Düzenleme | Açıklanan ticari yapı | Ayrımın önemi |
|---|---|---|
| Florida Atlantic University | 20 milyon $'lık sistem satın alma anlaşması | Gelir büyük ölçüde sevkiyat ve kalibrasyonu izler |
| Kurumsal QCaaS anlaşması | İki yılda 10 milyon $ | Sözleşme değeri tek çeyrekte değil, zamana yayılarak muhasebeleştirilir |
| İtalya kapasite anlaşması | Beş yıl boyunca %50 kapasite için 10 milyon €, satın alma opsiyonuyla | Kurulum otomatik olarak tam bir sistem satışı yaratmaz |
Kaynaklar: D-Wave'in 3Ç 2025 ve 1Ç 2026 duyuruları.
D-Wave 15 Ekim 2026'da, Swiss Quantum Technology tarafından finanse edilen ve VoltaB1 adı verilen İtalyan Advantage2 sisteminin, Como'daki Villa Saporiti'ye kurulmak üzere Lombardiya'ya ulaştığını duyurdu. Bu, 30 Eylül'deki çeyrek sonundan sonraydı. Görünüm açısından önemli, ancak tamamlanmış bir 3Ç teslimatı olarak tanımlanmamalı ya da sözleşmenin muhasebeleştirme koşulları kontrol edilmeden belirli bir gelir tutarı varsaymak için kullanılmamalı. 3Ç duyurusu sistemi Swiss Quantum Technology SA tarafından finanse edilen ve kurulum için teslim edilmiş bir sistem olarak listeliyor ve 3Ç sistem satışı gelirinin bir yıl öncesine göre 1,5 milyon $ düşük olduğunu bildiriyor.
Bu ayrım, yönetimin 2026'nın sonlarında iki sistemin sevk edileceği beklentisini değerlendirirken özellikle önemli. İki sevkiyat, ekonomik olarak birbirinin aynısı iki ekipman satışı anlamına gelmeyebilir.
Gelir Kalitesi Tek Bir Büyük Çeyrekten Daha Önemli
Bir sistem işlemi çeyreklik büyümeyi tümüyle değiştirebilir, ama tekrarlayan iş hakkında görece az şey söyler.
D-Wave'in 2025 ilk yarı geliri, ilk tavlama sistemi satışıyla ilişkili 13,7 milyon $ içeriyordu. Bu karşılaştırma, 2026 ilk yarı gelirindeki %67'lik düşüşün, 5,9 milyon $'a gerilemenin büyük kısmını açıklıyor. 2Ç 2026'da sistem satışları toplam 3,08 milyon $'ın yalnızca 0,26 milyon $'ını oluşturdu.
Ders, sistem satışlarını görmezden gelmek değil. Bunlar işin bir parçası. Ders, dalgalı bir ekipman karşılaştırmasını süregelen müşteri talebinin eksiksiz bir ölçüsü olarak yorumlamamaktır.
Hizmet olarak kuantum bilişim, yani QCaaS, başka bir bakış açısı sunuyor. 2Ç 2026 Form 10-Q, QCaaS gelirini bir yıl önceki 1,24 milyon $'dan %50 artışla 1,86 milyon $ olarak gösteriyor. Üretim uygulamaları, ilk yarı QCaaS gelirinin %37,3'ünü, yaklaşık 1,3 milyon $'ı oluşturdu; önceki yılın aynı döneminde bu oran %9,8'di. Ticari müşteriler 2Ç gelirinin %62,4'ünü sağladı; bir yıl önce bu oran %45,1'di.
Bu rakamlar daha belirli bir soruyu destekliyor: Müşteriler denemeden tekrarlanan operasyonel kullanıma mı geçiyor? Öte yandan brüt marj, esas olarak artan personel giderleri nedeniyle %63,8'den %55,4'e düştü. 3Ç 2026'da QCaaS geliri 1,4 milyon $'dan 2,2 milyon $'a, profesyonel hizmet geliri 0,5 milyon $'dan 2,0 milyon $'a yükselirken GAAP brüt marj, marjı daha düşük profesyonel hizmetlerin gelirdeki payı arttığı için %71,4'ten %52,9'a daha da geriledi.
18 Ağustos'ta D-Wave ve NTT DOCOMO, ağ operasyonlarında ikinci bir üretim uygulamasını duyurdu. Uygulama, konum kayıt sinyallerinin günlük zirve hacmini %65,3, çağrı (paging) sinyallerini ise %7,0 azalttı. Bunlar uygulamaya özgü sonuçlardır; her müşterinin aynı sonuca ulaşacağının kanıtı değildir. Yine de ikinci bir üretim dağıtımı, ayrım gözetmeyen bir pilot proje listesinden ticari açıdan daha bilgilendiricidir.
3Ç için yararlı kanıtlar arasında sözleşme yenilemeleri, mevcut müşterilerde ek uygulamalar, üretimle ilgili gelir ve birkaç büyük müşterinin ötesine uzanan daha geniş bir katılım sayılabilir. Duyuru, açıklanmış sözleşme değerleri yerine yeni kanallar ekledi: CGI ile stratejik ortaklık, LG CNS ile mutabakat zaptı ve SkyWater ile çok yıllık üretim uzatması.
Daha Küçük Bir GAAP Zararı Daha İyi Operasyon Anlamına Gelmeyebilir
D-Wave'in bir önceki çeyreği, bilanço manşetinin neden mutabakat gerektirdiğini gösteriyor.
| Ölçüt | 2Ç 2025 | 2Ç 2026 | Yorum |
|---|---|---|---|
| GAAP net zarar — açıklanan | 167,3 milyon $ | 48,0 milyon $ | Açıklanan zarar belirgin şekilde daha küçük |
| Varant yeniden ölçüm gideri — açıklanan | 2025'te yaklaşık 142,0 milyon $ daha yüksek | Yok (varantlar Kasım 2025'te itfa edildi) | Geçen yılın büyük bir muhasebe gideri ortadan kalktı |
| GAAP faaliyet giderleri — açıklanan | 28,5 milyon $ | 55,0 milyon $ | %93 artış |
| Düzeltilmiş EBITDA zararı — açıklanan | 20,0 milyon $ | 37,1 milyon $ | Düzeltilmiş faaliyet ölçüsü kötüleşti |
Kaynaklar: D-Wave'in 2Ç 2026 duyurusu ve Form 10-Q.
Yuvarlanmış rakamlarla GAAP net zarar yaklaşık %71,3 azalırken düzeltilmiş EBITDA zararı yaklaşık %85,5 arttı. Görünüşte çelişkili bu hareketler büyük ölçüde geçen yılki varant gideriyle açıklanıyor.
Aynı etki 3Ç karşılaştırmasında da var. 3Ç 2025'in 140,0 milyon $, yani hisse başına 0,41 $'lık net zararı da varant giderleri içeriyordu. Açıklanan 3Ç 2026 zararı, 48,2 milyon $ yani hisse başına 0,13 $, bir yıl öncekinden %65,6 küçük; bunun ana nedeni 121,9 milyon $'lık varant giderinin ortadan kalkması. Buna karşılık düzeltilmiş EBITDA zararı %83 büyüyerek 37,7 milyon $'a çıktı. 1Ç 2026'da ikinci bir bozulma vardı: Quantum Circuits satın alımından gelen 28,5 milyon $'lık gelir vergisi avantajı, o çeyreğin net zararını 18,4 milyon $'da tuttu.
Bu, GAAP sonuçlarını önemsiz kılmaz. Yalnızca net zararları karşılaştırmanın operasyonel ilerleme hakkında eksik bir hikâye anlatacağı anlamına gelir. 3Ç için yatırımcılar şunları ayırmalı:
- Gelir ve brüt kâr büyümesi.
- Araştırma ve geliştirme harcamaları.
- Satış ve yönetim giderleri.
- Satın almayla ilgili kalemler ve vergi etkileri.
- Nakit dışı ücretlendirme ve muhasebe etkileri.
Düzeltilmiş EBITDA da eksiktir. Hisse bazlı ücretlendirmeyi dışarıda bırakmak bunun hissedarlar açısından önemini ortadan kaldırmaz ve bir EBITDA ölçüsü tüm nakit ihtiyaçlarını yakalamaz. En güçlü iyileşme; faaliyet performansında, nakit akışında ve hisse başına ekonomide birlikte görülürdü.
D-Wave Nakit Yakımı: Likidite Zaman Kazandırır, Kârlılığı Otomatik Getirmez
D-Wave, 30 Haziran 2026 itibarıyla 546,2 milyon $ nakit ve pazarlanabilir yatırım menkul kıymeti açıkladı; bu rakam 2025 sonundaki 884,5 milyon $'lık rekordan düşüş demek. Yıllık düşüşün (Haziran 2025'teki 819,3 milyon $'a göre) %90'ından fazlası, yatırımcı sunumunun yaklaşık 250 milyon $ olarak gösterdiği Quantum Circuits için ödenen nakitten kaynaklandı. 30 Eylül itibarıyla rakam 503,4 milyon $'a, yani 30 Haziran'a göre 42,8 milyon $ aşağıya indi.
| Ölçüt | Dönem | Açıklanan tutar |
|---|---|---|
| Nakit ve pazarlanabilir yatırım menkul kıymetleri | 31 Aralık 2025 | 884,5 milyon $ |
| Nakit ve pazarlanabilir yatırım menkul kıymetleri | 31 Mart 2026 | 588,4 milyon $ |
| Nakit ve pazarlanabilir yatırım menkul kıymetleri | 30 Haziran 2026 | 546,2 milyon $ |
| Nakit ve pazarlanabilir yatırım menkul kıymetleri | 30 Eylül 2026 | 503,4 milyon $ |
| Faaliyetlerden nakit çıkışı | 2026 ilk yarı | 73,5 milyon $ |
| Faaliyetlerden nakit çıkışı | 2025 ilk yarı | 34,6 milyon $ |
| Faaliyetlerden nakit çıkışı | 2026 ilk dokuz ay | 109,0 milyon $ |
| Faaliyetlerden nakit çıkışı | 3Ç 2026 (bizim hesaplamamız) | 35,6 milyon $ |
| Maddi duran varlık alımları | 2026 ilk yarı | 5,5 milyon $ |
| Maddi duran varlık alımları | 2026 ilk dokuz ay | 13,0 milyon $ |
Kaynaklar: D-Wave'in 4Ç 2025, 1Ç 2026, 2Ç 2026 ve 3Ç 2026 duyuruları ile 2Ç 2026 Form 10-Q.
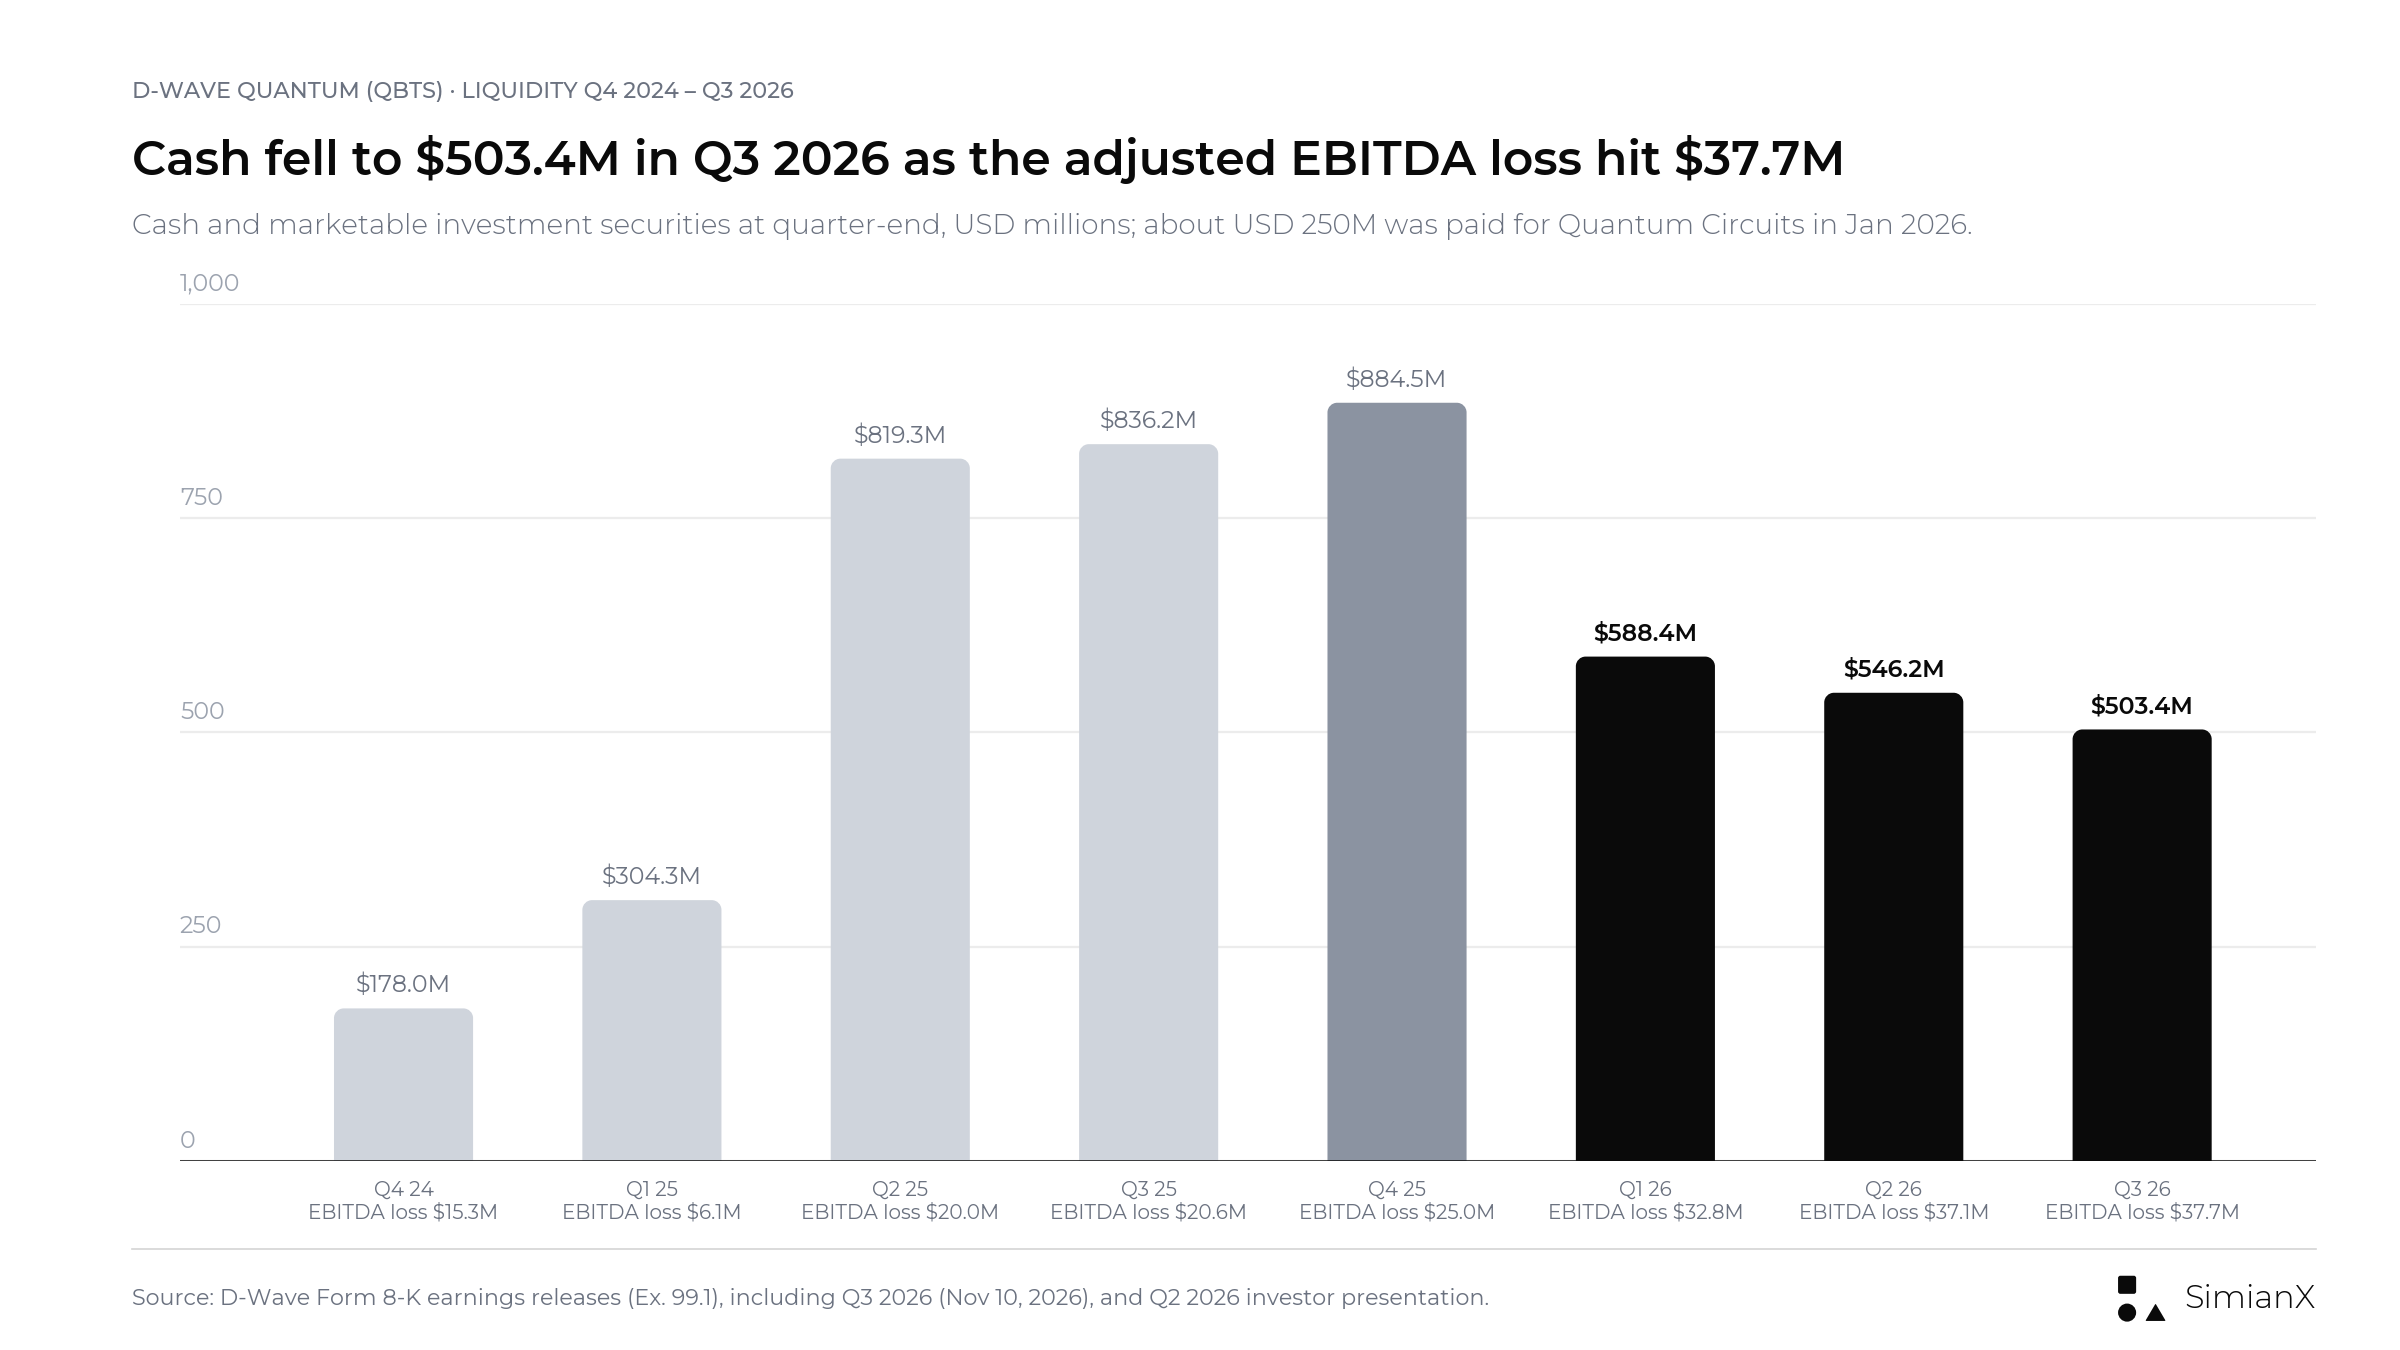
2025'te hisse satışları nakit yığınını oluşturdu; 2026'da satın alma ve büyüyen faaliyet zararı onu 30 Eylül itibarıyla 503,4 milyon $'a kadar eritti.
İlk yarıdaki faaliyet nakit kullanımını yıllığa çevirmek 73,463 milyon $ × 2 = 146,9 milyon $ sonucunu verir. Haziran sonu likiditesini bu rakama bölmek, geçmiş faaliyet nakit kullanımına göre yaklaşık 3,7 yıllık bir karşılama sağlar. Dokuz aylık rakamlarla sonuç benzer: 109,0 milyon $ ÷ 9 × 12 = 145,4 milyon $ yıllık kullanım ve eylül sonundaki 503,4 milyon $'lık likidite yaklaşık 3,5 yılı karşılıyor.
Bu statik bir hesaplamadır, nakit ömrü (runway) tahmini değildir. Gelecekteki yatırım harcamalarını, satın almaları, finansmanı, kamu tahsilatlarını ve faaliyet ihtiyaçlarındaki değişiklikleri dışarıda bırakır. 10-Q, D-Wave'in yalnızca 2025'in ilk yarısında piyasaya doğrudan hisse satışı (at-the-market) yoluyla 536,7 milyon $ topladıktan sonra, önceki at-the-market ve özkaynak hattı (equity line) programları kapsamındaki tüm ihraçları 2025 içinde tamamladığını belirtiyor.
3Ç için en yararlı soru, şirketin ek harcamaların belirlenebilir ticari veya teknik kilometre taşlarını nasıl ilerlettiğini açıklayıp açıklayamayacağıdır. Büyük bir nakit bakiyesi acil finansman baskısını azaltır. Harcamaların yeterli bir getiri sağlayacağını ise kanıtlamaz.
QBTS Hisse Sulanması: Devlet Desteğinin Bir Özkaynak Maliyeti Var
Eylül ayındaki devlet finansmanı anlaşması finansal açıdan önemli, ancak 100 milyon $'lık olağan müşteri geliri olarak tanımlanmamalı.
4 Eylül 2026'da D-Wave, CHIPS and Science Act kapsamında ABD Ticaret Bakanlığı'ndan 100 milyon $'a kadar destek için bir Other Transaction Agreement (standart kamu alımı kurallarının dışında esnek bir destek anlaşması) imzaladı. 53.552.620 $'lık ilk dilimin destek tarihinden kısa süre sonra kullanıma sunulması öngörülüyordu. Geri kalanı, ekipman kurulumu, prototip üretimi, süreç entegrasyonu ve ölçeklendirilmiş işlemcilerin kalibrasyonuna bağlı dört kilometre taşı diliminde, beş yıla kadar bir sürede geliyor.
8 Eylül'de D-Wave, bir Securities Issuance Agreement (menkul kıymet ihraç anlaşması) kapsamında Bakanlığa hisse başına 14,093 $'dan 7.095.721 hisse ihraç etti. Fiyat, üç referans kapanış fiyatının en düşüğüne %15 iskontoyla belirlendi. QBTS, imza tarihinin etrafındaki günlerde yaklaşık 16,5 $ ile 17,7 $ arasında kapandı.
| Finansman bileşeni | Açıklanan koşullar | Yatırımcı açısından anlamı |
|---|---|---|
| Azami destek | 100 milyon $'a kadar | Tutarın tamamının alındığının kanıtı değil |
| İlk finansman dilimi | 4 Eylül sonrasında kullanıma sunulacak 53,6 milyon $ | Tahsilat ve muhasebe işlemi teyit gerektiriyor |
| Kalan finansman | Dört kilometre taşı diliminde 46,4 milyon $ | Uygulama, bakiyeye erişimi belirliyor |
| İhraç edilen hisseler | 14,093 $'dan 7.095.721 hisse | 5 Ağustos'taki 369,3 milyon dolaşımdaki hisseye yaklaşık %1,9 ekleme (bizim hesaplamamız) |
| Devir sınırları | Bakanlık yalnızca çekilen destek fonlarıyla orantılı olarak satış yapabilir | D-Wave onay vermedikçe yeniden satış kademeli olur |
Kaynaklar: D-Wave Form 8-K (8 Eylül) ve Form 8-K/A (9 Eylül) ile 10 Eylül tarihli yeniden satış izahname eki.
10 Eylül tarihli izahname eki, hisseleri yeniden satış için kayda aldı ve D-Wave'in Bakanlığın yapacağı satışlardan herhangi bir gelir elde etmeyeceğini belirtti. Kayıt, olası bir yeniden satışa imkân tanıdı; herhangi bir hissenin satıldığını göstermedi. D-Wave'in kendi risk faktörleri ihracı sulandırıcı olarak nitelendiriyor ve anlaşmanın muhasebe işleminin henüz kesinleşmediğini söylüyor. 9 Kasım kapanışında devletin hisseleri yaklaşık 81 milyon $ değerindeydi; bu, ihraç fiyatının %18,6 altında.
Bu durum üç ayrı soru doğuruyor:
- Fiilen ne kadar finansman alındı?
- Bu finansman mali tablolara nasıl yansıtılıyor?
- Büyüyen hisse tabanı mevcut hissedarları nasıl etkiliyor?
3Ç duyurusu ilk iki sorunun bir kısmını yanıtlıyor. 30 Eylül bilançosu, 100,0 milyon $'lık “tahsil edilmemiş hisse ihracı gelirini” (uncollected equity issuance proceeds) özkaynaklardan indirim olarak gösteriyor; bu, 14,093 $'dan 7.095.721 hissenin tutarıyla aynı (bizim hesaplamamız). Yani destek, hisselerin bedeli olarak kaydediliyor ve tutarın tamamı çeyrek sonunda henüz tahsil edilmemişti. 3Ç yatırımcı sunumu, Bakanlığın payını fonların koşulu olarak aldığı, kontrol gücü vermeyen bir azınlık özkaynak payı olarak tanımlıyor.
Devlet katılımı bir geliştirme programını güçlendirirken yine de bir sahiplik maliyeti taşıyabilir. Bu dengenin hiçbir tarafı göz ardı edilmemeli.
D-Wave'in Kuantum Bilişim Yol Haritası Farklı Bir Saatle İşliyor
D-Wave, Quantum Circuits satın alımını 20 Ocak 2026'da tamamlayarak tavlama işinin yanına hata düzeltmeli bir kapı modeli (gate-model, kuantum kapılarıyla çalışan bilgisayarlar) programı ekledi. Şirketin 1 Haziran'da açıkladığı kapı modeli yol haritası birkaç ayrı hedef içeriyor.
| Hedef yıl | Şirketin açıkladığı kilometre taşı | 3Ç bilançosu sonrasındaki durumu |
|---|---|---|
| 2026 | 17 fiziksel kübitlik bir sistem teslim etmek | 3Ç yatırımcı sunumunda hâlâ 2026 için gösteriliyor |
| 2027 | 49 fiziksel kübitlik bir sistemi tamamlamak | Geliştirme hedefi |
| 2028 | 181 fiziksel kübitlik bir sistemi tamamlamak | Geliştirme hedefi |
| 2030 | 10 mantıksal kübitlik bir sistemi tamamlamak | Daha uzun vadeli hedef |
| 2032 | Bir milyondan fazla işlemi destekleyen 100 mantıksal kübitlik bir sistemi tamamlamak | Daha uzun vadeli hedef |
Kaynak: 1 Haziran yol haritasını yineleyen D-Wave 2Ç 2026 duyurusu. Tavlama tarafında şirket 2029'da 20.000 kübitlik bir sistemi ve 2031'e kadar 100.000 kübiti hedefliyor.
Bu hedefler ulaşılmış yetenekler olarak sunulmamalı. Ayrıca fiziksel ve mantıksal kübitler (mantıksal kübit, çok sayıda fiziksel kübitten oluşturulan hataya dayanıklı birimdir) farklı ölçülerdir ve ham kübit sayıları mimariler arasında evrensel bir sıralama gibi görülmemeli.
D-Wave, 1 Ekim'de BBVA, FirstQFM, Florida Atlantic University ve Jülich Supercomputing Centre gibi katılımcılarla kapı modeli simülatörünün beta sürümünü başlattı. Bu, 3Ç raporlama döneminden sonraki bir geliştirme kilometre taşıdır; 3Ç'de anlamlı kapı modeli geliri olduğunun kanıtı değildir. Ağustostaki görüşmede CEO Alan Baratz, kapı modeli sistemlerinden önemli QCaaS geliri beklemediğini, bunun ancak “2032 civarındaki zaman dilimine yeniden ulaştığımızda” gelebileceğini söyledi.
Bu nedenle bilançonun sınavı iki yönlü: yakın vadeli ticarileşmenin ilerleyip ilerlemediği ve uzun vadeli geliştirmenin kontrolsüz harcama olmadan inandırıcı kalıp kalmadığı.
3Ç Sonuçlarını 30 Eylül Sonrası Duyurulardan Ayırın
Yatırımcılar haberleri, etkileyebilecekleri raporlama dönemine göre düzenlemeli.
| Duyuru | Tarih | Uygun yorum |
|---|---|---|
| Kotasyonun NYSE'den Nasdaq'a taşınması | 27 Temmuz 2026 | Sonuçlara etkisi yok |
| NTT DOCOMO ile ikinci üretim uygulaması | 18 Ağustos 2026 | 3Ç içinde duyurulan gelişme |
| CFO John Markovich emekli oluyor; Greg Golkov vekâleten CFO | 2 Eylül 2026'dan itibaren geçerli | 3Ç içinde finans yönetiminde geçiş |
| Ticaret Bakanlığı desteği ve hisse ihracı | 4–8 Eylül 2026 | 3Ç'ye ait finansman ve geliştirme desteği konusu |
| Kapı modeli simülatörü betası | 1 Ekim 2026 | Çeyrek sonrası ürün kilometre taşı |
| İtalyan sisteminin Como'ya ulaşması | 15 Ekim 2026 | Çeyrek sonrası teslimat gelişmesi |
| LG CNS ile mutabakat zaptı | 28 Ekim 2026 | Bağlayıcı değil; sözleşme değeri yok |
| Stride hibrit çözücü geliştirmeleri | 4 Kasım 2026 | Çeyrek sonrası yazılım güncellemesi |
| CGI ile stratejik ortaklık | 3Ç duyurusunda yer aldı, 10 Kasım 2026 | Açıklanmış sözleşme değeri yok |
| SkyWater ile çok yıllık üretim uzatması | 3Ç duyurusunda yer aldı, 10 Kasım 2026 | Tedarik anlaşması, müşteri geliri değil |
| Bernard Gavgani ve Kevan Krysler'in yönetim kuruluna atanması | 3Ç duyurusunda yer aldı, 10 Kasım 2026 | Yönetişim; sonuçlara etkisi yok |
Kaynaklar: şirket duyuruları ve SEC bildirimleri.
4 Kasım'daki Stride duyurusu, şirketin kendi kıyaslama testlerinde daha iyi sonuçlar anlattı: Önceki sürümün 120 saniyede bulduğundan daha iyi montaj hattı dengeleme çözümlerini 15 saniyede bulmak da bunlar arasındaydı; ayrıca yeni geliştirici eğitimleri duyuruldu. Bu, gelecekteki kullanım açısından önemli olabilir. Ancak tek başına yeni ve önemli bir sözleşmenin ya da muhasebeleştirilmiş gelirin kanıtı değildir. D-Wave'in Seul'deki Qubits Asia konferansında duyurulan LG CNS anlaşması açıkça bağlayıcı değildir.
Aynı disiplin finans yönetimindeki geçiş için de geçerli. Şirket, Markovich'in ayrılığının muhasebe veya kamuyu aydınlatma konusundaki herhangi bir anlaşmazlıktan kaynaklanmadığını açıkladı. 2023'ten bu yana D-Wave'in finanstan sorumlu kıdemli başkan yardımcısı olan Golkov görüşmede konuşacak. Yatırımcılar, personel değişikliğini bir muhasebe sorununun kanıtı saymadan, geçiş döneminde finansal iletişimin netliğini değerlendirmeli.
10 Kasım: QBTS Hissesi 3Ç Sonuçlarının Ardından Nasıl İşlem Gördü
| Ölçüt (10 Kasım 2026) | QBTS | IONQ | RGTI | QUBT | QQQ |
|---|---|---|---|---|---|
| Önceki kapanış (9 Kasım) | 11,47 $ | 35,34 $ | 12,98 $ | 6,86 $ | 679,35 $ |
| Kapanış (10 Kasım) | 10,48 $ | 34,96 $ | 12,15 $ | 6,30 $ | 674,76 $ |
| Değişim | %−8,6 | %−1,1 | %−6,4 | %−8,2 | %−0,7 |
Kaynak: 10 Kasım 2026 kapanış fiyatları Polygon.io'dan alınmış, Nasdaq.com ile karşılaştırılmıştır; IonQ için Nasdaq'ın resmi kapanışı olan 34,96 $ kullanıldı (Polygon 34,99 $ gösteriyor). Değişimler bizim hesaplamamızdır.
- Açılış: QBTS, piyasa öncesi duyurunun ardından önceki kapanışın %3,6 altında, 11,06 $'dan açıldı.
- Gün içi aralık: 10,11 $ ile 11,40 $; hisse 11,47 $'lık önceki kapanışın üzerine hiç çıkmadı ve günü en düşük seviyenin %3,7 üzerinde kapattı.
- Benzerleri: Quantum Computing Inc. günü %8,2, Rigetti %6,4 düşüşle kapattı; yani düşüşün bir kısmı küçük kuantum hisselerinin genelinde görüldü. IonQ ve Nasdaq-100 ETF'i yaklaşık %1 geriledi.
- Rakamlar açısından: Seans, gelirdeki küçük aşımı beklenenden büyük hisse başına zararla, üst üste ikinci zayıf sipariş çeyreğiyle ve düşen RPO ile karşı karşıya koydu.
QBTS Hissesinin Bilançolara Tepkisi: 2024'ten Bu Yana 12 Bilanço
QBTS'nin bilanço günlerinde nasıl işlem gördüğü, açıklamayı izleyen herkes için önemli; çünkü hisse genellikle çeyreklik rakamların düşündüreceğinden çok daha fazla hareket ediyor.
| Açıklanan çeyrek | Bilanço tarihi | Önceki kapanış | Bilanço günü kapanışı | QBTS hareketi | IONQ | RGTI | QUBT | QQQ |
|---|---|---|---|---|---|---|---|---|
| 4Ç 2023 | 28 Mar 2024 | 2,10 $ | 2,04 $ | %−2,9 | %+4,6 | %−0,6 | %−2,9 | %−0,2 |
| 1Ç 2024 | 13 May 2024 | 1,30 $ | 1,37 $ | %+5,4 | %+0,7 | %+9,5 | %+1,0 | %+0,2 |
| 2Ç 2024 | 8 Ağu 2024 | 0,81 $ | 0,80 $ | %−1,2 | %+4,6 | %+6,8 | %−3,7 | %+3,1 |
| 3Ç 2024 | 14 Kas 2024 | 1,78 $ | 1,87 $ | %+5,1 | %−2,2 | %−8,8 | %+65,4 | %−0,7 |
| 4Ç 2024 | 13 Mar 2025 | 5,82 $ | 6,91 $ | %+18,7 | %−2,1 | %−2,2 | %+1,3 | %−1,8 |
| 1Ç 2025 | 8 May 2025 | 6,89 $ | 10,42 $ | %+51,2 | %+9,3 | %+11,5 | %+19,2 | %+1,0 |
| 2Ç 2025 | 7 Ağu 2025 | 17,58 $ | 17,17 $ | %−2,3 | %−1,8 | %−2,1 | %−2,5 | %+0,3 |
| 3Ç 2025 | 6 Kas 2025 | 31,02 $ | 28,39 $ | %−8,5 | %+3,6 | %−7,9 | %−7,3 | %−1,9 |
| 4Ç 2025 | 26 Şub 2026 | 19,65 $ | 20,14 $ | %+2,5 | %+21,7 | %+5,7 | %+4,1 | %−1,2 |
| 1Ç 2026 | 12 May 2026 | 24,03 $ | 22,35 $ | %−7,0 | %−1,8 | %−7,0 | %+15,7 | %−0,9 |
| 2Ç 2026 | 6 Ağu 2026 | 21,39 $ | 19,41 $ | %−9,3 | %−0,5 | %−1,5 | %−1,2 | %−0,4 |
| 3Ç 2026 | 10 Kas 2026 | 11,47 $ | 10,48 $ | %−8,6 | %−1,1 | %−6,4 | %−8,2 | %−0,7 |
Kaynak: Polygon.io günlük kapanış fiyatları; bilanço tarihleri D-Wave'in Form 8-K (Item 2.02) bildirimlerinden, hepsi ABD piyasaları açılmadan önce yayımlandı. Benzer şirket sütunları IonQ (IONQ), Rigetti Computing (RGTI), Quantum Computing Inc. (QUBT) ve Nasdaq-100 ETF'inin (QQQ) aynı günkü hareketini gösterir; bunlar bağlam içindir, o şirketlerin kendi bilançolarına verilen tepkiler değildir. 3Ç 2026 kapanışları Nasdaq.com ile karşılaştırılmıştır.
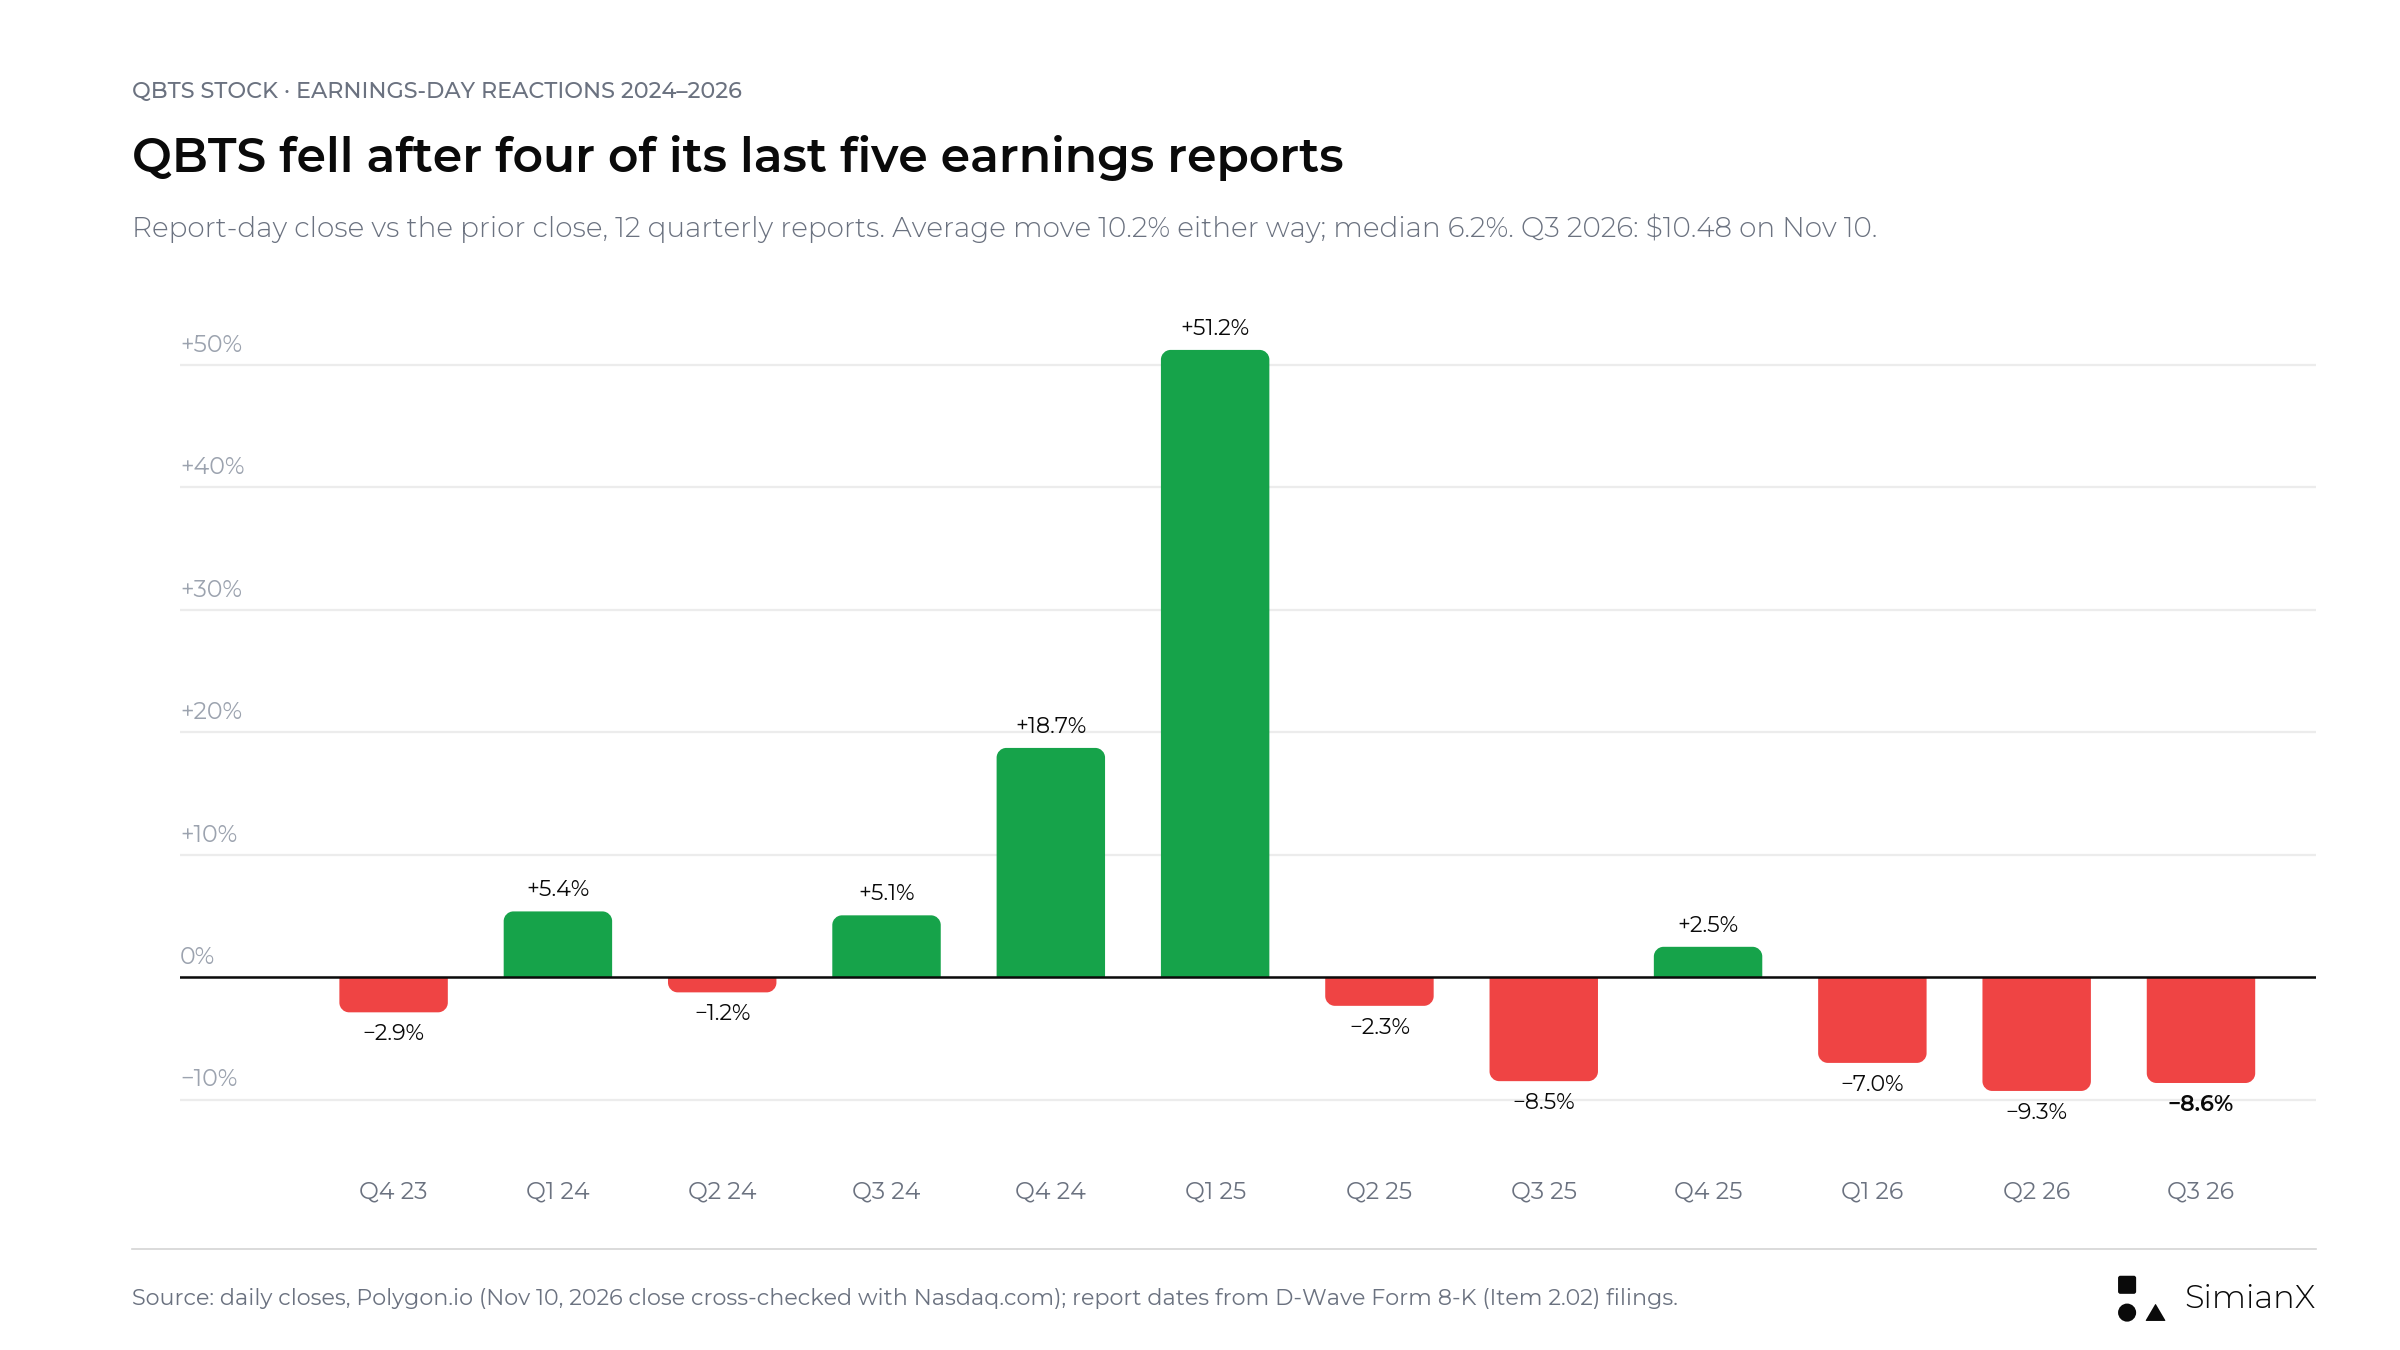
12 bilançoda bilanço günündeki ortalama hareket her iki yönde %10,2, medyan ise %6,2 oldu; Mayıs 2025'teki %+51,2'lik gün ortalamayı çarpıtıyor. 3Ç 2026'da hareket %−8,6 oldu.
Tahmin değil, geçmiş olarak not edilmeye değer örüntüler:
- QBTS, 12 bilanço gününün 5'inde yükseldi, 7'sinde düştü; son beş bilançonun dördünde düştü. 3Ç 2026 bilanço günü %−8,6 ile kapandı.
- En büyük iki yükseliş, %+18,7 ve %+51,2, yeni siparişleri D-Wave'in ilk sistem satışını içeren 4Ç 2024 bilançosu ile bu satışın gelir olarak kaydedildiği 1Ç 2025 bilançosunda geldi. Yeni büyük bir sözleşme içermeyen bilançolar çoğunlukla küçük ya da negatif hareketlere yol açtı.
- Ağustos 2026'da QBTS %9,3 düşerken diğer üç saf kuantum hissesi %2'den az hareket etti. Iskalama şirkete özgüydü: 4,11 milyon $ beklentiye karşı 3,08 milyon $ gelir.
- O bilançodan önceki kapanıştan bu yana QBTS %46,4 düştü; IONQ'da bu oran %−11,5, RGTI'de %−22,6, QUBT'de %−22,7. Hisse, 32,19 $'lık 52 haftalık kapanış zirvesinin (22 Aralık 2025) %64,4 altında.
- Hisse, Nasdaq-100 ETF'inin ara seçim sonrası satış dalgasında %6,5 düştüğü 5 Kasım 2026'da %12,8 geriledi, ardından sonraki iki seansta %18,0 ve %7,4 toparlandı.
Bilanço Sonrası QBTS'yi Ne Hareket Ettirebilir?
En önemli katalizör, çeyreklik EPS'teki küçük bir farktan çok, işin beklenen gidişatındaki bir değişiklik olabilir. Daha güçlü bir bilanço, sipariş defterini teslimata, gelire ve nakde bağlar.
| Senaryo | Aranacak kanıt | Yorum |
|---|---|---|
| Olumlu senaryo | Yeni siparişler birikmiş siparişi yeniden dolduruyor; iki sistem sevkiyatı 4Ç için planda kalıyor; QCaaS büyüyor; harcamalar açıklanıyor | Ticarileşmeyi değerlendirmek kolaylaşır |
| Temel senaryo | Gelir büyüyor ama büyük işlemler 4Ç'de yoğunlaşmaya devam ediyor; nakit kullanımı yüksek kalıyor | Uygulama riskinde belirleyici bir azalma olmadan ilerleme |
| Olumsuz senaryo | Muhasebeleştirme 2027'ye kayıyor; yeni siparişler RPO'yu yeniden dolduramıyor; maliyetler ticari kanıtlardan hızlı artıyor | Fırsat ile finansal sonuç arasındaki açık büyüyor |
Bunlar nitel araştırma senaryolarıdır, olasılık ağırlıklı tahminler değildir.
Bilanço nasıl puan aldı: Gelir büyüdü ve QCaaS genişledi; bu, temel senaryoya uyuyor. Ancak 1,9 milyon $'lık yeni sipariş birikmiş siparişi yeniden dolduramadı, RPO 38,3 milyon $'a geriledi ve duyuru 4Ç'deki iki sistem sevkiyatı hakkında güncelleme vermedi. Bu durum 3Ç'yi temel ve olumsuz senaryo arasına yerleştiriyor; belirleyici kalem 4Ç sevkiyatları.
Uygulama iyileşse bile değerleme önemini koruyor. 5 Ağustos'ta açıklanan 369,3 milyon hisseye Ticaret Bakanlığı'na ihraç edilen 7,1 milyon hisse eklendiğinde, bilanço öncesi 11,47 $'lık kapanıştan QBTS yaklaşık 4,3 milyar $'lık bir piyasa değerine işaret ediyor (bizim tahminimiz; hisse sayısı o zamandan beri hisse bazlı ödüllerle değişti). Son dört açıklanan çeyreğin geliri 12,4 milyon $ olduğundan hisse, son on iki aylık gelirin yaklaşık 350 katından işlem görüyor. 30 Haziran itibarıyla 546 milyon $'lık nakit ve menkul kıymete kıyasla bu değerin büyük bölümü gelecekteki büyümeye dayanıyor. 3Ç dahil edildiğinde son dört çeyreklik gelir 13,2 milyon $ oluyor; aynı bilanço öncesi fiyatla bu yaklaşık 330 kat demek. Nakit ve menkul kıymetler ise 503 milyon $.
Bu rakamlar aritmetiktir; hedef fiyat ya da öneri değildir. Büyümenin, yatırımcıların ödediği fiyatı destekleyecek kadar büyük ve kalıcı hâle gelmesinin neden şart olduğunu gösterirler. Değerleme zaten çok daha fazla ilerlemeyi varsayıyorsa, daha iyi bir iş bile hayal kırıklığı yaratan bir yatırıma dönüşebilir.
Bilanço Görüşmesi İçin Yedi Soru
Aşağıdaki sorular bilançoyu çok daha yararlı kılar:
- RPO'da ne değişti? Ne kadarı yeni sözleşmeleri, tamamlanan işleri veya diğer düzeltmeleri yansıtıyor?
- Hangi teslimatlar takvimde? Her iki tavlama sistemi de hâlâ 4Ç'de sevk edilecek mi ve hangi kurulum, kalibrasyon veya kabul adımları kaldı?
- Gelirin ne kadarı 2027'ye kayıyor? Beklenen zamanlama ağustostan bu yana değişti mi?
- QCaaS büyümesi ne kadar tekrarlayıcı? Müşteriler sözleşmelerini yeniliyor ve üretim uygulamaları ekliyor mu?
- Nakit kullanımını ne yönlendiriyor? Hangi harcama artışları geçici, tekrarlayan ya da kilometre taşlarına bağlı?
- Ne kadar devlet finansmanı alındı? Nasıl sınıflandırılıyor ve hangi kilometre taşları kaldı?
- Güncel hisse sayısı nedir? Ticaret Bakanlığı hisseleri ve yeni ücretlendirme ödülleri hisse başına ekonomiyi nasıl etkiliyor?
Net yanıtlar, finansal önemi açıklanmamış daha uzun bir ortaklık listesinden daha değerli olur.
3Ç 2026 Kontrol Listesi: Duyuru Neleri Yanıtladı
- RPO: 38,3 milyon $, hazirana göre 2,4 milyon $ düşük; %59'unun 12 ay, %71'inin 24 ay içinde muhasebeleştirilmesi bekleniyor. Duyuru, eklemeler ve muhasebeleştirilen gelire ilişkin bir köprü vermiyor.
- Teslimatlar: 4Ç'deki iki sistem sevkiyatına dair güncelleme yok; İtalyan Advantage2 sistemi ekimde kurulum için teslim edildi.
- 2027'ye kayan gelir: duyuruda ele alınmadı.
- QCaaS: 2,2 milyon $, 1,4 milyon $'dan yükseldi; NTT DOCOMO'nun ikinci üretim uygulaması anılıyor.
- Nakit kullanımı: düzeltilmiş EBITDA zararı 37,7 milyon $; dokuz aylık faaliyet nakit çıkışı 109,0 milyon $; likidite 503,4 milyon $.
- Devlet finansmanı: 100 milyon $'a kadar kesin anlaşma; 100,0 milyon $'ın tamamı 30 Eylül itibarıyla tahsil edilmemiş hisse ihracı geliri olarak gösteriliyor.
- Hisse sayısı: 3Ç'de 374,1 milyon ağırlıklı ortalama hisse; bir yıl önce 342,2 milyon.
Sıkça Sorulan Sorular
D-Wave 3Ç 2026 bilançosunu ne zaman açıkladı?
10 Kasım 2026 Salı günü, ABD piyasaları açılmadan önce. Duyuru SEC'e bir Form 8-K'nin Exhibit 99.1'i olarak sunuldu; webcast, CEO Alan Baratz ve vekâleten CFO Greg Golkov'un katılımıyla Doğu Saati ile 08:00'de yapıldı.
D-Wave 3Ç 2026 bilanço beklentilerini aştı mı?
Gelirde evet: 4,42 milyon $'lık FXEmpire konsensüsüne karşı 4,51 milyon $. Hisse başına kârda hayır: Net zarar, 0,10 $'lık konsensüs zarara karşı hisse başına 0,13 $ oldu; yine de Earnings Whispers'ın 0,16 $'lık “fısıltı” zararından iyiydi. Yeni siparişler 1,9 milyon $ oldu ve RPO 38,3 milyon $'a geriledi.
QBTS için 3Ç 2026 bilanço tahminleri nelerdi?
Bilanço öncesinde FXEmpire, 16 analistten hisse başına 0,10 $ zarar ve 4,42 milyon $ gelir konsensüsü gösteriyordu. Earnings Whispers da yaklaşık 4,0 milyon $ gelirle 0,10 $ zarar gösteriyor; “fısıltı” beklentisi ise 0,16 $ zarar. Bunlar şirket beklentisi değil, üçüncü taraf tahminleridir.
D-Wave 3Ç 2025'te nasıl bir performans gösterdi?
Gelir 3,74 milyon $, yeni siparişler 2,4 milyon $ ve GAAP net zarar, büyük ölçüde nakit dışı varant giderleri nedeniyle 140,0 milyon $, yani hisse başına 0,41 $ oldu. Düzeltilmiş EBITDA zararı 20,6 milyon $'dı.
D-Wave'in birikmiş siparişi gelirle aynı şey mi?
Hayır. RPO, henüz yerine getirilmemiş sözleşmeli yükümlülükleri temsil eder. D-Wave, 30 Eylül itibarıyla 38,3 milyon $'ın yaklaşık %59'unun 12 ay içinde muhasebeleştirilmesini bekliyor; bu nedenle birikmiş sipariş, zaten kazanılmış gelir gibi görülmemeli.
Daha küçük bir GAAP zararı neden operasyonel iyileşmeyi göstermeyebilir?
Karşılaştırmaya muhasebe etkileri hâkim. Önceki yılın çeyrekleri büyük varant giderleri taşırken, düzeltilmiş EBITDA zararı 3Ç 2025'teki 20,6 milyon $'dan 3Ç 2026'da 37,7 milyon $'a yükseldi.
Devletle yapılan anlaşma sulanma riskini ortadan kaldırıyor mu?
Hayır. İşlem 7.095.721 hissenin ihracını içeriyordu ve gelecekteki ücretlendirme ödüllerinin ya da finansman kararlarının önemini ortadan kaldırmıyor. Finansman desteği ve sahiplik sulanması birlikte değerlendirilmeli.
QBTS hissesi 3Ç 2026 bilançosuna nasıl tepki verdi?
QBTS, 10 Kasım'da 11,06 $'dan açılıp 10,11 $'a kadar indikten sonra günü 11,47 $'lık önceki kapanışın %8,6 altında, 10,48 $'dan kapattı. Aynı gün Quantum Computing Inc. %8,2, Rigetti %6,4, Nasdaq-100 ETF'i ise %0,7 düştü.
QBTS bilanço gününde genellikle ne kadar hareket ediyor?
3Ç 2026 dahil son 12 bilançoda bilanço günündeki ortalama hareket her iki yönde %10,2, medyan ise %6,2 oldu. Hisse son beş bilançonun dördünden sonra düştü.
D-Wave'in bilançosunu ikna edici biçimde olumlu kılan ne olur?
En güçlü bileşim; inandırıcı gelir dönüşümü, yeniden doldurulmuş sözleşmeli talep, genişleyen üretim kullanımı ve disiplinli nakit kullanımı olurdu. Bu kanıtlar olmadan EPS'te küçük bir beklenti aşımı, başlıca ticarileşme risklerini çözümsüz bırakırdı.
Sonuç: Gelirde Aşım, Beklenenden Büyük Zarar, Daha İnce Sipariş Defteri
D-Wave'in 3Ç 2026 bilançosu, bir sistem satışı dışındaki en yüksek geliri getirdi: 4,42 milyon $ beklentiye karşı 4,51 milyon $. Ancak hisse başına zarar 0,10 $ yerine 0,13 $ oldu, yeni siparişler yalnızca 1,9 milyon $'da kaldı ve birikmiş sipariş 38,3 milyon $'a geriledi. Sonraki adım hâlâ, harcama ve teknoloji kilometre taşlarında inandırıcılığı korurken ticari taahhütleri muhasebeleştirilmiş gelire ve nakde dönüştürmek.
Olumlu senaryonun belirlenebilir temelleri var: sözleşmeli talep, üretim dağıtımları, devlet desteği ve daha geniş bir geliştirme programı. Çözülmemiş mesele, hisse bu yıl şimdiden yarıdan fazla değer kaybetmişken, bu temellerin ne kadar verimli biçimde kalıcı bir işe dönüşeceği.
Bilanço dört mercekle değerlendirilmeli:
- Dönüşüm: Sözleşmeli işler takvime uygun şekilde gelire dönüşüyor mu?
- Tekrarlanabilirlik: Müşteri kullanımı tekil işlemlerin ötesine geçiyor mu?
- Sermaye disiplini: Harcamalar ölçülebilir kilometre taşlarını ilerletiyor mu?
- Sahiplik: İş büyümesi hisse başına değer yaratıyor mu?
3Ç'de dönüşüm ve tekrarlanabilirlik biraz iyileşti, sermaye disiplini ve sahiplik ise iyileşmedi. Bundan sonra izlenecekler: 4Ç'deki iki sistem sevkiyatı, yeni siparişlerin 1,9 milyon $'dan toparlanıp toparlanmayacağı ve çeyreklik 37,7 milyon $'lık düzeltilmiş EBITDA zararına karşı nakit. Bu ölçütlerin hepsinde güçlü bir yanıt yatırım tezini güçlendirir. Daha net finansal dönüşüm olmadan gelen yeni duyurular ise soruyu çözmez. Yüksek harcamalara karşı büyük bir birikmiş siparişi gelire dönüştürmeye çalışan bir şirket için CoreWeave birikmiş sipariş ve borç rehberi, aynı dönüşüm sorusunu çok daha büyük bir ölçekte gösteriyor.
Takibe devam etmek için sonraki açıklamaları bu bilanço karnesine göre düzenlemekte SimianX'in yapay zekâ destekli hisse analizini kullanabilirsiniz.
Bu makale finansal araştırma ve örnekleyici bir analizdir; kişiye özel yatırım tavsiyesi ya da menkul kıymet alım satım önerisi değildir.
İlgili Okumalar
- CoreWeave Hissesi 2026: 104 Mlr $ Sipariş vs 35 Mlr $ Borç
- Ara Seçim Sonrası ABD Borsasında Sert Düşüş: Sırada Ne Var?
- Teknoloji Satışı Fiyatlandı mı? 10 YZ Hissesi, 18 Savaş Sonu
- Kasım 2026 Çöküşü Sonrası Çip Hisseleri: LRCX, AMAT, TXN
- Yapay zekâ balonu mu? 1929'dan beri tüm teknoloji balonları
- Muhteşem 7 Bilanço Tarihleri ve Sonuçları: 2026 3. Çeyrek
Kaynaklar
- D-Wave: 3Ç 2026 bilanço duyurusu (Form 8-K, Exhibit 99.1), 10 Kasım 2026
- D-Wave: 3Ç 2026 yatırımcı sunumu (Form 8-K, Exhibit 99.2), 10 Kasım 2026
- D-Wave: 3Ç 2026 sonuçlarını duyuran Form 8-K, 10 Kasım 2026
- D-Wave haber odası: D-Wave Reports Third Quarter 2026 Results, 10 Kasım 2026
- D-Wave: 3Ç 2026 sonuç tarihi ve webcast duyurusu, 27 Ekim 2026
- D-Wave: 2Ç 2026 bilanço duyurusu (Form 8-K, Exhibit 99.1), 6 Ağustos 2026
- D-Wave: 2Ç 2026 yatırımcı sunumu, 6 Ağustos 2026
- D-Wave: 30 Haziran 2026'da sona eren çeyreğe ait Form 10-Q
- D-Wave: 1Ç 2026 bilanço duyurusu (Form 8-K, Exhibit 99.1), 12 Mayıs 2026
- D-Wave: 4Ç ve tam yıl 2025 bilanço duyurusu (Form 8-K, Exhibit 99.1), 26 Şubat 2026
- D-Wave: İtalya kapasite anlaşmasını da içeren 3Ç 2025 bilanço duyurusu, 6 Kasım 2025
- D-Wave: 2Ç 2025 bilanço duyurusu, 7 Ağustos 2025
- D-Wave: 1Ç 2025 bilanço duyurusu, 8 Mayıs 2025
- D-Wave: 4Ç ve tam yıl 2024 bilanço duyurusu, 13 Mart 2025
- D-Wave: 3Ç 2024 bilanço duyurusu, 14 Kasım 2024
- D-Wave: Ticaret Bakanlığı desteğine ilişkin Form 8-K, 8 Eylül 2026
- D-Wave: Ticaret Bakanlığı'na ihraç edilen hisselere ilişkin Form 8-K/A, 9 Eylül 2026
- D-Wave: Yeniden satış izahname eki (Form 424B7), 10 Eylül 2026
- D-Wave: CFO'nun emekliliğine ilişkin Form 8-K, 25 Ağustos 2026
- D-Wave: Vekâleten CFO atamasına ilişkin Form 8-K/A, 22 Eylül 2026
- D-Wave: Quantum Circuits satın alımının tamamlanması, 20 Ocak 2026
- D-Wave: Kotasyonun Nasdaq'a taşınmasına ilişkin Form 8-K, 14 Temmuz 2026
- D-Wave ve NTT DOCOMO: İkinci üretim uygulaması, 18 Ağustos 2026
- D-Wave: Kapı modeli simülatörü beta programı, 1 Ekim 2026
- D-Wave: İtalya'nın ilk tavlama kuantum bilgisayarı Como'ya ulaştı, 15 Ekim 2026
- D-Wave ve LG CNS: Mutabakat zaptı, 28 Ekim 2026
- D-Wave: Stride hibrit çözücü ve geliştirici eğitimi, 4 Kasım 2026
- The Motley Fool: D-Wave 2Ç 2026 bilanço görüşmesi dökümü
- FXEmpire: QBTS bilanço tahminleri
- Finviz üzerinden Earnings Whispers: D-Wave'in 3Ç sınavı, 3 Kasım 2026
- SEC EDGAR: D-Wave Quantum Inc. bildirim dizini


